Metodické usmernenie Ministerstva financií Slovenskej republiky č. MF/007188/2026-31 k spôsobu ukladania dokumentov do Registra účtovných závierok pre vybrané subjekty verejnej správy
Referent:
Ing. Iveta Husková, tel. 02/59 58 32 24
Ing. Jozef Izakovič, tel. 02/59 58 72 24
Ing. Eva Čellárová, tel. 02/59 58 92 24
Článok 1
1.) V záujme jednotného postupu pri elektronickom ukladaní dokumentov do registra účtovných závierok podľa § 23b ods. 2 zákona č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov, vydáva Ministerstvo financií SR toto metodické usmernenie.
2.) Metodické usmernenie sa vzťahuje na subjekty verejnej správy zapísané v registri organizácií vedenom Štatistickým úradom SR podľa osobitného predpisu1 a zaradené vo verejnej správe v súlade s európskou metodikou ESA 20102 do inštitucionálneho subsektora ústrednej štátnej správy pod kódom S.13110 alebo v subsektore miestnej samosprávy pod kódom S.13130, a ktorým zároveň nie je rozpočtová organizácia, príspevková organizácia, štátny účelový fond, obec alebo vyšší územný celok.
Článok 2
Za subjekty podľa čl. 1, ktoré sú zaradené v subsektore ústrednej štátnej správy alebo v subsektore miestnej samosprávy v zriaďovateľskej alebo zakladateľskej pôsobnosti vyššieho územného celku.
1.) Subjekty verejnej správy, ktoré sú zaradené v subsektore ústrednej štátnej správy alebo v subsektore miestnej samosprávy v zriaďovateľskej alebo zakladateľskej pôsobnosti vyššieho územného celku, ukladajú všetky dokumenty do Registra účtovných závierok (ďalej aj ako RÚZ) elektronicky prostredníctvom portálu Centrálneho konsolidačného systému (ďalej ako CKS) takto:
a)Výkazy individuálnej účtovnej závierky (súvaha, výkaz ziskov a strát) sa predkladajú v štruktúre uvedenej v článku 6 tohto metodického usmernenia v podobe jedného súboru typu .csv3.
b)Dokumenty, ktorými sú poznámky účtovnej závierky, úvodná strana závierky, oznámenie o dátume schválenia účtovnej závierky, výkaz vybraných údajov z účtovnej závierky, správa audítora k účtovnej závierke, výročná správa, dodatok správy audítora o súlade účtovnej závierky s výročnou správou v podobe samostatných súborov typu .pdf.
c)Účtovná závierka podľa osobitných predpisov4 (IFRS štandardov platných pre Európsku úniu) ako jeden súbor typu .pdf.
d)Dokumenty, ktorými sú správa o udržateľnosti a dokumenty s názorom týkajúcim sa uistenia v oblasti vykazovania informácií o udržateľnosti v podobe samostatných súborov typu .pdf, .xblr, .xhtml resp. komprimované do súboru .zip.
e)Výkazy podľa osobitných predpisov5 v podobe samostatných súborov typu .xlsx alebo .ods.
2.) Spôsob nahrávania jednotlivých dokumentov je popísaný v Príručke pre importéra dát do Centrálneho konsolidačného systému zverejnenej na webovom sídle Ministerstva financií SR na adrese www.finance.gov.sk, a to v časti Financie / Štátne výkazníctvo / Účtovná konsolidácia vo verejnej správe / Dokumenty pre subjekty používajúce IS CKS.
3.) Názvy súborov môžu byť ľubovoľné, dodržanie názvovej konvencie pre účely uloženia dokumentov v RÚZ prebieha na strane portálu CKS v procese prenosu súborov z CKS do RÚZ.
Článok 3
Za subjekty podľa čl. 1, ktoré sú zaradené v subsektore miestnej samosprávy pod vybranými obcami SR.
1.) Subjekty verejnej správy, ktoré sú v zriaďovateľskej alebo zakladateľskej pôsobnosti mesta Nitra, Šaľa, Senica a Ružomberok ukladajú dokumenty do RÚZ elektronicky prostredníctvom portálu CKS takto:
a)Výkazy individuálnej účtovnej závierky (súvaha, výkaz ziskov a strát) sa predkladajú v štruktúre uvedenej v článku 6 tohto metodického usmernenia v podobe jedného súboru typu .csv3.
b)Dokumenty, ktorými sú poznámky individuálnej účtovnej závierky, úvodná strana závierky, oznámenie o dátume schválenia účtovnej závierky, výkaz vybraných údajov z účtovnej závierky, správa audítora k účtovnej závierke, výročná správa, dodatok správy audítora o súlade účtovnej závierky s výročnou správou v podobe samostatných súborov typu .pdf.
c)Účtovná závierka podľa osobitných predpisov3 (IFRS štandardov platných pre Európsku úniu) ako jeden súbor typu .pdf.
d)Dokumenty, ktorými sú správa o udržateľnosti a dokumenty s názorom týkajúcim sa uistenia v oblasti vykazovania informácií o udržateľnosti v podobe samostatných súborov typu .pdf, .xblr, .xhtml resp. komprimované do súboru .zip.
e)Výkazy podľa osobitných predpisov4 v podobe samostatných súborov typu .xlsx alebo .ods.
2.) Spôsob nahrávania jednotlivých dokumentov je popísaný v Príručke pre importéra dát do Centrálneho konsolidačného systému zverejnenej na webovom sídle Ministerstva financií SR na adrese www.finance.gov.sk, a to v časti Financie / Štátne výkazníctvo / Účtovná konsolidácia vo verejnej správe / Dokumenty pre subjekty používajúce IS CKS.
3.) Názvy súborov môžu byť ľubovoľné, dodržanie názvovej konvencie pre účely uloženia dokumentov v RÚZ prebieha na strane portálu CKS v procese prenosu súborov z CKS do RÚZ.
Článok 4
Za subjekty verejnej správy, ktoré sú zaradené v subsektore miestnej samosprávy v zriaďovateľskej alebo zakladateľskej pôsobnosti obcí okrem subjektov podľa čl. 3.
1.) Subjekty verejnej správy, ktoré sú v zriaďovateľskej alebo zakladateľskej pôsobnosti iných obcí ako obcí v čl. 3, ukladajú dokumenty do RÚZ elektronicky prostredníctvom Rozpočtového informačného systému pre samosprávu (ďalej ako RISSAM, modul výkazníctvo) takto:
a)Výkazy individuálnej účtovnej závierky (súvaha, výkaz ziskov a strát) sa predkladajú v podobe jedného súboru typu .csv3 alebo ich priamym vyplnením v aplikácii RISSAM.výkazy. Detailná
špecifikácia importu CSV súboru je zverejnená na webovej stránke Ministerstva financií Slovenskej republiky v časti Financie / Štátne výkazníctvo / Legislatíva pre FIN výkazy, IUZ, postupy účtovania pre ROPO, obce, VÚC a štátne fondy, KUZ vo verejnej správe / Metodické usmernenie pre ostatné subjekty VS... / Štruktúra vety súborov účtovných výkazov NUJ alebo POD obcí v RISSAM. V špecifikácii sú uvedené základné charakteristiky a štruktúra CSV súboru (sekcie, hlavičky a hodnoty stĺpcov), zoznam kontrol počas importu súboru, popis dátových formátov a obmedzení pre polia, konkrétne štruktúry jednotlivých dokumentov a ich sekcií a vzorový CSV súbor pre každý typ právnej formy (NUJ, MUJ, POD).
b)Dokumenty, ktorými sú poznámky individuálnej účtovnej závierky, úvodná strana závierky, oznámenie o dátume schválenia účtovnej závierky, výkaz vybraných údajov z účtovnej závierky, správa audítora k účtovnej závierke, výročná správa, dodatok správy audítora o súlade účtovnej závierky s výročnou správou v podobe samostatných súborov typu .doc, .docx, .odt, .pdf.
c)Účtovná závierka podľa osobitných predpisov3 (IFRS štandardov platných pre Európsku úniu) ako jeden súbor typu .pdf.
d)Dokumenty, ktorými sú správa o udržateľnosti a dokumenty s názorom týkajúcim sa uistenia v oblasti vykazovania informácií o udržateľnosti v podobe samostatných súborov typu .pdf, .xblr, .xhtml resp. komprimované do súboru .zip.
e)Výkazy podľa osobitných predpisov4 v podobe samostatných súborov typu .xlsx alebo .ods.
Článok 5
1.) Všeobecná zdravotná poisťovňa, a.s. zostavujúca účtovnú závierku podľa Opatrenia Ministerstva financií Slovenskej republiky zo 14. decembra 2005 č. MF/22933/2005-74, ktorým sa ustanovujú podrobnosti o usporiadaní a označovaní položiek individuálnej účtovnej závierky, obsahovom vymedzení týchto položiek a rozsahu údajov určených z účtovnej závierky na zverejnenie pre zdravotné poisťovne v znení neskorších predpisov ukladá dokumenty do RÚZ elektronicky prostredníctvom portálu CKS takto:
a)Výkazy individuálnej účtovnej závierky (súvaha, výkaz ziskov a strát) sa predkladajú v štruktúre uvedenej v článku 6 tohto metodického usmernenia v podobe súboru typu .csv.
b)Dokumenty, ktorými sú poznámky individuálnej účtovnej závierky, úvodná strana účtovných výkazov, úvodná strana poznámok, oznámenie o dátume schválenia účtovnej závierky, správa audítora k účtovnej závierke, výročná správa, dodatok správy audítora o súlade účtovnej závierky s výročnou správou v podobe samostatných súborov typu .pdf.
c)Dokumenty, ktorými sú správa o udržateľnosti a dokumenty s názorom týkajúcim sa uistenia v oblasti vykazovania informácií o udržateľnosti v podobe samostatných súborov typu .pdf, .xblr, .xhtml resp. komprimované do súboru .zip.
2.) Spôsob nahrávania jednotlivých dokumentov je popísaný v Príručke pre importéra dát do Centrálneho konsolidačného systému zverejnenej na webovom sídle Ministerstva financií SR na adrese www.finance.gov.sk, a to v časti Financie / Štátne výkazníctvo / Účtovná konsolidácia vo verejnej správe / Dokumenty pre subjekty používajúce IS CKS.
3.) Názvy súborov môžu byť ľubovoľné, dodržanie názvovej konvencie pre účely uloženia dokumentov v RÚZ prebieha na strane portálu CKS v procese prenosu súborov z CKS do RÚZ.
4.) Za subjekty Dôvera zdravotná poisťovňa, a.s. a Union zdravotná poisťovňa, a.s. sa riadna účtovná závierka predloží do Registra účtovných závierok podľa § 23b zákona č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov.
Článok 6
Štruktúra viet súborov účtovných výkazov za subjekty podľa článku 1, článku 2 a článku 5 (subjekty ústrednej štátnej správy a územnej samosprávy pod vyšším územným celkom a vybranými obcami v CKS)
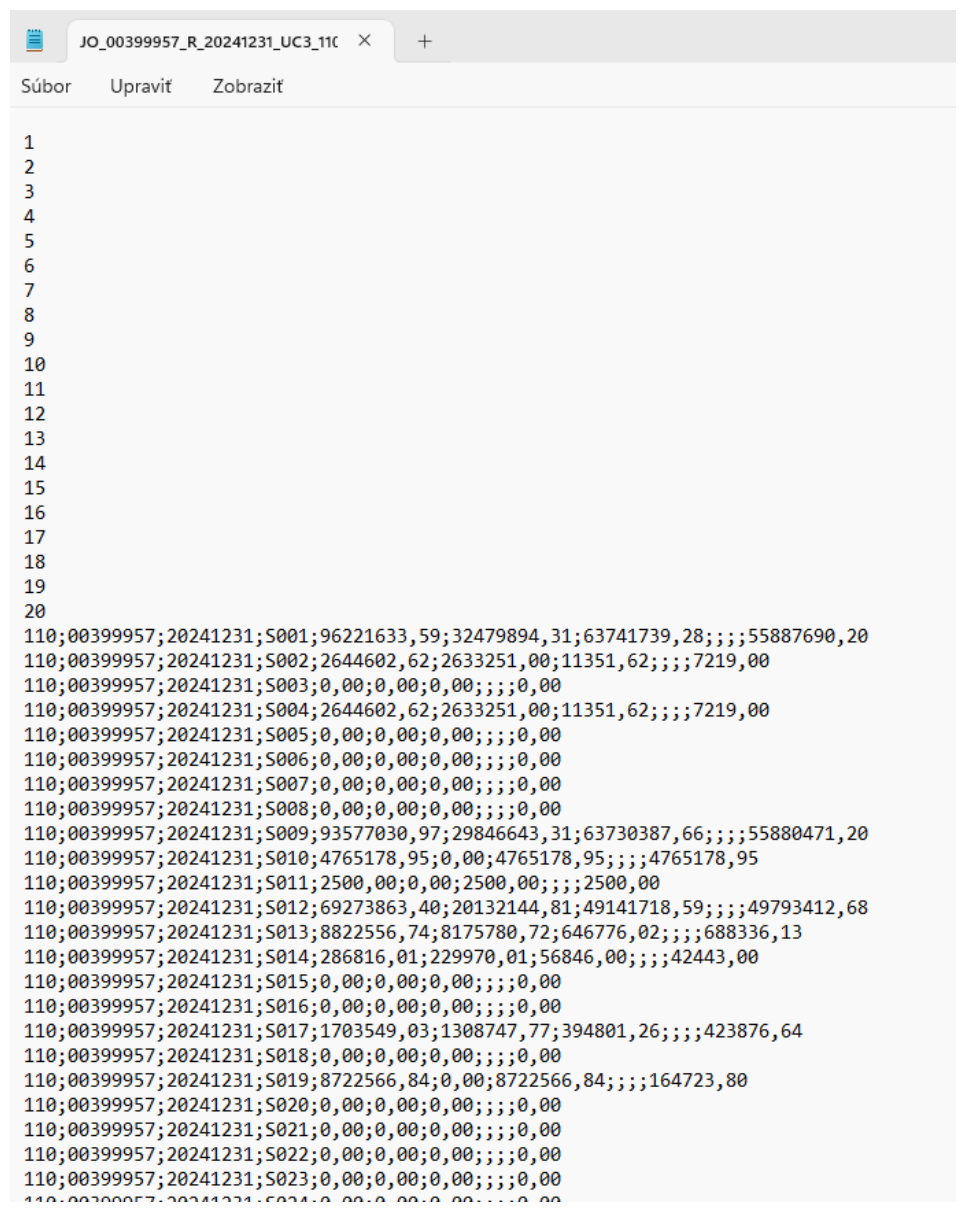
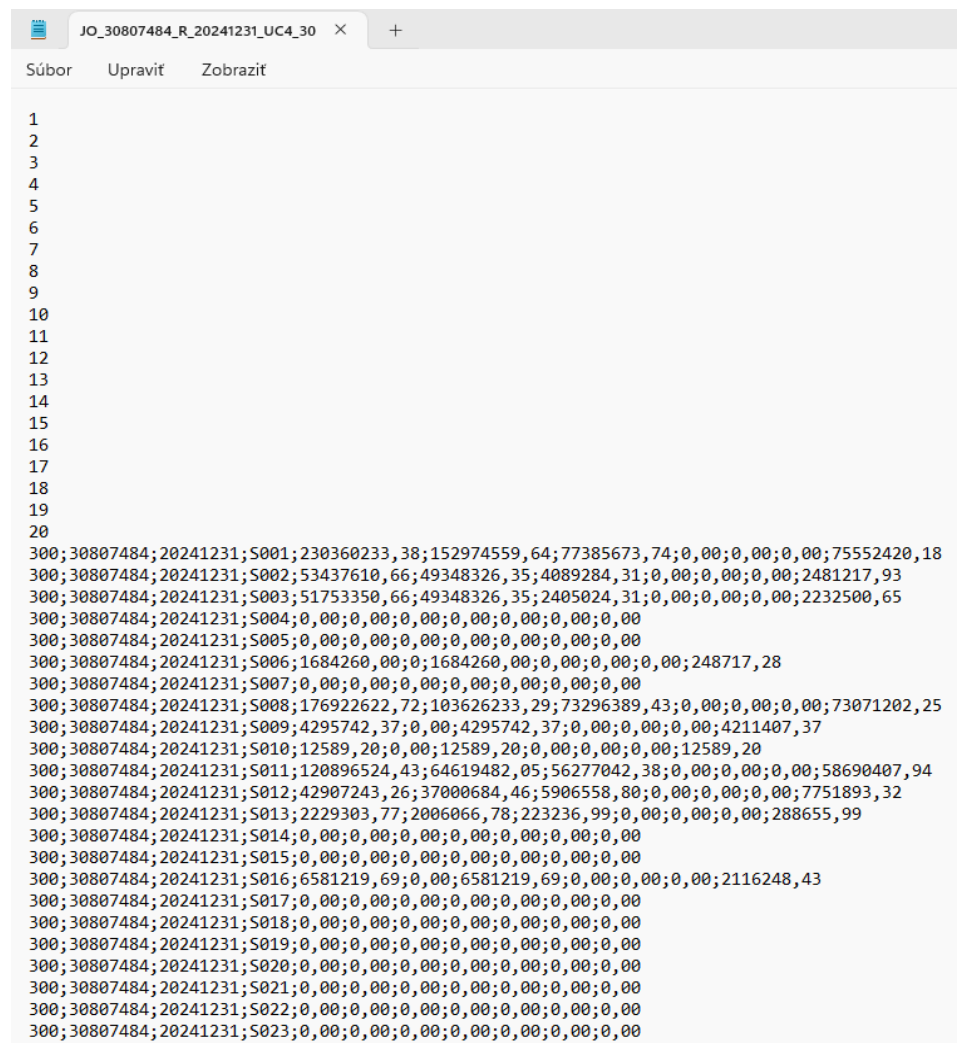
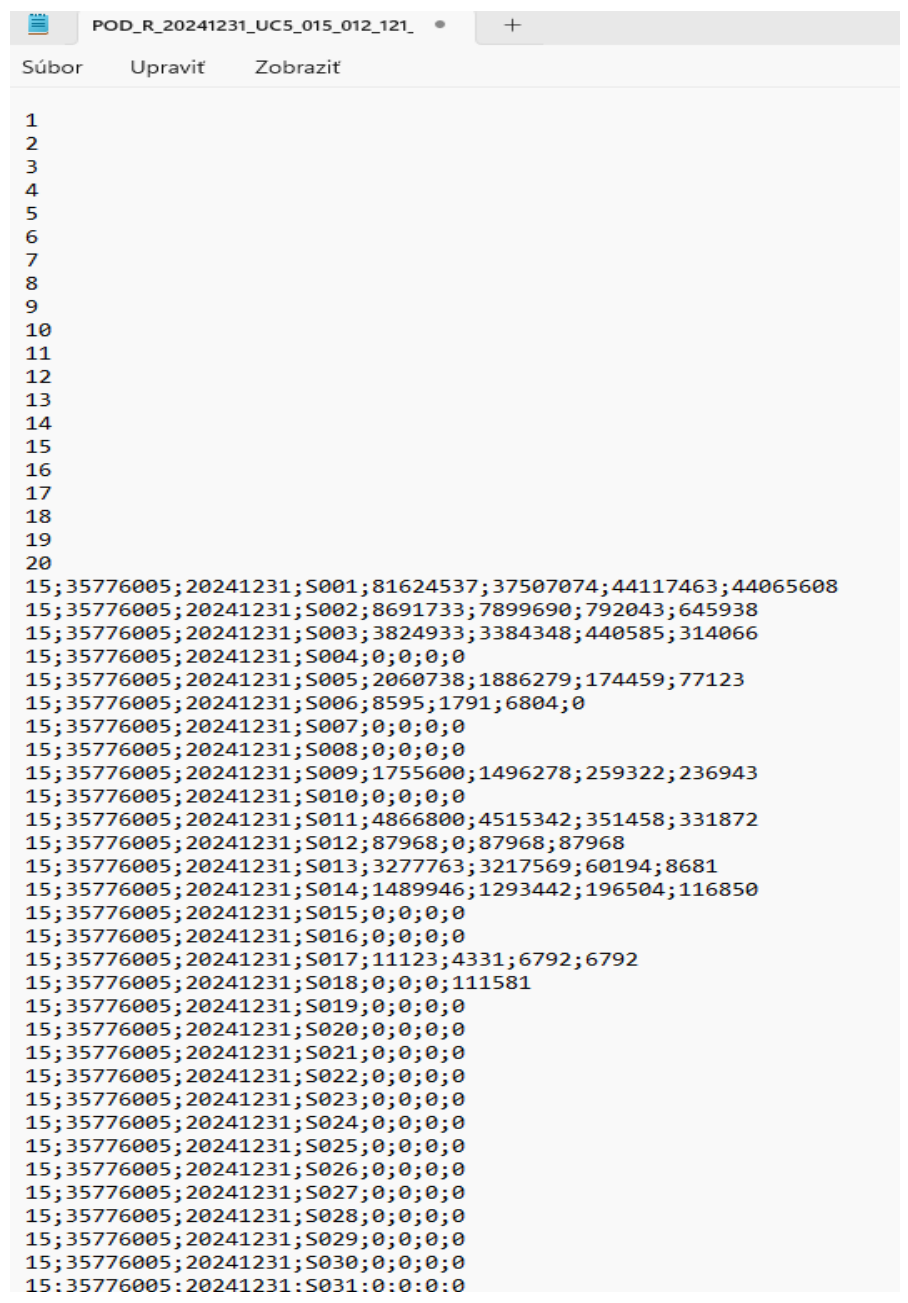
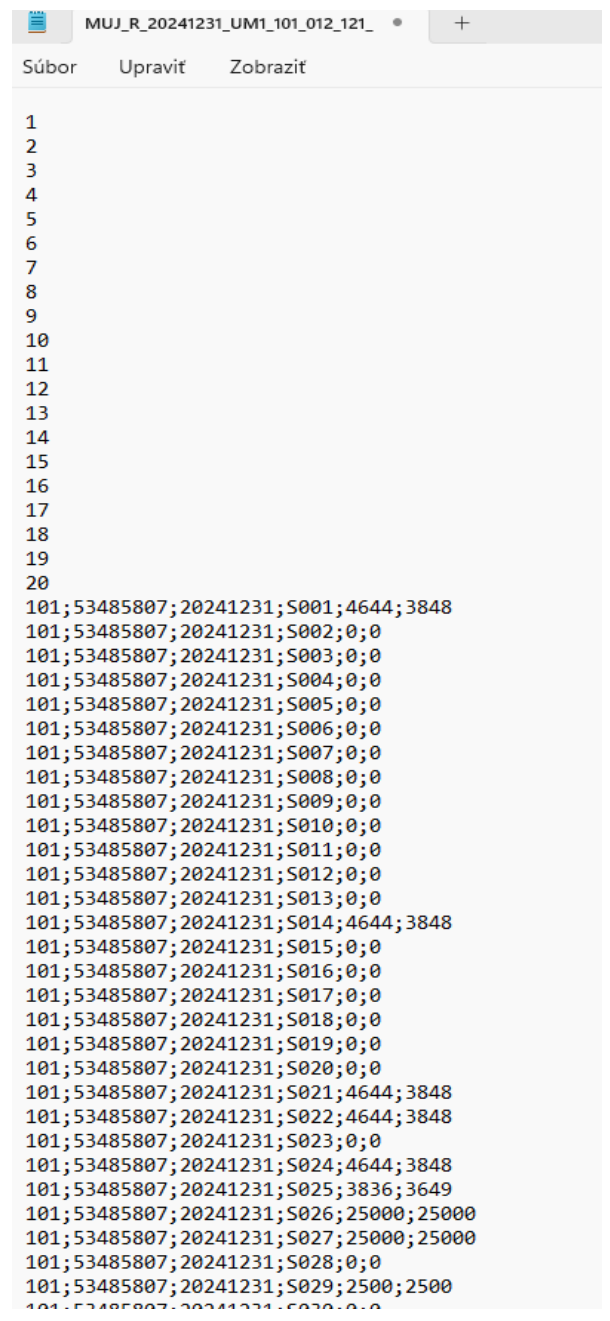
1.) V rámci štruktúry vety .csv súborov môže prvých 20 riadkov obsahovať ľubovoľné textové údaje, napr. názov súboru, názov účtovnej jednotky, vysvetlivky. Samotná údajová časť sa začína na 21. riadku súboru. Všetky údaje sa odovzdávajú v eurách zaokrúhlené na dve desatinné miesta bez oddeľovača tisícov. Desatinné miesta sa oddeľujú čiarkou (,).
2.) Vzory súborov vo formáte .csv za jednotlivé právne formy uvedené v odsekoch 3 až 9 sú uvedené v prílohe tohto usmernenia.
3.) Údaje účtovných výkazov Súvaha Úč NUJ 1 – 01 a Výkaz ziskov a strát Úč NUJ 2 – 01, napríklad pre Agentúru pre núdzové zásoby ropy a ropných výrobkov, Audiovizuálny fond, verejnú vysokú školu a ďalšie.
| p. č. stĺpca v .csv | Stĺpec v súbore .csv | Význam podľa klasifikácií resp. vzoru účtovnej závierky |
|---|---|---|
| 1. | Kód organizačnej klasifikácie rozpočtovej klasifikácie | kód subjektu verejnej správy podľa rozpočtovej klasifikácie (opatrenie MF SR č. MF/010175/2004-42 z 8. decembra 2004 v znení neskorších predpisov), napr.: 110 – verejná vysoká škola, 900 – Slovenský pozemkový fond, 120 – napr. Ústav pamäti národa, Audiovizuálny fond a ostatné subjekty verejnej správy (neziskové organizácie) |
| 2. | IČO Organizácie | IČO organizácie na 8 znakov doplnené zľava nulami |
| 3. | Kalendárny deň | deň, ku ktorému sa vzťahujú údaje výkazu v tvare RRRRMMDD (napr. 20251231 = 31. december 2025) |
| 4. | Položka výkazov NUJ | Položka výkazov NUJ = SXXX, kde XXX je číslo riadku Súvahy Úč NUJ 1 – 01 resp. = VXX, kde XX je číslo riadku Výkazu ziskov a strát Úč NUJ 2 – 01 |
| 5. | Brutto | hodnota v stĺpci 1 STRANY AKTÍV Súvahy Úč NUJ 1 – 01 |
| 6. | Korekcia | hodnota v stĺpci 2 STRANY AKTÍV Súvahy Úč NUJ 1 – 01 |
| 7. | Netto / Bežné účtovné obdobie | hodnota v stĺpci: • 3 AKTÍV Súvahy Úč NUJ 1 – 01 • 5 PASÍV Súvahy Úč NUJ 1 – 01 |
| 8. | Hlavná nezdaňovaná činnosť | hodnota v stĺpci 1 Výkazu ziskov a strát Úč NUJ 2 – 01 |
| 9. | Zdaňovaná činnosť | hodnota v stĺpci 2 Výkazu ziskov a strát Úč NUJ 2 – 01 |
| 10. | Spolu | hodnota v stĺpci 3 Výkazu ziskov a strát Úč NUJ 2 – 01 |
| 11. | Bezprostredne predchádzajúce účtovné obdobie | hodnota v stĺpci: • 4 AKTÍV Súvahy Úč NUJ 1 – 01 • 6 PASÍV Súvahy Úč NUJ 1 – 01 • 4 Výkazu ziskov a strát Úč NUJ 2 – 01 |
4.) Údaje účtovných výkazov Súvaha Úč SP 1 – 01 a Výkazu ziskov a strát Úč SP 2 – 01 pre Sociálnu poisťovňu.
| p. č. stĺpca v .csv | Stĺpec v súbore .csv | Význam podľa klasifikácií resp. vzoru účtovnej závierky |
|---|---|---|
| 1. | Kód organizačnej klasifikácie rozpočtovej klasifikácie | kód subjektu verejnej správy podľa rozpočtovej klasifikácie (opatrenie MF SR č. MF/010175/2004-42 z 8. decembra 2004 v znení neskorších predpisov): 300 – Sociálna poisťovňa |
| 2. | IČO Organizácie | IČO organizácie na 8 znakov doplnené zľava nulami |
| 3. | Kalendárny deň | deň, ku ktorému sa vzťahujú údaje výkazu v tvare RRRRMMDD (napr. 20251231 = 31. december 2025) |
| 4. | Položka výkazov Sociálnej poisťovne | = SXXX, kde XXX je číslo riadku Súvahy Úč SP 1 – 01 resp. = VXXX, kde XXX je číslo riadku Výkazu ziskov a strát Úč SP 2 – 01 |
| 5. | Brutto | hodnota v stĺpci 1 AKTÍV Súvahy Úč SP 1 – 01 |
| 6. | Korekcia | hodnota v stĺpci 2 AKTÍV Súvahy Úč SP 1 – 01 |
| 7. | Netto/ Účtovné obdobie | hodnota v stĺpci: • 3 AKTÍV Súvahy Úč SP 1 – 01 • 5 PASÍV Súvahy Úč SP 1 – 01 |
| 8. | Nezdaňovaná činnosť | hodnota v stĺpci 7 Výkazu ziskov a strát Úč SP 2 – 01 |
| 9. | Zdaňovaná činnosť | hodnota v stĺpci 8 Výkazu ziskov a strát Úč SP 2 – 01 |
| 10. | Spolu | hodnota v stĺpci 9 Výkazu ziskov a strát Úč SP 2 – 01 |
| 11. | Bezprostredne predchádzajúce účtovné obdobie | hodnota v stĺpci: • 4 AKTÍV Súvahy Úč SP 1 – 01 • 6 PASÍV Súvahy Úč SP 1 – 01 • 10 Výkazu ziskov a strát Úč SP 2 – 01 |
5.) Údaje účtovných výkazov Súvaha Úč POD 1 – 01 a Výkaz ziskov a strát Úč POD 2 – 01 pre podnikateľské subjekty (malá a veľká účtovná jednotka).
| p. č. stĺpca v .csv | Stĺpec v súbore .csv | Význam podľa klasifikácií resp. vzoru účtovnej závierky |
|---|---|---|
| 1. | Kód organizačnej klasifikácie rozpočtovej klasifikácie | kód subjektu verejnej správy podľa rozpočtovej klasifikácie (opatrenie MF SR č. MF/010175/2004-42 z 8. decembra 2004 v znení neskorších predpisov), napr.: 15 – Slovenská konsolidačná, a.s. a ostatné subjekty verejnej správy (obchodné spoločnosti). |
| 2. | IČO Organizácie | IČO organizácie na 8 znakov doplnené zľava nulami |
| 3. | Kalendárny deň | deň, ku ktorému sa vzťahujú údaje výkazu v tvare RRRRMMDD (napr. 20251231 = 31. december 2025) |
| 4. | Položka výkazov POD | Položka výkazov POD = SXXX, kde XXX je číslo riadku Súvahy Úč POD 1 – 01 resp. = VXX, kde XX je číslo riadku Výkazu ziskov a strát Úč POD 2 – 01 |
| 5. | Brutto (časť 1) | hodnota v časti 1 AKTÍV Súvahy Úč POD 1 – 01 |
| 6. | Korekcia (časť 2) | hodnota v časti 2 AKTÍV Súvahy Úč POD 1 – 01 |
| 7. | Netto/Bežné účtovné obdobie | hodnota v stĺpci: • 2 AKTÍV Súvahy Úč POD 1-01 • 4 PASÍV Súvahy Úč POD 1 – 01 • 1 Výkazu ziskov a strát Úč POD 2 – 01 |
| 8. | Bezprostredne predchádzajúce účtovné obdobie | hodnota v stĺpci: • 3 AKTÍV Súvahy Úč POD 1 – 01 • 5 PASÍV Súvahy Úč POD 1 – 01 • 2 Výkazu ziskov a strát Úč POD 2 – 01 |
6.) Údaje účtovných výkazov Súvaha Úč MÚJ 1 – 01 a Výkaz ziskov a strát Úč MÚJ 2 – 01 pre podnikateľské subjekty (mikro účtovná jednotka).
| p. č. stĺpca v .csv | Stĺpec v súbore .csv | Význam podľa klasifikácií resp. vzoru účtovnej závierky |
|---|---|---|
| 1. | Kód organizačnej klasifikácie rozpočtovej klasifikácie | kód subjektu verejnej správy podľa rozpočtovej klasifikácie (opatrenie MF SR č. MF/010175/2004-42 z 8. decembra 2004 v znení neskorších predpisov), napr.: 101–Regionálna správa ciest Bratislavského samosprávneho kraja, a.s.a ostatné subjekty verejnej správy (obchodné spoločnosti). |
| 2. | IČO Organizácie | IČO organizácie na 8 znakov doplnené zľava nulami |
| 3. | Kalendárny deň | deň, ku ktorému sa vzťahujú údaje výkazu v tvare RRRRMMDD (napr. 20251231 = 31. december 2025) |
| 4. | Položka výkazov MÚJ | = SXXX, kde XXX je číslo riadku Súvahy Úč MÚJ 1 – 01 resp. = VXX, kde XX je číslo riadku Výkazu ziskov a strát Úč MÚJ 2 – 01 |
| 5. | Netto 1 /Bežné účtovné obdobie | hodnota v stĺpci: • 1 AKTÍV Súvahy Úč MÚJ 1 – 01 • 3 PASÍV Súvahy Úč MÚJ 1 – 01 • 1 Výkazu ziskov a strát Úč MÚJ 2 – 01 |
| 6. | Netto 2 / Bezprostredne predchádzajúce účtovné obdobie | hodnota v stĺpci: • 2 AKTÍV Súvahy Úč MÚJ 1 – 01 • 4 PASÍV Súvahy Úč MÚJ 1 – 01 • 2 Výkazu ziskov a strát Úč MÚJ 2 – 01 |
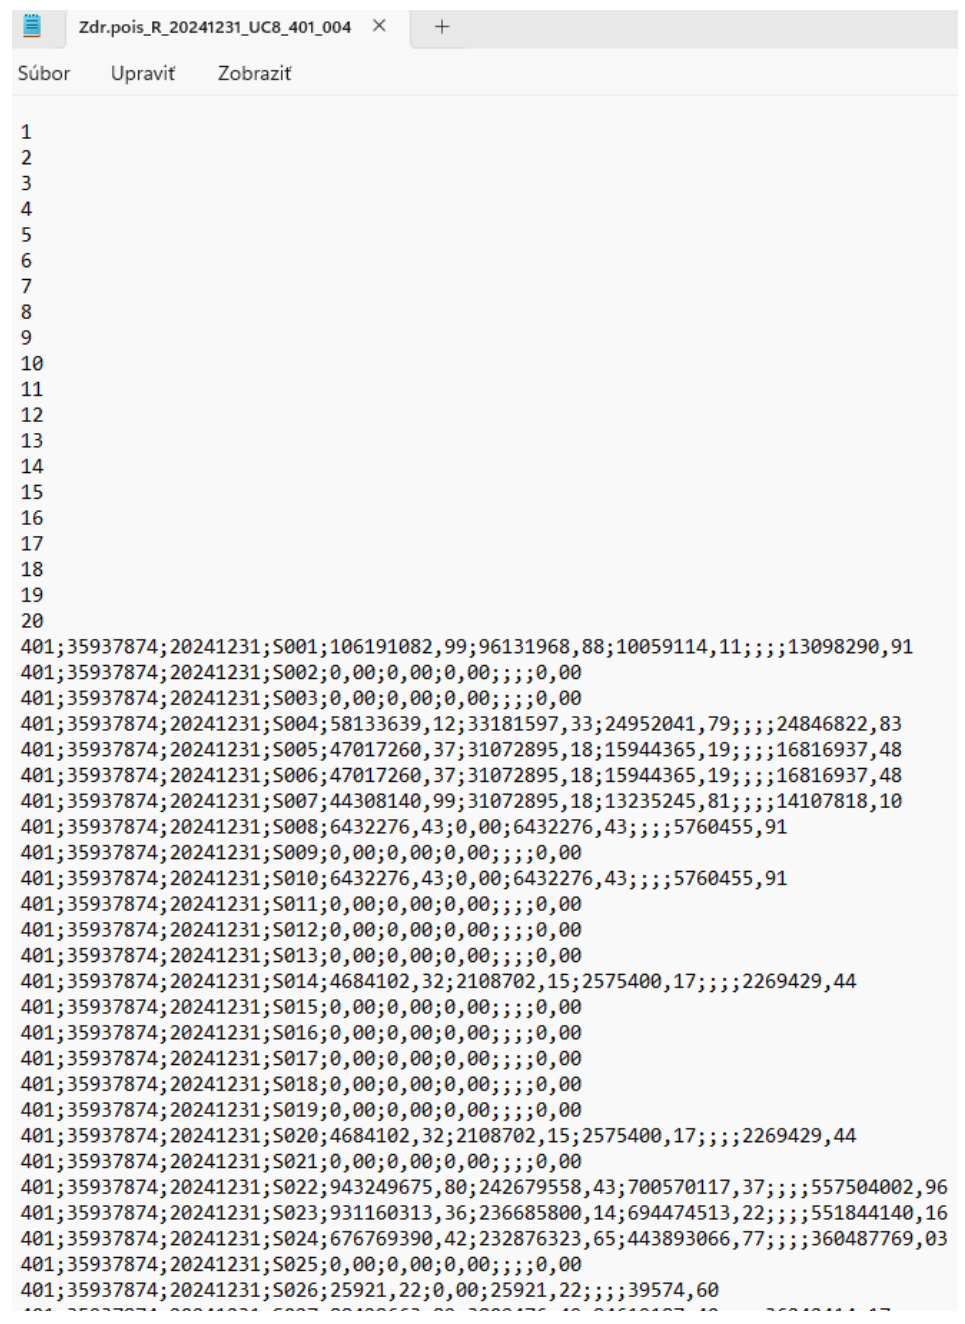
7.) Údaje účtovných výkazov Účtovnej závierky zdravotnej poisťovne Úč POI 1 – 04
| p. č. stĺpca v .csv | Stĺpec v súbore .csv | Význam podľa klasifikácií resp. vzoru účtovnej závierky |
|---|---|---|
| 1. | Kód organizačnej klasifikácie rozpočtovej klasifikácie | kód subjektu verejnej správy podľa rozpočtovej klasifikácie (opatrenie MF SR č. MF/010175/2004-42 z 8. decembra 2004 v znení neskorších predpisov), napr.: 401 – Všeobecná zdravotná poisťovňa, a. s. |
| 2. | IČO Organizácie | IČO organizácie na 8 znakov doplnené zľava nulami |
| 3. | Kalendárny deň | deň, ku ktorému sa vzťahujú údaje výkazu v tvare RRRRMMDD (napr. 20251231 = 31. december 2025) |
| 4. | Položka výkazov POI | = SXXX, kde XXX je číslo riadku Súvahy Úč POI 1 – 04 resp. = VXXX, kde XXX je číslo riadku Výkazu ziskov a strát Úč POI 1 – 04 |
| 5. | Brutto | hodnota v stĺpci 1 AKTÍV Súvahy Úč POI 1 – 04 |
| 6. | Korekcia | hodnota v stĺpci 2 AKTÍV Súvahy Úč POI 1 – 04 |
| 7. | Netto/Bežné účtovné obdobie | hodnota v stĺpci: • 3 AKTÍV Súvahy Úč POI 1 – 04 • 5 PASÍV Súvahy Úč POI 1 – 04 |
| 8. | Technický stĺpec | hodnoty sa nevykazujú |
| 9. | Technický stĺpec | hodnoty sa nevykazujú |
| 10. | Bežné účtovné obdobie | hodnota v stĺpci 1 Výkazu ziskov a strát Úč POI 1-04 |
| 11. | Bezprostredne predchádzajúce účtovné obdobie | hodnota v stĺpci: • 4 AKTÍV Súvahy Úč POI 1 – 04 • 6 PASÍV Súvahy Úč POI 1 – 04 • 2 Výkazu ziskov a strát Úč POI 1 – 04 |
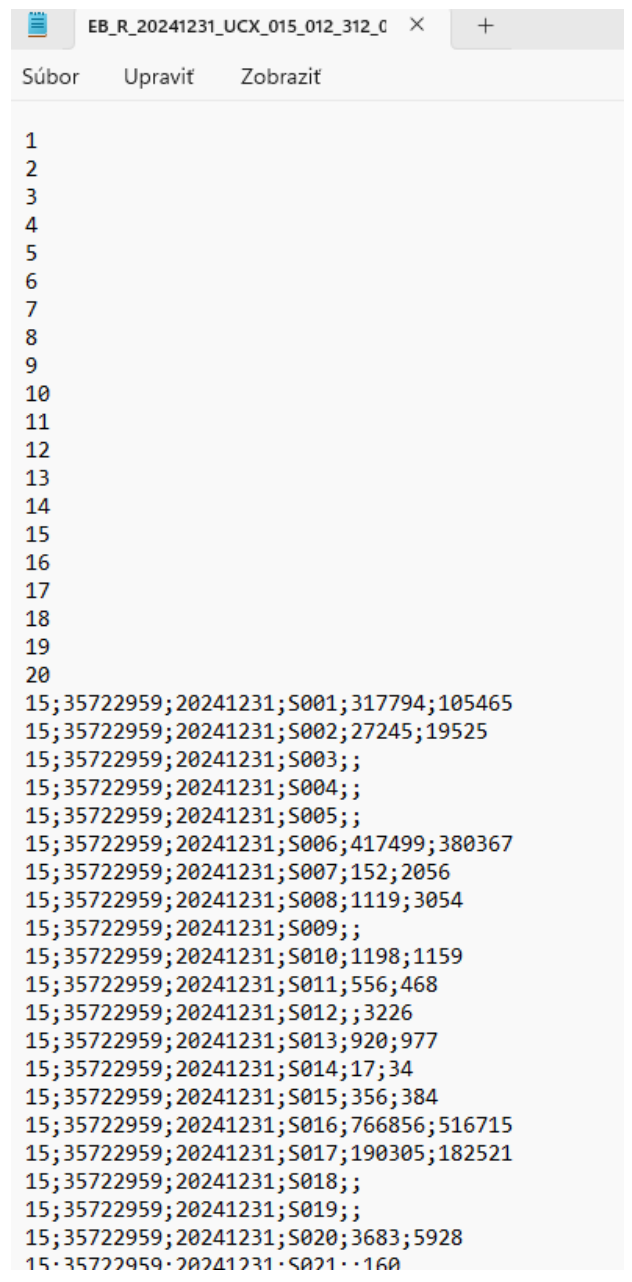
8.) Údaje účtovných výkazov Súvaha Úč EB 1 – 01 a Výkaz ziskov a strát Úč EB 2 – 01 pre Exportno-importnú banku Slovenskej republiky.
| p. č. stĺpca v .csv | Stĺpec v súbore .csv | Význam podľa klasifikácií resp. vzoru účtovnej závierky |
|---|---|---|
| 1. | Kód organizačnej klasifikácie rozpočtovej klasifikácie | kód subjektu verejnej správy podľa rozpočtovej klasifikácie (opatrenie MF SR č. MF/010175/2004-42 z 8. decembra 2004 v znení neskorších predpisov) pre Exportno-importnú banku Slovenskej republiky (15). |
| 2. | IČO Organizácie | IČO organizácie na 8 znakov doplnené zľava nulami |
| 3. | Kalendárny deň | deň, ku ktorému sa vzťahujú údaje výkazu v tvare RRRRMMDD (napr. 20251231 = 31. december 2025) |
| 4. | Položka výkazov EB | = SXXX, kde XXX je číslo riadku Súvahy Úč EB 1 – 01 resp. = VXXX, kde XXX je číslo riadku Výkazu ziskov a strát Úč EB 2 – 01 |
| 5. | Bežné účtovné obdobie | hodnota v stĺpci: • 1 AKTÍV Súvahy Úč EB 1 – 01 • 3 PASÍV Súvahy Úč EB 1 – 01 • 1 Výkazu ziskov a strát Úč EB 2 – 01 |
| 6. | Bezprostredne predchádzajúce účtovné obdobie | hodnota v stĺpci: • 2 AKTÍV Súvahy Úč EB 1 – 01 • 4 PASÍV Súvahy Úč EB 1 – 01 • 2 Výkazu ziskov a strát Úč EB 2 – 01 |
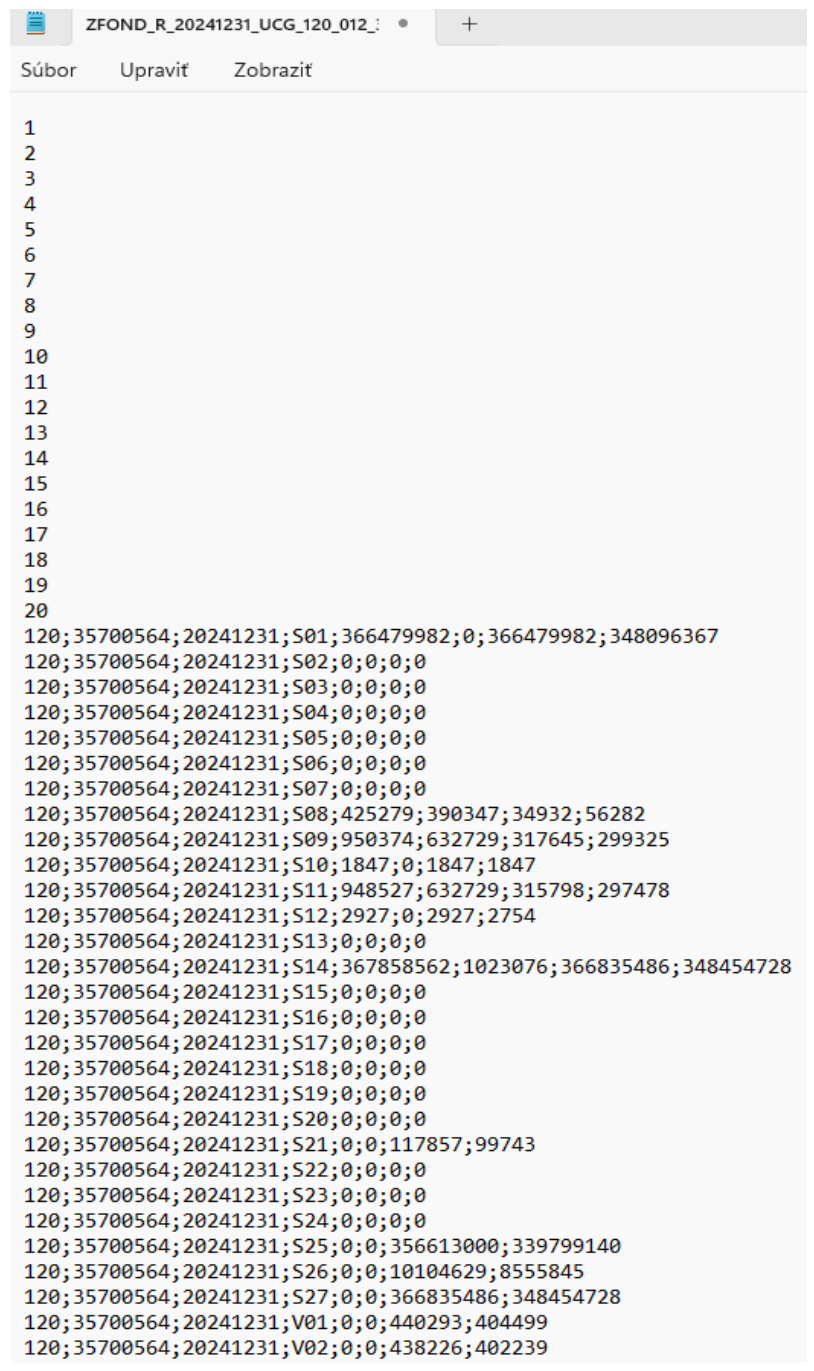
9.) Údaje účtovných výkazov Súvaha Úč ZFOND 1 – 1 a Výkaz ziskov a strát Úč ZFOND 2 – 1 pre Fond ochrany vkladov a Garančný fond investícií.
| p. č. stĺpca v .csv | Stĺpec v súbore .csv | Význam podľa klasifikácií resp. vzoru účtovnej závierky |
|---|---|---|
| 1. | Kód organizačnej klasifikácie rozpočtovej klasifikácie | kód subjektu verejnej správy podľa rozpočtovej klasifikácie (opatrenie MF SR č. MF/010175/2004-42 z 8. decembra 2004 v znení neskorších predpisov), napr.: 120 – Garančný fond investícií. |
| 2. | IČO Organizácie | IČO organizácie na 8 znakov doplnené zľava nulami |
| 3. | Kalendárny deň | deň, ku ktorému sa vzťahujú údaje výkazu v tvare RRRRMMDD (napr. 20251231 = 31. december 2025) |
| 4. | Položka výkazov ZFOND | = SXX, kde XX je číslo riadku Súvahy Úč ZFOND 1 – 1 resp. = VXX, kde XX je číslo riadku Výkazu ziskov a strát Úč ZFOND 2 – 1 |
| 5. | Brutto | hodnota v stĺpci 1 strany AKTÍV Súvahy Úč ZFOND 1 – 1 |
| 6. | Korekcia | hodnota v stĺpci 2 strany AKTÍV Súvahy Úč ZFOND 1 – 1 |
| 7. | Netto/ Bežné účtovné obdobie | hodnota v stĺpci: • 3 AKTÍV Úč ZFOND 1 – 1 • 1 PASÍV Úč ZFOND 1 – 1 • 1 Výkazu ziskov a strát Úč ZFOND 2 – 1 |
| 8. | Bezprostredne predchádzajúce účtovné obdobie | hodnota v stĺpci: • 4 AKTÍV Súvahy Úč ZFOND 1 – 1 • 2 PASÍV Súvahy Úč ZFOND 1 – 1 • 2 Výkazu ziskov a strát Úč ZFOND 2 – 1 |
Článok 7
1.) Toto metodické usmernenie ruší metodické usmernenie č. MF/004580/2021-31 z 11. januára 2021.
2.) Toto metodické usmernenie sa prvýkrát uplatní pre ukladanie účtovnej závierky a ostatných dokumentov zostavených k 31. 12. 2025.
Dňa 23.1.2026
Ing. Ladislav Zakhar, PhD. generálny riaditeľ sekcie štátneho výkazníctva
Príloha k usmerneniu č. MF/007188/2026-31
1.) Vzor štruktúry súboru .csv (časť) účtovnej závierky pre neziskové organizácie, Úč NUJ 1-01 a Úč NUJ 2-01.
2.) Vzor štruktúry súboru .csv (časť) účtovnej závierky pre Sociálna poisťovňu, Úč SP 1-01 a Úč SP 2-01.
3.) Vzor štruktúry súboru .csv (časť) účtovnej závierky pre podnikateľské subjekty (malá a veľká účtovná jednotka), Úč POD 1-01 a Úč POD 2-01.
4.) Vzor štruktúry súboru .csv (časť) účtovnej závierky pre podnikateľské subjekty (mikro účtovná jednotka), MUJ Úč 1-01 a Úč MUJ 2-01.
5.) Vzor štruktúry súboru .csv (časť) účtovnej závierky pre zdravotnú poisťovňu, Úč POI 1-04.
6.) Vzor štruktúry súboru .csv (časť) účtovnej závierky pre Exportno-importnú banku, Úč EB 1-01 a Úč EB 2-01.
7.) Vzor štruktúry súboru .csv (časť) účtovnej závierky pre záručný fond, Úč ZFOND 1-1 a Úč ZFOND 2-1.
Poznámky pod čiarou
1§ 19 až § 21 zákona č. 540/2001 Z. z. o štátnej štatistike.
2Nariadenie Európskeho parlamentu a Rady (EÚ) č. 549/2013 z 21. mája 2013 o európskom systéme národných a regionálnych účtov v Európskej únii, (Ú. v. EÚ L 174, 26. 06. 2013).
3Comma Separated Value - hodnoty oddelené znakom, konkrétne bodkočiarkou (;). To znamená, že nejde o súbory s pevnou dĺžkou vety a pevnou pozíciou polí, platí však, že hodnoty polí v jednotlivých záznamoch sú oddelené bodkočiarkou
4Nariadenie Európskeho parlamentu a Rady (ES) č. 1606/2002 z 19. júla 2002 o uplatňovaní medzinárodných účtovných noriem (Mimoriadne vydanie Ú. v. EÚ, kap. 13/zv. 29; Ú. v. ES L 243, 11. 9. 2002) v znení nariadenia Európskeho parlamentu a Rady (ES) č. 297/2008 z 11. marca 2008 (Ú. v. EÚ L 97, 9. 4. 2008). Nariadenie Komisie (ES) č. 1126/2008 z 3. novembra 2008, ktorým sa v súlade s nariadením Európskeho parlamentu a Rady (ES) č. 1606/2002 prijímajú určité medzinárodné účtovné štandardy (Ú. v. EÚ L 320, 29. 11. 2008) v platnom znení.
5§ 6b zákona č. 116/1985 Zb. o podmienkach činnosti organizácií s medzinárodným prvkom v Československej socialistickej republike v znení zákona č. 109/2025 Z. z., § 17b zákona č. 83/1990 Zb. o združovaní občanov v znení zákona č. 109/2025 Z. z., § 25a zákona č. 147/1997 Z. z. v znení zákona č. 109/2025 Z. z., § 34a zákona č. 213/1997 Z. z. v znení neskorších predpisov,§
35a zákona č. 34/2002 Z. z. v znení zákona č. 109/2025 Z. z.