Postupy pre výkon vládneho auditu účinné od 20. 01. 2026
Schválil :
Schválil: Ing. Ladislav Kamenický FLMI, minister financií SR
1.ÚVOD
1. ÚVOD
Postupy pre výkon vládneho auditu (ďalej len „Postupy“) upravujú výkon vládneho auditu (ďalej aj ako „VLA“) podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) a jednotlivé úkony súvisiace s výkonom VLA.
Postupy rozpracúvajú základné pravidlá, ciele a spôsob výkonu VLA vlastných zdrojov Slovenskej republiky a výkonu VLA medzinárodných zdrojov zamestnancami Ministerstva financií Slovenskej republiky (ďalej len „MF SR“) a zamestnancami inej právnickej osoby podľa § 19 ods. 5 zákona č. 357/2015 Z. z. (ďalej len „iná právnická osoba“).
Cieľom Postupov je zabezpečiť jednotnú aplikáciu ustanovení zákona č. 357/2015 Z. z. pri výkone VLA ako aj úkonoch súvisiacich s výkonom VLA a zabezpečiť súlad s požiadavkami vyplývajúcimi z relevantnej legislatívy Slovenskej republiky (ďalej len „SR“), legislatívy Európskej únie1 (ďalej len „EÚ“) a so súvisiacimi usmerneniami, rozhodnutiami a požiadavkami Európskej komisie (ďalej len „EK“), a zároveň s požiadavkami vyplývajúcimi z medzinárodných zmlúv, ktorými je SR viazaná. Postupy sú vypracované so zohľadnením medzinárodne uznávaných audítorských štandardov, najmä Globálnych štandardov interného auditu2 vydaných Inštitútom interných audítorov (IIA).
Pri výkone VLA sú vedúci a členovia audítorskej skupiny (ďalej aj ako „AS“) povinní dodržiavať Etický kódex pre výkon vládneho auditu (príloha č. 1), ktorý určuje všeobecne platné a uznávané pravidlá správania sa na základe uplatňovania morálnych pravidiel a hodnôt spoločenského styku.
MF SR, ako ústredný orgán štátnej správy pre finančnú kontrolu a audit, podľa § 3 písm. b) zákona č. 357/2015 Z. z. usmerňuje vykonávanie VLA, pričom príslušné subjekty sú povinné usmernenia MF SR dodržiavať. Postupy sú záväzné pre oprávnené osoby vykonávajúce VLA.
2.ZÁKLADNÝ PRÁVNY RÁMEC
2. ZÁKLADNÝ PRÁVNY RÁMEC
•zákon č. 357/2015 Z. z.
3.ZÁKLADNÉ POJMY A DEFINÍCIE
3. ZÁKLADNÉ POJMY A DEFINÍCIE
Pre účely Postupov sa rozumie:
Audítorská skupina – skupina minimálne dvoch fyzických osôb, vedúceho AS a člena/členov AS, ktorí sú poverení na výkon VLA;
Audítorské dôkazy – informácie, ktoré audítor použil na to, aby dospel k záverom, na ktorých je založený názor AS3;
Iná právnická osoba – právnická osoba podľa § 19 ods. 5 zákona č. 357/2015 Z. z., s ktorou MF SR uzatvorilo písomnú zmluvu na zabezpečenie externých audítorských služieb súvisiacich s výkonom VLA, a ktorá na základe tejto zmluvy vykonáva VLA;
Konflikt záujmov/Predpojatosť audítora – situácia, kedy je ohrozený nestranný a objektívny výkon VLA z rodinných alebo citových dôvodov, z dôvodov politickej alebo národnej príslušnosti, ekonomického záujmu alebo akéhokoľvek iného priameho alebo nepriameho osobného záujmu voči povinnej osobe;
Medzinárodné zdroje – finančné prostriedky poskytnuté SR z rozpočtu EÚ4, finančné prostriedky zo zahraničia poskytnuté na základe medzinárodných zmlúv, ktorými je SR viazaná, finančné prostriedky z rozpočtov členských štátov EÚ a finančné prostriedky z rozpočtov iných štátov ako členských štátov EÚ určené na financovanie alebo spolufinancovanie programov EÚ; vlastné finančné prostriedky osoby určené na financovanie programov realizovaných na základe medzinárodných zmlúv, ktorými je SR viazaná, alebo určené na spolufinancovanie programov EÚ
Nedostatok – negatívna odchýlka od žiaduceho stavu zistená počas výkonu VLA;
Odporúčanie – úkon oprávnenej osoby, ktorým AS v nadväznosti na zistený nedostatok navrhuje/odporúča povinnej osobe ako napraviť zistený nedostatok a ako odstrániť príčiny jeho vzniku, aby sa v budúcnosti predmetný nedostatok neopakoval/opätovne nevyskytoval
Opatrenie – úkon povinnej osoby, ktorý prijme a splní v nadväznosti na zistený nedostatok a odporúčanie AS v súlade s § 21 ods. 3 písm. d) a f) zákona č. 357/2015 Z. z. za účelom nápravy zisteného nedostatku a odstránenia príčin jeho vzniku.
Orgán auditu – orgán funkčne nezávislý od riadiaceho orgánu/zodpovedného orgánu, sprostredkovateľského orgánu, certifikačného orgánu, platobného orgánu ako aj ostatných subjektov zapojených do implementácie medzinárodných zdrojov, a ktorý zodpovedá najmä za overenie riadneho fungovania systému riadenia a kontroly, výkon auditu operácií/auditu projektov a výkon auditu účtov; funkciu orgánu auditu plní MF SR (sekcia auditu a kontroly);
Vlastné zdroje – verejné financie, ktoré nie sú zadefinované ako medzinárodné zdroje;
Vládny audit– súhrn nezávislých, objektívnych, overovacích, hodnotiacich, uisťovacích a konzultačných činností zameraných najmä na zdokonaľovanie riadiacich a kontrolných procesov, vykonávaný podľa zákona č. 357/2015 Z. z. so zohľadnením medzinárodne uznávaných audítorských štandardov;
Ďalšie relevantné pojmy sú definované najmä v zákone č. 357/2015 Z. z., zákone č. 121/2022 Z. z. o príspevkoch z fondov Európskej únie a o zmene a doplnení niektorých zákonov (ďalej len „zákon č. 121/2022 Z. z.“), zákone č. 368/2021 Z. z. o mechanizme na podporu obnovy a odolnosti a o zmene doplnení niektorých zákonov (ďalej len „zákon č. 368/2021 Z. z.“) a v ďalších všeobecne záväzných právnych predpisoch a tiež v dokumentoch vydaných príslušnými subjektami najmä centrálnym koordinačným orgánom, certifikačným orgánom alebo platobným orgánom a riadiacim orgánom ako aj v príslušných metodických usmerneniach k Postupom
4.OPRÁVNENÁ OSOBA
4. OPRÁVNENÁ OSOBA
Podľa zákona č. 357/2015 Z. z. je VLA oprávnené vykonávať:
•MF SR (sekcia auditu a kontroly);
•iná právnická osoba (ak ju výkonom VLA poverí MF SR).
Povinnosti a oprávnenia oprávnenej osoby pri výkone VLA a v súvislosti s vykonaným VLA sú ustanovené v § 20 ods. 1 až 4 zákona č. 357/2015 Z. z.
Na výkone VLA sa môže podieľať aj prizvaná osoba, ak bola prizvaná na účasť na VLA podľa § 24 zákona č. 357/2015 Z. z. Na prizvanú osobu sa zároveň vzťahujú obdobné oprávnenia a povinnosti ako na oprávnenú osobu, konkrétne oprávnenia ustanovené v § 20 ods. 1 písm. a) a b) a ods. 2 zákona č. 357/2015 Z. z. a povinnosti ustanovené v § 20 ods. 3 písm. a), c) a e) a ods. 4 zákona č. 357/2015 Z. z.
Ministerstvo financií SR (sekcia auditu a kontroly)
MF SR vykonáva VLA na základe § 3 písm. j) zákona č. 357/2015 Z. z., pričom okrem iného plní aj úlohu orgánu auditu v súlade s § 3 písm. e) zákona č. 357/2015 Z. z., ako aj v súlade s ďalšími osobitnými predpismi, napr. zákon č. 121/2022 Z. z. a relevantnými uzneseniami vlády SR, ktorými bolo MF SR určené ako orgán auditu.
Hlavné úlohy MF SR v oblasti VLA:
a)zabezpečenie výkonu VLA;
b)koordinácia plánovania a výkonu VLA;
c)usmerňovanie vykonávania VLA najmä prostredníctvom metodických usmernení;
d)zabezpečenie vzdelávania zamestnancov vykonávajúcich VLA.
Iná právnická osoba
Inú právnickú osobu, ktorá bude vykonávať VLA vyberá MF SR na základe verejného obstarávania. Zodpovednosti a úlohy inej právnickej osoby bližšie určí zmluva uzatvorená medzi MF SR a inou právnickou osobou.
4.1.Nezávislosť/predpojatosť a objektivita
V súlade s Globálnymi štandardmi interného auditu5 musí byť pôsobenie auditu nezávislé a zamestnanci oprávnenej osoby (ako aj prizvaná osoba) musia pri výkone svojej práce postupovať objektívne.
Nezávislosť znamená neprítomnosť podmienok, za ktorých je ohrozená schopnosť auditu vykonávať auditné činnosti nezaujatým spôsobom. K ohrozeniu nezávislosti môže dôjsť, tak na na úrovni jednotlivého zamestnanca oprávnenej osoby (resp. prizvanej osoby) ako aj na funkčných a organizačných úrovniach.
Objektivita znamená, že AS vykonáva VLA bez kompromisov alebo podriaďavania sa úsudku/názoru iných osob. Uvedeným však nie je dotknutá možnosť dohľadu nad výkonom VLA zo strany nadriadených zamestnancov, prípadne iných určených zamestnancov, ktorí sú zodpovední za kvalitu výstupov z daného VLA.
Keďže VLA sa môžu overovať rôzne činnosti vykonávané príslušnými útvarmi ako aj napr. vykonávanie finančnej kontroly a vnútorného auditu, tak podľa § 19 ods. 1 zákona č. 357/2015 Z. z. musí byť organizačný útvar vykonávajúci VLA funkčne a organizačne oddelený a nezávislý od iných organizačných útvarov, finančnej kontroly a vnútorného auditu. Nezávislosť VLA je podmienkou dosahovania objektívnych záverov a výsledkov overovania vykonávaného prostredníctvom VLA.
4.1.1.Nezávislosť oprávnených osôb
Sekcia auditu a kontroly MF SR je funkčne a organizačne oddelená a nezávislá od iných organizačných útvarov, finančnej kontroly a vnútorného auditu a v prípade výkonu VLA medzinárodných zdrojov aj od orgánov/útvarov vykonávajúcich riadiace, certifikačné, platobné, monitorovacie a iné implementačné funkcie v rámci systému riadenia a kontroly.
Iná právnická osoba nesmie byť subjekt vykonávajúci riadiace, certifikačné, platobné, monitorovacie a iné implementačné funkcie v rámci systému riadenia a kontroly, a taktiež sa nemôže podieľať na týchto činnostiach. Iná právnická osoba taktiež nemôže byť prijímateľom/konečným prijímateľom/užívateľom/partnerom/finančným sprostredkovateľom. Funkčnú nezávislosť iná právnická osoba deklaruje formou predloženia vyhlásenia, ktoré tvorí prílohu zmluvy uzatvorenej medzi MF SR a inou právnickou osobou, podľa podmienok dohodnutých v tejto zmluve.
4.1.2.Nezávislosť zamestnancov oprávnenej osoby vykonávajúcich vládny audit
Zamestnanci oprávnenej osoby (ako aj prizvaná osoba) sú pri výkone VLA a súvisiacich činnostiach povinní zdržať sa konania, ktoré vedie alebo by mohlo viesť k ich predpojatosti, a sú povinní postupovať nestranne a nezaujato, byť objektívni a zachovávať postoj profesionálneho skepticizmu6. Taktiež musia dodržiavať Etický kódex pre výkon vládneho auditu a dbať na to, aby sa ich osobné záujmy a ambície nestali prekážkou pre objektívne a nestranné posúdenie skutočností overovaných pri výkone VLA.
Zároveň je potrebné zo strany oprávnenej osoby vytvoriť a udržiavať také podmienky, aby jej zamestnanci vykonávajúci VLA mohli v rámci VLA posudzovať overované skutočnosti nezávisle, nestranne a objektívne.
Zamestnanci oprávnenej osoby, ktorí majú vykonať alebo vykonávajú VLA (ako aj prizvaná osoba), ktorým sú známe skutočnosti zakladajúce pochybnosti o ich predpojatosti vo vzťahu k vykonávanému VLA, k povinnej osobe alebo tretej osobe, sú podľa § 26 ods. 2 zákona č. 357/2015 Z. z. povinní tieto skutočnosti bezodkladne, najneskôr však do 3 pracovných dní po ich zistení, písomne oznámiť štatutárnemu orgánu oprávnenej osoby. Súčasne, popri vykonaní oznámenia podľa predchádzajúcej vety, informuje zamestnanec oprávnenej osoby o týchto skutočnostiach a o tom, že vykonal oznámenie, aj svojho nadriadeného zamestnanca (uvedené primerane platí aj na prizvanú osobu). V súlade s § 26 ods. 5 zákona č. 357/2015 Z. z. je štatutárny orgán povinný rozhodnúť o námietkach týkajúcich sa predpojatosti najneskôr do 3 pracovných dní odo dňa doručenia písomných námietok alebo oznámenia o predpojatosti. O tomto rozhodnutí je štatutárny orgán povinný písomne oboznámiť toho, kto oznámil pochybnosti o predpojatosti alebo podal námietku.
V prípade, že zamestnanec oprávnenej osoby, ktorý má vykonať alebo vykonáva VLA, je napr. bývalý riaditeľ, manažér, spoločník, akcionár, štatutárny orgán, zamestnanec povinnej osoby (tretej osoby) alebo inak prepojený s povinnou osobou (treťou osobou), oprávnená osoba musí zabezpečiť, aby medzi dňom odchodu z povinnej osoby (tretej osoby) alebo skončením výkonu majetkových práv v povinnej osobe (v tretej osobe) a dňom začatia vládneho auditu v príslušnej povinnej osobe, uplynula lehota minimálne jedného roka7, aby sa tak znížilo riziko konfliktu záujmov a predpojatosti. V prípade lehoty kratšej ako jeden rok sa tento zamestnanec oprávnenej osoby nemôže stať vedúcim AS, a ani členom AS, ktorá vykonáva VLA v tejto povinnej osobe. Taktiež sa zamestnanec oprávnenej osoby nemôže stať vedúcim AS, a ani členom AS, ak sa VLA majú overiť skutočnosti, za ktoré tento zamestnanec zodpovedal, ktoré vykonával, resp. na ktorých vykonávaní sa podieľal, a to bez ohľadu na dĺžku doby, ktorá uplynula. Uvedené sa primerane použije aj vo vzťahu k prizvanej osobe.
Vedúci AS, členovia AS a prizvaná osoba, ak vykonávala VLA, potvrdia vyhlásením v návrhu (čiastkovej) správy a v (čiastkovej) správe z VLA, že v súvislosti s výkonom VLA nevznikli skutočnosti, ktoré by ovplyvnili ich nezávislosť, nestrannosť a objektívnosť, a zároveň nevznikli skutočnosti, ktoré by zakladali pochybnosti o ich predpojatosti alebo nasvedčovali konfliktu záujmov vo vzťahu k vykonávanému VLA, k povinnej osobe alebo k tretej osobe. V prípade, ak nastala skutočnosť, ktorá by zakladala pochybnosti o ich predpojatosti vo vzťahu k vykonávanému VLA, k povinnej osobe alebo k tretej osobe, vedúci AS, členovia AS a prizvaná osoba, ak vykonávala VLA, uvedú v návrhu (čiastkovej) správy a v (čiastkovej) správe z VLA spôsob, akým sa s touto skutočnosťou vysporiadali (napr. že takáto osoba nevykonávala overovanie vo vzťahu k týmto skutočnostiam alebo že štatutárny orgán rozhodol, že oznámené skutočnosti predpojatosť nezakladajú).
5.POVINNÁ OSOBA A TRETIA OSOBA
5. POVINNÁ OSOBA A TRETIA OSOBA
Povinnou osobou je orgán verejnej správy, jeho vnútorný organizačný útvar alebo osoba (právnická/fyzická osoba), ak u nich oprávnená osoba vykonáva alebo má vykonať VLA.
Povinnosti a oprávnenia povinnej osoby pri výkone VLA a v súvislosti s vykonaným VLA sú ustanovené v § 21 zákona č. 357/2015 Z. z.
Pokiaľ nie je možné pri výkone VLA získať všetky potrebné informácie/doklady/podklady od povinnej osoby, oprávnená osoba alebo prizvaná osoba ich môžu vyžiadať aj od tretej osoby; t. j. osoby, ktorá je vo vzťahu k finančnej operácii alebo jej časti dodávateľom výkonov, tovarov, prác alebo služieb, alebo akákoľvek iná osoba, ktorá má dokumentáciu, informácie alebo iné podklady, ktoré sú potrebné pre výkon VLA.
Na tretiu osobu sa zároveň vzťahujú obdobné oprávnenia a povinnosti ako na povinnú osobu, konkrétne oprávnenia ustanovené v § 21 ods. 1 písm. a) a ods. 2 zákona č. 357/2015 Z. z. a povinnosti ustanovené v § 21 ods. 3 písm. a) až c) a ods. 4 zákona č. 357/2015 Z. z. Súčasne oprávnená osoba disponuje voči tretej osobe oprávneniami ustanovenými v § 20 ods. 1 písm. a), b) a ods. 2 zákona č. 357/2015 Z. z. a povinnosťami ustanovenými v § 20 ods. 3 písm. a) a ods. 4 písm. a) zákona č. 357/2015 Z. z.
6.ÚKONY PRED ZAČATÍM VLÁDNEHO AUDITU
6. ÚKONY PRED ZAČATÍM VLÁDNEHO AUDITU
Medzi úkony, ktoré sa bezprostredne viažu k VLA, avšak sa uskutočňujú ešte pred jeho samotným začatím, patria úkony vykonané v súvislosti s plánovaním a prípravou na výkon VLA.
V rámci plánovania ako aj prípravy na výkon VLA môže byť budúcou AS využitý inštitút úkonov predchádzajúcich VLA v zmysle § 22a zákona č. 357/2015 Z. z., podľa ktorého má oprávnená osoba možnosť vykonať voči budúcej povinnej osobe úkony, ktorých cieľom je zaobstaranie dokumentácie, informácií a iných podkladov, aby oprávnená osoba mohla posúdiť, či je potrebné VLA začať. O výsledku tohto posúdenia vypracuje oprávnená osoba záznam, ktorý zašle povinnej osobe.
Pri aplikácii inštitútu úkonov predchádzajúcich VLA sa primerane uplatňujú oprávnenia a povinnosti podľa zákona č. 357/2015 Z.z.:
•pre oprávnenú osobu podľa § 20 ods. 1 písm. a) a b), ods. 3 písm. a), t. j.
-oprávnenie vyžadovať a odoberať od povinnej osoby v určenej lehote a rozsahu potrebnú dokumentáciu a iné podklady,
-oprávnenie vyžadovať prístup alebo nahliadnutie do informačných systémov povinnej osoby,
-oprávnenie vyžadovať od povinnej osoby súčinnosť,
-povinnosť potvrdiť povinnej osobe odobratie poskytnutých podkladov a zabezpečiť ich riadnu ochranu pred stratou, zničením, poškodením a zneužitím a
•pre povinnú osobu podľa § 21 ods. 1 písm. a) a ods. 3 písm. a) až c), t.j.
-oprávnenie vyžadovať od oprávnenej osoby potvrdenie o odobratí poskytnutej dokumentácie a iných podkladov,
-povinnosť predložiť oprávnenej osobe na vyžiadanie výsledky kontrol alebo auditov vykonaných inými orgánmi a povinnou osobou,
-povinnosť v lehote a rozsahu určených oprávnenou osobou predložiť vyžiadanú dokumentáciu a vydať jej na vyžiadanie písomné potvrdenie o jej úplnosti a pravdivosti,
-povinnosť zabezpečiť oprávnenej osobe prístup alebo nahliadnutie do informačných systémov povinnej osoby a umožniť jej vyhotovovať si z nich výstupy,
-povinnosť poskytnúť oprávnenej osobe súčinnosť.
6.1.Plánovanie vládnych auditov
Podľa zákona č. 357/2015 Z. z. MF SR koordinuje plánovanie a vykonávanie VLA.
Ročný plán vládnych auditov
Sekcia auditu a kontroly MF SR centrálne plánuje a vypracúva ročné plány vládnych auditov, a to konkrétne:
•Ročný plán vládnych auditov medzinárodných zdrojov MF SR a
•Ročný plán vládnych auditov vlastných zdrojov, dozornej a kontrolnej činnosti MF SR (ďalej spolu aj ako „ročné plány“).
Uvedené ročné plány sú predložené každoročne na schválenie ministrovi financií SR. Schválené ročné plány sa evidujú v relevantných informačných systémoch sekcie auditu a kontroly MF SR a sú pre oprávnené osoby záväzné.
Ročný plán vládnych auditov vlastných zdrojov MF SR
Pri príprave Ročného plánu vládnych auditov vlastných zdrojov MF SR vychádza sekcia auditu a kontroly MF SR najmä zo Stratégie auditu vlastných zdrojov,dozornej a kontrolnej činnosti a z analýzy rizík, ktorá je automatizovaným výstupom z modulu Kontrola a audit vlastné zdroje Rozpočtového informačného systému (ďalej len „RIS.KAA.VZ“). V rámci rizikovej analýzy sa zohľadňuje o. i. rozpočet organizácie a jeho plnenie, obdobie od posledného auditu a pod. Okrem uvedeného sa vychádza aj z informácií získaných z externého a interného prostredia, ako sú napr. podnety, námety alebo medializované kauzy. Pri plánovaní sa taktiež zohľadňujú poznatky z predchádzajúcich VLA, poznatky o stave plnenia opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku, fond času potrebný na výkon VLA, disponibilné personálne kapacity oprávnenej osoby určené pre výkon VLA.
Ročný plán vládnych auditov medzinárodných zdrojov MF SR
Pri príprave Ročného plánu vládnych auditov medzinárodných zdrojov MF SR vychádza sekcia auditu a kontroly MF SR najmä zo stratégií auditu schválených ministrom financií SR. Stratégia auditu je rámcovým dokumentom pre plánovanie, výkon a monitorovanie vládnych auditov medzinárodných zdrojov, ktorý má povinnosť vypracovať orgán auditu v zmysle relevantnej legislatívy EÚ. Stratégia auditu popisuje najmä metodiku auditu, postavenie a úlohy subjektov vykonávajúcich jednotlivé typy auditov, spôsob vykonania rizikovej analýzy pre plánovanie VLA zameraných na overovanie systému riadenia a kontroly a metódu výberu vzorky pre každoročné audity zamerané na overenie oprávnenosti deklarovaných výdavkov. Ročný plán vládnych auditov medzinárodných zdrojov MF SR vychádza aj z informácií získaných z externého a interného prostredia; ide napr. o podnety, námety alebo medializované kauzy. Pri plánovaní sa taktiež zohľadňujú poznatky z predchádzajúcich VLA, poznatky o stave plnenia opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku, fond času potrebný na výkon VLA a disponibilné personálne kapacity oprávnenej osoby určené pre výkon vládneho auditu. V ročnom pláne vládnych auditov medzinárodných zdrojov MF SR sú zahrnuté aj VLA, ktorých výkon sekcia auditu a kontroly MF SR zabezpečuje ako člen skupiny audítorov v rámci programov cezhraničnej spolupráce (napr. Program spolupráce Interreg V-A Poľsko – Slovenská republika) na základe požiadavky zahraničného subjektu, ktorý plní funkciu orgánu auditu.
Okrem VLA, ktoré sú zaradené v ročných plánoch, môže auditujúci orgán vykonať aj VLA nad rámec týchto ročných plánov, a to na základe vlastného podnetu, resp. relevantných podaní doručených auditujúcemu orgánu od fyzických osôb alebo právnických osôb, vrátane podaní postúpených auditujúcemu orgánu na ďalšie konanie od iných orgánov verejnej správy, ako aj na základe žiadosti predloženej relevantným subjektom, napr. riadiacim orgánom. Zároveň auditujúci orgán vykoná VLA nad rámec ročných plánov v prípade, ak sa naň obrátia orgány činné v trestnom konaní so žiadosťou o spoluprácu.
Sekcia auditu a kontroly MF SR pravidelne prehodnocuje oba ročné plány. V prípade potreby ich aktualizuje formou vypracovania dodatku, v ktorom sa náležite odôvodnia jednotlivé zmeny v ročných plánoch. Dodatok k ročnému plánu podlieha schvaľovaniu ministrom financií SR, rovnako ako samotný ročný plán. Schválené aktualizované ročné plány sú pre oprávnené osoby záväzné.
Presun vykonania VLA z časového hľadiska v rámci daného roku, zmena oprávnenej osoby, ktorá má vykonať VLA, ako aj zaradenie vykonania VLA na základe doručeného podania/žiadosti o spoluprácu, sa nepovažuje za zmenu ročného plánu. V prípade výskytu skutočností podľa predchádzajúcej vety sa nevyžaduje vypracovanie dodatku k ročnému plánu vládnych auditov.
Pred začatím VLA sa môžu prehodnotiť ciele VLA, a to najmä v nadväznosti na nové skutočnosti, ktoré neexistovali alebo neboli známe v čase prípravy ročných plánov. K prehodnoteniu cieľov VLA môže dôjsť aj v priebehu výkonu VLA, ak sa zistia nové skutočnosti, ktoré je potrebné overiť. Dodatok k ročnému plánu sa vypracuje najmä v prípade, ak sa na základe prehodnotenia cieľov VLA zistí, že nemožno vôbec vykonať plánovaný VLA v danom roku alebo je potrebné vykonať plánovaný VLA s iným cieľom.
Koordinácia plánov kontrol a auditov
Ročné plány sa koordinujú s plánmi iných orgánov kontroly (Najvyšším kontrolným úradom SR a Úradom vlády SR), podľa aktuálnych Zásad koordinácie kontrol a auditov sieťových partnerov AFCOS v platnom znení. Cieľom koordinácie je zabezpečiť, aby nedochádzalo k duplicitnému výkonu auditov/kontrol na tej istej povinnej osobe v tom istom čase a v rámci toho istého cieľa. Koordinácia s Najvyšším kontrolným úradom SR a Úradom vlády SR prebieha priebežne počas roka, pričom spravidla dvakrát ročne sa uskutočňuje koordinačné stretnutie s cieľom prediskutovania jednotlivých plánov a ich dodatkov.
Postup vyhodnocovania podaní/podnetov doručených oprávnenej osobe
Sekcia auditu a kontroly MF SR priebežne analyzuje všetky doručené podania/podnety, vyhodnocuje ich a navrhuje primeraný postup ich riešenia.
Sekcia auditu a kontroly MF SR koordinuje postup riešenia podaní/podnetov doručených MF SR s Úradom vlády SR, Najvyšším kontrolným úradom SR, resp. iným príslušným orgánom. V prípade relevantnosti zabezpečuje prešetrenie týchto podnetov, resp. postupuje ich na ďalšie konanie relevantným orgánom.
6.2.Príprava na výkon vládneho auditu
Prípravu na výkon VLA zabezpečuje ešte pred vydaním poverenia na výkon vládneho auditu budúca AS, ktorá bude vykonávať VLA. V rámci prípravy na výkon VLA by mala budúca AS získať všetky relevantné informácie, ktoré sú dostupné a môžu byť získané vopred, t. j. ešte pred samotným začatím VLA. Je potrebné, aby budúca AS v rámci prípravy na výkon VLA využila aj informácie obsiahnuté v informačných systémoch, najmä z RIS.KAA.MZ a RIS.KAA.VZ. Uvedené by malo prispieť k včasnému oboznámeniu sa s povinnou osobou, správnemu pochopeniu cieľa VLA, k tvorbe a príprave programu na vykonanie VLA, identifikovaniu možných rizikových oblastí, ako aj k zefektívneniu samotného výkonu VLA.
Budúca AS zhromažďuje potrebnú dokumentáciu a analyzuje relevantné skutočnosti súvisiace s VLA ako napr. relevantnú legislatívu, nedostatky a iné skutočnosti zistené predchádzajúcimi auditmi alebo kontrolami. Budúca AS ďalej získava a analyzuje dostupné informácie o povinnej osobe vrátane jej organizačných alebo iných zmien a ich možný vplyv na povinnú osobu ako aj ďalšie možné riziká v povinnej osobe (napr. budúca AS analyzuje, či neboli zaslané podnety na povinnú osobu alebo neboli medializované kauzy voči tejto povinnej osobe). AS taktiež analyzuje plánované ciele a rozsah VLA, ktoré v prípade potreby na základe prehodnotenia upraví, ako aj auditované obdobie. Predbežne určí dokumentáciu, informácie a iné podklady, ktoré bude potrebné vyžiadať od povinnej osoby. V prípade, ak sú zostavené kontrolné otázky pre oblasť, ktorá má byť overovaná VLA, AS v tejto fáze už zostavené kontrolné otázky zanalyzuje, a ak to vyhodnotí ako potrebné, primerane ich doplní, resp. upraví. Počas prípravy na výkon VLA budúci vedúci AS určí spôsob koordinácie a rozdelí úlohy súvisiace s VLA, ktoré budú ďalej rozpracované v programe na vykonanie VLA, a to aj v nadväznosti na predpokladané trvanie VLA.
Budúca AS na pracovných stretnutiach k príprave VLA analyzuje dostupné informácie a na základe týchto informácií prehodnocuje výsledky rizikovej analýzy vykonanej v zmysle stratégie auditu na príslušný rok, vypracovanej oddelením plánovania a monitorovania. AS na daných stretnutiach analyzuje celkové potenciálne riziká, ktoré sa v rámci overovania môžu vyskytnúť a orientuje rozsah a cieľ VLA tak, aby sa overovaním tieto riziká potvrdili alebo vylúčili.
6.2.1.Poverenie na vykonanie vládneho auditu
Poverenie na vykonanie vládneho auditu (ďalej aj ako „ poverenie“) je dokument, ktorý oprávňuje AS vykonať VLA. Poverenie vydáva štatutárny orgán oprávnenej osoby, alebo ním písomne splnomocnený vedúci zamestnanec. Ak je výkon VLA zabezpečený viacerými oprávnenými osobami, poverenie vydáva štatutárny orgán tej oprávnenej osoby alebo ním písomne splnomocnený vedúci zamestnanec, ktorej zamestnancom je vládny audítor poverený vedením VLA.
Ak je potrebné aktualizovať alebo doplniť údaje vo vydanom poverení (napr. zmena vedúceho AS, zmena členov AS, zmena cieľa vládneho auditu, doplnenie povinných osôb) vypracuje sa dodatok k povereniu. Dodatok k povereniu vydáva taktiež štatutárny orgán oprávnenej osoby alebo ním písomne splnomocnený vedúci zamestnanec.
6.2.2.Pracovný program na vykonanie vládneho auditu
V súlade so štandardom 13.6 Globálnych štandardov interného auditu je potrebné na dosiahnutie cieľov VLA vypracovať a zdokumentovať pracovný program na vykonanie VLA, ktorý vychádza z informácií získaných v rámci plánovánia a prípravy VLA.
Program na vykonanie VLA predstavuje dokument, ktorý vypracúva vedúci AS v spolupráci s ostatnými členmi AS a slúži najmä na podrobné rozpracovanie cieľov VLA až na úroveň overovaných finančných operácií, určenie členov AS zodpovedných za overenie konkrétnych finančných operácií, stanovenie konkrétnych audítorských postupov a krokov, ktorými sa majú dosiahnuť ciele a určenie podrobného časového harmonogramu priebehu VLA.
Ak je potrebné zmeniť údaje uvedené v programe na vykonanie VLA (napr. zmena vedúceho AS, členov AS, cieľov, harmonogramu), vypracuje sa dodatok k programu na vykonanie vládneho auditu.
7.POSTUP PRE VLÁDNY AUDIT
7. POSTUP PRE VLÁDNY AUDIT
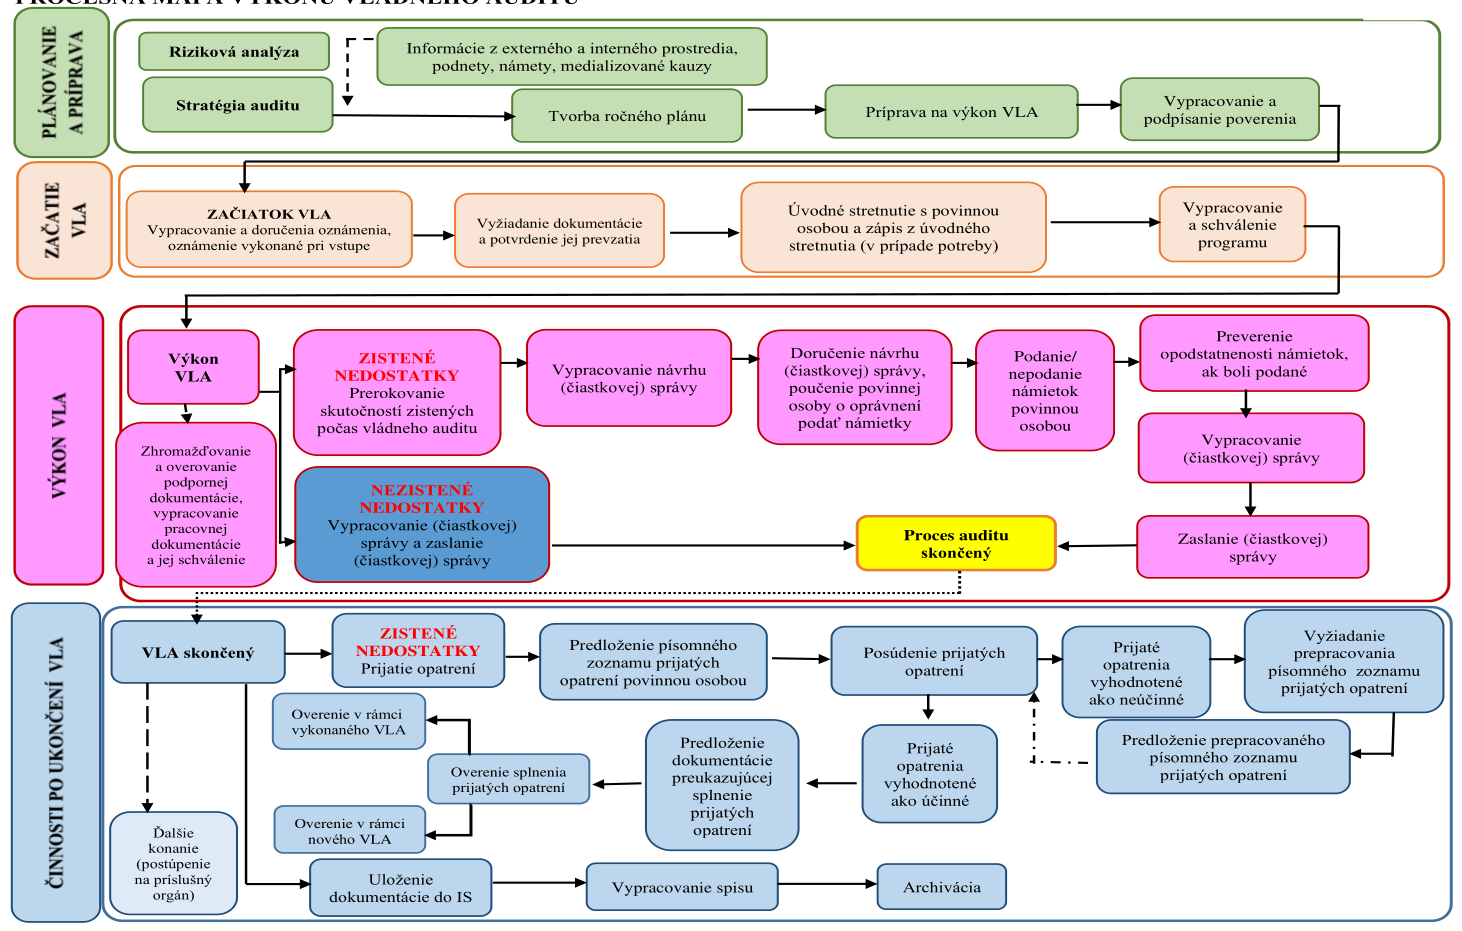
Pri VLA sa postupuje v súlade s procesnou mapou, ktorá tvorí prílohu č. 2 týchto Postupov
7.1.Začatie vládneho auditu
7.1.1.Oznámenie o výkone vládneho auditu
VLA sa začína dňom zaslania oznámenia o výkone vládneho auditu (ďalej len „oznámenie“) povinnej osobe alebo dňom osobného doručenia oznámenia povinnej osobe. Oznámenie sa vypracuje na základe poverenia na vykonanie vládneho auditu a oznamuje sa ním povinnej osobe termín začatia výkonu VLA a cieľ VLA v súlade s § 20 ods. 4 zákona č. 357/2015 Z. z. Oprávnená osoba je povinná oznámiť termín začatia a cieľ výkonu VLA aj tretej osobe.
7.1.2.Vyžiadanie dokumentácie, informácií a iných podkladov
Vyžiadanie dokumentácie, informácií a iných podkladov8 (ďalej len „vyžiadanie dokumentácie“) je úkon, ktorého cieľom je zabezpečiť dokumentáciu potrebnú pre výkon VLA.
V súlade s § 20 ods. 1 písm. a) zákona č. 357/2015 Z.z. vyžiadanie dokumentácie môže byť uskutočnené:
•v papierovej forme (napr. list zaslaný poštovou zásielkou, list odovzdaný osobne do podateľne povinnej osoby alebo list osobne odovzdaný proti podpisu povinnej osoby pri úvodnom stretnutí) alebo
•v elektronickej forme (napr. list podpísaný elektronicky a zaslaný prostredníctvom DKS, e-mailové vyžiadanie s potvrdením o doručení)
Vyžiadanie dokumentácie je potrebné vždy zaslať/predložiť povinnej osobe preukázateľným spôsobom (napr. osobné odovzdanie proti podpisu, zaslanie doporučenou poštovou zásielkou). Môže v ňom byť obsiahnutá aj požiadavka na sprístupnenie alebo nahliadnutie do informačného systému, v ktorom je relevantná dokumentácia zachytená v elektronickej podobe.
AS určuje rozsah dokumentácie, ktorú jej má povinná osoba povinnosť predložiť v určenej lehote. Lehota na predloženie dokumentácie určená AS musí byť primeraná najmä vo vzťahu k charakteru dokumentácie ako aj k jej rozsahu. Vo vzťahu k rozsahu vyžadovanej dokumentácie je potrebné, aby AS získala takú dokumentáciu, informácie a podklady, ktoré spolu s ďalšími zistenými skutočnosťami budú tvoriť dostatočné a relevantné audítorské dôkazy.
AS pri vyžiadaní dokumentácie poučí povinnú osobu o tom, že predložená dokumentácia sa bude považovať za finálnu a vyžiada od povinnej osoby aj potvrdenie o jej úplnosti.
AS pri každom vyžiadaní dokumentácie upozorní povinnú osobu na možnosť uloženia pokuty v zmysle § 28 ods.1, resp. ods. 8 zákona č. 357/2015 Z. z., ak povinná osoba nepredloží vyžiadanú dokumentáciu v stanovenom termíne, prípadne ak ju nepredloží v požadovanom rozsahu.
Vyžiadanú dokumentáciu AS bezodkladne vráti povinnej osobe, od ktorej ju vyžiadala tak, aby tým nedošlo k zmareniu výkonu VLA, a ak nie je potrebná na konanie podľa Trestného poriadku alebo na iné konanie podľa osobitných predpisov (najmä správne konanie).
Úkony súvisiace s vyžiadaním dokumentácie sa obdobne vzťahujú aj na vyžiadanie dokumentácie od tretej osoby, v zmysle zákona č. 357/2015 Z. z. ako aj na vyžiadanie dokumentácie od prevádzkovateľa elektronického prostriedku, ktorého prostredníctvom sa uskutočňuje komunikácia a výmena informácií vo verejnom obstarávaní, v zmysle § 20 ods. 19 zákona č. 343/2015 Z. z. o verejnom obstarávaní a o zmene a doplnení niektorých zákonov.
7.1.3.Úvodné stretnutie s povinnou osobu
Zorganizovanie úvodného stretnutia s povinnou osobou závisí od rozhodnutia AS, pri zohľadnení zamerania VLA, povinnej osoby, prípadne iných skutočností, ktoré majú vplyv na výkon VLA. Úvodné stretnutie, ako aj ďalšie pracovné stretnutia, sa môžu uskutočniť prezenčne alebo elektronicky (online formou), ak sa oprávnená osoba s povinnou osobou na takejto forme stretnutia a komunikácie dohodne. Vedúci AS, resp. ním určený člen AS, počas úvodného stretnutia povinnú osobu oboznámi predovšetkým s cieľom/cieľmi VLA, s postupom VLA a predpokladaným časovým harmonogramom vykonávania VLA. Takisto sa na tomto stretnutí môžu dohodnúť organizačné otázky VLA (napr. poskytnutie vhodných priestorov a vytvorenie vhodných technických podmienok na výkon VLA, ak sa VLA vykonáva primárne v priestoroch povinnej osoby; uvedenie kontaktnej osoby povinnej osoby, ktorá bude komunikovať v mene povinnej osoby s členmi AS počas výkonu VLA)
Vedúci AS a členovia AS sú pri vstupe do objektov povinnej osoby (resp. tretej osoby) povinní preukázať sa poverením na vykonanie vládneho auditu a umožniť na základe požiadavky povinnej osoby (resp. tretej osoby) nahliadnuť do preukazu totožnosti alebo služobného preukazu. Poverenie na vykonanie VLA sa povinnej osobe neodovzdáva.
V prípade predloženia vyžiadanej dokumentácie na úvodnom stretnutí, vedúci AS, resp. členovia AS, písomne potvrdia povinnej osobe ich prevzatie. AS zabezpečí ochranu dokumentácie pred stratou, zničením, poškodením a zneužitím.
7.2.Výkon vládneho auditu
Pri výkone VLA sa AS riadi základnými pravidlami VLA, ktoré sú uvedené v § 20 až § 27 zákona č. 357/2015 Z. z. V rámci výkonu vládneho auditu AS najmä:
•overuje a hodnotí získané audítorské dôkazy vrátane dokumentácie, informácií a iných podkladov predložených povinnou osobou, prípadne tretími osobami,
•vykonáva testovanie (testovanie nastavených kontrol v povinnej osobe, testovanie procesov, resp. systému nastaveného v povinnej osobe, uskutočnených transakcií a pod.),
•vykonáva overenie na mieste, ak je to relevantné,
•uskutočňuje rozhovory so zamestnancami povinnej osoby, prípadne tretími osobami,
•priebežne komunikuje skutočnosti zistené počas výkonu VLA s povinnou osobou a
•vykonáva ďalšie relevantné úkony vedúce k zisteniu skutočného stavu podľa nastavených cieľov.
V rámci VLA členovia AS spolupracujú s vedúcim AS a zabezpečujú výkon VLA, pričom jednotlivé úkony súvisiace s VLA vykonávajú podľa pokynov vedúceho AS.
Vedúci AS zodpovedá za to, že VLA sa vykonáva v súlade s relevantnou legislatívou, najmä zákonom č. 357/2015 Z. z., a so zohľadnením medzinárodne uznávaných audítorských štandardov. Taktiež zodpovedá za to, že AS boli overené všetky relevantné skutočnosti a boli získané dostatočné a relevantné audítorské dôkazy, a teda že sa vykonaným overením dosiahol cieľ VLA.
Jednotliví členovia AS zodpovedajú za nimi vykonané overenie, a to v termíne stanovenom v programe na vykonanie VLA, ako aj za súvisiace závery, ktoré sú formulované v návrhu (čiastkovej) správy/(čiastkovej) správe na základe vykonaného overenia a získaných audítorských dôkazov.
7.2.1.Pracovná a podporná dokumentácia
AS vypracuje a zhromaždí takú pracovnú a podpornú dokumentáciu (spolu aj „audítorská dokumentácia”) z VLA, ktorá poskytuje dostatočnú a primeranú auditnú stopu (ďalej len „audit trail“) o overovaných skutočnostiach.
Pracovnú dokumentáciu tvoria všetky písomnosti vypracované AS vo vzťahu k vykonanému overovaniu, t. j. najmä pracovné listy, kontrolné otázky, zápisy z vykonaného rozhovoru. Pracovná dokumentácia by mala byť logicky štruktúrovaná a vypracovaná na základe zistených audítorských dôkazov a podporená relevantnou podpornou dokumentáciou pozostávajúcou z vybraných audítorských dôkazov.
Podpornú dokumentáciu tvoria všetky informácie, ktoré AS získala z akýchkoľvek relevantných zdrojov a ktoré AS vyhodnotí ako relevantné audítorské dôkazy, najmä informácie/dokumenty od povinnej osoby, od tretej osoby, z verejne dostupných zdrojov, z informačných systémov, z predchádzajúcich VLA. Audítorské dôkazy musia byť dostatočné a vhodné aj na účely prípadného ďalšieho konania (napríklad správne konanie alebo súdne konanie), a to tak z hľadiska ich rozsahu ako aj kvality. Audítorské dôkazy sú nevyhnutné na podporu názoru vedúceho AS alebo člena AS formulovaného v návrhu (čiastkovej) správy alebo v (čiastkovej) správe.
Vo vzťahu ku každému VLA vedúci AS a členovia AS zhromažďujú a vypracovávajú auditorskú dokumentáciu najmä za účelom:
•preukázania vykonania VLA,
•zdokumentovania vykonanej práce, použitých postupov, techniky a metód a ich zhody s relevantnými predpismi,
•vytvorenia podkladu pre ďalšie konanie,
•umožnenia overenia a vyhodnotenia kvality vykonaného VLA zo strany iných audítorských a kontrolných orgánov a
•zabezpečenia komplexných informácií pre účely konania príslušných orgánov, napr. orgány činné v trestnom konaní.
AS je povinná zhromaždiť a vypracovať audítorskú dokumentáciu, ktorá bude dostatočná na to, aby skúsenému audítorovi bez predchádzajúceho kontaktu s VLA a bez predchádzajúcich bližších informácií o VLA umožnila pochopiť:
a)povahu, načasovanie a rozsah audítorských postupov,
b)výsledky vykonaných audítorských postupov a získané audítorské dôkazy,
c)významné skutočnosti, ktoré vznikli počas VLA, súvisiace prijaté závery a významné odborné úsudky urobené pri formovaní týchto záverov a dospieť k rovnakým záverom ako AS.
Každý člen AS, resp. vedúci AS zodpovedá vo vzťahu k jemu vykonanému overeniu za vypracovanie pracovnej dokumentácie a zhromaždenie podpornej dokumentácie, ktoré budú dostatočné tak z vecnej ako aj formálnej stránky.
Nedostatky spolu s ich odôvodnením zaznamenané v pracovnej dokumentácii musia byť náležite preukázané audítorskými dôkazmi. Tieto audítorské dôkazy sú vždy súčasťou podpornej dokumentácie.
Pracovný list
Pracovný list slúži na zaznamenanie overených a zistených skutočností ako aj relevantných audítorských dôkazov, ktoré nie sú zaznamenané vo vypracovaných kontrolných otázkach. Musí zachytávať všetky relevantné skutočnosti a informácie, pričom musí byť dostatočne podrobný, aby poskytol náležitý audit trail a podporil výsledok z vykonaného overovania. Pomocou pracovného listu sa prehľadným spôsobom overujú ciele VLA a zároveň slúži na zdokumentovanie overovania cieľov VLA. Pracovný list predstavuje podklad pre zdokumentovanie zistení, resp. nedostatkov z VLA. Musí byť vypracovaný takým spôsobom, aby poskytoval úplné, presné a pravdivé informácie zodpovedajúce skutočnosti. AS ho vypracováva priebežne počas výkonu VLA vo väzbe na overované skutočnosti. Vedúci AS a členovia AS môžu v priebehu VLA vypracovať niekoľko pracovných listov v závislosti od overovaných skutočností.
Kontrolné otázky
Prostredníctvom kontrolných otázok sa zabezpečuje, aby bolo overenie vykonané v potrebnom/požadovanom rozsahu vzhľadom na stanovené ciele VLA.
Kontrolné otázky predstavujú podklad pre zdokumentovanie audítorskej práce a jej záverov. Musia zachytávať všetky relevantné skutočnosti a informácie, pričom musia byť dostatočne podrobné, aby poskytli náležitý audit trail a podporili výsledok z vykonaného overovania.
Zápis z vykonaného rozhovoru s povinnou osobou
Členovia AS, resp. člen AS a vedúci AS sa na rozhovor s povinnou osobou vopred pripravujú, a to napríklad prípravou otázok, ktoré budú klásť povinnej osobe počas rozhovoru za účelom získania potrebných informácií. Príprave na rozhovor je dôležité venovať dostatok času.
Zápis z vykonaného rozhovoru sa vypracováva za účelom zdokumentovania dôležitých rozhovorov so zástupcami povinnej osoby, t. j. napr. rozhovorov, ktoré majú vplyv na výsledok overenia alebo objasnenia zistených skutočností a posúdenie zistených nedostatkov. Rozhovoru sa zúčastňujú spravidla minimálne dvaja členovia AS, resp. člen AS a vedúci AS.
Zápis z vykonaného rozhovoru podpisuje aspoň 1 osoba za oprávnenú osobu a aspoň 1 osoba za povinnú osobu (tretiu osobu), ktoré sa rozhovoru zúčastnili, resp. zabezpečia inú preukázateľnú formu odsúhlasenia napr. elektronickými prostriedkami. Ak povinná osoba odmietne podpísať zápis z vykonaného rozhovoru, predmetnú skutočnosť AS zaznamená v zápise z vykonaného rozhovoru.
7.2.2.Priebežná komunikácia s povinnou osobou
AS komunikuje v priebehu celého VLA, t. j. od úkonov pred začatím VLA až po úkony po skončení VLA, čo najvhodnejšie a najefektívnejšie, s povinnou osobou. Spôsob komunikácie s povinnou osobou (ústne/písomne/elektronicky) sa odporúča dohodnúť čím skôr, napr. na úvodnom stretnutí s povinnou osobou.
Priebežnou komunikáciou sa má zabezpečiť priestor na získanie informácií a vysvetlení potrebných za účelom náležitého formulovania nedostatkov.
AS komunikuje s povinnou osobou po získaní audítorských dôkazov aj to, či získané informácie a poskytnuté vysvetlenie je pre ňu dostatočné alebo či je potrebné získať ešte ďalšie audítorské dôkazy na to, aby AS získala primerané uistenie o zistených skutočnostiach vrátane možných nedostatkov.
Účinná obojstranná komunikácia napomáha:
a)AS pochopiť v súvislostiach otázky týkajúce sa VLA a vytvoriť si konštruktívny pracovný vzťah; pri rozvíjaní tohto vzťahu sa zachováva nezávislosť a objektívnosť členov AS, resp. vedúceho AS;
b)AS získať od povinných osôb informácie relevantné pre VLA. Povinné osoby môžu AS napríklad pomôcť lepšie pochopiť ich prostredie a činnosť, identifikovať vhodné zdroje audítorských dôkazov a získať informácie o špecifických skutočnostiach;
c)povinným osobám plniť si povinnosti, ktoré sú overované VLA a umožňuje im predložiť relevantné argumenty skôr ako je formulovaný prípadný nedostatok v návrhu (čiastkovej) správy.
7.3.Skončenie vládneho auditu
VLA je skončený dňom zaslania správy povinnej osobe, pričom zaslaním čiastkovej správy je skončená tá časť VLA, ktorej sa čiastková správa týka.
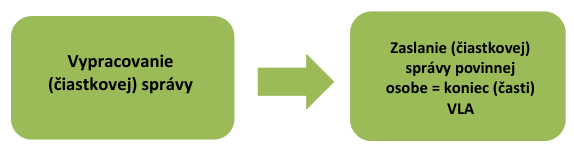
V prípade, ak AS zistí nedostatky, vypracovaniu správy alebo čiastkovej správy predchádza vypracovanie návrhu (čiastkovej) správy, s ktorým sú spojené/na ktorý sa viažu ďalšie úkony.
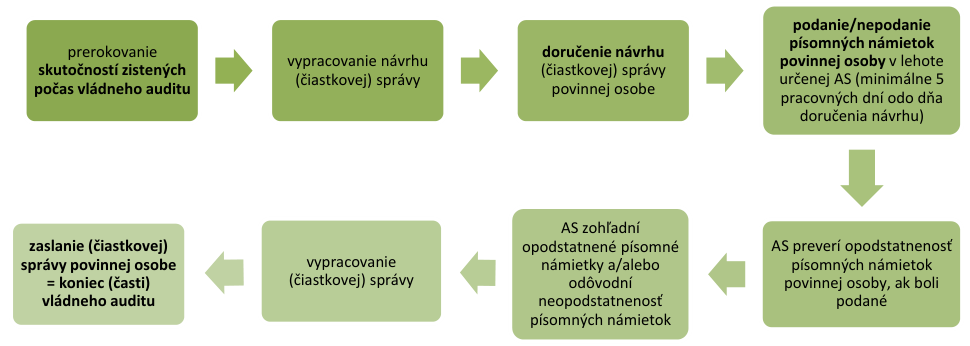
Minimálne náležitosti návrhu (čiastkovej) správy a (čiastkovej) správy sú uvedené v § 22 zákona č. 357/2015 Z. z.
Ak AS zistí nedostatky, vo vzťahu ku každému nedostatku je vedúci AS, resp. člen AS, ktorý nedostatok identifikoval, povinný uviesť v návrhu (čiastkovej) správy:
•opis zisteného nedostatku spolu s dostatočne detailným odôvodnením tak, aby povinná osoba vedela jednoznačne určiť procesy a činnosti, v rámci ktorých boli identifikované nedostatky a všetky skutočnosti odôvodňujúce identifikáciu nedostatku,
•návrh odporúčania na nápravu zisteného nedostatku (odstránenie/minimalizáciu nežiaduceho stavu) a na odstránenie príčiny jeho vzniku,
•opis možných rizík, ktoré môžu nastať, ak nedôjde k náprave zisteného nedostatku a k odstráneniu príčiny jeho vzniku a
•zoznam podkladov preukazujúcich zistený nedostatok.
Nad rámec uvedeného je možné, aby vedúci AS, resp. člen AS uviedol v návrhu (čiastkovej) správy/(čiastkovej) správe v nadväznosti na zistenia, ktoré nepredstavujú nedostatky, aj návrhy na zlepšenie, ak je to relevantné.
Čiastkovú správu, resp. návrh čiastkovej správy (ak je to relevantné), môže AS vypracovať, ak:
•je potrebné skončiť VLA v časti finančnej operácie alebo v časti VLA,
•je potrebné bez zbytočného odkladu prijať opatrenia na nápravu zistených nedostatkov a odstrániť príčiny ich vzniku, alebo
•sa VLA vykonáva vo viacerých povinných osobách.
VLA alebo jeho časť je možné, v prípadoch hodných osobitného zreteľa, zastaviť vyhotovením záznamu s uvedením dôvodov jeho zastavenia, pričom vedúci AS, resp. určený člen AS zabezpečí jeho bezodkladné zaslanie povinnej osobe (záznam sa povinnej osobe nezasiela, ak povinná osoba zanikla). Za dôvody hodné osobitného zreteľa sú považované prípady, kedy pokračovanie VLA neplní svoj účel a je potrebné skončiť VLA inak ako zaslaním správy. Tieto dôvody je nevyhnutné posudzovať individuálne a v nadväznosti na všetky známe skutkové a iné okolnosti daného VLA. Medzi dôvody hodné osobitného zreteľa sa zaraďuje napr. zánik povinnej osoby, späťvzatie žiadosti o platbu alebo akákoľvek skutočnosť, ktorá objektívne znemožňuje výkon VLA. Naopak, nejedná sa napr. o prípady, ak povinná osoba neposkytne potrebnú súčinnosť oprávnenej osobe pri výkone VLA alebo ak povinná osoba marí alebo sťažuje oprávnenej osobe výkon a riadny priebeh VLA (povinná osoba odmietne predložiť dokumentáciu v nadväznosti na žiadosť oprávnenej osoby alebo ak povinná osoba neumožní oprávnenej osobe vstup do objektu).
Prerokovanie skutočností zistených počas vládneho auditu
Pred doručením návrhu (čiastkovej) správy povinnej osobe sa uskutoční s povinnou osobou prerokovanie negatívnych aj pozitívnych skutočností zistených počas VLA. Týmto nie je dotknutá priebežná komunikácia ohľadom zistení medzi AS a povinnou osobou už počas výkonu VLA.
Prerokovanie skutočností zistených počas VLA (ďalej len „prerokovanie“) predstavuje tzv. zhrňujúce, záverečné stretnutie AS so zástupcami povinnej osoby. Má byť zamerané nielen na nedostatky, ktoré boli v rámci VLA identifikované, ale zároveň, a pokiaľ je to možné, aj na informovanie povinnej osoby o pozitívnych skutočnostiach zistených počas VLA. Prerokovanie nie je „námietkové konanie“, a teda jeho cieľom nie je prerokovať námietky povinnej osoby
Vedúci AS, resp. ním určený člen AS, oznámi povinnej osobe listom, elektronicky alebo iným preukázateľným spôsobom miesto a dátum prerokovania. Prerokovanie sa môže uskutočniť aj elektronicky (online formou). Účasť na prerokovaní nie je pre povinnú osobu povinná, t. j. ide o oprávnenie povinnej osoby. V prípade, ak sa povinná osoba nedostaví na prerokovanie v termíne určenom oprávnenou osobou, považujú sa tieto skutočnosti za prerokované.
Prerokovania sa za oprávnenú osobu zúčastnia najmä vedúci AS a/alebo určení členovia AS. Povinná osoba je povinná umožniť účasť aj iného zamestnanca auditujúceho orgánu ako toho, ktorý bol poverený na výkon VLA.
Na základe skutočností zistených počas VLA, vypracuje AS návrh (čiastkovej) správy.
V návrhu (čiastkovej) správy AS určí povinnej osobe lehotu na:
•podanie písomných námietok k pravdivosti, úplnosti a preukázateľnosti zistených nedostatkov, k navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení,
•predloženie písomného zoznamu prijatých opatrení a
•predloženie dokumentácie preukazujúcej splnenie prijatých opatrení.
AS určí lehotu na podanie písomných námietok najmenej päť pracovných dní odo dňa doručenia návrhu (čiastkovej) správy povinnej osobe. AS sa môže preukázateľným spôsobom dohodnúť s povinnou osobou aj na kratšej lehote. Lehota na podanie písomných námietok sa stanovuje s ohľadom na charakter nedostatkov tak, aby povinná osoba mala potrebný čas na vypracovanie a zaslanie písomných námietok AS.
V súlade so zákonom č. 357/2015 Z. z. môže návrh (čiastkovej) správy z VLA obsahovať viacero rôznych lehôt na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení. Dĺžka týchto lehôt závisí od charakteru konkrétneho nedostatku a od povahy prijatého opatrenia, ktoré je potrebné splniť na nápravu zisteného nedostatku a odstránenie príčin jeho vzniku. Niektoré opatrenia môže povinná osoba splniť už v priebehu jedného mesiaca, zatiaľ čo pri iných, napríklad pri preškolovaní zamestnancov alebo vývoji informačného systému, je potrebná dlhšia lehota.
V návrhu (čiastkovej) správy uvedie AS okrem iného aj informáciu o prerokovaní skutočností zistených počas VLA.
Na návrhu (čiastkovej) správy sa uvádzajú mená a priezviská vedúceho AS, členov AS a prizvanej osoby, ktorí vykonali VLA, pričom postačuje, ak je návrh (čiastkovej) správy podpísaný vedúcim AS.
Vedúci AS, resp. určený člen AS, zabezpečí doručenie návrhu (čiastkovej) správy povinnej osobe preukázateľným spôsobom, t. j. napr. osobné odovzdanie proti podpisu, zaslanie doporučenou poštovou zásielkou, doručenie elektronickou formou prostredníctvom elektronickej schránky na Ústrednom portáli verejnej správy. Doručenie návrhu (čiastkovej) správy môže byť vykonané aj na prerokovaní skutočností zistených počas VLA, pokiaľ v rámci prerokovania skutočností zistených počas VLA neboli zistené žiadne nové skutočnosti, ktoré by návrh (čiastkovej) správy mohli zmeniť. Takýmto postupom však nesmie byť dotknuté ustanovenie § 22 ods. 5 zákona č. 357/2015 Z. z., podľa ktorého návrh (čiastkovej) správy obsahuje informáciu o prerokovaní skutočností zistených počas VLA.
Návrh (čiastkovej) správy sa považuje za doručený, aj ak ho povinná osoba odmietne prevziať, a to dňom odmietnutia jej prevzatia. V prípade, ak povinná osoba odmietne prevziať návrh (čiastkovej) správy pri osobnom doručení oprávnenou osobou, AS zašle návrh (čiastkovej) správy povinnej osobe doporučenou poštovou zásielkou prípadne elektronickou formou prostredníctvom elektronickej schránky na Ústrednom portáli verejnej správy.
Ak návrh (čiastkovej) správy nemožno doručiť na známu adresu povinnej osoby, tento návrh sa považuje za doručený dňom vrátenia nedoručeného návrhu (čiastkovej) správy oprávnenej osobe, aj keď sa o tom povinná osoba nedozvedela7.
Čiastková správa a správa
Na základe skutočností zistených počas VLA a po vysporiadaní sa AS s písomnými námietkami povinnej osoby, vypracuje AS (čiastkovú) správu.
Povinná osoba má oprávnenie podať v lehote určenej AS v návrhu (čiastkovej) správy písomné námietky k:
•pravdivosti, úplnosti a preukázateľnosti zistených nedostatkov,
•navrhnutým odporúčaniam,
•lehote na predloženie písomného zoznamu prijatých opatrení a
•lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení uvedeným v návrhu (čiastkovej) správy.
Ak povinná osoba písomné námietky podá, AS je povinná sa nimi zaoberať a preveriť ich opodstatnenosť. Tie námietky, ktoré AS vyhodnotí ako opodstatnené, zohľadní v (čiastkovej) správe, napr. vypustením nedostatku zo správy prípadne úpravou jeho znenia alebo znenia návrhu odporúčania ako aj prípadnou úpravou lehoty určenej na predloženie písomného zoznamu prijatých opatrení alebo lehoty určenej na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení. Tie námietky, ktoré AS vyhodnotí ako neopodstatnené, uvedie AS v (čiastkovej) správe spolu s náležitým odôvodnením ich neopodstatnenosti. Odôvodnenie musí byť dostatočne jasné a presné; nestačí napr. len strohé konštatovanie, že povinná osoba nepredložila žiadne nové informácie/dôkazy v súvislosti s identifikovaným nedostatkom. V prípade, ak povinná osoba písomné námietky nepodá, AS uvedie túto informáciu v (čiastkovej) správe.
Ak povinná osoba podá písomné námietky po uplynutí lehoty na podanie písomných námietok avšak ešte pred zaslaním (čiastkovej) správy z VLA, AS nie je povinná na takéto námietky prihliadať. AS by sa však mala s takýmito námietkami oboznámiť a vyhodnotiť, či nepredstavujú také audítorské dôkazy, na základe ktorých je potrebné pristúpiť k prehodnoteniu zistených skutočností.
Na (čiastkovej) správe sa uvádzajú mená a priezviská vedúceho AS, členov AS a prizvanej osoby, ktorí vykonali VLA, pričom postačuje, ak je (čiastková) správa podpísaná vedúcim AS.
Ak sú po skončení VLA zistené chyby v písaní, počítaní alebo iné zrejmé nesprávnosti, (čiastková) správa sa opraví a časť (čiastkovej) správy, ktorej sa oprava týka, sa zašle povinnej osobe a všetkým, ktorým bola pôvodná (čiastková) správa zaslaná. Týmto nie je dotknutá možnosť zaslať aj celú upravenú (čiastkovú) správu povinnej osobe, avšak musí byť zrejmé čoho sa úprava týka.
8.ÚKONY USKUTOČNENÉ PO SKONČENÍ VLÁDNEHO AUDITU
8. ÚKONY USKUTOČNENÉ PO SKONČENÍ VLÁDNEHO AUDITU
8.1.Prijatie a splnenie prijatých opatrení
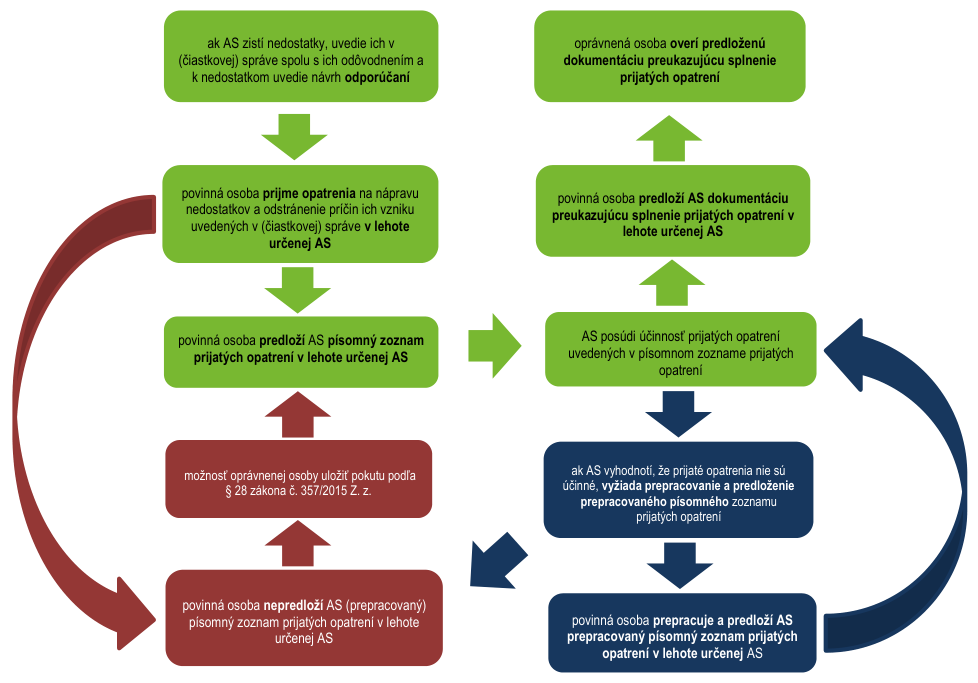
Po skončení VLA má povinná osoba povinnosť prijať opatrenia na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku (ďalej len ako „opatrenia”) uvedených v (čiastkovej) správe a predložiť oprávnenej osobe písomný zoznam prijatých opatrení. Uvedené má povinná osoba povinnosť vykonať v lehote, ktorú jej určí AS v (čiastkovej) správe. Následne je povinná osoba povinná predložiť oprávnenej osobe dokumentáciu preukazujúcu splnenie prijatých opatrení v lehote určenej oprávnenou osobou.
8.1.1.Overenie písomného zoznamu prijatých opatrení
Po predložení písomného zoznamu prijatých opatrení povinnou osobou oprávnená osoba (spravidla AS, ktorá VLA vykonala) pristúpi k posúdeniu dostatočnosti prijatých opatrení uvedených v predloženom písomnom zozname prijatých opatrení, t. j. určený zamestnanec oprávnenej osoby overí, či budú prijaté opatrenia vzhľadom na závažnosť nedostatkov dostatočne účinné a budú viesť k náprave nedostatkov a odstráneniu príčin ich vzniku.
Pri posúdení účinnosti prijatých opatrení môžu nastať 2 situácie:
1.Ak určený zamestnanec oprávnenej osoby odôvodnene predpokladá vzhľadom na závažnosť nedostatku, že prijaté opatrenia sú účinné, vypracuje zápis z posúdenia za účelom zabezpečenia audit trail-u a informuje o dostatočnosti prijatých opatrení povinnú osobu .
2.Ak určený zamestnanec oprávnenej osoby odôvodnene predpokladá vzhľadom na závažnosť nedostatku, že prijaté opatrenia nie sú účinné, vyžiada listom od povinnej osoby prepracovanie a následné predloženie prepracovaného písomného zoznamu prijatých opatrení v primeranej lehote, ktorú určí zamestnanec oprávnenej osoby so zohľadnením lehoty určenej na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení. Oprávnená osoba môže vyžadovať od povinnej osoby prepracovanie a následné predloženie prepracovaného písomného zoznamu prijatých opatrení opakovane. Po predložení prepracovaného písomného zoznamu prijatých opatrení povinnou osobou, určený zamestnanec oprávnenej osoby opätovne pristúpi k posúdeniu prijatých opatrení uvedených v prepracovanom písomnom zozname prijatých opatrení.
V prípade, ak povinná osoba nepredloží oprávnenej osobe písomný zoznam prijatých opatrení, resp. prepracovaný písomný zoznam prijatých opatrení, v lehote určenej AS/ určeným zamestnancom oprávnenej osoby, oprávnená osoba jej môže uložiť pokutu podľa § 28 ods. 1, resp. ods. 8, zákona č. 357/2015 Z. z.
8.1.2.Overenie splnenia prijatých opatrení
Po predložení dokumentácie preukazujúcej splnenie prijatých opatrení oprávnená osoba pristúpi k overeniu ich splnenia, a to buď ako súčasť vykonaného VLA, alebo prostredníctvom iného VLA.
Overenie splnenia prijatých opatrení ako súčasť vykonaného VLA
Po predložení dokumentácie preukazujúcej splnenie prijatých opatrení oprávnená osoba, AS, ktorá vykonala VLA, overí splnenie prijatých opatrení v rámci dokumentárneho overenia, t.j. či povinná osoba splnila opatrenia prijaté a predložené v písomnom zozname prijatých opatrení a zároveň či sú tieto opatrenia účinné. Ak oprávnená osoba vyhodnotí, že opatrenia sú splnené a účinné, považujú sa tieto nedostatky za napravené resp. uzatvorené a odstránili sa príčiny ich vzniku.
Ak boli opatrenia vyhodnotené ako nesplnené, resp. čiastočne splnené, určený zamestnanec oprávnenej osoby vykonávajúci dokumentárne overenie splnenia prijatých opatrení uvedie túto skutočnosť v zápise z overenia splnenia prijatých opatrení a navrhne ďalší postup (napr. overenie iným VLA alebo zaslanie urgencie s poučením o možnosti uložiť pokutu podľa § 28 ods. 1, resp. ods. 8 zákona č. 357/2015 Z. z.).
V prípade, ak povinná osoba nesplní prijaté opatrenia a nepredloží dokumentáciu preukazujúcu splnenie prijatých opatrení v lehote určenej AS, môže jej oprávnená osoba uložiť pokutu podľa § 28 ods. 1, resp. ods. 8 zákona č. 357/2015 Z. z.
Overenie splnenia prijatých opatrení iným vládnym auditom
V prípade, ak oprávnená osoba (spravidla príslušní vedúci zamestnanci na základe konzultácie s AS, ktorá vykonala VLA) vyhodnotí dokumentárne overenie splnenia prijatých opatrení v rámci vykonaného VLA ako nedostatočné, napr. vzhľadom na množstvo a rozsah zistených nedostatkov alebo neefektívne vzhľadom na VLA plánovaný v povinnej osobe v dohľadnej dobe, môže sa zaradiť overenie splnenia prijatých opatrení ako jeden z cieľov v rámci ďalšieho VLA plánovaného v povinnej osobe.
Pri nesplnených alebo čiastočne splnených opatreniach vedúci AS v spolupráci s členmi AS navrhne ďalší postup (napr. určenie novej lehoty na splnenie opatrení, vypracovanie informácie pre štatutárny orgán povinnej osoby, predloženie návrhu správnemu orgánu na začatie správneho konania vo veci uloženia pokuty podľa § 28 ods. 1 zákona č. 357/2015 Z. z.).
Pri overení samostatným VLA sa procesne postupuje rovnako ako pri výkone VLA.
8.2.Spis z vládneho auditu
Spis z VLA je tvorený dokumentáciou vzťahujúcou sa k vykonanému VLA, ktorú vedúci AS, resp. poverený člen AS, vytvoril a zhromaždil v rámci prípravy na VLA, počas jeho výkonu a v období po jeho ukončení. Pri vytváraní spisu z VLA vedúci AS a členovia AS dbajú na to, aby dokumenty boli logicky usporiadané, úplné, relevantné a zrozumiteľné.
Skompletizovaný spis k VLA je archivovaný v súlade s interným riadiacim aktom auditujúceho orgánu, ktorý upravuje problematiku archivácie a spisovej služby. Spis archivuje auditujúci orgán MF SR; v prípade inej právnickej osoby je skompletizovaný spis archivovaný na MF SR.
Povinnosťou AS je aj zabezpečiť zaznamenanie procesu VLA a zaevidovanie nedostatkov zistených VLA do relevantného informačného systému sekcie auditu a kontroly MF SR.
8.3.Postup oprávnenej osoby v nadväznosti na závery správnych orgánov alebo súdnych orgánov
Ak má oprávnená osoba, ktorá vykonala VLA, po skončení VLA k dispozícii právoplatné rozhodnutie správneho orgánu alebo súdneho orgánu, ktoré súvisí so skutočnosťami overovanými v rámci daného VLA (ďalej len „rozhodnutie“), oprávnená osoba je povinná sa takýmto rozhodnutím zaoberať. Ak oprávnená osoba na základe analýzy rozhodnutia dôjde k záveru, že rozhodnutie (najmä právny názor súdu alebo správneho orgánu vo vzťahu k posúdeniu skutkovej podstaty, ktorú AS vyhodnotila ako nedostatok) predstavuje novú skutočnosť, resp. taký nový audítorský dôkaz, ktorý je potrebné zohľadniť vo vzťahu k skutočnostiam overovaným VLA, oprávnená osoba tieto skutočnosti opätovne posúdi a vyhodnotí, a to aj v kontexte nových audítorských dôkazov. K uvedenému opätovnému posúdeniu overovaných skutočností a prípadnému následnému prehodnoteniu zistení môže dôjsť kedykoľvek po skončení VLA, t. j. napr. v rámci overenia splnenia opatrení, prípadne v rámci nového VLA.
9.ZÁVEREČNÉ A PRECHODNÉ USTANOVENIA
Podrobnosti o obsahových náležitostiach dokumentov, vzory formulárov a podrobnosti o činnostiach uvedených v jednotlivých častiach týchto Postupov ustanoví Metodické usmernenie k Postupom pre výkon vládneho auditu vlastných zdrojov SR a metodické usmernenia k Postupom pre výkon vládneho auditu medzinárodných zdrojov. Nadobudnutím účinnosti týchto Postupov sa zrušujú Postupy pre výkon vládneho auditu, účinné od 6.10.2022. Vládne audity, ktoré začali pred 1.1.2026 sa dokončia podľa Postupov v znení účinnom od 6.10.2022 do
31.12.2025a podľa vtedy platného a účinného znenia zákona č. 357/2015 Z. z.
Vládne audity, ktoré začali od 1.1.2026 sa vykonávajú podľa týchto Postupov a v súlade s platným a účinným znením zákona č. 357/2015 Z. z..
10.PLATNOSŤ A ÚČINNOSŤ
Postupy nadobúdajú platnosť a účinnosť dňom ich schválenia ministrom financií SR.
ZOZNAM PRÍLOH
Príloha č. 1
Etický kódex pre výkon vládneho auditu
Príloha č. 2
Procesná mapa výkonu vládneho auditu Príloha č. 1 Príloha č. 1 Príloha č. 2
Etický kódex pre výkon vládneho auditu ÚVOD
Ministerstvo financií Slovenskej republiky (ďalej len „MF SR“) v súlade so zákonom č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) vydáva etický kódex pre výkon vládneho auditu (ďalej len „etický kódex“), ktorý sa vzťahuje na všetkých zamestnancov, ktorí vykonávajú vládny audit v súlade so zákonom č. 357/2015 Z. z. (ďalej len „audítor“).
Tento etický kódex stanovuje, na základe všeobecne uznávaných a uplatňovaných morálnych pravidiel a hodnôt spoločenského styku, základné princípy a pravidlá správania sa, ktorých dodržiavanie je nevyhnutné a dôležité pri výkone vládneho auditu.
Od audítora sa očakáva, že pri komunikácii so zamestnancami povinnej osoby a tretími osobami a pri výkone vládneho auditu a iných činnostiach súvisiacich s vládnymi auditmi uplatňuje nasledujúce základné princípy:
I. PRINCÍP NEZÁVISLOSTI
Je nevyhnutné, aby audítor pri výkone vládneho auditu zachovával svoju nezávislosť ako jeden z najdôležitejších atribútov audítorskej činnosti a dbal na to, aby sa jeho osobné záujmy a ambície nestali prekážkou pre objektívne a nezávislé hodnotenie oblastí overovaných vládnym auditom.
Pravidlá správania sa audítora pri výkone vládneho auditu:
1.zdrží sa konania, ktoré by ho pri výkone vládneho auditu mohlo ovplyvniť, a tak spochybniť jeho nezávislosť a objektívnosť;
2.zachováva si nezávislosť a nestrannosť od činností, ktoré súvisia s vládnym auditom;
3.správa sa nestranne a nezaujato a vyhýba sa kontaktom, ktoré by ho mohli ovplyvniť, kompromitovať alebo ohroziť jeho schopnosť konať nezávisle a nestranne od overovaných skutočností a chráni si svoju nezávislosť aj pred politickým ovplyvňovaním;
4.vyhýba sa vzniku situácií, ktoré môžu spôsobiť konflikt záujmov (napr. odmietaním darov a iných výhod), ktoré by mohli mať vplyv na jeho nezávislosť, a tak ovplyvniť jeho rozhodovanie a profesionálny úsudok;
5.ak je mu známa skutočnosť, zakladajúca pochybnosť o predpojatosti so zreteľom na jeho vzťah k povinnej osobe, tretej osobe alebo k cieľom vládneho auditu, bez zbytočného odkladu oznámi túto skutočnosť písomne štatutárnemu orgánu oprávnenej osoby.
II. PRINCÍP ČESTNOSTI
Čestnosť audítora je východiskom pre vybudovanie dôvery pri výkone vládneho auditu, čím sa vytvára základ pre dôveryhodnosť výsledkov jeho audítorskej činnosti.
Pravidlá správania sa audítora pri výkone vládneho auditu:
1.vykonáva svoju prácu čestne, dôsledne a zodpovedne;
2.svoju profesiu vykonáva v súlade s Ústavou SR, zákonmi, ostatnými všeobecne záväznými právnymi predpismi, medzinárodnými štandardami pre profesionálnu prax interného auditu, ostatnými medzinárodne uznávanými audítorskými štandardami a ustanoveniami tohto etického kódexu;
3.nezapája sa do žiadnej nezákonnej činnosti a zdrží sa konania, ktoré by ho mohlo ovplyvniť pri výkone vládneho auditu.
III. PRINCÍP OBJEKTÍVNOSTI
Audítor preukazuje svoju profesionálnu odbornú objektivitu pri zhromažďovaní, vyhodnocovaní a podávaní informácií o overovaných skutočnostiach, pričom dbá na dodržiavanie platnej legislatívy SR a EÚ. Audítor pri výkone vládneho auditu dôsledne posudzuje všetky skutočnosti a jeho úsudok je vždy založený na dôkazoch.
Pravidlá správania sa audítora pri výkone vládneho auditu:
1.nepodieľa sa na aktivitách a nenadväzuje kontakty, ktoré by mohli poškodzovať, alebo by sa mohli pokladať za také, ktoré poškodzujú jeho objektívne posudzovanie;
2.neprijme dary a ani iné výhody, aby nebol narušený alebo ohrozený záujem na nestrannom a objektívnom výkone vládneho auditu a ovplyvňované jeho rozhodovanie a profesionálny prístup;
3.nezadržiava informácie, ktoré majú byť riadne zverejnené, týkajúce sa vládneho auditu, aby sa predišlo prípadnému skresleniu záverov vládneho auditu.
IV. PRINCÍP MLČANLIVOSTI
Audítor je povinný zachovávať mlčanlivosť o skutočnostiach, o ktorých sa dozvedel pri výkone vládneho auditu. Táto povinnosť trvá aj po skončení pracovného pomeru, vykonávania štátnej služby, vykonávania prác vo verejnom záujme alebo výkone činnosti.
Audítor bez náležitého oprávnenia nezverejňuje informácie s výnimkou prípadu, ak je oslobodený od povinnosti mlčanlivosti štatutárnym orgánom oprávnenej osoby.
Pravidlá správania sa audítora pri výkone vládneho auditu:
1.zachováva mlčanlivosť a chráni informácie, ktoré získal pri výkone vládneho auditu;
2.nerozširuje a nevyužíva informácie získané pri výkone vládneho auditu na poškodenie záujmov iných osôb, ani na vlastné zvýhodnenie.
V. PRINCÍP ODBORNOSTI
Audítor využíva svoje vedomosti a praktické skúsenosti potrebné na výkon vládneho auditu.
Pravidlá správania sa audítora pri výkone vládneho auditu:
1.vykonáva vládny audit v oblastiach, na ktoré má potrebné vedomosti a skúsenosti;
2.vykonáva vládny audit so zohľadnením Globálnych štandardov interného auditu a ostatných medzinárodne uznávaných audítorských štandardov, v súlade s príslušnou legislatívou a s Postupmi pre výkon vládneho auditu v platnom znení, ktoré vydáva MF SR;
3.audítor sa neustále vzdeláva a rozširuje vedomosti a praktické skúsenosti potrebné na vykonávanie vládneho auditu;
4.priebežne sleduje legislatívu s cieľom dosiahnutia potrebných znalostí o platných zneniach zákonov a ostatných všeobecne záväzných právnych predpisov upravujúcich oblasť jeho činnosti.
VI. PRINCÍP ETICKÉHO VYSTUPOVANIA A KOREKTNÝCH VZŤAHOV
Audítor sa slušne správa a vystupuje v súlade so všeobecne uznávanými morálnymi a etickými pravidlami správania sa.
Pravidlá správania sa audítora pri výkone vládneho auditu:
1.dodržiava tento etický kódex a zdržiava sa konania, ktoré by mohlo ohroziť práva a právom chránené záujmy povinnej osoby, tretej osoby, resp. ich zamestnancov;
2.korektne spolupracuje so zástupcami povinnej osoby, prizvanými a tretími osobami, ako aj so všetkými, s ktorými sa stretáva pri výkone vládneho auditu;
3.správa sa slušne a korektne k zástupcom povinnej osoby a ostatným zainteresovaným osobám a orgánom spôsobom podporujúcim úspešné zvládnutie stanovených cieľov a úloh.
PROCESNÁ MAPA VÝKONU VLÁDNEHO AUDITU
Interné
Poznámky pod čiarou
1Pre účely týchto Postupov „legislatíva EÚ“ zahŕňa aj relevantné nariadenia a ďalšiu legislatívu, vrátane legislatívy prijatej v súvislosti s implementáciou Finančného mechanizmu Európskeho hospodárskeho priestoru, Nórskeho finančného mechanizmu na roky 2021 – 2028 a Mechanizmu na podporu obnovy a odolnosti.
3Štandard 14.1, 14.2 Globálnych štandardov interného auditu
4napr. finančné prostriedky z EŠIF, finančné prostriedky fondov EÚ, finančné prostriedky z Mechanizmu na podporu obnovy a odolnosti atď.
5Štandard 2.1, 2.2, 2.3, 7.1 Globálnych štandardov interného auditu
6Štandard 4.3 Globálnych štandardov interného auditu
7Štandard 2.2 Globálnych štandardov interného auditu
8Podľa § 20 ods. 1 písm. a) zákona č. 357/2015 Z. z. je oprávnená osoba oprávnená vyžadovať a odoberať v určenej lehote a rozsahu originály alebo úradne osvedčené kópie dokladov, písomnosti, záznamy dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s finančnou kontrolou alebo auditom, vyžadovať písomné potvrdenie o ich úplnosti a pravdivosti, vyhotovovať ich kópie a nakladať s nimi, vyžadovať prístup alebo nahliadnutie do informačných systémov povinnej osoby, ak údaje obsiahnuté v týchto informačných systémoch súvisia s finančnou kontrolou alebo auditom a vyhotovovať výstupy z nich, ak tomu nebránia osobitné predpisy
7V prípade elektronického doručovania sa použije § 31a ods. 10 zákona č. 305/2013 o elektronickej podobe výkonu pôsobnosti orgánov verejnej moci a o zmene a doplnení niektorých zákonov (zákon o e-Governmente), ktorý ustanovuje, že ak poštovú zásielku s listinným rovnopisom elektronického úradného dokumentu nemožno dodať adresátovi, na účely doručenia podľa osobitných predpisov sa za deň vrátenia poštovej zásielky odosielateľovi považuje deň doručenia informácie o výsledku doručovania.