Oznámenie Ministerstva financií Slovenskej republiky č. MF/013949/2021-721 o určení vzorov tlačív podľa zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov v súvislosti s príjmami zo závislej činnosti
HLÁSENIE
o vyúčtovaní dane a o úhrne príjmov zo závislej činnosti poskytnutých jednotlivým zamestnancom bez ohľadu na to, či ide o peňažné alebo nepeňažné plnenie za uplynulé zdaňovacie obdobie, o zrazených preddavkoch na daň, o zamestnaneckej prémii, o daňovom bonuse a o daňovom bonuse na zaplatené úroky (ďalej len „hlásenie") podľa § 39 ods. 9 písm. b) zákona č. 595/2003 Z.z. o dani z príjmov v znení neskorších predpisov (ďalej len „zákon“)
Číselné údaje sa zarovnávajú vpravo, ostatné údaje sa píšu zľava. Nevyplnené riadky sa ponechávajú prázdne.
Údaje sa vypĺňajú paličkovým písmom (podľa tohto vzoru), písacím strojom alebo tlačiarňou, a to čiernou alebo tmavomodrou farbou.
Daňové identifikačné číslo zamestnávateľa, ktorý je platiteľom dane
(vyznačí sa x)
Druh hlásenia
Za rok
hlásenie
Dátum zistenia skutočnosti na podanie dodatočného hlásenia
opravné hlásenie
dodatočné hlásenie
Fyzická osoba
Meno
Priezvisko
Titul (pred menom / za priezviskom)
Právnická osoba
Právna forma
Obchodné meno alebo názov
Sídlo (právnická osoba), trvalý pobyt (fyzická osoba)
Ulica
Súpisné/orientačné číslo
PSČ
Štát
Obec
Údaje o dedičovi alebo zástupcovi alebo správcovi v konkurznom konaní
Meno
Priezvisko
Titul (pred menom / za priezviskom)
Rodné číslo
DIČ
Dátum narodenia
Právna forma
Obchodné meno alebo názov
Ulica
Súpisné/orientačné číslo
PSČ
Štát
Obec
Emailová adresa
Telefónne číslo
Dátum vykonania ročného zúčtovania preddavkov na daň za zdaňovacie obdobie, za ktoré sa hlásenie podáva
Záznamy daňového úradu
Miesto pre evidenčné číslo
Odtlačok prezentačnej pečiatky daňového úradu
Časť I. - Vyúčtovanie dane (v eurách)
Úhrnné údaje z podaných prehľadov o zrazených a o odvedených preddavkoch na daň z príjmov zo závislej činnosti (§ 5 zákona), o daňovom bonuse podľa § 33 zákona, o zamestnaneckej prémii a o daňovom bonuse na zaplatené úroky podľa § 33a zákona za celé zdaňovacie obdobie Zúčtované a vyplatené zdaniteľné príjmy zo závislej činnosti, vrátane zdaniteľných príjmov 0 zo sociálneho fondu v peňažnej aj v nepeňažnej forme za celé zdaňovacie obdobie Zrazené preddavky na daň zo zúčtovaných a vyplatených zdaniteľných miezd (vrátane 1 príjmov zo sociálneho fondu) v peňažnej aj v nepeňažnej forme za celé zdaňovacie obdobie Zrazené daňové nedoplatky (+) a vrátené daňové preplatky (-) 2 z ročného zúčtovania za predchádzajúce zdaňovacie obdobie D ňové nedoplatky (+) a daňové preplatky (-) za predchádzajúce a 3 zdaňovacie obdobia podľa § 40 zákona
4Daň (r. 1 + r. 2 + r. 3)
Priznaná a vyplatená suma (-) a vybraná suma (+) zamestnaneckej prémie, o ktorú sa 6 znižuje (zvyšuje) úhrnná suma preddavkov na daň a dane (vrátane vykonaných opráv)
Priznaná a vyplatená suma (-) a vybraná suma (+) daňového bonusu na zaplatené úroky 7 podľa § 33a zákona z ročného zúčtovania alebo vykonaných opráv, o ktorú sa znižuje (zvyšuje) úhrnná suma preddavkov na daň a dane
9Odvedené preddavky na daň (daň) za celé zdaňovacie obdobie
D ňový preplatok a 10 r. 8 - r. 9 < 0
D ňový nedoplatok a 11 r. 8 - r. 9 > 0
Časť II. - Rozdiely z dodatočného hlásenia (v eurách)
D ňový preplatok (-) alebo daňový nedoplatok (+) a 12 z r. 10 alebo r. 11 posledne podaného hlásenia
Daňový preplatok (-) alebo daňový nedoplatok (+) 13 (r. 10 alebo r. 11) - r. 12
Celková A vyplatená suma
Celková D vyplatená suma
podľa § 33a zákona
na zaplatené úroky
podľa § 33 zákona daňový bonus
Suma vyplatená z úhrnu zrazených B preddavkov na daň a dane
S
uma vyplatená
z úhrnu zrazených
E
preddavkov
na daň a dane
Suma vyplatená C z prostriedkov zamestnávateľa
Suma vyplatená F z prostriedkov zamestnávateľa
Ak nepostačuje miesto na osobitné záznamy, uvádzajú sa v osobitnej prílohe, ktorá je súčasťou hlásenia.
Uvádzam osobitné záznamy
Dňa
Vypracoval
Telefónne číslo
časť IV.
časť V.
Počet zamestnancov, ktorým bol priznaný daňový bonus na zaplatené úroky podľa § 33a zákona
Počet strán
v úhrnnej sume
Počet uvedených zamestnancov
Počet zamestnancov, ktorým bol vyplatený príspevok na rekreáciu, oslobodený od dane podľa § 5 ods. 7 písm. b) zákona v úhrnnej sume
Vyhlasujem, že všetky údaje uvedené v tomto hlásení sú správne a úplné.
Podpis a odtlačok pečiatky zamestnávateľa, ktorý je platiteľom dane
DIČ
Strana
Časť IV. - Úhrn príjmov poskytnutých jednotlivým zamestnancom v peňažnej aj v nepeňažnej forme za zdaňovacie obdobie, za ktoré sa hlásenie podáva, úhrn zrazených preddavkov na daň z týchto príjmov a vyplatený daňový bonus - vyplňuje sa len za zamestnancov, ktorým zamestnávateľ, ktorý je platiteľom dane, nevykonal ročné zúčtovanie
| Rodné číslo | 1 / / | ||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | Identifikačné číslo 1) na daňové účely | ||||||||||||||||||||
| 2) Dátum narodenia | . . . . | ||||||||||||||||||||
| Priezvisko | |||||||||||||||||||||
| Meno | |||||||||||||||||||||
| 2 | Ulica | ||||||||||||||||||||
| Číslo, PSČ | |||||||||||||||||||||
| Obec | |||||||||||||||||||||
| Trvalý pobyt Obec Štát / Kód štátu 3) | |||||||||||||||||||||
| 3 | 4) Úhrn príjmov | , , | |||||||||||||||||||
| z toho príjmy plynúce 5) na základe dohody | , , | ||||||||||||||||||||
| 4 | Zúčtované 6) v mesiacoch | 1-12 | 1 | 2 3 | 4 | 7 6 | 8 | 9 | 10 11 | 12 | 1-12 | 1 | 2 | 3 | 5 4 | 6 | 7 | 8 | 9 | 10 | 12 |
| 5 | Sociálne 7) poistenie | , | , | ||||||||||||||||||
| Zdravotné 7) poistenie | , | , | |||||||||||||||||||
| 6 | 6 Zrazené preddavky 8) na daň | , | , | ||||||||||||||||||
| 7 | Daňový bonus 9) podľa § 33 zákona | áno | , | detí | Počet 12) detí | , | detí | Počet 12) detí Počet mesiacov |
8 Uplatňuje sa NČZD
Počet
áno
10) na daňovníka
mesiacov
Vysvetlivky k časti V. I a V.
1) U daňovníka s trvalým pobytom v členskom štáte EÚ sa uvádza identifikačné číslo na daňové účely (TIN), ak mu bolo pridelené.
2) Riadok sa vypĺňa, len ak ide o zamestnanca, ktorý nemá rodné číslo alebo identifikačné číslo na daňové účely.
3) Uvádza sa číselný kód štátu podľa vyhlášky Štatistického úradu Slovenskej republiky č. 112/2012 Z. z.
4) V IV. časti sa uvádza úhrn príjmov vyplatených zamestnávateľom, ktorý podáva hlásenie, okrem príjmov, z ktorých sa daň vyberá zrážkou podľa § 43 zákona. V V. časti sa uvádza úhrn príjmov vyplatených všetkými zamestnávateľmi z r. 01 ročného zúčtovania.
5) Príjmy plynúce na základe dohody o prácach vykonávaných mimo pracovného pomeru. V V. časti sa uvádza suma z r. 01a ročného zúčtovania.
6) Vyznačí sa x.
7) Poistné a príspevky, ktoré je povinný platiť zamestnanec.
8) V IV. časti sa uvádzajú zrazené preddavky na daň neupravené o daňový bonus podľa § 33 zákona a v V. časti sa uvádza suma z r. 18 ročného zúčtovania.
10) Vyplní sa v prípade, ak sa pri výpočte preddavkov na daň uplatňuje nezdaniteľná časť základu dane na daňovníka (§ 35 ods. 1 zákona).
11) Uvádza sa suma nezdaniteľnej časti základu dane, ktorou sú príspevky na doplnkové dôchodkové sporenie, na ktorú zamestnancovi vznikne nárok pri vykonaní ročného zúčtovania z r. 04c ročného zúčtovania.
12) Na r. 10 V. časti sa uvádza počet kalendárnych mesiacov, počas ktorých si zamestnanec uplatňoval nárok na daňový bonus podľa § 33 zákona. V prípade nároku na daňový bonus podľa § 33 zákona na viac detí (napr. ak vznikol nárok za 12 mesiacov na dve deti, vyplní sa číslo 24). Na r. 7 IV. aj V. časti sa uvádza počet detí, na ktoré si zamestnanec uplatňuje nárok na daňový bonus podľa § 33 zákona.
13) Riadok sa vypĺňa, ak si daňovník uplatňuje nárok na daňový bonus na zaplatené úroky (§ 33a zákona) z r. 15 ročného zúčtovania.
14) Uvádza sa nedoplatok dane (+) z r. 19 ročného zúčtovania alebo preplatok dane (-) z r. 20 ročného zúčtovania.
Oznámenie Ministerstva financií Slovenskej republiky č. MF/013949/2021-721 o určení vzorov tlačív podľa zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov v súvislosti s príjmami zo závislej činnosti
Na zabezpečenie jednotného postupu pri používaní tlačív v súvislosti s príjmami zo závislej činnosti podľa § 5 zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov, Ministerstvo financií Slovenskej republiky oznamuje:
I.
Za zdaňovacie obdobie roku 2021 Ministerstvo financií Slovenskej republiky určuje nový vzor tlačiva:
1.„Ročné zúčtovanie preddavkov na daň z príjmov fyzickej osoby zo závislej činnosti za zdaňovacie obdobie (rok)“.
II.
Za zdaňovacie obdobie roku 2021 Ministerstvo financií Slovenskej republiky určuje nový vzor tlačiva:
2.„Hlásenie o vyúčtovaní dane a o úhrne príjmov zo závislej činnosti, poskytnutých jednotlivým zamestnancom bez ohľadu na to, či ide o peňažné alebo nepeňažné plnenie za uplynulé zdaňovacie obdobie, o zrazených preddavkoch na daň, o zamestnaneckej prémii, o daňovom bonuse a o daňovom bonuse na zaplatené úroky (ďalej len „hlásenie“)“.
III.
Na zdaňovacie obdobie roku 2022 Ministerstvo financií Slovenskej republiky určuje vzor tlačiva:
3.„Prehľad o zrazených a odvedených preddavkoch na daň z príjmov zo závislej činnosti, ktoré zamestnávateľ, ktorý je platiteľom dane (ďalej len „zamestnávateľ“) zamestnancom vyplatil, o zamestnaneckej prémii, o daňovom bonuse a o daňovom bonuse na zaplatené úroky za uplynulý kalendárny mesiac (ďalej len „prehľad“)“, ktoré bolo uverejnené oznámením Ministerstva financií SR MF/016579/2018-721 zo dňa 09.10.2018 na zdaňovacie obdobie roku 2019.
IV.
Vzory tlačív sú prílohou tohto oznámenia. Ministerstvo financií Slovenskej republiky ich uverejňuje aj na webovom sídle: www.finance.gov.sk.
Ing. Daniela Klučková generálna riaditeľka sekcie daňovej a colnej
Referent: Ing. Renáta Kaletová, tel.: 02/5958 3475 Odbor priamych daní
Potvrdenie o podaní hlásenia
o vyúčtovaní dane a o úhrne príjmov zo závislej činnosti, poskytnutých jednotlivým zamestnancom bez ohľadu na to, či ide o peňažné plnenie alebo nepeňažné plnenie za uplynulé zdaňovacie obdobie, o zrazených preddavkoch na daň, o zamestnaneckej prémii, o daňovom bonuse a o daňovom bonuse na zaplatené úroky
Za rok:
Druh hlásenia (vyznačí sa x)
Riadne
Opravné
Dodatočné
Údaje o zamestnávateľovi, ktorý je platiteľom dane, ktorý hlásenie podáva
Priezvisko a meno / Obchodné meno alebo názov zamestnávateľa, ktorý je platiteľom dane
DIČ
Adresa trvalého pobytu / sídla zamestnávateľa, ktorý je platiteľom dane (ulica a číslo)
PSČ Názov obce
Štát
Dátum vyhotovenia hlásenia Za zamestnávateľa
Odtlačok prezentačnej pečiatky Podpis pracovníka daňového úradu, daňového úradu ktorý tlačivo hlásenia prijal
Potvrdenie o podaní tlačiva prehľadu
podľa § 39 ods. 9 písm. a) zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov (ďalej len „zákon“)
za mesiac
Rok:
Priezvisko a meno / Obchodné meno alebo názov zamestnávateľa, ktorý je platiteľom dane
Rodné číslo DIČ
Adresa trvalého pobytu / sídlo zamestnávateľa, ktorý je platiteľom dane
Ulica a číslo
PSČ Názov obce
Štát
ÚDAJE O PODANOM PREHĽADE [§ 39 ods. 9 písm. a) zákona]
Riadny
Opravný
Dátum vyhotovenia
Suma rozdielu daňového bonusu podľa § 33 zákona na poukázanie z III. časti
Suma rozdielu zamestnaneckej prémie na poukázanie z III. časti
Suma rozdielu daňového bonusu na zaplatené úroky podľa § 33a zákona na poukázanie z III. časti
Odtlačok pečiatky a podpis zamestnávateľa, ktorý je platiteľom dane
Odtlačok prezentačnej pečiatky Podpis pracovníka daňového úradu, daňového úradu ktorý tlačivo prehľadu prijal
Poučenie
na vyplnenie hlásenia o vyúčtovaní dane a o úhrne príjmov zo závislej činnosti, poskytnutých jednotlivým zamestnancom bez ohľadu na to, či ide o peňažné plnenie alebo nepeňažné plnenie za uplynulé zdaňovacie obdobie, o zrazených preddavkoch na daň, o zamestnaneckej prémii, o daňovom bonuse a o daňovom bonuse na zaplatené úroky (ďalej len „hlásenie“), ktoré podáva zamestnávateľ, ktorý je platiteľom dane*
Hlásenie podľa zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov (ďalej len „zákon“) za príslušné zdaňovacie obdobie je povinný podať zamestnávateľ, ktorý je platiteľom dane (ďalej len „zamestnávateľ“), správcovi dane do konca apríla po skončení zdaňovacieho obdobia, za ktoré podáva hlásenie podľa § 39 ods. 9 písm. b) zákona a § 49 ods. 2 zákona. Ak daňovník zomrie, hlásenie za príslušnú časť roka (§ 49 ods. 4 zákona) prípadne za predchádzajúce zdaňovacie obdobie, ak daň nebola vyrubená (§ 49 ods. 5 zákona) je povinný správcovi dane podať dedič do troch mesiacov po úmrtí daňovníka. Opravné, resp. dodatočné hlásenie sa podáva za príslušný kalendárny rok v lehote ustanovenej v § 39 ods. 15 zákona a v § 16 zákona č. 563/2009 Z. z. o správe daní (daňový poriadok) a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „daňový poriadok“). Zamestnancom je daňovník s príjmami zo závislej činnosti podľa § 5 zákona prijatými od zamestnávateľa. Podľa § 4 ods. 3 zákona príjmy zo závislej činnosti plynúce daňovníkovi najdlhšie do 31. januára po skončení zdaňovacieho obdobia, za ktoré sa dosiahli, sú súčasťou základu dane za toto zdaňovacie obdobie.
------------------------
Identifikačné údaje
Daňové identifikačné číslo zamestnávateľa – vyplní sa identifikačné číslo pridelené správcom dane. Ak je zamestnávateľom
-fyzická osoba - uvedie sa priezvisko, meno, titul,
- právnická osoba - uvedie sa obchodné meno alebo názov a právna forma.
Právnická osoba / fyzická osoba – uvedie sa sídlo / trvalý pobyt.
Údaje o dedičovi alebo zástupcovi alebo správcovi v konkurznom konaní
Uvedú sa údaje o osobe, ktorá je povinná podať hlásenie za zamestnávateľa. Takou osobou môže byť napr.:
-zástupca (§ 9 zákona daňového poriadku)
-dedič (§ 49 ods. 4 a 5 zákona) alebo
-správca v konkurznom konaní (§ 159 daňového poriadku).
V prípade, že osobou povinnou podať hlásenie za zamestnávateľa je
-fyzická osoba – uvedie sa priezvisko, meno, titul, rodné číslo (ak nemá rodné číslo, vyplní sa dátum narodenia),
-právnická osoba – uvedie sa obchodné meno alebo názov, právna forma a daňové identifikačné číslo (DIČ).
Právnická osoba / fyzická osoba – uvedie sa sídlo / trvalý pobyt.
Telefónne číslo a e-mailovú adresu vyplní zamestnávateľ. Ak za zamestnávateľa podáva hlásenie dedič alebo zástupca alebo správca v konkurznom konaní, potom tieto údaje uvedie dedič alebo zástupca alebo správca v konkurznom konaní, ak sa dedič, zástupca alebo správca v konkurznom konaní nedohodnú so zamestnávateľom inak. Údaje telefónne číslo a emailová adresa nie sú povinné.
Dátum vykonania ročného zúčtovania preddavkov na daň za zdaňovacie obdobie, za ktoré sa hlásenie podáva – uvedie sa dátum vykonania ročného zúčtovania preddavkov na daň z príjmov zo závislej činnosti podľa § 38 zákona (ďalej len „ročné zúčtovanie“). V prípade, ak sa vykonalo ročné zúčtovanie vo viacerých termínoch, t. j. nie pre všetkých zamestnancov naraz, uvedie sa posledný dátum, kedy sa ročné zúčtovanie vykonalo.
Ostatné riadky sa vyplnia podľa predtlače. Hlásenie sa podáva za všetkých zamestnancov, ktorým zamestnávateľ za zdaňovacie obdobie vyplatil príjem zo závislej činnosti podľa § 5 zákona v peňažnej aj v nepeňažnej forme, vrátane zamestnancov, ktorým vyplatil príjmy zo závislej činnosti, plynúce na základe dohôd o prácach vykonávaných mimo pracovného pomeru, za zamestnancov, ktorým z dôvodu výšky príjmu a nezdaniteľnej časti základu dane alebo výplaty daňového bonusu nevznikla povinnosť zaplatiť preddavok na daň, alebo daň.
I. časť – Vyúčtovanie dane
Táto časť slúži na rozčlenenie sumy zrazenej a odvedenej na preddavkoch na daň a na dani z vyplatených zdaniteľných príjmov zo závislej činnosti za všetkých zamestnancov za jednotlivé mesiace zdaňovacieho obdobia, za ktoré sa hlásenie podáva, obsahuje aj údaje o daňovom bonuse podľa § 33 zákona, zamestnaneckej prémii a daňovom bonuse na zaplatené úroky podľa § 33a zákona. Údaje uvedené v tejto časti hlásenia sú úhrnnými údajmi z prehľadov o zrazených a odvedených preddavkoch na daň z príjmov zo závislej činnosti, ktoré zamestnávateľ, ktorý je platiteľom dane, zamestnancom vyplatil, o zamestnaneckej prémii, o daňovom bonuse a o daňovom bonuse na zaplatené úroky za uplynulý kalendárny mesiac (ďalej len „prehľad“), ktoré zamestnávateľ podal správcovi dane za jednotlivé kalendárne mesiace príslušného zdaňovacieho obdobia - § 39 ods. 9 písm. a) a § 49 zákona. Ak zamestnávateľ v priebehu príslušného zdaňovacieho obdobia podal správcovi dane opravný prehľad, do úhrnu v príslušných riadkoch hlásenia sa zahrnú údaje z tohto opravného prehľadu. Ak zamestnávateľ, ktorý podáva dodatočné hlásenie, zistí, že niektorý z prehľadov za toto zdaňovacie obdobie neobsahuje správne údaje, je povinný podať opravné prehľady v lehote do konca kalendárneho mesiaca nasledujúceho po mesiaci, v ktorom tieto skutočnosti zistil.
Riadok 0 ► uvádza sa úhrn zúčtovaných a vyplatených zdaniteľných príjmov zo závislej činnosti za príslušné zdaňovacie obdobie, ktoré zamestnávateľ zamestnancom vyplatil v peňažnej aj v nepeňažnej forme. Obsah riadku tvorí úhrn tzv. „hrubých miezd“, vyplatených zamestnancom, vrátane tých, ktorí v priebehu príslušného zdaňovacieho obdobia prestali byť zamestnancami tohto zamestnávateľa.
Riadok 1 ► uvádza sa úhrn preddavkov na daň, ktoré zamestnávateľ zrazil zo zúčtovaných a vyplatených zdaniteľných miezd - § 35 zákona - vrátane nepeňažného plnenia za príslušné zdaňovacie obdobie do 31. januára roka nasledujúceho po uplynutí príslušného zdaňovacieho obdobia, bez uplatnenia daňového bonusu podľa § 33 zákona. Do sumy zrazených preddavkov sa zahrnie aj suma zrazených preddavkov na daň z tých príjmov zo závislej činnosti, ktoré zamestnávateľ vyplatil za predchádzajúce zdaňovacie obdobie (obdobia) v príslušnom zdaňovacom období, ako aj prípadné opravy, ktoré vykonal a ktoré sa týkajú príslušného zdaňovacieho obdobia.
Riadok 2 ► uvádza sa úhrn zrazených daňových nedoplatkov (+) a úhrn vrátených daňových preplatkov (-) vyplývajúci z ročného zúčtovania za predchádzajúce zdaňovacie obdobie, o ktoré zamestnávateľ znížil (zvýšil) odvod preddavkov na daň za príslušné zdaňovacie obdobie, bez uplatnenia daňového bonusu podľa § 33 zákona, daňového bonusu na zaplatené úroky podľa § 33a zákona a zamestnaneckej prémie.
Riadok 3 ► uvádza sa rozdiel súm zrazených daňových nedoplatkov (+) a vrátených daňových preplatkov (-), zistených u zamestnancov za predchádzajúce zdaňovacie obdobia. Ak úhrn nedoplatkov je vyšší ako úhrn preplatkov, uvedie sa znamienko +. Ak úhrn nedoplatkov je nižší ako úhrn preplatkov, uvedie sa znamienko -.
Riadok 4 ► uvádza sa úhrn riadkov 1 až 3 – daň.
Riadok 5 ► uvádza sa úhrnná suma daňového bonusu na vyživované dieťa v mesiacoch január až jún 2021 podľa § 33 zákona, v mesiaci júl 2021 podľa § 33 ods. 2 až 10 a § 52zzj ods. 2 a 3 zákona v znení účinnom od 1. 7. 2021 do 31. 7. 2021 a v mesiacoch august až december 2021 podľa § 33 ods. 2 až 10 a § 52zzj ods. 2 a 3 zákona v znení účinnom od 1. 8. 2021 (v texte poučenia sa uvádza ako „daňový bonus podľa § 33 zákona“) priznaná a vyplatená zamestnancom za príslušné zdaňovacie obdobie do 31. januára roka nasledujúceho po uplynutí príslušného zdaňovacieho obdobia, o ktorú zamestnávateľ znížil (zvýšil) úhrnnú sumu preddavkov na daň a dane za toto zdaňovacie obdobie. Uvádza sa aj daňový bonus podľa § 33 zákona, ktorý bol nesprávne (neoprávnene) zamestnancovi vyplatený a zamestnanec ho uhradil alebo zamestnávateľ od zamestnanca vybral. Suma daňového bonusu podľa § 33 zákona sa uvedie najviac do výšky sumy uvedenej v riadku 4.
Riadok 6 ► uvádza sa úhrnná suma zamestnaneckej prémie priznaná a vyplatená zamestnancom, o ktorú zamestnávateľ znížil (zvýšil) sumu odvodu preddavkov na daň a dane vrátane vykonaných opráv. Uvádza sa aj zamestnanecká prémia, ktorá bola nesprávne (neoprávnene) zamestnancovi vyplatená a zamestnanec ju uhradil alebo zamestnávateľ od zamestnanca vybral. Suma zamestnaneckej prémie sa uvedie najviac do výšky sumy rozdielu riadkov 4 a 5.
Riadok 7 ► uvádza sa úhrnná suma daňového bonusu na zaplatené úroky podľa § 33a zákona priznaná a vyplatená zamestnancom, o ktorú zamestnávateľ znížil (zvýšil) úhrnnú sumu preddavkov na daň a dane za toto zdaňovacie obdobie vrátane vykonaných opráv. Uvádza sa aj daňový bonus na zaplatené úroky podľa § 33a zákona, ktorý bol nesprávne (neoprávnene) zamestnancovi vyplatený a zamestnanec ho uhradil alebo zamestnávateľ od zamestnanca vybral. Suma daňového bonusu na zaplatené úroky podľa § 33a zákona sa uvedie najviac do výšky sumy rozdielu riadkov 4, 5 a 6.
Riadok 8 ► uvádza sa úhrn riadkov 4, 5, 6 a 7 – daň (odvodová povinnosť).
Riadok 9 ► uvádza sa suma odvedených preddavkov za príslušné zdaňovacie obdobie, znížená o preddavky na daň, ktoré správca dane v súlade s § 40 ods. 8 zákona vrátil zamestnávateľovi, ktorý je platiteľom dane, alebo ktoré použil (preúčtoval) na neuhradené preddavky na daň (daň) iného zdaňovacieho obdobia. Suma odvedených preddavkov za príslušné zdaňovacie obdobie sa zvýši aj o sumu rozdielu vyplývajúcu z ročného zúčtovania, ktorú správca dane použil (preúčtoval) na neuhradené preddavky na daň príslušného zdaňovacieho obdobia (§ 40 ods. 8 zákona). Zamestnávateľ do tejto sumy uvádza aj tie preddavky na daň, ktoré uhradí po skončení príslušného zdaňovacieho obdobia do lehoty na podanie hlásenia, ak sa vzťahujú k tomu zdaňovaciemu obdobiu, za ktoré sa hlásenie podáva (napr. preddavok splatný v decembri 2021, ktorý zamestnávateľ uhradil vo februári 2022, t. j. do lehoty na podanie hlásenia, avšak vzťahuje sa k zdaňovaciemu obdobiu roka 2021). Do tejto sumy sa nezapočítavajú preddavky na daň platené zamestnávateľom na ďalšie zdaňovacie obdobie. Riadok 10 ► uvádza sa rozdiel riadkov 8 a 9, ak je menší ako nula. Riadok 11 ► uvádza sa rozdiel riadkov 8 a 9, ak je väčší ako nula.
II. časť – Rozdiely z dodatočného hlásenia
Riadok 12 ► uvádza sa daňový preplatok alebo daňový nedoplatok z naposledy podaného hlásenia.
Riadok 13 ► uvádza sa daňový preplatok alebo daňový nedoplatok, ktorý vyplynul z podaného dodatočného hlásenia.
Riadok A ► uvádza sa úhrnná suma daňového bonusu podľa § 33 zákona priznaného a vyplateného zamestnancom z úhrnnej sumy preddavkov na daň (dane) a z vlastných prostriedkov zamestnávateľa.
Riadok B ► uvádza sa úhrnná suma daňového bonusu podľa § 33 zákona, priznaného a vyplateného zamestnancom z úhrnnej sumy zrazených preddavkov na daň (dane).
Riadok C ► uvádza sa úhrnná suma daňového bonusu podľa § 33 zákona, priznaného a vyplateného z vlastných prostriedkov zamestnávateľa, o ktorú si nemohol tento zamestnávateľ znížiť odvod preddavkov na daň (dane) Riadok C = Riadok A – Riadok B.
Riadok D ► uvádza sa úhrnná suma daňového bonusu na zaplatené úroky podľa § 33a zákona priznaného a vyplateného zamestnancom z úhrnnej sumy preddavkov na daň (dane) a z vlastných prostriedkov zamestnávateľa
Riadok E ► uvádza sa úhrnná suma daňového bonusu na zaplatené úroky podľa § 33a zákona priznaného a vyplateného zamestnancom z úhrnnej sumy zrazených preddavkov na daň (dane).
Riadok F ► uvádza sa úhrnná suma daňového bonusu na zaplatené úroky podľa § 33a zákona priznaného a vyplateného z vlastných prostriedkov zamestnávateľa, o ktorú si nemohol tento zamestnávateľ znížiť odvod preddavkov na daň (dane).
Miesto pre osobitné záznamy sa použije na uvedenie osobitných informácií určených pre správcu dane. Zamestnávateľ tu uvádza dôvody, na základe ktorých podáva opravné alebo dodatočné hlásenie. Napr. podanie hlásenia z dôvodu vzniku stálej prevádzkarne podľa § 49 ods. 8 zákona a pod.
Z celkového počtu zamestnancov sa
v okienku pre časť IV. uvedie počet zamestnancov, ktorým zamestnávateľ, ktorý za príslušné zdaňovacie obdobie hlásenie podáva, vyplácal príjmy zo závislej činnosti a nevykonal im ročné zúčtovanie,
v okienku pre časť V. sa uvedie počet zamestnancov, ktorým tento zamestnávateľ vykonal ročné zúčtovanie za zdaňovacie obdobie, za ktoré sa podáva hlásenie, uvedie počet zamestnancov z časti V., ktorým bol priznaný daňový bonus na zaplatené úroky podľa § 33a zákona a úhrnná suma priznaného daňového bonusu na zaplatené úroky podľa § 33a zákona, uvedie sa počet zamestnancov, ktorým zamestnávateľ, ktorý za príslušné zdaňovacie obdobie hlásenie podáva, v zdaňovacom období vyplatil príspevok na rekreáciu oslobodený od dane podľa § 5 ods. 7 písm. b) zákona a taktiež úhrnná suma takto vyplatených príspevkov.
IV. časť – Údaje o zamestnancoch, ktorým zamestnávateľ, ktorý hlásenie podáva, nevykonal ročné zúčtovanie
Táto časť slúži správcovi dane na určenie správnej výšky úhrnu príjmov zo závislej činnosti jednotlivých zamestnancov za príslušné zdaňovacie obdobie, ktoré im boli v tomto zdaňovacom období vyplatené a zdanené podľa § 35 zákona a ktorým zamestnávateľ, ktorý hlásenie podáva, nevykonal ročné zúčtovanie. V tejto časti sa neuvádzajú príjmy, z ktorých sa daň vybrala zrážkou podľa § 43 zákona (poistné na verejné zdravotné poistenie vrátené zdravotnou poisťovňou z ročného zúčtovania zdravotného poistenia priamo zamestnancovi). Ak ide o osoby, na ktoré sa pri vykazovaní osobných údajov vzťahuje osobitný predpis (napr. § 267 zákona č. 73/1998 Z. z. o štátnej službe príslušníkov Policajného zboru, Slovenskej informačnej služby, Zboru väzenskej a justičnej stráže SR a Železničnej polície), osobné údaje sa uvedú v súlade a v rozsahu podľa tohto osobitného predpisu. V záhlaví každej strany IV. časti sa uvedie poradové číslo strany z celkového počtu strán tejto časti (napr. 1/15, 2/15...).
Riadok 1 ► uvádza sa rodné číslo zamestnanca, ktorému zamestnávateľ v príslušnom zdaňovacom období vyplatil príjem zo závislej činnosti podľa § 5 zákona, v peňažnej aj v nepeňažnej forme. U daňovníka s trvalým pobytom v členskom štáte EÚ sa uvádza identifikačné číslo na daňové účely (TIN), ak mu bolo pridelené. Dátum narodenia sa uvádza len u zamestnanca, ktorý nemá rodné číslo alebo identifikačné číslo na daňové účely (TIN).
Riadok 2 ► uvádza sa priezvisko, meno a trvalý pobyt zamestnanca (pozn. pokiaľ je názov obce dlhší a presahuje uvedený počet okienok, s využitím maximálneho možného počtu okienok sa uvedie neúplný názov obce). Pri uvádzaní štátu sa vypíše aj jeho číselný kód podľa vyhlášky Štatistického úradu Slovenskej republiky č. 112/2012 Z. z.
Riadok 3 ► uvádza sa úhrn zdaniteľných príjmov zo závislej činnosti podľa § 5 zákona, ktoré tento zamestnávateľ zamestnancovi za príslušné zdaňovacie obdobie v peňažnej aj v nepeňažnej forme vyplatil. Uvedú sa len tie zdaniteľné príjmy, z ktorých sa vyberá preddavok na daň podľa § 35 zákona (neuvedú sa príjmy, ktoré nie sú podľa zákona predmetom dane alebo sú od dane oslobodené a príjmy, z ktorých zamestnávateľ nie je povinný vybrať preddavok na daň podľa § 35 ods. 8 zákona). V úhrne príjmov sa neuvedú príjmy, ktoré zamestnanec poberal v príslušnom zdaňovacom období od iných zamestnávateľov – uvádzajú sa teda len zdaniteľné príjmy, ktoré zamestnancovi plynuli od zamestnávateľa, ktorý podáva hlásenie. Osobitne sa z celkového úhrnu týchto príjmov vyčlenia a uvádzajú príjmy plynúce zamestnancovi za prácu na základe niektorej z dohôd mimo pracovného pomeru.
Riadok 4 ► vyznačia sa mesiace kalendárneho roka, za ktoré zamestnávateľ zamestnancovi vyplatil (vyplácal) mzdu (napr. ak zamestnancovi vyplácal mzdu za mesiac júl, august, september, vyznačí sa x pod číslicami 7, 8, 9; ak vyplatil mzdu za mesiace máj a október, vyznačí sa x pod číslicami 5 a 10; ak zamestnancovi vyplácal mzdu celé príslušné zdaňovacie obdobie, vyznačí sa x v okienku 1-12.).
Riadok 5 ► uvádza sa suma poistného na sociálne poistenie a zdravotné poistenie, o ktorú sa znížil úhrn príjmov zamestnanca pri výpočte jeho zdaniteľnej mzdy.
Riadok 6 ► uvádza sa úhrn zrazených preddavkov na daň z príjmov zo závislej činnosti za každého zamestnanca bez úpravy o daňový bonus podľa § 33 zákona.
Riadok 7 ► uvádza sa suma daňového bonusu podľa § 33 zákona, ktorú zamestnávateľ zamestnancovi v príslušnom zdaňovacom období do 31. januára roka nasledujúceho po uplynutí tohto zdaňovacieho obdobia vyplatil (vrátane opráv vykonaných v súlade s § 40 ods. 2 zákona) v úhrne na všetky deti, ktorých počet sa vyplní v druhej časti riadku 7 (počet detí) okrem daňového bonusu, ktorý vyplatil (doplatil) zamestnancovi za predchádzajúce zdaňovacie obdobie.
Riadok 8 ► uvádza sa označením krížikom, či si zamestnanec uplatňoval za kalendárne mesiace, za ktoré mu zamestnávateľ vyplácal zdaniteľný príjem zo závislej činnosti, 1/12 nezdaniteľnej časti základu dane na daňovníka a počet kalendárnych mesiacov.
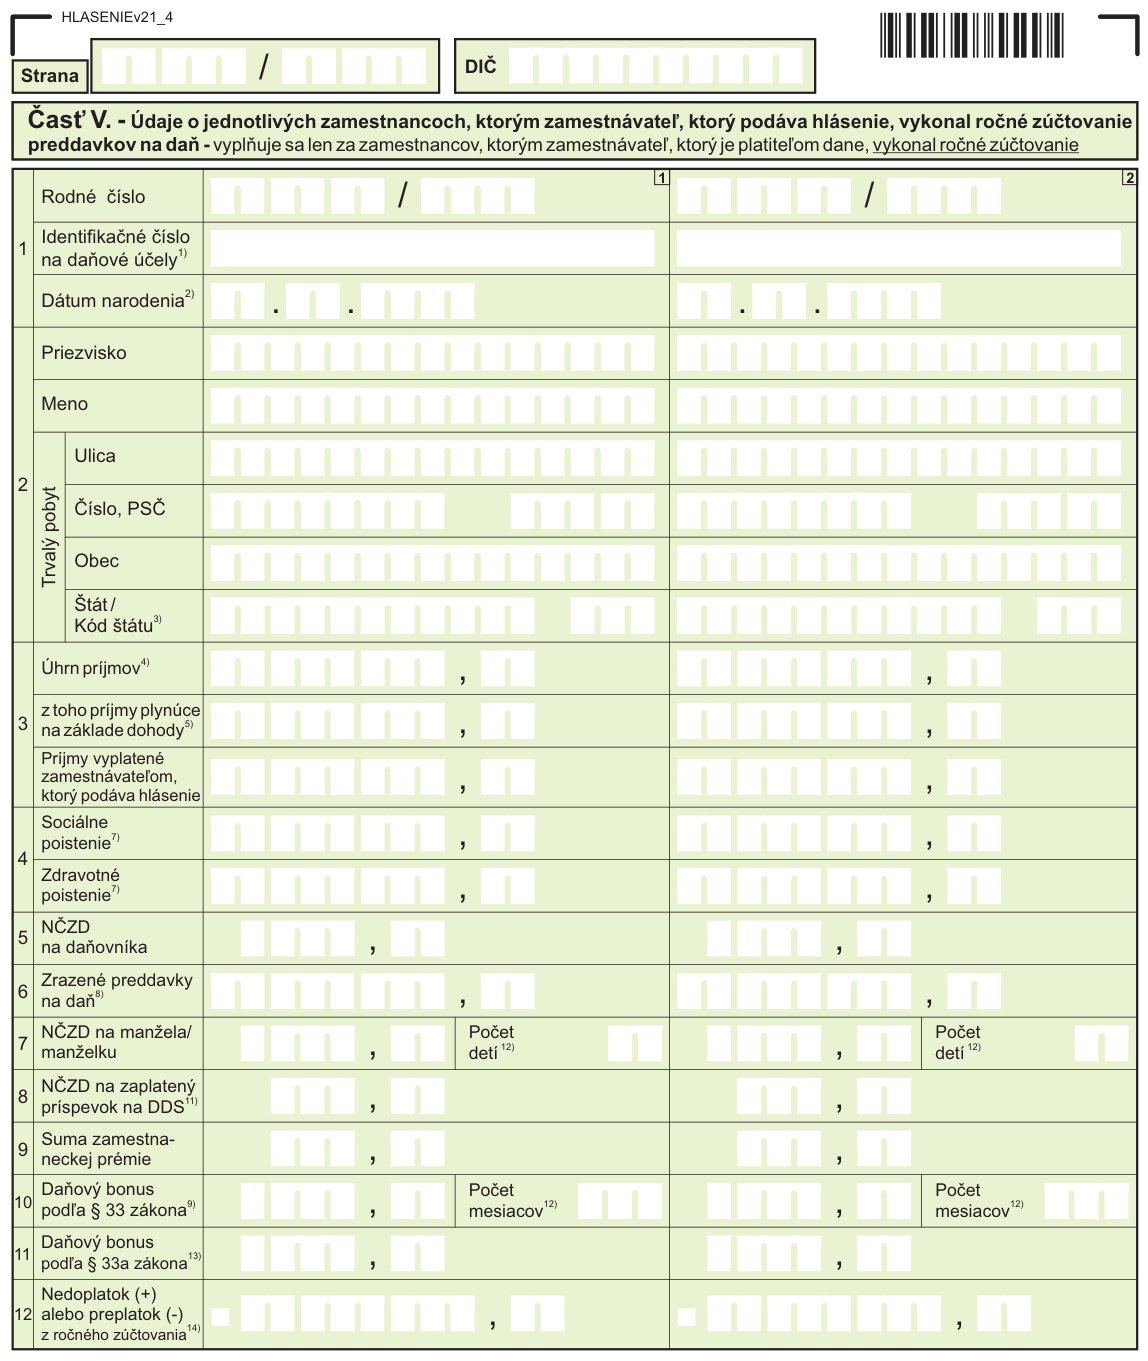
V. časť – Údaje o zamestnancoch, ktorým zamestnávateľ, ktorý hlásenie podáva, vykonal ročné zúčtovanie
Táto časť slúži správcovi dane na zistenie údajov ročného zúčtovania zamestnancov, ktorým zamestnávateľ, ktorý hlásenie podáva, za príslušné zdaňovacie obdobie vykonal ročné zúčtovanie. Ak ide o osoby, na ktoré sa pri vykazovaní osobných údajov vzťahuje osobitný predpis (napr. § 267 zákona č. 73/1998 Z. z. o štátnej službe príslušníkov Policajného zboru, Slovenskej informačnej služby, Zboru väzenskej a justičnej stráže SR a Železničnej polície), osobné údaje sa uvedú v súlade a v rozsahu podľa tohto osobitného predpisu.
V záhlaví každej strany V. časti sa uvedie poradové číslo strany z celkového počtu strán tejto časti (napr. 1/15, 2/15...).
Riadok 1 ► uvádza sa rodné číslo zamestnanca, ktorému zamestnávateľ v príslušnom zdaňovacom období vykonal ročné zúčtovanie. U daňovníka s trvalým pobytom v členskom štáte EÚ sa uvádza identifikačné číslo na daňové účely (TIN), ak mu bolo pridelené. Dátum narodenia sa uvádza len u zamestnanca, ktorý nemá rodné číslo alebo identifikačné číslo na daňové účely (TIN).
Riadok 2 ► uvádza sa priezvisko, meno a trvalý pobyt zamestnanca (pozn. pokiaľ je názov obce dlhší a presahuje uvedený počet okienok, s využitím maximálneho možného počtu okienok sa uvedie neúplný názov obce). Pri uvádzaní štátu sa vypíše aj jeho číselný kód podľa vyhlášky Štatistického úradu Slovenskej republiky č. 112/2012 Z. z.
Riadok 3 ► uvádza sa úhrn zdaniteľných príjmov zo závislej činnosti podľa § 5 zákona vyplatených všetkými zamestnávateľmi v príslušnom zdaňovacom období v peňažnej aj v nepeňažnej forme z r. 01 ročného zúčtovania. Uvedú sa len tie zdaniteľné príjmy, z ktorých sa vyberá preddavok na daň podľa § 35 zákona (neuvedú sa príjmy, ktoré nie sú podľa zákona predmetom dane alebo sú od dane oslobodené a príjmy, z ktorých zamestnávateľ nebol povinný vybrať preddavok na daň podľa § 35 ods. 8 zákona). Osobitne sa z celkového úhrnu týchto príjmov vyčlenia a uvádzajú príjmy plynúce zamestnancovi za prácu na základe niektorej z dohôd mimo pracovného pomeru z r. 01a ročného zúčtovania ako aj úhrn zdaniteľných príjmov zo závislej činnosti podľa § 5 zákona, ktoré tento zamestnávateľ zamestnancovi za príslušné zdaňovacie obdobie v peňažnej aj v nepeňažnej forme vyplatil.
Riadok 4 ► uvádza sa suma poistného na sociálne poistenie z r. 02a ročného zúčtovania a zdravotné poistenie z r. 02b ročného zúčtovania, o ktorú sa znížil úhrn príjmov zamestnanca pri výpočte jeho zdaniteľnej mzdy.
Riadok 5 ► uvádza sa suma nezdaniteľnej časti základu dane na daňovníka z r. 04a ročného zúčtovania, priznaná zamestnancovi za príslušné zdaňovacie obdobie pri vykonaní ročného zúčtovania.
Riadok 6 ► uvádza sa úhrn zrazených preddavkov na daň z príjmov zo závislej činnosti za každého zamestnanca bez úpravy o daňový bonus podľa § 33 zákona z r. 18 ročného zúčtovania.
Riadok 7 ► uvádza sa suma nezdaniteľnej časti základu dane na manžela/ manželku z r. 04b ročného zúčtovania, na ktorú zamestnávateľ prihliadol pri vykonaní ročného zúčtovania. Druhá časť riadku 7 (počet detí) sa vyplní v prípade vyplnenia riadku 10.
Riadok 8 ► uvádza sa suma nezdaniteľnej časti základu dane z r. 04c ročného zúčtovania, ktorú daňovník preukázateľne zaplatil na príspevky na doplnkové dôchodkové sporenie v príslušnom zdaňovacom období.
Riadok 9 ► uvádza sa suma zamestnaneckej prémie z r. 07 ročného zúčtovania
Riadok 10 ► uvádza sa suma daňového bonusu podľa § 33 zákona z r. 09 ročného zúčtovania, ktorá bola zamestnancovi priznaná pri ročnom zúčtovaní v úhrne na všetky deti, ktorých počet sa vyplní v druhej časti riadku 7 (počet detí). V druhej časti riadku 10 sa vyplní počet mesiacov, za ktoré bol zamestnancovi daňový bonus podľa § 33 zákona priznaný.
Riadok 11 ► uvádza sa suma daňového bonusu na zaplatené úroky podľa § 33a zákona z r. 15 ročného zúčtovania, ktorá bola zamestnancovi priznaná pri ročnom zúčtovaní.
Riadok 12 ► uvádza sa nedoplatok dane (+) z r. 19 ročného zúčtovania alebo preplatok dane (-) z r. 20 ročného zúčtovania.
Potvrdenie o podaní hlásenia správca dane potvrdí v prípade, ak bolo doručené osobne. Ak bolo hlásenie podané poštou alebo elektronicky, odtlačok pečiatky zamestnávateľa sa nevyžaduje a správca dane potvrdenie o podaní hlásenia nepotvrdzuje.
Poznámka : Poučenie dopĺňa predtlač jednotlivých riadkov, nenahrádza znalosť zákona a v záujme jednotného postupu má slúžiť ako pomôcka na vyplnenie hlásenia a upozorniť na hlavné zásady, ktoré je potrebné dodržať pri správnom vyplňovaní jednotlivých riadkov.
Poznámky pod čiarou
* Platiteľom dane je osoba, ktorá je povinná zraziť alebo vybrať daň alebo preddavok na daň od daňovníka, a ktorá je povinná daň alebo preddavok na daň vybrané od daňovníka alebo zrazené daňovníkovi odvádzať správcovi dane a majetkovo za ne zodpovedá.
Poučenie
na vyplnenie prehľadu o zrazených a odvedených preddavkoch na daň podľa zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov (ďalej len „zákon“) z príjmov zo závislej činnosti, ktoré zamestnávateľ, ktorý je platiteľom dane (ďalej len „zamestnávateľ“) zamestnancom vyplatil, o zamestnaneckej prémii, o daňovom bonuse a o daňovom bonuse na zaplatené úroky za uplynulý kalendárny mesiac (ďalej len „prehľad“)
Prehľad je podľa § 39 ods. 9 písm. a) zákona povinný podať zamestnávateľ správcovi dane do konca kalendárneho mesiaca nasledujúceho po uplynutí kalendárneho mesiaca (§ 49 ods. 2 zákona), za ktorý sa prehľad podáva. Ak zamestnávateľ zomrie, prehľady za príslušnú časť roka (§ 49 ods. 4 zákona) prípadne za predchádzajúce zdaňovacie obdobie (§ 49 ods. 5 zákona) je povinný správcovi dane podať dedič do troch mesiacov po úmrtí zamestnávateľa. Peňažné údaje v prehľade sa vyplňujú v eurách s presnosťou na dve desatinné miesta bez pomlčiek. Číselné údaje sa zarovnávajú vpravo.
–––––––––––––-
Identifikačné údaje
Daňové identifikačné číslo zamestnávateľa – vyplní sa identifikačné číslo pridelené správcom dane. Ak je zamestnávateľom
-fyzická osoba – uvedie sa priezvisko, meno, titul,
- právnická osoba – uvedie sa obchodné meno alebo názov a právna forma.
Právnická osoba / fyzická osoba – uvedie sa sídlo / trvalý pobyt.
Ak zamestnávateľ prehľad, ktorý vyznačil krížikom „riadny“ vystavil chybne, podá opravný prehľad, ktorý vyznačí krížikom „opravný“. Opravný prehľad podáva zamestnávateľ do konca kalendárneho mesiaca nasledujúceho po mesiaci, v ktorom zistil, že podaný prehľad neobsahuje správne údaje za príslušné obdobie. Rovnako podá opravný prehľad s vyplnením všetkých príslušných údajov aj pri oprave chyby v žiadosti podľa III. časti prehľadu.
Údaje o dedičovi alebo zástupcovi alebo správcovi v konkurznom konaní
Uvedú sa údaje o osobe, ktorá je povinná podať prehľad za zamestnávateľa. Takou osobou môže byť napr.:
-zástupca [§ 9 zákona č. 563/2009 Z. z. o správe daní (daňový poriadok) a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „daňový poriadok“)],
-dedič (§ 49 ods. 4 a 5 zákona) alebo
-správca v konkurznom konaní (§ 159 daňového poriadku).
V prípade, že osobou povinnou podať prehľad za zamestnávateľa je
-fyzická osoba – uvedie sa priezvisko, meno, titul, rodné číslo (ak nemá rodné číslo, vyplní sa dátum narodenia),
-právnická osoba – uvedie sa obchodné meno alebo názov, právna forma a daňové identifikačné číslo (DIČ).
Právnická osoba / fyzická osoba – uvedie sa sídlo / trvalý pobyt.
Telefónne číslo a e-mailovú adresu vyplní zamestnávateľ. Ak za zamestnávateľa podáva prehľad dedič alebo zástupca alebo správca v konkurznom konaní, potom tieto údaje uvedie dedič alebo zástupca alebo správca v konkurznom konaní, ak sa dedič, zástupca alebo správca v konkurznom konaní nedohodnú so zamestnávateľom inak.
I. časť – Preddavky na daň
Riadok 0 ► uvádza sa úhrn zúčtovaných a vyplatených zdaniteľných príjmov zo závislej činnosti za príslušný
kalendárny mesiac (úhrn hrubých miezd), ktoré zamestnávateľ zamestnancom vyplatil v peňažnej aj v nepeňažnej forme (do tohto riadku sa neuvádzajú príjmy zo závislej činnosti, z ktorých sa daň vyberá zrážkou podľa § 43 zákona).
Riadok 1 ►dátum ►uvádza sa dátum výplaty príjmov zo závislej činnosti za príslušný (vykazovaný) kalendárny
mesiac. Napríklad, ak sa vykonáva výplata alebo pripísanie alebo poukázanie týchto príjmov zamestnancom k dobru za mesiac február dňa 10. marca roku 2022, uvedie sa v prehľade za mesiac február dátum 10. 03. 2022. Ak sa vykonáva výplata alebo pripísanie alebo poukázanie príjmov zamestnancom k dobru vo viacerých výplatných termínoch, uvedie sa dátum posledného výplatného termínu za príslušné obdobie. Neuvádza sa dátum poskytnutia preddavku na príjem zo závislej činnosti (záloha) v termíne dohodnutom v pracovnej zmluve alebo v kolektívnej zmluve (§ 130 ods. 3 zákona č. 311/2001 Z. z. Zákonník práce v znení neskorších predpisov).
► suma ►uvádza sa:
úhrn zrazených preddavkov na daň (bez vplyvu daňového bonusu podľa § 33 zákona), ktoré - zamestnávateľ zrazil za príslušný kalendárny mesiac zo zúčtovaných a skutočne vyplatených príjmov zo závislej činnosti (vrátane príjmov zo sociálneho fondu) v peňažnej a v nepeňažnej forme,
úhrn zrazených preddavkov na daň z príjmov zo závislej činnosti, ak takéto príjmy zamestnávateľ - doplatil zamestnancovi za predchádzajúce kalendárne mesiace bežného zdaňovacieho obdobia alebo za predchádzajúce zdaňovacie obdobia v príslušnom kalendárnom mesiaci (napr. doplatky za mesiac november 2021, vyplatené po 31. januári roku 2022),
oprava už zrazených preddavkov na daň, ktoré sa týkajú bežného zdaňovacieho obdobia, -
neuvádza sa:
úhrn súm nedoplatkov dane za predchádzajúce zdaňovacie obdobia, ktoré zamestnávateľ zrazil - a neodviedol správcovi dane, o ktoré zvýšil odvod preddavkov na daň v príslušnom kalendárnom mesiaci. Napr. tieto nedoplatky dane za predchádzajúce zdaňovacie obdobie boli vyčíslené v časti I hlásenia o vyúčtovaní dane (riadok 11) pri výpočte splnenia odvodovej povinnosti zamestnávateľa voči správcovi dane za predchádzajúce zdaňovacie obdobie,
úhrnná suma, o ktorú boli naviac odvedené preddavky na daň a daň (preplatok dane) - za predchádzajúce zdaňovacie obdobia, o ktorú bol znížený odvod preddavkov za príslušný kalendárny mesiac. Napr. tieto preplatky dane za predchádzajúce zdaňovacie obdobie boli vyčíslené v časti I hlásenia o vyúčtovaní dane (riadok 10) pri výpočte splnenia odvodovej povinnosti zamestnávateľa voči správcovi dane za predchádzajúce zdaňovacie obdobie, suma vyčísleného preddavku na daň z príjmov zo závislej činnosti, ktorá sa v skutočnosti nezrazila, - oprava zrazených preddavkov na daň, resp. dane u zamestnanca, ktoré sa týkajú príjmov vyplatených - v predchádzajúcich zdaňovacích obdobiach podľa § 40 zákona. Tieto opravy vykonané u jednotlivých zamestnancoch sa uvedú v riadku 3, nedoplatky, ktoré predpísal pri kontrole správca dane, vyrubený úrok z omeškania, správne delikty - a pod.
Riadok 2 ►uvádza sa suma zrazených daňových nedoplatkov (+) a vrátených daňových preplatkov (-)
z ročného zúčtovania preddavkov na daň z príjmov zo závislej činnosti podľa § 38 zákona (ďalej len „ročné zúčtovanie“) bez vplyvu daňového bonusu podľa § 33 zákona, daňového bonusu na zaplatené úroky podľa § 33a zákona a zamestnaneckej prémie za predchádzajúce zdaňovacie obdobie, o ktoré bol zvýšený (znížený) odvod preddavkov na daň za príslušný kalendárny mesiac.
Ak je úhrn daňových nedoplatkov vyšší ako úhrn daňových preplatkov, uvádza sa znamienko +. Ak je úhrn daňových preplatkov vyšší ako úhrn daňových nedoplatkov, uvádza sa znamienko -.
O vrátený rozdiel (preplatok) z ročného zúčtovania sa zníži odvod preddavkov na daň najneskôr do konca kalendárneho roka, v ktorom sa ročné zúčtovanie vykonalo, avšak len do výšky sumy uvedenej v riadku 1, upravenej (zvýšenej) o nedoplatky z ročného zúčtovania (riadok 2), resp. o kladný rozdiel súm v riadku 3.
Ak nie je možné znížiť odvod preddavkov na daň o preplatok z ročného zúčtovania, ktorý bol zamestnancovi vyplatený, zamestnávateľ požiada o jeho vrátenie správcu dane (daňový úrad) podľa § 40 ods. 8 zákona. Správcom dane vrátený preplatok na dani z vykonaného ročného zúčtovania sa v prehľade neuvádza.
Riadok 3 ►uvádza sa rozdiel súm zrazených daňových nedoplatkov (+) a vrátených daňových preplatkov (-)
zistených u zamestnanca za predchádzajúce zdaňovacie obdobia.
Ak je úhrn daňových nedoplatkov vyšší ako úhrn daňových preplatkov, uvádza sa znamienko +. Ak je úhrn daňových preplatkov vyšší ako úhrn daňových nedoplatkov, uvádza sa znamienko -.
Ide o prípadné opravy už zrazených alebo vybratých a odvedených preddavkov na daň (dane). Oprava sa uvedie v jednotlivých mesiacoch príslušného zdaňovacieho obdobia, v ktorých bola skutočne vykonaná (napr. oprava chybne vykonaného ročného zúčtovania v kalendárnom roku 2021 sa vykoná v kalendárnom roku 2022).
Riadok 4 ►uvádza sa úhrn riadkov 1 až 3.
Riadok 5 ►uvádza sa
úhrnná suma priznaného a vyplateného daňového bonusu podľa § 33 zákona za príslušný kalendárny - mesiac všetkým oprávneným zamestnancom, úhrnná suma priznaného a vyplateného daňového bonusu podľa § 33 zákona, ktorú si zamestnanec - uplatnil pri ročnom zúčtovaní za predchádzajúce zdaňovacie obdobie, úhrnná suma opráv v prípade priznania a vyplatenia vyššej alebo nižšej sumy daňového bonusu podľa - § 33 zákona v predchádzajúcich zdaňovacích obdobiach, resp. v bežnom zdaňovacom období.
Suma daňového bonusu podľa § 33 zákona sa uvádza najviac do výšky sumy uvedenej v riadku 4. Ak úhrnná suma vyplateného daňového bonusu podľa § 33 zákona je vyššia ako suma uvedená v riadku 4, tento rozdiel zamestnávateľ vyplatí z vlastných prostriedkov. V tomto prípade zamestnávateľ môže znižovať sumu odvodu preddavkov na daň (dane) v nasledujúcich mesiacoch alebo požiadať správcu dane (daňový úrad) o poukázanie sumy vo výške takto vypočítaného rozdielu (§ 35 ods. 7 zákona) vyplnením žiadosti v III. časti prehľadu.
Žiadosť o poukázanie sumy rozdielu daňového bonusu podľa § 33 zákona vypĺňa zamestnávateľ po skončení kalendárneho štvrťroka za príslušné vykazované kalendárne mesiace tohto štvrťroka (v prehľade za mesiace január a február nemôže zamestnávateľ žiadať o poukázanie sumy rozdielu daňového bonusu podľa § 33 zákona, ale zamestnávateľ môže žiadať o poukázanie sumy rozdielu daňového bonusu podľa § 33 zákona za mesiace január až marec - I. štvrťrok - v prehľade za mesiac marec). Ak zamestnávateľ nepožiada správcu dane o poukázanie sumy rozdielu daňového bonusu podľa § 33 zákona, potom tak môže urobiť podaním opravného prehľadu.
Riadok 6 ► uvádza sa úhrnná suma priznanej a vyplatenej zamestnaneckej prémie, o ktorú zamestnávateľ
znižuje (zvyšuje) sumu odvodu preddavkov na daň (dane) vrátane vykonaných opráv.
Suma zamestnaneckej prémie sa uvádza najviac do výšky sumy uvedenej v riadku 4, zníženej o riadok 5. Ak úhrnná suma vyplatenej zamestnaneckej prémie a vybranej zamestnaneckej prémie je vyššia ako suma uvedená v riadku 4 znížená o riadok 5, túto sumu rozdielu zamestnaneckej prémie zamestnávateľ vyplatí z vlastných prostriedkov. V tomto prípade zamestnávateľ môže znižovať sumu odvodu preddavkov na daň (dane) v nasledujúcich mesiacoch alebo požiadať správcu dane o poukázanie sumy vo výške takto vypočítaného rozdielu vyplnením žiadosti v III. časti prehľadu.
Žiadosť o poukázanie sumy rozdielu zamestnaneckej prémie vypĺňa zamestnávateľ po skončení kalendárneho štvrťroka za príslušné vykazované kalendárne mesiace tohto štvrťroka. V prípade, ak zamestnávateľ nepožiada správcu dane o sumu rozdielu zamestnaneckej prémie, potom tak môže urobiť podaním opravného prehľadu za vykazované kalendárne mesiace príslušného štvrťroka a dodatočne požiadať o túto sumu rozdielu zamestnaneckej prémie.
Riadok 7 ►uvádza sa
úhrnná suma daňového bonusu na zaplatené úroky podľa § 33a zákona, ktorú si zamestnanec uplatnil - pri ročnom zúčtovaní za predchádzajúce zdaňovacie obdobie, priznaná a vyplatená všetkým oprávneným zamestnancom, úhrnná suma opráv v prípade priznania a vyplatenia vyššej alebo nižšej sumy daňového bonusu podľa - § 33a zákona v predchádzajúcich zdaňovacích obdobiach, resp. v bežnom zdaňovacom období.
Suma daňového bonusu na zaplatené úroky podľa § 33a zákona sa uvádza najviac do výšky sumy uvedenej v riadku 4, zníženej o riadky 5 a 6. Ak úhrnná suma vyplateného daňového bonusu na zaplatené úroky podľa § 33a zákona je vyššia ako suma uvedená v riadku 4 znížená o riadky 5 a 6, túto sumu rozdielu daňového bonusu na zaplatené úroky podľa § 33a zákona zamestnávateľ vyplatí z vlastných prostriedkov. V tomto prípade zamestnávateľ môže znižovať sumu odvodu preddavkov na daň (dane) v nasledujúcich mesiacoch alebo požiada správcu dane o poukázanie sumy vo výške takto vypočítaného rozdielu vyplnením žiadosti v III. časti prehľadu.
Riadok 8 ►uvádza sa odvodová povinnosť preddavkov na daň zamestnávateľa, znížená resp. zvýšená
Riadok A ►uvádza sa úhrnná (celková) suma daňového bonusu podľa § 33 zákona pre oprávnených zamestnancov, vyplatená z úhrnnej sumy preddavkov na daň (dane) a z vlastných prostriedkov zamestnávateľa.
Riadok B ►uvádza sa úhrnná suma daňového bonusu podľa § 33 zákona pre oprávnených zamestnancov, vyplatená z úhrnu zrazených preddavkov na daň (dane).
Riadok C ►uvádza sa úhrnná suma daňového bonusu podľa § 33 zákona pre oprávnených zamestnancov, vyplatená z vlastných prostriedkov zamestnávateľa v prípade, ak úhrnná suma preddavkov na daň (dane) zrazená všetkým zamestnancom je nižšia, ako úhrnná suma daňového bonusu pre oprávnených zamestnancov. Zamestnávateľ podľa § 35 ods. 7 zákona vzniknutý rozdiel vyplatí zamestnancom zo svojich prostriedkov.
Riadok D ► uvádza sa úhrnná (celková) suma daňového bonusu na zaplatené úroky podľa § 33a zákona, vyplatená oprávneným zamestnancom z úhrnnej sumy preddavkov na daň (dane) a z vlastných prostriedkov zamestnávateľa.
Riadok E ►uvádza sa úhrnná suma daňového bonusu na zaplatené úroky podľa § 33a zákona, vyplatená z úhrnu zrazených preddavkov na daň (dane).
Riadok F ►uvádza sa úhrnná suma daňového bonusu na zaplatené úroky podľa § 33a zákona, vyplatená z vlastných prostriedkov zamestnávateľa, o ktorú si nemohol zamestnávateľ znížiť odvod preddavkov na daň (dane) za príslušný kalendárny mesiac.
Zamestnávateľ žiada o poukázanie súm rozdielov daňového bonusu podľa § 33 zákona, zamestnaneckej prémie alebo daňového bonusu na zaplatené úroky podľa § 33a zákona v prehľadoch predkladaných za kalendárne mesiace marec, jún, september a december (podrobne v poučení k riadkom 5 až 7 prvej časti prehľadu).
Zamestnávateľ, ktorý žiada vyplatenie daňového bonusu podľa § 33 zákona, zamestnaneckej prémie alebo vyplatenie daňového bonusu na zaplatené úroky podľa § 33a zákona na bankový účet vedený v zahraničí (cezhraničný prevod finančných prostriedkov) vo formáte odlišnom od IBAN, uvádza číslo účtu, SWIFT/BIC kód, názov banky, mesto a štát banky alebo pobočky banky zamestnávateľa akýmkoľvek iným spôsobom, napr. na osobitnom liste.
Potvrdenie o podaní prehľadu správca dane potvrdí v prípade, ak bol doručený osobne. Ak bol prehľad podaný poštou alebo elektronicky, správca dane potvrdenie o podaní prehľadu nepotvrdzuje.
Poznámka:
Poučenie dopĺňa predtlač jednotlivých riadkov, nenahrádza znalosť zákona a v záujme jednotného postupu má slúžiť ako pomôcka na vyplnenie prehľadu a upozorniť na hlavné zásady, ktoré je potrebné dodržať pri správnom vyplňovaní jednotlivých riadkov.
Poznámky pod čiarou
* Platiteľom dane je osoba, ktorá je povinná zraziť alebo vybrať daň alebo preddavok na daň od daňovníka, a ktorá je povinná daň alebo preddavok na daň vybrané od daňovníka alebo zrazené daňovníkovi odvádzať správcovi dane a majetkovo za ne zodpovedá.
PREHLADv19_1
PREHĽAD
o zrazených a odvedených preddavkoch na daň z príjmov zo závislej činnosti, ktoré zamestnávateľ, ktorý je platiteľom dane (ďalej len „zamestnávateľ“) zamestnancom vyplatil, o zamestnaneckej prémii, o daňovom bonuse a o daňovom bonuse na zaplatené úroky za uplynulý kalendárny mesiac (ďalej len „prehľad“)
Prehľad podľa § 39 ods. 9 písm. a) zákona č. 595/2003 Z.z. o dani z príjmov v znení neskorších predpisov (ďalej len „zákon“) za predchádzajúci kalendárny mesiac je povinný podať zamestnávateľ správcovi dane v lehote podľa § 49 ods. 2 zákona. Číselné údaje sa zarovnávajú vpravo, ostatné údaje sa píšu zľava. Nevyplnené riadky sa ponechávajú prázdne. Sumy sa vypĺňajú v eurách na dve desatinné miesta bez pomlčiek. Údaje sa vyplňujú paličkovým písmom (podľa tohto vzoru), písacím strojom alebo tlačiarňou, čiernou prípadne tmavomodrou farbou.
Druh prehľadu
Daňové identifikačné číslo zamestnávateľa
Zdaňovacie obdobie
Rok
Mesiac (01 - 12)
riadny
Dátum zistenia skutočnosti na podanie opravného prehľadu
opravný
(vyznačte x)
Fyzická osoba
Priezvisko
Meno
Titul (pred menom / za priezviskom)
Právnická osoba
Právna forma
Obchodné meno alebo názov
Sídlo (právnická osoba), trvalý pobyt (fyzická osoba)
Ulica
Súpisné/orientačné číslo
PSČ
Štát
Obec
Údaje o dedičovi alebo zástupcovi alebo správcovi v konkurznom konaní
Priezvisko
Meno
Titul (pred menom / za priezviskom)
DIČ
Rodné číslo
Dátum narodenia
Obchodné meno alebo názov
Právna forma
Ulica
Súpisné/orientačné číslo
PSČ
Štát
Obec
Telefónne číslo
Emailová adresa
Záznamy daňového úradu
Miesto pre evidenčné číslo
Odtlačok prezentačnej pečiatky daňového úradu
MF/016579/2018-721
Strana 1 PREHLADv19_2
DIČ
I. časť - Preddavky na daň
Dátum
Suma
Zúčtované a vyplatené zdaniteľné príjmy zo závislej činnosti, vrátane zdaniteľných príjmov zo sociálneho fondu v peňažnej 0 aj v nepeňažnej forme za vykazovaný kalendárny mesiac
Zrazené preddavky na daň zo zúčtovaných a vyplatených
zdaniteľných miezd (vrátane príjmov zo sociálneho fondu)
1)
v peňažnej aj v nepeňažnej forme za mesiac
Zrazené daňové nedoplatky (+) a vrátené daňové 2 preplatky (-) z RZ 2) za predchádzajúce zdaňovacie obdobie
D ňové nedoplatky (+) a daňové preplatky (-) a
za predchádzajúce zdaňovacie obdobia podľa § 40 zákona
Úhrn riadkov 1 až 3
(r. 1 + r. 2 + r. 3)
Priznaná a vyplatená suma (-) a vybraná suma (+) zamestnaneckej prémie, o ktorú sa znižuje (zvyšuje) úhrnná 6 suma preddavkov na daň a dane (vrátane vykonaných opráv)
Priznaná a vyplatená suma (-) a vybratá suma (+) daňového bonusu na zaplatené úroky podľa § 33a zákona, o ktorú sa 7 znižuje (zvyšuje) úhrnná suma preddavkov na daň a dane (vrátane vykonaných opráv)
Odvodová povinnosť - preddavky na daň
(r. 4 + r. 5 + r. 6 + r. 7)
A Celková vyplatená suma daňového bonusu podľa § 33 zákona
Suma daňového bonusu podľa § 33 zákona vyplatená z úhrnu zrazených preddavkov na daň a dane B
Suma daňového bonusu podľa § 33 zákona vyplatená z prostriedkov zamestnávateľa C
Celková vyplatená suma daňového bonusu na zaplatené úroky podľa § 33a zákona
D
Suma daňového bonusu na zaplatené úroky podľa § 33a zákona vyplatená z úhrnu zrazených
E
preddavkov na daň a dane
Suma daňového bonusu na zaplatené úroky podľa § 33a zákona vyplatená z prostriedkov
F
zamestnávateľa
Žiadame o poukázanie sumy rozdielu daňového bonusu podľa § 33 zákona (§ 35 ods. 7 zákona)
Suma
Žiadame o poukázanie sumy rozdielu zamestnaneckej prémie
Suma
(§ 38 ods. 6 zákona)
Žiadame o poukázanie sumy rozdielu daňového bonusu na zaplatené úroky podľa § 33a zákona (§ 38 ods. 6 zákona)
Suma
poštovou poukážkou
na účet
IBAN
Vypracoval
Vyhlasujem, že všetky údaje uvedené v prehľade sú správne a úplné.
Telefónne číslo
Podpis a odtlačok pečiatky zamestnávateľa
MF/016579/2018-721
Strana 2
Poznámky pod čiarou
1) Uvádza sa dátum výplaty, poukázania, pripísania zdaniteľnej mzdy zamestnancovi k dobru za príslušný kalendárny mesiac.
2) Ročné zúčtovanie preddavkov na daň z príjmov zo závislej činnosti (§ 38 zákona).
ROČNÉ ZÚČTOVANIE PREDDAVKOV NA DAŇ
z príjmov fyzickej osoby zo závislej činnosti za zdaňovacie obdobie (rok)
podľa zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov (ďalej len „zákon“)
:
1)
Meno a priezvisko zamestnanca : Rodné číslo1):
Adresa trvalého pobytu: PSČ:
I. časť (v eurách)
| 01 01a | Úhrn zúčtovaných a vyplatených zdaniteľných príjmov zo závislej činnosti podľa § 5 zákona zo zdrojov na území SR, vyplatených všetkými zamestnávateľmi, ktorí sú platiteľmi dane, okrem príjmov z ktorých sa daň vyberá zrážkou podľa § 43 zákona | |||
| - z toho úhrn príjmov plynúcich na základe dohôd o prácach vykonávaných mimo pracovného pomeru | ||||
| Úhrn povinného poistného (§ 5 ods. 8 zákona) | ||||
| 02 | - z toho úhrn poistného na | 02a | 02a sociálne poistenie (zabezpečenie) | |
| 02b | 02b zdravotné poistenie | |||
| 03 | Základ dane (r. 01 - r. 02) | |||
|---|---|---|---|---|
| 04 | Zníženie základu dane podľa § 11 zákona | 04a | 04a na daňovníka | |
| 04b | 04b na manželku (manžela) | |||
| 04c | 04c na zaplatené príspevky na doplnkové dôchodkové sporenie | |||
| Spolu r. 04a | ||||
| Spolu r. 04a až r. 04c (pri vzniku nároku na zamestnaneckú prémiu sa uvádza 0) | ||||
| 05 | Zdaniteľná mzda (r. 03 – r. 04) | |||
| 06 | Daň (§ 15 zákona) | |||
| 07 | Zamestnanecká prémia podľa § 32a zákona2) | |||
| 08 | Suma zamestnaneckej prémie nesprávne vyplatenej zamestnávateľom, ktorý je platiteľom dane (§ 40 zákona) | |||
| 09 | Nárok na daňový bonus podľa § 33 zákona v nadväznosti na § 52zzj zákona (ďalej len „daňový bonus podľa § 33 zákona) v úhrne na všetky vyživované deti | |||
| 10 | Daňový bonus podľa § 33 zákona priznaný a vyplatený všetkými zamestnávateľmi, ktorí sú platiteľmi dane na všetky vyživované deti | |||
| 11 | Daňový bonus podľa § 33 zákona na vyplatenie zamestnancovi po vykonaní ročného zúčtovania (r. 09 - r. 10) > 0 | |||
| 12 | Daňový bonus podľa § 33 zákona na vyplatenie znížený o daň (r. 11 - r. 06) > 0 | |||
| 13 | Daňový bonus podľa § 33 zákona na vybratie od zamestnanca po vykonaní ročného zúčtovania (r. 09 - r. 10) < 0 | |||
| 14 | Daň znížená o daňový bonus podľa § 33 zákona (r. 06 - r. 09) > 0 | |||
| 15 | Nárok na daňový bonus na zaplatené úroky podľa § 33a zákona | |||
| 16 | Daňový bonus na zaplatené úroky podľa § 33a zákona na vyplatenie znížený o daň zníženú o daňový bonus podľa § 33 zákona (r. 15 - r. 14) > 0 | |||
| 17 | Daň znížená o daňový bonus podľa § 33 zákona a o daňový bonus na zaplatené úroky podľa § 33a zákona (r. 14 - r. 15) > 0 | |||
| 18 | Úhrn preddavkov na daň (§ 35 zákona) zrazených všetkými zamestnávateľmi, ktorí sú platiteľmi dane, neupravený o daňový bonus podľa § 33 zákona | |||
| 19 | Nedoplatok dane – neupravený (r. 06 - r. 18) > 0 | |||
| 20 | Preplatok dane – neupravený (r. 06 - r. 18) < 0 | |||
| 21 | Daň na úhradu (r. 06 - r. 09 – r. 15 + r. 10 + r. 12 + r. 16 - r. 18 + r. 08) > 0 + | + | ||
| Daňový preplatok (r. 06 - r. 09 – r. 15 + r. 10 + r. 12 + r. 16 - r. 18 + r. 08) < 0 - | - | |||
| 22 | Zamestnávateľ | vyberie od zamestnanca sumu (r. 19 - r. 15 - r. 11 - r. 07 + r. 08 + r. 13 - r. 20) > 0 vyplatí zamestnancovi sumu (r. 19 - r. 15 - r. 11 - r. 07 + r. 08 + r. 13 - r. 20) < 0 | ||
Údaje o zamestnávateľovi, ktorý je platiteľom dane, ktorý toto ročné zúčtovanie vykonal:
DIČ: Obchodné meno/ názov a adresa zamestnávateľa Vypracoval Dňa Telefónne číslo
Poznámka: Tlačivo slúži pre zamestnanca aj ako doklad na účely § 39 ods. 6 zákona.
Podpis a odtlačok pečiatky zamestnávateľa,
MF/013949/2021-721 ktorý je platiteľom dane (v eurách)
II. časť
Vyplní na žiadosť zamestnanca zamestnávateľ, ktorý je platiteľom dane, ak zamestnanec, ktorému vykonal ročné zúčtovanie preddavkov na daň z príjmov zo závislej činnosti, podáva za toto zdaňovacie obdobie daňové priznanie (§ 39 ods. 6 zákona).
Na základe žiadosti zamestnanca, doručenej dňa , zamestnávateľ, ktorý je platiteľom dane, týmto doplňuje doklad o vykonanom ročnom zúčtovaní za rok nasledovne:
(v eurách)
| Zamestnancovi (meno a priezvisko) | v sume3) | zostatok3) | |
|---|---|---|---|
| bolo zrazené v úhrne z toho | |||
| - daňový bonus podľa § 33 zákona (r.13) | (r.13) | ||
| - nedoplatok | (r.19) | ||
| bolo vrátené v úhrne z toho | |||
| - zamestnanecká prémia | (r.07) | ||
| - daňový bonus podľa § 33 zákona (r.11) | (r.11) | ||
| - daňový bonus na zaplatené úroky podľa § 33a zákona (r.15) | (r.15) | ||
| - preplatok | (r.20) | ||
-nedoplatok (r.19)
-zamestnanecká prémia (r.07)
-preplatok (r.20)
Zamestnávateľ, ktorý je platiteľom dane, za zdaňovacie obdobie, za ktoré vyplnil II. časť ročného zúčtovania nebude po dátume vyplnenia zrážať/vyplácať sumy nedoplatku dane/preplatku dane, daňového bonusu, daňového bonusu na zaplatené úroky a zamestnaneckej prémie uvedené v II. časti.
V Dňa:
Podpis a odtlačok pečiatky zamestnávateľa, ktorý je platiteľom dane
Vysvetlivky:
2) Nárok na zamestnaneckú prémiu za rok 2021 môže vzniknúť len tomu zamestnancovi, ktorý za toto zdaňovacie obdobie dosiahol zdaniteľné príjmy zo závislej činnosti posudzované na účely priznania zamestnaneckej prémie najmenej vo výške 12- násobku minimálnej mzdy (7 476 eur) a ktorý poistné a príspevky viažuce sa k zdaniteľným príjmom zo závislej činnosti zaplatil vo vyššej sume, napr. zaplatil nedoplatok z ročného zúčtovania poistného na verejné zdravotné poistenie.
3) V prípade zrážania (vyberania) súm vypočítaných na riadkoch 13 a 19 alebo vyplatenia súm vypočítaných na riadkoch 07, 11, 15 a 20 sa uvedie úhrnná suma vykonanej celkovej zrážky vrátane jej rozčlenenia na úhrnnú sumu zrazeného daňového bonusu podľa § 33 zákona a zrazeného daňového nedoplatku, resp. úhrnná suma vrátenia vrátane jej rozčlenenia na úhrnnú sumu vrátenej zamestnaneckej prémie, daňového bonusu podľa § 33 zákona, daňového bonusu na zaplatené úroky podľa § 33a zákona a daňového preplatku a zostávajúca nezrazená (nevyplatená) časť týchto súm ku dňu doplnenia II. časti tlačiva ročného zúčtovania. Ak boli sumy vypočítané na riadkoch 07, 11, 13, 15, 19 a 20 ku dňu doplnenia II. časti tlačiva ročného zúčtovania zrazené (vrátené) v plnej výške, v stĺpci „Zostatok“ sa uvedie nula. (Odo dňa doplnenia II. časti tlačiva ročného zúčtovania zamestnávateľ, ktorý je platiteľom dane, nepokračuje vo vysporiadaní dane, daňového bonusu, daňového bonusu na zaplatené úroky alebo zamestnaneckej prémie zamestnanca, ktorému II. časť na jeho žiadosť doplnil).
Pomôcka na zdaňovacie obdobie roku 2021:
Sadzba dane podľa § 15 zákona: 19 % z tej časti základu dane, ktorá nepresiahne sumu 37 981,94 € vrátane 25 % z tej časti základu dane, ktorá presiahne sumu 37 981,94 €
NČZD na daňovníka podľa § 11 ods. 2 písm. a) zákona (21-násobok sumy platného životného minima) = 4 511,43 € NČZD na manželku podľa § 11 ods. 3 zákona (19,2-násobok sumy platného životného minima) = 4 124,74 €
Suma daňového bonusu na vyživované dieťa do 6 rokov veku (január až december 2021) = 46,44 €
Suma daňového bonusu na vyživované dieťa nad 6 rokov veku (január až jún 2021) = 23,22 €
Suma daňového bonusu na vyživované dieťa nad 6 rokov veku do 15 rokov veku (júl až december 2021) = 39,47 €
Suma daňového bonusu na vyživované dieťa nad 15 rokov veku (júl až december 2021) = 23,22 €
6-násobok minimálnej mzdy = 623 x 6 = 3 738 €
12-násobok minimálnej mzdy = 623 x 12 = 7 476 €
Zamestnanecká prémia (ak má zamestnanec posudzované príjmy v nižšej sume ako 7 476 €) = 0 €
MF/013949/2021-721
Poznámky pod čiarou
1) Ak ide o zamestnanca, ktorý nemá rodné číslo, uvedie sa dátum narodenia.