Príručka na zostavenie návrhu rozpočtu verejnej správy na roky 2021 až 2023
Referent: Ing. Silvia Lauková, tel.: 02/5958 2344
Číslo: MF/009077/2020-411
Úvod
Príručka na zostavenie návrhu rozpočtu verejnej správy na roky 2021 až 2023 (ďalej len „príručka“) vydaná v súlade s § 14 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov obsahuje textovú a prílohovú časť.
Prílohu č. 1 tvoria Kódy zdrojov, prílohu č. 2 Formuláre na spracovanie návrhu rozpočtu verejnej správy na roky 2021 až 2023, prílohu č. 3 tvorí Číselník samostatných účtov štátnych rozpočtových organizácií.
I. Rozpočet verejnej správy
Rozpočet verejnej správy na roky 2021 až 2023 sa zostavuje za štátny rozpočet a rozpočty ostatných subjektov verejnej správy, ktoré sú Štatistickým úradom Slovenskej republiky zaradené do sektora verejnej správy. Rozpočtované príjmy a výdavky na rok 2021 sú záväznými ukazovateľmi, pričom na nasledujúce dva rozpočtové roky, t. j. na roky 2022 a 2023 sú orientačné a budú sa upresňovať v ďalšom rozpočtovom roku, ale len v mimoriadnych a odôvodnených prípadoch.
Jednotlivé subjekty, ktorých rozpočty tvoria rozpočet verejnej správy, prerokujú návrhy svojich rozpočtov s Ministerstvom financií Slovenskej republiky.
V rozpočtoch subjektov verejnej správy sa v súlade s § 4 ods. 4 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov uplatňuje rozpočtová klasifikácia, ktorá umožňuje Ministerstvu financií Slovenskej republiky (ďalej len „ministerstvo financií“) vytvoriť výstupné zostavy za celý sektor verejnej správy, ktoré poskytnú vláde a parlamentu prehľad o príjmoch a smerovaní výdavkov sektora verejnej správy v rokoch 2021 až 2023 a ktorými sa zabezpečia údaje pre medzinárodné porovnávania. Povinnosť uplatňovať rozpočtovú klasifikáciu sa vzťahuje aj na príjmy a výdavky súvisiace s vykonávaním verejného zdravotného poistenia podľa § 37 ods. 10 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov.
Jednotlivé subjekty verejnej správy zapracujú do návrhov svojich rozpočtov finančné toky zo štátneho rozpočtu a z rozpočtov ostatných subjektov verejnej správy v súlade s návrhom rozpočtu verejnej správy.
Subjekty verejnej správy, ktoré poskytli alebo prijali úvery (finančné operácie, hlavná kategória 800 alebo 500) a emitovali cenné papiere, uvedú v prílohe návrhu svojho rozpočtu údaje týkajúce sa časového rozlíšenia platených a prijatých úrokov, t. j. predpokladanú hodnotu úhrad úrokov a hodnotu časovo rozlíšených úrokov na jednotlivé rozpočtové roky.
II. Rozpočtová klasifikácia
1.Všeobecne
V rozpočte verejnej správy, pri sledovaní plnenia rozpočtu verejnej správy a pri pohyboch na účtoch finančných aktív sa uplatňuje rozpočtová klasifikácia, podľa ktorej sa jednotne určujú a triedia príjmy a výdavky rozpočtu verejnej správy, vrátane ich vecného vymedzenia a finančné operácie s finančnými aktívami.
Vynakladanie rozpočtových prostriedkov alebo inkaso príjmov nemožno opierať o zaradenie daného titulu do rozpočtovej klasifikácie. Vždy je potrebné vychádzať z príslušných právnych predpisov, ktoré oprávňujú organizáciu na výber rozpočtových príjmov alebo na realizáciu príslušných výdavkov. Rozpočtová klasifikácia tieto právne predpisy nenahradzuje.
Subjekty verejnej správy používajú na zostavenie návrhu svojho rozpočtu rozpočtovú klasifikáciu schválenú opatrením Ministerstva financií Slovenskej republiky z 8. decembra 2004, ktorým sa ustanovuje druhová klasifikácia, organizačná klasifikácia a ekonomická klasifikácia rozpočtovej klasifikácie č. MF/010175/2004-42 v znení neskorších predpisov, ktorého aktuálne znenie je uvedené na webovom sídle ministerstva financií.
Štatistická klasifikácia výdavkov verejnej správy sa použije v zmysle vyhlášky Štatistického úradu Slovenskej republiky č. 257/2014 Z. z., ktorou sa vydáva štatistická klasifikácia výdavkov verejnej správy (SK COFOG). Výdavky na roky 2021 až 2023 sa rozpíšu do najnižšej úrovne tejto klasifikácie.
Bližšie informácie o klasifikácii výdavkov podľa SK COFOG sa nachádzajú na webovej stránke úradu www.statistics.sk, v časti Metaúdaje/Klasifikácia COFOG.
Ministerstvo financií presadzuje skvalitnenie údajovej základne o verejnej správe ako nevyhnutnú súčasť ďalšieho zlepšovania rozpočtového procesu a s ním súvisiacich analýz. Z uvedeného dôvodu upozorňujeme subjekty, že je potrebné venovať náležitú pozornosť správnemu klasifikovaniu príjmov, výdavkov a finančných operácií v súlade s metodikou, vrátane zabezpečenia konzistentnosti medzi rozpočtovanými a vykazovanými skutočnými hodnotami.
2.Systém kódovania v rozpočtovej klasifikácii
2a. Schéma kódovania druhovej klasifikácie
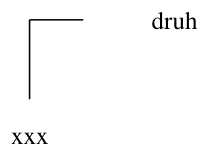
xxx
Kód druhovej klasifikácie sa uvádza na rozpočtové a realizačné dokumenty.
2b. Schéma kódovania organizačnej klasifikácie
kapitola/štátny fond/subjekt verejnej správy
xxxxxxxx
číselné označenie
Prostredníctvom kódovania organizačnej klasifikácie sa identifikujú rozpočtové operácie podľa kapitol štátneho rozpočtu a ostatných subjektov sektora verejnej správy. Kód štátneho fondu je nezávislý, t. j. neobsahuje kód príslušnej kapitoly, ktorá je správcom štátneho fondu.
S kódovaním organizačnej klasifikácie súvisí i označenie druhu rozpočtu verejnej správy príslušným kódom uvedeným v opatrení Ministerstva financií Slovenskej republiky z 8. decembra 2004, ktorým sa ustanovuje druhová klasifikácia, organizačná klasifikácia a ekonomická klasifikácia rozpočtovej klasifikácie č. MF/010175/2004-42 v znení neskorších predpisov.
2c. Schéma programového kódovania
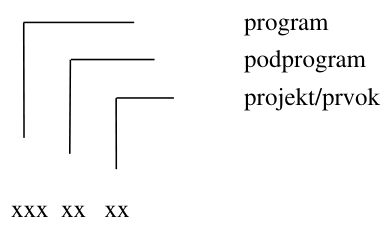
Na účely zostavovania a vykazovania rozpočtu sa používa trojstupňový alfanumerický kód.
1.úroveň – program je označený trojmiestnym kódom
2.úroveň – podprogram je označený dvojmiestnym kódom
3.úroveň – projekt/prvok je označený dvojmiestnym kódom
2d. Schéma kódovania zdrojov
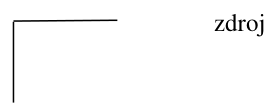
xxxx
alfanumerický kód, resp. nula alebo medzera
2e. Číselník kódov programovej štruktúry operačných programov vybranej pomoci z fondov Európskej únie pre programové obdobie 2007 - 2013 a programové obdobie 2014 - 2020
Tento číselník spravuje odbor systémových analýz a účtovníctva na sekcii európskych fondov ministerstva financií.
Pre programové obdobie 2007 - 2013 bol vydaný formou usmernenia MF SR č. 12/2007-U v platnom znení.
Pre programové obdobie 2014 - 2020 platí Usmernenie k číselníku kódov programovej štruktúry programov Európskych štrukturálnych a investičných fondov pre programové obdobie 2014 - 2020, č. 1/2014-U v platnom znení. Číselník umožňuje sledovanie programovej štruktúry integrovanej do štruktúry programového rozpočtu príslušnej kapitoly pre podporu poskytovanú z fondov Európskej únie v členení v závislosti od programového obdobia.
Pre programové obdobie 2007 - 2013 a programové obdobie 2014 - 2020 sú to fondy Európskej únie: Európsky fond regionálneho rozvoja, Európsky sociálny fond, Kohézny fond, Európsky fond pre rybné hospodárstvo, Európsky námorný a rybársky fond, Európsky poľnohospodársky fond pre rozvoj vidieka, Európsky poľnohospodársky záručný fond, Iniciatíva na podporu zamestnanosti mladých ľudí, Fond európskej pomoci pre najodkázanejšie osoby, LIFE+.
Pre programové obdobie 2021 – 2027 bude číselník vydaný obdobnou formou po schválení Partnerskej dohody na roky 2021 – 2027 a príslušných programových dokumentov.
2f. Schéma číselného kódu štatistickej klasifikácie výdavkov verejnej správy (SK COFOG)
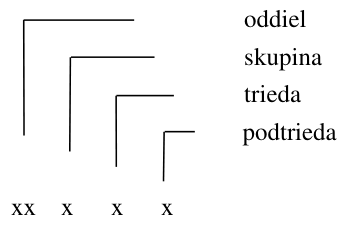
Číselný kód klasifikácie SK COFOG je pre zostavenie a vykazovanie verejného rozpočtu štvorúrovňový.
1.úroveň - oddiel je označený dvojmiestnym kódom
2., 3. a 4. úroveň - skupina, trieda a podtrieda postupuje dekadicky po jednom mieste, to znamená, že číselný kód na štvrtej úrovni je päťmiestny (napr. 09.1.1.1).
2g. Schéma číselného kódu ekonomickej klasifikácie
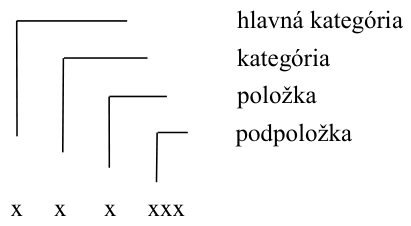
Základným prvkom ekonomickej klasifikácie príjmov a výdavkov je podpoložka (šesťmiestny kód). Zodpovedá určitému druhu príjmov alebo výdavkov vyjadrujúcich náklady na rovnaké vstupy (napr. na pracovnú silu, dopravu, palivo, strojné zariadenie).
Podpoložky, ktoré majú rovnaký ekonomický charakter, tvoria položky (trojmiestny kód), ktoré sa sústreďujú do kategórií a kategórie do hlavných kategórií.
Hlavné kategórie (trojmiestny kód končiaci dvoma nulami) a kategórie (trojmiestny kód končiaci jednou nulou) slúžia najmä makroekonomickým analýzam.
Číslovanie príjmov začína číslicami 1 až 3, číslovanie výdavkov číslicami 6 a 7. Číslovanie príjmových finančných operácií začína číslicami 4 a 5, číslovanie výdavkových finančných operácií číslicou 8.
3.Spôsob používania
Subjekty verejnej správy sú povinné používať rozpočtovú klasifikáciu pri zostavovaní návrhu rozpočtu, jeho rozpise, spracovaní podrobného rozpočtu, sledovaní a vykazovaní údajov o jeho realizácii, rozpočtovaní a sledovaní finančných operácií a pri sledovaní pohybov na samostatných účtoch štátnych rozpočtových organizácií.
Všeobecná pokladničná správa vzhľadom na svoje osobitné postavenie rozpočtuje výdavky na mzdy a poistné na úrovni položiek a vybrané výdavky na podpoložke s kódom xxx200 s názvom „Ostatné“.
Rozpočtová klasifikácia sa používa aj pri realizácii rozpočtov a vykazovaní údajov v systéme štátnej pokladnice. Realizácia rozpočtu verejnej správy v systéme štátnej pokladnice je upravená zákonom č. 291/2002 Z. z. o Štátnej pokladnici a o zmene a doplnení niektorých zákonov v znení neskorších predpisov.
III. Subjekty verejnej správy
Návrh rozpočtu verejnej správy bude vychádzať z predložených návrhov rozpočtov jednotlivých subjektov verejnej správy, a to
-štátneho rozpočtu (rozpočet kapitol štátneho rozpočtu a ich samostatných účtov),
-rozpočtov príspevkových organizácií štátu zaradených Štatistickým úradom Slovenskej republiky do sektora verejnej správy,
-rozpočtov štátnych fondov,
-rozpočtu Sociálnej poisťovne a rozpočtov zdravotných poisťovní,
-rozpočtu MH Manažmentu, a. s. a rozpočtu Slovenského pozemkového fondu,
-rozpočtov verejných vysokých škôl.
Súčasťou súhrnných údajov rozpočtu verejnej správy sú aj údaje poskytnuté ostatnými subjektmi verejnej správy, ktoré sú Štatistickým úradom Slovenskej republiky zaradené do sektora verejnej správy, a to napr.:
-Úrad pre dohľad nad zdravotnou starostlivosťou,
-Slovenská konsolidačná, a. s.,
-Rozhlas a televízia Slovenska,
-Tlačová agentúra SR,
-Úrad pre dohľad nad výkonom auditu,
-Audiovizuálny fond,
-Kancelária Rady pre rozpočtovú zodpovednosť,
-Železnice Slovenskej republiky,
-Národná diaľničná spoločnosť, a. s.,
-Agentúra pre núdzové zásoby ropy a ropných výrobkov,
-Eximbanka SR,
-zdravotnícke zariadenia,
-Fond na podporu vzdelávania,
-Fond na podporu umenia,
-Fond na podporu športu,
-Železničná spoločnosť Slovensko, a. s.,
-MH Invest, s. r. o.,
-MH Invest II, s. r. o.,
-Jadrová a vyraďovacia spoločnosť, a. s,
-Fond na podporu kultúry národnostných menšín,
-verejné výskumné inštitúcie.
Návrh súhrnného rozpočtu za obce a vyššie územné celky, vrátane nimi zriadených rozpočtových organizácií a príspevkových organizácií, za dopravné podniky v zakladateľskej pôsobnosti miest, spracuje ministerstvo financií z údajov poskytnutých týmito subjektmi verejnej správy.
Subjekty verejnej správy predložia návrhy svojich rozpočtov na roky 2021 až 2023 ministerstvu financií v súlade s oznámením ministerstva ohľadom príjmov a výdavkov na roky 2021 až 2023.
1.Štátny rozpočet
Správcovia kapitol štátneho rozpočtu (vrátane organizácií v ich pôsobnosti) rozpíšu limity výdavkov na roky 2021 až 2023 do programov, podprogramov, projektov/prvkov, podprogramov medzirezortných programov.
Pri zostavovaní programových štruktúr postupujú správcovia kapitol štátneho rozpočtu podľa Metodického pokynu Ministerstva financií Slovenskej republiky č. 5238/2004-42 na usmernenie programového rozpočtovania v znení dodatku č. 1 a dodatku č. 2 (Finančný spravodajca č. 8/2009) a Manuálu k metodickému pokynu, týkajúceho sa formulovania zámerov, cieľov a merateľných ukazovateľov.
Správcovia kapitol štátneho rozpočtu pripravia a predložia ministerstvu financií spolu s návrhom svojich rozpočtov aj návrh prioritných výdavkových titulov pri splnení nasledovných predpokladov: predloženie maximálne troch prioritných výdavkových titulov na roky 2021 až 2023, určenie poradia dôležitosti priorít, kvantifikovanie zdrojového krytia, uvedenie cieľa s podrobným komentárom, vrátane očakávaného prínosu na zvýšenie kvality poskytovania verejných služieb pre občanov dosiahnutého počas celej doby realizácie projektu.
Štátne rozpočtové organizácie rozpisujú rozpočet na druhu rozpočtu 211. Pri návrhu rozpočtu na roky 2021 až 2023 postupujú v zmysle ustanovení zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy o zmene a doplnení niektorých zákonov v znení neskorších predpisov, t. j. podľa § 17 ods. 4 štátna rozpočtová organizácia rozpočtuje aj príjmy, ktoré predpokladá, že:
-získa z rozdielu medzi výnosmi a nákladmi z podnikateľskej činnosti po zdanení,
-prijme z poistného plnenia zo zmluvného poistenia alebo zo zákonného poistenia,
-prijme od fyzickej osoby alebo právnickej osoby podľa osobitných predpisov,
-prijme od úradu práce, sociálnych vecí a rodiny podľa osobitného predpisu,
-prijme od účastníkov konania o obnove evidencie niektorých pozemkov a právnych vzťahov k nim.
K týmto rozpočtovaným príjmom sa rozpočtujú v rovnakej výške aj výdavky.
Okrem toho štátne rozpočtové organizácie rozpočtujú v zmysle § 22 ods. 4 zákona č. 523/2004 Z. z. aj príjmy a výdavky na samostatných účtoch s výnimkou účtu 002 Účty na vedenie prostriedkov Európskej únie (používa Certifikačný orgán MF SR, Platobná agentúra Ministerstva pôdohospodárstva a rozvoja vidieka SR, Certifikačný orgán Ministerstva práce, sociálnych vecí a rodiny SR, Ministerstvo vnútra SR a Národný kontaktný bod Úradu vlády SR v rámci Fondu pre bilaterálne vzťahy) a s výnimkou účtov 008, 024, 025 a 026. Výdavky rozpočtované na výdavkovom účte sa na samostatných účtoch už nerozpočtujú.
Číselník týchto účtov tvorí prílohu č. 3 tejto príručky.
Súčasťou predloženého návrhu bude aj Register investícií na roky 2021 až 2023 v elektronickej forme. Ministerstvo financií pri zostavovaní návrhu rozpočtu verejnej správy na roky 2021 až 2023 bude vychádzať z údajov v Registri investícií, ktoré predloží správca kapitoly.
1.1.Rozpočet kapitol štátneho rozpočtu
Podkladom pre spracovanie návrhu rozpočtu kapitol je rozpočet ústredného orgánu ako rozpočtovej organizácie a rozpočty jednotlivých organizácií v ich zriaďovateľskej, resp. vecnej pôsobnosti.
Podkladom pre spracovanie návrhu rozpočtu kapitol je rozpočet podľa programov, podprogramov, projektov/prvkov, rozpísaných na jednotlivé organizácie v ich zriaďovateľskej, resp. vecnej pôsobnosti.
Spracovanie návrhu rozpočtu na roky 2021 až 2023 pozostáva zo schváleného rozpočtu na bežný rok, návrhov rozpočtov na roky 2021 až 2023 na univerzálnych formulároch MF-P-2021-2023-01, MF-VP-2021-2023-02. Rozpočtový informačný systém poskytne údaje z hore uvedených formulárov zostavami z Rozpočtového informačného systému.
1.2.Rozpočet príspevkových organizácií
Správca kapitoly zabezpečí spracovanie návrhu rozpočtu (aj za oblasť zamestnanosti) za všetky príspevkové organizácie vo svojej pôsobnosti jednotlivo.
Príspevkové organizácie rozpisujú rozpočet na druhu rozpočtu 22 podľa jednotlivých rokov. Príspevkové organizácie majú povinnosť uviesť všetky finančné zdroje (t. j. aj vlastné).
Zároveň príspevková organizácia rozpočtuje a sleduje príjmy a výdavky z podnikateľskej činnosti na samostatnom účte 005 Účet podnikateľskej činnosti.
1.3.Predloženie návrhu rozpočtu kapitoly
Správca kapitoly predloží návrh rozpočtu na predpísaných formulároch za všetky predpísané roky
listinnou formou a elektronicky
a) ministerstvu financií – odboru rozpočtových analýz
podrobný komentár zdôvodňujúci návrh rozpočtu kapitoly ako celku (vrátane komentára za oblasť zamestnanosti) a komentáre, ktoré sú požadované k jednotlivým formulárom, komentár k návrhu rozpočtu štátneho fondu ako prílohu k návrhu rozpočtu kapitoly, osobitne údaje o výške dotácií na prenesený výkon štátnej správy na obce a osobitne na prenesený výkon štátnej správy na vyššie územné celky, v členení na kategórie 640 a 720 a v členení na jednotlivé druhy preneseného výkonu s podrobným komentárom, osobitne údaje o dotáciách na iné úlohy realizované obcami a vyššími územnými celkami a financované z príslušnej kapitoly, v členení na kategórie 640 a 720 a v členení na úlohy s podrobným komentárom, údaje o rozpočte na samostatných účtoch rozpočtových organizácií, vrátane podrobného komentára, osobitne údaje o výške bežných a kapitálových transferov v rámci verejnej správy. Údaje sú nevyhnutné pre zabezpečenie spracovania návrhov rozpočtov ostatných subjektov verejnej správy a konsolidácie verejných výdavkov. Z uvedených dôvodov je im potrebné venovať náležitú pozornosť už pri prvom rozpise návrhu rozpočtu. V prípade, že v ďalších etapách zostavovania rozpočtu dôjde k zmene týchto transferov, je potrebné tieto údaje ihneď oznámiť ministerstvu financií a príslušnému subjektu verejnej správy, ktorému je transfer určený,
návrh vybraných cieľov, ktoré budú tvoriť prílohu k návrhu zákona o štátnom rozpočte (stanovený počet cieľov 2 až 5),
súhrnný návrh rozpočtu za príspevkové organizácie s komentárom, vrátane komentára za oblasť zamestnanosti,
návrh troch prioritných výdavkových titulov prostredníctvom formulára, ktorý je uvedený v prílohe č. 2 k príručke a osobitne uviesť ukazovatele zamestnanosti. Osnova na hodnotenie priorít je uvedená vo formulári MF-PP-osnova-2021-2023- 05,
Ministerstvo školstva, vedy, výskumu a športu Slovenskej republiky predloží podrobný komentár (vrátane oblasti zamestnanosti) k návrhu súhrnného rozpočtu za verejné vysoké školy,
zakladateľ verejnej výskumnej inštitúcie je povinný vypracovať a predložiť návrh súhrnného rozpočtu za verejné výskumné inštitúcie vo svojej zakladateľskej pôsobnosti spolu s podrobným komentárom (vrátane oblasti zamestnanosti),
Ministerstvo zdravotníctva Slovenskej republiky predloží podrobný komentár (vrátane oblasti zamestnanosti) k návrhom súhrnných rozpočtov za vykonávanie verejného zdravotného poistenia a za zdravotnícke zariadenia zaradené v sektore verejnej správy,
návrh rozpočtu kapitoly, ktorý predkladá príslušnému výboru Národnej rady Slovenskej republiky podľa písmena c),
ďalšie údaje a podklady k návrhu rozpočtu na požiadanie ministerstva financií;
b) ministerstvu financií – odboru rozpočtu verejnej správy
údaje za hospodárenie podnikov štátnej správy prostredníctvom formulára, ktorý je uvedený v prílohe č. 2 k príručke;
c) príslušnému výboru Národnej rady Slovenskej republiky v súlade s vládnym návrhom zákona o štátnom rozpočte
návrh rozpočtu kapitoly s podrobným komentárom (vrátane komentára za oblasť zamestnanosti);
prostredníctvom Rozpočtového informačného systému
návrh rozpočtu kapitoly, vrátane programov a organizácií, ktoré sú účastníkmi programov a Registra investícií,
návrh rozpočtu na samostatných účtoch rozpočtových organizácií,
návrh rozpočtu štátneho fondu podľa programov,
návrhy rozpočtov za jednotlivé príspevkové organizácie v pôsobnosti kapitoly,
Ministerstvo školstva, vedy, výskumu a športu Slovenskej republiky predloží návrh súhrnného rozpočtu za verejné vysoké školy,
zakladateľ verejnej výskumnej inštitúcie predloží návrh súhrnného rozpočtu za verejné výskumné inštitúcie,
Ministerstvo zdravotníctva Slovenskej republiky predloží návrh súhrnného rozpočtu za vykonávanie verejného zdravotného poistenia v súlade s jednotnou metodikou platnou pre Európsku úniu a návrh súhrnného rozpočtu za zdravotnícke zariadenia zaradené v sektore verejnej správy.
2.Rozpočty štátnych fondov (Environmentálny fond, Národný jadrový fond, Štátny fond rozvoja bývania)
Pri zostavovaní programových štruktúr postupujú štátne fondy podľa Metodického pokynu Ministerstva financií Slovenskej republiky č. 5238/2004-42 na usmernenie programového rozpočtovania v znení dodatku č. 1 a dodatku č. 2 (Finančný spravodajca č. 8/2009).
Návrhy svojich rozpočtov na roky 2021 až 2023 spolu s podrobným komentárom, vrátane návrhu rozpočtu za oblasť zamestnanosti, budú štátne fondy predkladať prostredníctvom svojho správcu odboru rozpočtových analýz ministerstva financií.
Štátne fondy v podrobných komentároch uvedú aj údaje o dotáciách poskytnutých do rozpočtov obcí a vyšších územných celkov a účel ich použitia.
Štátny fond rozvoja bývania v komentári uvedie údaje za skutočnosť roku 2019, schválený rozpočet na rok 2020 a návrh rozpočtu na roky 2021 až 2023 o objeme poskytnutých úverov, splátkach istiny a pohľadávkach za nesplatené úvery k 31. 12. Zároveň uvedie výšku priemernej úrokovej sadzby z poskytnutých a nesplatených úverov do 31. 12. 2020 a objem týchto úverov a výšku priemernej úrokovej sadzby z novoposkytnutých úverov a objem novoposkytnutých úverov v roku 2021.
Zároveň uvedie aj objem finančných prostriedkov poskytnutých v rokoch 2021 až 2023 obciam a vyšším územným celkom ako návratné zdroje financovania.
3.Rozpočty fondov sociálneho poistenia a zdravotného poistenia (rozpočet Sociálnej poisťovne, rozpočty zdravotných poisťovní)
Sociálna poisťovňa zostaví prostredníctvom Rozpočtového informačného systému návrh svojho rozpočtu na roky 2021 až 2023 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG.
Návrh svojho rozpočtu, vrátane návrhu za oblasť zamestnanosti, na jednotlivé roky predloží spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu odboru rozpočtových analýz ministerstva financií.
Sociálna poisťovňa je zároveň povinná prerokovať s ministerstvom financií v súlade s § 14 ods. 6 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov návrh svojho rozpočtu pred jeho prerokovaním vo svojich orgánoch.
Zdravotná poisťovňa zostaví v Rozpočtovom informačnom systéme návrh svojho rozpočtu na roky 2021 až 2023 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG.
Zdravotné poisťovne predložia podľa § 11 ods. 1 zákona č. 581/2004 Z. z. o zdravotných poisťovniach, dohľade nad zdravotnou starostlivosťou a o zmene a doplnení niektorých zákonov návrhy svojich rozpočtov Ministerstvu zdravotníctva Slovenskej republiky a ministerstvu financií.
Ministerstvo zdravotníctva Slovenskej republiky vypracúva v Rozpočtovom informačnom systéme návrh súhrnného rozpočtu za vykonávanie verejného zdravotného poistenia na jednotlivé rozpočtové roky v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG a predkladá ho spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu (vrátane návrhu za oblasť zamestnanosti) odboru rozpočtových analýz ministerstva financií.
Zároveň Ministerstvo zdravotníctva Slovenskej republiky je povinné prerokovať návrh súhrnného rozpočtu za vykonávanie verejného zdravotného poistenia v súlade s jednotnou metodikou platnou pre Európsku úniu s ministerstvom financií v súlade s § 14 ods. 6 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov.
4.Rozpočet MH Manažmentu, a. s. a rozpočet Slovenského pozemkového fondu
MH Manažment, a. s. (právny nástupca Fondu národného majetku Slovenskej republiky) a Slovenský pozemkový fond zostavia v Rozpočtovom informačnom systéme návrh svojho rozpočtu na roky 2021 až 2023 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG. Spracované návrhy rozpočtov na jednotlivé rozpočtové roky (aj za oblasť zamestnanosti) predložia spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu odboru rozpočtu verejnej správy ministerstva financií.
5.Rozpočet verejných vysokých škôl
Verejné vysoké školy predložia v Rozpočtovom informačnom systéme spracované návrhy svojich rozpočtov na roky 2021 až 2023 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG Ministerstvu školstva, vedy, výskumu a športu Slovenskej republiky.
Ministerstvo školstva, vedy, výskumu a športu Slovenskej republiky vypracúva v Rozpočtovom informačnom systéme návrh súhrnného rozpočtu (vrátane návrhu za oblasť zamestnanosti) za verejné vysoké školy na jednotlivé rozpočtové roky v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG a predkladá ho spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu odboru rozpočtových analýz ministerstva financií. Zároveň je povinné prerokovať návrh súhrnného rozpočtu s ministerstvom financií v súlade s § 14 ods. 6 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov.
Ministerstvo školstva, vedy, výskumu a športu Slovenskej republiky prostredníctvom svojho úradu určí transfer verejným vysokým školám na podpoložkách 641008 a 721003.
Verejné vysoké školy rozpisujú rozpočet na druhu rozpočtu 11. Verejné vysoké školy majú povinnosť uviesť všetky finančné zdroje (t. j. aj vlastné zdroje).
6.Rozpočet ostatných subjektov verejnej správy
Ostatné subjekty verejnej správy zaradené Štatistickým úradom Slovenskej republiky do sektora verejnej správy (napr. Úrad pre dohľad nad zdravotnou starostlivosťou, Rozhlas a televízia Slovenska, Tlačová agentúra Slovenskej republiky, Úrad pre dohľad nad výkonom auditu, Audiovizuálny fond, Agentúra pre núdzové zásoby ropy a ropných výrobkov, Eximbanka, Fond na podporu vzdelávania, Fond na podporu umenia, Fond na podporu kultúry národnostných menšín, Fond na podporu športu) sú povinné predložiť odboru rozpočtových analýz ministerstva financií údaje potrebné na účely zostavenia rozpočtu verejnej správy, vrátane podkladov za oblasť zamestnanosti a údajov o príjmoch a výdavkoch, s uvedením finančných tokov k subjektom verejnej správy v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG, spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu. Návrh rozpočtu spracovávajú prostredníctvom Rozpočtového informačného systému.
Slovenská konsolidačná, a. s. zostaví v Rozpočtovom informačnom systéme návrh svojho rozpočtu na roky 2021 až 2023 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG. Spracovaný návrh rozpočtu na jednotlivé roky (aj za oblasť zamestnanosti) predloží spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu sekcii finančného trhu, odboru správy finančného trhu a sekcii rozpočtovej politiky, odboru rozpočtu verejnej správy ministerstva financií.
Kancelária Rady pre rozpočtovú zodpovednosť zostaví v Rozpočtovom informačnom systéme návrh svojho rozpočtu na roky 2021 až 2023 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG. Spracovaný návrh rozpočtu na jednotlivé rozpočtové roky (aj za oblasť zamestnanosti) predloží spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu odboru rozpočtu verejnej správy ministerstva financií.
Ministerstvo dopravy a výstavby Slovenskej republiky predloží odboru rozpočtových analýz ministerstva financií návrh rozpočtu na roky 2021 až 2023 (aj za oblasť zamestnanosti) spolu s podrobným komentárom za Železnice Slovenskej republiky, Železničnú spoločnosť Slovensko, a. s. a Národnú diaľničnú spoločnosť, a. s., ktorý bude spracovaný prostredníctvom Rozpočtového informačného systému postupom dohodnutým ministerstvom financií.
Ministerstvo hospodárstva Slovenskej republiky predloží za Jadrovú a vyraďovaciu spoločnosť, a. s., MH Invest s. r. o. a MH Invest II, s. r. o. návrh ich rozpočtov na roky 2021 až 2023 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG spolu s podrobným komentárom, vrátane návrhu rozpočtu za oblasť zamestnanosti, odboru rozpočtových analýz ministerstva financií.
7.Rozpočet zdravotníckych zariadení
Zdravotnícke zariadenia predložia v Rozpočtovom informačnom systéme spracované návrhy svojich rozpočtov na roky 2021 až 2023 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG Ministerstvu zdravotníctva Slovenskej republiky.
Ministerstvo zdravotníctva Slovenskej republiky vypracúva v Rozpočtovom informačnom systéme návrh súhrnného rozpočtu (vrátane návrhu za oblasť zamestnanosti) za zdravotnícke zariadenia na jednotlivé rozpočtové roky v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG a predkladá ho spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu odboru rozpočtových analýz ministerstva financií.
8.Rozpočet verejných výskumných inštitúcií
Verejné výskumné inštitúcie predložia v Rozpočtovom informačnom systéme spracované návrhy svojich rozpočtov na roky 2021 až 2023 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG zakladateľovi verejnej výskumnej inštitúcie.
Zakladateľ verejnej výskumnej inštitúcie vypracúva v Rozpočtovom informačnom systéme návrh súhrnného rozpočtu (vrátane návrhu za oblasť zamestnanosti) za verejné výskumné inštitúcie na jednotlivé rozpočtové roky v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG a predkladá ho spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu odboru rozpočtových analýz ministerstva financií.
Zároveň zakladateľ verejnej výskumnej inštitúcie je povinný návrh súhrnného rozpočtu za verejné výskumné inštitúcie vo svojej zriaďovateľskej pôsobnosti prerokovať s ministerstvom financií.
9.Rozpočty obcí, vyšších územných celkov a dopravných podnikov
Na účely zostavenia návrhu rozpočtu verejnej správy na roky 2021 až 2023 predloží odbor rozpočtovej regulácie ministerstva financií spolu s podrobným komentárom (aj za oblasť zamestnanosti) odboru rozpočtu verejnej správy ministerstva financií súhrnný návrh rozpočtu za obce, vyššie územné celky, príspevkové organizácie v pôsobností obcí a vyšších územných celkov, za dopravné podniky v zakladateľskej pôsobnosti miest, ktoré sú Štatistickým úradom Slovenskej republiky zaradené do sektora verejnej správy.
Obce, vyššie územné celky a dopravné podniky sú povinné poskytovať ministerstvu financií potrebné údaje o svojom hospodárení na účely zostavenia návrhu rozpočtu verejnej správy, návrhu štátneho záverečného účtu a návrhu súhrnnej výročnej správy Slovenskej republiky. Obce a vyššie územné celky poskytujú údaje na účely zostavenia návrhu rozpočtu verejnej správy prostredníctvom rozpočtového informačného systému pre samosprávu (ďalej len RISSAM.rozpočet) v správe ministerstva.
Dopravné podniky, zaradené medzi subjekty verejnej správy (napr. DP Bratislava, a. s., DP mesta Košice, a. s., DP mesta Žiliny, s. r. o., DP mesta Prešov, a. s.) predložia odboru rozpočtovej regulácie ministerstva financií prostredníctvom svojho zakladateľa údaje potrebné na účely zostavenia rozpočtu verejnej správy (aj za oblasť zamestnanosti) a spracujú návrh rozpočtu do RISSAM.rozpočet postupom podľa usmernenia ministerstva financií.
Zber informácií pre tvorbu návrhu rozpočtu na roky 2021 až 2023 bude prebiehať prostredníctvom aplikačného programového vybavenia Rozpočtového informačného systému.
Spracovanie bude realizované centralizovaným spôsobom, prostredníctvom počítačov pripojených do DataCentra v rámci Rozpočtového informačného systému.
Spracovanie štátneho rozpočtu v informačnom systéme RIS
Kapitoly a ich organizácie, zostavujúce návrh štátneho rozpočtu v Rozpočtovom informačnom systéme, budú podporované pri jednotlivých činnostiach jeho navigačnými prostriedkami.
Odporúčaný postup spracovania návrhu rozpočtu podľa jednotlivých modulov:
Modul programového rozpočtovania (RIS.MPR)
správca kapitoly vytvorí nový návrh programovej štruktúry (zmenu programovej štruktúry v etape „1. Návrh kapitol“) na rok 2021, v ktorom upraví platnú programovú štruktúru kapitoly (programy, podprogramy, projekty/prvky), v prípade, že projekt/prvok korešponduje s najnižšou úrovňou programovej štruktúry operačných programov, implementovaných z Európskeho fondu regionálneho rozvoja, Európskeho sociálneho fondu, Kohézneho fondu, Európskeho námorného a rybárskeho fondu, Fondu európskej pomoci pre najodkázanejšie osoby, Európskeho poľnohospodárskeho fondu pre rozvoj vidieka, Európskeho poľnohospodárskeho záručného fondu, fondu Iniciatíva na podporu zamestnanosti mladých ľudí, fondu LIFE+, Fondu pre azyl a migráciu, Fondu pre vnútornú bezpečnosť, Nástroja pre riadenie hraníc a víza v programovom období 2014 – 2020 a 2021 - 2027, resp. operačných programov Európskej územnej spolupráce, integrovaných do štruktúry programového rozpočtu príslušnej kapitoly, správca kapitoly priradí projektu/prvku zodpovedajúci eurokód. Eurokódy sú uvedené v Číselníku kódov programovej štruktúry operačných programov vybranej pomoci z fondov Európskej únie pre programové obdobie 2014 – 2020. Pre programové obdobie 2021 – 2027 bude číselník vydaný po schválení Partnerskej dohody na roky 2021 – 2027 a príslušných programových dokumentov, priradí programovým položkám na najnižšej úrovni organizácie ako účastníkov, ktorí sa budú podieľať na ich riešení, po ukončení zmien v štruktúre zmenou stavu návrhu na „Aktualizovaná klasifikácia“, správca kapitoly aktualizuje programovú klasifikáciu pre zostavenie návrhu rozpočtu v module RIS.ZORO, správca kapitoly, príp. organizácie s delegovanými právami následne upravujú identifikačné údaje programových položiek, ich zámery, ciele a merateľné ukazovatele, správca kapitoly stanoví vo svojich programoch predovšetkým výsledkové merateľné ukazovatele, ktoré budú v súlade s Manuálom k metodickému pokynu, týkajúceho sa formulovania zámerov, cieľov a merateľných ukazovateľov, správca kapitoly zabezpečí rozpočtovanie výdavkov na informatizáciu, vrátane výdavkov rozpočtových a príspevkových organizácií v zriaďovateľskej pôsobnosti správcu kapitoly v súlade s Metodickým pokynom ÚPVII na usmernenie rozpočtovania IT nákupu v rámci medzirezortného programu 0EK Informačné technológie financované zo štátneho rozpočtu. V súlade s týmto metodickým pokynom správca kapitoly zabezpečí rozpočtovanie informačných systémov verejnej správy, ktorých kumulatívne výdavky presahujú sumu 100 tis. eur za kalendárny rok na samostatných špecializovaných prvkoch,
po ukončení prác na programovej štruktúre zmenou jej stavu na „Návrh na kapitole schválený“ je tento návrh prístupný pre zamestnancov ministerstva financií.
Modul zostavovania rozpočtu (RIS.ZORO)
správca kapitoly rozpíše limity výdavkov určené ministerstvom financií v etape pre návrh rozpočtu verejnej správy na limity svojim podriadeným organizáciám (systém vyžaduje rozpísať minimálne limity v štruktúre limitov kapitoly ako ich zadalo ministerstvo financií), ktoré bude využívať ako záväzné ukazovatele pre zostavenie svojho rozpočtu, organizácie (alebo správca kapitoly, ak vypracováva návrh rozpočtu za svoje organizácie) dostanú definovanú hodnotu svojho limitu a zoznam najnižších úrovní programovej štruktúry, na financovaní ktorej sa svojimi rozpočtami budú podieľať, organizácie rozpíšu bežné výdavky v priradenej programovej štruktúre podľa limitov do najnižšej úrovne klasifikácie SK COFOG a ekonomickej klasifikácie na roky 2021 až 2023, organizácie rozpočtujú príjmy a výdavky podľa § 17 ods. 4 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov. Zároveň rozpíšu výdavky v priradenej programovej štruktúre do najnižšej úrovne klasifikácie SK COFOG a ekonomickej klasifikácie na roky 2021 až 2023, organizácie rozpíšu príjmy podľa formulárov MF-P-2021-2023-01, organizácie rozpíšu bežné a kapitálové výdavky podľa formulárov MF-VP-2021- 2023-02.
Modul registra investícií (RIS.RI)
kapitoly (organizácie) aktualizujú zoznam investičných akcií, na ktoré budú zostavovať návrh rozpočtu a presunú ich do stavu „Registrovaná-novozačínajúca“, resp. „Registrovaná“ (pre už aspoň 1 rok trvajúce investičné akcie), organizácie rozpíšu kapitálové výdavky na príslušnej najnižšej úrovni programovej štruktúry do investičných akcií, ktorých sú investormi (v module RIS.ZORO), organizácia musí výdavky každej investičnej akcie rozpísať podľa rozpočtovej klasifikácie, čím súčasne vyplní kapitálové výdavky pre formulár MF-VP-2021- 2023-02, organizácie upravia identifikačné údaje, náklady a termíny investičných akcií k dátumu 1. 1. 2021 prostredníctvom výberu rýchlej voľby „Návrh rozpočtu 2021“.
Spracovanie údajov na samostatných účtoch štátnych rozpočtových organizácií
štátne rozpočtové organizácie zadajú predpokladané počiatočné stavy na účtoch a rozpíšu príjmy a výdavky na samostatných účtoch v každej etape spracovania štátneho rozpočtu podľa kódu zdroja, v podrobnej ekonomickej klasifikácii a výdavky aj v klasifikácii SK COFOG prostredníctvom rozšírenej funkcionality modulu RIS.ZORO.
Spracovanie údajov prioritných výdavkových titulov
v rámci návrhu programovej štruktúry (modul RIS.MPR) zároveň vytvára správca kapitoly aj zoznam prioritných výdavkových titulov, rozpočtové organizácie určené ako účastníci týchto prioritných titulov rozpíšu požadované navýšenie výdavkov v určenej etape v module RIS.ZORO, prioritný výdavkový titul sa nevčleňuje do existujúcich štandardných programových štruktúr, ale sa rozpíše osobitne v rámci novootvorenej programovej položky, presun prioritného výdavkového titulu do štandardných položiek programovej štruktúry bude možný až po jeho schválení, organizácie rozpíšu priority podľa formulára MF-PP-2021-2023-04.
správca kapitoly po ukončení tvorby návrhu rozpočtu podriadených organizácií skontroluje dodržanie limitov, skontroluje väzby medzi návrhom rozpočtu a rozpisom príjmov a výdavkov na samostatných účtoch, väzby na príspevkové organizácie a prevezme rozpočty organizácií do svojho rozpočtu a celý rozpočet kapitoly odovzdá na schválenie ministerstvu financií, správca kapitoly odovzdá celý rozpočet kapitoly spolu so schválenou programovou štruktúrou kapitoly, zamestnanci ministerstva financií spracujú odovzdaný návrh rozpočtu kapitol, jeho opravy a prípravu na schválenie vo vláde a parlamente v module RIS.ZORO, správca kapitoly po dohode so zodpovedným zamestnancom ministerstva financií detailizuje odsúhlasené zmeny a rozpisuje ich svojim podriadeným organizáciám v module RIS.ZORO (systém umožňuje rozpis až do najnižšej úrovne všetkých klasifikácií platných na roky 2021 až 2023), organizácie detailizujú rozpísané opravy (ak tak nevykonal správca kapitoly) do najnižšej úrovne všetkých klasifikácií platných na roky 2021 až 2023 v module RIS.ZORO, po započítaní odsúhlasených a rozpísaných zmien sa pôvodne odovzdaný návrh automaticky stane návrhom rozpočtu nasledujúcej etapy zostavenia rozpočtu na roky 2021 až 2023.
Spracovanie rozpočtu ostatných subjektov verejnej správy v informačnom systéme RIS
Subjekty patriace do sektora verejnej správy, ktoré zostavujú návrh rozpočtu v Rozpočtovom informačnom systéme, budú podporované pri jednotlivých činnostiach jeho navigačnými prostriedkami.
Subjekty verejnej správy predložia návrh svojho rozpočtu len v module zostavovania rozpočtu RIS.ZORO. Prostredníctvom vytvorenej verzie rozpočtu v etape „1. Návrh kapitol“ vypracovávajú v súlade s oznámením ministerstva financií ohľadom príjmov a výdavkov na roky 2021 až 2023 návrh rozpočtu v štruktúre príjmových a výdavkových formulárov MF-P- 2021-2023-01, MF-VP-2021-2023-02. Zmeny súvisiace so schválením rozpočtu verejnej správy na roky 2021 až 2023 vo vláde Slovenskej republiky predložia vo verzii v etape „Vládny návrh“, zmeny v Národnej rade Slovenskej republiky vo verzii v etape „Parlamentný návrh“ a schválený rozpočet v etape „Parlamentný rozpis“.
Spracovanie rozpočtu verejných vysokých škôl
Ministerstvo školstva, vedy, výskumu a športu Slovenskej republiky pri predkladaní návrhu súhrnného rozpočtu za verejné vysoké školy využije získaný sumár za jednotlivé vysoké školy a následne do modulu RIS.ZORO zadá upravený sumárny rozpočet za všetky verejné vysoké školy, ktorý bude využitý ako podklad do rozpočtu verejnej správy.
Spracovanie rozpočtu verejných výskumných inštitúcií
Zakladateľ verejnej výskumnej inštitúcie pri predkladaní návrhu súhrnného rozpočtu za verejné výskumné inštitúcie využije získaný sumár za jednotlivé inštitúcie a následne do modulu RIS.ZORO zadá upravený sumárny rozpočet za všetky verejné výskumné inštitúcie, ktorý bude využitý ako podklad do rozpočtu verejnej správy.
Spracovanie rozpočtu za verejné zdravotné poistenie
Ministerstvo zdravotníctva Slovenskej republiky pri predkladaní návrhu súhrnného rozpočtu za vykonávanie verejného zdravotného poistenia využije získaný sumár za jednotlivé zdravotné poisťovne a následne do modulu RIS.ZORO zadá upravený sumárny rozpočet za vykonávanie verejného zdravotného poistenia, ktorý bude využitý ako podklad do rozpočtu verejnej správy.
Spracovanie rozpočtu za zdravotnícke zariadenia
Ministerstvo zdravotníctva Slovenskej republiky pri predkladaní návrhu súhrnného rozpočtu za zdravotnícke zariadenia využije získaný sumár za jednotlivé zdravotnícke zariadenia a následne do modulu RIS.ZORO zadá upravený sumárny rozpočet, ktorý bude využitý ako podklad do rozpočtu verejnej správy.
Z dôvodu zabezpečenia kontinuálnosti rozpočtu v priebehu celého rozpočtového procesu umožní Rozpočtový informačný systém modifikáciu návrhu rozpočtu iba v tých organizáciách, kde dôjde k zmene rozpočtu, či už po rokovaniach s ministerstvom financií, po rokovaní vlády Slovenskej republiky k návrhu rozpočtu alebo po rokovaní v Národnej rade Slovenskej republiky. Ostatné organizácie verejnej správy budú používať pôvodný rozpis svojho návrhu rozpočtu v celom rozpočtovom procese.
Zber a spracovanie návrhu rozpočtu na roky 2021 až 2023 podľa jednotlivých organizácií kapitol štátneho rozpočtu zabezpečuje správca kapitoly prostredníctvom aplikačného programového vybavenia RIS v centrálnej databáze RIS-u. Zber a spracovanie rozpočtov subjektov verejnej správy zabezpečujú vecne zodpovední garanti/ministerstvá. Jednotlivé organizácie v prípade konzultácie sa obracajú vo vecnej problematike na svojho správcu kapitoly, resp. vecného garanta a v oblasti aplikačného programového vybavenia na Centrum podpory užívateľov.
CPU – DataCentrum, tel. 0850 123 344 e-mail: cpu@datacentrum.sk fax: 02 / 52 923 871
Prípadné otázky správcov kapitol adresujte na:
Ministerstvo financií SR Štefanovičova 5, 817 82 Bratislava Tel. 02/59 582 344 E-mail: manager@mfsr.sk
Radovan Majerský generálny riaditeľ sekcie rozpočtovej politiky
Príloha č. 1 k Príručke na zostavenie návrhu rozpočtu verejnej správy na roky 2021 až 2023
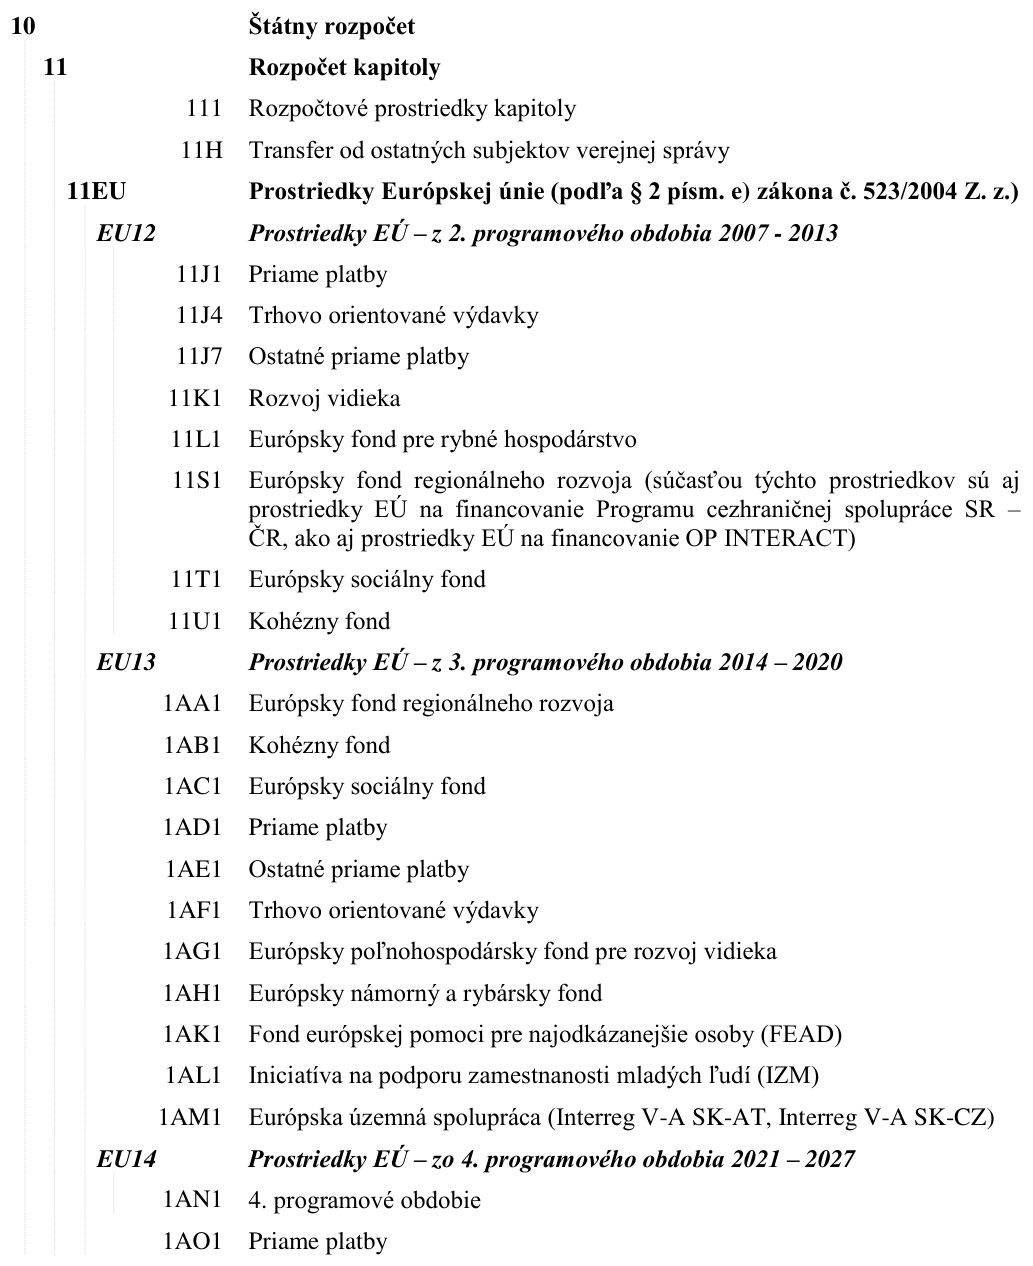
Kódy zdrojov
1/ v štátnom rozpočte
1AP1 Trhovo orientované výdavky
1AR1 Európsky poľnohospodársky fond pre rozvoj vidieka
1AT1 Fond pre azyl a migráciu
1AU1 Fond pre vnútornú bezpečnosť
1AV1 Nástroj pre riadenie hraníc a víza
11SP Prostriedky na spolufinancovanie zo ŠR
SP12
Prostriedky na spolufinancovanie – z 2. programového obdobia 2007 – 2013
11J2 Národné vyrovnávacie platby
11J3 Medziročný nárast pohľadávky voči EÚ
11J5 Trhovo orientované výdavky
11J8 Medziročný nárast pohľadávky na ostatné priame platby
11K2 Rozvoj vidieka
11L2 Európsky fond pre rybné hospodárstvo
11S2 Európsky fond regionálneho rozvoja (vrátane spolufinancovania k Programu cezhraničnej spolupráce SR – ČR 2007 - 2013) 11S3 Európsky fond regionálneho rozvoja – pro rata 11T2 Európsky sociálny fond 11U2 Kohézny fond
SP13
Prostriedky na spolufinancovanie – z 3. programového obdobia 2014 – 2020
1AA2 Európsky fond regionálneho rozvoja
1AA3 Európsky fond regionálneho rozvoja – pro rata
1AB2 Kohézny fond
1AC2 Európsky sociálny fond
1AC3 Európsky sociálny fond – pro rata
1AD2 Medziročný nárast pohľadávky na priame platby voči EÚ
1AE2 Medziročný nárast pohľadávky na ostatné priame platby
1AF2 Trhovo orientované výdavky
1AG2 Európsky poľnohospodársky fond pre rozvoj vidieka
1AH2 Európsky námorný a rybársky fond
1AI2 Prechodná vnútroštátna pomoc
1AK2 Fond európskej pomoci pre najodkázanejšie osoby (FEAD)
1AM2 Európska územná spolupráca (Interreg V-A SK-AT, Interreg V-A SK-CZ)
| SP14 | Prostriedky na spolufinancovanie – zo 4. programového obdobia 2021 – 2027 | obdobia 2021 - |
| 1AN2 | 1AN2 4. programové obdobie | |
| 1AP2 | 1AP2 Trhovo orientované výdavky | |
| 1AR2 | 1AR2 Európsky poľnohospodársky fond pre rozvoj vidieka | |
| 1AS2 | 1AS2 Prechodná vnútroštátna pomoc | |
| 1AT2 | 1AT2 Fond pre azyl a migráciu | |
| 1AU2 | 1AU2 Fond pre vnútornú bezpečnosť | |
| 1AV2 | 1AV2 Nástroj pre riadenie hraníc a víza | |
| SP1G | Prostriedky na spolufinancovanie – k zahraničným a prostriedkom poskytnutým na základe medzinárodných zmlúv | grantom |
| 11E2 | 11E2 Rozpočtové prostriedky kapitoly na spolufinancovanie k finančnému mechanizmu EHP | |
| 11E4 | 11E4 Rozpočtové prostriedky kapitoly na spolufinancovanie k finančnému mechanizmu Nórskeho kráľovstva | |
| 11N2 | 11N2 Rozpočtové prostriedky kapitoly na spolufinancovanie k Švajčiarskemu finančnému mechanizmu | |
| 11O2 | 11O2 Doprava a energia | |
| 11O4 | 11O4 Výskum, vývoj a inovácie | |
| 11O6 | 11O6 Vzdelávanie a sociálne veci | |
| 11O8 | 11O8 Dane, clá a financie | |
| 11OA | 11OA Iné - k programu Konkurencieschopnosť pre rast a zamestnanosť | |
| 11P2 | 11P2 Zdravie, ochrana spotrebiteľa, komunikácia | |
| 11P4 | 11P4 Kultúra a médiá | |
| 11R2 | 11R2 Riadenie migrácie, ochrana hraníc | |
| 11R4 | 11R4 Iné - k programu Sloboda, bezpečnosť a spravodlivosť | |
| 1AJ2 | 1AJ2 Európska územná spolupráca, programy nadnárodnej spolupráce a programy medziregionálnej spolupráce | |
| 11B | Rozpočtové prostriedky na spolufinancovanie grantov EÚ a programov európskej územnej spolupráce programového obdobia 2007 - 2013 | |
| 11B5 | Programy európskej územnej spolupráce programového obdobia 2007 – 2013 (okrem Programu cezhraničnej spolupráce Slovenská republika – Česká republika) | - - |
| 11C | 11B6 Finančný nástroj pre životné prostredie LIFE+ Vládne úvery | |
| 11C1 | 11C1 Európska investičná banka | |
| 11C2 | ||
| 11C2 Rozvojová banka Rady Európy | ||
| 11C3 | 11C3 Svetová banka |
11C4 Iné
11C5 Vládne úvery – spolufinancovanie (k prostriedkom EÚ)
11DZdroje získané emisiou štátnych dlhopisov – finančné operácie
20
Štátne finančné aktíva
12
Zdroje z kapitoly Všeobecná pokladničná správa
121 Zdroje z kapitoly Všeobecná pokladničná správa
126 Zdroje na spolufinancovanie Finančného mechanizmu EHP
127 Zdroje na spolufinancovanie Nórskeho finančného mechanizmu
128 Zdroje na spolufinancovanie Švajčiarskeho finančného mechanizmu
129 Zdroje na spolufinancovanie ISPA kryté úverom
12P
Zdroje z kapitoly Všeobecná pokladničná správa z predchádzajúcich
rokov
12P1 Zdroje z kapitoly Všeobecná pokladničná správa
13
Zdroje z predchádzajúcich rokov
131
Zo štátneho rozpočtu
131H Zo štátneho rozpočtu z r. 2017 (nevyčerpané prostriedky z r. 2017) *
131I Zo štátneho rozpočtu z r. 2018 (nevyčerpané prostriedky z r. 2018) *
131J Zo štátneho rozpočtu z r. 2019 (nevyčerpané prostriedky z r. 2019)
131K Zo štátneho rozpočtu z r. 2020 (nevyčerpané prostriedky z r. 2020)
131Z Zo štátneho rozpočtu - nevyčerpaná rezerva na prostriedky EÚ a odvody EÚ (kapitola VPS)
13EU
Zdroje z predchádzajúcich rokov - Prostriedky Európskej únie (podľa § 2 písm. e) zákona č. 523/2004 Z. z.)
EU31 Prostriedky EÚ – z 1. programového obdobia 2004 – 2006
1301 1. programové obdobie
EU32 Prostriedky EÚ – z 2. programového obdobia 2007 – 2013
13J1 Priame platby
13J4 Trhovo orientované výdavky
13J7 Ostatné priame platby
13K1 Rozvoj vidieka
13L1 Európsky fond pre rybné hospodárstvo
13S1 Európsky fond regionálneho rozvoja (súčasťou týchto prostriedkov sú aj prostriedky EÚ na financovanie Programu cezhraničnej spolupráce SR – ČR, ako aj prostriedky EÚ na financovanie OP INTERACT)
13T1 Európsky sociálny fond
* na použitie nevyčerpaných kapitálových výdavkov v súlade s § 8 ods. 4 zákona č. 523/2004 Z. z.
13U1 Kohézny fond EU33 Prostriedky EÚ – z 3. programového obdobia 2014 – 2020 13M1 3. programové obdobie 3AA1 Európsky fond regionálneho rozvoja 3AB1 Kohézny fond 3AC1 Európsky sociálny fond 3AD1 Priame platby 3AE1 Ostatné priame platby 3AF1 Trhovo orientované výdavky 3AG1 Európsky poľnohospodársky fond pre rozvoj vidieka 3AH1 Európsky námorný a rybársky fond 3AK1 Fond európskej pomoci pre najodkázanejšie osoby (FEAD) 3AL1 Iniciatíva na podporu zamestnanosti mladých ľudí (IZM) 3AM1 Európska územná spolupráca (Interreg V-A SK-AT, Interreg V-A SK-CZ) EU34 Prostriedky EÚ – zo 4. programového obdobia 2021 - 2027 3AN1 4. programové obdobie 3AO1 Priame platby 3AP1 Trhovo orientované výdavky 3AR1 Európsky poľnohospodársky fond pre rozvoj vidieka 3AT1 Fond pre azyl a migráciu 3AU1 Fond pre vnútornú bezpečnosť 3AV1 Nástroj pre riadenie hraníc a víza 13SP Zdroje z predchádzajúcich rokov - Prostriedky na spolufinancovanie zo ŠR SP31 Prostriedky na spolufinancovanie – z 1. programového obdobia 2004 - 2006 1302 1. programové obdobie SP32 Prostriedky na spolufinancovanie – z 2. programového obdobia 2007 - 2013 13J2 Národné vyrovnávacie platby 13J3 Medziročný nárast pohľadávky voči EÚ 13J5 Trhovo orientované výdavky 13J8 Medziročný nárast pohľadávky na ostatné priame platby 13K2 Rozvoj vidieka 13L2 Európsky fond pre rybné hospodárstvo
13SP
13S2 Európsky fond regionálneho rozvoja (vrátane spolufinancovania zo ŠR k Programu cezhraničnej spolupráce Slovenská republika – Česká republika 2007 – 2013) 13S3 Európsky fond regionálneho rozvoja – pro rata 13T2 Európsky sociálny fond 13U2 Kohézny fond
SP33
Prostriedky na spolufinancovanie – z 3. programového obdobia 2014 – 2020
13M2 3. programové obdobie
3AA2 Európsky fond regionálneho rozvoja
3AA3 Európsky fond regionálneho rozvoja – pro rata
3AB2 Kohézny fond
3AC2 Európsky sociálny fond
3AC3 Európsky sociálny fond – pro rata
3AD2 Medziročný nárast pohľadávky na priame platby voči EÚ
3AE2 Medziročný nárast pohľadávky na ostatné priame platby
3AF2 Trhovo orientované výdavky
3AG2 Európsky poľnohospodársky fond pre rozvoj vidieka
3AH2 Európsky námorný a rybársky fond
3AI2 Prechodná vnútroštátna pomoc
3AK2 Fond európskej pomoci pre najodkázanejšie osoby (FEAD)
3AM2 Európska územná spolupráca (Interreg V-A SK-AT, Interreg V-A SK-CZ)
SP34 Prostriedky na spolufinancovanie – zo 4. programového obdobia 2021 – 2027
3AN2 4. programové obdobie
3AP2 Trhovo orientované výdavky
3AR2 Európsky poľnohospodársky fond pre rozvoj vidieka
3AS2 Prechodná vnútroštátna pomoc
3AT2 Fond pre azyl a migráciu
3AU2 Fond pre vnútornú bezpečnosť
3AV2 Nástroj pre riadenie hraníc a víza
SP3G
Prostriedky na spolufinancovanie
k zahraničným grantom
a prostriedkom poskytnutým na základe medzinárodných zmlúv
13E2 Rozpočtové prostriedky kapitoly na spolufinancovanie k finančnému mechanizmu EHP
13E4 Rozpočtové prostriedky kapitoly na spolufinancovanie k finančnému mechanizmu Nórskeho kráľovstva 13N2 Rozpočtové prostriedky kapitoly na spolufinancovanie k Švajčiarskemu finančnému mechanizmu 13O2 Doprava a energia 13O4 Výskum, vývoj a inovácie 13O6 Vzdelávanie a sociálne veci 13O8 Dane, clá a financie 13OA Iné - k programu Konkurencieschopnosť pre rast a zamestnanosť 13P2 Zdravie, ochrana spotrebiteľa, komunikácia 13P4 Kultúra a médiá 13R2 Riadenie migrácie, ochrana hraníc 13R4 Iné - k programu Sloboda, bezpečnosť a spravodlivosť 3AJ2 Európska územná spolupráca, programy nadnárodnej spolupráce a programy medziregionálnej spolupráce
13B Rozpočtové prostriedky na spolufinancovanie grantov EÚ a programov európskej územnej spolupráce programového obdobia 2007 - 2013
13B1 Predvstupové fondy (PHARE, ISPA, SAPARD, Prechodný fond)
13B5 Programy európskej územnej spolupráce programového obdobia 2007 – 2013 (okrem Programu cezhraničnej spolupráce Slovenská republika – Česká republika) 13B6 Finančný nástroj pre životné prostredie LIFE+
13C
Vládne úvery
13C1 Európska investičná banka
13C2 Rozvojová banka Rady Európy
13C3 Svetová banka
13C4 Iné
13C5 Vládne úvery – spolufinancovanie (k prostriedkom EÚ)
Zdroje z ostatných kapitol štátneho rozpočtu (napr. SAV)
Zahraničné
granty
Zahraničné granty a prostriedky poskytnuté na základe medzi-
národných zmlúv
ZG11
Zahraničné granty
11A4 Odstavenie bloku V1 Jaslovské Bohunice
11E1 Finančný mechanizmus EHP (príspevok krajín EFTA)
11E3 Nórsky finančný mechanizmus (príspevok Nórskeho kráľovstva)
11N1 Švajčiarsky finančný mechanizmus (príspevok Švajčiarskej konfederácie)
11O1 Doprava a energia
11O3 Výskum, vývoj a inovácie
11O5 Vzdelávanie a sociálne veci 11O7 Dane, clá a financie 11O9 Iné - k programu Konkurencieschopnosť pre rast a zamestnanosť 11P1 Zdravie, ochrana spotrebiteľa, komunikácia 11P3 Kultúra a médiá 11R1 Riadenie migrácie, ochrana hraníc 11R3 Iné - k programu Sloboda, bezpečnosť a spravodlivosť 1AJ1 Európska územná spolupráca, programy nadnárodnej spolupráce a programy medziregionálnej spolupráce 35 Iné zdroje zo zahraničia z programov mimo EÚ (napr. NATO) Prostriedky z EÚ (finančné príspevky Spoločenstva na osobitné veterinárne a fytosanitárne činnosti a na vytvorenie a údržbu poľnohospodárskych účtovných informačných systémov) 37 Programy európskej územnej spolupráce programového obdobia 2007 – 2013 38 Finančný nástroj pre životné prostredie LIFE+
ZG13
Zahraničné granty – zdroje z predchádzajúcich rokov
13A4 Odstavenie bloku V1 Jaslovské Bohunice
13N1 Švajčiarsky finančný mechanizmus (príspevok Švajčiarskej konfederácie)
13E1 Finančný mechanizmus EHP (príspevok krajín EFTA)
13E3 Nórsky finančný mechanizmus (príspevok Nórskeho kráľovstva)
13O1 Doprava a energia
13O3 Výskum, vývoj a inovácie
13O5 Vzdelávanie a sociálne veci
13O7 Dane, clá a financie
13O9 Iné – k programu Konkurencieschopnosť pre rast a zamestnanosť
13P1 Zdravie, ochrana spotrebiteľa, komunikácia
13P3 Kultúra a médiá
13R1 Riadenie migrácie, ochrana hraníc
13R3 Iné – k programu Sloboda, bezpečnosť a spravodlivosť
3AJ1 Európska územná spolupráca, programy nadnárodnej spolupráce a programy medziregionálnej spolupráce
Vlastné zdroje (platí pre príspevkové organizácie a štátne fondy)
42 Zdroje zo zisku
43 Zdroje z predaja majetku
44 Príspevky prijaté na združenú výstavbu
45 Vlastné zdroje štátneho fondu 46 Iné zdroje vyššie neuvedené 47 Zdroje od tuzemských subjektov v rámci podnikateľskej činnosti 50
Bankové úvery
51 Bankové úvery so štátnou zárukou
52 Bankové úvery bez štátnej záruky
Iné zdroje
Iné zdroje – používa štátna rozpočtová organizácia na samostatnom účte v prípade, ak ide o príjem finančných prostriedkov, ktoré štátna rozpočtová organizácia vyberá a prevádza inému subjektu, resp. časť z nich má rozpočtované ako záväzný ukazovateľ a prevádza ich na príjmový účet
Prostriedky podľa § 17 ods. 4 zákona č. 523/2004 Z. z.
72d Získané z rozdielu medzi výnosmi a nákladmi z podnikateľskej činnosti po zdanení 72e Z poistného plnenia zo zmluvného poistenia alebo zo zákonného poistenia 72g Od fyzickej osoby alebo právnickej osoby podľa osobitného predpisu 72h Od úradu práce, sociálnych vecí a rodiny podľa osobitného predpisu 72i Od účastníkov konania o obnove evidencie niektorých pozemkov a právnych vzťahov k nim 72k Za výkon záchrannej činnosti a pátrania po nezvestnej osobe (§ 11 ods. 3 zákona č. 544/2002 Z. z. o Horskej záchrannej službe
Prostriedky podľa § 22 ods. 4 zákona č. 523/2004 Z. z.
72cOd tuzemských subjektov
2/ v rozpočtoch obcí a vyšších územných celkov, resp. v rozpočtoch ostatných subjektov verejnej správy
| 10 | Zo štátneho rozpočtu | |
| 11 | Zo štátneho rozpočtu | |
| 111 | 111 Zo štátneho rozpočtu | |
| 11H | Transfer od ostatných subjektov verejnej správy (okrem dotácií zo štátneho rozpočtu, štátneho fondu a zo zdrojov MH Manažmentu, a. s. - právny nástupca FNM) | |
| 132 | 132 Finančné prostriedky prijaté od iných subjektov podľa osobitného zákona | |
| 11EU | Prostriedky Európskej únie (podľa § 2 písm. e) zákona č. 523/2004 Z. z.) | |
| EU12 | Prostriedky EÚ – z 2. programového obdobia 2007 – 2013 | |
| 11J1 | 11J1 Priame platby | |
| 11J4 | 11J4 Trhovo orientované výdavky | |
| 11J7 | 11J7 Ostatné priame platby | |
| 11K1 | 11K1 Rozvoj vidieka | |
| 11S1 | Európsky fond regionálneho rozvoja (súčasťou týchto prostriedkov sú aj prostriedky EÚ na financovanie Programu cezhraničnej spolupráce SR – ČR, ako aj prostriedky EÚ na financovanie OP INTERACT) | |
| 11T1 | 11T1 Európsky sociálny fond | |
| 11U1 | 11U1 Kohézny fond | |
| EU13 | Prostriedky EÚ – z 3. programového obdobia 2014 – 2020 | |
| 1AA1 | 1AA1 Európsky fond regionálneho rozvoja | |
| 1AB1 | 1AB1 Kohézny fond | |
| 1AC1 1AD1 | 1AC1 Európsky sociálny fond | |
| 1AD1 Priame platby | ||
| 1AE1 | 1AE1 Ostatné priame platby | |
| 1AF1 | 1AF1 Trhovo orientované výdavky | |
| 1AG1 | 1AG1 Európsky poľnohospodársky fond pre rozvoj vidieka | |
| 1AH1 | 1AH1 Európsky námorný a rybársky fond | |
| 1AK1 | 1AK1 Fond európskej pomoci pre najodkázanejšie osoby (FEAD) | |
| 1AL1 | 1AL1 Iniciatíva na podporu zamestnanosti mladých ľudí (IZM) | |
| 1AM1 | 1AM1 Európska územná spolupráca (Interreg V-A SK-AT, Interreg V-A SK-CZ) | |
| EU14 | Prostriedky EÚ – zo 4. programového obdobia 2021 – 2027 | |
| 1AO1 | 1AO1 Priame platby |
1AN1 4. programové obdobie 13R1 Riadenie migrácie, ochrana hraníc 3AJ1 Európska územná spolupráca, programy nadnárodnej spolupráce 1AP1 Trhovo orientované výdavky 1AR1 Európsky poľnohospodársky fond pre rozvoj vidieka 1AT1 Fond pre azyl a migráciu 1AU1 Fond pre vnútornú bezpečnosť 1AV1 Nástroj pre riadenie hraníc a víza
11SP Prostriedky na spolufinancovanie zo ŠR
SP12
Prostriedky na spolufinancovanie zo štátneho rozpočtu – z 2. programo- vého obdobia 2007 – 2013
11J2 Národné vyrovnávacie platby
11J3 Medziročný nárast pohľadávky voči EÚ
11J5 Trhovo orientované výdavky
11J8 Medziročný nárast pohľadávky na ostatné priame platby
11K2 Rozvoj vidieka
11S2 Európsky fond regionálneho rozvoja (vrátane spolufinancovania zo ŠR k Programu cezhraničnej spolupráce SR – ČR 2007 - 2013) 11S3 Európsky fond regionálneho rozvoja – pro rata 11T2 Európsky sociálny fond 11U2 Kohézny fond
SP13
Prostriedky na spolufinancovanie zo štátneho rozpočtu – z 3. programo- vého obdobia 2014 – 2020
1AA2 Európsky fond regionálneho rozvoja
1AA3 Európsky fond regionálneho rozvoja – pro rata
1AB2 Kohézny fond
1AC2 Európsky sociálny fond
1AC3 Európsky sociálny fond – pro rata
1AD2 Medziročný nárast pohľadávky na priame platby voči EÚ
1AE2 Medziročný nárast pohľadávky na ostatné priame platby
1AF2 Trhovo orientované výdavky
1AG2 Európsky poľnohospodársky fond pre rozvoj vidieka
1AH2 Európsky námorný a rybársky fond
1AI2 Prechodná vnútroštátna pomoc
1AK2 Fond európskej pomoci pre najodkázanejšie osoby (FEAD)
1AM2 Európska územná spolupráca (Interreg V-A SK-AT, Interreg V-A SK-CZ)
SP14
Prostriedky na spolufinancovanie – zo 4. programového obdobia 2021 – 2027
1AN2 4. programové obdobie
1AP2 Trhovo orientované výdavky 1AR2 Európsky poľnohospodársky fond pre rozvoj vidieka 1AS2 Prechodná vnútroštátna pomoc 1AT2 Fond pre azyl a migráciu 1AU2 Fond pre vnútornú bezpečnosť 1AV2 Nástroj pre riadenie hraníc a víza SP1G Prostriedky na spolufinancovanie – k zahraničným grantom a prostriedkom poskytnutým na základe medzinárodných zmlúv 11E2 Spolufinancovanie zo štátneho rozpočtu k finančnému mechanizmu EHP 11E4 Spolufinancovanie zo štátneho rozpočtu k finančnému mechanizmu Nórskeho kráľovstva 11E5 Spolufinancovanie k finančným mechanizmom z rozpočtu obce, resp. VÚC 11N2 Spolufinancovanie zo štátneho rozpočtu k Švajčiarskemu finančnému mechanizmu 11O2 Doprava a energia 11O4 Výskum, vývoj a inovácie 11O6 Vzdelávanie a sociálne veci 11O8 Dane, clá a financie 11OA Iné - k programu Konkurencieschopnosť pre rast a zamestnanosť 11P2 Zdravie, ochrana spotrebiteľa, komunikácia 11P4 Kultúra a médiá 11R2 Riadenie migrácie, ochrana hraníc 11R4 Iné - k programu Sloboda, bezpečnosť a spravodlivosť 1AJ2 Európska územná spolupráca, programy nadnárodnej spolupráce a programy medziregionálnej spolupráce 11B Rozpočtové prostriedky na spolufinancovanie grantov EÚ a programov európskej územnej spolupráce programového obdobia 2007 - 2013 11B5 Programy európskej územnej spolupráce programového obdobia 2007 – 2013 11B6 Finančný nástroj pre životné prostredie LIFE+ 20 Štátne finančné aktíva 12 Zdroje z kapitoly Všeobecná pokladničná správa 121 Zdroje z kapitoly Všeobecná pokladničná správa 12P Zdroje z kapitoly Všeobecná pokladničná správa z predchádzajúcich rokov 12P1 Zdroje z kapitoly Všeobecná pokladničná správa
| 13 | Zdroje z predchádzajúcich rokov | |
| 131 | Zo štátneho rozpočtu | |
| 131B | 131B Zo štátneho rozpočtu z r. 2011 (nevyčerpané prostriedky z r. 2011) * | |
| 131C | 131C Zo štátneho rozpočtu z r. 2012 (nevyčerpané prostriedky z r. 2012) * | |
| 131D | 131D Zo štátneho rozpočtu z r. 2013 (nevyčerpané prostriedky z r. 2013) * | |
| 131E | 131E Zo štátneho rozpočtu z r. 2014 (nevyčerpané prostriedky z r. 2014) * | |
| 131F | 131F Zo štátneho rozpočtu z r. 2015 (nevyčerpané prostriedky z r. 2015) * | |
| 131G | 131G Zo štátneho rozpočtu z r. 2016 (nevyčerpané prostriedky z r. 2016) * | |
| 131H | 131H Zo štátneho rozpočtu z r. 2017 (nevyčerpané prostriedky z r. 2017) * | |
| 131I | 131I Zo štátneho rozpočtu z r. 2018 (nevyčerpané prostriedky z r. 2018) * | |
| 131J | 131J Zo štátneho rozpočtu z r. 2019 (nevyčerpané prostriedky z r. 2019) | |
| 131K | 131K Zo štátneho rozpočtu z r. 2020 (nevyčerpané prostriedky z r. 2020) | |
| 13EU | Zdroje z predchádzajúcich rokov - Prostriedky Európskej únie (podľa § 2 písm. e) zákona č. 523/2004 Z. z.) | |
| EU32 | Prostriedky EÚ – z 2. programového obdobia 2007 - 2013 | |
| 13J1 | 13J1 Priame platby | |
| 13J4 | 13J4 Trhovo orientované výdavky | |
| 13J7 | 13J7 Ostatné priame platby | |
| 13K1 | 13K1 Rozvoj vidieka | |
| 13S1 | Európsky fond regionálneho rozvoja (súčasťou týchto prostriedkov sú aj prostriedky EÚ na financovanie Programu cezhraničnej spolupráce SR – ČR, ako aj prostriedky EÚ na financovanie OP INTERACT) | |
| 13T1 | 13T1 Európsky sociálny fond | |
| 13U1 | 13U1 Kohézny fond | |
| EU33 | Prostriedky EÚ – z 3. programového obdobia 2014 - 2020 | |
| 3AA1 | 3AA1 Európsky fond regionálneho rozvoja | |
| 3AB1 | 3AB1 Kohézny fond | |
| 3AC1 | 3AC1 Európsky sociálny fond | |
| 3AD1 | 3AD1 Priame platby | |
| 3AE1 | 3AE1 Ostatné priame platby | |
| 3AF1 | 3AF1 Trhovo orientované výdavky | |
| 3AG1 | 3AG1 Európsky poľnohospodársky fond pre rozvoj vidieka | |
| 3AH1 | 3AH1 Európsky námorný a rybársky fond | |
| 3AK1 | 3AK1 Fond európskej pomoci pre najodkázanejšie osoby (FEAD) |
3AL1 Iniciatíva na podporu zamestnanosti mladých ľudí (IZM)
3AM1 Európska územná spolupráca (Interreg V-A SK-AT, Interreg V-A SK-CZ)
EU34 Prostriedky EÚ – zo 4. programového obdobia 2021 - 2027
3AN1 4. programové obdobie
3AO1 Priame platby
3AP1 Trhovo orientované výdavky
3AR1 Európsky poľnohospodársky fond pre rozvoj vidieka
3AT1 Fond pre azyl a migráciu
3AU1 Fond pre vnútornú bezpečnosť
3AV1 Nástroj pre riadenie hraníc a víza
13SP Zdroje z predchádzajúcich rokov - Prostriedky na spolufinancovanie zo ŠR
SP32
Prostriedky na spolufinancovanie – z 2. programového obdobia 2007 - 2013
13J2 Národné vyrovnávacie platby
13J3 Medziročný nárast pohľadávky voči EÚ
13J5 Trhovo orientované výdavky
13J8 Medziročný nárast pohľadávky na ostatné priame platby
13K2 Rozvoj vidieka
13S2 Európsky fond regionálneho rozvoja (vrátane spolufinancovania zo ŠR k Programu cezhraničnej spolupráce Slovenská republika – Česká republika 2007 – 2013) 13S3 Európsky fond regionálneho rozvoja – pro rata 13T2 Európsky sociálny fond 13U2 Kohézny fond
SP33 Prostriedky na spolufinancovanie – z 3. programového obdobia 2014 - 2020
3AA2 Európsky fond regionálneho rozvoja
3AA3 Európsky fond regionálneho rozvoja – pro rata
3AB2 Kohézny fond
3AC2 Európsky sociálny fond
3AC3 Európsky sociálny fond – pro rata
3AD2 Medziročný nárast pohľadávky na priame platby voči EÚ
3AE2 Medziročný nárast pohľadávky na ostatné priame platby
3AF2 Trhovo orientované výdavky
3AG2 Európsky poľnohospodársky fond pre rozvoj vidieka
3AH2 Európsky námorný a rybársky fond 3AI2 Prechodná vnútroštátna pomoc 3AK2 Fond európskej pomoci pre najodkázanejšie osoby (FEAD) 3AM2 Európska územná spolupráca (Interreg V-A SK-AT, Interreg V-A SK-CZ) SP34 Prostriedky na spolufinancovanie – zo 4. programového obdobia 2021 - 2027 3AN2 4. programové obdobie 3AP2 Trhovo orientované výdavky 3AR2 Európsky poľnohospodársky fond pre rozvoj vidieka 3AS2 Prechodná vnútroštátna pomoc 3AT2 Fond pre azyl a migráciu 3AU2 Fond pre vnútornú bezpečnosť 3AV2 Nástroj pre riadenie hraníc a víza SP3G Prostriedky na spolufinancovanie – k zahraničným grantom a prostriedkom poskytnutým na základe medzinárodných zmlúv 13E2 Spolufinancovanie zo štátneho rozpočtu k finančnému mechanizmu EHP 13E4 Spolufinancovanie zo štátneho rozpočtu k finančnému mechanizmu Nórskeho kráľovstva 13N2 Spolufinancovanie zo štátneho rozpočtu k Švajčiarskemu finančnému mechanizmu 13O2 Doprava a energia 13O4 Výskum, vývoj a inovácie 13O6 Vzdelávanie a sociálne veci 13O8 Dane, clá a financie 13OA Iné – k programu Konkurencieschopnosť pre rast a zamestnanosť 13P2 Zdravie, ochrana spotrebiteľa, komunikácia 13P4 Kultúra a médiá 13R2 Riadenie migrácie, ochrana hraníc 13R4 Iné – k programu Sloboda, bezpečnosť a spravodlivosť 3AJ2 Európska územná spolupráca, programy nadnárodnej spolupráce a programy medziregionálnej spolupráce 13B Rozpočtové prostriedky na spolufinancovanie predvstupových fondov, grantov EÚ a programov európskej územnej spolupráce programového obdobia 2007 - 2013 13B2 Predvstupové fondy (PHARE, ISPA, SAPARD, Prechodný fond) 13B5 Programy európskej územnej spolupráce programového obdobia 2007 - 2013
| 13B6 | 13B6 Finančný nástroj pre životné prostredie LIFE+ |
| 15 | Zahraničné granty a prostriedky poskytnuté na základe medzi- národných zmlúv |
| ZG11 | Zahraničné granty |
| 11A4 | 11A4 Odstavenie bloku V1 Jaslovské Bohunice |
| 11E1 | 11E1 Finančný mechanizmus EHP (príspevok krajín EFTA) |
| 11E3 | 11E3 Nórsky finančný mechanizmus (príspevok Nórskeho kráľovstva) |
| 11N1 | 11N1 Švajčiarsky finančný mechanizmus (príspevok Švajčiarskej konfederácie) |
| 11O1 | 11O1 Doprava a energia |
| 11O3 | 11O3 Výskum, vývoj a inovácie |
| 11O5 | 11O5 Vzdelávanie a sociálne veci |
| 11O7 | 11O7 Dane, clá a financie |
| 11O9 | 11O9 Iné – k programu Konkurencieschopnosť a rast zamestnanosti |
| 11P1 | 11P1 Zdravie, ochrana spotrebiteľa, komunikácia |
| 11P3 | 11P3 Kultúra a médiá |
| 11R1 | 11R1 Riadenie migrácie, ochrana hraníc |
| 11R3 | 11R3 Iné – k programu Sloboda, bezpečnosť a spravodlivosť |
| 1AJ1 | 1AJ1 Európska územná spolupráca, programy nadnárodnej spolupráce a programy medziregionálnej spolupráce |
| 35 | 35 Iné zdroje zo zahraničia z programov mimo EÚ (napr. NATO) |
| 37 | 37 Programy európskej územnej spolupráce programového obdobia 2007 – 2013 |
| 38 | 38 Finančný nástroj pre životné prostredie LIFE+ |
| Zahraničné granty – zdroje z predchádzajúcich rokov | |
| ZG13 | 13A4 Odstavenie bloku V1 Jaslovské Bohunice |
| 13E1 | 13E1 Finančný mechanizmus EHP (príspevok krajín EFTA) |
| 13E3 | 13E3 Nórsky finančný mechanizmus (príspevok Nórskeho kráľovstva) |
| 13N1 | 13N1 Švajčiarsky finančný mechanizmus (príspevok Švajčiarskej konfederácie) |
| 13O1 | 13O1 Doprava a energia |
| 13O3 | 13O3 Výskum, vývoj a inovácie |
| 13O5 | 13O5 Vzdelávanie a sociálne veci |
| 13O7 | 13O7 Dane, clá a financie |
| 13O9 | 13O9 Iné - k programu Konkurencieschopnosť a rast zamestnanosti |
| 13P1 | 13P1 Zdravie, ochrana spotrebiteľa, komunikácia |
| 13P3 | 13P3 Kultúra a médiá |
| 13R3 | 13R3 Iné – k programu Sloboda, bezpečnosť a spravodlivosť |
| SPOB | Rozpočtové prostriedky obcí a vyšších územných celkov na spolufinancovanie povstupových fondov |
| OB11 | Rozpočtové prostriedky obcí a vyšších územných celkov 11GA Európsky fond regionálneho rozvoja (2. programové obdobie) |
| 11GA 11GB | 11GB Európsky sociálny fond (2. programové obdobie) |
| 11GC | 11GC Kohézny fond (2. programové obdobie) |
| 11GD | 11GD Európsky poľnohospodársky fond pre rozvoj vidieka – EAFRD (2. programové obdobie) |
| 11GE | 11GE Európsky fond regionálneho rozvoja (3. programové obdobie) |
| 11GF | 11GF Kohézny fond (3. programové obdobie) |
| 11GG | 11GG Európsky sociálny fond (3. programové obdobie) |
| 11GH | 11GH Európsky poľnohospodársky fond pre rozvoj vidieka (3. programové obdobie) |
| 11GJ | 11GJ Európsky námorný a rybársky fond (3. programové obdobie) |
| OB13 | 11N3 Spolufinancovanie k ŠFM |
| Rozpočtové prostriedky obcí a vyšších územných celkov – zdroje z predchádzajúcich rokov | |
| 13GA | 13GA Európsky fond regionálneho rozvoja (2. programové obdobie) |
| 13GB | 13GB Európsky sociálny fond (2. programové obdobie) |
| 13GC | 13GC Kohézny fond (2. programové obdobie) |
| 13GD | 13GD Európsky poľnohospodársky fond pre rozvoj vidieka – EAFRD |
| 13GE | 13GE Európsky fond regionálneho rozvoja (3. programové obdobie) |
| 13GF | 13GF Kohézny fond (3. programové obdobie) |
| 13GG | 13GG Európsky sociálny fond (3. programové obdobie) |
| 13GH | 13GH Európsky poľnohospodársky fond pre rozvoj vidieka (3. programové obdobie) |
| 13GJ | 13GJ Európsky námorný a rybársky fond (3. programové obdobie) |
| 40 | Vlastné zdroje |
| 42 Zdroje zo zisku | |
| 42 43 | 43 Zdroje z predaja majetku |
| majetku |
a programy medziregionálnej spolupráce
(2. programové obdobie)
41 Vlastné príjmy obcí a VÚC, Sociálnej poisťovne, zdravotných poisťovní a ostatných subjektov verejnej správy (napr. miestne dane a poplatky)
44 Príspevky prijaté na združenú výstavbu
| 45 | 45 Dotácie poskytnuté zo štátneho fondu | |
| 50 | 46 | 46 Iné zdroje vyššie neuvedené |
| Bankové úvery | ||
| 51 | 51 Bankové úvery so štátnou zárukou | |
| 52 | 52 Bankové úvery bez štátnej záruky | |
| 60 | Zdroje z MH manažmentu, a. s. - právny nástupca FNM | |
| 70 | Iné zdroje a vybrané finančné prostriedky a ostatné príjmy | |
| 71 | Iné zdroje | |
| 72 | Vybrané finančné prostriedky a ostatné príjmy (používajú obce, VÚC a ich organizácie) | |
| 72a | 72a Od iných subjektov na základe darovacej zmluvy | |
| 72b | 72b Na základe zmluvy o združení | |
| 72c | 72c Od iných subjektov, napr. formou dotácie alebo grantu | |
| 72d | 72d Získané z rozdielu medzi výnosmi a nákladmi z podnikateľskej činnosti po zdanení | |
| 72e | 72e Z poistného plnenia zo zmluvného poistenia alebo zo zákonného poistenia | |
| 72f | 72f Súvisiace so stravovaním vrátane úhrad stravy | |
| 72g | 72g Od fyzickej osoby alebo právnickej osoby podľa osobitného predpisu | |
| 72h | 72h Od úradu práce, sociálnych vecí a rodiny podľa osobitného predpisu | |
| 72i | 72i Od účastníkov konania o obnove evidencie niektorých pozemkov a právnych vzťahov k nim | |
| 72j | 72j Ostatné príjmy vyššie neuvedené |
Poznámka: pri určovaní kódov zdroja musí byť dodržaná podmienka, že prostriedky pri úhrade výdavkov sa označia takým istým kódom zdroja, pod akým boli prijaté od poskytovateľa.
Vysvetlivky ku kódom zdrojov:
11O Konkurencieschopnosť pre rast a zamestnanosť – príjmy z programov EÚ
Doprava a energia
napr. Nástroj na prepájanie Európy (CEF), Európske programy satelitnej navigácie (EGNOS, Galileo) Jaslovské Bohunice
Výskum, vývoj a inovácie
napr. rámcové programy pre výskum a vývoj (Horizon 2020, Siedmy rámcový program pre výskum), Program na podporu konkurencieschopnosti podnikov a MSP (COSME), Program EÚ v oblasti zamestnanosti a sociálnej inovácie (EaSI)
napr. Akčný program v oblasti celoživotného vzdelávania (LLP), Erasmus+
Dane, clá a financie
napr. Customs, Fiscalis, Elektronický systém EMCS (Excise Movement Control System)
Iné
napr. z oblasti boja proti podvodom (Hercule III) a ochrany eura proti falšovaniu (Pericles)
11P Občianstvo – príjmy z programov EÚ
Zdravie, ochrana spotrebiteľa, komunikácia
napr. Program v oblasti zdravia (Health Programme), Ochrana spotrebiteľa (Consumer Programme), Potraviny a krmivá (Food and Feed), príjmy z programov EÚ v oblasti komunikácie, informačnej politiky (IT-systems)
Kultúra a médiá
napr. Kreatívna Európa (Creative Europe), Európa pre občanov (Europe for Citizens)
11R Sloboda, bezpečnosť a spravodlivosť – príjmy z programov EÚ
Riadenie migrácie, ochrana hraníc
napr. Fond pre azyl, migráciu a integráciu (AMIF), Fond pre vnútornú bezpečnosť (ISF)
Iné
príjmy v oblasti:
-základné práva a spravodlivosť, napr. Program spravodlivosti (Justice Programme), program Práva, rovnosť, občianstvo (REC)
-bezpečnosť a zabezpečenie slobôd, napr. Mechanizmus v oblasti civilnej ochrany (Civil Protection Mechanism)
Programy Viacročného finančného rámca na roky 2021 – 2027 budú zaradené do Príručky až po jeho prijatí Radou EÚ po udelení súhlasu Európskeho parlamentu.
1AJ Európska územná spolupráca, programy nadnárodnej spolupráce a programy medziregionálnej spolupráce
programy cezhraničnej spolupráce (Interreg V-A PL–SK, Interreg V-A SK–HU, ENI HU-SK-RO-UA), programy nadnárodnej spolupráce (Dunajský národný program 2014 – 2020 a Stredná Európa 2014 – 2020) a programy medzi- regionálnej spolupráce (INTERACT III 2014 – 2020, Interreg Europe 2014 – 2020, ESPON 2020, URBACT III 2014 - 2020)
13M1 3. programové obdobie - prostriedky z minulých rokov
príjmy a výdavky za prostriedky Európskej únie 3. programového obdobia na úrovni kapitoly Všeobecná pokladničná správa alebo na úrovni platobnej jednotky/Pôdohospodárskej platobnej agentúry, ktoré nie sú alokované podľa fondu Európskej únie (napr. v rámci Rezervy na prostriedky Európskej únie a odvody Európskej únii)
13M2 3. programové obdobie - prostriedky z minulých rokov (spolufinancovanie zo ŠR)
výdavky určené na spolufinancovanie zo ŠR za 3. programové obdobie na úrovni kapitoly Všeobecná pokladničná správa alebo na úrovni platobnej jednotky/Pôdohospodárskej platobnej agentúry, ktoré nie sú alokované podľa fondu Európskej únie (napr. v rámci Rezervy na prostriedky Európskej únie a odvody Európskej únii)
1AN1 4. programové obdobie
príjmy a výdavky za prostriedky Európskej únie 4. programového obdobia na úrovni kapitoly Všeobecná pokladničná správa alebo na úrovni platobnej jednotky/Pôdohospodárskej platobnej agentúry, ktoré nie sú alokované podľa fondu Európskej únie (napr. v rámci Rezervy na prostriedky Európskej únie a odvody Európskej únii)
1AN2 4. programové obdobie - (spolufinancovanie zo ŠR)
výdavky určené na spolufinancovanie zo ŠR za 4. programové obdobie na úrovni kapitoly Všeobecná pokladničná správa alebo na úrovni platobnej jednotky/Pôdohospodárskej platobnej agentúry, ktoré nie sú alokované podľa fondu Európskej únie (napr. v rámci Rezervy na prostriedky Európskej únie a odvody Európskej únii)
35 Iné zdroje zo zahraničia
príjmy zo zahraničia z programov mimo EÚ (napr. NATO)
37 Programy európskej územnej spolupráce programového obdobia 2007 - 2013
programy európskej územnej spolupráce Interreg IV-A AT-SK, Interreg IV-A PL- SK, Interreg IV-A HU-SK, ENPI HU – SK – RO – UA, Juhovýchodná Európa 2007 - 2013, Stredná Európa 2007 - 2013, INTERACT II 2007 – 2013, Interreg IV-C, ESPON II, URBACT II 2007 – 2013
126, 127 Zdroje kapitoly Všeobecná pokladničná správa (VPS)
použije kapitola pri zostavovaní rozpočtu ako informatívny údaj, že prostriedky sú zabezpečené vo VPS pre správcov programov EHP a NFM 2014 – 2021 (ÚV SR, MŽP SR, MŠVVŠ SR – výskumná agentúra)
72c Od tuzemských subjektov
používa štátna rozpočtová organizácia na samostatných účtoch bez rozdielu či ide o príjem od fyzickej alebo právnickej osoby
72d, 72e, 72g, 72h, 72i a 72k
používa štátna rozpočtová organizácia pri príjmoch a výdavkoch v súlade s § 17 ods. 4 zákona č. 523/2004 Z. z.
131H a 131I
použitie nevyčerpaných kapitálových výdavkov poskytnutých na účel ustanovený § 2 písm. c) zákona č. 526/2010 Z. z. o poskytovaní dotácií v pôsobnosti MV SR v znení zákona č. 146/2017 Z. z.
Kódy zdrojov v časti 2/ v rozpočtoch obcí, vyšších územných celkov, resp. ostatných subjektov verejnej správy
v prípade viacerých možností použitia kódu zdroja (napr. kód zdroja 42, resp. 72 d) má subjekt územnej samosprávy použiť ten kód zdroja, pri ktorom je uvedené „používajú obce, VÚC a ich organizácie“.
Príloha č. 2 k Príručke na zostavenie návrhu rozpočtu verejnej správy na roky 2021 až 2023
1.MF-P-2021-2023-01 univerzálny formulár pre rozpočet príjmov na roky 2021 až 2023
2.MF-VP-2021-2023-02 univerzálny formulár pre rozpočet výdavkov na roky 2021 až 2023
3.FORM RP registračný list programu programového rozpočtovania str. 1-4 (tento formulár sa použije aj pre podprogram a projekt/prvok)
4.MF-PP-2021-2023-04 Prioritné výdavkové tituly
5.MF-PP-osnova-2021-2023-05 Prioritné výdavkové tituly - osnova
6.MF-Podniky-2021-2023-06 Prehľad hospodárenia podnikov štátnej správy
MF-P-2021-2023-01
Číslo kapitoly / štátneho fondu / subjektu verejnej správy: Názov kapitoly / ŠF / subjektu verejnej správy:
Strana:.........
(v eurách)
| Zdroj | Príjmy podľa ekonomickej klasifikácie Položky / podpoložky | 2020 | 2021 | 2022 | 2023 | Poznámka |
|---|---|---|---|---|---|---|
| schválený rozpočet | návrh | návrh | návrh | |||
| Úhrn | ||||||
MF-VP-2021-2023-02 FORM RP - 1 FORM RP - 3
Číslo kapitoly / štátneho fondu / subjektu verejnej správy: Názov kapitoly / ŠF / subjektu verejnej správy:
Druh rozpočtu:
Strana:...........
(v eurách)
| Zdroj | Kód programu/ podporgramu | Výdavky podľa | 2020 schválený rozpočet | 2021 návrh | 2022 návrh | 2023 návrh | Poznámka | ||
|---|---|---|---|---|---|---|---|---|---|
| funkčnej klasifikácie triedy/podtriedy Kód | ekonomickej klasifikácie položky/podpoložky Kód | investičná akcia Kód | |||||||
| Úhrn | |||||||||
R E G I S T R A Č N Ý L I S T Č A S T I P R O G R A M U P R O G R A M O V É H O R O Z P O Č T O V A N I A
Kód časti programu | | | | | |
Typ programu:
Registračný list
Medzirezortný:
Rezortný:
Programu:
Podprogramu:
Prvku/Projektu:
Identifikačné údaje
Názov:
Prioritný:
Gestor programu:
Názov:
Kód:
Názov:
zodpovedný útvar:
Termíny prípravy a realizácie:
Ukončenie
Začatie
neohraničený:
Program časovo - ohraničený: Trvanie programu ( MMRRRR )
Právny základ:
Finančné memorandum EÚ:
Uznesenie vlády SR č.:
Číslo (pod)opatrenia:
Zákon NR SR č.:
Projekt EÚ:
Zámer:
Počet vlastných zamestnancov - riešiteľov: Účelový prostriedok:
FORM RP - 2
R E G I S T R A Č N Ý L I S T Č A S T I P R O G R A M U P R O G R A M O V É H O R O Z P O Č T O V A N I A
Kód časti programu | | | | | |
| Typ cieľa: |
| Zodpovedné útvary gestora / organizácie: |
Cieľ (1)
Merateľné ukazovatele napĺňania cieľa
| Nosný A | Typ: | Názov ukazovateľa: | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Rok | Merná jednotka: | R-3 | R-2 | R-1 | R | R+1 | R+2 | R+3 | R+4 | R+5 |
| Bázický rok | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | |
| Plán | ||||||||||
| Skutočnosť | ||||||||||
| B | Typ: | Názov ukazovateľa: | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Rok | Merná jednotka: Bázický rok | R-8 | R-7 | R-6 | R-5 | R-4 | R-3 | R-2 | R-1 | R |
| Bázický rok | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | |
| Skutočnosť | ||||||||||
| R E G I S T R A Č N Ý L I S T Č A S T I P R O G R A M U P R O G R A M O V É H O R O Z P O Č T O V A N I A | |
| Kód časti programu |
| | | | | | MF-Podniky-2021-2023-06
Účastníci (organizácie):
| KÓD/IČO | Názov organizácie | Druh rozpočtu |
FORM RP - 4
R E G I S T R A Č N Ý L I S T Č A S T I P R O G R A M U P R O G R A M O V É H O R O Z P O Č T O V A N I A
Kód časti programu
| | | | | |
Komentár:
Vypracoval :
Schválil:
Stanovisko MF SR k programu (vrátane podprogramov medzirezortných programov):
MF-PP-2021-2023-04
Prioritné výdavkové tituly
| Priority kapitoly Program | Program | Podprogram | Prvok | Ekonomická klasifikácia | 2021 | 2022 | 2023 |
|---|---|---|---|---|---|---|---|
| 1. | 1.1. | 1.1.1. | 1.1.1.a | ||||
| 1.1.1.b | |||||||
| 1.1.1.c | |||||||
| 1.1.2. | |||||||
| 1.2. | 1.2.1. | 1.2.1.a | |||||
| 1.3. | |||||||
| 2. | |||||||
| 3. |
MF-PP-osnova-2021–2023–05
Prioritné výdavkové tituly - osnova
Definovanie problému
Predkladateľ uvedie problém, na ktorý návrh reaguje. Popíše príčiny problému a kvantifikuje jeho rozsah vrátane zdrojov dát. Je potrebné uviesť, či ide o jednorazový alebo opakujúci sa, resp. trvalý problém.
Ciele a výsledný stav
Predkladateľ jasne a zrozumiteľne definuje cieľový stav, resp. účel, ktorý sa má dosiahnuť financovaním navrhovanej priority. Cieľový stav by mal byť charakterizovaný kvalitatívne a kvantitatívne. Definícia cieľového stavu nemá predurčovať spôsob riešenia.
Alternatívne riešenia
Predkladateľ navrhne alternatívy riešenia uvedeného problému. Jednotlivé alternatívy žiadame vypracovať takým spôsobom, aby bolo zrejmé, ako vedú k stanovenému cieľu. Sústredia sa pritom na obsah vecného riešenia, ale tiež na spôsob implementácie a vynucovania. V rámci alternatívnych riešení žiadame uviesť minimálne nulový variant, t. j. analýzu súčasného stavu, v rámci ktorej budú uvedené dôsledky vyplývajúce zo zachovania súčasného stavu. Alternatívy sa vypracujú len pri prioritách, ktoré sú navrhnuté v celkovej výške nad 1 mil. eur.
Analýza vplyvov na rozpočet
Žiadame uviesť výpočty, ktoré boli použité na stanovenie vplyvov na príjmy a výdavky (napríklad jednotková cena krát množstvo) ako aj predpoklady, z ktorých sa vychádzalo a zdroje dát. Výpočty a predpoklady ohľadom objemu aktivít budú využité na zhodnotenie správnosti kalkulácie vplyvov. Výpočty žiadame poskytnúť elektronicky v tabuľkovej forme (Excel) a predložiť spolu s rozpisom limitov ministerstvu financií.
Prehľad hospodárenia podnikov štátnej správy (tis. eur)
| Kapitola štátneho rozpočtu | vlastnícky podiel v % | ukazovateľ | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 |
|---|---|---|---|---|---|---|---|---|
| skutočnosť | plán | |||||||
| VI | ||||||||
| VH | ||||||||
| VI | ||||||||
| VH | ||||||||
| Kapitola štátneho rozpočtu | ||||||||
VI - vlastné imanie
VH - výsledok hospodárenia (je súčasťou vlastného imania)
Príloha č. 3 k Príručke na zostavenie návrhu rozpočtu verejnej správy na roky 2021 až 2023
Číselník samostatných účtov štátnych rozpočtových organizácií
001Účty štátnych finančných aktív v správe Ministerstva financií SR 002 Účty na vedenie prostriedkov Európskej únie 003 Účet cudzích prostriedkov 005 Účet podnikateľskej činnosti 006 Účet na zabezpečenie financovania sociálneho zabezpečenia colníkov 007 Účet na zabezpečenie financovania sociálneho zabezpečenia policajtov a vojakov 008 Sociálny fond 009 Osobitný účet podľa zákona č. 92/1991 Zb. 010 Účet obmien a zámien SŠHR 011 Účet intervenčného nákupu 012 Účet Finančného mechanizmu EHP 013 Účet Nórskeho finančného mechanizmu 014 Účet Švajčiarskeho finančného mechanizmu 015 Saldo účet ŠD 016 Účet INTERACT III (pre programové obdobie 2014 – 2020) 017 Účet tuzemských darov, grantov a dotácií Účet zahraničných darov, grantov a dotácií okrem grantov programov EÚ1 018 Účet grantov programov EÚ2 019 020 Účet združených prostriedkov 021 Účet súvisiaci so stravovaním vrátane úhrad stravy 022 Účet z odvodu poistného z povinného zmluvného poistenia zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla (MV SR) 023 Účet osobitných prostriedkov Zboru väzenskej a justičnej stráže SR 024 Vybrané daňové a colné príjmy 025 Preddavkový účet preddavkových organizácií v zahraničí 026 Odvody do rozpočtu EÚ 099 Ostatné
Poznámky pod čiarou
* tieto kódy zdrojov platia pre verejné vysoké školy
1Používa sa pre príjem prostriedkov zo zahraničia okrem príjmov zahraničných grantov poskytnutých z rozpočtu EÚ.
2Používa sa pre príjem zahraničných grantov poskytnutých z rozpočtu EÚ, na základe grantových zmlúv (jednou zo zmluvných strán je EÚ), ktorých poskytovanie riadi EÚ centralizovaným spôsobom. Na prijatie týchto prostriedkov sa vzťahuje oznamovacia povinnosť podľa § 20 ods. 8 zákona č. 523/2004 Z. z.