Pokyn MF SR na zúčtovanie finančných vzťahov so štátnym rozpočtom za rok 2022
POKYN Ministerstva financií Slovenskej republiky č. MF/006354/2023-441
na zúčtovanie finančných vzťahov so štátnym rozpočtom za rok 2022 pre ústredné orgány štátnej správy, príspevkové a rozpočtové organizácie, podnikateľské subjekty, neziskové organizácie a ďalšie subjekty, ktorým boli poskytnuté prostriedky zo štátneho rozpočtu
Ministerstvo financií Slovenskej republiky podľa § 8a ods. 7 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, (ďalej len „zákon č. 523/2004 Z. z.“) vydáva „Pokyn na zúčtovanie finančných vzťahov so štátnym rozpočtom za rok 2022 pre ústredné orgány štátnej správy, príspevkové a rozpočtové organizácie, podnikateľské subjekty, neziskové organizácie a ďalšie subjekty, ktorým boli poskytnuté prostriedky zo štátneho rozpočtu“.
Článok I. Zúčtovanie kapitálových transferov (kategória 720)
1.Predmetom zúčtovania finančných vzťahov so štátnym rozpočtom za rok 2022 (ďalej len „finančné zúčtovanie“) sú kapitálové transfery, vrátane dotácií na kapitálové výdavky poskytnutých zo štátneho rozpočtu, poskytnuté podnikateľským subjektom, príspevkovým organizáciám, neziskovým organizáciám, verejným vysokým školám, občianskym združeniam, nadáciám a ostatným neziskovým právnickým osobám, súkromným školám a súkromným školským zariadeniam, cirkevným školám a cirkevným školským zariadeniam, cirkvám a iným právnickým a fyzickým osobám (ďalej len „príjemca“) v roku 2022 a ktoré boli zároveň v roku 2022 použité v plnom rozsahu, resp. bola v tomto roku ukončená investičná akcia alebo splnený účel, na ktorý boli poskytnuté.
2.Správca kapitoly z podkladov za jednotlivých príjemcov transferu spracuje formulár „Finančné zúčtovanie kapitálových transferov za rok 2022“, vzor ktorého je uvedený v prílohe č. 1 tohto pokynu. Vo formulári správca kapitoly uvedie aj informáciu o kapitálových transferoch presunutých na použitie do nasledujúceho roku.
3.Pri finančnom zúčtovaní kapitálového transferu je správca kapitoly povinný zabezpečiť dodržanie lehoty na jeho použitie podľa § 8 ods. 4 zákona č. 523/2004 Z. z., a to v závislosti od kódu zdroja, pod ktorým boli výdavky na kapitálový transfer poskytnuté.1
4.Predmetom finančného zúčtovania sú aj kapitálové transfery poskytnuté a nezúčtované v predchádzajúcich rokoch, ktoré boli v roku 2022 použité v plnom rozsahu, bola v tomto roku ukončená investičná akcia, uplynula lehota na ich použitie alebo bol splnený účel, na ktorý boli poskytnuté; správca kapitoly spracuje podklady od jednotlivých príjemcov v štruktúre formuláru „Finančné zúčtovanie kapitálových transferov poskytnutých v predchádzajúcich rokoch“, vzor ktorého je uvedený v prílohe č. 2 tohto pokynu.
5.Kapitálové transfery z predchádzajúcich rokov rozpočtované v roku 2018 (kód zdroja 131I) a v roku 2019 (kód zdroja 131J), ktoré v súlade s § 33a ods. 1 zákona č. 67/2020 Z. z. o niektorých mimoriadnych opatreniach vo finančnej oblasti v súvislosti so šírením nebezpečnej nákazlivej ľudskej choroby COVID-19 v znení neskorších predpisov (ďalej len „zákon č. 67/2020 Z. z.“) neboli použité alebo zúčtované do konca roka 2021, sú predmetom finančného zúčtovania za rok 2022.
Článok II. Zúčtovanie bežných transferov (kategória 640)
1.Predmetom finančného zúčtovania sú bežné transfery, vrátane dotácií na bežné výdavky poskytnutých zo štátneho rozpočtu, poskytnuté príjemcom v roku 2022. Predmetom finančného zúčtovania sú aj bežné transfery, vrátane dotácií na bežné výdavky, poskytnuté príjemcom po 31. 7. 2022, ktoré možno v súlade s § 8 ods. 5 zákona č. 523/2004 Z. z. použiť do 31. 3. 2023.
2.Správca kapitoly z podkladov za jednotlivých príjemcov bežného transferu spracuje formulár „Finančné zúčtovanie bežných transferov za rok 2022“, vzor ktorého je uvedený v prílohe č. 3. Vo formulári správca kapitoly uvedie aj informáciu o bežných transferoch presunutých na použitie do nasledujúceho roku.
3.Výdavky vymedzené v § 26 ods. 3 zákona č. 523/2004 Z. z. poskytnuté formou bežného transferu štátna rozpočtová organizácia a štátna príspevková organizácia vysporiada podľa § 26 ods. 5 zákona č. 523/2004 Z. z.. Tieto výdavky nie sú predmetom finančného zúčtovania a správca kapitoly uvedie informáciu o výške takto vysporiadaných výdavkov za štátne rozpočtové organizácie a štátne príspevkové organizácie v jeho pôsobnosti v správe podľa čl. XI. ods. 1.
4.Predmetom finančného zúčtovania sú aj bežné transfery poskytnuté a nezúčtované v predchádzajúcich rokoch, ktoré boli použité v roku 2022 v plnom rozsahu, uplynula lehota na ich použitie alebo bol splnený účel, na ktorý boli poskytnuté; správca kapitoly spracuje podklady od jednotlivých príjemcov v štruktúre formuláru „Finančné zúčtovanie bežných transferov poskytnutých v predchádzajúcich rokoch“, vzor ktorého je uvedený v prílohe č. 4 tohto pokynu.
Článok III. Podpora poskytovaná z výdavkov štátneho rozpočtu na riešenie dôsledkov krízovej situácie mimo času vojny a vojnového stavu
1.Správca kapitoly spracuje údaje o transferoch určených na podporu poskytovanú z výdavkov štátneho rozpočtu na riešenie dôsledkov krízovej situácie mimo času vojny a vojnového stavu vo formulári „Podpora poskytovaná z výdavkov štátneho rozpočtu na riešenie dôsledkov krízovej situácie mimo času vojny“, vzor ktorého je uvedený v prílohe č. 5 tohto pokynu; v samostatnej časti správy podľa čl. XI. ods. 1 zároveň uvedie spôsob a výsledok zúčtovania, ak podpora podlieha zúčtovaniu podľa osobitného predpisu, na základe ktorého sa podpora poskytuje.
2.Údaje podľa odseku 1 nie sú súčasťou formulárov príloh č. 1 až 4, ale správca kapitoly ich uvedie v prílohe č. 5 tohto pokynu“.
Článok IV. Štátna prémia a bonifikácia hypotekárnych úverov
Zúčtovanie finančných prostriedkov na štátnu prémiu poskytovanú stavebnému sporiteľovi a zúčtovanie finančných prostriedkov na bonifikáciu hypotekárnych úverov vykoná Ministerstvo dopravy SR a predloží ho v termíne do 31. 8. 2023.
Článok V. Ministerstvo životného prostredia SR
Ministerstvo životného prostredia SR vykoná zúčtovanie osobitného odvodu podľa § 6 ods. 1 zákona 534/2021 Z. z. o štátnom rozpočte na rok 2022 v znení zákona č. 357/2022 Z. z. za Vodohospodársku výstavbu, š. p. v termíne do 31. 8. 2023.
Článok VI. Ministerstvo zdravotníctva SR
Ministerstvo zdravotníctva SR v spolupráci so zdravotníckymi zariadeniami zaradenými vo verejnej správe, ktoré sú v pôsobnosti Ministerstva zdravotníctva SR, vykoná zúčtovanie bežného a kapitálového transferu poskytnutého zo štátneho rozpočtu kapitoly v roku 2022 v termíne do 31. 8. 2023.
1. Ministerstvo práce, sociálnych vecí a rodiny SR v spolupráci so Sociálnou poisťovňou vykoná
a)zúčtovanie poistného za zákonom určené skupiny osôb za rok 2022 podľa § 128 zákona č. 461/2003 Z. z. o sociálnom poistení v znení neskorších predpisov (ďalej len „zákon č. 461/2003 Z. z.) v zmysle výnosu Ministerstva práce, sociálnych vecí a rodiny SR zo dňa 21. 3. 2005 o zúčtovaní poistného na starobné poistenie a príspevkov na starobné dôchodkové sporenie, poistného na invalidné poistenie a poistného do rezervného fondu solidarity platených štátom a predloží ho Ministerstvu financií SR do 31. 8. 2023,
b)zúčtovanie dávok, ktoré platí štát podľa § 168a a § 285 zákona č. 461/2003 Z. z. a predloží ho Ministerstvu financií SR do 31. 8. 2023,
c)zúčtovanie 13. dôchodku za rok 2022 a predloží ho Ministerstvu financií SR do 31. 8. 2023.
Ak zo zúčtovania vyplynie povinnosť vrátiť finančné prostriedky do štátneho rozpočtu, tieto Ministerstvo práce, sociálnych vecí a rodiny SR vysporiada so Sociálnou poisťovňou a poukáže na účet Ministerstva financií SR "Iné nedaňové príjmy 2", vedený v Štátnej pokladnici IBAN SK23 8180 0000 0070 0012 0485, s dátumom splatnosti najneskôr 31. 8. 2023.
2. Ministerstvo práce, sociálnych vecí a rodiny SR vykoná
zúčtovanie účelových dotácií, ktorými sú na základe novely zákona č. 448/2008 Z. z. o sociálnych službách a o zmene a doplnení zákona č. 455/1991 Zb. o živnostenskom podnikaní v znení neskorších predpisov od 1. marca 2013 financované zariadenia sociálnych služieb zriadené alebo založené obcami a neverejnými poskytovateľmi vybraných druhov sociálnych služieb z kapitoly štátneho rozpočtu (ďalej len „kapitola“) Ministerstva práce, sociálnych vecí a rodiny SR a predloží ho Ministerstvu financií SR v termíne do 31. 8. 2023.
3. Sociálna poisťovňa vykoná
zúčtovanie transferu, ktorý bol poskytnutý z kapitoly Všeobecná pokladničná správa a predloží ho Ministerstvu financií SR v termíne do 31. 8. 2023.
Článok VIII. Slovenské národné stredisko pre ľudské práva, Ústav pamäti národa, Úrad komisára pre deti a Úrad komisára pre osoby so zdravotným postihnutím
Uvedené organizácie vykonajú zúčtovanie poskytnutých transferov z kapitoly Všeobecná pokladničná správa a predložia ho Ministerstvu financií SR v termíne do 31. 5. 2023.
Článok IX. Rozpočtová rezerva predsedu vlády
Zúčtovanie prostriedkov poskytnutých z rezervy predsedu vlády, ktorá sa tvorí podľa § 10 ods. 2 písm. b) zákona č. 523/2004 Z. z., vykoná Úrad vlády SR podľa všeobecne záväzných právnych predpisov, ako aj podmienok určených pri poskytovaní týchto prostriedkov, a zahrnie ho do celkového finančného zúčtovania kapitoly Úrad vlády SR.
Článok X. Ostatné subjekty verejnej správy a ostatní príjemcovia
Subjekt verejnej správy, vrátane štátneho fondu a iný príjemca je povinný predložiť zúčtovanie použitia prostriedkov poskytnutých zo štátneho rozpočtu správcovi kapitoly, v pôsobnosti ktorého bol transfer poskytnutý; správca kapitoly zahrnie uvedené podklady do zúčtovania podľa čl. I. až III.
Článok XI. Spoločné a záverečné ustanovenia
1.Správca kapitoly vypracuje správu o zúčtovaní finančných vzťahov so štátnym rozpočtom za rok 2022 v jeho pôsobnosti (ďalej len „správa“) a predloží ju Ministerstvu financií SR vrátane formulárov vyplnených podľa tohto pokynu do 31. 8. 2023, ak nie je v pokyne uvedené inak; finančné zúčtovanie sa vykoná v eurách na dve desatinné miesta. Súčasťou správy je aj informácia podľa odseku 12, čl. II ods. 3 a čl. III ods. 1 a informácia o príjemcoch, ktorí nesplnili podmienky zúčtovania, t. j. v stanovenom termíne nezúčtovali poskytnutý transfer alebo neodviedli finančné prostriedky vyplývajúce z finančného zúčtovania.
2.Odvod vyplývajúci z finančného zúčtovania uvedený v správe uhradí správca kapitoly jednou sumou na účet Ministerstva financií SR "Iné nedaňové príjmy 2", vedený v Štátnej pokladnici IBAN SK23 8180 0000 0070 0012 0485, s dátumom splatnosti najneskôr 31. 8. 2023, ak nie je v pokyne uvedené inak.
3.Ak z finančného zúčtovania za kapitolu vyplynie nárok na doplatok príjemcovi v súlade s osobitným predpisom, správca kapitoly doplatok vysporiada v rámci celkového finančného zúčtovania v jeho pôsobnosti za rok 2022; v prípade nedostatku týchto prostriedkov Ministerstvo financií SR zabezpečí v súlade so záverečným zúčtovaním finančných vzťahov podľa odseku 9 finančné krytie doplatku formou povoleného prekročenia limitu výdavkov kapitoly, a to na základe žiadosti správcu kapitoly.
4.Správca kapitoly je povinný zabezpečiť vykonanie finančného zúčtovania transferov, vrátane dotácií, poskytnutých v jeho pôsobnosti vo vzťahu k jednotlivým príjemcom tak, aby boli dodržané termíny určené v odseku 1 a 2. Príjemca je povinný vykonať finančné zúčtovanie prijatých transferov, vrátane dotácií, podľa podmienok a v termíne určenom správcom kapitoly; ak správca kapitoly neurčí inak, je príjemca povinný vykonať finančné zúčtovanie vrátane odvodu finančných prostriedkov vyplývajúcich z tohto finančného zúčtovania na účet správcu kapitoly najneskôr v termíne do 31. 5. 2023.
5.Nevyčerpané prostriedky sa nevracajú, ak ich suma nepresiahne 5 eur za príjemcu za všetky druhy dotácií od jedného poskytovateľa.
6.Príspevková organizácia vykoná zúčtovanie finančných vzťahov s rozpočtom zriaďovateľa v zmysle § 24 ods. 9 zákona č. 523/2004 Z. z..
7.Prostriedky, ktoré boli príjemcom vrátené na výdavkový účet poskytovateľa v roku poskytnutia dotácie alebo transferu, nie sú predmetom finančného zúčtovania.
8.Súčasne s poukázaním finančných prostriedkov podľa odseku 2 správca kapitoly zašle Ministerstvu financií SR oddeleniu účtovníctva a výkazníctva Všeobecnej pokladničnej správy a odboru financovania verejných výdavkov avízo o vykonanej platbe s podrobným rozpisom príjemcov, za ktorých bola platba realizovaná a v akej výške. Zároveň v príkaze na úhradu do Štátnej pokladnice do kolónky "správa pre prijímateľa" uvedie „FZ za rok 2022“.
9.Záverečné zúčtovanie finančných vzťahov so štátnym rozpočtom za rok 2022, ktorého súčasťou je stanovenie povinností pre správcov kapitoly, schvaľuje minister financií. Na základe schváleného záverečného zúčtovania Ministerstvo financií SR zasiela správcovi kapitoly oznámenie, v rámci ktorého Ministerstvo financií SR stanoví konkrétne úlohy a termíny ich vykonania (napríklad úhrada neodvedených prostriedkov).
10.Ak vznikne obciam a vyšším územným celkom, ktorým bola podľa § 8a ods. 2 zákona č. 523/2004 Z. z. a v súlade so zákonom o štátnom rozpočte na príslušný rozpočtový rok poskytnutá dotácia na úhradu nákladov na prenesený výkon štátnej správy, preplatok zo zúčtovania preddavkov poskytnutých v rámci preneseného výkonu štátnej správy za rok 2022, prostriedky z preplatku sú príjmom zriaďovateľa len v prípade jeho použitia na rovnaký účel, na aký bola určená poskytnutá dotácia.
Obdobný postup sa uplatňuje aj u neštátnych zriaďovateľov, ktorým bola v roku 2022 poskytnutá dotácia zo štátneho rozpočtu podľa § 8a zákona č. 523/2004 Z. z. na financovanie škôl, v ktorých sa vzdelávanie považuje za sústavnú prípravu na povolanie, podľa osobitného predpisu (zákon č. 597/2003 Z. z. o financovaní základných škôl, stredných škôl a školských zariadení v znení neskorších predpisov). To znamená, že preplatok zo zúčtovania preddavkov z poskytnutej dotácie za rok 2022 je príjmom zriaďovateľa len v prípade jeho použitia na rovnaký účel, na aký bola určená poskytnutá dotácia.
11.Nedodržanie termínov na poukázanie prostriedkov, vyplývajúcich z finančného zúčtovania so štátnym rozpočtom za rok 2022, určených v tomto pokyne, sa považuje za porušenie finančnej disciplíny a podlieha sankciám podľa § 31 zákona č. 523/2004 Z. z..
12.Pri zúčtovaní transferov poskytnutých podľa osobitných predpisov alebo na základe osobitných zmlúv správca kapitoly postupuje v súlade s podmienkami a termínmi ustanovenými týmito predpismi alebo zmluvami; o takomto osobitnom spôsobe zúčtovania správca kapitoly informuje Ministerstvo financií SR v správe.
13.Ak po termíne finančného zúčtovania nastane zmena v zúčtovacích vzťahoch, správca kapitoly je povinný túto zmenu písomne oznámiť Ministerstvu financií SR. Zároveň je potrebné pri poukázaní finančných prostriedkov na účet finančného zúčtovania zaslať avízo o vykonanom odvode na odbor financovania verejných výdavkov a na oddelenie účtovníctva a výkazníctva Všeobecnej pokladničnej správy. Avízo obsahuje sumu, ktorú kapitola odviedla a rok vykonania finančného zúčtovania, ktorého sa odvod týka.
14.Správca kapitoly je podľa § 14 ods. 5 zákona č. 523/2004 Z. z. povinný predložiť Ministerstvu financií SR ďalšie informácie súvisiace s finančným zúčtovaním, ak o to príslušný útvar Ministerstva financií SR požiada.
15.Správca kapitoly je zodpovedný za finančné zúčtovanie, overenie použitia dotácie a za úplnosť a správnosť predložených podkladov.
16.V súvislosti s delimitáciou vykoná finančné zúčtovanie
a)správca kapitoly určený delimitačným protokolom, resp. Dohodou o prechode práv a povinností,
b)správca kapitoly, ktorý transfer poskytol, ak finančné zúčtovanie nebolo predmetom delimitácie.
17.Tento pokyn sa nevzťahuje na zúčtovanie dotácií, ktoré podliehajú zúčtovaniu podľa osobitného predpisu.2
18.Pokyn sa zverejňuje na webovej stránke ministerstva financií www.mfsr.sk v sekcii Financie/Verejné financie/Zúčtovanie finančných vzťahov so štátnym rozpočtom a vo Finančnom spravodajcovi v elektronickej forme na webovej stránke ministerstva financií v sekcii Financie/Finančný spravodajca/2023.
Alexander Cirák generálny riaditeľ sekcie rozpočtovej politiky
Prílohy: 5 Zamestnanec: Gilanová Linda, tel.: 02/5958 2229 odbor financovania verejných výdavkov
Poznámky pod čiarou
1Príručka na zostavenie návrhu rozpočtu verejnej správy na roky 2022 až 2024.
2Pokyn Ministerstva financií Slovenskej republiky č. MF/009754/2016-442 na zúčtovanie dotácií poskytnutých Ministerstvom financií Slovenskej republiky v znení neskorších dodatkov
Príloha č. 1
Finančné zúčtovanie kapitálových transferov za rok 2022
v eurách na dve desatinné miesta
| NÁZOV KAPITOLY: | .................................................. | Poskytnuté prostriedky | Prostriedky presunuté na použitie do nasledujúceho roku 2 | Prostriedky skutočne použité príjemcom v roku 2022 3 | Nevyčerpané prostriedky dotácie do výšky 5 eur 4 | ŠR + odvod - doplatok 5 = 1 - (2 + 3 + 4) | Neodvedené prostriedky 6 | Nezúčtované prostriedky 7 | Prostriedky poukázané na príjmový účet MF SR 8 = 5 - (6 + 7) | |
|---|---|---|---|---|---|---|---|---|---|---|
| Kapitálové transfery spolu - z toho: | 1 | |||||||||
| 720 | 0,00 | 0,00 | ||||||||
| 721 | Transfery v rámci verejnej správy - spolu | 0,00 | 0,00 | |||||||
| 721001 | Príspevkovej organizácii - spolu | 0,00 | 0,00 | |||||||
| 721003 | Verejnej vysokej škole - spolu | 0,00 | 0,00 | |||||||
| 722 | Transfery jednotlivcom a neziskovým právnickým osobám - spolu | 0,00 | 0,00 | |||||||
| 723 | Transfery nefinančným subjektom - spolu | - | 0,00 | 0,00 | ||||||
Poznámky:
V prípade potreby správca kapitoly doplní v tabuľke príslušnú rozpočtovú podpoložku.
stĺpec 1/ Poskytnuté prostriedky - celková suma kapitálových transferov a dotácií na kapitálové výdavky poskytnutých príjemcom v roku 2022.
stĺpec 2/ Prostriedky presunuté na použitie do nasledujúceho roku - transfery a dotácie zahrnuté v stĺpci 1, ktorých použitie bolo presunuté do nasledujúceho roku (nie sú predmetom zúčtovania za rok 2022).
stĺpec 3/ Prostriedky skutočne použité príjemcom v roku 2022
stĺpec 3/ Prostriedky skutočne použité príjemcom v roku 2022 - prostriedky vynaložené príjemcom na stanovený účel, ktoré správca kapitoly po preverení splnenia podmienok
uzná za oprávnené
uzná za oprávnené z objemu prostriedkov uvedených v stĺpci 1.
stĺpec 4/ Nevyčerpané prostriedky dotácie do výšky 5 eur - nevyčerpané prostriedky, ktoré sa v súlade s § 8a ods. 7 zákona č. 523/2004 Z. z. nevracajú, ak ich suma nepresiahne za všetky druhy
dotácií od jedného poskytovateľa 5 eur za príjemcu
stĺpec 5/ ŠR + odvod - prostriedky, ktoré je správca kapitoly povinný odviesť na príjmový účet MF SR.
Ak subjekt podľa § 8a ods. 7 zákona č. 523/2004 Z. z. neodviedol vratku dotácie do 5 eur, správca kapitoly tieto prostriedky zároveň uvedie do stĺpca č. 4. ŠR - doplatok - prostriedky, ktoré je správca kapitoly povinný uhradiť príjemcovi.
stĺpec 6/ Neodvedené prostriedky
stĺpec 6/ Neodvedené prostriedky - prostriedky, ktoré príjemca zúčtoval v tomto roku, ale neodviedol odvod správcovi kapitoly.
stĺpec 7/ Nezúčtované prostriedky
stĺpec 7/ Nezúčtované prostriedky - prostriedky, ktoré mal príjemca povinnosť zúčtovať v tomto roku, ale nepredložil zúčtovanie.
stĺpec 8/ Prostriedky poukázané na príjmový účet MF SR
stĺpec 8/ Prostriedky poukázané na príjmový účet MF SR - prostriedky, ktoré správca kapitoly odviedol na príjmový účet MF SR za finančné zúčtovanie za rok 2022.
Vypracoval (meno):
Podpis:
č.tel.:
Schválil (meno):
Podpis:
č.tel.:
Finančné zúčtovanie kapitálových transferov poskytnutých v predchádzajúcich rokoch
v eurách na dve desatinné miesta
| NÁZOV KAPITOLY: | .................................................. | Prostriedky presunuté z predchádzajúcich rokov | Prostriedky presunuté na použitie do nasledujúceho roku | Prostriedky skutočne použité príjemcom | Nevyčerpané prostriedky dotácie do výšky 5 eur | ŠR + odvod - doplatok | Nezúčtované prostriedky | Prostriedky poukázané na príjmový účet MF SR | ||
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 = 1 - (2 + 3 + 4) | 7 | 8 = 5 - (6 + 7) | ||||
| SPOLU za roky 2018, 2019, 2020, 2021 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |||
| rozpočtované v roku 2018 (kód zdroja 131I) | ||||||||||
| 720 | Kapitálové transfery spolu - z toho: | 0,00 | 0,00 | |||||||
| 721 | Transfery v rámci verejnej správy - spolu | 0,00 | 0,00 | |||||||
| 721001 | Príspevkovej organizácii - spolu | 0,00 | 0,00 | |||||||
| 721003 | Verejnej vysokej škole - spolu | 0,00 | 0,00 | |||||||
| 722 | Transfery jednotlivcom a neziskovým právnickým osobám - spolu | 0,00 | 0,00 | |||||||
| 723 | Transfery nefinančným subjektom - spolu | 0,00 | 0,00 | |||||||
| rozpočtované v roku 2019 (kód zdroja 131J) | ||||||||||
| 720 | Kapitálové transfery spolu - z toho: | 0,00 | 0,00 | |||||||
| 721 | Transfery v rámci verejnej správy - spolu | 0,00 | 0,00 | |||||||
| 721001 | Príspevkovej organizácii - spolu | 0,00 | 0,00 | |||||||
| 721003 | Verejnej vysokej škole - spolu | 0,00 | 0,00 | |||||||
| 722 | Transfery jednotlivcom a neziskovým právnickým osobám - spolu | 0,00 | 0,00 | |||||||
| 723 | Transfery nefinančným subjektom - spolu | 0,00 | 0,00 | |||||||
| rozpočtované v roku 2020 (kód zdroja 131K) | ||||||||||
| 720 | Kapitálové transfery spolu - z toho: | 0,00 | 0,00 | |||||||
| 721 | Transfery v rámci verejnej správy - spolu | 0,00 | 0,00 | |||||||
| 721001 | Príspevkovej organizácii - spolu | 0,00 | 0,00 | |||||||
| 721003 | Verejnej vysokej škole - spolu | 0,00 | 0,00 | |||||||
| 722 | Transfery jednotlivcom a neziskovým právnickým osobám - spolu | 0,00 | 0,00 | |||||||
| 723 | Transfery nefinančným subjektom - spolu | 0,00 | 0,00 | |||||||
| rozpočtované v roku 2021 (kód zdroja 131L) | ||||||||||
| 720 | Kapitálové transfery spolu - z toho: | 0,00 | 0,00 | |||||||
| 721 | Transfery v rámci verejnej správy - spolu | 0,00 | 0,00 | |||||||
| 721001 | Príspevkovej organizácii - spolu | 0,00 | 0,00 | |||||||
| 721003 | Verejnej vysokej škole - spolu | 0,00 | 0,00 | |||||||
| 722 | Transfery jednotlivcom a neziskovým právnickým osobám - spolu | 0,00 | 0,00 | |||||||
| 723 | Transfery nefinančným subjektom - spolu | 0,00 | 0,00 | |||||||
Poznámky:
V prípade potreby správca kapitoly doplní v tabuľke príslušnú rozpočtovú podpoložku.
stĺpec 1/ Prostriedky presunuté z predchádzajúcich rokov - celková suma kapitálových transferov a dotácií na kapitálové výdavky poskytnutých príjemcom v predchádzajúcich rokov a presunutých na použitie do nasledujúceho roku. Prostriedky presunuté na použitie do nasledujúceho roku - transfery a dotácie zahrnuté v stĺpci 1, ktorých použitie bolo presunuté do roku 2022 a budú predmetom zúčtovania za rok 2022. stĺpec 2/ stĺpec 3/ Prostriedky skutočne použité príjemcom
stĺpec 3/ Prostriedky skutočne použité príjemcom - prostriedky vynaložené príjemcom na stanovený účel, ktoré správca kapitoly po preverení splnenia podmienok uzná za oprávnené.
stĺpec 4/ Nevyčerpané prostriedky dotácie do výšky 5 eur - nevyčerpané prostriedky, ktoré sa v súlade s § 8a ods. 7 zákona č. 523/2004 Z. z. nevracajú, ak ich suma nepresiahne za všetky druhy
dotácií od jedného poskytovateľa 5 eur za príjemcu.
stĺpec 5/ ŠR + odvod - prostriedky, ktoré je správca kapitoly povinný odviesť na príjmový účet MF SR.
stĺpec 5/ ŠR + odvod
Ak subjekt podľa § 8a ods. 7 zákona č. 523/2004 Z. z. neodviedol vratku dotácie do 5 eur, správca kapitoly tieto prostriedky zároveň uvedie do stĺpca č. 4. ŠR - doplatok
ŠR - doplatok - prostriedky, ktoré je správca kapitoly povinný uhradiť príjemcovi.
stĺpec 6/ Neodvedené prostriedky
stĺpec 6/ Neodvedené prostriedky - prostriedky, ktoré príjemca zúčtoval v tomto roku, ale neodviedol odvod správcovi kapitoly.
stĺpec 7/ Nezúčtované prostriedky
stĺpec 7/ Nezúčtované prostriedky - prostriedky, ktoré mal príjemca povinnosť zúčtovať v tomto roku, ale nepredložil zúčtovanie.
stĺpec 8/ Prostriedky poukázané na príjmový účet MF SR
stĺpec 8/ Prostriedky poukázané na príjmový účet MF SR - prostriedky, ktoré správca kapitoly odviedol na príjmový účet MF SR za finančné zúčtovanie za rok 2022.
Vypracoval (meno):
Podpis:
č.tel.:
Schválil (meno):
Podpis:
č.tel.:
Príloha č. 3
Finančné zúčtovanie bežných transferov za rok 2022
v eurách na dve desatinné miesta
| NÁZOV KAPITOLY: | .................................................. | Poskytnuté prostriedky | Prostriedky presunuté na použitie do nasledujúceho roku | Prostriedky skutočne použité príjemcom v roku 2022 | Nevyčerpané prostriedky dotácie do výšky 5 eur | ŠR + odvod - doplatok | Neodvedené prostriedky | Nezúčtované prostriedky | Prostriedky poukázané na príjmový účet MF SR | |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 = 1 - (2 + 3 + 4) | 6 | 7 | 8 = 5 - (6 + 7) | |||
| 640 | Bežné transfery spolu - z toho: | 0,00 | 0,00 | |||||||
| 641 | Transfery v rámci verejnej správy - spolu | 0,00 | 0,00 | |||||||
| 641001 | Príspevkovej organizácii - spolu | 0,00 | 0,00 | |||||||
| 641002 | Štátnemu účelovému fondu - spolu | 0,00 | 0,00 | |||||||
| 641008 | Verejnej vysokej škole - spolu | 0,00 | 0,00 | |||||||
| 641009 | Obci okrem transferu na úhradu nákladov preneseného výkonu štátnej správy - spolu | 0,00 | 0,00 | |||||||
| 641010 | Vyššiemu územnému celku okrem transferu na úhradu nákladov preneseného výkonu štátnej správy - spolu | 0,00 | 0,00 | |||||||
| 641012 | Ostatným subjektom verejnej správy - spolu | 0,00 | 0,00 | |||||||
| 642 | Transfery jednotlivcom a neziskovým právnickým osobám - spolu | 0,00 | 0,00 | |||||||
| 642001 | Občianskemu združeniu a nadácii a neinvestičnému fondu - spolu | 0,00 | 0,00 | |||||||
| 642002 | Neziskovej organizácii poskytujúcej všeobecne prospešné služby - spolu | 0,00 | 0,00 | |||||||
| 642004 | Cirkevným školám - spolu | 0,00 | 0,00 | |||||||
| 642005 | Súkromným školám - spolu | 0,00 | 0,00 | |||||||
| 642007 | Cirkvám, náboženským spoločnostiam a cirkevnej charite - spolu | 0,00 | 0,00 | |||||||
| 642009 | Nefinančným právnickým osobám - spolu | 0,00 | 0,00 | |||||||
| 642010 | Politic. stranám a politic.hnutiam - spolu | 0,00 | 0,00 | |||||||
| 642011 | Odborovým organizáciám - spolu | 0,00 | 0,00 | |||||||
| 642... | Ostatné, ktoré podliehajú zúčtovaniu - spolu | 0,00 | 0,00 | |||||||
| 644 | Transfery nefinančným subjektom - spolu | 0,00 | 0,00 | |||||||
Poznámky: V prípade potreby správca kapitoly doplní v tabuľke príslušnú rozpočtovú podpoložku. stĺpec 1/ Poskytnuté prostriedky - celková suma bežných transferov a dotácií na bežné výdavky poskytnutých príjemcom v roku 2022 Predmetom zúčtovania sú aj bežné transfery, ktoré možno v súlade s § 8 ods. 5 zákona o rozpočtových pravidlách verejnej správy použiť do 31. marca 2023. Prostriedky presunuté na použitie do nasledujúceho roku - transfery a dotácie zahrnuté v stĺpci 1, ktorých použitie bolo presunuté do nasledujúceho roku (nie sú predmetom zúčtovania za rok 2022); stĺpec 2/ napríklad výdavky na program rozvojovej spolupráce. stĺpec 3/ Prostriedky skutočne použité príjemcom v roku 2022 - prostriedky vynaložené príjemcom na stanovený účel, ktoré správca kapitoly po preverení splnenia podmienok uzná za oprávnené z objemu prostriedkov uvedených v stĺpci 1. stĺpec 4/ Nevyčerpané prostriedky dotácie do výšky 5 eur - nevyčerpané prostriedky, ktoré sa v súlade s § 8a ods. 7 zákona č. 523/2004 Z. z. nevracajú, ak ich suma nepresiahne za všetky druhy dotácií od jedného poskytovateľa 5 eur za príjemcu. stĺpec 5/ ŠR + odvod - prostriedky, ktoré je správca kapitoly povinný odviesť na príjmový účet MF SR. Ak subjekt podľa § 8a ods. 7 zákona č. 523/2004 Z. z. neodviedol vratku dotácie do 5 eur, správca kapitoly tieto prostriedky zároveň uvedie do stĺpca č. 4. ŠR - doplatok - prostriedky, ktoré je správca kapitoly povinný uhradiť príjemcovi. stĺpec 6/ Neodvedené prostriedky - prostriedky, ktoré príjemca zúčtoval v tomto roku, ale neodviedol odvod správcovi kapitoly. stĺpec 7/ Nezúčtované prostriedky - prostriedky, ktoré mal príjemca povinnosť zúčtovať v tomto roku, ale nepredložil zúčtovanie. stĺpec 8/ Prostriedky poukázané na príjmový účet MF SR - prostriedky, ktoré správca kapitoly odviedol na príjmový účet MF SR za finančné zúčtovanie za rok 2022. Vypracoval (meno): Podpis: č.tel.: Schválil (meno): Podpis: č.tel.:
Finančné zúčtovanie bežných transferov poskytnutých v predchádzajúcich rokoch
| NÁZOV KAPITOLY: | .................................................. | Prostriedky presunuté z predchádzajúcich rokov | Prostriedky presunuté na použitie do nasledujúceho roku | Prostriedky skutočne použité príjemcom | Nevyčerpané prostriedky dotácie do výšky 5 eur | ŠR + odvod - doplatok | Neodvedené prostriedky | Nezúčtované prostriedky | Prostriedky poukázané na príjmový účet MF SR | |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 = 1 - (2 + 3 + 4) | 6 | 7 | 8 = 5 - (6 + 7) | |||
| SPOLU za roky 2020, 2021 | SPOLU za roky 2020, 2021 | |||||||||
| 640 | Bežné transfery spolu - z toho: Transfery v rámci verejnej správy - | 0,00 | 0,00 | |||||||
| 641 | Transfery v rámci verejnej správy - spolu | 0,00 | 0,00 | |||||||
| 641001 | spolu Príspevkovej organizácii - spolu | 0,00 | 0,00 | |||||||
| 641002 | Štátnemu účelovému fondu - spolu | 0,00 | 0,00 | |||||||
| 641008 | Verejnej vysokej škole - spolu | 0,00 | 0,00 | |||||||
| 641009 | Obci okrem transferu na úhradu nákladov preneseného výkonu štátnej správy - spolu | 0,00 | 0,00 | |||||||
| 641010 | Vyššiemu územnému celku okrem transferu na úhradu nákladov preneseného výkonu štátnej správy - spolu | 0,00 | 0,00 | |||||||
| 641012 | Ostatným subjektom verejnej správy - spolu | 0,00 | 0,00 | |||||||
| 642 | Transfery jednotlivcom a neziskovým právnickým osobám - spolu | 0,00 | 0,00 | |||||||
| 642001 | Občianskemu združeniu a nadácii a neinvestičnému fondu - spolu | 0,00 | 0,00 | |||||||
| 642002 | Neziskovej organizácii poskytujúcej všeobecne prospešné služby - spolu | 0,00 | 0,00 | |||||||
| 642004 | Cirkevným školám - spolu | 0,00 | 0,00 | |||||||
| 642005 | Súkromným školám - spolu | 0,00 | 0,00 | |||||||
| 642007 | Cirkvám, náboženským spoločnostiam a cirkevnej charite - spolu | 0,00 | 0,00 | |||||||
| 642009 | Nefinančným právnickým osobám - spolu | 0,00 | 0,00 | |||||||
| 642010 | Politic. stranám a politic.hnutiam - spolu | 0,00 | 0,00 | |||||||
| 642011 | Odborovým organizáciám - spolu | 0,00 | 0,00 | |||||||
| 642... | Ostatné, ktoré podliehajú zúčtovaniu - spolu | 0,00 | 0,00 | |||||||
| 644 | Transfery nefinančným subjektom - spolu | 0,00 | 0,00 | |||||||
| rozpočtované v roku 2021 (kód zdroja 131L) | ||||||||||
| 640 | Bežné transfery spolu - z toho: Transfery v rámci verejnej správy - | 0,00 | 0,00 | |||||||
| 641 | Transfery v rámci verejnej správy - spolu | 0,00 | 0,00 | |||||||
| 641001 | spolu Príspevkovej organizácii - spolu | 0,00 | 0,00 | |||||||
| 641002 | Štátnemu účelovému fondu - spolu | 0,00 | 0,00 | |||||||
| 641008 | Verejnej vysokej škole - spolu Obci okrem transferu na úhradu nákladov | 0,00 | 0,00 | |||||||
| 641009 | Obci okrem transferu na úhradu nákladov preneseného výkonu štátnej správy - spolu | 0,00 | 0,00 | |||||||
| 641010 | Vyššiemu územnému celku okrem transferu na úhradu nákladov preneseného výkonu štátnej správy - spolu | 0,00 | 0,00 | |||||||
| 641012 642 | Ostatným subjektom verejnej správy - spolu Transfery jednotlivcom a neziskovým | 0,00 | 0,00 | |||||||
| 642001 | právnickým osobám - spolu Občianskemu združeniu a nadácii a neinvestičnému fondu - spolu | 0,00 | 0,00 | |||||||
| Neziskovej organizácii poskytujúcej všeobecne prospešné služby - spolu | 0,00 | 0,00 | ||||||||
| 642002 | Neziskovej organizácii poskytujúcej všeobecne prospešné služby - spolu | |||||||||
| 642004 | všeobecne prospešné služby - spolu Cirkevným školám - spolu | 0,00 | 0,00 | |||||||
| 642005 | Súkromným školám - spolu | 0,00 | 0,00 | |||||||
| 642007 | Cirkvám, náboženským spoločnostiam a cirkevnej charite - spolu | 0,00 | 0,00 | |||||||
| 642009 | Nefinančným právnickým osobám - spolu | 0,00 | 0,00 | |||||||
| 642010 | Politic. stranám a politic.hnutiam - spolu | 0,00 | 0,00 | |||||||
| 642011 | Odborovým organizáciám - spolu | 0,00 | 0,00 | |||||||
| 642... | Ostatné, ktoré podliehajú zúčtovaniu - spolu | 0,00 | 0,00 | |||||||
| 644 | Transfery nefinančným subjektom - spolu | 0,00 | 0,00 | |||||||
rozpočtované v roku 2020 (kód zdroja 131K)
0,00
Poznámky: V prípade potreby správca kapitoly doplní v tabuľke príslušnú rozpočtovú podpoložku a osobitnú časť za kód zdroja. stĺpec 1/ Prostriedky presunuté z predchádzajúcich rokov - celková suma bežných transferov a dotácií na bežné výdavky poskytnutých príjemcom v predchádzajúcich rokoch a presunutých na použitie do nasledujúceho roku; napríklad výdavky na program rozvojovej spolupráce. stĺpec 2/ Prostriedky presunuté na použitie do nasledujúceho roku - transfery a dotácie zahrnuté v stĺpci 1, ktorých použitie bolo presunuté do roku 2023 a budú predmetom zúčtovania za rok 2023. stĺpec 3/ Prostriedky skutočne použité príjemcom - prostriedky vynaložené príjemcom na stanovený účel, ktoré správca kapitoly po preverení splnenia podmienok uzná za oprávnené. stĺpec 4/ Nevyčerpané prostriedky dotácie do výšky 5 eur - nevyčerpané prostriedky, ktoré sa v súlade s § 8a ods. 7 zákona č. 523/2004 Z. z. nevracajú, ak ich suma nepresiahne za všetky druhy dotácií od jedného poskytovateľa 5 eur za príjemcu. stĺpec 5/ ŠR + odvod - prostriedky, ktoré je správca kapitoly povinný odviesť na príjmový účet MF SR. Ak subjekt podľa § 8a ods. 7 zákona č. 523/2004 Z. z. neodviedol vratku dotácie do 5 eur, správca kapitoly tieto prostriedky zároveň uvedie do stĺpca č. 4. ŠR - doplatok - prostriedky, ktoré je správca kapitoly povinný uhradiť príjemcovi. stĺpec 6/ Neodvedené prostriedky - prostriedky, ktoré príjemca zúčtoval v tomto roku, ale neodviedol odvod správcovi kapitoly. stĺpec 7/ Nezúčtované prostriedky - prostriedky, ktoré mal príjemca povinnosť zúčtovať v tomto roku, ale nepredložil zúčtovanie. stĺpec 8/ Prostriedky poukázané na príjmový účet MF SR - prostriedky, ktoré správca kapitoly odviedol na príjmový účet MF SR za finančné zúčtovanie za rok 2022. Vypracoval (meno): Podpis: č.tel.: Schválil (meno): Podpis: č.tel.:
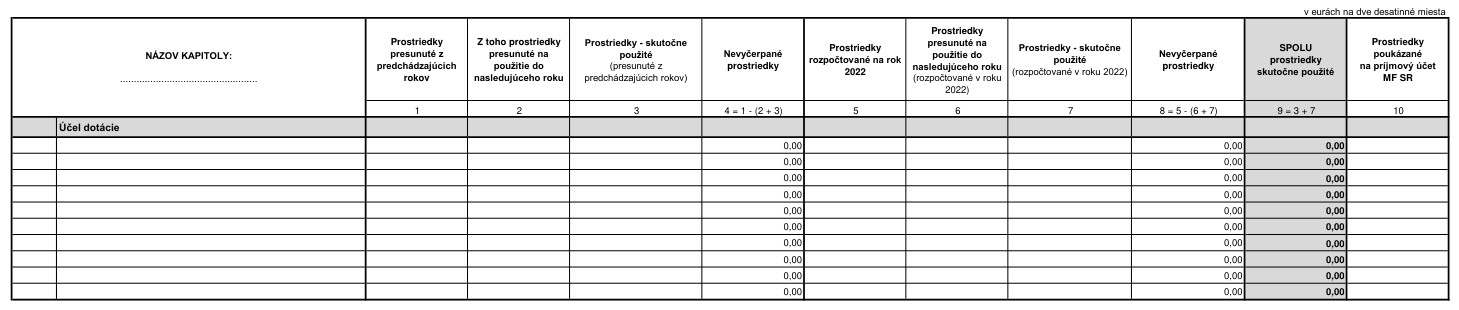
Podpora poskytovaná z výdavkov štátneho rozpočtu na riešenie dôsledkov krízovej situácie mimo času vojny a vojnového stavu Príloha č. 5
Poznámky:
stĺpec 1/ Prostriedky presunuté z predchádzajúcich rokov - celková suma transferov a dotácií presunutých na použitie do roku 2022
stĺpec 2/ Prostriedky presunuté na použitie do nasledujúceho roku - transfery a dotácie zahrnuté v stĺpci 1, ktorých použitie bolo presunuté do roku 2023 a budú predmetom zúčtovania za rok 2023.
stĺpec 3/ Prostriedky skutočne použité - prostriedky vynaložené príjemcom na stanovený účel, ktoré správca kapitoly po preverení splnenia podmienok uzná za oprávnené.
stĺpec 4/ Nevyčerpané prostriedky - prostriedky nepoužité na stanovený účel
stĺpec 5/ Prostriedky rozpočtované na rok 2022 - prostriedky, ktoré boli na konkrétny účel v schválenom, resp. v upravonom rozpočte na rok 2022
stĺpec 6/ Prostriedky presunuté na použitie do nasledujúceho roku (rozpočtované v roku 2022) - transfery a dotácie zahrnuté v stĺpci 5, ktorých použitie bolo presunuté do roku 2023 a budú predmetom zúčtovania za rok 2023. stĺpec 7/ Prostriedky skutočne použité (rozpočtované v roku 2022) - prostriedky vynaložené príjemcom na stanovený účel, ktoré správca kapitoly po preverení splnenia podmienok uzná za oprávnené.
stĺpec 8/ Nevyčerpané prostriedky - prostriedky nepoužité na stanovený účel
stĺpec 9/ Spolu prostriedky skutočne použité - prostriedky vynaložené príjemcom na stanovený účel, ktoré správca kapitoly po preverení splnenia podmienok uzná za oprávnené.
stĺpec 10/ Prostriedky poukázané na príjmový účet MF SR - správca kapitoly vyplní iba v prípade, ak podpora podlieha zúčtovaniu alebo príjemca odviedol vratky nepoužitých prostriedkov
Vypracoval (meno):
Podpis:
Schválil (meno):
Podpis: