Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/008005/2019-1411 k finančnej kontrole vykonávanej podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov
1.Úvod
Ministerstvo financií SR vydáva toto metodické usmernenie podľa § 3 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) s cieľom zabezpečiť jednotnú aplikáciu ustanovení zákona č. 357/2015 Z. z. Metodické usmernenie je záväzné pre orgány verejnej správy vykonávajúce finančnú kontrolu podľa zákona č. 357/2015 Z. z.; prílohou metodického usmernenia sú odporúčané vzory, ktoré si orgány verejnej správy môžu upraviť s ohľadom na svoje potreby. Toto metodické usmernenie sa vydáva v nadväznosti na novelu zákona č. 357/2015 Z. z., ktorá bola zverejnená v Zbierke zákonov pod číslom 272/2018 Z. z. a nadobudla účinnosť 1. januára 2019.
2.Finančná kontrola
Finančná kontrola je súhrn činností zabezpečujúcich overovanie hospodárnosti, efektívnosti, účinnosti a účelnosti finančných operácií alebo ich častí pred ich uskutočnením, v ich priebehu a až do ich konečného vysporiadania, zúčtovania, dosiahnutia a udržania výsledkov a cieľov finančných operácií alebo ich častí.
2.1.Finančná operácia
Finančnou operáciou alebo jej časťou sa rozumie príjem, poskytnutie alebo použitie verejných financií, právny úkon alebo iný úkon majetkovej povahy.
Príklady finančnej operácie
Úkony, ktoré predstavujú finančnú operáciu:
Príjem: miestne dane, poplatky, dotácie, granty, transfery a pod. Poskytnutie: dotácie, granty, nenávratný finančný príspevok a pod. Použitie: mzdy, tovary, služby, nájomné, obstaranie hmotného/nehmotného majetku a pod. Právny úkon: kúpna zmluva, kolektívna zmluva, dodatok k zmluve a pod. Iný úkon majetkovej povahy: zaraďovanie/vyraďovanie majetku, likvidácia majetku a pod.
Úkony, ktoré nepredstavujú finančnú operáciu1:
Inventarizácia majetku, záväzkov a rozdielu majetku a záväzkov (pozn. zistené inventarizačné rozdiely a ich vysporiadanie podlieha vykonaniu základnej finančnej kontroly). Zostavovanie rozpočtu. Platba súkromnou platobnou kartou.
Účtovanie finančných operácií v účtovnom programe.
Finančná operácia sa môže deliť na časti, a to:
z časového hľadiska: finančná operácia zvyčajne prebieha v niekoľkých fázach, t. j. pozostáva z viacerých častí. Začína sa prípravou finančnej operácie (napr. rozhodovanie o jej uskutočnení), ďalej samotnou realizáciou finančnej operácie, ktorá môže prebiehať tiež v niekoľkých častiach (napr. uzavretie zmluvy, vyplatenie zálohy, vypracovanie objednávky, úhrada faktúry a pod.) a končí sa až naplnením jej cieľov, resp. dosiahnutím požadovaného výsledku (napr. vyúčtovanie poskytnutých verejných financií, overenie dodržania podmienok finančnej operácie počas stanoveného obdobia pri použití prostriedkov EÚ a pod.). z hľadiska vecnej pôsobnosti: rozdelenie finančnej operácie na časti môže vyplývať zo zodpovednosti jednotlivých zamestnancov orgánu verejnej správy za jednotlivé úseky, resp. oblasti, napr. rozpočet, verejné obstarávanie, správa majetku a iné odborné činnosti podľa povahy finančnej operácie.
Príklad finančnej operácie rozdelenej na jednotlivé časti
Pri poskytovaní dotácií sa finančná kontrola vykoná napríklad pri týchto častiach finančnej operácie:
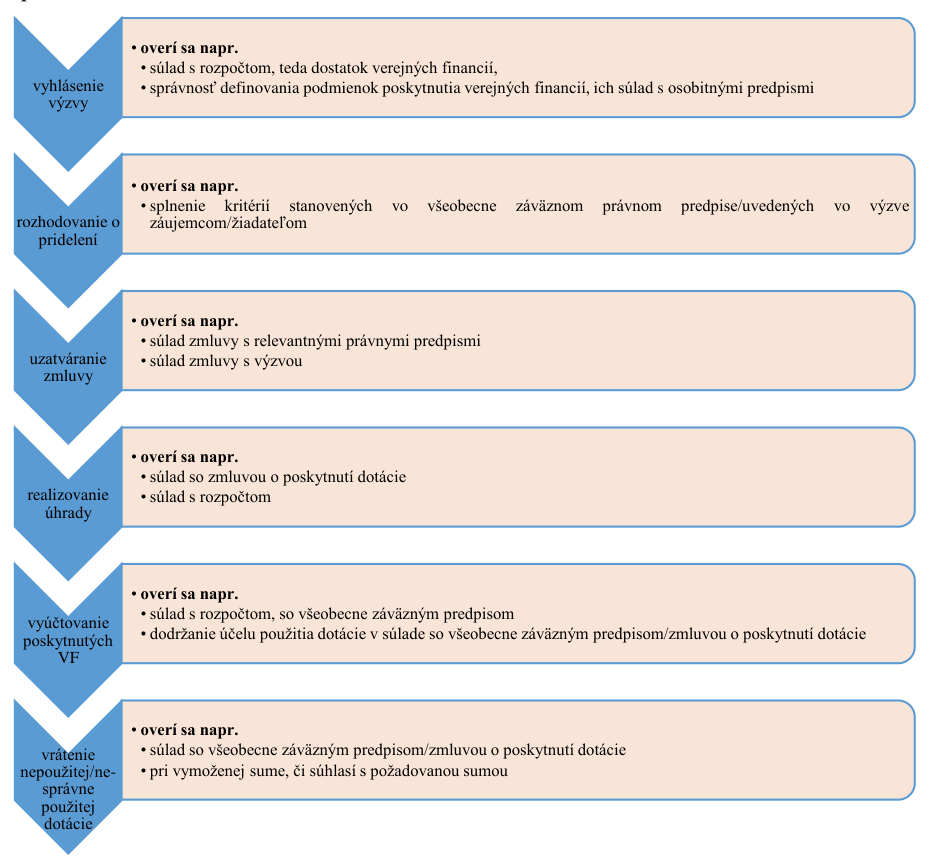
Finančná kontrola sa nevykonáva len do času vyplatenia verejných financií, ale musí sa vykonávať až do posledného momentu dosiahnutia stanovených cieľov finančnej operácie alebo jej časti. Napr. ak právnická osoba dostane verejné financie na vytvorenie a udržanie pracovného miesta, ukončenie finančnej operácie je až v momente splnenia všetkých podmienok poskytnutia verejných financií, pričom orgán verejnej správy je povinný vykonávať finančnú kontrolu až do momentu splnenia podmienok/účelu poskytnutia verejných financií. Ak je udržanie pracovného miesta časovo ohraničené, napr. právnická osoba musí udržať vytvorené pracovné miesto 5 rokov, aj počas týchto piatich rokov je potrebné vykonávať finančnú kontrolu v súlade so zákonom č. 357/2015 Z. z., nakoľko finančná operácia je ukončená až momentom dosiahnutia jej účelu.
2.2.Subjekt vykonávajúci finančnú kontrolu
Finančnú kontrolu podľa zákona č. 357/2015 Z. z. vykonáva orgán verejnej správy, ktorým je subjekt verejnej správy podľa § 3 ods. 1 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 523/2004 Z. z.“) a právnická osoba, prostredníctvom ktorej sa poskytujú verejné financie. Podľa zákona č. 523/2004 Z. z. je subjektom verejnej správy právnická osoba zapísaná v registri organizácií vedenom Štatistickým úradom Slovenskej republiky a zaradená vo verejnej správe v súlade s jednotnou metodikou platnou pre Európsku úniu.
www.statistics.sk
2.3.Overenie súladu finančnej operácie
Finančnou kontrolou overuje orgán verejnej správy súlad finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z., ktorými sú:
rozpočet orgánu verejnej správy na príslušný rozpočtový rok,
rozpočet orgánu verejnej správy na dva rozpočtové roky nasledujúce po rozpočtovom roku podľa predchádzajúceho odseku, ak financovanie finančnej operácie alebo jej časti neskončí v príslušnom roku a ide o realizáciu verejného obstarávania; to platí, ak ide o štátnu rozpočtovú organizáciu,
osobitné predpisy alebo medzinárodné zmluvy, ktorými je Slovenská republika viazaná a na základe ktorých sa Slovenskej republike poskytujú finančné prostriedky zo zahraničia, zmluvy uzatvorené orgánom verejnej správy, rozhodnutia vydané na základe osobitných predpisov, vnútorné predpisy alebo iné podmienky poskytnutia verejných financií.
Za iné podmienky poskytnutia verejných financií sa považujú akékoľvek podmienky, ktoré sú uvedené, napr. v osobitnom právnom predpise, metodike upravujúcej konkrétnu finančnú operáciu alebo jej časť (školské jedálne, sociálny fond a pod.) alebo vo výzve na predkladanie žiadostí, a ktoré sú známe a musia byť splnené pri poskytovaní verejných financií. Orgán verejnej správy overuje súlad finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z. vždy podľa povahy finančnej operácie. To znamená, že finančnou kontrolou sa overujú tie skutočnosti, ktoré sú pre finančnú operáciu v danej fáze overovania relevantné. Z uvedeného vyplýva, že nie je potrebné pri každej finančnej operácii alebo jej časti vždy overovať súlad so všetkými skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z., nakoľko každú jednotlivú finančnú operáciu alebo jej časť je potrebné posudzovať individuálne s ohľadom na jej charakter a čas overovania. Napr. pokiaľ orgán verejnej správy nie je štátnou rozpočtovou organizáciou, neoveruje súlad finančnej operácie alebo jej časti s § 6 ods. 4 písm. b) zákona č. 357/2015 Z. z. (t. j. s rozpočtom orgánu verejnej správy na dva rozpočtové roky nasledujúce po príslušnom rozpočtovom roku) alebo pokiaľ ide o finančnú operáciu, ktorou je úhrada faktúry, táto sa neoveruje s § 6 ods. 4 písm. e) zákona č. 357/2015 Z. z. t. j. s vydaným rozhodnutím, ak takéto rozhodnutie neexistuje. Finančná kontrola je v rámci finančného riadenia druhom prvostupňovej kontroly vykonávanej na riadiacej úrovni, za ktorú zodpovedá štatutárny orgán orgánu verejnej správy (ďalej len „štatutárny orgán“). Nedostatky zistené finančnou kontrolou sa odstraňujú v rámci finančného riadenia. Orgán verejnej správy je povinný vykonávať finančnú kontrolu, nakoľko tá mu napomáha zabezpečovať správne finančné riadenie v rámci plnenia svojich úloh. Cieľom finančnej kontroly je zabezpečiť najmä dodržiavanie hospodárnosti, efektívnosti, účinnosti a účelnosti pri hospodárení s verejnými financiami a realizácii finančných operácií alebo ich častí, predchádzanie podvodom, nezrovnalostiam a korupcii a pod., pričom jednotlivé ciele je potrebné posudzovať v súvislostiach s prepojením na § 6 ods. 4 zákona č. 357/2015 Z. z.
Príklady overenia so skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z.
-Vyhlásenie verejného obstarávania - overuje sa súlad s rozpočtom orgánu verejnej správy na príslušný rok, súlad s plánom verejného obstarávania, súlad so všeobecne záväznými právnymi predpismi a súlad s vnútornými predpismi orgánu verejnej správy. Pokiaľ napr. na príslušnú investičnú akciu nie je v rozpočte orgánu verejnej správy alokované dostatočné množstvo rozpočtových prostriedkov, orgán verejnej správy môže vykonať zmeny rozpočtu v priebehu rozpočtového roka príslušným rozpočtovým opatrením, napr. zabezpečiť schválenie presunu rozpočtových prostriedkov s podmienkou, že po ukončení verejného obstarávania zabezpečí dostatok verejných financií v rámci rozpočtu orgánu verejnej správy na financovanie príslušnej investičnej akcie.
-Vyradenie/likvidácia majetku - overí sa súlad s vnútorným predpisom orgánu verejnej správy, ak je taký vydaný a s rozhodnutím štatutárneho orgánu o vyradení/likvidácii majetku.
-Zaplatenie faktúry od dodávateľa - overí sa súlad s rozpočtom orgánu verejnej správy, uzatvorenou zmluvou, resp. objednávkou.
2.4.Druhy finančnej kontroly
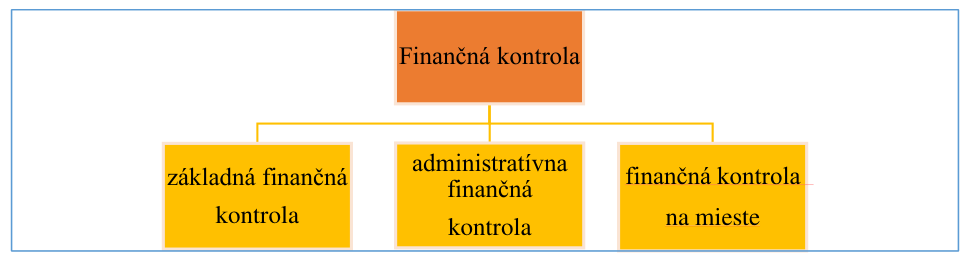
Finančná kontrola sa vykonáva ako základná finančná kontrola, administratívna finančná kontrola a finančná kontrola na mieste.
3.Základná finančná kontrola
Základná finančná kontrola je kontrola, ktorá sa vykonáva „dovnútra“ orgánu verejnej správy, t. j. týka sa kontroly vykonávania jednotlivých činností v rámci orgánu verejnej správy súvisiacich s príjmom, s použitím alebo poskytnutím verejných financií, s právnymi úkonmi alebo s inými úkonmi majetkovej povahy. Predstavuje inštitút, ktorý má zabezpečiť predchádzaniu vzniku nedostatkov, podvodov, nezrovnalostí a korupcii pri hospodárení orgánu verejnej správy s verejnými financiami, teda najmä to, aby orgán verejnej správy nevstupoval do takých záväzkov, na ktorých plnenie nemá alebo nebude mať dostatok finančných prostriedkov. Základnú finančnú kontrolu sú povinné vykonávať všetky orgány verejnej správy vo vzťahu ku každej finančnej operácii alebo jej časti, a to aj v prípade, keď orgán verejnej správy vykonáva overovanie finančnej operácie alebo jej časti administratívnou finančnou kontrolou alebo finančnou kontrolou na mieste. Súlad finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z. sa overuje po celý čas od jej prípravy až po jej ukončenie a splnenie všetkých jej cieľov, napr. poskytnutie verejných financií na základe zmluvy – pred uzatvorením zmluvy sa overuje súlad s rozpočtom, súlad s výsledkom verejného obstarávania, ďalej pred vyplatením verejných financií sa overuje súlad so zmluvou, následne pri vyúčtovaní poskytnutých verejných financií sa overuje súlad s rozpočtom a so zmluvou. Ak sa základnou finančnou kontrolou zistí nesúlad finančnej operácie alebo jej časti s relevantnými skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z., finančnú operáciu nemožno vykonať, resp. v nej nemožno pokračovať. Základnú finančnú kontrolu nemožno v takomto prípade prerušiť do času odstránenia nesúladu finančnej operácie alebo jej časti s relevantnými skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z., nakoľko zákon č. 357/2015 Z. z. inštitút prerušenia finančnej kontroly neupravuje. Po odstránení nedostatkov, resp. náprave stavu, ktorý viedol k nesúladu finančnej operácie s relevantnými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z., orgán verejnej správy opäť vykoná základnú finančnú kontrolu, pričom v rámci tejto už môže byť zistený súlad finančnej operácie s relevantnými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. V takomto prípade už je potrebné uviesť vyjadrenie v zmysle, že finančnú operáciu je možné vykonať, resp. v nej pokračovať. Z uvedeného vyplýva, že je možné rovnakú finančnú operáciu alebo jej časť overiť základnou finančnou kontrolou aj viackrát a s rozličným záverom.
Príklady vykonania základnej finančnej kontroly
-Uzatvorenie pracovnej zmluvy - keďže pracovná zmluva predstavuje právny úkon, je potrebné vykonať základnú finančnú kontrolu, v rámci ktorej sa overí súlad s rozpočtom orgánu verejnej správy, s osobitným právnym predpisom, s vnútorným predpisom orgánu verejnej správy.
-Príjmové finančné operácie - je potrebné sledovať, či verejné financie boli pripísané na účet, prípadne prijaté v pokladni v správnej výške. Z uvedeného dôvodu je potrebné aj pri príjmových operáciách vykonávať základnú finančnú kontrolu (napr. pri dotácii elektronickej registračnej pokladne v hotovosti, príjmy z vyberaných poplatkov, príjem z odoslanej faktúry a pod.).
-Príkaz na pracovnú cestu - základnou finančnou kontrolou sa overí súlad s plánom, resp. zameraním pracovnej cesty, s rozpočtom orgánu verejnej správy v prípade poskytnutia preddavku, s vnútorným predpisom týkajúcim sa uskutočňovania pracovných/služobných ciest, prípadne súlad s pracovnou náplňou/opisom štátnozamestnaneckého miesta z dôvodu relevancie k pracovnému miestu. Vo fáze zúčtovania pracovnej cesty sa overí súlad s rozpočtom orgánu verejnej správy, overí sa, či sa pracovná cesta skutočne vykonala (iné podmienky poskytnutia verejných financií).
-Vyraďovanie majetku - je iným úkonom majetkovej povahy, ktorý je potrebné overiť základnou finančnou kontrolou. Pri vyraďovaní majetku sa overí súlad s rozhodnutím o vyradení majetku vydanom podľa osobitného predpisu a vnútorným predpisom.
-Použitie platobnej karty orgánu verejnej správy zamestnancom - v takomto prípade ide o bezhotovostnú úhradu výdavkov orgánu verejnej správy, a preto podlieha vykonaniu základnej finančnej kontroly, kedy je však použitie verejných financií možné overiť až pri vyúčtovaní výdavkov. Základnú finančnú kontrolu je potrebné vykonať pri odovzdaní platobnej karty príslušnému zamestnancovi a následne vždy pri vyúčtovaní uhradených platieb. V prípade, ak zamestnanec uhrádza výdavky prostredníctvom súkromnej platobnej karty, nie je možné hovoriť o vykonaní finančnej operácie v súlade so zákonom č. 357/2015 Z. z., nakoľko v danom prípade nejde o verejné financie. Ak má orgán verejnej správy upravené vo svojej vnútornej smernici používanie súkromných platobných kariet na služobné účely, základná finančná kontrola sa vykoná pri vyúčtovaní jednotlivých platieb, resp. pri preplácaní jednotlivých výdavkov, t. j. až v okamihu, keď dôjde k použitiu verejných financií. Zároveň treba preukázať bezprostrednú súvislosť nákupov (prijatých plnení) s činnosťou orgánu verejnej správy.
3.1.Zodpovednosť za vykonanie základnej finančnej kontroly
Základnú finančnú kontrolu vykonávajú:
štatutárny orgán alebo ním určený vedúci zamestnanec a
zamestnanec zodpovedný za rozpočet, verejné obstarávanie, správu majetku alebo za iné odborné činnosti podľa povahy finančnej operácie alebo jej časti na základe rozhodnutia štatutárneho orgánu.
Jednou z osôb vykonávajúcich základnú finančnú kontrolu je teda vždy zamestnanec orgánu verejnej správy, ktorý je zodpovedný za overenie finančnej operácie z pohľadu určitej oblasti, napr. overenie súladu s rozpočtom. Určenie takého zamestnanca môže byť zabezpečené organizačným poriadkom alebo podpisovým poriadkom, opisom pracovných činností jednotlivých zamestnancov, prípadne inou vhodnou písomnou formou. Ak zamestnanec orgánu verejnej správy vo svojej činnosti kumuluje viaceré funkcie činnosti orgánu verejnej správy (napr. rozpočet a verejné obstarávanie), vykonáva základnú finančnú kontrolu za všetky oblasti práve tento zamestnanec.
Ďalšou osobou, ktorá vykonáva základnú finančnú kontrolu je štatutárny orgán alebo ním určený vedúci zamestnanec. Štatutárny orgán môže určiť vedúceho zamestnanca zodpovedného za vykonávanie finančnej kontroly v opise pracovnej činnosti, samostatným dokumentom, vo vnútornom predpise, pričom vhodný je napr. organizačný poriadok a na neho nadväzujúci podpisový poriadok. V zmysle uvedeného teda nie je potrebné, aby štatutárny orgán udelil určenému vedúcemu zamestnancovi plnú moc vo vzťahu k vykonávaniu základnej finančnej kontroly. Určenie zodpovednosti vedúceho zamestnanca za vykonanie základnej finančnej kontroly môže vyplývať aj z charakteristiky druhu práce, pričom do vykonania základnej finančnej kontroly môže byť zapojených viacero vedúcich zamestnancov podľa jednotlivých stupňov riadenia. Vždy musí byť dodržaná podmienka, že pri vykonávaní základnej finančnej kontroly musí byť prítomný „prvok vedúceho“, t. j. nie je možné, aby určený vedúci zamestnanec trvalo delegoval povinnosť vykonávať základnú finančnú kontrolu na zamestnanca, ktorý nie je vo vedúcej pozícii; uvedeným nie je vylúčená možnosť dočasne poveriť takéhoto zamestnanca zabezpečením vykonávania základnej finančnej kontroly z dôvodu napr. krátkodobej práceneschopnosti, dovolenky alebo služobnej cesty. Ak má orgán verejnej správy organizačné útvary, ktoré samostatne zodpovedajú za verejné obstarávanie, rozpočet, zmluvy, objednávky a pod., základnú finančnú kontrolu vykonajú viaceré osoby. V prípade, ak orgán verejnej správy vzhľadom na svoju veľkosť a personálne kapacity nemá vedúcich zamestnancov, základnú finančnú kontrolu vykonáva priamo štatutárny orgán spolu s určeným zamestnancom. Vykonávaním základnej finančnej kontroly minimálne dvomi osobami, orgán verejnej správy zabezpečí dodržanie tzv. princípu „kontroly štyroch očí“.
Príklady zabezpečenia princípu „kontroly štyroch očí“
-V orgánoch verejnej správy, ktoré majú menší počet zamestnancov (napr. menšie školské zariadenia) a funkcia zamestnanca zodpovedného za rozpočet, verejné obstarávanie, prevzatie tovaru, atď. sa kumuluje v jednej osobe, táto osoba vykoná základnú finančnú kontrolu za všetky relevantné oblasti spolu so štatutárnym orgánom alebo ním určeným vedúcim zamestnancom (riaditeľ školy, resp. zástupca riaditeľa školy).
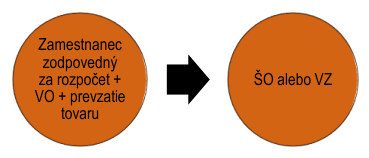
-V orgánoch verejnej správy s menším počtom zamestnancov, v ktorých jednotlivé činnosti vykonávajú konkrétni zamestnanci, základnú finančnú kontrolu vykonajú viacerí zamestnanci. V tomto prípade, vzhľadom na povahu finančnej operácie alebo jej časti, overí jej súlad s relevantnými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. zamestnanec zodpovedný za rozpočet, zamestnanec zodpovedný za VO, atď. Druhým párom očí pre týchto zamestnancov vykonávajúcich základnú finančnú kontrolu bude štatutárny orgán, resp. aspoň jeden určený vedúci zamestnanec.
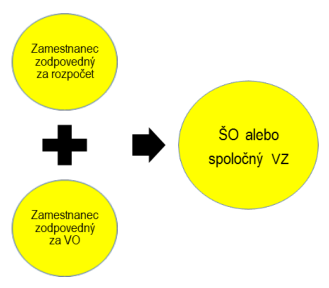
-V ústredných orgánoch štátnej správy a ostatných dostatočne personálne zabezpečených orgánoch verejnej správy spravidla každú odbornú činnosť zabezpečuje samostatný útvar. Zamestnanec zodpovedný za rozpočet a jeho vedúci zamestnanec overí základnou finančnou kontrolou súlad finančnej operácie s rozpočtom, zamestnanec zodpovedný za verejné obstarávanie a jeho vedúci zamestnanec overí súlad s plánom verejného obstarávania, prípadne s osobitnými predpismi, atď. Základná finančná kontrola sa vykonáva na všetkých stupňoch riadenia orgánu verejnej správy.
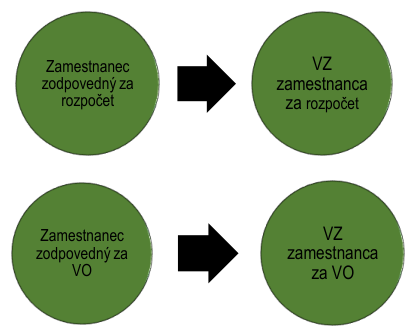
Pozn.
VO – verejné obstarávanie
ŠO – štatutárny orgán
VZ – vedúci zamestnanec
Výkon základnej finančnej kontroly nie je možné externalizovať, t. j. presunúť zodpovednosť za jej vykonanie na inú právnickú osobu alebo fyzickú osobu, ktorá nie je v pracovnom pomere alebo v obdobnom pracovnom vzťahu; pričom uvedené nie je možné realizovať ani úpravou vo vnútornom predpise.
Príklad
-Orgán verejnej správy má zabezpečené spracovanie miezd dodávateľským spôsobom, avšak zamestnanci takéhoto dodávateľa nie sú oprávnení podľa zákona č. 357/2015 Z. z. vykonávať základnú finančnú kontrolu. Základnú finančnú kontrolu vykoná štatutárny orgán, resp. určený vedúci zamestnanec, a vecne zodpovedný zamestnanec. Dokumentácia predložená a spracovaná dodávateľom spravidla slúži týmto osobám ako podklad k výkonu základnej finančnej kontroly.
3.2.Výsledok základnej finančnej kontroly
Vykonanie základnej finančnej kontroly sa potvrdzuje na doklade súvisiacom s finančnou operáciou alebo jej časťou. Takýmto dokladom je napr. cestovný príkaz, faktúra, žiadosť o platbu, príjmový pokladničný doklad a pod. Orgán verejnej správy si môže pre svoje podmienky vytvoriť a použiť aj krycí list (ktorý je považovaný za doklad súvisiaci s finančnou operáciou alebo jej časťou). V prípade väčšieho množstva finančných operácií rovnakého druhu (napr. príjmové/výdavkové pokladničné doklady) je možné vykonať základnú finančnú kontrolu na jednom spoločnom doklade (spoločnom/súhrnnom krycom liste) za určité obdobie. V takomto prípade je však potrebné, aby zo súhrnného krycieho listu bola zrejmá identifikácia finančných operácií alebo ich častí, ktorých sa týka (koľko a akých finančných operácií sa vykonalo, s akým celkovým objemom a na akých konkrétnych dokladoch), a obdobie, za ktoré sa vyhotovuje. Do súhrnného krycieho listu možno zahrnúť len finančné operácie alebo ich časti rovnakej povahy. Rovnaká povaha finančnej operácie zahŕňa určitú homogénnu oblasť činnosti orgánu verejnej správy, ako je napríklad vyberanie poplatkov za odpady, hotovostný príjem do pokladnice, pravidelné platby za energie, tlač a pod. Na doklade súvisiacom s finančnou operáciou alebo jej časťou sa podľa § 7 ods. 3 zákona č. 357/2015 Z. z. uvádza meno a priezvisko osoby (spravidla zamestnanca2), ktorá vykonala základnú finančnú kontrolu, jej podpis, dátum vykonania základnej finančnej kontroly a vyjadrenie, či:
finančnú operáciu alebo jej časť možno vykonať alebo nemožno vykonať,
vo finančnej operácii alebo jej časti možno pokračovať alebo nemožno pokračovať alebo poskytnuté plnenie treba vymáhať alebo poskytnuté plnenie nie je potrebné vymáhať, ak sa finančná operácia alebo jej časť už vykonala.
Možnosť/nemožnosť vykonať finančnú operáciu, pokračovať vo finančnej operácii a vymáhať poskytnuté plnenie sa dá vyjadriť nielen použitím slovného spojenia uvedeného v § 7 ods. 3 zákona č. 357/2015 Z. z., ale aj formuláciou „je/nie je možné vykonať/pokračovať“ a „je/nie je potrebné vymáhať“. Podľa charakteru finančnej operácie sa pri každej finančnej operácii uvedie jedno z vyššie uvedených vyjadrení (v jeho pozitívnom alebo negatívnom variante), resp. v praxi sa môžu na krycom liste uviesť všetky vyjadrenia a vyškrtnú sa tie, ktoré sa na danú finančnú operáciu nevzťahujú alebo sa uvedie iba jedno vyjadrenie (v jeho pozitívnom alebo negatívnom variante), ktoré je pre danú finančnú operáciu relevantné. Zákon č. 357/2015 Z. z. nešpecifikuje, ktoré vyjadrenie sa má použiť pre jednotlivé finančné operácie a ich časti. Je na zvážení orgánu verejnej správy, s ohľadom na charakter finančnej operácie, aké vyberie najvhodnejšie vyjadrenie. Je však potrebné zachovávať kontinuitu vzhľadom na používané vyjadrenia vo vzťahu k rovnakým typom finančných operácii, resp. ich častí v rámci jedného orgánu verejnej správy.
Príklad použitia vyjadrenia je /nie je možné pokračovať/vykonať
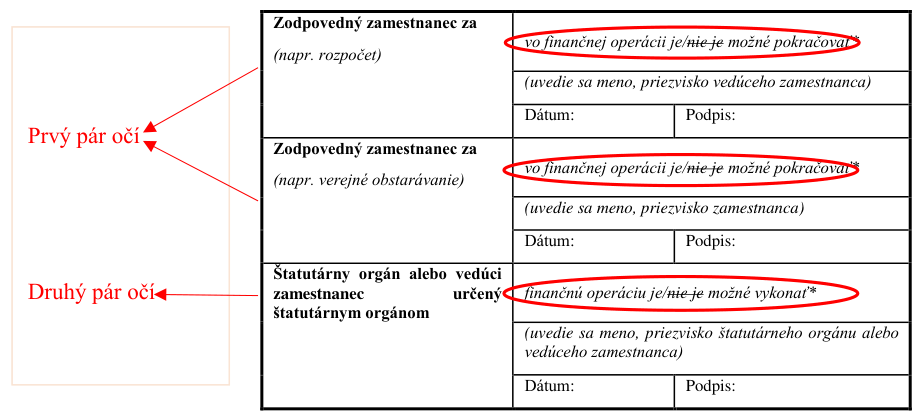
-Ak finančná operácia pozostáva z častí, tak je možné, aby všetky osoby vykonávajúce základnú finančnú kontrolu uviedli, okrem ostatných povinných náležitostí, na doklade súvisiacom s finančnou operáciou alebo jej časťou vyjadrenie „vo finančnej operácie je možné pokračovať“, pričom posledná osoba vykonávajúca základnú finančnú kontrolu, t. j. napr. štatutárny orgán, resp. určený vedúci zamestnanec, uviedol vyjadrenie „finančnú operáciu je možné vykonať“.
-Ak sa finančná operácia alebo jej časť overuje viacerými organizačnými útvarmi, je možné, aby osoba príslušného organizačného útvaru na prvom stupni uviedla vyjadrenie
„vo finančnej operácii je možné pokračovať“ a vedúci zamestnanec tohto organizačného útvaru uviedol vyjadrenie „finančnú operáciu je možné vykonať“.
Príklad potvrdenia vykonania základnej finančnej kontroly
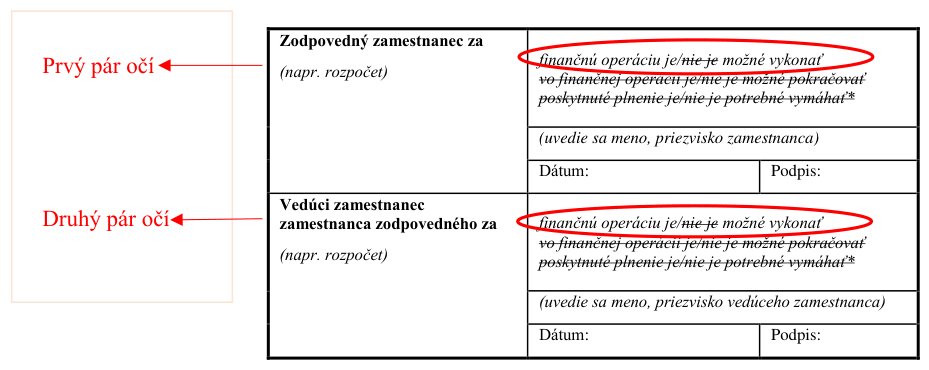
-V tomto prípade ide o príklad vykonania základnej finančnej kontroly spôsobom, že za každú relevantnú oblasť vykonáva základnú finančnú kontrolu na prvom stupni zamestnanec zodpovedný za relevantnú oblasť (tzv. „prvý pár očí“), a „druhým párom očí“ je vedúci zamestnanec zodpovedný za relevantnú oblasť (v našom prípade za rozpočet). Obaja vykonajú overenie súladu finančnej operácie s rozpočtom orgánu verejnej správy, resp. inými skutočnosťami súvisiacimi s rozpočtom. Ak zistia, že finančná operácia je v súlade s týmito skutočnosťami, uvedú vyjadrenie, že finančnú operáciu je možné vykonať, pričom ostatné nehodiace sa možnosti na krycom liste vyškrtnú.
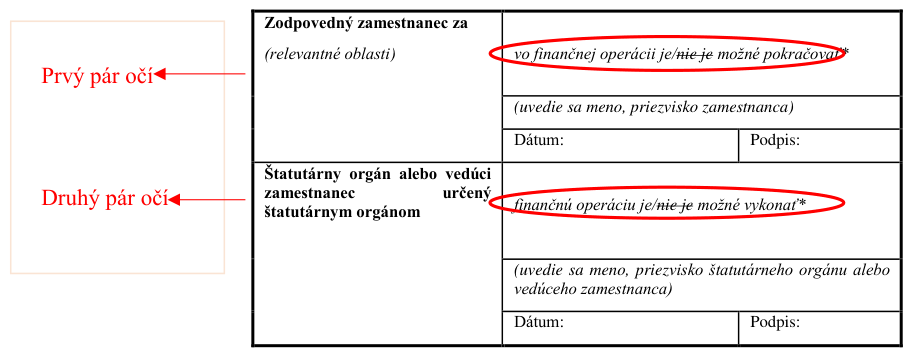
-V tomto prípade ide o príklad vykonania základnej finančnej kontroly spôsobom, že overenie na prvom stupni vykoná za všetky relevantné oblasti (napr. za rozpočet, verejné obstarávanie, majetok a pod.) len jeden zamestnanec (tzv. „prvý pár očí“). „Druhým párom očí“ je v tomto prípade štatutárny orgán alebo ním určený vedúci zamestnanec. Po vykonaní overenia súladu finančnej operácie so všetkými relevantnými skutočnosťami podľa 6 ods. 4 zákona č. 357/2015 Z. z. zamestnanec na prvom stupni konštatuje, že vo finančnej operácii je možné pokračovať a štatutárny orgán, prípadne vedúci zamestnanec konštatuje, že finančnú operáciu je možné vykonať.
-V tomto prípade ide o príklad vykonania základnej finančnej kontroly spôsobom, že finančnú operáciu overia na prvom stupni viacerí zamestnanci, ktorí sú zodpovední za rôzne oblasti, napr. rozpočet, VO, správu majetku (tzv. „prvý pár očí“). Títo zamestnanci v rámci svojej pôsobnosti overia súlad finančnej operácie s tými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z., ktoré sú pre danú finančnú operáciu relevantné; „druhým párom očí“ je v tomto prípade štatutárny orgán. Všetci vykonali overenie súladu finančnej operácie s relevantnými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. a zistili, že finančná operácia je v súlade s týmito skutočnosťami, na základe čoho konštatujú, že finančnú operáciu je možné vykonať; ostatné nehodiace sa možnosti na krycom liste vyškrtnú.
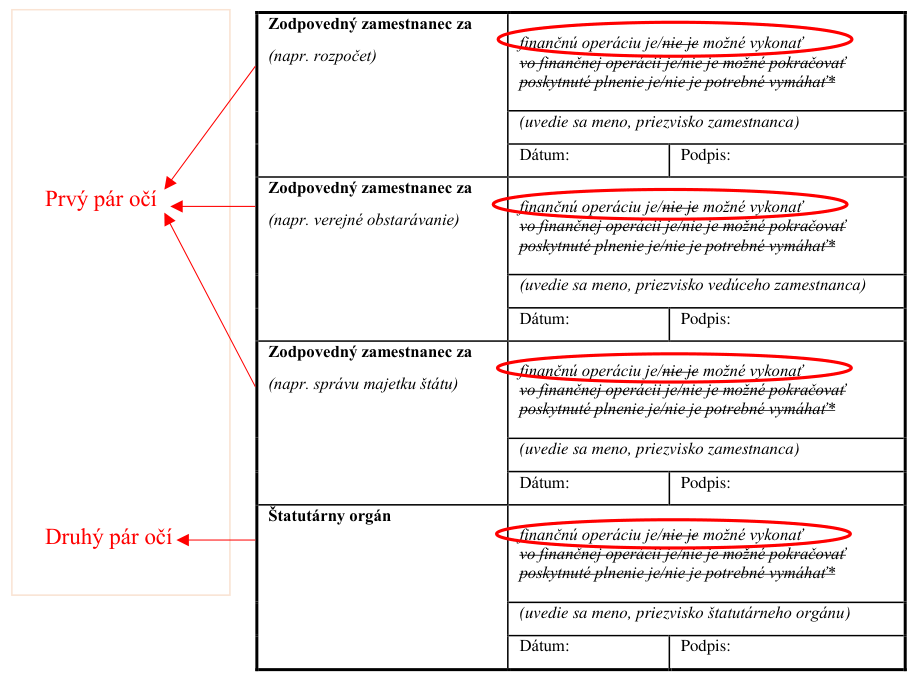
-Plne súladný je aj spôsob vykonania základnej finančnej kontroly, ak zamestnanci zodpovední napr. za rozpočet a verejné obstarávanie uvedú vyjadrenie, že vo finančnej operácii je možné pokračovať a štatutárny orgán, resp. vedúci zamestnanec, uvedie vyjadrenie, že finančnú operáciu je možné vykonať.
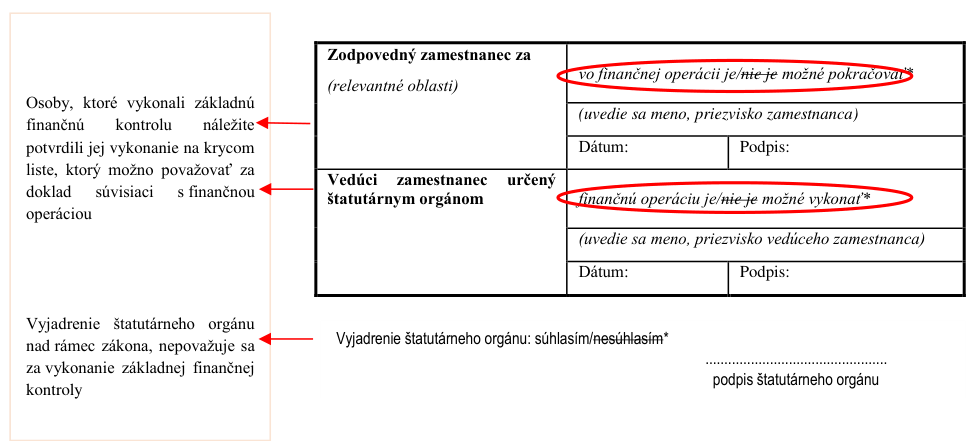
V záujme zabezpečenia jednoznačného a nespochybniteľného vyjadrenia, môže zamestnanec vykonávajúci základnú finančnú kontrolu uviesť v prípade zistenia nedostatkov aj dôvody nesúladu finančnej operácie so skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. Skutočnosť, že finančná operácia je v súlade s relevantnými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. vyplýva z uvedenia mena, priezviska, podpisu a pozitívneho vyjadrenia zodpovedného zamestnanca. Zákon č. 357/2015 Z. z. nevyžaduje, aby osoby vykonávajúce základnú finančnú kontrolu explicitne uvádzali na doklade súvisiacom s finančnou operáciou alebo jej časťou, skutočnosti podľa § 6 ods. 4 zákona č. 357/2015 Z. z., s ktorými súlad finančnej operácie alebo jej časť overili, avšak je potrebné, aby osoby vykonávajúce základnú finančnú kontrolu overili súlad finančnej operácie so všetkými skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z., ktoré sú pre danú finančnú operáciu alebo jej časť relevantné. Pokiaľ štatutárny orgán usúdi, že pre podmienky orgánu verejnej správy je vhodné uvádzať na doklade súvisiacom s finančnou operáciou alebo jej časťou konkrétne skutočnosti podľa § 6 ods. 4 zákona č. 357/2015 Z. z., s ktorými je finančná operácia alebo jej časť v súlade (napr. finančná operácia je v súlade s rozpočtom orgánu verejnej správy, s konkrétnym ustanovením osobitného predpisu alebo s vnútorným predpisom), môžu sa na súvisiacom doklade tieto skutočnosti uvádzať, uvedené je však nad rámec zákona č. 357/2015 Z. z. Konštatovanie, že sa základná finančná kontrola uskutočnila, pričom je vyjadrený len súhlas s finančnou operáciou, nie je postačujúce a nie je v súlade so zákonom č. 357/2015 Z. z. Zákon č. 357/2015 Z. z. však nevylučuje, aby osoba, ktorá nevykonáva základnú finančnú kontrolu, vyjadrila svoj postoj k príslušnej finančnej operácii alebo jej časti napr. vyjadrením „súhlasím“, t. j. finančná operácia alebo jej časť je overená základnou finančnou kontrolou relevantnými osobami, ktoré jej vykonanie potvrdia náležitým spôsobom na doklade súvisiacom s finančnou operáciou alebo jej časťou, a napr. štatutárny orgán na takýto doklad ešte uvedie svoje stanovisko k finančnej operácii alebo jej časti formuláciou „súhlasím“. Takýto úkon je však nad rámec zákona č. 357/2015 Z. z. a nepovažuje sa za vykonanie základnej finančnej kontroly.
Príklad vyjadrenia súhlasu nad rámec vykonania základnej finančnej kontroly
Odporúčaný vzor krycieho listu, ktorý obsahuje všetky možnosti vyjadrenia zamestnancov, vykonávajúcich základnú finančnú kontrolu, je uvedený v prílohe č. 1. Ide o univerzálny krycí list, ktorý je možné použiť pre rôzne typy finančných operácií. Pokiaľ sa používa krycí list pre rovnaký typ operácií, uvádza sa iba jedno relevantné vyjadrenie, pričom musí byť umožnené osobe vyjadriť pozitívny, resp. negatívny výrok.
3.3.Prípady nevykonávania základnej finančnej kontroly
Základnú finančnú kontrolu nevykonáva orgán verejnej správy pri plnení úloh integrovaného záchranného systému a Policajný zbor, Hasičský a záchranný zbor, Horská záchranná služba, finančná správa v oblasti colníctva, ozbrojené sily Slovenskej republiky, Zbor väzenskej a justičnej stráže, Národný bezpečnostný úrad Slovenskej republiky a spravodajské služby pri plnení tých úloh, ktoré neznesú odklad. Pri iných ako vyššie označených činnostiach sú uvedené orgány verejnej správy povinné vykonať základnú finančnú kontrolu. Taktiež sa základná finančná kontrola nevykonáva pri odstraňovaní dôsledkov prevádzkových havárií a iných havarijných stavov bezprostredne po ich vzniku, ak odstránenie týchto dôsledkov neznesie odklad v záujme ochrany života, zdravia a v záujme predchádzania škodám na majetku. Avšak, ak ide o bežnú opravu majetku orgánu verejnej správy, ktorá síce súvisí s prevádzkovou haváriou, ale pritom už nehrozí nebezpečenstvo vzniku škody na majetku alebo ohrozenie života a zdravia, orgán verejnej správy je povinný vykonať základnú finančnú kontrolu.
Príklad, kedy sa nevykoná základná finančná kontrola
-Havarijná situácia, kde sa predchádza škodám na majetku a zdraví vznikne, ak v budove orgánu verejnej správy praskne vodovod, a treba vodu ihneď zastaviť. Privolá sa havarijná služba a nevykoná sa základná finančná kontrola. Ak však prasknutý vodovod poškodil inventár orgánu verejnej správy (koberce, nábytok, podlahu), ktorý treba vymeniť, alebo treba vymaľovať po zatečenej vode steny, tak v takomto je už potrebné základnú finančnú kontrolu vykonať, lebo nedochádza k ďalšiemu poškodzovaniu majetku, ani ochrane života alebo zdravia. Znamená to, že základná finančná kontrola sa nevykonáva iba v prípade tých havarijných stavov, ktorých odstránenie následkov neznesie odklad v záujme ochrany zdravia, života a predchádzania škodám na majetku.
3.4.Úprava základnej finančnej kontroly vo vnútornom predpise orgánu verejnej správy
Orgán verejnej správy si v rámci vytvorenia, zachovávania a rozvíjania finančného riadenia spravidla upraví vykonávanie základnej finančnej kontroly, administratívnej finančnej kontroly a finančnej kontroly na mieste vo svojom vnútornom predpise v súlade so zákonom č. 357/2015 Z. z. V rámci základnej finančnej kontroly môže byť vo vnútornom predpise upresnené, ktorí zamestnanci sú zodpovední za jej vykonanie pre jednotlivé oblasti činnosti orgánu verejnej správy. Vo vnútornom predpise je vhodné upraviť aj určenie vedúceho zamestnanca, prípadne jeho zastúpenie v čase jeho neprítomnosti.
3.5.Elektronická forma výkonu základnej finančnej kontroly
Ak je finančná operácia alebo jej časť vykonávaná elektronickou formou, napr. prostredníctvom elektronického registratúrneho systému, orgán verejnej správy môže vykonávať základnú finančnú kontroly aj elektronicky, ak má na to vytvorené dostatočné materiálno-technické podmienky. Orgán verejnej správy v takomto prípade zodpovedá za bezpečnosť a ochranu pred neoprávneným prístupom k spracovávaným a uchovávaným údajom a pred ich zneužitím a stratou. Vykonanie základnej finančnej kontroly elektronickou formou musí spĺňať náležitosti ustanovené zákonom č. 357/2015 Z. z., t. j. musí byť uvedené meno, priezvisko, podpis osôb vykonávajúcich základnú finančnú kontrolu, dátum vykonania základnej finančnej kontroly a príslušné vyjadrenie. Základná finančná kontrola musí byť vykonaná tak, aby nebolo možné žiadnym spôsobom spochybniť jej vykonanie v prípadnom ďalšom správnom konaní, resp. konaní podľa osobitných predpisov. Použité elektronické prostriedky musia umožniť zachytenie obsahu vykonanej základnej finančnej kontroly a z použitých elektronických prostriedkov musí byť možné jednoznačné a nespochybniteľné určenie osoby, ktorá základnú finančnú kontrolu vykonala. Elektronický výkon základnej finančnej kontroly musí spĺňať podmienky autenticity, integrity a nepopierateľnosti. V prípade náležitosti „podpisu“ sa musí zabezpečiť jednoznačná nezameniteľná identifikácia zamestnanca vykonávajúceho základnú finančnú kontrolu. Pri podpísaní základnej finančnej kontroly kvalifikovaným elektronickým podpisom alebo kvalifikovanou elektronickou pečaťou v súlade s § 40 ods. 4 Občianskeho zákonníka a so zákonom č. 272/2016 Z. z. o dôveryhodných službách pre elektronické transakcie na vnútornom trhu a o zmene a doplnení niektorých zákonov (zákon o dôveryhodných službách) je zabezpečené, že je vždy zachovaná písomná forma. V prípade použitia iného elektronického podpisu, napr. elektronickej parafy, je potrebné dokazovať jeho autorstvo a nepopierateľnosť. Používanie iných formátov podpisov ako kvalifikovaný elektronický podpis, resp. kvalifikovaná elektronická pečať, ak sa na tom všetky strany dohodnú, je možné s vedomím možných škôd a nezrovnalostí v ďalšom konaní vyplývajúcich z takéhoto postupu. Z dôvodu jednoznačnosti je vhodné vo vnútornom predpise upraviť aj elektronický výkon základnej finančnej kontroly.
4.Administratívna finančná kontrola
Administratívnu finančnú kontrolu je orgán verejnej správy povinný vykonať, ak poskytne alebo poskytol verejné financie inej právnickej osobe alebo fyzickej osobe alebo ak sa verejné financie poskytujú v súlade s osobitným predpisom (finančné prostriedky určené na cieľ Európska územná spolupráca). Administratívna finančná kontrola sa vykonáva od momentu vzniku právneho nároku na poskytnutie verejných financií, a to od uzatvorenia zmluvy alebo vydania rozhodnutia o pridelení verejných financií až po ich vyplatenie a splnenie všetkých podmienok, na základe ktorých sa verejné financie poskytli.
Administratívna finančná kontrola začína vykonaním prvého úkonu povinnej osoby voči oprávnenej osobe. Zákon č. 357/2015 Z. z. bližšie nešpecifikuje prvý úkon povinnej osoby voči oprávnenej osobe. Je na uvážení orgánu verejnej správy, s ohľadom na charakter finančnej operácie, vyhodnotiť, ktorý úkon povinnej osoby sa na účely administratívnej finančnej kontroly považuje za jej prvý úkon, prípadne uvedené interne upraviť, napr. vo vnútornom predpise alebo manuáli. Prvým úkonom povinnej osoby voči oprávnenej osobe môže byť napr. predloženie žiadosti o platbu alebo predloženie zúčtovania pri poskytnutí dotácie alebo iných príspevkov. Ak po ukončení administratívnej finančnej kontroly nastanú významné skutočnosti, ktoré budú vyžadovať vykonanie opätovnej administratívnej finančnej kontroly, napr. zistenia iných kontrolných orgánov, orgán verejnej správy, t. j. oprávnená osoba, môže vykonať opätovnú administratívnu finančnú kontrolu z vlastného podnetu. Opätovná administratívna finančná kontrola sa začne prvým úkonom oprávnenej osoby voči povinnej osobe. Ani v takomto prípade zákon č. 357/2015 Z. z. bližšie nešpecifikuje prvý úkon. Rovnako je potrebné, aby si oprávnená osoba nastavila prvý úkon interne, napr. vo vnútornom predpise alebo manuáli. Takýmto úkonom môže byť napr. zaslanie informácie o výkone opätovnej administratívnej finančnej kontroly. Opätovnou administratívnou finančnou kontrolou sa overia iba tie skutočnosti, ktoré odôvodňujú jej začatie, t. j. nie je potrebné overiť všetky skutočnosti, ktoré súvisia s finančnou operáciou tak, ako to bolo potrebné pri pôvodnej administratívnej finančnej kontrole. Administratívnou finančnou kontrolou sa rovnako ako pri základnej finančnej kontrole overuje súlad finančnej operácie alebo jej časti s relevantnými skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z.
Príklad, kedy sa vykoná administratívna finančná kontrola
-Pri poskytovaní dotácií v pôsobnosti orgánu verejnej správy, keď sa dotácia poskytuje na základe písomnej zmluvy o poskytnutí dotácie uzavretej medzi orgánom verejnej správy a žiadateľom (fyzickou osobou alebo právnickou osobou), je momentom vzniku záväzku poskytnutia verejných financií práve uzatvorenie zmluvy. V prípade, že podmienkou poskytnutia verejných financií po uzatvorení zmluvy je zaslanie žiadosti o platbu a súvisiacich dokladov, administratívna finančná kontrola sa vykoná na základe predloženej žiadosti o platbu a dokumentácie, t. j. v čase po uzatvorení zmluvy a pred poskytnutím verejných financií. Procesy, ktoré predchádzajú uzatvoreniu zmluvy (napr. posudzovanie žiadosti o pridelenie dotácie, rozhodnutie komu bude dotácia pridelená a pod.), sa overujú iba základnou finančnou kontrolou.
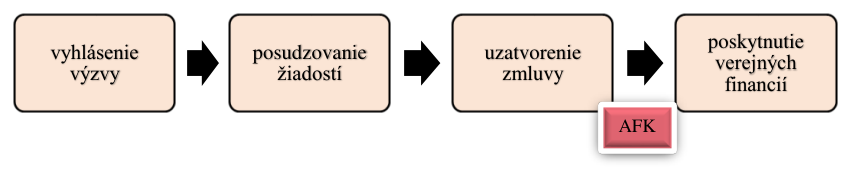
-Pri poskytovaní finančného príspevku/dotácie orgánom verejnej správy na základe uzatvorenej zmluvy so žiadateľom, na základe rozhodnutia alebo na základe zákona je žiadateľ spravidla povinný tento finančný príspevok/dotáciu zúčtovať a predložiť dokumentáciu, napr. informáciu, doklady, správu o jeho použití. Pred uzatvorením zmluvy o poskytnutí finančného príspevku sa vykoná len základná finančná kontrola.
Administratívna finančná kontrola sa vykoná až po poskytnutí finančného príspevku/dotácie na základe predloženého zúčtovania a dokumentácie o použití finančného príspevku povinnou osobou. Orgán verejnej správy overí správnosť použitia poskytnutých verejných financií.
-V prípade poskytnutia dotácie na mzdy a prevádzku právnickej osobe zriadenej obcou, napr. materská škola, základná škola, sa verejné financie poskytujú zriaďovateľovi (t. j. obci) takejto právnickej osoby prostredníctvom okresného úradu v sídle kraja. Zriaďovateľ je povinný orgánu verejnej správy, ktorý mu poskytol verejné financie, zúčtovať poskytnuté verejné financie. V tomto prípade administratívnu finančnú kontrolu vykoná okresný úrad v sídle kraja po predložení dokladov k zúčtovaniu zo strany zriaďovateľa, pričom sa overí použitie verejných financií.
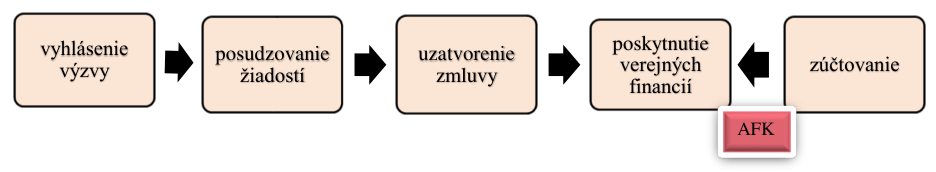
Príklad, kedy sa vykoná opätovná administratívna finančná kontrola
-Orgán verejnej správy uzavrel so žiadateľom (fyzickou osobou alebo právnickou osobou) písomnú zmluvu o poskytnutí nenávratného finančného príspevku. Podmienkou poskytnutia verejných financií bolo, aby žiadateľ po uzatvorení zmluvy predložil orgánu verejnej správy žiadosť o platbu a súvisiace doklady. Na základe predloženej žiadosti o platbu vykonal orgán verejnej správy administratívnu finančnú kontrolu, ktorou nezistil nedostatky. Súčasne orgán verejnej správy vykonal základnú finančnú kontrolu s pozitívnym vyjadrením v znení „finančnú operáciu možno vykonať“ a na základe toho vyplatil žiadateľovi verejné financie. Následne MF SR vykonalo v orgáne verejnej správy vládny audit, ktorého cieľom bolo o. i. overiť oprávnenosť verejných financií vyplatených žiadateľovi. Vládnym auditom bol zistený nedostatok spočívajúci v nedostatočne vykonanej administratívnej finančnej kontrole zo strany orgánu verejnej správy (napríklad z dôvodu, že MF SR identifikovalo závažné pochybenia v oblasti verejného obstarávania, ktoré orgán verejnej správy nezistil, avšak ak by finančnú kontrolu vykonal dostatočne, na základe dostupných dokladov mal orgán verejnej správy tieto pochybenia identifikovať). V nadväznosti na to MF SR navrhlo odporúčanie k uvedenému nedostatku vykonať opätovne finančnú kontrolu zo strany orgánu verejnej správy. Keďže orgán verejnej správy disponoval potrebnou dokumentáciou (nebolo potrebné vykonať overenie na mieste, t. j. finančnú kontrolu na mieste), vykonal na základe uvedeného opätovnú administratívnu finančnú kontrolu voči žiadateľovi. V súvislosti s vykonávaním administratívnej finančnej kontroly je potrebné rozlišovať dve formy nakladania s verejnými financiami, a to použitie verejných financií a poskytnutie verejných financií. Administratívna finančná kontrola sa vykoná len v prípade poskytnutia verejných financií inej osobe. Osoba, ktorej boli poskytnuté verejné financie, napríklad prostredníctvom dotácií, grantov, finančných príspevkov, tieto prostriedky ďalej použije na stanovený účel alebo ich ďalej poskytne. Použitie verejných financií na určený účel je konečná fáza toku verejných financií, napr. použitie na úhradu za objednanú službu, kúpu spotrebného materiálu, vyplatenie miezd, úhradu faktúr. Pokiaľ verejné financie používa priamo orgán verejnej správy, nemá povinnosť vykonávať administratívnu finančnú kontrolu, tým však nie je dotknutá jeho povinnosť vykonávať základnú finančnú kontrolu v súlade so zákonom č. 357/2015 Z. z.
Príklad poskytnutia verejných financií
-Orgán verejnej správy poskytne fyzickej osobe alebo právnickej osobe nenávratný finančný príspevok (napr. na podporu cestovného ruchu, podporu podnikateľského prostredia a pod.). Fyzická osoba alebo právnická osoba, ktorá poskytnutý príspevok použije, má postavenie povinnej osoby pri vykonávaní administratívnej finančnej kontroly/finančnej kontroly na mieste, nakoľko je povinná dokladovať účel použitia nenávratného finančného príspevku.
Príklad použitia verejných financií
-Verejné financie poskytnuté orgánom verejnej správy fyzickej osobe alebo právnickej osobe vo forme príspevku na úhradu služby z rozpočtu orgánu verejnej správy na základe zmluvy o službách (právne služby, služby na zabezpečenie autobusovej prepravy, a pod.) uzatvorenej medzi orgánom verejnej správy a fyzickou osobou alebo právnickou osobou, nepodliehajú overeniu administratívnou finančnou kontrolou. Verejné financie nie sú v tomto prípade poskytované inej osobe za účelom ich následného/ďalšieho použitia, ale sú priamo použité na úhradu dohodnutej služby. V takýchto prípadoch fyzická osoba alebo právnická osoba nepreukazuje orgánu verejnej správy účel použitia verejných financií, nakoľko tieto jej boli uhradené orgánom verejnej správy na základe zmluvného nároku alebo iného právneho nároku.
4.1.Vzťah administratívnej finančnej kontroly a základnej finančnej kontroly
Vykonaním administratívnej finančnej kontroly nezaniká povinnosť orgánu verejnej správy vykonať aj základnú finančnú kontrolu. Administratívnu finančnú kontrolu vykonáva orgán verejnej správy, t. j. oprávnená osoba, voči právnickej osobe alebo fyzickej osobe, t. j. povinnej osobe, ak jej poskytne alebo poskytol verejné financie alebo ak sa verejné financie poskytujú v súlade s osobitným prepisom. Z uvedeného vyplýva, že ide o kontrolu smerom „von“ z orgánu verejnej správy. Naproti tomu, základná finančná kontrola je kontrolou smerom „dovnútra“ orgánu verejnej správy, kedy orgán verejnej správy konštatuje (pre seba), či je alebo nie jej možné finančnú operáciu alebo jej časť vykonať, je alebo nie je možné vo finančnej operácii alebo jej časti pokračovať, alebo je alebo nie je potrebné vymáhať poskytnuté plnenie, ak sa finančná operácia alebo jej časť už vykonala. Vykonanie základnej finančnej kontroly sa potvrdzuje na doklade súvisiacom s finančnou operáciou, pričom za takýto doklad možno považovať aj správu z administratívnej finančnej kontroly. V takomto prípade osoby vykonávajúce základnú finančnú kontrolu potvrdzujú jej vykonanie (uvedením skutočností podľa § 7 ods. 3 zákona č. 357/2015 Z. z.) na rovnopise správy z administratívnej finančnej kontroly, ktorý slúži pre interné účely (založenie do spisu), a teda v žiadnom prípade nemá byť vykonanie základnej finančnej kontroly uvedené na správe, ktorá sa zasiela povinnej osobe. Dôvodom je skutočnosť, že výsledok základnej finančnej kontroly slúži pre potreby orgánu verejnej správy a nie je určený pre povinnú osobu.
Príklad vzťahu administratívnej finančnej kontroly a základnej finančnej kontroly
-Prijímateľ nenávratného finančného príspevku predloží orgánu verejnej správy žiadosť o platbu na základe uzatvorenej zmluvy o poskytnutí nenávratného finančného príspevku. Orgán verejnej správy, ako oprávnená osoba, vykoná administratívnu finančnú kontrolu voči prijímateľovi, ako povinnej osobe, na základe predloženej žiadosti o platbu. Oprávnená osoba v rámci kontroly identifikuje nedostatky, v nadväznosti na čo vypracuje návrh správy a následne správu. Správa je výstupom z administratívnej finančnej kontroly a jej zaslaním je administratívna finančná kontrola skončená. Orgánu verejnej správy však nezaniká povinnosť vykonať základnú finančnú kontrolu v súvislosti s finančnou operáciou, vo vzťahu ku ktorej vykonal orgán verejnej správy administratívnu finančnú kontrolu. Na základe nedostatkov zistených počas administratívnej finančnej kontroly môže orgán verejnej správy v rámci základnej finančnej kontroly skonštatovať napr. že vo finančnej operácii, resp. v jej časti, nie je možné pokračovať. Uvedené môže napr. znamenať, že orgán verejnej správy nevyplatí prijímateľovi verejné financie vo vzťahu k overovanej žiadosti o platbu, resp. jej vyplatí verejné financie v zníženej sume. Uvedeným však nie je dotknutá možnosť vykonať ďalšiu základnú finančnú kontrolu po tom, čo prijímateľ napraví zistené nedostatky. Na základe tejto základnej finančnej kontroly už môže orgán verejnej správy skonštatovať, že vo finančnej operácii, resp. jej časti, je možné pokračovať, prípadne je možné finančnú operáciu vykonať, a verejné financie prijímateľovi vyplatí.
4.2.Zodpovednosť za vykonanie administratívnej finančnej kontroly
Administratívnu finančnú kontrolu, tak ako základnú finančnú kontrolu, vykonáva štatutárny orgán alebo ním určený vedúci zamestnanec a zamestnanec zodpovedný za rozpočet, verejné obstarávanie, správu majetku alebo za iné odborné činnosti podľa povahy finančnej operácie alebo jej časti na základe rozhodnutia štatutárneho orgánu. Osoby zodpovedné za vykonanie administratívnej finančnej kontroly spravidla vykonajú aj základnú finančnú kontrolu, zároveň však platí, že do procesu administratívnej finančnej kontroly môžu byť zapojení aj iní zamestnanci, ktorým zodpovednosť vyplýva z organizačného usporiadania alebo na základe priameho určenia štatutárnym orgánom.
Príklad vykonania administratívnej finančnej kontroly súčasne so základnou finančnou kontrolou
-V prípade zaslania dokumentácie k zúčtovaniu dotácie povinnou osobou, môže administratívnu finančnú kontrolu vykonať zamestnanec ekonomického oddelenia, jeho vedúci zamestnanec a môže byť do procesu zapojený aj zamestnanec zodpovedný za verejné obstarávanie a jeho vedúci zamestnanec. Vykonanie základnej finančnej kontroly sa uvedie na správe z administratívnej finančnej kontroly, pričom rovnopis správy z administratívnej finančnej kontroly s potvrdením vykonania základnej finančnej kontroly sa nezasiela povinnej osobe, ale založí sa do spisu.
4.3.Výsledok administratívnej finančnej kontroly
Na rozdiel od základnej finančnej kontroly, ktorej vykonanie sa potvrdzuje na doklade súvisiacom s finančnou operáciou alebo jej časťou, výsledkom administratívnej finančnej kontroly je správa/čiastková správa, ktorej vypracovaniu v prípade identifikovania nedostatkov predchádza vypracovanie návrhu správy/čiastkovej správy; v osobitných prípadoch je výsledkom administratívnej finančnej kontroly záznam (viď kapitola 6).
4.4.Prípady nevykonávania administratívnej finančnej kontroly
Zákon č. 357/2015 Z. z. v § 8 ods. 2 a 3 uvádza výnimky z povinnosti vykonať administratívnu finančnú kontrolu. Administratívna finančná kontrola sa nevykoná pri použití verejných financií z rozpočtu orgánu verejnej správy, ktoré súvisia so zabezpečením vlastnej prevádzky orgánu verejnej správy, subjektov zapojených na jeho rozpočet a subjektov v jeho vecnej pôsobnosti. Napr. rozpočtový proces poskytovania verejných financií rozpočtovým a príspevkovým organizáciám súvisiaci so zabezpečením ich vlastnej prevádzky na mzdy, služby, nákup hmotného majetku a pod., t. j. výdavky na vlastnú prevádzku. Pojem „zabezpečenie vlastnej prevádzky“ nie je definovaný v zákone č. 357/2015 Z. z., pri jeho vymedzení sa vychádza z § 261 ods. 2 zákona č. 513/1991 Zb. Obchodný zákonník v znení neskorších predpisov a opatrenia Ministerstva financií SR z 8. decembra 2004 č. MF/010175/2004-42, ktorým sa ustanovuje druhová klasifikácia, organizačná klasifikácia a ekonomická klasifikácia rozpočtovej klasifikácie v platnom znení. Zabezpečovanie vlastnej prevádzky je spojené nielen s bežnými výdavkami, ale aj s kapitálovými výdavkami. Podľa predmetného opatrenia ekonomická klasifikácia vymedzuje bežné výdavky najmä ako rozpočtové výdavky na mzdy, platy, poistné, tovary a služby. Kapitálovými výdavkami sa rozumejú najmä rozpočtové výdavky na obstaranie a zhodnotenie hmotného majetku a nehmotného majetku a pod. bez ktorých orgán verejnej správy nevie zabezpečiť vykonávanie činností, na ktoré bol zriadený. Teda aj v prípade použitia kapitálových výdavkov na zabezpečenie vlastnej prevádzky orgánu verejnej správy, resp. poskytnutia kapitálových výdavkov v prospech podriadenej organizácii, ktoré súvisia so zabezpečením jej prevádzky, nie je povinnosť vykonávať administratívnu finančnú kontrolu.
Príklad, kedy sa nevykoná administratívna finančná kontrola podľa § 8 ods. 2 zákona o finančnej kontrole
-Pokiaľ orgán verejnej správy vynakladá verejné financie na zabezpečenie vlastnej prevádzky, napríklad výdavky na dodávku energií, na obstaranie softvéru, licencie atď., tak ide o použitie verejných financií a nie o ich poskytnutie. Orgán verejnej správy používa verejné financie priamo, t. j. nejedná sa o poskytnutie verejných financií tretej osobe, a z toho dôvodu nemá povinnosť vykonať administratívnu finančnú kontrolu, má však povinnosť vykonať základnú finančnú kontrolu. Ak orgán verejnej správy poskytol svojej rozpočtovej organizácii verejné financie na zabezpečenie jej vlastnej prevádzky, t. j. táto rozpočtová organizácia použije poskytnuté verejné financie napr. na mzdy, nákup kancelárskych potrieb, nákup vybavenia kancelárií, orgán verejnej správy nevykonáva administratívnu finančnú kontrolu podľa zákona č. 357/2015 Z. z. Ďalšou výnimkou z povinnosti vykonať administratívnu finančnú kontrolu sú prípady, ak sa finančná operácia alebo jej časť vykonáva na základe správneho konania, súdneho konania, certifikačného overovania alebo iného konania podľa osobitných predpisov (napr. konanie o žiadosti o nenávratný finančný príspevok), nakoľko všetky tieto procesy umožňujú povinným osobám voči záverom orgánu verejnej správy podať opravný prostriedok (napr. vo forme námietok, odvolania a pod.).
Príklad, kedy sa nevykoná administratívna finančná kontrola podľa § 8 ods. 3 zákona č. 357/2015 Z. z.
-Ak je orgán verejnej správy povinný nahradiť v rámci súdneho konania fyzickej osobe alebo právnickej osobe náhradu trov konania, takéto poskytnutie verejných financií nepodlieha administratívnej finančnej kontrole.
-Poskytovanie sociálnych štipendií verejnou vysokou školou podľa správneho poriadku nepodlieha administratívnej finančnej kontrole.
-Poskytovanie dávok zo sociálneho zabezpečenia nepodlieha administratívnej finančnej kontrole, nakoľko ide o konanie podľa osobitného predpisu (zákon č. 461/2003 Z. z. o sociálnom poistení v znení neskorších predpisov). V praxi sa však vyskytujú aj ďalšie prípady nad rámec výnimiek podľa § 8 ods. 2 a 3 zákona č. 357/2015 Z. z., kedy nedochádza k výkonu administratívnej finančnej kontroly, napriek poskytnutiu verejných financií. Ide o prípady, kedy nie sú splnené podmienky na začatie administratívnej finančnej kontroly z dôvodu neexistencie prvého úkonu povinnej osoby voči oprávnenej osobe.
Príklad, kedy sa nevykoná administratívna finančná kontrola
-Administratívna finančná kontrola sa nevykoná pri poskytnutí príspevku pri narodení dieťaťa na základe všeobecne záväzného nariadenia obce. V tomto prípade ide o poskytnutie jednorazového príspevku orgánom verejnej správy (obcou) fyzickej osobe, ktorý sa neposkytuje na základe uzatvorenej zmluvy, nevykonáva sa jeho zúčtovanie a absentuje prvý úkon povinnej osoby. Poskytnutie verejných financií vo forme tohto príspevku sa overí len základnou finančnou kontrolou.
-Poskytnutie štátnych sociálnych dávok, na ktoré existuje právny nárok po splnení zákonných podmienok, napr. príspevok pri narodení dieťaťa podľa zákona č. 383/2013 Z. z. o príspevku pri narodení dieťaťa a príspevku na viac súčasne narodených detí a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, nepodlieha vykonaniu administratívnej finančnej kontroly, nakoľko prijímateľ príspevku nie je povinný zúčtovať a zdokladovať jeho použitie. Týmto však nie je dotknutá povinnosť vykonania základnej finančnej kontroly pri poskytnutí štátnych sociálnych dávok.
5.Finančná kontrola na mieste
Finančná kontrola na mieste je nástroj štatutárneho orgánu na zabezpečenie správneho a efektívneho riadenia v rámci daného orgánu verejnej správy. Vykonávanie finančnej kontroly na mieste je pre orgán verejnej správy možnosť, nie povinnosť. Finančná kontrola na mieste sa vykonáva na základe rozhodnutia štatutárneho orgánu, prípadne na základe interného alebo externého podnetu. Finančná kontrola na mieste môže slúžiť aj ako doplnenie k základnej finančnej kontrole, resp. administratívnej finančnej kontrole. Finančnou kontrolou na mieste je orgán verejnej správy oprávnený overovať súlad finančnej operácie alebo jej časti so skutočnosťami podľa § 6 ods. 4 zákona 357/2015 Z. z. aj opakovane. Finančná kontrola na mieste je, rovnako ako administratívna finančná kontrola, vykonávaná navonok voči povinnej osobe a priamo u povinnej osoby. Začína sa vykonaním prvého úkonu oprávnenej osoby voči povinnej osobe. Prvým úkonom voči povinnej osobe je napr. zaslanie oznámenia o výkone finančnej kontroly na mieste, ktoré môže byť spojené s vyžiadaním dokladov, podkladov a informácií. Oprávnená osoba je povinná potvrdiť odobratie dokladov, podkladov a informácií povinnej osobe. Oprávnená osoba je povinná vopred oznámiť povinnej osobe termín začatia a cieľ finančnej kontroly na mieste, avšak ak by zaslaním oznámenia o výkone finančnej kontroly na mieste vykonaným vopred mohlo dôjsť k zmareniu cieľa finančnej kontroly na mieste alebo ak hrozí, že doklady alebo iné podklady budú znehodnotené, zničené alebo pozmenené, oprávnená osoba oznámi výkon finančnej kontroly na mieste najneskôr pri vstupe do objektu povinnej osoby. Odporúčaný vzor oznámenia o výkone finančnej kontroly na mieste je uvedený v prílohe č. 3. Odporúčaný vzor vyžiadania dokladov, podkladov a informácií je uvedený v prílohe č. 4. Odporúčaný vzor potvrdenia o prevzatí dokladov, podkladov a informácií je uvedený v prílohe č. 5. Finančnou kontrolou na mieste sa overuje hospodárnosť, efektívnosť, účinnosť a účelnosť vynakladania verejných financií ako aj dodržanie cieľov finančných operácií alebo ich častí bez časového obmedzenia, resp. vo väzbe na povinnosť uchovávania dokladov súvisiacich s finančnou operáciou. Finančnou kontrolou na mieste sa overuje celkový súlad informácií deklarovaných zo strany povinnej osoby prostredníctvom predložených dokladov so skutočnosťou (napr. skutočné dodanie tovarov, služieb a prác, účtovníctvo povinnej osoby, personálne výdavky, napĺňanie horizontálnych princípov, súlad realizácie finančnej operácie s podmienkami dohodnutými v zmluve a pod.).
Príklad vykonania finančnej kontroly na mieste
-Orgán verejnej správy poskytne fyzickej osobe príspevok na zateplenie domu, pričom pri zúčtovaní príspevku je vykonaná administratívna finančná kontrola. Štatutárny orgán písomne poverí zamestnancov špecializovaného útvaru orgánu verejnej správy, aby dodatočne prostredníctvom finančnej kontroly na mieste skontrolovali skutočný stav využitia príspevku na mieste, t. j. skutočné zateplenie domu.
5.1.Zodpovednosť za vykonanie finančnej kontroly na mieste
Finančnú kontrolu na mieste vykonávajú aspoň dvaja zamestnanci orgánu verejnej správy (kontrola štyroch očí) na základe písomného poverenia vydaného štatutárnym orgánom alebo ním písomne splnomocneným vedúcim zamestnancom. Z poverenia musí byť zrejmá identifikácia osôb oprávnených na výkon finančnej kontroly na mieste, identifikácia povinnej osoby a cieľ finančnej kontroly na mieste. Oprávnená osoba je povinná preukázať sa týmto poverením pri vykonávaní finančnej kontroly na mieste a umožniť povinnej osobe na vyžiadanie nahliadnuť do služobného preukazu alebo preukazu totožnosti. Odporúčaný vzor poverenia na vykonanie finančnej kontroly na mieste je uvedený v prílohe č. 2. Zákon č. 357/2015 Z. z. nešpecifikuje, ktorí zamestnanci orgánu verejnej správy vykonávajú finančnú kontrolu na mieste. Voľba organizačného usporiadania pre výkon finančnej kontrolu na mieste je na rozhodnutí štatutárneho orgánu. Výkonom finančnej kontroly na mieste možno poveriť aj tých istých zamestnancov, ktorí vykonali administratívnu finančnú kontrolu, a to z dôvodu zabezpečenia efektívnosti overovania finančnej operácie alebo jej časti. Na vykonávanie finančnej kontroly na mieste môže byť zriadený aj samostatný útvar organizačne nezávislý od iných organizačných útvarov orgánu verejnej správy, v rámci ktorého sa finančná kontrola na mieste vykonáva ako prvostupňová kontrola podľa nariadení EÚ. Prípadne organizačné usporiadanie môže určovať, že za výkon finančnej kontroly na mieste je zodpovedný ten organizačný útvar, ktorý vykonáva aj administratívnu finančnú kontrolu.
5.2.Výsledok finančnej kontroly na mieste
Výsledkom finančnej kontroly na mieste je správa/čiastková správa, ktorej vypracovaniu v prípade identifikovania nedostatkov predchádza vypracovanie návrhu správy/čiastkovej správy; v osobitných prípadoch je výsledkom finančnej kontroly na mieste záznam (viď kapitola 6).
5.3.Subjekty, v ktorých sa vykonáva finančná kontrola na mieste
Finančnú kontrolu na mieste je orgán verejnej správy oprávnený vykonať v:
jeho organizačných útvaroch, napríklad v jednotlivých organizačných útvaroch zodpovedných za poskytovanie dotácií, právnickej osobe, ktorej je zakladateľom alebo zriaďovateľom, v ktorej vykonáva akcionárske práva alebo práva vyplývajúce z vlastníctva majetkových podielov alebo ktorú spravuje, napríklad v rozpočtových/ príspevkových organizáciách, ktoré zriadil, akciových spoločnostiach, v ktorých vykonáva akcionárske práva, spoločnostiach s ručením obmedzeným, v ktorých vykonáva práva vyplývajúce z vlastníctva obchodných podielov, štátnych podnikoch, ktoré založil, fondoch, v ktorých vykonáva správu, právnickej osobe, prostredníctvom ktorej sa poskytujú verejné financie z jeho rozpočtu, prostredníctvom ktorej sa poskytujú verejné financie, za ktoré zodpovedá orgán verejnej správy, alebo prostredníctvom ktorej sa poskytujú verejné financie v súlade s osobitným predpisom3, napríklad v sprostredkovateľskom orgáne, u prijímateľa v rámci programu Európskej územnej spolupráce,
inej osobe, ktorej orgán verejnej správy poskytol verejné financie z jeho rozpočtu, ktorej boli poskytnuté verejné financie, za ktoré zodpovedá orgán verejnej správy, ktorej boli poskytnuté verejné financie v súlade s osobitným predpisom4 alebo ktorej boli poskytnuté verejné financie právnickou osobou podľa § 9 ods. 2 písm. b) alebo písm. c) zákona č. 357/2015 Z. z.
6.Skončenie administratívnej finančnej kontroly/finančnej kontroly na mieste
Z administratívnej finančnej kontroly/finančnej kontroly na mieste sa vypracováva návrh správy/čiastkovej správy (ak boli zistené nedostatky) a správa/čiastková správa. Čiastková správa je písomný dokument, ktorý orgán verejnej správy môže vypracovať, ak:
je potrebné skončiť administratívnu finančnú kontrolu/finančnú kontrolu na mieste v časti finančnej operácie alebo v časti administratívnej finančnej kontroly/finančnej kontroly na mieste, je potrebné bez zbytočného odkladu prijať opatrenia na nápravu zistených nedostatkov a odstrániť príčiny ich vzniku, alebo sa administratívna finančná kontrola/finančná kontrola na mieste vykonáva vo viacerých povinných osobách.
6.1.Postup v prípade identifikovania nedostatkov
Zistenie je pozitívna alebo negatívna skutočnosť, týkajúca sa povinnej osoby, identifikovaná počas výkonu finančnej kontroly. Negatívnou skutočnosťou identifikovanou počas výkonu finančnej kontroly sa rozumie negatívna odchýlka od žiaduceho stavu a je označovaná ako nedostatok.
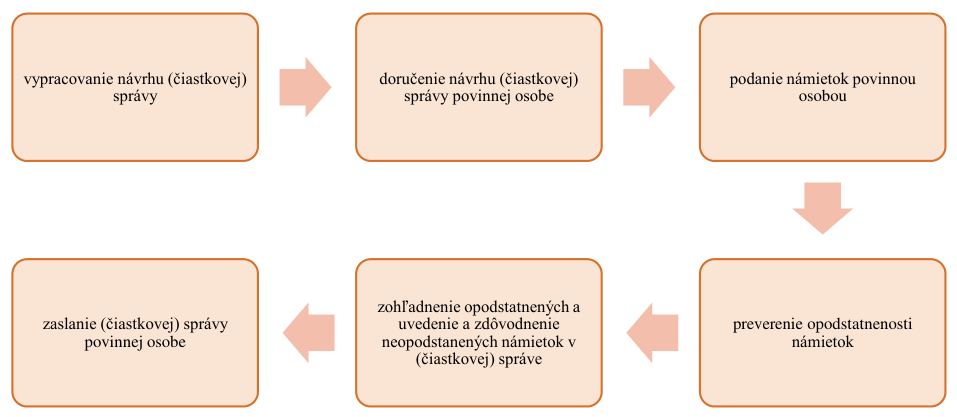
Ak boli administratívnou finančnou kontrolou/finančnou kontrolou na mieste zistené nedostatky, oprávnená osoba vypracuje návrh správy/čiastkovej správy, v ktorom sa uvedú najmä skutočnosti uvedené v § 22 ods. 3 zákona č. 357/2015 Z. z., o. i. je potrebné uviesť zistené nedostatky spolu s návrhmi odporúčaní na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku, lehotu na prijatie opatrení a predloženie písomného zoznamu opatrení prijatých na nápravu nedostatkov a na odstránenie príčin ich vzniku (ďalej len „písomný zoznam prijatých opatrení“) a lehotu na splnenie prijatých opatrení. V návrhu správy/čiastkovej správy sa ďalej uvádza lehota na podanie písomných námietok k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení. Na základe poznatkov z aplikačnej praxe sa odporúča pri stanovení lehoty na podanie námietok v návrhu správy/čiastkovej správy z administratívnej finančnej kontroly/finančnej kontroly na mieste uvádzať lehotu na podanie námietok napr. spôsobom „do 5 pracovných dní od doručenia návrhu správy“, „do 5 pracovných dní od prevzatia návrhu správy“.
Návrh správy/čiastkovej správy musí byť povinnej osobe doručený na oboznámenie, pričom oprávnená osoba je povinná poučiť povinnú osobu o možnosti podať námietky k vyššie uvedeným skutočnostiam. Návrh správy/čiastkovej správy sa považuje za doručený, aj keď ho povinná osoba odmietne prevziať, a to dňom odmietnutia jeho prevzatia. Ak návrh správy/čiastkovej správy nie je možné doručiť na známu adresu povinnej osoby, návrh správy/čiastkovej správy sa považuje za doručený dňom vrátenia nedoručeného návrhu správy/čiastkovej správy oprávnenej osobe, aj keď sa o tom povinná osoba nedozvedela. Odporúčaný vzor návrhu správy/čiastkovej správy z administratívnej finančnej kontroly je uvedený v prílohe č. 6. Odporúčaný vzor návrhu správy/čiastkovej správy z finančnej kontroly na mieste je uvedený v prílohe č. 9.
Správa/čiastková správa
Povinná osoba má právo podať námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení uvedených v návrhu správy/čiastkovej správy. Oprávnená osoba vykonávajúca administratívnu finančnú kontrolu/finančnú kontrolu na mieste vyhodnotí opodstatnenosť námietok predložených povinnou osobou a spôsob vysporiadania sa s námietkami uvedie v správe/čiastkovej správe. Opodstatnené námietky sa zohľadnia v správe/čiastkovej správe, napr. vypustením nedostatku zo správy/čiastkovej správy, znížením závažnosti nedostatku a pod. Neopodstatnené námietky sa uvedú v správe/čiastkovej správe spolu s odôvodnením ich neopodstatnenosti. Administratívna finančná kontrola/finančná kontrola na mieste je skončená zaslaním správy z administratívnej finančnej kontroly/finančnej kontroly na mieste povinnej osobe. Zaslaním čiastkovej správy je skončená tá časť administratívnej finančnej kontroly/finančnej kontroly na mieste, ktorej sa čiastková správa týka. Odporúčaný vzor správy/čiastkovej správy z administratívnej finančnej kontroly – ak boli zistené nedostatky je uvedený v prílohe č. 7. Odporúčaný vzor správy/čiastkovej správy z finančnej kontroly na mieste – ak boli zistené nedostatky je uvedený v prílohe č. 10.
Pokiaľ sa tá istá finančná operácia overuje administratívnou finančnou kontrolou, a zároveň aj finančnou kontrolou na mieste, môže sa vypracovať spoločný návrh správy/čiastkovej správy a spoločná správa/čiastková správa z vykonanej administratívnej finančnej kontroly a finančnej kontroly na mieste z dôvodu zníženia administratívnej záťaže. Uvedené platí aj v prípade neidentifikovania nedostatkov. Odporúčaný vzor návrhu spoločnej správy/čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly vykonali tí istí zamestnanci je uvedený v prílohe č. 12. Odporúčaný vzor návrhu spoločnej správy/čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak kontroly nevykonali tí istí zamestnanci je uvedený v prílohe č. 13. Odporúčaný vzor spoločnej správy/čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly vykonali tí istí zamestnanci je uvedený v prílohe č. 14 a odporúčaný vzor spoločnej správy/čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak kontroly nevykonali tí istí zamestnanci je uvedený v prílohe č. 15.
Grafické znázornenie postupu, ak sa pri administratívnej finančnej kontrole/finančnej kontrole na mieste zistia nedostatky
6.2.Postup v prípade neidentifikovania nedostatkov
Správa/čiastková správa
Ak pri výkone administratívnej finančnej kontroly/finančnej kontroly na mieste neboli zistené nedostatky, oprávnená osoba zašle povinnej osobe správu/čiastkovú správu z vykonanej administratívnej kontroly/finančnej kontroly na mieste. Administratívna finančná kontrola/finančná kontrola na mieste je skončená zaslaním správy z administratívnej finančnej kontroly/finančnej kontroly na mieste. Zaslaním čiastkovej správy je skončená tá časť administratívnej finančnej kontroly/finančnej kontroly na mieste, ktorej sa čiastková správa týka. Odporúčaný vzor správy/čiastkovej správy z administratívnej finančnej kontroly – ak neboli zistené nedostatky je uvedený v prílohe č. 8. Odporúčaný vzor správy/čiastkovej správy z finančnej kontroly na mieste – ak neboli zistené nedostatky je uvedený v prílohe č. 11.
6.3.Zastavenie administratívnej finančnej kontroly/finančnej kontroly na mieste
Administratívnu finančnú kontrolu/finančnú kontrolu na mieste možno skončiť aj iným spôsobom ako zaslaním správy, konkrétne vyhotovením záznamu v prípade zastavenia administratívnej finančnej kontroly/finančnej kontroly na mieste z dôvodov hodných osobitného zreteľa. Za dôvody hodné osobitného zreteľa (v zmysle § 22 ods. 6 zákona č. 357/2015 Z. z.) sú považované prípady, kedy pokračovanie finančnej kontroly neplní svoj účel a je potrebné skončiť finančnú kontrolu inak ako zaslaním správy. Tieto dôvody je nevyhnutné posudzovať individuálne a v nadväznosti na všetky známe skutkové a iné okolnosti danej administratívnej finančnej kontroly/finančnej kontroly na mieste. Medzi dôvody hodné osobitného zreteľa sa zaraďujú napr. zánik povinnej osoby, späťvzatie dokumentácie k verejnému obstarávaniu povinnou osobou, späťvzatie žiadosti o platbu povinnou osobou a pod. Nejedná sa o prípady, ak povinná osoba neposkytne potrebnú súčinnosť oprávnenej osobe pri výkone administratívnej finančnej kontroly/finančnej kontroly na mieste, alebo ak povinná osoba marí alebo sťažuje oprávnenej osobe výkon a riadny priebeh administratívnej finančnej kontroly/finančnej kontroly na mieste, napr. ak povinná osoba odmietne predložiť dokumentáciu v nadväznosti na žiadosť oprávnenej osoby alebo ak povinná osoba neumožní oprávnenej osobe vstup do objektu.
V prípade zastavenia administratívnej finančnej kontroly/finančnej kontroly na mieste oprávnená osoba vyhotoví záznam, ktorý sa bezodkladne zašle povinnej osobe. Povinnosť zaslať záznam sa nevzťahuje na prípad, ak povinná osoba zanikla. Odporúčaný vzor záznamu o zastavení administratívnej finančnej kontroly je uvedený v prílohe č. 16. Odporúčaný vzor záznamu o zastavení finančnej kontroly na mieste je uvedený v prílohe č. 17. Zastavením administratívnej finančnej kontroly/finančnej kontroly na mieste vyhotovením záznamu nie je dotknutá povinnosť oprávnenej osoby oznámiť podozrenie zo spáchania trestného činu, priestupku alebo iného správneho deliktu orgánom príslušným podľa trestného poriadku alebo podľa osobitných predpisov (§ 20 ods. 4 písm. e) zákona č. 357/2015 Z. z.). Pre úplnosť uvádzame, že podozrenia zo spáchania trestného činu, priestupku alebo iného správneho deliktu sa v prípadoch hodných osobitného zreteľa (t. j. ak by uvedením týchto podozrení mohlo dôjsť k zmareniu trestného konania alebo iného konania podľa osobitného predpisu) neuvádzajú v návrhu čiastkovej správy/správy, v čiastkovej správe/správe. Uvedený odkaz na prípady hodné osobitného zreteľa v § 20 ods. 4 písm. e) zákona č. 357/2015 Z. z. nemožno spájať s dôvodmi, kedy je možné ukončiť administratívnu finančnú kontrolu/finančnú kontrolu na mieste vyhotovením záznamu (dôvody hodné osobitného zreteľa sú pre účely tohto ustanovenia odlišné). Identifikovanie podozrení zo spáchania trestného činu, priestupku alebo iného správneho deliktu nemá za následok ukončenie kontroly vyhotovením záznamu.
7.Postup po skončení administratívnej finančnej kontroly/finančnej kontroly na mieste
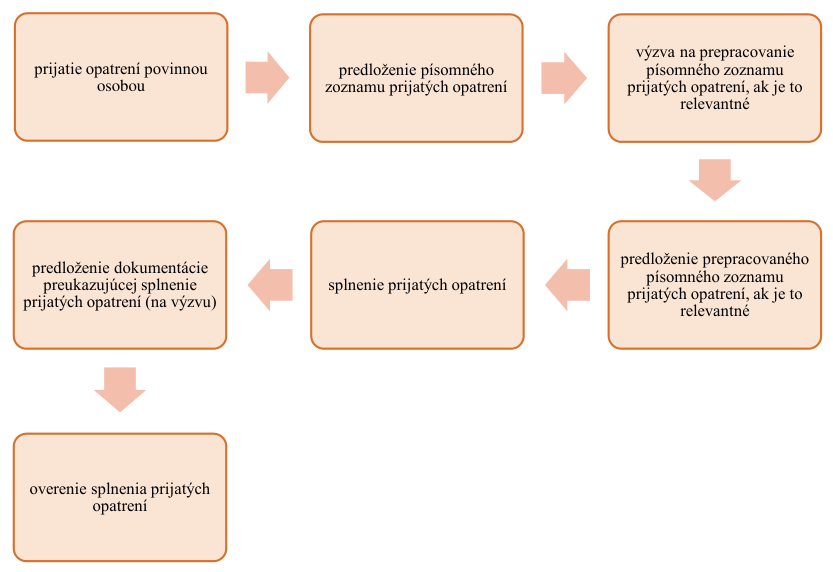
Oprávnená osoba a povinná osoba aj po skončení administratívnej finančnej kontroly/finančnej kontroly na mieste vykonajú ďalšie úkony v zmysle zákona č. 357/2015 Z. z. Povinná osoba je povinná v lehote určenej oprávnenou osobou prijať opatrenia na nápravu nedostatkov a na odstránenie príčin ich vzniku a v určenej lehote predložiť oprávnenej osobe písomný zoznam prijatých opatrení, napríklad formou listu. Ak oprávnená osoba vyhodnotí, že prijaté opatrenia nie sú vzhľadom na závažnosť zistených nedostatkov účinné, vyžiada od povinnej osoby prepracovanie písomného zoznamu prijatých opatrení. Na predloženie prepracovaného písomného zoznamu prijatých opatrení určí oprávnená osoba povinnej osobe primeranú lehotu so zohľadnením lehoty určenej na splnenie prijatých opatrení. Oprávnená osoba je oprávnená vyžadovať prepracovanie písomného zoznamu prijatých opatrení a jeho predloženie aj opakovane. Povinná osoba je povinná splniť prijaté opatrenia v lehote, ktorú jej určí oprávnená osoba, a na výzvu oprávnenej osoby predložiť oprávnenej osobe dokumentáciu preukazujúcu splnenie prijatých opatrení po uplynutí lehoty na splnenie prijatých opatrení.
Grafické znázornenie postupu po skončení administratívnej finančnej kontroly/finančnej kontroly na mieste
8.Základné pravidlá administratívnej finančnej kontroly a finančnej kontroly na mieste
Pre oprávnenia a povinnosti oprávnenej a povinnej osoby platí, že sú vo vzájomnej korelácii, právu jedného subjektu zodpovedá spravidla povinnosť druhého subjektu a naopak. V tabuľke sa uvádza stručný prehľad.
| Oprávnená osoba | ||
|---|---|---|
| oprávnenia | povinnosti | povinnosti |
| vyžadovať a odoberať od povinnej osoby alebo 3. osoby relevantné doklady/podklady, vyhotovovať si ich kópie a nakladať s nimi | predložiť na vyžiadanie výsledky kontrol alebo auditov predložiť vyžiadané doklady/podklady a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať si kópie | |
| vyžadovať od povinnej osoby alebo 3. osoby súčinnosť | poskytnúť súčinnosť oprávnenej alebo prizvanej osobe | |
| vyžadovať predloženie písomného zoznamu prijatých opatrení v určenej lehote | prijať opatrenia a predložiť písomný zoznam prijatých opatrení v určenej lehote | |
| vyžadovať prepracovanie písomného zoznamu prijatých opatrení a jeho predloženie v určenej lehote | prepracovať a predložiť prepracovaný písomný zoznam prijatých opatrení v určenej lehote | |
| vyžadovať splnenie prijatých opatrení v určenej lehote | splniť prijaté opatrenia v určenej lehote | |
Povinná osoba oprávnenia
| Oprávnená osoba | Povinná osoba | ||
|---|---|---|---|
| oprávnenia | povinnosti | oprávnenia | povinnosti |
| vyžadovať predloženie dokumentácie preukazujúcej splnenie prijatých opatrení | predložiť na výzvu oprávnenej osoby dokumentáciu preukazujúcu splnenie prijatých opatrení | ||
| overiť splnenie prijatých opatrení | |||
| potvrdiť povinnej osobe alebo 3. osobe odobratie poskytnutých dokladov/podkladov | vyžadovať potvrdenie o odobratí dokladov/podkladov | ||
| oboznámiť povinnú osobu s návrhom čiastkovej správy/správy jeho doručením a poučiť povinnú osobu o možnosti podať v určenej lehote písomné námietky k - zisteným nedostatkom, - navrhnutým odporúčaniam - lehote na predloženie písomného zoznamu prijatých opatrení - lehote na splnenie prijatých opatrení | podať písomné námietky k - zisteným nedostatkom, - navrhnutým odporúčaniam - lehote na predloženie písomného zoznamu prijatých opatrení - lehote na splnenie prijatých opatrení | ||
| preveriť opodstatnenosť námietok | |||
| - zaslať čiastkovú správu/správu povinnej osobe - zaslať záznam povinnej osobe | - vyžadovať zaslanie čiastkovej správy/správy - vyžadovať zaslanie záznamu | ||
| oznámiť podozrenie zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu; tieto sa v prípadoch hodných osobitného zreteľa v návrhu čiastkovej správy/správy, čiastkovej správe/správe neuvádzajú | |||
| Ďalšie špecifické oprávnenia a povinnosti pri finančnej kontrole na mieste | |||
| vopred oznámiť povinnej osobe alebo 3. osobe termín začatia a cieľ výkonu finančnej kontroly na mieste | |||
| preukázať sa písomným poverením a umožniť na základe požiadavky povinnej osoby nahliadnuť do preukazu totožnosti alebo služobného preukazu | vyžadovať preukázanie sa písomným poverením a vyžadovať nahliadnutie do preukazu totožnosti alebo služobného preukazu | ||
| v nevyhnutnom rozsahu vstupovať do objektu povinnej osoby alebo 3. osoby | vytvoriť podmienky na vykonanie finančnej kontroly na mieste oboznámiť pri začatí oprávnenú osobu alebo prizvanú osobu s bezpečnostnými predpismi umožniť oprávnenej osobe alebo prizvanej osobe vstup do objektu, zariadenia, prevádzky ... | ||
9.Prizvaná osoba
Orgán verejnej správy môže na účasť na výkone administratívnej finančnej kontroly/finančnej kontroly na mieste prizvať prizvanú osobu s jej súhlasom, ak je to odôvodnené osobitnou povahou danej finančnej kontroly. Medzi prípady osobitnej povahy finančnej kontroly zaraďujeme situácie, keď je na zabezpečenie odborného posúdenia kontrolovaných skutočností potrebné stanovisko odborníka v príslušnej oblasti.
Prizvanou osobou podľa § 2 písm. i) zákona č. 357/2015 Z. z. je zamestnanec iného orgánu verejnej správy, zamestnanec právnickej osoby, cudzinec a iná fyzická osoba, ak ich orgán verejnej správy prizval na účasť na administratívnej finančnej kontroly/finančnej kontroly na mieste. V zmysle uvedeného je prizvanou osobou vždy len fyzická osoba a nikdy nie právnická osoba. Oprávnenia a povinnosti prizvanej osoby určuje § 24 ods. 6 zákona č. 357/2015 Z. z. Prizvaná osoba je oprávnená o. i. vyžadovať a odoberať od povinnej osoby a tretej osoby doklady, písomnosti a iné podklady súvisiace s administratívnou finančnou kontrolou/finančnou kontrolou na mieste, vyžadovať od povinnej osoby a tretej osoby súčinnosť, v nevyhnutnom rozsahu vstupovať do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok povinnej osoby alebo tretej osoby. Povinnosťou prizvanej osoby je o. i. potvrdiť povinnej osobe a tretej osobe odobratie dokladov, písomností a iných podkladov, oznámiť podozrenie zo spáchania trestného činu, priestupku alebo iného správneho deliktu príslušným orgánom. Účasť prizvanej osoby na administratívnej kontrole/finančnej kontrole na mieste sa považuje za iný úkon vo všeobecnom záujme, zamestnanci oprávnenej osoby a prizvaná osoba majú pri plnení úloh postavenie verejných činiteľov. Náklady prizvanej osobe spojené s jej účasťou na administratívnej kontrole/finančne kontrole na mieste uhrádza ten orgán verejnej správy, ktorý túto osobu prizval, ak sa prizvaná osoba s orgánom verejnej správy nedohodne inak.
10.Tretia osoba
V priebehu výkonu administratívnej finančnej kontroly/finančnej kontroly na mieste môže orgán verejnej správy vyžadovať informácie, doklady alebo iné podklady potrebné pre výkon finančnej kontroly nielen od povinnej osoby, ale aj od tretej osoby. Treťou osobou sa rozumie právnická osoba alebo fyzická osoba, ktorá je vo vzťahu k finančnej operácii alebo jej časti dodávateľom výkonov, tovarov, prác alebo služieb, alebo akákoľvek iná osoba, ktorá má informácie, doklady alebo iné podklady, ktoré sú potrebné na výkon finančnej kontroly. Podľa § 23 zákona č. 357/2015 Z. z. má tretia osoba obdobné oprávnenia a povinnosti ako povinná osoba, t. j. môže vyžadovať potvrdenie o odobratí dokladov, písomností a iných podkladov súvisiacich s administratívnou finančnou kontrolou/finančnou kontrolou na mieste, vyžadovať od oprávnenej osoby preukázanie sa písomným poverením na vykonanie finančnej kontroly na mieste a vyžadovať nahliadnutie do preukazu totožnosti alebo služobného preukazu. Rovnako ako povinná osoba má tretia osoba povinnosť predložiť na požiadanie oprávnenej osobe výsledky kontrol alebo auditov vykonaných inými orgánmi, ktoré súvisia s administratívnou finančnou kontrolou/finančnou kontrolou na mieste, predložiť v určenej lehote oprávnenou osobou vyžiadané doklady, písomnosti a iné podklady súvisiace s administratívnou finančnou kontrolou/finančnou kontrolou na mieste a poskytnúť súčinnosť oprávnenej osobe alebo prizvanej osobe. Tretej osobe sa nezasiela návrh správy/čiastkovej správy z administratívnej finančnej kontroly/finančnej kontroly na mieste, ani správa/čiastková správa z administratívnej finančnej kontroly/finančnej kontroly na mieste, a ani záznam o zastavení administratívnej finančnej kontroly/finančnej kontroly na mieste.
V prípade, ak oprávnená osoba zistí nedostatky v dokladoch a podkladoch predložených treťou osobou, ktoré by mohli zakladať a odôvodňovať porušenia právnych predpisov, môže oprávnená osoba iniciovať novú finančnú kontrolu na mieste voči tejto tretej osobe, ak možno túto tretiu osobu považovať za povinnú osobu podľa zákona č. 357/2015 Z. z.
11.Ďalšie konanie
11.1.Porušenie zákona č. 357/2015 Z. z
Orgán verejnej správy, ktorý vykonáva administratívnu finančnú kontrolu/finančnú kontrolu na mieste je oprávnený za nesplnenie povinností uvedených v § 21 ods. 3, 4 a 6 alebo § 23 zákona č. 357/2015 Z. z. uložiť povinnej osobe alebo tretej osobe pokutu až do výšky 100 000 eur a zamestnancovi povinnej osoby alebo zamestnancovi tretej osoby poriadkovú pokutu až do výšky 3 000 eur. Výška pokuty závisí od povahy, závažnosti, času trvania a následkov porušenia povinnosti. Pokuty môžu byť uložené napr. za neposkytnutie súčinnosti, nepredloženie písomného zoznamu prijatých opatrení, nevytvorenie podmienok na vykonanie finančnej kontroly na mieste a pod. V prípade zistenia vyššie označeného porušenia zákona č. 357/2015 Z. z. orgán verejnej správy, ktorý vykonáva administratívnu finančnú kontrolu/finančnú kontrolu na mieste, je oprávnený vypracovať návrh na začatie správneho konania (uloženie pokuty podľa § 28 ods. 1 zákona č. 357/2015 Z. z.). Vypracovaný návrh na začatie správneho konania, spolu s relevantnou dokumentáciou5, predloží príslušnému správnemu orgánu. Pokuty sú príjmom rozpočtu orgánu verejnej správy vykonávajúceho administratívnu finančnú kontrolu/finančnú kontrolu na mieste, ktorý ich uložil. Na konanie o uložení pokuty sa vzťahuje zákon č. 71/1967 Zb. o správnom konaní (správny poriadok) v znení neskorších predpisov.
11.2.Porušenie finančnej disciplíny podľa zákona č. 523/2004 Z. z
Ak orgán verejnej správy, ktorý vykonáva administratívnu finančnú kontrolu/finančnú kontrolu na mieste, zistí porušenie finančnej disciplíny podľa zákona č. 523/2004 Z. z., orgán verejnej správy, ktorý vykonáva administratívnu finančnú kontrolu/finančnú kontrolu na mieste, vypracuje návrh na začatie správneho konania, ak tak ustanovuje zákon č. 523/2004 Z. z. Vypracovaný návrh na začatie správneho konania, spolu s relevantnou dokumentáciou, predloží príslušnému správnemu orgánu.
11.3.Porušenie iných predpisov
Ak orgán verejnej správy, ktorý vykonáva administratívnu finančnú kontrolu/finančnú kontrolu na mieste, zistí podozrenie zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu, štatutárny orgán alebo ním určený zamestnanec, zabezpečí oznámenie takéhoto podozrenia orgánom príslušným podľa Trestného poriadku alebo podľa osobitných predpisov6. Tieto podozrenia sa v prípadoch hodných osobitného zreteľa, t. j. ak by mohlo dôjsť k zmareniu trestného konania alebo iného konania podľa osobitného predpisu, v návrhu čiastkovej správy/správy a v čiastkovej správe/správe z vykonanej administratívnej finančnej kontroly/finančnej kontroly na mieste neuvádzajú. Oprávnená osoba každý prípad posudzuje individuálne a v nadväznosti na všetky známe skutkové a iné okolnosti danej administratívnej finančnej kontroly/finančnej kontroly na mieste. V praxi sa vyskytuje napr. podozrenie zo spáchania trestného činu subvenčného podvodu, machinácií pri verejnom obstarávaní a verejnej dražbe, poškodzovania finančných záujmov Európskej únie a pod.
V prípade, ak orgán verejnej správy zistí porušenie iných právnych predpisov, štatutárny orgán alebo ním určený zamestnanec, môže oznámiť toto zistenie príslušným orgánom pre potreby ďalšieho konania (napr. Protimonopolný úrad SR, Úrad pre verejné obstarávanie, Finančné riaditeľstvo SR). Odporúčaný vzor návrhu na začatie ďalšieho konania/na uloženie pokuty je uvedený v prílohe č. 18.
12.Kontrola v územnej samospráve
12.1.Finančná kontrola na úrovni obce
Obec ako orgán verejnej správy je povinná dodržiavať ustanovenia zákona č. 357/2015 Z. z. Obec je povinná vykonávať základnú finančnú kontrolu a administratívnu finančnú kontrolu a je oprávnená vykonať finančnú kontrolu na mieste. Kým základnú finančnú kontrolu a administratívnu finančnú kontrolu vykonáva starosta obce alebo ním určený vedúci zamestnanec a zamestnanci zodpovedný za príslušnú odbornú činnosť podľa rozhodnutia starostu obce, finančnú kontrolu na mieste vykonávajú zamestnanci obce na základe písomného poverenia vydaného starostom obce. Princíp kontroly štyroch očí sledovaný zákonom č. 357/2015 Z. z. musí byť zabezpečený aj v prípade, ak obec nemá dostatočný počet zamestnancov, alebo nemá žiadnych zamestnancov. Ak obec z objektívnych dôvodov nemôže zabezpečiť základnú finančnú kontrolu, administratívnu finančnú kontrolu a finančnú kontrolu na mieste najmenej dvoma svojimi zamestnancami, tak ju vykoná starosta obce a ďalšia fyzická osoba schválená uznesením obecného zastupiteľstva. Takouto osobou môže byť aj poslanec obecného zastupiteľstva, resp. zamestnanec dodávateľskej firmy, ak zabezpečuje určitú činnosť, napríklad vedenie účtovníctva dodávateľským spôsobom, avšak stále platí podmienka, že takúto fyzickú osobu musí schváliť obecné zastupiteľstvo uznesením. Táto výnimka však neplatí pre orgány verejnej správy, ktoré nie sú obcami, a teda tieto nie sú oprávnené poveriť vykonávaním základnej finančnej kontroly, administratívnej finančnej kontroly a finančnej kontroly na mieste osobu, ktorá nie je zamestnancom orgánu verejnej správy, napríklad zamestnanca dodávateľskej firmy. Pri vykonávaní administratívnej finančnej kontroly a finančnej kontroly na mieste je obec ako orgán verejnej správy oprávnenou osobou a osoby, v ktorých obec vykonáva administratívnu finančnú kontrolu a finančnú kontrolu na mieste, sú povinné osoby.
12.2.Kontrolná činnosť hlavného kontrolóra
Kontrolná činnosť hlavného kontrolóra obce alebo samosprávneho kraja musí byť vykonávaná nezávisle a nestranne podľa § 18 ods. 1 zákona č. 369/1990 Zb. o obecnom zriadení v znení neskorších predpisov (ďalej len „zákon č. 369/1990 Zb.“), resp. podľa zákona č. 302/2001 Z. z. o samospráve vyšších územných celkov (zákon o samosprávnych krajoch) v znení neskorších predpisov (ďalej len „zákon č. 302/2001 Z. z.“). Hlavný kontrolór obce alebo samosprávneho kraja vykonáva kontrolnú činnosť na základe osobitných predpisov, a to zákona č. 369/1990 Zb. a zákona č. 302/2011 Z. z., pričom procesne pri výkone kontrolnej činnosti postupuje podľa pravidiel, ktoré sú uvedené v § 20 až 27 zákona č. 357/2015 Z. z. Ďalšie podrobnosti o pravidlách kontrolnej činnosti môže ustanoviť obec, resp. samosprávny kraj uznesením (§ 18e zákona č. 369/1990 Zb., resp. § 19d zákona č. 302/2001 Z. z.).
Hlavný kontrolór obce nevykonáva finančnú kontrolu podľa § 7 až 9 zákona č. 357/2015 Z. z. Na činnosť hlavného kontrolóra sa nevzťahujú ani ustanovenie § 28 zákona č. 357/2015 Z. z.
13.Záverečné ustanovenia
Zrušuje sa Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/010871/2016 – 1411 k finančnej kontrole vykonávanej podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, zverejnené vo Finančnom spravodajcovi č. 5/2016, Príspevok č. 19. Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/008005/2019- 1411 k finančnej kontrole vykonávanej podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov nadobúda platnosť a účinnosť 5. apríla 2019.
Zoznam príloh
Odporúčaný vzor krycieho listu na výkon základnej finančnej kontroly
Odporúčaný vzor poverenia na vykonanie finančnej kontroly na mieste
Príloha č. 3 Odporúčaný vzor oznámenia o výkone finančnej kontroly na mieste
Odporúčaný vzor vyžiadania originálov alebo úradne osvedčených kópií
dokladov, písomností a informácií
Odporúčaný vzor potvrdenia o odobratí originálov alebo úradne osvedčených
kópií dokladov, písomností a informácií
Odporúčaný vzor návrhu správy/návrhu čiastkovej správy z administratívnej
finančnej kontroly
Príloha č. 7 Odporúčaný vzor správy/čiastkovej správy z administratívnej finančnej kontroly – ak boli zistené nedostatky
Príloha č. 8 Odporúčaný vzor správy/čiastkovej správy z administratívnej finančnej kontroly – ak neboli zistené nedostatky
Odporúčaný vzor návrhu správy/návrhu čiastkovej správy z finančnej kontroly
na mieste
Príloha č. 10 Odporúčaný vzor správy/čiastkovej správy z finančnej kontroly na mieste – ak boli zistené nedostatky
Príloha č. 11 Odporúčaný vzor správy/čiastkovej správy z finančnej kontroly na mieste – ak neboli zistené nedostatky
Odporúčaný vzor návrhu spoločnej správy/návrhu spoločnej čiastkovej správy
z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly vykonali tí istí zamestnanci
Odporúčaný vzor návrhu spoločnej správy/návrhu spoločnej čiastkovej správy
z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly nevykonali tí istí zamestnanci
Odporúčaný vzor spoločnej správy/spoločnej čiastkovej správy
z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly vykonávali tí istí zamestnanci a boli zistené nedostatky
Odporúčaný vzor spoločnej správy/spoločnej čiastkovej správy
z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly nevykonali tí istí zamestnanci a boli zistené nedostatky
Odporúčaný vzor záznamu o zastavení administratívnej finančnej kontroly
Odporúčaný vzor záznamu o zastavení finančnej kontroly na mieste
Odporúčaný vzor návrhu na začatie ďalšieho konania/na uloženie
pokuty/oznámenia o podozrení zo spáchania trestného činu, priestupku a iného správneho deliktu
Príloha č. 1 – Odporúčaný vzor krycieho listu na výkon základnej finančnej kontroly podľa zákona č. 357/2015 Z. z.
KRYCÍ LIST
| Vecne príslušný organizačný útvar | ||
| Označenie alebo popis finančnej operácie alebo jej časti | ||
| Zodpovedný zamestnanec za (príslušnú odbornú činnosť, napr. rozpočet) | finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať* | |
| (uvedie sa meno, priezvisko zamestnanca) | ||
| Dátum: | Podpis: | |
| Vedúci zamestnanec zamestnanca zodpovedného za | finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať* | |
| (uvedie sa meno, priezvisko vedúceho zamestnanca) | ||
| Dátum: | Podpis: | |
| Zodpovedný zamestnanec za (príslušnú odbornú činnosť, napr. za verejné obstarávanie) | finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať* | |
| (uvedie sa meno, priezvisko zamestnanca) | ||
| Dátum: | Podpis: | |
| Vedúci zamestnanec zamestnanca zodpovedného za | finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať* | |
| (uvedie sa meno, priezvisko vedúceho zamestnanca) | ||
| Dátum: | Podpis: | |
Pozn.: Pokiaľ osoba vykonávajúca základnú finančnú kontrolu pri overovaní finančných operácií alebo ich častí s § 6 ods. 4 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov zistila nesúlad, môže uviesť dôvod, pre ktorý nie je možné finančnú operáciu vykonať, v nej pokračovať alebo ju vymáhať. Krycí list je možné upraviť podľa potreby orgánu verejnej správy pri zachovaní ustanovení zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov. Ide o univerzálny krycí list, ktorý je možné použiť pre rôzne typy finančných operácií. Pokiaľ sa používa krycí list pre rovnaký typ operácií, postačí ponechať iba jednu možnosť relevantného vyjadrenia, napr. finančnú operáciu „je/nie je možné vykonať“, pričom musí byť umožnené osobe vyjadriť pozitívny, resp. negatívny výrok.
Odporúčaný vzor poverenia na vykonanie finančnej kontroly na mieste podľa zákona
č. 357/2015 Z. z.
___________________________
(uvedie sa názov a sídlo oprávnenej osoby) V ______________ dňa ______________
POVERENIE na vykonanie finančnej kontroly na mieste
číslo............
Podľa § 9 ods. 3 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“)
poverujem
zamestnancov ___________________ (uvedie sa názov oprávnenej osoby) (titul, meno, priezvisko) __________________________________ (titul, meno, priezvisko) __________________________________
a prizvanú osobu (ak relevantné)
(titul, meno, priezvisko) __________________________________ (názov a sídlo orgánu verejnej správy/právnickej osoby, ktorej zamestnancom je prizvaná osoba) __________________________________
na vykonanie finančnej kontroly na mieste v _________________________ (uvedie sa názov a sídlo povinnej osoby).
Cieľom finančnej kontroly na mieste je ________________ (uvedie sa cieľ finančnej kontroly na mieste).
Zamestnancom vykonávajúcim finančnú kontrolu na mieste a prizvanej osobe (ak relevantné) pri výkone finančnej kontroly na mieste prináležia oprávnenia a povinnosti podľa zákona č. 357/2015 Z. z. a pri plnení úloh podľa zákona č. 357/2015 Z. z. majú postavenie verejných činiteľov podľa ustanovenia § 128 Trestného zákona.
______________________________________
(titul, meno, priezvisko, funkcia a podpis štatutárneho orgánu oprávnenej osoby alebo písomne splnomocneného vedúceho zamestnanca)
Odporúčaný vzor oznámenia o výkone finančnej kontroly na mieste podľa zákona č. 357/2015 Z. z
__________________________
(uvedie sa názov a sídlo oprávnenej osoby)
V ______________ dňa ______________
___________________________________
(uvedie sa názov povinnej osoby, sídlo povinnej osoby meno a priezvisko štatutárneho orgánu povinnej osoby)
Vec:
Oznámenie o výkone finančnej kontroly na mieste
Podľa § 20 ods. 5 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov Vám oznamujem, že: zamestnanci _________________(uvedie sa názov a sídlo oprávnenej osoby)
(titul, meno, priezvisko) __________________________________
(titul, meno, priezvisko) __________________________________
a prizvaná osoba (ak relevantné)
(titul, meno, priezvisko) __________________________________
(názov a sídlo orgánu verejnej správy/právnickej osoby, ktorej zamestnancom je prizvaná osoba) __________________________________
vykonajú na základe poverenia č.____________ zo dňa __________ v _____________ (uvedie sa názov a sídlo povinnej osoby) finančnú kontrolu na mieste s cieľom________________(uvedie sa cieľ kontroly). Predpokladaný termín začatia výkonu finančnej kontroly na mieste je __________ (uvedie sa predpokladaný deň začatia výkonu finančnej kontroly na mieste).
__________________________________________
(titul, meno, priezvisko, funkcia a podpis štatutárneho orgánu oprávnenej osoby alebo písomne splnomocneného vedúceho zamestnanca)
Pozn.: Zaslanie oznámenia o výkone finančnej kontroly na mieste môže byť spojené s vyžiadaním originálov alebo úradne osvedčených kópií dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrení, informácií, dokumentov a iných podkladov súvisiacich s finančnou kontrolou na mieste.
Odporúčaný vzor vyžiadania originálov alebo úradne osvedčených kópií dokladov,
písomností a informácií podľa zákona č. 357/2015 Z. z.
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
V _____________ dňa _______________
__________________________________
(uvedie sa názov a sídlo povinnej osoby)
VYŽIADANIE
originálov alebo úradne osvedčených kópií dokladov, písomností a informácií (uvedie sa podľa požiadaviek zamestnancov oprávnenej osoby)
Podľa § 20 ods. 2 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) a v súvislosti s výkonom administratívnej finančnej kontroly/finančnej kontroly na mieste si Vás dovoľujeme požiadať o poskytnutie:
-dokladov _____________________________________________________________________ (konkretizovať)
-písomností____________________________________________________________________ (konkretizovať)
-záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov ________ (konkretizovať)
-vyjadrení _____________________________________________________________________ (konkretizovať)
-informácií _____________________________________________________________________(konkretizovať)
-dokumentov___________________________________________________________________ (konkretizovať)
-iných podkladov_______________________________________________________________ (konkretizovať)
Podľa § 21 ods. 3 písm. b) zákona č. 357/2015 Z. z. Vás žiadame, aby ste vyššie požadované podklady predložili ____________ (uvedie sa titul, meno a priezvisko zamestnanca oprávnenej osoby) ______________ (uvedie sa forma predloženia, napr. osobne alebo prostredníctvom poštovej prepravy) v lehote do _________ (uvedie sa dátum, prípadne hodina).
S pozdravom
______________________________________
(titul, meno, priezvisko, funkcia a podpis zamestnanca oprávnenej osoby)
UPOZORNENIE:
Podľa § 28 ods. 1 zákona č. 357/2015 Z. z. je orgán verejnej správy, ktorý vykonáva administratívnu finančnú kontrolu/finančnú kontrolu na mieste za nesplnenie povinnosti predložiť v lehote určenej oprávnenou osobou alebo prizvanou osobou vyžiadané originály alebo úradne osvedčené kópie dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupy, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s administratívnou finančnou kontrolou/finančnou kontrolou na mieste a vydať jej na vyžiadanie písomné potvrdenie o ich úplnosti, oprávnený uložiť pokutu.
Odporúčaný vzor potvrdenia o odobratí originálov alebo úradne osvedčených kópií dokladov,
písomností a informácií podľa zákona č. 357/2015 Z. z.
___________________________
(uvedie sa názov a sídlo povinnej osoby)
POTVRDENIE
o odobratí originálov alebo úradne osvedčených kópií dokladov, písomností a informácií
Oprávnená osoba___________________ (uvedie sa názov a sídlo oprávnenej osoby) podľa § 20 ods. 4 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov potvrdzuje odobratie nižšie uvedených originálov alebo úradne osvedčených kópií dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrení, informácií, dokumentov a iných podkladov mimo priestorov ________________ (uvedie sa názov a sídlo povinnej osoby):
1._______________________________________________________________
2._______________________________________________________________
3._______________________________________________________________
(uvedie sa napr. názov, označenie a číslo dokladu, počet listov, bližšia identifikácia dokumentov a pod.)
V _________________ dňa ____________
______________________________________
(titul, meno, priezvisko, funkcia a podpis zamestnanca oprávnenej osoby)
Zamestnanec povinnej osoby ________________ (uvedie sa meno, priezvisko, funkcia zamestnanca povinnej osoby) potvrdzuje vrátenie vyššie uvedených originálov alebo úradne osvedčených kópií dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrení, informácií, dokumentov a iných podkladov.
V _________________ dňa ____________
______________________________________
(titul, meno, priezvisko, funkcia a podpis zamestnanca povinnej osoby)
Odporúčaný vzor návrhu správy/návrhu čiastkovej správy z administratívnej finančnej
kontroly podľa zákona č. 357/2015 Z. z.
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
Dňa _____________ (uvedie sa dátum) začala administratívna finančná kontrola vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly – overovaná finančná operácia alebo časť finančnej operácie).
Administratívnou finančnou kontrolou boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Odporúčania |
|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného administratívnou finančnou kontrolou (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) |
Povinná osoba je podľa § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) oprávnená podať písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení v lehote do _________________ (odporúča sa uviesť počet pracovných, príp. kalendárnych dní odo dňa doručenia návrhu správy/návrhu čiastkovej správy). Povinná osoba je podľa § 21 ods. 3 písm. d) a e) zákona č. 357/2015 Z. z. povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. g) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia návrhu správy/návrhu čiastkovej správy z administratívnej finančnej kontroly)
Odporúčaný vzor správy/čiastkovej správy z administratívnej finančnej kontroly podľa zákona č. 357/2015 Z. z. – ak boli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z administratívnej finančnej kontroly
Dňa _____________ (uvedie sa dátum) začala administratívna finančná kontrola vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly – overovaná finančná operácia alebo časť finančnej operácie).
Administratívnou finančnou kontrolou boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Odporúčania | Námietky |
|---|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného administratívnou finančnou kontrolou (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) | (uvedú sa námietky povinnej osoby k zistenému nedostatku, navrhnutému odporúčaniu, spôsob ich vysporiadania a odôvodnenie neopodstatnenosti) |
Návrh správy/návrh čiastkovej správy bol povinnej osobe doručený dňa _________________ (uvedie sa dátum doručenia návrhu správy/návrhu čiastkovej správy na oboznámenie povinnej osobe). Povinná osoba podala/nepodala* v stanovenej lehote písomné námietky k zisteným nedostatkom, navrhnutým odporúčania, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení. (Oprávnená osoba je podľa § 22 ods. 4 písm. b) zákona č. 357/2015 Z. z. povinná uviesť aj informáciu o spôsobe vysporiadania sa s podanými námietkami.) Povinná osoba je podľa § 21 ods. 3 písm. d) a e) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej „len zákon č. 357/2015 Z. z.“) povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. g) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
(V správe je možné uviesť spôsob a termín predloženia dokumentácie preukazujúcej splnenie prijatých opatrení; uvedené predstavuje vyžiadanie podľa § 20 ods. 2 písm. e) zákona č. 357/2015 Z. z., pričom sa odporúča uviesť počet pracovných, prípadne kalendárnych dní odo dňa uplynutia lehoty určenej v správe/čiastkovej správe na splnenie opatrení.)
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia správy/čiastkovej správy z administratívnej finančnej kontroly)
Pozn.: Nižšie uvedená časť sa uvádza len v prípade, ak sa potvrdzuje vykonanie základnej finančnej kontroly na správe/čiastkovej správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise správy/čiastkovej správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci zamestnanec určený štatutárnym orgánom
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom) Dátum:
Podpis:
Odporúčaný vzor správy/čiastkovej správy z administratívnej finančnej kontroly podľa zákona č. 357/2015 Z. z. – ak neboli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z administratívnej finančnej kontroly
Dňa _____________ (uvedie sa dátum) začala administratívna finančná kontrola vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly – overovaná finančná operácia alebo časť finančnej operácie).
Na základe vykonaného overovania neboli zistené žiadne nedostatky.
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia správy/čiastkovej správy z administratívnej finančnej kontroly)
Pozn.: Nižšie uvedená časť sa uvádza len v prípade, ak sa potvrdzuje vykonanie základnej finančnej kontroly na správe/čiastkovej správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise správy/čiastkovej správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci zamestnanec určený štatutárnym orgánom
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom) Dátum:
Podpis:
Odporúčaný vzor návrhu správy/návrhu čiastkovej správy z finančnej kontroly na mieste
podľa zákona č. 357/2015 Z. z.
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
Na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala dňa ___________(uvedie sa dátum) finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby)
_______________ (
_______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby)
_______________ (
_______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby)
a prizvanou osobou (ak relevantné)
_______________
_______________ (titul, meno, priezvisko a podpis prizvanej osoby)
_______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ finančnej kontroly na mieste).
Finančnou kontrolou na mieste boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Odporúčania |
|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného finančnou kontrolou na mieste (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) |
Povinná osoba je podľa § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) oprávnená podať písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení v lehote do _________________ (odporúča sa uviesť počet pracovných, príp. kalendárnych dní odo dňa doručenia návrhu správy/návrhu čiastkovej správy). Povinná osoba je podľa § 21 ods. 3 písm. d) a e) zákona č. 357/2015 Z. z. povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. g) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia návrhu správy/návrhu čiastkovej správy z finančnej kontroly na mieste)
Odporúčaný vzor správy/čiastkovej správy z finančnej kontroly na mieste podľa zákona č.357/2015 Z. z. – ak boli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z finančnej kontroly na mieste
Na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala dňa ___________ (uvedie sa dátum) finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ finančnej kontroly na mieste).
Finančnou kontrolou na mieste boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Odporúčania | Námietky |
|---|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného finančnou kontrolou na mieste (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) | (uvedú sa námietky povinnej osoby k zistenému nedostatku, navrhnutému odporúčaniu, spôsob ich vysporiadania a odôvodnenie neopodstatnenosti) |
Návrh správy/návrh čiastkovej správy bol povinnej osobe doručený dňa _________________ (uvedie sa dátum doručenia návrhu správy/návrhu čiastkovej správy na oboznámenie povinnej osobe). Povinná osoba podala/nepodala* v stanovenej lehote písomné námietky k zisteným nedostatkom, navrhnutým odporúčania, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení. (Oprávnená osoba je podľa § 22 ods. 4 písm. b) zákona č. 357/2015 Z. z. povinná uviesť aj informáciu o spôsobe vysporiadania sa s podanými námietkami). Povinná osoba je podľa § 21 ods. 3 písm. d) a e) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej „len zákon č. 357/2015 Z. z.“) povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. g) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
(V správe je možné uviesť spôsob a termín predloženia dokumentácie preukazujúcej splnenie prijatých opatrení; uvedené predstavuje vyžiadanie podľa § 20 ods. 2 písm. e) zákona č. 357/2015 Z. z., pričom sa odporúča uviesť počet pracovných, prípadne kalendárnych dní odo dňa uplynutia lehoty určenej v správe/čiastkovej správe na splnenie opatrení.)
Podklady preukazujúce zistené nedostatky:
_______________
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia správy/čiastkovej správy z finančnej kontroly na mieste)
Pozn.: Nižšie uvedená časť sa uvádza len v prípade, ak sa potvrdzuje vykonanie základnej finančnej kontroly na správe/čiastkovej správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise správy/čiastkovej správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci zamestnanec určený štatutárnym orgánom
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom) Dátum:
Podpis:
Odporúčaný vzor správy/čiastkovej správy z finančnej kontroly na mieste podľa zákona č.357/2015 Z. z. – ak neboli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z finančnej kontroly na mieste
Na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala dňa ___________ (uvedie sa dátum) finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ finančnej kontroly na mieste).
Na základe vykonaného overovania neboli zistené žiadne nedostatky.
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia správy/čiastkovej správy z finančnej kontroly na mieste)
Pozn.: Nižšie uvedená časť sa uvádza len v prípade, ak sa potvrdzuje vykonanie základnej finančnej kontroly na správe/čiastkovej správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise správy/čiastkovej správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci zamestnanec určený štatutárnym orgánom
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom) Dátum:
Podpis:
Odporúčaný vzor návrhu spoločnej správy/návrhu spoločnej čiastkovej správy
z administratívnej finančnej kontroly a finančnej kontroly na mieste podľa zákona č. 357/2015 Z. z., ak obe kontroly vykonali tí istí zamestnanci
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
Dňa _____________ (uvedie sa dátum) začala administratívna finančná kontrola a dňa ___________ (uvedie sa dátum) na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly a finančnej kontroly na mieste). Administratívnou finančnou kontrolou a finančnou kontrolou na mieste boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Odporúčania |
|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného finančnou kontrolou na mieste a administratívnou finančnou kontrolou (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) |
Povinná osoba je podľa § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) oprávnená podať písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení v lehote do _________________ (odporúča sa uviesť počet pracovných, príp. kalendárnych dní odo dňa doručenia návrhu správy/návrhu čiastkovej správy). Povinná osoba je podľa § 21 ods. 3 písm. d) a e) zákona č. 357/2015 Z. z. povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. g) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok). Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia návrhu správy/návrhu čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste)
Odporúčaný vzor návrhu spoločnej správy/návrhu spoločnej čiastkovej správy
z administratívnej finančnej kontroly a finančnej kontroly na mieste podľa zákona č. 357/2015 Z. z., ak kontroly nevykonali tí istí zamestnanci
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
Dňa _____________ (uvedie sa dátum začatia) začala administratívna finančná kontrola vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
a zároveň dňa __________________ (uvedie sa dátum začatia) na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly a finančnej kontroly na mieste).
Administratívnou finančnou kontrolou a finančnou kontrolou na mieste boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Odporúčania |
|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného finančnou kontrolou na mieste a administratívnou finančnou kontrolou (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) |
Povinná osoba je podľa § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) oprávnená podať písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení v lehote do _________________ (odporúča sa uviesť počet pracovných, príp. kalendárnych dní odo dňa doručenia návrhu správy/návrhu čiastkovej správy).
Povinná osoba je podľa § 21 ods. 3 písm. d) a e) zákona č. 357/2015 Z. z. povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. g) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia návrhu správy/návrhu čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste)
Odporúčaný vzor spoločnej správy/spoločnej čiastkovej správy z administratívnej finančnej
kontroly a finančnej kontroly na mieste podľa zákona č. 357/2015 Z. z., ak obe kontroly vykonali tí istí zamestnanci a boli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA
z administratívnej finančnej kontroly a finančnej kontroly na mieste
Dňa _____________ (uvedie sa dátum) začala administratívna finančná kontrola a dňa ___________ (uvedie sa dátum) na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly a finančnej kontroly na mieste).
Administratívnou finančnou kontrolou a finančnou kontrolou na mieste boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Odporúčania | Námietky |
|---|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného finančnou kontrolou na mieste a administratívnou finančnou kontrolou (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) | (uvedú sa námietky povinnej osoby k zistenému nedostatku, navrhnutému odporúčaniu, spôsob ich vysporiadania a odôvodnenie neopodstatnenosti) |
Návrh správy/návrh čiastkovej správy bol povinnej osobe doručený dňa _________________ (uvedie sa dátum doručenia návrhu správy/čiastkovej správy na oboznámenie povinnej osobe). Povinná osoba podala/nepodala* v stanovenej lehote písomné námietky k zisteným nedostatkom, navrhnutým odporúčania, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení. (Oprávnená osoba je podľa § 22 ods. 4 písm. b) zákona č. 357/2015 Z. z. povinná uviesť aj informáciu o spôsobe vysporiadania sa s podanými námietkami). Povinná osoba je podľa § 21 ods. 3 písm. d) a e) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej „len zákon č. 357/2015 Z. z.“) povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. g) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
(V správe je možné uviesť spôsob a termín predloženia dokumentácie preukazujúcej splnenie prijatých opatrení; uvedené predstavuje vyžiadanie podľa § 20 ods. 2 písm. e) zákona č. 357/2015 Z. z., pričom sa odporúča uviesť počet pracovných, prípadne kalendárnych dní odo dňa uplynutia lehoty určenej v správe/čiastkovej správe na splnenie opatrení.)
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia správy/čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste)
Pozn.: Nižšie uvedená časť sa uvádza len v prípade, ak sa potvrdzuje vykonanie základnej finančnej kontroly na správe/čiastkovej správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise správy/čiastkovej správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci zamestnanec určený štatutárnym orgánom
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom) Dátum:
Podpis:
* nehodiace sa vyjadrenia prečiarknite
Odporúčaný vzor spoločnej správy/spoločnej čiastkovej správy z administratívnej finančnej
kontroly a finančnej kontroly na mieste podľa zákona č. 357/2015 Z. z., ak kontroly nevykonali tí istí zamestnanci a boli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z administratívnej finančnej kontroly a finančnej kontroly na mieste
Dňa _____________ (uvedie sa dátum začatia) začala administratívna finančná kontrola vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
a zároveň dňa __________________ (uvedie sa dátum začatia) na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly a finančnej kontroly na mieste).
Administratívnou finančnou kontrolou a finančnou kontrolou na mieste boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Odporúčania | Námietky |
|---|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného finančnou kontrolou na mieste a administratívnou finančnou kontrolou (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) | (uvedú sa námietky povinnej osoby k zistenému nedostatku, navrhnutému odporúčaniu, spôsob ich vysporiadania a odôvodnenie neopodstatnenosti) |
Návrh správy/návrh čiastkovej správy bol povinnej osobe doručený dňa _________________ (uvedie sa dátum doručenia návrhu správy/ čiastkovej správy na oboznámenie povinnej osobe). Povinná osoba podala/nepodala* v stanovenej lehote písomné námietky k zisteným nedostatkom, navrhnutým odporúčania, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení. (Oprávnená osoba je podľa § 22 ods. 4 písm. b) zákona č. 357/2015 Z. z. povinná uviesť aj informáciu o spôsobe vysporiadania sa s podanými námietkami.) Povinná osoba je podľa § 21 ods. 3 písm. d) a e) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej „len zákon č. 357/2015 Z. z.“) povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. g) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
(V správe je možné uviesť spôsob a termín predloženia dokumentácie preukazujúcej splnenie prijatých opatrení; uvedené predstavuje vyžiadanie podľa § 20 ods. 2 písm. e) zákona č. 357/2015 Z. z., pričom sa odporúča uviesť počet pracovných, prípadne kalendárnych dní odo dňa uplynutia lehoty určenej v správe/čiastkovej správe na splnenie opatrení.)
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia správy/čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste)
Pozn.: Nižšie uvedená časť sa uvádza len v prípade, ak sa potvrdzuje vykonanie základnej finančnej kontroly na správe/čiastkovej správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise správy/čiastkovej správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci zamestnanec určený štatutárnym orgánom
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom) Dátum:
Podpis:
Odporúčaný vzor záznamu o zastavení administratívnej finančnej kontroly podľa zákona
č. 357/2015 Z. z.
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
ZÁZNAM o zastavení administratívnej finančnej kontroly
Dňa _____________ (uvedie sa dátum začatia) začala administratívna finančná kontrola vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly – overovaná finančná operácia alebo časť finančnej operácie).
Administratívna finančná kontrola sa zastavuje.
Dôvody zastavenia podľa § 22 ods. 6 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov: (Uvedú sa dôvody hodné osobitného zreteľa, na základe ktorých bola administratívna finančná kontrola zastavená.)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia záznamu o zastavení administratívnej finančnej kontroly)
Odporúčaný vzor záznamu o zastavení z finančnej kontroly na mieste podľa zákona
č. 357/2015 Z. z.
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
ZÁZNAM o zastavení finančnej kontroly na mieste
Na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala dňa ________ (uvedie sa dátum) finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ finančnej kontroly na mieste).
Finančná kontrola na mieste sa zastavuje.
Dôvody zastavenia podľa § 22 ods. 6 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov: (Uvedú sa dôvody hodné osobitného zreteľa, na základe ktorých bola finančná kontrola na mieste zastavená.)
Dňa _____________ v _______________(uvedie sa dátum a miesto vyhotovenia záznamu o zastavení vykonanej finančnej kontroly na mieste)
Odporúčaný vzor návrhu na začatie ďalšieho konania/na uloženie pokuty/oznámenia
o podozrení zo spáchania trestného činu, priestupku a iného správneho deliktu
___________________________
(názov a sídlo oprávnenej osoby)
V _______________ dňa _____________
_______________________________________
(označenie orgánu verejnej správy, ktorému sa návrh zasiela
–príp. jeho organizačnej zložky )
Vec
Návrh na začatie ďalšieho konania/na uloženie pokuty/oznámenie o podozrení zo spáchania trestného činu, priestupku a iného správneho deliktu V súlade so zákonom č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) vykonali zamestnanci ___________________ (uvedie sa názov a sídlo orgánu verejnej správy) administratívnu finančnú kontrolu/finančnú kontrolu na mieste s cieľom _______________________(uvedie sa cieľ administratívnej finančnej kontroly/finančnej kontroly na mieste) v povinnej osobe ____________________ (uvedie sa názov, sídlo a IČO povinnej osoby).
Alternatíva
Pri výkone administratívnej finančnej kontroly/finančnej kontroly na mieste sa zistilo (uvedie sa napr. porušenie finančnej disciplíny podľa zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, porušenie iných právnych predpisov). Na základe vyššie uvedených skutočností navrhujeme začatie (uvedie sa napr. správneho) konania. Dovoľujeme si požiadať o zaslanie Vášho rozhodnutia na adresu (uvedie sa názov a adresa oprávnenej osoby).
Alternatíva
Pri výkone administratívnej finančnej kontroly/finančnej kontroly na mieste sa zistilo (uvedie sa porušenie ustanovení zákona č. 357/2015 Z. z.). Na základe vyššie uvedených skutočností navrhujeme začatie správneho konania vo veci uloženia pokuty podľa § 28 ods. 1 zákona č. 357/2015 Z. z., a to: (uvedie sa navrhovaná výška pokuty a jej zdôvodnenie s ohľadom na povahu, závažnosť, čas trvania a následky porušenia povinností). Dovoľujeme si požiadať o zaslanie Vášho rozhodnutia na adresu (uvedie sa názov a adresa oprávnenej osoby).
Alternatíva
Pri výkone administratívnej finančnej kontroly/finančnej kontroly na mieste sa zistili (uvedú sa skutočnosti zakladajúce podozrenie zo spáchania trestného činu, priestupku, iného správneho deliktu). Na základe vyššie uvedených skutočností oznamujeme podozrenie zo spáchania (uvedie sa napr. trestného činu, priestupku, iného správneho deliktu). Dovoľujeme si požiadať o zaslanie Vášho rozhodnutia na adresu (uvedie sa názov a adresa oprávnenej osoby).
__________________________________ (uvedie sa titul, meno, priezvisko a podpis oprávnenej osoby orgánu verejnej správy)
Prílohy: (uvedie sa zoznam dokumentácie)
Poznámky pod čiarou
1Aj keď úkon ako taký nepredstavuje finančnú operáciu neznamená to, že nasledovné úkony, ktoré sa s týmto úkonom spájajú taktiež nepredstavujú finančnú operáciu. Napr. inventarizácia ako taká nepredstavuje finančnú operáciu, avšak ak je na jej základe potrebné vyradiť určitý majetok orgánu verejnej správy, vyradenie majetku už predstavuje pre orgán verejnej správy finančnú operáciu.
2Výnimkou je napr. štatutárny orgán obce (starosta), ktorý nie je zamestnancom obce.
3Čl. 4 a 23 nariadenia Európskeho parlamentu a Rady (EÚ) č. 1299/2013 zo 17. decembra 2013 o osobitných ustanoveniach na podporu cieľa Európska územná spolupráca z Európskeho fondu regionálneho rozvoja (Ú. v. EÚ L 347, 20. 12. 2013)
4Čl. 4 a čl. 23 nariadenia (EÚ) č. 1299/2013, čl. 83 nariadenia (EÚ) č. 1306/2013 zo 17. decembra 2013 o financovaní, riadení a monitorovaní spoločnej poľnohospodárskej politiky a ktorým a zrušujú nariadenia Rady (EHS) č. 352/78, (ES) č. 165/94, (ES) č. 2799/98, (ES) č. 814/2000, (ES) č. 1290/2005 a (ES) č. 485/2008 (Ú. v. EÚ L 347, 20. 12. 2013) v platnom znení.
5Napr. dokumentácia podľa pokynu MF SR č. MF/011417/2017-243 zverejneného vo Finančnom spravodajcovi 4/2017, Príspevok č. 5.
6Napríklad Civilný sporový poriadok v znení neskorších predpisov, Civilný mimosporový poriadok, Správny súdny poriadok v znení neskorších predpisov, zákon č. 71/1967 Zb. Zákon o správnom konaní (správny poriadok) v znení neskorších predpisov, zákon SNR č. 372/1990 Zb. o priestupkoch v znení neskorších predpisov, zákon NR SR č. 171/1993 Z. z. o Policajnom zbore v znení neskorších predpisov, zákon č. 136/2001 Z. z. o ochrane hospodárskej súťaže a o zmene a doplnení zákona SNR č. 347/1990 Zb. o organizácii ministerstiev a ostatných ústredných orgánov štátnej správy Slovenskej republiky v znení neskorších predpisov v znení neskorších predpisov, zákon č. 153/2001 Z. z. o prokuratúre v znení neskorších predpisov.
* nehodiace sa vyjadrenia prečiarknite
* nehodiace sa vyjadrenia prečiarknite
* nehodiace sa vyjadrenia prečiarknite
* nehodiace sa vyjadrenia prečiarknite
* nehodiace sa vyjadrenia prečiarknite
* nehodiace sa vyjadrenia prečiarknite