Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/015592/2016-1411 k postupom pre vnútorný audit
1.Úvod
Metodické usmernenie k postupom pre vnútorný audit (ďalej len „postupy“) upravuje výkon vnútorného auditu podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov (ďalej len „zákon o finančnej kontrole a audite“).
Ministerstvo financií SR (ďalej len „ministerstvo financií“) vydáva toto metodické usmernenie podľa § 3 písm. b) zákona o finančnej kontrole a audite. Metodické usmernenie upravuje základné pravidlá, ciele a spôsob vykonávania vnútorného auditu pre zamestnancov správcov kapitol štátneho rozpočtu podľa § 9 ods. 1 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon o rozpočtových pravidlách verejnej správy“), ktorí vykonávajú vnútorný audit (ďalej len „zamestnanec vykonávajúci vnútorný audit“) a vymenovaných vnútorných audítorov (ďalej len „vnútorný audítor“).
Cieľom metodického usmernenia je zabezpečiť jednotnú aplikáciu ustanovení §§ 16 až 18 a 20 až 27 zákona o finančnej kontrole a audite. Pri výkone vnútorného auditu sa zamestnanci, vykonávajúci vnútorný audit a vnútorní audítori riadia Etickým kódexom pre výkon vnútorného auditu, zverejneným vo Finančnom spravodajcovi Ministerstva financií SR č. 21/2016 (ďalej len „Etický kódex“), ktorý určuje všeobecne platné a uznávané pravidlá správania sa vnútorných audítorov na základe uplatňovania morálnych pravidiel a hodnôt spoločenského styku. Postupy vychádzajú aj z platných Medzinárodných štandardov profesionálnej praxe interného auditu vydaných Inštitútom interných audítorov (ďalej len „štandardy“).
Každý správca kapitoly štátneho rozpočtu si prispôsobí postupy pre výkon vnútorného auditu na vlastné prostredie, ako aj podmienky pri dodržaní zásad vyplývajúcich zo zákona o finančnej kontrole a audite a tohto usmernenia.
2.Legislatívny rámec
a)zákon č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov,
b)vyhláška Ministerstva financií SR č. 109/2016 Z. z., ktorou sa ustanovuje obsah ročnej správy o vykonaných vnútorných auditoch.
3.Základné pojmy a definície
Pre účely tohto metodického usmernenia sa rozumie:
a)Vnútorný audítor – zamestnanec správcu kapitoly štátneho rozpočtu, ktorý bol vymenovaný štatutárnym orgánom správcu kapitoly štátneho rozpočtu po splnení podmienok podľa § 12 ods. 1 zákona o finančnej kontrole a audite.
b)Zamestnanec vykonávajúci vnútorný audit – zamestnanec správcu kapitoly štátneho rozpočtu, ktorý vykonáva vnútorný audit pod vedením vnútorného audítora a nie je vymenovaný za vnútorného audítora. Zamestnanca vykonávajúceho vnútorný audit podľa § 10 ods. 3 zákona o finančnej kontrole a audite nemožno poverovať činnosťami, ktoré nesúvisia s vykonávaním vnútorného auditu alebo sú v rozpore s jeho nezávislosťou a je potrebné vylúčiť akékoľvek zásahy smerujúce k jeho ovplyvňovaniu.
c)Povinná osoba – orgán verejnej správy, jeho vnútorný organizačný útvar a osoba, ak sa u nich vykonáva alebo sa má vykonať vnútorný audit.
d)Oprávnená osoba – správca kapitoly štátneho rozpočtu podľa § 9 ods. 1 zákona o rozpočtových pravidlách verejnej správy, ak vykonáva vnútorný audit.
e)Prizvaná osoba – zamestnanec iného orgánu verejnej správy, zamestnanec právnickej osoby, cudzinec1) a iná fyzická osoba, ak ich orgán verejnej správy prizval na vykonanie vnútorného auditu; účasť prizvanej osoby na výkone vnútorného auditu sa považuje za iný úkon vo všeobecnom záujme.
f)Tretia osoba – právnická alebo fyzická osoba, ktorá je vo vzťahu k finančnej operácii alebo jej časti dodávateľom výkonov, tovarov, prác alebo služieb, alebo akákoľvek iná osoba, ktorá má informácie, doklady alebo iné podklady, ktoré sú potrebné na výkon vnútorného auditu.
g)Návrh čiastkovej správy z vnútorného auditu – písomný dokument, ktorý sa môže vypracovať, ak je potrebné skončiť vnútorný audit vo vybranej časti, ak je potrebné bez zbytočného odkladu prijať opatrenia na nápravu zistených nedostatkov a odstrániť príčiny ich vzniku, alebo ak sa vnútorný audit vykonáva vo viacerých povinných osobách a boli zistené nedostatky.
h)Čiastková správa z vnútorného auditu – písomný dokument, ktorý sa môže vypracovať, ak je potrebné skončiť vnútorný audit vo vybranej časti, ak je potrebné bez zbytočného odkladu prijať opatrenia na nápravu zistených nedostatkov a odstrániť príčiny ich vzniku, alebo ak sa vnútorný audit vykonáva vo viacerých povinných osobách a neboli zistené nedostatky; alebo sa vypracováva po doručení návrhu čiastkovej správy z vnútorného auditu, zohľadnení písomných námietok povinnej osoby, ak boli vnútorným auditom zistené nedostatky.
i)Návrh správy z vnútorného auditu – písomný dokument vypracovaný z vnútorného auditu v prípade zistenia nedostatkov.
j)Správa z vnútorného auditu – písomný dokument vypracovaný po doručení návrhu správy z vnútorného auditu povinnej osobe, so zohľadnením písomných námietok povinnej osoby, ak boli zistené nedostatky z vnútorného auditu alebo písomný dokument vypracovaný z vnútorného auditu, ak neboli zistené nedostatky.
k)Doklad – oficiálny písomný dokument alebo iný dôkaz (napr. záznam z technického nosiča dát) súvisiaci s realizáciou finančných operácií alebo ich častí, ktorý tvorí základný článok preukázateľnosti zistení a nedostatkov; dokladom môže byť aj písomné vyjadrenie zodpovedného zamestnanca povinnej osoby ku skutočnostiam zisteným pri výkone vnútorného auditu, predložené na základe vyžiadania oprávnenej osoby.
l)Nedostatok – negatívna odchýlka od žiadúceho stavu zistená počas výkonu vnútorného auditu.
m)Odporúčanie – návrh vnútorného audítora na odstránenie alebo minimalizáciu zisteného nedostatku, zdokonalenie riadiaceho a kontrolného systému a predchádzanie alebo zmiernenie rizík; ide o návrh ako odstrániť nedostatok a príčiny jeho vzniku alebo v budúcnosti predísť opakovaniu identifikovaného nedostatku.
n)Opatrenie – návrh vnútorného audítora na odstránenie alebo minimalizáciu zisteného nedostatku, zdokonalenie riadiaceho a kontrolného systému a predchádzanie alebo zmiernenie rizík; ide o jednoznačne zadefinovaný úkon povinnej osoby, ktorý by mal byť prijatý a splnený za účelom odstránenia identifikovaného nedostatku a príčin jeho vzniku alebo v budúcnosti predísť opakovaniu identifikovaného nedostatku.
o)Finančné riadenie – súhrn postupov orgánu verejnej správy pri riadení rizík, zodpovednom plánovaní, rozpočtovaní, použití, poskytovaní, účtovaní, výkazníctve verejných financií, finančnej kontrole a audite, ktorého cieľom je hospodárne, efektívne, účinné a účelné využívanie verejných financií.
p)Riziko – pravdepodobnosť výskytu udalosti s nepriaznivým vplyvom na splnenie určených cieľov a úloh.
q)Riadenie rizík – opakujúci sa proces navzájom previazaných činností, cieľom ktorých je riadiť potenciálny vznik rizika, teda obmedziť pravdepodobnosť výskytu rizika alebo znížiť jeho vplyv s cieľom predchádzať nepriaznivým výsledkom či negatívnym javom v činnosti orgánu verejnej správy a tým zamedziť vzniku nezrovnalostí a podvodom.
r)Uisťovacie služby - objektívne overenie a hodnotenie dôkazného materiálu, účelom ktorého je poskytovať v prospech orgánu verejnej správy nezávislé hodnotenie riadenia rizík, existujúcich kontrolných mechanizmov alebo finančného riadenia.
s)Primerané kontrolné mechanizmy – súhrn kontrolných činností, ktoré sú súčasťou bežných pracovných postupov, vyvodzovanie opatrení na nápravu z vykonávania kontrolných činností a realizácia týchto opatrení a nezávislé kontroly/audity, ktoré vykonáva útvar vnútorného auditu a útvar kontroly.
t)Vnútorné kontrolné prostredie - zásady, postupy a činnosti, ktoré sú súčasťou rámca finančného riadenia a ktoré majú zaistiť, že riziká sú udržané v medziach tolerancie rizika, zahŕňa najmä tieto prvky:
•integritu a etické hodnoty,
•filozofiu vedenia a štýl riadenia,
•organizačnú štruktúru,
•stanovenie právomocí a zodpovedností,
•zásady a postupy riadenia ľudských zdrojov,
•kvalifikáciu/kompetencie zamestnancov.
u)Významnosť – relatívna závažnosť určitej skutočnosti v súvislostiach, v ktorých je posudzovaná, vrátane kvantitatívnych a kvalitatívnych faktorov, ako napr. veľkosť, charakter, vplyv, dôležitosť a dopad.
v)Vnútorný audit – súhrn nezávislých, objektívnych, overovacích, hodnotiacich, uisťovacích a konzultačných činností zameraných na zdokonaľovanie riadiacich a kontrolných procesov so zohľadnením medzinárodne uznávaných audítorských štandardov.
4.Postavenie útvaru vnútorného audítora
Každý správca kapitoly štátneho rozpočtu má v súlade s § 16 zákona o finančnej kontrole a audite povinnosť zriadiť útvar vnútorného auditu.
Útvar vnútorného auditu musí byť funkčne a organizačne oddelený a nezávislý od iných organizačných útvarov a útvarov zodpovedných za výkon finančnej kontroly. Útvar vnútorného auditu je povinný vypracovať a predložiť na schválenie štatutárnemu orgánu správcu kapitoly štátneho rozpočtu štatút vnútorného auditu, v ktorom sú určené ciele, postavenie a činnosti útvaru vnútorného auditu.
Vnútorný audit je integrálnou súčasťou vnútorného kontrolného prostredia, je to nástroj správcu kapitoly štátneho rozpočtu, ktorý svojím nezávislým overovaním a hodnotením napomáha štatutárnemu orgánu správcu kapitoly štátneho rozpočtu k zlepšovaniu efektívnosti riadenia rizík, riadiacich a kontrolných procesov ako aj dosiahnutiu jeho cieľov.
Vnútorný audítor a zamestnanec vykonávajúci vnútorný audit je pri výkone vnútorného auditu povinný zdržať sa konania, ktoré by mohlo viesť k jeho predpojatosti, musí postupovať nestranne a nezaujato, byť objektívny a zachovávať postoj profesionálneho skepticizmu. Pri zachovaní nezávislosti musí postupovať v súlade s Etickým kódexom a dbať na to, aby sa jeho osobné záujmy a ambície nestali prekážkou pre objektívne a nestranné posúdenie skutočností v povinnej osobe.
5.Cieľ vnútorného auditu
Cieľom vnútorného auditu je najmä overovanie a hodnotenie dodržiavania hospodárnosti, efektívnosti, účinnosti a účelnosti vynakladania verejných financií, overovanie dodržiavania ustanovení zákona o finančnej kontrole a audite, všeobecne záväzných právnych predpisov vydaných na jeho vykonanie, overovanie a hodnotenie systému riadenia rizík a ďalšie (§ 10 zákona o finančnej kontrole a audite).
Ciele musia byť stanovené pre každý vykonávaný vnútorný audit osobitne. Pri určovaní cieľov vnútorného auditu vnútorní audítori zvážia pravdepodobnosť existencie významných chýb, podvodov, narušení a ďalších rizík. Odporúča sa mať vypracovanú analýzu rizík, ktorá zohľadňuje riziká súvisiace s činnosťou povinnej osoby.
Príklady cieľov vnútorného auditu:
•Overiť a hodnotiť účinnosť vnútorného kontrolného prostredia a kontrolných mechanizmov povinnej osoby a posúdiť existujúce riziká.
•Overiť a hodnotiť systém riadenia rizík, identifikovanie a hodnotenie možných rizík súvisiacich s finančným riadením povinnej osoby a inými činnosťami.
•Overiť dodržiavanie zákonnosti postupu a hospodárnosti pri verejnom obstarávaní vybraných zákaziek.
•Overiť a hodnotiť dodržiavanie osobitných predpisov, uzatvorených zmlúv, rozhodnutí vydaných na základe osobitných predpisov alebo vnútorných predpisov pri finančnom riadení a iných činnostiach.
•Overiť a hodnotiť hospodárnosť, efektívnosť, účinnosť a účelnosť pri hospodárení s verejnými financiami.
•Overiť a hodnotiť splnenie podmienok na poskytnutie verejných financií a dodržiavanie podmienok ich použitia.
•Overiť správnosť a preukázateľnosť vykonávania finančnej operácie alebo jej časti.
•Overiť a hodnotiť úroveň ochrany majetku a predchádzanie podvodom a nezrovnalostiam.
•Overiť a hodnotiť bezpečnosť a funkčnosť informačných systémov, primeranosť a úplnosť informácií, ktoré informačný systém obsahuje.
•Overiť splnenie opatrení prijatých na nápravu nedostatkov a na odstránenie príčin ich vzniku zistených vnútorným auditom.
•Overiť tvorbu rozpočtu, dodržiavanie určených záväzných ukazovateľov, správnosť použitia vybraných položiek, zúčtovanie finančných vzťahov so štátnym rozpočtom.
•Overiť a hodnotiť ďalšie skutočnosti, ak tak ustanovuje osobitný predpis.
6.Plánovanie vnútorného auditu
Vnútorný audit sa vykonáva v súlade so strednodobým plánom vnútorného auditu, s ročným plánom jednotlivých vnútorných auditov a podľa programu vnútorného auditu v súlade s § 17 zákona o finančnej kontrole a audite.
Základom pre vypracovanie strednodobého aj ročného plánu je identifikácia a hodnotenie rizík. Identifikácia a hodnotenie rizík vychádza z výkonu činností vnútorného auditu minulých období, zohľadňuje riziká, ktoré identifikovali odborné útvary v rámci svojej činnosti ako aj požiadavky a názory štatutárneho orgánu správcu kapitoly štátneho rozpočtu. Rozsah výkonu vnútorného auditu, tzv. univerzum vnútorného auditu zahŕňa všetky procesy správcu kapitoly štátneho rozpočtu a jeho podriadených organizácií. Mala by byť dodržaná zásada, že každý proces/oblasť by mal byť zaradený do plánu minimálne raz za tri roky. Proces plánovania je potrebné zaznamenať v pracovnej dokumentácii vnútorného audítora.
Proces tvorby strednodobých a ročných plánov vnútorných auditov zahŕňa najmä:
a)definovanie rozsahu výkonu vnútorného auditu,
b)hodnotenie rizika všetkých procesov/oblastí vnútorného auditu,
c)personálne obsadenie na výkon vnútorného auditu,
d)zostavenie strednodobého a ročného plánu,
e)prerokovanie a schválenie plánu,
f)zaslanie plánu ministerstvu financií a Najvyššiemu kontrolnému úradu SR.
a) Rozsah výkonu vnútorného auditu
Rozsah výkonu vnútorného auditu je určený vo vzťahu k procesom, oblastiam, útvarom a osobám správcu kapitoly štátneho rozpočtu podľa § 16 ods. 4 zákona o finančnej kontrole a audite. Zostavenie procesov/oblastí výkonu vnútorného auditu sa odporúča napr. prepojiť s procesnou analýzou rizík, ktorá by mala byť vykonaná každým vlastníkom procesu v rámci zabezpečovania riadenia rizík finančného riadenia (§ 5 ods. 1 zákona o finančnej kontrole a audite) a prehodnocovaná minimálne raz ročne. Je na odbornom úsudku a skúsenostiach vnútorného audítora ako definuje mapu procesov/oblastí výkonu vnútorného auditu.
b) Hodnotenie rizika
Cieľom hodnotenia rizika je vyhodnotiť identifikované riziká v jednotlivých procesoch/oblastiach ako aj posúdenie vnútorného kontrolného prostredia tak, aby ich vyhodnotenie bolo spoľahlivým základom pre tvorbu strednodobého a ročného plánu.
Pred samotným hodnotením rizika je potrebné sa ubezpečiť, že do hodnotenia sú zahrnuté jednotlivé procesy/oblasti a všetky zmeny v procesoch, ktoré boli zaznamenané od posledného hodnotenia, sú zachytené. Hodnotenie rizika je jednou z najdôležitejších fáz plánovania vnútorných auditov a zahŕňa definovanie rizík, priradenie ich váh, ako aj určenie stupňa rizika pre jednotlivé auditné procesy/oblasti.
Rizikové kritériá pre potreby vyhodnotenia rizík je potrebné definovať tak, aby boli zárukou adekvátneho hodnotenia rizika na účely plánovania vnútorných auditov. Každému rizikovému kritériu sa na základe odborného posúdenia vnútorného audítora stanoví váha, ktorá odzrkadľuje jeho dôležitosť v relatívnom pomere k inému aplikovanému kritériu. Rizikové kritériá, ktoré sú hodnotené vnútorným audítorom, môžu byť objektívne (napr. vo finančnom vyjadrení) a subjektívne (napr. schopnosti zamestnancov, kvalita vnútorného kontrolného prostredia). Objektívnym rizikovým kritériám sa priraďujú spravidla vyššie váhy, ale napr. subjektívne rizikové kritérium - kvalita vnútorného kontrolného prostredia má ťažiskový význam pre zabezpečenie cieľov finančného riadenia, preto jeho váha je spravidla najvyššia. V písomnej dokumentácii k hodnoteniu rizík je potrebné zaznamenať postup hodnotenia identifikovaných rizík.
V ďalšom kroku vnútorný audítor určí stupeň rizika všetkých procesov/oblastí podstatných pre určenie rozsahu výkonu vnútorného auditu. Pre určenie stupňa rizika je možné použiť hodnotiacu škálu od 1-3, resp. od 1-5, alebo iné vhodné číselné vyjadrenie (viď príklad nižšie), ktoré môže vychádzať z hodnotenia rizika procesov v rámci rizikovej analýzy správcu kapitoly štátneho rozpočtu. Pre konečné určenie stupňa rizika vnútorný audítor použije vlastné pozorovania a úsudky, ako aj podnety a návrhy štatutárneho orgánu správcu kapitoly štátneho rozpočtu, resp. môže využiť aj informácie z externého prostredia.
Celkové hodnotenie jednotlivých procesov/oblastí rozsahu výkonu vnútorného auditu je súčet váh jednotlivých rizikových kritérií vynásobených stupňom rizika. Podľa dosiahnutého ratingu rizika sa všetky hodnotené procesy/oblasti rozsahu výkonu vnútorného auditu rozdelia do kategórií podľa závažnosti (vysoká, významná, stredná a nízka), rozdelenie do jednotlivých kategórií si vnútorný audítor vopred určí percentom, pričom štandardne je zaužívané:
•vysoká rizikovosť – 40 % z celkového rozsahu výkonu vnútorného auditu,
•významná rizikovosť – 30 % z celkového rozsahu výkonu vnútorného auditu,
•stredná rizikovosť – 20 % z celkového rozsahu výkonu vnútorného auditu,
•nízka rizikovosť – 10% z celkového rozsahu výkonu vnútorného auditu.
Jednotlivé procesy/oblasti sa nakoniec zoradia podľa dosiahnutého hodnotenia/ratingu od najvyššieho po najnižší, pričom platí pravidlo, čím je vyššie hodnotenie, tým by mala byť vyššia priorita a frekvencia vykonania vnútorného auditu. Počet procesov/oblastí výkonu vnútorného auditu v jednotlivých kategóriách z celkového rozsahu výkonu vnútorného auditu závisí od výšky stanoveného percenta, nejedná sa však o výsledný počet vnútorných auditov na príslušný rok. Konečný počet vnútorných auditov na príslušný rok sa určí tak, aby z každého stupňa rizikovosti bol vybraný primeraný počet auditných procesov/oblastí, ktorý zodpovedá personálnym kapacitným možnostiam útvaru vnútorného auditu v danom roku.
Pri výbere konkrétnych procesov/oblastí do ročného plánu vnútorného auditu sa uplatnia najmä nasledovné zásady:
•všetky procesy/oblasti s vysokým rizikom by mali byť zaradené do plánu,
•pri výbere z procesov/oblastí iných ako s vysokým rizikom by mali byť zohľadnené kapacitné predpoklady (plánovaný čas potrebný na vykonanie auditu a personálne obsadenie útvaru vnútorného auditu),
•pri zaradení konkrétneho procesu/oblasti do plánu konkrétneho procesu/oblasti za zohľadní minimálna trojročná lehota pre opakovanie auditu rovnakého procesu/oblasti.
Pri zostavovaní plánu na základe takéhoto hodnotenia rizík je potrebné výsledok hodnotenia rizík podrobiť analýze, ako sa výsledok zhoduje s očakávaniami a odborným úsudkom vnútorného audítora. Výsledky analýzy by mali byť prerokované so štatutárnym orgánom správcu kapitoly štátneho rozpočtu, pričom výsledný plán môže byť doplnený o podnety a požiadavky štatutárneho orgánu správcu kapitoly štátneho rozpočtu.
Príklad hodnotenia rizík je uvedený v nasledujúcej tabuľke.
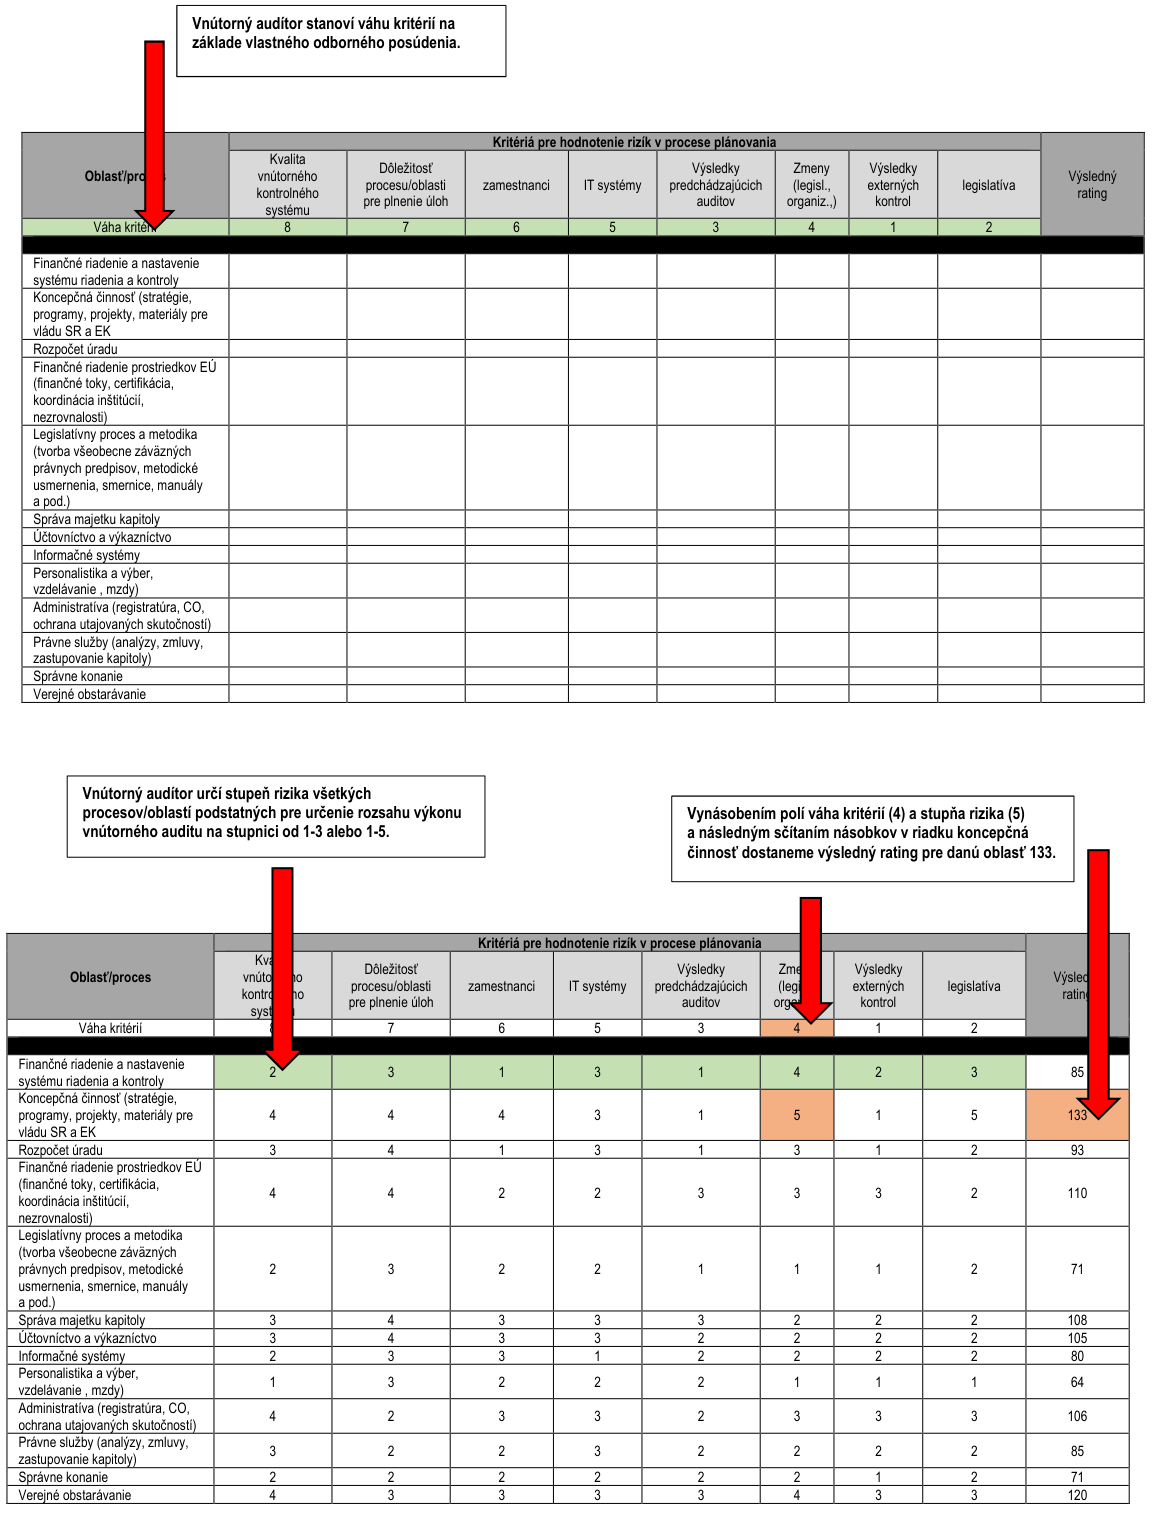
| Jednotlivé procesy/oblasti zoradíme podľa dosiahnutého hodnotenia od najvyššieho po najnižší. Definujeme napr. 4 rizikové kategórie s rizikom vysokým, značným, stredným, nízkym, každej kategórii rizika priradíme percentuálnu výšku, ktorá by mala zohľadňovať reálny počet auditných oblastí/procesov v ročnom pláne. Určenie percenta v rizikových kategóriách sa vykoná na základe odborného úsudku vnútorného audítora. | |||||||||
|---|---|---|---|---|---|---|---|---|---|
| Kritériá pre hodnotenie | Kritériá pre hodnotenie rizík v procese plánovania | Výsledky predchádzajúcich auditov | Zmeny | Výsledky externých kontrol | Výsledný | ||||
| Váha kritérií | systému 8 | 7 | 6 | 5 | 3 | 4 | 1 | 2 | |
| Finančné riadenie a nastavenie systému riadenia a kontroly | 2 | 3 | 1 | 3 | 1 | 4 | 2 | 3 | 85 |
| Koncepčná činnosť (stratégie, programy, projekty, materiály pre vládu SR a EK | 4 | 4 | 4 | 3 | 1 | 5 | 1 | 5 | 133 |
| Rozpočet úradu | 3 | 4 | 1 | 3 | 1 | 3 | 1 | 2 | 93 |
| Finančné riadenie prostriedkov EÚ (finančné toky, certifikácia, koordinácia inštitúcií, nezrovnalosti) | 4 | 4 | 2 | 2 | 3 | 3 | 3 | 2 | 110 |
| Legislatívny proces a metodika (tvorba všeobecne záväzných právnych predpisov, metodické usmernenia, smernice, manuály a pod.) | 2 | 3 | 2 | 2 | 1 | 1 | 1 | 2 | 71 |
| Správa majetku kapitoly | 3 | 4 | 3 | 3 | 3 | 2 | 2 | 2 | 108 |
| Účtovníctvo a výkazníctvo | 3 | 4 | 3 | 3 | 2 | 2 | 2 | 2 | 105 |
| Informačné systémy | 2 | 3 | 3 | 1 | 2 | 2 | 2 | 2 | 80 |
| Personalistika a výber, vzdelávanie , mzdy) | 1 | 3 | 2 | 2 | 2 | 1 | 1 | 1 | 64 |
| Administratíva (registratúra, CO, ochrana utajovaných skutočností) | 4 | 2 | 3 | 3 | 2 | 3 | 3 | 3 | 106 |
| Právne služby (analýzy, zmluvy, zastupovanie kapitoly) | 3 | 2 | 2 | 3 | 2 | 2 | 2 | 2 | 85 |
| Správne konanie | 2 | 2 | 2 | 2 | 2 | 2 | 1 | 2 | 71 |
| Verejné obstarávanie | 4 | 3 | 3 | 3 | 3 | 4 | 3 | 3 | 120 |
Kvalita
Dôležitosť
Oblasť/proces
vnútorného kontrolného
rating pre plnenie úloh
| Riziko procesu/oblasti auditu | Veľkosť oblastí auditu v percentách | Počet auditných procesov/oblastí |
|---|---|---|
| vysoké | 40% | 5 (40% z 13 oblastí) |
| významné | 30% | 4 (30% z 13 oblastí) |
| stredné | 20% | 3 (20 % z 13 oblastí) |
| nízke | 10% | 1 (10 % z 13 oblastí) |
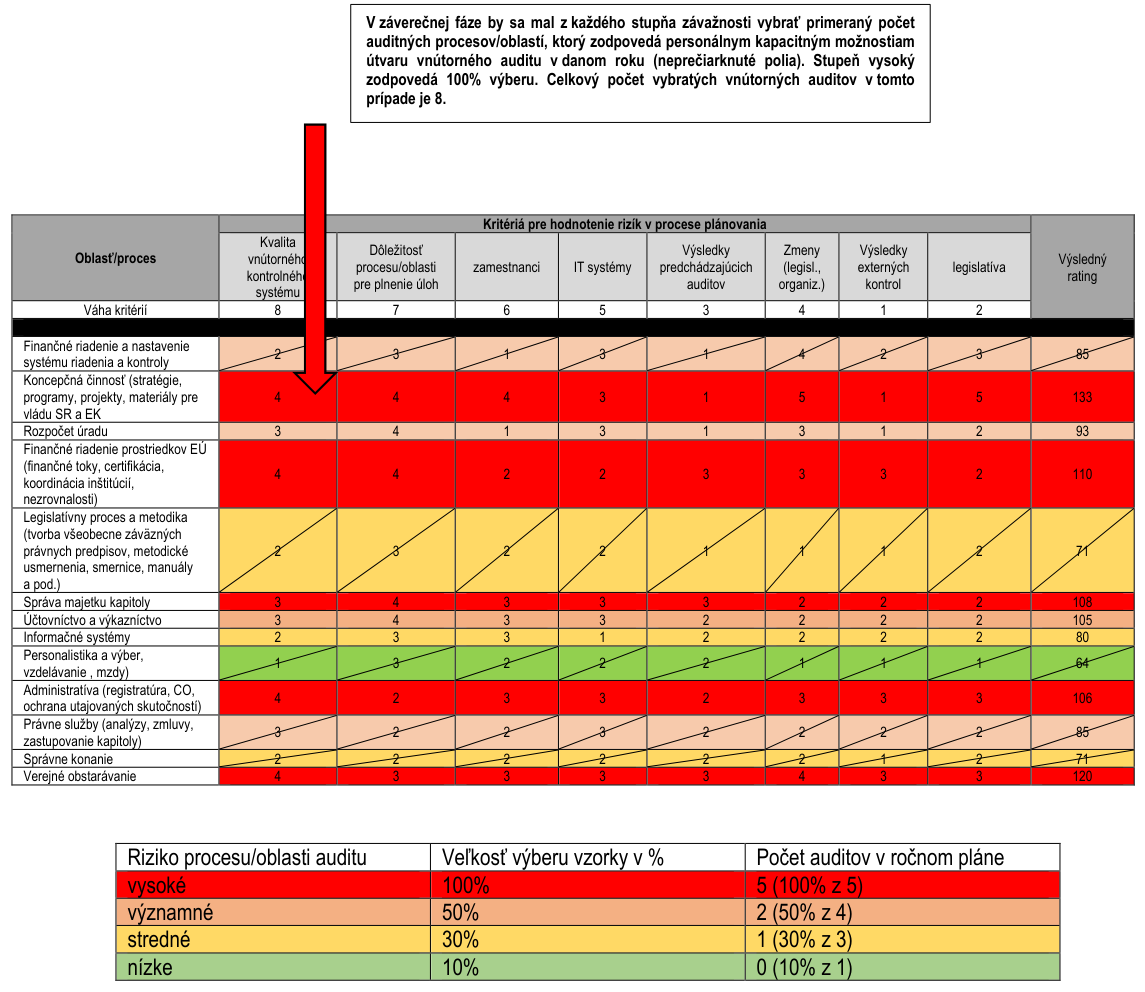
Výsledok hodnotenia rizík poukazuje na rizikové procesy/oblasti, v príklade ide o oblasť koncepčnej činnosti, verejného obstarávania, finančného riadenia prostriedkov EÚ, ktoré by mal vnútorný audítor navrhnúť do ročného plánu auditov. Proces/oblasť, ktorá bola vyhodnotená ako nízka nemusí byť zahrnutá v konkrétnom ročnom pláne, je však dôležité si uvedomiť, že by mala byť obsiahnutá minimálne raz v priebehu strednodobého plánu.
c) Existujúce personálne zdroje na výkon vnútorného auditu
Pri tvorbe strednodobého a ročného plánu sa všeobecne vychádza z časového fondu, t. j. celkový počet pracovných dní, časový fond na dovolenku, školenia, choroba a neprítomnosť a je potrebné plánovať aj rezervu na mimoriadne audity, administratívu a kontrolu splnenia opatrení.
Príklad pridelenia personálnych zdrojov v rámci ročného plánu:
| Celkový počet pracovných dní 250 | 250 |
| Dovolenka | 25 |
| Školenia | 15 |
| Choroba alebo iná neprítomnosť 10 | 10 |
| Č istý pracovný fond | 200 |
Dovolenka 25 Školenia 15
Čistý pracovný fond 200 Čistý pracovný fond v dňoch 1000 Mimoriadne audity 150 Administratíva 100 Kontrola plnenia opatrení 100 Plánované dni na audity 650 PRÍLOHA Č. 1 PRÍLOHA Č. 2 PRÍLOHA Č. 4 PRÍLOHA Č. 6 PRÍLOHA Č. 7 PRÍLOHA Č. 8 PRÍLOHA Č. 9 PRÍLOHA Č. 10 PRÍLOHA Č. 11 PRÍLOHA Č. 12
| Útvar vnútorného auditu má napr. 5 zamestnancov (1 vedúci + 4 zamestnanci) | |
| Č istý pracovný fond v d ň och | 1000 |
| Mimoriadne audity | 150 |
| Administratíva | 100 |
| Kontrola plnenia opatrení | 100 |
| Plánované dni na audity | 650 |
d) Zostavenie strednodobého a ročného plánu
Na základe zhodnotenia rizík, výpočtu a pridelenia personálnych zdrojov na výkon vnútorného auditu útvar vnútorného auditu vypracuje samotný plán, východiskom ktorého je strednodobý plán. Strednodobý plán by mal obsahovať minimálne určenie priority jednotlivých oblastí/procesov, prípadne povinných osôb, časovú frekvenciu výkonu vnútorného auditu, pričom každá oblasť/proces, uvedená v rizikovej analýze, by mala byť zahrnutá minimálne raz v rámci strednodobého plánu. Ročný plán by mal obsahovať minimálne nasledovné údaje: názov, pridelené číslo, povinnú osobu, ciele, predpokladanú dobu trvania, auditované obdobie, typ vnútorného auditu a meno a priezvisko vnútorného audítora, prípadne zamestnanca vykonávajúceho vnútorný audit.
e) Prerokovanie a schválenie plánu
Vypracovaný strednodobý a ročný plán vnútorného auditu útvar vnútorného auditu prerokuje so štatutárnym orgánom správcu kapitoly štátneho rozpočtu, cieľom prerokovania je oboznámiť štatutárny orgán s plánom, pričom vnútorný audítor je povinný zohľadniť prípadné návrhy a odporúčania štatutárneho orgánu. Po odsúhlasení všetkých zmien a doplnení plánu, štatutárny orgán správcu kapitoly plán schváli v súlade s § 17 zákona o finančnej kontrole a audite. Útvar vnútorného auditu podľa § 18 ods. 1 písm. a) zákona o finančnej kontrole a audite je povinný schválený plán vnútorného auditu zaslať ministerstvu financií a Najvyššiemu kontrolnému úradu SR do 31. januára príslušného roka.
7.Hlavné zásady výkonu vnútorného auditu
Vnútorný audit je možné vykonávať len pod vedením vnútorného audítora 2), pričom vnútorný audit vykonávajú minimálne dvaja zamestnanci správcu kapitoly štátneho rozpočtu. Úlohy vedúceho útvaru vnútorného auditu a vnútorného audítora povereného vedením vnútorného auditu sa môžu kumulovať v jednej osobe. Vedúci audítorskej skupiny je vnútorný audítor, členom audítorskej skupiny môže byť vnútorný audítor a zamestnanec vykonávajúci vnútorný audit.
Vnútorný audítor by si mal vypracovať systematickú a podrobnú analýzu s cieľom zmapovať zavedené kontroly a kontrolné činnosti v jednotlivých procesoch. Príprava procesnej mapy jednotlivých procesov auditovaných oblastí predstavuje najlepší spôsob ako pochopiť hlavné rozhodovacie a kontrolné prvky systému, napomáha pri posudzovaní účinnosti procesov a kontrol ako aj pri identifikácii možných rizík. Procesná mapa predstavuje stručné, grafické znázornenie procesu. Hlavné kroky pri definovaní procesnej mapy sú najmä:
•definovať ciele procesu (prečo je tento proces zavedený, čo sa od procesu očakáva),
•definovať riziká (čo sa môže stať, čo by ohrozilo dosiahnutie cieľa),
•ohodnotiť riziká (z hľadiska dopadu a pravdepodobnosti výskytu).
Identifikácia rizík na základe vlastného hodnotenia procesnej mapy je vhodným nástrojom pre vnútorných audítorov na určenie auditovanej oblasti, pridelenie personálnych zdrojov na výkon vnútorného auditu s cieľom zamerať sa na najrizikovejšie oblasti v povinnej osobe.
Výkon vnútorného auditu je možné rozdeliť do 3 základných etáp:
•príprava,
•výkon auditu/vykonanie audítorských postupov a
•záverečné spracovanie nedostatkov, záverov a správy z vnútorného auditu.
7.1.Príprava vnútorného auditu
Vedúci útvaru vnútorného auditu zostaví audítorskú skupinu, ktorá pozostáva z vedúceho a člena/členov audítorskej skupiny. Audítorská skupina je zodpovedná za výkon vnútorného auditu. Vedúci audítorskej skupiny je zodpovedný za koordináciu jednotlivých audítorských činností a za pracovnú dokumentáciu týkajúcu sa vnútorného auditu, okrem uvedeného riadne vykonáva činnosti súvisiace s výkonom vnútorného auditu. V rámci prípravy na výkon vnútorného auditu vedúci/člen audítorskej skupiny pred vypracovaním poverenia na vykonanie vnútorného auditu zhromaždí potrebnú dokumentáciu a vykoná analýzu informácií o povinnej osobe:
a)oboznámi sa s predchádzajúcimi správami z vykonaných auditov, prípadne ďalšími audítorskými a kontrolnými správami,
b)získa aktuálne informácie o povinnej osobe (najmä kontakt, organizačné členenie, systém riadenia, vnútorný kontrolný systém, právomoci a zodpovednosti zamestnancov, prípadne iné dostupné informácie,
c)oboznámi sa s právnym rámcom danej oblasti skúmania (legislatíva SR, nariadenia EÚ, programové dokumenty, interné normatívne akty a pod.),
d)oboznámi sa s pracovnými postupmi povinnej osoby v danej oblasti skúmania (napr. forma financovania, účtovníctvo, obeh účtovných dokladov, rozpočtový proces, správa majetku, tvorba interných riadiacich aktov),
e)vykoná ďalšie činnosti v rámci prípravy na výkon vnútorného auditu, napríklad vypracuje kontrolné otázky vo väzbe na príslušnú legislatívu a ciele vnútorného auditu,
f)pripraví zoznam dokumentov, ktoré bude potrebné vyžiadať od povinnej osoby,
g)spracuje podrobný program vnútorného auditu,
h)stanoví predpokladané celkové trvanie vnútorného auditu a termíny jednotlivých fáz vnútorného auditu.
Jednotlivé informácie vedúci/člen audítorskej skupiny získava z interných informačných systémov, existujúcich dokumentov archivovaných v spisoch z vykonaných auditov, internetových stránok, verejne dostupných registrov, médií a ostatných informačných zdrojov získaných v súlade so všeobecne záväznými právnymi predpismi.
Získané informácie by mal vedúci/člen audítorskej skupiny podrobne analyzovať a identifikovať rizikové oblasti alebo činnosti, ktoré môžu negatívne ovplyvniť ciele povinnej osoby. Informácie sú podkladom pre vypracovanie podrobného programu vnútorného auditu.
7.2.Obsah a forma pracovnej dokumentácie v rámci prípravy na vnútorný audit
Vedúci/člen audítorskej skupiny vypracuje v rámci prípravy na výkon vnútorného auditu pracovnú dokumentáciu tak, aby umožnila celkové pochopenie cieľov pripravovaného vnútorného auditu. Z rozsahu a obsahu pracovnej dokumentácie musí byť jasne pochopiteľné, že práca bola primerane naplánovaná, riadená a kontrolovaná.
V prípravnej fáze vnútorného auditu vypracuje audítorská skupina najmä:
a) Poverenie na vykonanie vnútorného auditu
Poverenie na vykonanie vnútorného auditu obsahuje najmä číslo poverenia, miesto a dátum vydania poverenia, ustanovenie všeobecne záväzného právneho predpisu, podľa ktorého je oprávnená osoba oprávnená vykonať vnútorný audit, názov a sídlo oprávnenej osoby, mená a priezviská vedúceho/členov audítorskej skupiny, vrátane prizvaných osôb poverených výkonom vnútorného auditu, cieľ vnútorného auditu, názov, sídlo, príp. IČO povinnej osoby, meno, priezvisko a podpis štatutárneho zástupcu oprávnenej osoby oprávneného podpísať poverenie, odtlačok pečiatky. Poverenie vypracuje vedúci audítorskej skupiny, schvaľuje a podpisuje ho štatutárny zástupca oprávnenej osoby. Odporúčaný vzor poverenia je uvedený v prílohe č. 1 metodického usmernenia.
Dodatok k povereniu na vykonanie vnútorného auditu sa vypracuje v prípade, ak počas výkonu vnútorného auditu vznikne potreba zmeniť, resp. doplniť údaje v poverení na vykonanie vnútorného auditu (napr. zmena, doplnenie vedúceho/členov audítorskej skupiny, zmena cieľov, doplnenie povinných osôb). Proces prípravy a schvaľovania dodatku je rovnaký ako pri príprave poverenia na vykonanie vnútorného auditu. Odporúčaný vzor dodatku k povereniu je uvedený v prílohe č. 2 metodického usmernenia.
b) Oznámenie o výkone vnútorného auditu
Oznámenie o výkone vnútorného auditu sa vypracováva na základe poverenia na vykonanie vnútorného auditu, audítorská skupina v oznámení o výkone vnútorného auditu oznamuje povinnej osobe najmä cieľ a termín výkonu vnútorného auditu. Za začatie vnútorného auditu sa podľa zákona o finančnej kontrole a audite považuje vykonanie prvého úkonu voči povinnej osobe. Za takýto úkon sa spravidla považuje zaslanie oznámenia o výkone vnútorného auditu povinnej osobe. Termín výkonu vnútorného auditu, ktorý je v zmysle zákona o finančnej kontrole a audite potrebné oznámiť povinnej osobe, je časový úsek, to znamená kedy sa začne vnútorný audit vykonávať v povinnej osobe a predpokladaný termín skončenia výkonu vnútorného auditu. Vypracovanie oznámenia o výkone vnútorného auditu zabezpečí vedúci audítorskej skupiny, resp. ním určený člen audítorskej skupiny. Vedúci audítorskej skupiny, resp. člen audítorskej skupiny určený vedúcim audítorskej skupiny, zabezpečí zaslanie oznámenia o výkone vnútorného auditu príslušnému vedúcemu útvaru v rámci správcu kapitoly štátneho rozpočtu, resp. štatutárnemu zástupcovi povinnej osoby. Oznámenie o výkone vnútorného auditu sa môže zaslať napríklad formou listu, poštou, faxom, elektronicky, osobne alebo iným spôsobom. Vedúci/člen audítorskej skupiny zašle oznámenie o výkone vnútorného auditu pred úvodným stretnutím s povinnou osobou s výnimkou prípadu, ak by oznámením o výkone vnútorného auditu mohlo dôjsť k zmareniu jeho účelu. V tomto prípade vedúci/člen audítorskej skupiny je povinný oznámenie urobiť najneskôr pri vstupe do objektu povinnej osoby.
Súčasťou oznámenia o výkone vnútorného auditu môže byť aj požiadavka na predloženie dokumentácie potrebnej na výkon vnútorného auditu. Odporúčaný vzor oznámenia o výkone vnútorného auditu je uvedený v prílohe č. 3 metodického usmernenia.
c) Úvodné stretnutie s povinnou osobou
Na úvodnom stretnutí sú vedúci/člen audítorskej skupiny povinní preukázať sa povinnej osobe poverením a umožniť na základe požiadavky povinnej osoby nahliadnuť do preukazu totožnosti alebo služobného preukazu. Vedúci/člen audítorskej skupiny oboznámi zodpovedných zástupcov povinnej osoby s cieľom/cieľmi vnútorného auditu a predpokladaným časovým harmonogramom. Zároveň písomne vyžiada potrebnú dokumentáciu a dohodne sa na vytvorení vhodných technických podmienok na výkon vnútorného auditu (napr. poskytnutí vhodných priestorov v sídle povinnej osoby, pripojenie na internet a pod.).
Vedúci/člen audítorskej skupiny môže počas tohto stretnutia zistiť aj ďalšie skutočnosti, napr. kontaktné údaje, ktoré organizačné útvary a ktorí zamestnanci povinnej osoby sú zodpovední za auditované činnosti, kontaktnú osobu povinnej osoby, ktorá bude komunikovať v mene povinnej osoby s členmi audítorskej skupiny počas výkonu vnútorného auditu, prípadne dohodnúť termín ďalšieho stretnutia so zodpovednými zástupcami povinnej osoby.
V prípade poskytnutia vyžiadaných dokladov, písomností a informácií, vedúci/člen audítorskej skupiny písomne potvrdí ich prevzatie. Ak je potrebné odobrať predloženú dokumentáciu mimo priestorov povinnej osoby, vydá písomné potvrdenie o ich odobratí a zároveň zabezpečí ochranu dokumentácie pred stratou, zničením, poškodením a zneužitím.
V zápise z úvodného stretnutia sa uvedú mená zúčastnených osôb za povinnú osobu a členov audítorskej skupiny a získané informácie a závery vyplývajúce zo stretnutia. Odporúčaný vzor zápisu z úvodného stretnutia k vnútornému auditu je uvedený v prílohe č. 4 metodického usmernenia.
d) Program vnútorného auditu
Vedúci audítorskej skupiny, resp. ním určený člen audítorskej skupiny vypracuje program vnútorného auditu a vedúci útvaru vnútorného auditu zabezpečí jeho schválenie štatutárnym orgánom správcu kapitoly štátneho rozpočtu. Za rozdelenie úloh v rámci audítorskej skupiny a plnenie úloh schváleného programu vnútorného auditu vrátane nastavenia a plnenia termínov harmonogramu, zodpovedá vedúci audítorskej skupiny. Pred vypracovaním programu vnútorného auditu je potrebné, aby vedúci/člen audítorskej skupiny mal k dispozícii potrebné informácie týkajúce sa povinnej osoby. Program vnútorného auditu slúži najmä na podrobné rozpracovanie stanovených cieľov vnútorného auditu, určenie členov audítorskej skupiny zodpovedných za overenie cieľov, stanovenie konkrétnych audítorských postupov a krokov, ktorými sa majú dosiahnuť ciele.
V programe vnútorného auditu sú uvedené najmä nasledujúce informácie:
a)číselné označenie vnútorného auditu,
b)všeobecne záväzný právny predpis, v súlade s ktorým je oprávnená osoba oprávnená vykonať vnútorný audit,
c)názov a sídlo oprávnenej osoby,
d)mená a priezviská vedúceho/člena audítorskej skupiny a prizvaných osôb,
e)názov, sídlo resp. IČO povinnej osoby,
f)hodnotený úsek činnosti povinnej osoby,
g)cieľ vnútorného auditu,
h)obdobie, ktoré bude vnútorný audit hodnotiť,
i)začiatok a predpokladanú dobu vykonávania vnútorného auditu,
j)spôsob výberu jednotlivých operácií na detailné preverenie,
k)predpokladaný harmonogram vnútorného auditu, t. j. termíny splnenia cieľov a vybraných činností od dátumu výkonu vnútorného auditu až do termínu odovzdania kompletnej spisovej zložky do príslušného archívu a stanovenie zodpovedností za jednotlivé ciele určených vedúcim audítorskej skupiny,
l)titul, meno, priezvisko a podpis vedúceho audítorskej skupiny, ktorý program vypracoval, s uvedením dátumu vypracovania programu,
m)titul, meno, priezvisko a podpis štatutárneho zástupcu oprávnenej osoby, ktorý program schválil, s uvedením dátumu schválenia programu.
Časový harmonogram sa z dôvodu lepšej prehľadnosti môže uvádzať v nasledovnej tabuľkovej forme:
| Termín výkonu | Činnosť | Zodpovedný za vykonanie |
|---|---|---|
| do <deň, mesiac, rok> | <uvedú sa konkrétne postupy a činnosti v plánovanom časovom úseku> | <uvedú sa mená zodpovedných osôb za vykonanie pridelených činností> |
Odporúčaný vzor programu vnútorného auditu je uvedený v prílohe č. 5 metodického usmernenia.
Dodatok k programu vnútorného auditu sa vypracuje v prípade, ak je potrebné zmeniť údaje v programe vnútorného auditu (napr. zmena vedúceho audítorskej skupiny, zmena členov audítorskej skupiny, zmena cieľov, zmena harmonogramu). Proces jeho vypracovania a schvaľovania je rovnaký ako pri vypracovaní programu vnútorného auditu.
Odporúčaný vzor dodatku k programu vnútorného auditu je uvedený v prílohe č. 6 metodického usmernenia.
e) Zoznam kontrolných otázok
Vedúci audítorskej skupiny a členovia audítorskej skupiny v rámci prípravy na vnútorný audit môžu vypracovať kontrolné otázky, pomocou ktorých prehľadným spôsobom overia ciele vnútorného auditu. Kontrolné otázky zostavia na základe požiadaviek vyplývajúcich pre overovanú oblasť z legislatívy, metodických materiálov, procedúr povinných osôb a podobne. Účelom vypracovania kontrolných otázok je získanie primeraného uistenia o tom, že všetky činnosti vedúce k stanoveným cieľom vnútorného auditu budú náležite vykonané a overené.
Kontrolné otázky vypracované v priebehu prípravy sa môžu počas výkonu vnútorného auditu dopĺňať o ďalšie otázky, ktoré súvisia s cieľmi vnútorného auditu, resp. sú nevyhnutné pre dosiahnutie cieľov vnútorného auditu. Kontrolné otázky môžu napomáhať vedúcemu audítorskej skupiny na priebežnú kontrolu výkonu vnútorného auditu, odovzdávajú sa spravidla po skončení vnútorného auditu.
Odporúčaný vzor pre zoznam kontrolných otázok je uvedený v prílohe č. 7 metodického usmernenia.
f) Vyžiadanie dokladov, písomností a informácií
Vyžiadanie dokladov, písomností a informácií sa predkladá spravidla na úvodnom stretnutí vnútorného auditu s povinnou osobou. V záujme zabezpečenia efektívneho výkonu vnútorného auditu je vhodné predložiť vyžiadanie dokladov, písomností a informácií povinnej osobe aj pred úvodným stretnutím s povinnou osobou ako súčasť oznámenia o výkone vnútorného auditu. V priebehu vnútorného auditu sa môžu predložiť povinnej osobe aj ďalšie vyžiadania dokladov, písomností a informácií v nevyhnutnom rozsahu pre zabezpečenie cieľov auditu. Vyžiadanie dokladov, písomností a informácií obsahuje termín, do ktorého majú byť požadované doklady, písomnosti a informácie predložené vedúcemu/členom audítorskej skupiny, vyžiadanie zabezpečuje vedúci audítorskej skupiny alebo ním poverený člen audítorskej skupiny. Odporúčaný vzor vyžiadania dokladov, písomností a informácií je uvedený v prílohe č. 8 metodického usmernenia.
7.3.Výkon vnútorného auditu
Realizácia vnútorných auditov je odlišná v závislosti od oblasti a typu vykonávaného vnútorného auditu. Počas výkonu vnútorného auditu sa spravidla:
a)overujú a hodnotia dokumenty a informácie predložené povinnou osobou,
b)vykonáva testovanie vybraných operácií,
c)vykonávajú rozhovory so zamestnancami povinnej osoby,
d)vykonávajú ďalšie potrebné činnosti vedúce k zisteniu skutočného stavu, k odhaleniu nedostatkov a pod.
Vo fáze výkonu vnútorného auditu prebieha samotné zisťovanie stavu skutočností pomocou overovania a testovania operácií na vzorke, prípadne detailné overenie 100 % operácií. Pred výberom operácií na overenie by mal vedúci audítorskej skupiny alebo ním poverený člen audítorskej skupiny zhodnotiť vnútorné kontrolné prostredie a finančné riadenie s cieľom identifikovať a posúdiť riziká. Potrebná veľkosť vzorky by mala vyplývať z úrovne rizika, ktoré je vnútorný audítor ochotný akceptovať. Čím nižšie je riziko, ktoré je vnútorný audítor ochotný akceptovať, tým väčšia bude musieť byť vzorka. Takéto hodnotenie by mal vedúci audítorskej skupiny, resp. poverený člen audítorskej skupiny vykonať pred samotným výkonom vnútorného auditu. Pre výber operácií na detailné overenie odporúčame použiť audítorský štandard 5303), kde je tento postup podrobne rozpracovaný.
Postup výkonu vnútorného auditu sa môže líšiť v závislosti od cieľa vykonávaného vnútorného auditu, môže ísť o:
•finančný audit,
•audit výkonnosti,
•audit zhody,
•systémový audit,
•audit informačných systémov.
Tieto základné typy auditov môžu byť vykonávané jednotlivo, ale môžu sa navzájom prelínať v závislosti od cieľov vykonávaných vnútorných auditov. Pri každom vnútornom audite, nezávisle od typu vnútorného auditu, by mal vnútorný audítor skúmať a overovať vnútorné kontrolné prostredie, nastavenie vnútorných kontrol. Príklad takého overovania je uvedený v prílohe č. 24. V nasledujúcich častiach uvádzame základné charakteristiky jednotlivých typov auditov a stručný postup výkonu vnútorného auditu.
| Typ auditu | Hlavná oblasť výkonu |
|---|---|
| finančný audit | účtovné výkazy, účtovná závierka, rozpočet povinnej osoby, riadenie, výkazníctvo, účtovníctvo povinnej osoby |
| audit výkonnosti | miera hospodárnosti, efektívnosti, účinnosti a účelnosti pri využívaní materiálnych, finančných a ľudských zdrojov v povinnej osobe |
| audit zhody | dodržiavanie všeobecne záväzných právnych predpisov pri finančnom riadení povinnej osoby, porovnávanie skutočného stavu s plánovaným smerovaním povinnej osoby |
| systémový audit | nastavenie, existencia a účinnosť jednotlivých procesov v povinnej osobe |
| audit informačných systémov | bezpečnosť a funkčnosť informačných systémov v povinnej osobe |
7.3.1.Finančný audit
Finančným auditom sa hodnotí, či údaje vo finančných, účtovných a štatistických výkazoch, účtovnej závierke povinnej osoby zodpovedajú skutočnému stavu majetku a záväzkov, zdrojom financovania a hospodárenia s majetkom. Okrem uvedených skutočností vedúci/členovia audítorskej skupiny sa zameriavajú aj na dodržiavanie rozpočtu povinnej osoby. V rámci finančného auditu vnútorní audítori hodnotia postupy riadenia, výkazníctva, účtovníctva a operácií vo vnútri povinnej osoby, ako aj účinnosti vykonávaných finančných kontrol finančných operácií alebo ich častí. Napriek podobným črtám s auditom výkonnosti, je finančný audit viac rutinným typom práce a zameriava sa hlavne na čísla, správnosť a korektnosť účtov.
Cieľom pri finančnom audite je napríklad overenie, či:
-finančné operácie, ktoré boli zaznamenané, sa stali a týkali sa príslušnej účtovnej jednotky,
-všetky finančné operácie, ktoré mali byť zaznamenané, boli zaznamenané,
-sumy a iné údaje týkajúce sa zaznamenaných finančných operácií boli riadne zaznamenané,
-finančné operácie boli zaznamenané do správneho účtovného obdobia,
-finančné operácie boli zaznamenané na správne účty,
-finančné informácie boli prezentované a opísané náležitým spôsobom a zverejnené informácie boli jasne vyjadrené,
-záväzné ukazovatele rozpočtu boli dodržané, čerpanie rozpočtu bolo v súlade so schváleným rozpočtom, či bola dodržaná hospodárnosť, efektívnosť, účinnosť a účel rozpočtovaných prostriedkov.
Vedúci/člen audítorskej skupiny sa zameriava najmä na riadenie a stratégiu povinnej osoby, účtovníctvo, rozpočet, reporting povinnej osoby a vnútornú kontrolu povinnej osoby. Potenciálne riziká pri účtovníctve môžu byť napríklad neexistujúce účtovné doklady k účtovným záznamom, účtovné záznamy obsahujúce nesprávnu sumu, chybné zaúčtovanie, sporný stav účtov, atď. Potenciálne riziká pri rozpočte povinnej osoby môžu byť napríklad nedodržiavanie limitov účtov, nedodržiavanie rozpočtových ukazovateľov, riziká spojené s rozpočtovými opatreniami atď.
Hlavné systémy kontroly, ktoré treba posúdiť sú kontroly, previerky a opatrenia vykonávané zamestnancami povinnej osoby. Posúdenie vnútornej kontroly sa vykoná napr. prostredníctvom rozhovorov s príslušnými zamestnancami povinnej osoby, vyhodnotenia materiálov vzhľadom na existujúcu koncepciu činnosti a postupov, ako aj preskúmania dostupných dokumentov vzťahujúcich sa na oblasti, ktoré zodpovedajú rozsahu vnútorného auditu. Vyhodnotenie vnútornej kontroly spočíva v analýze rizík systému kontroly a kontrolných činností. Vnútorné riziká predstavujú riziká týkajúce sa organizácie povinnej osoby, napr. nedostatočný počet zamestnancov alebo ich nedostatočná kvalifikácia, absencia organizačnej schémy, prípadne interných smerníc, neexistencia systému finančnej kontroly. Externé riziká, ktoré môžu ohrozovať vnútornú kontrolu môžu byť napríklad nedostatok verejných financií v rozpočte, nedostatok kompetencií, úrokové miery, zmena legislatívy, vývoj cien energií.
7.3.2.Audit výkonnosti
Auditom výkonnosti sa hodnotí miera hospodárnosti, efektívnosti, účinnosti a účelnosti pri využívaní materiálnych, finančných a ľudských zdrojov v rámci plnenia úloh povinnej osoby. V porovnaní s finančným auditom je rozsah auditu výkonnosti širší – porovnáva dosiahnutý výsledok nielen vo vzťahu k vynaloženým finančným zdrojom, ale aj k využitým materiálnym a ľudským zdrojom, t. j. pri realizácii auditu výkonnosti vnútorný audítor zvažuje ako povinná osoba kombinuje a riadi svoje personálne zdroje, majetok atď. Audit výkonnosti posudzuje zhodnotenie týchto vstupných zdrojov vo vzťahu k dosiahnutému výsledku. Vnútorný audítor skúma výstupy povinnej osoby najmä z hľadiska zabezpečenia hospodárnosti, efektívnosti, účinnosti a účelnosti, pričom:
-hospodárnosťou rozumieme, či verejné financie, poskytnuté na vykonanie činností alebo obstaranie tovarov, prác a služieb, boli vynaložené v správnom čase, vo vhodnom množstve a v kvalite za najlepšiu cenu (vnútorný audítor skúma napr. či nemohli byť na vybrané procesy použité lacnejšie vstupy, či vyhodnotenie obstarávania zaručovalo najvýhodnejšiu cenu za vstupy požadovanej kvality, či zákazkou získala povinná osoba požadované zariadenie/službu, či bol projekt realizovaný v súlade s časovým plánom a pod.),
-efektívnosťou rozumieme, či bol dosiahnutý najvýhodnejší vzájomný pomer medzi použitými verejnými financiami a dosiahnutými výsledkami (vnútorný audítor skúma napr. či sa produkujú výstupy v požadovanej kvalite, či sú výstupy produkované včas, či nie sú výstupy povinnej osoby duplicitné/neprekrývajú sa a pod.),
-účinnosťou rozumieme, či verejné financie boli použité natoľko účinne, že sa reálny výsledok zhoduje s plánovaným (vnútorný audítor skúma napr. či bol dosiahnutý plánovaný účinok, či bola dosiahnutá cieľová úroveň výstupov a pod.),
-účelnosťou rozumieme, či zdroje boli účelne použité na plánovaný výsledok, pričom účelnosť vyjadruje mieru, v akej boli ciele povinnej osoby dosiahnuté.
Audit výkonnosti môže napomáhať pri zlepšení fungovania povinnej osoby tým, že identifikuje oblasti s nízkou výkonnosťou. Na rozdiel od finančného auditu je audit výkonnosti materiálnym alebo vecným auditom, jeho meradlom nie je zákonnosť a regulárnosť, ale hospodárnosť, účelovosť, účinnosť a efektívnosť.
7.3.3.Audit zhody
Auditom zhody sa hodnotí dodržiavanie všeobecne záväzných právnych predpisov pri finančnom riadení a iných činnostiach povinnej osoby a úroveň vykonávania finančného riadenia povinnou osobou. Pri realizácii auditu zhody je potrebné vychádzať z ustanovení zákona o finančnej kontrole a audite, ktorý definuje pojem „finančné riadenie“ ako súhrn postupov orgánu verejnej správy pri riadení rizík, zodpovednom plánovaní, rozpočtovaní, použití, poskytovaní, účtovaní, výkazníctve verejných financií, finančnej kontrole a audite, ktorého cieľom je hospodárne, efektívne, účinné a účelné využívanie verejných financií. Cieľom auditu zhody je overiť súlad postupov finančného riadenia povinnej osoby v oblasti plánovania, rozpočtovania, účtovania, výkazníctva a finančnej kontroly, ako aj súlad iných činností vo vnútri povinnej osoby so všeobecne záväznými právnymi predpismi a stanovenými cieľmi povinnej osoby. Audit zhody patrí k základným typom vnútorného auditu, ktorý ako samostatný audit nie je v praxi až taký častý, no jeho metódy, techniky a postupy sa premietajú takmer do celej audítorskej činnosti vnútorného audítora, t. j. uplatňujú sa pri vykonávaní finančného auditu, systémového auditu, auditu výkonnosti i auditu informačných systémov. Jednou z úloh auditu zhody je porovnať zistené skutočnosti s plánovaným smerovaním (rozvojom) povinnej osoby a dávať podnety na ovplyvňovanie auditovaných činností tak, aby skutočné smerovanie finančného riadenia povinnej osoby bolo v súlade s plánovaným rozvojom, t. j. aby sa skutočnosť približovala optimálnemu žiadúcemu stavu.
7.3.4.Systémový audit
Systémovým auditom sa overuje existencia nastavenia a účinnosť systému – existencia a miera zavedenia jednotlivých prvkov a procesov, z ktorých je systém zložený. Finančné operácie, ktoré sú súčasťou procesov fungujúcich v systéme organizácie, musia byť realizované v súlade s právnymi predpismi, ale aj tak, aby ich realizáciou bola zabezpečená hospodárnosť, efektívnosť a účinnosť pri nakladaní s verejnými financiami. Zabezpečiť uvedené je úlohou finančného riadenia správcu kapitoly štátneho rozpočtu. Preto sa systémovým auditom hodnotí, či postupy finančného riadenia povinnej osoby sú efektívne a účinné pri odhaľovaní a náprave nedostatkov v jej činnosti. Zároveň sa systémovým auditom hodnotí aj súlad finančných operácií so všeobecne záväznými právnymi predpismi, vnútornými aktmi riadenia a dodržiavanie hospodárnosti, efektívnosti a účinnosti pri ich vykonávaní. Systémovým auditom vykonáva vnútorný audítor analýzu činností a procesov správcu kapitoly štátneho rozpočtu a jeho organizácií, čím sleduje správne riadenie organizácie a zároveň navrhuje vedeniu vhodné odporúčania alebo opatrenia.
Systémovým auditom vnútorný audítor:
-overuje správnosť plnenia politiky rozvoja, noriem a pokynov vedenia povinnej osoby,
-sleduje a overuje uskutočňovanie vnútorných kontrol na všetkých úrovniach činností povinnej osoby a vo všetkých jej štruktúrach a systémoch,
-osobitne venuje pozornosť novým tendenciám a systémom riadenia, za účelom neustáleho zlepšovania riadenia organizácie.
Vnútorný audítor sa pritom zameriava na:
-skúmanie a vyhodnocovanie primeranosti a efektívnosti riadiacich a kontrolných mechanizmov a kvality výkonu jednotlivých funkcií – t.j. či zavedené systémy poskytujú primeranú záruku toho, že zámery a ciele organizácie budú realizované účinne a hospodárne,
-spoľahlivosť a integritu informácií – t.j. či informácie uvedené v prevádzkových záznamoch a finančných výkazoch sú spoľahlivé a tiež, či sú overované riadiacimi a kontrolnými mechanizmami,
-dodržiavanie vnútorných riadiacich aktov záväzných v danom správcovi kapitoly štátneho rozpočtu,
-realizáciu stanovených zámerov a cieľov – t.j., či boli stanovené primerané kritériá (normy, štandardy,...) plnenia cieľov.
Posilnením postavenia vnútorného audítora boli vytvorené predpoklady, aby vnútorný audítor (za predpokladu podpory zo strany vedenia organizácie) mohol významnejšie prispieť svojou odbornosťou, a teda pridanou hodnotou k zlepšeniu fungovania systému organizácie. Kompetenciou nielen odporúčať, ale i ukladať opatrenia, tak môže podstatnejšie ovplyvniť efektívne vykonávanie vnútornej (finančnej) kontroly, dobrý chod a zlepšovanie riadenia organizácie i nevyhnutné zmeny prinášané vývojom spoločnosti.
7.3.5.Audit informačných systémov
Audit informačných systémov je špecifickým typom auditu, môže ísť o audit zhody, ale aj o systémový audit, pričom jeho cieľom je najmä overenie:
a)bezpečnosti informačných systémov,
b)funkčnosti informačných systémov.
Bezpečnosťou informačných systémov sa pre účely vykonávania tohto typu auditu rozumie úroveň ochrany informačného systému povinnej osoby pred zneužitím informácií, ktoré obsahuje, jeho poškodením alebo zničením. V rámci auditu bezpečnosti informačných systémov je potrebné overiť, či sa bezpečnostné opatrenia v praxi dodržiavajú tak, ako boli navrhnuté, či prevádzka informačných systémov vyhovuje všetkým zákonom a predpisom, ktoré sa vyžadujú, či všetky kritické a zraniteľné miesta ako aj riziká boli pokryté primeraným opatreniami.
Funkčnosťou informačných systémov sa pre účely vykonávania tohto typu auditu rozumie primeranosť, spoľahlivosť a úplnosť informácií, ktoré informačný systém obsahuje a poskytuje z hľadiska plnenia úloh a cieľov pre potreby riadenia, kontroly a rozhodovania. V rámci vnútorného auditu je potrebné overiť funkčnosť jednotlivých aplikačných systémov, ich komplexnosť z hľadiska požiadaviek na informačné výstupy pre jednotlivé stupne riadenia, možnú vzájomnú kompatibilitu medzi rôznymi aplikačnými systémami, napr. účtovný systém, manažérsky systém, systém spracovania miezd, ich vzájomné prepojenia a súvislosti.
7.4.Pracovná dokumentácia v procese výkonu vnútorného auditu
Vnútorný audítor by mal zhromaždiť spoľahlivé, relevantné a užitočné auditné dôkazy, ktorými dokáže zdokumentovať a odôvodniť svoje závery. Splnenie požiadaviek týkajúcich sa dokumentovania a zhromažďovania auditných dôkazov je dôležité, nakoľko chráni vnútorného audítora v prípade obvinenia z profesionálnej nedbalosti, resp. splnenia jeho zákonných povinností. V rámci výkonu vnútorného auditu by sa mala vypracovať pracovná dokumentácia, ktorá dostatočným spôsobom dokumentuje celý postup výkonu vnútorného auditu. V rámci procesu výkonu vnútorného auditu je potrebné jednotlivé kroky zaznamenať, vypracuje sa najmä:
•zápis z vykonaného rozhovoru,
•pracovný list z vykonanej práce,
•kontrolné otázky, v prípade, že sú v procese výkonu vnútorného auditu vypracované.
Pracovná dokumentácia by mala byť logicky štruktúrovaná a obsahovať krížové odkazy na časti programu vnútorného auditu, odkazy na zistené nedostatky v správach z vnútorného auditu, ako aj dôkazy v takom rozsahu, ktoré umožnia nezávislej tretej strane dospieť k rovnakému záveru.
a) Zápis z vykonaného rozhovoru
Zápis z vykonaného rozhovoru sa vypracuje vždy na zdokumentovanie dôležitých rozhovorov so zástupcami povinnej osoby, t. j. napr. rozhovorov, ktoré majú vplyv na výsledok overenia, resp. objasnenia zistených skutočností a posúdenia zistených nedostatkov. Je vhodné, aby sa rozhovoru zúčastnili minimálne dvaja členovia audítorskej skupiny. Zápis z vykonaného rozhovoru je súčasťou spisu z vnútorného auditu. Vedúci/člen audítorskej skupiny môže požiadať o podpísanie zápisu z vykonaného rozhovoru zástupcu povinnej osoby, ktorý sa na rozhovore zúčastnil. V prípade, že z rozhovoru vyplynuli dôležité skutočnosti, ktoré môžu byť zohľadnené v záveroch vnútorného auditu, prípadne spochybnené povinnou osobou, sa zápis z vykonaného rozhovoru musí podpísať všetkými zúčastnenými osobami. Zápis z vykonaného rozhovoru môže byť na žiadosť poskytnutý povinnej osobe.
Odporúčaný vzor zápisu z vykonaného rozhovoru je uvedený v prílohe č. 9 metodického usmernenia.
b) Pracovný list z vykonanej práce
Pracovný list z vykonanej práce slúži na zaznamenanie všetkých skutočností a dokladov, ktoré vedúci/člen audítorskej skupiny overil a je podkladom pre zaznamenanie zistených nedostatkov. Pracovný list musí byť dostatočne podrobný, aby poskytol jasný výsledok overovania aj pre nezainteresovanú tretiu stranu. V pracovnom liste musia byť zdokumentované všetky skutočnosti, ktoré sú dôležité na zabezpečenie dôkazov a na dosiahnutie cieľov vnútorného auditu.
V pracovnom liste z vykonanej práce sa uvedie najmä:
•cieľ (alebo viac cieľov), tento cieľ musí byť identický s cieľom uvedeným v poverení a programe vnútorného auditu, pričom je možné v prípade potreby ho v pracovnom liste bližšie špecifikovať (konkretizovať) a rozšíriť,
•informácia o použitých dokumentoch - vymenované najdôležitejšie overované dokumenty v ich platných zneniach v období, ktoré sa vnútorným auditom hodnotilo, napríklad zmluvy, interné riadiace akty alebo postupy a pod.; pre lepšiu prehľadnosť sa odporúča členiť použitú dokumentáciu na dokumenty legislatívneho charakteru (zákony, vyhlášky, nariadenia, rozhodnutia, interné normatívne akty a pod.) a na dokumentáciu súvisiacu priamo s overovanou operáciou (účtovný doklad, faktúra a pod.), v prípade, ak vymenovávanie najdôležitejších dokumentov by bolo neefektívne z dôvodu veľkého rozsahu, je možné uviesť, že overované dokumenty sú prílohou pracovného listu,
•popis vykonanej práce - uvádza sa tu výsledok analýzy finančných a nefinančných informácií v rámci prípravy, spôsob výberu vzorky, zistené skutočnosti a prípadné nedostatky či odchýlky od požadovaného stavu vyplývajúce z overovania,
•v závere pracovného listu sa uvedie zhodnotenie, aký je výsledok jeho overovania vo vzťahu k vyššie uvedenému cieľu vnútorného auditu.
Nedostatky zaznamenané v pracovných listoch musia byť náležite podložené dôkazovým materiálom, na základe ktorého boli nedostatky identifikované. Na fotokópiách uvedených dôkazových materiálov vnútorný audítor uvedie text napr. „Zhodu s predloženým dokladom overil“, meno a priezvisko, podpis vnútorného audítora a dátum overenia. Vypracovaný pracovný list člena audítorskej skupiny by mal byť schválený vedúcim audítorskej skupiny.
Odporúčaný vzor pracovného listu z vykonanej práce je prílohou č. 10 metodického usmernenia.
7.5.Postup voči tretej osobe
Vedúci audítorskej skupiny musí oznámiť tretej osobe od kedy do kedy bude v tretej osobe vykonávať vnútorný audit a cieľ vnútorného auditu (napr. overenie výkonov a služieb súvisiacich s overovanou oblasťou v povinnej osobe). Súčasťou oznámenia môže byť aj vyžiadanie dokladov, písomností a informácií od tretej osoby. Na základe požiadavky tretej osoby sa audítorská skupina preukáže poverením na vykonanie vnútorného auditu a umožní tretej osobe nahliadnuť do preukazu totožnosti alebo služobného preukazu.
Vedúci audítorskej skupiny vypracuje oznámenie o výkone vnútorného auditu a vyžiadanie dokladov, písomností a informácií, pričom použije primerane vzor oznámenia v prílohe č. 3 a vyžiadania v prílohe č. 8 metodického usmernenia. Z overovania dokladov, písomností a informácií v tretej osobe sa nevypracováva samostatná čiastková správa/správa. V prípade zistenia nedostatkov vo vzťahu k povinnej osobe, tieto sú súčasťou čiastkovej správy/správy z vnútorného auditu, správa z vnútorného auditu sa tretej osobe nezasiela. Zistené skutočnosti v tretej osobe sa zaznamenajú v pracovnom liste. V prípade, ak sa zistí nedostatok voči tretej osobe nad rozsah prebiehajúceho vnútorného auditu, pričom táto tretia osoba môže byť povinnou osobou podľa § 16 ods. 4 zákona o finančnej kontrole a audite, vedúci audítorskej skupiny navrhne štatutárnemu orgánu správcu kapitoly štátneho rozpočtu zaradiť do plánu vnútorných auditov nový vnútorný audit v tretej osobe.
7.6.Nedostatky
V prípade zistenia každej negatívnej odchýlky od žiadúceho stavu je vedúci/člen audítorskej skupiny, ktorý odchýlku zistil, zároveň povinný overiť a preskúmať, či je, alebo nie je nedostatkom a následne k zisteným nedostatkom vzhľadom na závažnosť zistených skutočností navrhne odporúčania alebo opatrenia. Vedúci audítorskej skupiny zodpovedá za posúdenie druhu nedostatkov a závažnosti zistených nedostatkov. Za nedostatky sa považujú napríklad:
a)porušenie a nedodržanie podmienok zmlúv, ktoré povinná osoba uzatvorila,
b)porušenie a nedodržanie zákonov, ostatných všeobecne záväzných právnych predpisov SR a uznesení vlády SR,
c)porušenie a nedodržanie interných riadiacich aktov, smerníc, pokynov,
d)nedodržanie hospodárnosti, efektívnosti, účinnosti a účelnosti pri hospodárení s materiálnymi, finančnými, ľudskými a inými zdrojmi,
e)porušenie a nedodržanie podmienok verejného obstarávania,
f)nedodržanie zásad správneho riadenia, najlepšej praxe a zásad správy a riadenia verejných organizácií,
g)porušenie bezpečnosti informačných systémov (napr. informačný systém účtovania).
Nedostatok obsahuje: názov nedostatku, stručný a výstižný opis nedostatku zisteného vnútorným auditom (t. j. zistený stav) a pri porušení osobitných predpisov označenie konkrétnych ustanovení, ktoré boli porušené spolu s návrhmi opatrení alebo odporúčaní na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku (t. j. uviesť napr. odkaz na konkrétny paragraf, odsek, písmeno právneho predpisu, kapitolu, článok interného predpisu a pod.), číslo dokladu (ak je možné ho uviesť), kde bol nedostatok identifikovaný a požadovaný stav, napríklad podľa platnej legislatívy, pričom v prvom rade sa prihliada na porušenie zákonov a ostatných všeobecne záväzných právnych predpisov SR a uznesení vlády SR, nesúlad s uzavretou zmluvou, schválenými pracovnými postupmi alebo inými usmerneniami, pričom znenie jednotlivých ustanovení nie je potrebné uvádzať (t. j. citovanie paragrafov, článkov a pod.).
a) Druhy nedostatkov
Základné členenie nedostatkov je na systémové a nesystémové a obidva druhy nedostatkov môžu byť s finančným postihom (ďalej len „finančný nedostatok“) alebo bez finančného postihu (ďalej len „nefinančný nedostatok“).
Systémové nedostatky sú také finančné/nefinančné nedostatky, ktoré vážnym spôsobom ohrozujú správne nastavenie a funkčnosť finančného riadenia. Sú to aj opakujúce sa nedostatky, ako dôsledok neúčinného fungovania systémov riadenia a kontroly. Systémovým nedostatkom sa rozumie nedostatok, ktorý vznikol alebo môže vzniknúť opakovane vo viacerých operáciách ako dôsledok vážnych nedostatkov a chybných nastavení vo finančnom riadení. Keď vedúci/člen audítorskej skupiny označí nedostatok ako systémový, musí byť presvedčený, že systém resp. jeho časť nie je nastavená správne. Nesystémové nedostatky sú také finančné/nefinančné nedostatky, ktoré nevznikli zlyhaním alebo nesprávnym nastavením finančného riadenia, nemajú dopad na nastavenie a účinnosť finančného riadenia povinnej osoby. Je to jednorazová chyba, ktorá je nezávislá od iných chýb alebo nedostatkov v systéme riadenia a kontroly.
b) Klasifikácia nedostatkov
Závažnosť nedostatku môže byť:
1.vysoká nedostatky, ktoré sú porušením legislatívy, opakované alebo závažné zistenie porušenia alebo nefunkčnosti systému riadenia a kontroly alebo jeho časti, opakujúce sa nedostatky, ktoré boli v predchádzajúcich vnútorných auditoch klasifikované ako nedostatky so strednou závažnosťou, všetky nedostatky vo väzbe na neefektívne, nehospodárne, neúčelné a neúčinné nakladanie s verejnými financiami a vyžadujúce si okamžitú pozornosť štatutárneho orgánu povinnej osoby,
2.stredná menej závažné nedostatky týkajúce sa funkčnosti systému riadenia a kontroly, opakované nedostatky, ktoré boli v predchádzajúcich vnútorných auditoch, klasifikované ako nedostatky s nízkou závažnosťou, nedostatky formálneho charakteru, ktorých opakovaním by mohlo prísť k vzniku nedostatku s vysokou závažnosťou,
3.nízka
nedostatky formálneho charakteru, chýbajúce alebo neaktuálne časti dokumentov vzhľadom na novelizácie, aktualizácie všeobecne záväzných právnych predpisov, prípadne iné zmeny a ďalšie nedostatky, ktoré nemajú závažný charakter.
c) Opatrenia a odporúčania
Vedúci/člen audítorskej skupiny musia navrhnúť ku každému zistenému nedostatku odporúčanie alebo opatrenie (podľa § 22 ods. 3 písm. e) zákona o finančnej kontrole a audite vypracujú návrh čiastkovej správy alebo návrh správy z vnútorného auditu a čiastkovú správu alebo správu z vnútorného auditu, ktoré obsahujú aj návrhy odporúčaní alebo opatrení na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku). Opatrenia a odporúčania sú zostavené na základe posúdenia nedostatkov, vyplývajúcich z porušených predpisov alebo interných riadiacich aktov, skutočného zisteného stavu a súvisiacich dôkazov, príčin existujúceho stavu a následku, ktorý bol alebo môže byť spôsobený nedodržaním stanovených kritérií a postupov. Opatrenia, navrhnuté vedúcim/členom audítorskej skupiny, predstavujú jednoznačný krok/návrh na nápravu alebo minimalizáciu zisteného nedostatku, návrh na zlepšenie finančného riadenia a iných činností vykonávaných povinnou osobou, na zdokonalenie riadiaceho a kontrolného systému a návrh na predchádzanie alebo zmiernenie rizík. Vedúci/člen audítorskej skupiny by mal vyžadovať prijatie navrhnutých opatrení. Opatrenie vyžaduje okamžitú reakciu povinnej osoby. Odporúčania, navrhnuté vedúcim/členom audítorskej skupiny, predstavujú návrh na nápravu alebo minimalizáciu zisteného nedostatku, návrh na zlepšenie finančného riadenia a iných činností vykonávaných povinnou osobou, na zdokonalenie systému riadenia a kontroly a návrh na predchádzanie alebo zmiernenie rizík. Vedúci/člen audítorskej skupiny môže v prípade odporúčaní akceptovať aj iný/efektívnejší návrh povinnej osoby, ktorý smeruje k odstráneniu nedostatku.
8.Spracovanie nedostatkov, záverov a správ z vnútorného auditu
8.1.Čiastková správa/správa z vnútorného auditu, ak neboli zistené nedostatky
V prípade, ak neboli vnútorným auditom zistené nedostatky, vedúci/člen audítorskej skupiny vypracujú čiastkovú správu/správu z vnútorného auditu, nevypracováva sa návrh čiastkovej správy/správy z vnútorného auditu. Pokiaľ sa vnútorný audit vykonáva súčasne vo viacerých povinných osobách, z každého overenia vykonaného v jednotlivých povinných osobách možno vypracovať čiastkovú správu z vnútorného auditu v prípade, že vnútorným auditom neboli zistené nedostatky. Výsledky z čiastkových správ z vnútorného auditu slúžia ako podklad k vypracovaniu správy z vnútorného auditu.
Ak neboli zistené nedostatky, vnútorný audit je skončený zaslaním čiastkovej správy/správy. Za vypracovanie čiastkovej správy/správy z vnútorného auditu zodpovedá vedúci audítorskej skupiny. Ak nie je z dôvodov hodných osobitného zreteľa možné získať podpisy členov audítorskej skupiny, ktorí vykonávali vnútorný audit, ich podpis sa nevyžaduje, ak je čiastková správa/správa z vnútorného auditu podpísaná vedúcim audítorskej skupiny.
Odporúčaný vzor čiastkovej správy/správy z vnútorného auditu, ak neboli zistené nedostatky, je uvedený v prílohe č. 11 metodického usmernenia.
8.2.Návrh čiastkovej správy/návrh správy z vnútorného auditu
V prípade, ak boli vnútorným auditom zistené nedostatky, vypracuje sa návrh čiastkovej správy/návrh správy z vnútorného auditu a následne sa vypracuje čiastková správa/správa z vnútorného auditu. Návrh čiastkovej správy sa môže vypracovať, ak je potrebné skončiť vnútorný audit v časti finančnej operácie, je potrebné bez zbytočného odkladu prijať opatrenia na nápravu zistených nedostatkov a odstrániť príčiny ich vzniku alebo sa vnútorný audit vykonáva vo viacerých povinných osobách.
Za vypracovanie návrhu čiastkovej správy/návrhu správy z vnútorného auditu zodpovedá vedúci audítorskej skupiny. Za definovanie a predloženie dostatočnej podpornej dokumentácie k zisteným nedostatkom a vypracovanie odporúčaní alebo opatrení zodpovedajú členovia audítorskej skupiny, ktorí nedostatky zistili. Členovia audítorskej skupiny predkladajú svoje podklady do návrhu čiastkovej správy/návrhu správy z vnútorného auditu vedúcemu audítorskej skupiny do ním stanoveného termínu.
V návrhu čiastkovej správy/návrhu správy z vnútorného auditu vedúci audítorskej skupiny:
•určí lehotu na predloženie námietok k zisteným nedostatkom, navrhnutým odporúčaniam alebo opatreniam a námietok k lehote na predloženie písomného zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku,
•určí lehotu na predloženie písomného zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku.
Odporúčaný vzor návrhu čiastkovej správy/návrhu správy z vnútorného auditu je uvedený v prílohe č. 12 metodického usmernenia.
Vedúci audítorskej skupiny/vnútorný audítor oznámi povinnej osobe, spravidla po dohode s ňou, termín a miesto prerokovania návrhu čiastkovej správy/správy z vnútorného auditu, ktoré sa uskutoční pred doručením návrhu čiastkovej správy/návrhu správy na oboznámenie. Prerokovania návrhu čiastkovej správy/správy z vnútorného auditu sa môže zúčastniť vedúci a člen/členovia audítorskej skupiny, štatutárny zástupca povinnej osoby alebo ním poverená osoba, zodpovední zamestnanci/zástupcovia povinnej osoby. V prípade potreby sa prerokovania môže zúčastniť aj iný zamestnanec správcu kapitoly štátneho rozpočtu ako ten, ktorý bol poverený na výkon vnútorného auditu podľa § 16 ods. 2 zákona o finančnej kontrole a audite. Na prerokovaní vedúci audítorskej skupiny oboznámi povinnú osobu s výsledkami vnútorného auditu a podľa potreby si vyžiada doplňujúce informácie. Ak sa povinná osoba nedostaví na prerokovanie návrhu čiastkovej správy/návrhu správy z vnútorného auditu v určenom termíne, návrh čiastkovej správy/návrh správy z vnútorného auditu sa považuje za prerokovaný. Prerokovanie je zamerané najmä na zistené nedostatky, uvedenie konkrétnych ustanovení, ktoré boli porušené, popis nedostatočne nastavených kontrolných mechanizmov a postupov povinnej osoby. Prerokovanie návrhu čiastkovej správy/správy z vnútorného auditu pred doručením návrhu čiastkovej správy/správy poskytuje priestor na vyjasnenie prípadných nedorozumení. Z prerokovania návrhu správy/návrhu čiastkovej správy z vnútorného auditu vedúci audítorskej skupiny alebo ním poverený člen audítorskej skupiny môže vyhotoviť zápisnicu, pričom zákon o finančnej kontrole a audite nestanovuje povinnosť zápisnicu vypracovať.
Odporúčaný vzor zápisnice z prerokovania návrhu čiastkovej správy/návrhu správy je uvedený v prílohe č. 13 metodického usmernenia.
Vedúci audítorskej skupiny alebo určený člen audítorskej skupiny zabezpečí doručenie návrhu čiastkovej správy/návrhu správy z vnútorného auditu povinnej osobe preukázateľným spôsobom (napr. osobné odovzdanie proti podpisu, zaslanie doporučenou poštovou zásielkou). Doručenie návrhu čiastkovej správy/návrhu správy z vnútorného auditu povinnej osobe môže byť aj súčasťou prerokovania návrhu čiastkovej správy/návrhu správy z vnútorného auditu, pokiaľ v rámci prerokovania nevznikli žiadne nové skutočnosti, ktoré by návrh čiastkovej správy/návrh správy z vnútorného auditu mohli zmeniť.
8.3.Čiastková správa/správa z vnútorného auditu, ak boli zistené nedostatky
Po predložení a vyhodnotení námietok povinnej osoby, vedúci audítorskej skupiny vypracuje čiastkovú správu/správu z vnútorného auditu. V prípade opodstatnených námietok povinnej osoby k zisteným nedostatkom, navrhnutým odporúčaniam a opatreniam a k lehote na predloženie písomného zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku, ktoré sú uvedené v návrhu čiastkovej správy/návrhu správy z vnútorného auditu, vedúci audítorskej skupiny zabezpečí ich zapracovanie do čiastkovej správy/správy z vnútorného auditu. V prípade neopodstatnených námietok uvedie vedúci/člen audítorskej skupiny odôvodnenie o neopodstatnenosti každej námietky jednotlivo a oznámi ich povinnej osobe v čiastkovej správe/správe z vnútorného auditu. Výsledky z čiastkových správ z vnútorného auditu slúžia ako podklad k vypracovaniu správy z vnútorného auditu. Do čiastkovej správy/správy z vnútorného auditu sa uvedie aj informácia o prerokovaní návrhu čiastkovej správy/návrhu správy z vnútorného auditu a o doručení návrhu čiastkovej správy/návrhu správy povinnej osobe.
Za vypracovanie čiastkovej správy/správy z vnútorného auditu zodpovedá vedúci audítorskej skupiny. Vedúci audítorskej skupiny zabezpečí zaslanie čiastkovej správy/správy z vnútorného auditu povinnej osobe tak, aby v prípade potreby vedel preukázať zaslanie správy/čiastkovej správy z vnútorného auditu. Vnútorný audit je skončený dňom zaslania správy z vnútorného auditu povinnej osobe. Zaslaním čiastkovej správy z vnútorného auditu je skončená tá časť vnútorného auditu, ktorej sa čiastková správa z vnútorného auditu týka. Ak nie je z dôvodov hodných osobitného zreteľa možné získať podpisy členov audítorskej skupiny, ktorí vykonávali vnútorný audit, ich podpis sa nevyžaduje, ak je čiastková správa/správa z vnútorného auditu podpísaná vedúcim audítorskej skupiny.
Odporúčaný vzor správy/čiastkovej správy z vnútorného auditu je uvedený v prílohe č. 14 metodického usmernenia.
Po zaslaní čiastkovej správy/správy povinnej osobe vnútorný audítor predloží čiastkovú správu/správu z vnútorného auditu štatutárnemu orgánu správcu kapitoly štátneho rozpočtu.
9.Následné informácie
Po vypracovaní čiastkovej správy/správy z vnútorného auditu vedúci audítorskej skupiny môže zabezpečiť vypracovanie ďalšej dokumentácie, ktorá je súčasťou spisu z vnútorného auditu. Ide o nasledovnú dokumentáciu:
a)Poznámky pre budúce vnútorné audity – dokument sa vypracuje v prípade, že ide o informáciu, ktorá by mohla byť užitočná pri nasledujúcom vnútornom audite alebo následnom overovaní splnenia opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku. Odporúčaný vzor poznámok pre budúce vnútorné audity je uvedený v prílohe č. 15 metodického usmernenia.
b)Zoznam kontrolných otázok pre spätnú kontrolu vnútorného auditu - slúži na získanie ubezpečenia o tom, že všetky činnosti vedúce k stanoveným cieľom vnútorného auditu boli náležite vykonané a zdokumentované. Zoznam kontrolných otázok pre spätnú kontrolu vnútorného auditu sa môže vypracovať priebežne počas vnútorného auditu až do jeho skončenia a schvaľuje sa po skončení vnútorného auditu vedúcim audítorskej skupiny. Vzor zoznamu kontrolných otázok pre spätnú kontrolu vnútorného auditu je uvedený v prílohe č. 16 metodického usmernenia.
c)Hodnotenie priebehu vnútorného auditu povinnou osobou, organizačným útvarom v ktorom bol vykonaný vnútorný audit - cieľom vypracovania dokumentu je zvýšiť efektívnosť a kvalitu vykonávania vnútorného auditu. Hodnotenie priebehu je zo strany povinnej osoby dobrovoľné, vedúci audítorskej skupiny požiada povinnú osobu po každom skončenom vnútornom audite o zhodnotenie priebehu vnútorného auditu. Vzor hodnotenia priebehu vnútorného auditu povinnou osobou je uvedený v prílohe č. 17 metodického usmernenia.
d)Hodnotenie priebehu vnútorného auditu vedúcim/členom audítorskej skupiny – hodnotí sa kvalita práce členom/členmi/vedúcim audítorskej skupiny počas, resp. po skončení vnútorného auditu. Vzor hodnotenia priebehu vnútorného auditu vedúcim/členom audítorskej skupiny je uvedený v prílohe č. 18 a 19 metodického usmernenia.
10.Overenie splnenia prijatých opatrení
Overovanie splnenia opatrení na odstránenie nedostatkov a príčin ich vzniku predstavuje jednu z najdôležitejších fáz vnútorného auditu. Nedostatky vyplývajúce z vnútorných auditov je potrebné systematicky ďalej sledovať a uzatvoriť nápravou zistených nedostatkov.
Povinná osoba je povinná prijať opatrenia na nápravu nedostatkov a odstránenie príčin ich vzniku v lehote stanovenej v čiastkovej správe/správe z vnútorného auditu (§ 21 ods. 3 písm. d) zákona o finančnej kontrole a audite) a predložiť vnútornému audítorovi v určenej lehote písomný zoznam splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku (§ 21 ods. 3 písm. e) zákona o finančnej kontrole a audite).
Po doručení písomného zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku od povinnej osoby, vedúci alebo vedúcim poverený člen audítorskej skupiny posúdia dostatočnosť prijatých opatrení. Ak vzhľadom na závažnosť nedostatkov zistených vnútorným auditom oprávnená osoba dôvodne predpokladá, že prijaté opatrenia budú neúčinné, následne vedúci audítorskej skupiny písomne vyžiada od povinnej osoby prepracovanie opatrení prijatých na nápravu nedostatkov zistených vnútorným auditom a na odstránenie príčin ich vzniku a predloženie nového písomného zoznamu splnených opatrení v určenej lehote (§ 20 ods. 2 písm. c) zákona o finančnej kontrole a audite). Odporúčaný vzor vyžiadania prepracovania písomného zoznamu opatrení prijatých na nápravu nedostatkov a na odstránenie príčin ich vzniku je uvedený v prílohe č. 20 metodického usmernenia.
Ak povinná osoba do určeného termínu nezašle zoznam splnených opatrení prijatých na nápravu zistených nedostatkov a odstránenie príčin ich vzniku, resp. prepracovaný zoznam opatrení, vedúci audítorskej skupiny písomne upozorní povinnú osobu na nesplnenie povinnosti a uvedie ďalšie príslušné kroky, ktoré budú uskutočnené v prípade nesplnenia si danej povinnosti (v liste upozorní na postup podľa § 28 ods. 1 zákona o finančnej kontrole a audite).
Odporúčaný vzor listu upozornenia o nesplnení povinnosti zaslania zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku a prepracovaného zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku je uvedený v prílohe č. 21 metodického usmernenia.
Za overenie splnenia opatrení vyplývajúcich z vnútorného auditu zodpovedá vedúci audítorskej skupiny. Vedúci audítorskej skupiny je oprávnený si k posúdeniu splnenia opatrení prizvať člena audítorskej skupiny, ktorý jednotlivé nedostatky identifikoval. Pokiaľ vedúci audítorskej skupiny už v správcovi kapitoly štátneho rozpočtu nepracuje, za zabezpečenie overenia splnenia opatrení vyplývajúcich z vnútorného auditu zodpovedá vedúci útvaru vnútorného auditu resp. ním určený nový vedúci/člen audítorskej skupiny.
V procese vyhodnotenia opatrení prijatých povinnou osobou je potrebné sa zamerať na dodržanie časového termínu splnenia, a najmä na dodržanie vecného charakteru odporúčania/opatrenia, ktoré má na kvalitu riadenia a odstránenie identifikovaných nedostatkov rozhodujúci účinok. Z tejto činnosti vypracuje vedúci resp. ním poverený člen audítorskej skupiny zápis z overenia splnenia prijatých opatrení.
Odporúčaný vzor zápisu z overenia splnenia prijatých opatrení je uvedený v prílohe č. 22 metodického usmernenia.
Existujú dva spôsoby vykonania overenia splnenia opatrení:
a)dokumentárne overenie,
b)overenie v rámci vnútorného auditu.
a) Dokumentárne overenie
Po zaslaní písomného zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku oprávnenej osobe vykoná vedúci/členovia pôvodnej audítorskej skupiny kontrolu dokumentácie preukazujúcej splnenie opatrení, ak bola súčasťou predloženého zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku (napr. vydanie interného riadiaceho aktu, aktualizácia postupov, zadanie údajov do informačného systému atď.). Ak podporná dokumentácia nebola súčasťou zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku, vedúci audítorskej skupiny môže vyzvať povinnú osobu na jej predloženie s vysvetlením, že podporná dokumentácia môže zefektívniť proces overenia splnených opatrení. Zároveň upozorní povinnú osobu, že v prípade nepredloženia podpornej dokumentácie, overenie splnenia opatrení bude potrebné vykonať novým vnútorným auditom. O výsledkoch dokumentárneho overenia vedúci audítorskej skupiny zabezpečí spísanie zápisu z overenia splnenia prijatých opatrení (ďalej len „zápis“), pričom zápis tvorí súčasť spisu z vnútorného auditu. Ak prijaté opatrenia boli vyhodnotené ako nesplnené, resp. čiastočne splnené, vedúci audítorskej skupiny uvedie túto skutočnosť v zápise a navrhne ďalší postup (napr. overenie vnútorným auditom, návrh sankcie § 28 ods. 1 zákona o finančnej kontrole a audite). V prípade, že vedúci audítorskej skupiny nemá dostatočnú dokumentáciu k dokumentárnemu overeniu, navrhne vykonať overenie splnenia prijatých opatrení novým vnútorným auditom.
b) Overenie v rámci vnútorného auditu
Overenie v rámci nového vnútorného auditu sa vykoná, ak:
•splnenie prijatých opatrení nie je možné overiť na základe doručenej podpornej dokumentácie k zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku alebo podporná dokumentácia nebola doručená,
•povinná osoba ani po písomnej výzve nezašle písomný zoznam splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku.
Vedúci útvaru vnútorného auditu zabezpečí zaradenie do plánovaných/neplánovaných vnútorných auditov overenie splnenia opatrení na nápravu nedostatkov zistených vnútorným auditom a na odstránenie príčin ich vzniku. Overenie splnenia opatrení prijatých na nápravu zistených nedostatkov a odstránenie príčin ich vzniku sa v tomto prípade vykoná overovaním v rámci samostatného vnútorného auditu alebo ako súčasť iného plánovaného vnútorného auditu. O výsledkoch overenia splnenia opatrení a zohľadnenia odporúčaní v rámci iného vnútorného auditu vedúci audítorskej skupiny zabezpečí samostatný dokument formou zápisu. Výsledok overenia splnenia opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku sa stručne vyhodnotí v správe z vnútorného auditu pri vyhodnotení cieľa.
Pri overení samostatným vnútorným auditom sa postupuje rovnako ako pri výkone vnútorného auditu. Pokiaľ overenie splnenia opatrení je zaradené do nového vnútorného auditu, výsledky overenia budú súčasťou správy z vnútorného auditu v rámci nového vnútorného auditu. Pri nesplnených opatreniach sa navrhne ďalší postup (nový termín, resp. ďalšie konanie). Do spisu z pôvodného vnútorného auditu sa vloží zápis podpísaný vedúcim audítorskej skupiny a informácia, že dané overenie splnenia prijatých opatrení sa vykonalo v rámci iného vnútorného auditu, resp. v rámci viacerých vnútorných auditov s presným označením vnútorného auditu (napr. číslo poverenia, názov vnútorného auditu a podobne).
11.Ročná správa o vykonaných vnútorných auditoch
Útvar vnútorného auditu je v súlade s § 18 ods. 1 písm. c) zákona o finančnej kontrole a audite povinný vypracovať ročnú správu o vykonaných vnútorných auditoch (ďalej len „ročná správa“) za predchádzajúci rok a schválenú ročnú správu štatutárnym orgánom správcu kapitoly štátneho rozpočtu zaslať do konca februára príslušného roku ministerstvu financií a Výboru pre vnútorný audit a vládny audit. Za vypracovanie ročnej správy je zodpovedný vedúci útvaru vnútorného auditu. Ročná správa sa zasiela v listinnej podobe a aj elektronicky.
Ročná správa obsahuje náležitosti podľa prílohy k vyhláške Ministerstva financií SR č. 109/2016 Z. z., ktorou sa ustanovuje obsah ročnej správy o vykonaných vnútorných auditoch (ďalej len „vyhláška“), ktorými sú najmä personálne zabezpečenie vykonávania vnútorných auditov za vykazovaný rok, vyhodnotenie ročného plánu vnútorných auditov, informácie o rizikách a metódach hodnotenia týchto rizík, informácie o dodržiavaní všeobecne záväzných právnych predpisov pri výkone finančnej kontroly povinnou osobou a v tabuľkovej časti sa uvádzajú podrobné informácie o vykonaných vnútorných auditoch za vykazovaný rok. Účelom vypracovania ročnej správy nie je uvádzanie rozsiahlych údajov, ale dodržanie stručného a vecného rámca ustanoveného vo vyhláške.
Pri informácii o rizikách a metódach hodnotení týchto rizík je potrebné uviesť hodnotenie rizík, na základe ktorého sa vykonávali vnútorné audity v roku, za ktorý sa ročná správa vypracováva. Uvádza sa metóda hodnotenia celkového rizika, podľa ktorej sa postupovalo a miera, do akej sa prihliadalo na výsledky predchádzajúcich vnútorných auditov. Ďalej je potrebné uviesť aj hodnotenie celkového rizika a jeho prepojenie na zistené nedostatky a navrhované odporúčania a opatrenia. V časti dátum vykonávania vnútorného auditu sa uvádza presný dátum vykonávania vnútorného auditu, nestačí uvedenie len mesiaca začatia, resp. skončenia vykonávania vnútorného auditu. Pri opise nedostatku je vhodné okrem stručného opisu nedostatku a informácii o porušených ustanoveniach osobitných predpisov uvádzať aj klasifikáciu a závažnosť nedostatku podľa tohto metodického usmernenia a jeho väzbu na identifikované riziko.
Za nesplnenie vypracovania a zaslania ročnej správy je ministerstvo financií oprávnené uložiť správcovi kapitoly štátneho rozpočtu pokutu až do výšky 3 000 eur.
12.Zabezpečenie kvality výkonu vnútorných auditov
Za zabezpečenie kvality vykonávaných vnútorných auditov zodpovedajú všetci vnútorní audítori, a to najmä prostredníctvom samohodnotenia svojej práce a neustáleho vzdelávania sa. Hlavnú zodpovednosť však má vedúci útvaru vnútorného auditu. Systém zabezpečenia kvality vnútorných auditov má nasledovnú štruktúru:
•dohľad nad prácou vnútorných audítorov, zamestnancov vykonávajúcich vnútorný audit,
•hodnotenie dodržiavania plánu vnútorných auditov a hodnotenie vykonávaných vnútorných auditov,
•samohodnotenie práce útvaru vnútorného auditu,
•nezávislé externé hodnotenie.
a) Dohľad nad prácou vnútorných audítorov
Systém dohľadu nad kvalitou vykonaných vnútorných auditov spočíva v hodnotení:
•vykonania jednotlivých vnútorných auditov v súlade s manuálom/vnútorným predpisom vnútorného audítora, štatútom, schváleným ročným plánom vnútorných auditov na príslušný rok, internými riadiacimi aktmi,
•dostatočnosti a úplnosti audítorskej dokumentácie,
•vypracovania návrhu čiastkovej správy/návrhu správy, čiastkovej správy/správy, resp. v prípade, že neboli zistené nedostatky, vypracovania priamo čiastkovej správy/správy.
Počas výkonu každého vnútorného auditu je jednotlivými členmi audítorskej skupiny vytváraný audítorský spis obsahujúci úplnú audítorskú dokumentáciu. Útvar vnútorného auditu by mal mať vypracovaný systém formulárov/dokumentov, ktoré tvoria audítorskú dokumentáciu. Pri každom formulári/dokumente musí byť jasné, kto ho vypracoval, preto každý formulár obsahuje kolónku „vypracoval“ a to aj vtedy, keď formulár nemusí byť kontrolovaný.
b) Samohodnotenie práce útvaru vnútorného auditu
Útvar vnútorného auditu môže vykonať samohodnotenie práce útvaru vnútorného auditu prostredníctvom samohodnotiaceho kontrolného listu. Tento kontrolný list je založený na princípe otázok ohľadne fungovania vnútorného auditu v ideálnom stave. Vedúci zamestnanec útvaru vnútorného auditu musí na tieto otázky objektívne odpovedať a vyplniť kontrolný list minimálne jedenkrát ročne. Otázky v ňom obsiahnuté sa týkajú nasledovných oblastí:
•organizácia útvaru vnútorného auditu, nezávislosť, kompetencie, kvalifikovanosť zamestnancov
•aktivity útvaru vnútorného auditu – napr. plánovanie, pracovné náplne zamestnancov útvaru vnútorného auditu
•objektivita zamestnancov útvaru vnútorného auditu – prípadná rotácia vnútorných audítorov, neobmedzený prístup vnútorných audítorov k informáciám,
•nezávislosť zamestnancov útvaru vnútorného auditu - vyhlásenia o nezávislosti,
•materiálne zabezpečenie útvaru vnútorného auditu – vybavenie, rozpočet, iné informácie,
•vzdelávanie zamestnancov útvaru vnútorného auditu - plán odborných školení, cudzie jazyky.
Odporúčaný vzor samohodnotiaceho kontrolného listu vedúceho útvaru vnútorného auditu je uvedený v prílohe č. 23 metodického usmernenia.
c) Hodnotenie zamestnancov útvaru vnútorného auditu
Hodnotenie jednotlivých zamestnancov je vykonávané minimálne jedenkrát ročne vedúcim zamestnancom útvaru vnútorného auditu v súlade so služobným predpisom.
d) Externé hodnotenie útvaru vnútorného auditu
Externé hodnotenie práce útvaru vnútorného auditu by malo byť vykonávané zo strany nezávislého orgánu kontroly, externej audítorskej spoločnosti alebo ostatnými príslušnými kontrolnými orgánmi EÚ, resp. SR minimálne raz za 5 rokov.
13.Vypracovanie spisu a archivácia
V priebehu výkonu vnútorného auditu vedúci/členovia audítorskej skupiny zhromažďujú dokumenty vzťahujúce sa k vnútornému auditu za účelom:
a)preukázania vykonania vnútorného auditu,
b)zdokumentovania vykonanej práce, použitých postupov, techniky a metód,
c)vytvorenia podkladu pre ďalšie konanie,
d)umožnenia overenia a vyhodnotenia kvality vykonaného vnútorného auditu zo strany iných audítorských a kontrolných orgánov,
e)umožnenia prístupu oprávnenej tretej strany k informáciám.
Pri vytváraní spisu z vnútorného auditu vedúci/členovia audítorskej skupiny dbajú, aby dokumenty boli logicky usporiadané, úplné, relevantné a zrozumiteľné. Spis predstavuje súbor dokumentov vzťahujúcich sa na vykonaný vnútorný audit, ktoré vedúci/člen audítorskej skupiny vytvoril a zhromaždil v rámci prípravy, počas výkonu a v období po jeho skončení. Skompletizovaný spis všetkých dokumentov vytvorených a získaných v rámci výkonu vnútorného auditu by mal byť bezodkladne archivovaný v súlade s interným riadiacim aktom oprávnenej osoby, ktorý upravuje problematiku archivácie a spisovej služby.
14.Záverečné ustanovenia
Zrušujú sa:
a)Príručka na vykonávanie vnútorného auditu uverejnená vo Finančnom spravodajcovi Ministerstva financií SR č. 2/2003,
b)Príručka na vykonávanie auditu výkonnosti uverejnená vo Finančnom spravodajcovi Ministerstva financií SR č. 2/2003,
c)Príručka na vykonávanie finančného auditu uverejnená vo Finančnom spravodajcovi Ministerstva financií SR č. 9/2003,
d)Príručka na vykonávanie auditu zhody uverejnená vo Finančnom spravodajcovi Ministerstva financií SR č. 9/2003,
e)Príručka na vykonávanie auditu informačných systémov uverejnená vo Finančnom spravodajcovi Ministerstva financií SR č. 9/2003,
f)Príručka na vykonávanie systémového auditu uverejnená vo Finančnom spravodajcovi Ministerstva financií SR č. 9/2003,
g)Príručka na vykonávanie vnútorného auditu verejného obstarávania uverejnená vo Finančnom spravodajcovi 8/2004,
h)Metodické usmernenie na vykonávanie testov vnútornej kontroly uverejnené vo Finančnom spravodajcovi Ministerstva financií SR č. 12/2004,
i)Postupy metodického dohľadu vykonávania vnútorného auditu uverejnené vo Finančnom spravodajcovi Ministerstva financií SR č. 4/2005,
j)Usmernenie Ministerstva financií Slovenskej republiky k riadeniu a analýze rizík uverejnené vo Finančnom spravodajcovi Ministerstva financií Slovenskej republiky č. 1/2006
k)Príručka na vykonávanie vnútorného auditu uverejnená vo Finančnom spravodajcovi Ministerstva financií SR č. 12/2011.
Metodické usmernenie k postupom pre vnútorný audit nadobúda účinnosť dňom uverejnenia vo Finančnom spravodajcovi Ministerstva financií SR.
Ing. Vladimír Urmanič generálny riaditeľ sekcie auditu a kontroly
Zoznam príloh:
P01 Odporúčaný vzor poverenia na vykonanie vnútorného auditu P02 Odporúčaný vzor dodatku k povereniu na vykonanie vnútorného auditu P03 Odporúčaný vzor oznámenia o výkone vnútorného auditu P04 Odporúčaný vzor zápisu z úvodného stretnutia k vnútornému auditu P05 Odporúčaný vzor programu vnútorného auditu P06 Odporúčaný vzor dodatku k programu vnútorného auditu P07 Odporúčaný vzor pre zoznam kontrolných otázok P08 Odporúčaný vzor vyžiadania dokladov, písomností a informácií P09 Odporúčaný vzor zápisu z vykonaného rozhovoru P10 Odporúčaný vzor pracovného listu z vykonanej práce P11 Odporúčaný vzor správy/čiastkovej správy z vnútorného auditu, ak neboli zistené nedostatky P12 Odporúčaný vzor návrhu správy/návrhu čiastkovej správy z vnútorného auditu P13 Odporúčaný vzor zápisnice z prerokovania návrhu správy/návrhu čiastkovej správy z vnútorného auditu P14 Odporúčaný vzor správy/čiastkovej správy z vnútorného auditu, ak boli zistené nedostatky P15 Odporúčaný vzor poznámok pre budúce vnútorné audity P16 Odporúčaný vzor zoznamu kontrolných otázok pre spätnú kontrolu P17 Odporúčaný vzor hodnotenia priebehu vnútorného auditu povinnou osobou, organizačným útvarom, v ktorom bol vykonaný vnútorný audit P18 Odporúčaný vzor hodnotenia priebehu vnútorného auditu vedúcim audítorskej skupiny P19 Odporúčaný vzor hodnotenia priebehu vnútorného auditu členom audítorskej skupiny P20 Odporúčaný vzor vyžiadania prepracovania písomného zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku P21 Odporúčaný vzor listu upozornenia o nesplnení povinnosti zaslania zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku a prepracovaného zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku P22 Odporúčaný vzor zápisu z overenia splnenia prijatých opatrení P23 Odporúčaný vzor samohodnotiaceho kontrolného listu vedúceho útvaru vnútorného auditu
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
miesto a dátum vydania poverenia
registratúrne číslo poverenia
P O V E R E N I E NA VYKONANIE VNÚTORNÉHO AUDITU
č......
Podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov poverujem štátnych zamestnancov a prizvané osoby (vypustiť, ak sa nehodí):
I. Oprávnená osoba
(Uvedie sa správca kapitoly štátneho rozpočtu.)
Titul, meno a priezvisko
-vedúci audítorskej skupiny (vnútorný audítor)
Titul, meno a priezvisko
-člen audítorskej skupiny (môže byť zamestnanec správcu kapitoly štátneho rozpočtu vykonávajúci vnútorný audit)
II. Prizvaná osoba
(Uvedie sa názov a sídlo prizvanej osoby.)
Titul, meno a priezvisko - prizvaná osoba
(Ak to nie je relevantné je potrebné tento bod vypustiť.)
na vykonanie vnútorného auditu
III. Povinná osoba
(Uvedie sa názov organizačného útvaru, resp. obchodné meno, sídlo, príp. IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby.)
IV. Cieľ vnútorného auditu
(Uvedie sa napr. nasledovné:
•overenie a hodnotenie systému finančného riadenia,
•overenie a hodnotenie hospodárnosti, efektívnosti, účelnosti a účinnosti pri hospodárení s verejnými financiami.)
Vedúcemu audítorskej skupiny, členom audítorskej skupiny a prizvanej osobe pri výkone vnútorného auditu prináležia oprávnenia a povinnosti v zmysle zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov a podľa ustanovení § 128 zákona č. 300/2005 Z. z. Trestného zákona v znení neskorších predpisov, majú pri výkone audítorskej činnosti postavenie verejných činiteľov.
meno a priezvisko štatutárneho zástupcu oprávnenej osoby/ písomne splnomocneného vedúceho zamestnanca odtlačok pečiatky a podpis
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
miesto a dátum vydania poverenia registratúrne číslo poverenia
D O D A T O K Č. ... K P O V E R E N I U NA VYKONANIE VNÚTORNÉHO AUDITU
č.......
Podľa ustanovení zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov a na základe Poverenia na vykonanie vnútorného auditu č. ...... zo dňa DD.MM.RRRR vydaného (uviesť názov a sídlo oprávnenej osoby) začala audítorská skupina dňa DD.MM.RRR výkon vnútorného auditu v (uviesť názov organizačného útvaru, resp. obchodné meno a sídlo povinnej osoby). S účinnosťou od DD.MM. RRRR mením/dopĺňam Poverenie na vykonanie vnútorného auditu č. ..... nasledovne: v časti II. Prizvaná osoba (uviesť ak sa dopĺňa)
Názov a sídlo prizvanej osoby
Titul, meno a priezvisko - prizvaná osoba
v časti III. Povinná osoba (uviesť ak sa dopĺňa)
Názov organizačného útvaru, resp. obchodné meno, sídlo, IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby
v časti IV Cieľ vnútorného auditu (uviesť ak sa dopĺňa)
(Uvedie sa napr. nasledovné:
•overenie a hodnotenie systému finančného riadenia,
•overenie a hodnotenie hospodárnosti, efektívnosti, účelnosti a účinnosti pri hospodárení s verejnými financiami.)
Ostatné náležitosti ostávajú nezmenené.
meno a priezvisko štatutárneho zástupcu oprávnenej osoby/ písomne splnomocneného vedúceho zamestnanca odtlačok pečiatky a podpis
PRÍLOHA Č. 3
miesto a dátum registratúrne číslo
Vážený pán/vážená pani (uvedie sa funkcia štatutárneho zástupcu povinnej osoby)
podľa § 20 ods. 5 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov (ďalej len „zákon“) a na základe Poverenia na vykonanie vnútorného auditu č. ...., vydaného dňa (uvedie sa dátum vydania poverenia), Vám oznamujem, že audítorská skupina (uvedie sa názov správcu kapitoly štátneho rozpočtu, resp. názov a sídlo prizvanej osoby, ak je to relevantné) v zložení titul, meno, priezvisko
–vedúci audítorskej skupiny
titul, meno, priezvisko
–člen audítorskej skupiny
a
titul, meno a priezvisko - prizvaná osoba
(ak to nie je relevantné, je potrebné tento bod vypustiť)
vykoná v povinnej osobe (uvedie sa názov organizačného útvaru, resp. obchodné meno, sídlo a IČO, resp. meno, priezvisko a trvalé bydlisko povinnej osoby) vnútorný audit, cieľom ktorého je (uvedie sa napr. overenie a hodnotenie
-hospodárnosti, efektívnosti, účinnosti a účelnosti pri hospodárení s verejnými financiami,
-efektívnosti a účinnosti finančného riadenia povinnej osoby,
-zúčtovanie finančných vzťahov so štátnym rozpočtom a ďalšie skutočnosti ustanovené osobitnými predpismi) za obdobie ............... (uvedie sa auditované obdobie).
Termín výkonu vnútorného auditu v povinnej osobe (uvedie sa názov povinnej osoby) je od........... (uvedie sa termín, kedy audítorská skupina vykoná vnútorný audit), predpokladaný termín skončenia je.......(uvedie sa predpokladaný termín skončenia vnútorného auditu). Úvodné stretnutie k výkonu vnútorného auditu sa uskutoční dňa (dátum) o (čas) hod. v (uvedie sa názov a sídlo povinnej osoby). Dovoľujem si Vás požiadať podľa § 21 ods. 3 písm. c) zákona o zabezpečenie súčinnosti zodpovedných zamestnancov. Súčasne si Vás dovoľujem upozorniť, že vedúcemu audítorskej skupiny, členom audítorskej skupiny a prizvanej osobe pri výkone vnútorného auditu prináležia oprávnenia a povinnosti v zmysle zákona a podľa ustanovení § 128 zákona č. 300/2005 Z. z. Trestného zákona v znení neskorších predpisov majú pri výkone audítorskej činnosti postavenie verejných činiteľov. S pozdravom
meno a priezvisko štatutárneho zástupcu oprávnenej osoby/
písomne splnomocneného vedúceho zamestnanca podpis Príloha: Vyžiadanie dokladov, písomností a informácií
(Uvedie sa, ak sú známe požiadavky na predloženie dokladov, písomností a informácií).
Vážený pán/vážená pani meno a priezvisko štatutárneho zástupcu povinnej osoby názov povinnej osoby sídlo povinnej osoby
ZÁPIS Z ÚVODNÉHO STRETNUTIA K VNÚTORNÉMU AUDITU
č.......
A. Všeobecné údaje
Dňa (uvedie sa dátum úvodného stretnutia) sa uskutočnilo úvodné stretnutie k vnútornému auditu v povinnej osobe Meno, priezvisko, resp. názov povinnej osoby Sídlo, resp. bydlisko povinnej osoby IČO povinnej osoby Úvodného stretnutia sa zúčastnili: Za povinnú osobu: (uvedú sa mená a priezviská, funkcie) Za oprávnenú osobu: (uvedú sa mená a priezviská členov audítorskej skupiny a prizvanej osoby)
B. Priebeh úvodného stretnutia
-
-
- C. Získané informácie
D. Záver
Vypracoval:
Schválil:
Dátum:
Podpis:
PRÍLOHA Č. 5
PROGRAM VNÚTORNÉHO AUDITU
č......
registratúrne číslo
I. Úvod
Východiskami pre výkon vnútorného auditu sú:
-Zákon č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov,
-Ročný plán vnútorných auditov na rok xxxx, (uvedie sa, ak sa vnútorný audit vykonáva na základe ročného plánu).
II. Názov a sídlo oprávnenej osoby, vedúci a členovia audítorskej skupiny
(Uvedie sa názov, sídlo, IČO oprávnenej osoby a označenie útvaru vnútorného auditu.)
Vedúci audítorskej skupiny:
(Uvedie sa titul, meno, priezvisko, e-mailová adresa.)
Člen/členovia audítorskej skupiny:
(Uvedie sa titul, meno, priezvisko, e-mailová adresa.)
Prizvaná osoba:
(Uvedie sa titul, meno, priezvisko, e-mailová adresa, prípadne organizácia, ktorej je zamestnancom, resp. povolanie.)
III. Názov, sídlo a IČO povinnej osoby
(Uvedie sa názov organizačného útvaru, resp. obchodné meno, sídlo, IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby.)
IV. Hodnotený úsek činnosti povinnej osoby
(Uvedie sa hodnotený úsek činnosti povinnej osoby.)
V. Ciele vnútorného auditu
(Uvedie sa napr.:
1.Overenie a hodnotenie hospodárnosti, efektívnosti, účinnosti a účelnosti pri hospodárení s verejnými financiami.
2.Overenie a hodnotenie efektívnosti a účinnosti finančného riadenia povinnej osoby.
3.Overenie a hodnotenie zúčtovania finančných vzťahov so štátnym rozpočtom.)
VI. Auditované obdobie
(Uvedie sa obdobie, ktoré sa bude vnútorným auditom hodnotiť vo formáte DD.MM.RRRR.)
VII. Výber vzorky
(Popíše sa spôsob výberu vzorky z auditovanej dokumentácie a uvedie sa vybraná vzorka, v prípade, že vzorka bude vybratá na mieste, detailný spôsob výberu vzorky sa uvedie v pracovnom liste z vnútorného auditu.)
VIII. Termín výkonu vnútorného auditu
(Uvedie sa začiatok a predpokladaná doba vykonávania vnútorného auditu. Za začiatok vnútorného auditu sa považuje vykonanie prvého úkonu voči povinnej osobe. Za takýto úkon sa spravidla považuje zaslanie oznámenia o výkone vnútorného auditu povinnej osobe. Termín výkonu vnútorného auditu je časový úsek, to znamená kedy sa začne vnútorný audit vykonávať v povinnej osobe a predpokladaný termín skončenia výkonu vnútorného auditu.)
IX. Harmonogram vnútorného auditu
(Uvedú sa termíny splnenia cieľov a vybraných činností od dátumu začatia výkonu vnútorného auditu až do termínu odovzdania kompletnej spisovej zložky do príslušného archívu; časový harmonogram sa z dôvodu lepšej prehľadnosti uvádza v nasledovnej tabuľkovej forme.)
Predpokladaný časový rozvrh činností
| Termín výkonu | Činnosť | Zodpovedný za vykonanie |
|---|---|---|
| Do ... (deň, mesiac, rok) | (uvedú sa konkrétne postupy a činnosti v plánovanom časovom úseku) | (uvedú sa mená zodpovedných osôb za vykonanie pridelených činností) |
X. Schválenie programu vnútorného auditu
Vypracoval:
Schválil:
Dátum:
Podpis:
DODATOK č. .... K PROGRAMU VNÚTORNÉHO AUDITU
č........
registratúrne číslo programu
Dodatkom č. .... sa mení Program vnútorného auditu č. .... v bode ... (uvedie sa bod z pôvodného Programu vnútorného auditu) nasledovne: (Napr.
IX. Harmonogram vnútorného auditu
Predpokladaný časový rozvrh činností
| Termín výkonu | Činnosť | Zodpovedný za vykonanie |
|---|---|---|
| Do ... (deň, mesiac, rok) Zmena Do ... (deň, mesiac, rok) | (uvedú sa konkrétne postupy a činnosti v plánovanom časovom úseku) | (uvedú sa mená zodpovedných osôb za vykonanie pridelených činností) |
Zdôvodnenie:
(uvedú sa dôvody vypracovania Dodatku k Programu vnútorného auditu č. .....).
Schválenie Dodatku č .... k Programu vnútorného auditu č. ....
Vypracoval:
Schválil:
Dátum:
Podpis:
Zoznam kontrolných otázok k vnútornému auditu
Číslo vnútorného auditu: Názov povinnej osoby: (útvar, organizácia, IČO) Auditované obdobie: Overovaný cieľ:
| P. č. | Otázka | Odkaz na zákony, interné riadiace akty, smernice, paragrafové znenie | Vyhodnotenie vnútorného audítora |
|---|---|---|---|
| 1. | |||
| 2. | |||
| 3. | |||
| 4. | |||
| 5. | |||
| 6. | |||
| 7. | |||
| 8. |
Vypracoval:
Schválil:
Dátum:
Podpis:
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
(Názov a sídlo povinnej osoby)
Vec: Vyžiadanie dokladov, písomností a informácií.
V súvislosti s výkonom vnútorného auditu podľa Poverenia č. ......si Vás dovoľujem požiadať o poskytnutie nasledovných originálov dokladov, písomností a informácií: (Uvedú sa všetky požadované dokumenty, ktoré súvisia s cieľom vnútorného auditu, napr.:
-aktuálny organizačný poriadok a organizačná štruktúry,
-vnútorné predpisy a smernice, ktoré sa týkajú cieľov vnútorného auditu,
-relevantné zmluvy,
-správy z vykonaných auditov a kontrol,
-kompletná spisová dokumentácia napr. k realizovaným verejným obstarávaniam,
-rozpočtové opatrenia súvisiace s cieľmi vnútorného auditu,
-ďalšie doklady a materiály súvisiace s vnútorným auditom podľa potrieb audítorskej skupiny.)
Uvedenú dokumentáciu žiadame predložiť členom audítorskej skupiny ku dňu (uvedie sa čas a miesto predloženia dokumentácie) a zároveň žiadame písomné potvrdenie o úplnosti predloženej dokumentácie. V prípade, že uvedené materiály sú k dispozícii v elektronickej podobe, zašlite ich prosím na adresy: (uvedie sa e-mailová adresa vedúceho audítorskej skupiny a príslušného člena audítorskej skupiny). S pozdravom
titul, meno, priezvisko vedúci/člen audítorskej skupiny
Prevzal
Meno, priezvisko:
Dňa:
Podpis:
(vyplní sa v prípade osobného prevzatia)
ZÁPIS Z VYKONANÉHO ROZHOVORU
Vnútorný audit č.
Zúčastnení za povinnú osobu:
(mená a priezviská, funkcie)
Zúčastnení za oprávnenú osobu:
(mená a priezviská, funkcie)
Získané informácie:
Závery:
Vypracoval: (meno a priezvisko zástupcu oprávnenej osoby, ktorý sa zúčastnil vykonaného rozhovoru) Dátum: Podpis:
(meno a priezvisko zástupcu povinnej osoby, ktorý sa zúčastnil vykonaného rozhovoru)
Dátum:
Podpis:
(podpis povinnej osoby sa vyžaduje len v prípade, ak vedúci/člen audítorskej skupiny použijú získané informácie na preukázanie/dokladovanie zistených nedostatkov)
PRACOVNÝ LIST Z VYKONANEJ PRÁCE
Číslo vnútorného auditu:
Číslo vnútorného auditu: (Uvedie sa číslo vnútorného auditu.)
Oprávnená osoba: (Uvedie sa názov, sídlo, IČO oprávnenej osoby a označenie útvaru vnútorného auditu.) Meno a priezvisko: (Uvedie sa titul, meno a priezvisko člena audítorskej skupiny.)
Ciele vnútorného auditu:
(Uvedú sa ciele vnútorného auditu v zmysle programu vnútorného auditu.)
Použité dokumenty:
(Uvedie sa, aké dokumenty boli overené, resp. ak vymenovávanie všetkých dokumentov by bolo neefektívne z dôvodu veľkého rozsahu, je možné uviesť, že overené dokumenty sú prílohou k pracovnému listu.)
Vykonaná práca:
(Uvedie sa popis vykonanej práce vrátane popisu všetkých overených cieľov, tzn. všetko, čo bolo overené.)
Záver:
(Uvedie sa, aký je výsledok vo vzťahu k cieľom vnútorného auditu, definovanie návrhov identifikovaných nedostatkov, stanovenie odporúčaní alebo opatrení)
Vypracoval:
Schválil:
Dátum:
Podpis:
Názov a sídlo správcu kapitoly štátneho rozpočtu (útvar vnútorného auditu)
S P R Á V A/ Č I A S T K O V Á S P R Á V A
z vnútorného auditu č....
| Číslo poverenia/zo dňa | (číslo poverenia) zo dňa (dátum) |
| Auditované obdobie: | (od - do) |
| Povinná osoba: | (názov povinnej osoby) |
| (sídlo povinnej osoby) | |
| (IČO) | |
| Typ vnútorného auditu: | (finančný audit/audit výkonnosti/audit zhody/systémový audit/audit informačných systémov) |
| Oprávnená osoba: | (názov a sídlo správcu kapitoly štátneho rozpočtu, IČO, názov útvaru vnútorného auditu) |
| Audítorská skupina: | (titul, meno, priezvisko, podpis) – vedúci audítorskej skupiny |
| (titul, meno, priezvisko, podpis) – člen audítorskej skupiny | |
| (titul, meno, priezvisko, podpis) – prizvaná osoba | |
| Miesto a dátum vypracovania správy/čiastkovej správy: | (miesto) dňa (dátum) |
1.ÚVOD
V súlade s Poverením na vykonanie vnútorného auditu č. (číslo poverenia) zo dňa (deň, mesiac, rok), na základe (uvedie sa napríklad Ročného plánu vnútorných auditov na rok ........./rozhodnutia štatutárneho orgánu správcu kapitoly štátneho rozpočtu) bol vykonaný vnútorný audit č. (číslo auditu) v období od (dátum) do (dátum).
2.CIELE A METODIKA
2.1.Ciele vnútorného auditu
(Uvedú sa ciele podľa poverenia, prípadne ďalšie ciele vnútorného auditu, napr. overiť a hodnotiť hospodárnosť, efektívnosť, účinnosť a účelnosť pri hospodárení s verejnými financiami, dodržiavanie osobitných predpisov alebo vnútorných predpisov pri finančnom riadení a iných činnostiach a overiť zúčtovanie finančných vzťahov so štátnym rozpočtom za roky xxx.)
2.2.Legislatívny rámec
Pri výkone vnútorného auditu audítorská skupina použila všeobecne záväzné právne predpisy: (doplniť podľa potreby vzostupne podľa roku prijatia legislatívneho rámca, napr.:
-zákon NR SR č. 278/1993 Z. z. o správe majetku štátu v znení neskorších predpisov,
-zákon NR SR č. 152/1994 Z. z. o sociálnom fonde a o zmene a doplnení zákona č. 286/1992 Zb. o daniach z príjmov v znení neskorších predpisov,
-zákon č. 211/2000 Z. z. o slobodnom prístupe k informáciám a o zmene a doplnení niektorých zákonov (zákon o slobode informácií) v znení neskorších predpisov,
-zákon č. 311/2001 Z. z. Zákonník práce v znení neskorších predpisov,
-zákon č. 283/2002 Z. z. o cestovných náhradách v znení neskorších predpisov,
-zákon č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov,
-zákon č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov,
-zákon č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov).
2.3.Metodika
Pri výkone vnútorného auditu boli použité nasledujúce metódy, techniky a iné postupy získavania informácií: (napr. štúdium dokladov a písomností, osobné rozhovory, porovnávacia metóda, analýza údajov a syntéza).
3.VYKONANÁ PRÁCA
3.1.Overená dokumentácia a overené oblasti
(Uvedú sa hlavné dokumenty, ktoré boli vnútorným auditom overené. Stručne sa uvedie prístup vedúceho/členov audítorskej skupiny a informácie o vybratej vzorke dokladov napr. ciele vnútorného auditu boli overené na základe predloženej účtovnej dokumentácie a iných podporných dokladov.)
4.ZÁVER
4.1.Vyhodnotenie cieľov vnútorného auditu
(Vedúci/člen audítorskej skupiny v tejto časti vyhodnotí, či a v akom rozsahu bol splnený cieľ/ciele vnútorného auditu, vyplývajúce z programu vnútorného auditu.)
4.2.Informácia o vypracovaní a záveroch čiastkovej správy z vnútorného auditu, ak bola vypracovaná
(Tento bod sa vypĺňa v prípade, ak sa vnútorný audit vykonáva vo viacerých povinných osobách a neboli zistené nedostatky.) 4.3. Zhrnutie výsledkov vnútorného auditu
Vnútorným auditom neboli zistené nedostatky v povinnej osobe.
5.ROZDEĽOVNÍK
Názov a sídlo správcu kapitoly štátneho rozpočtu (útvar vnútorného auditu)
N Á V R H S P R Á V Y/ N Á V R H Č I A S T K O V E J S P R Á V Y z vnútorného auditu č....
| Číslo poverenia/zo dňa | (číslo) zo dňa (dátum) |
|---|---|
| Auditované obdobie: | (od - do) |
| Povinná osoba: | (názov povinnej osoby) |
| (sídlo povinnej osoby) | |
| (IČO) | |
| Typ vnútorného auditu: | (finančný audit/audit výkonnosti/audit zhody/systémový audit/audit informačných systémov) |
| Oprávnená osoba: | (názov a sídlo správcu kapitoly štátneho rozpočtu, IČO, názov útvaru vnútorného auditu) |
| Audítorská skupina: | (titul, meno, priezvisko, podpis) – vedúci audítorskej skupiny |
| (titul, meno, priezvisko, podpis) – člen audítorskej skupiny | |
| (titul, meno, priezvisko, podpis) – prizvaná osoba | |
| Miesto a dátum vypracovania návrhu správy/návrhu čiastkovej správy: | (miesto) dňa (dátum) |
1.ÚVOD
V súlade s Poverením na vykonanie vnútorného auditu č. (číslo poverenia) zo dňa (deň, mesiac, rok), na základe (uvedie sa napríklad Ročného plánu vnútorných auditov na rok ........./rozhodnutia štatutárneho orgánu správcu kapitoly štátneho rozpočtu) bol vykonaný vnútorný audit č. (číslo auditu) v období od (dátum) do (dátum).
2.CIELE A METODIKA
2.1.Ciele vnútorného auditu
(Uvedú sa ciele podľa poverenia, prípadne ďalšie ciele vnútorného auditu, napr. overiť a hodnotiť hospodárnosť, efektívnosť, účinnosť a účelnosť pri hospodárení s verejnými financiami, dodržiavanie osobitných predpisov alebo vnútorných predpisov pri finančnom riadení a iných činnostiach a overiť zúčtovanie finančných vzťahov so štátnym rozpočtom za roky xxx.)
2.2.Legislatívny rámec
Pri výkone vnútorného auditu audítorská skupina použila všeobecne záväzné právne predpisy: (doplniť podľa potreby vzostupne podľa roku prijatia legislatívneho rámca, napr.:
-zákon NR SR č. 278/1993 Z. z. o správe majetku štátu v znení neskorších predpisov,
-zákon NR SR č. 152/1994 Z. z. o sociálnom fonde a o zmene a doplnení zákona č. 286/1992 Zb. o daniach z príjmov v znení neskorších predpisov,
-zákon č. 211/2000 Z. z. o slobodnom prístupe k informáciám a o zmene a doplnení niektorých zákonov (zákon o slobode informácií) v znení neskorších predpisov,
-zákon č. 311/2001 Z. z. Zákonník práce v znení neskorších predpisov,
-zákon č. 283/2002 Z. z. o cestovných náhradách v znení neskorších predpisov,
-zákon č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov,
-zákon č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov,
-zákon č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov).
2.3.Metodika
Pri výkone vnútorného auditu boli použité nasledujúce metódy, techniky a iné postupy získavania informácií: (napr. štúdium dokladov a písomností, osobné rozhovory, porovnávacia metóda, analýza údajov a syntéza).
3.VYKONANÁ PRÁCA
3.1.Overená dokumentácia a overené oblasti
(Uvedú sa hlavné dokumenty, ktoré boli vnútorným auditom overené. Stručne sa uvedie prístup vedúceho/členov audítorskej skupiny a informácie o vybratej vzorke dokladov napr. ciele vnútorného auditu boli overené na základe predloženej účtovnej dokumentácie a iných podporných dokladov.)
Tabuľka č. 1
nízka/stredná/vysoká
finančne vyčísliteľný/
druh nedostatku
nevyčísliteľný / nesystémový -
nevyčísliteľný nedostatku/
Závažnosť
vyčísliteľný/
systémový - finančne
finančne finančne
| P. č. | Nedostatok | Odporúčanie alebo opatrenie | Závažnosť nedostatku/ druh nedostatku |
|---|---|---|---|
| Odporúčanie alebo opatrenie Uvedie sa odporúčanie alebo opatrenie. | Uvedie sa odporúčanie alebo opatrenie. | nízka/stredná/vysoká systémový - finančne vyčísliteľný/ finančne nevyčísliteľný / nesystémový - finančne vyčísliteľný/ finančne nevyčísliteľný |
Na začiatku bude uvedený stručný opis nedostatku (napr. 1 veta), ktorý vystihuje podstatu Uvedie sa opis nedostatku a označenie konkrétnych ustanovení, ktoré boli porušené, resp. popis nedostatočne nastavených postupov povinnej osoby. Pri porušení finančnej disciplíny podľa § 31 ods. 1 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov sa uvedie porušenie ods. 1 písmena a) – n). Pri nedostatkoch finančne vyčísliteľných vedúci/člen audítorskej V prípade vysokej závažnosti vedúci/člen audítorskej skupiny na záver vždy uvedie aké riziko
4.ZISTENÉ NEDOSTATKY, ODPORÚČANIA ALEBO OPATRENIA
hrozí v prípade neodstránenia tohto nedostatku (resp. neprijatia opatrení). skupiny popíše odvod resp. penále a zároveň navrhne výšku odvodu.
Nedostatok
nedostatku.
P. č.
5.ZÁVER
5.1.Vyhodnotenie cieľov vnútorného auditu
(Vedúci/člen audítorskej skupiny v tejto časti vyhodnotí, či a v akom rozsahu bol splnený cieľ/ciele vnútorného auditu, vyplývajúce z programu vnútorného auditu s prípadným uvedením odkazu na číslo nedostatku uvedeného v časti 4.).
5.2.Zhrnutie výsledkov vnútorného auditu
(Uvádza sa celková suma porušenia finančnej disciplíny (odvod, sankcie), ak bola zistená, nevypĺňa sa v prípade, ak nedostatky sú finančne vyčísliteľné, ale nemajú charakter porušenia finančnej disciplíny.)
5.3.Ďalšie informácie
Návrh správy bol prerokovaný dňa (uvedie sa dátum).
Povinná osoba je podľa § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov oprávnená predložiť v lehote do (uvedie sa deň, mesiac, rok) písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam alebo opatreniam a k lehote na predloženie písomného zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku oprávnenej osobe. Podľa § 21 ods. 3 písm. e) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov je povinná osoba povinná v lehote do (uvedie sa deň, mesiac, rok) predložiť písomný zoznam splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku.
6.ZOZNAM PRÍLOH
(Uvedie sa zoznam dokladov preukazujúcich zistené nedostatky).
7.ROZDEĽOVNÍK
PRÍLOHA Č. 14
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
Z á p i s n i c a
z prerokovania návrhu správy/návrhu čiastkovej správy z vnútorného auditu č. ......
Dňa sa uskutočnilo prerokovanie návrhu správy/návrhu čiastkovej správy z vnútorného auditu č v (uvedie sa miesto prerokovania).
Na prerokovaní návrhu správy/ návrhu čiastkovej správy sa zúčastnili:
Za povinnú osobu - (uvedie sa názov povinnej osoby):
Titul, meno a priezvisko
Titul, meno a priezvisko
Za oprávnenú osobu - (uvedie sa názov oprávnenej osoby):
Titul, meno a priezvisko,
Titul, meno a priezvisko
Z Á V E R Y :
(Uvedú sa dôležité skutočnosti z prerokovania.)
Alternatívne:
Audítorská skupina vypracuje návrh správy do ......(uvedie sa termín).
Na prerokovaní návrhu čiastkovej správy/návrhu správy bol návrh čiastkovej správy/návrh správy doručený povinnej osobe osobne. V , dňa Za oprávnenú osobu (uvedie sa názov oprávnenej osoby): Titul, meno a priezvisko:
Podpis:
Titul, meno a priezvisko:
Podpis:
Za povinnú osobu (uvedie sa názov povinnej osoby): (podpisy povinnej osoby sa vyžadujú pri doručení návrhu čiastkovej správy/návrhu správy)
Titul, meno a priezvisko: (štatutárny zástupca povinnej osoby,
Podpis:
resp. ním určený zamestnanec)
Titul, meno a priezvisko:
Podpis:
Názov a sídlo správcu kapitoly štátneho rozpočtu (útvar vnútorného auditu)
S P R Á V A/ Č I A S T K O V Á S P R Á V A
z vnútorného auditu č....
| Číslo poverenia/zo dňa | (číslo poverenia) zo dňa (dátum) |
|---|---|
| Auditované obdobie: | (od - do) |
| Povinná osoba: | (názov povinnej osoby) |
| (sídlo povinnej osoby) | |
| (IČO) | |
| Typ vnútorného auditu: | (finančný audit/audit výkonnosti/audit zhody/systémový audit/audit informačných systémov) |
| Oprávnená osoba: | (názov a sídlo správcu kapitoly štátneho rozpočtu, IČO, útvar vnútorného auditu) |
| Audítorská skupina: | (titul, meno, priezvisko, podpis) – vedúci audítorskej skupiny |
| (titul, meno, priezvisko, podpis) – člen audítorskej skupiny | |
| (titul, meno, priezvisko, podpis) – prizvaná osoba | |
| Miesto a dátum vypracovania správy/čiastkovej správy: | (miesto) dňa (dátum) |
1.ÚVOD
V súlade s Poverením na vykonanie vnútorného auditu č. (číslo poverenia) zo dňa (deň, mesiac, rok), na základe (uvedie sa napríklad Ročného plánu vnútorných auditov na rok ........./rozhodnutia štatutárneho orgánu správcu kapitoly štátneho rozpočtu) bol vykonaný vnútorný audit č. (číslo auditu) v období od (dátum) do (dátum).
2.CIELE A METODIKA
2.1.Ciele vnútorného auditu
(Uvedú sa ciele podľa poverenia, prípadne ďalšie ciele vnútorného auditu, napr. overiť a hodnotiť hospodárnosť, efektívnosť, účinnosť a účelnosť pri hospodárení s verejnými financiami, dodržiavanie osobitných predpisov alebo vnútorných predpisov pri finančnom riadení a iných činnostiach a overiť zúčtovanie finančných vzťahov so štátnym rozpočtom za roky xxx.)
2.2.Legislatívny rámec
Pri výkone vnútorného auditu audítorská skupina použila všeobecne záväzné právne predpisy: (doplniť podľa potreby vzostupne podľa roku prijatia legislatívneho rámca, napr.:
-zákon NR SR č. 278/1993 Z. z. o správe majetku štátu v znení neskorších predpisov,
-zákon NR SR č. 152/1994 Z. z. o sociálnom fonde a o zmene a doplnení zákona č. 286/1992 Zb. o daniach z príjmov v znení neskorších predpisov,
-zákon č. 211/2000 Z. z. o slobodnom prístupe k informáciám a o zmene a doplnení niektorých zákonov (zákon o slobode informácií) v znení neskorších predpisov,
-zákon č. 311/2001 Z. z. Zákonník práce v znení neskorších predpisov,
-zákon č. 283/2002 Z. z. o cestovných náhradách v znení neskorších predpisov,
-zákon č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov,
-zákon č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov,
-zákon č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov).
2.3.Metodika
Pri výkone vnútorného auditu boli použité nasledujúce metódy, techniky a iné postupy získavania informácií: (napr. štúdium dokladov a písomností, osobné rozhovory, porovnávacia metóda, analýza údajov a syntéza).
3.VYKONANÁ PRÁCA
3.1.Overená dokumentácia a overené oblasti
(Uvedú sa hlavné dokumenty, ktoré boli vnútorným auditom overené. Stručne sa uvedie prístup vedúceho/členov audítorskej skupiny a informácie o vybratej vzorke dokladov napr. ciele vnútorného auditu boli overené na základe predloženej účtovnej dokumentácie a iných podporných dokladov.)
Tabuľka č. 1
prípade
aj
zoznamu
osoby
odporúčaniam alebo opatreniam a k lehote
splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku uvedených v návrhu správy/čiastkovej správy spolu so spôsobom
povinnej
námietok
v
písomného
nedostatkom,
Tabuľka č. 1
Námietky
a
| P. č. | Nedostatok | Odporúčanie alebo opatrenie | Závažnosť nedostatku/ druh nedostatku | Námietky |
|---|---|---|---|---|
| nízka/stredná/vys nedostatku/ nedostatku Závažnosť vyčísliteľný/ systémový/ finančne druh oká Odporúčanie alebo opatrenie Uvedie sa odporúčanie alebo | Uvedie sa odporúčanie alebo opatrenie. | nízka/stredná/vys oká systémový/ finančne vyčísliteľný/ finančne nevyčísliteľný nesystémový finančne vyčísliteľný/ finančne nevyčísliteľný | Uvedú sa námietky povinnej osoby k zisteným nedostatkom, navrhnutým odporúčaniam alebo opatreniam a k lehote na predloženie písomného zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku uvedených v návrhu správy/čiastkovej správy spolu so spôsobom ich vysporiadania a v prípade neopodstatnenosti námietok aj odôvodnenie. |
námietky
vysporiadania
neopodstatnenosti
predloženie
odôvodnenie. sa
k zisteným
Uvedú
ich
na
nevyčísliteľný
nevyčísliteľný nesystémový
vyčísliteľný/
opatrenie.
Na začiatku bude uvedený stručný opis nedostatku (napr. 1 veta), ktorý
Uvedie sa opis nedostatku a označenie konkrétnych ustanovení, ktoré boli porušené, resp. popis nedostatočne nastavených postupov povinnej osoby. Pri porušení finančnej disciplíny podľa § 31 ods. 1 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov sa uvedie porušenie ods. 1 písmena a) – n). Pri nedostatkoch finančne vyčísliteľných vedúci/člen audítorskej skupiny popíše odvod resp. penále a zároveň navrhne výšku odvodu. V prípade vysokej závažnosti vedúci/člen audítorskej skupiny na záver vždy uvedie aké riziko hrozí v prípade
4.ZISTENÉ NEDOSTATKY, ODPORÚČANIA ALEBO OPATRENIA
neodstránenia tohto nedostatku (resp. neprijatia opatrení). Nedostatok
vystihuje podstatu nedostatku.
P. č.
5.ZÁVER
5.1.Vyhodnotenie cieľov vnútorného auditu
(Vedúci/člen audítorskej skupiny v tejto časti vyhodnotí, či a v akom rozsahu bol splnený cieľ/ciele vnútorného auditu, vyplývajúce z programu vnútorného auditu s prípadným uvedením odkazu na číslo nedostatku uvedeného v časti 4. ).
5.2.Informácia o vypracovaní a záveroch čiastkovej správy z vnútorného auditu, ak bola vypracovaná
(Tento bod sa vypĺňa v prípade, ak bola vypracovaná čiastková správa z vnútorného auditu.)
5.3.Zhrnutie výsledkov vnútorného auditu
(Uvádza sa celková suma porušenia finančnej disciplíny (odvod, sankcie), ak bola zistená, nevypĺňa sa v prípade, ak nedostatky sú finančne vyčísliteľné, ale nemajú charakter porušenia finančnej disciplíny.)
5.4.Ďalšie informácie
Návrh správy/návrh čiastkovej správy bol prerokovaný dňa (uvedie sa dátum).
Návrh správy/návrh čiastkovej správy bol doručený povinnej osobe na oboznámenie dňa (dátum doručenia).
Povinná osoba podala/nepodala v stanovenej lehote písomné námietky k zisteným nedostatkom, navrhnutým odporúčania alebo opatreniam a k lehote na predloženie písomného zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku. Oprávnená osoba podľa § 20 ods. 4 písm. c) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov overila písomné námietky podané povinnou osobou a opodstatnené námietky zohľadnila v správe z vnútorného auditu. Odôvodnenie neopodstatnenosti námietok je uvedené pri každom nedostatku jednotlivo. Podľa § 21 ods. 3 písm. e) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov je povinná osoba povinná v lehote do (uvedie sa deň, mesiac, rok) predložiť písomný zoznam splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku.
Dovoľujeme si Vás požiadať spolu s písomným zoznamom splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku zaslať aj podpornú dokumentáciu preukázateľne dokazujúcu splnenie opatrení z dôvodu rýchlejšieho posúdenia dostatočnosti splnených opatrení.
6.ZOZNAM PRÍLOH
(Uvedie sa zoznam dokladov preukazujúcich zistené nedostatky).
7.ROZDEĽOVNÍK
PRÍLOHA Č. 15 PRÍLOHA Č. 16 PRÍLOHA Č. 17 PRÍLOHA Č. 18 PRÍLOHA Č. 19 PRÍLOHA Č. 20 PRÍLOHA Č. 21 PRÍLOHA Č. 22 Uvedie sa spôsob splnenia
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
POZNÁMKY PRE BUDÚCE VNÚTORNÉ AUDITY
Na základe zistených skutočností z vnútorného auditu č. (uvedie sa číslo vnútorného auditu), ktorý bol vykonaný audítorskou skupinou: titul, meno, priezvisko – vedúci audítorskej skupiny
titul, meno, priezvisko – člen audítorskej skupiny
v (názov, sídlo a IČO povinnej osoby) v termíne (od – do)
uvádzame tieto poznatky a identifikované riziká:
(Uvedú sa poznatky, týkajúce sa napr. citlivých oblastí, špecifických problémov, identifikované riziká napr. nedostatočné informačné systémy, slabé personálne obsadenie a pod., ktoré treba mať na zreteli pri nasledujúcich vnútorných auditoch.)
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
Zoznam kontrolných otázok na spätnú kontrolu
Číslo vnútorného auditu: (vyplní vedúci audítorskej skupiny) Cieľ vnútorného auditu: (vyplní vedúci audítorskej skupiny) Obdobie vykonania vnútorného auditu: (vyplní vedúci audítorskej skupiny)
| Položka | Áno | Nie | Netýka sa | Poznámky |
|---|---|---|---|---|
| Boli v prípade zistenia nových informácií prehodnotené ciele vnútorného auditu a boli zohľadnené v dodatku poverenia na vykonanie vnútorného auditu? | ||||
| Bol návrh správy z vnútorného auditu prerokovaný? | ||||
| Boli všetky činnosti uskutočnené podľa programu vnútorného auditu? | ||||
| Boli pripravené dokumenty: - Poverenie na vykonanie vnútorného auditu - Program vnútorného auditu - Oznámenie o výkone vnútorného auditu - Pracovné listy z vykonanej práce - Správa z vnútorného auditu/Čiastková správa z vnútorného auditu? | ||||
| Boli všetky nedostatky náležite zdokumentované a plne doložené v pracovnej dokumentácii? | ||||
| Bola všetka pracovná dokumentácia podpísaná zamestnancom, ktorý ju vypracoval a schválil? | ||||
| Nachádza sa kompletná pracovná dokumentácia v spise? | ||||
| Bolo zdokumentované odovzdanie skúsenosti a poznámky pre budúce vnútorné audity? |
V (miesto) dňa
titul, meno, priezvisko vedúci audítorskej skupiny
titul, meno, priezvisko člen audítorskej skupiny
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
Hodnotenie priebehu vnútorného auditu povinnou osobou, organizačným útvarom, v ktorom bol vykonaný vnútorný audit
Vážení kolegovia,
útvar vnútorného auditu...... (uvedie sa názov správcu kapitoly štátneho rozpočtu) sa snaží zavádzať a rozvíjať systém kvality svojej práce, takisto priebežne sleduje a vyhodnocuje svoju činnosť s cieľom zachovania určitej dosiahnutej úrovne. Neustále sa snažíme skvalitňovať svoju činnosť, preto sú pre nás cenné akékoľvek informácie, ktoré môžeme získať od subjektov, s ktorými prichádzame do styku.
Vážime si získané názory na efektívnosť a kvalitu vykonávania vnútorného auditu, preto Vás prosíme o zodpovedanie uvedených otázok otvorene a podľa svojho najlepšieho svedomia. Vami poskytnuté informácie budeme považovať za dôverné. V tejto súvislosti by sme si Vás dovolili požiadať o vyjadrenie svojho názoru v tomto dotazníku. Uvítali by sme doručenie vyplneného dotazníka na e-mailovú adresu (uvedie sa e-mail vnútorného audítora) do (uvedie sa termín). Ak máte nejaké otázky, prosíme zavolajte (uvedie sa meno zamestnanca /číslo telefónu). Číslo vnútorného auditu: (vyplní vnútorný audítor) Cieľ vnútorného auditu: (vyplní vnútorný audítor) Obdobie vykonania vnútorného auditu: (vyplní vnútorný audítor)
vyplní vnútorný audítor )
Výkon vnútorného auditu
| P.č. | Otázka | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| 1. | Ako hodnotíte prospešnosť vnútorného auditu? | |||||
| 2. | Ako vhodne boli stanovené ciele a rozsah výkonu vnútorného auditu v oblasti, za ktorú zodpovedáte? | |||||
| 3. | Ako užitočné boli diskusie s útvarom vnútorného auditu na začiatku vnútorného auditu? | |||||
| 4. | Ako užitočné boli diskusie s útvarom vnútorného auditu v priebehu vnútorného auditu? | |||||
| 5. | Ako otvorení a komunikatívni boli zamestnanci vykonávajúci vnútorný audit voči Vám a Vašim spolupracovníkom? | |||||
| 6. | Ako uspokojivý bol časový rozsah výkonu vnútorného auditu pri práci v teréne? | |||||
| 7. | Ako uspokojivé bolo trvanie celého výkonu vnútorného auditu? | |||||
| 8. | Ako ste spokojný s dĺžkou doby, ktorá uplynula od prerokovania návrhu správy po jej doručenie? | |||||
| 9. | Za ako objektívnu a vyváženú považujete správu z vnútorného auditu? | |||||
| 10. | 10. Za ako účelnú považujete správu z vnútorného auditu? |
Odpovede značiť „X“
Stupnica: výborný (1), veľmi dobrý (2), dobrý (3), uspokojivý (4), nedostatočný (5)
Celkový dojem
Hodnoťte na stupnici od 1 (výborný) do 5 (nedostatočný)
Prosíme, uveďte akékoľvek ďalšie návrhy, odporúčania a pripomienky, ktoré súvisia s vykonaným vnútorným auditom, predchádzajúcimi otázkami alebo iné podnety, ktoré by nám mohli pomôcť zlepšiť našu prácu.
ĎAKUJEME VÁM
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
Hodnotenie priebehu vnútorného auditu vedúcim audítorskej skupiny
Číslo vnútorného auditu: (vyplní vedúci audítorskej skupiny)
Cieľ vnútorného auditu: (
Cieľ vnútorného auditu: (vyplní vedúci audítorskej skupiny)
Obdobie vykonania vnútorného auditu: (vyplní vedúci audítorskej skupiny)
| P.č. | Hodnotená oblasť | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| 1. | Úroveň odborných znalostí člena/členov audítorskej skupiny. | |||||
| 2. | Prehľad člena/členov audítorskej skupiny o charaktere overovanej činnosti. | |||||
| 3. | Úroveň komunikácie medzi členom/členmi audítorskej skupiny a vedúcim audítorskej skupiny. | |||||
| 4. | Celková spolupráca člena/členov audítorskej skupiny s vedúcim audítorskej skupiny. | |||||
| 5. | Úroveň plnenia pokynov vedúceho audítorskej skupiny členom/členmi audítorskej skupiny. | |||||
| 6. | Reprezentatívnosť vystupovania člena/členov audítorskej skupiny pri komunikácií s povinnou osobou (napr. úvodné stretnutie, prerokovanie návrhu správy/čiastkovej správy z vnútorného auditu, rozhovor s povinnou osobou). | |||||
| 7. | Plnenie úloh člena/členmi audítorskej skupiny v rámci vnútorného auditu v čase stanovenom vedúcim audítorskej skupiny v programe vnútorného auditu. | |||||
| 8. | Kvalitatívna úroveň výstupov člena/členov audítorskej skupiny. | |||||
| 9. | Zrozumiteľnosť definovania záverov (napr. nedostatky, odporúčania a opatrenia) členom/členmi audítorskej skupiny. |
Odpovede značiť „X“
Stupnica: výborný (1), veľmi dobrý (2), dobrý (3), uspokojivý (4), nedostatočný (5)
Celkový dojem
Hodnoťte na stupnici od 1 (výborný) do 5 (nedostatočný)
Prosíme, uveďte akékoľvek ďalšie návrhy, odporúčania a pripomienky, ktoré súvisia s vykonaným vnútorným auditom, predchádzajúcimi otázkami alebo iné podnety, ktoré by nám mohli pomôcť zlepšiť našu prácu.
ĎAKUJEME VÁM
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
Hodnotenie priebehu vnútorného auditu členom audítorskej skupiny
Vážení kolegovia,
v rámci skvalitnenia činnosti vykonávania vnútorného auditu sú pre nás všetky získané informácie od členov audítorskej skupiny dôležité a cenné.
Vážime si získané názory na efektívnosť a kvalitu vykonávania vnútorného auditu, preto Vás prosíme o zodpovedanie nižšie uvedených otázok otvorene a podľa svojho najlepšieho svedomia. Vami poskytnuté informácie budeme považovať za dôverné. Uvítali by sme doručenie vyplneného dotazníka na emailovú adresu (uvedie sa e-mail vedúceho útvaru vnútorného auditu) do (uvedie sa termín).
Číslo vnútorného auditu:
Číslo vnútorného auditu: (vyplní člen audítorskej skupiny)
Cieľ vnútorného auditu: (
Cieľ vnútorného auditu: (vyplní člen audítorskej skupiny)
Obdobie vykonania vnútorného auditu: (vyplní člen audítorskej skupiny)
| P.č. | Hodnotená oblasť | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| 1. | Rovnomernosť rozdelenia činností vedúcim audítorskej skupiny v rámci vnútorného auditu, zodpovedností a právomocí členom audítorskej skupiny. | |||||
| 2. | Zrozumiteľnosť zadávania jednotlivých pokynov a požiadaviek vedúcim audítorskej skupiny v súvislosti s výkonom vnútorného auditu. | |||||
| 3. | Úroveň usmerňovania člena/členov audítorskej skupiny vedúcim audítorskej skupiny z metodického a organizačného hľadiska. | |||||
| 4. | Úroveň komunikácie medzi členom/členmi audítorskej skupiny a vedúcim audítorskej skupiny. | |||||
| 5. | Celková spolupráca vedúceho audítorskej skupiny s členom/členmi audítorskej skupiny. | |||||
| 6. | Reprezentatívnosť vystupovania vedúceho audítorskej skupiny pri komunikácií s povinnou osobou (napr. začatie vnútorného auditu, prerokovanie návrhu čiastkovej správy/ správy z vnútorného auditu, rozhovor s povinnou osobou). | |||||
| 7. | Organizačné schopnosti vedúceho audítorskej skupiny. | |||||
| 8. | Riešenie krízových situácií vedúcim audítorskej skupiny. | |||||
| 9. | Pozitívny prístup k práci vedúceho audítorskej skupiny. | |||||
| 10. | Rýchlosť a kvalita spätnej väzby od vedúceho audítorskej skupiny v rámci vykonávaného vnútorného auditu. |
Stupnica: výborný (1), veľmi dobrý (2), dobrý (3), uspokojivý (4), nedostatočný (5)
Celkový dojem
Hodnoťte na stupnici od 1 (výborný) do 5 (nedostatočný)
Prosíme, uveďte akékoľvek ďalšie návrhy, odporúčania a pripomienky, ktoré súvisia s vykonaným vnútorným auditom, predchádzajúcimi otázkami alebo iné podnety, ktoré by nám mohli pomôcť zlepšiť našu prácu.
ĎAKUJEME VÁM
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
(Názov a sídlo povinnej osoby, resp. názov organizačného útvaru)
Vec: Vyžiadanie prepracovania písomného zoznamu splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku Listom č. .......zo dňa ...... nám bol doručený zoznam splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku, ktorý ste vypracovali na základe požiadaviek uvedených v Správe z vnútorného auditu č. ...... . Vedúci audítorskej skupiny/prípadne určený člen (uviesť to čo je vhodné) vyhodnotili prijaté opatrenia ako nedostatočné, ktoré nezabezpečia nápravu zistených nedostatkov a neodstránia príčiny vzniku týchto nedostatkov. Podľa ustanovenia § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov povinná osoba je povinná prepracovať a predložiť písomný zoznam splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku. V nadväznosti na uvedené si Vás dovoľujeme požiadať o prepracovanie nižšie uvedených splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku: (Uvedú sa nedostatky a prijaté opatrenia povinnou osobou, ktoré boli vyhodnotené ako nedostatočné a ktoré správca kapitoly štátneho rozpočtu požaduje prepracovať). Písomný zoznam splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku zašlite do (uvedie sa lehota) na adresu oprávnenej osoby.
S pozdravom
titul, meno, priezvisko vedúci audítorskej skupiny
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
(Názov a sídlo povinnej osoby, resp. názov organizačného útvaru)
Vec: Nesplnenie povinnosti – upozornenie
alternatívne
Podľa ustanovenia § 21 ods. 3 písm. d) a e) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov povinná osoba je povinná prijať opatrenia na nápravu nedostatkov zistených vnútorným auditom a odstrániť príčiny ich vzniku a predložiť oprávnenej osobe písomný zoznam splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku, a to v lehote uvedenej v správe z vnútorného auditu. Vzhľadom nato, že túto povinnosť ste do dnešného dňa nesplnili, Vás upozorňujeme, že v prípade, ak vyššie uvedený písomný zoznam nepredložíte v termíne do , bude voči Vám uplatnený postup podľa § 28 citovaného zákona.
alternatívne
Podľa ustanovenia § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov povinná osoba je povinná prepracovať písomný zoznam splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku a predložiť prepracovaný písomný zoznam splnených opatrení prijatých na nápravu nedostatkov a na odstránenie príčin ich vzniku, a to v lehote uvedenej v žiadosti o prepracovanie splnených opatrení zo dňa Vzhľadom nato, že túto povinnosť ste do dnešného dňa nesplnili, Vás upozorňujeme, že v prípade, ak vyššie uvedený písomný zoznam nepredložíte v termíne do , bude voči Vám uplatnený postup podľa § 28 citovaného zákona.
UPOZORNENIE: Za porušenie tejto povinnosti môže správca kapitoly štátneho rozpočtu podľa § 28 ods. 1 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov uložiť pokutu do výšky 100 000 eur povinnej osobe alebo tretej osobe; alebo do výšky 3 000 eur zamestnancovi povinnej osoby alebo zamestnancovi tretej osoby.
S pozdravom
titul, meno, priezvisko vedúci audítorskej skupiny
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
Poverenie č. (registratúrne č. poverenia) na vykonanie vnútorného auditu Zo dňa: (deň, mesiac, rok)
Zápis z overenia splnenia prijatých opatrení
(Názov povinnej osoby)
(dátum vypracovania zápisu)
Termín overenia: (dátum začiatku a skončenia overenia)
Cieľ: overenie splnenia opatrení z vykonaného vnútorného auditu č. (uviesť číslo, ak je odlišné od registratúrneho čísla poverenia)
Overenie vykonali: (meno a priezvisko vedúceho/členov audítorskej skupiny, ktorí overenie vykonali)
Postup overenia splnenia opatrení
(Stručne sa uvedie postup overenia splnenia opatrení, napr. overenie bolo vykonané dokumentárne/novým vnútorným auditom, na základe dokladov...., ktoré preukazujú splnenie opatrení.)
Zoznam splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku bol doručený oprávnenej osobe dňa (uviesť dátum). Prepracovaný zoznam splnených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku bol/nebol predložený v určenom termíne, t. j. do (uviesť určený termín na predloženie prepracovaného zoznamu opatrení, ak je to relevantné).
V nasledujúcej tabuľke uvádzame prehľad nedostatkov a odporúčaní alebo opatrení z vnútorného auditu č. xx (uviesť číslo, ak je odlišné od registratúrneho čísla poverenia).
Výsledky z overenia splnenia prijatých opatrení
internej smernice, atď. )
Spôsob splnenia
opatrenia (napr. prijatie
V nasledujúcej tabuľke uvádzame prehľad nedostatkov a odporúčaní alebo opatrení z vnútorného auditu č. xx (uviesť číslo, ak je odlišné od registratúrneho čísla poverenia).
| P. č. | Nedostatok | Závažnosť nedostatku/ druh nedostatku | Odporúčanie alebo opatrenie | Prijaté opatrenie | Splnené / splnené čiastočne / nesplnené | Spôsob splnenia |
|---|---|---|---|---|---|---|
| čiastočne / nesplnené Splnené / splnené | nízka/stredná/vys oká systémový/ finančne vyčísliteľný/ finančne nevyčísliteľný nesystémový finančne vyčísliteľný/ finančne nevyčísliteľný | Uvedie sa odporúčanie alebo opatrenie. | Uvedie sa opatrenie, ktoré prijala povinná osoba. | Uvedie sa spôsob splnenia opatrenia (napr. prijatie internej smernice, atď. ) |
Uvedie sa opatrenie, ktoré
Prijaté opatrenie
prijala povinná osoba.
Uvedie sa odporúčanie alebo
Odporúčanie alebo
opatrenie
opatrenie.
nízka/stredná/vys
nedostatku/ nedostatku
Závažnosť
nevyčísliteľný nevyčísliteľný nesystémový
druh
vyčísliteľný/
systémový/
Výsledky z overenia splnenia prijatých opatrení
finančne finančne finančne finančne oká
nedostatku (napr. 1 veta),
Uvedie sa stručný opis ktorý vystihuje podstatu
Nedostatok
nedostatku.
P. č.
Závery
(Vyhodnotiť výsledky a uviesť ďalší postup v prípade nedostatočného plnenia alebo nesplnenia prijatých opatrení. V prípade, ak sa zistia nové nedostatky v súvislosti s overovanými nedostatkami z pôvodného vnútorného auditu, tieto sú uvedené v správe z aktuálne vykonávaného vnútorného auditu)
V dňa
Vypracoval:
Schválil:
Dátum:
Podpis:
Názov a sídlo správcu kapitoly štátneho rozpočtu (útvar vnútorného auditu)
Samohodnotiaci kontrolný list vedúceho útvaru vnútorného auditu
| Kontrolné otázky | Splnené | P. č. | ||
|---|---|---|---|---|
| Áno | Nie | |||
| 1. | Overovanie súladu štatútu vnútorného | auditu | ||
| 1.1. | Je štatút vnútorného auditu v súlade s ustanoveniami zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov týkajúcimi sa útvaru vnútorného auditu ? | |||
| 1.2. | Je štatút vnútorného auditu v súlade s medzinárodnými audítorskými štandardami pre profesionálnu prax interných audítorov? | |||
| 2. | Overovanie nezávislosti vnútorného auditu | |||
| 2.1. | Bol útvar vnútorného auditu od posledného samohodnotenia poverovaný inými aktivitami, ktoré by mohli mať vplyv na objektívnosť budúcich zistení z vnútorného auditu? | |||
| 2.2. | Nastala situácia, kedy nebolo možné vykonať naplánovaný vnútorný audit z dôvodu nedostatku prostriedkov v rozpočte? | |||
| 2.3. audítora? | Nastali v sledovanom období prípady, ktoré by poukazovali na predpojatosť vnútorného | |||
| 2.4. | Boli prípady predpojatosti vnútorného audítora nahlásené okamžite po zistení tejto situácie? | |||
| 2.5. | Boli prípady predpojatosti vnútorného audítora identifikované z externého prostredia? | |||
| 2.6. | Existuje definovaný vnútorný postup na vysporiadanie sa prípadov predpojatosti vnútorného audítora? | |||
| 2.7. | Nastala situácia, kedy bola nezávislosť a objektívnosť vnútorného audítora ohrozená? | |||
| 3. | Overovanie personálnych kapacít | |||
| 3.1. | Má útvar vnútorného auditu dostatočné personálne kapacity na výkon vnútorného auditu naplánovaného podľa ročného plánu? | |||
| 3.2. | Sú vnútorní audítori dostatočne odborne pripravení na výkon vnútorného auditu? | |||
| 3.3. | Je zabezpečený dohľad nad prácou nových vnútorných audítorov skúsenejším vnútorným audítorom? | |||
| 3.4. | Existuje zastupiteľnosť vedúceho útvaru vnútorného auditu? | |||
Zistenia / Poznámky
1.2.
| Kontrolné otázky | Splnené | P. č. | ||
|---|---|---|---|---|
| Áno | Nie | |||
| 3.5. | Absolvoval vnútorný audítor povinné odborné vzdelávanie? | |||
| 4. | Overovanie zákonných postupov pri vykonávaní vnútorného auditu | |||
| 4.1. | Zodpovedá plán (strednodobý, resp. ročný) vyhodnoteniu rizík v príslušnom správcovi kapitoly štátneho rozpočtu? | |||
| 4.2. | Boli vnútorné audity vykonané v súlade so schváleným plánom? | |||
| 4.3. | Existuje rezerva na neplánované vnútorné audity? | |||
| 4.4. | Má správca kapitoly štátneho rozpočtu vypracovanú rizikovú analýzu? | |||
| 4.5. | Je riziková analýza vnútorného auditu aktualizovaná v nadväznosti na zistené nedostatky? | |||
| 4.6. | Boli vypracované pracovné postupy pre vykonávanie vnútorného auditu? | |||
| 4.7. | Sú vypracované pracovné postupy pre vykonávanie vnútorného auditu aktuálne? | |||
| 4.8. | Sú pracovné postupy na vykonávanie vnútorného auditu dodržiavané? | |||
| 4.9. | Bolo dodržiavanie pracovných postupov na vykonávanie vnútorného auditu overené na vybranej vzorke? | |||
Zistenia / Poznámky
4.Ako základ vlastného posúdenia rizika vnútorný audítor zváži, ako
| Vypracoval: |
| Dátum vypracovania: |
| Podpis: |
PRÍLOHA Č. 24
Detaily týkajúce sa zložiek vnútornej kontroly v povinnej osobe v rámci výkonu vnútorného auditu
| Zložka | Prvky zložky | Spôsob získavania informácií |
|---|---|---|
| Kontrolné prostredie | Rozšírený charakter kontrolného prostredia si vyžaduje, aby vnútorný audítor zvážil, či nasledujúce prvky poskytujú primeraný základ pre iné Zisťovanie zložky vnútornej kontroly alebo naopak oslabujú ich účinnosť: • komunikácia/presadzovanie integrity/etických hodnôt Pozorovanie • odhodlanie presadzovať kompetentnosť • finančné riadenie Preskúmanie dokumentov, napr. • organizačná štruktúra etického kódexu, organizačného • pridelenie právomocí a zodpovednosti poriadku • politiky a postupy v oblasti ľudských zdrojov | |
| Proces posudzovania rizika v povinnej osobe | povinná osoba riadi riziko v rámci finančného riadenia a najmä ako: • odhaľuje riziká pre finančné výkazníctvo a súlad • odhaduje závažnosť • posudzuje pravdepodobnosť výskytu rizika | Preskúmanie procesu posudzovania rizika a súvisiacich dokumentov povinnej osoby |
| Informačné systémy a komunikácia | • rozhoduje o prijatí opatrení na ich zvládnutie Keďže sú zdrojom všetkých záznamov a finančných operácií povinnej osoby, je zásadne dôležité, aby vnútorný audítor porozumel: • významným kategóriám finančných operácií Zisťovanie, ako vznikajú a ako sa • postupom na iniciovanie, zaznamenávanie, spracovanie a spracúvajú finančné operácie vykazovanie finančných operácií • účtovným záznamom Podrobný opis postupu • procesu finančného vykazovania • spracovaniu mimoriadne veľkých alebo nezvyčajných finančných Previerka operácií • opätovnému spracovaniu odmietnutých finančných operácií | |
| Kontrolné činnosti | Pozornosť vnútorného audítora je zameraná na to, ako sa kontrolnými činnosťami jednotlivo alebo vcelku znižuje riziko, pričom osobitný dôraz sa kladie na: Zisťovanie • autorizáciu • preskúmanie výkonnosti Pozorovanie • spracovanie informácií • fyzické kontroly • oddelenie úloh | |
| Monitorovanie kontrol | Posúdením toho, nakoľko dôkladne povinná osoba monitoruje kontroly a v prípade potreby prijíma nápravné opatrenia, vnútorný audítor získava prehľad o účinnosti vnútornej kontroly v povinnej osobe. Previerky zdrojov monitorovacích Aspekty, ktoré treba posúdiť, zahŕňajú: informácií • činnosti súvisiace s riadením a dohľadom • vnútorné kontroly vedúcich zamestnancov Zisťovanie • informácie od tretích osôb (napr. sťažnosti) • hodnotenia | Previerky zdrojov monitorovacích informácií Zisťovanie |
Poznámky pod čiarou
1§ 2 ods. 2 zákona č. 404/2011 Z. z. o pobyte cudzincov a o zmene a doplnení niektorých zákonov.
2Podľa § 30 ods. 4 zákona o finančnej kontrole a audite možno do 1. januára 2018 vykonávať aj pod vedením zamestnanca správcu kapitoly štátneho rozpočtu, ktorý je zaradený v útvare vnútorného auditu a ktorý nespĺňa podmienky podľa § 12 ods. 1 písm. d) a e) zákona o finančnej kontrole a audite.
3Medzinárodné audítorské štandardy (ISA)
Odpovede značiť „X“