Príručka na zostavenie návrhu rozpočtu verejnej správy na roky 2026 až 2028
Úvod
Príručka na zostavenie návrhu rozpočtu verejnej správy na roky 2026 až 2028 (ďalej len „príručka“) vydaná v súlade s § 14 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 523/2004 Z. z.“) obsahuje textovú a prílohovú časť (Excel súbor).
Prílohu č. 1/A a 1/B tvoria Kódy zdrojov, prílohu č. 2 Formuláre na spracovanie návrhu rozpočtu verejnej správy na roky 2026 až 2028, prílohu č. 3 tvorí Číselník samostatných účtov štátnych rozpočtových organizácií, prílohu č. 4 tvorí Zoznam ostatných subjektov verejnej správy a prílohu č. 5 tvorí rozdelenie kapitol a vybraných ostatných subjektov verejnej správy podľa pôsobnosti odborov sekcie rozpočtovej politiky Ministerstva financií SR.
I. Rozpočet verejnej správy
Rozpočet verejnej správy na roky 2026 až 2028 sa zostavuje za štátny rozpočet a rozpočty ostatných subjektov verejnej správy, ktoré sú Štatistickým úradom Slovenskej republiky zaradené do sektora verejnej správy. Rozpočtované príjmy a výdavky na rok 2026 sú záväznými ukazovateľmi, pričom na nasledujúce dva rozpočtové roky, t. j. na roky 2027 a 2028 sú orientačné a budú sa upresňovať v ďalšom rozpočtovom roku, ale len v mimoriadnych a odôvodnených prípadoch.
Všetky subjekty verejnej správy, ktorých výdavky sú súčasťou rozpočtu verejnej správy a na ktoré sa vzťahuje limit verejných výdavkov, sú povinné v súlade s §14 ods. 2 zákona č. 523/2004 Z. z. zostavovať a realizovať rozpočet v Rozpočtovom informačnom systéme (ďalej len RIS). V prípade subjektov územnej samosprávy sa postupuje podľa časti III. Subjekty verejnej správy, v bode 9. Rozpočty obcí, vyšších územných celkov a dopravných podnikov.
Jednotlivé subjekty, ktorých rozpočty tvoria rozpočet verejnej správy, prerokujú návrhy svojich rozpočtov s Ministerstvom financií Slovenskej republiky (ďalej len „ministerstvo financií“).
V rozpočtoch subjektov verejnej správy sa v súlade s § 4 ods. 4 zákona č. 523/2004 Z. z. uplatňuje rozpočtová klasifikácia, ktorá umožňuje ministerstvu financií vytvoriť výstupné zostavy za celý sektor verejnej správy, ktoré poskytnú vláde a parlamentu prehľad o príjmoch a smerovaní výdavkov sektora verejnej správy v rokoch 2026 až 2028 a ktorými sa zabezpečia údaje pre medzinárodné porovnávania. Povinnosť uplatňovať rozpočtovú klasifikáciu sa vzťahuje aj na príjmy a výdavky súvisiace s vykonávaním verejného zdravotného poistenia podľa § 37 ods. 10 zákona č. 523/2004 Z. z.
Jednotlivé subjekty verejnej správy zapracujú do návrhov svojich rozpočtov finančné toky zo štátneho rozpočtu a z rozpočtov ostatných subjektov verejnej správy v súlade s návrhom rozpočtu verejnej správy. Zároveň subjekty verejnej správy musia pri návrhoch svojich rozpočtov, v nadväznosti na oprávnenosť čerpania prostriedkov vyplývajúcich z Plánu obnovy a odolnosti SR, prihliadať na rozdelenie financií pre kľúčové oblasti verejných politík v súlade s postupom, uvedeným v systéme implementácie Plánu obnovy a odolnosti.
Súčasťou rozpočtu verejnej správy je limit verejných výdavkov v súlade so zákonom č. 523/2004 Z. z.
Limit verejných výdavkov štátnych rozpočtových organizácií, štátnych príspevkových organizácií a ostatných subjektov verejnej správy rozpočtovaných v rozpočte verejnej správy musí byť v súlade s celkovým limitom verejných výdavkov na príslušný rok. Výška limitu verejných výdavkov sa vypočíta pre každú organizáciu z predloženého návrhu rozpočtu, ktorý bude rozpísaný do detailnej úrovne rozpočtovej klasifikácie v etape návrhu rozpočtu v nadväznosti na rozpis záväzných limitov príjmov a výdavkov na roky 2026 až 2028. V prípade, že vypočítaný limit verejných výdavkov kapitol a ostatných subjektov verejnej správy vo svojom súhrne prekračuje celkový limit verejných výdavkov, v priebehu prípravy návrhu rozpočtu verejnej správy bude musieť byť zosúladený limit verejných výdavkov kapitol a ostatných subjektov verejnej správy s celkovým limitom verejných výdavkov.
Najúčinnejším nástrojom na predchádzanie prekračovania limitu verejných výdavkov je zabezpečiť precízne a správne rozpočtovanie výdavkov v rozpočte subjektu, na ktorý sa limit verejných výdavkov vzťahuje, a to už pri tvorbe rozpočtu. Do limitu verejných výdavkov sa započítavajú výdavky na výdavkových účtoch rozpočtových organizácií, samostatných účtoch rozpočtových organizácií, na bežných účtoch príspevkových organizácií a ostatných subjektoch verejnej správy (vrátane výdavkov na podnikateľskú činnosť) a prostriedkov z predchádzajúcich rokov. Čerpanie výdavkov spadajúcich pod limit verejných výdavkov, ktoré neboli rozpočtované, by znamenalo prekročenie limitu verejných výdavkov. V prípade nevyhnutnosti čerpať tieto výdavky je potrebné za účelom dodržania limitu verejných výdavkov realizovať úsporu v rovnakej výške a na iných výdavkových položkách v rámci rozpočtu subjektu v bežnom roku.
Subjekty verejnej správy, ktoré poskytli alebo prijali úvery (finančné operácie, hlavná kategória 800 alebo 500) a emitovali cenné papiere, uvedú v prílohe návrhu svojho rozpočtu údaje týkajúce sa časového rozlíšenia platených a prijatých úrokov, t. j. predpokladanú hodnotu úhrad úrokov a hodnotu časovo rozlíšených úrokov na jednotlivé rozpočtové roky.
II. Rozpočtová klasifikácia
1.Všeobecne
V rozpočte verejnej správy, pri sledovaní plnenia rozpočtu verejnej správy a pri pohyboch na účtoch finančných aktív sa uplatňuje rozpočtová klasifikácia, podľa ktorej sa jednotne určujú a triedia príjmy a výdavky rozpočtu verejnej správy, vrátane ich vecného vymedzenia a finančné operácie s finančnými aktívami.
Vynakladanie rozpočtových prostriedkov alebo inkaso príjmov nemožno opierať o zaradenie daného titulu do rozpočtovej klasifikácie. Vždy je potrebné vychádzať z príslušných právnych predpisov, ktoré oprávňujú organizáciu na výber rozpočtových príjmov alebo na realizáciu príslušných výdavkov. Rozpočtová klasifikácia tieto právne predpisy nenahradzuje.
Subjekty verejnej správy používajú na zostavenie návrhu svojho rozpočtu rozpočtovú klasifikáciu schválenú opatrením Ministerstva financií Slovenskej republiky z 8. decembra 2004, ktorým sa ustanovuje druhová klasifikácia, organizačná klasifikácia a ekonomická klasifikácia rozpočtovej klasifikácie č. MF/010175/2004-42 v znení neskorších predpisov, ktorého aktuálne znenie je uvedené na webovom sídle ministerstva financií.
Štatistická klasifikácia výdavkov verejnej správy sa použije v zmysle vyhlášky Štatistického úradu Slovenskej republiky č. 257/2014 Z. z., ktorou sa vydáva štatistická klasifikácia výdavkov verejnej správy (SK COFOG). Výdavky na roky 2026 až 2028 sa rozpíšu do najnižšej úrovne tejto klasifikácie.
Bližšie informácie o klasifikácii výdavkov podľa SK COFOG sa nachádzajú na webovej stránke úradu www.statistics.sk, v časti Metaúdaje/Klasifikácia COFOG.
Ministerstvo financií presadzuje skvalitnenie údajovej základne o verejnej správe ako nevyhnutnú súčasť ďalšieho zlepšovania rozpočtového procesu a s ním súvisiacich analýz. Z uvedeného dôvodu upozorňujeme subjekty, že je potrebné venovať náležitú pozornosť správnemu klasifikovaniu príjmov, výdavkov a finančných operácií v súlade s metodikou, vrátane zabezpečenia konzistentnosti medzi rozpočtovanými a vykazovanými skutočnými hodnotami.
2.Systém kódovania v rozpočtovej klasifikácii
2a. Schéma kódovania druhovej klasifikácie
druh
xxx
Kód druhovej klasifikácie sa uvádza na rozpočtové a realizačné dokumenty.
2b. Schéma kódovania organizačnej klasifikácie
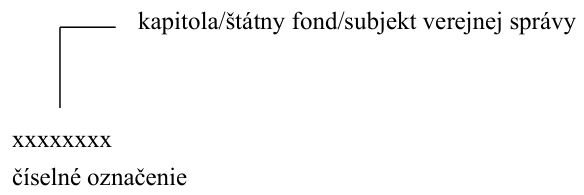
Prostredníctvom kódovania organizačnej klasifikácie sa identifikujú rozpočtové operácie podľa kapitol štátneho rozpočtu a ostatných subjektov sektora verejnej správy. Kód štátneho fondu je nezávislý, t. j. neobsahuje kód príslušnej kapitoly, ktorá je správcom štátneho fondu.
S kódovaním organizačnej klasifikácie súvisí i označenie druhu rozpočtu verejnej správy príslušným kódom uvedeným v opatrení Ministerstva financií Slovenskej republiky z 8. decembra 2004, ktorým sa ustanovuje druhová klasifikácia, organizačná klasifikácia a ekonomická klasifikácia rozpočtovej klasifikácie č. MF/010175/2004-42 v znení neskorších predpisov.
2c. Schéma programového kódovania
program
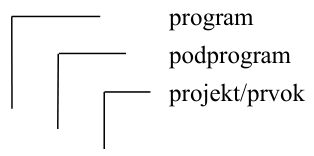
projekt/prvok
xxx xx xx
Na účely zostavovania a vykazovania rozpočtu sa používa trojstupňový alfanumerický kód.
1.úroveň – program je označený trojmiestnym kódom
2.úroveň – podprogram je označený dvojmiestnym kódom
3.úroveň – projekt/prvok je označený dvojmiestnym kódom
2d. Schéma kódovania zdrojov
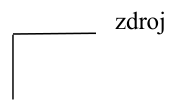
xxxx
alfanumerický kód, resp. nula alebo medzera Kódy zdrojov sú uvedené v prílohách č. 1/A a 1/B. Kódy zdrojov, ktoré neovplyvňujú limit verejných výdavkov sú podfarbené zelenou farbou.
2e. Číselník kódov programovej štruktúry operačných programov financovaných z fondov Európskej únie pre programové obdobie 2007 - 2013, programové obdobie 2014 - 2020 a programové obdobie 2021 - 2027
Tento číselník spravuje odbor systémových analýz a účtovníctva na sekcii európskych fondov ministerstva financií.
Pre programové obdobie 2007 - 2013 bol vydaný formou usmernenia MF SR č.12/2007- U v platnom znení.
Pre programové obdobie 2014 - 2020 platí Usmernenie k číselníku kódov programovej štruktúry programov Európskych štrukturálnych a investičných fondov pre programové obdobie 2014 - 2020, č. 1/2014-U v platnom znení. Číselník umožňuje sledovanie programovej štruktúry integrovanej do štruktúry programového rozpočtu príslušnej kapitoly pre podporu poskytovanú z fondov Európskej únie v členení v závislosti od programového obdobia.
Pre programové obdobie 2007 - 2013, programové obdobie 2014 - 2020 a programové obdobie 2021 - 2027 sú to fondy Európskej únie: Európsky fond regionálneho rozvoja, Európsky sociálny fond, Európsky sociálny fond plus, Kohézny fond, Európsky fond pre rybné hospodárstvo, Európsky námorný a rybársky fond, Európsky námorný, rybolovný a akvakultúrny fond, Európsky poľnohospodársky fond pre rozvoj vidieka, Európsky poľnohospodársky záručný fond, Iniciatíva na podporu zamestnanosti mladých ľudí, Fond európskej pomoci pre najodkázanejšie osoby, LIFE+, Fond pre azyl a migráciu, Fond pre vnútornú bezpečnosť, Fond pre integrované riadenie hraníc-Nástroj na riadenie hraníc a víza, Fond pre spravodlivú transformáciu.
Pre programové obdobie 2021 - 2027 platí nasledovný číselník kódov programovej štruktúry:
| 401000 | 401000 Program Slovensko 2021-2027 |
| 402000 | 402000 Program Rybné hospodárstvo 2021 - 2027 |
| 403000 | 403000 Interreg VI Slovensko - Česká republika 2021 - 2027 |
| 404000 | 404000 Interreg VI Slovensko - Rakúsko 2021 - 2027 |
| 405000 | 405000 Interreg VI Maďarsko - Slovensko 2021 - 2027 |
| 406000 | 406000 Interreg VI Poľsko - Slovensko 2021 - 2027 |
| 407000 | 407000 Interreg VI-A NEXT - Maďarsko-Slovensko-Rumunsko-Ukrajina 2021 - 2027 |
| 408000 | 408000 Fondy pre oblasť vnútorných záležitostí 2021 - 2027 (AMIF, BMVI, ISF) |
| 411000 | 411000 Strategický plán SPP 2023 - 2027 - rozvoj vidieka |
| 471000 | 471000 Strategický plán SPP 2023 - 2027 - sektorové intervencie |
| 472000 | 472000 Trhovo orientované výdavky mimo SP SPP |
| 481000 | 481000 Strategický plán SPP 2023 - 2027 - priame platby |
| 491100 | 491100 Nadnárodná spolupráca 2021 - 2027 |
| 492000 | 492000 Medziregionálna spolupráca 2021 - 2027 |
| 493000 | 493000 Life 2021 - 2027 |
Aktivity financované, alebo spolufinancované z programov EÚ sa zaradia do programových štruktúr jednotlivých kapitol podľa vecnej náplne programov, ako ich integrálna súčasť. Prostriedky budú zaradené do programov, častí programov správcov kapitol zodpovedných za ich plnenie tak, aby nedochádzalo k vytváraniu duplicitných programov, častí programov na plnenie rovnakých úloh. Výstup agregovaných údajov podľa jednotlivých programov sa zabezpečí v rámci RISu prostredníctvom eurokódu.
Správca kapitoly zabezpečí, aby každý prvok programovej štruktúry, prostredníctvom ktorého sa bude zabezpečovať realizácia programov EÚ v rámci programového obdobia 2021 - 2027, mal priradený aspoň jeden eurokód, pričom platí:
jeden projekt nesmie mať priradených viacero prvkov programovej štruktúry,
nie je možné používať také prvky programovej štruktúry, z ktorých boli financované projekty v predchádzajúcich programových obdobiach.
Zoznam prvkov ŠR priradených k jednotlivým eurokódom oznámi dotknutá kapitola vždy po rozpise prostriedkov v RISe v module ZORO ministerstvu financií na adresu odhady@mfsr.sk.
2f. Schéma číselného kódu štatistickej klasifikácie výdavkov verejnej správy (SK COFOG)
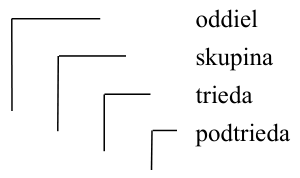
oddiel
skupina
trieda
xx x x x
Číselný kód klasifikácie SK COFOG je pre zostavenie a vykazovanie verejného rozpočtu štvorúrovňový.
1.úroveň - oddiel je označený dvojmiestnym kódom
2., 3. a 4. úroveň - skupina, trieda a podtrieda postupuje dekadicky po jednom mieste, to znamená, že číselný kód na štvrtej úrovni je päťmiestny (napr. 09.1.1.1).
2g. Schéma číselného kódu ekonomickej klasifikácie
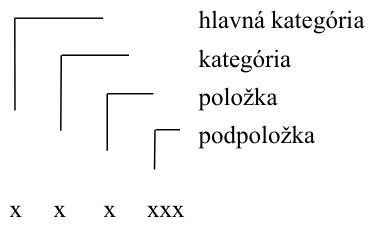
hlavná kategória
kategória
položka
Základným prvkom ekonomickej klasifikácie príjmov a výdavkov je podpoložka (šesťmiestny kód). Zodpovedá určitému druhu príjmov alebo výdavkov vyjadrujúcich náklady na rovnaké vstupy (napr. na pracovnú silu, dopravu, palivo, strojné zariadenie).
Podpoložky, ktoré majú rovnaký ekonomický charakter, tvoria položky (trojmiestny kód), ktoré sa sústreďujú do kategórií a kategórie do hlavných kategórií.
Hlavné kategórie (trojmiestny kód končiaci dvoma nulami) a kategórie (trojmiestny kód končiaci jednou nulou) slúžia najmä makroekonomickým analýzam.
Číslovanie príjmov začína číslicami 1 až 3, číslovanie výdavkov číslicami 6 a 7. Číslovanie príjmových finančných operácií začína číslicami 4 a 5, číslovanie výdavkových finančných operácií číslicou 8.
2h. Schéma číselníka jednorazových titulov
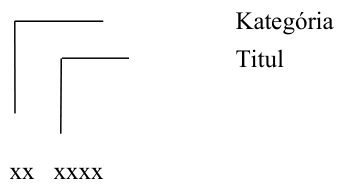
1.úroveň - alfanumerický 2 miestny kód
2.úroveň - alfanumerický 4 miestny kód
Podľa § 30a ods. 1 zákona č. 523/2004 Z. z. sa jednorazovým vplyvom rozumie príjem alebo výdavok, ktorý nemá trvalý alebo opakujúci sa charakter a má časovo obmedzený vplyv na saldo rozpočtu verejnej správy.
Ak v rámci prípravy návrhu rozpočtu verejnej správy nastanú jednorazové tituly, budú zo strany MF SR oznámené.
Číselník jednorazových titulov je definovaný ako hierarchický s dvomi základnými úrovňami: Kategória (napr. EN – Energie) a podriadený Titul (napr. EN01 – Výdavky na opatrenia súvisiace s rastom cien energií – domácnosti).
Príklady číselníka jednorazových titulov
EN – ENERGIE
o EN01 – opatrenia súvisiace s rastom cien energií – domácnosti
o EN02 – opatrenia súvisiace s rastom cien energií – podnikatelia
o EN03 – opatrenia súvisiace s rastom cien energií – subjekty verejnej správy
UA – UKRAJINA
o UA01 – opatrenia súvisiace s vojnovým konfliktom na Ukrajine
NZ (nadmerný zisk)
o NZ01 – Príjmy zo solidárneho príspevku
o NZ02 – Príjmy z odvodu z nadmerných príjmov
RIS bude umožňovať k jednorazovým titulom priradiť všetky platné klasifikácie, t. j. druhovú, organizačnú, ekonomickú a funkčnú klasifikáciu. Rovnako bude možné ku klasifikácii jednorazových titulov priradiť aj zdrojové kódy a kódy programov/časti programov k jednorazovým titulom, ktoré sa týkajú výdavkov.
Použitie číselníka jednorazových titulov je pre jednotlivé subjekty verejnej správy, okrem obcí a organizácií v ich zriaďovateľskej pôsobnosti, povinné.
3.Spôsob používania
Subjekty verejnej správy sú povinné používať rozpočtovú klasifikáciu pri zostavovaní návrhu rozpočtu, jeho rozpise, spracovaní podrobného rozpočtu, sledovaní a vykazovaní údajov o jeho realizácii, rozpočtovaní a sledovaní finančných operácií a pri sledovaní pohybov na samostatných účtoch štátnych rozpočtových organizácií.
Všeobecná pokladničná správa vzhľadom na svoje osobitné postavenie rozpočtuje výdavky na mzdy a poistné na úrovni položiek a vybrané výdavky na podpoložke s kódom xxx200 s názvom „Ostatné“.
Rozpočtová klasifikácia sa používa aj pri realizácii rozpočtov a vykazovaní údajov v systéme štátnej pokladnice. Realizácia rozpočtu verejnej správy v systéme štátnej pokladnice je upravená zákonom č. 291/2002 Z. z. o Štátnej pokladnici a o zmene a doplnení niektorých zákonov v znení neskorších predpisov.
III. Subjekty verejnej správy
Návrh rozpočtu verejnej správy bude vychádzať z predložených návrhov rozpočtov jednotlivých subjektov verejnej správy, a to:
štátneho rozpočtu (rozpočet kapitol štátneho rozpočtu a ich samostatných účtov),
rozpočtov príspevkových organizácií štátu zaradených Štatistickým úradom Slovenskej republiky do sektora verejnej správy,
rozpočtov štátnych fondov,
rozpočtu Sociálnej poisťovne a rozpočtov zdravotných poisťovní,
rozpočtu MH Manažmentu, a. s. a rozpočtu Slovenského pozemkového fondu,
rozpočtov verejných vysokých škôl,
rozpočtov verejných výskumných inštitúcií.
Súčasťou súhrnných údajov rozpočtu verejnej správy sú aj údaje poskytnuté ostatnými subjektmi verejnej správy, ktoré sú Štatistickým úradom SR zaradené do sektora verejnej správy a rozpočtované v rozpočte verejnej správy. Zoznam týchto subjektov je uvedený v prílohe č. 4 k príručke.
Návrh súhrnného rozpočtu za obce a vyššie územné celky, vrátane nimi zriadených rozpočtových organizácií a príspevkových organizácií, za dopravné podniky v zakladateľskej pôsobnosti miest, spracuje ministerstvo financií z údajov poskytnutých týmito subjektmi verejnej správy.
Subjekty verejnej správy predložia návrhy svojich rozpočtov na roky 2026 až 2028 ministerstvu financií v súlade s oznámením ministerstva ohľadom príjmov a výdavkov na roky 2026 až 2028, pričom identifikujú aj príjmy a výdavky kľúčových oblastí verejných politík, ktoré vyplývajú z Plánu obnovy a odolnosti SR, a to v nadväznosti na oprávnenosť čerpania týchto prostriedkov.
1.Štátny rozpočet
Správcovia kapitol štátneho rozpočtu (vrátane organizácií v ich pôsobnosti) rozpíšu limity výdavkov na roky 2026 až 2028 do programov, podprogramov, projektov/prvkov, podprogramov medzirezortných programov.
Pri zostavovaní programových štruktúr postupujú správcovia kapitol štátneho rozpočtu podľa Metodického pokynu Ministerstva financií Slovenskej republiky č. 5238/2004-42 na usmernenie programového rozpočtovania v znení dodatku č. 1 a dodatku č. 2 (Finančný spravodajca č. 8/2009) a Manuálu k metodickému pokynu, týkajúceho sa formulovania zámerov, cieľov a merateľných ukazovateľov.
Správcovia kapitol v súvislosti s plánovaním investícií uvedú investičné projekty ako samostatné (časovo ohraničené) projekty v programovej štruktúre kapitoly štátneho rozpočtu.
Investičný projekt je investícia alebo iný projekt investičného charakteru. Viaceré investície, verejné obstarávania alebo rozhodnutia vytvárajúce záväzok sú jedným investičným projektom, ak predstavujú jeden funkčný celok. Za jeden investičný projekt sa považujú aj viaceré investície pripravované jedným investorom, ak je ich charakter z hľadiska obsahu totožný a ich realizácia plánovaná v úzkom časovom rozmedzí.
Správcovia kapitol štátneho rozpočtu pripravia a predložia ministerstvu financií spolu s návrhom svojich rozpočtov aj kapitálové (investičné) výdavkové tituly ako samostatnú výdavkovú prioritu. Kapitálové výdavky rozdelené na investičné akcie sa predkladajú podľa kapitoly 1.2. Príručky – Rozpočtovanie kapitálových výdavkov.
Štátne rozpočtové organizácie rozpisujú rozpočet na druhu rozpočtu 211. Pri návrhu rozpočtu na roky 2026 až 2028 postupujú v zmysle ustanovení zákona č. 523/2004 Z. z., t. j. podľa § 17 ods. 4 štátna rozpočtová organizácia rozpočtuje aj príjmy, ktoré predpokladá, že:
získa z rozdielu medzi výnosmi a nákladmi z podnikateľskej činnosti po zdanení,
prijme z poistného plnenia zo zmluvného poistenia alebo zo zákonného poistenia,
prijme od fyzickej osoby alebo právnickej osoby podľa osobitných predpisov,
prijme od úradu práce, sociálnych vecí a rodiny podľa osobitného predpisu,
prijme od účastníkov konania o obnove evidencie niektorých pozemkov a právnych vzťahov k nim.
K týmto rozpočtovaným príjmom sa rozpočtujú v rovnakej výške aj výdavky.
Okrem toho štátne rozpočtové organizácie rozpočtujú v zmysle § 22 ods. 4 zákona č. 523/2004 Z. z. aj príjmy a výdavky na samostatných účtoch s výnimkou účtu 002 Účty na vedenie prostriedkov Európskej únie (používa Certifikačný/Platobný orgán MF SR, Platobná agentúra Ministerstva pôdohospodárstva a rozvoja vidieka SR, Certifikačný orgán Ministerstva práce, sociálnych vecí a rodiny SR, Ministerstvo vnútra SR a Národný kontaktný bod Úradu vlády SR v rámci Fondu pre bilaterálne vzťahy) a s výnimkou účtov 008, 024, 025, 026 a 027 (Účet mechanizmu na podporu obnovy a odolnosti Národnej implementačnej a koordinačnej autority). Výdavky rozpočtované na výdavkovom účte sa na samostatných účtoch už nerozpočtujú.
Číselník týchto účtov tvorí prílohu č. 3 tejto príručky.
Súčasťou predloženého návrhu bude aj Register investícií na roky 2026 až 2028 v elektronickej forme. Ministerstvo financií pri zostavovaní návrhu rozpočtu verejnej správy na roky 2026 až 2028 bude vychádzať z údajov v Registri investícií, ktoré predloží správca kapitoly.
1.1.Rozpočet kapitol štátneho rozpočtu
Podkladom pre spracovanie návrhu rozpočtu kapitol je rozpočet ústredného orgánu ako rozpočtovej organizácie a rozpočty jednotlivých organizácií v ich zriaďovateľskej, resp. vecnej pôsobnosti aj za oblasť zamestnanosti.
Podkladom pre spracovanie návrhu rozpočtu kapitol je rozpočet podľa programov, podprogramov, projektov/prvkov, rozpísaných na jednotlivé organizácie v ich zriaďovateľskej, resp. vecnej pôsobnosti.
Správca kapitoly v rámci svojho rozpočtu musí pri zostavovaní návrhu rozpočtu dôsledne pristupovať k rozpočtovaniu všetkých transferov subjektom verejnej správy, vrátane obcí, VÚC a dopravných podnikov.
Z dôvodu osobitného postavenia kapitoly Všeobecná pokladničná správa v rozpočtovom procese sa povinnosti správcu pri príprave návrhu rozpočtu kapitoly Všeobecná pokladničná správa vyplývajúce z príručky uplatnia primerane.
Rozpočtové organizácie v rozpočtovej pôsobnosti kapitoly Všeobecná pokladničná správa (Rada pre mediálne služby, Kancelária verejného ochrancu práv, Úrad na ochranu osobných údajov Slovenskej republiky a Úrad na ochranu oznamovateľov) predložia návrh rozpočtu v rozsahu údajov podľa bodu 1.4. tejto príručky listinnou formou odboru dátovej konsolidácie (oddelenie Všeobecnej pokladničnej správy) a elektronicky na adresu vps@mfsr.sk.
Spracovanie návrhu rozpočtu na roky 2026 až 2028 pozostáva zo schváleného rozpočtu na bežný rok, návrhov rozpočtov na roky 2026 až 2028 na univerzálnych formulároch MF-P-2026- 2028-01, MF-VP-2026-2028-02. Tieto údaje sa poskytujú formou tlačových zostáv z RISu.
1.2.Rozpočtovanie kapitálových výdavkov
Kapitola rozpíše časť kapitálových výdavkov v rámci limitu určeného ministerstvom financií. Pri zostavení rozpočtu kapitálových výdavkov kapitola zohľadní účel limitu stanovený ministerstvom financií, teda prebiehajúce projekty, ktoré majú potvrdené financovanie na základe Rozpočtu verejnej správy na roky 2025 až 2027 alebo schváleným rozpočtovým opatrením.
Kapitola investičné akcie, ktoré nie sú zahrnuté do limitu výdavkov, predkladá ako samostatnú kapitálovú výdavkovú prioritu. Kapitola zároveň vyznačí, ktoré investičné akcie sú rozpísané v rámci limitov určených ministerstvom financií a ktoré investičné akcie kapitola žiada nad rámec limitov.
Kapitola investičné akcie rozpísané v rámci limitov výdavkov určených ministerstvom financií rozpočtuje vo verzii rozpočtu pre návrh kapitol a investičné akcie požadované nad rámec limitov kapitola rozpočtuje v prioritnej verzii rozpočtu. Investičné projekty rozpočtuje kapitola na úrovni konkrétnych projektov v rámci programovej štruktúry kapitoly.
V kontexte zmeny legislatívnej úpravy vo vzťahu k presunu kapitálových výdavkov z minulých rokov je potrebné venovať osobitnú pozornosť rozpočtovaniu investičných akcií s presahom do viacerých rokov podľa predpokladaného čerpania výdavkov v jednotlivých rokoch.
Správca kapitoly špecifikuje pokračujúce investičné akcie na základe zmluvy, pre ktoré uvedie odkaz na zverejnenú zmluvu (v Centrálnom registri zmlúv alebo na inom webovom sídle). Investičné akcie by mali byť vytvárané na úrovni jednej realizačnej zmluvy, resp. rámcovej zmluvy predpokladajúcej budúce plnenie (realizovanej prostredníctvom ďalších investičných akcií).
Všetky kapitálové výdavky rozdelené na jednotlivé investičné akcie spracuje kapitola v registri investícií. Zoznam musí obsahovať všetky kapitálové výdavky, teda investičné akcie v rámci limitu stanoveného ministerstvom financií aj investičné akcie obsiahnuté v prioritnom výdavkovom titule pre kapitálové (investičné) výdavky. Ak má kapitola zverejnený investičný plán (harmonogram) realizácie investičných projektov v zmysle uznesenia vlády SR č. 649/2020 (úloha C.5.), predložený zoznam (investičných projektov), v detaile plánovaných investičných akcií sa zhoduje so schváleným a zverejneným investičným plánom (harmonogramom).
Počas nasledujúcich rozpočtových vyjednávaní môžu byť zo strany ministerstva financií dožiadané ďalšie informácie a podklady k jednotlivým investičným akciám.
Na základe vyhodnotenia predložených podkladov a rozpočtových rokovaní so správcami jednotlivých kapitol bude v priebehu tvorby rozpočtu ministerstvom financií upravený rozpočet kapitálových výdavkov na roky 2026 až 2028.
Správca kapitoly je povinný preradiť v module RI dokončené stavebné akcie k 31. 12. 2025 do Registra dokončených stavieb v termíne do 28. februára 2026.
Zároveň je správca kapitoly povinný priebežne počas roka aktualizovať údaje v module RI v súlade s ministerstvom financií odsúhlasenými zmenami a rozpočtovými opatreniami, ktorými sa menili záväzné ukazovatele kapitálových výdavkov štátneho rozpočtu a všetkými zmenami, ktoré boli vykonané v právomoci správcu kapitoly štátneho rozpočtu; v rámci aktualizácie doplniť všetky základné informácie o investičných akciách v rozsahu príslušných formulárov registra investícií.
1.3.Rozpočet príspevkových organizácií
Správca kapitoly zabezpečí spracovanie návrhu rozpočtu (aj za oblasť zamestnanosti) za všetky príspevkové organizácie vo svojej pôsobnosti jednotlivo.
Príspevkové organizácie rozpisujú rozpočet na druhu rozpočtu 22 podľa jednotlivých rokov. Príspevkové organizácie majú povinnosť rozpočtovať všetky finančné zdroje, t. j. aj vlastné.
Zároveň príspevková organizácia rozpočtuje a sleduje príjmy a výdavky z podnikateľskej činnosti na samostatnom účte 005 Účet podnikateľskej činnosti.
1.4.Predloženie návrhu rozpočtu kapitoly
Správca kapitoly predloží návrh rozpočtu na predpísaných formulároch za všetky predpísané roky.
listinnou formou a elektronicky
a) ministerstvu financií – odboru rozpočtových analýz spoločenskej a sociálnej sféry a odboru rozpočtových analýz ekonomickej a bezpečnostnej sféry (pôsobnosť podľa prílohy č. 5)
-podrobný komentár zdôvodňujúci návrh rozpočtu kapitoly ako celku (vrátane komentára za oblasť zamestnanosti) a komentáre, ktoré sú požadované k jednotlivým formulárom,
-komentár k návrhu rozpočtu štátneho fondu ako prílohu k návrhu rozpočtu kapitoly,
-osobitne údaje o výške dotácií na prenesený výkon štátnej správy na obce a osobitne na prenesený výkon štátnej správy na vyššie územné celky, v členení na kategórie 640 a 720 a v členení na jednotlivé druhy preneseného výkonu s podrobným komentárom,
-osobitne údaje o dotáciách na iné úlohy realizované obcami a vyššími územnými celkami a financované z príslušnej kapitoly, v členení na kategórie 640 a 720 a v členení na úlohy s podrobným komentárom,
-údaje o rozpočte na samostatných účtoch rozpočtových organizácií, vrátane podrobného komentára,
-osobitne údaje o výške bežných a kapitálových transferov v rámci verejnej správy. Údaje sú nevyhnutné pre zabezpečenie spracovania návrhov rozpočtov ostatných subjektov verejnej správy a konsolidácie verejných výdavkov. Z uvedených dôvodov je potrebné transferom venovať náležitú pozornosť už pri prvom rozpise návrhu rozpočtu. V prípade, že v ďalších etapách zostavovania rozpočtu dôjde k zmene týchto transferov, je potrebné tieto údaje ihneď oznámiť ministerstvu financií a príslušnému subjektu verejnej správy, ktorému je transfer určený,
-návrh vybraných cieľov, ktoré budú tvoriť prílohu k návrhu zákona o štátnom rozpočte (stanovený počet cieľov 2 až 5),
-súhrnný návrh rozpočtu za príspevkové organizácie s komentárom, vrátane komentára za oblasť zamestnanosti,
-osobitný komentár k prostriedkom vyplývajúcim z Plánu obnovy a odolnosti SR v členení na výdavky zohľadnené v limitoch kapitoly a na výdavky predložené v rámci prioritného kapitálového výdavkového titulu,
-návrh jedného kapitálového prioritného výdavkového titulu prostredníctvom formulára, ktorý je uvedený v prílohe č. 2 k príručke. Návrh kapitálového (investičného) výdavkového titulu predloží správca kapitoly ako samostatnú kapitálovú výdavkovú prioritu. Priorita na kapitálové výdavky (rozdelené na investičné akcie) sa predkladá podľa kapitoly 1.2. Príručky – Rozpočtovanie kapitálových výdavkov. Osnova na hodnotenie priority je uvedená vo formulári MF-PP-osnova-2026-2028-05.
-prioritný kapitálový výdavkový titul uvedený v komentári sa musí zhodovať s údajmi vyplnenými v RISe, rozpísaný najmä na úrovni prvkov/projektov,
-Ministerstvo školstva, výskumu, vývoja a mládeže SR predloží podrobný komentár (vrátane oblasti zamestnanosti) k návrhu súhrnného rozpočtu za verejné vysoké školy,
-zakladateľ verejnej výskumnej inštitúcie je povinný vypracovať a predložiť návrh súhrnného rozpočtu za verejné výskumné inštitúcie vo svojej zakladateľskej pôsobnosti spolu s podrobným komentárom (vrátane oblasti zamestnanosti),
-Ministerstvo zdravotníctva SR predloží podrobný komentár (vrátane oblasti zamestnanosti) k návrhom súhrnných rozpočtov za vykonávanie verejného zdravotného poistenia a za zdravotnícke zariadenia zaradené v sektore verejnej správy,
-návrh rozpočtu kapitoly, ktorý predkladá príslušnému výboru Národnej rady SR podľa písmena c),
-údaje za hospodárenie podnikov štátnej správy prostredníctvom formulára, ktorý je uvedený v prílohe č. 2 k príručke,
-ďalšie údaje a podklady k návrhu rozpočtu na požiadanie ministerstva financií;
b) príslušnému výboru Národnej rady SR v súlade s vládnym návrhom zákona o štátnom rozpočte
-návrh rozpočtu kapitoly s podrobným komentárom (vrátane komentára za oblasť zamestnanosti);
c) Najvyššiemu kontrolnému úradu SR
-návrh rozpočtu kapitoly s podrobným komentárom (vrátane komentára za oblasť zamestnanosti) na mailovú adresu rozpocty.kapitol@nku.gov.sk.
prostredníctvom Rozpočtového informačného systému
-návrh rozpočtu kapitoly, vrátane programov a organizácií, ktoré sú účastníkmi programov a Registra investícií,
-návrh rozpočtu na samostatných účtoch rozpočtových organizácií,
-návrh rozpočtu štátneho fondu podľa programov,
-návrhy rozpočtov za jednotlivé príspevkové organizácie v pôsobnosti kapitoly,
-Ministerstvo školstva, výskumu, vývoja a mládeže SR predloží návrh súhrnného rozpočtu za verejné vysoké školy,
-zakladateľ verejnej výskumnej inštitúcie predloží návrh súhrnného rozpočtu za verejné výskumné inštitúcie,
-Ministerstvo zdravotníctva SR predloží návrh súhrnného rozpočtu za vykonávanie verejného zdravotného poistenia v súlade s jednotnou metodikou platnou pre Európsku úniu a návrh súhrnného rozpočtu za zdravotnícke zariadenia zaradené v sektore verejnej správy.
2.Rozpočty štátnych fondov (Environmentálny fond, Národný jadrový fond, Štátny fond rozvoja bývania)
Pri zostavovaní programových štruktúr postupujú štátne fondy podľa Metodického pokynu Ministerstva financií Slovenskej republiky č. 5238/2004-42 na usmernenie programového rozpočtovania v znení dodatku č. 1 a dodatku č. 2 (Finančný spravodajca č. 8/2009).
Návrhy svojich rozpočtov na roky 2026 až 2028 spolu s podrobným komentárom, vrátane návrhu rozpočtu za oblasť zamestnanosti, budú štátne fondy predkladať prostredníctvom svojho správcu odboru rozpočtových analýz spoločenskej a sociálnej sféry a odboru rozpočtových analýz ekonomickej a bezpečnostnej sféry (pôsobnosť podľa prílohy č. 5) ministerstva financií.
Štátne fondy v podrobných komentároch uvedú aj údaje o dotáciách poskytnutých do rozpočtov obcí a vyšších územných celkov a účel ich použitia.
Štátny fond rozvoja bývania v komentári uvedie údaje za skutočnosť roku 2024, schválený rozpočet na rok 2025 a návrh rozpočtu na roky 2026 až 2028 o objeme poskytnutých úverov, splátkach istiny a pohľadávkach za nesplatené úvery k 31. 12. Zároveň uvedie výšku priemernej úrokovej sadzby z poskytnutých a nesplatených úverov do 31. 12. 2025 a objem týchto úverov a výšku priemernej úrokovej sadzby z novoposkytnutých úverov a objem novoposkytnutých úverov v roku 2026.
Zároveň uvedie aj objem finančných prostriedkov poskytnutých v rokoch 2026 až 2028 obciam a vyšším územným celkom ako návratné zdroje financovania.
3.Rozpočty fondov sociálneho poistenia a zdravotného poistenia (rozpočet Sociálnej poisťovne, rozpočty zdravotných poisťovní)
Sociálna poisťovňa zostaví prostredníctvom RISu návrh svojho rozpočtu na roky 2026 až 2028 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG.
Návrh svojho rozpočtu, vrátane návrhu za oblasť zamestnanosti, na jednotlivé roky predloží spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu odboru rozpočtových analýz spoločenskej a sociálnej sféry ministerstva financií.
Sociálna poisťovňa je zároveň povinná prerokovať s ministerstvom financií v súlade s § 14 ods. 6 zákona č. 523/2004 Z. z. návrh svojho rozpočtu pred jeho prerokovaním vo svojich orgánoch.
Zdravotné poisťovne predložia podľa § 11 ods. 1 zákona č. 581/2004 Z. z. o zdravotných poisťovniach, dohľade nad zdravotnou starostlivosťou a o zmene a doplnení niektorých zákonov návrhy svojich rozpočtov na roky 2026 až 2028 Ministerstvu zdravotníctva SR a ministerstvu financií.
Ministerstvo zdravotníctva SR predloží v RISe návrh súhrnného rozpočtu za vykonávanie verejného zdravotného poistenia na jednotlivé rozpočtové roky v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG, spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu (vrátane návrhu za oblasť zamestnanosti) odboru rozpočtových analýz spoločenskej a sociálnej sféry ministerstva financií.
Zároveň Ministerstvo zdravotníctva SR je povinné prerokovať návrh súhrnného rozpočtu za vykonávanie verejného zdravotného poistenia v súlade s jednotnou metodikou platnou pre Európsku úniu s ministerstvom financií v súlade s § 14 ods. 6 zákona č. 523/2004 Z. z.
4.Rozpočet Slovenského pozemkového fondu
Slovenský pozemkový fond zostaví v RISe návrh svojho rozpočtu na roky 2026 až 2028 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG. Spracovaný návrh rozpočtu na jednotlivé rozpočtové roky (aj za oblasť zamestnanosti) predloží spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu odboru rozpočtových analýz ekonomickej a bezpečnostnej sféry ministerstva financií.
5.Rozpočet verejných vysokých škôl
Verejné vysoké školy predložia v RISe spracované návrhy svojich rozpočtov na roky 2026 až 2028 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG Ministerstvu školstva, výskumu, vývoja a mládeže SR.
Ministerstvo školstva, výskumu, vývoja a mládeže SR vypracúva v RISe návrh súhrnného rozpočtu (vrátane návrhu za oblasť zamestnanosti) za verejné vysoké školy na jednotlivé rozpočtové roky v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG a predkladá ho spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu odboru rozpočtových analýz spoločenskej a sociálnej sféry ministerstva financií. Zároveň je povinné prerokovať návrh súhrnného rozpočtu s ministerstvom financií v súlade s § 14 ods. 6 zákona č. 523/2004 Z. z.
Ministerstvo školstva, výskumu, vývoja a mládeže SR prostredníctvom svojho úradu určí transfer verejným vysokým školám na podpoložkách 641008 a 721003.
Verejné vysoké školy rozpisujú rozpočet na druhu rozpočtu 11. Verejné vysoké školy majú povinnosť rozpočtovať všetky finančné zdroje, t. j. aj vlastné zdroje.
6.Rozpočet verejných výskumných inštitúcií
Verejné výskumné inštitúcie predložia v RISe spracované návrhy svojich rozpočtov na roky 2026 až 2028 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG zakladateľovi verejnej výskumnej inštitúcie.
Zakladateľ verejnej výskumnej inštitúcie vypracúva v RISe návrh súhrnného rozpočtu (vrátane návrhu za oblasť zamestnanosti) za verejné výskumné inštitúcie vo svojej zriaďovateľskej pôsobnosti na jednotlivé rozpočtové roky v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG a predkladá ho spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu odboru rozpočtových analýz spoločenskej a sociálnej sféry ministerstva financií.
Zároveň zakladateľ verejnej výskumnej inštitúcie je povinný návrh súhrnného rozpočtu za verejné výskumné inštitúcie vo svojej zriaďovateľskej pôsobnosti prerokovať s ministerstvom financií.
7.Rozpočet ostatných subjektov verejnej správy
Ostatné subjekty verejnej správy, zaradené Štatistickým úradom SR do sektora verejnej správy a ktoré sú rozpočtované v rozpočte verejnej správy sú povinné predložiť odboru rozpočtových analýz spoločenskej a sociálnej sféry a odboru rozpočtových analýz ekonomickej a bezpečnostnej sféry (pôsobnosť podľa prílohy č. 5) ministerstva financií údaje potrebné na účely zostavenia rozpočtu verejnej správy, vrátane podkladov za oblasť zamestnanosti a údajov o príjmoch a výdavkoch, s uvedením finančných tokov k subjektom verejnej správy v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG, spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu. Návrh rozpočtu spracovávajú prostredníctvom RISu.
Ostatné subjekty verejnej správy zapojené svojim rozpočtom na transfer z kapitoly Všeobecná pokladničná správa (Ústav pamäti národa, Slovenské národné stredisko pre ľudské práva, Úrad komisára pre deti, Úrad komisára pre osoby so zdravotným postihnutím) predkladajú odboru dátovej konsolidácie ministerstva financií (oddelenie Všeobecnej pokladničnej správy) a elektronicky na adresu vps@mfsr.sk údaje potrebné na účely zostavenia rozpočtu verejnej správy, vrátane podkladov za oblasť zamestnanosti a údajov o príjmoch a výdavkoch, s uvedením finančných tokov k subjektom verejnej správy v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG, spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu.
Slovenská konsolidačná, a. s. zostaví v RISe návrh svojho rozpočtu na roky 2026 až 2028 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG. Spracovaný návrh rozpočtu na jednotlivé roky (aj za oblasť zamestnanosti) predloží spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu sekcii finančného trhu a sekcii rozpočtovej politiky, odboru rozpočtových analýz ekonomickej a bezpečnostnej sféry ministerstva financií.
Ministerstvo dopravy SR predloží odboru rozpočtových analýz spoločenskej a sociálnej sféry ministerstva financií návrh rozpočtu na roky 2026 až 2028 (aj za oblasť zamestnanosti) spolu s podrobným komentárom za Železnice SR, Železničnú spoločnosť Slovensko, a. s. a Národnú diaľničnú spoločnosť, a. s., ktorý bude spracovaný prostredníctvom RISu vrátane rozpisu výdavkov do programov, podprogramov, projektov/prvkov postupom dohodnutým ministerstvom financií.
Ministerstvo hospodárstva SR predloží za Jadrovú a vyraďovaciu spoločnosť, a. s., MH Invest s. r. o., MH Invest II, s. r. o., MH Manažment, a. s., a Valaliky Industrial Park, s. r. o., návrh ich rozpočtov na roky 2026 až 2028 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG spolu s podrobným komentárom, vrátane návrhu rozpočtu za oblasť zamestnanosti, odboru rozpočtových analýz spoločenskej a sociálnej sféry ministerstva financií.
Zoznam ostatných subjektov verejnej správy, ktoré sú rozpočtované v rámci návrhu rozpočtu verejnej správy na roky 2026 až 2028 sú uvedené v príručke v prílohe č. 4.
8.Rozpočet zdravotníckych zariadení
Zdravotnícke zariadenia predložia v RISe spracované návrhy svojich rozpočtov na roky 2026 až 2028 v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG Ministerstvu zdravotníctva SR.
Ministerstvo zdravotníctva SR vypracúva v RISe návrh súhrnného rozpočtu (vrátane návrhu za oblasť zamestnanosti) za zdravotnícke zariadenia na jednotlivé rozpočtové roky v plnom rozsahu ekonomickej klasifikácie a na najnižšej úrovni klasifikácie SK COFOG a predkladá ho spolu s podrobným komentárom zdôvodňujúcim návrh rozpočtu odboru rozpočtových analýz spoločenskej a sociálnej sféry ministerstva financií.
9.Rozpočty obcí, vyšších územných celkov a dopravných podnikov
Odbor financovania územných samospráv ministerstva financií na účely zostavenia návrhu rozpočtu verejnej správy na roky 2026 až 2028 spracuje súhrnný návrh rozpočtu za obce, vyššie územné celky, príspevkové organizácie v pôsobností obcí a vyšších územných celkov, za dopravné podniky v zakladateľskej pôsobnosti miest, ktoré sú Štatistickým úradom SR zaradené do sektora verejnej správy, a to spolu s komentárom. Ide o odhad vývoja budúcich príjmov a výdavkov obcí, vyšších územných celkov, dopravných podnikov a príspevkových organizácií v pôsobnosti obcí a vyšších územných celkov prioritne s cieľom zadefinovať očakávané saldo ich rozpočtového hospodárenia v rámci celkového salda rozpočtu verejnej správy.
Obce, vyššie územné celky a dopravné podniky sú povinné poskytovať ministerstvu financií potrebné údaje o svojom hospodárení na účely zostavenia návrhu rozpočtu verejnej správy, návrhu štátneho záverečného účtu a návrhu súhrnnej výročnej správy SR. Obce a vyššie územné celky poskytujú údaje na účely zostavenia návrhu rozpočtu verejnej správy prostredníctvom rozpočtového informačného systému pre samosprávu (ďalej len RISSAM.rozpočet) v správe ministerstva.
Dopravné podniky, zaradené medzi subjekty verejnej správy (DP Bratislava, a. s., DP mesta Košice, a. s., DP mesta Žiliny, s. r. o., DP mesta Prešov, a. s., DP mesta Považská Bystrica, s. r. o., DP mesta Martin s. r. o., Autobusová doprava Púchov, a. s.) predložia odboru financovania územných samospráv ministerstva financií prostredníctvom svojho zakladateľa údaje potrebné na účely zostavenia rozpočtu verejnej správy (aj za oblasť zamestnanosti) a spracujú návrh rozpočtu do RISSAM.rozpočet postupom podľa usmernenia ministerstva financií.
Spracovanie štátneho rozpočtu v informačnom systéme RIS
Kapitoly a ich organizácie, zostavujúce návrh štátneho rozpočtu v RISe, budú podporované pri jednotlivých činnostiach jeho navigačnými prostriedkami.
Odporúčaný postup spracovania návrhu rozpočtu podľa jednotlivých modulov:
Modul programového rozpočtovania (RIS.MPR)
správca kapitoly vytvorí nový návrh programovej štruktúry (zmenu programovej štruktúry v etape „1. Návrh kapitol“) na rok 2026, v ktorom upraví platnú programovú štruktúru kapitoly (programy, podprogramy, projekty/prvky),
správca kapitoly na zvýšenie zrozumiteľnosti a posilnenie vecného sledovania výdavkov upraví platnú programovú štruktúru tak, aby:
o na úrovni podprogramov a prvkov nezdružovala výdavky, ktorých rozdelenie by zvýšilo zrozumiteľnosť použitia výdavkov,
o na úrovni projektov programovej štruktúry definovala samostatné investičné projekty,
o výdavky zo zdroja EÚ pre programové obdobie 2021 - 2027 bolo možné zaradiť do programov spoločne so zdrojom ŠR v prípade, že ide o vecne rovnaké výdavky,
o nedochádzalo k vytváraniu duplicitných programov, častí programov na plnenie rovnakých úloh, najmä v prípade správcov rozpočtových kapitol, ktorí plnia funkciu platobnej jednotky pre prostriedky Európskej únie, ktoré sú vrátane spolufinancovania zaradené do príjmov a výdavkov štátneho rozpočtu, resp. ktoré plnia funkciu vykonávateľa, či sprostredkovateľa pre prostriedky mechanizmu na podporu obnovy a odolnosti; príslušné prvky platobnej jednotky na ktorých sa rozpočtujú výdavky na plnenie prioritných osí, a ak sa formulujú, tak aj prvky, na ktorých sa rozpočtujú prostriedky mechanizmu na podporu obnovy o odolnosti sa zaradia pod vecne zodpovedajúce programy a podprogramy, o v rámci medzirezortného programu 0EK je potrebné pri vytváraní programovej štruktúry klásť dôraz na formuláciu nových prvkov týkajúcich sa prevádzky a pravidelnej údržby tých informačných systémov, ktoré boli obstarané z projektov Európskych štrukturálnych a investičných fondov (primárne OPII PO7 a ostatné OP), ako i ďalších externých zdrojov (napr. Plán obnovy a odolnosti) ukončených v roku 2023. Zároveň by sa pre tieto nové prvky mali stanovovať ciele a merateľné ukazovatele na základe cieľov a plánovaných benefitov, ktoré boli schválené v projektovej dokumentácií, konkrétne v analýze nákladov a prínosov (CBA), o pre programové obdobie 2021 - 2027 sa postupuje v súlade s usmernením k číselníku programovej štruktúry v časti 2e, o programová štruktúra umožňovala stanovenie relevantných, najmä výsledkových indikátorov, o správca kapitoly by mal pri definovaní cieľov a merateľných ukazovateľov klásť dôraz najmä na úroveň programov a podprogramov, na úrovni prvkov/projektov nie je nevyhnutné formulovať ciele a merateľné ukazovatele, s výnimkou medzirezortného programu 0EK Informačné technológie financované zo štátneho rozpočtu, pre ktorý je potrebné definovať ciele a merateľné ukazovatele na úrovni prvkov (Metodické usmernenie na rozpočtovanie nákupu IT v rámci medzirezortného programu 0EK, Informačné technológie financované zo štátneho rozpočtu, čl. 9 https://mirri.gov.sk/sekcie/informatizacia/dokumenty/ro zpoctovanieitvs/metodika-0ek/). Ciele a merateľné ukazovatele by mali byť na úrovni programov zamerané na výsledok, na úrovni podprogramov prípadne aj na výstup, pričom by mali byť v súlade s Manuálom k metodickému pokynu, týkajúcim sa formulovania zámerov, cieľov a merateľných ukazovateľov. Ciele a merateľné ukazovatele budú stanovené tak, aby ich bolo možné prezentovať verejnosti na stránke www.rozpocet.sk, o pri formulovaní výstupových a výsledkových merateľných ukazovateľov odporúčame v týchto merateľných ukazovateľoch používať konkrétne číselné hodnoty, nie logické hodnoty Áno/Nie, o ak sa správca kapitoly podieľa na plnení kľúčových ukazovateľov, ktoré sú súčasťou rozpočtu verejnej správy na roky 2025 až 2027, vychádza pri formulácii cieľov a merateľných ukazovateľov v RISe z príslušných kľúčových ukazovateľov.
priradí programovým položkám na najnižšej úrovni organizácie ako účastníkov, ktorí sa budú podieľať na ich riešení,
po ukončení zmien v štruktúre zmenou stavu návrhu na „Aktualizovaná klasifikácia“, správca kapitoly aktualizuje programovú klasifikáciu pre zostavenie návrhu rozpočtu v module RIS.ZORO,
správca kapitoly, príp. organizácie s delegovanými právami následne upravujú identifikačné údaje programových položiek, ich zámery, ciele a merateľné ukazovatele,
správca kapitoly zabezpečí rozpočtovanie výdavkov na informatizáciu, vrátane výdavkov rozpočtových a príspevkových organizácií v zriaďovateľskej pôsobnosti správcu kapitoly v súlade s Metodickým usmernením MIRRI SR na rozpočtovanie nákupu IT v rámci medzirezortného programu 0EK Informačné technológie financované zo štátneho rozpočtu,
Správca kapitoly upraví programovú štruktúru tak, aby na úrovni samostatného podprogramu alebo prvku programovej štruktúry osobitne definovala transfery, ktoré poskytuje jednotlivým subjektom verejnej správy (napr. ostatným subjektom verejnej správy, verejným vysokým školám, verejným výskumným inštitúciám, zdravotníckym zariadeniam). Na samostatnej programovej časti je nevyhnutné sledovať len jeden konkrétny transfer. Ak správca kapitoly v súčasnosti poskytuje transfer cez viaceré časti programovej štruktúry (napr. pre verejné vysoké školy, verejné výskumné inštitúcie), je potrebné vytvoriť nový prvok na každej časti programovej štruktúry.
po ukončení prác na programovej štruktúre zmenou jej stavu na „Návrh na kapitole schválený“ je tento návrh prístupný pre zamestnancov ministerstva financií.
Modul zostavovania rozpočtu (RIS.ZORO)
správca kapitoly rozpíše limity výdavkov určené ministerstvom financií v etape pre návrh rozpočtu verejnej správy na limity svojim podriadeným organizáciám (systém vyžaduje rozpísať minimálne limity v štruktúre limitov kapitoly ako ich zadalo ministerstvo financií), ktoré bude využívať ako záväzné ukazovatele pre zostavenie svojho rozpočtu,
organizácie (alebo správca kapitoly, ak vypracováva návrh rozpočtu za svoje organizácie) dostanú definovanú hodnotu svojho limitu a zoznam najnižších úrovní programovej štruktúry, na financovaní ktorej sa svojimi rozpočtami budú podieľať,
organizácie rozpíšu výdavky v priradenej programovej štruktúre podľa limitov do najnižšej úrovne klasifikácie SK COFOG a ekonomickej klasifikácie na roky 2026 až 2028 ,
rozpočtové a príspevkové organizácie rozpíšu výdavky na nákup IT v rámci medzirezortného programu 0EK Informačné technológie financované zo štátneho rozpočtu v súlade s Metodickým usmernením MIRRI SR,
organizácie rozpíšu kapitálové výdavky v priradenej programovej štruktúre podľa limitov do najnižšej úrovne klasifikácie SK COFOG a ekonomickej klasifikácie na roky 2026 až 2028 ,
organizácie rozpíšu kapitálové výdavky schválené v platnom investičnom pláne príslušnej kapitoly v priradenej programovej štruktúre podľa limitov do najnižšej úrovne klasifikácie SK COFOG a ekonomickej klasifikácie na roky 2026 až 2028 ,
organizácie rozpočtujú príjmy a výdavky podľa § 17 ods. 4 zákona č. 523/2004 Z. z. Zároveň rozpíšu výdavky v priradenej programovej štruktúre do najnižšej úrovne klasifikácie SK COFOG a ekonomickej klasifikácie na roky 2026 až 2028,
na základe detailného rozpisu rozpočtu v etape pre návrh rozpočtu verejnej správy sa vypočíta limit verejných výdavkov. V prípade, že pri výpočte limitu verejných výdavkov dôjde na kapitole k prekročeniu limitu verejných výdavkov, ministerstvo financií zabezpečí zosúladenie limitu verejných výdavkov kapitoly s celkovým limitom verejných výdavkov,
organizácie rozpíšu príjmy podľa formulárov MF-P-2026-2028-01,
organizácie rozpíšu bežné a kapitálové výdavky podľa formulárov MF-VP-2026-2028-02.
Modul registra investícií (RIS.RI)
manuál k vypĺňaniu údajov investičných akcií pre návrh kapitálových výdavkov na roky 2026 až 2028 v module RI je zverejnený v infopaneli RISu,
kapitoly (organizácie) aktualizujú zoznam investičných akcií, na ktoré budú zostavovať návrh rozpočtu tak, že investičné akcie schválené v rozpočte 2025 až 2027 alebo schválené rozpočtovým opatrením, resp. pokračujúce investičné akcie na základe zmluvy budú uvedené do stavu „Registrovaná“ a nové (alebo plánované) investičné akcie do stavu „Registrovaná-novozačínajúca“,
kapitoly (organizácie) uvedú v pokračujúcich investičných akciách na základe zmluvy odkaz na zmluvu (v Centrálnom registri zmlúv - www.crz.gov.sk), s dátumom uzavretia a zmluvnou sumou,
kapitoly (organizácie) priradia investičné akcie k fáze príslušného investičného projektu, v rámci ktorého bude investičná akcia realizovaná,
kapitola (organizácia) uvedie v rámci nákladov investičnej akcie plán jej zdrojového krytia podľa skupín zdrojov rozpočtu,
kapitoly (organizácie) aktualizujú a uvádzajú investičné akcie v rozsahu identifikácie spôsobu rozpočtovania prostredníctvom nového atribútu „Rozpis v rámci limitu“ s príslušnými hodnotami, t. j. „Áno – Financovanie v rámci limitu kapitoly“ alebo „Nie – Žiadosť o financovanie v prioritách“,
kapitoly (organizácie) aktualizujú zoznam investičných akcií tak, aby obsahoval iba investičné akcie v rámci limitu stanoveného ministerstvom financií a investičné akcie obsiahnuté v prioritnom výdavkovom titule pre kapitálové (Investičné) výdavky podľa kapitoly 1.2 Príručky (ostatné investičné akcie ukončiť alebo zrušiť),
organizácie rozpíšu kapitálové výdavky schválené v platnom investičnom pláne príslušnej kapitoly a kapitálové výdavky za EÚ zdroje a za zdroje POO na príslušnej najnižšej úrovni programovej štruktúry do investičných akcií, ktorých sú investormi (v module RIS.ZORO),
organizácia musí výdavky každej investičnej akcie rozpísať podľa rozpočtovej klasifikácie, čím súčasne vyplní kapitálové výdavky pre formulár MF-VP-2026-2028-02,
organizácie upravia identifikačné údaje, náklady a termíny investičných akcií k dátumu 1. 1. 2026 prostredníctvom výberu rýchlej voľby „Návrh rozpočtu 2026“.
Spracovanie údajov na samostatných účtoch štátnych rozpočtových organizácií
štátne rozpočtové organizácie zadajú predpokladané počiatočné stavy na účtoch a rozpíšu príjmy a výdavky na samostatných účtoch v každej etape spracovania štátneho rozpočtu podľa kódu zdroja, v podrobnej ekonomickej klasifikácii a výdavky aj v klasifikácii SK COFOG prostredníctvom rozšírenej funkcionality v module RIS.ZORO.
Spracovanie údajov prioritného kapitálového výdavkového titulu
v rámci návrhu programovej štruktúry (modul RIS.MPR) zároveň vytvára správca kapitoly aj prioritný kapitálový výdavkový titul,
rozpočtové organizácie určené ako účastníci tohto prioritného titulu rozpíšu požadované navýšenie výdavkov v určenej etape v module RIS.ZORO,
rozpočtové organizácie predložia ministerstvu financií spolu s návrhom svojich rozpočtov aj návrh jedného prioritného kapitálového výdavkového titulu na roky 2026 až 2028, t. j. predložia jeden kapitálový výdavkový titul nad rámec obligatórnych výdavkov ako samostatnú výdavkovú prioritu. Kapitálové výdavky rozdelené na investičné akcie sa predkladajú podľa kapitoly 1.2. Príručky.
prioritný výdavkový titul sa nevčleňuje do existujúcich štandardných programových štruktúr, ale sa rozpíše osobitne v rámci novootvorenej programovej položky,
presun prioritného výdavkového titulu do štandardných položiek programovej štruktúry bude možný až po jeho schválení,
-organizácie rozpíšu prioritu podľa formulára MF-PP-2028-2028-04.
V prípade prioritných výdavkových titulov za IT nad 200 000 eur (vrátane projektov a zmenových požiadaviek v prevádzke od 0 eur, v ktorých by malo dôjsť k vytvoreniu a prevádzkovaniu mobilnej aplikácie, ktorých zámer podlieha posúdeniu a schváleniu orgánom vedenia podľa § 15 ods. 4 písm. f) zákona) je potrebné postupovať v zmysle vyhlášky Ministerstva investícií, regionálneho rozvoja a informatizácie Slovenskej republiky č. 401/2023 Z. z. o riadení projektov a zmenových požiadaviek v prevádzke informačných technológií verejnej správy (https://www.slov-lex.sk/pravne- predpisy/SK/ZZ/2023/401/vyhlasene_znenie.html#prilohy), príloha č. 2 Ohlásenie a predkladanie projektových výstupov na posúdenie ekonomickej výhodnosti a súladu s programovým riadením.
V rámci pravidiel posúdenia zasielania „ohlásenia o plánovanom projekte a zmenovej požiadavke v prevádzke“ prostredníctvom centrálneho metainformačného systému verejnej správy a vyžaduje zaslanie „Ohlásenia o plánovanom projekte a zmenovej požiadavke v prevádzke“ – vytvorenie položky „Projekty rozvoja IS“ v centrálnom Metainformačnom systéme verejnej správy, stav evidencie „Ohlásený“.
Spracovanie rozpočtu ostatných subjektov verejnej správy v informačnom systéme RIS
Subjekty patriace do sektora verejnej správy, ktoré zostavujú návrh rozpočtu v RISe, budú podporované pri jednotlivých činnostiach jeho navigačnými prostriedkami.
Subjekty verejnej správy predložia návrh svojho rozpočtu len v module zostavovania rozpočtu RIS.ZORO. Prostredníctvom vytvorenej verzie rozpočtu v etape „1. Návrh kapitol“ vypracovávajú v súlade s oznámením ministerstva financií ohľadom príjmov a výdavkov na roky 2026 až 2028 návrh rozpočtu v štruktúre príjmových a výdavkových formulárov MF- P2026-2028-01, MF-VP-2026-2028-02. Zmeny súvisiace so schválením rozpočtu verejnej správy na roky 2026 až 2028 vo vláde SR predložia vo verzii v etape „Vládny návrh“, zmeny v Národnej rade SR vo verzii v etape „Parlamentný návrh“ a schválený rozpočet v etape „Parlamentný rozpis“.
Limity verejných výdavkov ostatných subjektov verejnej správy sa zosúladia na celkový limit verejných výdavkov.
Spracovanie rozpočtu verejných vysokých škôl
Ministerstvo školstva, výskumu, vývoja a mládeže SR pri predkladaní návrhu súhrnného rozpočtu za verejné vysoké školy využije získaný sumár za jednotlivé vysoké školy a následne do modulu RIS.ZORO zadá upravený sumárny rozpočet za všetky verejné vysoké školy, ktorý bude využitý ako podklad do rozpočtu verejnej správy.
Limity verejných výdavkov verejných vysokých škôl sa zosúladia na celkový limit verejných výdavkov.
Spracovanie rozpočtu verejných výskumných inštitúcií
Zakladateľ verejnej výskumnej inštitúcie pri predkladaní návrhu súhrnného rozpočtu za verejné výskumné inštitúcie využije získaný sumár za jednotlivé inštitúcie a následne do modulu RIS.ZORO zadá upravený sumárny rozpočet za všetky verejné výskumné inštitúcie, ktorý bude využitý ako podklad do rozpočtu verejnej správy.
Limity verejných výdavkov verejno-výskumných inštitúcií sa zosúladia na celkový limit verejných výdavkov.
Spracovanie rozpočtu za verejné zdravotné poistenie
Ministerstvo zdravotníctva SR pri predkladaní návrhu súhrnného rozpočtu za vykonávanie verejného zdravotného poistenia využije získaný sumár za jednotlivé zdravotné poisťovne a následne do modulu RIS.ZORO zadá upravený sumárny rozpočet za vykonávanie verejného zdravotného poistenia, ktorý bude využitý ako podklad do rozpočtu verejnej správy.
Spracovanie rozpočtu za zdravotnícke zariadenia
Ministerstvo zdravotníctva SR pri predkladaní návrhu súhrnného rozpočtu za zdravotnícke
zariadenia využije získaný sumár za jednotlivé zdravotnícke zariadenia a následne do modulu
RIS.ZORO zadá upravený sumárny rozpočet, ktorý bude využitý ako podklad do rozpočtu
verejnej správy.
Limity verejných výdavkov zdravotníckych zariadení zaradených v ústrednej správe sa
zosúladia na celkový limit verejných výdavkov.
Z dôvodu zabezpečenia kontinuálnosti rozpočtu v priebehu celého rozpočtového procesu umožní RIS modifikáciu návrhu rozpočtu iba v tých organizáciách, kde dôjde k zmene rozpočtu, či už po rokovaniach s ministerstvom financií, po rokovaní vlády SR k návrhu rozpočtu alebo po rokovaní v Národnej rade SR. Ostatné organizácie verejnej správy budú používať pôvodný rozpis svojho návrhu rozpočtu v celom rozpočtovom procese.
Zber a spracovanie návrhu rozpočtu na roky 2026 až 2028 podľa jednotlivých organizácií kapitol štátneho rozpočtu zabezpečuje správca kapitoly prostredníctvom aplikačného programového vybavenia RIS v centrálnej databáze RISu. Zber a spracovanie rozpočtov subjektov verejnej správy zabezpečujú vecne zodpovední garanti/ministerstvá. Jednotlivé organizácie v prípade konzultácie sa obracajú vo vecnej problematike na svojho správcu kapitoly, resp. vecného garanta a v oblasti aplikačného programového vybavenia na Centrum podpory užívateľov.
CPU – DataCentrum, tel. 0850 123 344
e-mail: cpu@datacentrum.sk
fax: 02 / 52 923 871
Prípadné otázky zasielajte cez Vašu osobitnú e-mailovú adresu (ris@organizacia.sk, kde za organizáciu môže byť doplnená Vaša bežne používaná doména) na adresu manager@mfsr.sk.
Alexander Cirák generálny riaditeľ sekcia rozpočtovej politiky