Vysvetlivky k určovaniu miesta dodania digitálnych služieb, pokiaľ ide o MOSS
Zverejnené 3. apríla 2014
Vysvetlivky k zmenám DPH EÚ, pokiaľ ide o miesto poskytovania telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb, ktoré nadobudnú
služieb rozhlasového a televízneho vysielania a elektronických služieb, ktoré nadobudnú účinnosť v roku 2015
[Vykonávacie nariadenie Rady (EÚ) č. 1042/2013]
Vyhlásenie o odmietnutí zodpovednosti: Tieto vysvetlivky nie sú právne záväzné a obsahujú len praktické a neformálne usmernenie o tom, ako by sa malo na základe stanovísk Generálneho riaditeľstva Komisie pre dane a colnú úniu uplatňovať právo EÚ.
Cieľom týchto vysvetliviek je lepšie objasniť právne predpisy týkajúce sa DPH EÚ. Vypracovali ich útvary Komisie a, ako sa uvádza vo vyhlásení o odmietnutí zodpovednosti na prvej strane, nie sú právne záväzné.
Tieto vysvetlivky nie sú vyčerpávajúce. Znamená to, že hoci sa v nich uvádzajú mnohé podrobné informácie, existujú prvky, ktoré v tomto dokumente nie sú zahrnuté.
V prípade záujmu o určitú tému sa odporúča prečítať si celú kapitolu, ktorá sa na danú oblasť zameriava.
• Prečo vysvetlivky?
Cieľom týchto vysvetliviek je lepšie objasniť právne predpisy prijaté na úrovni EÚ a v tomto prípade najmä vykonávacie nariadenie Rady (EÚ) č. 1042/2013 zo 7. októbra 2013, ktorým sa mení vykonávacie nariadenie (EÚ) č. 282/2011, pokiaľ ide o miesto poskytovania služieb. Vysvetlivky, ktoré sa zverejňujú takmer deväť mesiacov pred dátumom začiatku uplatňovania nových pravidiel pre miesto poskytovania telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb, čo je 1. januára 2015, by mali členským štátom a podnikom umožniť lepšie a jednotnejšie sa pripraviť na prichádzajúce zmeny a včas sa im prispôsobiť.
• Čo nájdete vo vysvetlivkách?
Vysvetlivky sa majú vnímať ako nástroj na usmernenie, ktorý možno použiť na objasnenie praktického uplatňovania nových pravidiel o mieste poskytovania telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb. Poskytujú pomoc pri pochopení významu určitých otázok uvedených v článkoch vykonávacieho nariadenia (EÚ) č. 1042/2013.
• Charakteristika vysvetliviek
Vysvetlivky sú výsledkom spolupráce: hoci vysvetlivky vydáva Generálne riaditeľstvo pre dane a colnú úniu (GR TAXUD), ktoré ich prezentuje na svojej webovej lokalite, sú výsledkom diskusií s členskými štátmi a aj podnikmi. Členské štáty a podniky prispeli najprv zaslaním svojich návrhov Komisii a potom prostredníctvom semináru Fiscalis, ktorý sa konal v Holandsku. Na záver sa o nich konali konzultácie s členskými štátmi vo Výbore pre DPH a s podnikmi na stretnutí ad hoc. Treba však objasniť, že útvary Komisie neboli viazané názormi vyjadrenými členskými štátmi ani podnikmi.
Tieto vysvetlivky nie sú právne záväzné. Vysvetlivky predstavujú praktické a neoficiálne usmernenie o tom, ako sa má uplatňovať právo EÚ, a sú založené na názoroch GR TAXUD. Nepredstavujú názory Komisie a Komisia ani nie je viazaná žiadnymi názormi, ktoré sú v nich vyjadrené.
Vysvetlivky nenahrádzajú usmernenia Výboru pre DPH, ktoré majú v legislatívnom procese vlastnú úlohu. Výbor pre DPH môže navyše v budúcnosti vydať usmernenia v tejto oblasti.
Očakáva sa, že v priebehu času sa judikatúrou, usmerneniami Výboru pre DPH a praxou doplnia názory uvedené vo vysvetlivkách.
Členské štáty môžu vypracovať aj svoje vlastné vnútroštátne usmernenie na uplatňovanie nových pravidiel DPH týkajúcich sa miesta poskytovania telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb.
Vysvetlivky nie sú úplné: zahrnuté sú len určité otázky, v prípade ktorých sa považovalo za potrebné poskytnúť vysvetlenia.
Neustále sa aktualizujú: tieto vysvetlivky nie sú finálnym produktom, odráža sa v nich len stav v určitom čase podľa dostupných poznatkov a skúseností.
OBSAH
1. HLAVNÉ PRVKY ZMIEN DPH EÚ, KTORÉ NADOBUDNÚ ÚČINNOSŤ V ROKU 2015 10 1.1. Všeobecné súvislosti 10 1.2. Transakcie, na ktoré sa vzťahujú zmeny platné od roku 2015 10 1.3. Transakcie, na ktoré sa zmeny od roku 2015 nevzťahujú 11 1.4. Príprava na zmeny platné od roku 2015 11 1.5. Príslušné právne akty 12 1.6. Glosár 13 2. TELEKOMUNIKAČNÉ SLUŽBY, SLUŽBY ROZHLASOVÉHO A TELEVÍZNEHO VYSIELANIA A ELEKTRONICKÉ SLUŽBY (ČLÁNKY 6A, 6B 7 A PRÍLOHA I) 15 2.1. Príslušné ustanovenia 15 2.2. Prečo bolo potrebné objasnenie? 15 2.3. Čo spôsobujú ustanovenia? 16 2.3.1. Telekomunikačné služby 16 2.3.2. Služby rozhlasového a televízneho vysielania 16 2.3.3. Elektronické služby 18 2.4. Osobitné otázky vyplývajúce z týchto ustanovení 18 2.4.1. Telekomunikačné služby 18 2.4.1.1. Môžu sa asistenčné služby kvalifikovať ako telekomunikačné služby? 18 2.4.2. Služby rozhlasového a televízneho vysielania 19 2.4.2.1. Kedy sa program „poskytuje širokej verejnosti“? 19 2.4.2.2. Kedy ide o programy na „simultánne počúvanie alebo sledovanie“? 19 2.4.2.3. Aký je rozdiel medzi službami rozhlasového a televízneho vysielania a programami na požiadanie? 19 2.4.3. Elektronické služby 20 2.4.3.1. Môžu sa služby porovnávania cien a podobné webové lokality klasifikovať ako elektronické služby? 20 2.4.3.2. Čo nie je zahrnuté v elektronických službách: určité služby hmotnej povahy rezervované online 20 2.4.3.3. Zahŕňa odkaz na „rezervované online“ rezervácie vykonané prostredníctvom akéhokoľvek prístroja? 20 2.4.4. Všetky tri služby všeobecne 21
Vysvetlivky – zverejnené 3. apríla 2014
2.4.4.1. Čo ak sú služby spojené s inými poskytnutiami služieb? 21 3. ELEKTRONICKÉ A TELEFONICKÉ SLUŽBY POSKYTOVANÉ CEZ INTERNET A POSKYTOVANÉ SPROSTREDKOVATEĽOM (ČLÁNOK 9A) 22 3.1. Príslušné ustanovenie 22 3.2. Kontext 22 3.3. Prečo bolo potrebné objasnenie? 22 3.4. Na čo slúži ustanovenie? 23 3.4.1. Stanovený predpoklad 23 3.4.2. Vyvrátenie predpokladu 24 3.4.3. Uplatnenie predpokladu – podrobné ukazovatele 27 3.4.4. Kedy sa vylučuje uplatnenie predpokladu – spracovanie platby 32 3.4.5. Podmienky vyvrátenia predpokladu 33 3.4.6. Kedy nie je možné vyvrátiť predpoklad 34 3.4.7. Ako postupovať, keď aspoň jeden sprostredkovateľ v reťazci vyvráti predpoklad? 35 3.4.8. Ako sa predpoklad uplatňuje v súvislosti s telefonickými službami poskytovanými cez internet? 43 3.5. Osobitné otázky vyplývajúce z tohto ustanovenia 43 3.5.1. Kedy sa uplatňuje článok 9a? (diagram) 43 3.5.2. Prečo nie je tento predpoklad uvedený s ostatnými predpokladmi? 44 3.5.3. Prečo sa tento predpoklad nevzťahuje na služby rozhlasového a televízneho vysielania? 44 3.5.4. Čo sú to telekomunikačné siete? 45 3.5.5. Čo je to rozhranie alebo portál? 45 4. MIESTO, KDE JE NEZDANITEĽNÁ OSOBA USADENÁ (ČLÁNOK 13A) 46 4.1. Príslušné ustanovenie 46 4.2. Kontext 46 4.3. Prečo bolo potrebné objasnenie? 46 4.4. Na čo slúži ustanovenie? 47 5. ŠTATÚT ODBERATEĽA, KTORÝ NEOZNÁMIL SVOJE IDENTIFIKAČNÉ ČÍSLO PRE DPH (ČLÁNOK 18) 48 5.1. Príslušné ustanovenie 48 5.2. Kontext 48 5.3. Prečo bolo potrebné objasnenie? 48 5.4. Na čo slúži ustanovenie? 49
Vysvetlivky – zverejnené 3. apríla 2014
5.5. Osobitné otázky vyplývajúce z tohto ustanovenia 50 5.5.1. Je poskytovateľ povinný pristupovať k odberateľovi bez identifikačného čísla pre DPH ako ku konečnému spotrebiteľovi? 50 5.5.2. Ako má poskytovateľ pristupovať k odberateľovi usadenému mimo EÚ? 50 5.5.3. Aký je dôvod použitia „môže“ namiesto „musí“ v článku 18 ods. 2? 50 5.5.4. Aké sú dôsledky, ak sa poskytovateľ rozhodne nevyužiť možnosť uvedenú v článku 18 ods. 2 druhom pododseku? 50 5.5.5. Čo má poskytovateľ urobiť, ak mu odberateľ neskôr oznámi svoje identifikačné číslo pre DPH? 51 5.5.6. Kedy by mal odberateľ oznámiť svoje identifikačné číslo pre DPH? 51 5.5.7. Môže odberateľ, ktorý je zdaniteľnou osobou, ale ku ktorému poskytovateľ pristupoval ako k nezdaniteľnej osobe, vymáhať vrátenie DPH, ktorú mu poskytovateľ naúčtoval? 51 5.5.8. Čo sa má robiť, keď odberateľ oznámi identifikačné číslo pre DPH, ale poskytovateľ pochybuje o štatúte odberateľa alebo o jeho postavení, v ktorom koná? 51 5.5.9. Je v rozpore možnosť stanovená v článku 18 ods. 2 druhom pododseku s požiadavkou existujúcou v niektorých členských štátoch, že na faktúre sa musí uviesť identifikačné číslo pre DPH, aby poskytovateľ nemusel fakturovať DPH v súvislosti s cezhraničným poskytovaním služieb? 52 6. ODBERATEĽ USADENÝ ALEBO ZDRŽIAVAJÚCI SA VO VIAC AKO JEDNEJ KRAJINE (ČLÁNOK 24) 53 6.1. Príslušné ustanovenie 53 6.2. Kontext 53 6.3. Prečo bolo potrebné objasnenie? 53 6.4. Na čo slúži ustanovenie? 53 6.5. Osobitné otázky vyplývajúce z týchto ustanovení 54 6.5.1. Ako sa majú uplatniť predpoklady v článkoch 24a a 24b, keď je odberateľ usadený alebo sa zdržiava vo viac ako jednej krajine? 54 6.5.2. Ako sa má uplatňovať článok 24f zameraný na dôkazy, keď je odberateľ usadený alebo sa zdržiava vo viac ako jednej krajine? 54 7. PREDPOKLAD PRE MIESTO ODBERATEĽA (ČLÁNKY 24A A 24B) 55 7.1. Príslušné ustanovenia 55 7.2. Kontext 55
Vysvetlivky – zverejnené 3. apríla 2014
7.3. Prečo bolo potrebné objasnenie? 55 7.4. Na čo slúžia ustanovenia? 56 7.4.1. Predpoklad uplatniteľný na poskytovanie služieb B2B, ako aj na poskytovanie služieb B2C 56 7.4.1.1. Poskytovanie digitálnych služieb na fyzickom mieste poskytovateľa 57 7.4.1.2. Poskytovanie digitálnych služieb na fyzickom mieste poskytovateľa v dopravnom prostriedku 58 7.4.2. Predpoklady uplatniteľné len na poskytovanie služieb B2C 59 7.4.2.1. Poskytovanie digitálnych služieb prostredníctvom pevnej linky 59 7.4.2.2. Poskytovanie digitálnych služieb cez mobilné siete 60 7.4.2.3. Poskytovanie digitálnych služieb s použitím dekodéra 60 7.4.2.4. Iné poskytovanie digitálnych služieb 61 7.5. Osobitné otázky vyplývajúce z týchto ustanovení 61 7.5.1. Aké je vzájomné pôsobenie jednotlivých predpokladov? (diagram) 61 7.5.2. Čo znamená wi-fi prístupový bod? 62 7.5.3. Vzťahuje sa na predplatené služby predpoklad pre poskytovanie služieb na fyzickom mieste? 62 7.5.4. Ktorý predpoklad sa uprednostní, ak predpoklady kolidujú? 62 7.5.5. Ako sa má pristupovať k službám poskytovaným cez SIM kartu, keď medzinárodné smerové číslo mobilnej siete pokrýva aj územia vylúčené z uplatňovania DPH EÚ? 63 7.5.6. Ako sa má chápať pojem „pevná linka“? 64 8. VYVRÁTENIE PREDPOKLADOV (ČLÁNOK 24D) 65 8.1. Príslušné ustanovenie 65 8.2. Kontext 65 8.3. Prečo bolo potrebné objasnenie? 65 8.4. Na čo slúži ustanovenie? 65 8.4.1. Vyvrátenie zo strany poskytovateľa 65 8.4.2. Vyvrátenie zo strany daňového orgánu 66 8.5. Osobitné otázky vyplývajúce z týchto ustanovení 67 8.5.1. Musí poskytovateľ v prípade, že sa uplatňuje predpoklad, hľadať ďalší dôkaz? 67 8.5.2. Môžu byť predpoklady vždy vyvrátené? 67 8.5.3. Je možné vyvrátiť predpoklad v článku 24a, keď sa služba poskytuje zdaniteľnej osobe? 67
8.
Vysvetlivky – zverejnené 3. apríla 2014
8.5.4. Možno predpoklad v článku 24a vyvrátiť, keď členský štát uplatňuje pravidlo skutočného používania a využívania stanovené v článku 59a smernice o DPH? 68 9. DÔKAZY NA URČENIE MIESTA ODBERATEĽA A VYVRÁTENIE PREDPOKLADOV (ČLÁNOK 24F) 69 9.1. Príslušné ustanovenia 69 9.2. Kontext 69 9.3. Prečo bolo potrebné objasnenie? 69 9.4. Na čo slúži ustanovenie? 69 9.5. Osobitné otázky vyplývajúce z tohto ustanovenia 70 9.5.1. Na čo sa vzťahuje pojem „ostatné obchodne relevantné informácie“? 70 9.5.2. Čo sa môže a čo sa nemôže považovať za „fakturačnú adresu“? 71 9.5.3. Aký je vzťah medzi článkom 24f (zoznam dôkazov) a článkom 24d ods. 1 (vyvrátenie špecifického predpokladu zo strany poskytovateľa)? 71 9.5.4. Akú úroveň údajov potrebuje poskytovateľ na overenie dôkazov? 71 9.5.5. Kedy sú potrebné dva a kedy tri neprotichodné dôkazy? 72 9.5.6. Čo ak sú dôkazy protichodné? 72 9.5.7. Čo ak poskytovateľ nemá dva neprotichodné dôkazy v zmysle článku 24b písm. d)? 73 9.5.8. Aké sú náznaky nesprávneho použitia alebo zneužitia zo strany poskytovateľa uvedené v článku 24d ods. 2? 73 9.5.9. V akej miere sa poskytovateľ môže spoliehať na informácie poskytnuté treťou stranou (najmä poskytovateľom platobných služieb)? 74 9.5.10. Uplatňovanie pravidiel na ochranu údajov v súvislosti so zmenami DPH, ktoré nadobudnú účinnosť v roku 2015 74 10. POSKYTOVANIE SLUŽIEB V HOTELOCH A NA PODOBNÝCH MIESTACH (ČLÁNOK 31C) 75 10.1. Príslušné ustanovenie 75 10.2. Prečo bolo potrebné objasnenie? 75 10.3. Na čo slúži ustanovenie? 75 11. POSKYTOVANIE LÍSTKOV SPROSTREDKOVATEĽMI (ČLÁNOK 33A) 76 11.1. Príslušné ustanovenie 76 11.2. Kontext 76 11.3. Prečo bolo potrebné objasnenie? 76 11.4. Na čo slúži ustanovenie? 76
Vysvetlivky – zverejnené 3. apríla 2014
11.5. Osobitné otázky vyplývajúce z týchto ustanovení 77 11.5.1. Kde sa majú zdaňovať lístky rezervované online? 77 12. PRECHODNÉ OPATRENIA (ČLÁNOK 2 NARIADENIA Č. 1042/2013) 78 12.1. Príslušné ustanovenie 78 12.2. Kontext 78 12.3. Prečo bolo potrebné objasnenie? 78 12.4. Na čo slúži ustanovenie? 78 12.5. Osobitné otázky vyplývajúce z tohto ustanovenia 79 12.5.1. Platby na účet uskutočnené pred poskytnutím služieb 79 12.5.2. Aký vplyv má vyhotovenie faktúry na miesto poskytovania? 80 12.5.3. Aká úroveň dôkazov sa požaduje na preukázanie, že zdaniteľná udalosť nastala alebo platba sa vykonala pred 1. januárom 2015? 80 12.5.4. Zoznam príkladov 80 13. PRÍSLUŠNÉ PRÁVNE USTANOVENIA 83 13.1. Smernica o DPH 83 13.2. Vykonávacie nariadenie o DPH 84 13.3. Vykonávacie nariadenie Rady (EÚ) č. 1042/2013 92
1. HLAVNÉ PRVKY ZMIEN DPH EÚ, KTORÉ NADOBUDNÚ ÚČINNOSŤ V ROKU 2015
1.1.Všeobecné súvislosti
Od 1. januára 2015 sa poskytovanie všetkých telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb bude zdaňovať na mieste príslušnosti odberateľa. Podniky z EÚ a z krajín mimo EÚ budú musieť na zabezpečenie správneho zdaňovania služieb určiť štatút svojho odberateľa (zdaniteľná alebo nezdaniteľná osoba) a miesto príslušnosti (krajinu EÚ alebo krajinu mimo EÚ) odberateľa.
Táto úprava vyplýva zo zmien pravidiel o mieste poskytovania služieb v systéme DPH EÚ prijatých v roku 2008 ako súčasť balíka DPH1.
Hlavným dôvodom týchto zmien bolo zosúladenie režimu DPH z týchto služieb s jednou z hlavných zásad DPH, a to, že príjmy zo spotrebných daní majú patriť členskému štátu, v ktorom sa tovar alebo služby spotrebúvajú.
V prípade podnikov z krajín mimo EÚ, ktoré poskytujú telekomunikačné služby, služby rozhlasového a televízneho vysielania alebo elektronické služby odberateľom v Európskej únii, sa súčasnými pravidlami už zabezpečuje zdanenie v krajine príslušnosti odberateľa.
Do konca roku 2014 sa poskytovanie služieb zo strany podnikov EÚ konečnému spotrebiteľovi (B2C) zdaňuje v krajine poskytovateľa. To znamená, že v prípade poskytovania konečným spotrebiteľom majú podniky so sídlom v členských štátoch s nižšími sadzbami DPH konkurenčnú výhodu oproti podnikom so sídlom v iných členských štátoch. Novými pravidlami zdaňovania založenými na krajine príslušnosti odberateľa sa zabezpečia od roku 2015 rovnaké podmienky a malo by sa nimi tiež zabezpečiť, aby príjmy DPH patrili členskému štátu spotreby.
1.2.Transakcie, na ktoré sa vzťahujú zmeny platné od roku 2015
V priebehu obdobia rokov 2010 – 2015 nadobúdajú účinnosť rôzne časti balíka DPH. Hlavné zmeny nastali v roku 2010 a zahŕňali dve všeobecné pravidlá pre miesto poskytovania služieb – články 44 a 45 smernice o DPH. Posledná časť balíka DPH týkajúca sa poskytovania telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb konečným spotrebiteľom nadobudne účinnosť v roku 2015.
Služby, ktoré poskytuje podnik inému podniku (B2B), sa v súlade s článkom 44 zdaňujú v mieste sídla podnikového odberateľa. Týka sa to aj telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb, a teda v tomto ohľade nenastane od roku 2015 žiadna zmena.
V článku 45 sa stanovuje, že služby poskytované podnikom konečnému spotrebiteľovi (B2C) sa zdaňujú v krajine, kde je poskytovateľ usadený. Na telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby, ktoré sú poskytované poskytovateľom so sídlom v EÚ nezdaniteľnej osobe, ktorá má sídlo alebo sa zdržiava takisto v EÚ, sa preto vzťahuje všeobecné pravidlo a zdaňujú sa v krajine sídla poskytovateľa. V článkoch 58, 59 a 59b (do 31. decembra 2014) sa stanovuje, že poskytovanie týchto služieb z tretích krajín a do nich sa zdaňuje v krajine, kde je odberateľ usadený alebo kde sa zdržiava.
Od 1. januára 2015 bude na základe zmien článku 58 poskytovanie telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb B2C vo všetkých prípadoch zdaňované v krajine odberateľa bez ohľadu na to, kde je usadený poskytovateľ.
Ak sa poskytované služby skutočne spotrebúvajú mimo Európskej únie, členské štáty sa môžu rozhodnúť využiť pravidlo skutočného používania a využívania stanovené v článku 59a písm. a) a nezdaniť poskytovanie služieb. Členské štáty môžu uplatniť pravidlo skutočného používania a využívania stanovené v článku 59a písm. b) len na daňové služby skutočne spotrebované na ich území, ak sa tieto služby poskytujú odberateľom z tretej krajiny. Toto pravidlo sa nevzťahuje na služby poskytované odberateľom z krajiny v rámci Európskej únie.
1.3.Transakcie, na ktoré sa zmeny od roku 2015 nevzťahujú
Pojem „elektronický obchod“ vo svojom zvyčajnom používaní zahŕňa rôzne typy ekonomickej činnosti vrátane dodávok tovaru alebo poskytovania služieb vykonávaného prostredníctvom elektronických systémov, ako je napríklad internet. Na nie všetky tieto činnosti sa vzťahujú zmeny DPH, ktoré nadobudnú účinnosť 1. januára 2015. Tieto zmeny sa konkrétne nevzťahujú na tieto činnosti: 1. dodávka tovaru (vrátane predaja na diaľku), keď sa elektronické systémy používajú len na zadanie objednávky, a 2. poskytovanie služieb iných, než sú telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby. Tieto typy transakcií nie sú zahrnuté v opatreniach pre zjednodušený režim jednotného kontaktného miesta.
Rozsah zmien DPH platných od roku 2015 je obmedzený a, ako už bolo uvedené, zahŕňa len telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby. Tieto zmeny sú relevantné, len pokiaľ je odberateľom konečný spotrebiteľ.
1.4.Príprava na zmeny platné od roku 2015
Komisia podnikla čoskoro po prijatí balíka DPH rôzne kroky na dohodnutie harmonizovanejšieho prístupu na úrovni EÚ pre tieto nadchádzajúce zmeny. Komisia sa v prípade telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb zamerala na prípravu potrebného právneho rámca s cieľom zabezpečiť hladký prechod na nové pravidlá zdaňovania. Táto práca bola zameraná na zjednodušený režim jednotného kontaktného miesta, prostredníctvom ktorého sa poskytovateľ môže rozhodnúť zúčtovať splatnú DPH v členskom štáte, v ktorom nie je usadený, a na uplatňovanie samotných pravidiel o mieste poskytovania.
Pokiaľ ide o zjednodušený režim jednotného kontaktného miesta, útvary Komisie už vypracovali praktickú príručku2, ktorú zverejnili v jazykoch Spoločenstva, ako aj v japončine, čínštine a ruštine. Okrem toho sa v súčasnosti vypracúvajú odporúčania na koordináciu auditu zjednodušeného režimu jednotného kontaktného miesta, pričom odporúčania významné pre podniky sa majú zverejniť na webovej lokalite GR TAXUD.
Pokiaľ ide o pravidlá týkajúce sa miesta poskytovania, posledný právny prvok v tomto balíku opatrení potrebných na umožnenie vykonávania zmien účinných od roku 2015 je vykonávacie nariadenie Rady (EÚ) č. 1042/2013 zo 7. októbra 2013, ktorým sa mení vykonávacie nariadenie (EÚ) č. 282/2011 (ďalej len „vykonávacie nariadenie o DPH“)3.
Opatrenia zahrnuté vo vykonávacom nariadení o DPH sú zamerané len na objasnenie toho, ako by sa mali chápať a v praxi uplatňovať pravidlá týkajúce sa miesta poskytovania telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb stanovené v smernici o DPH.
Všetky ostatné všeobecné pravidlá smernice o DPH (napríklad týkajúce sa územnej pôsobnosti alebo zdaniteľnej udalosti a daňovej povinnosti DPH) budú, ako aj pre akékoľvek iné poskytovanie služieb alebo dodanie tovaru, platiť naďalej, ale pri rozhodovaní o správnom režime DPH týchto troch služieb sa bude musieť zohľadniť vplyv, ktorý môžu mať osobitné pravidlá týkajúce sa miesta poskytovania a zjednodušeného režimu jednotného kontaktného miesta.
Počas diskusií vedúcich k prijatiu nariadenia (EÚ) č. 1042/2013 sa všeobecne uznalo, že podrobnejšie vysvetlivky by boli pre podniky a členské štáty užitočné.
Účelom týchto vysvetliviek je poskytnúť ďalšie, podrobnejšie informácie o praktickom uplatňovaní ustanovení zahrnutých vo vykonávacom nariadení o DPH, pokiaľ ide o zmeny miesta poskytovania telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb, ktoré nadobudnú účinnosť 1. januára 2015.
1.5.Príslušné právne akty
Právne akty uvedené v týchto vysvetlivkách zahŕňajú:
•smernicu Rady 2006/112/ES o spoločnom systéme dane z pridanej hodnoty zmenenú a doplnenú smernicou 2008/8/ES (ďalej len „smernica o DPH“),
•vykonávacie nariadenie Rady (EÚ) č. 282/2011 z 15. marca 2011, ktorým sa ustanovujú vykonávacie opatrenia smernice 2006/112/ES o spoločnom systéme dane z pridanej hodnoty, zmenené nariadením (EÚ) č. 1042/2013 zo 7. októbra 2013 (ďalej len „vykonávacie nariadenie o DPH“),
•vykonávacie nariadenie Rady (EÚ) č. 1042/2013 zo 7. októbra 2013, ktorým sa mení vykonávacie nariadenie (EÚ) č. 282/2011, pokiaľ ide o miesto poskytovania služieb (ďalej len „nariadenie č. 1042/2013“).
Všetky príslušné právne ustanovenia sú citované na konci vysvetliviek v znení platnom od 1. januára 2015. Na začiatku jednotlivých kapitol nájdete odkazy na tieto ustanovenia.
Vždy, keď sa odkazuje na článok vykonávacieho nariadenia o DPH, odkaz na tento konkrétny právny akt sa vynecháva a uvádza sa len článok. Vo všetkých ostatných prípadoch sa špecifikuje, na ktorý právny akt sa odkazuje.
1.6.Glosár
Pod pojmom „systém DPH“ sa rozumie systém DPH EÚ.
Keď sa vo vysvetlivkách uvádza „miesto príslušnosti odberateľa“, rozumie sa pod tým miesto (krajina), kde je odberateľ usadený, má trvalé bydlisko alebo sa obvykle zdržiava. Niekedy sa nazýva aj miesto odberateľa.
Na účely týchto vysvetliviek sa „digitálne služby“ vzťahujú na telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby.
„Služby rozhlasového a televízneho vysielania“ zahŕňajú služby tvorené zvukovým a audiovizuálnym obsahom, ako sú napríklad rozhlasové alebo televízne programy, ktoré poskytuje širokej verejnosti cez komunikačné siete poskytovateľ mediálnej služby a je za ne redakčne zodpovedný, na simultánne počúvanie alebo sledovanie na základe programovej skladby (ďalšie informácie sa uvádzajú v bode 2.3.2).
„Elektronicky poskytované služby“ (ďalej len „elektronické služby“) zahŕňajú služby poskytované cez internet alebo elektronickú sieť, ktorých poskytovanie je z dôvodu ich povahy z veľkej časti automatizované s minimálnym ľudským zásahom, pričom je nemožné ich zabezpečiť bez informačnej technológie (ďalšie informácie sa uvádzajú v bode 2.3.3).
„Telekomunikačné služby“ sú služby súvisiace s prenosom, vysielaním alebo prijímaním signálov, písaného textu, obrazov a zvukov alebo informácií akejkoľvek povahy telegraficky, rádiom, opticky alebo pomocou iných elektromagnetických systémov vrátane s tým súvisiaceho prevodu a postúpenia práva na používanie kapacity na takýto prenos, vysielanie alebo prijímanie, vrátane poskytovania prístupu ku globálnym informačným sieťam (ďalšie informácie sa uvádzajú v bode 2.3.1).
Služby „over-the-top“ sú služby, ktoré sa môžu poskytovať len vďaka spojeniu zriadenému cez komunikačné siete (t. j. potrebná je základná telekomunikačná služba), a preto na mieste poskytovania služieb nie je potrebná fyzická prítomnosť príjemcu.
„Telekomunikačné siete“ sú siete, ktoré možno použiť na prenos hlasu a údajov. Patria medzi ne okrem iných káblové siete, telekomunikačné siete a siete poskytovateľov služieb internetu (ISP). Mali by zahŕňať akékoľvek zariadenie, ktoré umožňuje prístup k telekomunikačným službám, službám rozhlasového a televízneho vysielania a elektronickým službám.
Na účely DPH sú pojmy „telekomunikačné siete“ a „komunikačné siete“ zameniteľné. „Mobilné siete“ [uvedené v článku 24b písm. b)] sú plne obsiahnuté v podkategórii telekomunikačných sietí.
„Pevná linka“ by mala zahŕňať prvky, ktorými sa pripája na sieť umožňujúcu prenos a sťahovanie (napr. širokopásmové pripojenie, Ethernet), pričom je potrebná inštalácia hardvéru na posielanie/prijímanie signálu s určitým stupňom trvalosti (nie je určená na jednoduché alebo časté presúvanie). Môže ísť teda o akýkoľvek druh kábla používaného na prenos údajov na dané miesto alebo z neho (napríklad medené káble, optický kábel, širokopásmový kábel) a tiež satelit, keď si vyžaduje inštaláciu satelitnej paraboly na mieste.
„Portál“ je akýkoľvek druh elektronického obchodu, webovej lokality alebo podobného prostredia, ktorý ponúka elektronické služby priamo odberateľovi bez presmerovania na webovú lokalitu, portál atď. iného poskytovateľa s cieľom uzavrieť transakciu. Bežné príklady sú obchody s aplikáciami (app store), elektronické trhy a webové lokality ponúkajúce elektronické služby na predaj.
„Rozhranie“ zahŕňa portál, je to však širší pojem. V oblasti výpočtovej techniky by sa malo chápať ako zariadenie alebo program, ktorým sa umožňuje komunikácia dvoch nezávislých systémov alebo systému či koncového používateľa.
„Wi-fi prístupový bod“ sa chápe ako odkaz na špecifické miesto a nie veľké zemepisné územie s pokrytím wi-fi siete.
2. TELEKOMUNIKAČNÉ SLUŽBY, A TELEVÍZNEHO SLUŽBY ROZHLASOVÉHO VYSIELANIA A ELEKTRONICKÉ SLUŽBY (ČLÁNKY 6A, 6B 7 A PRÍLOHA I)
2.1.Príslušné ustanovenia
Príslušné ustanovenia možno nájsť vo vykonávacom nariadení o DPH.
Telekomunikačné služby:
•článok 6a.
Služby rozhlasového a televízneho vysielania:
•článok 6b.
Elektronické služby:
•článok 7,
•príloha I.
Vždy, keď sa odkazuje na článok vykonávacieho nariadenia o DPH, odkaz na tento právny akt sa vynecháva a uvádza sa len článok.
2.2.Prečo bolo potrebné objasnenie?
Väčšina poskytovania služieb B2C sa zdaňuje v mieste poskytovateľa. Ak však poskytovateľ poskytuje telekomunikačné služby, služby rozhlasového a televízneho vysielania alebo elektronické služby, od 1. januára 2015 je miesto zdanenia v krajine, kde je odberateľ usadený alebo kde sa zdržiava.
Na rozlíšenie týchto služieb však bolo potrebné vysvetliť pojmy telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby. Bez takéhoto usmernenia môže byť pre podnik ťažké s istotou vedieť, či bude skutočne musieť účtovať DPH v krajine svojho odberateľa.
V súčasných právnych predpisoch o DPH EÚ sa už uvádzajú vysvetľujúce prvky, ale len pre telekomunikačné a elektronické služby. Neuvádza sa v nich nič o službách rozhlasového a televízneho vysielania.
S cieľom získať čo možno najúplnejšiu predstavu o dotknutých službách, vo vykonávacom nariadení o DPH sa uvádzajú nové ustanovenia. Týmito novými ustanoveniami sa teraz vymedzujú všetky tri typy služieb a v každom prípade sú vypracované nevyčerpávajúce zoznamy s konkrétnymi príkladmi služieb, na ktoré sa príslušná úprava vzťahuje, a služieb, na ktoré sa nevzťahuje.
Podnikom a aj členským štátom by sa mala týmto poskytnúť istota a konzistentnosť. Bez istoty a konzistentnosti existuje riziko, že by mohli vzniknúť rozdiely v rozsahu uplatňovania článku 58 smernice o DPH. Ak sa jeden členský štát domnieva, že sa na nejakú službu tento článok vzťahuje, a iný členský štát si myslí, že nie, mohlo by to viesť k dvojitému zdaneniu alebo nezdaneniu. Na zabránenie takejto situácii bolo potrebné uviesť vymedzenia pojmov týchto troch typov predmetných služieb.
Pokiaľ ide o služby rozhlasového a televízneho vysielania a elektronické služby, nie sú to úplné vymedzenia a uvádza sa, že tieto pojmy „... zahŕňajú...“. Poskytuje to pružnosť, ktorá je potrebná na zohľadnenie technologického vývoja alebo akýchkoľvek nových usmernení dohodnutých Výborom pre DPH či rozhodnutí prijatých Súdnym dvorom Európskej únie.
V prípade telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb boli vypracované zoznamy príkladov. V záujme právnej istoty sa uprednostnilo pozitívne vymedzenie uvedených služieb. Ako sa uvádza v odôvodnení 3 nariadenia č. 1042/2013, tieto zoznamy nie sú vyčerpávajúce, ani definitívne. Jasne to potvrdzuje použité znenie „... sa vzťahuje najmä na:…“.
Na akúkoľvek službu, ktorá bude zodpovedať jednému zo stanovených vymedzení, sa bude vzťahovať článok 58 smernice o DPH a služba sa stane zdaniteľnou v mieste odberateľa bez ohľadu na to, či je služba uvedená v poskytnutých príkladoch. Postup, v rámci ktorého sa použili otvorené zoznamy, bol potrebný, keďže nebolo možné identifikovať všetky existujúce služby a musia sa zohľadniť aj nové typy služieb, ktoré môžu vzniknúť.
2.3.Čo spôsobujú ustanovenia?
2.3.1.Telekomunikačné služby
Pojem „telekomunikačné služby“ už je vymedzený v článku 24 ods. 2 smernice o DPH. Toto vymedzenie zostáva nezmenené.
Na znázornenie toho, na ktoré služby sa vzťahuje toto vymedzenie, bol vypracovaný zoznam príkladov. Zoznam, ktorý nie je vyčerpávajúci, bol vypracovaný hlavne na základe príkladov, o ktorých sa diskutovalo a ktoré sa dohodli vo Výbore pre DPH. Tieto príklady sú teraz uvedené v článku 6a ods. 1.
Uvádzajú sa tiež príklady služieb, ktoré nie sú klasifikované ako telekomunikačné služby. Tento zoznam príkladov možno nájsť v článku 6a ods. 2. Nie je vyčerpávajúci ani konečný.
2.3.2.Služby rozhlasového a televízneho vysielania
V právnych predpisoch o DPH EÚ nebolo pred prijatím nariadenia č. 1042/2013 stanovené žiadne vymedzenie služieb rozhlasového a televízneho vysielania. Toto vymedzenie sa teraz začlenilo do článku 6b a uvádzajú sa príklady služieb, ktoré sa posudzujú ako služby rozhlasového a televízneho vysielania a ktoré sa tak neposudzujú.
Vymedzenie služieb rozhlasového a televízneho vysielania vychádza z veľkej časti zo smernice o audiovizuálnych mediálnych službách4, ako sa uvádza v odôvodnení 2 nariadenia č. 1042/2013, nemá však opakovať vymedzenie ustanovené na regulačné účely. Zmeny v tejto oblasti by preto nemali ovplyvniť vymedzenie vo vykonávacom nariadení o DPH.
Základnou zásadou práva EÚ je, že pojmy sa musia v právnych predpisoch používať konzistentne. Znamená to, že v právnych predpisoch o DPH EÚ je pojem, ako napríklad služby rozhlasového a televízneho vysielania, relevantný nielen na určenie miesta poskytovania, ale aj v súvislosti so sadzbou, ktorá sa na toto poskytnutie môže vzťahovať.
Vymedzenie dohodnuté Radou je pomerne obmedzené a vzťahuje sa len na služby tvorené zvukovým a audiovizuálnym obsahom poskytovaným poskytovateľom mediálnej služby, ktorý je za ne redakčne zodpovedný (má účinnú kontrolu nad výberom programov a aj nad ich organizáciou). Redakčná zodpovednosť neznamená nutne právnu zodpovednosť vyplývajúcu z vnútroštátnych právnych predpisov za obsah alebo služby poskytované širokej verejnosti.
V praxi to znamená, že vysielateľ, ktorý poskytuje napríklad prémiové športové kanály a má za ne redakčnú zodpovednosť, sa považuje za poskytovateľa služieb rozhlasového a televízneho vysielania. Na tieto služby by sa v určitých členských štátoch mohla vzťahovať znížená sadzba. Ak však právo na prístup k rovnakým kanálom poskytuje poskytovateľ, ktorý kupuje právo na prístup na veľkoobchodnej úrovni a potom posiela signály, ale nemá žiadnu redakčnú zodpovednosť za poskytovaný obsah, tento poskytovateľ sa považuje za poskytovateľa elektronických služieb a v členskom štáte poskytnutia sa uplatňuje štandardná sadzba.
Vymedzenie sa vzťahuje na šírenie rádiových a televíznych programov prostredníctvom elektronických sietí, ako je napríklad internet, len ak sa vysielajú na simultánne počúvanie alebo sledovanie. Ak sa zvukový alebo audiovizuálny obsah neposkytuje synchrónne (súčasne) príjemcom (širokej verejnosti), patrí spravidla do vymedzenia pojmu elektronické služby.
Zároveň sa zdá byť správne zahrnúť do koncepcie simultánneho počúvania alebo sledovania na účel vymedzenia vysielania počúvanie alebo sledovanie, ktoré je kvázi simultánne. Tieto služby sú v skutočnosti bežne dostupné odberateľovi bez potreby zaplatenia dodatočného poplatku za ne.
Kvázi simultánne počúvanie alebo sledovanie by mohlo zahŕňať tieto situácie:
1.situácie, keď nastane časové oneskorenie medzi prenosom a prijatím vysielania spôsobeným technickými dôvodmi súvisiacimi s procesom prenosom alebo v dôsledku pripojenia;
2.situácie, keď odberateľ môže signál/program nahrať na neskoršie počúvanie alebo sledovanie, môže ho zastaviť, posunúť dopredu alebo dozadu;
3.situácie, keď odberateľ môže vopred naprogramovať nahratie konkrétneho zvukového alebo audiovizuálneho obsahu v čase, keď sa vysiela na simultánne počúvanie alebo sledovanie. Odberateľ si potom môže neskôr nahratý program vypočuť alebo pozrieť.
Akékoľvek kvázi simultánne počúvanie alebo sledovanie by sa malo vzťahovať len na situácie, keď odberateľ môže v určitej miere ovplyvniť to, kedy bude počúvať alebo sledovať program bez toho, aby to ovplyvnilo prenos samotného signálu.
Kvázi simultánne počúvanie alebo sledovanie by sa nemalo vzťahovať na prípady, keď si odberateľ môže individuálne vyžiadať program, ktorý chce pozerať, zo zoznamu a za túto mimoriadnu službu platí osobitný poplatok.
2.3.3.Elektronické služby
Pojem elektronické služby je vymedzený v článku 7, v ktorom sa uvádzajú aj príklady služieb, ktoré sa posudzujú ako elektronické služby a ktoré nie. Určité usmernenie okrem toho poskytuje aj orientačný zoznam služieb, ktoré sa majú považovať za elektronické služby, uvedený v prílohe II k smernici o DPH5, ktorý je ďalej rozpracovaný v prílohe I.
Zmeny v článku 7 a v prílohe I sa vykonali na zosúladenie s vymedzeniami a zoznamami poskytnutými v súvislosti s telekomunikačnými službami a službami rozhlasového a televízneho vysielania. Inými slovami, cieľom zavedených zmien je zabezpečiť, aby sa v zoznamoch uvedených v článkoch 6a, 6b a 7 nevyskytovali prelínania alebo opakovania. Týmito zmenami sa ďalej zabezpečilo, aby sa používali pozitívne zoznamy (t. j. uvedenie služieb, ktoré sú považované za telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby) namiesto negatívnych zoznamov.
Preto sa videofonické služby, prístup na internet a World Wide Web, ako aj telefonické služby poskytované cez internet odstránili z negatívneho zoznamu elektronických služieb a namiesto toho sa začlenili do pozitívneho zoznamu telekomunikačných služieb.
Vysvetľujú sa tým aj zmeny bodu 4 prílohy I (vrátane služieb na požiadanie a služieb, ktoré sa nekvalifikujú ako služby rozhlasového a televízneho vysielania), v ktorom sa bližšie určuje, čo zahŕňajú elektronické služby uvedené v bode 4 prílohy II k smernici o DPH (poskytovanie hudby, filmov a hier vrátane výherných a hazardných hier a politického, kultúrneho, umeleckého, športového, vedeckého a zábavného vysielania a akcií).
2.4.Osobitné otázky vyplývajúce z týchto ustanovení
2.4.1.Telekomunikačné služby
2.4.1.1.Môžu sa asistenčné služby kvalifikovať ako telekomunikačné služby?
Asistenčné služby sú uvedené medzi príkladmi služieb, ktoré sa nekvalifikujú ako elektronické služby. Neuvádzajú sa medzi príkladmi služieb, ktoré sa kvalifikujú ako telekomunikačné služby, ani sa neuvádzajú v službách, ktoré sa tak nekvalifikujú.
Hlavnou funkciou asistenčných služieb je poskytnúť pomoc. Tieto služby sa vo všeobecnosti nemôžu považovať za služby súvisiace s prenosom, vysielaním alebo prijímaním signálov, písaného textu, obrazov alebo zvukov a ako také nepatria do vymedzenia telekomunikačných služieb, keď sa poskytujú ako samostatné služby.
To však môže byť iné, ak sa podpora poskytovaná používateľom skladá len z pomoci v prípade problémov s ich telekomunikačnou sieťou, rádiovou alebo televíznou sieťou alebo podobnou elektronickou sieťou, za ktorú sa používateľovi účtujú samostatné poplatky. Asistenčná služba v tomto prípade nepredstavuje cieľ sám osebe, ale skôr prostriedok lepšieho využitia poskytovanej hlavnej služby.
Ak službu poskytuje poskytovateľ siete, služba by sa mohla kvalifikovať ako doplnková služba, ktorá má rovnaký daňový režim ako hlavná služba, z čoho vyplýva, že k asistenčnej službe by sa za týchto okolností pristupovalo rovnako ako k telekomunikačnej službe.
Keď odberateľ dostáva viac ako jedno poskytovanie služieb, a to po prvé prístup na sieť od poskytovateľa siete a po druhé asistenčné služby od iného poskytovateľa, poskytovanie asistenčných služieb nemožno považovať za doplnkovú službu k tomuto prístupu (jedine ak by sa tieto poskytovania mohli považovať za ekonomicky neoddeliteľné)6.
2.4.2.Služby rozhlasového a televízneho vysielania
2.4.2.1.Kedy sa program „poskytuje širokej verejnosti“?
Prenos alebo retransmisia rádiových a televíznych programov sa kvalifikuje ako služba rozhlasového alebo televízneho vysielania, len ak sa programy poskytujú širokej verejnosti. Ak cieľovou skupinou nie je široká verejnosť, prenos alebo retransmisia programov sa nemôže považovať za služby rozhlasového a televízneho vysielania.
Táto podmienka neznamená, že programy sa musia poskytovať všetkým. Prenos alebo retransmisia môžu byť obmedzené na širokú verejnosť v jednej krajine alebo dokonca aj na určitý región danej krajiny. V situáciách, keď je prístup k programom obmedzený na odberateľov, ktorí platia za služby, prenos alebo retransmisia sa stále môžu považovať za poskytované širokej verejnosti.
2.4.2.2.Kedy ide o programy na „simultánne počúvanie alebo sledovanie“?
Služby rozhlasového a televízneho vysielania zahŕňajú len prenos alebo retransmisiu (opakovanie) programov na simultánne počúvanie alebo sledovanie širokou verejnosťou, ktorej sa poskytujú.
Na tieto programy sa zmeny vzťahujú bez ohľadu na to, aké médiá sa používajú na ich prenos alebo retransmisiu. Nie je dôležité, či sa šíria prostredníctvom tradičných rádiových alebo televíznych sietí, či cez internet alebo podobné elektronické siete.
Simultánne počúvanie alebo sledovanie sa vzťahuje aj na kvázi simultánne počúvanie alebo sledovanie (pozri aj bod 2.3.2).
2.4.2.3.Aký je rozdiel medzi službami rozhlasového a televízneho vysielania a programami na požiadanie?
Pojem služby rozhlasového a televízneho vysielania vymedzený v článku 6b ods. 1 zahŕňa viaceré prvky vrátane požiadavky, že aby sa tieto služby mohli považovať za služby rozhlasového a televízneho vysielania, musia sa vysielať na simultánne počúvanie alebo sledovanie.
V prípade programov poskytovaných na požiadanie sa individuálnemu odberateľovi za úhradu poskytuje prístup k určitým programom v momente podľa jeho priania: v takomto prípade sa neuskutočňuje simultánne počúvanie alebo sledovanie programu. Programy poskytované na požiadanie sa teda nemôžu považovať za služby rozhlasového a televízneho vysielania, ale musia sa klasifikovať ako elektronické služby.
Tieto programy poskytované na požiadanie sa musia rozlišovať od jednorazových služieb platených za každé videnie („pay per view“). V prípade služieb „pay per view“ program zvyčajne prenáša alebo retransmituje poskytovateľ a odberateľ sa rozhoduje, či ho chce vidieť alebo nie zaplatením či nezaplatením poplatku. Preto ak je v systéme „pay per view“ simultánne počúvanie alebo sledovanie, bude sa kvalifikovať ako služby rozhlasového a televízneho vysielania.
2.4.3.Elektronické služby
2.4.3.1.Môžu sa služby porovnávania cien a podobné webové lokality klasifikovať ako elektronické služby?
Povaha služieb tvorených porovnávaním cien (a služieb poskytovaných podobnými webovými stránkami) by sa mala posudzovať na základe vymedzenia stanoveného v článku 7 ods. 1. Poskytujú sa cez internet a normálne je ich poskytovanie automatizované bez ľudského zásahu. Tieto služby by sa preto zvyčajne mali klasifikovať ako elektronické služby.
Samozrejme, odpoveď na otázku, či služby porovnávania cien poskytované takýmito webovými lokalitami konečným spotrebiteľom budú skutočne zdaniteľné, závisí od toho, či sa poskytujú za protihodnotu. Keď sa odberateľovi poskytujú bezplatne, na toto konkrétne poskytovanie sa DPH vzťahovať nebude.
2.4.3.2.Čo nie je zahrnuté v elektronických službách: určité služby hmotnej povahy rezervované online
Pojem „elektronicky poskytované služby“ sa podľa článku 7 ods. 3 písm. t) a písm. u) nevzťahuje na vstup na určité podujatia a iné služby hmotnej povahy rezervované online. Patria medzi ne kultúrne, umelecké, športové, vedecké, vzdelávacie, zábavné alebo podobné podujatia, ako aj ubytovanie, prenájom áut, reštauračné služby, preprava cestujúcich a podobné služby.
Článkom 7 ods. 3 písm. t) sa odkazuje na podujatia podobné kultúrnym, umeleckým, športovým, vedeckým, vzdelávacím a zábavným podujatiam. V odkaze na „podobné podujatia“ sa premieta to, čo je rozsahom pôsobnosti článkov 53 a 54 smernice o DPH a mal by sa chápať v danom kontexte. Určite by sa vzťahoval na podujatia uvedené v článku 32 ods. 2, čo sú zábavné predstavenia, divadelné predstavenia, cirkusové predstavenia, veľtrhy, zábavné parky, koncerty, výstavy a iné podobné kultúrne podujatia [písmeno a)], športové podujatia, ako sú zápasy alebo súťaže [písmeno b)] a vzdelávacie a vedecké podujatia, ako sú konferencie a semináre [písmeno c)].
V článku 7 ods. 3 písm. u) sa zahŕňajú služby podobné ubytovaniu, prenájmu áut, reštauračným službám a preprave cestujúcich. Tieto služby sa musia najmä a obvykle vykonávať ako súčasť činností vykonávaných akýmkoľvek z dotknutých odvetví, aby sa považovali za podobné. Určite by medzi ne patrila napríklad služba spočívajúca v prenajímaní člnov.
2.4.3.3.Zahŕňa odkaz na „rezervované online“ rezervácie vykonané prostredníctvom akéhokoľvek prístroja?
Rezerváciu online môže vykonať osoba používajúca prístroj, ktorý umožňuje rezervácie cez internet alebo inú elektronickú sieť. Ide o zariadenia, ako sú počítače, inteligentné telefóny, tablety, inteligentné hodinky a inteligentné okuliare.
2.4.4.Všetky tri služby všeobecne
2.4.4.1.Čo ak sú služby spojené s inými poskytnutiami služieb?
Každá z týchto služieb (telekomunikačné služby, služby rozhlasového a televízneho vysielania alebo elektronické služby) môže byť spojená s iným tovarom alebo inými službami.
Spájanie služieb dokopy, ako napríklad v prípade Triple Play (keď sa internet, televízia a telefón poskytujú v balíku napríklad cez širokopásmové pripojenie alebo cez satelit), nespôsobuje žiadne osobitné problémy, pokiaľ ide o miesto poskytovania služieb.
Keď balík zahŕňa tovar alebo iné služby, na ktoré sa nevzťahujú zmeny účinné od roku 2015, je potrebné určiť, či je balík jedno poskytnutie, a ak áno, ako poskytnutie služieb klasifikovať.
Poskytovanie služieb môže tvoriť jeden prvok alebo viac prvkov. Ak ide o viac prvkov, transakcia skladajúca sa z hospodárskeho hľadiska z jedného poskytnutia by sa nemala umelo rozdeľovať. Musia sa určiť základné črty poskytovania, aby sa určilo, či odberateľ, ktorý je typickým odberateľom, dostáva viacero rôznych hlavných dodávok alebo jednu dodávku.
Rozhodnutie bude veľmi závisieť od faktov, a preto sa musí posudzovať individuálne so zohľadnením náležitej judikatúry Súdneho dvora Európskej únie7.
3. ELEKTRONICKÉ A TELEFONICKÉ SLUŽBY POSKYTOVANÉ CEZ INTERNET A POSKYTOVANÉ SPROSTREDKOVATEĽOM (ČLÁNOK 9A)
3.1.Príslušné ustanovenie
Príslušné ustanovenie možno nájsť vo vykonávacom nariadení o DPH:
• článok 9a.
Vždy, keď sa odkazuje na článok vykonávacieho nariadenia o DPH, odkaz na tento právny akt sa vynecháva a uvádza sa len článok.
3.2.Kontext
Keď sa telekomunikačné a elektronické služby poskytujú konečnému spotrebiteľovi (B2C), povinnosť zaplatiť DPH daňovým orgánom má poskytovateľ služieb. Je preto veľmi dôležité s istotou identifikovať, kto je poskytovateľom poskytovaných služieb, najmä ak sa tieto služby neposkytujú priamo konečnému spotrebiteľovi, ale poskytujú sa cez sprostredkovateľov.
3.3.Prečo bolo potrebné objasnenie?
Mnohé digitálne služby poskytované cez telekomunikačnú sieť, rozhranie alebo portál možno konečnému spotrebiteľovi poskytovať cez sprostredkovateľa. Okrem pristupovania k hudbe alebo hrám a ich sťahovania do mobilných telefónov môžu služby zahŕňať napríklad telefónne informačné služby, predpovede počasia, súťaže, hlasovanie a rôzne druhy aplikácií. Niekedy sú tieto služby dostupné s použitím služieb so zvýšenou sadzbou, napríklad prostredníctvom služby krátkych správ (SMS), textovej možnosti na mobilných telefónoch, za ktorú sa účtujú vyššie ako bežné ceny. Prirážka slúži ako platba za digitálnu službu. V iných prípadoch bude mať odberateľ účet v obchode s aplikáciami, na platforme alebo inom podobnom mieste a za služby bude platiť prostredníctvom kreditnej karty alebo inou platobnou metódou.
Počet strán zúčastňujúcich sa na distribúcii týchto služieb sa môže líšiť. V niektorých prípadoch môže službu poskytovať majiteľ elektronického obsahu priamo konečnému spotrebiteľovi. To je napríklad prípad, keď si jednotlivec kúpi pesničku priamo od nezávislého umelca prostredníctvom jeho webovej lokality. Iné situácie však zahŕňajú transakcie medzi viacerými sprostredkovateľmi. Napríklad v prípade vyzváňacieho tónu môže majiteľ obsahu uzatvoriť licenčnú dohodu so zberným miestom vyzváňacích tónov, ktoré uzatvorí dohody s poskytovateľmi mobilných telekomunikačných služieb, ktorí predávajú vyzváňacie tóny svojim mobilným odberateľom. Podobné dohody existujú, keď tvorcovia aplikácií uzatvoria dohody s obchodmi s aplikáciami alebo platformami, kde si odberatelia môžu tieto stiahnuté aplikácie zakúpiť zaplatením obchodu alebo platforme, prostredníctvom ktorého/ktorej bola aplikácia zakúpená.
Dodávateľské reťazce sú často dlhé a môžu byť cezhraničné. Ak to tak je, môže byť ťažké spoznať, kedy sa služby nakoniec poskytli konečnému spotrebiteľovi a kto je zodpovedný za DPH z poskytnutia tejto služby. Na zabezpečenie právnej istoty pre všetky zúčastnené strany a zabezpečenie výberu dane bolo potrebné vymedziť, kto v reťazci sa musí považovať za poskytovateľa služby konečnému spotrebiteľovi.
V ďalej uvedenom diagrame sú znázornené niektoré typické situácie, keď sa článkom 9a môže pomôcť objasniť, kto je poskytovateľom služby konečnému spotrebiteľovi.
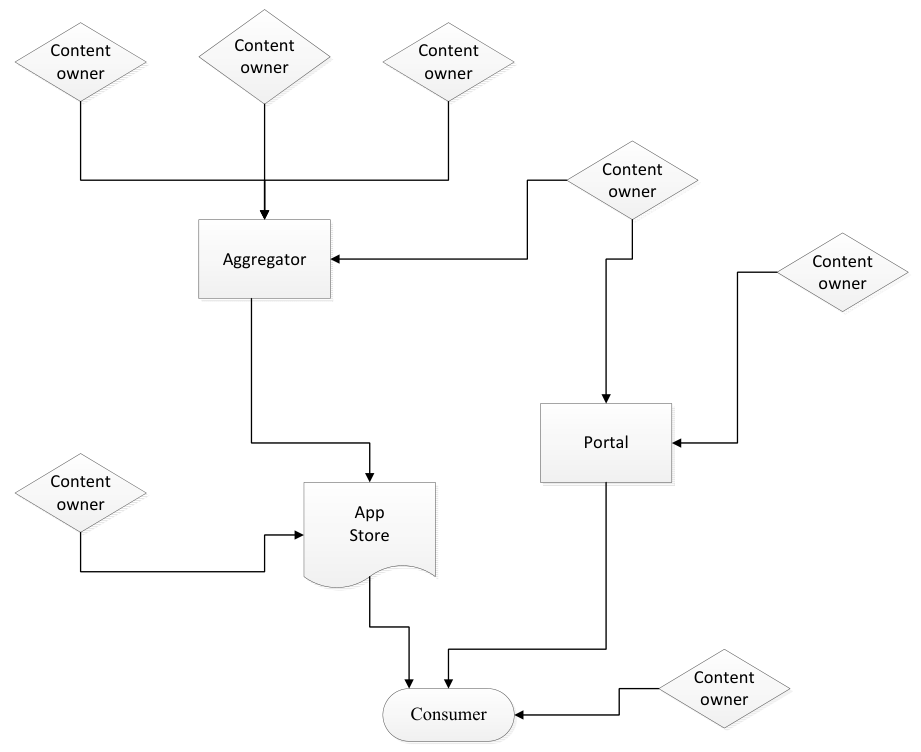
Šípky znázorňujú, ako sa obsah dodáva konečnému spotrebiteľovi. V diagrame sa neuvádzajú aspekty súvisiace so spracovaním platby.
3.4.Na čo slúži ustanovenie?
3.4.1.Stanovený predpoklad
V článku 9a ods. 1 prvom pododseku sa zavádza vyvrátiteľný predpoklad, že zdaniteľná osoba, ktorá sa zúčastňuje na poskytovaní elektronických alebo internetových telefonických služieb, koná vo vlastnom mene, ale na účet poskytovateľa týchto služieb. Týmto ustanovením sa zohľadňuje právna situácia stanovená v článku 28 smernice o DPH, keď sú splnené tieto tri požiadavky: i) účasť zdaniteľnej osoby na poskytovaní služieb; ii) konanie vo vlastnom mene, iii) ale na účet inej osoby.
Tento predpoklad znamená, že v každej transakcii v dodávateľskom reťazci medzi poskytovateľom elektronických služieb a koncovým zákazníkom sa každý sprostredkovateľ (ako napríklad zberné miesto obsahu alebo telekomunikačný operátor atď.) považuje (pokladá) za osobu, ktorá sama prijala a ďalej poskytla elektronickú (alebo internetovú telefonickú) službu. Príklad na znázornenie: za podnik predávajúci aplikácie konečnému spotrebiteľovi, a teda za podnik zodpovedný za DPH8, sa považuje podnik, ktorý sprístupňuje aplikácie prostredníctvom webovej lokality, a nie podnik, ktorý vlastní aplikáciu (vlastník obsahu).
Z tohto predpokladu existujú určité výnimky – tie sú vysvetlené ďalej v tejto kapitole.
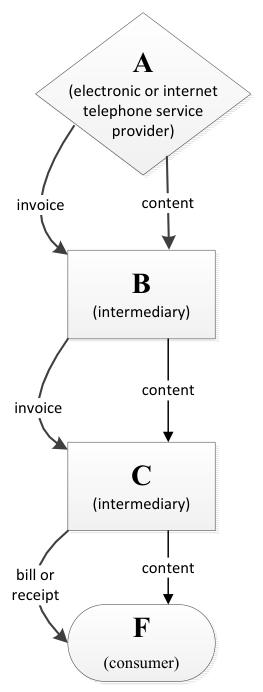
V ďalej uvedenom diagrame je znázornená situácia, keď sa predpoklad vzťahuje na všetkých sprostredkovateľov. Sprostredkovateľ B sa považuje (pokladá) za osobu, ktorá prijala službu a poskytuje ju ďalej sprostredkovateľovi C, ako keby bol poskytovateľ služby. Sprostredkovateľ C sa považuje (pokladá) za osobu, ktorá prijala službu od B a poskytuje ju ďalej konečnému spotrebiteľovi, ako keby bol poskytovateľ služby.
Scenár 1:
3.4.2.Vyvrátenie predpokladu
V článku 9a sa tiež stanovuje, že sprostredkovateľ môže tento predpoklad za určitých podmienok vyvrátiť. Znamená to, že ak sprostredkovateľ vyvráti predpoklad, nebude sa už považovať (pokladať) za osobu, ktorá prijala a ďalej poskytla službu. Podmienky na uskutočnenie vyvrátenia sa uvádzajú na konci článku 9a ods. 1 prvého pododseku a ďalej sú rozvedené v druhom a treťom pododseku tohto istého ustanovenia.
Ustanovenie je vypracované tak, aby predpoklad platil, pokiaľ ho nevyvráti zdaniteľná osoba, ktorá sa zúčastňuje na poskytovaní služieb, a pokiaľ sú splnené všetky tieto podmienky:
1.daný poskytovateľ služby je výslovne označený uvedenou zdaniteľnou osobou za dodávateľa, čo znamená, že:
a)na faktúre, ktorú vydala alebo sprístupnila akákoľvek zdaniteľná osoba zúčastňujúca sa na poskytovaní predmetných služieb, sú identifikované (t. j. sú dostatočne jasne označené) takéto služby a ich poskytovateľ (v bežných obchodných transakciách sa vydáva faktúra DPH medzi dvoma zdaniteľnými osobami) a
b)na príjmovom pokladničnom doklade alebo doklade o zaplatení odberateľa sú identifikované predmetné služby a ich poskytovateľ (zdaniteľná osoba musí vydať alebo sprístupniť konečnému spotrebiteľovi príjmový pokladničný doklad alebo doklad o zaplatení, v ktorom sa uvedie, čo sa poskytlo, a uvedú sa údaje o poskytovateľovi, napr. obchodný názov, identifikačné číslo DPH) a
c)zdaniteľná osoba zúčastňujúca sa na poskytovaní služieb neschváli účtovanie poplatkov odberateľovi (znamená to napríklad, že obchod s aplikáciami nie je zodpovedný za platbu medzi konečným spotrebiteľom a vlastníkom obsahu aplikácie) a
d)zdaniteľná osoba zúčastňujúca sa na poskytovaní služieb neschváli poskytovanie služieb (znamená to napríklad, že obchod s aplikáciami neschvaľuje poskytnutie aplikácie od vlastníka obsahu prostredníctvom obchodu s aplikáciami) a
e)zdaniteľná osoba zúčastňujúca sa na poskytovaní služieb nestanoví všeobecné pravidlá a podmienky poskytovania (znamená to napríklad, že podmienky predaja aplikácie prostredníctvom obchodu s aplikáciami nestanovuje obchod s aplikáciami)
A
2.uvedie sa to v zmluvných dojednaniach [všetky písmená v bode 1 od a) po e) musia byť vyjadrené v zmluvných dojednaniach, napríklad medzi obchodom s aplikáciami a vlastníkom obsahu aplikácie. V prípade, že tomu tak nie je, predpoklad sa nemôže vyvrátiť].
Ak sú tieto podmienky splnené pre každého sprostredkovateľa v reťazci, predpoklad v článku 9a je vyvrátený a poskytovateľ elektronických služieb zostáva poskytovateľom služieb poskytovaných koncovému zákazníkovi (bez ohľadu na transakcie sprostredkovateľov v dodávateľskom reťazci): znamená to, že tento poskytovateľ služieb je zodpovedný za určenie miesta poskytnutia a za DPH zo služby poskytnutej koncovému zákazníkovi.
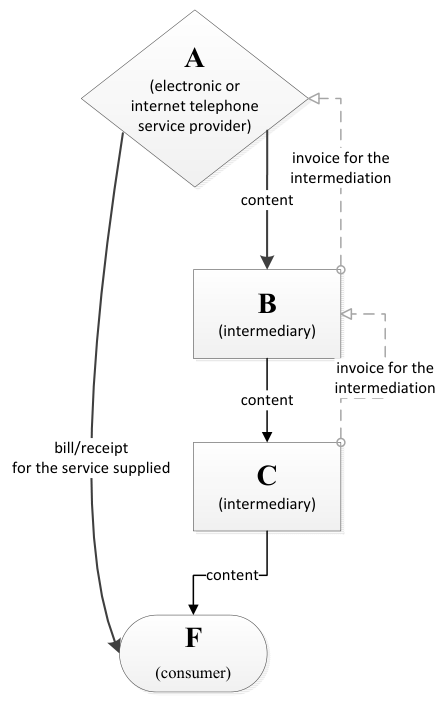
V ďalej uvedenom diagrame je uvedená situácia, keď všetci sprostredkovatelia vyvrátili predpoklad. V takejto situácii je napríklad vlastník obsahu aplikácie známy všetkým stranám ako osoba predávajúca aplikáciu konečnému spotrebiteľovi. Uvádza sa to na vydaných faktúrach a na príjmovom pokladničnom doklade alebo doklade o zaplatení a uvádza sa to aj v zmluvných dojednaniach.
Scenár 2
Ak sprostredkovateľ v dodávateľskom reťazci schváli platbu alebo poskytovanie, či stanoví pravidlá a podmienky poskytovania odberateľovi, tento sprostredkovateľ nemôže vyvrátiť predpoklad v článku 9a a na účely DPH sa k nemu bude pristupovať ako k poskytovateľovi služby konečnému spotrebiteľovi.
Ak v ktorejkoľvek fáze v dodávateľskom reťazci s viacerými sprostredkovateľmi nejaký sprostredkovateľ nevie vyvrátiť alebo nevyvrátil predpoklad, nie je možné, aby sprostredkovatelia v nasledujúcich stupňoch dodávateľského reťazca označili (pôvodného) poskytovateľa služieb ako poskytovateľa služieb. V takomto prípade môžu ísť len po (prvého) sprostredkovateľa, na ktorého sa vzťahuje predpoklad (pozri tiež bod 3.4.7).
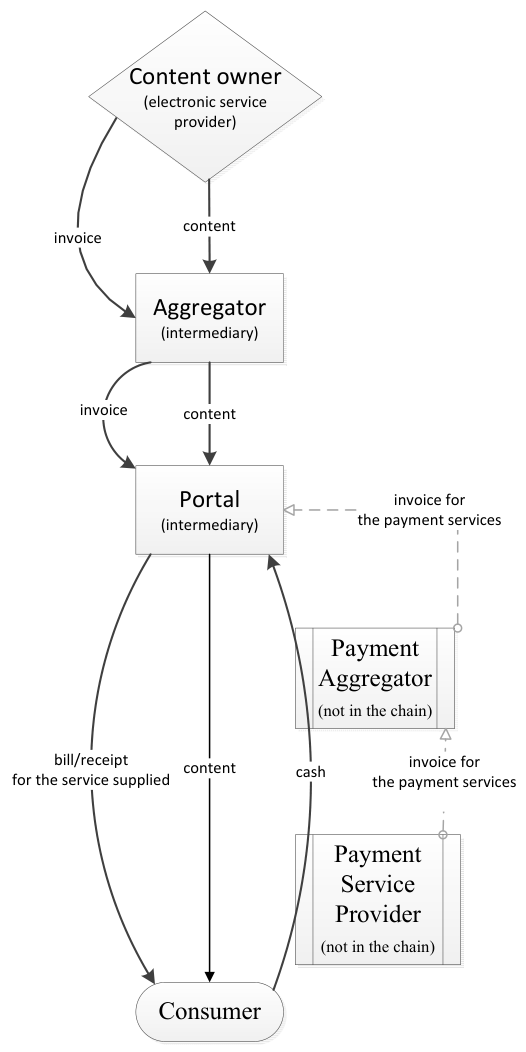
Na druhej strane zdaniteľná osoba, ktorá zabezpečuje len spracovanie platieb za služby (napr. spoločnosť poskytujúca kreditné karty), sa na základe toho, že spracovala platbu, nemôže považovať za osobu zúčastňujúcu sa na poskytovaní týchto služieb. Predpoklad sa teda nevzťahuje na túto zdaniteľnú osobu, takže táto osoba nemôže poskytovať službu konečnému spotrebiteľovi, pokiaľ sa nezúčastňuje na poskytovaní služieb iným spôsobom.
V ďalej uvedenom diagrame sa na všetkých sprostredkovateľov zúčastňujúcich sa na poskytovaní služby vzťahuje predpoklad (zberné miesto a portál prijímajú a ďalej poskytujú službu). Podniky poskytujúce platobné služby sa nezúčastňujú na poskytovaní služby, a preto sa na ne nemôže vzťahovať predpoklad.
Scenár 3
3.4.3.Uplatnenie predpokladu – podrobné ukazovatele
Predpoklad v článku 9a sa uplatňuje, keď sa zdaniteľná osoba zúčastňuje na poskytovaní služby [a preto sa považuje (pokladá) za osobu konajúcu vo vlastnom mene, ale na účet poskytovateľa služby].
Aby daňovník alebo daňový orgán mohli posúdiť, či sa zdaniteľná osoba zúčastňuje na poskytovaní služieb poskytovaných prostredníctvom telekomunikačnej siete, rozhrania alebo portálu, musia sa posúdiť skutočnosti a preskúmať povaha zmluvných vzťahov. Ak je rozpor medzi zmluvnými dojednaniami a hospodárskou skutočnosťou, prevláda hospodárska skutočnosť.
Zmienke o „zúčastňujúca sa na poskytovaní“ v článku 9a by sa nemal prikladať iný význam ako zmienke v článku 28 smernici o DPH, kde sa uvádza „zdaniteľná osoba [ktorá sa] podieľa na poskytovaní služieb“. Výklad článku 28 smernice o DPH by mal byť vždy založený na práve EÚ a nie na vnútroštátnych právnych predpisoch.
Zdaniteľná osoba sa zvyčajne zúčastňuje na poskytovaní, ak je v zmluvných alebo právnych ustanoveniach jasne stanovené, že táto zdaniteľná osoba koná vo vlastnom mene, ale na účet poskytovateľa týchto služieb, a zodpovedá to skutočnosti (faktickým prvkom poskytovania).
Existuje však tiež možnosť, že zmluvné alebo právne ustanovenia nie sú v tomto ohľade dostatočne vymedzené. V takejto situácii si prvotné posúdenie predmetného poskytovania už vyžaduje analýzu všetkých prvkov transakcie.
Celkovo možno povedať, že pri posudzovaní toho, či sa zdaniteľná osoba zúčastňuje na poskytovaní, je potrebné zohľadniť skutočnosti a aj právne vzťahy. Z tohto dôvodu doložka v zmluve (bez ohľadu na to, či bola podpísaná pred 1. januárom 2015 alebo po tomto dátume), v ktorej sa zdaniteľná osoba vylučuje z reťazca transakcií (ako osoba nezúčastňujúca sa na poskytovaní), nie je dostatočná, ak to nie je zohľadnené v hospodárskej skutočnosti.
Pokiaľ ide o osobitné ukazovatele, zdaniteľná osoba, ktorá schváli účtovanie poplatkov odberateľovi a/alebo poskytnutie služby a/alebo stanoví všeobecné pravidlá a podmienky poskytovania, sa bezpochyby zúčastňuje na tomto poskytovaní. Ďalšie informácie o tejto otázke sú uvedené v bode 3.4.6.
Rôzne ďalšie prvky môžu okrem toho poukazovať na to, že zdaniteľná osoba sa zúčastňuje na poskytovaní služieb a v dôsledku pravidla stanoveného v článku 9a ods. 1 prvom pododseku sa na ňu môže vzťahovať predpoklad. Kým sa však dosiahne konečný záver v tomto ohľade, musia sa zohľadniť všetky prvky poskytovania služieb.
Tu sú uvedené niektoré ukazovatele, ktoré poukazujú na to, že zdaniteľná osoba sa zúčastňuje na poskytovaní služieb:
–vlastní alebo spravuje technickú platformu, cez ktorú sa poskytujú služby,
–je zodpovedná za skutočné poskytnutie služieb,
–je zodpovedná za výber platby, pokiaľ nie je zúčastnenie sa zdaniteľnej osoby obmedzené len na spracovanie platby,
–kontroluje alebo ovplyvňuje cenotvorbu,
–má zákonnú povinnosť vydať koncovému používateľovi v súvislosti s poskytnutím služby faktúru, príjmový pokladničný doklad alebo doklad o zaplatení DPH,
–zabezpečuje starostlivosť o zákazníkov alebo podporu zákazníkom, pokiaľ ide o otázky alebo problémy súvisiace so samotnou službou,
–kontroluje alebo ovplyvňuje prezentáciu a formát virtuálneho trhoviska (ako napríklad obchody s aplikáciami alebo webové lokality), a preto značka a identita zdaniteľnej osoby sú omnoho výraznejšie ako značka a identita ostatných osôb zúčastňujúcich sa na poskytovaní služieb,
–má právne povinnosti alebo záväzky v súvislosti s poskytnutou službou,
–vlastní údaje o odberateľoch súvisiace s predmetným poskytnutím služby,
–môže vykonať dobropis predaja bez povolenia poskytovateľa alebo jeho predchádzajúceho schválenia v prípadoch, keď nebola poskytnutá služba riadne prijatá.
Nie všetky zdaniteľné osoby zúčastňujúce sa na poskytovaní elektronických alebo internetových telefonických služieb sa môžu považovať za osoby zúčastňujúce sa na poskytovaní služieb, ako je stanovené v článku 9a. V tejto súvislosti sa ďalej uvádza päť rôznych situácií. V prvých troch ide o prípady, keď sa sprostredkovateľ nepovažuje za osobu zúčastňujúcu sa na poskytovaní služieb v zmysle článku 9a. Posledné dva prípady (štvrtý a piaty) sa týkajú situácií, keď sa sprostredkovateľ zúčastňuje na poskytovaní služieb, ako sa uvádza v článku 9a.
1.Ako je znázornené v scenári 3, poskytovateľ platobných služieb (napr. spoločnosť poskytujúca kreditné karty) sa nepovažuje za osobu zúčastňujúcu sa na poskytovaní služieb konečnému spotrebiteľovi, ak tento poskytovateľ len spracúva platbu (pozri bod 3.4.4).
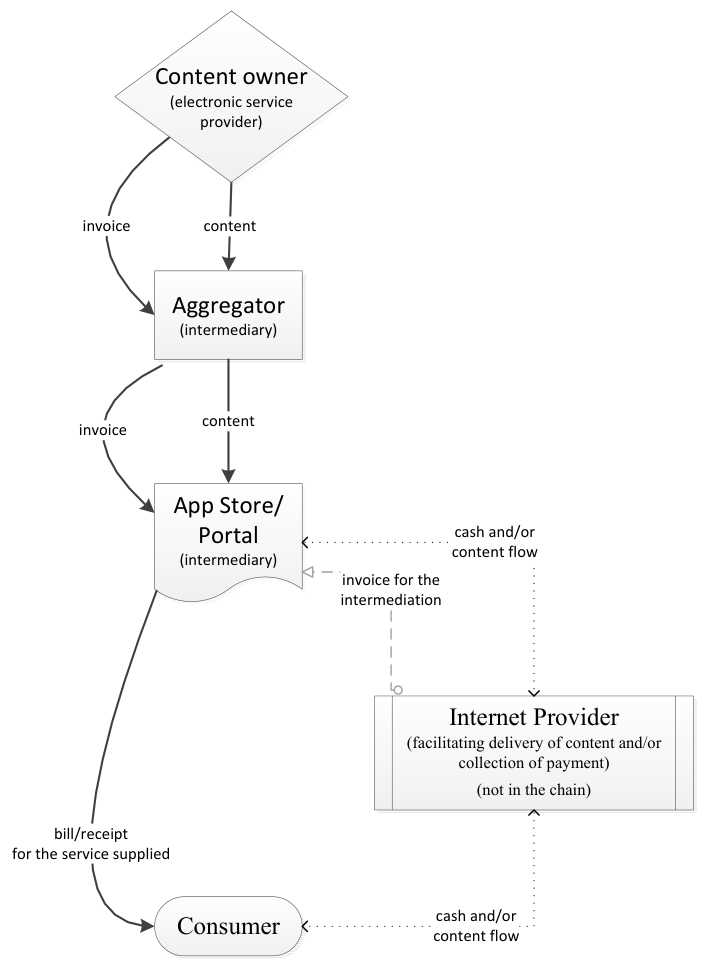
2.Poskytovateľ internetových služieb sa nezúčastňuje na poskytovaní služieb, keď len sprístupňuje internetovú sieť na uverejnenie obsahu a/alebo výber platby (prostredníctvom wi-fi, kábla, satelitu, iným spôsobom). V tejto situácii jeho účasť nie je dostatočná na to, aby sa mohol považovať za osobu zúčastňujúcu sa na poskytovaní služieb.
3.V prípadoch, keď mobilný operátor vykonáva len funkcie uverejnenia obsahu a/alebo spracovania platby (rovnako ako poskytovateľ internetových služieb sprístupňuje internetovú sieť), by k tomuto mobilnému operátorovi sa malo pristupovať rovnako a nemal by sa považovať za osobu zúčastňujúcu sa na poskytovaní služieb.
V diagrame ďalej je znázornená situácia, keď poskytovateľ internetových služieb alebo mobilný operátor umožňuje peňažný tok a/alebo tok obsahu.
Scenár 4
4.Ak sa mobilný operátor zúčastňuje spôsobom iným, ako sa už opísalo v predchádzajúcom texte (uverejnenie obsahu alebo spracovanie platby), jeho účasť sa nemôže prehliadať. Inými slovami, jeho účasť na poskytovaní služieb by potom bola dostatočne rozhodujúca, preto by sa považoval za osobu zúčastňujúcu sa na poskytovaní služieb v zmysle článku 9a. Jedným z testov, ktorý by mal pomôcť určiť, či sa mobilný operátor zúčastňuje na poskytovaní služieb, je overenie, či je sieť nevyhnutná na poskytovanie služieb. Ďalší možný bod je overenie, či výber platby sa vzťahuje len na účtovanie na základe dokladu.
5.Niet žiadnych pochybností o tom, že keď obchod s aplikáciami alebo portál poskytne elektronickú službu na predaj, musí sa považovať ako prevažne zúčastňujúci sa na poskytovaní tejto služby, a preto by sa mal považovať za zúčastňujúci sa na poskytovaní služieb v zmysle článku 9a. Skutočnosť, že medzi obchodom s aplikáciami alebo portálom a konečným spotrebiteľom je ďalší sprostredkovateľ zúčastňujúci sa na tomto poskytovaní služieb (napr. mobilný operátor), nemení automaticky postavenie obchodu s aplikáciami alebo portálu.
V diagrame ďalej je znázornená situácia, keď sa mobilný operátor, obchod s aplikáciami alebo portál zúčastňujú na poskytovaní služieb, a preto sa ne vzťahuje príslušný predpoklad.
Scenár 5
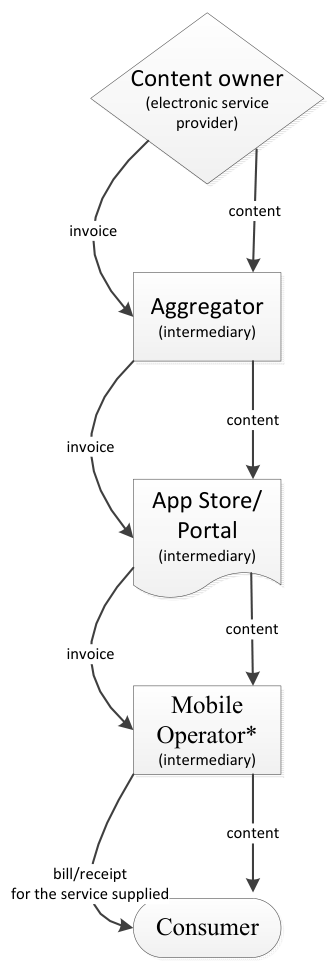
* Mobilný operátor pôsobí vo väčšom rozsahu ako len poskytovateľ platobnej služby alebo poskytovateľ internetových služieb.
Zúčastňuje sa na poskytovaní služieb alebo nie? (ďalšie názorné príklady)
Tieto tri situácie ďalej vyjasňujú otázku, kto sa zúčastňuje a kto sa nezúčastňuje na poskytovaní služieb:
Situácia 1
Ak
1.zákazník spoločnosti prevádzkujúcej obchod s aplikáciami kupuje elektronickú službu (predplatné elektronického časopisu, hry, kredity pre hru) od vlastníka obsahu;
2.zmluva na poskytnutie elektronickej služby sa uzatvára priamo medzi vlastníkom obsahu a odberateľom;
3.poplatok za službu vyberá priamo obchod s aplikáciami, ale elektronická služba sa na telefón odberateľa poskytuje (t. j. technický prenos údajov) prostredníctvom siete mobilného operátora;
mobilný operátor by sa nemal považovať za osobu zúčastňujúcu sa na poskytovaní služieb.
Situácia 2
Keď sa v situácii 1 zmenia okolnosti v bode 3 a mobilný operátor vyberá aj poplatok, mobilný operátor by sa ani tak nemal považovať za zúčastňujúci sa na poskytnutí služieb.
Situácia 3
Keď by však mobilný operátor výber platby uskutočňoval prostredníctvom činností viacerých ako len jednoduché účtovanie na základe dokladu (ako v prípade situácie 2) a zahŕňalo by to ďalšie prvky, mobilný operátor by sa mal považovať za zúčastňujúci sa na poskytovaní služieb. Ďalšie prvky môžu zahŕňať využívanie prémiových SMS, ak sa používajú nielen na spracovanie platby.
Nesmie sa však zabudnúť na to, že trh s elektronickými a telekomunikačnými službami sa rýchlo vyvíja, a preto nie je možné ani žiaduce uviesť v týchto vysvetlivkách všetky možné praktické situácie. V každom prípade by však malo byť jasné, že do posúdenia by sa v jednotlivých prípadoch mali zahrnúť uvedené prvky.
3.4.4.Kedy sa vylučuje uplatnenie predpokladu – spracovanie platby
V článku 9a ods. 3sa vylučujú zdaniteľné osoby, ktoré len zabezpečujú spracovanie platieb a nezúčastňujú sa na poskytovaní služieb (v hlavnom reťazci transakcií). Ide napríklad o platby vykonané spoločnosťou poskytujúcej kreditné karty.
Na posúdenie, či zdaniteľná osoba len zabezpečuje spracovanie platieb, je rozhodujúca hospodárska skutočnosť a zmluvné dojednania (pokiaľ nie sú v rozpore s faktami).
Okrem zabezpečenia spôsobu platby môže zdaniteľná osoba vykonávať ďalšie činnosti priamo spojené s týmto spracovaním platieb – ktoré však nie sú spojené s hlavným poskytovaním. Môže to byť napríklad prijatie rizika nedobytnej pohľadávky alebo zabezpečenie základnej starostlivosti o zákazníkov, čo by v zásade znamenalo presmerovanie na poskytovateľa okrem situácií spojených so samotným spracovaním platby. Tieto činnosti nepostačujú na to, aby sa zdaniteľná osoba považovala za osobu zúčastňujúcu sa na poskytovaní služieb.
3.4.5.Podmienky vyvrátenia predpokladu
Poskytovateľ elektronických alebo internetových telefonických služieb sa považuje za výslovne označenú osobu poskytujúcu príslušné služby, keď možno jasne preukázať na základe zmluvných dojednaní a aj informácií poskytnutých každou zdaniteľnou osobou zúčastňujúcou sa na poskytovaní, ktoré sa na záver sa oznámia konečnému spotrebiteľovi, že je osobou, ktorá poskytla službu.
Obidve podmienky uvedené v článku 9a ods. 1 druhom pododseku musia byť splnené súčasne, aby mohol byť poskytovateľ služieb výslovne označený, napr. vlastník obsahu aplikácie ako poskytovateľ služieb. V dodávateľskom reťazci sa prvá podmienka [písmeno a) – vystavenie faktúry DPH] uplatňuje na transakcie B2B, zatiaľ čo druhá podmienka [písmeno b) – vystavenie príjmového pokladničného dokladu alebo dokladu o zaplatení, hoci to môže zahŕňať aj faktúru DPH, keď sa vyžaduje faktúra B2C] sa týka koncových transakcií B2C v reťazci.
S cieľom výslovne označiť poskytovateľa služby (elektronických služieb alebo telefonických služieb poskytovaných cez internet), musí byť ako poskytovateľ dostatočne identifikovaný na faktúre DPH vystavenej alebo sprístupnenej každou zdaniteľnou osobou zúčastňujúcou sa na poskytovaní a na príjmovom pokladničnom doklade alebo doklade o zaplatení, ktorý sa vystavuje alebo sprístupňuje (keď nie je povinnosť vystaviť faktúru DPH) konečnému spotrebiteľovi. Keď tieto informácie neposkytla každá zdaniteľná osoba zúčastňujúca sa na poskytovaní a nie sú oznámené (vystavením alebo sprístupnením príjmového pokladničného dokladu, dokladu o zaplatení alebo faktúry DPH) konečnému spotrebiteľovi, poskytovateľ služby, napr. vlastník obsahu aplikácie, sa nemôže považovať za výslovne označeného poskytovateľa.
Aj v prípade, keď zdaniteľná osoba spĺňa všetky podmienky na vyvrátenie predpokladu stanovené v článku 9a, neznamená to, že sa nemôže považovať za osobu zúčastňujúcu sa na poskytovaní služby (v súlade s článkom 28 smernice o DPH).
Pri identifikácii poskytovateľa, ako aj služby sa môže použiť úplný odkaz alebo sa môže použiť odkaz s použitím špecifickej a jedinečnej referencie, kódu alebo podobného identifikátora, pokiaľ použitý odkaz je dostatočne jasný pre všetky príslušné strany. Opis poskytovateľa by mal byť dostatočne jasný, aby mohol tohto poskytovateľa identifikovať ktorýkoľvek z odberateľov, nemusia sa však uviesť úplné údaje, ako sú úplný právny názov, sídlo alebo identifikačné číslo poskytovateľa pre DPH. Nemal by byť stanovený ani uprednostňovaný žiadny špecifický spôsob identifikácie, pretože inak by sa tým pre podniky používajúce rôzne obchodné postupy zaviedli ďalšie obmedzenia.
Pokiaľ ide o faktúru B2B, mala by byť v súlade s bežnými pravidlami o DPH9.
Keď sa uvádza príjmový pokladničný doklad alebo doklad o zaplatení, ktorý bol vydaný alebo sprístupnený odberateľovi, ako už bolo vysvetlené, týka sa to transakcií B2C. Malo by sa to vnímať ako minimálna podmienka, ktorá je potrebná spoločne s ostatnými prvkami článku 9a na umožnenie toho, aby zdaniteľná osoba výslovne označila poskytovateľa služby ako poskytovateľa. V žiadnom prípade sa týmto nemenia pravidlá o fakturovaní stanovené v smernici o DPH a ich uplatňovanie na vnútroštátnej úrovni. Touto podmienkou sa osobitne nezavádza povinnosť pre poskytovateľov vystavovať faktúry konečným spotrebiteľom v členských štátoch, kde sa to nevyžaduje, ani sa tým nevylučuje takáto povinnosť v členských štátoch, kde je fakturácia povinná aj na poskytovanie služieb B2C. V prípadoch, keď sa požaduje faktúra B2C, musia sa uviesť údaje stanovené v článku 226 smernice o DPH, čo zahŕňa viac informácií ako príjmový pokladničný doklad alebo doklad o zaplatení10.
3.4.6.Kedy nie je možné vyvrátiť predpoklad
O zdaniteľnej osobe, ktorá schváli účtovanie poplatkov odberateľovi, schváli poskytovanie služieb alebo stanoví všeobecné pravidlá a podmienky poskytovania služieb, sa bude vždy predpokladať, že koná vo vlastnom mene, ale na účet inej zdaniteľnej osoby. Postačuje, aby bola splnená len jedna z týchto troch podmienok na vylúčenie toho, aby táto zdaniteľná osoba mohla výslovne označiť inú zdaniteľnú osobu ako poskytovateľa služby konečnému spotrebiteľovi.
Je postačujúce, aby jedna zdaniteľná osoba v reťazci spĺňala jednu z trhoch podmienok, aby sa zabránilo zvyšku reťazca označiť pôvodného poskytovateľa služby za poskytovateľa konečnému spotrebiteľovi. Keď napríklad telefónna sieť spĺňa jednu z troch podmienok tým, že stanovuje platobné, dodacie alebo zmluvné podmienky, nemôže byť vlastník obsahu aplikácie označený ako poskytovateľ služby konečnému spotrebiteľovi.
Keď viaceré strany v dodávateľskom reťazci schvália účtovanie poplatkov a/alebo poskytovanie služieb a/alebo stanovia všeobecné pravidlá a podmienky poskytovania služieb, žiadna z nich nemôže výslovne označiť pôvodného poskytovateľa služby ako poskytovateľa služby konečnému spotrebiteľovi. Pri správnom identifikovaní všetkých sprostredkovateľov v dodávateľskom reťazci by sa mali zohľadniť zmluvné vzťahy medzi stranami. Navyše sa nemôže ignorovať vnímanie konečného spotrebiteľa, pokiaľ ide o to, kto mu poskytuje službu (pozri tiež bod 3.4.7, kde nájdete ďalšie objasnenie).
Schválenie účtovania poplatkov odberateľovi
Veta „schváli účtovanie poplatkov odberateľovi“ nie je to isté ako prijatie platby alebo výber platby. Vzťahuje sa na situáciu, keď zdaniteľná osoba môže ovplyvniť, či, kedy alebo za akých podmienok odberateľ platí. Zdaniteľná osoba schváli platbu, keď rozhoduje o tom, že účet, kreditná alebo banková karta odberateľa alebo im podobné prostriedky môžu byť zaťažené/zaúčtované ako platba za službu. V praxi osoba, ktorá schváli platbu, je pravdepodobne osobou, ktorá riadi technickú platformu (napr. obchod s aplikáciami, portál), cez ktorú sa ponúkajú alebo poskytujú služby.
Schválenie poskytovania služieb
Veta „schváli poskytovanie služieb“ je širšia koncepcia ako vykonanie poskytnutia služby. Vzťahuje sa na situáciu, keď zdaniteľná osoba môže ovplyvniť, či, kedy alebo za akých podmienok sa služba poskytne. Zdaniteľná osoba schváli poskytovanie služieb, keď buď pošle schválenie na začatie poskytovania služby, sama poskytne službu, alebo poverí tretiu stranu, aby vykonala poskytnutie služby. V praxi osoba, ktorá schváli poskytovanie služieb, je pravdepodobne osobou, ktorá riadi technickú platformu (napr. obchod s aplikáciami, portál), cez ktorú sa služby poskytujú.
Stanovenie všeobecných pravidiel a podmienok poskytovania
V súvislosti s uplatňovaním článku 9a veta „všeobecné pravidlá a podmienky poskytovania“ zahŕňa akékoľvek všeobecné pravidlá a podmienky stanovené zdaniteľnou osobou zúčastňujúcou sa na poskytovaní služieb, s ktorými musí konečný spotrebiteľ pred zakúpením služby súhlasiť. Ide napríklad o pravidlá a podmienky stanovené obchodnými miestami a podobnými platformami, ktoré od používateľov vyžadujú, že na používanie tejto webovej lokality alebo platformy (môže to byť na zachovanie účtu) musia súhlasiť so všeobecnými pravidlami a podmienkami, ako aj o všeobecné pravidlá a podmienky (vrátane licenčnej zmluvy), s ktorými konečný spotrebiteľ musí súhlasiť pred získaním akéhokoľvek prístupu k aplikácii alebo obsahu.
Pokiaľ ide význam slova „stanoví“ všeobecné pravidlá a podmienky poskytovania, zahŕňa to situáciu, keď zdaniteľná osoba rozhoduje o všeobecných pravidlách a podmienkach (napr. práva a povinnosti, ako sú cena, platobné podmienky, dodacie podmienky, záručné podmienky atď.) a môže ich uložiť iným účastníkom (tým, že ich oficiálne prijme).
3.4.7.Ako postupovať, keď aspoň jeden sprostredkovateľ v reťazci vyvráti predpoklad?
Na sprostredkovateľa, ktorý sa zúčastňuje na poskytovaní služieb, sa zvyčajne vzťahuje predpoklad stanovený v článku 9a. Tento predpoklad však môže byť vyvrátený, ak sú splnené všetky potrebné podmienky.
Na akéhokoľvek sprostredkovateľa v dodávateľskom reťazci, ktorý nespĺňa podmienky na vyvrátenie predpokladu stanovené v článku 9a, sa vzťahuje tento predpoklad a bude sa považovať za osobu, ktorá sama prijala a poskytla službu ďalšiemu sprostredkovateľovi v reťazci alebo konečnému spotrebiteľovi. Bude sa k nemu teda pristupovať ako ku poskytovateľovi služby.
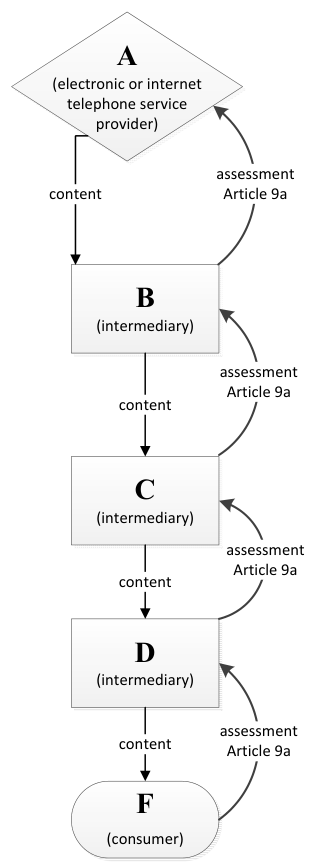
Na správnu analýzu situácie jednotlivých sprostredkovateľov by sa posúdenie tohto reťazca poskytnutia služby malo začať na úrovni konečného spotrebiteľa a postupovať smerom na začiatok reťazca, ako je znázornené v ďalej uvedenom diagrame (scenár 6). Tento postup úzko súvisí so zámerom článku 9a, ktorým je zdaňovať čo možno najbližšie na úrovni konečného spotrebiteľa, pokiaľ nie sú k dispozícii dostatočné informácie umožňujúce identifikáciu zdaniteľnej osoby, ktorá poskytuje služby konečnému spotrebiteľovi, v skoršom bode reťazca.
V diagrame ďalej je znázornené správne poradie pri posudzovanie transakcií v reťazci na uplatnenie článku 9a.
Scenár 6
V nižšie uvedených štyroch diagramoch (scenáre 7 až 10) sú predstavené niektoré všeobecné scenáre na uplatnenie predpokladu článku 9a, keď aspoň jeden sprostredkovateľ v reťazci vyvráti predpoklad.
Scenáre 7 až 10 sa zaoberajú najzákladnejšími typmi situácií možnými podľa článku 9a. Účelom týchto diagramov je poskytnúť ďalšie usmernenie v najbežnejších typických situáciách. Skutočné situácie sa v určitých detailoch môžu líšiť od toho, čo sa uvádza v diagramoch. Je dôležité pamätať si, že informácie zahrnuté v akomkoľvek z diagramov v týchto vysvetlivkách sa uplatňujú na konkrétne skutočné situácie.
Keďže by sa malo vždy začať na úrovni konečného spotrebiteľa a postupovať v reťazci smerom na začiatok, aby sa transakcie správne posúdili, najjednoduchšia situácia, keď sa môže uskutočniť vyvrátenie, je táto:
Scenár 7
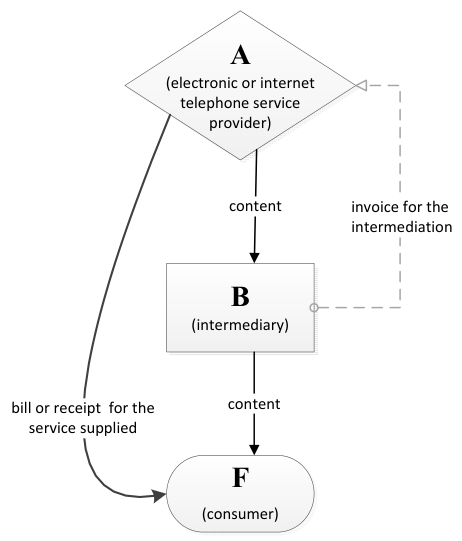
Poznámky k scenáru 7:
Sprostredkovateľ B vyvráti predpoklad.
B tak môže urobiť, pretože splnil požadované podmienky: na faktúre, ktorú B vystavil pre A, je dostatočne jasná zmienka o hlavnej službe a o poskytovateľovi služby [je splnená požiadavka podľa článku 9a ods. 1 druhého pododseku písm. a)]; na príjmovom pokladničnom doklade alebo doklade o zaplatení, ktorý A vystavil odberateľovi F, je identifikovaná služba a poskytovateľ služby [je splnená požiadavka podľa článku 9a ods. 1 druhého pododseku písm. b)]; v zmluvných dojednaniach je potvrdené, že B poskytuje len určité sprostredkovateľské služby a hlavnú službu poskytuje A.
B zároveň nie je vylúčený z možnosti vyvrátiť predpoklad, pretože neschvaľuje účtovanie poplatkov odberateľovi, ani neschvaľuje poskytovanie služby, ani nestanovuje všeobecné pravidlá a podmienky.
A (vlastník obsahu/vývojár/prvotný poskytovateľ služby) sa v tomto prípade považuje za poskytovateľa poskytujúceho služby konečnému spotrebiteľovi. Vystavuje príjmový pokladničný doklad alebo doklad o zaplatení konečnému spotrebiteľovi F. Za DPH v súvislosti s poskytnutím služby konečnému spotrebiteľovi bude zvyčajne zodpovedný A.
V scenároch 8 a 9 sú zobrazené zložitejšie situácie.
Scenár 8
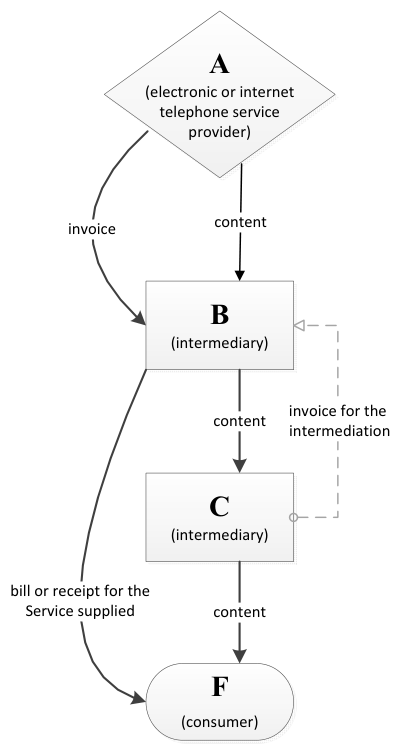
Poznámky k scenáru 8:
Sprostredkovateľ C vyvráti predpoklad.
C tak môže urobiť, pretože splnil požadované podmienky: na faktúre, ktorú C vystavil pre B, je dostatočne jasná zmienka o hlavnej službe a o poskytovateľovi služby [je splnená požiadavka podľa článku 9a ods. 1 druhého pododseku písm. a)]; na príjmovom pokladničnom doklade alebo doklade o zaplatení, ktorý B vystavil odberateľovi F, je identifikovaná služba a poskytovateľ služby [je splnená požiadavka podľa článku 9a ods. 1 druhého pododseku písm. b)]; v zmluvných dojednaniach je potvrdené, že C poskytuje len určité sprostredkovateľské služby a že hlavnú službu poskytuje B.
C zároveň nie je vylúčený z možnosti vyvrátiť predpoklad, pretože neschvaľuje účtovanie poplatkov odberateľovi, ani neschvaľuje poskytovanie služby, ani nestanovuje všeobecné pravidlá a podmienky.
Sprostredkovateľ B nemôže (nespĺňa podmienky) alebo nechce vyvrátiť predpoklad, t. j. považuje sa za osobu, ktorá prijala službu od A a poskytla ju ďalej konečnému spotrebiteľovi F (ktorý ho považuje za poskytovateľa služby). Za DPH v súvislosti s poskytnutím služby konečnému spotrebiteľovi bude zvyčajne zodpovedný B.
A (vlastník obsahu/vývojár/prvotný poskytovateľ služby) poskytuje službu B a vystavuje bežnú faktúru B2B. Nemá priamy kontakt s konečným spotrebiteľom.
Scenár 9
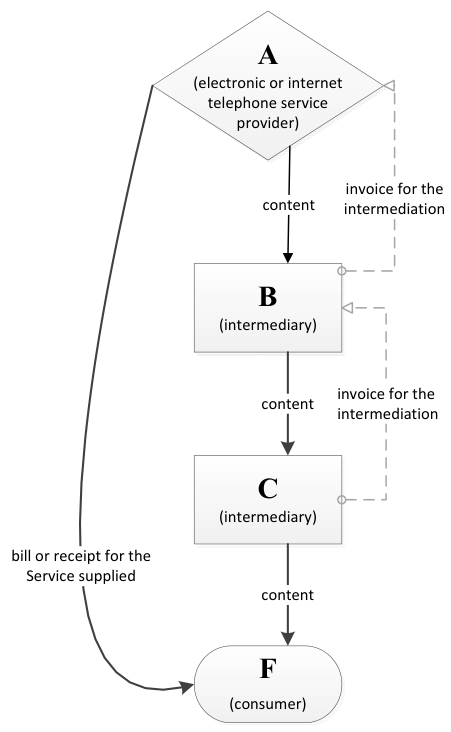
Poznámky k scenáru 9:
Sprostredkovateľ C vyvráti predpoklad.
C tak môže urobiť, pretože splnil požadované podmienky: na faktúre, ktorú C vystavil pre B, je dostatočne jasná zmienka o hlavnej službe a o poskytovateľovi služby [je splnená požiadavka podľa článku 9a ods. 1 druhého pododseku písm. a)]; na príjmovom pokladničnom doklade alebo doklade o zaplatení, ktorý A vystavil odberateľovi F, je identifikovaná služba a poskytovateľ služby [je splnená požiadavka podľa článku 9a ods. 1 druhého pododseku písm. b)]; v zmluvných dojednaniach je potvrdené, že C poskytuje len určité sprostredkovateľské služby a že zodpovednosť za poskytnutie hlavnej služby prechádza na B.
C zároveň nie je vylúčený z možnosti vyvrátiť predpoklad, pretože neschvaľuje účtovanie poplatkov odberateľovi, ani neschvaľuje poskytovanie služby, ani nestanovuje všeobecné pravidlá a podmienky.
Sprostredkovateľ B tiež vyvráti predpoklad. B tak môže urobiť, pretože splnil požadované podmienky: na faktúre, ktorú B vystavil pre A, je dostatočne jasná zmienka o hlavnej službe a o poskytovateľovi služby [je splnená požiadavka podľa článku 9a ods. 1 druhého pododseku písm. a)]; na príjmovom pokladničnom doklade alebo doklade o zaplatení, ktorý A vystavil odberateľovi F, je identifikovaná služba a poskytovateľ služby [je splnená požiadavka podľa článku 9a ods. 1 druhého pododseku písm. b)]; v zmluvných dojednaniach je potvrdené, že B poskytuje len určité sprostredkovateľské služby a že zodpovednosť za poskytnutie hlavnej služby prechádza na A.
B zároveň nie je vylúčený z možnosti vyvrátiť predpoklad, pretože neschvaľuje účtovanie poplatkov odberateľovi, ani neschvaľuje poskytovanie služby, ani nestanovuje všeobecné pravidlá a podmienky.
A (vlastník obsahu/vývojár/prvotný poskytovateľ služby) sa v tomto prípade považuje za poskytovateľa poskytujúceho služby konečnému spotrebiteľovi. Vystavuje príjmový pokladničný doklad alebo doklad o zaplatení konečnému spotrebiteľovi F. Za DPH v súvislosti s poskytnutím služby konečnému spotrebiteľovi bude zvyčajne zodpovedný A.
V poslednom scenári 10 sa v porovnaní so scenárom 8 uvádza zložitejšia situácia, keď nie všetci sprostredkovatelia využili možnosť vyvrátiť predpoklad článku 9a.
Scenár 10
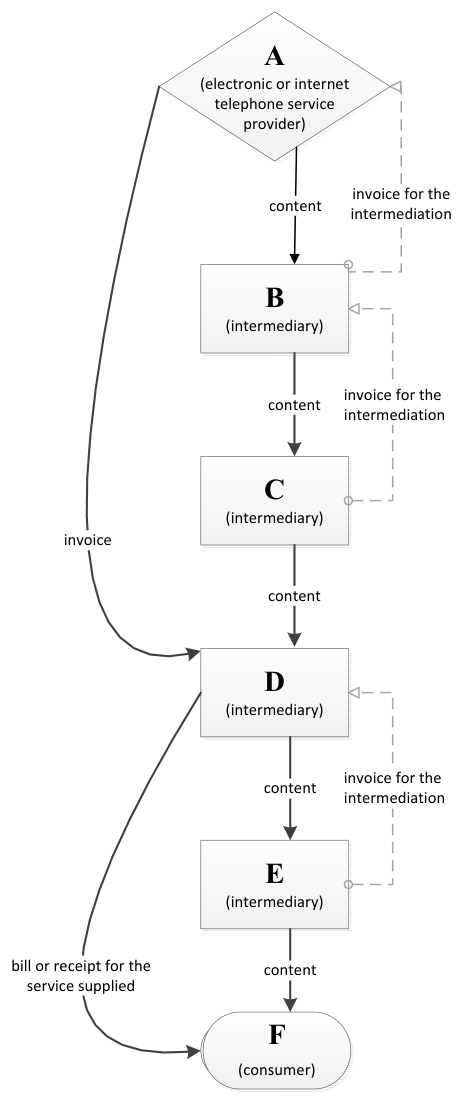
Poznámky k scenáru 10:
Sprostredkovateľ E vyvráti predpoklad.
E tak môže urobiť, pretože splnil požadované podmienky: na faktúre, ktorú E vystavil pre D, je dostatočne jasná zmienka o hlavnej službe a o poskytovateľovi služby [je splnená požiadavka podľa článku 9a ods. 1 druhého pododseku písm. a)]; na príjmovom pokladničnom doklade alebo doklade o zaplatení, ktorý D vystavil odberateľovi F, je identifikovaná služba a poskytovateľ služby [je splnená požiadavka podľa článku 9a ods. 1 druhého pododseku písm. b)]; v zmluvných dojednaniach je potvrdené, že E poskytuje len určité sprostredkovateľské služby a že hlavnú službu poskytuje D.
E zároveň nie je vylúčený z možnosti vyvrátiť predpoklad, pretože neschvaľuje účtovanie poplatkov odberateľovi, ani neschvaľuje poskytovanie služby, ani nestanovuje všeobecné pravidlá a podmienky.
Sprostredkovateľ D nemôže (nespĺňa podmienky) alebo nechce vyvrátiť predpoklad, t. j. považuje sa za osobu, ktorá prijala službu od A (v našom scenári) a poskytla ju ďalej konečnému spotrebiteľovi F (ktorý ho považuje za poskytovateľa služby). Za DPH v súvislosti s poskytnutím služby konečnému spotrebiteľovi bude zvyčajne zodpovedný D.
Sprostredkovateľ C vyvráti predpoklad.
C tak môže urobiť, pretože splnil požadované podmienky: na faktúre, ktorú C vystavil pre B (za svoju sprostredkovateľskú službu), je dostatočne jasná zmienka o hlavnej službe a o poskytovateľovi služby (v tejto „hornej“ časti dodávateľského reťazca je ako poskytovateľ služby identifikovaný A) [je splnená požiadavka podľa článku 9a ods. 1 druhého pododseku písm. a)]; v zmluvných dojednaniach je potvrdené, že C poskytuje B len určité sprostredkovateľské služby a že zodpovednosť za poskytnutie hlavnej služby prechádza na B. Požiadavku podľa článku 9a ods. 1 druhého pododseku písm. b) splnil D, ktorý vystavil príjmový pokladničný doklad alebo doklad o zaplatení pre odberateľa F, na ktorom sú identifikované služba a poskytovateľ služby (poskytovateľ služby v tejto „dolnej“ časti reťazca je D).
C zároveň nie je vylúčený z možnosti vyvrátiť predpoklad, pretože neschvaľuje účtovanie poplatkov odberateľovi, ani neschvaľuje poskytovanie služby, ani nestanovuje všeobecné pravidlá a podmienky.
Je dôležité poznamenať, že C musí mať na splnenie požiadaviek článku 9a dostatočné informácie o hlavnej službe a o poskytovateľovi služby. C sa zvyčajne musí spoľahnúť na informácie poskytnuté B, ktorý ich zas prijal od A (vlastník obsahu/vývojár/prvotný poskytovateľ služby).
Ak C nemá dostatok informácií, bude sa naňho vzťahovať predpoklad.
Sprostredkovateľ B vyvráti predpoklad.
B tak môže urobiť, pretože splnil požadované podmienky: na faktúre, ktorú B vystavil pre A (za svoju sprostredkovateľskú službu), je dostatočne jasná zmienka o hlavnej službe a o poskytovateľovi služby, a na faktúre, ktorú A vystavil pre D, je identifikovaná hlavná služba a poskytovateľ služby (v tejto „hornej“ časti dodávateľského reťazca je ako poskytovateľ služby identifikovaný A) [je splnená požiadavka podľa článku 9a ods. 1 druhého pododseku písm. a)]; v zmluvných dojednaniach je potvrdené, že B poskytuje len určité sprostredkovateľské služby a že hlavnú službu poskytuje A. Požiadavku podľa článku 9a ods. 1 druhého pododseku písm. b) splnil D, ktorý vystavil príjmový pokladničný doklad alebo doklad o zaplatení pre odberateľa F, na ktorom sú identifikované služba a poskytovateľ služby (poskytovateľ služby v tejto „dolnej“ časti reťazca je D).
B zároveň nie je vylúčený z možnosti vyvrátiť predpoklad, pretože neschvaľuje účtovanie poplatkov odberateľovi, ani neschvaľuje poskytovanie služby, ani nestanovuje všeobecné pravidlá a podmienky.
Je dôležité poznamenať, že B musí mať na splnenie požiadaviek stanovených v článku 9a dostatočné informácie o hlavnej službe a o poskytovateľovi služby. B sa zvyčajne musí spoľahnúť na informácie, ktoré poskytol A.
Ak B nemá dostatok informácií, bude sa naňho vzťahovať predpoklad.
A (vlastník obsahu/vývojár/prvotný poskytovateľ služby) poskytuje službu D a vystavuje normálnu faktúru B2B. Nemá priamy kontakt s konečným spotrebiteľom.
3.4.8.Ako sa predpoklad uplatňuje v súvislosti s telefonickými službami poskytovanými cez internet?
V článku 9a ods. 2 sa stanovuje, že ak sa internetové telefonické služby poskytujú prostredníctvom telekomunikačnej siete, rozhrania alebo portálu za rovnakých podmienok, ako sú podmienky stanovené v odseku 1, uplatňuje sa tento odsek.
Keďže telefonické služby sa môžu poskytovať cez sprostredkovateľov, tiež je potrebný predpoklad, pokiaľ ide o to, kto skutočne poskytuje službu konečnému spotrebiteľovi. K telefonickým službám poskytovaným cez internet vrátane prenosu hlasu cez internetový protokol (VoIP) sa pristupuje rovnako ako k elektronickým službám v zmysle článku 9a.
3.5.Osobitné otázky vyplývajúce z tohto ustanovenia
3.5.1.Kedy sa uplatňuje článok 9a? (diagram)
V diagrame ďalej je na všeobecnej úrovni znázornené, ako by sa mal uplatňovať článok 9a.
Podrobnejšie informácie sú uvedené v kapitole 3. Vymedzenia pojmov elektronických služieb a telekomunikačných služieb sú vysvetlené v kapitole 2.
Vysvetlivky – zverejnené 3. apríla 2014
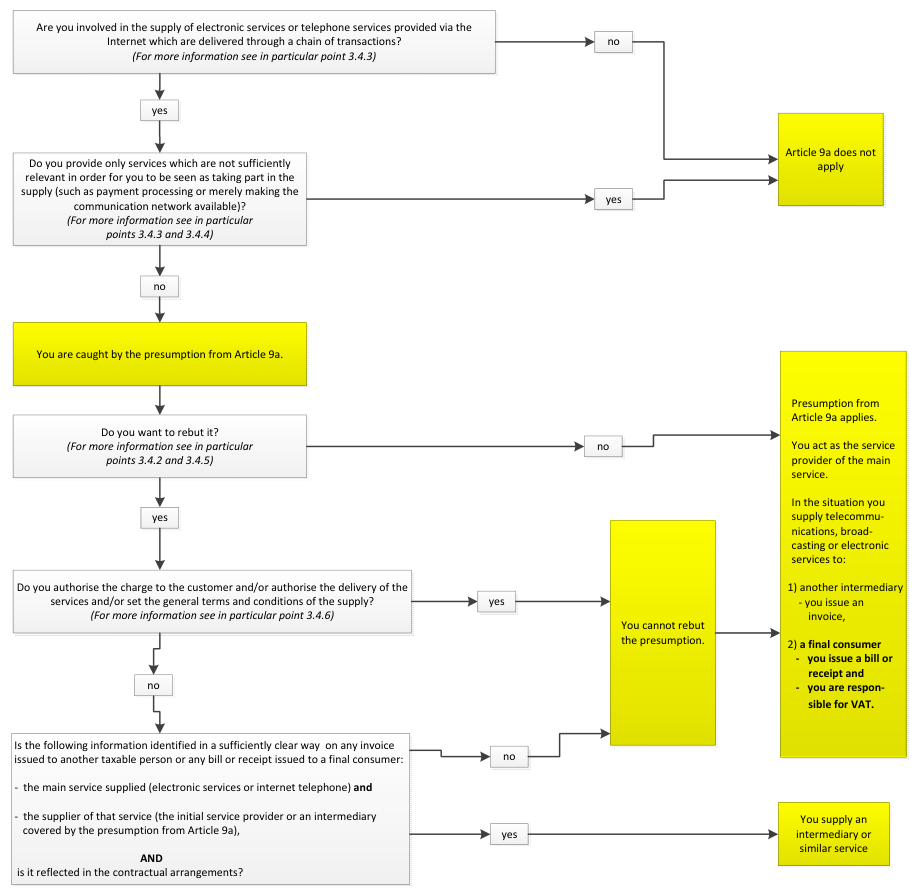
3.5.2.Prečo nie je tento predpoklad uvedený s ostatnými predpokladmi?
V tomto ustanovení je, podobne ako aj v ustanoveniach v pododdiele 3a, stanovený predpoklad. Treba však poznamenať, že pododdiel 3a sa zameriava na miesto odberateľa, zatiaľ čo v článku 9a je stanovený predpoklad týkajúci sa toho, kto je poskytovateľom služieb. Správny prístup v súlade s logikou smernice o DPH je najprv správne identifikovať poskytovateľa služby. Ďalší krok je potom správne posúdiť povahu služby a až potom určiť miesto príslušnosti odberateľa. Z daného dôvodu nemôže byť článok 9a uvedený spoločne s ostatnými predpokladmi.
3.5.3.Prečo sa tento predpoklad nevzťahuje na služby rozhlasového a televízneho vysielania?
Ako je vysvetlené v bode 2.4.2, vymedzenie služieb rozhlasového a televízneho vysielania v článku 6b je pomerne presné a, aby sa na služby vzťahovalo toto vymedzenie, musí mať poskytovateľ nad obsahom „redakčnú zodpovednosť“.
Podľa článku 9a by sa v súlade s predpokladom (keď sa uplatňuje) „sprostredkovateľ“ v poskytovaní vysielania stal poskytovateľom služieb (vysielateľom), keďže by sa nemohol vylúčiť z tejto pozície z dôvodu ďalších podmienok uvedených v tomto ustanovení (v dôsledku odseku 1 tretieho pododseku).
Z tohto dôvodu (keďže nie je možné vylúčiť uplatňovanie predpokladu na základe odseku 1 prvého pododseku) sa nepovažovalo za vhodné začleniť služby rozhlasového a televízneho vysielania do článku 9a.
3.5.4.Čo sú to telekomunikačné siete?
Pozri glosár v bode 1.6.
3.5.5.Čo je to rozhranie alebo portál?
Pozri glosár v bode 1.6.
4. MIESTO, KDE JE NEZDANITEĽNÁ OSOBA USADENÁ (ČLÁNOK 13A)
4.1.Príslušné ustanovenie
Príslušné ustanovenie možno nájsť vo vykonávacom nariadení o DPH:
•článok 13a.
Vždy, keď sa odkazuje na článok vykonávacieho nariadenia o DPH, odkaz na tento právny akt sa vynecháva a uvádza sa len článok.
4.2.Kontext
V systéme DPH môže byť konečný spotrebiteľ (nazývaný tiež nezdaniteľná osoba) fyzická osoba (teda súkromná osoba) alebo právnická osoba (napríklad verejný orgán).
Keď sa telekomunikačné služby, služby rozhlasového a televízneho vysielania alebo elektronické služby poskytujú súkromnej osobe, DPH je spravidla splatná v mieste, kde má súkromná osoba trvalé bydlisko alebo sa obvykle zdržiava (od roku 2015).
Ak je v prípade tohto poskytovania služieb odberateľ (nezdaniteľná) právnická osoba, rozhodujúci faktor je miesto, kde je táto osoba usadená.
V tejto súvislosti je na uplatnenie pravidiel o mieste poskytovania služieb dôležité nezabudnúť na to, že v súlade s článkom 43 ods. 2 smernice o DPH sa nezdaniteľná právnická osoba, ktorá je identifikovaná pre DPH, považuje za zdaniteľnú osobu.
Keď sa DPH má účtovať v mieste, kde je usadený konečný spotrebiteľ (ak ide o právnickú osobu), alebo v mieste, kde má trvalé bydlisko alebo kde sa zvyčajne zdržiava (keď je odberateľom fyzická osoba), je potrebné vyjasniť si význam týchto troch pojmov.
V článkoch 12 a 13 sa už poskytuje usmernenie k pojmom trvalé bydlisko a miesto, kde sa obvykle zdržiava. Trvalé bydlisko je adresa fyzickej osoby, ktorá je uvedená v registri obyvateľov alebo obdobnom registri, alebo adresa, ktorú daná osoba poskytla príslušným daňovým úradom. Tiež je objasnené, že miesto, kde sa fyzická osoba obvykle zdržiava, je miesto, kde táto osoba obvykle žije z dôvodu osobných a profesionálnych väzieb. V prípade, ak sú tieto väzby vo viacerých krajinách, miesto, kde sa osoba obvykle zdržiava, sa určí podľa osobných väzieb, z ktorých vyplývajú úzke väzby medzi osobou a miestom, kde žije.
4.3.Prečo bolo potrebné objasnenie?
Právnická osoba má príslušnosť na mieste, kde je usadená. Pre právnické osoby vykonávajúce ekonomickú činnosť (zdaniteľné osoby) možno usmernenie k miestu usadenia nájsť v článkoch 10 a 11, ale pre právnické osoby bez ekonomickej činnosti (nezdaniteľné právnické osoby) nie je žiadne takéto usmernenie.
V tejto súvislosti bolo potrebné objasniť pojem „usadený“, ktorý sa teraz uvádza v článku 13a.
4.4.Na čo slúži ustanovenie?
V článku 13a je vymedzené miesto, kde je usadená nezdaniteľná právnická osoba alebo kde má prevádzkareň.
Je to miesto, kde sa vykonávajú (realizujú/uskutočňujú) funkcie jej ústrednej správy, alebo miesto charakterizované dostatočným stupňom stálosti a vhodnou štruktúrou, pokiaľ ide o ľudské a technické zdroje, aby jej umožnilo prijímať a využívať služby, ktoré sú jej poskytované na jej vlastné potreby (miesto, z ktorého vykonáva činnosti).
Nezdaniteľná právnická osoba nebude na rozdiel od zdaniteľnej osoby zvyčajne vykonávať ekonomické činnosti. Bolo preto potrebné poskytnúť samostatné usmernenie k miestu usadenia nezdaniteľnej právnickej osoby.
Vo vymedzeniach a testoch, ktoré sa majú použiť, sa však zohľadňujú existujúce zásady určovania sídla ekonomickej činnosti zdaniteľnej osoby (článok 10) a prípadnej stálej prevádzkarne, ktorú môže mať (článok 11 ods. 1).
Použité prvky sú podobné tým, ktoré sa používajú v prípade zdaniteľnej osoby, ale upravili sa na situáciu nezdaniteľnej osoby, ktorá nevykonáva ekonomickú činnosť.
5. ŠTATÚT ODBERATEĽA, KTORÝ NEOZNÁMIL SVOJE IDENTIFIKAČNÉ ČÍSLO PRE DPH (ČLÁNOK 18)
5.1.Príslušné ustanovenie
Príslušné ustanovenie možno nájsť vo vykonávacom nariadení o DPH:
• článok 18 ods. 2 druhý pododsek.
Vždy, keď sa odkazuje na článok vykonávacieho nariadenia o DPH, odkaz na tento právny akt sa vynecháva a uvádza sa len článok.
5.2.Kontext
Od 1. januára 2015 bude miesto zdanenia poskytovania telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb rovnaké pre poskytovanie služieb B2B (podniky pre podniky) a B2C (podniky pre konečného spotrebiteľa).
Poskytovateľ bude musieť bez ohľadu na túto zmenu stále určovať štatút odberateľa (či je podnik alebo konečný spotrebiteľ), keďže to ovplyvní daňovú povinnosť DPH poskytovateľa. Keď sa služba poskytuje konečnému spotrebiteľovi alebo ak je odberateľ usadený v rovnakom členskom štáte ako poskytovateľ, daňová povinnosť pripadá poskytovateľovi. V prípadoch, keď sa služba poskytuje zdaniteľnému odberateľovi, ktorý je usadený v členskom štáte inom, než je členský štát poskytovateľa, poskytovateľ by nemal účtovať DPH, keďže daň bude musieť zúčtovať odberateľ v rámci mechanizmu prenesenia daňovej povinnosti.
5.3.Prečo bolo potrebné objasnenie?
Článok 1811 je relevantný, keď je identifikácia štatútu odberateľa potrebná na správne uplatnenie pravidiel týkajúcich sa miesta poskytovania služieb. Poskytovateľ sa bude na overenie štatútu odberateľa a miesta príslušnosti často veľmi spoliehať na identifikačné číslo pre DPH, ktoré mu oznámi jeho odberateľ.
V odseku 1 sa poskytovateľovi vysvetľuje, kedy môže odberateľa EÚ považovať za zdaniteľnú osobu. To je prípad, keď odberateľ oznámi svoje identifikačné číslo pre DPH alebo preukáže, že je v procese registrácie pre DPH.
Keď nebolo oznámené žiadne identifikačné číslo pre DPH, v odseku 2 prvom pododseku sa uvádza, že poskytovateľ môže odberateľa považovať za nezdaniteľnú osobu, ak nie sú žiadne informácie, ktoré svedčia o opaku.
Pokiaľ ide o telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby od roku 2015, štatút odberateľa neovplyvní určenie miesta poskytovania služieb. Preto bez ohľadu na to, či je odberateľ zdaniteľná osoba alebo konečný spotrebiteľ, príjmy pôjdu tomu istému členskému štátu.
Tieto služby sa často poskytujú vo veľkom množstve v malej hodnote, a preto je osobitne dôležité, aby podnik vedel rýchlo a s istotou určiť štatút svojich odberateľov. Inými slovami, je potrebné, aby podnik mal väčšiu istotu pri rozhodovaní o tom, či má účtovať DPH alebo ju účtovať nemá. Z týchto dôvodov sa začlenil článok 18 ods. 2 druhý pododsek. Jeho cieľom je zjednodušiť uplatňovanie pravidiel v súvislosti s telekomunikačnými službami, službami rozhlasového a televízneho vysielania a elektronickými službami.
5.4.Na čo slúži ustanovenie?
Článkom 18 ods. 2 druhým pododsekom sa podnikom uľahčuje rozlišovanie podnikových odberateľov od odberateľov, ktorí sú konečnými spotrebiteľmi. Jeho hlavným cieľom je poskytnúť poskytovateľom väčšiu právnu istotu, pokiaľ ide o štatút ich odberateľa, zohľadnením len identifikačného čísla pre DPH a nie iných informácií.
Poskytovateľ telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb môže akéhokoľvek odberateľa, ktorý mu neposkytne identifikačné číslo pre DPH, považovať za nezdaniteľnú osobu. Poskytovateľovi to umožní okamžite a s istotou určiť, či je za platbu DPH zodpovedný on (ako v prípade poskytovania služieb nezdaniteľnej osobe alebo zdaniteľnej osobe v tom istom členskom štáte) alebo či musí daň zúčtovať odberateľ (pretože služba sa poskytuje zdaniteľnej osobe v inom členskom štáte).
Poskytovateľ sa môže a nemusí rozhodnúť využiť toto ustanovenie.
Poskytovateľ môže k odberateľom bez identifikačného čísla pre DPH pristupovať ako ku konečným spotrebiteľom. Ochráni sa tak pred akoukoľvek neskoršou zodpovednosťou, ak mu odberateľ nikdy neoznámi svoje identifikačné číslo pre DPH, čo by sa mohlo považovať za znak toho, že odberateľ v skutočnosti nekonal ako zdaniteľná osoba.
Poskytovateľ však nie je povinný pristupovať k odberateľovi, ktorý je zdaniteľnou osobou a ktorý tak aj koná, ako ku konečnému spotrebiteľovi: ak by chcel k nemu pristupovať ako k zdaniteľnej osobe, hoci mu jeho zákazník ešte neoznámil svoje identifikačné číslo pre DPH, môže tak urobiť. Bude však musieť niesť dôkazné bremeno a, aby sa vyhol zodpovednosti, bude potrebovať dostatočné informácie na dokázanie štatútu svojho odberateľa.
Pokiaľ ide o odberateľa, keď mu je pridelené identifikačné číslo pre DPH, na základe článku 55 je zjavne povinný ihneď ho oznámiť poskytovateľovi, aby poskytovateľ mohol predložiť súhrnný výkaz, ako sa to požaduje.
Táto možnosť je k dispozícii pre poskytovateľa, pokiaľ mu odberateľ neoznámil svoje identifikačné číslo pre DPH. Keď sa k odberateľovi napriek tomu, že je zdaniteľnou osobou, pristupuje ako ku konečnému spotrebiteľovi, odberateľ nemôže spätne získať DPH, ktorá sa namiesto toho pre neho stane konečným nákladom. Aby sa zabránilo tomu, že odberateľ bude zbavený svojich práv, mal by mať možnosť napraviť situáciu so svojím poskytovateľom. Takáto možnosť pre poskytovateľa preto platí len do momentu, kým odberateľ oznámi svoje identifikačné číslo pre DPH. Poskytovateľ bude musieť v tomto prípade vykonať potrebné úpravy v súlade s bežnými pravidlami. Môže to zahŕňať vrátenie odberateľovi akejkoľvek DPH, ktorú predtým zaplatil, a vykonanie potrebných úprav v daňovom priznaní k DPH poskytovateľa (zjednodušený režim jednotného kontaktného miesta).
Odberateľ by mal svoje identifikačné číslo pre DPH oznámiť v primeranom čase od poskytnutia služby. Ak to odberateľ urobí veľmi neskoro, zvyčajne by sa mohlo predpokladať, že pri nákupe služby nekonal ako zdaniteľná osoba.
V prípade konkrétnych prípadov sa nesmie zabúdať na to, že toto uľahčujúce opatrenie nebude mať pre členský štát odberateľa žiadny vplyv na príjem.
5.5.Osobitné otázky vyplývajúce z tohto ustanovenia
5.5.1.Je poskytovateľ povinný pristupovať k odberateľovi bez identifikačného čísla pre DPH ako ku konečnému spotrebiteľovi?
Poskytovateľ „môže“ bez ohľadu na informácie svedčiace o opaku považovať odberateľa za nezdaniteľnú osobu, pokiaľ mu tento odberateľ neoznámil svoje individuálne identifikačné číslo pre DPH. V článku 18 ods. 2 druhom pododseku sa však nestanovuje povinnosť, že tak musí urobiť. Ak má iné informácie na dokázanie štatútu odberateľa ako zdaniteľnej osoby, poskytovateľ k nemu tak môže pristupovať, ale potom prijíma riziko v prípade problémov s týmto odberateľom.
5.5.2.Ako má poskytovateľ pristupovať k odberateľovi usadenému mimo EÚ?
Keď sa telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby poskytujú odberateľom usadeným alebo zdržiavajúcim sa mimo EÚ, poskytovanie služieb patrí mimo rozsah pôsobnosti DPH EÚ. Nezohľadňuje sa pri tom štatút odberateľa.
Pokiaľ sa neuplatňuje pravidlo o skutočnom používaní a využívaní stanovené v článku 59a smernice o DPH, poskytovateľ nemusí poznať štatút odberateľa, musí len určiť miesto príslušnosti odberateľa. Potvrdzuje to aj článok 3.
5.5.3.Aký je dôvod použitia „môže“ namiesto „musí“ v článku 18 ods. 2?
Z použitia pojmu „môže“ v článku 18 ods. 2 druhom pododseku vyplýva nepovinné použitie tohto ustanovenia zo strany poskytovateľa.
Uvedením pojmu „musí“ by bol poskytovateľ, ktorý od svojho odberateľa nedostal identifikačné číslo pre DPH, nútený pristupovať k tomuto odberateľovi ako k nezdaniteľnej osobe. Nevylučuje sa však, že aj keď poskytovateľ nemá identifikačné číslo pre DPH a vie, že jeho odberateľ je v skutočnosti zdaniteľná osoba, pojem „môže“ mu umožňuje upustiť od pristupovania k odberateľovi ako k nezdaniteľnej osobe.
Ak poskytovateľ má dostatočné informácie na dokázanie, že odberateľ je v skutočnosti zdaniteľnou osobou, nie je povinný pristupovať k tomuto odberateľovi ako k nezdaniteľnej osobe a môže vystaviť faktúru bez DPH, ak v súlade s článkom 196 smernice o DPH odberateľ musí zúčtovať DPH.
5.5.4.Aké sú dôsledky, ak sa poskytovateľ rozhodne nevyužiť možnosť uvedenú v článku 18 ods. 2 druhom pododseku?
Keď poskytovateľ nemá identifikačné číslo pre DPH odberateľa a nevyužije možnosť stanovenú v článku 18 ods. 2 druhom pododseku, musí byť schopný preukázať, že odberateľ je v skutočnosti zdaniteľnou osobou. Ak to nie je možné, poskytovateľ by mal byť zodpovedný za platbu DPH z dôvodu, že odberateľ je nezdaniteľnou osobou.
5.5.5.Čo má poskytovateľ urobiť, ak mu odberateľ neskôr oznámi svoje identifikačné číslo pre DPH?
Keď odberateľ neoznámil identifikačné číslo pre DPH a poskytovateľ má pochybnosti o štatúte odberateľa, poskytovateľ sa môže chrániť tým, že k odberateľovi pristupuje ako k nezdaniteľnej osobe, pokým mu odberateľ (prípadne) neoznámi takéto identifikačné číslo pre DPH.
Toto prvotné posúdenie sa však bude musieť revidovať a napraviť, ak by odberateľ následne poskytovateľovi oznámil svoje identifikačné číslo pre DPH. V tejto súvislosti je dôležité poukázať na článok 25, v ktorom je stanovené, že na účely uplatňovania pravidiel týkajúcich sa miesta poskytovania služieb sa zohľadnia len okolnosti existujúce v čase zdaniteľnej udalosti.
Keď odberateľ oznámi svoje identifikačné číslo pre DPH, poskytovateľ bude musieť vykonať potrebné úpravy [vystavenie opravenej faktúry, vrátenie DPH účtovanej odberateľovi, oprava jeho daňového priznania k DPH (zjednodušený režim jednotného kontaktného miesta),...].
5.5.6.Kedy by mal odberateľ oznámiť svoje identifikačné číslo pre DPH?
Odberateľ, ktorý je pri nákupe v procese registrácie, nebude môcť oznámiť svoje identifikačné číslo pre DPH a poskytovateľ by ho mohol považovať za nezdaniteľnú osobu. Odberateľ však po registrácii bude môcť oznámiť svoje identifikačné číslo pre DPH. Ak to tak urobí, poskytovateľ sa už nebude môcť spoliehať na možnosť stanovenú v článku 18 ods. 2 druhom pododseku.
Oznámenie sa musí vykonať včas, a preto by sa malo uskutočniť v primeranej lehote. Poskytovatelia môžu vo svojich zmluvných podmienkach stanoviť, čo považujú za „primeranú lehotu“. Tiež je možné, že oznámenie sa na základe vnútroštátnych právnych predpisov musí vykonať v určitej lehote.
5.5.7.Môže odberateľ, ktorý je zdaniteľnou osobou, ale ku ktorému poskytovateľ pristupoval ako k nezdaniteľnej osobe, vymáhať vrátenie DPH, ktorú mu poskytovateľ naúčtoval?
Ak odberateľ neoznámi svoje identifikačné číslo pre DPH, poskytovateľ sa môže rozhodnúť považovať ho za konečného spotrebiteľa a účtovať mu DPH. Poskytovateľ by za normálnych okolností nemal účtovať danú DPH. V takomto prípade sa môže vymáhať účtovaná DPH, ale nie od daňového orgánu prostredníctvom bežného postupu odpočtu/vrátenia. Odberateľ sa bude musieť namiesto toho na nápravu situácie obrátiť na poskytovateľa.
5.5.8.Čo sa má robiť, keď odberateľ oznámi identifikačné číslo pre DPH, ale poskytovateľ pochybuje o štatúte odberateľa alebo o jeho postavení, v ktorom koná?
Podľa článku 18 ods. 1 písm. a) poskytovateľ môže odberateľa považovať za zdaniteľnú osobu, ak mu odberateľ oznámil svoje identifikačné číslo pre DPH, toto číslo bolo úspešne overené v systéme VIES (systém výmeny informácií o DPH) a neexistujú žiadne informácie, ktoré by svedčili o tom, že odberateľ nie je zdaniteľnou osobou. Preto v prípade, že poskytovateľ má na základe dostupných informácií pochybnosti o štatúte odberateľa alebo o jeho postavení, v ktorom koná, môže sa rozhodnúť, že samotné oznámenie identifikačného čísla pre DPH nepostačuje na to, aby mohol odberateľa považovať za zdaniteľnú osobu. Poskytovateľ by mal vo svojom rozhodnutí brať do úvahy znenie článku 19.
5.5.9.Je v rozpore možnosť stanovená v článku 18 ods. 2 druhom pododseku s požiadavkou existujúcou v niektorých členských štátoch, že na faktúre sa musí uviesť identifikačné číslo pre DPH, aby poskytovateľ nemusel fakturovať DPH v súvislosti s cezhraničným poskytovaním služieb?
Nie, tieto dva prvky si neodporujú. V článku 18 ods. 2 druhom pododseku sa poskytovateľovi poskytuje možnosť v prípade, že odberateľ neoznámil svoje identifikačné číslo pre DPH. Ale v prípadoch, keď sú členské štáty prísnejšie vo svojich požiadavkách, pokiaľ ide o akceptovanie toho, že je odôvodnené v prípade neoznámenia identifikačného čísla pre DPH klienta, aby poskytovateľ túto DPH neúčtoval pre cezhraničné poskytovanie služieb, voľba poskytovateľa nevyužiť túto možnosť (pristupovať k odberateľovi ako ku konečnému spotrebiteľovi) bude v praxi obmedzená.
6. ODBERATEĽ USADENÝ ALEBO ZDRŽIAVAJÚCI SA VO VIAC AKO JEDNEJ KRAJINE (ČLÁNOK 24)
6.1.Príslušné ustanovenie
Príslušné ustanovenie možno nájsť vo vykonávacom nariadení o DPH:
• článok 24.
Vždy, keď sa odkazuje na článok vykonávacieho nariadenia o DPH, odkaz na tento právny akt sa vynecháva a uvádza sa len článok.
6.2.Kontext
V prípade poskytovateľov B2C závisí miesto zdanenia od toho, kde je konečný spotrebiteľ usadený alebo kde má prevádzkareň (ak ide o nezdaniteľnú právnickú osobu), alebo kde má trvalé bydlisko či miesto, kde sa obvykle zdržiava (v prípade fyzickej osoby).
6.3.Prečo bolo potrebné objasnenie?
Keď je odberateľ usadený alebo sa zdržiava vo viac ako jednej krajine, mohlo by to spôsobiť konflikty týkajúce sa jurisdikcie medzi členskými štátmi, pokiaľ ide o to, ktorý z nich má prípadne právo zdaňovať. Mohlo by to viesť k dvojitému zdaneniu.
Uprednostniť by sa malo miesto, ktoré najlepšie zaistí zdanenie v mieste skutočnej spotreby služieb. Na objasnenie tejto koncepcie však bolo potrebné ďalšie usmernenie.
6.4.Na čo slúži ustanovenie?
Článkom 24 sa poskytuje potrebné usmernenie na zamedzenie konfliktom medzi členskými štátmi, v dôsledku ktorých by poskytovateľ podliehal dvojitému zdaneniu v prípade, že konečný spotrebiteľ je usadený alebo sa zdržiava vo viac ako jednej krajine.
Významné je to v tých situáciách, keď sú služby poskytované konečnému spotrebiteľovi zdaniteľné v mieste príslušnosti konečného spotrebiteľa, ako napríklad v prípade telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb (článok 58 smernice o DPH).
Keď sa tieto služby poskytujú nezdaniteľnej právnickej osobe, uprednostní sa miesto, kde sa vykonávajú funkcie ústrednej správy [písmeno a)]. Platí to, pokiaľ neexistujú dôkazy, že služby sa používajú v prevádzkarni inej než v prevádzkarni danej nezdaniteľnej právnickej osoby.
Ak sa služba poskytuje fyzickej osobe, malo by sa uprednostniť miesto, kde sa táto osoba obvykle zdržiava [písmeno b)]. Trvalé bydlisko by sa malo použiť, len ak existujú dôkazy, že služby sa používajú tam.
Zámerom je, ako sa uvádza v odôvodnení 7 nariadenia č. 1042/2013, uprednostniť miesto, ktoré najlepšie zaistí zdanenie v mieste skutočnej spotreby.
6.5.Osobitné otázky vyplývajúce z týchto ustanovení
6.5.1.Ako sa majú uplatniť predpoklady v článkoch 24a a 24b, keď je odberateľ usadený alebo sa zdržiava vo viac ako jednej krajine?
Týmto ustanovením sa má zamedziť konfliktom jurisdikcie medzi členskými štátmi, pokiaľ ide o to, ktorý z nich má prípadne právo na daň.
Keď sa uplatňuje jeden zo špecifických predpokladov stanovených v článku 24a alebo článku 24b písm. a), b) alebo c), miesto poskytovania sa identifikuje odkazom na konkrétne ukazovatele, ktoré poukazujú na miesto, kde je odberateľ usadený alebo kde sa zdržiava12. Preto môže konflikt medzi dvoma miestami usadenia alebo zdržiavania sa vzniknúť len vtedy, ak by daňový orgán vyvrátil jeden zo špecifických predpokladov, pretože existujú náznaky nesprávneho použitia alebo zneužitia zo strany poskytovateľa. Ak sa po vyvrátení jedného z uvedených predpokladov na základe dostupných informácií odberateľ identifikuje ako usadený alebo zdržiavajúci sa vo viac ako jednom členskom štáte, článok 24 sa stane relevantným.
Ak sa neuplatňuje žiadny zo špecifických predpokladov, miesto príslušnosti odberateľa sa predpokladá ako miesto, ktoré ako také určí poskytovateľ použitím dvoch neprotichodných dôkazov podľa článku 24b písm. d). Ak sa na základe dostupných informácií odberateľ určí ako usadený alebo zdržiavajúci sa vo viac ako jednom členskom štáte, je použitie článku 24 ako usmernenia osobitne relevantné.
6.5.2.Ako sa má uplatňovať článok 24f zameraný na dôkazy, keď je odberateľ usadený alebo sa zdržiava vo viac ako jednej krajine?
V článku 24f sa uvádza nevyčerpávajúci zoznam dôkazov, ktoré môže poskytovateľ použiť pri určovaní miesta, kde je konečný spotrebiteľ usadený, má trvalé bydlisko alebo sa obvykle zdržiava. V prípadoch, keď poskytovateľ na základe dostupných dôkazov určí dve krajiny, kde je odberateľ usadený alebo sa zdržiava, musí si vybrať krajinu zdanenia v súlade s článkom 24 (pozri aj bod 6.4).
7. PREDPOKLAD PRE MIESTO ODBERATEĽA (ČLÁNKY 24A A 24B)
7.1.Príslušné ustanovenia
Príslušné ustanovenia možno nájsť vo vykonávacom nariadení o DPH:
Poskytovanie digitálnych služieb na fyzickom mieste poskytovateľa:
•článok 24a.
Poskytovanie digitálnych služieb prostredníctvom pevnej linky:
•článok 24b písm. a).
Poskytovanie digitálnych služieb prostredníctvom mobilných sietí:
•článok 24b písm. b).
Poskytovanie digitálnych služieb, na ktoré je potrebné dekodéra:
•článok 24b písm. c).
Iné poskytovanie digitálnych služieb :
•článok 24b písm. d).
Vždy, keď sa odkazuje na článok vykonávacieho nariadenia o DPH, odkaz na tento právny akt sa vynecháva a uvádza sa len článok.
7.2.Kontext
Od 1. januára 2015 sa budú v súlade s článkami 44 a 58 smernice o DPH telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby vo všetkých prípadoch zdaňovať v mieste odberateľa. Je to tak bez ohľadu na to, či tieto služby poskytujú podniky EÚ alebo podniky z krajín mimo EÚ, a nezávisle od štatútu ich odberateľa (ako zdaniteľná alebo nezdaniteľná osoba).
7.3.Prečo bolo potrebné objasnenie?
Telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby (digitálne služby) sa zvyčajne poskytujú na diaľku a poskytovateľ musí byť schopný jednoducho určiť miesto odberateľa, aby mohol byť režim DPH automatizovaný a predstavoval čo možno najmenšiu administratívnu záťaž.
V prípade, že jednotlivé poskytované služby majú malú hodnotu, ale zároveň je počet transakcií veľmi veľký, sú potrebné predpoklady na uľahčenie praktického uplatňovania pravidiel platných od roku 2015. Existujú však tiež situácie, keď je z dôvodu osobitného kontextu, v ktorom sa digitálna služba poskytuje, veľmi ťažké určiť nielen miesto, ale aj štatút odberateľa. Aj v týchto prípadoch je potrebný predpoklad. Všetky tieto predpoklady musia byť, samozrejme, v súlade s pravidlami stanovenými v smernici o DPH.
Predpoklady majú poskytnúť určitú pružnosť, pokiaľ ide o vývoj IT v budúcnosti. Keďže technológia sa neustále mení, je pravdepodobné, že na trh prídu nové telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby. Ak by bol rozsah predpokladov príliš obmedzujúci, hrozilo by, že by nemuseli slúžiť na svoj účel.
7.4.Na čo slúžia ustanovenia?
V ustanoveniach uvedených v pododdiele 3a sú uvedené predpoklady, keď je mimoriadne ťažké, ak nie prakticky nemožné, aby poskytovateľ vedel, kde je odberateľ skutočne usadený, má svoje trvalé bydlisko alebo miesto, kde sa obvykle zdržiava. Na uľahčenie uplatňovania existujú predpoklady pre miesto odberateľa.
Väčšina predpokladov sa týka uplatňovania pravidiel uplatňovaných od 1. januára 2015 (články 24a a 24b)13. Pri stanovovaní týchto predpokladov sa zohľadnili technické riešenia IT, ktoré majú v súčasnosti podniky k dispozícii.
Poskytovanie služby sa musí vykonávať za určitých stanovených podmienok, aby bolo možné daný predpoklad uplatniť. Tiež je dôležité nezabudnúť, že všetky predpoklady uvedené v pododdiele 3a sú vyvrátiteľné.
Pododdiel 3a je úzko spojený s pododdielmi 3b a 3c. Pododdiel 3b je zameraný na vyvrátenie predpokladov zo strany poskytovateľa alebo daňového orgánu (v druhom prípade len ak existujú náznaky nesprávneho použitia alebo zneužitia zo strany poskytovateľa). Pododdiel 3c je zameraný na dôkazy na určenie miesta odberateľa a vyvrátenie predpokladov. Ďalšie vysvetlenia pododdielov 3b a 3c sa uvádzajú v kapitolách 8 a 9.
7.4.1.Predpoklad uplatniteľný na poskytovanie služieb B2B, ako aj na poskytovanie služieb B2C
V článku 24a je stanovený vyvrátiteľný predpoklad uplatniteľný na články 44, 58 a 59a smernice o DPH. Znamená to, že sa vzťahuje na poskytovanie služieb B2B a aj B2C. Ak by to tak nebolo, nebol by splnený pôvodný zámer predpokladu, keďže poskytovateľ by musel monitorovať každú transakciu, aby skontroloval, či odberateľ je podnik alebo súkromná osoba.
Tento predpoklad sa uplatňuje na digitálne služby poskytované na určitých fyzických miestach (odsek 1). Je tomu tak, aj keď sa fyzické miesto nachádza na palube lode, lietadla alebo vo vlaku, ktoré zabezpečujú prepravu cestujúcich (odsek 2).
Nevzťahuje sa však na služby „over-the-top“. Sú to služby, ktoré sa môžu poskytovať len prostredníctvom pripojenia zriadeného cez komunikačné siete, ale nevyžadujú si fyzickú prítomnosť príjemcu na mieste poskytovania služby. Hlavná služba (na ktorú sa za určitých podmienok môže vzťahovať článok 24a), ktorá umožňuje poskytovanie služieb „over-the-top“, je zvyčajne telekomunikačná služba.
Poskytovateľ musí na základe dostupných informácií (t. j. informácií, ktoré poskytovateľ má alebo by mal mať) posúdiť uplatniteľnosť každého predpokladu.
7.4.1.1.Poskytovanie digitálnych služieb na fyzickom mieste poskytovateľa
Na základe predpokladu stanoveného v článku 24a ods. 1 môže poskytovateľ predpokladať, že odberateľ je usadený, má trvalé bydlisko alebo miesto, kde sa obvykle držiava, v mieste, kde sa mu služba poskytuje a kde je odberateľ fyzicky prítomný, keďže jeho fyzická prítomnosť je potrebná na prijatie tejto služby. To by potom bolo miesto, kde sa zdaňuje služba poskytnutá poskytovateľom.
Zoznam príkladov miest (telefónny automat, telefónna búdka, wi-fi prístupový bod, internetová kaviareň, reštaurácia alebo hotelová hala) je len ilustračný a predpoklad by mohol preto platiť, keď sa služba poskytuje na inom podobnom mieste. Je však potrebné, aby boli splnené základné podmienky predpokladu.
Tento predpoklad sa vzťahuje len na služby poskytované poskytovateľom na jeho mieste, ale nie na služby poskytované inými poskytovateľmi služieb. Preto sa bude vzťahovať na prípad, keď odberateľ platí poplatok za surfovanie po internete počas 1 hodiny, ktorú strávi v internetovej kaviarni, ale nie na sťahovanie z internetu, ktoré vykonáva. Tieto druhé služby (ktoré sa môžu nazývať službami „over-the-top“) si nevyžadujú, aby boli poskytované na fyzickom mieste poskytovateľa, a preto sa ne nevzťahuje predpoklad stanovený v článku 24a ods. 1.
Napríklad odberateľ zdržiavajúci sa v Spojenom kráľovstve ide na dovolenku do Španielska a kúpi si kredit na dvojhodinový prístup na internet, aby mohol používať internetové pripojenie v internetovej kaviarni v letovisku. Podľa článku 24a ods. 1 sa na kredit vzťahuje španielska DPH. Na ostatné poskytnuté služby (služby „over-the-top“), ktoré si odberateľ kúpi počas využitia pripojenia, sa tento predpoklad nepoužije.
Ak by si ten istý zákazník kúpil a stiahol pesničky MP3 z online predajnej platformy nie cez wi-fi pripojenie internetovej kaviarne, ale cez sieť svojho mobilného operátora Spojeného kráľovstva, článok 24a sa neuplatňuje. Po prvé, telekomunikačná služba si v tomto prípade nevyžaduje fyzickú prítomnosť odberateľa v internetovej kaviarni. Po druhé, sťahovanie pesničiek MP3 je v každom prípade služba „over-the-top“. Preto v tomto druhom prípade, ak odberateľ používa svoj mobilný telefón zo Spojeného kráľovstva (t. j. medzinárodné smerové číslo mobilnej siete karty SIM je číslom Spojeného kráľovstva), na telekomunikačnú službu a na predaj pesničky MP3 sa uplatňuje DPH Spojeného kráľovstva.
Predpoklad pokrýva všetky tri typy služieb tak, aby boli zahrnuté služby s podobnými prvkami poskytované za rovnakých podmienok (poskytované odberateľovi na fyzickom mieste poskytovateľa bez poznania presného miesta odberateľa – t. j. kde je usadený, má trvalé bydlisko alebo kde sa obvykle zdržiava).
V prvom rade to je významné v prípade telekomunikačných služieb, keďže predmetné služby sú najmä telefónne hovory (v telefónnom automate alebo telefónnej búdke) alebo prístup na internet (na wi-fi prístupovom mieste alebo v internetovej kaviarni). Mohlo by sa to však uplatňovať aj na určité služby rozhlasového a televízneho vysielania a elektronické služby, napríklad v situácii, keď sa prevádzkujú hracie automaty (v herniach, hostincoch, baroch) alebo sa ponúka zábava (hranie uskutočňujúce sa na lokalizovaných serveroch napríklad v kaviarňach alebo stánkoch).
Keďže fyzická prítomnosť odberateľa na mieste je potrebná, aby mohol prijímať služby, predpokladá sa tiež, že tieto služby sa skutočne používajú a využívajú na tomto mieste.
Jedine služby, ktoré si nevyžadujú fyzickú prítomnosť odberateľa na mieste poskytovateľa, sa môžu používať a využívať inde.
7.4.1.2.Poskytovanie digitálnych služieb na fyzickom mieste poskytovateľa v dopravnom prostriedku
Komplikácie by mohli vzniknúť, ak sa telekomunikačné služby, služby rozhlasového a televízneho vysielania alebo elektronické služby poskytujú na mieste, ktoré sa pohybuje. Keď sa miesto nachádza na palube lode, lietadla alebo vo vlaku, ktoré zabezpečujú prepravu cestujúcich, ktorá sa uskutočňuje na území EÚ, za krajinu tohto miesta sa teda považuje krajina začiatku prepravy. Vyplýva to z článku 24a ods. 2.
Príslušné ustanovenia odkazujú na „prepravu cestujúcich, ktorá sa uskutočňuje na území Spoločenstva podľa článkov 37 a 57 smernice o DPH“. Znamená to, že domnienka v článku 24a ods. 2 sa vzťahuje len na tú časť prepravy cestujúcich, ktorá sa uskutočňuje na území Spoločenstva, ako je definované v článku 37 ods. 2 a v článku 57 ods. 2 smernice o DPH. Na ostatné časti prepravy cestujúcich (vrátane ciest mimo EÚ) sa teda toto ustanovenie nevzťahuje.
V článku 37 ods. 2 (ako aj v článku 57 ods. 2) smernice o DPH sa časť prepravy, ktorá sa uskutočňuje na území Spoločenstva vymedzuje ako „tá časť prepravy, ktorá sa uskutočňuje bez zastávky mimo územia Spoločenstva medzi miestom začatia a miestom ukončenia prepravy cestujúcich“. Tiež je vysvetlené, že miesto začatia prepravy cestujúcich je prvé plánované miesto na území EÚ, na ktorom môžu cestujúci nastúpiť do dopravného prostriedku, prípadne i po zastávke mimo územia EÚ.
Malo by sa zdôrazniť, že v súlade s článkami 15 a 35 časť prepravy cestujúcich, ktorá sa uskutočňuje na území EÚ, sa musí určiť podľa cesty dopravného prostriedku a nie cesty jednotlivých cestujúcich v ňom.
Keďže územný rozsah pôsobnosti predpokladu je v tomto prípade priamo založený na tomto vymedzení, zmienka o „krajine začatia“ by sa mala chápať rovnako ako „miesto začatia“ vymedzené v článkoch 37 a 57 smernice o DPH. Neponecháva sa priestor na rozšírenie jeho územnej pôsobnosti.
Na ilustráciu predpokladajme, že sa výletná plavba začne v Španielsku, zástavky má v Portugalsku a vo Francúzsku a ukončí sa v Spojenom kráľovstve a prevádzkovateľ plavby poskytuje telekomunikačné služby, služby rozhlasového a televízneho vysielania alebo elektronické služby tak, že je potrebná fyzická prítomnosť odberateľa (napríklad prostredníctvom siete na mieru) – poskytovateľ by mal v súvislosti s týmito službami zaplatiť španielsku DPH.
Uplatnenie predpokladu stanoveného v článku 24a ods. 2 sa nerozšírilo na situáciu, keď sa služba poskytuje mimo časti prepravy cestujúcich, ktorá sa uskutočňuje na území EÚ (čo zahŕňa aj medzinárodné cesty), keďže to by bolo v rozpore s logikou, ktorá sa v súčasnosti uplatňuje na poskytovanie služieb na palube vo všeobecnosti (ako sa uvádza v článkoch 37 a 57 smernice o DPH). Inými slovami, predpoklad stanovený v odseku 2 sa nemôže uplatňovať na poskytovanie služieb na palube mimo časti prepravy cestujúcich uskutočňovanej na území EÚ.
Na telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby poskytované na palube lodí, lietadla alebo vo vlakoch, ktoré zabezpečujú prepravu mimo časti prepravy cestujúcich uskutočňovanej na území Spoločenstva (v zmysle vysvetlenom skôr v texte) sa preto vzťahuje článok 24a ods. 1 alebo, ak nie sú splnené podmienky tohto predpokladu, jeden z ďalších predpokladov uvedených v článku 24b (v praxi to bude buď špecifický predpoklad založený na používaní SIM karty, alebo všeobecný predpoklad).
Ak sa teda plavba začne v Španielsku, má zástavky v Maroku a Tunisku a ukončí sa v Taliansku, článok 24a ods. 2 sa nebude uplatňovať, keďže cesta sa neuskutoční v rámci časti prepravy cestujúcich uskutočňovanej na území Spoločenstva.
Ak si v takomto prípade služby (napr. roamingové služby) poskytované na palube vyžadujú fyzickú prítomnosť odberateľa, musí sa použiť článok 24a ods. 1, t. j. rozhodujúce bude fyzické miesto lode v čase poskytnutia služby. V praxi to teda v prípade, keď sa plavba začína v Španielsku, má zástavky v Maroku a Tunisku a ukončí sa v Taliansku, znamená, že v španielskych pobrežných vodách sa uplatňuje španielska DPH; v talianskych pobrežných vodách talianska DPH a mimo pobrežných vôd EÚ sa žiadna DPH EÚ neuplatňuje.
Keď však odberateľ kúpi takéto služby od svojho zvyčajného operátora ako prvok celkového balíka mobilných služieb, malo by byť jasné, že na tieto služby sa vzťahuje výlučne článok 24b písm. b) a rozhodujúce bude medzinárodné smerové číslo mobilnej siete SIM karty odberateľa.
7.4.2.Predpoklady uplatniteľné len na poskytovanie služieb B2C
V článku 24b sú stanovené vyvrátiteľné predpoklady pre poskytovanie určitých služieb zahrnuté v článku 58 smernice o DPH. Predpoklady sa uplatňujú len na poskytovania služieb B2C.
Tieto predpoklady majú obmedzený rozsah pôsobnosti, a preto nepokrývajú poskytovania služieb B2B vrátane prípadov zmiešaného použitia, kde sa namiesto toho uplatňuje článok 44 smernice o DPH.
Poskytovateľ musí uplatniteľnosť každého predpokladu posúdiť na základe dostupných informácií (t. j. informácií, ktoré poskytovateľ má alebo by mal mať). Môže sa teda stať, že tieto špecifické predpoklady sa nebudú vzťahovať na niektoré služby, pretože nebudú dostupné informácie o tom, ako boli poskytnuté odberateľovi. V niektorých prípadoch sa to môže týkať určitých služieb „over-the-top“14, môže však ísť aj o iné služby.
7.4.2.1.Poskytovanie digitálnych služieb prostredníctvom pevnej linky
Článok 24b písm. a) je zameraný na prípady, keď sa služby poskytujú odberateľovi (nezdaniteľnej osobe) prostredníctvom pevnej linky pripojenej k budove. Keďže zvyčajne ide o miesto, kde sa služba použije, predpokladá sa, že to je miesto príslušnosti odberateľa.
Rozsah tohto predpokladu nie je obmedzený, ale predpoklad zahŕňa akékoľvek poskytovanie telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb prostredníctvom pevnej linky. Aby bolo možné predpoklad uplatniť, služba sa nezdaniteľnej osobe musí poskytnúť prostredníctvom jej pevnej linky. Preto musí existovať spojenie medzi pevnou linkou a predmetným odberateľom, z ktorého vyplýva, že odberateľ skutočne má príslušnosť na mieste inštalácie pevnej linky. Ide o prípady, keď je pevná linka v obytnej budove (či už je inštalácia napísaná na majiteľa budovy alebo na nájomcu) alebo v podobnej budove (keď je inštalácia v budove, ktorú nezdaniteľná právnická osoba používa na svoje činnosti), predpoklad sa však nevzťahuje na situáciu, keď sa miesto inštalácie pevnej linky používa na prevádzkovanie podniku.
Znamená to, že keď sa služby poskytujú odberateľovi prostredníctvom jeho pevnej linky, predpokladá sa, že odberateľ sa tam skutočne zdržiava a poskytovateľ sa môže na to spoľahnúť (bez ohľadu na to, či pevná linka patrí tomuto poskytovateľovi alebo tretej strane), pokiaľ nevyvráti tento predpoklad na základe troch dôkazov. Ak sa napríklad služby poskytujú cez pevnú linku nainštalovanú na chate, ale poskytovateľ má tri neprotichodné dôkazy, v ktorých sa uvádza, že jeho odberateľ je usadený alebo sa zdržiava inde (napr. fakturačná adresa, bankové údaje a iné obchodne relevantné informácie, v ktorých sa uvádza členský štát iný než členský štát, v ktorom je pevná linka), poskytovateľ môže vyvrátiť predpoklad. Keď poskytovateľ vyvráti predpoklad, služba sa bude považovať za poskytnutú na mieste uvedenom na týchto troch dôkazoch.
Keď sa na určitom mieste okrem pevnej linky používa na poskytovanie služieb aj dekódovacie zariadenie alebo dekódovacia karta, uprednostní sa predpoklad založený na pevnej linke.
7.4.2.2.Poskytovanie digitálnych služieb cez mobilné siete
Článok 24b písm. b) sa vzťahuje na prípady, keď odberateľ (nezdaniteľná osoba) používa SIM kartu na prijímanie telekomunikačných služieb, služieb rozhlasového a televízneho vysielania alebo elektronických služieb (bez ohľadu na to, či sú to predplatené kredity alebo služby s následnou fakturáciou).
SIM karta sa bude zväčša používať v krajine označenej medzinárodným smerovým kódom mobilnej siete, ktorý je priradený tejto karte, takže krajina vydania SIM karty je na účely určenia miesta poskytovania rozhodujúca na určenie miesta príslušnosti odberateľa. Predpoklad je, že odberateľ tam je usadený, má tam trvalé bydlisko alebo sa tam obvykle zdržiava.
Tento predpoklad je osobitne užitočný v prípade preplatených kreditov na SIM karte, keďže tieto kredity sa môžu použiť na omnoho viac účelov ako len na zaplatenie telefónnych hovorov alebo prístupu na internet15 a poskytovateľ kreditov nemôže vopred vedieť, na čo odberateľ tieto kredity použije.
Poskytovateľ bude môcť v obidvoch prípadoch (predplatené kredity a služby s následnou fakturáciou) vyvrátiť predpoklad, ak má tri neprotichodné dôkazy, v ktorých sa uvádza, že jeho odberateľ je usadený inde.
7.4.2.3.Poskytovanie digitálnych služieb s použitím dekodéra
V článku 24b písm. c) sa uvádza, že keď je na prijímanie služieb potrebný dekodér či podobné zariadenie alebo dekódovacia karta, o odberateľovi (nezdaniteľnej osobe) sa môže predpokladať, že sa zdržiava tam, kde je umiestnené zariadenie alebo kam sa pošle dekódovacia karta na používanie. Predpoklad neplatí v prípadoch, keď sa zariadenie predáva a poskytovateľ nevie a nemôže vedieť, kde bude umiestnené, alebo keď sa dekódovacia karta predáva, ale odberateľovi sa nezasiela. Ak sa na danom mieste používa pevná linka spoločne so zariadením alebo dekódovacou kartou pre služby, ktoré sa majú poskytovať, uplatňuje sa predpoklad stanovený v článku 24b písm. a).
7.4.2.4.Iné poskytovanie digitálnych služieb
Na všetky poskytovania telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb, na ktoré sa nevzťahuje špecifický predpoklad [uvedený v článku 24a alebo v článku 24b písm. a), b) alebo c)], sa uplatňuje článok 24b písm. d). Podľa tohto ustanovenia sa o odberateľovi bude predpokladať, že má príslušnosť na mieste, ktoré určí poskytovateľ na základe dvoch neprotichodných dôkazov.
Tento všeobecný predpoklad sa uplatňuje len vtedy, keď nie je možné použiť špecifický predpoklad. Ak teda poskytovateľ nezhromaždil ani nemohol zhromaždiť (v normálnych obchodných podmienkach) informácie alebo dôkazy na uplatnenie špecifického predpokladu, mal by uplatniť všeobecný predpoklad. Ak sa teda služba môže poskytovať, napríklad cez aspoň dva rôzne kanály (pevná linka alebo mobilné siete) a poskytovateľ nemôže vedieť a ani sa neočakáva, že by mal vedieť, ktorý kanál odberateľ skutočne používa na prijímanie služby, mal by zvoliť všeobecný predpoklad.
Tento všeobecný predpoklad priamo súvisí s článkom 24f a poskytuje poskytovateľovi väčšiu istotu pri určovaní miesta zdanenia. Poskytovateľ musí rozhodnúť o tom, ktoré dva neprotichodné dôkazy považuje na určenie miesta príslušnosti odberateľa za najspoľahlivejšie (pozri aj kapitolu 9). Treba nájsť rovnováhu medzi požiadavkou, že dôkazné bremeno by nemalo byť neprimerané, a potrebou zamedziť manipulácii a zneužívaniu. Každá zainteresovaná strana to môže vnímať inak. Dôležité je zabezpečiť, aby podniky mohli predpisy dodržiavať jednoducho a uskutočniteľne. Na druhej strane je tiež dôležité, aby členské štáty mali dostatočnú istotu, že služby sa zdaňujú na správnom mieste.
Aj keď môže byť v niektorých prípadoch pre poskytovateľa ťažké získať viac ako jeden dôkaz, malo by sa zdôrazniť, že ako dôkaz môže slúžiť akákoľvek obchodne relevantná informácia, a to by malo poskytovateľovi poskytnúť pružnosť na správne určenie miesta jeho odberateľa. Daňová správa by mala mať možnosť namietať voči posúdeniu poskytovateľa jedine v prípade, ak existujú náznaky nesprávneho použitia alebo zneužitia zo strany poskytovateľa (pozri tiež kapitolu 8).
Tento predpoklad, ktorý funguje ako predpoklad vzťahujúci sa na všetko, čo nie je pokryté špecifickými predpokladmi, má potenciál byť nadčasový, čo by malo zabezpečiť, že sa budú môcť zohľadniť nové služby a vyvíjajúce sa technológie.
7.5.Osobitné otázky vyplývajúce z týchto ustanovení
7.5.1.Aké je vzájomné pôsobenie jednotlivých predpokladov? (diagram)
Vzájomné pôsobenie je znázornené v tomto rozhodovacom diagrame, na ktorom sú zobrazené predpoklady pre každý typ poskytovania:
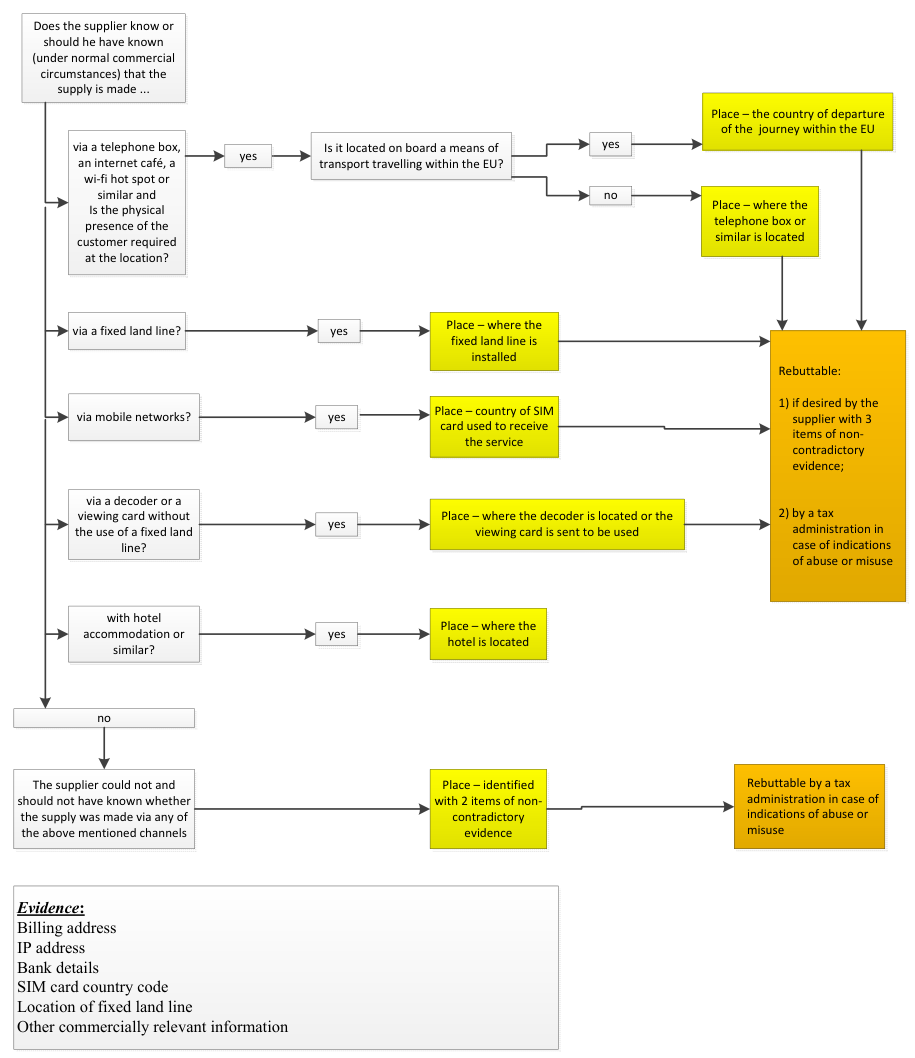
7.5.2.Čo znamená wi-fi prístupový bod?
Pozri glosár v bode 1.6.
7.5.3.Vzťahuje sa na predplatené služby predpoklad pre poskytovanie služieb na fyzickom mieste?
Nie, keďže tieto služby si na poskytovanie zvyčajne nevyžadujú fyzickú prítomnosť odberateľa. Na prípady, keď prístup, napr. k wi-fi prístupovým bodom, nie je obmedzený na špecifické miesto, sa teda článok 24 písm. a) neuplatňuje.
7.5.4.Ktorý predpoklad sa uprednostní, ak predpoklady kolidujú?
Môžu sa vyskytnúť prípady, keď by mohli kolidovať rôzne predpoklady stanovené v článku 24a a v článku 24b. Keďže každý predpoklad sa vzťahuje na telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby, môže nastať určitý zmätok, pokiaľ ide o to, ktorý predpoklad by sa mal použiť.
Ako prvý krok pred zodpovedaním otázky, či predpoklady kolidujú, a ak áno, ktorý z nich má prednosť, sa musí vecne posúdiť poskytovanie služby. Poskytovateľ je v tejto súvislosti povinný využiť všetky dostupné informácie. Táto povinnosť sa týka aj informácií, ktoré mal poznať (pozri tiež kapitolu 9).
Problém existuje len vtedy, keď to isté poskytnutie telekomunikačných služieb, služieb rozhlasového a televízneho vysielania alebo elektronických služieb spĺňa podmienky dvoch rôznych predpokladov.
V prípade služieb poskytovaných cez pevnú linku [upravené v článku 24b písm. a)], keď je potrebné aj dekódovacie zariadenie [upravené v článku 24b písm. c)], sa vo vykonávacom nariadení o DPH jasne uvádza, že sa uprednostní predpoklad pevnej linky.
Navyše v situáciách, keď nie je jasné, či sa uplatňuje jeden zo špecifických predpokladov [stanovených v článku 24a a v článku 24b písm. a) až c)] alebo všeobecný predpoklad [článok 24b písm. d)], vždy sa uprednostní špecifický predpoklad.
Konečný spotrebiteľ si napríklad aplikáciu môže kúpiť v obchode s aplikáciami prostredníctvom účtu za svoj mobilný telefón (poplatok sa účtuje na faktúre za mobilný telefón alebo sa odpočítajú kredity) a obchod s aplikáciami účtuje DPH z tejto služby. Bude môcť obchod s aplikáciami v tejto situácii použiť špecifický predpoklad stanovený v článku 24b písm. b), alebo by mal použiť všeobecný predpoklad stanovený v článku 24b písm. d)? Obchod s aplikáciami by mal použiť všeobecný predpoklad, ak má alebo by mal mať (v bežných obchodných podmienkach) informácie o SIM karte (v praxi to môže znamenať, že telekomunikačný operátor bude musieť poskytnúť tieto informácie) a vie alebo by mal vedieť, že aplikácia sa poskytuje cez mobilné siete. Inak bude musieť obchod s aplikáciami nájsť dva neprotichodné dôkazy, ako sa požaduje v článku 24b písm. d).
Súhrnne povedané, ak poskytovateľ nezhromaždil ani nemohol zhromaždiť informácie, ktoré by spĺňali podmienky na uplatnenie špecifického predpokladu, mal by použiť všeobecný predpoklad (pozri tiež kapitolu 9).
7.5.5.Ako sa má pristupovať k službám poskytovaným cez SIM kartu, keď medzinárodné smerové číslo mobilnej siete pokrýva aj územia vylúčené z uplatňovania DPH EÚ?
Zdaňovanie bude na základe predpokladu stanoveného v článku 24b písm. b) založené na medzinárodnom smerovom čísle mobilnej siete SIM karty. Pre niektoré územia mimo rozsahu pôsobnosti smernice o DPH existujú samostatné čísla, zatiaľ čo pre iné nie. V prípade území mimo rozsahu pôsobnosti smernice o DPH, pre ktoré neexistujú samostatné čísla, by podľa predpokladu kredit použitý na týchto územiach podliehal DPH EÚ.
Len ťažko si možno predstaviť, ako sa pri uplatnení predpokladu tomuto problému vyhnúť, keďže pri predaji kreditu nie je možné zistiť, kde presne sa použije (napríklad či v pevninskom Španielsku alebo na Kanárskych ostrovoch).
Poskytovateľ môže tento predpoklad vyvrátiť, ak má tri neprotichodné dôkazy na preukázanie, že odberateľ má skutočne príslušnosť mimo EÚ. Treba však zohľadniť pravidlo skutočného používania a využívania stanovené v článku 59a smernice o DPH.
7.5.6.Ako sa má chápať pojem „pevná linka“?
Pojem „pevná linka“ by sa nemal chápať príliš obmedzujúco, aby mohli byť do neho zahrnuté vyvíjajúce sa nové technológie.
Pozri glosár bod 1.6.
8. VYVRÁTENIE PREDPOKLADOV (ČLÁNOK 24D)
8.1.Príslušné ustanovenie
Príslušné ustanovenie možno nájsť vo vykonávacom nariadení o DPH:
•článok 24d (pododdiel 3b).
Vždy, keď sa odkazuje na článok vykonávacieho nariadenia o DPH, odkaz na tento právny akt sa vynecháva a uvádza sa len článok.
8.2.Kontext
Na vyjasnenie daňového režimu poskytovania B2C telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb (od 1. januára 2015) sa zaviedli predpoklady pre miesto príslušnosti odberateľa. Stanovené sú v článkoch 24a a 24b uvedených v pododdiele 3a.
8.3.Prečo bolo potrebné objasnenie?
Všetky predpoklady uvedené v pododdiele 3a sú vyvrátiteľné. Väčšina predpokladov sa zaviedla do praxe s cieľom poskytnúť poskytovateľom usmernenie k miestu zdanenia v situáciách, keď je miesto príslušnosti odberateľa prakticky nemožné určiť alebo ho nemožno určiť s istotou.
Nemení sa tým základné pravidlo, podľa ktorého sa služby zdaňujú v mieste, kde je odberateľ usadený, má trvalé bydlisko alebo sa obvykle zdržiava. Preto v prípade, keď sú dostupné informácie na určenie miesta príslušnosti odberateľa, stále zostáva možnosť vyvrátenia predpokladu.
V tejto súvislosti je potrebné objasniť, čo je potrebné na vyvrátenie predpokladu a kto by to mohol urobiť.
8.4.Na čo slúži ustanovenie?
V článku 24d sa uvádza, že predpoklad môže vyvrátiť poskytovateľ a za určitých podmienok daňový orgán. Odberateľ nemôže vyvrátiť predpoklad: určenie skutočného miesta zdanenia je zodpovednosť poskytovateľa, ktorý je povinný zaplatiť DPH z poskytnutých služieb správnemu daňovému orgánu. Týmto ustanovením sa určuje aj úroveň dôkazov potrebných na vyvrátenie predpokladu.
8.4.1.Vyvrátenie zo strany poskytovateľa
Keď predpoklad samotný nesúvisí so zhromažďovaním dôkazov poskytovateľom od odberateľa, vyvrátenie je možné na základe troch neprotichodných dôkazov. Týka sa to predpokladov uvedených v článku 24a a článku 24b písm. a), b) a c). To sú špecifické predpoklady.
Keď má poskytovateľ v prípade jedného z týchto predpokladov dostatočné dôkazy na preukázanie, že odberateľ je usadený, má trvalé bydlisko alebo sa obvykle zdržiava inde, môže predpoklad vyvrátiť.
Poskytovateľ nie je povinný vyvrátiť predpoklad. Aj keď môžu existovať dôkazy svedčiace o opaku, poskytovateľ sa môže na určenie miesta príslušnosti odberateľa rozhodnúť spoliehať sa na predpoklad a nezohľadniť dôkaz svedčiaci o opaku.
V prípade poskytovania služieb, na ktoré sa nevzťahuje žiadny zo špecifických predpokladov, sú potrebné dôkazy na určenie miesta príslušnosti odberateľa. Touto otázkou sa zaoberá všeobecný predpoklad v článku 24b písm. d).
Ak sa neuplatňuje článok 24a ani článok 24b písm. a) až c), predpokladá sa, že odberateľ je usadený, má trvalé bydlisko alebo sa obvykle zdržiava na mieste, ktoré poskytovateľ určí na základe dvoch neprotichodných dôkazov, ktoré zhromaždil. Stanovením počtu dôkazov na dva dôkazy v článku 24b písm. d) už všeobecný predpoklad umožňuje prispôsobenie v prípade, že je dostupných viac dôkazov ako dva. Preto je vyvrátenie stanovené v článku 24d relevantné len v prípade špecifických predpokladov.
8.4.2.Vyvrátenie zo strany daňového orgánu
Zaviedli sa predpoklady na objasnenie daňového režimu poskytovania služieb B2C, ktoré sa zdaňuje v mieste, kde je odberateľ usadený, má trvalé bydlisko alebo sa obvykle zdržiava. Pre poskytovateľa je dôležité vedieť, že sa môže na predpoklad spoľahnúť.
Na zabezpečenie právnej istoty je rozsah na vyvrátenie predpokladu zo strany daňového orgánu obmedzený na situácie, keď existujú náznaky nesprávneho použitia alebo zneužitia zo strany poskytovateľa. Mohlo by ísť o prípady, keď poskytovateľ uplatňuje postup, v dôsledku ktorého sa nesprávne určí miesto poskytovania pre časť jeho odberateľov, ktorá nie je zanedbateľná, aj keď to nemusí nutne viesť k jasnej daňovej výhode pre poskytovateľa alebo jeho odberateľov. Tieto prípady zahŕňajú len úmyselné konanie alebo zanedbanie zo strany poskytovateľa, a nie skutočné chyby.
Napríklad by sa mohlo považovať za nesprávne použitie alebo zneužitie, ak by prevádzkovateľ mobilnej virtuálnej siete16 usadený v členskom štáte A s nízkou sadzbou DPH uvádzal na trh mobilné telefonické služby odberateľom v členskom štáte B s vysokou sadzbou DPH, pričom SIM karty by týmto odberateľom vydával a predával s medzinárodným smerovým číslom mobilnej siete členského štátu A.
Daňový orgán môže vyvrátiť akékoľvek predpoklady v prípadoch, ak existujú náznaky nesprávneho použitia alebo zneužitia zo strany poskytovateľa. Zahŕňa to aj všeobecný predpoklad, ktorý umožňuje poskytovateľovi určiť miesto odberateľa na základe dvoch neprotichodných dôkazov. Ak sú tieto dôkazy zmanipulované, daňový orgán sa môže rozhodnúť vyvrátiť predpoklad.
Neuvádza sa žiadna osobitná zmienka o dôkazoch, ktoré daňový orgán môže použiť na vyvrátenie predpokladu. V článku 24f je uvedený zoznam dôkazov, keďže však predpoklad možno vyvrátiť, len ak existujú náznaky nesprávneho použitia alebo zneužitia, daňový orgán nie je obmedzený v použití dôkazov.
Poskytovanie a kontrola dôkazov o skutočnom mieste príslušnosti odberateľa by v niektorých prípadoch mohli spôsobiť neprimerané zaťaženie alebo predstavovať problémy s ochranou údajov. Vyvrátenie by preto malo byť obmedzené na minimum. Ide najmä o prípady, keď je služba príležitostná, zahŕňa zvyčajne malé sumy a vyžaduje si fyzickú prítomnosť odberateľa, ako je to napríklad v prípade poskytovania služieb, na ktoré sa vzťahuje predpoklad v článku 24a.
8.5.Osobitné otázky vyplývajúce z týchto ustanovení
8.5.1.Musí poskytovateľ v prípade, že sa uplatňuje predpoklad, hľadať ďalší dôkaz?
V článkoch 24a a 24b sú stanovené predpoklady, ktoré sa uplatňujú s ohľadom na miesto príslušnosti odberateľa. Poskytovateľ sa pri určení miesta odberateľa môže spoliehať na náležitý predpoklad (za podmienky, že sú splnené požiadavky pre tento predpoklad), pokiaľ sa nerozhodne vyvrátiť predpoklad na základe článku 24d.
Od poskytovateľa sa nevyžaduje, aby hľadal ďalšie dôkazy alebo vykonal preskúmanie dôkazov, ktoré už sú k dispozícii, pokiaľ sa tak sám nerozhodne. Len v prípade, že sa rozhodne vyvrátiť predpoklad, musí podľa článku 24d použiť tri neprotichodné dôkazy. V každom prípade (použitie predpokladu alebo vyvrátenie predpokladu zo strany poskytovateľa) bude môcť daňový orgán vyvrátiť posúdenie, ktoré vykonal poskytovateľ, len ak existujú náznaky nesprávneho použitia alebo zneužitia z jeho strany.
8.5.2.Môžu byť predpoklady vždy vyvrátené?
Spravidla možno v súlade s článkom 24d vyvrátiť všetky predpoklady v pododdiele 3a.
Vyvrátenie predpokladov je však obmedzené. Platí to osobitne v prípadoch, keď sa uplatňuje článok 24a.
V článku 24a je stanovené, že keď sa poskytujú telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby na určitých fyzických miestach, kde je pre poskytovateľa mimoriadne ťažké vedieť, kto je odberateľ, alebo overiť skutočné miesto príslušnosti odberateľa, o odberateľovi sa predpokladá, že má príslušnosť na danom mieste.
Článok 24a by sa mal vykladať spoločne s odôvodnením 10 nariadenia č. 1042/2013, podľa ktorého by to vytváralo neprimerané zaťaženie alebo by mohlo predstavovať problémy v súvislosti s ochranou údajov, ak je služba príležitostná, zahŕňa zvyčajne malé sumy a vyžaduje si fyzickú prítomnosť odberateľa.
V mnohých prípadoch, na ktoré sa vzťahuje článok 24a, bude každá služba poskytnutá na týchto miestach príležitostná a v malej hodnote. Preto sa dohodlo, že v týchto prípadoch by sa malo zvyčajne uplatňovať pravidlo de minimis17. Malo by sa tým zabezpečiť, aby podniky, ktoré by inak museli overovať, či by mohli existovať dôkazy na vyvrátenie predpokladu pre každú jednotlivú službu poskytnutú na týchto miestach, neboli neprimerane zaťažené
8.5.3.Je možné vyvrátiť predpoklad v článku 24a, keď sa služba poskytuje zdaniteľnej osobe?
Telekomunikačné služby, služby rozhlasového a televízneho vysielania alebo elektronické služby poskytované zdaniteľnej osobe sa zdaňujú na mieste, kde je zdaniteľná osoba usadená. Ak poskytovateľ poskytuje tieto služby na mieste poskytovateľa a keď sa vyžaduje fyzická prítomnosť zdaniteľnej osoby, aby mohla prijímať tieto služby, uplatní sa predpoklad v článku 24a a poskytovateľ sa naň bude môcť spoľahnúť.
Na vyvrátenie tohto predpokladu sa toto ustanovenie musí vykladať v spojení s článkom 24d ods. 1.
Článkom 24d ods. 1 sa odkazuje len na článok 58 smernice o DPH na uvedenie troch typov dotknutých služieb – telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby. Týmto odkazom sa neobmedzuje jeho uplatnenie len na nezdaniteľné osoby (konečných spotrebiteľov), a preto sa vzťahuje aj na zdaniteľné osoby, pokiaľ ide o článok 24a.
Predpoklad by preto bolo možné vyvrátiť, ak by odberateľ poskytol dostatočné dôkazy, ktoré poskytovateľ prijme, hoci rozsah tohto vyvrátenia by bol obmedzený, keďže tento predpoklad by sa mal považovať za pravidlo de minimis (pozri tiež bod 8.5.2).
8.5.4.Možno predpoklad v článku 24a vyvrátiť, keď členský štát uplatňuje pravidlo skutočného používania a využívania stanovené v článku 59a smernice o DPH?
Pravidlo o skutočnom používaní a využívaní (uvedené v článku 59a smernice o DPH) sa odchyľuje od všeobecných pravidiel, podľa ktorých sa miesto poskytovania služieb má určovať podľa článkov 44, 45, 56, 58 a 59 smernice o DPH (článok 58 sa uplatňuje od 1. januára 2015).
V článku 59a smernice o DPH sa uvádza, že na zamedzenie dvojitému zdaneniu, nezdaneniu alebo narušeniu hospodárskej súťaže sa členské štáty môžu rozhodnúť zmeniť miesto poskytovania služieb. Členské štáty by preto mali považovať miesto poskytovania niektorých alebo všetkých týchto služieb, ak sa nachádza na ich území, za miesto mimo územia EÚ, ak sa tieto služby skutočne používajú a využívajú mimo územia EÚ, a naopak.
Predpoklad stanovený v článku 24a umožňuje poskytovateľovi predpokladať, že odberateľ je usadený, má trvalé bydlisko alebo sa obvykle zdržiava v mieste, kde mu službu poskytuje a kde je odberateľ fyzicky prítomný, keďže jeho fyzická prítomnosť je potrebná na prijatie týchto služieb.
Keďže fyzická prítomnosť odberateľa na mieste je potrebná, aby mohol prijímať služby, musí sa predpokladať, že tieto služby sa skutočne používajú a využívajú na tomto mieste. Služby používané a využívané inde sú pravdepodobne následné služby, ktoré poskytuje poskytovateľ služieb iný než poskytovateľ poskytujúci služby na fyzickom mieste. Na tieto následné služby (napríklad sťahovanie cez internet), nazývané tiež služby „over-the- top“ (pozri glosár v bode 1.6) sa nevzťahuje predpoklad.
Keď sa zohľadní základná domnienka o skutočnom používaní a využívaní služieb na mieste, kde sa poskytujú, situácie, keď možno tento predpoklad vyvrátiť na základe toho, že služby sa skutočne používajú a využívajú inde, budú veľmi obmedzené, ak vôbec nejaké nastanú.
9. DÔKAZY NA URČENIE MIESTA ODBERATEĽA A VYVRÁTENIE PREDPOKLADOV (ČLÁNOK 24F)
9.1.Príslušné ustanovenia
Príslušné ustanovenie možno nájsť vo vykonávacom nariadení o DPH:
•článok 24f (pododdiel 3c).
Vždy, keď sa odkazuje na článok vykonávacieho nariadenia o DPH, odkaz na tento právny akt sa vynecháva a uvádza sa len článok.
9.2.Kontext
Poskytovanie telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb bude od 1. januára 2015 vo všetkých prípadoch zdaniteľné na mieste, kde je odberateľ usadený, má trvalé bydlisko alebo sa obvykle zdržiava.
Na vyjasnenie daňového režimu poskytovania služieb B2C sa zaviedli vyvrátiteľné predpoklady pre miesto odberateľa.
9.3.Prečo bolo potrebné objasnenie?
Zaviedli sa špecifické predpoklady s usmernením k miestu zdanenia v situáciách, keď je miesto príslušnosti odberateľa prakticky nemožné určiť alebo ho nemožno určiť s istotou. Poskytovateľ môže vyvrátiť každý špecifický predpoklad na základe troch neprotichodných dôkazov.
Keď sa neuplatňuje žiadny špecifický predpoklad, predpokladá sa, že odberateľ je usadený, má trvalé bydlisko alebo sa obvykle zdržiava na mieste, ktoré poskytovateľ ako také určí na základe dvoch neprotichodných dôkazov.
V tejto súvislosti bolo potrebné objasniť, aký typ dôkazov sa môže použiť na určenie miesta príslušnosti odberateľa alebo na vyvrátenie predpokladu.
9.4.Na čo slúži ustanovenie?
V článku 24f sa pre telekomunikačné služby, služby rozhlasového a televízneho vysielania alebo elektronické služby uvádzajú dôkazy, ktoré má poskytovateľ predovšetkým použiť na určenie miesta, kde je odberateľ usadený, má trvalé bydlisko alebo miesto, kde sa obvykle zdržiava, alebo ktoré môže použiť na určenie miesta príslušnosti odberateľa.
Toto ustanovenie je relevantné, keď sa podľa článku 24b písm. d) predpokladá, že miesto príslušnosti odberateľa je miesto, ktoré ako také určí poskytovateľ na základe dvoch neprotichodných dôkazov. Tiež by mohlo byť relevantné, keď by poskytovateľ na základe troch neprotichodných dôkazov chcel vyvrátiť jeden zo špecifických predpokladov.
Tento zoznam dôkazov je ilustračný: slovo „najmä“ sa uvádza na zabezpečenie toho, aby si členské štáty a podniky plne uvedomovali, že je to orientačný a nevyčerpávajúci zoznam. Podniky používajú rôzne obchodné modely a dôkazy, ktoré môžu zhromaždiť v súvislosti so svojimi odberateľmi, sa môžu líšiť.
Z tohto dôvodu zoznam obsahuje aj odkaz na „ostatné obchodne relevantné informácie“. Umožňuje to, aby sa ako dôkaz na určenie miesta príslušnosti odberateľa a vyvrátenie predpokladov použili aj iné informácie, ktoré nie sú špecificky uvedené v zozname.
Žiadny dôkaz nevyhovuje všetkým podnikom, ani nemusí byť vhodné použiť tie isté dôkazy vo všetkých prípadoch. Preto sa neuprednostňuje žiaden dôkaz uvedený v zozname. Malo by to podnikom poskytnúť dostatočnú pružnosť, aby rozsah zmien, ktoré ich čakajú do roku 2015, bol menší.
9.5.Osobitné otázky vyplývajúce z tohto ustanovenia
9.5.1.Na čo sa vzťahuje pojem „ostatné obchodne relevantné informácie“?
Zoznam dôkazov v článku 24f obsahuje zmienku o ostatných obchodne relevantných informáciách. V tomto bode sa zohľadňuje skutočnosť, že podniky majú veľmi rozdielne obchodné modely, a poskytuje sa im pružnosť na uplatňovanie týchto ustanovení v praxi.
Nemožno vylúčiť, že sa vyskytnú prípady, keď jedinými dostupnými dôkazmi budú dôkazy označené ako „obchodne relevantné informácie“. Neznamená to, že na určenie miesta príslušnosti odberateľa bude postačujúci jediný dôkaz sám osebe. Obchodne relevantné informácie môžu ako celok (dve rôzne informácie alebo viac informácií) poskytnúť dôkaznú podporu, pokiaľ ide o odberateľa a o jeho miesto príslušnosti – keď sa zohľadnia spoločne.
V takejto situácii musí poskytovateľ vo svojom výbere zohľadniť spoľahlivosť dostupných informácií. Poskytovateľ by mal byť tiež schopný odôvodniť, prečo sú tieto informácie pre neho relevantné.
Bolo by nemožné uviesť všetky rozličné dôkazy, ktoré môžu byť zahrnuté v pojme „obchodne relevantné informácie“. Ako už bolo povedané, obchodné modely sú veľmi rôznorodé a jedna informácia, ktorá môže byť spoľahlivá pre jeden podnik, môže byť pre iný podnik veľmi nespoľahlivá.
Niektoré informácie, ktoré sa v závislosti od podmienok, v akých sa prevádzkuje podnik, môžu použiť ako „obchodne relevantné informácie“, sú tieto:
1. Jedinečné platobné mechanizmy – keď odberateľ používa jednu z platobných metód, ktoré sú jedinečné pre konkrétny členský štát, poskytuje sa tým presná informácia na určenie členského štátu, v ktorom sa služba poskytuje. Mohlo by sa to považovať za náznak príslušnosti odberateľa.
2. Obchodná história odberateľa – keď má odberateľ zriadený vzťah s podnikom, záznamy z minulých transakcií by mohli poskytnúť spoľahlivý ukazovateľ pre budúce transakcie. Tieto informácie zahŕňajú historickú IP adresu odberateľa, fakturačnú adresu, miesto prevládajúcej spotreby atď.
3. Miesto predaja darčekového poukazu – keď sa darčekový poukaz predá odberateľovi, ktorý je fyzicky prítomný v maloobchodnej predajni, je pravdepodobné, že odberateľ sa zdržiava v krajine, v ktorej sa predajňa nachádza.
4. Darčekové poukážky platné v jednej krajine – keď sú darčekové poukážky obmedzené na jednu krajinu a môžu sa použiť len v krajine vystavenia (obmedzenie je jasne uvedené na prednej strane poukážky), členský štát, na ktorý je poukážka obmedzená, by mohol byť krajinou príslušnosti odberateľa, rovnako ako sa kaviareň alebo hotel, ktoré predávajú prístup wi-fi vo verejnej oblasti, považujú za miesto odberateľa.
5. Dokumentácia poskytovateľov platobných služieb, ktorí sú tretími stranami – v mnohých krajinách poskytovatelia platobných služieb pred schválením transakcie overujú aspoň časť fakturačnej adresy platobnej metódy. Tieto informácie sa zvyčajne odberateľovi poskytovateľa platobných služieb (t. j. predajcovi elektronických služieb) neposkytujú z dôvodov ochrany údajov a z bezpečnostných dôvodov. Keď však poskytovateľ platobných služieb poskytne informácie poskytovateľovi kúpenej služby, tieto informácie by sa mohli použiť ako „obchodne relevantné informácie“.
6. Vlastná certifikácia odberateľa – keď odberateľ poskytuje potvrdenie (napr. v rámci online objednávacieho procesu) o svojej krajine, svojich bankových údajoch (najmä informácie o tom, kde je jeho bankový účet) a informácie o kreditnej karte, mohlo by sa to považovať za „obchodne relevantné informácie“.
9.5.2.Čo sa môže a čo sa nemôže považovať za „fakturačnú adresu“?
V článku 24f sa odkazuje na fakturačnú adresu, ktorá môže slúžiť ako dôkaz na určenie miesta, kde má odberateľ skutočne svoju príslušnosť, alebo na vyvrátenie náležitého predpokladu. Zámerom je pomôcť poskytovateľovi určiť, kde je odberateľ usadený, má trvalé bydlisko alebo sa obvykle zdržiava.
Preto v tejto súvislosti nemôže elektronická adresa, na ktorú sa posiela elektronická faktúra, ktorú mnohí považujú za fakturačnú adresu, slúžiť ako dôkaz. Hoci sa IP adresa v prípade telekomunikačných služieb, služieb rozhlasového a televízneho vysielania alebo elektronických služieb nemôže považovať za fakturačnú adresu, uznáva sa ako platný dôkaz, ktorý môže poskytovateľ použiť na určenie odberateľa.
Ďalej by sa poštová adresa (poštový priečinok) nemala považovať za dostatočný dôkaz na označenie miesta príslušnosti nezdaniteľného odberateľa. Ide o dôsledok prístupu, ktorý sa vo vzťahu k zdaniteľným osobám uplatňuje podľa článku 10 ods. 3.
9.5.3.Aký je vzťah medzi článkom 24f (zoznam dôkazov) a článkom 24d ods. 1 (vyvrátenie špecifického predpokladu zo strany poskytovateľa)?
Zoznam dôkazov uvedený v článku 24f je relevantný, len ak by poskytovateľ chcel vyvrátiť jeden zo špecifických predpokladov určujúcich miesto príslušnosti odberateľa, ktoré sú uvedené v článku 24a a v článku 24b písmenách a) až c)18. Jedine za týchto okolností sa môžu použiť dôkazy uvedené v článku 24f na vyvrátenie predpokladu.
9.5.4.Akú úroveň údajov potrebuje poskytovateľ na overenie dôkazov?
V článku 23 sa uvádza, že poskytovateľ by mal určiť miesto príslušnosti odberateľa na základe konkrétnych informácií, ktoré poskytol odberateľ, a tieto informácie by mal overiť prostredníctvom bežných obchodných bezpečnostných opatrení, ako sú napríklad opatrenia týkajúce sa overenia totožnosti alebo platieb.
Je potrebné uznať, že „bežné obchodné bezpečnostné opatrenia“ v mnohých prípadoch neposkytnú 100 % presnosť pri určení miesta príslušnosti konkrétneho odberateľa.
Odberateľ bude mať v mnohých prípadoch pravidelný vzťah s poskytovateľom. V týchto situáciách sa zdá byť primerané, aby poskytovateľ nemusel byť povinný po počiatočnom dôkladnejšom preverení informácií o odberateľovi (preskúmanie adresy, kreditnej karty atď., najmä pri registrácii účtu v podniku) overovať tieto informácie opäť pre každú jednotlivú transakciu. V prípade následných nákupov (najmä v prípade častých nákupov) postačuje, keď odberatelia pošlú objednávku, a poskytovateľ bude môcť použiť skôr poskytnuté a overené informácie o mieste a platobné informácie.
Malo by sa však vykonávať pravidelné aktívne overovanie (v súlade s bežnou obchodnou praxou), nemalo by sa však vyžadovať pre každý nákup.
9.5.5.Kedy sú potrebné dva a kedy tri neprotichodné dôkazy?
Dva dôkazy sú potrebné vo všetkých prípadoch, keď nemožno uplatniť žiadny zo špecifických predpokladov pre telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby [uvedené v článku 24a a v článku 24b písm. a) až c)19].
Na všetky ostatné poskytnutia služieb zahrnuté v článku 58 smernice o DPH sa vzťahuje článok 24b písm. d), v ktorom sa požadujú dva neprotichodné dôkazy na určenie miesta príslušnosti odberateľa.
Tri neprotichodné dôkazy sú potrebné, len keď by poskytovateľ chcel vyvrátiť jeden zo špecifických predpokladov stanovených v článku 24a a v článku 24b písm. a) až c).
Keď preto možno uplatniť jeden z predpokladov stanovených v článku 24a a v článku 24b písm. a) až c), miesto príslušnosti odberateľa sa určí podľa príslušného predpokladu, pokiaľ ho poskytovateľ nechce vyvrátiť s použitím troch neprotichodných dôkazov.
V prípadoch, keď nemožno použiť žiadny špecifický predpoklad, miesto príslušnosti odberateľa sa určuje s použitím dvoch neprotichodných dôkazov.
V každom prípade sa nesmie zabudnúť na to, že dôkazy musia byť rozličné a nemali by byť zdvojené. Keď napríklad odberateľ uvedie fakturačnú adresu a neskôr tú istú adresu potvrdí prostredníctvom vlastnej certifikácie, môže sa to považovať len za jeden dôkaz. To isté platí, keď odberateľ uvedie svoje bankové údaje, ktoré sa následne vzťahujú na jedinečný platobný mechanizmus alebo ktoré potvrdí poskytovateľ platobných služieb, alebo keď sa IP adresa a geografická poloha vzťahujú na to isté miesto. V týchto prípadoch sa považuje, že poskytovateľ má len jeden dôkaz.
9.5.6.Čo ak sú dôkazy protichodné?
Môže sa stať, že niektoré podniky zhromaždia štyri alebo viaceré dôkazy, ktorých výsledkom sú dva (alebo viaceré) samostatné súbory neprotichodných dôkazov, ktoré poukazujú na rozdielne miesta, kde by mohol odberateľ mať príslušnosť. Treba zdôrazniť, že poskytovateľ rozhoduje o tom, ktoré dôkazy zhromažďuje, a ďalej o tom, či zhromaždené informácie sú protichodné a ktoré prvky považuje za najviac obchodne relevantné na najpresnejšie určenie miesta príslušnosti odberateľa.
V tejto súvislosti sú kritériá na určenie miesta príslušnosti odberateľa uvedené v článku 24. Keď sa predmetné služby poskytujú nezdaniteľnej právnickej osobe, malo by sa uprednostniť miesto, kde sa vykonávajú funkcie jej ústrednej správy [písmeno a)]. Tento postup platí, pokiaľ nie sú dôkazy, že služby sa používajú v prevádzkarni inej než v prevádzkarni tejto nezdaniteľnej právnickej osoby.
Ak sa služba poskytuje fyzickej osobe, malo by sa uprednostniť miesto, kde sa obvykle zdržiava [písmeno b)]. Trvalé bydlisko by sa malo použiť, len ak existujú dôkazy, že služby sa používajú tam.
Poskytovateľ sa bude musieť rozhodnúť, ktoré dôkazy sú najspoľahlivejšie na určenie miesta príslušnosti odberateľa z hľadiska jeho ekonomickej činnosti. Napríklad, keď sa používa všeobecná cenová politika, t. j. účtuje sa rovnaká cena bez ohľadu na krajinu odberateľa, odberatelia nebudú na daňové účely motivovaní skrývať miesto, kde majú príslušnosť. V takomto prípade bude fakturačná adresa, ktorú poskytol odberateľ, pomerne spoľahlivý ukazovateľ. Obchodná história odberateľa by mohla byť užitočná aj v prípadoch, keď existujú rôzne súbory dôkazov spôsobené nákupmi vykonanými počas cestovania (dovolenky, služobné cesty).
Všeobecne je v prípade konfliktu zmyslom uprednostniť miesto, ktoré najlepšie zaistí zdanenie v mieste skutočnej spotreby služieb.
V prípadoch protichodných dôkazov je potrebné, aby poskytovateľ vykonával pravidelné overenie.
9.5.7.Čo ak poskytovateľ nemá dva neprotichodné dôkazy v zmysle článku 24b písm. d)?
Ak má poskytovateľ ťažkosti zhromaždiť dva neprotichodné dôkazy na určenie miesta príslušnosti odberateľa, mal by ďalej hľadať ďalšie dôkazy, ako napríklad relevantné obchodné informácie.
V prípade pochybností sa uprednostní miesto, ktoré najlepšie zabezpečuje zdanenie v mieste skutočnej spotreby služieb.
9.5.8.Aké sú náznaky nesprávneho použitia alebo zneužitia zo strany poskytovateľa uvedené v článku 24d ods. 2?
Nie je možné uviesť možné náznaky nesprávneho použitia alebo zneužitia zo strany poskytovateľa. Možností je príliš mnoho.
Podniky by všeobecne nemali byť brané na zodpovednosť za nesprávne používanie alebo zneužívanie zo strany ich odberateľov. Situácie, keď poskytovateľ uplatňuje predpoklad (výlučne) v prospech svojho odberateľa alebo keď poskytovateľ uplatňuje predpoklad na základe nesprávnych informácií od svojho odberateľa, hoci vedel alebo mal vedieť, že informácie sú nesprávne, však nemôžu ako také byť vylúčené z uplatňovania článku 24d ods. 2.
Daňový orgán môže vylúčiť predpoklad aj v prípade náznakov nesprávneho používania alebo zneužívania, keď poskytovateľ podnikol kroky na manipuláciu predpokladu na zabezpečenie zvýhodnenia. Cieľom takéhoto konania môže byť nižšia daňová sadzba.
9.5.9.V akej miere sa poskytovateľ môže spoliehať na informácie poskytnuté treťou stranou (najmä poskytovateľom platobných služieb)?
Daňovníci sa v mnohých situáciách úplne spoliehajú na overenie vykonané obchodnými partnermi, ktorí sú tretími stranami, ako sú napríklad poskytovatelia platobných služieb a iní sprostredkovatelia. Je potrebné zdôrazniť, že správne určenie miesta poskytovania zostáva v zodpovednosti poskytovateľa. Preto skutočnosť, že overenie vykonávajú tretie strany, nezbavuje poskytovateľa jeho zodpovednosti v prípadoch nesprávneho používania alebo zneužívania.
9.5.10.Uplatňovanie pravidiel na ochranu údajov v súvislosti so zmenami DPH, ktoré nadobudnú účinnosť v roku 2015
V odôvodnení 17 nariadenia č. 1042/2013 sa uvádza, že „na účely tohto nariadenia môže byť vhodné, aby členské štáty prijali legislatívne opatrenia, ktorými sa obmedzia určité práva a povinnosti stanovené smernicou Európskeho parlamentu a Rady 95/46/ES20, s cieľom chrániť dôležité hospodárske alebo finančné záujmy členského štátu alebo Európskej únie vrátane peňažných, rozpočtových a daňových záležitostí v prípade, že sú tieto opatrenia potrebné a primerané vzhľadom na riziko daňového podvodu alebo daňových únikov v členských štátoch a potrebu zabezpečiť riadny výber DPH podľa tohto nariadenia“.
Spracovanie údajov môže byť preto „nevyhnutné na vyhovenie právnemu záväzku, ktorého subjektom je kontrolór21“ [článok 7 písm. c) smernice 95/46/EHS] alebo môže byť „nevyhnuté pre účely legitímnych záujmov, ktoré plní kontrolór, alebo tretia strana alebo strany, ktorým sú údaje odhalené [...]“ [článok 7 písm. f) smernice 95/46/EHS].
Inými slovami, príslušné zdaniteľné osoby by mali byť schopné spracovať osobné údaje svojich odberateľov, aby mohli daňovým orgánom dokázať, že správne uplatnili pravidlá týkajúce sa DPH na miesto poskytovania.
V každom prípade, keď sú práva na ochranu údajov obmedzené s cieľom umožniť určité spracovateľské operácie, charakteristiky a najmä účel tohto spracovania by mali byť podľa európskeho dozorného úradníka pre ochranu údajov špecifikované a výslovne stanovené vo vnútroštátnych právnych predpisoch.
10. POSKYTOVANIE V HOTELOCH A NA SLUŽIEB PODOBNÝCH MIESTACH (ČLÁNOK 31C)
10.1.Príslušné ustanovenie
Príslušné ustanovenie možno nájsť vo vykonávacom nariadení o DPH:
•článok 31c.
Vždy, keď sa odkazuje na článok vykonávacieho nariadenia o DPH, odkaz na tento právny akt sa vynecháva a uvádza sa len článok.
10.2.Prečo bolo potrebné objasnenie?
Od 1. januára 2015 bude miesto poskytovania všetkých telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb v mieste príslušnosti odberateľa bez ohľadu na to, či sa služby poskytujú zdaniteľnej osobe (B2B) alebo nezdaniteľnej osobe (B2C).
Keď sa tieto služby poskytujú v hotelovom sektore, môže byť ťažké určiť štatút odberateľa, ako aj miesto príslušnosti odberateľa. Pre poskytovateľa ubytovania existuje riziko zodpovednosti, ktoré je potrebné zmierniť.
Na zmiernenie zaťaženia dotknutých podnikov a na ochranu príjmov bolo potrebné usmernenie s cieľom objasniť otázky týkajúce sa miesta poskytovania, ktoré vyplývajú z toho, keď sa tieto služby poskytujú spoločne s ubytovaním.
10.3.Na čo slúži ustanovenie?
V článku 31c sa uvádza praktické a pragmatické riešenie, ktorým sa objasňuje, že, keď sa telekomunikačné služby, služby rozhlasového a televízneho vysielania alebo elektronické služby poskytujú spoločne s ubytovaním v hotelovom sektore alebo sektoroch s podobnou funkciou, služby sa považujú za poskytnuté na týchto miestach.
To platí, len keď služby poskytuje poskytovateľ ubytovania konajúci vo vlastnom mene spolu s ubytovaním poskytovaným týmto poskytovateľom. Aby sa článok 31c uplatňoval, musí sa rozlišovať poskytnutie týchto služieb, keď je zákazník povinný platiť ich osobitne.
Vzťahuje sa na poskytovanie služieb spoločne s ubytovaním poskytovaným v hotelovom sektore, ale aj na prípady, keď sa ubytovanie poskytuje v sektoroch s podobnou funkciou, ako sú napríklad dovolenkové tábory alebo miesta upravené na stanovanie. Ide o sektory uvedené v článku 47 smernice o DPH.
11. POSKYTOVANIE LÍSTKOV SPROSTREDKOVATEĽMI (ČLÁNOK 33A)
11.1.Príslušné ustanovenie
Príslušné ustanovenie možno nájsť vo vykonávacom nariadení o DPH:
•článok 33a.
Vždy, keď sa odkazuje na článok vykonávacieho nariadenia o DPH, odkaz na tento právny akt sa vynecháva a uvádza sa len článok.
11.2.Kontext
Vstup na kultúrne, umelecké, športové, vedecké, vzdelávacie, zábavné alebo podobné podujatie sa zdaňuje v mieste, kde sa podujatie skutočne koná. Napríklad v prípade koncertu by to bolo miesto, kde sa koná koncert.
Miesto zdanenia bude pre služby poskytnuté iným podnikom (B2B) a aj konečným spotrebiteľom (B2C) rovnaké.
11.3.Prečo bolo potrebné objasnenie?
Keď organizátor podujatia predáva lístky na podujatie priamo odberateľovi, ktorý sa chce zúčastniť na podujatí, je jasné, že akákoľvek DPH z lístkov bude splatná v mieste, kde sa podujatie skutočne koná.
Lístky predávané organizátorom môže distribuovať sprostredkovateľ. Je možné, že zdaniteľná osoba sprostredkujúca predaj lístkov lístky skutočne kupuje a predáva vo vlastnom mene a na vlastný účet. Sprostredkovateľ však môže konať aj v mene a na účet organizátora alebo môže konať vo vlastnom mene ale na účet organizátora.
Je potrebné lepšie usmernenie na zabezpečenie toho, aby sa daňová povinnosť nestala nejasnou tým, ako sa lístky distribuujú.
11.4.Na čo slúži ustanovenie?
Lístky, ktoré umožňujú vstup na kultúrne, umelecké, športové, vedecké, vzdelávacie, zábavné alebo podobné podujatie, by sa mali za každých okolností zdaňovať v mieste, kde sa podujatie skutočne koná, ako je stanovené v článkoch 53 a 54 smernice o DPH. Malo by to tak byť, aj keď sa lístky distribuujú prostredníctvom sprostredkovateľa.
Keď sprostredkovateľ koná v mene a na účet organizátora podujatia, skutočný predaj lístkov uskutočňuje z právneho hľadiska organizátor.
Ak sprostredkovateľ zasahuje do predaja lístkov, koná vo vlastnom mene a na vlastný účet, koná pri predaji lístkov ako príkazca.
Sprostredkovateľ však môže zasahovať do predaja lístkov aj konajúc vo vlastnom mene, ale na účet organizátora podujatia. V takomto prípade sa v článku 33a vysvetľuje, že sprostredkovateľ, ktorý predáva lístky, sa považuje za osobu, ktorá prijala službu skladajúcu sa z umožnenia vstupu na podujatie a sama ju poskytla. Je to v súlade s právnou domnienkou stanovenou v článku 28 smernice o DPH.
Vo všetkých troch prípadoch je zjavné, že predaj lístkov bude zdaniteľný na mieste, kde sa podujatie skutočne koná.
11.5.Osobitné otázky vyplývajúce z týchto ustanovení
11.5.1.Kde sa majú zdaňovať lístky rezervované online?
Lístky umožňujúce vstup na kultúrne, umelecké, športové, vedecké, vzdelávacie, zábavné alebo podobné podujatie sa zdaňujú v mieste, kde sa podujatie skutočne koná. Bez ohľadu na to, ako sa lístky distribuujú, daňový režim zostáva rovnaký.
Keď sa lístky distribuujú elektronickými prostriedkami, nemení sa tým povaha poskytovaných služieb. Lístky rezervované online sa tiež zdaňujú v mieste, kde sa podujatie skutočne koná. Potvrdzuje to aj článok 7 ods. 3 písm. t), v ktorom sa takto poskytované služby vylučujú z elektronických služieb (pozri tiež bod 2.4.3.2).
12. PRECHODNÉ OPATRENIA (ČLÁNOK 2 NARIADENIA Č. 1042/2013)
12.1.Príslušné ustanovenie
• článok 2 nariadenia č. 1042/2013.
12.2.Kontext
Poskytovanie telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb bude od 1. januára 2015 vo všetkých prípadoch zdaniteľné v mieste, kde je odberateľ usadený, má trvalé bydlisko alebo sa obvykle zdržiava.
To už platí v prípade služieb poskytovaných podnikmi konečným spotrebiteľom (B2C), ale len keď sa služby poskytujú do alebo z Európskej únie (hoci pre telekomunikačné služby a služby rozhlasového a televízneho vysielania sa vychádza z efektívneho používania a využívania).
Na území EÚ však takto poskytované služby zostávajú do konca roku 2014 zdaniteľné v členskom štáte, kde je poskytovateľ usadený. Takto poskytované služby budú od roku 2015 takisto zdaniteľné v mieste odberateľa.
12.3.Prečo bolo potrebné objasnenie?
O čase, kedy sa musí zaplatiť DPH, rozhoduje okamih, kedy nastane zdaniteľná udalosť (daňová povinnosť) a kedy sa DPH stane splatnou (výber).
Zdaniteľná udalosť je vymedzená v článku 63 a v článku 64 smernice o DPH. Na základe článku 63 zdaniteľná udalosť nastáva dodaním tovaru alebo poskytnutím služby. V článku 64 sa pre prípady priebežného poskytovania vysvetľuje, že zdaniteľná udalosť nastane uplynutím obdobia, za ktoré sa robí vyúčtovanie postupne alebo sa platí postupne. Vtedy by už služba mala byť poskytnutá.
Ak sa platba vykonáva na účet podľa článku 65 smernice o DPH alebo ak členský štát využil možnosť v článku 66 smernice o DPH, daňová povinnosť k DPH môže vzniknúť pred poskytnutím alebo krátko po poskytnutí služby, to znamená pred tým, ako nastane zdaniteľná udalosť alebo krátko po zdaniteľnej udalosti.
Keď sa telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronické služby poskytujú okolo dátumu 1. január 2015, zmena miesta poskytovania by mohla spôsobiť dvojité zdanenie alebo nezdanenie, ak sú pravidlá, ktoré členské štáty uplatňujú na vznik daňovej povinnosti, rozdielne.
S cieľom zamedziť situáciám dvojitého zdanenia a nezdanenia a na uľahčenie tejto zmeny v zdaňovaní sa museli prijať prechodné opatrenia, na základe ktorých sa jednotne určí, na ktoré služby poskytované okolo tohto dátumu sa vzťahujú nové pravidlá a na ktoré nie.
12.4.Na čo slúži ustanovenie?
V článku 2 nariadenia č. 1042/2013 sa objasňuje, že rozhodujúcim momentom na určenie miesta poskytovania je okamih, kedy nastane zdaniteľná udalosť (a vznikne daňová povinnosť). To platí na normálne a priebežné poskytovanie.
Keď zdaniteľná udalosť nastane pred 1. januárom 2015, miestom poskytovania služieb je miesto, kde je poskytovateľ usadený, a vo vzťahu k tej istej zdaniteľnej udalosti nevznikne v členskom štáte odberateľa žiadna daňová povinnosť [článok 2 písm. c)]. To platí bez ohľadu na to, kedy sa vykoná platba alebo vystaví faktúra.
Ak zdaniteľná udalosť nastane 1. januára 2015 alebo neskôr, miesto príslušnosti odberateľa je rozhodujúce na určenie miesta vzniku daňovej povinnosti [článku 2 písm. b)]. Čas vystavenia faktúry nemá v tejto súvislosti žiadny význam.
Keď sa však platba na účet za poskytnutie predmetných služieb vykonala pred 1. januárom 2015, daňová povinnosť k DPH z tejto platby na účet je v členskom štáte, kde je poskytovateľ usadený podľa pravidiel stanovených v článku 65 smernice o DPH [článku 2 písm. a)]. V prípade zvyšných platieb uskutočnených neskôr (1. januára 2015 alebo neskôr) bude DPH splatná v mieste príslušnosti odberateľa.
12.5.Osobitné otázky vyplývajúce z tohto ustanovenia
12.5.1.Platby na účet uskutočnené pred poskytnutím služieb
Keď sa platba na účet vykoná pred 1. januárom 2015, poskytovateľ z nej účtuje DPH v súlade s článkom 65 smernice o DPH. Keďže platné pravidlá sú ešte pravidlá pre rok 2014, daňová povinnosť k DPH z tejto platby bude v členskom štáte, kde je poskytovateľ usadený.
Ak sa služba poskytne až 1. januára 2015 alebo neskôr, z pravidla v článku 2 písm. b) nariadenia č. 1042/2013 vyplýva, že miestom poskytnutia tejto služby je miesto, kde je odberateľ usadený alebo kde sa zdržiava.
Mohlo by sa zdať, že keďže miesto poskytnutia služby je v členskom štáte odberateľa, poskytovateľ by mal potom opraviť faktúru, príjmový pokladničný doklad alebo doklad o zaplatení, ktoré sa týkajú platby na účet, vrátiť DPH zaplatenú v členskom štáte poskytovateľa a zaplatiť DPH v členskom štáte odberateľa.
To by však znamenalo obrovské zaťaženie všetkých zúčastnených strán: poskytovateľov, odberateľov a daňových správ, a bolo by to v rozpore so zámerom prechodných opatrení.
Z tohto dôvodu sa vo Výbore pre DPH takmer jednomyseľne dohodli usmernenia22 na objasnenie výkladu prechodných opatrení stanovených v článku 2 nariadenia č. 1042/2013, pokiaľ ide o platby na účet.
V týchto usmerneniach sa jasne vysvetlilo, že, keď sa platba na účet uskutoční pred 1. januárom 2015, pravidlo stanovené v článku 65 smernice o DPH sa uplatňuje vo všetkých prípadoch, a preto daňová povinnosť k DPH vznikne v členskom štáte, kde je usadený poskytovateľ, a to v čase prijatia platby a z prijatej sumy.
Keď sa služba konečne poskytne 1. januára 2015 alebo neskôr, daňová povinnosť k DPH vznikne v členskom štáte odberateľa, ale len zo sumy, ktorú nekryje predchádzajúca platba na účet.
Ak preto odberateľ zaplatí na účet pred 1. januárom 2015 celkovú sumu ceny služby, daňová povinnosť k DPH vznikne v členskom štáte poskytovateľa a v členskom štáte odberateľa nevznikne žiadna daňová povinnosť.
Keď odberateľ zaplatí pred 1. januárom 2015 na účet napríklad 40 % celkovej ceny služby, daňová povinnosť k DPH vznikne v členskom štáte poskytovateľa (z týchto 40 %). Na zvyšných 60 % sa uplatní DPH v členskom štáte odberateľa v čase konania zdaniteľnej udalosti alebo keď sa vykoná ďalšia platba na účet 1. januára 2015 alebo neskôr, ale pred poskytnutím služby.
V usmerneniach je tiež objasnené, že toto pravidlo sa uplatňuje len v prípadoch, keď sa platba na účet vykoná v súlade s bežnou obchodnou praxou poskytovateľa, t. j. keď poskytovateľ tento postup pre takto poskytované služby používal aj v minulosti. Ak sú okolnosti poskytnutia služby také, že z nich vyplýva, že platba na účet bola vykonaná s jediným zámerom vyhnúť sa zdaneniu v členskom štáte odberateľa (napríklad, keď sa v zmluve nepožadovala platba na účet alebo platba na účet je vyššia ako suma stanovená v zmluve), tento členský štát môže vymáhať DPH z transakcie v súlade s pravidlom stanoveným v článku 2 písm. b) nariadenia č. 1042/2013.
Treba tiež myslieť na to, že s ohľadom na to, že zdanenie je rozdelené medzi dva členské štáty, poskytovateľ by mal byť schopný preukázať členskému štátu odberateľa, že platba na účet bola skutočne vykonaná pred 1. januárom 2015 a DPH z tejto sumy bola zaplatená členskému štátu poskytovateľa. Bolo by preto vhodné uviesť na faktúre, príjmovom pokladničnom doklade alebo doklade o zaplatení, ktoré sa vyhotovia, keď sa služba poskytne, odkaz na faktúru, príjmový pokladničný doklad alebo doklad o zaplatení, ktoré sa vyhotovili, keď bola vykonaná platba na účet, a údaj o dátume tejto platby.
12.5.2.Aký vplyv má vyhotovenie faktúry na miesto poskytovania?
Dátum, kedy je faktúra vyhotovená, nemá žiadny význam, pokiaľ ide o miesto poskytovania služby.
Daňová povinnosť k DPH vzniká v členskom štáte poskytovateľa alebo v členskom štáte odberateľa v závislosti od času, kedy nastane zdaniteľná udalosť alebo sa vykoná platba. Vyhotovením faktúry sa toto pravidlo nemení.
12.5.3.Aká úroveň dôkazov sa požaduje na preukázanie, že zdaniteľná udalosť nastala alebo platba sa vykonala pred 1. januárom 2015?
Dôkazné prostriedky, ktoré zdaniteľné osoby používajú v súvislosti so svojimi zvyčajnými transakciami, sú tie, ktoré sa použijú aj na dokázanie, že zdaniteľná udalosť nastala pred 1. januárom 2015 alebo neskôr. V tejto súvislosti sa nepožadujú žiadne osobitné dôkazné prostriedky.
12.5.4.Zoznam príkladov
Predplatené poskytovania služieb
Príklad 1: Zálohová platba vopred alebo platba na účet sa vykoná pred 1. januárom 2015 a služba sa takisto poskytne pred týmto dátumom. Daňová povinnosť k DPH vznikne pred 1. januárom 2015 v členskom štáte poskytovateľa.
Príklad 2: Zálohová platba alebo platba na účet sa vykoná pred 1. januárom 2015, ale služba sa poskytne alebo dokončí až v roku 2015 alebo neskôr. V tomto prípade daňová povinnosť k DPH vzniká zo sumy platby vykonanej na účet v členskom štáte poskytovateľa v čase vykonania platby. Daňová povinnosť k DPH zo sumy, ktorá nie je zahrnutá v platbe na účet, vzniká v členskom štáte odberateľa v čase, kedy nastane zdaniteľná udalosť.
Príklad 3: Zálohová platba a aj zdaniteľná udalosť nastanú po 31. decembri 2014. Daňová povinnosť k DPH potom vzniká v roku 2015 v členskom štáte odberateľa.
Príklad 4: Zálohová platba na 20 % ceny sa vykoná pred 1. januárom 2015. Ďalšia platba na účet na 40 % sa vykoná po 31. decembri 2014. Služba sa poskytne po tejto druhej platbe na účet. Daňová povinnosť k DPH vznikne v roku 2014 v členskom štáte poskytovateľa z prvej platby na účet (20 % ceny). Daňová povinnosť k DPH vznikne v roku 2015 v členskom štáte odberateľa z druhej platby na účet (40 % ceny) a zo zvyšnej sumy po dokončení poskytnutia služby (40 % ceny).
Priebežné poskytovanie
Príklad 5: Priebežné poskytovanie služieb, pri ktorom uplynie obdobie, za ktoré by sa malo vykonať postupné vyúčtovanie alebo by sa mali vykonať postupné platby, sa uskutoční pred 1. januárom 2015. Daňová povinnosť k DPH z vyúčtovania alebo platby by v tomto prípade mala vzniknúť v členskom štáte, kde je usadený poskytovateľ.
Príklad 6: Priebežné poskytovanie, pri ktorom uplynie obdobie, za ktoré by sa malo vykonať postupné vyúčtovanie alebo by sa mali vykonať postupné platby, sa uskutoční 1. januára 2015 alebo neskôr, aj keď sa služby začali poskytovať v roku 2014. V tomto prípade sú možné tri scenáre.
a)Platba sa uskutoční pri uplynutí obdobia. V tomto prípade, keďže zdaniteľná udalosť nastala 1. januára 2015 alebo neskôr a nie je žiaden dôvod na vznik daňovej povinnosti k DPH pred týmto dátumom, DPH bude splatná v členskom štáte odberateľa.
b)Platba celkovej sumy poskytnutej služby sa uskutoční vopred pred 1. januárom 2015. Daňová povinnosť k DPH vzniká v tomto prípade v členskom štáte poskytovateľa, keďže ju spôsobuje platba.
c)Platba na účet (zálohová platba) sa vykoná vopred pred 1. januárom 2015. Odberateľ zaplatí po uplynutí obdobia zvyšnú ceny poskytnutých služieb. V tomto prípade daňová povinnosť k DPH vzniká zo sumy platby vykonanej na účet v členskom štáte poskytovateľa v čase vykonania platby. Daňová povinnosť k DPH zo sumy, ktorá nie je krytá platbou na účet, vzniká v členskom štáte odberateľa v čase uplynutia obdobia.
Poskytovania služieb, za ktoré sa faktúra vyhotoví pred poskytnutím služby
Príklad 7: Dňa 20. decembra 2014 sa vyhotoví faktúra (alebo príjmový pokladničný doklad či doklad o zaplatení, ak nie je povinná faktúra) za jeden rok online prístupu (so začiatkom v roku 2014 a koncom v roku 2015) k novinám. Odberateľ zaplatí faktúru 29. decembra 2014. Daňová povinnosť k DPH v tomto prípade vznikne pred 1. januárom 2015, keďže platba sa uskutočnila pred týmto dátumom, a daň je teda splatná v členskom štáte, v ktorom je usadený poskytovateľ.
Príklad 8: Dňa 20. decembra 2014 sa vyhotoví faktúra (alebo príjmový pokladničný doklad či doklad o zaplatení, ak nie je povinná faktúra) za jeden rok online prístupu (so začiatkom v roku 2014 a koncom v roku 2015) k novinám. Odberateľ faktúru zaplatí 3. januára 2015. Zdaniteľná udalosť v tomto prípade nastane po 1. januári 2015. Platba sa uskutočnila takisto po tomto dátume. DPH bude splatná v členskom štáte odberateľa bez ohľadu na dátum vyhotovenia faktúry.
Poskytovania služieb, za ktoré sa faktúra vyhotoví po poskytnutí služby
Príklad 9: Poskytovanie služby sa dokončí pred 1. januárom 2015, ale faktúra sa vyhotoví a platba sa vykoná až po tomto dátume. V tomto prípade zdaniteľná udalosť nastala pred 1. januárom 2015, a DPH bude teda splatná v členskom štáte poskytovateľa.
13. PRÍSLUŠNÉ PRÁVNE USTANOVENIA
13.1.Smernica o DPH
ods. 2
2.„Telekomunikačné služby“ sú služby súvisiace s prenosom, vysielaním alebo prijímaním signálov, písaného textu, obrazov a zvukov alebo informácií akejkoľvek povahy telegraficky, rádiom, opticky alebo pomocou iných elektromagnetických systémov vrátane s tým súvisiaceho prevodu a postúpenia práva na používanie kapacity na takýto prenos, vysielanie alebo prijímanie, vrátane poskytovania prístupu ku globálnym informačným sieťam.
Článok 44
Miestom poskytovania služieb zdaniteľnej osobe, ktorá koná ako taká, je miesto, kde má táto osoba zriadené sídlo svojej ekonomickej činnosti. Ak sa však tieto služby poskytujú stálej prevádzkarni zdaniteľnej osoby umiestnenej na inom mieste, ako je miesto, kde má táto osoba zriadené sídlo svojej ekonomickej činnosti, miestom poskytovania týchto služieb je miesto, kde sa nachádza táto stála prevádzkareň. Ak takéto sídlo ekonomickej činnosti alebo stála prevádzkareň neexistuje, miestom poskytovania služieb je miesto, kde má zdaniteľná osoba, ktorá uvedené služby prijíma, trvalé bydlisko alebo kde sa obvykle zdržiava.
Článok 45
Miestom poskytovania služieb nezdaniteľnej osobe je miesto, kde má poskytovateľ zriadené sídlo svojej ekonomickej činnosti. Ak sa však tieto služby poskytujú zo stálej prevádzkarne poskytovateľa umiestnenej na inom mieste, ako je sídlo jeho ekonomickej činnosti, miestom poskytovania týchto služieb je miesto, kde sa nachádza táto stála prevádzkareň. Ak takéto sídlo ekonomickej činnosti alebo stála prevádzkareň neexistuje, miestom poskytovania služieb je miesto, kde má poskytovateľ trvalé bydlisko alebo kde sa obvykle zdržiava.
Článok 58
Miestom poskytovania nižšie uvedených služieb nezdaniteľnej osobe je miesto, kde je daná osoba usadená, má trvalé bydlisko alebo kde sa obvykle zdržiava:
a)telekomunikačné služby;
b)služby rozhlasového a televízneho vysielania;
c)elektronicky poskytované služby, najmä tie, ktoré sú uvedené v prílohe II.
Ak poskytovateľ služby a odberateľ komunikujú pomocou elektronickej pošty, samo osebe to neznamená, že poskytovaná služba je elektronicky poskytovaná služba.
Článok 59a
S cieľom zamedziť dvojitému zdaneniu, nezdaneniu alebo narušeniu hospodárskej súťaže členské štáty môžu vzhľadom na služby, ktorých miesto poskytovania upravujú články 44, 45, 56, 58 a 59:
a)považovať miesto poskytovania niektorých alebo všetkých takýchto služieb, ktoré sa nachádza na ich území, za miesto, ktoré sa nachádza mimo územia Spoločenstva, ak sa príslušné služby skutočne používajú a využívajú mimo územia Spoločenstva;
b)považovať miesto poskytovania niektorých alebo všetkých takýchto služieb, ktoré sa nachádza mimo územia Spoločenstva, za miesto nachádzajúce sa na ich území, ak sa príslušné služby skutočne používajú a využívajú na ich území.
Príloha II
1.poskytovanie webových stránok, web-hosting, údržba programov a vybavenia na diaľku;
2.poskytovanie softvéru a jeho aktualizácia;
3.poskytovanie obrázkov, textu a informácií a sprístupňovanie databáz;
4.poskytovanie hudby, filmov a hier vrátane výherných a hazardných hier a politického, kultúrneho, umeleckého, športového, vedeckého a zábavného vysielania a akcií;
5.poskytovanie vyučovania na diaľku.
13.2.Vykonávacie nariadenie o DPH
Článok 6a
1.Telekomunikačné služby v zmysle článku 24 ods. 2 smernice 2006/112/ES sa vzťahujú najmä na:
a)pevné a mobilné telefonické služby na prenos a prepájanie hlasu, dát a videa vrátane telefonických služieb s obrazovou zložkou (videofonické služby);
b)telefonické služby poskytované cez internet vrátane prenosu hlasu cez internetový protokol (VoIP);
c)hlasovú odkazovú schránku, čakanie na hovor, presmerovanie hovorov, identifikáciu volajúceho, konferenčný hovor a iné služby riadenia hovorov;
d)služby pagingu;
Vysvetlivky – zverejnené 3. apríla 2014
e)audiotextové služby;
f)fax, telegraf a telex;
g)prístup na internet vrátane world wide webu;
h) pripojenia súkromnej siete poskytujúce telekomunikačné spojenia na výhradné používanie zákazníkom.
2.Telekomunikačné služby v zmysle článku 24 ods. 2 smernice 2006/112/ES sa nevzťahujú na:
a)elektronicky poskytované služby;
b)služby rozhlasového a televízneho vysielania.
Článok 6b
1.Služby rozhlasového a televízneho vysielania zahŕňajú služby tvorené zvukovým a audiovizuálnym obsahom, ako sú napríklad rozhlasové alebo televízne programy, ktoré poskytuje širokej verejnosti cez komunikačné siete poskytovateľ mediálnej služby a je za ne redakčne zodpovedný, na simultánne počúvanie alebo sledovanie na základe programovej skladby.
2.Odsek 1 sa vzťahuje najmä na:
a)rozhlasové alebo televízne programy, v prípade ktorých sa prenos alebo retransmisia uskutočňuje cez rozhlasovú alebo televíznu sieť;
b)rozhlasové alebo televízne programy šírené prostredníctvom internetu alebo podobnej elektronickej siete (IP streaming), ak sa vysielajú simultánne pri ich prenose alebo retransmisii cez rozhlasovú alebo televíznu sieť.
3.Odsek 1 sa nevzťahuje na:
a)telekomunikačné služby;
b)elektronicky poskytované služby;
c)poskytovanie informácií o konkrétnych programoch na požiadanie;
d)prevod práv rozhlasového a televízneho vysielania alebo prenosových práv;
e)prenájom technického vybavenia alebo zariadení používaných na prijímanie vysielania;
f)rozhlasové alebo televízne programy distribuované prostredníctvom internetu alebo podobnej elektronickej siete (IP streaming), pokiaľ sa tieto programy nevysielajú simultánne pri ich prenose alebo retransmisii cez rozhlasovú alebo televíznu sieť.
Článok 7
1.„Elektronicky poskytované služby“ uvedené v smernici 2006/112/ES zahŕňajú služby poskytované cez internet alebo elektronickú sieť, ktorých poskytovanie je z dôvodu ich povahy z veľkej časti automatizované s minimálnym ľudským zásahom, pričom je nemožné ich zabezpečiť bez informačnej technológie.
2.Odsek 1 sa vzťahuje najmä na tieto prípady:
a)dodanie digitalizovaných produktov vo všeobecnosti vrátane softvéru a jeho modifikácií alebo aktualizácií;
b)služby poskytujúce alebo podporujúce prítomnosť podnikov alebo jednotlivcov na elektronickej sieti, ako je webová lokalita alebo webová stránka;
c)služby automaticky generované počítačom cez internet alebo elektronickú sieť ako reakcia na špecifické údaje, ktoré vkladá odberateľ;
d)prevod práva – za protihodnotu – umiestniť tovar alebo služby určené na predaj na webovej lokalite, ktorá funguje ako trh online, na ktorom potenciálni kupujúci robia automatizovaným postupom ponuky a na ktorom sa zainteresovaným stranám oznamuje predaj elektronickou poštou automaticky generovanou počítačom;
e)balíky internetových služieb týkajúce sa informácií, v ktorých je telekomunikačná zložka pomocná a podradená [t. j. balíky, ktoré neponúkajú iba prístup na internet, ale zahŕňajú iné zložky, ako napríklad stránky, ktorých obsah umožňuje prístup k správam, informáciám o počasí alebo o cestovaní, priestor pre hry, prenájom webovej lokality (website hosting), prístup k diskusiám online a pod.];
f)služby uvedené v prílohe I.
3.Odsek 1 sa nevzťahuje na:
a)služby rozhlasového a televízneho vysielania;
b)telekomunikačné služby;
c)tovar, ktorého objednávka a spracovanie objednávky sa vykonáva elektronicky;
d)CD-ROM-y, diskety a podobné hmotné nosiče;
e)tlačoviny, ako sú knihy, vestníky, noviny alebo periodiká;
f)kompaktné disky (CD) a audiokazety;
g)videokazety a DVD;
h)hry na CD-ROM-e;
i)služby profesionálov, ako sú právnici a finanční poradcovia, ktorí radia klientom prostredníctvom elektronickej pošty;
Vysvetlivky – zverejnené 3. apríla 2014
j)vzdelávacie služby, ak učiteľ poskytuje obsah kurzu cez internet alebo elektronickú sieť (t. j. prostredníctvom spojenia na diaľku);
k)služby offline spočívajúce vo fyzických opravách počítačového zariadenia;
l)služby offline spočívajúce v uskladnení údajov;
m)reklamné služby, najmä v novinách, na plagátoch a v televízii;
n)telefonické asistenčné služby;
o)vzdelávacie služby týkajúce sa výlučne korešpondenčných kurzov, ako sú poštové kurzy;
p)bežné služby spočívajúce vo verejnej dražbe a založené na priamom ľudskom zásahu, bez ohľadu na spôsob zadávania ponuky;
t)lístky na kultúrne, umelecké, športové, vedecké, vzdelávacie, zábavné alebo podobné podujatia rezervované online;
u)ubytovanie, prenájom áut, reštauračné služby, preprava cestujúcich alebo podobné služby rezervované online.
Príloha I
1.Bod 1 prílohy II k smernici 2006/112/ES:
a)prenájom webovej lokality a webovej stránky;
b)automatizovaná online údržba programov na diaľku;
c)správa systémov na diaľku;
d)online ukladanie údajov (dátové sklady), ktoré umožní elektronické uloženie a výber osobitných údajov;
e)online poskytovanie miesta na disku na požiadanie.
2.Bod 2 prílohy II k smernici 2006/112/ES:
a)sťahovanie softvéru a prístup k nemu (vrátane programov na obstarávanie/účtovníctvo a antivírusového softvéru) a aktualizácie;
b)softvér na blokovanie reklamných prúžkov, známy ako „bannerblockers“;
c)ovládače na sťahovanie, ako napríklad softvér na prepojenie počítačov a periférnych zariadení (ako sú napríklad tlačiarne);
d)automatizovaná online inštalácia filtrov na webové stránky;
Vysvetlivky – zverejnené 3. apríla 2014
e)automatizovaná online inštalácia bezpečnostných rozhraní (firewalls).
3.Bod 3 prílohy II k smernici 2006/112/ES:
a)sťahovanie tém pre pracovnú plochu alebo prístup k nim;
b)sťahovanie fotografií, obrázkov alebo šetričov obrazoviek alebo prístup k nim;
c)digitalizovaný obsah kníh a iných elektronických publikácií;
d)predplatné na online noviny alebo periodiká;
e)webové denníky a štatistiky webových stránok;
f)online správy, dopravné informácie a predpoveď počasia;
g)online informácie automaticky generované softvérom z klientom vložených osobitných špecifických údajov, ako sú právne a finančné údaje, vrátane takých údajov, ako sú neustále aktualizované burzové údaje v reálnom čase;
h)poskytovanie reklamného priestoru vrátane reklamných prúžkov (bannerov) na webovej lokalite alebo webovej stránke;
i)používanie vyhľadávačov a internetových zoznamov.
4.Bod 4 prílohy II k smernici 2006/112/ES:
a)prístup k hudbe alebo sťahovanie hudby do počítačov a mobilných telefónov;
b)sťahovanie zvonení, úryvkov, vyzváňacích tónov alebo iných zvukov, alebo prístup k nim;
c)prístup k filmom alebo ich sťahovanie;
d)sťahovanie hier do počítačov a mobilných telefónov;
e)prístup k automatizovaným online hrám, ktoré sú závislé od internetu alebo inej podobnej elektronickej siete, kde sú hráči od seba geograficky vzdialení;
f)príjem rozhlasových alebo televíznych programov distribuovaných prostredníctvom rozhlasovej alebo televíznej siete, internetu alebo podobnej elektronickej siete na počúvanie alebo sledovanie programov v momente, ktorý si používateľ zvolil, a na osobitnú žiadosť používateľa na základe katalógu programov zostaveného poskytovateľom mediálnej služby, ako napríklad TV alebo video na požiadanie;
g)príjem rozhlasových alebo televíznych programov distribuovaných prostredníctvom internetu alebo podobnej elektronickej siete (IP streaming), pokiaľ sa tieto programy nevysielajú simultánne pri ich prenose alebo retransmisii cez rozhlasovú a televíznu sieť;
Vysvetlivky – zverejnené 3. apríla 2014
h)poskytovanie zvukového a audiovizuálneho obsahu prostredníctvom komunikačných sietí, ktorý neposkytuje poskytovateľ mediálnych služieb a za ktorý nie je poskytovateľ mediálnych služieb redakčne zodpovedný;
i)ďalšie poskytovanie zvukového a audiovizuálneho výstupu poskytovateľa mediálnych služieb prostredníctvom komunikačných sietí inou osobou než poskytovateľom mediálnych služieb.
5.Bod 5 prílohy II k smernici 2006/112/ES:
a)automatizované vyučovanie na diaľku závislé od internetu alebo podobnej elektronickej siete, poskytovanie ktorého si nevyžaduje žiaden alebo iba obmedzený ľudský zásah vrátane virtuálnych učební okrem prípadov, ak sa internet alebo podobná elektronická sieť používajú ako nástroj komunikácie medzi učiteľom a študentom;
b)cvičebnice, ktoré žiaci vyplňujú online a ktoré sú automaticky vyhodnotené bez ľudského zásahu.
Článok 9a
1.Na účely uplatňovania článku 28 smernice 2006/112/ES v prípade, že sú elektronicky poskytované služby poskytované prostredníctvom telekomunikačnej siete, rozhrania alebo portálu, ako je napríklad trh pre aplikácie, sa o zdaniteľnej osobe, ktorá sa zúčastňuje na tomto poskytovaní služieb, predpokladá, že koná vo vlastnom mene, ale na účet poskytovateľa týchto služieb, s výnimkou prípadu, keď je daný poskytovateľ služby výslovne označený uvedenou zdaniteľnou osobou za dodávateľa a uvedie sa to v zmluvných dojednaniach medzi zmluvnými stranami.
Aby sa poskytovateľ elektronicky poskytovaných služieb mohol považovať za výslovne označeného zdaniteľnou osobou za dodávateľa týchto služieb, musia sa splniť tieto podmienky:
a)na faktúre, ktorú vydala alebo sprístupnila každá zdaniteľná osoba zúčastňujúca sa na poskytovaní elektronicky poskytovaných služieb, sa musia identifikovať takéto služby a ich poskytovateľ;
b)na príjmovom pokladničnom doklade alebo doklade o zaplatení, ktorý bol vydaný alebo sprístupnený odberateľovi, sa musia identifikovať elektronicky poskytované služby a ich poskytovateľ.
Na účely tohto odseku zdaniteľná osoba, ktorá v súvislosti s poskytovaním elektronicky poskytovaných služieb schváli účtovanie poplatkov odberateľovi, schváli poskytovanie služieb alebo stanoví všeobecné pravidlá a podmienky poskytovania, nemôže výslovne uviesť ďalšiu osobu ako poskytovateľa uvedených služieb.
2.Odsek 1 sa takisto použije, ak sa telefonické služby poskytované cez internet vrátane prenosu hlasu cez internetový protokol (VoIP) poskytujú prostredníctvom
Vysvetlivky – zverejnené 3. apríla 2014
telekomunikačnej siete, rozhrania alebo portálu, ako je napr. trh pre aplikácie, a poskytujú sa za rovnakých podmienok ako v uvedenom odseku.
3.Tento článok sa nevzťahuje na zdaniteľnú osobu, ktorá len zabezpečuje spracovanie platieb v súvislosti s elektronicky poskytovanými službami alebo telefonickými službami poskytovanými cez internet vrátane prenosu hlasu cez internetový protokol (VoIP) a nezúčastňuje sa na poskytovaní týchto elektronicky poskytovaných služieb alebo telefonických služieb.
Článok 13a
Miesto, kde je nezdaniteľná právnická osoba usadená, ako sa uvádza v článku 56 ods. 2 prvom pododseku a v článkoch 58 a 59 smernice 2006/112/ES, je:
a)miesto, kde sa vykonávajú funkcie jej ústrednej správy, alebo
b)miesto akéhokoľvek iného usadenia charakterizované dostatočným stupňom stálosti a vhodnou štruktúrou, pokiaľ ide o ľudské a technické zdroje, aby jej umožnilo prijímať a využívať služby, ktoré sú jej poskytované na jej vlastné potreby.
ods. 2
2.Pokiaľ poskytovateľ nemá informácie, ktoré svedčia o opaku, môže odberateľa usadeného v rámci Spoločenstva považovať za nezdaniteľnú osobu, ak môže preukázať, že uvedený odberateľ mu neoznámil svoje individuálne identifikačné číslo pre DPH.
Poskytovateľ telekomunikačných služieb, služieb rozhlasového alebo televízneho vysielania alebo elektronicky poskytovaných služieb však môže bez ohľadu na informácie, ktoré svedčia o opaku, považovať odberateľa usadeného v Spoločenstve za nezdaniteľnú osobu, pokiaľ mu uvedený odberateľ neoznámil svoje individuálne identifikačné číslo pre DPH.
Článok 24
Ak sa služby, na ktoré sa vzťahuje článok 56 ods. 2 prvý pododsek alebo články 58 a 59 smernice 2006/112/ES, poskytujú nezdaniteľnej osobe, ktorá je usadená vo viac ako jednej krajine, alebo má trvalé bydlisko v jednej krajine a obvykle sa zdržiava v inej krajine, uprednostní sa:
a)v prípade nezdaniteľnej právnickej osoby miesto uvedené v článku 13a písm. a) tohto nariadenia, pokiaľ neexistuje dôkaz o tom, že služba sa využíva v mieste usadenia uvedenom v písmene b) uvedeného článku;
b)v prípade fyzickej osoby miesto, kde sa daná osoba obvykle zdržiava, pokiaľ neexistuje dôkaz o tom, že služba sa využíva v mieste jej trvalého bydliska.
Pododdiel 3a Predpoklady o mieste odberateľa
Článok 24a
1.Na účely uplatňovania článkov 44, 58 a 59a smernice 2006/112/ES v prípade, že poskytovateľ telekomunikačných služieb, služieb rozhlasového a televízneho vysielania alebo elektronicky poskytovaných služieb poskytuje uvedené služby na mieste, ako je napríklad telefónny automat, telefónna búdka, wi-fi prístupový bod (wi-fi hot spot), internetová kaviareň, reštaurácia alebo hotelová hala, na ktorom musí byť príjemca služby fyzicky prítomný, aby mu mohla byť služba týmto poskytovateľom poskytnutá, sa predpokladá, že odberateľ je usadený, má trvalé bydlisko alebo sa obvykle zdržiava v danom mieste a že služba sa tam skutočne používa a využíva.
2.Ak sa miesto uvedené v odseku 1 tohto článku nachádza na palube lode, lietadla alebo vo vlaku, ktoré zabezpečujú prepravu cestujúcich, ktorá sa uskutočňuje na území Spoločenstva podľa článkov 37 a 57 smernice 2006/112/ES, krajinou miesta je krajina začiatku prepravy cestujúcich.
Článok 24b
Na účely uplatňovania článku 58 smernice 2006/112/ES v prípade telekomunikačných služieb, služieb rozhlasového a televízneho vysielania alebo elektronicky poskytovaných služieb poskytovaných nezdaniteľnej osobe:
a)prostredníctvom jej pevnej linky sa predpokladá, že odberateľ je usadený, má trvalé bydlisko alebo sa obvykle zdržiava v mieste inštalácie pevnej linky;
b)prostredníctvom mobilných sietí sa predpokladá, že odberateľ je usadený, má trvalé bydlisko alebo sa obvykle zdržiava v krajine určenej podľa medzinárodného smerového čísla mobilnej siete SIM karty používanej pri prijímaní uvedených služieb;
c)na ktoré je potrebné používanie dekodéru alebo podobného zariadenia či dekódovacej karty a v prípade, že sa nepoužíva pevná linka, sa predpokladá, že odberateľ je usadený, má trvalé bydlisko alebo sa obvykle zdržiava v mieste umiestnenia tohto dekodéru alebo podobného zariadenia alebo, ak toto miesto nie je známe, v mieste, na ktoré sa zaslala dekódovacia karta, aby sa tam používala;
d)za iných podmienok, ako sú podmienky uvedené v článku 24a a v písmenách a), b) a c) tohto článku, sa predpokladá, že odberateľ je usadený, má trvalé bydlisko alebo sa obvykle zdržiava v mieste, ktoré takto určí poskytovateľ použitím dvoch neprotichodných dôkazov, ktoré sa uvádzajú v článku 24f tohto nariadenia.
Pododdiel 3b Vyvrátenie predpokladov
Článok 24d
1.Ak poskytovateľ poskytuje službu uvedenú v článku 58 smernice 2006/112/ES, môže vyvrátiť predpoklad uvedený v článku 24a alebo v článku 24b písm. a), b) alebo c) tohto nariadenia, ak má tri neprotichodné dôkazy, v ktorých sa uvádza, že odberateľ je usadený, má trvalé bydlisko alebo sa obvykle zdržiava inde.
2.Daňový orgán môže vyvrátiť predpoklady podľa článkov 24a, 24b alebo 24c, ak existujú náznaky nesprávneho použitia alebo zneužitia zo strany poskytovateľa.
Pododdiel 3c
Dôkazy na určenie miesta odberateľa a vyvrátenie predpokladov
Článok 24f
Na účely uplatňovania pravidiel uvedených v článku 58 smernice 2006/112/ES a splnenia požiadaviek podľa článku 24b písm. d) alebo podľa článku 24d ods. 1 tohto nariadenia slúžia ako dôkaz najmä:
a)fakturačná adresa odberateľa;
b)adresa internetového protokolu (IP) zariadenia, ktoré používa odberateľ, alebo akýkoľvek spôsob určenia geografickej polohy;
c)bankové údaje, ako napríklad miesto, kde banka vedie účet používaný na platby alebo fakturačná adresa odberateľa, ktorú táto banka eviduje;
d)medzinárodné smerové číslo mobilnej siete (MCC) medzinárodného identifikačného kódu mobilného účastníka (IMSI) uložené na SIM (Subscriber Identity Module) karte, ktorú odberateľ používa;
e)miesto umiestnenia pevnej linky odberateľa, prostredníctvom ktorej sa mu poskytuje služba;
f)ostatné obchodne relevantné informácie.
Článok 31c
Na účely stanovenia miesta poskytovania telekomunikačných služieb, služieb rozhlasového a televízneho vysielania alebo elektronicky poskytovaných služieb poskytovaných zdaniteľnou osobou konajúcou vo vlastnom mene spolu s ubytovaním v hotelovom sektore alebo v sektoroch s podobnou funkciu, ako sú dovolenkové tábory alebo miesta upravené na stanovanie, sa tieto služby považujú za poskytnuté na týchto miestach.
Článok 33a
Na poskytovanie lístkov, ktoré umožňujú vstup na kultúrne, umelecké, športové, vedecké, vzdelávacie, zábavné alebo podobné podujatie, sprostredkovateľmi, ktorí konajú vo vlastnom mene, ale na účet organizátora, alebo zdaniteľnou osobou inou ako organizátor, ktorá koná na vlastný účet, sa vzťahuje článok 53 a článok 54 ods. 1 smernice 2006/112/ES.
13.3.Vykonávacie nariadenie Rady (EÚ) č. 1042/2013
Článok 2
Pokiaľ ide o telekomunikačné služby, služby rozhlasového a televízneho vysielania alebo elektronicky poskytované služby, ktoré poskytuje poskytovateľ usadený v Spoločenstve nezdaniteľnej osobe, ktorá je usadená, má trvalé bydlisko alebo sa obvykle zdržiava v Spoločenstve, uplatňujú sa tieto ustanovenia:
a)miesto poskytovania služieb, pokiaľ ide o každú zdaniteľnú udalosť, ktorá nastane pred 1. januárom 2015, je miesto, kde je poskytovateľ usadený, ako sa ustanovuje v článku 45 smernice 2006/112/ES, bez ohľadu na to, kedy je poskytovanie alebo priebežné poskytovanie týchto služieb dokončené;
b)miesto poskytovania služieb, pokiaľ ide o každú zdaniteľnú udalosť, ktorá nastane 1. januára 2015 alebo neskôr, je miesto, kde je odberateľ usadený, má trvalé bydlisko alebo sa obvykle zdržiava, bez ohľadu na to, kedy sa poskytovanie alebo priebežné poskytovanie týchto služieb začalo;
c)ak nastala zdaniteľná udalosť pred 1. januárom 2015 v členskom štáte, kde je poskytovateľ usadený, vo vzťahu k tej istej zdaniteľnej udalosti nevznikne v členskom štáte odberateľa 1. januára 2015 alebo neskôr žiadna daňová povinnosť.
Poznámky pod čiarou
1Pozri smernicu Rady 2008/8/ES z 12. februára 2008, ktorou sa mení a dopĺňa smernica 2006/112/ES, pokiaľ ide o miesto poskytovania služieb (Ú. v. EÚ L 44, 20.2.2008, s. 11).
2Telekomunikačné služby, služby rozhlasového a televízneho vysielania a elektronicky poskytované služby – Európska komisia.
3Ustanovenia týkajúce sa služieb spojených s nehnuteľným majetkom sa budú uplatňovať až od 1. januára 2017.
4Smernica Európskeho parlamentu a Rady 2010/13/EÚ z 10. marca 2010 o koordinácii niektorých ustanovení upravených zákonom, iným právnym predpisom alebo správnym opatrením v členských štátoch týkajúcich sa poskytovania audiovizuálnych mediálnych služieb (smernica o audiovizuálnych mediálnych službách) (Ú. v. EÚ L 95, 15.4.2010, s. 1).
5Príloha II k smernici o DPH bola prvýkrát zavedená zmenou vyplývajúcou zo smernice Rady 2002/38/ES, nebola zmenená smernicou 2008/8 a zostáva nezmenená v roku 2015.
6Pozri najmä rozsudok Súdneho dvora EÚ vo veci C-366/12, Klinikum Dortmund.
7Pozri napríklad rozsudok Súdneho dvora EÚ vo veci C-349/96, Card Protection Plan Ltd.
8Pozri najmä scenáre 7 – 10 na stranách 36 až 42.
9Podľa vysvetliviek k fakturácii (referenčný dokument: A-2, téma: Vymedzenie elektronickej faktúry): „faktúra by sa mala považovať za vyhotovenú, keď dodávateľ alebo tretia strana konajúca v mene dodávateľa, alebo odberateľ v prípade faktúr vyhotovovaných odberateľom, sprístupní faktúru tak, aby ju mohol odberateľ prijať. To môže znamenať, že elektronická faktúra sa odosiela priamo k zákazníkovi napríklad e-mailom alebo bezpečnou linkou, alebo nepriamo, napríklad jedným alebo niekoľkými poskytovateľmi služieb, alebo je sprístupnená a dostupná pre odberateľa prostredníctvom webového portálu alebo akýmkoľvek iným postupom.“
10Informácie o pravidlách členských štátov týkajúcich sa fakturácie sa sprístupnia aj na webovej lokalite Komisie.
11Článok 18 pomáha poskytovateľovi identifikovať štatút odberateľa, ale tento štatút sa týmto ustanovením nemení. Je dôležité zapamätať si, že akákoľvek osoba, ktorá nezávisle na akomkoľvek mieste vykonáva ekonomickú činnosť, sa bez ohľadu na účel alebo výsledky tejto činnosti musí považovať za zdaniteľnú osobu. Na to, aby bola osoba zdaniteľná, sa registrácia nevyžaduje. Inými slovami, skutočnosť, že zdaniteľná osoba nemá identifikačné číslo pre DPH, nemení jej štatút.
12Rozsah špecifických predpokladov uvedených v článku 24a a v článku 24b písm. a) až c) sa podrobnejšie opisuje v kapitole 7.
13Pododsek 3a obsahuje aj článok 24c, v ktorom je stanovený predpoklad na uplatňovanie článku 56 ods. 2 smernice o DPH, podľa ktorého prenájom dopravných prostriedkov nezdaniteľnej osobe, ktorý je iný než krátkodobý prenájom, je zdaniteľný v mieste odberateľa. K zmenám DPH týkajúcim sa pravidiel o mieste poskytovania služieb pre dlhodobý prenájom dopravných prostriedkov, ktoré nadobudli účinnosť v roku 2013 sa vypracujú samostatné vysvetlivky.
14Vymedzenie pojmu služby „over-the-top“ je uvedené v bode 1.6.
15Predpoklad založený na medzinárodnom smerovom čísle mobilnej siete SIM karty je relevantný len na poskytovanie telekomunikačných služieb, služieb rozhlasového a televízneho vysielania a elektronických služieb na určenie miesta ich zdanenia a nie na poskytovanie iných služieb, na zaplatenie ktorých sa môžu použiť predplatené kredity.
16Prevádzkovateľ mobilnej virtuálnej siete je poskytovateľ bezdrôtových komunikačných služieb, ktorý nevlastní infraštruktúru bezdrôtovej siete, cez ktorú sa služby poskytujú jeho odberateľom.
17Pojem „de minimis“ sa všeobecne používa na opísanie niečoho, čo je príliš malé alebo nevýznamné na zohľadnenie. Pojem pochádza z latinskej frázy „de minimis non curat lex“, čo znamená, že zákon sa nezaoberá maličkosťami.
18Rozsah špecifických predpokladov uvedených v článku 24a a v článku 24b písm. a) až c) sa podrobnejšie opisuje v kapitole 7.
19Rozsah špecifických predpokladov uvedených v článku 24a a v článku 24b písm. a) až c) sa podrobnejšie opisuje v kapitole 7.
20Smernica Európskeho parlamentu a Rady 95/46/ES z 24. októbra 1995 o ochrane fyzických osôb pri spracovaní osobných údajov a voľnom pohybe takýchto údajov (Ú. v. ES L 281, 23.11.1995, s. 31).
21V súlade s článkom 2 písm. d) smernice 95/46/EHS „kontrolór znamená fyzickú alebo právnickú osobu, verejný orgán, agentúru alebo akýkoľvek iný orgán, ktorý sám alebo v spojení s inými, určí účely a prostriedky spracovania osobných údajov; tam, kde sú účely a prostriedky spracovania stanovené vnútroštátnymi zákonmi a nariadeniami, alebo zákonmi a nariadeniami Spoločenstva, ten, kto spracovanie riadi, alebo konkrétne kritériá pre jeho menovanie, môžu byť navrhnuté na základe vnútroštátneho práva alebo práva Spoločenstva.“