Metodický pokyn k uplatneniu daňového bonusu na zaplatené úroky podľa § 33a zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov
Úvod
1.diel Legislatívny rámec
2.diel Podmienky nároku
3.diel Spôsob výpočtu a doba nároku
4.diel Uplatnenie a preukazovanie nároku
5.diel Záver
Príloha č. 1 až 3
Úvod
Zákonom č. 508/2023 Z. z., ktorým sa menia a dopĺňajú niektoré zákony v súvislosti s pomocou so splácaním úverov na bývanie (ďalej len „zákon č. 508/2023 Z. z.“) sa v článku I s účinnosťou od 01.01.2024 mení a dopĺňa zákon č. 595/2023 Z. z. o dani z príjmov v znení neskorších predpisov (ďalej len „ZDP“) tak, že sa upravujú podmienky a sumy pri uplatnení daňového zvýhodnenia na zaplatené úroky pri úveroch na bývanie podľa § 9 ods. 2 písm. n) ZDP (ďalej len „DB na zaplatené úroky“) a zavádza možnosť uplatnenia daňového zvýhodnenia zo zvýšenia zaplatenej splátky úveru na bývanie z dôvodu nárastu úroku za zdaňovacie obdobie roka 2023 podľa § 52zzy ZDP (ďalej len „DB zo zvýšenia zaplatenej splátky“). Cieľom metodického pokynu je zabezpečiť jednotný postup pri uplatnení DB na zaplatené úroky od 01.01.2024, prvýkrát za zdaňovacie obdobie 2024.
1.diel Legislatívny rámec
V súlade s § 9 ods. 2 písm. n) ZDP od dane z príjmov fyzickej osoby je oslobodená suma DB na zaplatené úroky pri úveroch na bývanie s odkazom na § 1 ods. 6 a 7 zákona č. 90/2016 Z. z. o úveroch na bývanie a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon o úveroch“) podľa § 33a ZDP a plnenia rovnakého druhu z členských štátov Európskej únie a štátov, ktoré sú zmluvnou stranou Dohody o Európskom hospodárskom priestore.
Poznámka:
Od dane z príjmov fyzickej osoby je oslobodená aj suma DB zo zvýšenia zaplatenej splátky (§ 52zzy ods. 13 ZDP), ktorú bolo možné uplatniť len za zdaňovacie obdobie 2023 (podrobnejšie v Usmernení k uplatneniu daňového bonusu na zaplatené úroky a daňového bonusu zo zvýšenia zaplatenej splátky vydaného v januári 2024).
V súlade s § 1 ods. 6 a 7 zákona o úveroch na účely uplatňovania sumy DB na zaplatené úroky a DB zo zvýšenia zaplatenej splátky sa za úver na bývanie považuje len úver s lehotou splatnosti najmenej 5 rokov a najviac 30 rokov zabezpečený záložným právom k tuzemskej nehnuteľnosti, a to aj rozostavanej, a ktorý poskytuje veriteľ podľa § 2 ods. 1 písm. a) prvého bodu zákona o úveroch (napr. banka, zahraničná banka, ktorá má povolenie NBS podľa osobitného predpisu a ktorá v rámci svojej podnikateľskej činnosti poskytuje alebo sľubuje poskytnúť úver na bývanie) okrem stavebnej sporiteľne (§ 2 ods. 2 zákona Slovenskej národnej rady č. 310/1992 Zb. v znení neskorších predpisov) spotrebiteľovi na tieto účely:
a)nadobudnutie tuzemskej nehnuteľnosti určenej na bývanie alebo jej časti,
b)výstavba tuzemskej nehnuteľnosti určenej na bývanie alebo
c)zmena dokončenej stavby [§ 139b ods. 5 zákona č. 50/1976 Zb. o územnom plánovaní a stavebnom poriadku (stavebný zákon) v znení neskorších predpisov] určenej na bývanie (ďalej len „úver na bývanie“).
Tuzemskou nehnuteľnosťou určenou na bývanie sa na účely § 1 ods. 6 zákona o úveroch rozumie rodinný dom alebo byt podľa § 43b ods. 3 až 6 zákona č. 50/1976 Zb. v znení zákona č. 237/2000 Z. z.
2.diel Podmienky nároku
V súlade s § 52zzy ods. 1 a 2 ZDP ustanovenie § 33a v znení účinnom:
-do 31.12.2023 sa poslednýkrát použije na zmluvy o úvere na bývanie uzavreté najneskôr do 31.12.2023,
-od 01.01.2024 sa prvýkrát použije na zmluvy o úvere na bývanie uzavreté najskôr po 31.12.2023.
V súlade s § 33a ods. 1 ZDP daňovníkovi vzniká nárok na DB na zaplatené úroky v príslušnom zdaňovacom období vypočítané z výšky poskytnutého úveru na bývanie, na základe jednej zmluvy o úvere na bývanie, na jednu tuzemskú nehnuteľnosť určenú na bývanie (§ 1 ods. 7 zákona o úveroch), ktorou je byt alebo rodinný dom slúžiace výlučne k jeho vlastnému trvalému bývaniu alebo k jeho vlastnému trvalému bývaniu spolu s blízkymi osobami (§ 116 a 117 zákona č. 40/1964 Zb. Občiansky zákonník v znení neskorších predpisov), ak má
a)najmenej 18 rokov a najviac 35 rokov ku dňu podania žiadosti o tento úver,
b)priemerný mesačný príjem vypočítaný z jeho zdaniteľných príjmov, ktoré sú súčasťou základu dane (čiastkového základu dane) z príjmov podľa § 5, 6 a 8 a osobitného základu dane z príjmov podľa § 7 a 51e ZDP za kalendárny rok predchádzajúci kalendárnemu roku, v ktorom bola uzavretá zmluva o úvere na bývanie, najviac vo výške 1,6 násobku priemernej mesačnej mzdy zamestnanca v hospodárstve SR zistenej Štatistickým úradom SR za kalendárny rok predchádzajúci kalendárnemu roku, v ktorom bola uzavretá zmluva o úvere na bývanie; priemerný mesačný príjem sa vypočíta ako jedna dvanástina zo súčtu zdaniteľných príjmov, ktoré sú súčasťou základu dane (čiastkového základu dane) z príjmov podľa § 5, 6 a 8 ZDP a osobitného základu dane z príjmov podľa § 7 a 51e ZDP.
Priemerná mesačná nominálna mzda zamestnanca v hospodárstve SR v roku 2023 dosiahla 1 430 €, z čoho vyplýva, že 1,6 násobok tejto sumy predstavuje 2 288 €.
Legislatívna úprava do 31.12.2023
V súlade s § 33a ods. 1 ZDP v znení účinnom do 31.12.2023 daňovníkovi vzniká nárok na DB na zaplatené úroky v príslušnom zdaňovacom období vypočítané z výšky poskytnutého úveru na bývanie, na základe jednej zmluvy o úvere na bývanie, najviac zo sumy 50 000 € na jednu tuzemskú nehnuteľnosť určenú na bývanie (§ 1 ods. 7 zákona o úveroch), ktorou je byt alebo rodinný dom, ak má najmenej 18 rokov a najviac 35 rokov ku dňu podania žiadosti o tento úver a ak má priemerný mesačný príjem vypočítaný z ustanovených príjmov najviac vo výške 1,3 násobku priemernej mesačnej mzdy zamestnanca za kalendárny rok predchádzajúci kalendárnemu roku, v ktorom bola uzavretá zmluva o úvere na bývanie. Ak priemerná mesačná nominálna mzda zamestnanca v hospodárstve SR v roku 2022 je 1 304 €, potom 1,3 násobok tejto sumy predstavuje 1 695,20 €.
Daňovník (dlžník), ktorý uzatvorí zmluvu o úvere na bývanie, sám zistí, či on alebo jeho spoludlžník (spoludlžníci) prekročili alebo neprekročili ustanovenú sumu príjmu (ide o tzv. hrubé príjmy) pre vznik nároku na DB na zaplatené úroky. Túto skutočnosť zisťuje, napr. z dokladu, ktorý zamestnávateľ vystavuje každému zamestnancovi, ktorému vykonal ročné zúčtovanie preddavkov na daň z príjmov zo závislej činnosti (ďalej len „ročné zúčtovanie“) alebo z daňového priznania k dani z príjmov fyzickej osoby (ďalej len „daňové priznanie“).
Za tú istú zmluvu o úvere na bývanie sa považuje aj zmena tejto zmluvy, pričom ustanovenia osobitného predpisu tým nie sú dotknuté (§ 33a ods. 2 ZDP).
V súlade s § 33a ods. 4 ZDP, ak je daňovník dlžníkom zo zmluvy o úvere na bývanie, na ktorú si uplatňuje nárok na DB na zaplatené úroky, spolu s iným dlžníkom alebo spolu s inými viacerými dlžníkmi (ďalej len „spoludlžník“),
podmienku podľa § 33a ods. 1 písm. a) ZDP (podmienku veku) musí spĺňať aj spoludlžník,
priemerný mesačný príjem podľa § 33a ods. 1 písm. b) ZDP dlžníka spolu so spoludlžníkom nesmie presiahnuť súčin počtu dlžníka a spoludlžníka a 1,6 násobku priemernej mesačnej mzdy zamestnanca podľa § 33a ods. 1 písm. b) ZDP, spoludlžníkovi nárok na DB na zaplatené úroky nevzniká.
Podmienky priemerného mesačného príjmu dlžníka a spoludlžníkov [§ 33a ods. 1 písm. b) a ods. 4 písm. b) ZDP] musia byť splnené ku dňu uzavretia zmluvy o úvere na bývanie (§ 33a ods. 5 ZDP).
Nárok na DB na zaplatené úroky nevzniká daňovníkovi, ktorý je dlžníkom zo zmluvy o úvere na bývanie, ak je súčasne spoludlžníkom z inej zmluvy o úvere na bývanie, na ktorú sa uplatňuje nárok na DB na zaplatené úroky (§ 33a ods. 6 ZDP).
Príklady:
1.Daňovník (dlžník), ktorý podal žiadosť o úver 04.01.2024, nemá nárok na DB na zaplatené úroky, ak v deň podania žiadosti o úver, t. j. 04.01.2024 dosiahol 36 rokov veku. Ak by daňovník 36 rokov dosiahol 05.01.2024, potom by ustanovenú podmienku (podmienku veku) splnil.
2.Daňovník (dlžník), ktorý podal žiadosť o úver 04.01.2024, nemá nárok na DB na zaplatené úroky podľa § 33a ZDP, ak jeho manželka (spoludlžník), v deň podania žiadosti, t. j. 04.01.2024 nedosiahla 18 rokov veku.
3.Daňovník (dlžník), ktorý v januári 2023 uzatvoril zmluvu o úvere na bývanie, splnil podmienku priemerného mesačného príjmu ustanovenú v § 33a ods. 1 písm. b) ZDP v znení účinnom do 31.12.2023, ak jeho priemerný mesačný príjem vypočítaný z jeho zdaniteľných príjmov za rok 2022 nepresiahol 1 695,20 €, napr. daňovník (dlžník) bol v mesiacoch január až október 2022 nezamestnaný a od novembra začal poberať zdaniteľné príjmy podľa § 6 ZDP. Jeho úhrnná suma zdaniteľných príjmov podľa § 6 ZDP za rok 2022 je 12 000 €, z čoho priemerný mesačný príjem predstavuje 1 000 € (12 000 / 12). Táto podmienka sa preveruje len raz, a to k dátumu uzatvorenia zmluvy o úvere na bývanie a považuje sa za splnenú počas piatich rokoch uplatňovania DB na zaplatené úroky. Znamená to, že priemerný mesačný príjem u tohto daňovníka sa na účely uplatňovania DB na zaplatené úroky v rokoch 2024 a nasledujúcich už nesleduje.
4.Poberanie príjmov oslobodených od dane alebo vylúčených z predmetu dane, ako sú napr. dôchodky, dávky zo sociálneho poistenia, príjmy získané dedením, nemá vplyv na uplatnenie DB na zaplatené úroky.
5.Daňovník (dlžník), po splnení aj ďalších ustanovených podmienok, má nárok na DB na zaplatené úroky podľa § 33a ZDP v znení účinnom od 01.01.2024, ak v roku 2024 uzatvoril zmluvu o úvere na bývanie a jeho priemerný mesačný príjem za rok 2023 spolu so spoludlžníkmi nepresahuje súčin počtu dlžníka a spoludlžníkov a 1,6 násobku priemernej mesačnej mzdy zamestnanca podľa § 33a ods. 1 písm. b) ZDP, čo za rok 2023 predstavuje sumu 2 288 €. Napr. daňovník (dlžník) za rok 2023 dosiahol priemerný mesačný príjem v sume 2 500 € a dvaja spoludlžníci dosiahli priemerné mesačné príjmy za rok 2023 v sumách 2 300 € a 1 300 €. V danom prípade je splnená ustanovená podmienka tzv. príjmu, nakoľko súčet priemerných mesačných príjmov 6 100 € (2 500 € +2 300 € + 1 300 €) je nižší, ako suma 6 864 € (3 x 2 288 €), čo je súčin počtu účastníkov (dlžník + 2 spoludlžníci) a sumy 2 288 €.
6.Daňovník (dlžník) uzatvoril zmluvu o úvere na bývanie v marci 2024. V decembri 2024 banka pristúpi k predaju nehnuteľnosti prostredníctvom dobrovoľnej dražby nehnuteľnosti, ktorou za hypotéku daňovník ručil. Predajom tejto nehnuteľnosti v decembri 2024 bude úver na bývanie predčasne splatený. Vzhľadom na to, že na účely uplatňovania sumy DB na zaplatené úroky sa za úver na bývanie považuje len úver s lehotou splatnosti najmenej 5 rokov, čo predajom nehnuteľnosti dlžník nedodrží, daňovníkovi nevznikne nárok na DB na zaplatené úroky.
7.Daňovník (dlžník) v januári 2024 uzatvoril zmluvu o úvere na bývanie (spoludlžníkom je manželka). Na uplatnenie DB na zaplatené úroky splnil všetky ustanovené podmienky. V máji 2024 aj daňovníkova sestra uzatvorila zmluvu o úvere na bývanie (dlžník), v ktorej daňovník (brat) vystupuje ako spoludlžník. Ak si sestra daňovníka za zdaňovacie obdobie 2024 uplatní DB na zaplatené úroky, potom daňovníkovi (bratovi) nárok na DB na zaplatené úroky zo zmluvy uzatvorenej v januári 2024 nevznikne (§ 33a ods. 6 ZDP).
8.Manželia v roku 2024 uzatvorili zmluvu o úvere na bývanie. Manželke, ako spoludlžníčke, nevznikne nárok na DB na zaplatené úroky podľa § 33a ZDP za zdaňovacie obdobie 2024, ak jej manžel, ako dlžník v roku 2024 nebude poberať žiadne zdaniteľné príjmy. DB na zaplatené úroky za rok 2024 si bude môcť uplatniť len dlžník, v tomto prípade je to manžel, prostredníctvom daňového priznania typ A alebo typ B (manžel podá daňové priznanie len z titulu uplatnenia DB na zaplatené úroky).
9.Daňovník s trvalým pobytom v Bratislave, v januári 2024 uzatvoril zmluvu o úvere na bývanie na tuzemskú nehnuteľnosť určenú na bývanie, ktorá sa nachádza v Banskej Bystrici. Daňovník do júna 2024 túto nehnuteľnosť prenajímal a od júla 2024 mu slúžila výlučne na bývanie. Keďže daňovník uvedenú nehnuteľnosť časť roka prenajímal (nehnuteľnosť mu v roku 2024 slúžila aj na iný účel ako na bývanie), potom nebola splnená podmienka podľa § 33a ods. 1 ZDP, a preto daňovníkovi za zdaňovacie obdobie 2024 nevzniká nárok na DB na zaplatené úroky. Nárok na DB na zaplatené úroky z tejto zmluvy o úvere na bývanie mu vznikne najskôr za rok 2025 (ako druhý rok od začatia úročenia), ak budú splnené všetky ustanovené podmienky, t. j. aj podmienka, že nehnuteľnosť bude tomuto daňovníkovi slúžiť celý rok 2025 výlučne na bývanie.
3.diel Spôsob výpočtu a doba nároku
DB na zaplatené úroky je suma vo výške 50 % zo zaplatených úrokov v príslušnom zdaňovacom období podľa § 33a ods. 1 ZDP, najviac však do výšky 1 200 € za rok (§ 33a ods. 3 ZDP).
Legislatívna úprava do 31.12.2023
V súlade s § 33a ods. 3 ZDP v znení účinnom do 31.12.2023, DB na zaplatené úroky je suma vo výške 50 % zo zaplatených úrokov v príslušnom zdaňovacom období podľa § 33a ods. 1 ZDP (úroky vypočítané z výšky poskytnutého úveru na bývanie najviac zo sumy 50 000 €), najviac však do výšky 400 € za rok.
Nárok na DB na zaplatené úroky vzniká počas piatich bezprostredne po sebe nasledujúcich rokoch, počnúc mesiacom, v ktorom sa začalo úročenie úveru na bývanie poskytnutého na základe jednej a tej istej zmluvy o úvere na bývanie. V roku začatia úročenia úveru na bývanie má daňovník nárok na pomernú časť DB na zaplatené úroky z maximálnej sumy uvedenej v § 33a ods. 3 ZDP pripadajúcu na počet kalendárnych mesiacov v zdaňovacom období, a to od mesiaca, v ktorom začalo úročenie úveru na bývanie. Rovnako postupuje daňovník aj v roku, keď uplynie päťročná lehota na uplatnenie nároku na DB na zaplatené úroky, pričom uplatní len pomernú časť tohto daňového bonusu pripadajúcu na počet kalendárnych mesiacov v zdaňovacom období, a to končiac mesiacom, v ktorom päťročná lehota skončila (§ 33a ods. 7 ZDP). Bližšie pozri v prílohe č. 1, kde uvádzame porovnanie súm a podmienok nároku na DB na zaplatené úroky, ak daňovník uzatvoril zmluvu o úvere na bývanie do 31.12.2023 alebo po 31.12.2023.
V súlade s § 26a zákona o úveroch veriteľ (banka) je povinný na požiadanie spotrebiteľa, ktorému bol poskytnutý úver na bývanie, vydať a doručiť tomuto spotrebiteľovi potvrdenie, na účely uplatnenia DB na zaplatené úroky (ďalej len „potvrdenie z banky podľa § 26a“), a to v lehote do 30 kalendárnych dní odo dňa podania žiadosti spotrebiteľom. Vzor potvrdenia z banky podľa § 26a (príloha č. 4 zákona o úveroch) tvorí prílohu č. 2 a 3 tohto metodického pokynu.
Banka na požiadanie daňovníka, ktorý uzatvoril zmluvu o úvere na bývanie:
-najneskôr do 31. decembra 2023, vystaví potvrdenie na priznanie sumy DB na zaplatené úroky podľa § 33a ZDP v znení zákona č. 279/2017 Z. z., v ktorom okrem iného uvedie aj výšku úrokov zaplatených v príslušnom roku na základe zmluvy vypočítaných z výšky poskytnutého úveru na bývanie, najviac však zo sumy 50 000 €.
-najskôr po 31.12.2023, vystaví potvrdenie na priznanie sumy DB na zaplatené úroky podľa § 33a ZDP v znení zákona č. 508/2023 Z. z., v ktorom okrem iného uvedie aj výšku úrokov zaplatených v príslušnom roku na základe zmluvy vypočítaných z výšky poskytnutého úveru na bývanie (bez ustanovenej hranice).
DB na zaplatené úroky si daňovník vypočíta len na základe údajov, ktoré bude mať uvedené v potvrdení z banky. V potvrdení z banky bude okrem iného uvedený aj dátum uzatvorenia zmluvy o úvere na bývanie, deň, od ktorého je úver na bývanie úročený a taktiež výška úrokov zaplatených v kalendárnom roku. Príklady:
1.Daňovníkovi (dlžníkovi), ktorý uzatvoril zmluvu o úvere na bývanie v máji 2024, vznikol nárok na DB na zaplatené úroky za rok 2024. Za rok 2024 zaplatil úroky vo výške 500 € a úver na bývanie sa začal úročiť od 25.12.2024. Daňovník si môže za zdaňovacie obdobie 2024 uplatniť DB na zaplatené úroky len v pomernej v sume 100 €, a to aj napriek tomu, že 50 % zo zaplatených úrokov v príslušnom zdaňovacom období predstavuje sumu 250 €. Pomernú časť pripadajúcu na jeden kalendárny mesiac 100 € vypočíta z maximálnej ročnej sumy DB na zaplatené úroky, t. j. zo sumy 1 200 € (1 200 €/12*1).
2.Daňovník, ktorý uzatvoril zmluvu o úvere na bývanie v januári 2024, v roku 2024 zaplatí úroky v sume 2 600 €. Úver na bývanie je úročený od februára 2024. Daňovník si môže za zdaňovacie obdobie 2024 uplatniť DB na zaplatené úroky v pomernej sume 1 100 € (1 200/12*11), a to z dôvodu, že 50 % zo zaplatených úrokov 2 600 € predstavuje sumu 1 300 €, čo je viac ako je ustanovená maximálna suma DB na zaplatené úroky.
4.diel Uplatnenie a preukazovanie nároku
DB na zaplatené úroky si môže daňovník uplatniť po skončení zdaňovacieho obdobia u zamestnávateľa, ktorý je platiteľom dane, v ročnom zúčtovaní alebo osobne prostredníctvom daňového priznania.
Ak ide o daňovníka, ktorý má zdaniteľné príjmy podľa § 5 ZDP a ktorému sa vykonalo ročné zúčtovanie, uplatní sa postup podľa § 38 ZDP. Zamestnávateľ vykoná výpočet dane (§ 38 ods. 4 ZDP) a súčasne prihliadne okrem iného aj na DB na zaplatené úroky, ak zamestnanec do 15. februára po uplynutí zdaňovacieho obdobia žiada o vykonanie ročného zúčtovania a podpíše žiadosť o vykonanie ročného zúčtovania preddavkov na daň z príjmov zo závislej činnosti (ďalej len „žiadosť“).
Nárok na DB na zaplatené úroky preukazuje zamestnanec zamestnávateľovi v súlade s § 37 ods. 5 ZDP, t. j. predloží potvrdenie z banky podľa § 26a, a v žiadosti podpíše čestné vyhlásenie o tom, že mu nebol poskytnutý hypotekárny úver na základe zmluvy o hypotekárnom úvere uzatvorenej pred 01.01.2018, na ktorý sa uplatňuje štátny príspevok alebo štátny príspevok pre mladých podľa osobitného predpisu (§ 122ya ods. 12 zákona č. 483/2001 Z. z. v znení zákona č. 279/2017 Z. z.). Zamestnanec, ktorý si u zamestnávateľa uplatní nárok na DB na zaplatené úroky, potvrdenie z banky podľa § 26a zamestnávateľovi predloží najneskôr do 15. februára roka nasledujúceho po uplynutí zdaňovacieho obdobia (38 ods. 5 ZDP), a ak by uvedené potvrdenie v ustanovenej lehote zamestnávateľovi nepredložil, bol by povinný podať daňové priznanie (§ 32 ZDP).
Na účely preukazovania nároku podľa § 37 ods. 1 až 5 ZDP, zisťovania, preverovania a kontroly správneho postupu preukazovania nároku aj na DB na zaplatené úroky, na účely ochrany a domáhania sa práv daňovníka, zamestnávateľa a správcu dane sú zamestnávateľ, správca dane a Ministerstvo financií Slovenskej republiky oprávnení spracúvať osobné údaje dotknutých osôb. Zamestnávateľ, správca dane a Ministerstvo financií Slovenskej republiky sú na tieto účely oprávnení aj bez súhlasu dotknutej osoby získavať jej osobné údaje kopírovaním, skenovaním alebo iným zaznamenávaním úradných dokladov v rozsahu nevyhnutnom na dosiahnutie účelu spracúvania (§ 37 ods. 6 ZDP).
DB na zaplatené úroky možno uplatniť najviac do výšky dane vypočítanej za príslušné zdaňovacie obdobie podľa ZDP zníženej o daňový bonus podľa § 33 ZDP (§ 33a ods. 9 ZDP). Ak suma dane zníženej o daňový bonus podľa § 33 ZDP vypočítaná za príslušné zdaňovacie obdobie je nižšia ako suma uplatňovaného DB na zaplatené úroky, daňovník, ktorý podáva daňové priznanie, požiada správcu dane o vyplatenie sumy vo výške rozdielu medzi sumou DB na zaplatené úroky a sumou dane vypočítanou za príslušné zdaňovacie obdobie zníženej o daňový bonus podľa § 33 ZDP, pričom pri vrátení tejto sumy správca dane postupuje ako pri vrátení daňového preplatku (§ 79 zákona č. 563/2009 Z. z. v znení zákona č. 331/2011 Z. z.).
Daňovník, ktorý podáva daňové priznanie a uplatňuje si DB na zaplatené úroky je povinný preukázať nárok na jeho uplatnenie v súlade s § 32 ods. 10 ZDP, a to potvrdením z banky podľa § 26a, ktorého kópia je prílohou daňového priznania.
DB na zaplatené úroky podľa § 33a ods. 1 až 9 ZDP si môže uplatniť aj daňovník s obmedzenou daňovou povinnosťou, ak úhrn jeho zdaniteľných príjmov zo zdrojov na území Slovenskej republiky (§ 16 ZDP) v príslušnom zdaňovacom období tvorí najmenej 90 % zo všetkých príjmov tohto daňovníka, ktoré mu plynú zo zdrojov na území Slovenskej republiky a zo zdrojov v zahraničí (§ 33a ods. 10 ZDP).
Daňovník s obmedzenou daňovou povinnosťou do „úhrnu jeho zdaniteľných príjmov zo zdrojov na území Slovenskej republiky (§ 16 ZDP)“ započíta všetky príjmy, ktoré sú zdaniteľné na území Slovenskej republiky, t. j. nielen zdaniteľné príjmy podľa § 5 alebo § 6 ods. 1 a 2 ZDP, ale aj ostatné príjmy zdaniteľné podľa ZDP, napr. zdaniteľné príjmy podľa § 8 ZDP. Do úhrnu „všetkých príjmov tohto daňovníka, ktoré mu plynú zo zdrojov na území Slovenskej republiky a zo zdrojov v zahraničí“, započíta všetky „celosvetové“ príjmy, ktoré sú v štáte rezidencie tohto daňovníka zdaniteľné podľa daňových právnych predpisov platných na území tohto štátu.
V súlade s § 33a ods. 11 ZDP, ak zomrie daňovník, ktorému vznikol nárok na DB na zaplatené úroky, nárok na DB na zaplatené úroky si môže uplatniť daňovník, na ktorého prešli nesplatené záväzky z úveru na bývanie po zomrelom daňovníkovi. Podmienky podľa § 33a ods. 1 písm. a) a b) a ods. 4 písm. b) a c) ZDP sa neuplatnia, pričom ustanovenia § 33a ods. 1 ZDP úvodnej vety a ods. 2 a 6 tým nie sú dotknuté. Nárok na DB na zaplatené úroky sa uplatní u zomrelého daňovníka za mesiace žitia vrátane mesiaca, v ktorom daňovník zomrel, a u daňovníka, na ktorého prešli nesplatené záväzky z úveru na bývanie, počnúc mesiacom nasledujúcim po mesiaci úmrtia daňovníka až do uplynutia päťročnej lehoty na uplatnenie nároku na DB na zaplatené úroky, ktorá sa počíta od vzniku nároku na DB na zaplatené úroky u zomrelého daňovníka.
V súlade s § 52zm ods. 1 ZDP DB na zaplatené úroky sa prvýkrát uplatní na zmluvy o úvere na bývanie uzatvorené po 31.12.2017. Ak bol daňovníkovi poskytnutý hypotekárny úver na základe zmluvy o hypotekárnom úvere uzatvorenej pred 01.01.2018, na ktorý sa uplatňuje štátny príspevok alebo štátny príspevok pre mladých podľa osobitného predpisu, nárok na DB na zaplatené úroky tomuto daňovníkovi prvýkrát vzniká až v kalendárnom mesiaci nasledujúcom po kalendárnom mesiaci, za ktorý mu poslednýkrát vznikol nárok na štátny príspevok alebo štátny príspevok pre mladých.
Príklady:
1.Daňovník, ktorý v roku 2024 má zvýšené splátky úveru na bývanie z dôvodu nárastu úroku, nemá možnosť za zdaňovacie obdobie 2024 uplatniť si DB zo zvýšených zaplatených splátok (tento daňový bonus bolo možné uplatniť len za zdaňovacie obdobie 2023), ale môže si za splnenia ustanovených podmienok uplatniť nárok na DB na zaplatené úroky.
2.Daňovníkovi nevzniká nárok na DB na zaplatené úroky, ak uzatvoril zmluvu o úvere na bývanie pred 01.01.2018.
3.Daňovníkovi nevzniká nárok na DB na zaplatené úroky v prípade refinancovaného úveru na bývanie.
4.Daňovník (dlžník) uzatvoril zmluvu o úvere na bývanie vo februári 2024 (úročenie začalo od februára 2024), pričom splnil všetky podmienky na uplatnenie DB na zaplatené úroky podľa § 33a ZDP. Dňa 02.11.2024 daňovník zomrel a dedičom sa stáva jeho sedemdesiatročná matka, na ktorú prešli nesplatené záväzky z úveru na bývanie po zomrelom daňovníkovi (synovi). Matka v súlade s § 49 ods. 4 ZDP podá daňové priznanie za zomrelého syna, v ktorom uplatní DB na zaplatené úroky pomernou časťou (február až november 2024), t. j. za mesiace žitia syna. Za predpokladu, že matka v roku 2024 nepoberala žiadne zdaniteľné príjmy, DB na zaplatené úroky pripadajúci na december 2024 si môže uplatniť matka len prostredníctvom daňového priznania typ A alebo typ B. Matka si môže uplatniť nárok na DB na zaplatené úroky aj za nasledujúce zdaňovacie obdobia, a to až do uplynutia päťročnej lehoty na uplatnenie nároku. Päťročná lehota u matky začala plynúť od februára 2024, t. j. od začatia úročenia úveru na bývanie daňovníka (dlžníka) a uplynie v januári 2029. Ustanovenia týkajúce sa splnenia podmienok zadefinovaného veku a priemerného mesačného zárobku sa na matku nevzťahujú.
5.Daňovník v marci 2023 uzatvoril zmluvu o úvere na bývanie a v tomto mesiaci sa úver začal aj úročiť. Daňovník platil aj úroky z hypotekárneho úveru spred 01.01.2018, na ktorý si uplatňuje štátny príspevok pre mladých podľa osobitného predpisu. Posledný krát vznikol daňovníkovi nárok na štátny príspevok mladých za november 2024, nárok na DB na zaplatené úroky za rok 2024 (zo zmluvy uzatvorenej v marci 2023) mu vznikne len za kalendárny mesiac, t. j. december (za mesiac november, vzhľadom na ustanovenie § 52zm ods. 1 ZDP, nárok na DB na zaplatené úroky nevznikol). DB na zaplatené úroky si bude môcť uplatňovať až do uplynutia päťročnej lehoty na uplatnenie nároku, ktorá sa v súlade s § 33a ods. 7 ZDP počíta od mesiaca, v ktorom sa začal úročiť úver z marca 2023. Daňovník, ktorý si DB na zaplatené úroky uplatní v ročnom zúčtovaní, uvedie v žiadosti kalendárny mesiac, za ktorý mu poslednýkrát vznikol nárok na štátny príspevok pre mladých.
6.Daňovník (dlžník) v roku 2024 uzatvoril zmluvu o úvere na bývanie na kúpu domu s pozemkom. Aj napriek tomu, že tuzemskou nehnuteľnosťou určenou na bývanie sa rozumie rodinný dom alebo byt, daňovník nemá povinnosť určiť, aká časť kúpnej ceny pripadne na dom a aká na pozemok. Daňovník (dlžník) bude pri výpočte DB na zaplatené úroky vychádzať z údajov uvedených v potvrdení z banky, ktoré mu na jeho žiadosť vystaví banka a v tomto potvrdení táto skutočnosť bude zohľadnená. Dom s pozemkom bude slúžiť daňovníkovi výlučne k jeho vlastnému trvalému bývaniu.
7.Daňovník s obmedzenou daňovou povinnosťou (dlžník) v roku 2024 uzatvoril zmluvu o úvere na bývanie a za zdaňovacie obdobie 2024 si uplatní DB na zaplatené úroky, nakoľko splní všetky ustanovené podmienky, napr. vek 25 rokov, priemerný mesačný príjem za rok 2023 predstavoval 900 €, jeho zdaniteľné príjmy v roku 2024 plynuli len zo zdrojov na území Slovenskej republiky (ak by tomuto daňovníkovi v zdaňovacom období 2024 plynuli zdaniteľné príjmy aj zo zdrojov v zahraničí, ktoré by predstavovali viac ako 10 % z jeho celosvetových príjmov, potom by tomuto daňovníkovi nárok na DB na zaplatené úroky za rok 2024 nevznikol).
8.Daňovník (dlžník) v roku 2020 uzatvoril zmluvu o úvere na bývanie na kúpu domu s pozemkom. Za zdaňovacie obdobia 2020 až 2023 si uplatňoval DB na zaplatené úroky. V roku 2024 uzatvoril zmluvu o úvere na bývanie na kúpu bytu. Za zdaňovacie obdobie 2024 si môže daňovník uplatniť DB na zaplatené úroky vypočítané z poskytnutého úveru na bývanie na základe jednej zmluvy o úvere na bývanie, preto sa sám rozhodne, či si uplatní DB na zaplatené úroky zo zmluvy uzatvorenej v roku 2020 alebo zo zmluvy uzatvorenej v roku 2024.
9.Daňovník (dlžník) si môže za splnenia všetkých ustanovených podmienok uplatniť DB na zaplatené úroky aj vtedy, ak poberá príspevok na zvýšenú splátku úveru na bývanie podľa zákona č. 526/2023 Z. z. o pomoci pri splácaní úveru na bývanie a o zmene a doplnení niektorých zákonov.
5.diel Záver
V súlade s § 33a ods. 12 ZDP Finančné riaditeľstvo Slovenskej republiky poskytuje Ministerstvu dopravy a výstavby Slovenskej republiky na účely plnenia úloh v oblasti štátnej bytovej politiky súhrnné údaje o počte daňových subjektov, ktoré si uplatnili DB na zaplatené úroky vrátane celkovej výšky uplatneného DB na zaplatené úroky za predchádzajúce zdaňovacie obdobie.
Vypracoval: Odbor daňovej metodiky FR SR December 2024
Príloha č. 1
Porovnanie súm a podmienok nároku na DB na zaplatené úroky, ak daňovník uzatvoril zmluvu o úvere na bývanie do 31.12.2023 alebo po 31.12.2023:
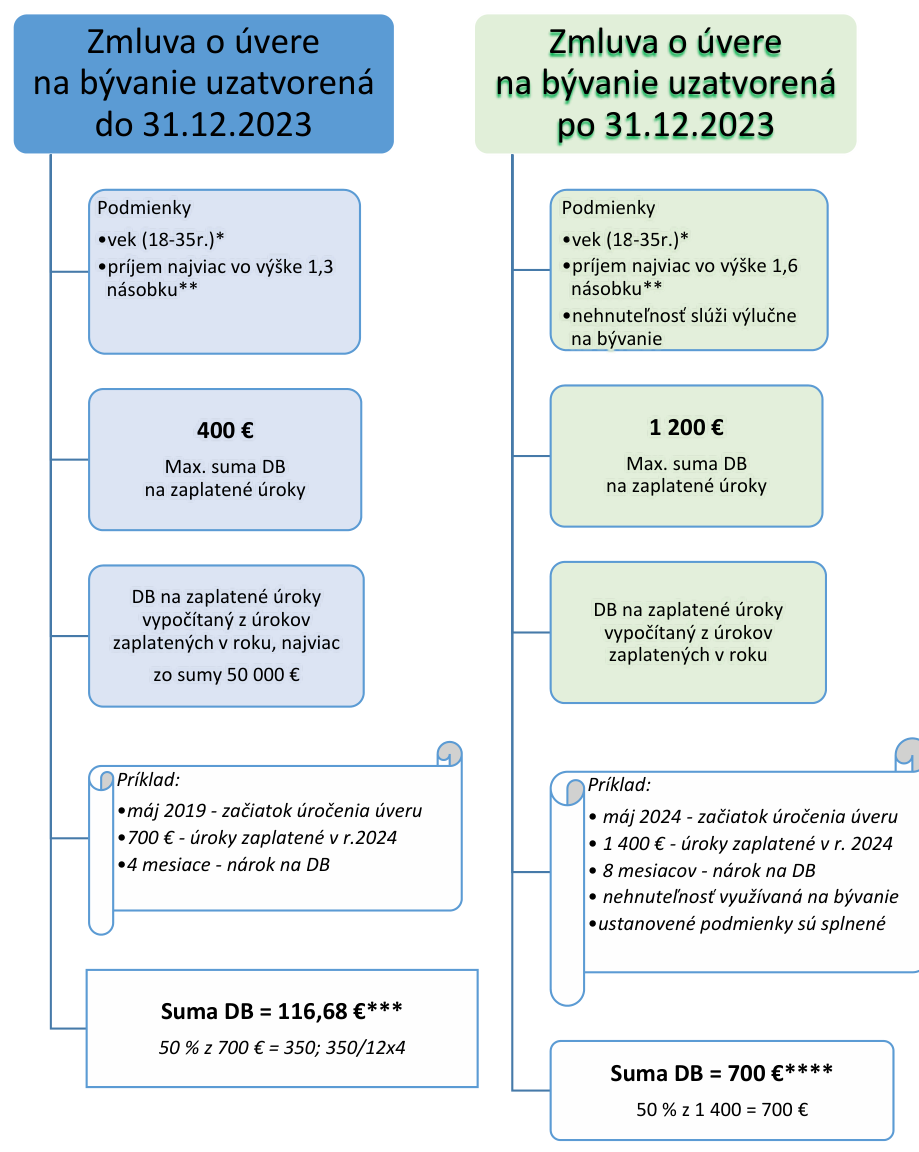
* Najmenej 18 rokov a najviac 35 rokov ku dňu podania žiadosti o tento úver. ** Priemernej mesačnej mzdy zamestnanca v hospodárstve SR zistenej ŠÚ SR za kalendárny rok predchádzajúci kalendárnemu roku, v ktorom bola uzavretá zmluva o úvere na bývanie. *** Nie je prekročený max. limit za štyri mesiace 400/12*4=133,32 €. ****Nie je prekročený max. limit za osem mesiacov 1 200/12*8=800 €.
zmluvy uzatvorené do 31.12.2023 Príloha č. 3 – zmluvy uzatvorené po 31.12.2023
Vzor
Potvrdenie podľa § 26a zákona č. 90/2016 Z. z. o úveroch na bývanie a o zmene a doplnení niektorých zákonov v znení zákona č. 279/2017 Z. z. (ďalej len „zákon o úveroch na bývanie“) na priznanie sumy daňového zvýhodnenia na zaplatené úroky pri úveroch na bývanie podľa § 33a zákona č. 595/2003 Z. z. o dani z príjmov v znení zákona č. 279/2017 Z. z.
za rok...
týkajúce sa zmluvy o úvere na bývanie č. ........ uzavretej dňa.......... (ďalej len „zmluva“) Názov banky alebo pobočky zahraničnej banky (ďalej len „banka“) týmto potvrdzuje pre dlžníka zo zmluvy:
Dlžník
Meno, priezvisko: Dátum narodenia: Trvalý pobyt: Spoludlžník (spoludlžníci)
Meno, priezvisko: Dátum narodenia: Trvalý pobyt:
, že
1.žiadosť o úver na bývanie podľa § 1 ods. 6 zákona o úveroch na bývanie bola podaná dňa...,
2.uvedený(í) dlžník, spoludlžník (spoludlžníci) bol(i) dlžníkom (dlžníkmi) zo zmluvy aj ku dňu jej uzavretia/alebo/na uvedeného dlžníka prešli nesplatené záväzky z úveru na bývanie podľa § 1 ods. 6 zákona o úveroch na bývanie po osobe, ktorá zomrela a ktorá bola dlžníkom zo zmluvy ku dňu jej uzavretia,
3.na základe zmluvy je financovaná jedna tuzemská nehnuteľnosť určená na bývanie podľa § 1 ods. 7 zákona o úveroch na bývanie prostredníctvom poskytnutia úveru na bývanie podľa § 1 ods. 6 zákona o úveroch na bývanie,
4.úver na bývanie podľa § 1 ods. 6 zákona o úveroch na bývanie sa začal úročiť dňa...,
5.výška úrokov zaplatených v roku... na základe zmluvy vypočítaných z výšky poskytnutého úveru na bývanie, najviac však zo sumy 50 000 eur, predstavuje... eur,
6.dlžník má/nemá s bankou uzatvorenú inú zmluvu o úvere na bývanie, ktorá spĺňa podmienky podľa § 1 ods. 6 zákona o úveroch na bývanie.
V ...
Za banku... .
Vzor
Potvrdenie podľa § 26a zákona č. 90/2016 Z. z. o úveroch na bývanie a o zmene a doplnení niektorých zákonov v znení zákona č. 279/2017 Z. z. (ďalej len „zákon o úveroch na bývanie“) na priznanie sumy daňového zvýhodnenia na zaplatené úroky pri úveroch na bývanie podľa § 33a zákona č. 595/2003 Z. z. o dani z príjmov v znení zákona č. 508/2023 Z. z.
za rok...
týkajúce sa zmluvy o úvere na bývanie č. ........ uzavretej dňa.......... (ďalej len „zmluva“) Názov banky alebo pobočky zahraničnej banky (ďalej len „banka“) týmto potvrdzuje pre dlžníka zo zmluvy:
Dlžník Meno, priezvisko: Dátum narodenia: Trvalý pobyt:
Spoludlžník (spoludlžníci)
Meno, priezvisko: Dátum narodenia: Trvalý pobyt:
, že
1.žiadosť o úver na bývanie podľa § 1 ods. 6 zákona o úveroch na bývanie bola podaná dňa...,
2.uvedený(í) dlžník, spoludlžník (spoludlžníci) bol(i) dlžníkom (dlžníkmi) zo zmluvy aj ku dňu jej uzavretia/alebo/na uvedeného dlžníka prešli nesplatené záväzky z úveru na bývanie podľa § 1 ods. 6 zákona o úveroch na bývanie po osobe, ktorá zomrela a ktorá bola dlžníkom zo zmluvy ku dňu jej uzavretia,
3.na základe zmluvy je financovaná jedna tuzemská nehnuteľnosť určená na bývanie podľa § 1 ods. 7 zákona o úveroch na bývanie prostredníctvom poskytnutia úveru na bývanie podľa § 1 ods. 6 zákona o úveroch na bývanie,
4.úver na bývanie podľa § 1 ods. 6 zákona o úveroch na bývanie sa začal úročiť dňa...,
5.výška úrokov zaplatených v roku... na základe zmluvy vypočítaných z výšky poskytnutého úveru na bývanie predstavuje... eur,
6.dlžník má/nemá s bankou uzatvorenú inú zmluvu o úvere na bývanie, ktorá spĺňa podmienky podľa § 1 ods. 6 zákona o úveroch na bývanie.
V ...
Za banku... .