Metodický pokyn k uplatňovaniu dane z pridanej hodnoty v rámci režimu trojstranného obchodu podľa § 45 zákona č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov
Úvod
Finančné riaditeľstvo SR vydáva metodický pokyn k uplatňovaniu dane z pridanej hodnoty v rámci mechanizmu trojstranného obchodu podľa § 45 zákona č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov (ďalej len „zákon o DPH“). Ustanovenie § 45 zákona o DPH je transpozíciou čl. 141 smernice Rady 2006/112/ES o spoločnom systéme dane z pridanej hodnoty (ďalej „smernica 112“). Podľa čl. 141 smernice 112 každý členský štát prijme osobitné opatrenia na zabezpečenie toho, aby sa DPH neuplatňovala pri nadobudnutí tovaru v rámci Spoločenstva uskutočnenému na jeho území, ak sú splnené podmienky vymenované v článku 141. V zákone o DPH sú tieto podmienky a zjednodušenie pri uplatňovaní DPH v rámci po sebe idúcich dodaní tovaru, ktoré sú spojené s jeho prepravou na území EÚ a sú označované pojmom trojstranný obchod, uvedené v ustanovení § 45.
1.diel Trojstranný obchod ako reťazový obchod v rámci Spoločenstva
Koncept reťazového obchodu bol zavedený judikatúrou SD EU, a to najmä v súvislosti s určovaním miesta dodania. V smernici 2018/1910, ktorou sa mení smernica 112, je v bode (6) recitálu uvedené, že reťazovými transakciami sa myslia najmenej dve po sebe nasledujúce dodania toho istého tovaru, ktoré sú predmetom jednej prepravy v rámci Spoločenstva. Jedná sa teda o dodania medzi viacerými zdaniteľnými osobami, pričom tento tovar je priamo prepravovaný/odosielaný od prvého dodávateľa k poslednému nadobúdateľovi v reťazci. Najjednoduchším reťazovým obchodom, ktorý je spojený s prepravou tovaru, je trojstranný obchod. Trojstranný obchod definovaný v § 45 zákona o DPH (ďalej „trojstranný obchod“) stanovuje jasné pravidlá, ktoré musia byť striktne dodržané. Koncept trojstranného obchodu sa uplatňuje len v rámci Spoločenstva. Podstata trojstranného obchodu spočíva v uplatnení zjednodušeného postupu zdaňovania pri uskutočnení obchodu medzi tromi osobami, ktoré sú identifikované pre daň v troch rôznych členských štátoch a predmetom obchodu je dodanie toho istého tovaru. Tovar sa prepravuje z prvého členského štátu priamo do členského štátu, v ktorom je identifikovaná pre daň tretia z týchto osôb. Osoba, ktorá dodáva tovar v členskom štáte začatia odoslania alebo prepravy, je označovaná ako „prvý dodávateľ“. Osoba identifikovaná pre daň v druhom členskom štáte je tzv. „prvý odberateľ“. Zároveň sa v reťazci dostáva do pozície „druhého dodávateľa“. Osoba identifikovaná pre daň v treťom členskom štáte je označovaná ako „druhý odberateľ“. Zjednodušenie sa týka povinnosti osoby, ktorá sa nachádza v strede tohto reťazca a ktorá v pozícii prvého odberateľa uskutočňuje nadobudnutie tovaru z iného členského štátu v členskom štáte skončenia prepravy a táto osoba v pozícii druhého dodávateľa ho v tomto štáte ďalej dodáva druhému odberateľovi. Zjednodušenie pre osobu prvého odberateľa spočíva v tom, že sa nemusí v členskom štáte skončenia prepravy registrovať pre DPH, nadobudnutie tovaru z iného členského štátu sa považuje za zdanené a daň z celej transakcie vysporiada osoba, ktorá nadobudla tovar pod IČ DPH členského štátu skončenia prepravy, teda v pozícii druhého odberateľa. Aby sa mohol použiť zjednodušený postup trojstranného obchodu, musia byť splnené zákonom stanovené podmienky.
2.diel Definícia (podmienky) trojstranného obchodu
Trojstranným obchodom sa v zmysle § 45 ods. 1 zákona o DPH rozumie obchod, ak
a)sa na obchode zúčastňujú tri osoby a predmetom obchodu je dodanie toho istého tovaru, ktorý je odoslaný alebo prepravený priamo od dodávateľa k druhému odberateľovi z jedného členského štátu do iného členského štátu,
b)osoby zúčastnené na obchode sú identifikované pre daň v troch rôznych členských štátoch,
c)prvý odberateľ nemá v členskom štáte druhého odberateľa sídlo, miesto podnikania, prevádzkareň, bydlisko alebo sa obvykle v členskom štáte druhého odberateľa nezdržiava a voči prvému dodávateľovi a druhému odberateľovi použije rovnaké identifikačné číslo pre daň,
d)tovar odoslal alebo prepravil prvý dodávateľ alebo prvý odberateľ, alebo iná osoba na ich účet,
e)druhý odberateľ použije identifikačné číslo pre daň pridelené členským štátom, v ktorom sa odoslanie alebo preprava tovaru skončí, a
f)druhý odberateľ je osobou povinnou platiť daň.
Grafické znázornenie princípu trojstranného obchodu
Členský štát 1
Členský štát 1 Členský štát 2 Členský štát 3
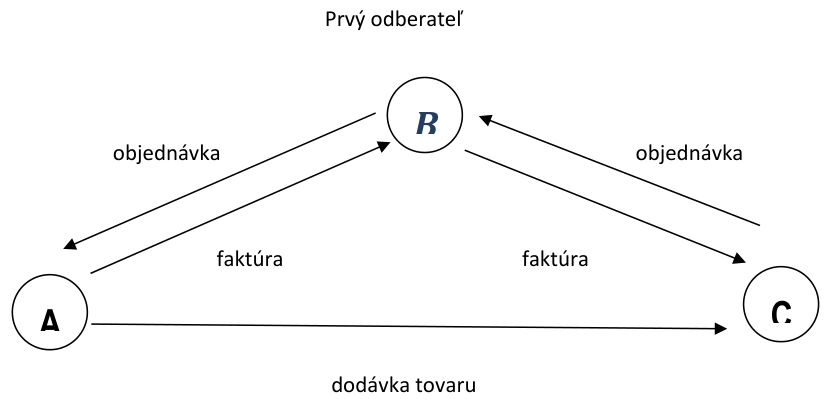
Prvý dodávateľ Druhý odberateľ Nemecko Česká republika Poľsko Slovenská republika Nemecko Česká republika Poľsko Slovenská republika
a)Na obchode sa zúčastňujú tri osoby a predmetom obchodu je dodanie toho istého tovaru, ktorý je odoslaný alebo prepravený priamo od dodávateľa k druhému odberateľovi z jedného členského štátu do iného členského štátu.
Trojstranný obchod znamená, že predmetom dodania je ten istý tovar, ktorý sa prepravuje priamo od prvého dodávateľa z jedného členského štátu k druhému odberateľovi do iného členského štátu, avšak tovar sa dodáva zdaniteľnej osobe s IČ DPH prideleným v členskom štáte inom ako je členský štát začatia a skončenia prepravy/odoslania tovaru. Ide o dva zmluvné vzťahy a dve dodania tovaru, pričom jedna z týchto dodávok je tzv. pohyblivá dodávka, t. j dodávka od prvého dodávateľa k prvému odberateľovi a druhá z týchto dodávok je tzv. nepohyblivá dodávka, t. j. dodávka od prvého odberateľa k druhému odberateľovi, ku ktorej dôjde s miestom dodania v členskom štáte určenia. Pod pojmom „toho istého tovaru“ treba rozumieť tovar v nezmenenom stave, ktorý nie je počas transakcií uskutočnených v rámci reťazového obchodu prepracovaný alebo iným spôsobom zmenený, či už v množstve, objeme alebo kvalite. Trojstranným obchodom nemôžu byť dve dodania, z ktorých napr. v rámci prvého zmluvného vzťahu medzi prvým dodávateľom a prvým odberateľom dôjde k dodaniu tovaru a následne v rámci druhého zmluvného vzťahu medzi prvým odberateľom a druhým odberateľom dôjde k dodaniu tohto tovaru s montážou alebo inštaláciou.1
b) Osoby zúčastnené na obchode sú identifikované pre daň v troch rôznych členských štátoch.
Ďalšou podmienkou pre uplatnenie zjednodušeného postupu pre trojstranný obchod je podmienka identifikácie pre DPH zdaniteľných osôb zúčastnených na obchode, tzn. zdaniteľná osoba A je identifikovaná pre daň v členskom štáte 1, zdaniteľná osoba B je identifikovaná pre daň v členskom štáte 2 a zdaniteľná osoba C je identifikovaná pre daň v členskom štáte 3. Členské štáty identifikácie zdaniteľných osôb A, B a C môžu byť súčasne aj štátmi usadenia týchto zdaniteľných osôb, čo však nie je podmienkou. Jednotlivé zdaniteľné osoby zúčastnené na trojstrannom obchode môžu byť identifikované pre daň vo viacerých členských štátoch a závisí od rozhodnutia zdaniteľnej osoby, pod ktorým IČ DPH bude v rámci predmetnej transakcie konať. Ako vyplýva aj z judikatúry SD EÚ2, ak je nadobúdateľ identifikovaný pre DPH vo viacerých členských štátoch, treba vziať do úvahy iba
Firma Hans Buhler, k. s., sídliaca a identifikovaná pre DPH v Nemecku, vykonávala výrobnú a obchodnú činnosť. V období od októbra 2012 do marca 2013 bola identifikovaná pre DPH v Rakúsku, kde chcela zriadiť prevádzkareň. Pri kúpe tovaru od dodávateľov v Nemecku použila rakúske IČ DPH a tento tovar predala odberateľovi usadenému a identifikovanému pre DPH v ČR. Nemeckí dodávatelia tovar prepravili priamo českému nadobúdateľovi. Nemeckí dodávatelia uviedli na faktúrach pre spoločnosť Hans Buhler rakúske IČ DPH a tiež nemecké IČ DPH. Firma Hans Buhler:
Daňový úrad v Rakúsku mal za to, že ide „nevydarené trojstranné transakcie“ z dôvodu, že si firma Hans Buhler nesplnila ohlasovacie povinnosti a nepreukázala zdanenie tovaru v ČR. Finančná správa v Rakúsku vyslovila záver, že ide identifikačné číslo DPH, pod ktorým uskutočnil nadobudnutie v rámci Spoločenstva, čím je splnená podmienka stanovená v čl. 141 písm. c) smernice 112; (§ 45 zákona o DPH).
V prípade, ak sa zúčastňuje trojstranného obchodu ako prvý odberateľ alebo ako druhý odberateľ osoba usadená v tuzemsku, podmienka identifikácie pre daň je splnená aj v prípade, ak táto osoba nemá postavenie platiteľa dane, ale je osobou registrovanou pre DPH podľa § 7 alebo 7a zákona o DPH a toto IČ DPH použije v rámci tohto obchodu. Zdaniteľná osoba zúčastňujúca sa trojstranného obchodu v postavení prvého dodávateľa splní podmienku identifikácie pre daň, ak je registrovaná v tuzemsku podľa § 4, § 4b alebo § 5 zákona o DPH.
c)Prvý odberateľ nemá v členskom štáte druhého odberateľa sídlo, miesto podnikania, prevádzkareň, bydlisko alebo sa obvykle v členskom štáte druhého odberateľa nezdržiava (ďalej len „miesto usadenia“) a voči prvému dodávateľovi a druhému odberateľovi použije rovnaké identifikačné číslo pre daň.
Treťou podmienkou pre uplatnenie režimu trojstranného obchodu je, že prvý odberateľ nemá miesto usadenia v členskom štáte druhého odberateľa. Táto podmienka znamená, že môže byť identifikovaný pre daň v členskom štáte druhého odberateľa (skončenia odoslania/prepravy tovaru) v postavení neusadenej zahraničnej osoby (obdoba § 5 zákona o DPH), ale nemôže byť v tomto štáte usadený ani prostredníctvom svojej prevádzkarne. Ak by prvý odberateľ aj mal pridelené IČ DPH v členskom štáte určenia, nemôže použiť IČ DPH pridelené týmto členským štátom v zmluvnom vzťahu s dodávateľom, ako ani v zmluvnom vzťahu s druhým odberateľom. Prvý odberateľ objednáva tovar pod identifikačným číslom pre daň iného členského štátu ako je členský štát, v ktorom sa začína a skončí odoslanie/preprava tovaru a zároveň musí v obidvoch zmluvných vzťahoch použiť rovnaké IČ DPH.
d) Tovar odoslal alebo prepravil prvý dodávateľ alebo prvý odberateľ, alebo iná osoba na ich účet.
V rámci trojstranného obchodu môže odoslanie alebo prepravu tovaru z členského štátu prvého dodávateľa do členského štátu druhého odberateľa zabezpečiť alebo vykonať len prvý dodávateľ alebo prvý odberateľ alebo iná osoba na ich účet3, čím sa zabezpečí, že dodávka tovaru v rámci zmluvného vzťahu medzi prvým dodávateľom a prvým odberateľom bude pohyblivou dodávkou (za predpokladu, že prvý odberateľ použil iné IČ DPH ako je IČ DPH členského štátu odoslania/začatia prepravy tovaru, ak odoslanie/prepravu tovaru uskutočňuje prvý odberateľ alebo iná osoba na jeho účet). Dodávka tovaru v rámci zmluvného vzťahu medzi prvým odberateľom a druhým odberateľom bude nepohyblivou dodávkou tovaru v členskom štáte druhého odberateľa. Ak odoslanie alebo prepravu tovaru zabezpečí alebo vykoná druhý odberateľ alebo iná osoba na jeho účet, nejde o trojstranný obchod a nemôže sa uplatniť zjednodušenie. Ak by prepravu zabezpečoval druhý odberateľ alebo iná osoba na jeho účet, je prvá dodávka tovaru medzi prvým dodávateľom a prvým odberateľom nepohyblivou dodávkou (bez prepravy) a pohyblivou dodávkou tovaru (s prepravou) je dodávka tovaru medzi prvým odberateľom tovaru a druhým odberateľom tovaru. To znamená, že prvému odberateľovi by vznikla registračná povinnosť v členskom štáte prvého dodávateľa, nakoľko vykonáva v tomto členskom štáte ekonomickú činnosť - dodanie tovaru druhému odberateľovi, ktorý by v členskom štáte skončenia prepravy uskutočnil nadobudnutie tovaru z iného členského štátu.
Príklad 1
Spoločnosť DE usadená v Nemecku a identifikovaná pre daň v Nemecku dodala tovar spoločnosti CZ (prvý odberateľ) usadenej v Českej republike a identifikovanej pre daň v tomto členskom štáte. Spoločnosť CZ dodala tento tovar v zmysle zmluvného dojednania spoločnosti SK usadenej v Žiline a identifikovanej pre daň podľa § 7a zákona o DPH. Prepravu tovaru z Nemecka do tuzemska vykonala spoločnosť SK.
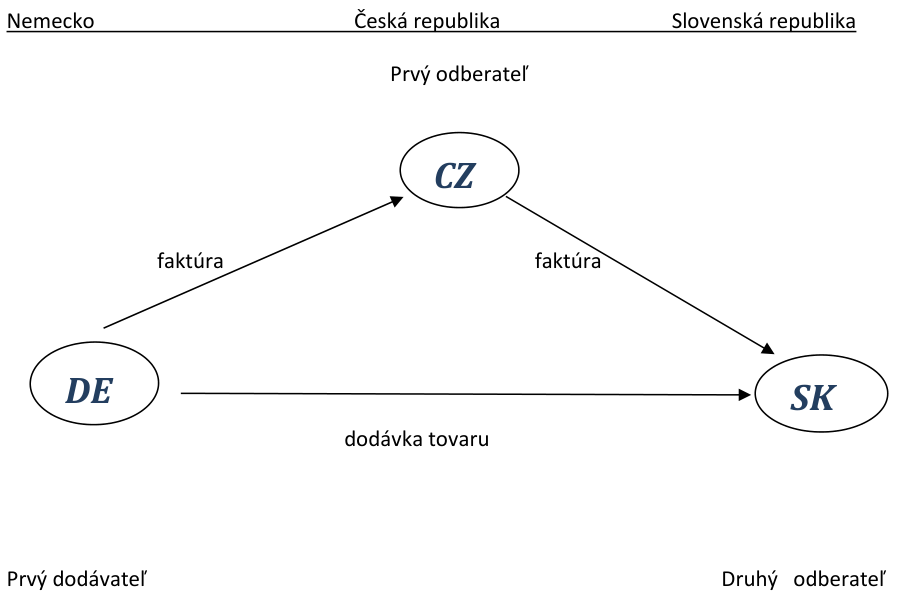
Nejde o trojstranný obchod, pretože nie je splnená podmienka odoslania/prepravy tovaru prvým dodávateľom alebo prvým odberateľom, čím sa prvá dodávka tovaru medzi prvým dodávateľom DE a prvým odberateľom CZ stane nepohyblivou dodávkou tovaru. Keďže prepravu tovaru z Nemecka do tuzemska vykonal druhý odberateľ SK, nie je možné uplatniť princíp zjednodušenia v rámci trojstranného obchodu. Spoločnosť DE dodala tovar bez prepravy spoločnosti CZ, tzn. miestom dodania tovaru je Nemecko. Následne dodávka tovaru spoločnosťou CZ spoločnosti SK je pohyblivou dodávkou tovaru. U spoločnosti SK ide o nadobudnutie tovaru v tuzemsku z iného členského štátu, ktoré je predmetom dane (§ 2 ods. 1 písm. c) a § 11 ods. 1 a 2 zákona o DPH). Spoločnosti SK vzniká povinnosť platiť daň v zmysle § 69 ods. 6 zákona o DPH.
e)Druhý odberateľ použije identifikačné číslo pre daň pridelené členským štátom, v ktorom sa odoslanie alebo preprava tovaru skončí, a druhý odberateľ je osobou povinnou platiť daň.
Pri uplatnení konceptu trojstranného obchodu dochádza k zdaneniu dodávky tovaru len raz, pričom osobou povinnou platiť daň je druhý odberateľ, ktorý použije v rámci zmluvného vzťahu s prvým odberateľom IČ DPH pridelené členským štátom, v ktorom sa skončí odoslanie alebo preprava tovaru. Prvý odberateľ nie je povinný platiť daň z nadobudnutia tovaru v členskom štáte druhého odberateľa a nadobudnutie tovaru sa u neho považuje za zdanené. Prvý odberateľ neuplatní daň na následné dodanie tovaru druhému odberateľovi, nakoľko dochádza v zmysle § 69 ods. 7 zákona o DPH k preneseniu povinnosti platiť daň na druhého odberateľa. Rovnaká úprava by mala byť zabezpečená vo všetkých členských štátoch, a to podľa čl. 197 smernice 112, podľa ktorého je príjemca v postavení druhého odberateľa určený za osobu povinnú platiť daň za dodanie, ktoré uskutočnil prvý odberateľ neusadený na území členského štátu, v ktorom je daň splatná (t. j na území členského štátu skočenia prepravy tovaru).
Keby neexistovala úprava trojstranného obchodu, teda ak by neexistoval zjednodušený postup pri trojstrannom obchode, prvý odberateľ by sa musel registrovať v členskom štáte, v ktorom skončí odoslanie alebo preprava tovaru, pretože v tomto členskom štáte má zdaniteľný obchod, t. j. nadobudnutie tovaru z iného členského štátu. Okrem toho prvý odberateľ uskutočňuje následné dodanie tovaru druhému odberateľovi v členskom štáte druhého odberateľa, čo znamená, že ak by neplatil zjednodušený postup pri trojstrannom obchode, prvý odberateľ v členskom štáte druhého odberateľa vykonáva činnosť, ktorá je predmetom dane v tomto štáte a vznikla by mu registračná povinnosť a bol by osobou povinnou platiť daň z nadobudnutia a následného dodania tovaru.
Príklad 2
Spoločnosť PL usadená v Poľsku a identifikovaná pre daň v Poľsku dodala tovar spoločnosti SK usadenej v tuzemsku a identifikovanej pre daň v tuzemsku podľa § 4 zákona o DPH. Slovenská spoločnosť SK dodala tovar spoločnosti CZ usadenej v Ostrave. Tovar sa prepravoval z Poľska do Českej republiky a prepravu vykonala spoločnosť SK, pričom poľskej spoločnosti PL oznámila IČ DPH pridelené v tuzemsku.
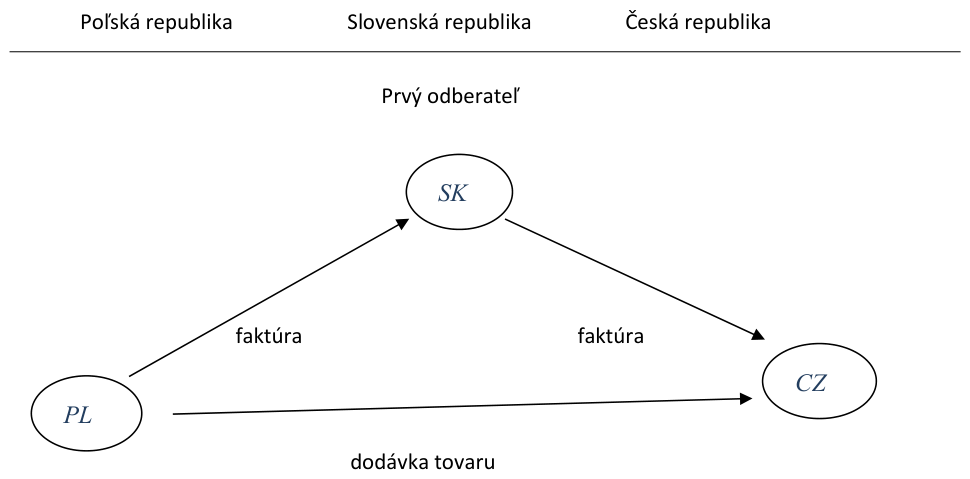
Prvý dodávateľ Druhý odberateľ
Spoločnosti PL, SK a CZ sa zúčastňujú na trojstrannom obchode, nakoľko sú splnené všetky podmienky stanovené v § 45 ods. 1 zákona o DPH nasledovne:
-na obchode sa zúčastňujú tri osoby PL, SK a CZ a predmetom obchodu je dodanie toho istého tovaru, ktorý je odoslaný alebo prepravený priamo od dodávateľa PL v Poľsku k druhému odberateľovi CZ v Českej republike,
-osoby zúčastnené na obchode sú identifikované pre daň v troch rôznych členských štátoch – spoločnosť PL je identifikovaná pre daň v Poľsku, spoločnosť SK je identifikovaná pre daň v Slovenskej republike, spoločnosť CZ je identifikovaná pre daň v Českej republike,
-spoločnosť SK nemá v Českej republike sídlo, miesto podnikania, prevádzkareň, bydlisko alebo sa obvykle v Českej republike nezdržiava a voči českej spoločnosti CZ použila rovnaké identifikačné číslo pre daň pridelené v Slovenskej republike ako voči poľskej spoločnosti PL,
-tovar prepravila spoločnosť SK, ktorá je prvým odberateľom,
-druhý odberateľ CZ použil identifikačné číslo pre daň pridelené v Českej republike,
-slovenská spoločnosť SK nadobudla tovar v Českej republike, toto nadobudnutie sa však považuje za zdanené. Slovenská spoločnosť SK nie je povinná registrovať sa v ČR, nakoľko v zmysle čl. 141 a čl. 197 smernice 112 je osobou povinnou platiť daň v Českej republike druhý odberateľ, spoločnosť CZ.
Príklad 3
Spoločnosť DE usadená v Nemecku a identifikovaná pre daň v Nemecku dodala tovar spoločnosti CZ (prvý odberateľ) usadenej v Českej republike a identifikovanej pre daň v tomto členskom štáte. Spoločnosť CZ dodala tento tovar v zmysle zmluvného dojednania spoločnosti SK usadenej v Žiline a identifikovanej pre daň podľa § 4 zákona o DPH. Prepravu tovaru z Nemecka do tuzemska vykonala spoločnosť CZ pričom nemeckej spoločnosti DE oznámila IČ DPH pridelené v Česku.
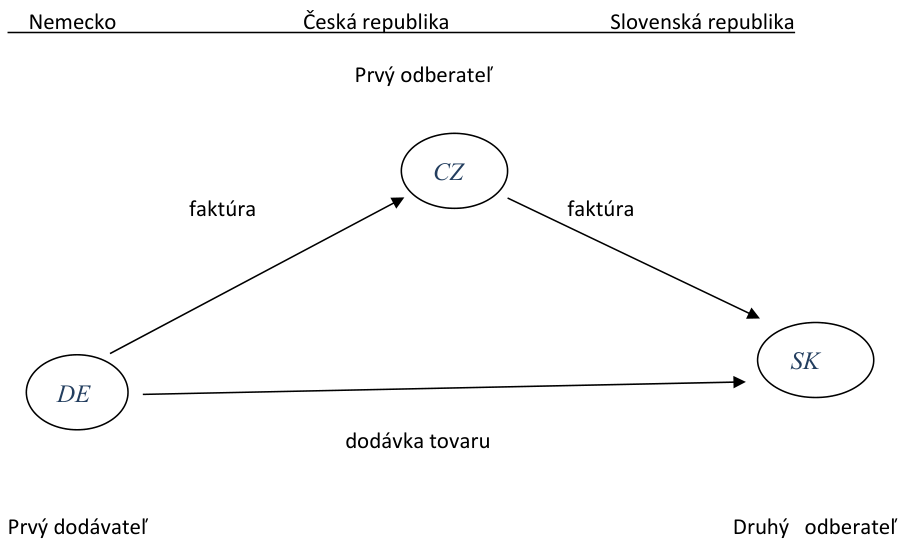
Ide o trojstranný obchod, keďže sú splnené všetky podmienky uvedené v § 45 ods. 1 zákona o DPH nasledovne:
-na obchode sa zúčastňujú tri osoby DE, CZ a SK a predmetom obchodu je dodanie toho istého tovaru, ktorý je odoslaný alebo prepravený priamo od prvého dodávateľa (DE) k druhému odberateľovi (SK) z jedného členského štátu (Nemecko) do iného členského štátu (SR),
-osoby zúčastnené na obchode sú identifikované pre daň v troch rôznych členských štátoch – DE, CZ a SK,
-prvý odberateľ CZ nemá v členskom štáte druhého odberateľa (v SR) sídlo, miesto podnikania, prevádzkareň, bydlisko alebo sa v ňom obvykle nezdržiava a voči prvému dodávateľovi (DE) a druhému odberateľovi (SK) použil rovnaké IČ DPH (CZ),
-tovar prepravil prvý odberateľ (CZ) z členského štátu iného (Nemecko) ako je členský štát identifikácie prvého odberateľa (Česká republika),
-druhý odberateľ (SK) použil IČ DPH pridelené členským štátom, v ktorom sa skončila preprava tovaru (Slovenská republika), a
-druhý odberateľ (SK) je osobou povinnou platiť daň (§ 69 ods. 7 zákona o DPH).
Spoločnosť CZ ako prvý odberateľ má nadobudnutie tovaru v tuzemsku, pri ktorom nie je povinný platiť daň a nadobudnutie tovaru u tejto osoby sa považuje za zdanené v zmysle § 45 ods. 2 zákona o DPH. Spoločnosť CZ vyhotoví pre druhého odberateľa faktúru, ktorá neobsahuje sumu dane a je v nej informácia o prenesení daňovej povinnosti. Poznámka: Ak by odoslanie/prepravu tovaru z Nemecka do SR uskutočnila spoločnosť SK alebo iná osoba na jej účet, nejde o trojstranný obchod a u spoločnosti SK ide o nadobudnutie tovaru z iného členského štátu v tuzemsku, pri ktorom je osobou povinnou platiť DPH v zmysle § 69 ods. 6 zákona o DPH.
Príklad 4
Spoločnosť HU1 usadená v Budapešti – maďarský platiteľ dane, dodal tovar do tuzemska do priestorov firmy SK2 v Trenčíne, na základe zmluvného dojednania odberateľa – spoločnosti CZ1 usadenej v Ostrave identifikovanej pre daň v ČR. Spoločnosť CZ1 má uzatvorenú zmluvu na dodanie predmetného tovaru so spoločnosťou SK1 usadenou v Košiciach, ktorá je v tuzemsku identifikovaná pre daň podľa § 7 zákona o DPH. Spoločnosť SK1 má dodať tento tovar slovenskej spoločnosti SK2 - platiteľovi dane do jej priestorov v Trenčíne. Tovar je prepravený priamo z Budapešti do Trenčína treťou osobou na účet spoločnosti HU1.
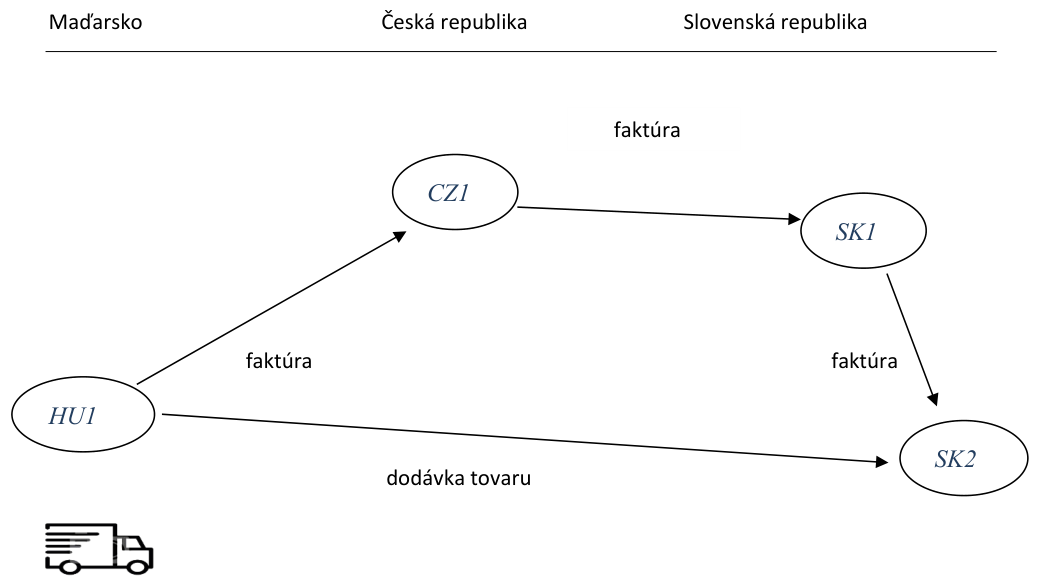
Medzi spoločnosťami HU1, CZ1 a SK1 ide o trojstranný obchod, keďže sú splnené všetky podmienky v § 45 ods. 1 zákona o DPH nasledovne:
-na obchode sa zúčastňujú tri osoby HU1, CZ1 a SK1. Predmetom obchodu je dodanie toho istého tovaru, ktorý je odoslaný alebo prepravený priamo od dodávateľa HU1 v Maďarsku k druhému odberateľovi SK1 v SR, ktorý určil miesto vykládky tovaru v sídle svojho odberateľa v tuzemsku (Trenčín, sídlo spoločnosti SK2),
-osoby zúčastnené na obchode sú identifikované pre daň v troch rôznych členských štátoch – spoločnosť HU1 je identifikovaná pre daň v Maďarsku, spoločnosť CZ1 je identifikovaná pre daň v Českej republike, spoločnosť SK1 je identifikovaná pre daň v Slovenskej republike,
-spoločnosť CZ1 nemá v Slovenskej republike sídlo, miesto podnikania, prevádzkareň, bydlisko alebo sa obvykle v Slovenskej republike nezdržiava a voči spoločnosti SK1 použila rovnaké identifikačné číslo pre daň pridelené v Českej republike ako voči svojmu dodávateľovi v Maďarsku, spoločnosti HU1,
-tovar prepravila iná osoba na účet spoločnosti HU1 (prvého dodávateľa),
-spoločnosť SK1 (druhý odberateľ) použije identifikačné číslo pre daň pridelené v SR podľa § 7 zákona o DPH, (druhý odberateľ nemusí byť platiteľom dane v tuzemsku, musí mať však pridelené v tuzemsku IČ DPH),
-nadobudnutie tovaru v tuzemsku spoločnosťou CZ1 z ČR sa považuje za zdanené a druhý odberateľ, spoločnosť SK1, je osobou povinnou platiť daň v SR v zmysle § 69 ods. 7 zákona o DPH.
Medzi spoločnosťou SK1 a spoločnosťou SK2 sa uskutoční nepohyblivá tuzemská dodávka tovaru.
Príklad 5
Spoločnosť DE usadená v Drážďanoch – identifikovaná pre daň v Nemecku, prepravila tovar do tuzemska do priestorov firmy SK v Bratislave. Miesto vykládky určila spoločnosť CZ, ktorej bol tovar dodaný a toto miesto vykládky bolo určené na základe požiadavky spoločnosti PL, s ktorou má spoločnosť CZ dohodnuté dodanie tohto tovaru. Spoločnosť CZ je usadená v Brne a je identifikovaná pre daň v ČR – český platiteľ dane. Spoločnosť PL je usadená v Katoviciach a je identifikovaná pre daň v Poľsku. Spoločnosť SK je usadená v Bratislave a je v tuzemsku identifikovaná pre daň podľa § 7 zákona o DPH. Poľská spoločnosť PL dodala tento tovar slovenskej spoločnosti SK identifikovanej pre daň. Tovar bol prepravený priamo z Drážďan do Bratislavy inou osobou na účet spoločnosti DE.
Nemecko Česká republika Poľsko Slovenská republika
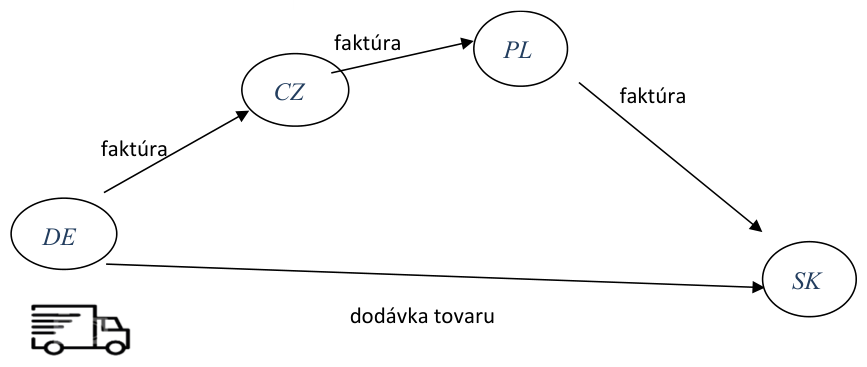
V rámci tohto reťazového obchodu je potrebné skúmať reťazový obchod vždy medzi troma po sebe idúci obchodníkmi, tzn. medzi spoločnosťami:
-DE, CZ a PL a
-CZ, PL a SK.
Medzi spoločnosťami DE, CZ a PL nejde o trojstranný obchod v zmysle § 45 ods. 1 zákona o DPH aj napriek tomu, že sa na obchode zúčastňujú tri osoby DE, CZ a PL a predmetom obchodu je dodanie toho istého tovaru, ktorý je však odoslaný/prepravený priamo od dodávateľa DE v Nemecku k odberateľovi SK v SR. Prvým odberateľom je spoločnosť CZ. Nie je splnená podmienka § 45 ods. 1 písm. d) zákona o DPH, pretože tovar nebol odoslaný/prepravený do členského štátu druhého odberateľa – spoločnosti PL usadenej v Poľsku, resp. poľská spoločnosť PL, ktorá je druhým odberateľom, nepoužila IČ DPH, ktoré by mala pridelené v SR, kde preprava tovaru skončila. Splnenie ďalších podmienok trojstranného obchodu preto už nie je potrebné skúmať. Medzi spoločnosťami CZ, PL a SK tiež nejde o trojstranný obchod, pretože sa tovar odoslal/prepravil z iného členského štátu, ako je členský štát, ktorý pridelil identifikačné číslo prvému dodávateľovi - spoločnosti CZ a ktoré v rámci reťazového obchodu použila spoločnosť CZ a súčasne odoslanie/preprava tohto tovaru sa neuskutočnila na účet prvého dodávateľa – spoločnosti CZ alebo prvého odberateľa – spoločnosti PL, ale sa uskutočnila na účet spoločnosti DE. V SR došlo k nadobudnutiu tovaru z iného členského štátu (Nemecko) spoločnosťou CZ, ktorej vznikla registračná povinnosť v tuzemsku v zmysle § 5 ods. 1 zákona o DPH. Spoločnosť CZ je osobou povinnou platiť DPH v zmysle § 69 ods. 6 zákona o DPH. Následne dochádza k nepohyblivým dodávkam tovaru v tuzemsku medzi spoločnosťami CZ a PL a spoločnosťami PL a SK. Spoločnosť CZ registrovaná pre daň v tuzemsku je povinná pri dodaní tohto tovaru spoločnosti PL uplatniť daň podľa § 69 ods. 1 zákona o DPH. Spoločnosti PL nevzniká v tuzemsku registračná povinnosť podľa § 5 ods. 1 písm. b) zákona o DPH, pretože povinnosť platiť daň pri dodaní tovaru v tuzemsku spoločnosti SK vzniká v zmysle § 69 ods. 2 písm. b) zákona o DPH príjemcovi plnenia, tzn. spoločnosti SK.
Príklad 6
Podnikateľ CZ, usadený v Českej republike, objednal tovar u podnikateľa DE1 identifikovaného pre daň v Nemecku. Český podnikateľ CZ je identifikovaný pre daň v Českej republike aj v Nemecku (DE2). Svojmu dodávateľovi, nemeckému podnikateľovi DE1 oznámil IČ DPH pridelené v Nemecku (DE2). Podnikateľ CZ vykonal prepravu tohto tovaru z Nemecka do tuzemska (do SR) na základe zmluvného vzťahu s podnikateľom PL, ktorý je usadený a identifikovaný pre daň v Poľsku. Podnikateľ PL oznámil podnikateľovi/dodávateľovi DE2 poľské IČ DPH. Poľský podnikateľ PL dodal tento tovar podnikateľovi SK usadenému a identifikovanému pre daň v SR (§ 4, § 7 alebo § 7a zákona o DPH), ktorý mu oznámil slovenské IČ DPH.
dodávka tovaru V tomto reťazovom obchode sa zúčastňujú 4 podnikatelia, avšak podmienky trojstranného obchodu je potrebné skúmať samostatne v dvoch obchodných reťazcoch nasledovne:
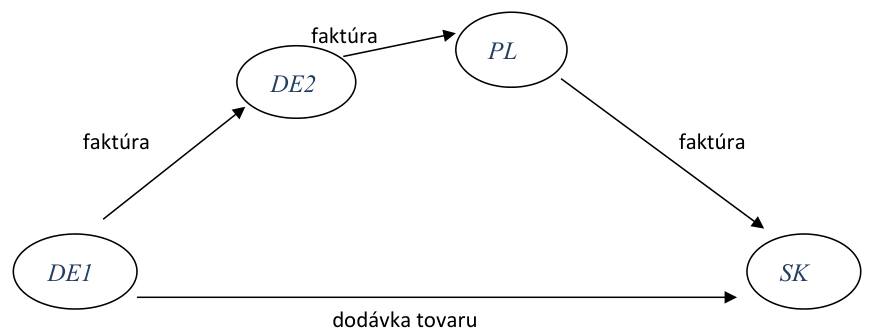
-medzi podnikateľmi DE1, CZ/DE2 a PL
-medzi podnikateľmi CZ/DE2, PL a SK1.
Reťazový obchod medzi podnikateľmi DE1, CZ/DE2 a PL nespĺňa kritériá trojstranného obchodu, pretože:
-osoby zúčastnené na tomto obchode sú síce identifikované pre daň v troch rôznych členských štátoch, avšak český podnikateľ si objednal tovar pod IČ DPH prideleným v Nemecku (DE2) a aj dodanie tovaru uskutočnil pod IČ DPH prideleným v Nemecku (DE2),
-dodávka tovaru medzi nemeckým dodávateľom DE1 a českým odberateľom, ktorý si objednal tovar pod IČ pridelenom v Nemecku (DE2), je nepohyblivá dodávka tovaru v Nemecku,
-preprava tovaru neskončila v členskom štáte druhého odberateľa - osoby PL (v Poľsku), ale preprava tovaru sa skončila v tuzemsku (SR),
-medzi podnikateľmi DE1 a CZ/DE2 ide o nepohyblivú dodávku tovaru v Nemecku.
V trojstrannom obchode je dodanie tovaru medzi prvým dodávateľom a prvým odberateľom vždy pohyblivou dodávkou tovaru. Miesto dodania tovaru medzi osobami DE1 a DE2 je v Nemecku (mimo SR), zákon o DPH sa na tieto transakcie nevzťahuje.
Reťazový obchod medzi podnikateľmi DE2, PL a SK1 spĺňa kritériá trojstranného obchodu, keďže:
-sa na obchode zúčastňujú tri osoby DE2, PL a SK1 a predmetom obchodu je dodanie toho istého tovaru, ktorý je odoslaný alebo prepravený priamo z Nemecka k druhému odberateľovi SK1 v SR,
-osoby zúčastnené na obchode sú identifikované pre daň v troch rôznych členských štátoch – spoločnosť CZ/DE2 je identifikovaná pre daň v Nemecku (DE2), tzn. v členskom štáte odoslania/začatia prepravy tovaru, spoločnosť PL je identifikovaná pre daň v Poľsku, spoločnosť SK je identifikovaná pre daň v Slovenskej republike,
-spoločnosť PL nemá v Slovenskej republike sídlo, miesto podnikania, prevádzkareň, bydlisko alebo sa obvykle v Slovenskej republike nezdržiava a voči spoločnosti CZ/DE2 a spoločnosti SK použila rovnaké identifikačné číslo pre daň, ktoré má pridelené v Poľsku.
-tovar prepravila spoločnosť CZ/DE2 (prvý dodávateľ),
-druhý odberateľ SK použil identifikačné číslo pre daň pridelené v SR,
-druhý odberateľ SK1 je v zmysle § 69 ods. 7 zákona o DPH osobou povinnou platiť daň v SR.
3.diel Miesto nadobudnutia tovaru v rámci trojstranného obchodu
-miestom nadobudnutia tovaru z iného členského štátu je podľa § 17 ods. 1 zákona o DPH miesto, kde sa tovar nachádza v čase skončenia jeho odoslania alebo prepravy k nadobúdateľovi (čl. 40 smernice 112);
-ak nadobúdateľ objedná tovar pod IČ DPH iného členského štátu, ako je členský štát, v ktorom odoslanie/preprava skončí, za miesto nadobudnutia sa v zmysle § 17 ods. 2 zákona o DPH považuje štát, ktorý nadobúdateľovi IČ DPH pridelil, ak nadobúdateľ nepreukáže, že toto nadobudnutie bolo predmetom zdanenia v členskom štáte, v ktorom odoslanie/preprava skončili (čl. 41 smernice 112);
-miesto nadobudnutia tovaru z iného členského štátu, ak sú splnené podmienky trojstranného obchodu podľa § 45 ods. 1 zákona o DPH, sa určí podľa § 17 ods. 4 zákona o DPH, ktorý je transpozíciou čl. 42 smernice 112. Smernica 112 v čl. 42 stanovuje, že pravidlo podľa čl. 41 sa neuplatní na nadobudnutie, ak sú splnené podmienky písm. a) a b) tohto článku. V tomto článku smernice sa uvádza, že pri splnení podmienok sa nadobudnutie v členskom štáte určenia považuje za zdanené. Podmienkami podľa smernice 112 sú
a)nadobúdateľ preukáže, že toto dodanie uskutočnil na území členského štátu v súlade s čl. 40 na účely následného dodania, v súvislosti s ktorým bol príjemca tovaru označený za osobu povinnú platiť daň v súlade s čl. 197 (pri trojstrannom obchode);
b)nadobúdateľ splnil povinnosti súvisiace s podaním súhrnného výkazu stanovené v čl. 265.
Článok 42 je teda transponovaný do ustanovenia § 17 ods. 4 zákona o DPH, v ktorom sú podmienky pre určenie miesta dodania pri trojstrannom obchode bližšie rozpísané v písmenách a) až d).
Miestom nadobudnutia tovaru z iného členského štátu pri trojstrannom obchode je miesto, kde sa tovar nachádza v čase skončenia jeho odoslania alebo prepravy k nadobúdateľovi, ak sú splnené nasledovné podmienky:
a)prvý odberateľ preukáže, že tovar nadobudol na účely následného dodania tovaru v členskom štáte, v ktorom sa skončí odoslanie alebo preprava tovaru, a druhý odberateľ je osobou identifikovanou pre daň v členskom štáte, v ktorom sa skončí odoslanie alebo preprava tovaru a je osobou povinnou platiť daň,
b)prvý odberateľ splní povinnosť uviesť následné dodanie tovaru v súhrnnom výkaze podľa § 80 zákona o DPH,
c)prvý odberateľ nemá miesto usadenia v členskom štáte, v ktorom sa skončí odoslanie alebo preprava tovaru, a
d)odoslanie alebo preprava tovaru sa uskutoční podľa § 45 ods. 1 písm. a) zákona o DPH, teda tovar je odoslaný alebo prepravený priamo od prvého dodávateľa k druhému odberateľovi z jedného členského štátu do iného členského štátu.
V prípade trojstranného obchodu si teda prvý odberateľ síce objedná tovar pod IČ DPH, ktoré pridelil iný členský štát než je členský štát, v ktorom sa skončí odoslanie/preprava tovaru, avšak § 17 ods. 2 (čl. 41 smernice 112) sa neuplatní, ale uplatní sa § 17 ods. 4 zákona o DPH.
Prvý odberateľ však musí do súhrnného výkazu uviesť dodanie tovaru do iného členského štátu (v súhrnnom výkaze označí tento zdaniteľný obchod pod osobitným symbolom trojstranného obchodu - kód 1). Prvému odberateľovi nevznikne povinnosť zaplatiť daň z nadobudnutia tovaru v členskom štáte, kde sa skončí odoslanie alebo preprava tovaru a rovnako ani povinnosť zaplatiť daň z následného dodania tovaru druhému odberateľovi, ak sú splnené všetky podmienky trojstranného obchodu a všetky podmienky podľa § 17 ods. 4 zákona o DPH (čl. 42 smernice 112).
Príklad 7
Spoločnosť DE usadená v Nemecku a identifikovaná pre daň v Nemecku dodala tovar spoločnosti SK (prvý odberateľ) usadenej v Slovenskej republike a identifikovanej pre daň v tomto členskom štáte. Spoločnosť SK dodala tento tovar v zmysle zmluvného dojednania s montážou/inštaláciou spoločnosti HU usadenej v Maďarsku a identifikovanej pre daň v tomto členskom štáte. Prepravu tovaru z Nemecka do Maďarska vykonala spoločnosť SK, pričom nemeckej spoločnosti DE oznámila IČ DPH pridelené v Slovenskej republike.
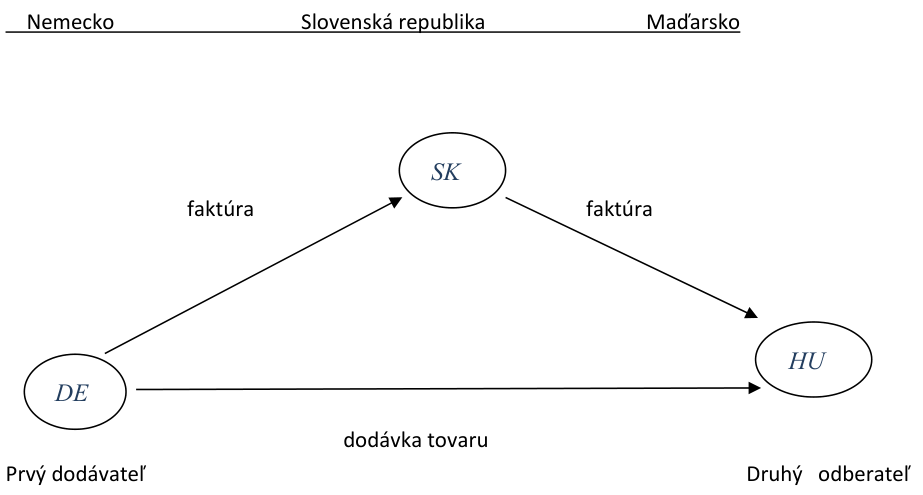
V danom prípade nie je splnená podmienka pre miesto nadobudnutia tovaru v rámci trojstranného obchodu v § 17 ods. 4 písm. d) zákona o DPH, keďže nejde o dodanie toho istého tovaru v rámci oboch zmluvných vzťahov. V prvom zmluvnom vzťahu spoločnosť DE dodávala tovar spoločnosti SK. V druhom zmluvnom vzťahu dodávala spoločnosť SK už tovar s montážou/inštaláciou, preto sa nemôže uplatniť zjednodušenie pre trojstranný obchod a miestom nadobudnutia tohto tovaru je podľa:
-§ 17 ods. 1 zákona o DPH miesto (členský štát), kde sa skončilo odoslanie/preprava tovaru, tzn. Maďarsko
-§ 17 ods. 2 zákona o DPH – členský štát, ktorý pridelil IČ DPH, pod ktorým bol tovar objednaný, ak toto IČ DPH je iné ako členský štát, v ktorom sa skončilo odoslanie/preprava tovaru za podmienky, že nadobúdateľ tovaru nepreukáže, že toto nadobudnutie tovaru bolo predmetom dane v členskom štáte, v ktorom sa skončilo odoslanie/preprava tovaru. Toto ustanovenie upravuje, že takáto transakcia sa považuje za nadobudnutie tovaru v členskom štáte, ktorý pridelil IČ DPH a pod ktorým bol tovar objednaný, aj napriek tomu že sa tovar fyzicky nachádza v inom členskom štáte. Ide o fikciu, keď v danom prípade je takýmto miestom Slovenská republika.
4.diel Povinnosti osôb pri trojstrannom obchode
4.1.oddiel Daňové priznanie DPH pri trojstrannom obchode
Osoba identifikovaná pre daň v Slovenskej republike - platiteľ dane, ktorá sa zúčastnila na trojstrannom obchode v postavení prvého dodávateľa alebo druhého odberateľa, je povinná podať daňové priznanie podľa § 78 zákona o DPH. Pri trojstrannom obchode nie je povinná podať daňové priznanie zdaniteľná osoba identifikovaná pre daň podľa § 7 a § 7a zákona o DPH v postavení prvého odberateľa.
Prvý dodávateľ pri trojstrannom obchode, ktorý je v postavení platiteľa dane, vypĺňa riadok 13 daňového priznania DPH (ďalej len „DP k DPH“) t. j. riadok „Dodanie tovaru a služby a nadobudnutie tovaru s oslobodením od dane“, pretože dodávka tovaru od prvého dodávateľa prvému odberateľovi je dodávka tovaru z tuzemska do iného členského štátu oslobodená od DPH. Súčasne prvý dodávateľ uvádza túto dodávku do riadku 14 DP k DPH, v ktorom sú z riadku 13 vyčlenené len dodávky tovaru oslobodené od dane podľa § 43 ods. 1 a 4 zákona o DPH.
Prvý odberateľ pri trojstrannom obchode v DP k DPH hodnotu transakcie neuvádza. Tzn., neuvádza dodanie od prvého dodávateľa a ani hodnotu ním uskutočnenej transakcie pre druhého odberateľa.
Druhý odberateľ pri trojstrannom obchode vypĺňa riadky 11 a 12 DP k DPH, t. j. riadky „Tovar, pri ktorom druhý odberateľ platí daň podľa § 69 ods. 7 zákona“. Podľa § 69 ods. 7 je pri trojstrannom obchode podľa § 45 povinná platiť daň osoba, ktorá je druhým odberateľom. Pri určení základu dane vychádza z faktúry vyhotovenej prvým odberateľom. Výšku dane vypočítanú zo základu dane z riadku 12 uvádza aj v súčtovom riadku 17. Ak je druhým odberateľom osoba v postavení platiteľa dane, ktorá má nárok na odpočítanie dane, potom si táto osoba uplatní odpočítanie dane v zmysle § 49 až 51 zákona o DPH v riadkoch 18 a 19 DP k DPH a výsledok z celej transakcie bude neutrálny. Ak je druhý odberateľ v postavení osoby registrovanej pre daň podľa § 7 alebo § 7a zákona o DPH, tzn. nie je platiteľom dane, potom jej vzniká povinnosť odviesť daň z nadobudnutia tovaru do štátneho rozpočtu a uviesť nadobudnutie tovaru v r. 11,12 a 17, ale nemá nárok si túto daň odpočítať.
4.2.oddiel Súhrnný výkaz pri trojstrannom obchode
Povinnosť podať súhrnný výkaz pri transakciách v rámci trojstranného obchodu je ustanovená v § 80, ktorý je transpozíciou čl. 262 a nasl. smernice 112.
Platiteľ je povinný podať súhrnný výkaz
-podľa § 80 ods. 1 písm. a) zákona o DPH, ak dodal tovar oslobodený od dane podľa § 43 ods. 1 zákona o DPH do iného členského štátu osobe, ktorá je identifikovaná pre daň v inom členskom štáte;
-podľa § 80 ods. 1 písm. c) zákona o DPH, ak sa zúčastnil na trojstrannom obchode ako prvý odberateľ podľa § 45.
Podľa § 80 ods. 3 súhrnný výkaz je povinná podať aj zdaniteľná osoba registrovaná pre daň podľa § 7 alebo § 7a, ktorá sa zúčastňuje na trojstrannom obchode ako prvý odberateľ. Údaje, ktoré v súhrnnom výkaze musia byť uvedené, sú ustanovené v § 80 ods. 4, v ktorom sú v písm. d) osobitne uvedené údaje, ktoré musí uviesť osoba zúčastnená na trojstrannom obchode v postavení prvého odberateľa.
Prvý dodávateľ v postavení platiteľa dane je povinný podať súhrnný výkaz, pretože dodal tovar oslobodený od dane podľa § 43 ods. 1 zákona o DPH z tuzemska do iného členského štátu osobe, ktorá je identifikovaná pre daň v inom členskom štáte. Súhrnný výkaz podáva prvý dodávateľ podľa § 80 ods. 1 písm. a) zákona o DPH za obdobie kalendárneho mesiaca do 25 dní po skončení kalendárneho mesiaca. Platiteľ môže podať súhrnný výkaz podľa § 80 ods. 2 zákona o DPH aj za obdobie kalendárneho štvrťroka, ak hodnota tovarov oslobodených od dane podľa § 43 ods. 1 písm. a) až c) zákona o DPH nepresiahne v príslušnom kalendárnom štvrťroku a súčasne v predchádzajúcich štyroch kalendárnych štvrťrokoch hodnotu 50 000 eur. Táto možnosť prestáva platiť od skončenia kalendárneho mesiaca, v ktorom hodnota tovarov presiahne v príslušnom kalendárnom štvrťroku hodnotu 50 000 eur a platiteľ je povinný podať súhrnný výkaz osobitne za každý kalendárny mesiac príslušného kalendárneho štvrťroka.
V súhrnnom výkaze je prvý dodávateľ povinný uviesť svoje IČ DPH pridelené v tuzemsku, IČ DPH prvého odberateľa z iného členského štátu, pod ktorým mu bol tovar dodaný a celkovú hodnotu dodaného tovaru pre každého nadobúdateľa (prvého odberateľa) osobitne.
Prvý odberateľ je povinný podať súhrnný výkaz, ak sa v príslušnom kalendárnom mesiaci zúčastnil na trojstrannom obchode. Prvý odberateľ je povinný podať súhrnný výkaz aj napriek tomu, že tovar v skutočnosti nebol fyzicky prepravený do členského štátu prvého odberateľa. Prvý odberateľ v postavení platiteľa dane, ako aj prvý odberateľ v postavení osoby registrovanej pre daň podľa § 7 alebo § 7a zákona o DPH, podáva súhrnný výkaz za kalendárny mesiac v lehote do 25 dní po skončení obdobia, za ktoré sa súhrnný výkaz podáva, pričom rovnako ako prvý dodávateľ si môže pri splnení podmienok zvoliť podávanie súhrnného výkazu za kalendárny štvrťrok (§ 80 ods. 2 a 3 zákona o DPH).
V súhrnnom výkaze je prvý odberateľ povinný uviesť svoje IČ DPH, pod ktorým tovar nadobudol a následne dodal, IČ DPH druhého odberateľa pridelené v členskom štáte, v ktorom sa skončí odoslanie alebo preprava tovaru, celkovú hodnotu dodaného tovaru pre každého nadobúdateľa (druhého odberateľa) osobitne a kód trojstranného obchodu 1. Prvý odberateľ v trojstrannom obchode je jedinou osobou, ktorá uvádza v súhrnnom výkaze kód trojstranného obchodu 1.
Druhý odberateľ súhrnný výkaz nepodáva.
Podrobnosti týkajúce sa podávania súhrnného výkazu pri trojstrannom obchode, kedy je slovenský platiteľ dane alebo zdaniteľná osoba registrovaná pre daň v postavení prvého odberateľa, ako aj pri dodávkach tovaru do iného členského štátu, sú uvedené v Poučení na vyplnenie súhrnného výkazu k DPH.
4.3.oddiel Vystavovanie faktúr pri trojstrannom obchode
Prvý dodávateľ (platiteľ dane) je povinný v zmysle § 72 ods. 1 písm. e) zákona o DPH vystaviť faktúru pre prvého odberateľa, na ktorej uvedie okrem iného svoje IČ DPH pridelené v tuzemsku, IČ DPH prvého odberateľa, hodnotu dodaného tovaru oslobodeného od DPH v rámci trojstranného obchodu s odkazom na § 43 zákona o DPH alebo čl. 138 smernice 112 alebo slovnú informáciu „dodanie je oslobodené od dane“.
Prvý odberateľ, ktorý je platiteľom dane, je povinný v zmysle § 72 ods. 1 písm. b) zákona o DPH vystaviť faktúru pre druhého odberateľa, na ktorej uvedie okrem iného svoje IČ DPH pridelené v tuzemsku, IČ DPH druhého odberateľa, hodnotu dodaného tovaru oslobodeného od DPH v rámci trojstranného obchodu a tiež slovnú informáciu „prenesenie daňovej povinnosti“. Povinnosť vyhotoviť faktúru prvým odberateľom pre druhého odberateľa, ktorá nebude obsahovať sumu dane a v ktorej sa uvedie slovná informácia „prenesenie daňovej povinnosti“, ustanovuje § 45 ods. 3 zákona o DPH, pričom táto povinnosť sa vzťahuje aj na zdaniteľnú osobu registrovanú pre daň podľa § 7 alebo § 7a zákona o DPH.
4.4.oddiel Vedenie záznamov
Povinnosť viesť podrobné záznamy a ich obsah je platiteľom dane a osobám registrovaným pre daň podľa § 7 a 7a ustanovená v § 70 zákona o DPH. Okrem toho je v ustanovení § 45 osobitne doplnené, čo majú obsahovať záznamy u osôb, ktoré sú v postavení prvého odberateľa a druhého odberateľa pri uplatňovaní zjednodušenia pre trojstranný obchod.
Zo záznamov vedených na určenie dane musia byť podľa jednotlivých zdaňovacích obdobiach zrejmé rozhodujúce údaje pre správne určenie dane.
Prvý dodávateľ vedie záznamy o dodaní tovaru do iného členského štátu s miestom dodania v tuzemsku. Toto dodanie je pri splnení podmienok od dane oslobodené. Zo záznamov musí byť zrejmá dohodnutá odplata za dodanie tovaru prvému odberateľovi a názov alebo meno a adresa prvého odberateľa, jeho IČ DPH, deň dodania tovaru a pod. (§ 70 zákona o DPH).
U prvého odberateľa, ak použije pri trojstrannom obchode IČ DPH pridelené v tuzemsku, musí byť zo záznamov zrejmá dohodnutá odplata za dodanie tovaru druhému odberateľovi a názov alebo meno a adresa druhého odberateľa (§ 45 ods. 4 písm. a) zákona o DPH).
U druhého odberateľa, ak použije pri trojstrannom obchode IČ DPH pridelené v tuzemsku, záznamy obsahujú základ dane, suma dane a názov alebo meno a adresa prvého odberateľa (§ 45 ods. 4 písm. b) zákona o DPH).
V nasledujúcej tabuľke sú zhrnuté povinnosti osôb v postavení platiteľa dane zúčastnených na trojstrannom obchode:
| Daňové priznanie DPH | Súhrnný výkaz | Faktúra | |
|---|---|---|---|
| A dodávateľ | podáva v r. 13 uvedie hodnotu dodaného tovaru pre prvého odberateľa B a súčasne uvedie tento údaj aj v r. 14 (oslobodené od DPH) | podáva uvedie -IČ DPH prvého odberateľa B - a hodnotu dodaného tovaru pre prvého odberateľa B | vystaví faktúru, kde uvedie - svoje IČ DPH - IČ DPH prvého odberateľa B - hodnotu dodaného tovaru bez DPH a slovnú informáciu o oslobodení s odkazom na § 43 zákona o DPH alebo čl. 138 smernice 112 |
| B prvý odberateľ | - v postavení platiteľa – podáva, ale transakcie trojstranného obchodu v ňom neuvádza - v postavení osoby registrovanej pre daň (§ 7 alebo § 7a) - nepodáva | podáva uvedie - IČ DPH druhého odberateľa C - a hodnotu dodaného tovaru pre druhého odberateľa C - uvádza kód trojstranného obchodu 1 | dostane faktúru od A a vystaví faktúru pre C, kde uvedie -svoje IČ DPH - IČ DPH druhého odberateľa C, -hodnotu dodaného tovaru bez DPH --a uvedie, že sa jedná o trojstranný obchod – a slovnú informáciu „prenesenie daňovej povinnosti“ |
| C druhý odberateľ | podáva - je osobou povinnou platiť daň z nadobudnutia tovaru, - v r. 11 uvedie hodnotu nadobudnutého tovaru od prvého odberateľa B - v r. 12 uvedie daň z nadobudnutého tovaru+ do súčtového r. 17 -ak má nárok na odpočítanie dane, uplatní si odpočítanie v príslušných riadkoch | nepodáva (tovar v rámci 3-stranného obchodu nedodáva, ale nadobúda) | dostane faktúru od B bez DPH s uvedením slovnej informácie „prenesenie daňovej povinnosti“ |
Vypracoval: Finančné riaditeľstvo SR, Banská Bystrica
Odbor daňovej metodiky Október 2022
Poznámky pod čiarou
1Napr. rozsudok NSS sp.zn. 1 Sžfk 81/2019
2C-580/16 Hans Buhler KG
- uviedla na faktúrach pre konečného nadobúdateľa svoje rakúske IČ DPH a české IČ DPH svojho odberateľa,
- podala v Rakúsku súhrnné výkazy za obdobie od októbra 2012 do januára 2013, v ktorých uviedla svoje rakúske IČ DPH a české IČ DPH nadobúdateľa tovaru, ale v kolónke trojstranné transakcie neuviedla hodnotu 1. Až listom z 10.4.2013 opravila tieto súhrnné výkazy, keď oznámila, že predmetné transakcie boli súčasťou trojstranného obchodu.
o nadobudnutie tovaru, ktorého miestom bolo Rakúsko, tzn. členský štát, ktorý pridelil IČ DPH, pod ktorým bolo nadobudnutie realizované.
Ak je nadobúdateľ identifikovaný pre daň vo viacerých členských štátoch, treba vziať do úvahy iba IČ DPH, pod ktorým uskutočnil nadobudnutie v rámci Spoločenstva na posúdenie, či je splnená podmienka v čl. 141 písm. c) smernice 112. Tento výklad je v súlade s cieľmi zjednodušujúceho opatrenia stanoveného v čl. 42,141,197 a 265 smernice 112. Cieľom prechodného režimu DPH je presunúť daňový príjem do členského štátu, v ktorom dochádza ku konečnej spotrebe dodávaných tovarov. Zjednodušujúce opatrenia súčasne zaručujú rovnocenné zaobchádzanie vo všetkých členských štátoch pre zdaniteľné transakcie na domácom trhu súvisiace s obchodovaním s tovarom v rámci Spoločenstva. Režim zjednodušenia v tejto súvislosti nemožno odmietnuť zdaniteľnej osobe uskutočňujúcej nadobudnutie tovaru podľa čl. 141 smernice 112 iba z dôvodu, že táto zdaniteľná osoba je identifikovaná pre daň aj v členskom štáte, v ktorom sa začína odoslanie alebo preprava tovaru v rámci Spoločenstva.
3Pozri § 13a zákona o DPH