Metodický pokyn k uplatňovaniu DPH pri skupinovej registrácii podľa zákona č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov
Úvod
Zákonom č. 408/2021 Z. z., ktorým sa mení a dopĺňa zákon č. 563/2009 Z. z. o správe daní (daňový poriadok) a o zmene a doplnení niektorých zákonov v znení neskorších predpisov a ktorým sa menia a dopĺňajú niektoré zákony, sa v článku V upravuje zákon č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov (ďalej len „novela zákona o DPH“). V novelizovanom znení § 4b ods. 2 zákona o DPH sa vydanie osvedčenia o registrácii pre daň nahrádza rozhodnutím o registrácii. Vzhľadom na úpravu ustanovení týkajúcich sa skupinovej registrácie s účinnosťou od 1.1.2022, Finančné riaditeľstvo SR vydáva aktualizovaný metodický pokyn k uplatňovaniu DPH pri skupinovej registrácii. Vydaním tohto metodického pokynu sa končí platnosť pôvodného metodického pokynu k uplatňovaniu DPH pri skupinovej registrácii podľa zákona č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov. Do nového metodického pokynu sa prevzali všetky časti pôvodného metodického pokynu, ktorých sa zmeny nedotkli.
Možnosť skupinovej registrácie bola do zákona o DPH zavedená ustanoveniami § 4a a § 4b s účinnosťou od 1.4.2009 zákonom č. 83/2009 Z. z., ktorým sa mení a dopĺňa zákon č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov a ktorým sa mení a dopĺňa zákon Slovenskej národnej rady č. 511/1992 Zb. o správe daní a poplatkov a o zmenách v sústave územných finančných orgánov v znení neskorších predpisov. Úprava umožňujúca skupinovú registráciu viacerých zdaniteľných osôb so sídlom, miestom podnikania alebo prevádzkarňou v tuzemsku pre účely dane z pridanej hodnoty sa zaviedla z dôvodu zjednodušenia uplatňovania dane z pridanej hodnoty pre tieto zdaniteľné osoby. Táto forma registrácie umožňuje, aby viac spojených osôb vystupovalo pre účely dane z pridanej hodnoty ako jeden samostatný platiteľ dane s jedným prideleným identifikačným číslom pre DPH. V praxi to znamená, že skupina ako taká podáva jedno daňové priznanie, kde uvádza prijaté a uskutočnené plnenia skupinou voči tretím osobám. Rovnako podáva jeden kontrolný výkaz a jeden súhrnný výkaz. Zjednodušenie tejto úpravy je obsiahnuté v tom, že plnenia uskutočňované medzi jednotlivými členmi skupiny nie sú považované za zdaniteľné obchody a nie sú predmetom dane. Úprava umožňujúca skupinovú registráciu nie je obmedzená pre určité odvetvia alebo činnosti, resp. sektory. Tento metodický pokyn sa zaoberá ustanoveniami skupinovej registrácie v nadväznosti na splnenie podmienok na zaregistrovanie skupiny za platiteľa dane.
1.diel Podmienky finančného, ekonomického a organizačného spojenia zdaniteľných osôb
V zmysle ustanovenia § 4a ods.1 zákona o DPH viac zdaniteľných osôb so sídlom, miestom podnikania alebo prevádzkarňou v tuzemsku, ktoré sú spojené finančne, ekonomicky a organizačne (ďalej len „člen skupiny“) sa môže považovať za jednu zdaniteľnú osobu (ďalej len „skupina“).
Skupinová registrácia na účely dane z pridanej hodnoty je dobrovoľná, avšak je možná len v takom prípade, ak sú súčasne splnené všetky podmienky ustanovené v § 4a ods. 1 až 4 zákona o DPH. Podmienkou využitia tejto úpravy však je, že zdaniteľná osoba môže byť súčasťou len jednej skupiny. Ak má zdaniteľná osoba, ktorá je členom skupiny, sídlo, miesto podnikania alebo prevádzkareň mimo tuzemska, nemôžu byť tieto jej časti mimo tuzemska súčasťou skupiny. Členom skupiny nemôže byť zdaniteľná osoba, na ktorú je vyhlásený konkurz alebo ktorej je povolená reštrukturalizácia.
1.1.Finančne spojené zdaniteľné osoby
Podľa § 4a ods. 2 zákona o DPH finančne spojenými zdaniteľnými osobami sú osoby, z ktorých jedna alebo viac osôb je ovládaných ovládajúcou osobou. Pri posúdení postavenia zdaniteľnej osoby ako ovládanej, resp. ovládajúcej je potrebné vychádzať z § 66a zákona č. 513/1991 Zb. Obchodného zákonníka v znení neskorších predpisov (ďalej len „Obchodný zákonník“). Podľa § 66a ods. 1 Obchodného zákonníka je ovládaná osoba spoločnosť, v ktorej má určitá osoba väčšinový podiel na hlasovacích právach preto, že má podiel na spoločnosti alebo akcie spoločnosti, s ktorými je spojená väčšina hlasovacích práv, alebo preto, že na základe dohody s inými oprávnenými osobami môže vykonávať väčšinu hlasovacích práv bez ohľadu na platnosť alebo neplatnosť takejto dohody. Ovládajúca osoba je osoba, ktorá má v ovládanej osobe postavenie podľa odseku 1 citovaného zákona.
Zásadným znakom pre posudzovanie spoločnosti ako ovládanej spoločnosti je preto väčšinový podiel na hlasovacích právach, ktorý umožňuje výkon kontroly a riadenia takejto spoločnosti. Existencia väčšinového podielu na hlasovacích právach, ktorý je potrebné posudzovať ako 50 % + 1 hlasovacích práv zo všetkých hlasovacích práv v spoločnosti sa odvíja od priameho alebo nepriameho vplyvu takejto osoby v spoločnosti na základe nasledovných skutočností:
a)na základe toho, že určitá osoba má podiel na spoločnosti, s ktorým je spojená väčšina hlasovacích práv. Veľkosť podielu sa pritom neskúma, skúma sa, či je s ním spojená väčšina hlasovacích práv.
b)na základe toho, že určitá osoba má akcie spoločnosti, s ktorými je spojená väčšina hlasovacích práv. Rovnako aj v tomto prípade sa nepočíta ani počet akcií a ani podiel menovitej hodnoty akcií na základnom imaní, ale podiel na hlasovacích právach,
c)na základe toho, že určitá osoba môže na základe dohody s inými oprávnenými osobami vykonávať väčšinu hlasovacích práv, a to bez ohľadu na platnosť alebo neplatnosť takejto dohody. Predpokladom použitia tohto ustanovenia je existencia písomnej alebo ústnej dohody, ktorej predmetom je právo vykonávať väčšinu hlasovacích práv s osobami, ktoré sú oprávnené vykonávať hlasovacie právo. V prípade, že pôjde o zakázanú dohodu, ktorou sa akcionár zaviazal voči spoločnosti alebo niektorému z jej orgánov, alebo členovi jej orgánov postupovať zákonom predpokladaným spôsobom, nebude mať neplatnosť takejto dohody vplyv na posúdenie uvedenej osoby ako ovládanej.
Pokiaľ ovládajúca osoba ovláda iba jednu osobu, pre naplnenie pojmu skupina musia byť do skupinovej registrácie pre DPH zahrnuté ako ovládaná, tak aj ovládajúca osoba. Pokiaľ ovládajúca osoba ovláda viac osôb, je možné registrovať skupinu aj bez ovládajúcej osoby, keďže všetky osoby v skupine splnia podmienku ovládania jednou osobou. Uvedené platí za predpokladu, že ovládané osoby splnia aj ostatné podmienky skupinovej registrácie pre DPH.
Podmienku finančného spojenia spĺňajú tie skupiny, v ktorých jedna alebo viac osôb je ovládaných ovládajúcou osobou. Formulácia “jedna alebo viac“ znamená, že členmi skupiny môžu byť ovládajúca a ovládaná osoba alebo niekoľko osôb ovládaných ovládajúcou osobou. Túto formuláciu nemožno v žiadnom prípade interpretovať tak, že skupinu môžu tvoriť jedna alebo viaceré osoby ovládané ovládajúcou osobou a ostatné osoby, ktoré ovládané nie sú.
Príklad č. 1
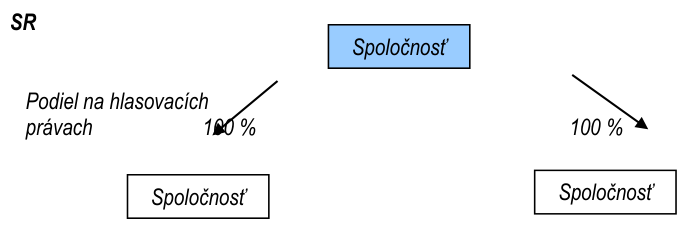
Spoločnosti A, B a C sú spoločnosti so sídlom v SR. Spoločnosť A vlastní 100 % podiel v spoločnosti B aj C (dcérske spoločnosti), je ovládajúcou osobou v zmysle § 66a Obchodného zákonníka. Keďže ide o finančne prepojené osoby, s tým, že spoločnosť A disponuje väčšinovým podielom na hlasovacích právach spoločností B a C, je možné aby tieto spoločnosti vytvorili skupinu pre účely dane z pridanej hodnoty, za predpokladu, že sú súčasne splnené aj ostatné podmienky stanovené § 4a zákona o DPH.
Dcérska
spoločnosť
Príklad č. 2
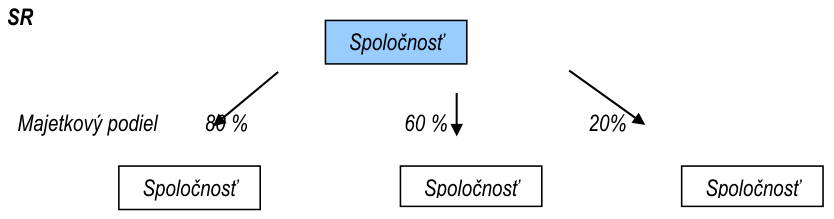
Spoločnosť A, B a C sú spoločnosťami so sídlom v SR. Spoločnosť D je organizačná zložka českej spoločnosti, zapísaná v Obchodnom registri SR, ktorá spĺňa podmienky prevádzkarne. Spoločnosť A vlastní 80% majetkového podielu v spoločnosti B, 60 % v spoločnosti C a 20 % v spoločnosti D. Bez ohľadu na majetkové podiely, na základe dohody, má spoločnosť A väčšinový podiel na hlasovacích právach aj v spoločnosti B, C aj v spoločnosti D, tzn. je ovládajúcou osobou vo vzťahu k týmto spoločnostiam. Spoločnosti A, B, C a D môžu vytvoriť skupinu pre účely zákona o DPH, keďže spĺňajú okrem ostatných aj podmienku finančného prepojenia osôb.
B
C
D
Dcérska
Organizačná
spoločnosť
zložka
Príklad č. 3
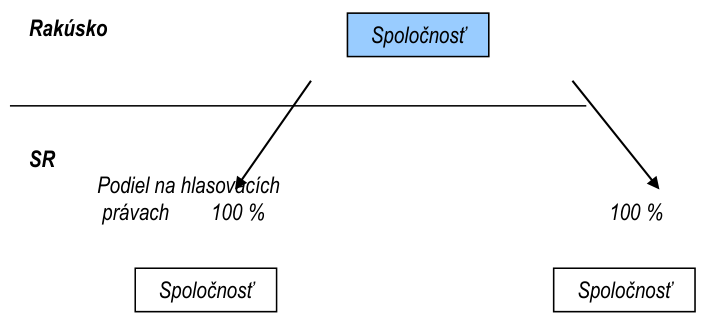
Spoločnosti A a B sú dcérske spoločnosti so sídlom v tuzemsku. Materská spoločnosť C, ktorá vlastní 100 % podiel v spoločnosti A aj B a je ovládajúcou osobou vo vzťahu k spoločnostiam A a B, má sídlo v Rakúsku. V tomto prípade je spoločnosť C ovládajúca osoba a spoločnosti A a B sú ovládané osoby. Vzhľadom k tomu, že v tomto prípade je splnená podmienka finančného prepojenia medzi spoločnosťami A, B a C, pretože C je ovládajúcou spoločnosťou vo vzťahu k spoločnostiam A a B, je možné registrovať skupinu vytvorenú spoločnosťami A a B za predpokladu, že sú súčasne splnené aj ostatné podmienky stanovené § 4a zákona o DPH.
Dcérska
spoločnosť
Príklad č. 4
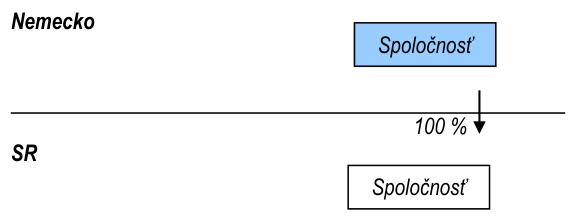
Spoločnosť A so sídlom v Nemecku je ovládajúca spoločnosť vo vzťahu k spoločnosti B so sídlom na Slovensku. V takomto prípade nie je možné registrovať skupinu tvorenú spoločnosťami A a B, pretože aj napriek tomu, že ide o priame finančné prepojenie, spoločnosť A nemá sídlo, miesto podnikania ani prevádzkareň v tuzemsku a skupinu v SR nemôže vytvoriť len jedna spoločnosť.
B
Dcérska
spoločnosť
Príklad č. 5
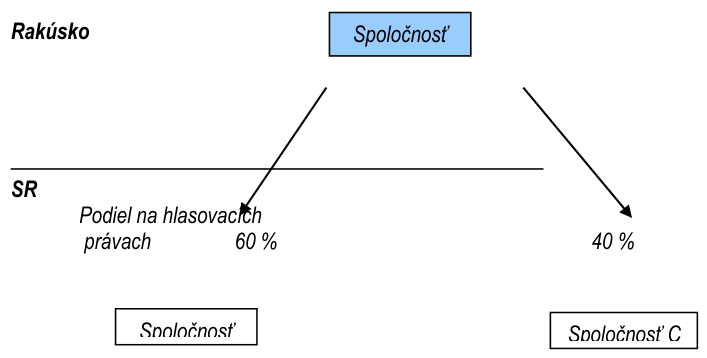
Spoločnosť A je ovládajúca spoločnosť so sídlom v Rakúsku vo vzťahu k spoločnosti B so sídlom v SR, v ktorej má 60 %-ný podiel na hlasovacích právach. Zároveň má spoločnosť A aj 40 %-ný podiel na hlasovacích právach v spoločnosti C, ktorá má sídlo v SR, avšak vo vzťahu k tejto osobe nie je ovládajúcou spoločnosťou. V tomto prípade nie je možné registrovať skupinu vytvorenú spoločnosťami B a C.
B
Vo vyššie uvedených prípadoch sa finančné prepojenie uskutočňuje cez priame ovládanie ovládajúcou spoločnosťou. Avšak v zmysle § 66a Obchodného zákonníka je možné ovládať spoločnosti aj nepriamo. Následne uvádzame príklady, kedy je možné hovoriť o nepriamom finančnom prepojení.
Príklad č. 6
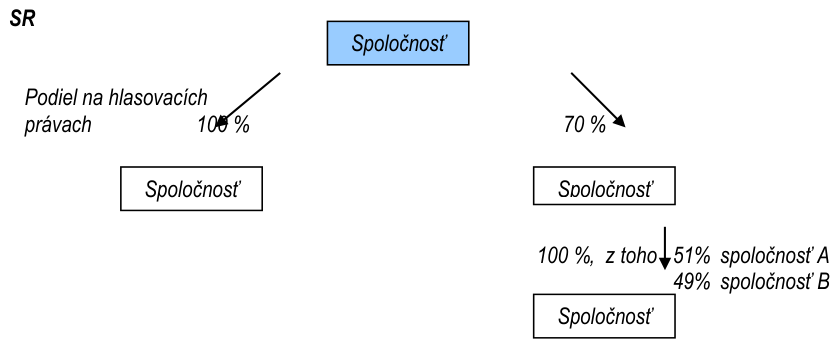
Spoločnosť A, ktorá je ovládajúcou osobou, vlastní 100 % podiel vo svojej dcérskej spoločnosti C. Zároveň má spoločnosť A v spoločnosti B podiel na hlasovacích právach vo výške 70 %. Spoločnosť B má 100 % majetkový podiel a aj podiel na hlasovacích právach vo svojej dcérskej spoločnosti D. Všetky spoločnosti majú sídlo v SR. Spoločnosť A na základe dohody so spoločnosťou B môže vykonávať väčšinu hlasovacích práv v spoločnosti D. Spoločnosť A na základe dohody so spoločnosťou B vykonáva 51% hlasovacích práv v spoločnosti D. V danom prípade, ak sú splnené ostatné podmienky stanovené zákonom o DPH je možné registrovať skupinu pre účely DPH tvorenú spoločnosťami A, B, C a D.
Dcérska
Príklad č. 7
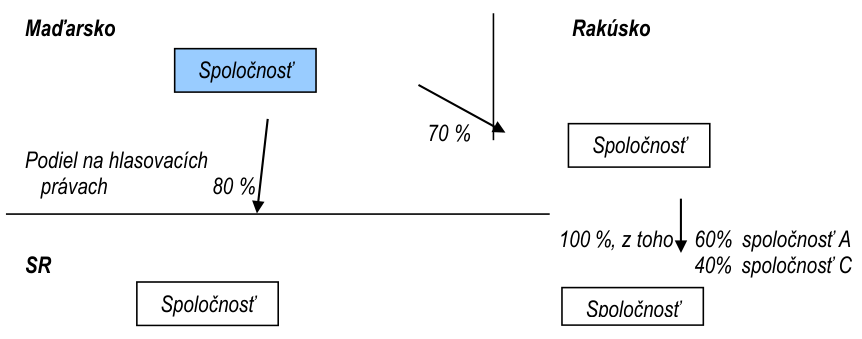
Spoločnosť A so sídlom v Maďarsku je ovládajúcou spoločnosťou vo vzťahu k spoločnosti B so sídlom v SR (80 %-ný podiel na hlasovacích právach). Spoločnosť A má okrem toho aj 70 %-ný podiel na hlasovacích právach v spoločnosti C so sídlom v Rakúsku. Spoločnosť A je ovládajúcou spoločnosťou vo vzťahu k spoločnosti B aj C . Spoločnosť C má 100 %-ný podiel v spoločnosti D na Slovensku. Spoločnosť A na základe dohody so spoločnosťou C môže vykonávať väčšinu hlasovacích práv v spoločnosti D. Spoločnosť A na základe dohody so spoločnosťou C vykonáva 60% hlasovacích práv v spoločnosti D. Ak sú splnené ostatné podmienky stanovené zákonom o DPH, je možné registrovať skupinu pre účely DPH tvorenú spoločnosťami B a D, keďže ide o spoločnosti so sídlom v tuzemsku.
D
Dcérska
spoločnosť
1.2.Ekonomicky spojené zdaniteľné osoby
Ďalšou podmienkou, ktorá musí byť splnená podľa § 4a ods. 3 zákona o DPH, je podmienka ekonomického prepojenia zdaniteľných osôb. Táto podmienka je splnená, ak činnosti jednotlivých členov skupiny sú na sebe závislé alebo majú spoločný ekonomický cieľ alebo z ktorých jedna osoba uskutočňuje celkom alebo sčasti činnosti v prospech jedného alebo viacerých členov skupiny.
Príklad č. 8
Spoločnosti A, B a C, so sídlom v tuzemsku, sa zaoberajú finančnými činnosťami. Spoločnosť D, rovnako so sídlom v tuzemsku, sa nezaoberá finančnou činnosťou, ale spravuje a udržiava softvérový a hardvérový systém všetkých spoločností A, B aj C. Spoločnosť A je ovládajúcou spoločnosťou vo všetkých spoločnostiach B, C a D. Aj keď predmetom činnosti spoločnosti D nie je poskytovanie finančných služieb, celá jej činnosť je zameraná na dosahovanie spoločného cieľa skupiny, t. j. je splnená podmienka ekonomického prepojenia osôb.
1.3.Organizačne spojené zdaniteľné osoby
Podmienka organizačného prepojenia, ako je stanovená v § 4a ods. 4 zákona o DPH je splnená vtedy, ak sa na riadení alebo kontrole ovládaných osôb podieľa aspoň jedna zhodná osoba. Splnenie kritéria organizačného prepojenia pri spoločnostiach usilujúcich sa o založenie skupiny je potrebné skúmať najmä z hľadiska Obchodného zákonníka. Obchodný zákonník osobitné ustanovenia týkajúce sa iba riadenia obchodných spoločností neobsahuje, upravuje len konanie v mene spoločnosti. Podľa § 13 ods. 1 Obchodného zákonníka právnická osoba koná štatutárnym orgánom alebo koná za ňu zástupca. Štatutárnymi orgánmi, resp. osobami vykonávajúcimi túto funkciu môžu byť v akciovej spoločnosti a družstve členovia predstavenstva, v spoločnosti s ručením obmedzeným je to konateľ a v komanditnej spoločnosti je to komplementár.
V nadväznosti na konanie v mene spoločnosti je potrebné osobitnú pozornosť venovať obchodnému vedeniu spoločnosti, ktoré Obchodný zákonník nedefinuje, ale používa. Právna teória ho vymedzuje ako “prevádzkovanie základnej hospodárskej činnosti a rozhodovanie o záležitostiach vo vnútri spoločnosti“. Na obchodnom vedení spoločnosti sa okrem štatutárneho orgánu spoločnosti môže podieľať i riaditeľ, resp. generálny riaditeľ spoločnosti, ktorý svoju funkciu vykonáva buď na základe pracovnej zmluvy ako tzv. vedúci zamestnanec, môže však ísť aj o osobu, ktorej právny vzťah k spoločnosti pri výkone obchodného vedenia spoločnosti je upravený v mandátnej zmluve podľa § 566 – § 576 Obchodného zákonníka. V súvislosti s ustanoveniami o skupinovej registrácii pre DPH je dôležité, aby z obsahu práv a povinností riaditeľa, resp. generálneho riaditeľa bolo jednoznačne zrejmé, že má podstatný vplyv na riadenie celej spoločnosti a nielen jej jednotlivých úsekov, prípadne pracovných skupín.
Na kontrole obchodných spoločností a družstiev sa podieľajú členovia obligatórne zriadenej dozornej rady, resp. kontrolnej komisie.
Príklad č. 9
Spoločnosti A, B a C sú tuzemské spoločnosti, ktoré spĺňajú podmienku finančného prepojenia a zároveň ich činnosti sú na sebe závislé, lebo sledujú rovnaký ekonomický cieľ. Tieto spoločnosti sú aj organizačne prepojené, lebo konateľ spoločnosti A je zároveň členom dozornej rady v spoločnosti B a členom predstavenstva v spoločnosti C.
2.diel Registrácia skupiny pre daň z pridanej hodnoty
Ak sa zdaniteľné osoby rozhodnú vytvoriť skupinu pre účely DPH, musia si určiť zástupcu skupiny, ktorý podá žiadosť o registráciu skupiny pre daň z pridanej hodnoty (ďalej len „registráciu skupiny“). Žiadosť o registráciu skupiny podáva zástupca skupiny svojmu miestne príslušnému daňovému úradu. Zástupca skupiny musí predložiť daňovému úradu dôkazy o splnení podmienok pre skupinovú registráciu podľa § 4a zákona o DPH. To znamená, že zástupca skupiny musí preukázať daňovému úradu dôkaznými prostriedkami existenciu finančného, ekonomického a organizačného prepojenia, usadenie členov skupiny v tuzemsku, a to napr. výpismi z obchodného registra jednotlivých členov skupiny, spoločenskou zmluvou, stanovami, príp. inými dokladmi preukazujúcimi splnenie zákonných podmienok pre skupinovú registráciu.
Členom skupiny sa môžu stať len zdaniteľné osoby so sídlom, miestom podnikania alebo prevádzkarňou v tuzemsku (usadené v tuzemsku), pričom to môžu byť zdaniteľné osoby, ktoré sú platiteľmi dane ako aj zdaniteľné osoby, ktoré nie sú platiteľmi dane. Súčasne však musí byť splnená podmienka finančného, ekonomického a organizačného prepojenia týchto zdaniteľných osôb. Osoba, ktorá nie je zdaniteľnou osobou, nemôže byť členom skupiny. Taktiež akákoľvek zložka, resp. časť zdaniteľnej osoby v zahraničí nemôže byť súčasťou skupiny registrovanej podľa zákona o DPH platného v Slovenskej republike. Skupina na účely dane z pridanej hodnoty nemá svoj osobitný názov a ani svoju osobitnú adresu.
Podľa § 4b ods. 1 zákona o DPH žiadosť o registráciu skupiny musí obsahovať tieto náležitosti:
a)obchodné meno a adresu sídla, miesta podnikania alebo prevádzkarne každého člena skupiny,
b)identifikačné číslo pre daň každého člena skupiny, ak je mu pridelené v tuzemsku,
c)miestne príslušný daňový úrad každého člena skupiny,
d)obchodné meno a adresu sídla, miesta podnikania alebo prevádzkarne člena skupiny, ktorý bol určený členmi skupiny na zastupovanie skupiny na účely uplatňovania tejto dane (ďalej len „zástupca skupiny“)
e)podpisy štatutárnych zástupcov všetkých členov skupiny.
Žiadosť o registráciu skupiny sa podáva na tlačive „Žiadosť o registráciu, oznámenie zmien a zrušenie registrácie na daň z príjmov, daň z pridanej hodnoty a daň z poistenia“, ktoré je zverejnené na webovom sídle Ministerstva financií SR a Finančného riaditeľstva SR. Podľa § 67 ods. 1 zákona č. 563/2009 Z. z. o správe daní (daňový poriadok) a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „daňový poriadok“) je zdaniteľná osoba, ktorá sa registruje pre DPH podľa zákona o DPH, povinná predložiť daňovému úradu žiadosť o registráciu na tlačive, ktorého vzor určí Ministerstvo financií SR. Pri registrácii skupiny sa v časti II. až IX. žiadosti o registráciu uvádzajú údaje zástupcu skupiny. Údaje o členoch skupiny sa uvádzajú v prílohe 2. V prílohe 2 k žiadosti o registráciu sa taktiež vyznačí zmena registrácie skupiny z dôvodu pristúpenia nového člena, zániku člena bez likvidácie, pristúpenia právneho nástupcu zaniknutého člena skupiny, vystúpenia člena zo skupiny.
V prípade, že zdaniteľné osoby podajú prostredníctvom svojho zástupcu žiadosť o registráciu skupiny, daňový úrad v zmysle § 67 ods. 4 daňového poriadku preverí údaje uvedené v žiadosti o registráciu pre daň, t. j. či zdaniteľné osoby spĺňajú podmienky skupinovej registrácie. Ak daňový úrad má pochybnosti o správnosti alebo úplnosti údajov, vyzve zástupcu skupiny, aby údaje bližšie vysvetlil, zmenil alebo doplnil a zároveň určí lehotu, v ktorej je zástupca skupiny povinný výzve vyhovieť. Ak zástupca skupiny výzve vyhovie v určenej lehote a v požadovanom rozsahu, považuje sa žiadosť o registráciu skupiny za podanú v deň pôvodného podania. Ak zástupca skupiny v lehote určenej daňovým úradom požadované údaje nevysvetlí, nezmení alebo nedoplní, daňový úrad vydá rozhodnutie o nevyhovení žiadosti o registráciu skupiny.
2.1.Rozhodnutie o registrácii skupiny za platiteľa dane
Ak členovia skupiny prostredníctvom svojho zástupcu preukážu daňovému úradu splnenie podmienok na registráciu skupiny za platiteľa dane podľa § 4a zákona o DPH, daňový úrad zaregistruje skupinu za platiteľa dane, vydá rozhodnutie o registrácii skupiny za platiteľa dane a pridelí jej identifikačné číslo pre daň. To znamená, že daňový úrad skupine ako jednému platiteľovi dane pridelí jedno spoločné identifikačné číslo pre daň, ktoré budú používať všetci členovia skupiny. Proti rozhodnutiu o registrácii skupiny za platiteľa dane nemožno podať odvolanie.
Dňom registrácie skupiny sa skupina stáva jediným platiteľom dane a zaniká platnosť identifikačných čísel pre daň jednotlivých členov skupiny. To znamená, že identifikačné čísla pre daň pridelené zdaniteľným osobám pred registráciou skupiny prestávajú byť platné dňom registrácie skupiny. Daňový úrad zruší registráciu pre daň jednotlivým platiteľom dane, ktorí sa stali členom skupiny, a to z dôvodu, že platiteľom dane sa dňom registrácie skupiny stáva skupina ako celok. Registrácia jednotlivých platiteľov dane bude zrušená ku dňu predchádzajúcemu dňu registrácie skupiny za platiteľa dane. Ak bude skupina ako jeden celok zaregistrovaná za platiteľa dane napr. od 1. januára 2022, registrácia jednotlivých platiteľov dane bude zrušená k 31. decembru 2021. Pre skupinu je miestne príslušný daňový úrad, v ktorého územnom obvode má zástupca skupiny sídlo, miesto podnikania alebo prevádzkareň.
2.2.Povinnosť vrátiť osvedčenie pre daň
V novelizovanom znení § 4b ods. 2 zákona o DPH sa vydanie osvedčenia o registrácii pre daň nahrádza rozhodnutím o registrácii. Podľa prechodného ustanovenia § 85kl ods. 1 k úpravám účinným od 1. januára 2022 sa ustanovenie § 4b ods. 2 štvrtej vety v znení účinnom do 31. decembra 2021 použije pri registrácii skupiny po 31. decembri 2021, ktorej členovia boli zaregistrovaní pre daň pred 1. januárom 2022. V prípade, že dôjde ku vzniku skupiny po 31.12.2021 a členmi skupiny budú zdaniteľné osoby, ktoré mali vydané osvedčenie o registrácii pre daň ešte pred 31.12.2021, podľa citovaného prechodného ustanovenia sú členovia skupiny povinní osvedčenie o registrácii pre daň odovzdať daňovému úradu do desiatich dní odo dňa registrácie skupiny. To znamená, že členovia novoregistrovanej skupiny, ktorí boli registrovaní pre daň pred 1. januárom 2022, sú povinní do desiatich dní odo dňa registrácie skupiny odovzdať daňovému úradu osvedčenie o registrácii pre daň.
Príklad č. 10
Zdaniteľná osoba A (platiteľ dane) so sídlom v Žiline, zdaniteľná osoba B (platiteľ dane) so sídlom v Banskej Bystrici a zdaniteľná osoba C (neplatiteľ dane) so sídlom v Bratislave sa rozhodli vytvoriť skupinu pre účely DPH, pretože spĺňajú zákonom stanovené podmienky. Za týmto účelom si zdaniteľné osoby zvolili svojho zástupcu, a to zdaniteľnú osobu B, ktorá bola povinná podať daňovému úradu žiadosť o registráciu. Žiadosť o registráciu skupiny zdaniteľná osoba B (zástupca skupiny) podala svojmu miestne príslušnému Daňovému úradu Banská Bystrica dňa 20.9.2021. Zástupca skupiny (zdaniteľná osoba B) spolu so žiadosťou o registráciu skupiny predložil daňovému úradu aj dôkazy o splnení podmienok na skupinovú registráciu podľa § 4a zákona o DPH. Daňový úrad Banská Bystrica vydal rozhodnutie o registrácii skupiny za platiteľa dane od 1.1.2022 a pridelil jej jedno spoločné identifikačné číslo pre daň. Dňom registrácie skupiny sa skupina stala platiteľom dane, registrácia platiteľa dane A a platiteľa dane B bude zrušená k 31.12.2021 a rovnako zaniká platnosť pôvodných identifikačných čísel pre daň platiteľa dane A a platiteľa dane B. Zdaniteľná osoba C nebola do registrácie skupiny platiteľom dane. Daňový úrad Banská Bystrica sa po zaregistrovaní skupiny za platiteľa dane stane aj miestne príslušným daňovým úradom pre skupinu. Podľa prechodného ustanovenia § 85kl ods. 1 zákona o DPH sú platiteľ dane A a platiteľ dane B povinní do desiatich dní odo dňa registrácie skupiny, t. j. do 11.1.2022 odovzdať daňovému úradu osvedčenie o registrácii pre daň.
2.3.Lehota na vykonanie registrácie skupiny
Registráciu skupiny za platiteľa dane vykoná daňový úrad k 1. januáru kalendárneho roka nasledujúceho po podaní žiadosti o registráciu skupiny. Ak je žiadosť o registráciu skupiny podaná po 31. októbri kalendárneho roka, daňový úrad vykoná registráciu skupiny k 1. januáru druhého kalendárneho roka nasledujúceho po podaní žiadosti. To znamená, že ak bola žiadosť o registráciu skupiny podaná daňovému úradu najneskôr do 31. októbra 2021, daňový úrad vykoná registráciu skupiny k 1. januáru 2022. Ak bola žiadosť o registráciu skupiny podaná daňovému úradu po 31. októbri 2021, daňový úrad vykoná registráciu skupiny až k 1. januáru 2023. Dôvodom, prečo je registrácia skupiny možná vždy len k 1. januáru kalendárneho roka (a nie aj v priebehu kalendárneho roka), je najmä tá skutočnosť, že členmi skupiny môžu byť zdaniteľné osoby, ktoré si krátia daň na vstupe koeficientom, pričom uplatňujú postup podľa
§ 49 ods. 4 zákona o DPH. Koeficient môže byť u týchto osôb rôzny, čo by v prípade registrácie v priebehu kalendárneho roka mohlo viesť ku komplikovanému spôsobu stanovenia koeficientu.
Príklad č. 11
Zástupca skupiny podal žiadosť o registráciu skupiny svojmu miestne príslušnému daňovému úradu dňa 15. septembra 2021. Keďže zdaniteľné osoby splnili všetky podmienky na skupinovú registráciu uvedené v § 4a a § 4b zákona o DPH a žiadosť o registráciu skupiny bola podaná do 31. októbra 2021, daňový úrad zaregistruje skupinu za platiteľa dane k 1. januáru 2022.
Príklad č. 12
Zástupca skupiny podal žiadosť o registráciu skupiny svojmu miestne príslušnému daňovému úradu dňa 10. novembra 2021. Zdaniteľné osoby splnili všetky podmienky na skupinovú registráciu uvedené v § 4a a§ 4b zákona o DPH. Vzhľadom k tomu, že žiadosť o registráciu skupiny bola podaná až po 31. októbri 2021, daňový úrad zaregistruje skupinu za platiteľa dane až k 1. januáru 2023.
3.diel Zástupca skupiny a miestna príslušnosť skupiny
Skupina musí mať svojho zástupcu, ktorý koná za všetkých členov skupiny. Zástupcom skupiny môže byť ktorýkoľvek člen skupiny, ktorý bol určený členmi skupiny na zastupovanie skupiny na účely uplatňovania dane z pridanej hodnoty. Zástupcom skupiny môže byť teda zdaniteľná osoba so sídlom, miestom podnikania alebo prevádzkarňou v tuzemsku, ktorá zastupuje skupinu len na účely uplatňovania dane z pridanej hodnoty, nie aj na účely iných daní. Z uvedeného vyplýva, že zástupcom skupiny môže byť aj napr. zdaniteľná osoba, ktorá v tuzemsku síce nemá sídlo alebo miesto podnikania, ale má tu prevádzkareň, za podmienky, že si takúto osobu ostatní členovia skupiny určili na zastupovanie. Zákon o DPH teda „neuprednostňuje“ ako zástupcov skupiny zdaniteľné osoby, ktoré majú v tuzemsku sídlo, príp. miesto podnikania, ale zástupcom skupiny môže byť aj zdaniteľná osoba, ktorá má v tuzemsku len prevádzkareň, pokiaľ budú s takýmto zástupcom ostatní členovia skupiny súhlasiť.
Členovia skupiny si určia zástupcu skupiny už pri podávaní žiadosti o registráciu skupiny. Žiadosť o registráciu skupiny podáva zástupca skupiny svojmu miestne príslušnému daňovému úradu, ktorý sa po zaregistrovaní skupiny stane aj miestne príslušným daňovým úradom celej skupiny. Z uvedeného vyplýva, že zmena miestnej príslušnosti skupiny sa môže meniť v závislosti od zmeny sídla, miesta podnikania alebo prevádzkarne zástupcu skupiny.
3.1.Miestna príslušnosť Úradu pre vybrané hospodárske subjekty
V § 4b ods. 2 zákona o DPH je uvedené, že žiadosť o registráciu skupiny sa podáva daňovému úradu, ktorý je miestne príslušný pre zástupcu skupiny. Pre skupinu je miestne príslušný daňový úrad, v ktorého územnom obvode má zástupca skupiny sídlo, miesto podnikania alebo prevádzkareň. Cieľom právnej úpravy obsiahnutej v § 4b ods. 2 zákona o DPH bolo určiť, že miestne príslušný správca dane pre zástupcu skupiny bude miestne príslušný na účely DPH pre celú skupinu, t. j. všetkých členov skupiny, ktorí sa považujú za jednu zdaniteľnú osobu. Vzhľadom na skutočnosť, že za skupinu koná zástupca skupiny, je miestna príslušnosť skupiny ako jednej zdaniteľnej osoby určená podľa zástupcu. Ak je zástupca skupiny vybraným hospodárskym subjektom (a sídlo má napr. v Malackách), naďalej zostáva miestne príslušný Úrad pre vybrané hospodárske subjekty, to znamená, že miestne príslušný správca dane pre skupinu bude Úrad pre vybrané hospodárske subjekty. Ak zástupca skupiny nebude patriť do príslušnosti Úradu pre vybrané hospodárske subjekty, postupuje sa v súlade s ustanovením § 4b ods. 2 zákona o DPH. To znamená, že ak zástupca skupiny bude mať napr. sídlo v Košiciach a ďalší dvaja členovia budú patriť do pôsobnosti Úradu pre vybrané hospodárske subjekty, pre účely DPH miestne príslušným daňovým úradom celej skupiny bude Daňový úrad Košice, pretože tento je miestne príslušným pre zástupcu skupiny.
3.2.Povinnosti zástupcu skupiny
Keďže za skupinu ako celok koná zástupca skupiny, všetky povinnosti týkajúce sa DPH plní za skupinu zástupca skupiny, ktorý súčasne uplatňuje aj všetky práva na odpočítanie dane (vrátane nadmerného odpočtu) za všetkých členov skupiny. Zástupca skupiny najmä:
podáva žiadosť o registráciu skupiny daňovému úradu, ktorý je miestne príslušný pre zástupcu - skupiny, podáva jedno daňové priznanie za skupinu podľa § 78 zákona o DPH, - podáva jeden kontrolný výkaz za skupinu podľa § 78a zákona o DPH, - podáva jeden súhrnný výkaz za skupinu podľa § 80 zákona o DPH, - vedie za skupinu záznamy podľa § 70 zákona o DPH, - oznamuje zmeny týkajúce sa registrácie v prípade pristúpenia ďalšieho člena do skupiny, zániku - člena skupiny bez likvidácie, pristúpenia právneho nástupcu zaniknutého člena skupiny, vystúpenia člena zo skupiny, oznamuje zmeny týkajúce sa identifikačných údajov zástupcu skupiny a členov skupiny. -
Z vyššie uvedeného vyplýva, že za zdaňovacie obdobia fungovania skupiny podáva zástupca skupiny jedno daňové priznanie k dani z pridanej hodnoty, jeden kontrolný výkaz a jeden súhrnný výkaz za skupinu ako celok. Od 1.1.2014 sa na platiteľov dane, t. j. aj na skupinu vzťahuje povinnosť doručovať podania finančnej správe elektronickými prostriedkami (§ 14 daňového poriadku).
Zástupca skupiny je povinný podať aj daňové priznania za zdaňovacie obdobie predchádzajúce registrácii skupiny (napr. za december, resp. IV. štvrťrok 2021) za jednotlivých členov skupiny. Uvedený postup vyplýva zo skutočnosti, že dňom registrácie skupiny za platiteľa dane prechádzajú všetky práva a povinnosti z jednotlivých členov skupiny vyplývajúce zo zákona o DPH na skupinu (tzn. prechádza aj povinnosť podať daňové priznanie). Za zdaňovacie obdobie, ktoré predchádza registrácii skupiny podáva daňové priznanie za jednotlivých členov skupiny ešte ako samostatných platiteľov dane zástupca skupiny. Zástupca skupiny podá daňové priznania samostatne za každého člena skupiny. Zástupca skupiny podá daňové priznania len za tých členov skupiny, ktorí boli v období pred registráciou skupiny platiteľmi dane. V jednotlivých podaných daňových priznaniach zástupca skupiny uvedie, okrem iných údajov, identifikačné číslo pre daň z pridanej hodnoty pridelené členovi skupiny ešte ako samostatnému platiteľovi dane, v časti „Názov alebo obchodné meno právnickej osoby alebo meno a priezvisko fyzickej osoby“ a „Adresa sídla alebo trvalého pobytu“ uvedie identifikačné údaje príslušného člena skupiny, za ktorého sa podáva daňové priznanie (t.j. obchodné meno a adresa člena skupiny). Pokiaľ však zástupca skupiny podá za obdobie pred vznikom skupiny jedno daňové priznanie k dani z pridanej hodnoty za všetkých členov skupiny, bude tento postup akceptovaný. Obdobne sa postupuje aj pri podávaní kontrolných výkazov a súhrnných výkazov za zdaňovacie obdobie prechádzajúce registrácii skupiny.
Vypracovalo: Finančné riaditeľstvo SR Odbor daňovej metodiky Január 2022