Informácia pre daňové subjekty k vydávaniu rozhodnutí podľa § 17 ods. 7 a § 18 ods. 4 a 5 zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov
1.Úvod
Cieľom tejto informácie je popísať postup pri uplatňovaní ustanovení § 18 ods. 4 a 5 zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov (ďalej len „zákon o dani z príjmov“), podľa ktorých má daňovník právo požiadať správcu dane o vydanie rozhodnutia o odsúhlasení použitia konkrétnej metódy transferového oceňovania (ďalej len „rozhodnutia o odsúhlasení použitia metódy ocenenia“). To umožní daňovníkovi overiť si dopredu, ešte pred uskutočnením transakcie s osobou blízkou, ekonomicky, personálne alebo inak prepojenou osobou, či navrhovaný spôsob ocenenia tejto transakcie je v súlade s princípom nezávislého vzťahu.
Nakoľko s účinnosťou od 1.1.2016 sa postup podľa § 18 ods. 4 zákona o dani z príjmov primerane použije aj na odsúhlasenie konkrétnej metódy určenia základu dane stálej prevádzkarne podľa § 17 ods. 7 tohto zákona (ďalej len „rozhodnutie o odsúhlasení konkrétnej metódy určenia základu dane stálej prevádzkarne“), je postup uvedený v tejto informácii potrebné primerane použiť aj pri vydávaní rozhodnutí o odsúhlasení konkrétnej metódy určenia základu dane stálej prevádzkarne.
Princíp nezávislého vzťahu je definovaný v § 18 ods. 1 zákona o dani z príjmov. Ide o medzinárodne uznávaný štandard na oceňovanie vzájomných obchodných vzťahov (ďalej len „transakcií“) závislých osôb [§ 2 písm. n) zákona o dani z príjmov]. Oceňovanie transakcií závislých osôb má byť v súlade s oceňovaním používaným medzi nezávislými osobami v porovnateľných obchodných transakciách za porovnateľných okolností. Na preverenie tohto súladu sa používajú metódy transferového oceňovania. Zistený nesúlad má vplyv na základ dane závislej osoby v tuzemsku (§ 17 ods. 5 zákona o dani z príjmov).
Podľa § 18 ods. 4 zákona o dani z príjmov môže daňovník požiadať správcu dane o odsúhlasenie použitia konkrétnej metódy podľa odseku 2 , t.j. metódy vychádzajúcej z porovnávania ceny alebo metódy podľa odseku 3 t.j. metódy vychádzajúcej z porovnávania zisku alebo inej metódy. Použiť možno len takú metódu, ktorej použitie je v súlade s princípom nezávislého vzťahu.
Správca dane pred vydaním príslušného rozhodnutia vykoná rad úkonov, ktoré mu umožnia posúdiť vhodnosť a opodstatnenosť daňovníkom navrhnutej metódy pre oceňovanie budúcej transakcie so závislou osobou, resp. opodstatnenosť daňovníkom navrhnutej metódy určenia základu dane stálej prevádzkarne. Pri tom posudzuje množinu rozhodujúcich kritérií, akými sú napr. faktory porovnateľnosti, úpravy potrebné na zabezpečenie porovnateľnosti a faktory, ktoré môžu v budúcnosti ovplyvniť vhodnosť použitia zvolenej metódy. Rozhodnutie je možné vydať, len ak bola v posudzovanej veci dosiahnutá zhoda medzi daňovníkom a správcom dane.
Tento proces sa v medzinárodnej daňovej terminológii nazýva „opatrenie predchádzajúce oceneniu“ (z anglického originálu Advance Pricing Arrangement) a predstavuje doplnkový nástroj na riešenie otázok transferového oceňovania, ktorý poskytuje daňovníkovi patričný stupeň istoty, že spôsob tvorby transferových cien jeho budúcich transakcií je v súlade s princípom nezávislého vzťahu.
Táto informácia je v súlade s článkom 9 (Prepojené podniky) Modelovej daňovej zmluvy OECD o príjmoch a o majetku, zohľadňuje odporúčania vyplývajúce zo IV. kapitoly časti F (Opatrenia predchádzajúce oceneniu)
Smernice OECD o transferovom oceňovaní pre nadnárodné spoločnosti a správu daní a rovnako aj závery Spoločného EÚ fóra pre transferové oceňovanie v danej oblasti.
2.Druhy opatrení predchádzajúcich oceneniu
Opatrenia predchádzajúce oceneniu sa z hľadiska počtu zainteresovaných daňovníkov a daňových správ delia na jednostranné, dvojstranné alebo viacstranné.
Ustanovenie § 18 ods. 4 zákona o dani z príjmov ustanovuje postup pre vydanie rozhodnutia o odsúhlasení použitia metódy ocenenia v rozsahu jednostranného opatrenia predchádzajúceho oceneniu.
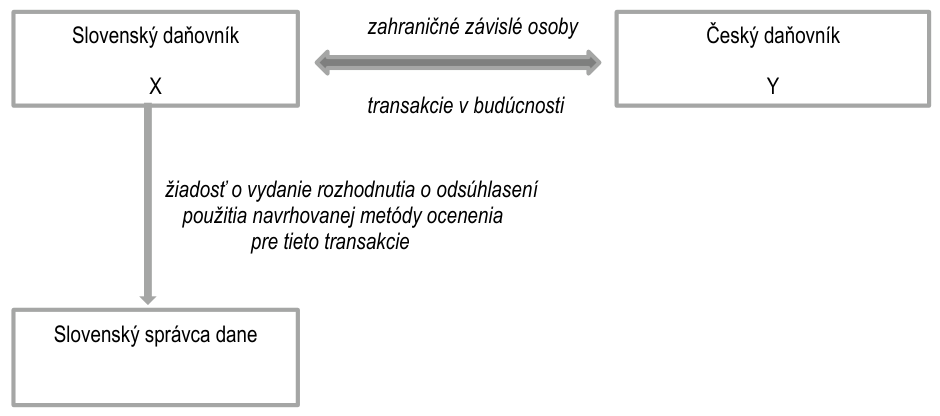
Jednostranné opatrenie predchádzajúce oceneniu prebieha medzi slovenským správcom dane a slovenským daňovníkom, ktorý uskutočňuje transakcie so závislou osobou bez toho, aby do tohto procesu vstúpila zahraničná daňová správa. Medzi jeho základné nevýhody patrí skutočnosť, že zahraničná daňová správa nemusí súhlasiť s prijatými závermi opatrenia, ak z jej pohľadu uzatvorené opatrenie nie je v súlade s princípom nezávislého vzťahu, čo môže viesť k ekonomickému dvojitému zdaneniu.
Príklad:
Slovenská spoločnosť X, ktorá bude v nasledujúcich rokoch uskutočňovať transakcie so svojou materskou spoločnosťou Y so sídlom v Českej republike, požiadala o vydanie rozhodnutia o odsúhlasení použitia zvolenej metódy ocenenia.
V takomto prípade bude slovenský správca dane skúmať podstatu plánovanej transakcie, vhodnosť a opodstatnenosť navrhovanej metódy ocenenia a všetky relevantné skutočnosti len z pohľadu spoločnosti X bez toho, aby do rokovaní vstúpila česká daňová správa.
Ak je druhou zmluvnou stranou transakcie, resp. skupiny transakcií zahraničná závislá osoba s bydliskom alebo so sídlom v zahraničí, ktorá je rezidentom štátu, s ktorým Slovenská republika uzatvorila zmluvu o zamedzení dvojitého zdanenia, je možné uzatvoriť dvojstranné (bilaterálne) opatrenie predchádzajúce oceneniu, resp. v prípade viacerých zmluvných strán transakcie viacstranné (multilaterálne) opatrenie predchádzajúce oceneniu.
Dvojstranné, resp. viacstranné opatrenie predchádzajúce oceneniu je konaním, ktoré rozširuje jednostranné opatrenie predchádzajúce oceneniu, v prípadoch, keď je do tohto procesu zapojený aj iný štát.
Uzatvorenie dvojstranného, resp. viacstranného opatrenia predchádzajúceho oceneniu umožňuje článok príslušnej zmluvy o zamedzení dvojitého zdanenia obvykle označený názvom „Riešenie prípadov dohodou“ (obdobný článok ako článok 25 Modelovej daňovej zmluvy OECD o príjmoch a o majetku), podľa ktorého majú kompetentné orgány zmluvných štátov možnosť vstupovať do tzv. procedúry vzájomných dohôd. Táto procedúra sa využíva najmä na riešenie rôznych situácií a problémov, ktoré vznikajú pri aplikácii uzatvorených zmlúv o zamedzení dvojitého zdanenia. V oblasti transferového oceňovania táto procedúra pokrýva najmä uzatvorenie opatrenia predchádzajúceho oceneniu, povolenie korešpondujúcich úprav základu dane (článok 9 ods. 2 zmluvy o zamedzení dvojitého zdanenia) alebo riešenie problémov pri interpretácii princípu nezávislého vzťahu (článok 9 ods. 1 zmluvy o zamedzení dvojitého zdanenia). Kompetentným orgánom na uzatváranie procedúry vzájomnej dohody je v Slovenskej republike Ministerstvo financií Slovenskej republiky.
Dvojstranné, resp. viacstranné opatrenie predchádzajúce oceneniu prebieha medzi slovenským daňovníkom a slovenským správcom dane, pričom do tohto procesu vstupujú aj kompetentné orgány na uzatváranie procedúry vzájomnej dohody podľa príslušného článku zmluvy o zamedzení dvojitého zdanenia. Pri takomto opatrení správca dane písomne vydá svojmu daňovníkovi rozhodnutie o odsúhlasení použitia metódy ocenenia až po tom, ako sa o použití metódy ocenenia, faktoroch porovnateľnosti, potrebných úpravách na zabezpečenie porovnateľnosti a rozhodujúcich faktoroch, ktoré môžu v budúcnosti ovplyvniť vhodnosť použitia zvolenej metódy, dohodli kompetentné orgány zmluvných štátov. Medzi základné výhody dvojstranného, resp. viacstranného opatrenia predchádzajúceho oceneniu patrí eliminácia ekonomického dvojitého zdanenia alebo nezdanenia príjmov.
3.Postup pre odsúhlasenie použitia metódy ocenenia
Uzatvorenie opatrenia predchádzajúceho oceneniu je náročný proces pozostávajúci z niekoľkých fáz, pričom jeho úspešnosť závisí najmä od zodpovedného prístupu daňovníka k zhromažďovaniu informácií a prípravy dokumentácie, spolupráce medzi daňovníkom a správcom dane a v neposlednom rade aj od dohody kompetentných orgánov.
Tento proces iniciuje daňovník a je len na jeho rozhodnutí, ktoré transakcie zahrnie do žiadosti o odsúhlasenie použitia metódy ocenenia, resp. do žiadosti o odsúhlasenie konkrétnej metódy určenia základu dane stálej prevádzkarne.
V prvej fáze daňovník zhromaždí všetky potrebné údaje o transakcii alebo skupine transakcií, ktoré sú predmetom žiadosti, informácie o organizačnej schéme nadnárodnej skupiny, vypracuje analýzu porovnateľnosti a pripraví si potrebnú dokumentáciu a stratégiu pre výber najvhodnejšej metódy transferového oceňovania pre zvolený druh transakcií.
Druhou fázou, ktorá je nepovinná, avšak môže predchádzať oficiálnemu predloženiu žiadosti, je predbežné rokovanie medzi daňovníkom a správcom dane.
Ďalšou fázou je oficiálne písomné podanie žiadosti o odsúhlasenie metódy ocenenia, resp. žiadosti o odsúhlasenie konkrétnej metódy určenia základu dane stálej prevádzkarne daňovým subjektom. Súčasťou takejto žiadosti je aj predloženie potrebnej dokumentácie.
Štvrtou fázou je analýza a vyhodnotenie, v ktorej správca dane preskúma údaje predložené v žiadosti a ostatné relevantné informácie a požiada daňovníka o doplnenie ďalších informácií v prípade potreby. Piatou fázou je vydanie rozhodnutia o odsúhlasení použitia metódy ocenenia, resp. rozhodnutia o odsúhlasení konkrétnej metódy určenia základu dane stálej prevádzkarne a v prípade nevyhovenia žiadosti vydanie oznámenia o nevyhovení žiadosti.
Poslednou fázou je monitorovanie uzatvoreného opatrenia predchádzajúceho oceneniu, jeho prípadné zmeny alebo zrušenie vydaného rozhodnutia.
FÁZA 1
•zhromažďovanie údajov daňovníkom
•vykonanie analýzy porovnateľnosti
FÁZA 2
•predbežné rokovanie medzi daňovým subjektom a správcom dane
•nepovinná fáza
FÁZA 3
•oficiálne podanie žiadosti o odsúhlasenie metódy ocenenia, resp. žiadosti o odsúhlasenie konkrétnej metódy určenia základu dane stálej prevádzkarne •predloženie potrebnej dokumentácie
FÁZA 4
•analýza a vyhodnotenie
•doplnenie údajov
•komunikácia s FR SR a s kompetentným orgánom pre procedúru vzájomných dohôd
•monitorovanie úhrady za vydanie rozhodnutia
•vydanie oznámenia o považovaní žiadosti za nepodanú
FÁZA 5
•vydanie rozhodnutia o odsúhlasení metódy ocenenia/metódy určenia základu dane SP, resp. oznámenia o nevyhovení žiadosti daňovníka
FÁZA 6
•monitorovanie uzatvoreného opatrenia
•úpravy alebo zrušenie uzatvoreného opatrenia
4.Zhromažďovanie údajov
Daňovník v tejto fáze zhromaždí všetky informácie potrebné pre vypracovanie dokumentácie podľa ustanovenia § 18 ods. 1 zákona o dani z príjmov, ktorá tvorí prílohu predkladanej žiadosti. Pri vypracovaní súvisiacej relevantnej dokumentácie je daňovník povinný postupovať v súlade s Usmernením Ministerstva financií Slovenskej republiky č. MF/011491/2015-724 o určení obsahu dokumentácie podľa § 18 ods. 1 zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov (publikované vo Finančnom spravodajcovi č. 5/2015, ďalej len „usmernenie“). Z dokumentácie, ktorú daňovník predloží správcovi dane pre účely odsúhlasenia konkrétnej metódy ocenenia, má byť jednoznačne zrejmé, že pri oceňovaní kontrolovaných transakcií bol dodržaný princíp nezávislého vzťahu.
Daňovník podrobne identifikuje transakcie, resp. skupinu transakcií, ktoré budú predmetom žiadosti a zvolí si stratégiu pre výber najvhodnejšej metódy transferového oceňovania pre daný typ transakcie, resp. skupiny transakcií alebo pre určenie základu dane stálej prevádzkarne. Podkladom pre výber vhodnej metódy transferového oceňovania je vypracovanie analýzy porovnateľnosti, pri ktorej daňovník porovná kontrolovanú transakciu, ktorá je predmetom žiadosti, s potenciálne porovnateľnou transakciou uskutočňovanou medzi nezávislými subjektmi (nekontrolovanou transakciou). Analýza porovnateľnosti pozostáva najmä z porovnania majetku alebo služby, ktoré sú predmetom posudzovanej transakcie, analýzy funkcií, rizík a majetku využívaného zmluvnými stranami transakcie, porovnania zmluvných podmienok, ekonomického prostredia a špecifických obchodných stratégií.
5.Predbežné rokovanie
Oficiálnemu predloženiu žiadosti o odsúhlasenie metódy ocenenia, resp. o odsúhlasenie konkrétnej metódy určenia základu dane stálej prevádzkarne môže predchádzať predbežné rokovanie medzi daňovníkom a správcom dane.
Na takomto stretnutí správca dane poskytne daňovníkovi priestor na diskusiu vo veci prípravy žiadosti, daňovník popíše príslušné transakcie a s tým súvisiace obchodné vzťahy. Účelom takéhoto predbežného stretnutia je tiež identifikácia druhu a rozsahu informácií a analýz, ktoré bude správca dane požadovať na posúdenie vhodnosti použitia konkrétnej metódy transferového oceňovania. Za týmto účelom sa môže uskutočniť aj viac predbežných rokovaní.
V tejto fáze správca dane môže neformálne posúdiť, či je žiadosť daňovníka akceptovateľná a nasmeruje ho ako odstrániť identifikované rozporuplnosti.
Napriek tomu, že daňovníkovi ani správcovi dane zo zákona o dani z príjmov nevyplýva povinnosť vedenia takýchto priebežných rokovaní, úspešnosť celého procesu odsúhlasenia metódy ocenenia závisí najmä od otvorenej komunikácie medzi zainteresovanými stranami a dôkladnej prípravy žiadosti a dokumentácie.
6.Predloženie žiadosti
Podľa ustanovenia § 18 ods. 4 zákona o dani z príjmov daňovník predloží písomnú žiadosť o odsúhlasenie použitia konkrétnej metódy ocenenia, resp. žiadosť o odsúhlasenie konkrétnej metódy určenia základu dane stálej prevádzkarne svojmu miestne príslušnému správcovi dane podľa § 7 zákona č. 563/2009 Z. z. o správe daní (daňový poriadok) v znení neskorších predpisov (ďalej len „daňový poriadok“).
Lehota na predloženie žiadosti je podľa ustanovenia § 18 ods. 4 zákona o dani z príjmov najneskôr 60 dní pred začiatkom zdaňovacieho obdobia, počas ktorého by sa mala odsúhlasená metóda ocenenia uplatňovať. Vzhľadom na komplexnosť celého procesu pre uzatváranie opatrenia predchádzajúceho oceneniu ako aj častú potrebu dopĺňania relevantných informácií, je potrebné, aby daňovník podal takúto žiadosť v čo možno najväčšom časovom predstihu pred začiatkom zdaňovacieho obdobia, počas ktorého by sa mala odsúhlasená metóda ocenenia uplatňovať. Žiadosť o odsúhlasenie použitia konkrétnej metódy ocenenia, resp. žiadosť o odsúhlasenie konkrétnej metódy určenia základu dane stálej prevádzkarne by mala obsahovať minimálne nasledovné údaje:
-identifikácia osôb zúčastnených v obchodnom vzťahu, ktoré sú účastníkmi posudzovanej transakcie (meno, priezvisko, obchodné meno, bydlisko/sídlo, miesto podnikania, daňové identifikačné čísla, IČo, ak boli pridelené),
-zdaňovacie obdobie, na ktoré sa má rozhodnutie vzťahovať
-zadefinovaná kontrolovaná transakcia,
-predpokladaná suma obchodného prípadu,
-výpočet výšky úhrady s uvedením dátumu zaplatenia a sumy zaplatenej úhrady,
-uvedenie konkrétnej metódy ocenenia s argumentáciou.
Prílohou predloženej žiadosti je dokumentácia podľa § 18 ods. 1 zákona o dani z príjmov. Pri vypracovaní súvisiacej relevantnej dokumentácie je daňovník povinný postupovať v súlade s usmernením. V zmysle článku 2 bodu 4 písm. c) usmernenia daňovníci, ktorí žiadajú správcu dane o vydanie rozhodnutia o odsúhlasení použitia metódy ocenenia, vedú úplnú dokumentáciu v rozsahu uvedenom v článku 5.
Podľa článku 5 usmernenia úplná dokumentácia pozostáva zo všeobecnej dokumentácie a zo špecifickej dokumentácie.
Všeobecná dokumentácia obsahuje tieto informácie:
identifikáciu a právnu formu jednotlivých členov skupiny, popis celosvetovej organizačnej a vlastníckej - štruktúry skupiny vrátane zmien v porovnaní s predchádzajúcim zdaňovacím obdobím, popis podnikateľskej činnosti a obchodnej stratégie v rámci skupiny, identifikáciu hospodárskeho - odvetvia, obchodné vzťahy a aktivity skupiny v hospodárskom odvetví vrátane zmien v porovnaní s predchádzajúcim zdaňovacím obdobím, plánovanú obchodnú stratégiu, predpokladané aktivity v budúcnosti, projekty a ciele skupiny vrátane - zmien v porovnaní s predchádzajúcim zdaňovacím obdobím, všeobecný popis funkcií, ktoré vykonávajú jednotliví členovia skupiny a ich predpokladané riziká, , - vrátane zmien v porovnaní s predchádzajúcim zdaňovacím obdobím, iné informácie, ktoré prispejú k preukázaniu súladu použitých cien s princípom nezávislého vzťahu. -
Špecifická dokumentácia obsahuje tieto informácie:
identifikáciu a právnu formu daňovníka, popis jeho organizačnej a vlastníckej štruktúry vrátane zmien v - porovnaní s predchádzajúcim zdaňovacím obdobím, popis podnikateľskej činnosti a obchodnej stratégie daňovníka, vrátane zmien v porovnaní s - predchádzajúcim zdaňovacím obdobím, identifikáciu hospodárskeho odvetvia, obchodné vzťahy a aktivity daňovníka v hospodárskom odvetví - vrátane zmien v porovnaní s predchádzajúcim zdaňovacím obdobím, plánovanú obchodnú stratégiu a podnikateľský zámer, predpokladané aktivity v budúcnosti, projekty a - ciele daňovníka, zoznam kontrolovaných transakcií, popis jednotlivých kontrolovaných transakcií daňovníka, ktorými sú - identifikácia zmluvných strán kontrolovanej transakcie, peňažné vyjadrenie hodnoty transakcie a ďalšie informácie o kontrolovanej transakcii (obchodné podmienky a iné skutočnosti ovplyvňujúce kontrolované transakcie), prehľad o nehmotnom majetku, ktorý vlastní alebo využíva daňovník (patenty, ochranné známky, - obchodné mená, know-how, atď.), spôsob a rozsah jeho využívania, zoznam opatrení predchádzajúcich oceneniu, ktoré má odsúhlasené daňovník, napr. odsúhlasenie - metódy ocenenia zoznam dohôd o príspevkoch na náklady, na ktorých sa podieľa daňovník a akékoľvek iné rozhodnutia - ovplyvňujúce oblasť transferového oceňovania, informácie o vnútroskupinových finančných transakciách (priame alebo nepriame úverové vzťahy), - cash-poolingové vzťahy, garancie a taktiež využitie derivatívnych a iných finančných nástrojov vrátane hybridných nástrojov, vrátane zmien v porovnaní s predchádzajúcim zdaňovacím obdobím, všeobecný popis funkcií, ktoré vykonáva daňovník, majetok, ktorý využíva a jeho predpokladané riziká, - vrátane zmien v porovnaní s predchádzajúcim zdaňovacím obdobím, popis systému transferového oceňovania daňovníka, obsahujúci informácie týkajúce sa výberu, - spôsobu uplatňovania metód(y) transferového oceňovania a určenia ceny kontrolovaných transakcií, interné a/alebo externé porovnateľné údaje nezávislých osôb, analýza porovnateľnosti (informácie o - faktoroch určujúcich porovnateľnosť kontrolovaných transakcií s nekontrolovanými transakciami, charakteristika majetku alebo služby, analýza funkcií, zmluvné podmienky, ekonomické prostredie, špecifické obchodné stratégie), informáciu o peňažnom plnení a nepeňažnom plnení, ktoré bolo za daňovníka poskytnuté - poskytovateľovi zdravotnej starostlivosti, jeho zamestnancovi alebo zdravotníckemu pracovníkovi od zahraničnej závislej osoby, ak ich príjemcovia sú daňovníkmi s neobmedzenou daňovou povinnosťou na území Slovenskej republiky, okrem týchto plnení vyplácaných za klinické skúšanie, iné informácie, ktoré prispejú k preukázaniu súladu použitých cien s princípom nezávislého vzťahu. -
Rozsah poskytnutých informácií a prípadná nevyhnutnosť doplňujúcich informácií závisí od okolností konkrétneho prípadu. Úspešnosť celého procesu závisí od poskytnutia relevantných informácií zo strany daňového subjektu, ktoré sú dôkazom toho, že konkrétna metóda transferového oceňovania je najvhodnejšia pre ocenenie príslušných budúcich transakcií a zodpovedá princípu nezávislého vzťahu.
Daňovník v žiadosti uvedie úplný popis navrhovanej metódy s doplňujúcimi informáciami ako aj odhad možných zmien prevádzkových a ekonomických podmienok v budúcnosti, ktoré by mohli mať vplyv na vhodnosť použitia navrhovanej metódy. K niektorým predpokladom je vhodné stanoviť parametre pre určitú prijateľnú úroveň odchýlok, pričom pri stanovení týchto parametrov je vzhľadom na ich špecifickosť potrebné postupovať individuálne v závislosti od okolností konkrétneho prípadu.
Príklad:
V určitom prípade sa predpokladá, že spoľahlivosť navrhovanej metódy transferového oceňovania je citlivá na kolísanie výmenného kurzu. V takomto prípade je vhodné zvážiť použitie takej metódy, ktorá by bola schopná prispôsobiť sa určitému stupňu kolísania kurzu (napr. vykonaním cenových úprav, ktoré budú zohľadňovať pohyby výmenných kurzov). V takomto prípade by sa malo stanoviť, že pri pohyboch kurzov v oboch smeroch do určitej percentuálnej hodnoty sa nebude vyžadovať žiadny zásah, naproti tomu pohyby kurzov nad alebo pod túto percentuálnu hodnotu, budú viesť k následnému prevereniu vhodnosti použitia metódy.
7.Analýza a vyhodnotenie
Podľa § 58 ods. 2 daňového poriadku daňové konanie začína dňom doručenia podania daňového subjektu orgánu príslušnému konať vo veci alebo dňom, keď daňový subjekt na výzvu tohto príslušného orgánu doručil doplnené podanie.
V tejto fáze správca dane dôkladne preskúma údaje uvedené v žiadosti a predloženej dokumentácii a v prípade potreby požiada daňový subjekt v súlade s ustanovením § 13 ods. 8 daňového poriadku o predloženie ďalších informácií potrebných pre kvalifikované posúdenie predmetnej žiadosti.
Ak druhý zmluvný štát zamietne žiadosť zahraničného daňovníka o uzatvorenie dvojstranného alebo viacstranného opatrenia predchádzajúceho oceneniu, resp. ak sa kompetentné orgány nedohodnú na odsúhlasení metódy ocenenia, správca dane môže rozhodnúť o vydaní rozhodnutia o jednostrannom odsúhlasení metódy ocenenia. Ak správca dane nerozhodne o vydaní rozhodnutia o jednostrannom odsúhlasení metódy ocenenia, zašle daňovníkovi písomné oznámenie o nevyhovení žiadosti daňovníka, v ktorom uvedie aj dôvody zamietnutia. Zvolený postup by mal byť odkomunikovaný s príslušným daňovníkom.
Daňovník i správca dane môžu odstúpiť od uzatvorenia opatrenia predchádzajúceho oceneniu, ak existujú na takýto úkon relevantné dôvody. Správca dane môže zamietnuť žiadosť o odsúhlasenie metódy ocenenia a navrhovanú metódu neodsúhlasiť, ak napr. skutočnosti a informácie uvedené v predloženej dokumentácii nie sú postačujúce na správne posúdenie navrhovanej metódy a neumožňujú správcovi dane v predmetnej veci zodpovedne a kvalifikovane rozhodnúť. Správca dane zašle daňovníkovi písomné oznámenie o nevyhovení žiadosti daňovníka, pričom rozhodnutie sa v takomto prípade nevydáva. Správca dane oznámi daňovníkovi, že nevyhovuje jeho žiadosti o odsúhlasenie metódy ocenenia bezodkladne po vyhodnotení relevantných skutočností a v oznámení podrobne popíše dôvody zamietnutia predmetnej žiadosti.
Ak daňovník nedodrží lehotu na podanie žiadosti uvedenú v ustanovení § 18 ods. 4 zákona o dani z príjmov, správca dane považuje takúto žiadosť za nepodanú. Správca dane zašle daňovníkovi písomné oznámenie o považovaní žiadosti za nepodanú.
8.Úhrada za vydanie rozhodnutia
Podľa § 18 ods. 4 zákona o dani z príjmov daňovník spolu so žiadosťou o vydanie rozhodnutia o odsúhlasení použitia metódy ocenenia, resp. odsúhlasení konkrétnej metódy určenia základu dane stálej prevádzkarne zaplatí úhradu:
a)vo výške 1 % zo sumy predpokladaného obchodného prípadu, najmenej však 4 000 eur, najviac 30 000 eur podľa § 53c) ods. 1 písm. a) daňového poriadku, ak ide o jednostranné odsúhlasenie správcom dane,
b)vo výške 2 % zo sumy predpokladaného obchodného prípadu, najmenej však 5 000 eur, najviac 30 000 eur podľa § 53c) ods. 1 písm. b) daňového poriadku, ak ide o odsúhlasenie na základe uplatnenia zmluvy o zamedzení dvojitého zdanenia (dvojstranné alebo viacstranné opatrenie predchádzajúce oceneniu).
Táto úhrada sa platí bez výzvy a je splatná pri podaní žiadosti o vydanie rozhodnutia. Ak nebola úhrada zaplatená pri podaní žiadosti a v určenej výške, je splatná do 15 dní odo dňa doručenia písomnej výzvy správcu dane na jej zaplatenie.
Ak úhrada nebude zaplatená v lehote alebo vo výške určenej vo výzve, považuje sa žiadosť za nepodanú, túto skutočnosť oznámi správca dane daňovníkovi zaslaním písomného oznámenia o považovaní žiadosti za nepodanú a zaplatenú časť úhrady vráti daňovníkovi.
Správca dane vracia daňovníkovi zaplatenú úhradu v prípade vydania oznámenia o považovaní žiadosti za nepodanú. Ak správca dane vydáva oznámenie o nevyhovení žiadosti daňovníka, zaplatená úhrada sa daňovníkovi nevracia.
Ak sa zistí, že sa skutočná výška sumy obchodného prípadu líši od výšky sumy predpokladaného prípadu, správca dane preverí, či nenastala zmena podmienok, na základe ktorých bolo rozhodnutie vydané, čo môže mať podľa § 18 ods. 5 zákona o dani z príjmov za následok zrušenie alebo zmenu rozhodnutia.
9.Uzatvorenie opatrenia predchádzajúceho oceneniu
Výsledkom uzatvorenia opatrenia predchádzajúceho oceneniu je podľa ustanovenia § 18 ods. 4 zákona o dani z príjmov vydanie rozhodnutia o odsúhlasení použitia konkrétnej metódy ocenenia, resp. vydanie rozhodnutia o odsúhlasení použitia konkrétnej metódy určenia základu dane stálej prevádzkarne.
Správca dane môže podľa ustanovenia § 18 ods. 4 zákona o dani z príjmov vydať rozhodnutie najviac na päť zdaňovacích období. Skutočnú platnosť rozhodnutia určí správca dane najmä s ohľadom na transakcie, ktoré sú predmetom ocenenia, hospodársku oblasť, dohodu kompetentných orgánov, obdobie platnosti navrhnuté daňovníkom a ďalšie relevantné informácie uvedené v žiadosti a dokumentácii. V medzinárodnej daňovej praxi sa bežne takéto rozhodnutia vydávajú na obdobie troch až piatich rokov s možnosťou ich predĺženia po splnení stanovených podmienok. Rozhodnutie je účinné od začiatku zdaňovacieho obdobia uvedeného v žiadosti o odsúhlasenie použitia metódy ocenenia, resp. konkrétnej metódy určenia základu dane stálej prevádzkarne bez ohľadu na dátum vydania rozhodnutia, ak správca dane alebo kompetentné úrady nerozhodnú inak.
Proti rozhodnutiu o odsúhlasení použitia metódy ocenenia, resp. rozhodnutiu o odsúhlasení konkrétnej metódy určenia základu dane nemožno podať odvolanie. Správca dane postupuje podľa predchádzajúcich odsekov aj v prípade uzatvorenia, resp. neuzatvorenia dvojstranného alebo viacstranného opatrenia predchádzajúceho oceneniu, pričom do obsahu rozhodnutia, resp. oznámenia (v prípade nevyhovenia) budú premietnuté závery, na ktorých sa dohodli kompetentné orgány zmluvných štátov.
Ak kompetentné orgány procedúrou vzájomnej dohody dospejú k záveru, že v predmetnom prípade je pre uvedené transakcie najvhodnejšie použiť inú metódu transferového oceňovania ako je metóda navrhovaná zainteresovanými daňovníkmi, správca dane vydá písomné oznámenie o nevyhovení žiadosti daňovníka. Informáciu o dohode kompetentných orgánov vo veci odsúhlasenej metódy transferového oceňovania zašle správca dane daňovníkovi v rámci súčinnosti samostatným listom.
10.Monitorovanie uzatvorených opatrení predchádzajúcich oceneniu, prípadné zmeny alebo zrušenia
Správca dane môže vydať podľa ustanovenia § 18 ods. 4 zákona o dani z príjmov rozhodnutie o odsúhlasení použitia metódy ocenenia, resp. rozhodnutie o odsúhlasení konkrétnej metódy určenia základu dane stálej prevádzkarne aj na ďalších najviac 5 zdaňovacích období, ak daňovník predloží opätovnú žiadosť, a to v lehote najmenej 60 dní pred uplynutím lehoty uvedenej v predmetnom rozhodnutí a zároveň preukáže, že nedošlo k zmene podmienok, na základe ktorých bolo vydané pôvodné rozhodnutie. Daňovník a správca dane postupujú pri podaní žiadosti a vydaní rozhodnutia rovnako ako pri vydaní prvotného rozhodnutia.
Správca dane priebežne monitoruje uzatvorené opatrenia predchádzajúce oceneniu počas celej doby platnosti vydaného rozhodnutia o odsúhlasení použitia metódy ocenenia, resp. rozhodnutia o odsúhlasení konkrétnej metódy určenia základu dane stálej prevádzkarne. Správca dane môže podľa § 51 daňového poriadku uložiť daňovému subjektu, aby okrem evidencie ustanovenej všeobecne záväzným právnym predpisom predkladal ku daňovému priznaniu aj informáciu o uskutočnených transakciách, ktoré sú predmetom uzatvoreného opatrenia predchádzajúceho oceneniu a o dodržaní podmienok, na základe ktorých bolo takéto rozhodnutie vydané.
Podľa § 18 ods. 6 zákona o dani z príjmov môže správca dane za účelom preverenia správnosti použitia metódy ocenenia, dodržania princípu nezávislého vzťahu a podmienok uvedených v rozhodnutí vykonať u daňovníka daňovú kontrolu alebo vyzvať daňovníka na predloženie dokumentácie podľa § 18 ods. 1 zákona o dani z príjmov. Správca dane nevykoná žiadne úpravy základu dane z titulu oceňovania predmetných transakcií za predpokladu, že sa zainteresovaní daňovníci riadia podmienkami uzatvoreného opatrenia predchádzajúceho oceneniu.
Správca dane je podľa § 18 ods. 5 písm. a) zákona o dani z príjmov povinný zrušiť vydané rozhodnutie o odsúhlasení použitia metódy ocenenia, resp. rozhodnutie o odsúhlasení konkrétnej metódy určenia základu dane stálej prevádzkarne, ak bolo vydané na základe nepresných alebo nepravdivých údajov poskytnutých daňovníkom.
Ak u daňovníka došlo ku zmene podmienok, na základe ktorých bolo rozhodnutie o odsúhlasení použitia metódy ocenenia, resp. rozhodnutie o odsúhlasení konkrétnej metódy určenia základu dane stálej prevádzkarne vydané, správca dane buď:
a)podľa § 18 ods. 5 písm. b) zákona o dani z príjmov zruší alebo zmení vydané rozhodnutie bez žiadosti daňovníka alebo
b)na základe žiadosti daňovníka podľa § 18 ods. 5 písm. c) zákona o dani z príjmov zruší alebo zmení vydané rozhodnutie, ak daňovník preukáže, že došlo k zmene podmienok.
Vypracoval: Finančné riaditeľstvo SR Odbor medzinárodného zdaňovania a právnej podpory Oddelenie medzinárodného zdaňovania Jún 2016