Metodický pokyn k úprave odpočítanej dane pri investičnom majetku podľa § 54, § 54b a § 54c zákona č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov
Finančné riaditeľstvo SR vydáva metodický pokyn k úprave odpočítanej dane podľa § 54, § 54b a § 54c zákona č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov (ďalej „zákon o DPH“). S účinnosťou od 1. januára 2025 zákonom č. 354/2024 Z. z., ktorým sa mení a dopĺňa zákon č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov a ktorým sa menia a dopĺňajú niektoré zákony, sa zmenili pravidlá pri úprave odpočítanej dane v súlade s pravidlami spoločného systému DPH, cieľom ktorých bolo zabezpečiť presnosť odpočítanej dane z tovarov a služieb, a tým aj neutralitu daňového zaťaženia. Zákonom č. 181/2025 Z. z., ktorým sa mení a dopĺňa zákon č. 609/2007 Z. z. o spotrebnej dani z elektriny, uhlia a zemného plynu a o zmene a doplnení zákona č. 98/2004 Z. z. o spotrebnej dani z minerálneho oleja v znení neskorších predpisov a ktorým sa menia a dopĺňajú niektoré zákony (článkom IV zákon č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov) sa s účinnosťou od 1. júla 2025 spresnil postup platiteľa dane pri úprave odpočítanej dane. Postup platiteľa dane pri úprave odpočítanej dane v zákone o DPH je samostatne upravený pri úprave investičného majetku z dôvodu zmeny účelu jeho použitia (§ 54), a samostatne z dôvodu zmeny rozsahu jeho použitia na účely podnikania a na iný účel ako na podnikanie (§ 54a a § 54d). Predmetom tohto metodického pokynu je vysvetliť podstatu nových pravidiel úpravy odpočítanej dane z dôvodu zmeny účelu použitia investičného majetku podľa § 54 zákona o DPH, poukázať na zmeny oproti právnemu stavu platnému k 31. decembru 2024 a vysvetliť prechodné ustanovenia zákona o DPH vo vzťahu k zneniu § 54 zákona o DPH platnému do 31. decembra 2024. Uplatnenie § 54a a § 54d zákona o DPH, t. j. postup platiteľa dane pri úprave odpočítanej dane z dôvodu zmeny rozsahu použitia investičného majetku, je predmetom samostatných metodických pokynov.
1.diel Právna úprava odpočítania dane podľa § 54 zákona o DPH účinná od 1. januára 2025 a úprava platná do 31. decembra 2024 – zmeny
V porovnaní s mechanizmom úpravy dane odpočítanej pri investičnom majetku podľa § 54 zákona o DPH platného do 31. decembra 2024 došlo s účinnosťou od 1. januára 2025 k zmene:
•„prvotné použitie“, ako nové kritérium začiatku obdobia na úpravu odpočítanej dane,
•„dlhodobý majetok“, z ktorého boli vylúčené tovarové zásoby a majetok s dobou použiteľnosti kratšou ako jeden rok,
•„obdobie na úpravu odpočítanej dane“, počas ktorého je platiteľ dane povinný sledovať účel použitia investičného majetku, ktorým došlo k zmene skutočnosti, od ktorej začína plynúť obdobie na úpravu odpočítanej dane, touto skutočnosťou je prvotné použitie investičného majetku,
-definície investičného majetku podľa § 54 ods. 2, pri ktorom došlo:
•k zníženiu dolnej hranice nadobúdacej hodnoty hnuteľného investičného majetku z hodnoty 3 319,39 eur na hodnotu viac ako 1 700,- eur bez dane a k spresneniu v tom zmysle, že investičným majetkom sú hnuteľné veci len v prípade, ak majú samostatné technicko-ekonomické určenie,
•k rozšíreniu kategórie investičného majetku o nehmotný majetok s obstarávacou cenou bez dane viac ako 2 400 eur,
-spôsobu úpravy odpočítanej dane, ktorá sa nebude vykonávať v rozsahu za všetky zostávajúce kalendárne roky do skončenia obdobia na úpravu odpočítanej dane v závislosti od prehodnotenia účelu používania investičného majetku, ale zmena účelu použitia investičného majetku sa posudzuje samostatne za každý kalendárny rok počas obdobia na úpravu odpočítanej dane v porovnaní s daňou, ktorú platiteľ dane odpočítal pri prvotnom použití investičného majetku, t. j. úprava odpočítanej dane je rozložená na jednotlivé roky vždy vo vzťahu k úvodnému odpočítaniu dane zodpovedajúcemu prvému skutočnému použitiu,
-techniky postupu pri úprave odpočítanej dane vyplývajúceho z úpravy vzorca pre výpočet úpravy odpočítanej dane – príloha č. 1 zákona o DPH.
2.diel Základné pojmy definované zákonom o DPH pre účely úpravy odpočítanej dane pri investičnom majetku
2.1.Pojmy definované v ustanovení § 52a zákona o DPH
Prvotné použitie – Pre účely určenia začiatku obdobia na úpravu odpočítanej dane sa v § 52a ods. 1 písm. a) zákona o DPH zadefinovalo kritérium prvotného použitia, ktorým sa rozumie prvé skutočné použite tovarov a služieb platiteľom dane na dodávky tovarov a služieb, pri ktorých vzniklo právo na odpočítanie dane podľa § 49 ods. 1 zákona o DPH. Kritérium prvotného použitia predstavuje objektívny ukazovateľ, ktorý sleduje zamýšľané použitie investičného majetku definovaného v § 54 ods. 2 písm. a) až d) zákona o DPH a následné reálne použitie tohto majetku. Ak sa reálne použitie nebude stotožňovať so zamýšľaným použitím, platiteľ dane vykoná opravu odpočítanej dane v zmysle § 53 zákona o DPH (úprava § 53 je predmetom samostatného metodického pokynu). Pre účely úpravy odpočítanej dane momentom prvotného použitia začína plynúť obdobie na úpravu odpočítanej dane z dôvodu zmeny účely použitia. Dlhodobý majetok – Podľa § 52a ods. 1 písm. b) zákona o DPH sa dlhodobým majetkom rozumie majetok, ktorý platiteľ dane používa na účely svojho podnikania, okrem majetku nadobudnutého alebo vytvoreného vlastnou činnosťou na účely ďalšieho predaja, a ktorého doba použiteľnosti je viac ako jeden rok. Z uvedenej definície vyplýva, že pod dlhodobý majetok s účinnosťou od 1. januára 2025 je možné zaradiť iba majetok, ktorý nebol nadobudnutý alebo vytvorený vlastnou činnosťou na účely jeho ďalšieho predaja a súčasne doba jeho použiteľnosti je viac ako jeden rok.
Obdobie na úpravu odpočítanej dane
➢ 5 kalendárnych rokov vrátane roka, v ktorom došlo k prvotnému použitiu investičného majetku, v prípade ak ide o investičný majetok podľa § 54 ods. 2 písm. a) a d), t. j.
•hnuteľné veci, ktoré majú samostatné technicko-ekonomické určenie a ktorých obstarávacia cena bez dane alebo vlastné náklady sú viac ako 1 700 eur,
•nehmotný majetok s obstarávacou cenou bez dane viac ako 2 400 eur,
➢ 20 kalendárnych rokov vrátane roka, v ktorom došlo k prvotnému použitiu investičného majetku, ak ide o investičný majetok podľa § 54 ods. 2 písm. b) a c), t. j.
•stavby, stavebné pozemky, byty a nebytové priestory,
•nadstavby stavieb, prístavby stavieb, vstavby a stavebné úpravy stavieb, bytov a nebytových priestorov, ktoré si vyžadovali rozhodnutie o stavebnom zámere.
Obdobie na úpravu odpočítanej dane pri zmene účelu použitia investičného majetku v zmysle § 52a ods. 2 zákona o DPH je určené odlišne pre hnuteľný investičný majetok a nehnuteľný investičný majetok. Dĺžka obdobia na úpravu odpočítanej dane pre hnuteľný a nehnuteľný investičný majetok ostáva zachovaná, tak ako bola upravená ustanovením § 54 ods. 4 zákona o DPH platného do 31. decembra 2024. Zároveň sa však upravuje päťročné obdobie na úpravu odpočítanej dane aj pre nehmotný majetok s obstarávacou cenou bez dane viac ako 2 400 eur, o ktorý bola s účinnosťou od 1. januára 2025 rozšírená kategória investičného majetku. Podľa úpravy platnej do 31. decembra 2024 obdobie na úpravu odpočítanej dane začalo plynúť v kalendárnom roku, v ktorom platiteľ dane investičný majetok nadobudol alebo na vlastné náklady vytvoril a pri nehnuteľnom investičnom majetku začalo plynúť v roku, v ktorom bol nehnuteľný investičný majetok uvedený do užívania. Avšak s účinnosťou od 1. januára 2025 došlo k zmene skutočnosti, od ktorej začína plynúť obdobie na úpravu odpočítanej dane. Touto skutočnosťou je prvotné použitie investičného majetku, čo znamená, že obdobie na úpravu odpočítanej dane pri hnuteľnom a aj pri nehnuteľnom investičnom majetku začína plynúť v kalendárnom roku, v ktorom došlo k prvotnému použitiu investičného majetku, t. j. k prvému skutočnému použitiu tohto majetku.
2.2.Definícia investičného majetku na účely zákona o DPH – § 54 ods. 2 zákona o DPH
S účinnosťou od 1. januára 2025 sa spresnila definícia investičného majetku v § 54 ods. 2 zákona o DPH o doplnenie podmienky, že musí ísť o dlhodobý majetok platiteľa dane. Takéto vymedzenie investičného majetku v spojení s definíciou dlhodobého majetku upravenou v § 52a zákona o DPH vylučuje, aby sa za investičný majetok mohli považovať zásoby aj v prípade, ak by išlo o investičný majetok zaradený v jednej z kategórií podľa § 54 ods. 2 písm. a) až d) zákona o DPH. Investičným majetkom na účely tohto zákona je dlhodobý majetok platiteľa dane, ktorým sú:
a)hnuteľné veci, ktoré majú samostatné technicko-ekonomické určenie a ktorých obstarávacia cena bez dane alebo vlastné náklady sú viac ako 1 700 eur,
b)stavby,1) stavebné pozemky, byty a nebytové priestory,
d)nehmotný majetok4)s obstarávacou cenou bez dane viac ako 2 400 eur.
Podľa vymedzenia hnuteľného hmotného majetku v § 54 ods. 2 písm. a) sa za investičný majetok považujú len hnuteľné veci, ktoré majú samostatné technicko-ekonomické určenie a hranica nadobúdacej hodnoty alebo vlastných nákladov je 1 700,01 eur. Stanovenie tejto cenovej podmienky je rovnaké ako pri sledovaní hranice obstarania hnuteľného majetku z pohľadu dane z príjmov a účtovných predpisov. Technicko-ekonomické určenie hnuteľnej veci znamená, že daná vec má špecifický účel a funkciu v rámci technického a ekonomického systému. Ide najmä o stroje, prístroje, zariadenia, dopravné prostriedky, inventár (napr. nábytok, hudobné nástroje, elektrické spotrebiče a pod.).
Pojem „stavba“ má širší význam a zahŕňa aj iné stavby, ktoré nie sú obvykle klasifikované ako budova. Zákon o DPH v § 54 ods. 2 písm. b) pri vymedzení pojmu stavby odkazuje na ustanovenie § 2 Stavebného zákona. S účinnosťou od 1. apríla 2025 sa zákonom č. 26/2025 Z. z. o zmene a doplnení niektorých zákonov v súvislosti so zmenami vyvolanými Stavebným zákonom doplnil rozsah investičného majetku uvedený v § 54 ods. 2 písm. c) zákona o DPH aj o vstavby. Týmto novým termínom zadefinovaným v § 5 ods. 2 Stavebného zákona sa zaviedlo vymedzenie znakov určujúcich zmenu dokončenej stavby, ktorá určuje začatie právneho postupu. Za zmenu dokončenej stavby, pri ktorej je režim prípravy zmeny dokončenej stavby rovnaký ako pri novej stavbe, sa podľa Stavebného zákona považuje len nadstavba, prístavba a vstavba. Zároveň nadväzne na zmenu v Stavebnom zákone došlo k legislatívno-technickej úprave a k nahradeniu pojmu „stavebné povolenie“ na „rozhodnutie o stavebnom zámere“, ktoré je základným rozhodnutím stavebného úradu. Podľa § 5 ods. 2 Stavebného zákona sa vstavbou rozumie vloženie novej stavebno-priestorovej štruktúry do existujúceho objemu budovy, pričom sa nemení vonkajší pôdorysný a výškový rozmer budovy; vstavbou sa podľa vloženej funkcie zväčšuje alebo zmenšuje počet podlaží a podlahová plocha budovy. Keďže za samostatný investičný majetok sa na účely zákona o DPH považuje nadstavba stavieb, prístavba stavieb, vstavba, ako aj stavebné úpravy stavieb, bytov a nebytových priestorov, ktoré si vyžadovali rozhodnutie o stavebnom zámere podľa Stavebného zákona, úprava odpočítanej dane sa vzťahuje aj na odpočítanú daň zo všetkých prijatých prác, ktoré sú súčasťou obstarávacej ceny stavby alebo jej stavebnej úpravy. Za novú kategóriu vymedzenia investičného majetku podľa § 54 ods. 2 písm. d) zákona o DPH sa od 1. januára 2025 považuje aj nehmotný majetok s obstarávacou cenou bez dane viac ako 2 400 eur. Pri pojme nehmotný majetok zákon o DPH odkazuje na osobitný predpis, ktorým je zákon č. 431/2002 Z. z. o účtovníctve. V zmysle Opatrenia MF č. 23054/2002-92, ktorým sa ustanovujú podrobnosti o postupoch účtovania a rámcovej osnove pre podnikateľov účtujúcich v sústave podvojného účtovníctva a opatrenia MF č. 27076/2007-74, ktorým sa ustanovujú podrobnosti o postupoch účtovania a podrobnosti o usporiadaní, označovaní a obsahovom vymedzení položiek účtovnej závierky pre účtovné jednotky účtujúce v sústave jednoduchého účtovníctva, ktoré podnikajú alebo vykonávajú inú samostatnú zárobkovú činnosť, ak preukazujú svoje výdavky vynaložené na dosiahnutie, zabezpečenie a udržanie príjmov na účely zistenia základu dane z príjmov, za dlhodobý nehmotný majetok je možné považovať napr.:
➢ nehmotné výsledky vývojovej a obdobnej činnosti, napr. dizajn,
➢ softvér,
➢ oceniteľné práva ako napr.: know-how, licencie, užívacie práva, práva prechodu cez pozemok, vydavateľské práva, tituly, autorské práva a obchodné značky, ochranné známky, receptúry, predmety priemyselných práv a iné výsledky duševnej tvorivej činnosti.
Za nehmotný majetok sa podľa opatrenia MFSR nepovažujú marketingové štúdie a obdobné štúdie a výdavky na školenia a semináre, prieskum trhu, poradenstvo a odborné posudky, získanie noriem a certifikátov, napríklad ISO normy, prípravu a zábeh výkonov, reklamu, uvedenie výrobkov na trh, reštrukturalizáciu alebo reorganizáciu podniku alebo jeho časti, rozšírenie výroby.
3.diel Úprava odpočítanej dane – § 54 zákona o DPH
Ustanovenie § 54 ods. 1 zákona o DPH účinné od 1. januára 2025 upravuje postup pri úprave dane odpočítanej pri investičnom majetku, ak v období nasledujúcom po zdaňovacom období, v ktorom došlo k prvotnému použitiu investičného majetku, platiteľ dane zmení účel jeho použitia. V závislosti od výšky odpočítanej dane pri prvotnom použití investičného majetku a výšky, v akej mohla byť odpočítaná v kalendárnom roku, v ktorom došlo k zmene účelu použitia, môžu nastať dve situácie:
1.Povinnosť upraviť odpočítanú daň – ak bola daň pri prvotnom použití investičného majetku odpočítaná vo vyššej výške, v akej mohla byť odpočítaná v kalendárnom roku, v ktorom došlo k zmene účelu použitia tohto majetku, je platiteľ dane povinný vykonať úpravu odpočítanej dane v poslednom zdaňovacom období kalendárneho roka, v ktorom zmenil účel použitia investičného majetku.
2.Právo upraviť odpočítanú daň – ak bola daň pri prvotnom použití investičného majetku odpočítaná v nižšej výške, v akej mohla byť odpočítaná v kalendárnom roku, v ktorom došlo k zmene účelu použitia tohto majetku, má platiteľ dane právo vykonať úpravu odpočítanej dane v poslednom zdaňovacom období kalendárneho roka, v ktorom zmenil účel použitia investičného majetku.
V porovnaní s úpravou platnou do 31. decembra 2024, kedy ak platiteľ dane zmenil účel použitia investičného majetku v období nasledujúcom po zdaňovacom období, v ktorom tento investičný majetok nadobudol a zistil, že zmena účelu investičného majetku zakladá právo na odpočítanie dane z tohto majetku v inej výške, ako platiteľ dane uplatnil, mal platiteľ dane povinnosť upraviť odpočítanú daň bez ohľadu na skutočnosť, či platiteľ dane pôvodne uplatnenú sumu odpočítanej dane zníži alebo zvýši, úpravou účinnou od 1. januára 2025 došlo k zmene upravujúcej tieto situácie, kedy platiteľ dane má povinnosť a kedy má právo vykonať úpravu odpočítanej dane.
3.1.Odpočítanie dane pri kúpe alebo vytvorení investičného majetku na vlastné náklady
Právo na odpočítanie dane, jeho rozsah a podmienky upravujú ustanovenia § 49 až 51 zákona o DPH. Podmienkou odpočítania dane z nadobudnutia investičného majetku je použitie tohto majetku na účely podnikania s výnimkou, ak sa investičný majetok použije na plnenia oslobodené od dane bez nároku na odpočítanie dane. Pri kúpe investičného majetku musí byť zrejmé, na aké účely platiteľ dane investičný majetok použije. V nadväznosti na túto skutočnosť platiteľ dane pri odpočítavaní dane zaraďuje prijatý investičný majetok do jednej z troch skupín v závislosti od toho:
1.či má nárok na odpočítanie dane v plnej výške, ak investičný majetok použije na dodávky tovarov a služieb, ktoré podliehajú zdaneniu (§ 49 ods. 2 zákona o DPH, tzn. skupina „1“ - zdaňované), alebo
2.nemá nárok na odpočítanie dane, ak investičný majetok použije na dodávky tovarov a služieb, ktoré sú oslobodené od dane podľa § 28 až 42 zákona o DPH (§ 49 ods. 3 zákona o DPH, tzn. skupina „0“ – oslobodené), alebo
3.má nárok len na pomerné odpočítanie dane, ak investičný majetok použije na dodávky tovarov a služieb, ktoré podliehajú zdaneniu a zároveň na dodávky tovarov a služieb, ktoré sú oslobodené od dane bez nároku na odpočítanie dane, kedy je platiteľ dane povinný postupovať pri výpočte pomernej výšky dane, ktorú môže odpočítať, podľa § 50 zákona o DPH (§ 49 ods. 4 zákona o DPH, tzn. skupina „k“- zdaňované aj oslobodené).
3.2.Zmena účelu použitia investičného majetku
Zmenou účelu použitia investičného majetku sa podľa § 54 ods. 3 zákona o DPH rozumie prípad, ak platiteľ dane investičný majetok, pri ktorom
a)odpočítal daň, používa na dodávky tovarov a služieb bez možnosti odpočítania dane alebo na dodávky tovarov a služieb s možnosťou pomerného odpočítania dane (zmena z „1“ na „0“ alebo z „1“ na „k“), to znamená, že platiteľ dane uplatnil plné odpočítanie dane z investičného majetku a v nasledujúcich obdobiach zmenil účel použitia a predmetný investičný majetok používa na oslobodené dodania, z ktorých nemôže odpočítať daň alebo ho používa na dodania, ktoré sú zdaňované aj oslobodené od dane a odpočítava daň v pomernej výške podľa § 50 zákona o DPH,
b)nemohol odpočítať daň, používa na dodávky tovarov a služieb s možnosťou odpočítania dane alebo na dodávky tovarov a služieb s možnosťou pomerného odpočítania dane (zmena z „0“ na „1“ alebo z „0“ na „k“), to znamená, že platiteľ dane neuplatnil odpočítanie dane z investičného majetku, pretože predmetný investičný majetok používal na oslobodené dodania a v nasledujúcich obdobiach zmenil účel použitia a predmetný investičný majetok používa na dodania, z ktorých môže odpočítať daň alebo ho používa na dodania, ktoré sú zdaňované aj oslobodené od dane a odpočítava daň v pomernej výške podľa § 50 zákona o DPH,
c)odpočítal pomernú výšku dane, používa na dodávky tovarov a služieb s možnosťou odpočítania dane alebo na dodávky tovarov a služieb bez možnosti odpočítania dane (zmena z „k“ na „1“ alebo z „k“ na „0“), to znamená, že platiteľ dane uplatnil pomerné odpočítanie dane z investičného majetku pretože predmetný investičný majetok používal na dodania, ktoré sú zdaňované aj oslobodené od dane, v nasledujúcich obdobiach zmenil účel použitia a predmetný investičný majetok používa na dodania, z ktorých môže plne odpočítať daň alebo ho používa na oslobodené dodania, z ktorých nemôže odpočítať daň.
Za zmenu účelu použitia investičného majetku, pri ktorom platiteľ dane odpočítal pomernú výšku dane, sa považuje aj zmena výšky ročného koeficientu (§ 50 ods. 4 zákona o DPH) o hodnotu väčšiu ako 0,10. To znamená, že ak sa v nasledujúcich rokoch po odpočítaní dane v pomernej výške zmení hodnota ročného koeficientu o viac ako 0,10 (nahor alebo nadol), platiteľ dane je povinný upraviť odpočítanú daň. V priebehu sledovaného obdobia na úpravu odpočítanej dane má platiteľ dane povinnosť/možnosť vykonať úpravu odpočítanej dane pri každej zmene účelu použitia investičného majetku. Úpravu odpočítanej dane platiteľ dane nevykoná, ak zmení účel použitia investičného majetku po uplynutí zákonom stanoveného obdobia.
3.3.Odpočítanie dane pri investičnom majetku nadobudnutého formou nájmu s dojednaným právom kúpy prenajatej veci
Ustanovenie § 54 ods. 4 zákona o DPH upravuje začatie plynutia obdobia na úpravu odpočítanej dane, ak platiteľ dane nadobúda investičný majetok na základe nájomnej zmluvy inej ako nájomnej zmluvy podľa § 8 ods. 1 písm. c) zákona o DPH, pri ktorom po nadobudnutí zmení účel jeho použitia. Na účely úpravy odpočítanej dane sa má za to, že obdobie na úpravu odpočítanej dane začalo plynúť v kalendárnom roku, v ktorom bol investičný majetok odovzdaný platiteľovi dane do užívania. Uvedený postup sa netýka odovzdania tovaru podľa § 8 ods. 1 písm. c) zákona o DPH, kedy sa odovzdanie tovaru na základe nájomnej zmluvy, podľa ktorej sa vlastníctvo k predmetu nájomnej zmluvy za normálnych okolností nadobudne najneskôr pri zaplatení poslednej splátky, považuje za dodanie tovaru.
Príklad č. 1
Platiteľ dane uzavrel s vlastníkom nehnuteľnosti lízingovú zmluvu s dojednaným právom kúpy prenajatej veci dňa 30.11.2025. V tento deň bol predmet lízingu odovzdaný platiteľovi dane do užívania na základe preberacieho protokolu. Obdobie na úpravu odpočítanej dane pri nehnuteľnosti začína plynúť v roku 2025, kedy bola nehnuteľnosť odovzdaná platiteľovi dane do užívania na základe nájmu s dojednaným právom kúpy prenajatej veci a končí v roku 2044.
3.4.Postup pri úprave odpočítanej dane pri investičnom majetku
S účinnosťou od 1. januára 2025 došlo k zmene postupu pri úprave odpočítanej dane pri investičnom majetku, ktorý vyplýva z úpravy vzorca pre výpočet úpravy odpočítanej dane podľa prílohy č. 1 zákona o DPH.
Vzorec podľa prílohy č. 1 zákona o DPH platný do 31.12.2024
Vzorec podľa prílohy č. 1 zákona o DPH, ktorým platiteľ dane vypočítal dodatočne odpočítateľnú daň alebo dodatočne neodpočítateľnú daň za príslušný kalendárny rok, v ktorom došlo k zmene účelu použitia investičného majetku, vždy obsahoval činiteľ „R“, ktorý do 31. decembra 2024 vyjadroval počet kalendárnych rokov, ktoré zostávajú do skončenia obdobia na úpravu odpočítanej dane vrátane roka, v ktorom došlo k zmene účelu použitia investičného majetku. To znamená, že ak v období nasledujúcom po zdaňovacom období, v ktorom platiteľ dane nadobudol investičný majetok alebo ho vytvoril na vlastné náklady, došlo k zmene účelu použitia investičného majetku, platiteľ dane mal povinnosť vykonať úpravu odpočítanej dane vo výške, akoby sa tento investičný majetok používal na rovnaký účel ako v čase zmeny až do konca sledovaného obdobia. Ak počas sledovaného obdobia na úpravu odpočítanej dane došlo viackrát k zmene účelu použitia investičného majetku, platiteľ dane mal povinnosť v každom kalendárnom roku predmetnej zmeny vykonať úpravu odpočítanej dane v porovnaní s odpočítaním dane, ktoré mal platiteľ dane právo naposledy odpočítať pred poslednou zmenou účelu, a to vždy vo výške vypočítanej až do konca sledovaného obdobia na úpravu odpočítanej dane. V súlade s článkom 187 Smernice Rady 2006/112/ES o spoločnom systéme dane z pridanej hodnoty5) (ďalej len „smernica o DPH“), ktorý požaduje, aby sa úprava odpočítanej dane rozložila na jednotlivé roky, a v súlade s výkladom tohto článku Súdnym dvorom EÚ v rozsudku vo veci C-791/18 Stichting Schoonzicht6) bol s účinnosťou od 1. januára 2025 zmenený vzorec na výpočet úpravy odpočítanej dane nasledovne:
DD = DV x (A – B) x R 5 alebo 20
•DD je výsledok úpravy odpočítanej dane, ktorý v prípade záporného znamienka predstavuje dodatočne odpočítateľnú daň (- DD) a v prípade kladného znamienka predstavuje dodatočne neodpočítateľnú daň (+ DD),
•DV je daň vzťahujúca sa na obstarávaciu cenu investičného majetku alebo vlastné náklady investičného majetku7), pričom obstarávacou cenou je aj hodnota splátok vzťahujúcich sa na obstaranie investičného majetku na základe nájomnej zmluvy inej ako nájomnej zmluvy podľa § 8 ods. 1 písm. c),
•A je číslo od 0 do 1, ktoré je podielom vyjadrujúcim výšku dane, ktorú platiteľ dane odpočítal pri investičnom majetku v čase jeho prvotného použitia, k výške dane vzťahujúcej sa na obstarávaciu cenu investičného majetku alebo vlastným nákladom investičného majetku; vypočítaný podiel sa zaokrúhľuje na dve desatinné miesta nahor,
•B je číslo od 0 do 1, ktoré je podielom vyjadrujúcim výšku dane, ktorú platiteľ dane môže odpočítať pri investičnom majetku, k výške dane vzťahujúcej sa na obstarávaciu cenu investičného majetku alebo vlastným nákladom investičného majetku v kalendárnom roku, v ktorom nastanú dôvody na úpravu odpočítanej dane; vypočítaný podiel sa zaokrúhľuje na dve desatinné miesta nahor,
•R je počet kalendárnych rokov, ktoré zostávajú do skončenia obdobia na úpravu odpočítania dane vrátane roka, v ktorom došlo k zmene účelu použitia alebo rozsahu použitia investičného majetku pri jeho dodaní pred uplynutím obdobia na úpravu odpočítanej dane, inak R je číslo 1. Poznámka: Zmeny vyplývajúce z novely zákona o DPH účinné od 1. januára 2025 sú vyznačené zvýraznením textu.
Zmeny vo vzorci podľa prílohy č. 1 zákona o DPH účinného od 1. januára 2025
Zmena pri výpočte úpravy odpočítanej dane pri porovnaní so vzorcom platným do 31. decembra 2024 spočíva v dvoch významných zmenách vo vzorci, a to:
-nárok na odpočítanie dane vzťahujúcej sa na obstarávaciu cenu investičného majetku alebo vlastným nákladom investičného majetku v kalendárnom roku, v ktorom došlo k zmene účelu použitia investičného majetku sa porovná s výškou odpočítanej dane, ktorú platiteľ dane odpočítal pri investičnom majetku v čase jeho prvotného použitia,
-činiteľ „R“ je číslo 1, čo v spojení s číslom v menovateli vzorca (číslo 5 alebo 20 – v závislosti od kategórie investičného majetku) zabezpečí, že platiteľ dane vykoná úpravu odpočítanej dane vo výške pripadajúcej na jeden kalendárny rok sledovaného obdobia na úpravu odpočítanej dane. To znamená zmenu v spôsobe úpravy odpočítanej dane, ktorá sa nebude vykonávať v rozsahu za všetky zostávajúce kalendárne roky do skončenia obdobia na úpravu odpočítanej dane v závislosti od prehodnotenia účelu používania investičného majetku, ale zmena účelu použitia investičného majetku sa posudzuje samostatne za každý kalendárny rok počas obdobia na úpravu odpočítanej dane, t. j. úprava odpočítanej dane je rozložená na jednotlivé roky vždy vo vzťahu k úvodnému odpočítaniu dane zodpovedajúcemu prvému skutočnému použitiu. Výnimkou je situácia, ak sa investičný majetok dodá pred uplynutím obdobia na úpravu odpočítanej dane, kedy činiteľ „R“ predstavuje počet kalendárnych rokov, ktoré zostávajú do skončenia obdobia na úpravu odpočítania dane vrátane roka, v ktorom došlo k zmene účelu použitia investičného majetku.
Prvé skutočné použitie tovarov a služieb má vplyv na výšku nároku na odpočítanie dane v prípade, ak platiteľ dane uplatnil odpočítanie dane z prijatých tovarov alebo služieb na základe zamýšľaného (plánovaného) použitia v inej výške, ako má nárok na základe ich skutočného použitia. Ak na základe skutočného použitia tovarov a služieb bude výška nároku na odpočítanie dane nižšia/vyššia, ako bola platiteľom dane pôvodne uplatnená, má platiteľ dane povinnosť/možnosť vykonať opravu odpočítanej dane podľa § 53 ods. 1 písm. c) zákona o DPH. Momentom prvotného použitia začína plynúť obdobie na úpravu odpočítanej dane z dôvodu zmeny účelu investičného majetku a výška odpočítanej dane v čase prvotného použitia ovplyvňuje prípadné úpravy odpočítanej dane počas celého sledovaného obdobia. Prijatými zmenami vo vzorci a v príslušných ustanoveniach zákona o DPH došlo k zosúladeniu s článkom 187 smernice o DPH, v zmysle ktorého sa úprava odpočítanej dane uskutočňuje len do výšky jednej pätiny alebo do výšky jednej dvadsatiny. V upravenom vzorci je tiež zohľadnená skutočnosť, že členský štát má možnosť sa rozhodnúť, že úprava odpočítanej dane sa vykoná v porovnaní s právom na odpočítanie dane v čase jeho prvotného použitia. Poznámka: Novelou zákona č. 181/2025 Z. z. bol doplnený ako legislatívno-technická úprava § 54 ods. 5 zákona o DPH, z dôvodu spresnenia postupu platiteľa dane pri úprave odpočítanej dane pri zmene účelu použitia investičného majetku, v zmysle ktorého vyplýva posudzovanie zmeny účelu použitia investičného majetku samostatne za každý kalendárny rok počas obdobia na úpravu odpočítanej dane v porovnaní s daňou, ktorú platiteľ dane odpočítal pri prvotnom použití tohto investičného majetku. Úpravu odpočítanej dane v zmysle § 54 ods. 5 zákona o DPH platiteľ dane vykonáva v poslednom zdaňovacom období kalendárneho roka, v ktorom zmenil účel použitia investičného majetku. Výsledkom úpravy odpočítanej dane môže byť dodatočne odpočítateľná daň (pri zápornom výsledku DD vo vzorci pre výpočet úpravy), ktorú si platiteľ dane dodatočne uplatní zo štátneho rozpočtu alebo dodatočne neodpočítateľná daň (pri kladnom výsledku DD vo vzorci pre výpočet úpravy), ktorú je platiteľ dane povinný vrátiť do štátneho rozpočtu. Údaj o dani sa v daňovom priznaní zahrnie do riadku „Odpočítanie dane celkom podľa § 49 až 52 a § 54 až 54d zákona“ podľa charakteru opravy v súlade s poučením na vyplnenie daňového priznania k dani z pridanej hodnoty.
Ak k zmene účelu použitia investičného majetku dôjde hneď v roku jeho prvotného použitia, úpravu odpočítanej dane vykoná v daňovom priznaní za posledné zdaňovacie obdobie toho istého roka.
Príklad porovnania úpravy odpočítania dane pri investičnom majetku podľa právneho stavu platného do 31.12.2024 a od 1.1.2025
Príklad č. 2
Uplatňovanie úpravy odpočítania dane podľa § 54 zákona o DPH platného do 31.12.2024
Kúpa bytu platiteľom dane v mesiaci marec 2022 so zámerom jeho použitia na dodania podliehajúce dani
-uplatnený nárok na odpočítanie dane v plnej výške 100 000 eur v roku nadobudnutia, t. j. 2022
-obdobie na úpravu odpočítanej dane 2022 - 2041, t. j. 20 kalendárnych rokov začína plynúť v roku 2022, v ktorom bol nadobudnutý byt a končí v roku 2041
-v mesiaci máj 2023 podpísaná zmluva s platformou, na základe ktorej platiteľ dane poskytoval služby krátkodobého prenájmu
-v mesiaci november 2023 dochádza k zmene účelu použitia bytu poskytovaním nájmu s oslobodením od dane
-povinnosť vykonať úpravu odpočítanej dane v poslednom zdaňovacom období kalendárneho roka 2023, v ktorom došlo k zmene účelu použitia IM – povinnosť vypočítanú sumu vrátiť do štátneho rozpočtu za zostávajúci počet kalendárnych rokov až do konca sledovaného obdobia na úpravu odpočítanej dane, t. j. za 19 kalendárnych rokov
-platiteľ dane postupoval pri úprave odpočítanej dane podľa vzorca:
DD = DV x (A – B) x R = 100 000 x (1 – 0) x 19 = + 95 000 20 20
-platiteľ dane bol povinný priznať dodatočne neodpočítateľnú daň za posledné zdaňovacie obdobie kalendárneho roka 2023, t. j. vrátiť časť odpočítanej dane vo výške 95 000,- eur do štátneho rozpočtu.
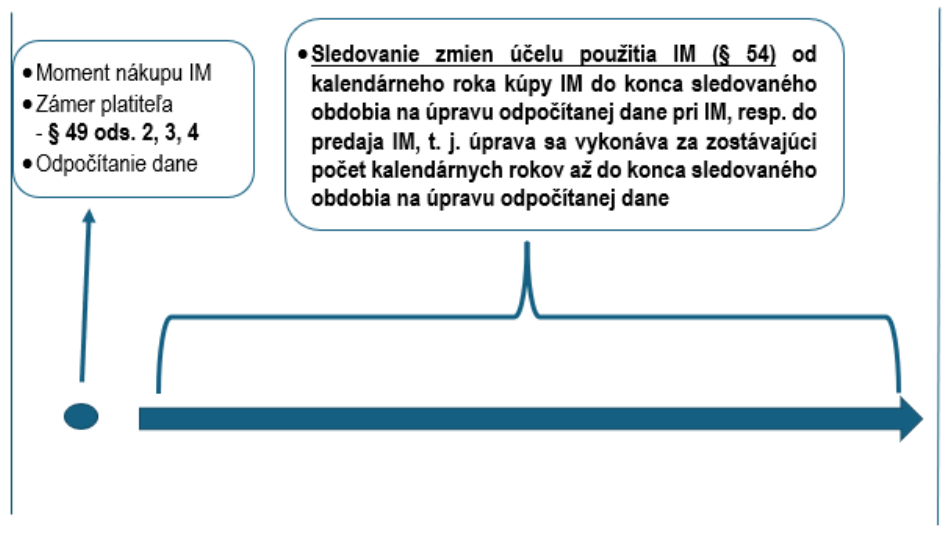
Príklad č. 3 Uplatňovanie úpravy odpočítania dane podľa § 54 zákona o DPH od 1.1.2025
Kúpa bytu platiteľom dane v mesiaci marec 2025 so zámerom jeho použitia na dodania podliehajúce dani
-uplatnený nárok na odpočítanie dane v plnej výške 100 000 eur v roku nadobudnutia, t. j. 2025
-prvotné použitie bytu v mesiaci február 2026
-obdobie na úpravu odpočítanej dane 2026 - 2045, t. j. 20 kalendárnych rokov začína plynúť v roku 2026, v ktorom došlo k prvotnému použitiu bytu a končí v roku 2045.
A. Prvotné použitie je v súlade so zamýšľaným použitím
-v mesiaci február 2026 podpísaná zmluva s platformou, na základe ktorej bude platiteľ dane poskytovať služby krátkodobého prenájmu (prvotné použitie je v súlade so zamýšľaným)
-v mesiaci november 2028 dochádza k zmene účelu použitia bytu poskytovaním nájmu s oslobodením od dane
-povinnosť vykonať úpravu odpočítanej dane v poslednom zdaňovacom období kalendárneho roka 2028, v ktorom došlo k zmene účelu použitia IM – vypočítané vrátenie dane do štátneho rozpočtu vo výške jednej dvadsatiny
-platiteľ dane postupuje pri úprave odpočítanej dane podľa vzorca:
DD = DV x (A – B) x R = 100 000 x (1 – 0) x 1 = + 5 000 20 20
-platiteľ dane v roku 2028 odvedie neodpočítateľnú daň za posledné zdaňovacie obdobie kalendárneho roka 2028, t. j. vráti časť odpočítanej dane vo výške 5 000,- eur do štátneho rozpočtu
-účel použitia sa prehodnocuje za každý jeden rok až do uplynutia obdobia 20 kalendárnych rokov vrátane roka, v ktorom došlo k prvotnému použitiu, t. j. do roku 2045, pričom vo vzorci vždy za R (čo predstavuje počet kalendárnych rokov) dosadí hodnotu 1
-ak v roku 2029 (prípadne aj v ďalších rokoch) bude byt využívaný na oslobodený nájom, vysporiada platiteľ dane daň rovnakým výpočtom, t. j. vráti časť odpočítanej dane vo výške 5 000,- eur do štátneho rozpočtu za posledné zdaňovacie obdobie daného kalendárneho roka 2029 (rovnakým výpočtom vráti časť odpočítanej dane za každý kalendárny rok do roku 2045 vo výške 5 000 eur do štátneho rozpočtu, v ktorom bude poskytovať nájom oslobodený od dane); prípadne môžu nastať iné situácie, napr.:
•rok 2029 – byt využívaný na oslobodený nájom – vrátenie časti dane podľa vzorca vo výške 5 000 eur
•rok 2030 až 2035 – v roku 2030 zmena účelu, byt využívaný na zdaňované dodania – nevykonáva sa úprava v žiadnom z rokov 2030 až 2035
•rok 2036 až 2042 – v roku 2036 zmena účelu, byt využívaný na oslobodený nájom – vykonáva sa úprava podľa vzorca v poslednom zdaňovacom období každého kalendárneho roka 2036 až 2042, v ktorom bude poskytovaný nájom oslobodený od dane, t. j. vráti sa časť dane podľa vzorca vo výške 5 000 eur samostatne za každý kalendárny rok 2036 až 2042
•rok 2043 až 2045 – v roku 2043 zmena účelu, byt využívaný na zdaňované dodanie – nevykonáva sa úprava v žiadnom z rokov 2043 až 2045.
B. Prvotné použitie nie je v súlade so zamýšľaným použitím
-v mesiaci február 2026 podpísaná zmluva o nájme, ktorý je oslobodený od dane (prvotné použitie nie je v súlade so zamýšľaným)
-uplatní sa postup podľa § 53 ods. 1 písm. c) bod 1. zákona o DPH a platiteľ dane bol povinný opraviť odpočítanú daň, t. j. vrátiť odpočítanú daň vo výške 100 000 eur do štátneho rozpočtu (z dôvodu, že vykonal odpočítanie dane vo vyššej výške, ako mohol vykonať na základe prvotného použitia)
-v mesiaci november 2028 dochádza k zmene účelu použitia, byt bude využívaný na účely podnikania – ako sídlo spoločnosti
-platiteľ dane má právo vykonať úpravu odpočítanej dane v poslednom zdaňovacom období kalendárneho roka 2028, v ktorom došlo k zmene účelu použitia IM – úprava odpočítanej dane vo výške jednej dvadsatiny
-platiteľ dane postupuje pri úprave odpočítanej dane podľa vzorca:
DD = DV x (A – B) x R = 100 000 x (0 – 1) x 1 = - 5 000 20 20
-platiteľ dane si v poslednom zdaňovacom období roka 2028 dodatočne odpočíta daň vo výške 5 000,- eur
-účel použitia sa prehodnocuje za každý jeden rok až do uplynutia obdobia 20 kalendárnych rokov na úpravu odpočítanej dane.
Hodnota vyjadrujúca zmenu účelu použitia investičného majetku je rozdiel čísla A a čísla B podľa prílohy č. 1 k zákonu o DPH. V zmysle § 54 ods. 6 zákona o DPH sa úprava odpočítanej dane nevykoná, ak absolútna hodnota vyjadrujúca zmenu účelu použitia investičného majetku vypočítaná podľa vzorca v prílohe č. 1 k zákonu o DPH predstavuje hodnotu 0,10 a menej.
Príklad č. 4
Platiteľ dane kúpil v r. 2025 nehnuteľnosť, pri ktorej si odpočítal daň vo výške 20 000 eur v plnom rozsahu, za účelom využívania nehnuteľnosti na prenájom podliehajúci zdaneniu, ktorú v novembri 2025 začal používať. V roku 2027 platiteľ dane začne nehnuteľnosť využívať aj na prenájom, ktorý je oslobodený od dane, na základe čoho zmenil v roku 2027 účel použitia nehnuteľného investičného majetku v zmysle § 54 ods. 3 písm. a) zákona o DPH na dodávky s možnosťou pomerného odpočítania dane. Ročný koeficient za rok 2027 je vo výške 0,95. Platiteľ dane v poslednom zdaňovacom období kalendárneho roka 2027 nevykoná úpravu odpočítanej dane, pretože absolútna hodnota vyjadrujúca zmenu účelu použitia investičného majetku bola menej ako 0,10 (rozdiel čísla A a B bol 0,05). V roku 2028 je ročný koeficient vypočítaný vo výške 0,80, čo znamená, že v tomto roku už platiteľ dane nemôže využiť ustanovenie § 54 ods. 6 zákona o DPH. Hodnota ročného koeficientu z roku 2028 vo výške 0,80 sa má posudzovať vo vzťahu k vykonanému odpočítaniu dane v čase jeho prvotného použitia, ku ktorému došlo v roku 2025. Platiteľ dane je povinný v poslednom zdaňovacom období kalendárneho roka 2028 upraviť odpočítanú daň a pri výpočte postupovať podľa vzorca uvedeného v prílohe č. 1 k zákonu o DPH. V danom prípade platiteľ dane porovnáva odpočítanie dane vo výške 1 vykonané v roku 2025 a ročný koeficient v roku 2028 vo výške 0,80. Úpravu odpočítanej dane platiteľ dane vykoná nasledovne:
DD = DV x (A-B) x R = 20 000 x (1 – 0,80) x 1 = + 200 eur 20 20
Platiteľ dane je povinný v daňovom priznaní za posledné zdaňovacie obdobie kalendárneho roka 2028 priznať dodatočne neodpočítateľnú daň vo výške 200 eur, t. j. vrátiť časť odpočítanej dane do štátneho rozpočtu. Týmto spôsobom bude platiteľ dane pri nehnuteľnosti postupovať do roku 2044, úprava odpočítanej dane sa bude vykonávať za každý kalendárny rok vo vzťahu k úvodnému odpočítaniu dane zodpovedajúcemu prvému skutočnému použitiu a každý rok sa bude zohľadňovať účel použitia nehnuteľnosti ako aj výška koeficientu.
Poznámka: Hodnota ročného koeficientu (vyjadrované číslom B vo vzorci) sa v roku vykonávania úpravy odpočítania dane v zmysle právnej úpravy platnej do 31. decembra 2024 posudzovala vo vzťahu k naposledy vykonanému odpočítaniu dane (vyjadrované číslom A vo vzorci), pričom s účinnosťou od 1. januára 2025 sa táto hodnota posudzuje vo vzťahu k vykonanému odpočítaniu dane v čase jeho prvotného použitia.
4.diel Zmena účelu použitia investičného majetku – § 54 ods. 3 zákona o DPH
4.1.Zmena účelu použitia investičného majetku – § 54 ods. 3 písm. a) zákona o DPH
Zmena účelu použitia investičného majetku podľa § 54 ods. 3 písm. a) zákona o DPH sa uplatní vtedy, ak
➢ platiteľ dane odpočítal daň pri investičnom majetku v plnej výške a následne tento investičný majetok použije na zdaniteľné obchody bez možnosti odpočítania dane (zmena z „1“ na „0), alebo ➢ platiteľ dane odpočítal daň pri investičnom majetku v plnej výške a následne tento investičný majetok použije na zdaniteľné obchody s možnosťou pomerného odpočítania dane (zmena z „1“ na „k“).
Príklad č. 5
Platiteľ dane kúpil v júni 2025 hnuteľný investičný majetok (osobný automobil), ktorého obstarávacia cena bez dane bola 20 500 eur a suma dane 4 715 eur. Daň odpočítal v plnej výške podľa § 49 ods. 2 zákona o DPH, a k prvotnému použitiu automobilu na podnikateľské účely, pri ktorých vzniká daňová povinnosť, došlo v júni 2025. V auguste 2026 došlo k zmene účelu použitia automobilu, pretože platiteľ dane začal používať automobil výlučne na činnosti oslobodené od dane podľa § 39 zákona o DPH. Ide o zmenu účelu použitia z „1“ na „0“ a platiteľ dane je povinný vykonať úpravu odpočítanej dane v poslednom zdaňovacom období kalendárneho roka 2026 nasledovne:
DD = DV x (A – B) x R = 4 715 x (1 – 0) x 1 = + 943 eur 5 5
Platiteľ dane je povinný v daňovom priznaní za posledné zdaňovacie obdobie kalendárneho roka 2026 priznať dodatočne neodpočítateľnú daň vo výške 943 eur, t. j. vrátiť do štátneho rozpočtu sumu 943 eur. Týmto spôsobom výpočtu úpravy odpočítania dane, ak nedôjde k zmene účelu použitia (automobil bude používaný výlučne na činnosti oslobodené od dane), bude postupovať každý rok až kým neuplynie obdobie na úpravu odpočítanej dane, t. j. účel použitia automobilu bude prehodnocovať za každý jeden rok až do roku 2029 (5 rokov vrátane roka, kedy došlo k prvotnému použitiu), pričom vo vzorci vždy za R dosadí hodnotu 1.
Príklad č. 6
Ak by platiteľ dane obstaraný automobil podľa zadania v príklade č. 5 po uplatnení plného odpočítania dane v roku 2025 začal prvýkrát používať až v januári 2026 na činnosti oslobodené od dane podľa § 39 zákona o DPH, mal by povinnosť vykonať opravu odpočítanej dane podľa § 53 ods. 1 písm. c) bod 1. zákona o DPH a odpočítanú daň vrátiť v plnej výške, t. j. vo výške 4 715 eur. V tomto prípade sa 5 ročné obdobie na úpravu odpočítanej dane sleduje od roku, kedy došlo k prvotnému použitiu, t. j. od r. 2026 až do r. 2030.
Príklad č. 7
Ak by u platiteľa dane pri obstaranom automobile podľa zadania v príklade č. 5 (kedy k prvotnému použitiu automobilu na podnikateľské účely, pri ktorých vzniká daňová povinnosť, došlo v júni 2025) došlo k zmene účelu použitia, a to tak, že by tento automobil začal používať v auguste 2026 na činnosti oslobodené od dane ako aj zdaňované, pri výpočte úpravy odpočítanej dane použije ročný koeficient vypočítaný podľa § 50, ktorý je vypočítaný vo výške 0,87 eur. Pri úprave odpočítanej dane platiteľ dane postupuje nasledovne:
DD = DV x (A – B) x R = 4 715 x (1 – 0,87) x 1 = + 122,59 eur 5 5
Platiteľ dane je povinný v daňovom priznaní za posledné zdaňovacie obdobie kalendárneho roka 2026 priznať dodatočne neodpočítateľnú daň vo výške 122,59 eur, t. j. vrátiť do štátneho rozpočtu sumu 122,59 eur. Príklad č. 8 Platiteľ dane kúpil v marci 2025 nehnuteľnosť, ktorú mal zámer používať na činnosti oslobodené od dane podľa § 30 zákona o DPH. Z uvedeného dôvodu neodpočítal daň vo výške 100 000 eur uplatnenú dodávateľom. Následne od 1.10.2025 začal prenajímať nehnuteľnosť inému platiteľovi dane v cene s DPH. Keďže platiteľ dane neuplatnil odpočítanie dane, na základe prvotného použitia mal právo opraviť odpočítanú daň podľa § 53 ods. 1 písm. c) bod 2. zákona o DPH v zdaňovacom období, v ktorom došlo k prvotnému použitiu, a opraví pôvodne vykonané odpočítanie dane o celú sumu neodpočítanej dane, t. j. o sumu 100 000 eur. Platiteľ dane v marci 2030 vykoná rekonštrukciu na tejto nehnuteľnosti, ktorá si vyžaduje rozhodnutie o stavebnom zámere, a z ktorej odpočíta daň v plnej výške 20 000 eur (nehnuteľnosť sa využívala počas rekonštrukcie). V novembri 2030 po vykonanej rekonštrukcii začne používať nehnuteľnosť na oslobodené plnenia podľa § 30 zákona o DPH, t. j. bez nároku na odpočítanie dane. Na základe tejto skutočnosti je platiteľ dane povinný vykonať úpravu odpočítanej dane vzťahujúcej sa na pôvodne obstaranú nehnuteľnosť, ako aj na rekonštrukciu tejto nehnuteľnosti, keďže ešte neuplynulo obdobie na úpravu odpočítanej dane pri zmene účelu použitia (obdobie na úpravu odpočítanej dane je 20 kalendárnych rokov, ktoré pri stavbe končí v roku 2044 a pri rekonštrukcii v roku 2049). K zmene účelu použitia nehnuteľného investičného majetku došlo prvýkrát až v roku 2030 po vykonanej rekonštrukcii nehnuteľnosti, teda v šiestom roku prvého použitia nehnuteľnosti a v prvom roku prvého použitia investičného majetku, ktorým je samotná rekonštrukcia nehnuteľného majetku. Platiteľ dane upraví v poslednom zdaňovacom období roka 2030 odpočítanú daň nasledovne: Nehnuteľnosť
DD = DV x (A – B) x R = 100 000 x (1 – 0) x 1 = + 5 000 eur 20 20
Rekonštrukcia
DD = DV x (A – B) x R = 20 000 x (1 – 0) x 1 = + 1 000 eur 20 20
Spolu dodatočne neodpočítateľná daň je 6 000 eur. Platiteľ dane je povinný v daňovom priznaní za posledné zdaňovacie obdobie kalendárneho roka 2030 priznať dodatočne neodpočítateľnú daň vo výške 6 000 eur, t. j. vrátiť časť odpočítanej dane do štátneho rozpočtu. Týmto spôsobom výpočtu úpravy odpočítania dane, ak nedôjde k zmene účelu použitia (nehnuteľnosť bude používaná výlučne na oslobodené plnenia) bude platiteľ dane pri nehnuteľnosti postupovať do roku 2044 a pri rekonštrukcii do roku 2049, a teda vždy sa bude úprava odpočítanej dane vykonávať čiastkovo za každý kalendárny rok a bude sa zohľadňovať každý rok účel použitia nehnuteľnosti ako aj vykonanej rekonštrukcie.
4.2.Zmena účelu použitia investičného majetku – § 54 ods. 3 písm. b) zákona o DPH
Zmena účelu použitia investičného majetku podľa § 54 ods. 3 písm. b) zákona o DPH sa uplatní vtedy, ak
➢ platiteľ dane nemohol odpočítať daň pri obstaraní investičného majetku a následne tento investičný majetok použije na zdaniteľné obchody s možnosťou odpočítania dane v plnej výške (zmena účelu použitia investičného majetku z „0“ na „1“), alebo ➢ platiteľ dane nemohol odpočítal daň pri obstaraní investičného majetku a následne tento investičný majetok použije na zdaniteľné obchody s možnosťou pomerného odpočítania dane (zmena účelu použitia investičného majetku z „0“ na „k“).
Na účely výpočtu úpravy dane odpočítanej pri investičnom majetku sa daň, ktorú platiteľ dane nemôže odpočítať napríklad z dôvodu, že prijaté tovary a služby používa na dodávky tovarov a služieb, ktoré sú oslobodené od dane podľa § 28 až 42 zákona o DPH, považuje za odpočítanie dane vo výške 0.
Príklad č. 9
Platiteľ dane v roku 2025 vykonal na nehnuteľnosti – rodinnom dome, ktorý kúpil od občana stavebné úpravy, ktoré si vyžadovali rozhodnutie o stavebnom zámere, so zámerom ho po rekonštrukcii prenajať s oslobodením od dane. Z uvedených dôvodov si neodpočítal daň zo stavebných prác od dodávateľa vo výške 20 000 eur. K prvotnému použitiu predmetnej nehnuteľnosti po vykonaní rekonštrukcie došlo v roku 2026, kedy bol dohodnutý nájom s oslobodením od dane s odberateľom a to na obdobie od 1.1.2026 do 31.12.2028. Po uplynutí tohto obdobia v roku 2029 začne platiteľ dane rodinný dom využívať ako sídlo svojej spoločnosti, t. j. na dodania tovarov a služieb podliehajúcich dani. Platiteľ dane upraví v poslednom zdaňovacom období roka 2029 odpočítanú daň nasledovne:
DD = DV x (A-B) x R = 20 000 x (0-1) x 1 = - 1 000 eur 20 20
Platiteľ dane si v daňovom priznaní za posledné zdaňovacie obdobie kalendárneho roka 2029 uplatní dodatočne odpočítateľnú daň vo výške 1 000 eur. Týmto spôsobom (ak nedôjde k zmene účelu použitia) bude platiteľ dane pri investičnom majetku, t. j. vykonanej rekonštrukcii postupovať do roku 2045 (prvotné použitie 2026), a teda vždy sa bude úprava odpočítanej dane vykonávať čiastkovo za každý kalendárny rok a bude sa zohľadňovať každý rok účel použitia nehnuteľnosti na plnenia podliehajúce dani. Príklad č. 10 Ak by sa platiteľ dane podľa zadania v príklade č. 9 rozhodol v roku 2035, že nehnuteľnosť prenajme s oslobodením od dane, tak v poslednom zdaňovacom období roka 2035 sa nevykoná úprava odpočítania dane, pretože nedochádza k zmene účelu použitia vo vzťahu k prvotnému použitiu, pri ktorom nedošlo k odpočítaniu dane z vykonanej rekonštrukcie.
4.3.Zmena účelu použitia investičného majetku – § 54 ods. 3 písm. c) zákona o DPH
Zmena účelu použitia investičného majetku podľa § 54 ods. 3 písm. c) zákona o DPH sa uplatní vtedy, ak
➢ platiteľ dane odpočítal daň pri investičnom majetku v pomernej výške a následne tento majetok použije na zdaniteľné obchody s možnosťou odpočítania dane v plnej výške (zmena účelu použitia investičného majetku z „k“ na „1“), alebo ➢ platiteľ dane odpočítal daň pri investičnom majetku v pomernej výške a následne tento majetok použije na zdaniteľné obchody bez možnosti odpočítania dane (zmena účelu použitia investičného majetku z „k“ na „0“).
Príklad č. 11
Platiteľ dane nadobudol v roku 2025 nehnuteľnosť oslobodenú od dane, pričom časť budovy začal používať na oslobodené dodania podľa § 30 zákona o DPH – poskytovanie sociálnych služieb, a časť budovy používal na zdaňované dodania. Predmetnú nehnuteľnosť sa rozhodol zrekonštruovať (stavebné úpravy si vyžadovali rozhodnutie o stavebnom zámere). Rekonštrukcia prebiehala počas roka 2026 a platiteľ dane odpočítaval daň z rekonštrukčných a stavebných prác v pomernej výške 0,60 na základe vypočítaného koeficientu podľa § 50 zákona o DPH. Počas rekonštrukcie bola nehnuteľnosť plne využívaná. Celková DPH z prijatých rekonštrukčných prác predstavovala 200 000 eur. Pomerné odpočítane dane bolo uplatnené vo výške 120 000 eur. V januári roku 2027 dôjde k zmene účelu použitia investičného majetku z dôvodu prenájmu celej budovy platiteľovi dane, s dohodnutou cenou prenájmu s DPH, tzn. dochádza k zmene účelu použitia z „k“ na „1“, na základe čoho platiteľ dane upraví v poslednom zdaňovacom období kalendárneho roka 2027 odpočítanú daň nasledovne:
DD = DV x (A-B) x R = 200 000 x (0,60-1) x 1 = - 4 000 eur 20 20
Dodatočne odpočítateľná daň predstavuje 4 000 eur, ktorú si platiteľ dane uplatní v daňovom priznaní v poslednom zdaňovacom období kalendárneho roka 2027. Týmto spôsobom (ak nedôjde k zmene účelu použitia) výpočtu úpravy odpočítania dane bude postupovať každý rok až kým neuplynie obdobie na úpravu odpočítanej dane, t. j. účel použitia bude prehodnocovať za každý jeden rok podľa rekonštrukcie vykonanej v roku 2026, pričom vo vzorci vždy za R dosadí hodnotu 1.
Príklad č. 12
Platiteľ dane kúpil v decembri 2025 hnuteľný investičný majetok (osobný automobil), ktorého obstarávacia cena bez dane bola 36 000 eur a suma dane 8 280 eur. V rovnakom období došlo aj k jeho prvotnému použitiu. Daň odpočítal v pomernej výške 6 624 eur podľa § 49 ods. 4 zákona o DPH, ročný koeficient bol vo výške 0,80. V máji 2026 došlo k zmene účelu použitia automobilu, pretože platiteľ dane začal používať automobil výlučne na činnosti oslobodené od dane podľa § 39 zákona o DPH. Ide o zmenu účelu použitia z „k“ na „0“ a platiteľ dane je povinný vykonať úpravu odpočítanej dane v poslednom zdaňovacom období kalendárneho roka 2026 nasledovne:
DD = DV x (A – B) x R = 8 280 x (0,80 – 0) x 1 = + 1 324,80 eur 5 5
Platiteľ dane je povinný v daňovom priznaní za posledné zdaňovacie obdobie kalendárneho roka 2026 priznať dodatočne neodpočítateľnú daň vo výške 1 324,80 eur, t. j. vrátiť do štátneho rozpočtu sumu 1 324,80 eur. Týmto spôsobom výpočtu úpravy odpočítania dane (ak nedôjde k zmene účelu použitia) bude postupovať každý rok až kým neuplynie obdobie na úpravu odpočítanej dane, t. j. účel použitia automobilu bude prehodnocovať za každý jeden rok až do roku 2029 (5 rokov vrátane roka, kedy došlo k prvotnému použitiu), pričom vo vzorci vždy za R dosadí hodnotu 1.
Zmena účelu použitia investičného majetku z dôvodu zmeny výšky ročných koeficientov
V prípade, ak platiteľ dane pri nadobudnutí investičného majetku odpočítal pomernú výšku dane, za zmenu účelu použitia investičného majetku sa považuje aj zmena výšky ročného koeficientu o hodnotu väčšiu ako 0,10. Pri posudzovaní zmeny účelu použitia investičného majetku sa porovnávajú hodnoty dvoch ročných koeficientov, pričom najskôr možno porovnávať hodnotu ročného koeficientu v roku nasledujúcom po roku, kedy sa začala sledovať zmena účelu použitia investičného majetku s hodnotou uplatneného koeficientu, ktorý platiteľ dane vypočítal v čase prvotného použitia investičného majetku.
Príklad č. 13
Kúpa hnuteľného investičného majetku – osobného automobilu v máji 2026, ktorý platiteľ dane aj začal používať v máji 2026, a z ktorého si platiteľ dane odpočítal daň v pomernej výške 12 000 eur (daň vzťahujúca sa na obstarávaciu cenu je vo výške 15 000 eur) podľa § 49 ods. 4 zákona o DPH, pretože predpokladal, že obstaraný majetok bude používať čiastočne na činnosti oslobodené od dane bez nároku na odpočítanie dane a čiastočne na činnosti s povinnosťou uplatnenia dane, t. j. platiteľ dane uplatnil predbežný koeficient vo výške 0,80.
1.Vysporiadanie koeficientu
Ročný koeficient v roku 2026 je vypočítaný vo výške 0,95, na základe čoho platiteľ dane uplatní v roku 2026 postup podľa § 50 ods. 4 zákona o DPH a v poslednom zdaňovacom období kalendárneho roka 2026 vysporiada rozdiel medzi odpočítanou daňou pri kúpe hnuteľného majetku (12 000 eur) a daňou vypočítanou po skončení kalendárneho roka (14 250 eur) na ťarchu štátneho rozpočtu, t. j. dodatočne si odpočíta daň vo výške 2 250 eur.
2.Zmena účelu použitia IM = zmena ročných koeficientov
Nasledujúci rok platiteľ dane naďalej používa hnuteľný investičný majetok na dodávky oslobodené od dane bez nároku na odpočítanie dane a na dodávky s možnosťou odpočítania dane. Ročný koeficient v roku 2027 je vypočítaný vo výške 0,70. Za zmenu účelu použitia investičného majetku sa považuje aj zmena ročných koeficientov o hodnotu väčšiu ako 0,10, na základe čoho došlo v roku 2027 (v druhom roku päťročného sledovaného obdobia) k zmene účelu použitia investičného majetku a platiteľ dane je povinný v daňovom priznaní za posledné zdaňovacie obdobie kalendárneho roka 2027 upraviť odpočítanú daň nasledovne:
DD = DV x (A – B) x R = 15 000 x (0,95 – 0,70) x 1 = + 750 eur 5 5
Platiteľ dane je povinný v daňovom priznaní za posledné zdaňovacie obdobie kalendárneho roka 2027 priznať dodatočne neodpočítateľnú daň vo výške 750 eur, t. j. vrátiť časť odpočítanej dane do štátneho rozpočtu. Poznámka: Ak by v roku 2029 bol koeficient vo výške 0,85, platiteľ dane nemá povinnosť vykonať úpravu odpočítanej dane, pretože zmena ročných koeficient by nebola väčšia ako hodnota 0,10 (porovnanie koeficientu 0,85 za rok 2029 a koeficientu 0,95 za rok 2026).
Príklad č. 14
Platiteľ dane začne v priebehu roku 2026 a 2027 obstarávať softvér, z nákupu ktorého bude uplatňovať pomerné odpočítanie dane podľa § 49 ods. 4 zákona o DPH nasledovne:
-v roku 2026 vstupná DPH z prijatých faktúr
4000 eur x koeficient 0,40 = odpočítaná daň 1 600 eur,
-v roku 2027 vstupná DPH z prijatých faktúr 3 000 eur x koeficient 0,30 = odpočítaná daň 900 eur. V marci roku 2028 prijme platiteľ dane poslednú faktúru za nákup softvéru (vstupná DPH vo výške 2 000 Eur) a zaradí softvér do používania, t. j. v marci 2028 došlo k prvotnému použitiu investičného majetku - softvéru. V priebehu roka 2028 používa platiteľ dane predbežný koeficient v hodnote 0,30.
-v roku 2028 – vstupná DPH z prijatej faktúry 2 000 eur x koeficient 0,30 = odpočítaná daň 600 eur.
1.Prvotné použitie
Keďže platiteľ dane softvér ako celok zaradí do používania v marci 2028, má povinnosť za zdaňovacie obdobie marec 2028 vykonať opravu odpočítanej dane podľa § 53 ods.1 písm. c) zákona o DPH z dôvodu, že vykonal za rok 2026 odpočítanie dane vo vyššej výške, ako by mohol na základe prvotného použitia. Opravu vykoná vo vzťahu k odpočítaniu dane za nákup softvéru za rok 2026, v ktorom si uplatnil vyššiu daň ako mal nárok. Odpočítanie dane vykonané v roku 2026
4000 x 0,40 = 1 600
Oprava odpočítanej dane v roku prvotného použitia 2028
4000 x 0,30 = 1 200
(prepočítanie predbežným koeficientom)
4000 x (0,40 - 0,30) = + 400 eur.
Opravu odpočítanej dane z roku 2026 podľa § 53 ods. 1 písm. c) bod 1. zákona o DPH vykoná v daňovom priznaní podanom za zdaňovacie obdobie marec 2028, v ktorom je povinný rozdiel dane vo výške 400 eur vrátiť do ŠR.
2.Vysporiadanie koeficientu
Koeficient na konci roka 2028 je vypočítaný vo výške 0,50, na základe čoho platiteľ dane postupuje podľa § 50 ods. 4 zákona o DPH a za posledné zdaňovacie obdobie roka 2028 vysporiada rozdiel medzi odpočítaním dane v čase prvotného použitia na základe predbežne určeného koeficientu (0,30) a odpočítaním dane prostredníctvom koeficientu vypočítaného z údajov za príslušný kalendárny rok po jeho skončení (0,50). Keďže investičný majetok bol nadobúdaný a obstarávaný postupne a až v roku 2028 je ako celok zaradený do užívania, platiteľ dane prepočíta v poslednom zdaňovacom období roka 2028 tzv. koncoročným koeficientom celú odpočítanú daň, ktorá je súčasťou obstarávacej ceny softvéru nadobúdaného postupne za roky 2026, 2027, 2028. Odpočítanie dane - predbežný koeficient
Odpočítanie dane – predbežný koeficient 0,30 1 200 + 900 + 600 = 2 700 eur,
Odpočíta nie dane - úprava koncoročný
Odpočítanie dane – úprava koncoročným koeficientom 0,50 2 700 x (0,30 - 0,50) = - 540 eur.
Platiteľ dane vykoná vysporiadanie predbežného koeficientu a koncoročného koeficientu podľa § 50 ods. 4 zákona o DPH, t. j. rozdiel vo výške 540 eur sa vysporiada na ťarchu štátneho rozpočtu a vykáže na riadkoch „Odpočítanie dane celkom podľa § 49 až 52 a § 54 až 54d zákona“ daňového priznania za posledné zdaňovacie obdobie kalendárneho roka 2028. Úpravu odpočítanej dane podľa § 54 zákona o DPH bude vykonávať až v nasledujúcich rokoch, ak by došlo k zmene účelu použitia podľa § 54 ods. 3 zákona o DPH, pričom do vzorca z prílohy č. 1 do premennej A dosadí koncoročný koeficient vypočítaný za rok 2028 (0,50) t. j. koncoročný koeficient bude predstavovať koeficient v čase jeho prvotného použitia.
5.diel Dodanie investičného majetku v priebehu obdobia na úpravu odpočítanej dane – § 54 ods. 7 zákona o DPH
Ustanovenie § 54 ods. 7 zákona o DPH určuje pravidlá úpravy odpočítanej dane v prípadoch, ak je investičný majetok v priebehu obdobia na úpravu odpočítanej dane dodaný a týmto dodaním dôjde k zmene účelu použitia oproti prvotnému použitiu. Ak platiteľ dane v priebehu obdobia na úpravu odpočítanej dane:
1.dodá investičný majetok s uplatnením dane alebo s oslobodením od dane s možnosťou odpočítania dane, posudzuje sa tento investičný majetok až do uplynutia obdobia na úpravu odpočítanej dane, akoby bol používaný na podnikanie s možnosťou odpočítania dane. Ide o prípady, keď si platiteľ dane pri prvotnom použití investičného majetku neuplatnil odpočítanie dane alebo si uplatnil odpočítanie dane v pomernej výške a pri následnom dodaní investičného majetku
•uplatní daň alebo
•nehmotný investičný majetok dodá zdaniteľnej osobe do iného členského štátu alebo tretieho štátu s miestom dodania podľa § 15 ods. 1 zákona o DPH. V prípade dodania nehmotného investičného majetku, ktorý predstavuje novú kategóriu vymedzenia investičného majetku podľa § 54 ods. 2 písm. d) zákona o DPH, sa takéto dodanie nehmotného investičného majetku posudzuje ako dodanie služby podľa § 9 zákona o DPH.
Takto dodaný investičný majetok sa posudzuje až do uplynutia obdobia na úpravu odpočítanej dane, akoby bol používaný na podnikanie s možnosťou odpočítania dane (tzn. do vzorca za premennú „R“ sa dosadí počet kalendárnych rokov, ktoré zostávajú do skončenia obdobia na úpravu odpočítanej dane).
2.dodá investičný majetok s oslobodením od dane bez možnosti odpočítania dane, posudzuje sa tento investičným majetok až do uplynutia obdobia na úpravu odpočítanej dane, akoby bol používaný na podnikanie s oslobodením od dane. Ak si platiteľ dane pri prvotnom použití investičného majetku uplatnil odpočítanie dane v celej výške alebo v pomernej výške a investičný majetok dodá s oslobodením od dane, takto dodaný investičný majetok sa posudzuje až do uplynutia obdobia na úpravu odpočítanej dane, akoby bol používaný na podnikanie s oslobodením od dane (tzn. do vzorca za premennú „R“ sa dosadí počet kalendárnych rokov, ktoré zostávajú do skončenia obdobia na úpravu odpočítanej dane).
Príklad č. 15
Platiteľ dane kúpil v roku 2025 byt bez možnosti odpočítania dane (v cene 246 000 eur s DPH), a v tom istom roku ho prenajal s oslobodením od dane (prvotné použitie v roku 2025). V roku 2028 tento byt platiteľ dane predá s uplatnením dane, z dôvodu, že neuplynulo 5 kalendárnych rokov od prvej kolaudácie. Nehnuteľný investičný majetok sa až do uplynutia obdobia na úpravu odpočítanej dane posudzuje, akoby bol používaný na podnikanie s možnosťou odpočítania dane. Keďže k predaju nehnuteľnosti dochádza v rámci obdobia na úpravu odpočítanej dane (prvotné použitie rok 2025), dochádza k zmene účelu použitia investičného majetku z „0“ na „1“ a platiteľ dane upraví odpočítanú daň v poslednom zdaňovacom období roka 2028 nasledovným spôsobom.
DD = DV x (A – B) x R = 46 000 x (0 –1) x 17 = - 39 100 eur 20 20
Platiteľ dane si v daňovom priznaní podanom za posledné zdaňovacie obdobie kalendárneho roka 2028 uplatní dodatočne odpočítateľnú daň vo výške 39 100 eur.
Poznámka: Ak by platiteľ dane predal byt po 5 rokoch od kolaudácie s oslobodením od dane, nedochádza k zmene účelu použitia investičného majetku, pretože nehnuteľný investičný majetok platiteľ dane predal s oslobodením od dane a tento majetok sa až do uplynutia obdobia na úpravu odpočítanej dane posudzuje, akoby bol používaný na podnikanie s oslobodením od dane.
Príklad č. 16
Platiteľ dane kúpil v roku 2025 hnuteľný investičný majetok, ktorého obstarávacia cena je 28 290 eur s DPH. Keďže platiteľ dane predpokladal použitie investičného majetku na činnosti oslobodené od dane podľa § 39 zákona o DPH, nemal nárok na odpočítanie dane podľa § 49 ods. 3 zákona o DPH. V roku kúpy tento majetok začal aj používať. Obdobie na úpravu odpočítanej dane je pri hnuteľnom investičnom majetku 5 kalendárnych rokov vrátane roka 2025, v ktorom došlo k jeho prvotnému použitiu. V máji 2026 platiteľ dane predá hnuteľný investičný majetok podnikateľovi identifikovanému pre DPH v ČR a tento majetok prepraví do ČR. Pri dodaní hnuteľného investičného majetku sa uplatní § 43 zákona o DPH a platiteľ dane uvedie dodanie tovaru s oslobodením od dane v daňovom priznaní a v súhrnnom výkaze. Predmetný investičný majetok sa až do uplynutia obdobia na úpravu odpočítanej dane posudzuje, akoby bol používaný na podnikanie s možnosťou odpočítania dane. Keďže v danom prípade ide o oslobodenie od dane s nárokom na odpočítanie dane, v druhom roku obdobia na úpravu odpočítanej dane došlo k zmene účelu použitia investičného majetku z „0“ na „1“. V poslednom zdaňovacom období roka 2026 platiteľ dane vykoná úpravu odpočítanej dane nasledovne:
DD = DV x (A – B) x R = 5 290 x (0 – 1) x 4 = - 4 232 eur 5 5
Platiteľ dane si v daňovom priznaní podanom za posledné zdaňovacie obdobie kalendárneho roka 2026 uplatní dodatočne odpočítateľnú daň vo výške 4 232 eur. Poznámka: V prípade, keď platiteľ dane dodáva investičný majetok, ktorý používal výlučne na činnosti oslobodené od dane podľa § 28 až 41 zákona o DPH bez možnosti odpočítania dane podľa § 49 ods. 3 zákona o DPH, a pri tomto investičnom majetku je možná úprava odpočítanej dane podľa § 54 zákona o DPH vzťahujúca sa na dodaný investičný majetok, neuplatní sa pri jeho dodaní oslobodenie od dane podľa § 42 zákona o DPH.
Príklad č. 17
Platiteľ dane v roku 2025 na základe zmluvy o dielo obstaral nehnuteľnosť, ktorej obstarávacia cena bez dane bola 100 000 eur a suma dane 23 000 eur. Odpočítal si daň zo všetkých prijatých stavebných prác, ktoré boli súčasťou obstarávacej ceny stavby v plnej výške, pretože predpokladal, že obstaraný nehnuteľný investičný majetok bude používať výlučne na podnikateľské účely s povinnosťou uplatnenia dane. Nehnuteľnosť bola skolaudovaná v roku 2026 a prvotné použitie nehnuteľnosti je v roku 2027 na zdaňované dodania. V januári 2028, teda v priebehu obdobia na úpravu odpočítanej dane, platiteľ dane dodá nehnuteľný majetok s uplatnením DPH. V uvedenom prípade nedochádza k zmene účelu použitia investičného majetku, pretože nehnuteľný investičný majetok platiteľ dane predal v cene s DPH. Dodaním investičného majetku s daňou nenastala zmena účelu použitia. U kupujúceho sa sleduje odznovu
-jednak prvotné použitie a
-20-ročné obdobie na úpravu odpočítanej dane.
Príklad č. 18
Ak by podľa príkladu č. 17 došlo k prvotnému použitiu nehnuteľnosti v roku 2027 na dodania s oslobodením od dane, má platiteľ dane povinnosť vykonať opravu odpočítanej dane podľa § 53 ods. 1 písm. c) bod 1 zákona o DPH a vrátiť celú odpočítanú daň do ŠR. Následne, ak v roku 2029 by platiteľ dane predal nehnuteľnosť s uplatnením dane, dochádza k zmene účelu použitia nehnuteľnosti, ktorá sa až do konca obdobia na úpravu dane považuje, akoby bola používaná na podnikanie s možnosťou odpočítania dane (zmena účelu z „0“ pri prvotnom použití v roku 2027 na „1“ pri predaji s uplatnením dane v roku 2029). V poslednom zdaňovacom období roka 2029 platiteľ dane vykoná úpravu odpočítanej dane nasledovne:
DD = DV x (A – B) x R = 23 000 x (0 –1) x 18 = - 20 700 eur 20 20
Platiteľ dane si v daňovom priznaní podanom za posledné zdaňovacie obdobie kalendárneho roka 2029 uplatní dodatočne odpočítateľnú daň vo výške 20 700 eur.
V prípadoch, ak dôjde v období nasledujúcom po zdaňovacom období, v ktorom došlo k prvotnému použitiu nehnuteľného investičného majetku uvedeného v § 54 ods. 2 písm. b) a c) zákona o DPH súbežne
•k zmene účelu použitia nehnuteľného investičného majetku podľa § 54 zákona o DPH a
•zároveň aj k zmene rozsahu použitia nehnuteľného investičného majetku na účely podnikania ako aj na iné účely ako na podnikanie podľa § 54a zákona o DPH,
platiteľ dane postupuje podľa vzorca uvedeného v prílohe č. 1 k zákonu o DPH.
Príklad č. 19
Platiteľ dane kúpil v septembri 2025 nehnuteľný investičný majetok v cene s DPH, pričom daň uplatnená dodávateľom bola vo výške 100 000 eur. Platiteľ dane pri kúpe nehnuteľného majetku predpokladal jeho využitie na účely podnikania vo výške 70 % a na iný účel ako na podnikanie vo výške 30 %. Platiteľ dane uskutočňuje v rámci podnikania len zdaniteľné obchody, ktoré podliehajú zdaneniu. K prvotnému použitiu došlo v decembri 2025, t. j. koniec obdobia na úpravu odpočítanej dane je v roku 2044. Pomerná výška dane, ktorá zodpovedá rozsahu použitia nadobudnutej nehnuteľnosti na účely podnikania podľa § 49a zákona o DPH predstavuje 70 000 eur, ktorú platiteľ dane odpočítal v plnom rozsahu, keďže v rámci podnikania vykonáva len zdaniteľné obchody podliehajúce zdaneniu. V máji 2026 platiteľ dane zmenil pôvodne stanovený rozsah použitia tohto nehnuteľného majetku na podnikanie a na iný účel ako na podnikanie (úprava podľa § 54a) tak, že na účely podnikania začal využívať nehnuteľný majetok vo výške 50 % a na iný účel ako na podnikanie vo výške 50%, t. j. došlo k zmene rozsahu použitia nehnuteľného investičného majetku na podnikanie zo 70 % na 50 % . Od augusta 2026 zmenil platiteľ dane aj účel použitia nehnuteľného investičného majetku, pretože tento majetok začal používať v rámci podnikania na činnosti podliehajúce zdaneniu, ako aj na činnosti oslobodené od dane (úprava podľa § 54). Koeficient, ktorý platiteľ dane vypočítal podľa § 50 ods. 4 zákona o DPH po skončení kalendárneho roka 2026 (ročný koeficient), je vo výške 0,80, t. j. došlo k zmene účelu použitia nehnuteľného investičného majetku z „1“ na „k“. Platiteľ dane je povinný v poslednom zdaňovacom období kalendárneho roka 2026 vykonať úpravu odpočítanej dane súbežne podľa § 54 a § 54a zákona o DPH. Keďže vo vyššie uvedenom prípade súbežne nastali dôvody na úpravu odpočítanej dane podľa § 54 a aj podľa § 54a zákona o DPH, platiteľ dane pri výpočte úpravy odpočítanej dane podľa § 54 a § 54a zákona o DPH použije vzorec uvedený v prílohe č. 1 zákona o DPH nasledovne:
DD = 100 000 x /(0,7x 1) – (0,5 x 0,8)/ x 1 = 100 000 x (0,7 – 0,4) x 1 = + 1 500 eur 20 20
Výsledok úpravy odpočítanej dane súbežne podľa § 54 a 54a zákona o DPH vo výške +1 500 eur predstavuje pre platiteľa dane dodatočne neodpočítateľnú daň, ktorú je povinný vrátiť do štátneho rozpočtu v daňovom priznaní za posledné zdaňovacie obdobie kalendárneho roka 2026.
Poznámka k výpočtu:
Údaje uvedené v čitateli zlomku znamenajú:
100000 eur – daň vzťahujúca sa k obstarávacej cene,
(0,7x1) – predstavuje údaj o odpočítanej dani pri nehnuteľnom investičnom majetku v čase jeho prvotného použitia v roku 2025, kde číslo 0,7 predstavuje pomer prvotného použitia nehnuteľnosti na účely podnikania (70%) a číslo 1 predstavuje skutočnosť, že platiteľ dane využíval nehnuteľnosť len na činnosti, pri ktorých vzniká daňová povinnosť (odpočítanie dane v plnom rozsahu); uvádza sa súčin dvoch naposledy použitých údajov – prvý údaj (0,7) vyjadruje rozsah použitia majetku na podnikanie a druhý údaj (1) vyjadruje využitie majetku na činnosti zdaňované,
(0,5x0,8) – predstavuje údaj o dani, ktorú platiteľ dane môže aktuálne odpočítať na základe úpravy, ktorú musí vykonať podľa § 54a a § 54; v zmysle § 54a zákona o DPH zmenil rozsah použitia nehnuteľnosti na podnikanie a na iný účel ako na podnikanie tak, že na podnikanie začal nehnuteľnosť využívať vo výške 50 % (0,5) a zmenil účel použitia nehnuteľnosti na činnosti zdaňované a oslobodené od dane, na základe čoho vypočítal ročný koeficient v roku 2026 vo výške 0,80; uvádza sa súčin dvoch aktuálne platných údajov na základe zmeny – prvý údaj (0,5) vyjadruje zmenu rozsahu použitia majetku na podnikanie a druhý údaj (0,8) vyjadruje zmenu využitia majetku aj na činnosti oslobodené od dane (pomerné odpočítane dane – koeficient), Číslo 20 – uvedený v menovateli zlomku znamená obdobie na úpravu odpočítanej dane, Číslo 1, ktorým sa vynásobí údaj v zlomku znamená, že úprava odpočítanej dane sa vypočíta za každý rok použitia nehnuteľnosti pri zohľadnení zmien týkajúcich sa rozsahu použitia ako aj účelu použitia, až do roku 2044. Tento údaj zabezpečí, že platiteľ dane vykoná úpravu odpočítanej dane vo výške pripadajúcej na 1 kalendárny rok sledovaného obdobia na úpravu odpočítanej dane.
7.diel Úprava odpočítanej dane investičného majetku – § 54b zákona o DPH
V § 54b zákona o DPH sa osobitne ustanovilo pokračovanie v úprave odpočítanej dane investičného majetku podľa § 54 ods. 2 písm. a) až d)
➢ právnemu nástupcovi platiteľa dane, ktorý zanikol bez likvidácie,
➢ nadobúdateľovi podniku alebo časti podniku alebo nadobúdateľovi, ktorému bol vložený podnik alebo časť podniku ako nepeňažný vklad do obchodnej spoločnosti alebo družstva bez dane podľa § 10 ods. 1 zákona o DPH, ➢ nástupníckej spoločnosti, na ktorú prešiel investičný majetok platiteľa dane v rámci jeho rozdelenia odštiepením alebo cezhraničným odštiepením,
aby nadviazali na úpravu odpočítanej dane, a to nie iba pri zmene účelu jeho použitia podľa § 54, ale aj pri zmene rozsahu jeho použitia podľa § 54a (ako aj § 54d) zákona o DPH. To znamená, že obdobie začatej päť alebo 20 ročnej lehoty na úpravu odpočítanej dane pri tomto investičnom majetku zostáva zachované, t. j. lehota sa neprerušuje, ale plynulo pokračuje ďalej.
7.1.Úprava odpočítanej dane u právneho nástupcu – § 54b ods. 1 zákona o DPH
Ak je právnym nástupcom platiteľa dane, ktorý zanikol bez likvidácie, zdaniteľná osoba, ktorá má sídlo, miesto podnikania alebo prevádzkareň v tuzemsku, alebo má bydlisko v tuzemsku, resp. sa v tuzemsku zdržiava, táto zdaniteľná osoba sa v zmysle § 4 ods. 1 písm. c) zákona o DPH stáva platiteľom dane dňom, v ktorom sa stala právnym nástupcom. V prípade, ak je právnym nástupcom platiteľa dane, ktorý zanikol bez likvidácie, zdaniteľná soba, ktorá nemá v tuzemsku sídlo, miesto podnikania, prevádzkareň, bydlisko, resp. sa v tuzemsku obvykle nezdržiava (ďalej len „zahraničná osoba“), táto zahraničná osoba sa v zmysle § 5 ods. 4 písm. a) zákona o DPH stáva platiteľom dane dňom, v ktorom sa stala právnym nástupcom. Uvedené platí za podmienky, že zahraničná osoba ako právny nástupca zaniknutej spoločnosti naďalej spĺňa status zahraničnej osoby, t. j. nemá sídlo v tuzemsku ani jej nevznikla v tuzemsku prevádzkareň. Poznámka: Ak v prípade úmrtia platiteľa dane pripadne majetok dedičovi, ktorý bude pokračovať v podnikaní, a ktorý je platiteľom dane alebo ktorý požiada o registráciu za platiteľa dane bezodkladne po skončení konania o dedičstve (§ 83 ods. 2 zákona o DPH), pri úprave odpočítanej dane pri nehnuteľnom investičnom majetku, ktorý pripadol dedičovi, sa obdobie na úpravu odpočítanej dane neprerušuje.
Príklad č. 20
Obchodná spoločnosť A, ktorá je platiteľom dane, nadobudla v roku 2025
•výrobný areál,
•licenciu na výrobu balených pekárskych výrobkov za 15 000 eur,
•právo na užívanie účtovného softvéru na základe licenčnej zmluvy na 5 rokov v celkovej hodnote 10 000 eur.
Pri kúpe investičného majetku si spoločnosť A uplatnila odpočítanie dane v plnom rozsahu, keďže predpokladala, že nakúpený investičný majetok bude využívať na činnosti, ktoré podliehajú zdaneniu. Prvotné užívanie nehnuteľnosti (výrobného areálu) spoločnosťou A bolo v roku 2025, t. j. tento rok začalo plynúť 20-ročné obdobie na úpravu odpočítanej dane, ktoré trvá do konca roka 2044. Prvotné užívanie nehmotného majetku (licencia, softvér) bolo v roku 2025 a trvá do konca roka 2029. Spoločnosť A sa k 1.5.2027 zlúči so spoločnosťou B, platiteľom dane, ktorý sa stal jej právnym nástupcom a spoločnosť A zanikla bez likvidácie. Obdobie na úpravu dane odpočítanej pri výrobnom areáli sa z titulu právneho nástupníctva nemení a trvá do konca roka 2044, pri nehmotnom majetku do konca roka 2029.
Príklad č. 21
Ak by podľa zadania v príklade č. 20 po zlúčení spoločnosti právny nástupca – platiteľ dane B v rámci svojej podnikateľskej činnosti odpočítaval daň pomerom podľa § 50 ods. 4 zákona o DPH a nehmotný majetok (softvér), ktorý získal z titulu právneho nástupníctva, by využíval na oslobodené dodania ako aj na zdaňované dodávky, je povinný vykonať úpravu odpočítanej dane podľa § 54 zákona o DPH v poslednom zdaňovacom období kalendárneho roka, v ktorom zmenil účel použitia nehmotného majetku t. j. v roku 2027, v ktorom došlo k zlúčeniu.
7.2.Úprava odpočítanej dane u právneho nástupcu – § 54b ods. 2 a 3 zákona o DPH
Za právneho nástupcu sa na účely zákona o DPH považuje :
➢ podľa § 10 ods. 1 aj nadobúdateľ, ktorý je platiteľom dane alebo sa stáva platiteľom dane podľa § 4 ods. 1 písm. d) zákona o DPH, ktorý nadobudol podnik alebo časť podniku tvoriacej samostatnú organizačnú zložku alebo do ktorého bol vložený podnik alebo časť podniku tvoriacej samostatnú organizačnú zložku, a to v rozsahu majetku, ktorý na neho prechádza, ➢ podľa § 10 ods. 3 aj nástupnícka spoločnosť, ktorá je platiteľom dane alebo sa stáva platiteľom dane podľa § 4 ods. 1 písm. e) alebo podľa § 5 ods. 4 písm. b) alebo písm. c) zákona o DPH, na ktorú prešiel hmotný alebo nehmotný majetok platiteľa dane v rámci jeho rozdelenia odštiepením alebo cezhraničným odštiepením, a to v rozsahu majetku, ktorý na ňu prechádza.
Poznámka: Podľa § 5 ods. 4 písm. b) a c) zákona o DPH sa zahraničná osoba stáva platiteľom dane aj pri prechode investičného majetku vymedzeného v § 54 ods. 2 zákona o DPH od platiteľa dane, ktorý sa rozdelil odštiepením alebo cezhraničným odštiepením. V týchto prípadoch tiež platí podmienka, že zahraničná osoba naďalej spĺňa status zahraničnej osoby. Platiteľ dane, ktorý predá podnik alebo časť podniku alebo vloží podnik alebo časť podniku ako nepeňažný vklad do obchodnej spoločnosti bez dane podľa § 10 ods. 1 a platiteľ dane, ktorý sa rozdelil odštiepením alebo cezhraničným odštiepením, je v zmysle § 54b ods. 2 zákona o DPH povinný nadobúdateľovi oznámiť:
•údaj o dani vzťahujúcej sa k nadobudnutému investičnému majetku podľa § 54 ods. 2 a
Platiteľ dane by mal nadobúdateľovi oznámiť všetky potrebné údaje k tomu, aby nadobúdateľ mohol pokračovať v úprave dane odpočítanej pri nadobudnutom investičnom majetku, to znamená také údaje, ktoré sú potrebné na identifikovanie obdobia na úpravu odpočítanej dane, údaj o výške dane uplatnenej dodávateľom investičného majetku a odpočítanej pri nadobudnutí investičného majetku, ako aj dátum, kedy došlo k prvotnému použitiu investičného majetku.
Príklad č. 22
Obchodná spoločnosť A, ktorá je platiteľom dane, nadobudla v júni 2025 administratívnu budovu v cene 184 500 eur (základ dane 150 000 eur + DPH 34 500 eur), pri ktorej si uplatnila odpočítanie dane v plnom rozsahu. K prvotnému použitiu došlo v októbri 2025, kedy podpísala zmluvu o prenájme s platiteľom dane a rozhodla sa prenájom zdaniť. 20-ročné obdobie na úpravu odpočítanej dane začalo plynúť v roku 2025 a trvá do konca roka 2044. Spoločnosť A predala dňa 1.2.2026 časť podniku tvoriacu samostatnú organizačnú zložku, ktorej súčasťou je aj administratívna budova, platiteľovi dane B a pri predaji uplatnila ustanovenie § 10 ods. 1 zákona o DPH. Zároveň platiteľovi dane B oznámila nasledovné skutočnosti – DPH uplatnená iným platiteľom dane pri kúpe budovy bola vo výške 34 500 eur, daň bola odpočítaná v plnom rozsahu, prvotné použitie budovy v roku 2025 a bola využívaná na činnosti podliehajúce zdaneniu, preto nebola do dňa predaja vykonaná úprava odpočítanej dane. Platiteľ dane B sa v roku 2027 rozhodne administratívnu budovu predať, a keďže od prvej kolaudácie uplynulo viac ako 5 rokov, pri predaji uplatní oslobodenie od dane podľa § 38 ods. 1 zákona o DPH. Na základe takéhoto postupu dochádza k zmene účelu použitia nehnuteľného investičného majetku. Platiteľ dane B musí v poslednom zdaňovacom období kalendárneho roka 2027 vykonať úpravu dane odpočítanej pri investičnom majetku. Keďže platiteľ dane A oznámil platiteľovi dane B všetky potrebné údaje na vykonanie úpravy odpočítanej dane, platiteľ dane B vezme do úvahy obdobie na úpravu odpočítanej dane, ktoré začalo plynúť v roku 2025, a úpravu odpočítanej dane vykoná nasledovne:
DD = DV x (A – B) x R = 34 500 x (1 – 0) x 18 = + 31 050 eur 20 20
Platiteľ dane je povinný v daňovom priznaní podanom za posledné zdaňovacie obdobie kalendárneho roka 2027 priznať dodatočne neodpočítateľnú daň vo výške 31 050 eur, t. j. vrátiť časť odpočítanej dane do štátneho rozpočtu. Zákon o DPH v § 54b ods. 3 zákona o DPH stanovuje, že ak nadobúdateľ podniku alebo časti podniku alebo platiteľ dane, na ktorého prešiel investičný majetok platiteľa dane v rámci jeho rozdelenia odštiepením alebo cezhraničným odštiepením nemá k dispozícii údaje podľa § 54b ods. 2, potom sa predpokladá, že odpočítanie dane pri nadobudnutí investičného majetku bolo uplatnené v roku nadobudnutia tohto majetku právnym nástupcom, a to vo výške 100 % zo základu dane, ktorým je reálna hodnota tohto investičného majetku podľa osobitného predpisu. Osobitným predpisom je zákon č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov. Na účely zákona o účtovníctve sa reálnou hodnotou (§ 27 ods. 2) rozumie napríklad trhová cena, hodnota zistená prostredníctvom oceňovacích modelov alebo posudok znalca v prípade, že trhová cena nie je k dispozícii alebo nevyjadruje správne reálnu hodnotu.
Príklad č. 23
Spoločnosť A – platiteľ dane, nadobudla nehnuteľnosť v októbri 2025 v cene základ dane 250 000 eur + DPH 57 500 eur, pri ktorej si uplatnila odpočítanie dane v plnom rozsahu, keďže predpokladala, že nehnuteľnosť bude využívať na činnosti, ktoré podliehajú zdaneniu. Prvotné užívanie nehnuteľnosti bolo platiteľom dane v októbri 2025, a tento rok začalo plynúť 20-ročné obdobie na úpravu odpočítanej dane, ktoré trvá do konca roku 2044. Dňa 1.6.2028 dôjde k rozdeleniu spoločnosti A odštiepením a v rámci obchodného imania prechádza predmetná nehnuteľnosť na nástupnícku spoločnosť, platiteľa dane B. Spoločnosť A neoznámila platiteľovi dane B údaje potrebné na prípadnú ďalšiu úpravu odpočítanej dane pri nadobudnutom investičnom majetku platiteľom dane B v rámci rozdelenia spoločnosti A odštiepením. Platiteľ dane B sa v septembri 2030 rozhodne nehnuteľnosť predať, a keďže od prvej kolaudácie uplynulo viac ako 5 rokov, pri predaji uplatní oslobodenie od dane podľa § 38 ods. 1 zákona o DPH. Keďže platiteľ dane B nedisponoval údajmi ohľadne nadobudnutej nehnuteľnosti, má sa za to, že daň bola odpočítaná v roku nadobudnutia nehnuteľnosti (rok 2028) v plnom rozsahu. Obdobie na úpravu odpočítanej dane začalo odznovu plynúť v roku 2028 a trvá do konca roka 2047. V danom prípade platí domnienka, že odpočítanie dane bolo uplatnené vo výške 100 % zo základu dane, ktorým je reálna hodnota nehnuteľného investičného majetku podľa zákona o účtovníctve. Platiteľ dane B bude pri úprave odpočítanej dane vychádzať z trhovej hodnoty nehnuteľnosti vo výške základ dane 300 000, DPH 69 000 eur a úpravu odpočítanej dane vykoná nasledovne:
DD = DV x (A – B) x R = 69 000 x (1-0) x 18 = + 62 100 eur 20 20
Platiteľ dane B je povinný v poslednom zdaňovacom období kalendárneho roka 2030 priznať dodatočne neodpočítateľnú daň vo výške 62 100 eur, t. j. vráti časť odpočítanej dane do štátneho rozpočtu.
8.diel Úprava odpočítanej dane – § 54c zákona o DPH
➢ nadobudne investičný majetok uvedený v § 54 ods. 2 od platiteľa dane, ktorý uplatňuje osobitnú úpravu vzniku daňovej povinnosti na základe prijatej platby podľa § 68d ods. 2, a ➢ do dňa vzniku práva na odpočítanie dane sa zmení účel použitia tohto majetku (§ 54) alebo rozsah použitia investičného majetku (§ 54a, § 54d).
Platiteľ dane, ktorý obstaráva investičný majetok uvedený v § 54 ods. 2 zákona o DPH od platiteľa dane, ktorý uplatňuje osobitnú úpravu podľa § 68d zákona o DPH, môže uplatniť odpočítanie dane, až keď zaplatí svojmu dodávateľovi. Na základe tejto skutočnosti môže nastať situácia, že nárok na odpočítanie dane vznikne až v kalendárnom roku nasledujúcom po kalendárnom roku, v ktorom začalo plynúť obdobie na úpravu odpočítanej dane z nadobudnutia investičného majetku. Postup podľa ustanovenia § 54c zákona o DPH sa uplatní len v tom kalendárnom roku, v ktorom platiteľ dane uplatňuje odpočítanie dane z nadobudnutého investičného majetku. Koeficient sa zaokrúhľuje na 2 desatinné miesta nahor.
Príklad č. 24
Platiteľ dane A kúpil v septembri 2025 investičný majetok – softvér v cene 12 300 eur s DPH (základ dane 10 000 + DPH 2 300) od platiteľa dane B, ktorý uplatňuje osobitnú úpravu podľa § 68d zákona o DPH. Tento majetok začal používať na činnosti zdaňované a zároveň aj oslobodené od dane bez nároku na odpočítanie dane. Ročný koeficient v roku 2025 predstavuje 0,60. Za tento majetok zaplatil svojmu dodávateľovi dňa 10.1.2026. Keďže v tento deň vznikla dodávateľovi daňová povinnosť, v tento istý deň vzniklo platiteľovi dane A právo na odpočítanie dane. Platiteľ dane A je pri odpočítaní dane povinný zohľadniť zmenu účelu použitia tohto majetku v roku 2025, preto musí DPH z prijatého plnenia krátiť priemerným koeficientom vypočítaným z koncoročného koeficientu za rok 2025 vo výške 0,60 a predbežného koeficientu uplatňovaného v roku 2026 vo výške 0,60 (2 300 eur x (0,60 + 0,60) : 2 = 1 380 eur). Na základe použitia priemerného koeficientu má platiteľ dane nárok uplatniť odpočítanie dane v sume 1 380 eur. Koncoročný koeficient v roku 2026 je vypočítaný vo výške 0,50. Keďže bola daň odpočítaná na základe priemerného koeficientu vypočítaného z koncoročného koeficientu za rok 2025 a z predbežného koeficientu uplatňovaného v roku 2026, platiteľ dane je povinný v poslednom zdaňovacom období kalendárneho roka 2026 postupovať podľa § 50 ods. 4 zákona o DPH. Pri ročnom vysporiadaní koeficientu platiteľ dane postupuje nasledovne: 2 300 x (0,60 + 0,50):2 = 1 265 eur. Rozdiel medzi odpočítanou daňou (1 380 eur) a konečnou odpočítateľnou daňou (1 265 eur) vo výške 115 eur platiteľ dane vysporiada v prospech štátneho rozpočtu v poslednom zdaňovacom období kalendárneho roka 2026. Ustanovenie § 54c ods. 2 zákona o DPH určuje, že na účely úpravy odpočítanej dane podľa § 54, (ako aj § 54a a § 54d) vykonávanej platiteľom dane, ktorý nadobudol investičný majetok uvedený v § 54 ods. 2 zákona o DPH od platiteľa dane uplatňujúceho osobitnú úpravu podľa § 68d ods. 2 zákona o DPH, a vykonávanej platiteľom dane podľa § 68d ods. 2 zákona o DPH, sa skratkou „DV“ vo vzorci uvedenom v prílohe č. 1 k zákonu o DPH rozumie daň vzťahujúca sa na obstarávaciu cenu investičného majetku alebo vlastné náklady tohto majetku vo výške zodpovedajúcej sume, ktorú tento platiteľ dane zaplatil. To znamená, že údaj dosadený pod skratkou „DV“ bude vyjadrovať len výšku zaplatenej vstupnej dane, ktorú má platiteľ dane právo odpočítať.
9.diel Prechodné ustanovenie k úprave odpočítanej dane pri investičnom majetku podľa § 54 ods. 2 účinnej od 1. januára 2025 – § 85kp ods. 2 zákona o DPH
Prechodné ustanovenie v § 85kp ods. 2 upravuje postup pri úprave odpočítanej dane podľa § 54, ako aj § 54a a § 54d zákona o DPH. Platiteľ dane je povinný vykonať úpravu odpočítanej dane podľa § 54, § 54a a § 54d a prílohy č. 1 zákona o DPH v znení účinnom do 31. decembra 2024, ak obdobie na úpravu odpočítanej dane podľa § 54 ods. 4, § 54a ods. 2 alebo § 54d ods. 2 v znení účinnom do 31. decembra 2024 začalo plynúť do 31. decembra 2024. Platiteľ dane bude podľa prechodného ustanovenia postupovať pri úprave odpočítanej dane podľa zákona o DPH účinného do 31. decembra 2024 pri
•hnuteľnom investičnom majetku, ktorého obstarávacia cena bez dane alebo vlastné náklady sú 3 319,39 eura a viac a ktorých doba použiteľnosti je dlhšia ako jeden rok, ak tento majetok bol nadobudnutý alebo na vlastné náklady vytvorený do 31. decembra 2024,
•nehnuteľnom investičnom majetku, ak bol uvedený do užívania do 31. decembra 2024. Pod pojmom uvedený do užívania sa rozumie zabezpečenie všetkých technických funkcií potrebných na užívanie a splnenie všetkých povinností určených právnymi predpismi, najmä stavebnými, bezpečnostnými a pod.
To znamená na základe vyššie uvedeného, že ak začalo plynúť obdobie na úpravu odpočítanej dane do 31. decembra 2024, uplatnia sa úpravy odpočítanej dane účinné do 31. decembra 2024 (postup platiteľa dane pri úprave odpočítanej dane v období do 31. decembra 2024 je predmetom metodického pokynu č. 112/2019).
Príklad č. 25
Platiteľ dane kúpil v októbri 2023 nehnuteľnosť (byt), pri ktorej si uplatnil odpočítanie dane v plnom rozsahu, pretože predpokladal nehnuteľnosť využívať na zdaniteľné plnenia. V júni 2025 nehnuteľnosť prenajal s oslobodením od dane podľa § 38 zákona o DPH. Platiteľ dane v júni 2025 zmenil účel použitia nehnuteľného investičného majetku, a keďže obdobie na úpravu odpočítanej dane začalo plynúť v októbri 2023, t. j. v roku uvedenia nehnuteľnosti do užívania, na úpravu odpočítanej dane sa použije ustanovenie § 54 zákona o DPH, ako aj príloha č. 1 zákona o DPH v znení účinnom do 31.12.2024.
10.diel Vedenie záznamov a uchovávanie faktúr
Faktúry, ktoré platiteľ dane prijal v súvislosti s nadobudnutím hnuteľného investičného majetku a nehmotného investičného majetku uvedeného v § 54 ods. 2 písm. a) a d) zákona o DPH, je povinný podľa § 76 ods. 1 písm. a) zákona DPH uchovávať po dobu desiatich rokov nasledujúcich po roku, ktorého sa týkajú. Faktúry, ktoré platiteľ dane prijal v súvislosti s nadobudnutím nehnuteľného investičného majetku uvedeného v § 54 ods. 2 písm. b) a c) zákona o DPH, je povinný podľa § 76 ods. 1 písm. b) zákona DPH uchovávať do konca obdobia, kedy sa končí 20 ročná lehota na úpravu odpočítanej DPH. S účinnosťou od 1.1.2025 s cieľom uľahčiť kontrolu uplatňovania práva na odpočítanie dane pri investičnom majetku a jeho úprav sa ustanovením § 70 ods. 9 a ods. 11 zákona o DPH zaviedla povinnosť pre platiteľa dane viesť a uchovávať podrobné záznamy, ktoré preukazujú účel použitia investičného majetku.
Podľa § 70 ods. 9 zákona o DPH má platiteľ dane pri investičnom majetku povinnosť viesť podrobné záznamy preukazujúce účel použitia tohto majetku na podnikanie s možnosťou odpočítania dane, podnikanie s oslobodením od dane bez možnosti odpočítania dane alebo na podnikanie s možnosťou pomerného odpočítania dane. Podľa § 70 ods. 11 zákona o DPH má platiteľ dane povinnosť uchovávať podrobné záznamy
•týkajúce sa hnuteľného investičného majetku a nehmotného investičného majetku do konca kalendárneho roka, v ktorom uplynie desať rokov od skončenia roka, v ktorom vzniklo právo na odpočítanie dane pri tomto investičnom majetku podľa § 49 ods. 1 zákona o DPH,
•týkajúce sa nehnuteľného investičného majetku do konca obdobia na úpravu odpočítanej dane podľa § 52 ods. 2 písm. b) zákona o DPH.
Vypracoval:
Finančné riaditeľstvo SR, Banská Bystrica Odbor daňovej metodiky II August 2026
Poznámky pod čiarou
1§ 2 zákona č. 25/2025 Z. z. Stavebný zákon a o zmene a doplnení niektorých zákonov (Stavebný zákon).
2§ 5 ods. 2 Stavebného zákona.
3§ 60 Stavebného zákona.
4Zákon č. 431/2002 Z. z. o účtovníctve v znení zákona č. 562/2003 Z. z.
5Podľa článku 187 ods. 1 smernice o DPH sa v prípade investičného majetku úprava odpočítanej dane rozloží na päť rokov vrátane roka, v ktorom bol majetok nadobudnutý alebo vytvorený. Členské štáty však môžu pre úpravu odpočítanej dane stanoviť päťročné obdobie pozostávajúce z celých 5 rokov, ktoré začína prvým použitím majetku. V prípade nehnuteľného investičného majetku sa dĺžka obdobia slúžiaceho na výpočet úpravy odpočítanej dane môže predĺžiť až na dvadsať rokov. Podľa odseku 2 cit. článku sa ročná úprava odpočítanej dane uskutočňuje len do výšky jednej pätiny DPH uplatnenej na investičný majetok alebo, keď sa obdobie na úpravu odpočítanej dane predĺžilo, do výšky zodpovedajúcej časti DPH uplatnenej na investičný majetok.
6Výrok rozsudku vo veci C-791/18 Stichting Schoonzicht: „Články 184 až 187 smernice Rady 2006/112/ES z 28. novembra 2006 o spoločnom systéme dane z pridanej hodnoty sa majú vykladať v tom zmysle, že nebránia vnútroštátnej právnej úprave, ktorá obsahuje režim úpravy uplatňujúci sa na investičný majetok, ktorý stanovuje rozloženie úpravy na niekoľko rokov a podľa ktorého počas roka, keď bol prvýkrát použitý dotknutý majetok, zodpovedajúceho tiež prvému roku úpravy, je celé pôvodne uplatnené odpočítanie dane z tohto majetku predmetom jednorazovej úpravy, ak sa pri tomto skutočnom používaní zistí, že toto odpočítanie nezodpovedá odpočítaniu, ktoré bola zdaniteľná osoba oprávnená uplatniť na základe skutočného použitia uvedeného majetku.“
7Ide o daň na vstupe, ktorá bola uplatnená platiteľom dane, ktorý dodal investičný majetok, resp. ide o také dodanie, pri ktorom bol uplatnený prenos daňovej povinnosti na príjemcu plnenia, alebo o súčet dane z jednotlivých prijatých zdaniteľných obchodov, ak ide o vytvorenie investičného majetku na vlastné náklady.