Usmernenie k zabezpečeniu jednotného postupu pri uplatňovaní ustanovení § 17 ods. 7 a § 18 ods. 4 až 10 zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov
1.Úvod
(1)Cieľom tohto usmernenia je zabezpečiť jednotný postup pri uplatňovaní ustanovení § 18 ods. 4 až 10 zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov (ďalej len „zákon o dani z príjmov“), podľa ktorých má daňovník právo požiadať správcu dane o vydanie rozhodnutia o odsúhlasení použitia konkrétnej metódy a spôsobu určenia ceny (ďalej aj ako „použitia metódy ocenenia“). To umožní daňovníkovi overiť si dopredu, ešte pred uskutočnením transakcie so závislou osobou podľa § 2 písm. n) zákona o dani z príjmov, či navrhovaná metóda a spôsob ocenenia tejto transakcie sú v súlade s princípom nezávislého vzťahu.
(2)Postup podľa § 18 ods. 4 až 10 zákona o dani z príjmov sa primerane použije aj na odsúhlasenie použitia konkrétnej metódy určenia základu dane stálej prevádzkarne podľa § 17 ods. 7 zákona o dani z príjmov.
(3)Toto usmernenie je v súlade s článkom 9 (Prepojené podniky) Modelovej daňovej zmluvy OECD o príjmoch a o majetku (ďalej len „modelová zmluva“), zohľadňuje odporúčania vyplývajúce zo IV. kapitoly časti F (Opatrenia predchádzajúce oceneniu) Smernice OECD o transferovom oceňovaní pre nadnárodné spoločnosti a správu daní (ďalej len „smernica OECD“) a rovnako aj závery Spoločného fóra EÚ pre transferové oceňovanie v danej oblasti.
(4)Princíp nezávislého vzťahu je definovaný v ustanovení § 18 ods. 1 zákona o dani z príjmov. Ide o medzinárodne uznávaný štandard na oceňovanie kontrolovaných transakcií (definíciu kontrolovanej transakcie vymedzuje § 2 písm. ab) zákona o dani z príjmov). Princíp nezávislého vzťahu je založený na porovnávaní podmienok dohodnutých v kontrolovaných transakciách medzi závislými osobami s podmienkami, ktoré by medzi sebou dohodli nezávislé osoby v porovnateľných transakciách za porovnateľných okolností v príslušných obdobiach. Pri porovnávaní sa zohľadňujú činnosti vykonávané porovnávanými osobami, a to najmä výroba, montážne práce, výskum a vývoj, nákup a predaj a podobne, ako aj rozsah podnikateľských rizík, vlastnosti porovnávaného majetku alebo služby, dohodnuté zmluvné podmienky, ekonomické prostredie trhu a obchodná stratégia. Podmienky sú vzájomne porovnateľné, ak medzi nimi nie je zásadný rozdiel alebo ak možno vplyv týchto rozdielov odstrániť.
(5)Podľa § 18 ods. 4 zákona o dani z príjmov môže daňovník požiadať správcu dane o vydanie rozhodnutia o odsúhlasenie použitia konkrétnej metódy podľa § 18 ods. 2 zákona o dani z príjmov (metódy vychádzajúce z porovnávania ceny) alebo metódy podľa § 18 ods. 3 zákona o dani z príjmov (metódy vychádzajúce z porovnávania zisku), alebo ich vzájomnej kombinácie, alebo inej metódy (ďalej len „metóda ocenenia“). Použiť možno len takú metódu ocenenia, ktorej použitie je v súlade s princípom nezávislého vzťahu.
(6)Správca dane pred vydaním rozhodnutia o odsúhlasení použitia metódy ocenenia, resp. odsúhlasení konkrétnej metódy určenia základu dane stálej prevádzkarne (ďalej len „vydanie rozhodnutia“) vykoná rad úkonov, ktoré mu umožnia posúdiť vhodnosť a opodstatnenosť daňovníkom navrhnutej metódy ocenenia budúcej transakcie so závislou osobou, ako aj posúdiť spôsob určenia ceny transakcie, resp. opodstatnenosť daňovníkom navrhnutej metódy určenia základu dane stálej prevádzkarne. Správca dane pritom posudzuje množinu podstatných podmienok, akými sú napr. faktory porovnateľnosti, úpravy potrebné na zabezpečenie porovnateľnosti a spôsob aplikácie navrhovanej metódy ocenenia v konkrétnych podmienkach kontrolovanej transakcie.
(7)Proces na vydanie rozhodnutia sa v medzinárodnej daňovej terminológii nazýva „opatrenie predchádzajúce oceneniu“ (z anglického originálu „Advance Pricing Arrangement“, tzv. „APA“) a považuje sa za predbežnú dohodu o stanovení ceny. Toto opatrenie predstavuje doplnkový nástroj na riešenie otázok transferového oceňovania, ktorý daňovníkovi poskytuje určitý stupeň istoty, že spôsob tvorby transferových cien jeho budúcich transakcií je v súlade s princípom nezávislého vzťahu.
2.Druhy vydávaných rozhodnutí
(8)Ustanovenie § 18 ods. 5 zákona o dani z príjmov daňovníkovi umožňuje požiadať správcu dane o vydanie rozhodnutia v rozsahu jednostranného, dvojstranného (bilaterálneho), alebo viacstranného (multilaterálneho) rozhodnutia.
(9)Vydanie jednostranného rozhodnutia prebieha medzi slovenským správcom dane a slovenským daňovníkom, ktorý uskutočňuje transakciu so závislou osobou bez toho, aby do tohto procesu vstúpila zahraničná daňová správa. Medzi jeho základné nevýhody patrí skutočnosť, že zahraničná daňová správa nemusí súhlasiť s prijatými závermi vydaného jednostranného rozhodnutia, ak z jej pohľadu vydané rozhodnutie nie je v súlade s princípom nezávislého vzťahu, čo môže viesť k ekonomickému dvojitému zdaneniu.
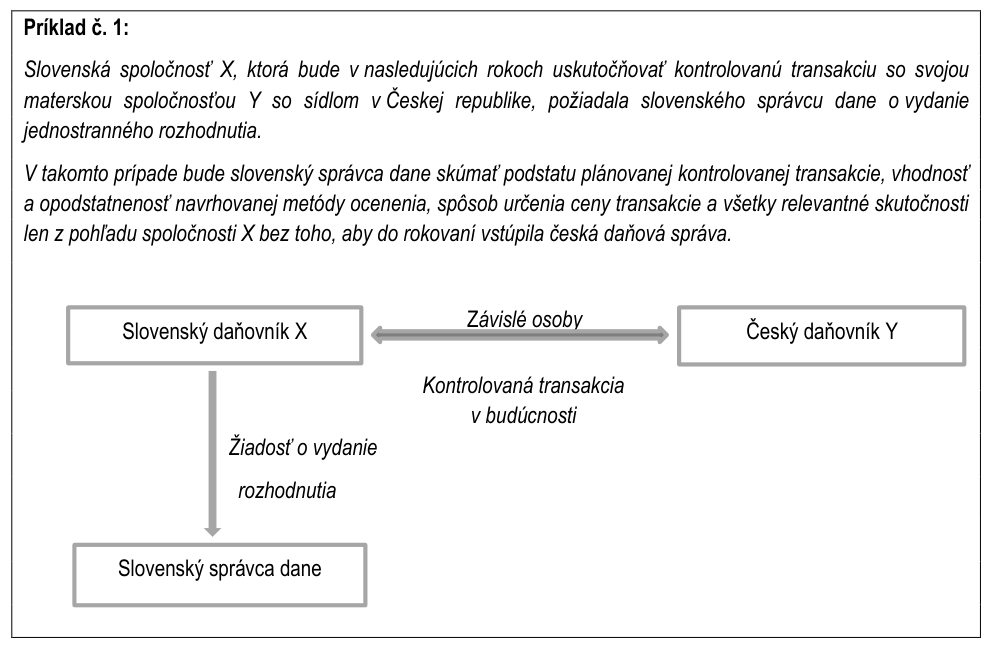
(10)Ak druhou zmluvnou stranou kontrolovanej transakcie je závislá osoba s bydliskom alebo so sídlom v zahraničí, ktorá je rezidentom štátu, s ktorým Slovenská republika uzatvorila zmluvu o zamedzení dvojitého zdanenia (ďalej len „zmluvný štát“), na žiadosť daňovníka je možné vydať dvojstranné rozhodnutie, resp. v prípade viacerých zmluvných strán transakcie je možné vydať viacstranné rozhodnutie. Zoznam platných zmlúv o zamedzení dvojitého zdanenia je uvedený na webovom sídle Ministerstva financií Slovenskej republiky (ďalej len „MF SR“).
(11)Vydanie dvojstranného, resp. viacstranného rozhodnutia je konaním, ktoré rozširuje vydanie jednostranného rozhodnutia v prípadoch, keď je do tohto procesu zapojený aj iný štát.
(12)Vydanie dvojstranného, resp. viacstranného rozhodnutia umožňuje článok príslušnej zmluvy o zamedzení dvojitého zdanenia obvykle označený názvom „Riešenie prípadov dohodou“ (obdobný článok ako článok 25 modelovej zmluvy, podľa ktorého majú kompetentné orgány zmluvných štátov možnosť vstupovať do tzv. procedúry vzájomných dohôd. Táto procedúra sa využíva najmä na riešenie rôznych situácií a problémov, ktoré vznikajú pri aplikácii uzatvorených zmlúv o zamedzení dvojitého zdanenia. V oblasti transferového oceňovania táto procedúra pokrýva najmä vydanie rozhodnutia, povolenie korešpondujúcich úprav základu dane (článok 9 ods. 2 modelovej zmluvy) alebo riešenie problémov pri interpretácii princípu nezávislého vzťahu (článok 9 ods. 1 modelovej zmluvy).
(13)V Slovenskej republike je kompetentným orgánom na uzatváranie procedúry vzájomných dohôd MF SR (ďalej len „kompetentný orgán“).
(14)Vydanie dvojstranného, resp. viacstranného rozhodnutia prebieha medzi tuzemským daňovníkom a tuzemským správcom dane, pričom do tohto procesu vstupujú kompetentné orgány na uzatváranie procedúry vzájomných dohôd podľa príslušného článku zmluvy o zamedzení dvojitého zdanenia. V takomto prípade správca dane písomne vydá daňovníkovi dvojstranné, resp. viacstranné rozhodnutie až po tom, ako bola uzatvorená dohoda medzi kompetentnými orgánmi zmluvných štátov.
3.Postup na vydanie rozhodnutia
(15)Vydanie rozhodnutia je proces pozostávajúci z niekoľkých fáz, pričom jeho úspešnosť závisí najmä od zodpovedného prístupu daňovníka k zhromažďovaniu informácií a prípravy dokumentácie, spolupráce medzi daňovníkom a správcom dane a v neposlednom rade aj od dohody kompetentných orgánov.
(16)Daňovník môže v jednej žiadosti požiadať o vydanie rozhodnutia len pre jednu kontrolovanú transakciu samostatne alebo spoločne za skupinu kontrolovaných transakcií, ktoré sú rovnakého druhu a sú uzatvorené za porovnateľných podmienok, alebo sú vzájomne úzko prepojené a vzájomne podmienené, alebo sú porovnateľné z hľadiska využívaného majetku, funkcií a rizík a ak vypracovanie transferovej dokumentácie pre tieto kontrolované transakcie spoločne poskytne spoľahlivejší obraz o použitých metódach ocenenia. V transferovej dokumentácii sa uvedú dôvody zlúčenia transakcií do skupiny kontrolovaných transakcií. Vymedzenie pojmu skupina kontrolovaných transakcií vychádza z príslušného článku platného Usmernenia o určení obsahu dokumentácie podľa § 17 ods. 7 a § 18 ods. 1 zákona o dani z príjmov (ďalej len „usmernenie k transferovej dokumentácii“), ktoré je zverejnené na webovom sídle MF SR.
(17)Proces na vydanie rozhodnutia iniciuje daňovník a je len na jeho rozhodnutí, ktorú transakciu resp. skupinu kontrolovaných transakcií zahrnie do žiadosti o vydanie rozhodnutia.
(18)Ak daňovník žiada o vydanie rozhodnutia pre viac kontrolovaných transakcií, ktoré nespĺňajú kritériá pre definíciu skupiny kontrolovaných transakcií, prípadne zo strany správcu dane bude nutné vydať viac rozhodnutí, musí daňovník podať za každú takúto transakciu samostatnú žiadosť. Daňovník za každú žiadosť uhradí poplatok podľa § 18 ods. 7 zákona o dani z príjmov (podľa bodu 34 tohto usmernenia).
(19)Fázy procesu vydávania rozhodnutia
FÁZA 1 ZHROMAŽĎOVANIE ÚDAJOV
•zhromažďovanie údajov daňovníkom
•vykonanie analýzy porovnateľnosti daňovníkom
•príprava náležitostí žiadosti vrátane úplnej transferovej dokumentácie
•výber najvhodnejšej metódy ocenenia pre zvolený druh transakcie, resp. skupiny kontrolovaných transakcií
FÁZA 2 PREDBEŽNÉ ROKOVANIE
•nepovinná fáza
•predbežné rokovanie prebieha medzi daňovníkom a správcom dane
FÁZA 3 PODANIE ŽIADOSTI
•oficiálne podanie žiadosti o vydanie rozhodnutia daňovníkom
•predloženie potrebnej dokumentácie daňovníkom vrátane transferovej dokumentácie
FÁZA 4 MONITOROVANIE ÚHRADY
•monitorovanie úhrady za vydané rozhodnutie správcom dane
•prípadné vydanie oznámenia o považovaní žiadosti za nepodanú - správca dane
FÁZA 5 ANALÝZA A VYHODNOTENIE
•analýza a vyhodnotenie žiadosti správcom dane
•doplnenie údajov daňovníkom
•komunikácia správcu dane s Finančným riaditeľstvom SR a komunikácia Finančného riaditeľstva SR s kompetentným orgánom Slovenskej republiky pre procedúru vzájomných dohôd v prípade dvojstranného, resp. viacstranného rozhodnutia
FÁZA 6 VYDANIE ROZHODNUTIA, RESP. OZNÁMENIA
•vydanie rozhodnutia, resp. oznámenia o nevyhovení žiadosti daňovníka správcom dane
FÁZA 7 MONITOROVANIE VYDANÉHO ROZHODNUTIA
•monitorovanie vydaného rozhodnutia správcom dane
•úpravy alebo zrušenie vydaného rozhodnutia správcom dane
3.1Zhromažďovanie údajov
(20)Daňovník v tejto fáze zhromaždí všetky informácie potrebné pre vypracovanie transferovej dokumentácie podľa ustanovenia § 18 ods. 1 zákona o dani z príjmov, ktorá tvorí prílohu predkladanej žiadosti. Pri vypracovaní súvisiacej (úplnej) transferovej dokumentácie je daňovník povinný postupovať v súlade s platným usmernením k transferovej dokumentácii. Z transferovej dokumentácie, ktorú daňovník predloží správcovi dane na účely vydania rozhodnutia, má byť jednoznačne zrejmé, že pri oceňovaní kontrolovaných transakcií bol dodržaný princíp nezávislého vzťahu.
(21)Daňovník podrobne identifikuje kontrolovanú transakciu, resp. skupinu kontrolovaných transakcií, ktorá bude predmetom žiadosti a zvolí si stratégiu na výber najvhodnejšej metódy ocenenia pre daný typ kontrolovanej transakcie, resp. skupiny kontrolovaných transakcií alebo na určenie základu dane stálej prevádzkarne. Podkladom na výber vhodnej metódy ocenenia je vypracovanie analýzy porovnateľnosti, pri ktorej daňovník porovná kontrolovanú transakciu, ktorá je predmetom žiadosti s potenciálne porovnateľnou nekontrolovanou transakciou uskutočňovanou medzi nezávislými osobami (nekontrolovanou transakciou). Analýza porovnateľnosti pozostáva najmä z porovnania majetku alebo služby, ktoré sú predmetom posudzovanej transakcie, analýzy funkcií, rizík a majetku využívaného zmluvnými stranami transakcie, porovnania zmluvných podmienok, ekonomického prostredia a špecifických obchodných stratégií.
3.2Predbežné rokovanie
(22)Oficiálnemu predloženiu žiadosti o vydanie rozhodnutia môže predchádzať predbežné rokovanie medzi daňovníkom a správcom dane.
(23)V prípade dvoj a viac stranných žiadostí o vydanie rozhodnutia sa predbežného rokovania môžu zúčastniť aj zástupcovia kompetentného orgánu Slovenskej republiky a Finančného riaditeľstva Slovenskej republiky.
(24)V tejto fáze správca dane informuje daňovníka o základných náležitostiach a podmienkach, za ktorých môže byť žiadosť podaná.
(25)Na takomto stretnutí správca dane poskytne daňovníkovi priestor na diskusiu vo veci prípravy žiadosti. Daňovník popíše príslušnú kontrolovanú transakciu, resp. skupinu kontrolovaných transakcií a s tým súvisiace právne alebo iné obdobné vzťahy. Účelom takéhoto predbežného stretnutia je tiež identifikácia druhu a rozsahu informácií a analýz, ktoré bude správca dane požadovať na posúdenie vhodnosti použitia metódy ocenenia, resp. vhodnosti metódy určenia základu dane stálej prevádzkarne. Za týmto účelom sa môže uskutočniť aj viac predbežných rokovaní.
(26)Napriek tomu, že daňovníkovi ani správcovi dane zo zákona o dani z príjmov nevyplýva povinnosť vedenia takýchto predbežných rokovaní, úspešnosť celého procesu vydania rozhodnutia závisí najmä od otvorenej komunikácie medzi zainteresovanými stranami a dôkladnej prípravy žiadosti a dokumentácie zo strany daňovníka, a preto je vysoko odporúčaná.
3.3Predloženie žiadosti
(27)Podľa ustanovenia § 17 ods. 7 a § 18 ods. 4 a 5 zákona o dani z príjmov daňovník predloží písomnú žiadosť o vydanie rozhodnutia správcovi dane, ktorého zverejní na svojom webovom sídle Finančné riaditeľstvo SR. K určeniu správcu dane na uplatňovanie § 17 ods. 6 prvej a druhej vety, § 17 ods. 7 a § 18 ods. 4, 5 a 7 až 10 zákona o dani z príjmov Finančné riaditeľstvo SR určilo ako správcu dane na účely uplatňovania týchto ustanovení Úrad pre vybrané hospodárske subjekty (ďalej len „ÚVHS“).
(28)Podľa § 58 ods. 2 zákona č. 563/2009 Z. z. o správe daní (daňový poriadok) a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „daňový poriadok“) dňom doručenia žiadosti o vydanie rozhodnutia orgánu príslušnému konať vo veci (ÚVHS) alebo dňom, keď daňový subjekt na výzvu tohto príslušného orgánu doručil doplnené podanie, začína daňové konanie.
(29)Žiadosť o vydanie rozhodnutia musí podľa § 18 ods. 6 zákona o dani z príjmov obsahovať okrem dokumentácie podľa odseku § 18 ods. 1 zákona o dani z príjmov tieto náležitosti:
a)identifikáciu osôb v posudzovanej kontrolovanej transakcii, a to meno, priezvisko, obchodné meno, bydlisko alebo sídlo, miesto podnikania, daňové identifikačné číslo, identifikačné číslo organizácie, ak boli pridelené,
b)zdaňovacie obdobie, na ktoré sa má vydané rozhodnutie vzťahovať,
c)popis kontrolovanej transakcie,
d)predpokladanú hodnotu posudzovanej kontrolovanej transakcie,
e)navrhnutú metódu ocenenia.
(30)Prílohou predloženej žiadosti je transferová dokumentácia podľa § 18 ods. 1 zákona o dani z príjmov.
Daňovníci, ktorí žiadajú správcu dane o vydanie rozhodnutia, vedú úplnú dokumentáciu v rozsahu uvedenom v platnom usmernení k transferovej dokumentácii.
(31)Lehota na predloženie žiadosti je podľa ustanovenia § 18 ods. 4 zákona o dani z príjmov najneskôr 60 dní pred začiatkom zdaňovacieho obdobia, počas ktorého by sa mala odsúhlasená metóda ocenenia uplatňovať. Vzhľadom na komplexnosť celého procesu vydania rozhodnutia, ako aj častú potrebu dopĺňania relevantných informácií, je potrebné, aby daňovník podal takúto žiadosť v čo možno najväčšom časovom predstihu pred začiatkom zdaňovacieho obdobia, počas ktorého by sa mala odsúhlasená metóda ocenenia uplatňovať.
(32)Rozsah poskytnutých informácií a prípadná nevyhnutnosť doplňujúcich informácií závisí od okolností konkrétneho prípadu. Úspešnosť celého procesu závisí od poskytnutia relevantných informácií zo strany daňovníka a preukázania, že konkrétna metóda ocenenia je najvhodnejšia na ocenenie príslušnej budúcej kontrolovanej transakcie, resp. skupiny kontrolovaných transakcií a zodpovedá princípu nezávislého vzťahu.
(33)Daňovník v žiadosti uvedie úplný popis navrhovanej metódy ocenenia s doplňujúcimi informáciami ako aj odhad možných zmien prevádzkových a ekonomických podmienok v budúcnosti, ktoré by mohli mať vplyv na vhodnosť použitia navrhovanej metódy ocenenia. K niektorým predpokladom je vhodné stanoviť parametre pre určitú prijateľnú úroveň odchýlok, pričom pri stanovení týchto parametrov je vzhľadom na ich špecifickosť potrebné postupovať individuálne v závislosti od okolností konkrétneho prípadu.
Príklad č. 2:
V určitom prípade sa predpokladá, že spoľahlivosť navrhovanej metódy ocenenia je citlivá na kolísanie výmenného kurzu. V takomto prípade je vhodné zvážiť použitie takej metódy ocenenia, ktorá by bola schopná prispôsobiť sa určitému stupňu kolísania kurzu (napr. vykonaním cenových úprav, ktoré budú zohľadňovať pohyby výmenných kurzov). V takomto prípade by sa malo stanoviť, že pri pohyboch kurzov v oboch smeroch do určitej percentuálnej hodnoty sa nebude vyžadovať zásah, naproti tomu pohyby kurzov nad alebo pod túto percentuálnu hodnotu, budú viesť k následnému prevereniu vhodnosti použitia metódy ocenenia.
3.4Monitorovanie úhrady
(34)Podľa § 18 ods. 7 zákona o dani z príjmov daňovník spolu so žiadosťou o vydanie rozhodnutia zaplatí úhradu:
a)vo výške 10 000 eur, ak ide o žiadosť o vydanie jednostranného rozhodnutia,
b)vo výške 30 000 eur, ak ide o žiadosť o vydanie rozhodnutia na základe uplatnenia zmluvy o zamedzení dvojitého zdanenia.
(35)Úhrada sa u daňovníka, ktorý je v čase podania žiadosti na základe indexu daňovej spoľahlivosti podľa ustanovenia § 53d daňového poriadku vysoko spoľahlivý, znižuje na polovicu.
(36)Úhrada za vydanie rozhodnutia nie je daňou, a preto nebude poukazovaná na základné číslo účtu (OÚD daňového subjektu). Daňový subjekt je povinný úhradu za vydanie rozhodnutia zaplatiť na účet č.: IBAN: SK45 8180 0000 0070 0043 7861, vedený v Štátnej pokladnici Názov príjemcu: Finančné riaditeľstvo Slovenskej republiky Variabilný symbol: DIČ daňového subjektu Vykonaním cezhraničného prevodu, ktorý nespĺňa podmienky pre SEPA prevod (úhrada v mene EUR), v prospech účtu klienta Štátnej pokladnice prostredníctvom sprostredkujúcej banky prostredníctvom siete SWIFT je povinný údaj SWIFT (BIC Code).
Banka príjemcu STATNA POKLADNICA Radlinského 32 810 05 Bratislava Slovakia BIC/SWIFT**: SPSRSKBAXXX
(37)Úhrada je osobitnou platbou za využitie mechanizmu odsúhlasenia metódy ocenenia (podanie žiadosti o vydanie rozhodnutia o odsúhlasení použitia metódy ocenenia) a nie je zavedená ako odmena alebo náhrada viazaná výlučne na pozitívny výsledok konania vo forme vydania rozhodnutia.
(38)Táto úhrada sa platí bez výzvy a je splatná pri podaní žiadosti o vydanie rozhodnutia. Ak nebola úhrada zaplatená pri podaní žiadosti a v určenej výške, je splatná do 15 dní odo dňa doručenia písomnej výzvy správcu dane na jej zaplatenie. Ak úhrada nebude zaplatená v danej lehote alebo vo výške určenej vo výzve, považuje sa žiadosť za nepodanú a zaplatená časť úhrady sa vráti daňovníkovi.
(39)Ak daňovník nedodrží lehotu na podanie žiadosti uvedenú v ustanovení § 18 ods. 4 zákona o dani z príjmov, správca dane považuje takúto žiadosť za nepodanú. Zaplatená úhrada sa daňovníkovi vráti.
(40)Ak správca dane vydáva oznámenie o nevyhovení žiadosti daňovníka, zaplatená úhrada sa daňovníkovi nevracia.
3.5Analýza a vyhodnotenie žiadosti
(41)Podaním žiadosti o vydanie rozhodnutia sa začína proces skúmania a s ním spojená úzka súčinnosť správcu dane s daňovníkom, ktorá vedie k vydaniu rozhodnutia, prípadne oznámenia. Na riadne vykonanie tohto procesu je spravidla nevyhnutná aktívna komunikácia s daňovníkom a požadovanie vysvetlení, doplnenia informácií a podobne. Takýto postup je v súlade so základnou zásadou správy daní podľa § 3 ods. 2 daňového poriadku.
(42)V tejto fáze správca dane dôkladne preskúma údaje uvedené v žiadosti a predloženej transferovej dokumentácii a v prípade potreby vyzve daňový subjekt, v súlade s ustanoveniami daňového poriadku, o predloženie ďalších informácií potrebných na kvalifikované posúdenie predmetnej žiadosti.
(43)Na základe ustanovení § 18 zákona o dani z príjmov v spojení s ustanoveniami daňového poriadku, správca dane môže v konkrétnych prípadoch vyzvať daňovníka aj na úpravu porovnávacej analýzy (benchmarku) a tiež je oprávnený zistiť sám skutočnosti rozhodujúce na vydanie rozhodnutia, v ktorom sa určí správny benchmark na účely vydania rozhodnutia. To znamená, že v konkrétnom prípade môže správca dane vyzvať daňovníka na vysvetlenie skutočností uvedených v žiadosti, navrhovať úpravu spôsobu určenia ceny, dokonca môže aj sám navrhnúť a stanoviť spôsob určenia ceny, ak to považuje za nevyhnutné a môže sa aj odkloniť od návrhu daňovníka, ak to nemá vplyv na zmenu daňovníkom navrhovanej metódy ocenenia transakcie.
(44)Ustanovenie § 18 ods. 4 zákona o dani z príjmov dáva správcovi dane možnosť, nie povinnosť, vyhovieť žiadosti daňovníka o vydanie rozhodnutia. Správca dane v rámci procesu posudzovania žiadosti o vydanie rozhodnutia môže navrhnúť aj iný finančný ukazovateľ, ktorý považuje v rámci analýzy porovnateľnosti a v rámci funkčnej a rizikovej analýzy za relevantnejší, ak dosiahne s daňovníkom dohodu a ak uvedené nemá vplyv na zmenu daňovníkom navrhovanej metódy ocenenia.
(45)Daňovník aj správca dane môžu odstúpiť od vydania rozhodnutia, ak existujú na takýto úkon relevantné dôvody. Správca dane môže zamietnuť žiadosť o vydanie rozhodnutia a navrhovanú metódu ocenenia neodsúhlasiť, ak napr. skutočnosti a informácie uvedené v predloženej dokumentácii nie sú postačujúce na správne posúdenie navrhovanej metódy ocenenia a daňovník aj napriek výzve správcu dane chýbajúce informácie nedodá, prípadne poskytnuté informácie neumožňujú správcovi dane v predmetnej veci zodpovedne a kvalifikovane rozhodnúť. Správca dane bezodkladne po vyhodnotení relevantných skutočností oznámi daňovníkovi, že nevyhovuje jeho žiadosti o odsúhlasenie použitia metódy ocenenia a v oznámení podrobne popíše dôvody zamietnutia predmetnej žiadosti.
(46)V prípade dvojstranného, resp. viacstranného rozhodnutia správca dane zabezpečí, aby všetky informácie, ktoré získal boli poskytnuté aj druhej zúčastnenej strane.
(47)V prípade vydania dvojstranného rozhodnutia, resp. viacstranného rozhodnutia, kompetentné orgány zainteresovaných zmluvných štátov vedú procedúru vzájomnej dohody podľa vopred zvoleného časového harmonogramu, pričom ak sa dohodnú na metóde ocenenia a ďalších podmienkach a termínoch, pripravia návrh vzájomnej dohody.
(48)Ak druhý zmluvný štát zamietne žiadosť zahraničného daňovníka o vydanie dvojstranného alebo viacstranného rozhodnutia, resp. ak sa kompetentné orgány nedohodnú na odsúhlasení použitia metódy ocenenia, správca dane v súlade s ustanovením § 18 ods. 5 zákona o dani z príjmov môže vydať jednostranné rozhodnutie. V uvedenom prípade daňovníkovi nevzniká nárok na vydanie jednostranného rozhodnutia podľa zákona o dani z príjmov automaticky, vhodnosť vydania jednostranného rozhodnutia posudzuje správca dane.
(49)Ak daňovník požiada o vydanie dvojstranného (viacstranného) rozhodnutia a kompetentné orgány príslušných štátov sa nedohodnú, správca dane oznámi daňovníkovi výsledok rokovaní kompetentných orgánov, pričom na základe predchádzajúceho posúdenia môže správca dane informovať daňovníka o možnosti vydania jednostranného rozhodnutia.
(50)V prípade dohody správcu dane a daňovníka o vydanie jednostranného rozhodnutia daňovník vyjadrí svoj záujem o pokračovanie v procese vydania jednostranného rozhodnutia ústne (v prípade osobného stretnutia do zápisnice o ústnom pojednávaní) alebo písomnou formou.
(51)V takomto prípade ide stále o posudzovanie jednej pôvodnej žiadosti o vydanie rozhodnutia a o jeden proces. Daňovník v tomto prípade nepodáva novú žiadosť o vydanie jednostranného rozhodnutia, ani neplatí ďalší poplatok. Rozdiel medzi poplatkom za vydanie jednostranného rozhodnutia a dvojstranného (viacstranného) rozhodnutia sa daňovníkovi nevracia.
(52)Správca dane môže pokračovať v preverovaní skutočností, ktoré sú predmetom pôvodnej žiadosti daňového subjektu na účel vydania jednostranného rozhodnutia v súlade s ustanoveniami daňového poriadku. Ďalšie preverovanie potrebné na vydanie jednostranného rozhodnutia môže správca dane vykonať podľa ustanovení daňového poriadku.
(53)Ak správca dane nevydá rozhodnutie o jednostrannom odsúhlasení metódy ocenenia, zašle daňovníkovi písomné oznámenie o nevyhovení žiadosti daňovníka.
3.6Vydanie rozhodnutia, resp. oznámenia
(54)Výsledkom procesu odsúhlasenia použitia metódy ocenenia je podľa ustanovenia § 18 ods. 4 zákona o dani z príjmov vydanie rozhodnutia. Predmetné ustanovenie nadväzuje na ustanovenie § 63 daňového poriadku, ktoré všeobecne vymedzuje postup pri vydávaní rozhodnutia.
(55)Správca dane môže podľa ustanovenia § 18 ods. 4 zákona o dani z príjmov vydať rozhodnutie najviac na päť zdaňovacích období. Skutočnú platnosť rozhodnutia určí správca dane najmä s ohľadom na kontrolovanú transakciu alebo skupinu kontrolovaných transakcií, ktoré sú predmetom ocenenia, hospodársku oblasť, dohodu kompetentných orgánov, obdobie platnosti navrhnuté daňovníkom a ďalšie relevantné informácie uvedené v žiadosti a transferovej dokumentácii.
(56)Rozhodnutie je účinné od začiatku zdaňovacieho obdobia uvedeného v žiadosti o vydanie rozhodnutia a to bez ohľadu na dátum vydania rozhodnutia, ak správca dane alebo kompetentné úrady nerozhodnú inak.
(57)Proti vydanému rozhodnutiu nemožno podať odvolanie.
(58)Správca dane postupuje podľa predchádzajúcich odsekov aj v prípade vydania, resp. nevydania dvojstranného alebo viacstranného rozhodnutia, pričom do obsahu rozhodnutia, resp. oznámenia (v prípade nevyhovenia) budú premietnuté závery, na ktorých sa dohodli kompetentné orgány zmluvných štátov.
(59)Správca dane môže vydať podľa ustanovenia § 18 ods. 4 zákona o dani z príjmov rozhodnutie aj na ďalších najviac 5 zdaňovacích období, ak daňovník predloží opätovnú žiadosť, a to v lehote najmenej 60 dní pred uplynutím lehoty uvedenej v predmetnom rozhodnutí a zároveň preukáže, že nedošlo k zmene podstatných podmienok, na základe ktorých bolo vydané pôvodné rozhodnutie. Daňovník a správca dane postupujú pri podaní žiadosti a vydaní rozhodnutia rovnako ako pri vydaní prvotného rozhodnutia.
(60)Príslušné orgány podľa ustanovenia § 18 ods. 5 zákona o dani z príjmov sa v prípade dvojstrannej, resp. viacstrannej žiadosti o vydanie rozhodnutia môžu dohodnúť na použití metódy ocenenia aj za zdaňovacie obdobia, ktoré nie sú uvedené v žiadosti daňovníka (tzv. rollback), pričom, ak sa dohoda týchto príslušných orgánov vzťahuje na viac ako päť zdaňovacích období, správca dane vydá rozhodnutie na viac ako päť zdaňovacích období.
(61)Ak kompetentné orgány procedúrou vzájomnej dohody dospejú k záveru, že v predmetnom prípade pre uvedené kontrolované transakcie je najvhodnejšie použiť inú metódu ocenenia ako je metóda ocenenia navrhovaná zainteresovanými daňovníkmi, správca dane vydá písomné oznámenie o nevyhovení žiadosti daňovníka.
3.7Monitorovanie vydaného rozhodnutia, prípadné zmeny alebo zrušenia rozhodnutia
(62)Správca dane priebežne monitoruje uzatvorené opatrenia predchádzajúce oceneniu počas celej doby platnosti vydaného rozhodnutia.
(63)Správca dane môže po vydaní rozhodnutia o odsúhlasení použitia metódy ocenenia uložiť daňovému subjektu podľa § 51 daňového poriadku záznamovú povinnosť.
(64)Podľa § 18 ods. 11 zákona o dani z príjmov správca dane môže za účelom preverenia správnosti použitia metódy ocenenia, dodržania princípu nezávislého vzťahu a podmienok uvedených v rozhodnutí vykonať u daňovníka daňovú kontrolu alebo vyzvať daňovníka na predloženie transferovej dokumentácie podľa usmernenia k transferovej dokumentácii. Správca dane nevykoná žiadne úpravy základu dane z titulu oceňovania predmetných transakcií za predpokladu, že sa zainteresovaní daňovníci riadia podmienkami vydaného rozhodnutia.
(65)Správca dane je podľa § 18 ods. 10 písm. a) zákona o dani z príjmov povinný zrušiť vydané rozhodnutie, ak bolo vydané na základe nepresných alebo nepravdivých údajov poskytnutých daňovníkom.
(66)Ak u daňovníka došlo k zmene podmienok, na základe ktorých bolo rozhodnutie vydané, správca dane:
zruší alebo zmení vydané rozhodnutie podľa § 18 ods. 10 písm. b) zákona o dani z príjmov - bez žiadosti daňovníka alebo môže zrušiť alebo zmeniť vydané rozhodnutie na základe žiadosti daňovníka podľa § 18 ods. 10 - písm. c) zákona o dani z príjmov, ak daňovník preukáže, že došlo k zmene podstatných podmienok.
(67)Zrušenie alebo zmena rozhodnutia nemá vo všeobecnosti podľa ustanovenia § 18 ods. 10 zákona o dani z príjmov spätný účinok. Avšak v prípade vydaného rozhodnutia na základe nepravdivých údajov poskytnutých daňovníkom (§ 18 ods. 10 písm. a) zákona o dani z príjmov) je zrušenie účinné od momentu vydania rozhodnutia, nakoľko už v momente vydania rozhodnutia boli podstatné podmienky iné ako boli predložené správcovi dane.
Vypracoval:
Finančné riaditeľstvo Slovenskej republiky Odbor daňovej metodiky I august 2026