Usmernenie k uplatneniu daňového bonusu na vyživované dieťa za zdaňovacie obdobie 2025
Finančné riaditeľstvo SR nadväzne na zmeny a doplnenia zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov (ďalej len „ZDP“) a vzhľadom na evidované vybrané problémy pri aplikácii § 33 ZDP vydáva usmernenie k uplatneniu daňového bonusu na vyživované dieťa za zdaňovacie obdobie 2025.
Suma daňového bonusu fixne stanovená v § 33 ods. 1 ZDP
V súlade s § 33 ods. 1 ZDP suma daňového bonusu, o ktorú sa znižuje daň, je
a)50 € mesačne, ak vyživované dieťa dovŕšilo 15 rokov veku a nedovŕšilo 18 rokov veku, a to poslednýkrát za kalendárny mesiac, v ktorom dieťa dovŕši 18 rokov veku, alebo
b)100 € mesačne, ak vyživované dieťa nedovŕšilo 15 rokov veku, a to poslednýkrát za kalendárny mesiac, v ktorom dieťa dovŕši 15 rokov veku.
Daňovníkovi „s nižšími príjmami“ sa nárok na daňový bonus podľa § 33 ods. 1 ZDP znižuje podľa § 33 ods. 6 ZDP, t. j. uplatní sa najviac do výšky ustanoveného percenta základu dane [čiastkového základu dane (ďalej len „ČZD“)] z príjmov zo závislej činnosti (§ 5 ZDP) alebo do výšky ustanoveného percenta základu dane (ČZD) z príjmov z podnikania (§ 6 ods. 1 ZDP) a z príjmov z inej samostatnej zárobkovej činnosti (§ 6 ods. 2 ZDP), alebo ich úhrnu (ďalej len „posudzovaný ZD“), pričom pri jednom vyživovanom dieťati je to 29 %, pri dvoch deťoch 36 %, pri troch deťoch 43 %, pri štyroch deťoch 50 %, pri piatich deťoch 57 %, pri šiestich a viacerých deťoch 64 %.
Daňovníkovi „s vyššími príjmami“ sa daňový bonus znižuje podľa § 33 ods. 11 ZDP. Po prvýkrát za zdaňovacie obdobie 2025 sa suma daňového bonusu znižuje aj v nadväznosti na vyššiu sumu dosiahnutého posudzovaného ZD alebo navýšeného základu dane (ČZD) podľa § 33 ods. 8 ZDP. Ak je posudzovaný ZD alebo navýšený základ dane (ČZD) podľa § 33 ods. 8 ZDP vyšší ako 1,5-násobok 12-násobku priemernej mesačnej mzdy zamestnanca v hospodárstve SR zistenej Štatistickým úradom SR za kalendárny rok, ktorý dva roky predchádza kalendárnemu roku, v ktorom si uplatňuje nárok na daňový bonus podľa § 33 ods. 1 a 6 ZDP (v roku 2025 je to suma 25 740 €), nárok na daňový bonus na každé jedno vyživované dieťa sa znižuje o 1/10 rozdielu medzi posudzovaným ZD a sumou 25 740 € alebo navýšeným základom dane (ČZD) podľa § 33 ods. 8 ZDP a sumou 25 740 €. V súlade s § 33 ods. 10 ZDP ak dôjde v priebehu zdaňovacieho obdobia k zmene počtu vyživovaných detí, na ktoré sa uplatňuje daňový bonus, výška nároku na daňový bonus sa uplatní ako úhrn nárokov na daňový bonus vypočítaných podľa § 33 ods. 6 ZDP v pomernej výške zodpovedajúcej počtu mesiacov, v ktorých daňovník vyživoval príslušný počet detí, na ktoré si uplatňuje daňový bonus.
Aj keď ustanovenie § 33 ods. 11 ZDP špecificky neupravuje postup daňovníka, ak sa nárok na daňový bonus uplatňuje len časť roka alebo sa uplatňuje daňový bonus na dieťa, ktoré v priebehu roka dovŕšilo 15 rokov, daňovník pri výpočte daňového bonusu analogicky aplikuje § 33 ods. 10 ZDP, t. j. ako pri zmene počtu detí. Uvedený postup zodpovedá mesačnému výpočtu nároku na daňový bonus.
Príklad č. 1: Daňovník A v zdaňovacom období 2025 vyživoval jedno dieťa vo veku 10 rokov a druhé dieťa, ktoré v marci 2025 dovŕšilo 18 rokov. Základ dane dosiahol v sume 31 500 €. Daňovník B v zdaňovacom období 2025 vyživoval jedno dieťa, ktoré v marci dovŕšilo 15 rokov a základ dane dosiahol v sume 32 700 €. Výpočet nároku na daňový bonus za celé zdaňovacie obdobie 2025 je nasledovný: Daňovníkovi A vznikne nárok na daňový bonus v sume 630 € (624 € + 6 €). V súlade s § 33 ods. 1 ZDP nárok na daňový bonus na dieťa vo veku 10 rokov predstavuje sumu 1 200 € (100 € × 12 mesiacov), ktorá sa zníži v súlade s § 33 ods. 11 ZDP o sumu 576 € (1/10 z 31 500 – 25 740 = 576 €). V súlade s § 33 ods. 1 ZDP nárok na daňový bonus na dieťa, ktoré v marci dovŕšilo 18 rokov predstavuje sumu 150 € (50 € × 3 mesiace), ktorá sa zníži v súlade s § 33 ods. 11 ZDP o sumu 144 €, čo je pomerná časť zo sumy 576 € [(1/10 z 31 500 – 25 740 = 576 €); 576 € / 12 mesiacov × 3 mesiace = 144 €]. Ak si daňovník uplatňuje nárok na daňový bonus len časť roka, potom zníženie daňového bonusu podľa ustanovenia § 33 ods. 11 ZDP je možné uplatniť v pomernej výške zodpovedajúcej počtu mesiacov, v ktorých daňovník vyživoval príslušné dieťa. Daňovníkovi B vznikne nárok na daňový bonus v sume 126 €. V súlade s § 33 ods. 1 ZDP nárok na daňový bonus za zdaňovacie obdobie predstavuje sumu 750 € (300 € za mesiace január až marec a 450 € za mesiace apríl až december). V súlade s § 33 ods. 11 ZDP suma daňového bonusu za mesiace január až marec je vo výške 126 €, ktorá sa vyčísli tak, že suma 300 € (podľa § 33 ods. 1 ZDP) sa zníži o sumu 174 € (1/10 z 32 700 – 25 740 = 696 €; 696 € / 12 × 3) a suma daňového bonusu za mesiace apríl až december je vo výške nula, nakoľko suma 450 € (podľa § 33 ods. 1 ZDP) sa znižuje o sumu 522 € (1/10 z 32 700 – 25 740 = 696 €; 696 € / 12 × 9), čo je viac ako nárok podľa § 33 ods. 1 ZDP. Ak si daňovník uplatňuje nárok na daňový bonus na vyživované dieťa, ktoré v priebehu roka 2025 dovŕšilo 15 rokov, potom zníženie podľa ustanovenia § 33 ods. 11 ZDP je možné uplatniť v pomernej výške zodpovedajúcej počtu mesiacov, v ktorých daňovníkovi vznikol nárok na daňový bonus podľa § 33 ods. 1 ZDP v sume 100 € a v pomernej výške zodpovedajúcej počtu mesiacov, v ktorých mu vznikol nárok na daňový bonus v sume 50 €.
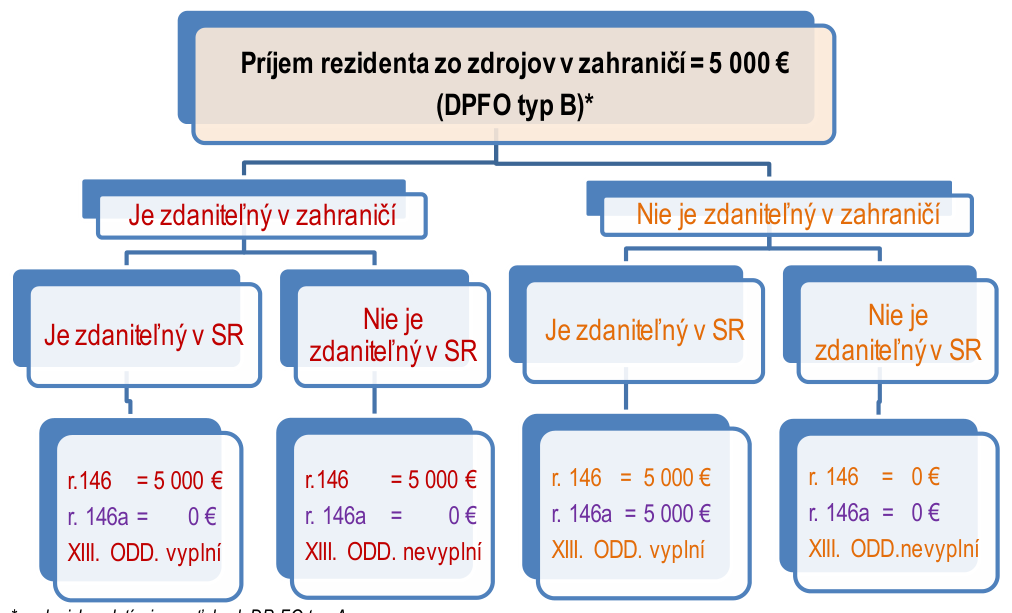
V súlade s § 33 ods. 9 ZDP daňový bonus si môže uplatniť daňovník, ak úhrn jeho zdaniteľných príjmov zo zdrojov na území Slovenskej republiky (§ 16) v príslušnom zdaňovacom období tvorí najmenej 90 % zo všetkých príjmov tohto daňovníka, ktoré mu plynú zo zdrojov na území SR a zo zdrojov v zahraničí. V ZDP vo vzťahu k rezidentovi nie je ustanovené, čo sa považuje za „príjem zo zdrojov v zahraničí“, a preto pri splnení podmienky dosiahnutia príjmov v súlade s § 33 ods. 9 ZDP je potrebné vychádzať analogicky z § 16 ZDP. Do úhrnu všetkých zdaniteľných príjmov daňovníka, ktorý je rezidentom SR, je potrebné zahrnúť všetky zdaniteľné príjmy plynúce zo zdrojov na území SR a všetky zdaniteľné príjmy plynúce zo zdrojov v zahraničí (pozri graf nižšie).
*analogicky platí aj vo vzťahu k DP FO typ A.
Príklad č. 2: Daňovníčka s neobmedzenou daňovou povinnosťou dosahovala iba príjem z činnosti opatrovateľky v Rakúsku. V rámci posudzovaných príjmov dosiahla príjmy len zo zdrojov v zahraničí v sume 12 000 €, ktoré sú aj v zahraničí posudzované ako zdaniteľné príjmy. Keďže zo Slovenska nedosiahla žiadne príjmy, nesplnila podmienku príjmu podľa § 33 ods. 9 ZDP. V daňovom priznaní k dani z príjmov fyzickej osoby (ďalej len „DPFO“) typ B vyplní aj:
XI. ODDIEL r. 146 = 12 000 €, r. 146a = 0 €; XIII. ODDIEL.
Príklad č. 3: Daňovník s neobmedzenou daňovou povinnosťou v roku 2025 dosahoval príjem podľa § 6 ZDP za stavebné práce vykonávané na Slovensku, ale v mesiacoch marec až apríl vykonával práce v zahraničí (v zahraničí mu nevznikla stavebná stála prevádzkareň). V rámci posudzovaných príjmov (§ 16) dosiahol príjmy zo zdrojov v zahraničí v sume 12 000 €, ktoré nie sú v zahraničí posudzované ako zdaniteľné príjmy. Aj keď v súlade s § 16 ZDP ide o príjem zo zdrojov v zahraničí, daňovník s neobmedzenou daňovou povinnosťou, ktorý uplatňuje postup podľa § 33 ods. 9 ZDP príjem, ktorý nie je zdaniteľným príjmom v zahraničí, zaradí medzi zdaniteľné príjmy plynúce zo SR. Daňovník splnil podmienku príjmu podľa § 33 ods. 9 ZDP. V DPFO typ B vyplní aj: XI. ODDIEL r. 146 = 12 000 €, r. 146a = 12 000 €;
XIII. ODDIEL.
Príklad č. 4: Daňovník s neobmedzenou daňovou povinnosťou v roku 2025 poberal zdaniteľné príjmy zo závislej činnosti vykonávanej v SR v sume 20 000 € a z Poľska dosiahol dividendu v sume 5 000 €, ktorá bola zdanená v Poľsku sadzbou 5 %. V SR daňovník v DPFO typ B zamedzuje dvojitému zdaneniu. V rámci posudzovaných príjmov (§ 16) okrem zdaniteľných príjmov zo závislej činnosti dosiahol aj príjmy zo zdrojov v zahraničí, ktoré sú v zahraničí posudzované ako zdaniteľné príjmy. Na účely splnenia podmienky podľa § 33 ods. 9 ZDP je potrebné tento príjem, ktorý je zdaniteľným príjmom v zahraničí, zaradiť medzi príjmy plynúce zo zdrojov v zahraničí. Daňovník nesplnil podmienku príjmu podľa § 33 ods. 9 ZDP, nakoľko úhrn zdaniteľných príjmov zo zdrojov na území SR v zdaňovacom období tvorí len 80 % zo všetkých príjmov tohto daňovníka. V DPFO typ B vyplní aj: XI. ODDIEL r. 146 = 25 000€, r. 146a = 20 000 €; XIII. ODDIEL.
Príklad č. 5: Daňovník s neobmedzenou daňovou povinnosťou v roku 2025 dosahoval zdaniteľné príjmy zo závislej činnosti vykonávanej v SR, v sume 20 000 €. Daňovník dva roky vlastnil nehnuteľnosť v zahraničí, ktorú predal za 200 000 €. Tento príjem je v zahraničí oslobodený od dane (nie je zdaniteľným príjmom v zahraničí). Daňovník v roku 2025 okrem zdaniteľných príjmov zo závislej činnosti dosiahol v rámci posudzovaných príjmov (§ 16) aj príjmy zo zdrojov v zahraničí, ktoré sú v zahraničí posúdené ako príjmy oslobodené od dane a keďže spĺňajú definíciu zdaniteľného príjmu podľa § 2 písm. h) ZDP, tieto príjmy zaradí medzi zdaniteľný príjem plynúci zo SR. Daňovník splnil podmienku príjmu podľa § 33 ods. 9 ZDP. V DPFO typ B vyplní aj: XI. ODDIEL r. 146 = 220 000 €, r. 146a = 220 000 €.