Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/017098/2025-1411 k vykonávaniu vnútorného auditu
Schválila: Ing. Vladimíra Zacharidesová, generálna riaditeľka sekcie auditu a kontroly
1.ÚVOD
Metodické usmernenie k výkonu vnútorného auditu (ďalej len „metodické usmernenie“) upravuje výkon vnútorného auditu podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“). Metodické usmernenie upravuje základné pravidlá, ciele a spôsob vykonávania vnútorného auditu pre všetkých zamestnancov správcov kapitol štátneho rozpočtu podľa § 9 ods. 1 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 523/2004 Z. z.“) a iných orgánov verejnej správy, ktorí vykonávajú vnútorný audit (ďalej spolu len „orgány verejnej správy“). Cieľom metodického usmernenia je zabezpečiť jednotnú aplikáciu ustanovení § 10, § 16 až 18 a § 20 až 28 zákona č. 357/2015 Z. z. Pri výkone vnútorného auditu sa všetci zamestnanci orgánov verejnej správy, ktorí vykonávajú vnútorný audit, riadia Etickým kódexom pre výkon vnútorného auditu, zverejneným vo Finančnom spravodajcovi Ministerstva financií Slovenskej republiky (ďalej len „Etický kódex“). Metodické usmernenie je vypracované v súlade s medzinárodne uznávanými audítorskými štandardmi, najmä Globálne štandardy interného auditu1 vydané Inštitútom interných audítorov, ktoré nadobudli účinnosť 09. 01. 2025 a nahradili Medzinárodné štandardy pre profesionálnu prax interného auditu (ďalej len „Štandardy“). Vnútorní audítori vykonávajú vnútorný audit v súlade so Štandardmi. Podľa § 3 písm. b) zákona č. 357/2015 Z. z. Ministerstvo financií Slovenskej republiky (ďalej len „ministerstvo financií“), ako ústredný orgán štátnej správy pre finančnú kontrolu a audit, usmerňuje vykonávanie vnútorného auditu, pričom príslušné subjekty sú povinné usmernenia ministerstva financií dodržiavať. Odporúča sa, aby si každý orgán verejnej správy, ktorý vykonáva vnútorný audit, vypracoval postupy pre výkon vnútorného auditu, prípadne metodiku pre výkon vnútorného auditu, ktorú prispôsobí svojmu prostrediu a podmienkam fungovania organizácie. Útvar vnútorného auditu orgánu verejnej správy je povinný využívať rozpočtový informačný systém ministerstva financií na centrálnu evidenciu plánov vnútorných auditov, monitorovanie a podávanie správ o výsledkoch z vnútorných auditov; táto povinnosť sa nevzťahuje na Slovenskú informačnú službu a na iné orgány verejnej správy, ktoré vykonávajú vnútorný audit podľa § 16 ods. 7 zákona č. 357/2015 Z. z..
2.PRÁVNY RÁMEC
•zákon č. 357/2015 Z. z.,
•aktuálna vyhláška Ministerstva financií Slovenskej republiky, ktorou sa ustanovuje obsah ročnej správy o vykonaných vnútorných auditoch (ďalej len „vyhláška ministerstva financií“).
3.ZÁKLADNÉ POJMY A DEFINÍCIE
Pre účely metodického usmernenia sa rozumie:
Audítorská skupina (ďalej len „AS“) - skupina minimálne dvoch osôb, vedúceho AS a člena/členov AS, ktorí vykonávajú vnútorný audit; Čiastková správa z vnútorného auditu – písomný dokument, ktorý sa môže vypracovať, ak je potrebné skončiť vnútorný audit v časti finančnej operácie alebo v časti vnútorného auditu, ak je potrebné bez zbytočného odkladu prijať opatrenia na nápravu zistených nedostatkov a odstrániť príčiny ich vzniku, alebo ak sa vnútorný audit vykonáva vo viacerých povinných osobách. V prípade, ak boli počas vnútorného auditu zistené nedostatky, čiastková správa z vnútorného auditu sa vypracováva až po doručení návrhu čiastkovej správy z vnútorného auditu a preverení opodstatnenosti predložených námietok, ak to je relevantné; Doklad, písomnosti a informácie – oficiálny písomný dokument alebo iný dôkaz nielen písomného charakteru (napr. záznam z technického nosiča dát) súvisiaci s realizáciou finančných operácií alebo ich častí, ktorý tvorí základný článok preukázateľnosti zistení a nedostatkov; dokladom môže byť aj písomné vyjadrenie zodpovedného zamestnanca povinnej osoby, resp. tretej osoby, ku skutočnostiam zisteným pri výkone vnútorného auditu; Návrh čiastkovej správy z vnútorného auditu – písomný dokument vypracovaný z vnútorného auditu v prípade zistenia nedostatkov, a ktorý predchádza vypracovaniu čiastkovej správy z vnútorného auditu; Návrh správy z vnútorného auditu – písomný dokument vypracovaný z vnútorného auditu v prípade zistenia nedostatkov, a ktorý predchádza vypracovaniu správy z vnútorného auditu; Nedostatok – negatívna odchýlka od žiaduceho stavu zistená počas výkonu vnútorného auditu; Odporúčanie – návrh AS na nápravu alebo minimalizáciu zisteného nedostatku a na odstránenie príčin jeho vzniku, skvalitnenie vnútorného kontrolného systému a/alebo predchádzanie alebo zmiernenie rizík; Opatrenie – úkon povinnej osoby, ktorý prijme a splní v nadväznosti na zistený nedostatok a navrhované odporúčanie AS, za účelom nápravy zisteného nedostatku a odstránenia príčin jeho vzniku; Riziková analýza – nástroj pre účely plánovania vnútorných auditov, proces identifikácie a hodnotenia rizikových oblastí s cieľom posúdiť ich rizikovosť vo vzťahu k plneniu cieľov organizácie a zachovávania súladu s príslušnou legislatívou; Rozpočtový informačný systém (ďalej len „RIS.KAA.VNA“) – informačný systém, ktorý je určený na centrálnu evidenciu plánov vnútorných auditov, monitorovanie a reporting výsledkov z vnútorných auditov, prostredníctvom modulu kontrola a audit – vnútorný audit; Správa z vnútorného auditu – písomný dokument vypracovaný po doručení návrhu správy z vnútorného auditu povinnej osobe, so zohľadnením opodstatnených námietok povinnej osoby spolu s odôvodnením neopodstatnených námietok, v prípade ak boli zistené nedostatky z vnútorného auditu, alebo písomný dokument vypracovaný z vnútorného auditu, ak neboli zistené nedostatky; Univerzum vnútorného auditu – predstavuje základ pre určenie rozsahu výkonu vnútorného auditu, t. j. ide o zoskupenie všetkých auditovateľných oblastí, jednotiek alebo entít, ktoré podporujú vypracovanie strednodobého a ročného plánu vnútorného auditu. Univerzum vnútorného auditu zahŕňa všetky procesy orgánu verejnej správy a jeho podriadených organizácií; Vnútorný kontrolný systém – súbor vzájomne prepojených prvkov, procesov a opatrení, prostredníctvom ktorých orgán verejnej správy zabezpečuje hospodárne, efektívne, účinné a účelné nakladanie s verejnými financiami. Zahŕňa vytvorenie vhodného kontrolného prostredia, riadenia rizík vrátane rizika podvodu, korupcie a konfliktu záujmov, vykonávanie kontrolných činností, zabezpečenie včasných a spoľahlivých informácií pre riadenie a kontrolu verejných financií, monitorovanie funkčnosti systému a prijímanie nápravných opatrení na odstránenie zistených nedostatkov; Vnútorný audítor – zamestnanec orgánu verejnej správy, ktorý bol vymenovaný štatutárnym orgánom orgánu verejnej správy po splnení podmienok podľa § 12 ods. 1 zákona č. 357/2015 Z. z.; Zamestnanec vykonávajúci vnútorný audit – zamestnanec orgánu verejnej správy, ktorý vykonáva vnútorný audit pod vedením vnútorného audítora a nie je vymenovaný za vnútorného audítora;
Ďalšie relevantné pojmy sú definované najmä v zákone č. 357/2015 Z. z.
4.POSTAVENIE A ORGANIZÁCIA ÚTVARU VNÚTORNÉHO AUDITU
Každý orgán verejnej správy, ktorý je v zmysle § 9 zákona č. 523/2004 Z. z. správcom kapitoly štátneho rozpočtu má v súlade s § 16 zákona č. 357/2015 Z. z. povinnosť zriadiť útvar vnútorného auditu, ktorý je organizačne priamo podriadený štatutárnemu orgánu orgánu verejnej správy (ďalej len „štatutárny orgán“). Iný orgán verejnej správy ako správca kapitoly štátneho rozpočtu je oprávnený vykonávať vnútorný audit, pričom je povinný sa riadiť príslušnými ustanoveniami podľa § 16 ods. 7 zákona č. 357/2015 Z. z. Za nesplnenie povinnosti zriadiť útvar vnútorného auditu, ktorý je organizačne priamo podriadený štatutárnemu orgánu, je ministerstvo financií oprávnené uložiť pokutu správcovi kapitoly štátneho rozpočtu, do výšky 3 000 eur podľa § 28 ods. 6 zákona č. 357/2015 Z. z. Útvar vnútorného auditu je v zmysle § 16 ods. 1 zákona č. 357/2015 Z. z. funkčne a organizačne oddelený a nezávislý od iných organizačných útvarov a útvarov zodpovedných za výkon finančnej kontroly a vládneho auditu. Útvar vnútorného auditu je povinný vypracovať a predložiť na schválenie štatutárnemu orgánu štatút vnútorného auditu, v ktorom sú určené postavenie, ciele a činnosti útvaru vnútorného auditu. Vnútorný audit ako integrálna súčasť vnútorného kontrolného systému svojím nezávislým overovaním a hodnotením napomáha štatutárnemu orgánu k zlepšovaniu efektívnosti riadenia rizík, riadiacich a kontrolných procesov, ako aj dosiahnutiu cieľov orgánu verejnej správy. Štatutárny orgán zodpovedá za efektívne a účinné využitie výsledkov vnútorného auditu. Kľúčom k efektívnemu výkonu vnútorného auditu je správna identifikácia rizikových oblastí. Na jej základe môže vnútorný audítor objektívne posúdiť silné a slabé stránky orgánu verejnej správy, stanoviť primerané a relevantné ciele auditu a zvoliť najvhodnejšie typy auditov na ich dosiahnutie. Vnútorný audit možno vykonávať len pod vedením vnútorného audítora, pričom vnútorný audit vykonávajú minimálne dvaja zamestnanci orgánu verejnej správy (vrátane vnútorného audítora) na základe písomného poverenia na vykonanie vnútorného auditu vydaného štatutárnym orgánom. Vnútorný audítor a zamestnanec vykonávajúci vnútorný audit je pri výkone vnútorného auditu povinný zdržať sa konania, ktoré by mohlo viesť k jeho predpojatosti, musí postupovať nestranne a nezaujato, byť objektívny a zachovávať postoj profesionálneho skepticizmu.2 Pri zachovaní nezávislosti musí postupovať v súlade s Etickým kódexom a dbať na to, aby sa jeho osobné záujmy a ambície nestali prekážkou pre objektívne a nestranné posúdenie skutočností v povinnej osobe.
5.PLÁNOVANIE VÝKONU VNÚTORNÉHO AUDITU

č. 1 Proces tvorby strednodobých a ročných plánov vnútorných auditov
Vnútorný audit sa vykonáva v súlade so strednodobým plánom vnútorného auditu (ďalej len „strednodobý plán“), s ročným plánom jednotlivých vnútorných auditov (ďalej len „ročný plán“, spolu ďalej len „plány vnútorného auditu“) a podľa programu vnútorného auditu podľa § 17 zákona č. 357/2015 Z. z. Plánovaním vnútorného auditu sa zabezpečuje optimálne využitie kapacít útvaru vnútorného auditu a efektívne plnenie jeho činností. Základom pre vypracovanie plánov vnútorného auditu je objektívne hodnotenie rizík, t. j. riziková analýza zameraná na identifikáciu a vyhodnotenie rizík v jednotlivých rizikových oblastiach, s prihliadnutím na výsledky iných kontrol a auditov. Riziková analýza predstavuje nástroj útvaru vnútorného auditu na určenie oblastí, ktoré majú byť primárne zaradené do plánov vnútorného auditu, ako aj na naplánovanie personálnych zdrojov na výkon konkrétneho vnútorného auditu.
Pri rizikovej analýze vychádza vnútorný audítor najmä zo skúseností z výkonu činností vnútorného auditu minulých období, prihliada na riziká, ktoré identifikovali organizačné útvary orgánu verejnej správy a jeho podriadené organizácie v rámci riadenia rizík podľa § 4 ods. 1 písm. b) zákona č. 357/2015 Z. z., ako aj na požiadavky a názory štatutárneho orgánu. Plány vnútorného auditu vychádzajú napr. aj z/zo:
a)návrhov, rozhodnutí štatutárneho orgánu v súlade s § 17 ods. 5 zákona č. 357/2015 Z. z.;
b)hodnotenia rizík, pričom vnútorný audit využíva pre tieto účely aj hodnotenie rizík vypracované vedúcimi zamestnancami príslušného orgánu verejnej správy v rámci ich riadenia rizík podľa § 4 ods. 1 písm. b) zákona č. 357/2015 Z. z.;
c)vlastného hodnotenia rizík, ktoré si vypracováva útvar vnútorného auditu na základe rizikovej analýzy uvedenej v prílohe č. 1 metodického usmernenia;
d)záverov predchádzajúcich vnútorných auditov, auditov EDA, kontrol NKÚ SR, vnútorných kontrol a výsledkov štátneho dozoru;
e)výsledkov predchádzajúcich vládnych auditov, vrátane výsledkov, záverov z dokumentárneho overenia splnenia prijatých opatrení (najmä v prípadoch, ak povinná osoba prijaté opatrenia čiastočne splnila alebo povinná osoba prijaté opatrenia nesplnila);
f)stratégií a cieľov orgánu verejnej správy;
g)legislatívnych požiadaviek;
h)ostatných skutočností (napr. mediálne kauzy, oznámení oznamovateľov protispoločenskej činnosti tzv. „whistlerblowerov“3;
i)skúseností z profesionálnej praxe vedúceho vnútorného auditu, vnútorných audítorov.
Plánovanie vnútorného auditu predstavuje systematický proces, ktorého cieľom je pochopiť účel a očakávania vnútorného auditu, identifikovať a zhodnotiť riziká, určiť ciele, rozsah, zdroje a harmonogram, a pripraviť plán auditu zabezpečujúci efektívne a riadené vykonanie auditu. V plánoch vnútorného auditu je potrebné vždy počítať s vyčlenením určitej kapacity vnútorného auditu pre plnenie operatívnych úloh (pre tzv. ad hoc vnútorné audity), ktoré môžu počas roka vyplynúť z požiadavky štatutárneho orgánu. Efektívnym a dôkladným plánovaním vnútorného auditu sa má zabezpečiť overovanie rizikových oblastí orgánu verejnej správy (univerzum vnútorného auditu), pričom jednotlivé rizikové oblasti majú byť zaradené v rámci rizikovej analýzy. Následne je uvedené potrebné premietnuť do nasledovných dokumentov: plány vnútorného auditu, program vnútorného auditu, časový harmonogram vnútorného auditu. V celom procese je dôležité včas odhaliť významné nesprávnosti, a taktiež je dôležité predchádzať nevykonaniu plánovaných vnútorných auditov (v ročných správach o vykonaných vnútorných auditoch vypracovávaných podľa § 18 zákona č. 357/2015 Z. z. je nevyhnutné dôsledne odpočtovať, prečo sa naplánované vnútorné audity nevykonali). Ak sa vnútorný audit dobre nenaplánuje, hrozí riziko, že audítorská práca nebude efektívna, a tým ani hospodárna. Útvar vnútorného auditu by mal pri plánovaní vnútorného auditu vždy zvažovať a určiť:
•aké problémy ohrozujúce ciele vnútorného auditu by mohli nastať;
•aká je pravdepodobnosť, že takéto problémy nastanú;
•aký by bol dopad problémov na ciele vnútorného auditu;
•čo možno urobiť na zníženie rizika vzniku problémov;
•a ako riadiť takéto riziko v prípade, že vznikne.
Pri plánovaní vnútorného auditu by mali vnútorní audítori brať do úvahy nasledujúce skutočnosti v súvislosti:
a) s rizikovou analýzou
Napr. vnútorný audítor musí preskúmať všetky rizikové oblasti s vysokou mierou rizika s cieľom zabezpečiť, aby plánované audity primerane pokrývali tieto rizikové oblasti a aby na ich overenie boli pridelení kompetentní vnútorní audítori.
b)so stratégiami a cieľmi organizácie
c)so zmenami v legislatíve, v interných riadiacich aktoch, v audítorských štandardoch
d)so zmenami v povinnej osobe
Napr. noví vedúci zamestnanci, organizačné zmeny, nová organizačná štruktúra, nové procesy v povinnej osobe, či zvýšená fluktuácia, si môže vyžiadať zmeny v existujúcich plánoch vnútorného auditu.
e) s personálnym obsadením
Napr. či má vnútorný audit dostatok kompetentných zamestnancov pre danú oblasť vnútorného auditu, ktorá má byť predmetom vnútorného auditu;
f) s prípadnou potrebou prizvania externých špecialistov – prizvaných osôb
Napr. vnútorný audítor by mal pred prípravou plánov vnútorného auditu vyhodnotiť, či bude v rámci výkonu vnútorného auditu potrebovať aj expertízu špecialistov na konkrétnu oblasť tzv. prizvaných osôb podľa § 24 zákona č. 357/2015 Z. z. napr. špecialista na IT a pod.
5.1.Riziková analýza
Riziková analýza predstavuje jednu z kľúčových fáz plánovania výkonu vnútorného auditu, v rámci ktorej vnútorný audit posudzuje rizikové oblasti orgánu verejnej správy. Riziková analýza sa vypracúva v súlade s prílohou č. 1 metodického usmernenia, ktorá je súčasťou informačného systému RIS.KAA.VNA. Riziková analýza tvorí základ pri plánovaní vnútorného auditu. V rámci nej je potrebné:
•identifikovať riziká v rámci rizikových oblastí,
•určiť pravdepodobnosť vzniku rizík a dopad rizík na plnenie cieľov orgánu verejnej správy a na ich základe určiť celkové skóre jednotlivých rizík,
•na základe celkového skóre jednotlivých rizík určiť celkové skóre rizikovej oblasti,
•vyhodnotiť základné rizikové oblasti a identifikovať rizikové oblasti s najvyšším celkovým skóre,
•identifikovať ďalšie relevantné rizikové oblasti v rámci orgánu verejnej správy ako aj jeho podriadených organizácií a identifikovať z nich rizikové oblasti s najvyšším celkovým skóre,
Základnými rizikovými oblasťami sú pre:
a)Audit vnútorného kontrolného systému:
•Kontrolné prostredie orgánu verejnej správy,
•Riadenie rizík orgánu verejnej správy,
•Kontrolné činnosti orgánu verejnej správy,
•Informačný tok a komunikácia,
•Monitorovanie vnútorného kontrolného systému,
b)Audit finančného riadenia:
•Zodpovedné plánovanie a rozpočtovanie,
•Výkon finančnej kontroly,
•Realizácia finančnej operácie alebo jej časť len vtedy, ak je v súlade s § 6 ods. 4 zákona č. 357/2015 Z. z.,
•Vedenie účtovníctva v súlade s osobitnými predpismi,
•Vedenie spoľahlivého výkazníctva,
•Vytváranie a uchovávanie overiteľného záznamu o každej finančnej operácii alebo jej časti,
•Ochrana majetku, ktorý má orgán verejnej správy v správe alebo vo vlastníctve,
c)Audit výkonnosti:
•Hospodárnosť, efektívnosť, účinnosť a účelnosť pri využívaní materiálnych, finančných a ľudských zdrojov pri dosahovaní cieľov orgánu verejnej správy,
d)Audit zhody:
•Dodržiavanie všeobecne záväzných právnych predpisov, vnútorných predpisov, zmlúv a rozhodnutí,
e)Personálny audit
•Riadenie ľudských zdrojov,
f)Organizačno-procesný audit
•Adekvátnosť, účelnosť a efektivita vnútorného organizačného usporiadania orgánu verejnej správy,
g)Audit informačných systémov
•Funkčnosť a bezpečnosť informačných systémov.
Identifikácia
finálna
analýza,
Vyhodnotenie
identifikácia
rizikových oblastí s
hodnotenie
riziková rizikovej
rizika v rámci
najvyšším
jednotlivého rizika
analýza
celkovým skóre
oblasti
rizikovej oblasti
•aká je
•úroveň
•určiť si stupne
•čo, prečo a
pravdepodobnosť, že
celkového celkového
ako sa
riziko nastane?
skóre skóre, (napr. 3
•vyhodnotiť na základe
môže stať?
stupne,
rizikových celkového skóre
•aký je dopad rizika na
prijateľné,
oblastí jednotlivých rizík
ciele orgánu verejnej
významné,
•identifikované
•aritmetický priemer
správy?
kritické) a
oblasti s celkového skóre
zoradiť rizikové
•určenie celkového
najvyšším jednotlivých rizík
oblasti podľa ich
skóre rizika
rizikovým celkového skóre
skóre
č.2 Proces rizikovej analýzy
V prvom kroku je potrebné vyhodnotiť základné rizikové oblasti, a to tak, aby boli zárukou adekvátneho vyhodnotenia rizika v jednotlivých oblastiach na účely plánovania vnútorných auditov. Ku každej rizikovej oblasti sa následne na základe odborného úsudku vnútorného audítora, resp. iného zamestnanca útvaru vnútorného auditu, priradia riziká (napr. pre rizikovú oblasť výkon finančnej kontroly sa stanoví ako jedno z rizík nevykonanie finančnej kontroly; pre rizikovú oblasť riadenie ľudských zdrojov sa stanoví ako jedno z rizík nedostatočný počet kompetentného personálu na útvare) a k nim určí stupeň pravdepodobnosti vzniku rizika a dopadu rizika na ciele orgánu verejnej správy a následne sa súčinom týchto dvoch kritérií stanoví celkové skóre rizika. V druhom kroku vnútorný audítor, resp. iný zamestnanec útvaru vnútorného auditu vypočíta aritmetickým priemerom celkového skóre jednotlivých rizík určených v rámci konkrétnej rizikovej oblasti celkové skóre rizikovej oblasti. Následne sa jednotlivé rizikové oblasti zoradia podľa celkového skóre od najvyššieho po najnižšie. Pri procese plánovania v nadväznosti na rizikové oblastí platí, že je potrebné vykonať vnútorný audit tých rizikových oblastí, ktoré dosiahli najvyššie celkové skóre. Do úvahy sa pri plánovaní konečného počtu rizikových oblastí, ktoré budú zaradené do ročného plánu na príslušný rok, vezmú aj personálne kapacity plánované na príslušný rok. Pre celý postup rizikovej analýzy je nevyhnutné, aby bol dostatočne podložený písomnou dokumentáciou alebo bol zaznamenaný v rámci informačného systému RIS.KAA.VNA.
Pravdepodobnosť vzniku rizika
Dopad rizika na ciele orgánu verejnej správy
výnimočne
zanedbateľný
zriedkavo
mierny
niekedy
výrazný
pravidelne
kritický
č. 3 Hodnoty pravdepodobnosť a dopad
pravdepodobnosť x vplyv = celkové skóre rizika
Stupeň celkového skóre rizika 1 – 3 prijateľné (zelené) 4 – 6 významné (oranžové) 8 – 16 kritické (červené)
pravdepodobnosť
12 3
24 6
dopad
36 9
48 12 16
č. 4 Grafické znázornenie hodnôt a farebné vyznačenie podľa celkového skóre rizika
5.2.Strednodobý plán vnútorného auditu a ročný plán vnútorných auditov
Podľa § 17 ods. 4 zákona č. 357/2015 Z. z. sa plány vnútorného auditu vypracujú na základe objektívneho hodnotenia rizík s prihliadnutím na výsledky iných kontrol a auditov a so zohľadnením návrhov a odporúčaní štatutárneho orgánu. Strednodobý plán vnútorného auditu V strednodobom pláne by mali byť určené najmä priority vnútorného auditu, čas potrebný na vykonanie vnútorného auditu a plánovaný termín výkonu vnútorných auditov, potreby orgánu verejnej správy z hľadiska doterajších výsledkov jeho činnosti a predpokladané ciele na viacročné obdobie, spravidla na tri roky. Pri príprave strednodobého plánu by sa mali zohľadniť poznatky z predchádzajúcich vnútorných auditov, poznatky o stave plnenia opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku. Jednotlivé priority strednodobého plánu sa bližšie rozpracovávajú v ročných plánoch a môžu byť súčasťou viacerých vnútorných auditov. Ročný plán vnútorných auditov Pri príprave ročného plánu, útvar vnútorného auditu vychádza zo strednodobého plánu, pričom sa zohľadnia najmä výsledky rizikovej analýzy, návrhy zo strany štatutárneho orgánu ako aj informácie, resp. podnety získané z vnútorného alebo externého prostredia. Pri plánovaní sa taktiež zohľadňujú poznatky z predchádzajúcich vnútorných auditov, poznatky o stave plnenia opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku. Ročný plán by mal obsahovať minimálne nasledovné údaje: pridelené číslo vnútorného auditu, označenie povinnej osoby, ciele a predpokladanú dobu trvania vnútorného auditu, auditované obdobie, meno a priezvisko osoby, ktorá vypracovala ročný plán, a štatutárny orgán, ktorý ho schválil. K príprave plánov vnútorného auditu sa využíva informačný systém RIS.KAA.VNA. Vnútorný audítor, resp. iný zamestnanec útvaru vnútorného auditu, pri tvorbe plánov vnútorného auditu vychádza z časového fondu, t. j. celkový počet pracovných dní, so zohľadnením času na dovolenku, odborné vzdelávanie, chorobu a inú neprítomnosť na pracovisku. Taktiež je potrebné zohľadniť určitú rezervu na výkon vnútorných auditov, ktoré neboli zaradené do ročného plánu a iné.
Vedúci
Počet
Iná
Čas na Dovolenka Odborné PN, Pracovné
audítor/zamestnanec prac. dní
odborná Rezerva výkon v roku „n“ vzdelávanie lekár cesty
ÚVNA v roku „n“
činnosť
auditu
č. 4 Príklad pridelenia personálnych zdrojov v rámci ročného plánu
Vedúci útvaru vnútorného auditu prerokuje vypracované plány vnútorného auditu so štatutárnym orgánom. Cieľom prerokovania je oboznámiť štatutárny orgán s plánmi vnútorného auditu, pričom v plánoch vnútorného auditu sa zohľadnia prípadné návrhy a odporúčania štatutárneho orgánu. Po odsúhlasení všetkých zmien a doplnení plánov vnútorného auditu štatutárny orgán plány vnútorného auditu schváli v súlade s § 17 zákona č. 357/2015 Z. z. Okrem vnútorných auditov, ktoré sú zaradené v ročnom pláne, môže útvar vnútorného auditu v odôvodnených prípadoch, najmä pri podozrení na výskyt nepredvídaných rizík, na základe rozhodnutia štatutárneho orgánu alebo s jeho súhlasom, vykonať vnútorný audit, ktorý nebol uvedený v ročnom pláne. V prípade, že nastane situácia podľa predchádzajúcej vety, nevyžaduje sa vykonanie zmeny ročného plánu; informácie o vnútornom audite, ktorý bol vykonaný nad rámec ročného plánu, oznámi útvar vnútorného auditu ministerstvu financií prostredníctvom ročnej správy o vykonaných vnútorných auditoch. Útvar vnútorného auditu je podľa § 18 ods. 1 písm. a) zákona č. 357/2015 Z. z. povinný zaslať schválené plány vnútorného auditu ministerstvu financií do 31. januára príslušného roka.
V prípade potreby zmeny alebo doplnenia (napr. pri zmene počtu zamestnancov útvaru, pri prehodnotení priorít vnútorného auditu) schváleného strednodobého plánu alebo ročného plánu a na základe aktuálneho prehodnotenia rizík, sa vypracuje dodatok k strednodobému plánu a/alebo ročnému plánu. V predmetnom dodatku sa náležite odôvodnia jednotlivé zmeny alebo doplnenia. Dodatok k plánom vnútorného auditu schvaľuje štatutárny orgán podľa § 17 ods. 4 zákona č. 357/2015 Z. z. Každá zmena v plánoch vnútorného auditu sa podľa § 18 ods. 1 písm.
a)zákona č. 357/2015 Z. z. zasiela ministerstvu financií do desiatich pracovných dní odo dňa jej schválenia.
5.2.1.Úkony predchádzajúce vnútornému auditu
Pre zefektívnenie vykonávania vnútorného auditu je v § 22a zákona č. 357/2015 Z. z. ustanovená možnosť pre oprávnenú osobu, pred prípadným vykonaním vnútorného auditu vykonať voči povinnej osobe úkony, ktorých cieľom je zaobstaranie dokumentácie, informácií a iných podkladov, aby oprávnená osoba mohla posúdiť, či je vôbec potrebné vykonať vnútorný audit a zaradiť ho do plánov vnútorných auditov. O výsledku tohto posúdenia, teda o vykonaných úkonoch voči povinnej osobe vypracuje oprávnená osoba záznam, v ktorom sa na základe predložených podkladov zhodnotí, či je potrebné vykonať vnútorný audit. Tento záznam oprávnená osoba zašle povinnej osobe. Odporúčaný vzor záznamu o vykonaných úkonoch je uvedený v prílohe č. 23.
5.3.Ciele a typy vnútorného auditu
Ciele vnútorného auditu vyplývajú z § 10 ods. 2 zákona č. 357/2015 Z. z., ktorý určuje demonštratívny výpočet možných cieľov. Pri určovaní cieľov vnútorného auditu je potrebné zabezpečiť, aby sa AS zamerala na rizikové oblasti s najväčším celkovým skóre, čím sa umožní efektívne využívanie dostupných zdrojov vnútorného auditu a maximalizácia pridanej hodnoty výsledkov vnútorného auditu. Na zvýšenie efektívnosti výkonu vnútorného auditu je nevyhnutné nielen správne stanoviť ciele, ale aj zvoliť vhodný typ auditu, ktorý podporí pochopenie vzťahov a súvislostí medzi identifikovanými rizikovými oblasťami a stanovenými cieľmi vnútorného auditu. Jednotlivé typy vnútorných auditov môžu byť vykonávané samostatne alebo sa môžu navzájom prelínať v závislosti od konkrétnych cieľov. AS sa odporúča využívať tieto typy auditov:
5.3.1.Audit vnútorného kontrolného systému
Audit vnútorného kontrolného systému sa zameriava na overenie, či orgán verejnej správy vytvoril, rozvíja a udržiava funkčný vnútorný kontrolný systém v súlade s požiadavkami stanovenými v § 4 zákona č. 357/2015 Z. z. Cieľom auditu je posúdiť, či vnútorný kontrolný systém zabezpečuje hospodárne, efektívne, účinné a účelné nakladanie s verejnými financiami, napr. či dokáže včas identifikovať, odhaľovať a odstraňovať nedostatky, predchádzať podvodom, korupcii a iným nezrovnalostiam a poskytovať primerané uistenie o riadnom finančnom riadení a či kontrolné činnosti zabezpečujú dosahovanie cieľov v orgáne verejnej správy. V rámci auditu sa môžu skúmať komponenty vnútorného kontrolného systému – kontrolné prostredie, riadenie rizík, kontrolné činnosti, informačný tok a komunikácia a monitorovanie. Napr. v prípade kontrolného prostredia sa overuje, či má orgán verejnej správy jasne stanovenú organizačnú štruktúru, či má určené právomoci a zodpovednosti, prípadne ich delegovanie na relevantných zamestnancov, či presadzuje etické hodnoty, zabezpečuje transparentnosť rozhodovacích procesov, vykonáva dohľad, rozvíja kompetentnosť svojich zamestnancov, presadzuje zodpovednosť. V oblasti riadenia rizík vnútorný audit posudzuje, či sú ciele orgánu verejnej správy primerane stanovené, riziká včas identifikované a analyzované, vrátane rizík podvodu a korupcie, a či sa prijímajú a monitorujú účinné opatrenia na ich zmiernenie. V rámci kontrolných činností sa overuje existencia a účinnosť formálnych aj neformálnych kontrolných mechanizmov, ako je finančná kontrola, riadiaca kontrola alebo automatizované kontroly v IT systémoch, ako aj ich prepojenie s riadením rizík. Vnútorný audit ďalej môže hodnotiť kvalitu informačných tokov a komunikácie, teda či orgán verejnej správy získava a využíva relevantné, presné a včasné informácie a či má zavedené účinné vnútorné a vonkajšie komunikačné kanály podporujúce fungovanie vnútorného kontrolného systému. Overuje sa, či orgán verejnej správy pravidelne a nezávisle hodnotí funkčnosť svojho vnútorného kontrolného systému, vyhodnocuje zistené nedostatky a prijíma nápravné opatrenia. Cieľmi auditu vnútorného kontrolného systému sú napr.:
•Overiť či má orgán verejnej správy vytvorené kontrolné prostredie v súlade so všeobecne záväznými právnymi predpismi a vnútornými predpismi, či vytvára podmienky pre riadne a včasné plnenie cieľov a úloh orgánu verejnej správy;
•Overiť riadenie rizík, či orgán verejnej správy riadením rizík umožňuje včas identifikovať riziká a prijímať opatrenia k ich zamedzeniu alebo ich zmierneniu;
•Overiť kontrolné činnosti v orgáne verejnej správy, či zabezpečujú dosahovanie cieľov orgánu verejnej správy;
•Overiť, či orgán verejnej správy poskytuje včasné, relevantné a spoľahlivé informácie pre riadenie a kontrolu verejných financií;
•Overiť monitorovacie činnosti v rámci orgánu verejnej správy, či sa identifikujú nedostatky, prijímajú sa opatrenia na nápravu nedostatkov, odstraňujú sa príčiny ich vzniku a či sa sleduje ich plnenie;
•Overiť prijímanie opatrení na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku zistených iným subjektom (oprávnenou osobou, Najvyšším kontrolným úradom Slovenskej republiky, Európskou komisiou, Európskym dvorom audítorov alebo inými orgánmi, ktoré majú oprávnenie na výkon kontroly alebo auditu) a či boli uplatnené opatrenia proti zamestnancom zodpovedným za zistené nedostatky. Zhodnotiť určitú oblasť vnútorného kontrolného systému je možné pri takmer každom type a cieli vnútorného auditu.
5.3.2.Audit finančného riadenia
Auditom finančného riadenia sa overuje, či orgán verejnej správy vytvoril, uplatňuje a udržiava funkčný systém finančného riadenia, ktorý zabezpečuje hospodárne, efektívne, účinné a účelné využívanie verejných financií. Tento typ auditu vychádza z princípov rámca COSO, pričom skúma, či finančné riadenie v rámci orgánu verejnej správy spĺňa požiadavky § 5 zákona č. 357/2015 Z. z. Zároveň sa posudzuje, či sú finančné operácie realizované len vtedy, keď sú v súlade s § 6 ods. 4 zákona č. 357/2015 Z. z., a či sú všetky finančné operácie riadne zdokumentované. Audit finančného riadenia sa tiež zameriava na preverenie, či orgán verejnej správy má zavedené účinné mechanizmy na ochranu majetku v súlade so všeobecne záväznými predpismi. Výsledkom auditu je zhodnotenie primeranosti a účinnosti systému finančného riadenia, ktoré poskytuje vedeniu organizácie uistenie o tom, že sa s verejnými nakladá hospodárne, efektívne, účinne a účelne. Cieľmi auditu finančného riadenia sú napr.:
•Overiť, či orgán verejnej správy zodpovedne plánuje a rozpočtuje, napr. overiť či orgán verejnej správy zodpovedne plánuje svoje ciele a následne stanovuje konkrétne úlohy, ktorými sa naplánované ciele majú dosiahnuť, overiť či je rozpočet zostavovaný s ohľadom na dlhodobé ciele organizácie, overiť dodržiavanie rozpočtu;
•Overiť riadenie rizík, napr. či orgán verejnej správy aktívne vyhľadáva riziká a následne či prijíma účinné opatrenia na elimináciu identifikovaných rizík;
•Overiť, či orgán verejnej správy vykonáva finančnú kontrolu v súlade so zákonom č. 357/2015 Z. z.
•Overiť realizovanie finančných operácií, či sa realizujú len také finančné operácie, ktoré sú v súlade s § 6 ods. 4 zákona č. 357/2015 Z. z. - overiť či orgán verejnej správy účtuje v súlade so zákonom o účtovníctve, napr. či účtovníctvo orgánu verejnej správy poskytuje presné a aktuálne informácie o finančnej situácii orgánu verejnej správy;
•Overiť či orgán verejnej správy vedie spoľahlivé výkazníctvo, napr. či výkazníctvo orgánu verejnej správy poskytuje presné, úplné a včasné finančné informácie, či sú údaje dôveryhodné a použiteľné na rozhodovanie;
•Overiť či orgán verejnej správy vytvára a uchováva overiteľný záznam o každej finančnej operácii, napr. overiť či je každá finančná operácia alebo jej časť správne zaúčtovaná, spoľahlivo vykázaná vo finančných výkazoch, či o existencii a správnosti finančnej operácie alebo jej časti existuje auditný záznam;
•Overiť ako orgán verejnej správy ochraňuje majetok, ktorý má v správe alebo vo vlastníctve, teda či sú splnené podmienky všetkých záväzných predpisov upravujúcich podmienky ochrany majetku orgánu verejnej správy.
5.3.3.Audit výkonnosti
Auditom výkonnosti sa hodnotí miera hospodárnosti, efektívnosti, účinnosti a účelnosti pri využívaní materiálnych, finančných a ľudských zdrojov v rámci plnenia úloh orgánu verejnej správy. Audit výkonnosti porovnáva dosiahnutý výsledok nielen vo vzťahu k vynaloženým finančným zdrojom, ale aj k využitým materiálnym a ľudským zdrojom, t. j. pri realizácii auditu výkonnosti vnútorný audítor zvažuje ako orgán verejnej správy kombinuje a riadi svoje personálne zdroje, majetok atď. Audit výkonnosti posudzuje zhodnotenie týchto vstupných zdrojov vo vzťahu k dosiahnutému výsledku. Audit skúma výstupy orgánu verejnej správy najmä z hľadiska zabezpečenia hospodárnosti, efektívnosti, účinnosti a účelnosti. Audit výkonnosti môže napomáhať pri zlepšení fungovania orgánu verejnej správy tým, že identifikuje oblasti s nízkou výkonnosťou. Audit výkonnosti je materiálnym alebo vecným auditom, jeho meradlom nie je zákonnosť, ale hospodárnosť, efektívnosť, účinnosť a účelnosť. Cieľmi auditu výkonnosti sú napr.:
•Posúdiť mieru hospodárnosti, efektívnosti, účinnosti a účelnosti pri využívaní materiálnych, finančných a ľudských zdrojov pri dosahovaní cieľov orgánu verejnej správy;
•Porovnať dosiahnuté výsledky s plánovanými cieľmi a identifikovať oblasti s nízkou výkonnosťou;
•Odporučiť opatrenia na zlepšenie procesov a zvýšenie hodnoty za vynaložené zdroje.
5.3.4.Audit zhody
Auditom zhody sa hodnotí dodržiavanie všeobecne záväzných právnych predpisov, vnútorných predpisov a rozhodnutí pri úlohách a činnostiach orgánov verejnej správy. Cieľom auditu zhody je overiť, či činnosti orgánu verejnej správy sú vykonávané v súlade so všeobecne záväznými právnymi predpismi, vnútornými predpismi, zmluvami a rozhodnutiami. Cieľmi auditu zhody sú napr.:
•Overiť dodržiavanie všeobecne záväzných právnych predpisov, vnútorných predpisov, zmlúv a rozhodnutí.
5.3.5.Personálny audit
Personálnym auditom sa hodnotí kvalifikácia, odbornosť, vhodnosť, manažérske schopnosti a osobnostné predpoklady vedúcich zamestnancov zodpovedných za riadenie organizačných útvarov, predovšetkým vyššieho manažmentu ale aj stredného a nižšieho manažmentu. Cieľom personálneho auditu je preskúmať odbornosť a manažérske schopnosti vedúcich zamestnancov s cieľom poskytnúť vedeniu organizácie objektívne podklady na posúdenie ich riadiacej spôsobilosti. Personálny audit poskytuje vedeniu orgánu verejnej správy objektívny pohľad na silné a slabé stránky vedúcich zamestnancov zodpovedných za riadenie organizačných útvarov, identifikuje oblasti, kde je potrebné doplniť odborné kompetencie, zlepšiť manažérske schopnosti, prehodnotiť vhodnosť obsadenia funkcie. Na rozdiel od auditu výkonnosti, ktorý hodnotí využívanie všetkých zdrojov, je personálny audit špecializovaný na ľudské zdroje na úrovni vedúcich zamestnancov, ktorí predstavujú jeden z kľúčových prvkov účinného vnútorného kontrolného systému. Cieľom personálneho auditu je napr.:
•Zhodnotiť úroveň kvalifikácie, odbornosti, vhodnosti, manažérskych schopností a osobnostných predpokladov vedúcich zamestnancov orgánu verejnej správy;
5.3.6.Organizačno - procesný audit
Cieľom organizačno-procesného auditu je komplexne preveriť, či má orgán verejnej správy vytvorené adekvátne organizačné a procesné predpoklady na plnenie úloh a cieľov, ktoré mu vyplývajú zo všeobecne záväzných právnych predpisov EÚ a SR, medzinárodných záväzkov a vnútorných predpisov. Tento audit spája prvky organizačného aj procesného auditu a umožňuje posúdiť, či sú úlohy, kompetencie a zodpovednosti nielen formálne upravené v príslušných predpisoch, ale aj reálne vykonávané prostredníctvom efektívne nastavených a riadených procesov. V rámci organizačno-procesného auditu vnútorný audítor overuje, či orgán verejnej správy premietol všetky zákonom určené úlohy a ciele do svojich vnútorných riadiacich aktov (organizačný poriadok, smernice, metodiky, manuály, usmernenia a pod.) a či organizačné útvary alebo podriadené organizácie majú jasne definované kompetencie a zodpovednosti tak, aby bolo možné tieto úlohy a ciele napĺňať. Súčasne posudzuje, či kľúčové, vedľajšie a podporné procesy sú nastavené, riadené a vykonávané v súlade so zverenými úlohami a podporujú dosahovanie cieľov orgánu verejnej správy. Organizačno-procesný audit sa zameriava aj na to, či existuje jasné prepojenie medzi organizačnou štruktúrou a procesným riadením, či sú zodpovednosti a právomoci v rámci procesov definované a dodržiavané a či je zabezpečený spoľahlivý informačný tok medzi jednotlivými úrovňami riadenia. Audit hodnotí nielen primeranosť vnútorných riadiacich aktov, ale aj reálne fungovanie procesov v praxi. Zároveň možno zhodnotiť, či sú primerane zabezpečené aj personálne kapacity. Audit môže odhaliť, že v niektorých organizačných útvaroch je neodôvodnene veľký počet zamestnancov, vedúcich zamestnancov, alebo externých pracovníkov a naopak v iných môže byť identifikovaný nedostatok personálnych kapacít. Cieľmi organizačno-procesného auditu sú napr.:
•Overiť či vnútorné organizačné usporiadanie subjektu orgánu verejnej správy efektívne napĺňa jeho úlohy a ciele pri vynaložení čo najnižších nákladov a zabezpečuje primerané personálne kapacity na ich plnenie.
5.3.7.Audit informačných systémov
Audit informačných systémov je špecifickým typom auditu, pričom jeho cieľom je najmä overenie:
a)bezpečnosti informačných systémov,
b)funkčnosti informačných systémov.
Bezpečnosťou informačných systémov sa pre účely vykonávania tohto typu auditu rozumie úroveň ochrany informačného systému orgánu verejnej správy pred zneužitím informácií, ktoré obsahuje, jeho poškodením alebo zničením. V rámci auditu bezpečnosti informačných systémov je potrebné overiť, či sa bezpečnostné opatrenia v praxi dodržiavajú tak, ako boli navrhnuté, či prevádzka informačných systémov vyhovuje všetkým zákonom a predpisom, ktoré sa vyžadujú, či všetky kritické a zraniteľné miesta ako aj riziká boli pokryté primeraným opatreniami. Funkčnosťou informačných systémov sa pre účely vykonávania tohto typu auditu rozumie primeranosť, spoľahlivosť a úplnosť informácií, ktoré informačný systém obsahuje a poskytuje z hľadiska plnenia úloh a cieľov pre potreby riadenia, kontroly a rozhodovania. V rámci vnútorného auditu je potrebné overiť funkčnosť jednotlivých informačných systémov, ich komplexnosť z hľadiska požiadaviek na informačné výstupy pre jednotlivé stupne riadenia, možnú vzájomnú kompatibilitu medzi rôznymi informačnými systémami, napr. účtovný systém, manažérsky systém, systém spracovania miezd, ich vzájomné prepojenia a súvislosti. Cieľmi audit informačných systémov sú napr.:
•Overiť bezpečnosť a spoľahlivosť informačných systémov vrátane ochrany údajov a kybernetickej bezpečnosti;
•Posúdiť primeranosť, úplnosť a správnosť údajov spracovávaných v informačných systémoch;
•Zhodnotiť funkčnosť a integráciu informačných systémov s cieľom zabezpečiť dostupnosť a kvalitu informácií pre riadenie a rozhodovanie;
V rámci vnútorného auditu sa môže stanoviť jeden alebo viacero cieľov. Cieľ sa uvádza v schválenom ročnom pláne, poverení na vykonanie vnútorného auditu a programe vnútorného auditu. K rozšíreniu/prehodnoteniu cieľov môže dôjsť pred začatím vnútorného auditu ako aj v priebehu jeho výkonu, ak sa zistia nové skutočnosti, ktoré je č. 10 Systém zabezpečenia kvality Príloha č. 1 potrebné overiť. V prípade rozšírenia/prehodnotenia cieľov sa poverenie na vykonanie vnútorného auditu a program vnútorného auditu doplní formou dodatku, ak už boli vydané, resp. schválené.
6.POSTUP PRE VÝKON VNÚTORNÉHO AUDITU

č.
č. 5 Grafické znázornenie postupu výkonu vnútorného auditu
6.1.Príprava na výkon vnútorného auditu
V rámci prípravy na výkon vnútorného auditu budúca AS zhromažďuje potrebnú dokumentáciu a informácie, pričom sa oboznámi aj so správami z predchádzajúcich vnútorných auditov, prípadne aj s inými audítorskými a kontrolnými správami. Budúca AS sa oboznámi s právnym rámcom danej oblasti skúmania (legislatíva SR, nariadenia EÚ, interné riadiace akty a pod.), a ak je to potrebné, získa aktuálne informácie o povinnej osobe (najmä kontakt, organizačnú štruktúru, systém riadenia, vnútorný kontrolný systém, právomoci a zodpovednosti zamestnancov, prípadne iné dostupné informácie) a oboznámi sa s pracovnými postupmi povinnej osoby v danej oblasti skúmania (napr. forma financovania, účtovníctvo, obeh účtovných dokladov, rozpočtový proces, správa majetku, tvorba interných riadiacich aktov). V rámci prípravy je potrebné vykonať aj ďalšie činnosti ako napríklad vypracovať kontrolné otázky vo väzbe na príslušný cieľ vnútorného auditu, ak je to relevantné, pripraviť zoznam dokumentov, ktoré bude potrebné vyžiadať od povinnej osoby a spracovať podrobný program vnútorného auditu. Jednotlivé informácie v rámci prípravy na výkon vnútorného auditu sa získavajú z interných informačných systémov, existujúcich dokumentov uložených v spisoch z vykonaných vnútorných auditov, internetových stránok, verejne dostupných registrov, médií a ostatných informačných zdrojov získaných v súlade so všeobecne záväznými právnymi predpismi. V rámci prípravy na výkon vnútorného auditu by sa mali získať všetky relevantné informácie, ktoré sú dostupné a môžu byť získané vopred, t. j. ešte pred samotným začatím vnútorného auditu. Uvedené by malo prispieť k včasnému oboznámeniu sa s povinnou osobou, správnemu pochopeniu cieľa vnútorného auditu, identifikovaniu možných rizikových oblastí, ako aj k výberu vhodných metód (napr. porovnávacia metóda, analýza alebo syntéza, dedukcia alebo indukcia) a techník (napr. pozorovanie, rozhovor, dotazník, testovanie), ktoré budú použité pri výkone vnútorného auditu, čím sa zefektívni samotný výkon vnútorného auditu.
6.1.1.Poverenie na vykonanie vnútorného auditu
Poverenie na vykonanie vnútorného auditu schvaľuje a vydáva štatutárny orgán, pričom za vypracovanie je zodpovedný vedúci/člen budúcej AS. Poverenie na vykonanie vnútorného auditu je dokument, ktorý oprávňuje AS vykonať vnútorný audit; vždy musí byť vyhotovené v písomnej podobe. Poverenie na vykonanie vnútorného auditu obsahuje najmä:
•číslo poverenia,
•miesto a dátum vydania poverenia,
•ustanovenie všeobecne záväzného právneho predpisu, podľa ktorého je oprávnená osoba oprávnená vykonať vnútorný audit,
•názov a sídlo oprávnenej osoby,
•mená a priezviská vedúceho AS a členov AS, vrátane prizvaných osôb poverených výkonom vnútorného auditu (ak je to relevantné),
•cieľ vnútorného auditu,
•názov, sídlo, príp. IČO povinnej osoby a
•meno, priezvisko a podpis štatutárneho orgánu.
Odporúčaný vzor poverenia na vykonanie vnútorného auditu je uvedený v prílohe č. 2a metodického usmernenia. Poverenie na vykonanie vnútorného auditu sa vytvára priamo v informačnom systéme RIS.KAA.VNA. Ak je potrebné aktualizovať alebo doplniť údaje vo vydanom poverení na vykonanie vnútorného auditu (napr. zmena vedúceho AS, zmena členov AS, zmena cieľov, doplnenie povinných osôb), vypracuje sa dodatok k povereniu na vykonanie vnútorného auditu. Proces vypracovania a schválenia dodatku je rovnaký ako pri príprave poverenia na vykonanie vnútorného auditu. Odporúčaný vzor dodatku k povereniu na vykonanie vnútorného auditu je uvedený v prílohe č. 2b metodického usmernenia. Dodatok k povereniu na vykonanie vnútorného auditu sa vytvára priamo v informačnom systéme RIS.KAA.VNA.
6.1.2.Program vnútorného auditu
Program vnútorného auditu podľa § 17 ods. 6 zákona č. 357/2015 Z. z. schvaľuje štatutárny orgán pred začatím vnútorného auditu. AS vypracuje program vnútorného auditu, ktorý slúži najmä na podrobné rozpracovanie stanovených cieľov vnútorného auditu, určenie vedúceho AS a členov AS zodpovedných za overenie konkrétnych skutočností, resp. cieľov, stanovenie konkrétnych audítorských postupov a krokov, ktorými sa majú dosiahnuť ciele. Súčasťou každého programu vnútorného auditu je aj určenie podrobného časového harmonogramu priebehu vnútorného auditu. Za rozdelenie úloh ako aj ich plnenie, vrátane nastavenia a plnenia termínov harmonogramu, zodpovedá vedúci AS. Program vnútorného auditu sa vypracováva na základe relevantných informácií týkajúcich sa povinnej osoby a plánovaných cieľov vyplývajúcich z plánov vnútorných auditov. V programe vnútorného auditu sú uvedené najmä nasledujúce informácie:
•číselné označenie vnútorného auditu,
•právny rámec, na základe ktorého sa uskutoční vnútorný audit (t. j. relevantná legislatíva vrátane zákona č. 357/2015 Z. z. a ročný plán, ak je to relevantné),
•identifikácia oprávnenej osoby, povinnej osoby a prizvanej osoby (ak je to relevantné),
•mená a priezviská vedúceho AS a členov AS,
•hodnotený úsek činnosti povinnej osoby (napr. hospodárenie s verejnými financiami),
•cieľ/ciele vnútorného auditu,
•auditované obdobie, t. j. obdobie, ktoré bude hodnotené vnútorným auditom,
•začiatok a predpokladaný termín vykonávania vnútorného auditu,
•spôsob výberu vzorky na testovanie (ak je to relevantné),
•predpokladaný harmonogram vnútorného auditu, v ktorom sa zaznačí plánovaný časový rozvrh jednotlivých činností a aktivít, spolu s označením konkrétneho člena AS, resp. vedúceho AS, ktorý za ich vykonávanie zodpovedá.
Program vnútorného auditu sa vypracuje ako samostatný dokument a je súčasťou audítorskej dokumentácie.
Odporúčaný vzor programu vnútorného auditu je uvedený v prílohe č. 3a metodického usmernenia. Program vnútorného auditu sa vytvára priamo v informačnom systéme RIS.KAA.VNA. Ak je potrebné zmeniť údaje uvedené v programe vnútorného auditu (napr. zmena vedúceho AS, členov AS, cieľov, harmonogramu) vypracuje sa dodatok k programu vnútorného auditu. Proces vypracovania a schválenia dodatku je rovnaký ako pri príprave programu vnútorného auditu. Odporúčaný vzor dodatku k programu vnútorného auditu je uvedený v prílohe č. 3b metodického usmernenia. Dodatok k programu vnútorného auditu sa vytvára priamo v informačnom systéme RIS.KAA.VNA.
6.2.Začatie vnútorného auditu
Vnútorný audit sa začína zaslaním/osobným doručením oznámenia o výkone vnútorného auditu povinnej osobe.
6.2.1.Oznámenie o výkone vnútorného auditu
Na základe poverenia na vykonanie vnútorného auditu vypracuje AS oznámenie o výkone vnútorného auditu. Povinnej osobe alebo tretej osobe je potrebné oznámiť termín začatia a cieľ výkonu vnútorného auditu. Oznámenie o výkone vnútorného auditu sa preukázateľne zašle poštou, elektronicky (napr. prostredníctvom elektronickej schránky podľa zákona č. 305/2013 Z. z. o e-Governmente) alebo iným spôsobom (napr. kuriérom), prípadne sa povinnej osobe doručí osobne proti podpisu. Ak povinná osoba odmietne pri osobnom doručení potvrdiť doručenie oznámenia o výkone vnútorného auditu, resp. odmietne oznámenie o výkone vnútorného auditu prevziať, predmetnú skutočnosť AS zdokumentuje v pracovnej dokumentácii. Aj v prípade odmietnutia potvrdiť doručenie oznámenia o výkone vnútorného auditu, resp. odmietnutia prevzatia oznámenia o výkone vnútorného auditu, sa považuje vnútorný audit za začatý.
Oznámenie o výkone vnútorného auditu je potrebné zaslať, resp. osobne predložiť povinnej osobe najneskôr pri vstupe do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok povinnej osoby alebo jej obydlia, ak sa používa na podnikanie alebo vykonávanie inej hospodárskej činnosti. Súčasťou oznámenia o výkone vnútorného auditu môže byť aj požiadavka na predloženie dokumentácie potrebnej na výkon vnútorného auditu v lehote a rozsahu, ktorú určí AS. Odporúčaný vzor oznámenia o výkone vnútorného auditu je uvedený v prílohe č. 4a metodického usmernenia. Oznámenie o výkone vnútorného auditu sa vypracúva priamo v informačnom systéme RIS.KAA.VNA.
6.2.2.Úvodné stretnutie s povinnou osobou
AS si môže s povinnou osobou dohodnúť úvodné stretnutie. Zorganizovanie úvodného stretnutia s povinnou osobou závisí od rozhodnutia AS, pri zohľadnení zamerania vnútorného auditu, povinnej osoby, prípadne iných skutočností, ktoré majú vplyv na výkon vnútorného auditu. Úvodné stretnutie, ako aj ďalšie pracovné stretnutia, sa môžu uskutočniť prezenčne alebo elektronicky (online formou), ak sa AS s povinnou osobou na takejto forme stretnutia a komunikácie dohodne. Podľa § 20 ods. 4 písm. b) zákona č. 357/2015 Z. z. sú vedúci AS a členovia AS pri vykonávaní vnútorného auditu povinní preukázať sa poverením na vykonanie vnútorného auditu a umožniť na základe požiadavky povinnej osoby nahliadnuť do preukazu totožnosti alebo služobného preukazu. Poverenie na vykonanie vnútorného auditu sa povinnej osobe neodovzdáva. AS počas úvodného stretnutia oboznámi povinnú osobu najmä s cieľom/cieľmi vnútorného auditu a s predpokladaným časovým harmonogramom vykonávania vnútorného auditu. Počas úvodného stretnutia s povinnou osobou môže AS vyžiadať od povinnej osoby doklady, písomnosti a informácie, príp. prístup/nahliadnutie do informačných systémov povinnej osoby, ak tak nespravila už pred úvodným stretnutím s povinnou osobou. AS môže počas tohto stretnutia zistiť aj ďalšie skutočnosti, napr. kontaktné údaje, ktoré organizačné útvary, a ktorí zamestnanci povinnej osoby sú zodpovední za auditované činnosti, kontaktnú osobu povinnej osoby, ktorá bude komunikovať v mene povinnej osoby s AS počas výkonu vnútorného auditu, prípadne dohodnúť termín ďalšieho stretnutia so zodpovednými zástupcami povinnej osoby. V prípade poskytnutia vyžiadaných dokladov, písomností a informácií AS písomne potvrdí povinnej osobe ich prevzatie. AS zabezpečí ochranu dokumentácie pred stratou, zničením, poškodením a zneužitím. Z úvodného stretnutia s povinnou osobou môže AS vypracovať zápis z úvodného stretnutia. Odporúčaný vzor zápisu z úvodného stretnutia s povinnou osobou je uvedený v prílohe č. 5 metodického usmernenia. Zápis z úvodného stretnutia k vnútornému auditu sa vypracúva priamo v informačnom systéme RIS.KAA.VNA.
6.2.3.Vyžiadanie dokladov, písomností, informácií a prístupu alebo nahliadnutia do informačných systémov povinnej osoby
Vyžiadanie dokladov, písomností, informácií alebo prístupu/nahliadnutia do informačných systémov povinnej osoby sa v záujme urýchlenia vnútorného auditu môže predložiť povinnej osobe ako súčasť oznámenia o výkone vnútorného auditu. Vyžiadanie sa môže povinnej osobe zaslať alebo predložiť aj ako samostatný list napr. na úvodnom stretnutí s povinnou osobou; vyžiadanie je potrebné zaslať/predložiť preukázateľným spôsobom (napr. osobné odovzdanie proti podpisu, zaslanie doporučenou poštovou zásielkou, formou elektronickej komunikácie) tak, aby nebolo možné žiadnym spôsobom spochybniť jeho vykonanie. Počas výkonu vnútorného auditu sa môžu predložiť povinnej osobe aj ďalšie vyžiadania, v rozsahu nevyhnutnom pre zabezpečenie a dosiahnutie cieľov vnútorného auditu. AS môže vyžadovať prístup alebo nahliadnutie do informačných systémov povinnej osoby, ak údaje obsiahnuté v týchto informačných systémoch súvisia s vnútorným auditom a vyhotovovať výstupy z nich, ak tomu nebránia osobitné predpisy (zákon Národnej rady Slovenskej republiky č. 46/1993 Z. z. o Slovenskej informačnej službe v znení neskorších predpisov, zákon č. 500/2022 Z. z. o Vojenskom spravodajstve v znení zákona č. 367/2024 Z. z.). AS určuje rozsah dokladov, písomností, informácií a prístupu alebo nahliadnutia do informačných systémov, ktoré jej má povinná osoba povinnosť predložiť/sprístupniť v určenej lehote. Lehota na predloženie/sprístupnenie dokladov, písomností, informácií a prístupu alebo nahliadnutia do informačných systémov určená AS musí byť primeraná najmä vo vzťahu k charakteru a rozsahu vyžiadaných dokladov, písomností, informácií a prístupu alebo nahliadnutia do informačných systémov. Vo vzťahu k vyžiadavaniu je potrebné, aby AS svoje požiadavky voči povinnej osobe formulovala čo najefektívnejšie, napr. zaslaním zoznamu otázok/požiadaviek zozbieraného za určitý časový úsek (napr. týždeň). Tieto otázky/požiadavky sú konkrétne, jednoznačné a zrozumiteľné s cieľom minimalizácie času povinnej osoby, ktorý musí povinná osoba vynaložiť na prípravu svojich odpovedí a na zhromaždenie požadovaných dokladov, písomností, informácií a zabezpečenia prístupu alebo nahliadnutia do informačných systémov, avšak pri zachovaní efektívneho výkonu vnútorného auditu.
AS môže vyžadovať písomné potvrdenie o úplnosti a pravdivosti poskytnutých dokladov, písomností a informácií. Originály alebo úradne osvedčené kópie vyžiadaných dokladov, písomností a informácií AS bezodkladne vráti povinnej osobe, od ktorej ich vyžiadala tak, aby tým nedošlo k zmareniu výkonu vnútorného auditu, a ak nie sú potrebné na konanie podľa Trestného poriadku alebo na iné konanie podľa osobitných predpisov (najmä správne konanie). Povinnosti a oprávnenia súvisiace s vyžiadaním dokladov, písomností, informácií a prístupu alebo nahliadnutia do informačných systémov sa obdobne vzťahujú aj na tretiu osobu, v zmysle § 23 zákona č. 357/2015 Z. z. Odporúčaný vzor vyžiadania dokladov, písomností, informácií a prístupu alebo nahliadnutia do informačných systémov povinnej osoby je uvedený v prílohe č. 6 metodického usmernenia. Vyžiadanie dokladov, písomnosti, informácií a prístupu alebo nahliadnutia do informačných systémov povinnej osoby sa vypracúva priamo v informačnom systéme RIS.KAA.VNA.
6.3.Výkon vnútorného auditu
Pri výkone vnútorného auditu sa AS riadi základnými pravidlami auditu uvedenými v § 20 až 27 zákona č. 357/2015 Z. z. V rámci výkonu vnútorného auditu AS najmä:
•overuje a hodnotí dokumenty a informácie predložené povinnou osobou, prípadne tretími osobami,
•vykonáva testovanie vzorky,
•uskutočňuje rozhovory so zamestnancami povinnej osoby a tretími osobami,
•zaznamenáva zistené skutočnosti do pracovnej a podpornej dokumentácie,
•priebežne komunikuje skutočnosti zistené počas výkonu vnútorného auditu s povinnou osobou a
•vykonáva ďalšie relevantné úkony vedúce k zisteniu skutočného stavu a k odhaleniu nedostatkov.
Vo fáze výkonu vnútorného auditu prebieha samotné zisťovanie stavu skutočností prostredníctvom overovania v plnom rozsahu, t. j. 100 % operácií/procesov, resp. na primeranej vzorke. Veľkosť vzorky vyplýva z úrovne rizika, ktoré je AS ochotná akceptovať. Čím nižšie je riziko, ktoré je AS ochotná akceptovať, tým väčšia bude vzorka. Takéto hodnotenie by mala AS vykonať pred samotným výkonom vnútorného auditu. Pre výber vzorky sa odporúča použiť medzinárodný audítorský štandard ISA 530 – Výber vzorky, ktorý tento postup podrobne rozpracováva. Na základe týchto zásad AS najskôr jasne vymedzí populáciu (celý súbor všetkých položiek, ktoré sú predmetom výkonu vnútorného auditu), ktorá bude predmetom overovania, posúdi jej úplnosť a zhodnotí riziká ovplyvňujúce potrebný rozsah testovania. Následne určí vhodnú metódu výberu vzorky – prednostne štatistickú metódu, najmä ak to veľkosť populácie a charakter procesu umožňujú – a stanoví veľkosť vzorky primeranú požadovanej úrovni uistenia. Po výbere vzorky AS vykoná samotné overovanie, či už formou testovania detailov (podrobné overenie konkrétnych operácií, transakcií alebo dokumentov) alebo formou tzv. walkthrough testu, pri ktorom sleduje konkrétnu položku celým procesom a overuje, či sú jednotlivé kontrolné kroky vykonávané v súlade s internými riadiacimi aktami a právnymi predpismi a či skutočne funguje vnútorný kontrolný systém. Výsledky testovania následne vyhodnotí, preskúma príčiny zistených odchýlok a určí, či sú tieto skutočnosti reprezentatívne pre celú populáciu a či je potrebné vzorku rozšíriť, aby bolo možné formulovať spoľahlivý záver o fungovaní vnútorného kontrolného systému v rámci auditovanej oblasti/procesu.
6.3.1.Pracovná a podporná dokumentácia
Vedúci AS a členovia AS počas výkonu vnútorného auditu vypracovávajú pracovnú a podpornú dokumentáciu, ktorá dostatočným spôsobom dokladuje celý postup výkonu vnútorného auditu a tvorí neoddeliteľnú súčasť spisu z vnútorného auditu. Pracovná dokumentácia predstavuje záznam o rozsahu a priebehu vykonanej práce, o úvahách a profesionálnom úsudku vnútorného audítora, o použitých postupoch, výsledkoch a záveroch overenia. Ide najmä o pracovné listy z vykonanej práce a kontrolné otázky, ak sú v rámci vnútorného auditu vypracované, ako aj záznamy z rozhovorov s povinnou osobou, ak boli uskutočnené a sú relevantné. Pracovná dokumentácia má byť spracovaná tak, aby iná osoba (vnútorný alebo externý audítor) mohla na základe nej zopakovať daný vnútorný audit a dospieť k rovnakým záverom.
Podporná dokumentácia dopĺňa pracovnú dokumentáciu a tvorí ju súbor audítorských dôkazov, ktorými AS preukazuje svoje zistenia a závery. Ide o dokumenty, ktoré je možné dokumentárne zaznamenať (napr. faktúry, zmluvy, výstupy z informačných systémov, printscreeny, fotodokumentácia a iné relevantné podklady), a ktoré slúžia ako priame dôkazy o overovanom stave. Podporná dokumentácia je archivovaná v spise vnútorného auditu ako dôkaz o vykonaní práce a o správnosti záverov AS. Pracovná aj podporná dokumentácia musia byť logicky štruktúrované a medzi sebou vzájomne prepojené krížovými odkazmi. Pracovná dokumentácia má obsahovať odkazy na konkrétnu podpornú dokumentáciu a zároveň na časti programu vnútorného auditu a na zistené nedostatky uvedené v (čiastkovej) správe. Ak AS pracuje s citlivými údajmi (napr. osobné a mzdové údaje), je povinná zabezpečiť ich ochranu vhodným spôsobom, najmä pri elektronickej komunikácii. Všetky skutočnosti vyplývajúce z vykonanej práce musia byť zdokumentované tak, aby bolo možné preukázať, že vnútorný audit bol vykonaný správne, úplne a v súlade s príslušným metodickým usmernením. AS zhromažďuje a vypracováva takú pracovnú a podpornú dokumentáciu, ktorá bude poskytovať dostatočný audítorský záznam (tzv. audit trail) z celého vykonaného vnútorného auditu tak, aby skúsenému audítorovi bez predchádzajúceho kontaktu s vnútorným auditom a bez predchádzajúcich bližších informácií o vnútornom audite umožnila pochopiť:
a)povahu, načasovanie a rozsah audítorských postupov,
b)výsledky vykonaných audítorských postupov a získané audítorské dôkazy,
c)významné skutočnosti, ktoré vznikli počas vnútorného auditu, súvisiace prijaté závery a významné odborné úsudky urobené pri formovaní týchto záverov a dospieť k rovnakým záverom ako AS. Každý člen AS, resp. vedúci AS zodpovedá, vo vzťahu k jemu vykonanému overeniu, za vypracovanie pracovnej dokumentácie a zhromaždenie podpornej dokumentácie, ktoré budú dostatočné tak z vecnej ako aj formálnej stránky. Pracovnú a podpornú dokumentáciu tvoria najmä nasledovné dokumenty (ktoré sa vypracovávajú podľa odporúčaných vzorov uvedených v prílohe č. 7 až 9 tohto metodického usmernenia):
1.Pracovný list z vykonanej práce - slúži na zaznamenanie overených a zistených skutočností ako aj relevantných dokladov a podporných dôkazov, ktoré nie sú zaznamenané vo vypracovaných kontrolných otázkach. Pracovný list z vykonanej práce vypracováva vedúci AS a členovia AS vždy, pričom sa vypracováva priebežne počas výkonu vnútorného auditu; AS môže v priebehu vnútorného auditu vypracovať niekoľko pracovných listov v závislosti od overovaných skutočností. V pracovnom liste z vykonanej práce sa uvedie najmä:
•cieľ/ciele vnútorného auditu; tento cieľ (prípadne ciele) musí byť identický s cieľom uvedeným v poverení na vykonanie vnútorného auditu a v programe vnútorného auditu, pričom je možné v prípade potreby ho v pracovnom liste bližšie špecifikovať a rozšíriť,
•informácia o použitých dokumentoch, napr. zmluvy, interné riadiace akty alebo postupy (pre lepšiu prehľadnosť sa odporúča členiť použitú dokumentáciu na dokumenty legislatívneho charakteru a na dokumentáciu súvisiacu priamo s overovanou operáciou); ak by bolo vymenovávanie dokumentov neefektívne z dôvodu veľkého rozsahu, je možné uviesť zoznam overovaných dokumentov ako prílohu pracovného listu,
•popis vykonanej práce; uvádza sa napr. výsledok analýzy informácií získaných v rámci prípravy na výkon vnútorného auditu, spôsob výberu vzorky, zistené skutočnosti a prípadné nedostatky či odchýlky od požadovaného stavu vyplývajúce z overovania,
•zhodnotenie, aký je výsledok overovania vo vzťahu k cieľu/cieľom vnútorného auditu.
Nedostatky zaznamenané v pracovných listoch musia byť náležite podložené dôkazovým materiálom, na základe ktorého boli nedostatky zistené. Odporúčaný vzor pracovného listu z vykonanej práce je prílohou č. 7 metodického usmernenia. Pracovný list z vykonanej práce sa vypracúva v informačnom systéme RIS.KAA.VNA.
2.Kontrolné otázky - AS môže zostaviť kontrolné otázky na základe požiadaviek vyplývajúcich pre overovanú oblasť z príslušnej legislatívy, metodických dokumentov, interných riadiacich aktov, procesov povinných osôb a pod. Účelom zostavenia kontrolných otázok je zabezpečiť, aby všetky úkony a skutočnosti relevantné pre naplnenie cieľov vnútorného auditu boli náležite vykonané a overené. Odporúčaný vzor kontrolných otázok k vnútornému auditu je uvedený v prílohe č. 8 metodického usmernenia.
3.Zápis z vykonaného rozhovoru - vypracuje sa vždy za účelom zdokumentovania rozhovoru so zástupcami povinnej osoby, t. j. napr. rozhovor, ktorý má vplyv na výsledok overenia alebo objasnenia zistených skutočností a posúdenie zistených nedostatkov. V prípade, že z rozhovoru vyplynuli dôležité skutočnosti, ktoré môžu byť zohľadnené v záveroch vnútorného auditu, prípadne spochybnené povinnou osobou, je potrebné vypracovať zápis z vykonaného rozhovoru, ktorý podpíšu všetky zúčastnené osoby. V prípade, že zástupcovia povinnej osoby odmietnu takýto zápis podpísať, je potrebné túto skutočnosť, spolu s dôvodmi odmietnutia podpísania, ak ich povinná osoba oznámi, uviesť v zápise a následne zaslať zápis povinnej osobe. Odporúčaný vzor zápisu z vykonaného rozhovoru je uvedený v prílohe č. 9 metodického usmernenia. Zápis z vykonaného rozhovoru sa vypracúva v informačnom systéme RIS.KAA.VNA.
V rámci vnútorného auditu sa musí zabezpečiť, aby všetky úkony a skutočnosti relevantné pre naplnenie cieľov vnútorného auditu boli náležite vykonané a overené. Pri vypracovaní pracovnej a podpornej dokumentácie sa postupuje primerane podľa medzinárodného audítorského štandardu ISA 230 Audítorská dokumentácia. Pri dokumentovaní povahy, načasovania a rozsahu zrealizovaných audítorských postupov audítor zaznamená:
a)identifikačné charakteristiky konkrétnych testovaných položiek alebo skutočností;
b)osobu, ktorá vykonala audítorské práce, ako aj dátum ukončenia daných prác;
c)osobu, ktorá vykonané audítorské práce preverila, ako aj dátum a rozsah tejto previerky.
6.3.2.Priebežná komunikácia s povinnou osobou
AS v priebehu výkonu vnútorného auditu priebežne komunikuje s povinnou osobou za účelom získavania audítorských dôkazov ako aj informovania povinnej osoby o zistených skutočnostiach vrátane možných nedostatkov. Je potrebné, aby priebežná komunikácia s povinnou osobou prebiehala intenzívne najmä ešte v čase pred vypracovaním návrhu (čiastkovej) správy, resp. pred finálnym sformulovaním identifikovaných nedostatkov tak, aby mala povinná osoba možnosť dostatočným spôsobom reagovať, vyjadriť sa, prípadne vyvrátiť potencionálny nedostatok.
6.3.3.Postup voči tretej osobe
Pokiaľ nie je možné pri výkone vnútorného auditu získať od povinnej osoby všetky potrebné informácie/doklady/podklady a pod., oprávnená osoba alebo prizvaná osoba si ich môžu vyžiadať aj od tretej osoby; t. j. osoby, ktorá je vo vzťahu k finančnej operácii alebo jej časti dodávateľom výkonov, tovarov, prác alebo služieb, alebo akákoľvek iná osoba, ktorá má informácie, doklady alebo iné podklady, ktoré sú potrebné pre výkon vnútorného auditu. Na tretiu osobu sa zároveň vzťahujú obdobné oprávnenia a povinnosti ako na povinnú osobu, konkrétne oprávnenia ustanovené v § 21 ods. 1 písm. a) a ods. 2 zákona č. 357/2015 Z. z. a povinnosti ustanovené v § 21 ods. 3 písm. a) až c) a ods. 4 zákona č. 357/2015 Z. z. Súčasne oprávnená osoba disponuje voči tretej osobe oprávneniami ustanovenými v § 20 ods. 1 písm. a), b) a ods. 2 zákona č. 357/2015 Z. z. a povinnosťami ustanovenými v § 20 ods. 3 písm. a) a ods. 4 písm. a) zákona č. 357/2015 Z. z. AS musí vopred, najneskôr pri vstupe do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok tretej osoby alebo jej obydlia, ak sa používa na podnikanie alebo vykonávanie inej hospodárskej činnosti oznámiť tretej osobe termín začatia výkonu vnútorného auditu a cieľ vnútorného auditu (napr. overenie výkonov a služieb súvisiacich s overovanou oblasťou v povinnej osobe). Súčasťou oznámenia môže byť aj vyžiadanie dokladov, písomností, informácií a prístup alebo nahliadnutie do informačných systémov tretej osoby. AS sa tretej osobe preukáže poverením na vykonanie vnútorného auditu a na základe požiadavky jej umožní nahliadnuť do preukazu totožnosti alebo služobného preukazu. Oprávnená osoba neoboznamuje tretiu osobu s návrhom (čiastkovej) správy, ani sa jej tieto dokumenty nezasielajú. Rovnako sa voči tretej osobe nevypracováva samostatná (čiastková) správa a ani sa jej nezasiela správa určená povinnej osobe. Zistené skutočnosti v tretej osobe sa zaznamenajú v pracovnom liste. V prípade, ak tretia osoba je spôsobilá byť povinnou osobou, v zmysle § 16 ods. 4 zákona č. 357/2015 Z. z., vedúci AS môže na podklade zistených nedostatkov navrhnúť štatutárnemu orgánu zaradiť do ročného plánu nový vnútorný audit v tretej osobe. Vedúci AS za účelom vypracovania oznámenia o výkone vnútorného auditu a vyžiadania dokladov, písomností, informácií a prístupu alebo nahliadnutia do informačných systémov tretej osoby môže použiť vzor oznámenia o výkone vnútorného auditu uvedeného v prílohe č. 4b metodického usmernenia, ako aj vzor vyžiadania dokladov, písomností, informácií a prístupov alebo nahliadnutí do informačných systémov tretej osoby uvedeného v prílohe č. 6 metodického usmernenia.
6.3.4.Nedostatky
V prípade zistenia nedostatku je potrebné, aby každý člen AS, resp. vedúci AS posúdil závažnosť zistených nedostatkov, ktoré identifikoval. AS by sa pri identifikácii nedostatkov mala zamerať najmä na také zistenia, ktorých odstránenie môže priamo prispieť k zlepšeniu vnútorného kontrolného systému orgánu verejnej správy. Tieto nedostatky zároveň pomáhajú štatutárnemu orgánu lepšie identifikovať oblasti vyžadujúce zlepšenie a tým podporujú efektívnejšie plnenie cieľov orgánu verejnej správy. Vo vzťahu k zisteným nedostatkom a pre zachovanie auditnej stopy by mal byť každý člen AS, resp. vedúci AS schopný zdokumentovať postup ako k danému záveru/identifikácii nedostatku dospel a nedostatky by mal podporiť dostatočnou podpornou dokumentáciou. AS zabezpečí a zdokumentuje relevantné podklady tak, aby boli zaistené dôkazy podporujúce nedostatky (vrátane odôvodnenia nedostatku), závery a odporúčania. AS musí zabezpečiť a zdokumentovať dostatočné, spoľahlivé, relevantné a účelné audítorské dôkazy. Audítorský dôkaz musí byť presvedčivý a založený na faktoch, získaný s použitím vhodných audítorských techník. Medzi základné audítorské techniky patria:
•analytické postupy, ktoré slúžia na identifikáciu neštandardných operácií, udalostí a odchýlok od bežných trendov a zahŕňajú vyhodnocovanie finančných aj nefinančných informácií prostredníctvom analýzy vzťahov a pomerov medzi nimi;
•preskúmanie, pri ktorom vnútorný audítor preveruje záznamy, dokumenty a evidencie v papierovej alebo elektronickej forme, ako aj fyzicky existujúci majetok, aby si overil ich správnosť, úplnosť a súlad s požiadavkami;
•pozorovanie, pri ktorom AS sleduje vykonávanie určitého procesu alebo postupu inou osobou, čo mu umožňuje overiť skutočný priebeh a identifikovať prípadné rozdiely oproti formálne nastaveným pravidlám;
•externé potvrdenie, pri ktorom AS získava dôkaz formou písomnej odpovede od tretej nezávislej osoby zaslanej priamo audítorovi,
•benchmarking, ktorým sa porovnávajú metódy, postupy alebo služby povinnej osoby s inými porovnateľnými organizáciami;
•prepočet spočívajúci v overení matematickej správnosti dokumentov alebo záznamov,
•opätovné vykonanie postupov, pri ktorom AS nezávisle reprodukuje vybrané procesy alebo kontrolné mechanizmy, aby potvrdil ich účinnosť;
•získavanie informácií, pri ktorom AS vyžiada informácie od znalých osôb v rámci povinnej osoby alebo mimo nej, pričom slúži ako neoddeliteľná súčasť overovania počas celého výkonu vnútorného auditu a spravidla sa používa v kombinácii s ostatnými postupmi.
Popis nedostatku obsahuje najmä:
•názov nedostatku vystihujúci podstatu nedostatku,
•stručný a výstižný opis nedostatku zisteného vnútorným auditom, spolu s jeho odôvodnením, ktoré musí byť dostatočne detailné tak, aby povinná osoba vedela jednoznačne určiť procesy a činnosti, v rámci ktorých boli identifikované nedostatky a všetky skutočnosti odôvodňujúce identifikáciu nedostatku,
•číslo dokladu (ak je to možné uviesť), kde bol nedostatok identifikovaný a požadovaný stav (napríklad podľa platnej legislatívy).
AS určí pri každom nedostatku jeho závažnosť. Závažnosť nedostatku môže byť:
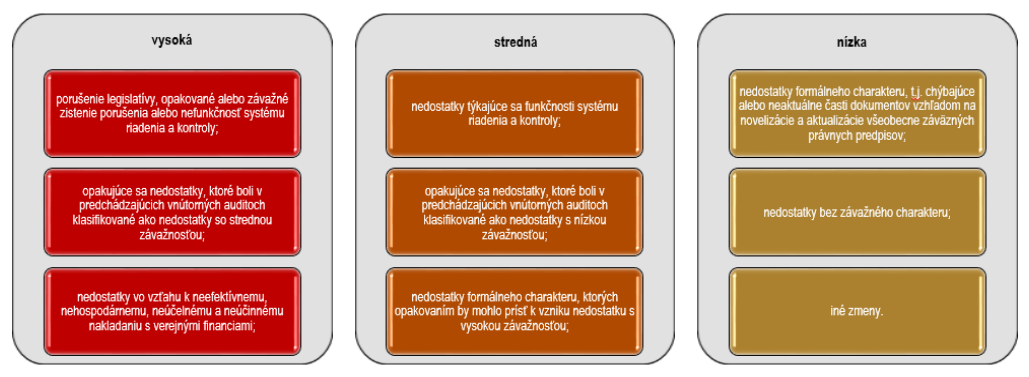
č. 7 Príklady opisu zistení a určenie závažnosti nedostatku
6.3.5.Odporúčania
V zmysle ustanovenia § 22 ods. 3 písm. f) zákona č. 357/2015 Z. z. je AS povinná navrhnúť odporúčania na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku, spolu s opisom možných rizík. Opis možných rizík obsahuje riziká, ktoré môžu vzniknúť, ak nedôjde k náprave nežiadúceho stavu, t. j. k náprave nedostatku a odstráneniu príčin jeho vzniku. Cieľom opisu možných rizík je zabezpečiť, aby sa riziká popísali v prípadoch, keď sú identifikované, pričom ich uvedenie vychádza z odborného posúdenia audítora. V prípade, že v konkrétnej situácii riziká nie je možné riziká identifikovať, nie je potrebné ich uvádzať. Odporúčanie predstavuje návrh na nápravu alebo minimalizáciu zisteného nedostatku, na zlepšenie vnútorného kontrolného systému, prípadne iných činností vykonávaných povinnou osobou, návrh na predchádzanie alebo zmiernenie rizík ako aj návrh na odstránenie príčin vzniku nedostatku. Vedúci AS, resp. člen AS, môže akceptovať aj iné/efektívnejšie opatrenie prijaté povinnou osobou, ktoré smeruje k náprave nedostatku a odstráneniu príčin jeho vzniku. V prípade, ak povinná osoba prijala a splnila účinné opatrenia už počas výkonu vnútorného auditu na základe jej vlastného rozhodnutia, tak je možné uviesť v návrhu (čiastkovej) správy a (čiastkovej) správe, že návrh odporúčania stratil opodstatnenie z dôvodu, že povinná osoba už prijala a splnila relevantné opatrenia na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku. Uvedené neplatí, ak je možné navrhnúť odporúčanie, ktoré je možné smerovať do budúcna a predísť tak vzniku obdobného nedostatku. V nadväznosti na zistené nedostatky a navrhnuté odporúčania má povinná osoba povinnosť prijať a splniť v lehote určenej AS opatrenia na nápravu nedostatkov uvedených v (čiastkovej) správe a odstrániť príčiny ich vzniku. Nad rámec uvedeného je možné, aby vedúci AS, resp. člen AS, uviedol v návrhu (čiastkovej) správy a (čiastkovej) správe aj návrhy na zlepšenie. Tento postup je možné uplatniť napr. v prípadoch, ak je vnútorný kontrolný systém nastavený v súlade s platnou legislatívou, avšak AS identifikuje priestor na jeho zlepšenie.
7.SKONČENIE VNÚTORNÉHO AUDITU
Vnútorný audit je skončený dňom zaslania správy povinnej osobe, pričom zaslaním čiastkovej správy je skončená tá časť vnútorného auditu, ktorej sa čiastková správa týka. V prípade, ak AS identifikuje nedostatky, vypracovaniu správy alebo čiastkovej správy predchádza vypracovanie ich návrhu. V (čiastkovej) správe a jej návrhu sa neuvádzajú podozrenia zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu v prípadoch hodných osobitného zreteľa, t. j. ak by uvedením takýchto podozrení mohlo dôjsť k zmareniu ďalšieho konania orgánov príslušných podľa osobitných predpisov (napr. orgánov činných v trestnom konaní, Protimonopolného úradu SR). Podľa § 20 ods. 3 písm. e) zákona č. 357/2015 Z. z. je oprávnená osoba povinná oznámiť podozrenie zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu orgánom príslušným podľa trestného poriadku a podľa osobitných predpisov.
Oznámenie o podozrení zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu je súčasťou spisu z vnútorného auditu. Čiastkovú správu, resp. návrh čiastkovej správy (ak relevantné) z vnútorného auditu, môže AS vypracovať, ak:
•je potrebné skončiť vnútorný audit v časti finančnej operácie alebo v časti vnútorného auditu,
•je potrebné bez zbytočného odkladu prijať opatrenia na nápravu zistených nedostatkov a odstrániť príčiny ich vzniku, alebo
•sa vnútorný audit vykonáva vo viacerých povinných osobách.
7.1.Postup v prípade neidentifikovania nedostatkov
Ak vnútorným auditom neboli zistené nedostatky, vedúci AS vypracuje (čiastkovú) správu z vnútorného auditu.
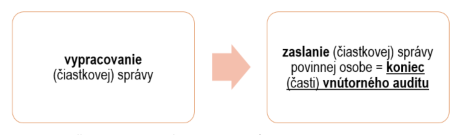
č. 8 Postup v prípade neidentifikovanie nedostatkov
Odporúčaný vzor (čiastkovej) správy z vnútorného auditu je uvedený v prílohe č. 12 metodického usmernenia. (Čiastková) správa z vnútorného auditu sa vypracúva v informačnom systéme RIS.KAA.VNA.
7.2.Postup v prípade identifikovania nedostatkov
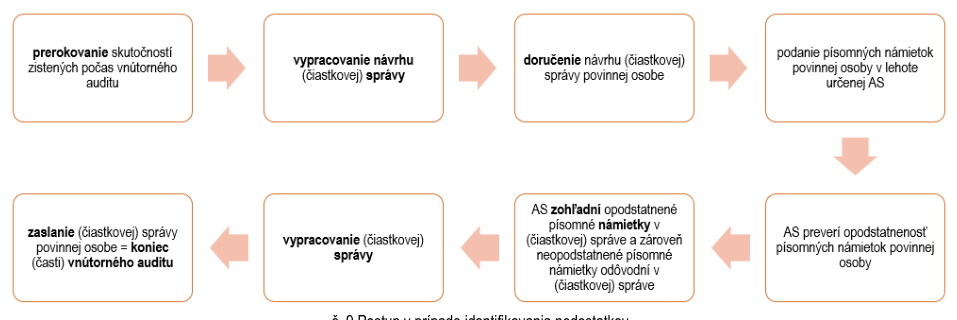
č. 9 Postup v prípade identifikovania nedostatkov
7.2.1.Prerokovanie skutočností zistených počas vnútorného auditu
Pred doručením návrhu (čiastkovej) správy povinnej osobe sa uskutoční prerokovanie pozitívnych a negatívnych skutočností zistených počas vnútorného auditu s povinnou osobou; uvedeným úkonom nie je dotknutá priebežná komunikácia medzi AS a povinnou osobou už počas výkonu vnútorného auditu. AS oznámi povinnej osobe miesto a dátum prerokovania skutočností zistených počas vnútorného auditu (ďalej len „prerokovanie“), spravidla po dohode s povinnou osobou. AS sa môže s povinnou osobou dohodnúť aj na prerokovaní elektronicky (online formou). Oznámenie môže byť urobené formou listu, elektronicky, telefonicky alebo iným preukázateľným spôsobom. Prerokovania sa za oprávnenú osobu zúčastnia minimálne dvaja zamestnanci, spravidla vedúci AS a ním určený člen AS. Z prerokovania, môže AS vypracovať zápisnicu. Odporúčaný vzor zápisnice z prerokovania je uvedený v prílohe č. 10 metodického usmernenia. Zápisnica z prerokovania sa vypracúva v informačnom systéme RIS.KAA.VNA.
7.2.2.Návrh čiastkovej správy a návrh správy z vnútorného auditu
Na základe skutočností zistených počas vnútorného auditu, vypracuje AS návrh (čiastkovej) správy, ktorý obsahuje náležitosti podľa § 22 zákona č. 357/2015 Z. z. AS určí lehotu na podanie písomných námietok najmenej na päť pracovných dní odo dňa doručenia návrhu (čiastkovej) správy povinnej osobe. AS sa môže preukázateľným spôsobom dohodnúť s povinnou osobou aj na kratšej lehote. Lehota na podanie písomných námietok sa určuje s ohľadom na charakter nedostatkov tak, aby povinná osoba mala potrebný čas na vypracovanie a zaslanie písomných námietok AS. Ak povinná osoba podá písomné námietky, AS je povinná sa nimi zaoberať a preveriť ich opodstatnenosť. Námietky, ktoré AS vyhodnotí ako opodstatnené, zohľadní v (čiastkovej) správe (napr. vypustením nedostatku zo správy) a tie, ktoré vyhodnotí ako neopodstatnené, uvedie v (čiastkovej) správe spolu s náležitým odôvodnením ich neopodstatnenosti. Odôvodnenie musí byť dostatočne jasné a presné; nestačí napr. len strohé konštatovanie, že povinná osoba nepredložila žiadne nové informácie/dôkazy v súvislosti s identifikovaným nedostatkom. V prípade, ak povinná osoba písomné námietky nepodá, AS uvedie túto informáciu v (čiastkovej) správe. AS nie je povinná prihliadať na žiadosť povinnej osoby o predĺženie lehoty určenej na podanie písomných námietok. Individuálne však AS môže vyhodnotiť, že takáto žiadosť je opodstatnená, a primerane lehotu určenú v návrhu (čiastkovej) správy predĺžiť preukázateľným spôsobom. AS zabezpečí doručenie návrhu (čiastkovej) správy povinnej osobe preukázateľným spôsobom, t. j. napr. osobné odovzdanie proti podpisu, zaslanie doporučenou poštovou zásielkou, doručenie elektronickou formou prostredníctvom elektronickej schránky na Ústrednom portáli verejnej správy. Doručenie návrhu (čiastkovej) správy môže byť vykonané aj na prerokovaní, pokiaľ v rámci prerokovania neboli zistené žiadne nové skutočnosti, ktoré by návrh (čiastkovej) správy mohli zmeniť. Takýmto postupom však nesmie byť dotknuté ustanovenie § 22 ods. 5 zákona č. 357/2015 Z. z., podľa ktorého návrh (čiastkovej) správy obsahuje informáciu o prerokovaní. Odporúčaný vzor návrhu (čiastkovej) správy z vnútorného auditu je uvedený v prílohe č. 11 metodického usmernenia. Návrh (čiastkovej) správy sa vypracúva v informačnom systéme RIS.KAA.VNA.
7.2.3.Čiastková správa a správa z vnútorného auditu
Na základe skutočností zistených počas vnútorného auditu a po vysporiadaní AS s písomnými námietkami povinnej osoby, vypracuje AS (čiastkovú) správu, ktorá obsahuje náležitosti podľa § 22 zákona č. 357/2015 Z. z.. (Čiastková) správa by mala spĺňať nasledovné kritéria: presnosť, objektívnosť, jasnosť, stručnosť, konštruktívnosť, úplnosť a včasnosť, uvedené platí aj pre návrh (čiastkovej) správy. (Čiastková) správa z vnútorného auditu nemá zachytávať všetky skutočnosti viažuce sa k danému vnútornému auditu, nakoľko na tento účel slúži spis z vnútorného auditu. (Čiastková) správa by mala obsahovať len významné a relevantné údaje, ktoré sú dôležité pre pochopenie vykonaného vnútorného auditu a jeho výsledkov. Zároveň sa odporúča, ak je to relevantné, aby (čiastková) správa z vnútorného auditu obsahovala na záver o. i. aj zhrnutie, resp. stanovisko, či vo väzbe na stanovený cieľ/ciele vnútorného auditu bolo získané primerané uistenie, napr. že AS získala primerané uistenie, že verejné financie boli vynaložené hospodárne, efektívne, účinne a účelne. Ak sú po skončení vnútorného auditu zistené chyby v písaní, počítaní alebo iné zrejmé nesprávnosti, (čiastková) správa sa opraví a časť (čiastkovej) správy, ktorej sa oprava týka, sa bezodkladne zašle povinnej osobe a všetkým, ktorým bola pôvodná (čiastková) správa zaslaná. Odporúčaný vzor (čiastkovej) správy z vnútorného auditu je uvedený v prílohe č. 12 metodického usmernenia. (Čiastková) správa sa vypracúva v informačnom systéme RIS.KAA.VNA.
7.2.4.Vyhotovenie záznamu o zastavení vnútorného auditu
Ak AS identifikuje dôvody hodné osobitného zreteľa podľa § 22 ods. 6 zákona č. 357/2015 Z. z., zastaví vnútorný audit alebo jeho časť, o čom vyhotoví záznam. Za dôvody hodné osobitného zreteľa sú považované prípady, kedy pokračovanie vnútorného auditu neplní svoj účel a je potrebné skončiť vnútorný audit inak ako zaslaním správy. Tieto dôvody je nevyhnutné posudzovať individuálne a v nadväznosti na všetky známe skutkové a iné okolnosti daného vnútorného auditu. Medzi dôvody hodné osobitného zreteľa sa zaraďuje napr. zánik povinnej osoby alebo akákoľvek skutočnosť, ktorá bude objektívne znemožňovať výkon vnútorného auditu. Nejedná sa o prípady, ak povinná osoba neposkytne potrebnú súčinnosť oprávnenej osobe pri výkone vnútorného auditu alebo ak povinná osoba marí alebo sťažuje oprávnenej osobe výkon a riadny priebeh vnútorného auditu, napr. ak povinná osoba odmietne predložiť dokumentáciu v nadväznosti na žiadosť oprávnenej osoby, alebo ak povinná osoba neumožní oprávnenej osobe vstup do objektu. Taktiež nepôjde o prípad, ak dôjde k odvolaniu vnútorného audítora, ktorý bol poverený vedením vnútorného auditu, alebo ak dôjde k ukončeniu pracovného pomeru vedúceho AS alebo člena AS, nakoľko aj v takomto prípade je potrebné zabezpečiť výkon a ukončenie vnútorného auditu v súlade so zákonom č. 357/2015 Z. z. (t. j. vnútorný audit musí byť o. i. vykonaný pod vedením vnútorného audítora a minimálne 2 osobami).
V zázname o zastavení vnútorného auditu sa uvedie najmä:
•na základe čoho bol vnútorný audit vykonaný, t. j. ročný plán na príslušný rok, resp. rozhodnutie štatutárneho orgánu,
•poverenie na vykonanie vnútorného auditu v znení dodatkov, ak boli vydané,
•dátum začatia vnútorného auditu,
•povinná osoba,
•oprávnená osoba s identifikovaním vedúceho AS, členov AS, resp. prizvanej osoby (ak je to relevantné),
•konštatovanie, že vnútorný audit sa zastavuje a
•náležité opísanie dôvodov, na základe ktorých AS zastavuje vnútorný audit.
Na zázname o zastavení vnútorného auditu sa uvedie deň jeho vyhotovenia; deň vyhotovenia záznamu o zastavení vnútorného auditu je dňom skončenia vnútorného auditu. Vedúci AS podpíše záznam o zastavení vnútorného auditu. Vyhotovený a podpísaný záznam o zastavení vnútorného auditu sa zašle povinnej osobe bezodkladne. Uvedené neplatí, ak povinná osoba zanikla. Odporúčaný vzor záznamu o zastavení vnútorného auditu je uvedený v prílohe č. 13 metodického usmernenia.
8.ÚKONY USKUTOČNENÉ PO SKONČENÍ VNÚTORNÉHO AUDITU
8.1.Vypracovanie spisu z vnútorného auditu
V priebehu každého vnútorného auditu zhromažďuje AS dokumenty vzťahujúce sa k vnútornému auditu najmä za účelom:
•preukázania vykonania vnútorného auditu,
•zdokumentovania vykonanej práce, použitých postupov, techniky a metód a ich zhody s predpismi SR,
•vytvorenia podkladu pre ďalšie konanie,
•umožnenia overenia a vyhodnotenia kvality vykonaného vnútorného auditu zo strany iných audítorských a kontrolných orgánov,
•zabezpečenia komplexných informácií pre účely oprávnenej tretej strany, napr. orgány činné v trestnom konaní.
Spis z vnútorného auditu je súbor dokumentov vzťahujúcich sa na vykonaný vnútorný audit, ktorý AS vytvorila a zhromaždila v rámci prípravy na vnútorný audit, počas jeho výkonu a v období po jeho ukončení. Pri vytváraní spisu z vnútorného auditu AS dbá na to, aby dokumenty boli logicky usporiadané, úplné, relevantné a zrozumiteľné. Skompletizovaný spis všetkých dokumentov vytvorených a získaných v rámci výkonu vnútorného auditu je bezodkladne uschovaný (uložený) v súlade s interným riadiacim aktom oprávnenej osoby, ktorý upravuje problematiku archivácie a spisovej služby.
8.1.1.Následné informácie
Po vypracovaní (čiastkovej) správy z vnútorného auditu vedúci AS môže zabezpečiť vypracovanie ďalšej dokumentácie, ktorá je súčasťou spisu z vnútorného auditu. Ide o nasledovnú dokumentáciu:
1.Poznámky pre budúce vnútorné audity – AS vypracuje poznámky pre budúce vnútorné audity, ak by informácie z vnútorného auditu mohli byť užitočné pri nasledujúcom vnútornom audite v povinnej osobe alebo pri overovaní splnenia prijatých opatrení na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku. Odporúčaný vzor poznámok pre budúce vnútorné audity je uvedený v prílohe č. 14 metodického usmernenia.
2.Zoznam kontrolných otázok pre spätnú kontrolu vnútorného auditu - dokument slúži na ubezpečenie, že všetky činnosti vedúce k stanoveným cieľom vnútorného auditu boli náležite vykonané a zdokumentované. Zoznam kontrolných otázok pre spätnú kontrolu vnútorného auditu vypracuje AS priebežne počas vnútorného auditu, najneskôr do ukončenia výkonu vnútorného auditu. Odporúčaný vzor zoznamu kontrolných otázok pre spätnú kontrolu vnútorného auditu je uvedený v prílohe č. 15 metodického usmernenia. Podľa Štandardov, a to konkrétne podľa štandardu 12.1 Interné hodnotenie kvality je priebežné sledovanie výkonnosti útvaru vnútorného auditu neoddeliteľnou súčasťou každodenného dohľadu (supervízie), preverovania a merania činnosti vnútorného auditu. Vyplnenie formuláru v prílohe č. 15 je vhodným nástrojom priebežného sledovania v rámci interného hodnotenia kvality vnútorného auditu.
3.Hodnotenie priebehu vnútorného auditu povinnou osobou, organizačným útvarom, v ktorom bol vykonaný vnútorný audit - cieľom vypracovania hodnotenia povinnou osobou je zvýšiť efektívnosť a kvalitu vykonávania vnútorného auditu. Po skončení vnútorného auditu AS požiada povinnú osobu o vypracovanie hodnotenia priebehu vnútorného auditu, pričom vypracovanie hodnotenia priebehu vnútorného auditu je zo strany povinnej osoby dobrovoľné. Odporúčaný vzor hodnotenia priebehu vnútorného auditu povinnou osobou je uvedený v prílohe č. 16 metodického usmernenia.
4.Hodnotenie priebehu vnútorného auditu vedúcim AS, resp. členom AS – hodnotí sa kvalita výkonu vnútorného auditu. Hodnotenie priebehu vnútorného auditu môže vypracovať vedúci AS ako aj člen AS. Odporúčaný vzor hodnotenia priebehu vnútorného auditu vedúcim/členom AS je uvedený v prílohe č. 17 a 18 metodického usmernenia.
8.2.Overenie písomného zoznamu prijatých opatrení
Po skončení vnútorného auditu má povinná osoba povinnosť prijať opatrenia na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku uvedených v (čiastkovej) správe a predložiť oprávnenej osobe písomný zoznam prijatých opatrení. Po predložení písomného zoznamu prijatých opatrení povinnou osobou oprávnená osoba pristúpi k overeniu dostatočnosti prijatých opatrení uvedených v predloženom písomnom zozname prijatých opatrení, t. j. posúdi, či budú prijaté opatrenia vzhľadom na závažnosť nedostatkov dostatočne účinné. Uvedený krok má svoje opodstatnenie, keďže v prípade neúčinných opatrení môže povinná osoba (najmä s ohľadom na efektívnosť celého procesu) pristúpiť k úprave navrhnutých opatrení, a to v čase ešte pred ich splnením. Pri overovaní písomného zoznamu prijatých opatrení môžu nastať dve situácie:
•AS vyhodnotí, že prijaté opatrenia budú účinné, vypracuje zápis z predbežného posúdenia za účelom zabezpečenia audit trail-u (auditnej stopy).
•AS vyhodnotí, že prijaté opatrenia nebudú účinné, vyžiada listom od povinnej osoby prepracovanie a následné predloženie prepracovaného písomného zoznamu prijatých opatrení v primeranej lehote, ktorú jej zamestnanec oprávnenej osoby určí (oprávnená osoba môže vyžadovať od povinnej osoby prepracovanie a následné predloženie prepracovaného písomného zoznamu prijatých opatrení aj viackrát a ak si povinná osoba ani po upozornení nesplní svoju povinnosť, môže jej oprávnená osoba uložiť poriadkovú pokutu, vzor upozornenia je uvedený v prílohe č. 19 metodického usmernenia). Po predložení prepracovaného písomného zoznamu prijatých opatrení povinnou osobou, určený zamestnanec oprávnenej osoby opätovne pristúpi k overeniu prijatých opatrení uvedených v prepracovanom písomnom zozname prijatých opatrení. Odporúčaný vzor vyžiadania prepracovania písomného zoznamu prijatých opatrení je uvedený v prílohe č. 20 metodického usmernenia.
V prípade, ak povinná osoba v určenej lehote nepredloží oprávnenej osobe písomný zoznam prijatých opatrení, resp. prepracovaný písomný zoznam prijatých opatrení, oprávnená osoba jej môže uložiť poriadkovú pokutu podľa § 28 ods. 1 zákona č. 357/2015 Z. z. Oprávnená osoba sa môže rozhodnúť, že povinnú osobu najskôr upozorní na nesplnenie povinností a na postup podľa § 28 ods. 1 zákona č. 357/2015 Z. z.
8.3.Overenie splnenia prijatých opatrení
Za účelom overenia splnenia prijatých opatrení má povinná osoba povinnosť predložiť dokumentáciu preukazujúcu splnenie prijatých opatrení (dokumentárne overenie). Dokumentárne overenie sa primárne vykonáva v rámci vykonaného vnútorného auditu, avšak v prípade potreby je možné overiť splnenie prijatých opatrení aj prostredníctvom nového vnútorného auditu.
8.3.1.Overenie v rámci vykonaného vnútorného auditu
Vedúci AS, resp. člen AS, ktorý vykonal vnútorný audit overí, či povinná osoba splnila opatrenia prijaté a predložené v písomnom zozname prijatých opatrení, a zároveň overí, či sú tieto opatrenia dostatočné a účinné. Pri vyhodnotení splnenia prijatých opatrení môže nastať niekoľko situácií:
•povinná osoba prijaté opatrenia splnila (ak splnenie opatrenia vyhodnotí určený zamestnanec oprávnenej osoby vo vzťahu k náprave zisteného nedostatku a vo vzťahu k odstráneniu príčin jeho vzniku ako dostatočné a účinné v plnej miere),
•povinná osoba prijaté opatrenia čiastočne splnila (ak splnenie opatrenia vyhodnotí určený zamestnanec oprávnenej osoby vo vzťahu k náprave zisteného nedostatku a vo vzťahu k odstráneniu príčin jeho vzniku ako nie úplne (čiastočne) dostatočné a účinné),
•povinná osoba prijaté opatrenia nesplnila (ak splnenie opatrenia vyhodnotí určený zamestnanec oprávnenej osoby vo vzťahu k náprave zisteného nedostatku a vo vzťahu k odstráneniu príčin jeho vzniku ako nedostatočné a neúčinné, alebo ak prijaté opatrenia povinná osoba nesplnila vôbec),
•splnenie prijatých opatrení stratilo opodstatnenie (t. j. z objektívnych dôvodov, napríklad časového hľadiska, nie je splnenie prijatého opatrenia vo vzťahu k náprave zisteného nedostatku alebo vo vzťahu k odstráneniu príčin jeho vzniku relevantné),
•splnenie prijatých opatrení nie je z objektívnych dôvodov možné overiť dokumentárnym overením (či už od stola alebo na mieste), a preto je potrebné overiť splnenie prijatých opatrení novým vnútorným auditom.
Ak boli opatrenia vyhodnotené ako nesplnené, resp. čiastočne splnené, je potrebné túto skutočnosť uviesť v zápise z overenia splnenia prijatých opatrení a navrhnúť ďalší postup (napr. overenie novým vnútorným auditom alebo zaslanie urgencie s poučením o možnosti uložiť poriadkovú pokutu podľa § 28 ods. 1 zákona č. 357/2015 Z. z.). Odporúčaný vzor zápisu z overenia splnenia prijatých opatrení je uvedený v prílohe č. 21 metodického usmernenia.
8.3.2.Overenie v rámci nového vnútorného auditu
Overenie splnenia prijatých opatrení novým vnútorným auditom sa vykoná, ak:
•oprávnená osoba vyhodnotí overenie splnenia prijatých opatrení ako nedostatočné alebo neefektívne (napr. vzhľadom na množstvo, rozsah a charakter zistených nedostatkov alebo z dôvodu plánovania ďalšieho vnútorného auditu v povinnej osobe v dohľadnej dobe),
•splnenie prijatých opatrení nie je možné overiť na základe predloženej dokumentácie preukazujúcej splnenie prijatých opatrení, pričom oprávnená osoba navrhne ako ďalší postup, overenie splnenia prijatých opatrení novým vnútorným auditom.
Overenie splnenia prijatých opatrení vykoná oprávnená osoba novým vnútorným auditom alebo overenie splnenia prijatých opatrení oprávnená osoba vykoná v rámci ďalšieho vnútorného auditu plánovaného v povinnej osobe. V prípade, ak povinná osoba nesplní prijaté opatrenia alebo ich splní len čiastočne, môže jej oprávnená osoba uložiť poriadkovú pokutu podľa § 28 ods. 1 zákona č. 357/2015 Z. z. Oprávnená osoba najprv upozorní povinnú osobu na nesplnenie si povinnosti a na možnosť uloženia poriadkovej pokuty podľa § 28 ods. 1 zákona č. 357/2015 Z. z. Do spisu z pôvodného vnútorného auditu vedúci AS, resp. člen AS, vloží zápis s informáciou o overení splnenia prijatých opatrení v rámci nového vnútorného auditu, resp. v rámci jedného z cieľov ďalšieho vnútorného auditu plánovaného v povinnej osobe.
9.ROČNÁ SPRÁVA O VYKONANÝCH VNÚTORNÝCH AUDITOCH
Útvar vnútorného auditu je podľa § 18 ods. 1 písm. b) zákona č. 357/2015 Z. z. povinný vypracovať ročnú správu o vykonaných vnútorných auditoch (ďalej len „ročná správa“) za predchádzajúci rok zaslať do konca februára príslušného roka ministerstvu financií. Za vypracovanie ročnej správy zodpovedá vedúci útvaru vnútorného auditu. Vyhláška ministerstva financií stanovuje obsah ročnej správy so všetkými jej náležitosťami. Ročná správa obsahuje okrem náležitostí vyplývajúcich z vyhlášky ministerstva financií aj zhodnotenie nastavenia a funkčnosti vnútorného kontrolného systému orgánu verejnej správy ku dňu vypracovania ročnej správy. Vedúci útvaru vnútorného auditu zašle ročnú správu ministerstvu financií nielen poštou, ale aj elektronicky na emailovú adresu: vybor.sekretariat@mfsr.sk. Tzn. obe formy ročnej správy, listinnú formu ročnej správy, zasielanú poštou a elektronickú verziu ročnej správy je nutné zaslať v lehote podľa § 18 ods. 1 písm. b) zákona č. 357/2015 Z. z.
10.ZABEZPEČENIE A ZVYŠOVANIE KVALITY VNÚTORNÉHO AUDITU
Vedúci útvaru vnútorného auditu nesie plnú zodpovednosť za útvar vnútorného auditu a z toho dôvodu má vykonávať dohľad nad prácou vnútorných audítorov, resp. zamestnancov vykonávajúcich vnútorný audit. Vedúci útvaru vnútorného auditu je povinný vypracovať a pravidelne aktualizovať program zabezpečenia a zvyšovania kvality vnútorného auditu, ktorý zahŕňa interné aj externé hodnotenia kvality a pokrýva všetky aspekty činnosti vnútorného auditu. Súčasťou tohto programu má byť aj stanovenie merateľných ukazovateľov výkonnosti (KPI), ktoré umožnia priebežne hodnotiť efektívnosť, kvalitu a prínos vnútorného auditu, a zároveň vytvárajú nástroj na identifikáciu oblastí na zlepšenie. O výsledkoch interných hodnotení vrátane plnenia stanovených KPI musí aspoň raz ročne informovať štatutárny orgán, pričom výsledky externých hodnotení sa komunikujú po ich ukončení spolu s plánmi na odstránenie nedostatkov a zlepšenie výkonu vnútorného auditu. Štatutárny orgán posudzuje účinnosť a efektívnosť útvaru vnútorného auditu, vrátane dosahovania jeho cieľov, plnenia stanovených ukazovateľov výkonnosti a súladu so Štandardmi a právnymi predpismi. V priebehu každého vnútorného auditu AS zodpovedá za kvalitu výkonu vnútorného auditu. Hlavnú zodpovednosť za výkon vnútorných auditov nesie vedúci útvaru vnútorného auditu, ktorý dohliada, aby útvar vnútorného auditu poskytoval uisťovacie a konzultačné činnosti v súlade so zákonom č. 357/2015 Z. z., medzinárodne uznávanými audítorskými štandardami a podľa zásad Etického kódexu. Systém zabezpečenia kvality výkonu vnútorných auditov pozostáva z:
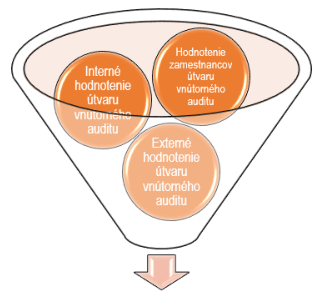
č. 10 S
ystém zabezpečenia kvality
10.1.Hodnotenie zamestnancov útvaru vnútorného auditu
Vedúci útvaru vnútorného auditu priebežne vykonáva hodnotenie zamestnancov útvaru vnútorného auditu. Za hodnotenie zamestnancov útvaru vnútorného auditu môže byť považované služobné hodnotenie podľa § 122 zákona č. 55/2017 Z. z. o štátnej službe a o zmene a doplnení niektorých zákonov v prípade, ak vnútorný audítor, resp. iný zamestnanec útvaru vnútorného auditu, je štátnym zamestnancom. Ostatných zamestnancov útvaru vnútorného auditu, ktorí nie sú štátnymi zamestnancami, hodnotí vedúci útvaru vnútorného auditu v súlade so služobným predpisom.
10.2.Interné hodnotenie útvaru vnútorného auditu
Interným hodnotením sa má zabezpečiť neustále zlepšovanie činností útvaru vnútorného auditu, a tým zvýšiť efektívnosť a účinnosť vykonaných vnútorných auditov. Interné hodnotenie pozostáva z dvoch vzájomne prepojených častí, a to z:
•priebežného monitorovania výkonu vnútorného auditu,
•pravidelného samohodnotenia práce útvaru vnútorného auditu.
Priebežné monitorovanie vnútorného auditu je realizované najmä prostredníctvom priebežných činností ako sú napr. plánovanie vnútorných auditov, vykonávania dohľadu nad nimi, zavedenie štandardizovaných postupov, postupov pre vytváranie a schvaľovanie pracovnej dokumentácie, posudzovanie správ a tiež identifikácia možných rizík alebo oblastí, ktoré vyžadujú zlepšenie a plány opatrení na ich vyriešenie. Priebežné monitorovanie výkonu vnútorného auditu je neoddeliteľnou súčasťou každodenného dohľadu, kontroly a zhodnotenia aktivít vnútorného auditu. Po každom ukončenom vnútornom audite by mal vedúci AS a vedúci útvaru vnútorného auditu vykonať vyhodnotenie práce AS na predmetnom ukončenom vnútornom audite.
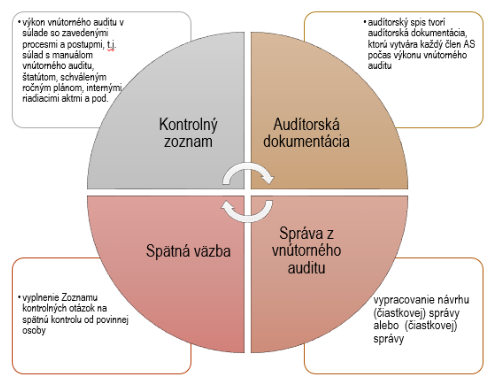
č. 11 Mechanizmus priebežného sledovania
Pravidelné samohodnotenie práce útvaru vnútorného auditu vykoná útvar vnútorného auditu prostredníctvom samohodnotiaceho kontrolného listu. Samohodnotiaci kontrolný list vedúceho útvaru vnútorného auditu pozostáva z otázok týkajúcich sa fungovania vnútorného auditu. Vedúci útvaru vnútorného auditu objektívne vypĺňa samohodnotiaci kontrolný list minimálne jedenkrát ročne. Kontrolné otázky vzoru samohodnotiaceho kontrolného listu vedúceho útvaru vnútorného auditu sú rozdelené do štyroch oblastí:
•overovanie súladu so štatútom vnútorného auditu,
•overovanie nezávislosti útvaru vnútorného auditu,
•overovanie dostatočnosti personálnych kapacít útvaru vnútorného auditu a ich odborných schopností,
•overovanie zákonných postupov pri vykonávaní vnútorného auditu.
Odporúčaný vzor samohodnotiaceho kontrolného listu vedúceho útvaru vnútorného auditu je súčasťou prílohy č. 22 metodického usmernenia. Samohodnotiaci kontrolný list sa vypracúva v informačnom systéme RIS.KAA.VNA.
10.3.Externé hodnotenie útvaru vnútorného auditu
Externým hodnotením sa overujú činnosti útvaru vnútorného auditu a ich súlad so Štandardami.
Vedúci vnútorného auditu je povinný pripraviť plán externého hodnotenia kvality útvaru vnútorného auditu a prerokovať ho so štatutárnym orgánom, pričom externé hodnotenie sa musí vykonať najmenej raz za päť rokov nezávislým a odborne spôsobilým externým hodnotiteľom. Externý hodnotiteľ musí disponovať znalosťami činností verejného sektora a riadiacich štruktúr. Štatutárny orgán schvaľuje rozsah, frekvenciu a výber externého hodnotiteľa, posudzuje výsledky externého hodnotenia a schvaľuje akčné plány na odstránenie nedostatkov a skvalitnenie činnosti vnútorného auditu. Výsledkom externého hodnotenia útvaru vnútorného auditu je správa z externého hodnotenia, ktorá obsahuje vyjadrenie, či útvar vnútorného auditu má nastavené procesy súvisiace s výkonom vnútorného auditu v súlade/čiastočnom súlade/nesúlade so Štandardami.
11.STRATÉGIA VNÚTORNÉHO AUDITU
Útvar vnútorného auditu musí vypracovať a zaviesť stratégiu vnútorného auditu, ktorá podporuje strategické ciele orgánu verejnej správy a je v súlade s jeho cieľmi a úlohami. Stratégia musí obsahovať víziu, strategické ciele a podporné iniciatívy, pričom sa pravidelne vyhodnocuje a aktualizuje podľa zmien v stratégii alebo prostredí organizácie. Súčasťou stratégie majú byť opatrenia na rozvoj kompetencií audítorov, využívanie technológií a zlepšovanie efektívnosti a výkonnosti útvaru vnútorného auditu.
Útvar vnútorného auditu nemusí vypracovať samostatnú stratégiu, ak už má uvedené požiadavky primerane zapracované vo svojich interných postupoch, smernici alebo metodike. V takom prípade tieto dokumenty plnia funkciu stratégie, pokiaľ obsahujú dlhodobé smerovanie útvaru, jeho pridanú hodnotu, strategické ciele, rozvojové priority a nástroje na zlepšovanie efektívnosti a výkonnosti útvaru vnútorného auditu. Stratégia má zabezpečiť, aby činnosť vnútorného auditu bola v súlade so strategickými cieľmi orgánu verejnej správy a zároveň posilňovala vnútorný kontrolný systém. Má byť praktickým rámcom, ktorý určuje dlhodobé smerovanie útvaru, jeho pridanú hodnotu a priority rozvoja. Stratégia by mala byť spravidla pripravená na obdobie 3 až 5 rokov, pričom sa odporúča každoročné prehodnotenie a aktualizácia podľa vývoja orgánu verejnej správy, legislatívnych zmien či výsledkov interných a externých hodnotení kvality.
12.ZÁVEREČNÉ USTANOVENIA
Nadobudnutím účinnosti tohto metodického usmernenia sa zrušuje Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/010824/2023-1411 k výkonu vnútorného auditu, zverejnené vo Finančnom spravodajcovi v roku 2023 pod príspevkom č. 13.
13.PLATNOSŤ A ÚČINNOSŤ
Metodické usmernenie nadobúda platnosť a účinnosť dňa 1.1.2026.
14.ZOZNAM PRÍLOH
Príloha č. 1 Riziková analýza Príloha č. 2a Poverenie na vykonanie vnútorného auditu Príloha č. 2b Dodatok k povereniu na vykonanie vnútorného auditu Príloha č. 3a Program vnútorného auditu Príloha č. 3b Dodatok k programu vnútorného auditu Príloha č. 4a Oznámenie o výkone vnútorného auditu Príloha č. 4b Oznámenie o výkone vnútorného auditu pre tretiu osobu Príloha č. 5 Zápis z úvodného stretnutia k vnútornému auditu Príloha č. 6 Vyžiadanie dokladov, písomností, informácií a prístupu alebo nahliadnutia do informačných systémov Príloha č. 7 Pracovný list z vykonanej práce Príloha č. 8 Zoznam kontrolných otázok k vnútornému auditu Príloha č. 9 Zápis z vykonaného rozhovoru Príloha č. 10 Zápisnica z prerokovania skutočnosti zistených počas vnútorného auditu Príloha č. 11 Návrh správy/Návrh čiastkovej správy z vnútorného auditu Príloha č. 12 Správa/Čiastková správa z vnútorného auditu Príloha č. 13 Záznam o zastavení vnútorného auditu Príloha č. 14 Poznámky pre budúce vnútorné audity Príloha č. 15 Zoznam kontrolných otázok pre spätnú kontrolu Príloha č. 16 Hodnotenie priebehu vnútorného auditu povinnou osobou, organizačným útvarom, v ktorom bol vykonaný vnútorný audit Príloha č. 17 Hodnotenie priebehu vnútorného auditu vedúcim audítorskej skupiny Príloha č. 18 Hodnotenie priebehu vnútorného auditu členom audítorskej skupiny Príloha č. 19 Nesplnenie povinnosti - upozornenie Príloha č. 20 Vyžiadanie prepracovania písomného zoznamu opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku Príloha č. 21 Zápis z overenia splnenia prijatých opatrení Príloha č. 22 Samohodnotiaci kontrolný list vedúceho útvaru vnútorného auditu Príloha č. 23 Odporúčaný vzor záznamu o vykonaných úkonoch predchádzajúcich vnútornému auditu
Riziková analýza
| Riziková oblasť | vzniku | Pravdepodobnosť Dopad Celkové skóre na ciele OVS | Celkové skóre | |
|---|---|---|---|---|
| 1. | 1. Kontrolné prostredie orgánu verejnej správy | 0 | ||
| Riziko 1 | 0 | |||
| Riziko 2 | 0 | |||
| Riziko 3 | 0 | |||
| 2. | 2. Riadenie rizík orgánu verejnej správy | 0 | ||
| Riziko 1 | 0 | |||
| Riziko 2 | 0 | |||
| Riziko 3 | 0 | |||
| 3. | 3. Kontrolné činnosti orgánu verejnej správy | 0 | ||
| Riziko 1 | 0 | |||
| Riziko 2 | 0 | |||
| Riziko 3 | 0 | |||
| 4. | 4. Informačný tok a komunikácia | 0 | ||
| Riziko 1 | 0 | |||
| Riziko 2 | 0 | |||
| 5. | 5. Monitorovanie vnútorného kontrolného systému | 0 | ||
| Riziko 1 | 0 | |||
| Riziko 2 | 0 | |||
| Riziko 3 | 0 | |||
| 6. | 6. Zodpovedné plánovanie a rozpočtovanie | 0 | ||
| Riziko 1 | 0 | |||
| Riziko 2 | 0 | |||
| Riziko 3 | 0 | |||
| 7. | 7. Výkon finančnej kontroly | 0 | ||
| Riziko 1 | 0 | |||
| Riziko 2 | 0 | |||
| Riziko 3 | 0 | |||
| 8. | 8. Realizácia finančnej operácie alebo jej časť len vtedy, ak je v súlade s § 6 ods. 4 zákona č. 357/2015 Z. z. | 0 | ||
| Riziko 1 | 0 | |||
| Riziko 2 | 0 | |||
| Riziko 3 | 0 | |||
| 9. | 9. Účtovanie v súlade s osobitnými predpismi | 0 |
Riziko 3
| Riziko 1 | 0 | |
| Riziko 2 | 0 | |
| Riziko 3 | 0 | |
| 10. | 10. Vedenie spoľahlivého výkazníctva | 0 |
|---|---|---|
| Riziko 1 | 0 | |
| Riziko 2 | 0 | |
| Riziko 3 | 0 | |
| 11. | 11. Vytváranie a uchovávanie overiteľného záznamu o každej finančnej operácii alebo jej časti | 0 |
| Riziko 1 | 0 | |
| Riziko 2 | 0 | |
| Riziko 3 | 0 | |
| 12. | 12. Ochrana majetku, ktorý má orgán verejnej správy v správe alebo vo vlastníctve | 0 |
| Riziko 1 | 0 | |
| Riziko 2 | 0 | |
| Riziko 3 | 0 | |
| 13. | 13. Hospodárnosť, efektívnosť, účinnosť a účelnosť pri využívaní materiálnych, finančných a ľudských zdrojov pri dosahovaní cieľov orgánu verejnej správy | 0 |
| Riziko 1 | 0 | |
| Riziko 2 | 0 | |
| Riziko 3 | 0 | |
| 14. | 14. Dodržiavanie všeobecne záväzných právnych predpisov, vnútorných predpisov, zmlúv a rozhodnutí | 0 |
| Riziko 1 | 0 | |
| Riziko 2 | 0 | |
| Riziko 3 | 0 | |
| 15. | 15. Riadenie ľudských zdrojov | 0 |
| Riziko 1 | 0 | |
| Riziko 2 | 0 | |
| Riziko 3 | 0 | |
| 16. | 16. Adekvátnosť, účelnosť a efektivita vnútorného organizačného usporiadania orgánu verejnej správy | 0 |
| Riziko 1 | 0 | |
| Riziko 2 | 0 | |
| Riziko 3 | 0 | |
| 17. | 17. Funkčnosť a bezpečnosť informačných systémov | 0 |
| Riziko 1 | 0 | |
| Riziko 2 | 0 |
| Riziko 3 | 0 |
Celkové skóre rizika
1– 3 prijateľné (zelené)
4– 6 významné (oranžové)
1– 3 prijateľné (zelené)
4– 6 významné (oranžové)
8– 16 kritické (červené)
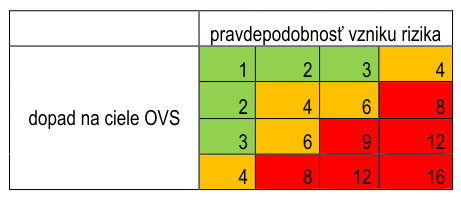
Príloha č. 2a Príloha č. 2b Príloha č. 3a registratúrne číslo DD. MM. RRRR - (Uvedú sa konkrétne Príloha č. 3b registratúrne číslo Príloha č. 4a Príloha č. 4b Príloha č. 5 Príloha č. 6 Príloha č. 7
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
miesto a
miesto a dátum vydania registratúrne číslo
P O V E R E N I E NA VYKONANIE VNÚTORNÉHO AUDITU
č. .....
Podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov
poverujem
na vykonanie vnútorného auditu a na úkony súvisiace s vykonaným vnútorným auditom:
I. Oprávnená osoba
(Uvedie sa orgán verejnej správy.)
Titul, meno a priezvisko
Titul, meno a priezvisko - vedúci audítorskej skupiny (vnútorný audítor)
Titul, meno a priezvisko
Titul, meno a priezvisko - člen audítorskej skupiny (môže byť zamestnanec orgánu verejnej správy vykonávajúci vnútorný audit)
Prizvaná osoba (ak je to relevantné)
(Uvedie sa názov a sídlo prizvanej osoby.)
Titul, meno a priezvisko - prizvaná osoba
II. Povinná osoba
(Uvedie sa názov a sídlo povinnej osoby organizačný útvar, resp. obchodné meno, sídlo, príp. IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby.)
III. Cieľ vnútorného auditu
(Uvedie sa cieľ/ciele vnútorného auditu)
POUČENIE:
Vedúcemu audítorskej skupiny, členom audítorskej skupiny a prizvanej osobe (ak je to relevantné) pri výkone vnútorného auditu prináležia oprávnenia a povinnosti podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov a pri výkone vnútorného auditu majú postavenie verejných činiteľov podľa ustanovenia § 128 zákona č. 300/2005 Z. z. Trestný zákon v znení neskorších predpisov.
meno, priezvisko a podpis štatutárneho orgánu oprávnenej osoby a odtlačok pečiatky
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
miesto a dátum vydania registratúrne číslo
DODATOK Č. ... K POVERENIU NA VYKONANIE VNÚTORNÉHO AUDITU
č. ......
Podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov a na základe Poverenia na vykonanie vnútorného auditu č. ...... zo dňa DD. MM. RRRR vydaného (uviesť štatutárny orgán oprávnenej osoby) začala audítorská skupina dňa DD. MM. RRRR výkon vnútorného auditu v (uviesť názov organizačného útvaru, resp. obchodné meno a sídlo povinnej osoby). S účinnosťou od DD. MM. RRRR sa mení/dopĺňa (nehodiace sa vypustí) Poverenie na vykonanie vnútorného auditu č. ..... nasledovne: v časti I. Oprávnená osoba (uviesť, ak sa mení/dopĺňa; primerane sa uplatní aj pre prizvanú osobu)
(Uvedie sa názov a sídlo oprávnenej osoby)
Titul, meno a priezvisko
Titul, meno a priezvisko - vedúci audítorskej skupiny
Titul, meno a priezvisko - člen audítorskej skupiny
v časti II. Povinná osoba (uviesť, ak sa mení/dopĺňa)
(Uvedie sa názov a sídlo povinnej osoby, organizačný útvar, resp. obchodné meno, sídlo, príp. IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby)
v časti III. Cieľ vnútorného auditu (uviesť, ak sa mení/ dopĺňa)
(Uvedie sa cieľ/ciele vnútorného auditu)
Ostatné náležitosti Poverenia na vykonanie vnútorného auditu č. ...... ostávajú nezmenené.
meno, priezvisko a podpis štatutárneho orgánu oprávnenej osoby a odtlačok pečiatky
PROGRAM VNÚTORNÉHO AUDITU
č. .....
I. Úvod
Východiskami pre výkon vnútorného auditu sú najmä:
-Zákon č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov,
-Ročný plán vnútorných auditov na rok xxxx (uvedie sa, ak je to relevantné).
II. Oprávnená osoba, vedúci a členovia audítorskej skupiny, prizvaná osoba
(Uvedie sa názov, sídlo, IČO oprávnenej osoby a označenie útvaru vnútorného auditu.)
Vedúci audítorskej skupiny:
(Uvedie sa titul, meno, priezvisko, e-mailová adresa.)
Člen/členovia audítorskej skupiny:
(Uvedie sa titul, meno, priezvisko, e-mailová adresa.)
Prizvaná osoba (ak je to relevantné):
(Uvedie sa titul, meno, priezvisko, e-mailová adresa, prípadne organizácia, ktorej je zamestnancom, resp. povolanie.)
III. Povinná osoba
(Uvedie sa názov a sídlo povinnej osoby, organizačný útvar, resp. obchodné meno, sídlo, príp. IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby)
IV. Hodnotený úsek činnosti povinnej osoby
(Uvedie sa zameranie vnútorného auditu, napr. hospodárenie s verejnými financiami.)
V. Ciele vnútorného auditu
(Uvedú sa ciele z poverenia na vykonanie vnútorného auditu)
VI. Auditované obdobie
DD. MM. RRRR - DD. MM. RRRR (uvedie sa obdobie, ktoré sa bude vnútorným auditom overovať)
VII. Predpokladaný termín/obdobie výkonu vnútorného auditu
DD. MM. RRRR - DD. MM. RRRR
VIII. Harmonogram vnútorného auditu
(Uvedú sa plánované aktivity s predpokladanými termínmi ich realizácie od dátumu začatia výkonu vnútorného auditu až do termínu odovzdania kompletnej spisovej zložky do príslušného archívu. Časový harmonogram sa z dôvodu lepšej prehľadnosti odporúča uviesť v nasledujúcom formáte.)
Plánovaný časový rozvrh činností a zodpovednosti za ich vykonanie
| Termín výkonu | Činnosť | Zodpovedný za vykonanie |
|---|---|---|
| DD. MM. RRRR | aktivity/ činnosti.) | (Uvedú sa mená zodpovedných osôb za vykonanie pridelených činností.) |
IX. Schválenie programu vnútorného auditu Vypracoval: (meno a priezvisko vedúceho AS) (miesto, DD. MM. RRRR) Schválil: (meno a priezvisko štatutárneho orgánu oprávnenej osoby) (miesto, DD. MM. RRRR)
DODATOK č. .... K PROGRAMU VNÚTORNÉHO AUDITU
č. .......
Dodatkom č. .... sa mení Program vnútorného auditu č. .... v bode ... (uvedie sa bod z pôvodného programu vnútorného auditu) nasledovne: (Napríklad:)
IX. Harmonogram vnútorného auditu
Plánovaný časový rozvrh činností a zodpovednosti za ich vykonanie
| Termín výkonu | Činnosť | Zodpovedný za vykonanie |
|---|---|---|
| - DD. MM. RRRR Zmena DD. MM. RRRR - DD. MM. RRRR | DD. MM. RRRR (Uvedú sa konkrétne aktivity/ činnosti.) (Uvedú sa mená zodpovedných osôb | za vykonanie pridelených činností.) |
Zdôvodnenie:
(Uvedú sa dôvody vypracovania Dodatku k Programu vnútorného auditu č. .....).
Ostatné náležitosti Programu vnútorného auditu č. ...... ostávajú nezmenené.
Schválenie Dodatku č .... k Programu vnútorného auditu č. ....
Vypracoval:
(meno a priezvisko vedúceho AS)
(miesto, DD. MM. RRRR)
Schválil:
Schválil: (meno a priezvisko štatutárneho orgánu oprávnenej osoby) (miesto, DD. MM. RRRR)
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
miesto a dátum vydania registratúrne číslo
Vec: Oznámenie o výkone vnútorného auditu
Vážený pán/vážená pani (uvedie sa funkcia štatutárneho orgánu povinnej osoby)
podľa § 20 ods. 4 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) Vám oznamujem, že na základe Poverenia na vykonanie vnútorného auditu č. ...., vydaného dňa DD. MM. RRRR, audítorská skupina (uvedie sa názov orgánu verejnej správy, resp. názov a sídlo prizvanej osoby, ak je to relevantné) v zložení:
titul, meno, priezvisko – vedúci audítorskej skupiny titul, meno, priezvisko – člen audítorskej skupiny
a
titul, meno a priezvisko - prizvaná osoba (ak je to relevantné)
vykoná v povinnej osobe (uvedie sa názov a sídlo povinnej osoby, organizačný útvar, resp. obchodné meno, sídlo, príp. IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby) vnútorný audit, cieľom ktorého je (uvedie sa cieľ/ciele z poverenia na vykonanie vnútorného auditu) za obdobie ............... (uvedie sa auditované obdobie). Predpokladaný termín začatia výkonu vnútorného auditu v povinnej osobe (uvedie sa názov povinnej osoby) je DD. MM. RRRR. Úvodné stretnutie k výkonu vnútorného auditu navrhujeme uskutočniť dňa DD. MM. RRRR o HH:MM v (uvedie sa názov a sídlo povinnej osoby). Dovoľujem si Vás podľa § 21 ods. 3 písm. c) zákona č. 357/2015 Z. z. požiadať o zabezpečenie súčinnosti zodpovedných zamestnancov a o predloženie dokladov, písomností a informácií, resp. zabezpečenie prístupu/nahliadnutia do informačných systémov uvedených v prílohe tohto listu audítorskej skupine v termíne do DD. MM. RRRR/ na úvodnom stretnutí <DD. MM. RRRR>. V prípade, že uvedená dokumentácia je k dispozícii aj v elektronickej podobe, dovoľujem si Vás požiadať o jej zaslanie v stanovenom termíne na e-mailové adresy: (e- mailová adresa vedúceho audítorskej skupiny) a (e-mailová adresa člena audítorskej skupiny). (Uvedie sa, ak sú súčasťou oznámenia požiadavky na predloženie dokladov, písomností, informácií a prístupu/nahliadnutia do informačných systémov povinnej osoby).
POUČENIE:
Podľa § 21 ods. 3 a 4 zákona č. 357/2015 Z. z., ste povinní predložiť v lehote a rozsahu určených oprávnenou osobou alebo prizvanou osobou (uvedie sa, ak je to relevantné) vyžiadané originály alebo úradne osvedčené kópie dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupy, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s auditom a vydať jej na vyžiadanie písomné potvrdenie o ich úplnosti a pravdivosti a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať si kópie týchto podkladov, zabezpečiť prístup alebo nahliadnutie do informačných systémov povinnej osoby, ak údaje obsiahnuté v týchto informačných systémoch súvisia s vnútorným auditom (uvedie sa, ak je to relevantné) a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať z nich výstupy, ak tomu nebránia osobitné predpisy, poskytnúť súčinnosť oprávnenej osobe a prizvanej osobe (uvedie sa, ak je to relevantné) a vytvoriť podmienky na vykonanie vnútorného auditu, zdržať sa konania, ktoré by mohlo ohroziť jeho začatie a riadny priebeh (ustanovenie § 21 ods. 3 týkajúce sa predloženia dokladov sa uvádza, ak je prílohou oznamovacieho listu vyžiadanie dokladov). Za porušenie týchto povinností môže orgán verejnej správy podľa § 28 ods. 1 zákona č. 357/2015 Z. z. uložiť povinnej osobe alebo tretej osobe poriadkovú pokutu do výšky 100 000 eur alebo zamestnancovi povinnej osoby alebo zamestnancovi tretej osoby do výšky 3 000 eur. Vedúcemu audítorskej skupiny, členom audítorskej skupiny a prizvanej osobe (ak je to relevantné) pri výkone vnútorného auditu prináležia oprávnenia a povinnosti podľa zákona č. 357/2015 Z. z. a pri výkone vnútorného auditu majú postavenie verejných činiteľov podľa ustanovenia § 128 zákona č. 300/2005 Z. z. Trestný zákon v znení neskorších predpisov. S pozdravom
meno, priezvisko a podpis vedúceho audítorskej skupiny
Príloha: Zoznam vyžiadaných dokladov, písomností, informácií a prístupu/nahliadnutia do informačných systémov povinnej osoby (uvedie sa, ak je to relevantné)
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
miesto a dátum vydania registratúrne číslo Za porušenie týchto povinností môže orgán verejnej správy podľa § 28 ods. 1 zákona č. 357/2015 Z. z. uložiť tretej osobe poriadkovú pokutu do výšky 100 000 eur alebo zamestnancovi tretej osoby do výšky 3 000 eur.
Vec: Oznámenie o výkone vnútorného auditu
Vážený pán/vážená pani (uvedie sa funkcia štatutárneho orgánu tretej osoby)
podľa § 20 ods. 4 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) Vám oznamujem, že na základe Poverenia na vykonanie vnútorného auditu č. ...., vydaného dňa DD. MM. RRRR, audítorská skupina (uvedie sa názov orgánu verejnej správy, resp. názov a sídlo prizvanej osoby, ak je to relevantné) v zložení: titul, meno, priezvisko – vedúci audítorskej skupiny titul, meno, priezvisko – člen audítorskej skupiny a titul, meno a priezvisko - prizvaná osoba (ak je to relevantné) vykoná od <DD. MM. RRRR> (uvedie sa termín začatia výkonu vnútorného auditu) v povinnej osobe (uvedie sa názov a sídlo povinnej osoby, organizačný útvar, resp. obchodné meno, sídlo, príp. IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby) vnútorný audit, cieľom ktorého je (uvedie sa cieľ/ciele z poverenia na vykonanie vnútorného auditu ) za obdobie ............... (uvedie sa auditované obdobie). V zmysle § 23 v spojení s § 21 ods. 3 zákona č. 357/2015 Z. z. si Vás, ako tretiu osobu, dovoľujeme požiadať o poskytnutie súčinnosti a zabezpečenie predloženia dokladov, písomností a informácií, resp. zabezpečenie prístupu/nahliadnutia do informačných systémov uvedených v prílohe tohto listu audítorskej skupine v termíne do <DD. MM. RRRR> na adresu <názov a sídlo oprávnenej osoby> / na osobné prevzatie v priestoroch tretej osoby (uvedie sa požadovaný spôsob predloženia dokladov, písomností a informácií). V prípade, že uvedená dokumentácia je k dispozícii aj v elektronickej podobe, dovoľujeme si Vás požiadať o jej zaslanie v stanovenej lehote na e-mailové adresy: <e-mailová adresa vedúceho AS> a <e-mailová adresa člena AS> Uvedie sa, ak sú súčasťou oznámenia požiadavky na predloženie dokladov, písomností, informácií a prístupu/nahliadnutia do informačných systémov povinnej osoby ). V súvislosti s vykonávaným vnútorným auditom navrhujeme uskutočniť osobné stretnutie dňa <DD. MM. RRRR> so začiatkom o <HH:MM> v priestoroch <názov a adresa tretej osoby> (uvedie sa, ak je osobné stretnutie relevantné).
POUČENIE:
Podľa § 23 v spojení s § 21 ods. 3 zákona č. 357/2015 Z. z., ste povinní predložiť v lehote a rozsahu určených oprávnenou osobou alebo prizvanou osobou (uvedie sa, ak je to relevantné) vyžiadané originály alebo úradne osvedčené kópie dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupy, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s auditom a vydať jej na vyžiadanie písomné potvrdenie o ich úplnosti a pravdivosti a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať si kópie týchto podkladov, zabezpečiť prístup alebo nahliadnutie do informačných systémov povinnej osoby, ak údaje obsiahnuté v týchto informačných systémoch súvisia s vnútorným auditom (uvedie sa, ak je to relevantné) a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať z nich výstupy, ak tomu nebránia osobitné predpisy, poskytnúť súčinnosť oprávnenej osobe a prizvanej osobe (uvedie sa, ak je to relevantné) a vytvoriť podmienky na vykonanie vnútorného auditu, zdržať sa konania, ktoré by mohlo ohroziť jeho začatie a riadny priebeh (ustanovenie týkajúce sa predloženia dokladov sa uvádza, ak je prílohou oznamovacieho listu vyžiadanie dokladov).
Vedúcemu audítorskej skupiny, členom audítorskej skupiny a prizvanej osobe (ak je to relevantné) pri výkone vnútorného auditu prináležia oprávnenia a povinnosti podľa zákona č. 357/2015 Z. z. a pri výkone vnútorného auditu majú postavenie verejných činiteľov podľa ustanovenia § 128 zákona č. 300/2005 Z. z. Trestný zákon v znení neskorších predpisov. S pozdravom
meno, priezvisko a podpis vedúceho audítorskej skupiny
Príloha: Zoznam vyžiadaných dokladov, písomností, informácií a prístupu/nahliadnutia do informačných systémov povinnej osoby (uvedie sa, ak je to relevantné)
ZÁPIS Z ÚVODNÉHO STRETNUTIA K VNÚTORNÉMU AUDITU
č. ......
A. Všeobecné údaje
Dňa DD. MM. RRRR sa uskutočnilo úvodné stretnutie k vnútornému auditu v priestoroch (uvedie sa názov a adresa povinnej osoby, IČO povinnej osoby) / online formou videokonferencie prostredníctvom komunikačnej platformy (uvedie sa relevantné).
Úvodného stretnutia sa zúčastnili:
Za povinnú osobu:
(uvedú sa mená a priezviská, funkcie)
Za oprávnenú osobu:
(uvedú sa mená a priezviská vedúceho a členov audítorskej skupiny a prizvanej osoby, ktorí sa úvodného stretnutia zúčastnili)
B. Priebeh úvodného stretnutia
-
-
- C. Získané informácie a závery
Za oprávnenú osobu:
(Titul, meno a priezvisko): Podpis:
(Titul, meno a priezvisko):
(Titul, meno a priezvisko): Podpis:
Za povinnú osobu:
(Titul, meno a priezvisko):
Podpis:
(odporúča sa minimálne jeden podpis za oprávnenú osobu, a minimálne jeden podpis za podpis za povinnú osobu, ak je to relevantné)
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
(názov a sídlo povinnej osoby/tretej osoby)
Vaše číslo/zo dňa
Naše číslo
Vybavuje / tel.
Bratislava DD. MM. RRRR
Vec
Vyžiadanie dokladov, písomností, informácií a prístupu alebo nahliadnutia do informačných systémov povinnej osoby
V súvislosti s výkonom vnútorného auditu č. .... si Vás dovoľujem požiadať o poskytnutie nasledovných dokladov, písomností, informácií a prístupu alebo nahliadnutia do informačných systémov povinnej osoby: (Uvedú sa všetky požadované dokumenty, ktoré sú potrebné pre výkon vnútorného auditu, resp. prístup/nahliadnutie do informačných systémov povinnej osoby) napr.:
-aktuálny organizačný poriadok a organizačná štruktúra,
-vnútorné predpisy a smernice, ktoré sa týkajú cieľov vnútorného auditu,
-relevantné zmluvy,
-správy z vykonaných auditov a kontrol,
-kompletná spisová dokumentácia napr. k realizovaným verejným obstarávaniam,
-rozpočtové opatrenia súvisiace s cieľmi vnútorného auditu,
-nahliadnutie do centrálneho ekonomického systému povinnej osoby,
-ďalšie doklady a materiály súvisiace s vnútorným auditom podľa potrieb audítorskej skupiny.)
Vyššie uvedenú dokumentáciu žiadame predložiť audítorskej skupine v termíne do DD. MM. RRRR na (adresa doručenia vyžiadaných dokumentov) alternatívne pri osobnom prevzatí (DD. MM. RRRR). Zabezpečenie prístupu/nahliadnutia do uvedeného informačného systému žiadame v termíne do DD. MM. RRRR . V nadväznosti na ustanovenia § 21 ods. 3 a ods. 4 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“), žiadame písomne potvrdiť úplnosť a pravdivosť predloženej dokumentácie s uvedením, ktorý z predkladaných dokumentov je originál/úradne osvedčená kópia. V prípade, že uvedená dokumentácia je k dispozícii aj v elektronickej podobe, dovoľujem si Vás požiadať o jej zaslanie/doručenie v stanovenej lehote prostredníctvom ústredného portálu verejnej správy/ na e-mailové adresy: (e-mailová adresa vedúceho audítorskej skupiny a príslušného člena audítorskej skupiny)/na všeobecne akceptovanom nosiči údajov (CD, DVD, USB). V prípade, že sa požadovaná dokumentácia nachádza v informačnom systéme, ku ktorému bol audítorskou skupinou vyžiadaný prístup alebo nahliadnutie, je možné predložiť takúto dokumentáciu formou odkazu na jej umiestnenie v danom informačnom systéme, pričom musí byť zároveň zabezpečený prístup audítorskej skupiny do tohto systému v určenom termíne. Ak sa požadovaný dokument alebo informácia nachádza v informačnom systéme, ku ktorému nebol audítorskou skupinou pôvodne vyžiadaný prístup alebo nahliadnutie, možno ich rovnako predložiť formou odkazu na umiestnenie v príslušnom informačnom systéme, pričom je potrebné zabezpečiť audítorskej skupine prístup/nahliadnutie do tohto informačného systému na účely overenia uvedených informácií.
Zároveň si Vás dovoľujeme informovať, že ak predložená dokumentácia bude obsahovať osobné údaje fyzických osôb, tieto sa budú spracúvať v súlade s príslušnými ustanoveniami Nariadenia Európskeho parlamentu a Rady (EÚ) 2016/679 z 27. apríla 2016 o ochrane fyzických osôb pri spracúvaní osobných údajov a o voľnom pohybe takýchto údajov, ktorým sa zrušuje smernica 95/46/ES (všeobecné nariadenie o ochrane údajov) a v súlade so zákonom č. 18/2018 Z. z. o ochrane osobných údajov a o zmene a doplnení niektorých zákonov v znení neskorších predpisov. Osobné údaje dotknutých osôb sa budú spracúvať výlučne na účely výkonu vnútorného auditu a úkonov súvisiacich s týmto vnútorným auditom a iba v rozsahu potrebnom na dosiahnutie uvedených účelov.
POUČENIE:
Podľa § 21 ods. 3 zákona č. 357/2015 Z. z., ste povinní predložiť v lehote a rozsahu určených oprávnenou osobou alebo prizvanou osobou (uvedie sa, ak je to relevantné) vyžiadané originály alebo úradne osvedčené kópie dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupy, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s vnútorným auditom a vydať jej na vyžiadanie písomné potvrdenie o ich úplnosti a pravdivosti a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať si kópie týchto podkladov, zabezpečiť prístup alebo nahliadnutie do informačných systémov povinnej osoby, ak údaje obsiahnuté v týchto informačných systémoch súvisia s vnútorným auditom (uvedie sa, ak je to relevantné) a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať z nich výstupy, ak tomu nebránia osobitné predpisy. Podľa § 21 zákona č. 357/2015 Z. z., ste povinní vytvoriť podmienky na vykonanie vnútorného auditu, zdržať sa konania, ktoré by mohlo ohroziť jeho začatie a riadny priebeh a poskytnúť súčinnosť oprávnenej osobe a prizvanej osobe (ak je to relevantné). Za porušenie týchto povinností môže oprávnená osoba podľa § 28 ods. 1 zákona č. 357/2015 Z. z. uložiť povinnej osobe alebo tretej osobe poriadkovú pokutu do výšky 100 000 EUR alebo zamestnancovi povinnej osoby alebo zamestnancovi tretej osoby poriadkovú pokutu do výšky 3 000 EUR.
meno, priezvisko a podpis vedúceho audítorskej skupiny
Prevzal/a:
Prevzal/a: (uvedie sa, ak je to relevantné)
Dňa:
Meno, priezvisko a podpis
PRACOVNÝ LIST Z VYKONANEJ PRÁCE
Číslo vnútorného auditu: ....
Oprávnená osoba:
Oprávnená osoba: (názov, sídlo, IČO oprávnenej osoby a označenie útvaru vnútorného auditu)
Meno a priezvisko:
Meno a priezvisko: (titul, meno a priezvisko vedúceho, resp. člena audítorskej skupiny)
Ciele vnútorného auditu:
(uvedú sa ciele z programu vnútorného auditu.)
Použité dokumenty:
(Uvedie sa, aké dokumenty boli overené, resp. ak by vymenovávanie všetkých dokumentov bolo neefektívne z dôvodu veľkého rozsahu je možné uviesť, že zoznam overených dokumentov je prílohou k pracovnému listu.)
Vykonaná práca:
(Popíše sa vykonaná práca vrátane popisu všetkých overených cieľov, tzn. všetko, čo bolo overené.)
Záver:
(Uvedie sa, aký je výsledok vo vzťahu k cieľom vnútorného auditu (naplnenie alebo dosiahnutie cieľa), definovanie návrhov zistených nedostatkov, stanovenie odporúčaní a získanie úrovne uistenia.)
Člen audítorskej skupiny/vedúci audítorskej skupiny* Vedúci audítorskej skupiny/vedúci zamestnanec*
Vypracoval: Schválil Dátum: Dátum:
Podpis:
Príloha č. 8
Zoznam kontrolných otázok k vnútornému auditu
Číslo vnútorného auditu:
Titul, meno a priezvisko vedúceho audítorskej skupiny/člena audítorskej skupiny*:
Názov povinnej osoby: (útvar, organizácia, IČO)
Auditované obdobie:
Overovaný cieľ:
| P. č. | Otázka | riadiace akty, smernice, ... | audítora |
|---|---|---|---|
| 1. | |||
| 2. | |||
| 3. | |||
| 4. | |||
| 5. | |||
| 6. | |||
| 7. | |||
| 8. |
Odkaz na zákony, interné Vyhodnotenie vnútorného
Vedúci audítorskej skupiny/člen audítorskej skupiny* Vedúci zamestnanec/vedúci audítorskej skupiny* Vypracoval: Schválil: Dátum: Dátum: Podpis:
Príloha č. 9 Príloha č. 10 Príloha č. 11 Príloha č. 12 Názov a sídlo orgánu verejnej správy (útvar vnútorného auditu)
ZÁPIS Z VYKONANÉHO ROZHOVORU Vnútorný audit č.......
Dňa DD. MM. RRRR sa uskutočnil rozhovor so zamestnancami povinnej osoby v priestoroch (miesto a adresa, kde sa uskutočnil rozhovor) / online formou videokonferencie prostredníctvom komunikačnej platformy (uvedie sa relevantné).
Zúčastnení za povinnú osobu:
(mená a priezviská, funkcie)
Zúčastnení za oprávnenú osobu:
(mená a priezviská, funkcie)
Získané informácie a závery:
(Uvedú sa dôležité skutočnosti, informácie a závery z vykonaného rozhovoru.)
Vypracoval:
(titul, meno, priezvisko zástupcu oprávnenej osoby, ktorý sa zúčastnil vykonaného rozhovoru) Dátum: Podpis:
(titul, meno, priezvisko zástupcu povinnej osoby, ktorý sa zúčastnil vykonaného rozhovoru)
Dátum:
Podpis:
(podpis povinnej osoby sa vyžaduje len v prípade, ak vedúci/člen audítorskej skupiny použijú získané informácie na preukázanie/dokladovanie zistených nedostatkov)
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
ZÁPISNICA Z PREROKOVANIA skutočností zistených počas vnútorného auditu č. ......
Dňa DD. MM. RRRR sa uskutočnilo prerokovanie skutočností zistených počas vnútorného auditu č....... (uvedie sa miesto a spôsob prerokovania), napr. v priestoroch <miesto prerokovania (uvedie sa adresa miesta prerokovania)> /online formou videokonferencie prostredníctvom elektronickej platformy (uvedie sa názov elektronickej platformy, napr. Teams). Na prerokovaní skutočností zistených počas vnútorného auditu sa zúčastnili: Za povinnú osobu -
Za povinnú osobu - (názov a sídlo povinnej osoby, prípadne aj IČO):
Titul, meno a priezvisko Titul, meno a priezvisko
Za oprávnenú osobu -
Za oprávnenú osobu - (názov a sídlo oprávnenej osoby, prípadne aj IČO):
Titul, meno a priezvisko Titul, meno a priezvisko
ZÁVERY:
(Uvedú sa dôležité skutočnosti, informácie a závery z prerokovania.)
V dňa DD. MM. RRRR
Za oprávnenú osobu (názov oprávnenej osoby):
Titul, meno a priezvisko:
Titul, meno a priezvisko: Podpis:
Titul, meno a priezvisko:
Titul, meno a priezvisko: Podpis:
Za povinnú osobu (názov povinnej osoby):
Titul, meno a priezvisko:
Titul, meno a priezvisko: Podpis:
(štatutárny orgán povinnej osoby,
resp. ním určený zamestnanec)
Titul, meno a priezvisko:
Titul, meno a priezvisko: Podpis:
(Odporúča sa aspoň jeden podpis za oprávnenú osobu, a aspoň jeden podpis za povinnú osobu, ak je to relevantné. V prípade online prerokovania je možné aj preukázateľné e-mailové odsúhlasenie zápisu povinnou osobou.)
Ak je to relevantné, môže sa uviesť nasledovné:
Počas prerokovania skutočností zistených počas vnútorného auditu bol povinnej osobe, (názov povinnej osoby), doručený návrh (čiastkovej) správy. Návrh (čiastkovej) správy prevzal/a: Za povinnú osobu: (Titul, meno a priezvisko): Podpis: (Ak zástupcovia povinnej osoby odmietnu zápisnicu z prerokovania podpísať, je potrebné túto skutočnosť s dôvodmi odmietnutia podpísania, resp. informáciu o odmietnutí, uviesť na tomto mieste, a následne ju preukázateľným spôsobom povinnej osobe zaslať.)
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
N Á V R H S P R Á V Y/ N Á V R H Č I A S T K O V E J S P R Á V Y
z vnútorného auditu č....
| Číslo poverenia/zo dňa | Číslo poverenia/zo dňa (číslo poverenia) zo dňa (DD. MM. RRRR) |
| Auditované obdobie: | Auditované obdobie: (DD. MM. RRRR) – (DD. MM. RRRR) |
| Povinná osoba: | (názov) |
| (sídlo) | |
| (IČO) | |
| Oprávnená osoba: | (názov a sídlo orgánu verejnej správy, IČO, útvar vnútorného auditu) |
| Audítorská skupina: | Audítorská skupina: (titul, meno, priezvisko) – vedúci audítorskej skupiny (podpis) |
| (titul, meno, priezvisko) – člen audítorskej skupiny | |
| (titul, meno, priezvisko) – prizvaná osoba (ak je to relevantné) | |
| Miesto a dátum vypracovania návrhu správy/návrhu čiastkovej správy*: | (miesto), (DD. MM. RRRR) |
STRUČNÉ ZHRNUTIE
(uvedie sa zhodnotenie vnútorného kontrolného systému vo vzťahu k overovanému cieľu alebo oblasti, identifikované závažné nedostatky a odporúčania na ich odstránenie, riziká spojené so závažnými nedostatkami a ak je to relevantné – aj návrhy na zlepšenie)
1.ÚVOD
V súlade s Poverením na vykonanie vnútorného auditu č. .... (číslo poverenia) zo dňa (DD. MM. RRRR), na základe (uvedie sa napríklad Ročného plánu vnútorných auditov na rok RRRR/rozhodnutia štatutárneho orgánu orgánu verejnej správy) bol dňa (DD. MM. RRRR) začatý vnútorný audit č. .... (číslo auditu).
2.CIELE A METODIKA 2.1. Ciele vnútorného auditu
(Uvedie sa cieľ/ciele podľa poverenia na vykonanie vnútorného auditu)
2.2.Legislatívny rámec
Pri výkone vnútorného auditu audítorská skupina použila všeobecne záväzné právne predpisy: (doplniť podľa potreby vzostupne podľa roku prijatia legislatívneho rámca, napr.:
zákon NR SR č. 278/1993 Z. z. o správe majetku štátu v znení neskorších predpisov, -
zákon NR SR č. 152/1994 Z. z. o sociálnom fonde a o zmene a doplnení zákona č. 286/1992 Zb. o daniach - z príjmov v znení neskorších predpisov,
zákon č. 211/2000 Z. z. o slobodnom prístupe k informáciám a o zmene a doplnení niektorých zákonov - v znení neskorších predpisov,
zákon č. 311/2001 Z. z. Zákonník práce v znení neskorších predpisov, -
zákon č. 283/2002 Z. z. o cestovných náhradách v znení neskorších predpisov, -
zákon č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov, -
zákon č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov - v znení neskorších predpisov,
zákon č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení - neskorších predpisov).
2.3.Metodika
Pri výkone vnútorného auditu boli použité nasledujúce metódy, techniky a iné postupy získavania informácií: (napr. štúdium dokladov a písomností, osobné rozhovory, porovnávacia metóda, analýza údajov a syntéza).
3.VYKONANÁ PRÁCA 3.1. Overená dokumentácia a overené oblasti
(Uvedú sa hlavné dokumenty, ktoré boli vnútorným auditom overené. Stručne sa uvedie prístup vedúceho/členov audítorskej skupiny a informácie o vybratej vzorke dokladov napr. ciele vnútorného auditu boli overené na základe predloženej účtovnej dokumentácie a iných podporných dokladov.)
4.ZISTENÉ NEDOSTATKY A NAVRHOVANÉ ODPORÚČANIA
| P. č. | Popis nedostatku | Odôvodnenie nedostatku | Navrhované odporúčanie/opis možných rizík | Závažno sť nedostat ku/ |
|---|---|---|---|---|
| Uvedie sa stručný opis nedostatku (názov nedostatku), ktorý vystihuje jeho podstatu. Následne sa uvedie podrobný opis nedostatku a označenie konkrétnych ustanovení, ktoré boli porušené, resp. popis nedostatočne nastavených postupov povinnej osoby. Pri porušení finančnej disciplíny podľa § 31 ods. 1 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov sa uvedie porušenie ods. 1 písmena a) – n). Pri nedostatkoch finančne vyčísliteľných vedúci/člen audítorskej skupiny popíše návrh odvodu, penále alebo pokuty, resp. navrhne jej výšku. V prípade vysokej závažnosti vedúci/člen audítorskej skupiny na záver vždy uvedie aké riziko hrozí v prípade neodstránenia tohto nedostatku (resp. neprijatia opatrení). | Uvedie sa detailne odôvodnenie nedostatku napr. aby bolo zrejme, v čom spočíva podstata nedostatku | Uvedie sa návrh odporúčania na nápravu nedostatku a na odstránenie príčin jeho vzniku spolu s opisom možných rizík. Opis možných rizík obsahuje riziká, ktoré môžu vzniknúť, ak nedôjde k náprave nežiadúceho stavu, t. j. k náprave nedostatku a odstráneniu príčin jeho vzniku | nízka/ stredná/vy soká |
5.ZÁVER
5.1.Vyhodnotenie cieľov vnútorného auditu
(Vedúci audítorskej skupiny, resp. člen audítorskej skupiny, v tejto časti vyhodnotí, či a v akom rozsahu bol splnený cieľ/ciele vnútorného auditu, vyplývajúce z poverenia na vykonanie vnútorného auditu a programu vnútorného auditu, s prípadným uvedením odkazu na číslo nedostatku uvedeného v časti 4; ak je to relevantné, uvedie sa aj to, či audítorská skupina vo väzbe na stanovený cieľ/ciele získala primerané uistenie. V tejto časti môže byť uvedené aj konštatovanie o pozitívnom stave overovaných skutočností, ak bolo uvedené výsledkom overenia vykonaného v rámci vnútorného auditu.)
5.2.Zhrnutie výsledkov vnútorného auditu
| Finančne vyčísliteľné nedostatky | Výška porušenia v EUR | Návrh odvodu, pokuty alebo penále áno/nie | Odvod, pokuta alebo penále v EUR |
|---|---|---|---|
| - porušenie finančnej disciplíny | |||
| - ostatné* | |||
| - spolu |
(*Položka „ostatné“ sa nahradí konkrétnym zákonom, za porušenie ktorého je navrhovaná sankcia, v prípade porušení viacerých zákonov, za ktoré sa navrhuje sankcia, zmení sa aj počet riadkov tejto tabuľky.)
5.3.Ďalší postup a doplňujúce informácie
(V tejto kapitole sa uvádzajú doplňujúce informácie a iné skutočnosti súvisiace s vykonaným vnútorným auditom, ak je to vzhľadom na závery vnútorného auditu a závažnosť zistených skutočností potrebné (napr. zdôraznenie skutočností a pod.4)
Zároveň sa môžu uviesť návrhy na zlepšenie a odporúčania vyplývajúce z týchto návrhov a to pri zisteniach, ktoré neboli vyhodnotené ako nedostatky, a z toho dôvodu neboli uvedené v časti 4 Zistené nedostatky a navrhované odporúčania. V tejto časti sa ďalej uvedie informácia o prerokovaní skutočností zistených počas vnútorného auditu; uvedie sa deň a miesto spôsob (napr. osobne/online) prerokovania skutočností zistených počas vnútorného auditu, ak audítorská skupina vyhodnotí ako relevantné, uvedú sa aj konkrétne závery/iné informácie, resp. uvedie sa informácia, že povinná osoba sa na prerokovanie skutočností zistených počas vnútorného auditu nedostavila spolu s odôvodnením, ak ho povinná osoba uviedla.) Povinná osoba je v zmysle ustanovenia § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov oprávnená podať (názov a sídlo oprávnenej osoby) písomné námietky k pravdivosti, úplnosti alebo preukázateľnosti zistených nedostatkov, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení v lehote do päť pracovných dní (môže sa určiť aj dlhšia lehota, avšak v zmysle zákona č. 357/2015 Z. z., sa stanoví najmenej 5 pracovných dní prípadne, ak sa AS dohodne s povinnou osobou tak sa môže určiť aj kratšia lehota ako 5 pracovných dní, ale musí sa to uviesť v návrhu správy, že sa tak dohodli) odo dňa doručenia návrhu (čiastkovej) správy. Povinná osoba je v zmysle ustanovenia § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov povinná prijať opatrenia na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku a predložiť (názov a sídlo oprávnenej osoby) písomný zoznam prijatých opatrení v lehote do (DD. MM. RRRR). Povinná osoba je v zmysle ustanovenia § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov povinná splniť prijaté opatrenia a predložiť dokumentáciu preukazujúcu splnenie prijatých opatrení v lehote do (DD. MM. RRRR).
6.PODKLADY PREUKAZUJÚCE ZISTENÉ NEDOSTATKY
(Uvedie sa zoznam podkladov preukazujúcich zistené nedostatky.)
7.ROZDEĽOVNÍK
S P R Á V A/ Č I A S T K O V Á S P R Á V A
z vnútorného auditu č. ...
| Číslo poverenia/zo dňa | Číslo poverenia/zo dňa (číslo poverenia) zo dňa (DD. MM. RRRR) |
| Auditované obdobie: | Auditované obdobie: (DD. MM. RRRR) – (DD. MM. RRRR) |
| Povinná osoba: | (názov) |
| (sídlo) | |
| (IČO) | |
| Oprávnená osoba: | (názov a sídlo orgánu verejnej správy, IČO, útvar vnútorného auditu) |
| Audítorská skupina: | Audítorská skupina: (titul, meno, priezvisko) – vedúci audítorskej skupiny (podpis) |
| (titul, meno, priezvisko) – člen audítorskej skupiny | |
| (titul, meno, priezvisko) – prizvaná osoba (ak je to relevantné) | |
| Miesto a dátum vypracovania správy/čiastkovej správy*: | (miesto), (DD. MM. RRRR) |
STRUČNÉ ZHRNUTIE
(uvedie sa zhodnotenie vnútorného kontrolného systému vo vzťahu k overovanému cieľu alebo oblasti, identifikované závažné nedostatky a odporúčania na ich odstránenie, riziká spojené so závažnými nedostatkami a ak je to relevantné – aj návrhy na zlepšenie)
1.ÚVOD
V súlade s Poverením na vykonanie vnútorného auditu č. .... (číslo poverenia) zo dňa (DD. MM. RRRR), na základe (uvedie sa napríklad Ročného plánu vnútorných auditov na rok RRRR/rozhodnutia štatutárneho orgánu verejnej správy) bol dňa (DD. MM. RRRR) začatý vnútorný audit č. .... (číslo auditu).
2.CIELE A METODIKA 2.1. Ciele vnútorného auditu
(Uvedie sa cieľ/ciele podľa poverenia na vykonanie vnútorného auditu)
2.2.Legislatívny rámec
Pri výkone vnútorného auditu audítorská skupina použila všeobecne záväzné právne predpisy: (doplniť podľa potreby vzostupne podľa roku prijatia legislatívneho rámca, napr.:
zákon NR SR č. 278/1993 Z. z. o správe majetku štátu v znení neskorších predpisov, -
zákon NR SR č. 152/1994 Z. z. o sociálnom fonde a o zmene a doplnení zákona č. 286/1992 Zb. o daniach - z príjmov v znení neskorších predpisov,
zákon č. 211/2000 Z. z. o slobodnom prístupe k informáciám a o zmene a doplnení niektorých zákonov - v znení neskorších predpisov,
zákon č. 311/2001 Z. z. Zákonník práce v znení neskorších predpisov, -
zákon č. 283/2002 Z. z. o cestovných náhradách v znení neskorších predpisov, -
zákon č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov, -
zákon č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých - zákonov v znení neskorších predpisov,
zákon č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení - neskorších predpisov).
2.3.Metodika
Pri výkone vnútorného auditu boli použité nasledujúce metódy, techniky a iné postupy získavania informácií: (napr. štúdium dokladov a písomností, osobné rozhovory, porovnávacia metóda, analýza údajov a syntéza).
3.VYKONANÁ PRÁCA 3.1. Overená dokumentácia a overené oblasti
(Uvedú sa hlavné dokumenty, ktoré boli vnútorným auditom overené. Stručne sa uvedie prístup vedúceho/členov audítorskej skupiny a informácie o vybratej vzorke dokladov napr. ciele vnútorného auditu boli overené na základe predloženej účtovnej dokumentácie a iných podporných dokladov.)
4.ZISTENÉ NEDOSTATKY A NAVRHOVANÉ ODPORÚČANIA
(uvedie sa, ak boli zistené nedostatky)
| P. č. | Popis nedostatku | nie nedostatku | Odôvodne Navrhované odporúčanie/opis možných rizík | Závažnosť nedostatku / druh nedostatku | Námietky |
|---|---|---|---|---|---|
| Uvedie sa stručný opis nedostatku (názov nedostatku), ktorý vystihuje jeho podstatu. Následne sa uvedie podrobný opis nedostatku a označenie konkrétnych ustanovení, ktoré boli porušené, resp. popis nedostatočne nastavených postupov povinnej osoby. Pri porušení finančnej disciplíny podľa § 31 ods. 1 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov sa uvedie porušenie ods. 1 písmena a) – n). Pri nedostatkoch finančne vyčísliteľných vedúci/člen audítorskej skupiny popíše návrh odvodu, penále alebo pokuty, resp. navrhne jej výšku. V prípade vysokej závažnosti vedúci/člen audítorskej skupiny na záver vždy uvedie aké riziko hrozí v prípade neodstránenia tohto nedostatku (resp. neprijatia opatrení). | detailne odôvodnenie nedostatku napr. aby bolo zrejme, v čom | Uvedie sa návrh odporúčania na nápravu nedostatku a na odstránenie príčin jeho vzniku Uvedie sa spolu s opisom možných rizík. Opis možných rizík obsahuje riziká, ktoré môžu vzniknúť, ak nedôjde k náprave spočíva nežiadúceho stavu, odstráneniu príčin jeho vzniku | nízka/ stredná/vyso ká | Uvedie sa informácia, či povinná osoba podala námietky k nedostatku , resp. k navrhovan ému odporúčaniu, a spôsob vysporiadani a sa s týmito námietkami. |
podstata t. j. k náprave nedostatku nedostatku a
5.ZÁVER 5.1. Vyhodnotenie cieľov vnútorného auditu
(Vedúci audítorskej skupiny, resp. člen audítorskej skupiny, v tejto časti vyhodnotí, či a v akom rozsahu bol splnený cieľ/ciele vnútorného auditu, vyplývajúce z poverenia na vykonanie vnútorného auditu a programu vnútorného auditu, s prípadným uvedením odkazu na číslo nedostatku uvedeného v časti 4, ak boli zistené nedostatky. Ak je to relevantné uvedie sa aj to, či audítorská skupina vo väzbe na stanovený cieľ/ciele získala primerané uistenie. V tejto časti môže byť uvedené aj konštatovanie o pozitívnom stave overovaných skutočností, ak bolo uvedené výsledkom overenia vykonaného v rámci vnútorného auditu.).
5.2.Informácia o vypracovaní a záveroch čiastkovej správy z vnútorného auditu, ak bola vypracovaná
(Tento bod sa vypĺňa v prípade, ak bola vypracovaná čiastková správa z vnútorného auditu.)
5.3.Zhrnutie výsledkov vnútorného auditu
| Finančne vyčísliteľné nedostatky | Výška porušenia v EUR | Návrh odvodu, penále áno/nie | pokuta v EUR |
|---|---|---|---|
| - porušenie finančnej disciplíny | |||
| - ostatné* | |||
| - spolu |
alebo pokuty Odvod, penále alebo Príloha č. 13
Ak neboli zistené nedostatky uvedie sa nasledovné:
Vnútorným auditom neboli zistené nedostatky v povinnej osobe.
5.4.Ďalší postup a doplňujúce informácie
(V tejto kapitole sa uvádzajú doplňujúce informácie a iné skutočnosti súvisiace s vykonaným vnútorným auditom, ak je to vzhľadom na závery vnútorného auditu a závažnosť zistených skutočností potrebné, napr. zdôraznenie skutočností a pod.5 Zároveň sa môžu uviesť návrhy na zlepšenie a odporúčania vyplývajúce z týchto návrhov a to pri zisteniach, ktoré neboli vyhodnotené ako nedostatky, a z toho dôvodu neboli uvedené v časti 4 Zistené nedostatky a navrhované odporúčania. V tejto časti sa ďalej uvedie informácia o prerokovaní skutočností zistených počas vnútorného auditu; uvedie sa deň a miesto, spôsob (osobne/online) prerokovania skutočností zistených počas vnútorného auditu, ak audítorská skupina vyhodnotí ako relevantné, uvedú sa aj konkrétne závery/iné informácie, resp. uvedie sa informácia, že povinná osoba sa na prerokovanie skutočností zistených počas vnútorného auditu nedostavila spolu s odôvodnením, ak ho povinná osoba uviedla.)
Táto časť sa uvedie ak boli zistené nedostatky:
Návrh (čiastkovej) správy bol doručený povinnej osobe na oboznámenie dňa (DD. MM. RRRR).
Povinná osoba podala/nepodala v stanovenej lehote písomné námietky k pravdivosti, úplnosti alebo preukázateľnosti zistených nedostatkov, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku. (Uvedie sa spôsob vysporiadania sa s podanými námietkami, ak táto informácia nie je uvedená v inej časti správy/čiastkovej správy.) Povinná osoba je v zmysle ustanovenia § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov povinná prijať opatrenia na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku a predložiť (názov a sídlo oprávnenej osoby) písomný zoznam prijatých opatrení v lehote do (DD. MM. RRRR). Povinná osoba je v zmysle ustanovenia § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov povinná predložiť dokumentáciu preukazujúcu splnenie prijatých opatrení v lehote do (DD. MM. RRRR).
6.PODKLADY PREUKAZUJÚCE ZISTENÉ NEDOSTATKY
(Uvedie sa zoznam podkladov preukazujúcich zistené nedostatky, v prípade ak boli zistené nedostatky.)
7.ROZDEĽOVNÍK
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
ZÁZNAM O ZASTAVENÍ VNÚTORNÉHO AUDITU Č. ...
V súlade s Poverením na vykonanie vnútorného auditu č. .... (číslo poverenia) zo dňa (DD. MM. RRRR), na základe (uvedie sa napríklad Ročného plánu vnútorných auditov na rok RRRR/rozhodnutia štatutárneho orgánu verejnej správy) bol dňa (DD. MM. RRRR) začatý vnútorný audit v povinnej osobe (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom (uvedie sa cieľ/ciele vnútorného auditu z poverenia na vykonanie vnútorného auditu). Vnútorný audit bol vykonávaný zamestnancami oprávnenej osoby (uvedie sa názov, sídlo a IČO oprávnenej osoby) v zložení: Titul, meno a priezvisko
vedúci audítorskej skupiny
- vedúci audítorskej skupiny (podpis)
- člen audítorskej skupiny
Titul, meno a priezvisko
člen audítorskej skupiny
Titul, meno a priezvisko
- prizvaná osoba (ak je to relevantné)
Vnútorný audit č. ... (číslo poverenia) sa zastavuje.
Dôvody zastavenia podľa § 22 ods. 6 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov: (Uvedú sa dôvody hodné osobitného zreteľa, na základe ktorých bol vnútorný auditu zastavený.)
Dňa ( DD. MM. RRRR
Dňa (DD. MM. RRRR) v
Príloha č. 15 Príloha č. 16 Príloha č. 17 Príloha č. 18 Príloha č. 21 Uvedie sa Uvedie sa názov
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
POZNÁMKY PRE BUDÚCE VNÚTORNÉ AUDITY
Na základe zistených skutočností z vnútorného auditu č. .... (uvedie sa číslo vnútorného auditu), ktorý bol vykonaný audítorskou skupinou: titul, meno, priezvisko – vedúci audítorskej skupiny titul, meno, priezvisko – člen audítorskej skupiny
v povinnej osobe (názov, sídlo a IČO povinnej osoby)
v termíne: (DD. MM. RRRR začatia) – (DD. MM. RRRR skončenia)
uvádzame tieto poznatky a identifikované riziká:
(Uvedú sa poznatky, týkajúce sa napr. citlivých oblastí, špecifických problémov, identifikované riziká napr. nedostatočné informačné systémy, slabé personálne obsadenie a pod., ktoré treba mať na zreteli pri nasledujúcich vnútorných auditoch.)
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
ZOZNAM KONTROLNÝCH OTÁZOK NA SPÄTNÚ KONTROLU
Číslo vnútorného auditu: (vyplní vedúci audítorskej skupiny) Cieľ vnútorného auditu: (vyplní vedúci audítorskej skupiny) Obdobie vykonania vnútorného auditu: (vyplní vedúci audítorskej skupiny)
| Položka | Áno | Áno Nie Netýka | sa | Poznámky |
|---|---|---|---|---|
| Boli v prípade zistenia nových informácií prehodnotené ciele vnútorného auditu a boli zohľadnené v dodatku poverenia na vykonanie vnútorného auditu? | ||||
| Boli v prípade zistenia nedostatkov prerokované skutočnosti zistené počas vnútorného auditu pred doručením návrhu správy/čiastkovej správy? | ||||
| Boli všetky činnosti uskutočnené podľa programu vnútorného auditu? | ||||
| Boli náležite vydané/schválené/predložené/zaslané dokumenty: - Poverenie na vykonanie vnútorného auditu - Program vnútorného auditu - Oznámenie o výkone vnútorného auditu - Relevantná pracovná dokumentácia - Správa z vnútorného auditu/Čiastková správa z vnútorného auditu? | ||||
| Boli všetky nedostatky náležite zdokumentované a plne doložené v pracovnej dokumentácii? | ||||
| Bola všetka pracovná dokumentácia podpísaná zamestnancom, ktorý ju vypracoval a schválil? | ||||
| Nachádza sa kompletná pracovná dokumentácia v spise? | ||||
| Bolo zdokumentované odovzdanie skúsenosti a poznámky pre budúce vnútorné audity? |
V
V dňa
člen audítorskej skupiny
vedúci audítorskej skupiny
Vypracoval:
Schválil
Dátum:
Podpis:
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
HODNOTENIE PRIEBEHU VNÚTORNÉHO AUDITU POVINNOU OSOBOU, ORGANIZAČNÝM ÚTVAROM, V KTOROM BOL VYKONANÝ VNÚTORNÝ AUDIT
Vážení kolegovia,
útvar vnútorného auditu (uvedie sa názov orgánu verejnej správy) systematicky rozvíja a zlepšuje systém kvality svojej práce a priebežne vyhodnocuje svoju činnosť s cieľom udržiavať a zvyšovať dosiahnutú úroveň profesionality. Keďže nám záleží na neustálom skvalitňovaní našich postupov, sú pre nás mimoriadne hodnotné spätné väzby a informácie od subjektov, s ktorými prichádzame do styku. Vážime si Vaše názory na efektívnosť a kvalitu vykonávania vnútorného auditu, preto Vás prosíme o otvorené a pravdivé zodpovedanie nižšie uvedených otázok. Všetky Vami poskytnuté informácie budú považované za dôverné a budú použité výlučne na účely zlepšovania činnosti útvaru vnútorného auditu.. Uvítali by sme doručenie vyplneného dotazníka na e-mailovú adresu (uvedie sa e-mail vnútorného audítora) do (DD. MM. RRRR). Číslo vnútorného auditu: (vyplní vnútorný audítor) Cieľ vnútorného auditu: (vyplní vnútorný audítor) Obdobie vykonania vnútorného auditu: (vyplní vnútorný audítor)
Výkon vnútorného auditu
| P.č. | P.č. Otázka | 1 | 2 | 1 2 3 4 5 | 4 | 5 |
|---|---|---|---|---|---|---|
| 1. | 1. Ako hodnotíte prospešnosť vnútorného auditu? | |||||
| 2. | 2. Ako vhodne boli stanovené ciele a rozsah výkonu vnútorného auditu v oblasti, za ktorú zodpovedáte? | |||||
| 3. | 3. Aká bola komunikácia s audítorskou skupinou ? | |||||
| 4. | 4. Aká bola úroveň odbornosti audítorskej skupiny? | |||||
| 5. | 5. Boli požiadavky na povinnú osobu počas výkonu vnútorného auditu adekvátne? | |||||
| 6. | 6. Ako uspokojivé bolo trvanie celého výkonu vnútorného auditu? | |||||
| 7. | Aká bola zrozumiteľnosť definovania záverov (napr. 7. nedostatkov, odporúčaní a opatrení) v návrhu správy/správe z vnútorného auditu? | |||||
| 8. | 8. Sú odporúčania z vnútorného auditu pre Vás prínosné? |
Odpovede značiť „X“
Stupnica: výborný (1), veľmi dobrý (2), dobrý (3), uspokojivý (4), nedostatočný (5)
Celkový dojem
Hodnoťte na stupnici od 1 (výborný) do 5 (nedostatočný)
Prosíme, uveďte akékoľvek ďalšie návrhy, odporúčania a pripomienky, ktoré súvisia s vykonaným vnútorným auditom, predchádzajúcimi otázkami alebo iné podnety, ktoré by nám mohli pomôcť zlepšiť našu prácu.
ĎAKUJEME VÁM
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
HODNOTENIE PRIEBEHU VNÚTORNÉHO AUDITU VEDÚCIM AUDÍTORSKEJ SKUPINY
Číslo vnútorného auditu: (vyplní vedúci audítorskej skupiny) Cieľ vnútorného auditu: (vyplní vedúci audítorskej skupiny) Obdobie vykonania vnútorného auditu: (vyplní vedúci audítorskej skupiny)
| P.č. | P.č. Hodnotená oblasť | 1 | 2 | 1 2 3 4 5 | 4 | 5 |
|---|---|---|---|---|---|---|
| 1. | 1. Úroveň odborných znalostí člena/členov audítorskej skupiny. | |||||
| 2. | 2. Prehľad člena/členov audítorskej skupiny o charaktere overovanej činnosti. | |||||
| 3. | 3. Úroveň komunikácie medzi členom/členmi audítorskej skupiny a vedúcim audítorskej skupiny. | |||||
| 4. | 4. Celková spolupráca člena/členov audítorskej skupiny s vedúcim audítorskej skupiny. | |||||
| 5. | 5. Úroveň plnenia pokynov vedúceho audítorskej skupiny členom/členmi audítorskej skupiny. | |||||
| 6. | Reprezentatívnosť vystupovania člena/členov audítorskej skupiny pri komunikácií s povinnou osobou (napr. úvodné stretnutie, prerokovanie návrhu správy/čiastkovej správy z vnútorného auditu, rozhovor s povinnou osobou). | |||||
| 7. | Plnenie úloh člena/členmi audítorskej skupiny v rámci vnútorného 7. auditu v čase stanovenom vedúcim audítorskej skupiny v programe vnútorného auditu. | |||||
| 8. | 8. Kvalitatívna úroveň výstupov člena/členov audítorskej skupiny. | |||||
| 9. | 9. Zrozumiteľnosť definovania záverov (napr. nedostatky, odporúčania a opatrenia) členom/členmi audítorskej skupiny. |
Odpovede značiť „X“
Stupnica: výborný (1), veľmi dobrý (2), dobrý (3), uspokojivý (4), nedostatočný (5)
Celkový dojem
Hodnoťte na stupnici od 1 (výborný) do 5 (nedostatočný)
Prosíme, uveďte akékoľvek ďalšie návrhy, odporúčania a pripomienky, ktoré súvisia s vykonaným vnútorným auditom, predchádzajúcimi otázkami alebo iné podnety, ktoré by nám mohli pomôcť zlepšiť našu prácu.
ĎAKUJEME VÁM
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
HODNOTENIE PRIEBEHU VNÚTORNÉHO AUDITU ČLENOM AUDÍTORSKEJ SKUPINY
Číslo vnútorného auditu: (vyplní člen audítorskej skupiny) Cieľ vnútorného auditu: (vyplní člen audítorskej skupiny) Obdobie vykonania vnútorného auditu: (vyplní člen audítorskej skupiny)
| P.č. | P.č. Hodnotená oblasť | 1 | 2 | 1 2 3 4 5 | 4 | 5 |
|---|---|---|---|---|---|---|
| 1. | Rovnomernosť rozdelenia činností vedúcim audítorskej skupiny 1. v rámci vnútorného auditu, zodpovedností a právomocí členom audítorskej skupiny. | |||||
| 2. | Zrozumiteľnosť zadávania jednotlivých pokynov a požiadaviek 2. vedúcim audítorskej skupiny v súvislosti s výkonom vnútorného auditu. | |||||
| 3. | 3. Úroveň usmerňovania člena/členov audítorskej skupiny vedúcim audítorskej skupiny z metodického a organizačného hľadiska. | |||||
| 4. | 4. Úroveň komunikácie medzi členom/členmi audítorskej skupiny a vedúcim audítorskej skupiny. | |||||
| 5. | 5. Celková spolupráca vedúceho audítorskej skupiny s členom/členmi audítorskej skupiny. | |||||
| 6. | Reprezentatívnosť vystupovania vedúceho audítorskej skupiny pri komunikácií s povinnou osobou (napr. začatie vnútorného auditu, prerokovanie skutočností zistených počas vnútorného auditu s povinnou osobou). | |||||
| 7. | 7. Organizačné schopnosti vedúceho audítorskej skupiny. | |||||
| 8. | 8. Riešenie krízových situácií vedúcim audítorskej skupiny. | |||||
| 9. | 9. Pozitívny prístup k práci vedúceho audítorskej skupiny. | |||||
| 10. | 10. Rýchlosť a kvalita spätnej väzby od vedúceho audítorskej skupiny v rámci vykonávaného vnútorného auditu. |
Stupnica: výborný (1), veľmi dobrý (2), dobrý (3), uspokojivý (4), nedostatočný (5)
Celkový dojem
Hodnoťte na stupnici od 1 (výborný) do 5 (nedostatočný)
Prosíme, uveďte akékoľvek ďalšie návrhy, odporúčania a pripomienky, ktoré súvisia s vykonaným vnútorným auditom, predchádzajúcimi otázkami alebo iné podnety, ktoré by nám mohli pomôcť zlepšiť našu prácu.
ĎAKUJEME VÁM
Príloha č. 19
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
(názov a sídlo povinnej osoby)
Vaše číslo/zo dňa
Naše číslo
Vybavuje / tel.
Bratislava DD. MM. RRRR
Vec
Nesplnenie povinnosti – upozornenie
Alternatíva a)
Podľa ustanovenia § 21 ods. 3 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, je povinná osoba povinná predložiť v lehote a rozsahu určených oprávnenou osobou alebo prizvanou osobou vyžiadané originály alebo úradne osvedčené kópie dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupy, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s auditom, vydať jej na vyžiadanie písomné potvrdenie o ich úplnosti a pravdivosti, umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať si kópie týchto podkladov, zabezpečiť prístup alebo nahliadnutie do informačných systémov povinnej osoby, ak údaje obsiahnuté v týchto informačných systémoch súvisia s vnútorným auditom a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať z nich výstupy, ak tomu nebránia osobitné predpisy. Vzhľadom na to, že túto povinnosť ste do dnešného dňa nesplnili, Vás upozorňujeme, že v prípade, ak dokumentáciu/prístup alebo nahliadnutie do informačného systému (uvedie sa, podľa toho, čo je relevantné) požadované na základe vyžiadania z (DD. MM. RRRR), nepredložíte/nezabezpečíte (uvedie sa, podľa toho, čo je relevantné) v termíne do (DD. MM. RRRR), bude voči Vám uplatnený postup podľa § 28 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov.
Alternatíva b)
Podľa ustanovenia § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, je povinná osoba povinná prijať opatrenia na nápravu nedostatkov a na odstránenie príčin ich vzniku uvedených v čiastkovej správe alebo v správe a predložiť oprávnenej osobe písomný zoznam prijatých opatrení v lehote určenej oprávnenou osobou v správe z vnútorného auditu. Vzhľadom na to, že túto povinnosť ste do dnešného dňa nesplnili, Vás upozorňujeme, že v prípade, ak vyššie uvedený písomný zoznam nepredložíte v termíne do (DD. MM. RRRR), bude voči Vám uplatnený postup podľa § 28 vyššie uvedeného zákona.
Alternatíva c)
Podľa ustanovenia § 21 ods. 3 písm. e) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, je povinná osoba povinná prepracovať a predložiť písomný zoznam prijatých opatrení, a to v lehote uvedenej v žiadosti o prepracovanie písomného zoznamu prijatých opatrení zo dňa (DD. MM. RRRR). Vzhľadom na to, že túto povinnosť ste do dnešného dňa nesplnili, Vás upozorňujeme, že v prípade, ak vyššie uvedený písomný zoznam nepredložíte v termíne do (DD. MM. RRRR), bude voči Vám uplatnený postup podľa § 28 vyššie uvedeného zákona.
Alternatíva d)
Podľa ustanovenia § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, je povinná osoba povinná splniť prijaté opatrenia a predložiť dokumentáciu preukazujúcu splnenie prijatých opatrení, a to v lehote určenej oprávnenou osobou. Vzhľadom na to, že túto povinnosť ste do dnešného dňa nesplnili, Vás upozorňujeme, že v prípade, ak prijaté opatrenia nesplníte v termíne do (DD. MM. RRRR), bude voči Vám uplatnený postup podľa § 28 vyššie uvedeného zákona.
Alternatíva e)
Podľa ustanovenia § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, je povinná osoba povinná splniť prijaté opatrenia a predložiť dokumentáciu preukazujúcu splnenie prijatých opatrení, a to v lehote určenej oprávnenou osobou. Na základe vykonaného overenia splnenia prijatých opatrení zisteným vnútorným auditom č. .... oprávnená osoba vyhodnotila, že nasledovné opatrenia boli splnené čiastočne, resp. neboli splnené (uvedú sa čiastočne splnené opatrenia, resp. nesplnené opatrenia so stručným odôvodnením). Vzhľadom na uvedené Vás žiadame o nápravu zisteného stavu v lehote do (DD. MM. RRRR) a o následné predloženie dokumentácie preukazujúcej splnenie prijatých opatrení na adresu oprávnenej osoby v termíne do (XX pracovných dní) odo dňa uplynutia uvedenej lehoty.
S pozdravom
meno a priezvisko vedúci audítorskej skupiny
POUČENIE:
Podľa § 28 ods. 1 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov je orgán verejnej správy oprávnený uložiť za nesplnenie povinnosti poriadkovú pokutu povinnej osobe alebo tretej osobe do výšky 100 000 eur; resp. zamestnancovi povinnej osoby alebo zamestnancovi tretej osoby do výšky 3 000 eur.
Príloha č. 20
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
(názov a sídlo povinnej osoby)
Vaše číslo/zo dňa
Naše číslo
Vybavuje / tel.
Bratislava DD. MM. RRRR
Vec
Vyžiadanie prepracovania písomného zoznamu prijatých opatrení
Listom č. .... zo dňa (DD. MM. RRRR) nám bol doručený písomný zoznam opatrení prijatých na nápravu nedostatkov a na odstránenie príčin ich vzniku (ďalej len „písomný zoznam prijatých opatrení“), ktorý ste vypracovali na základe správy z vnútorného auditu č. .... . Ako zamestnanec oprávnenej osoby určený na vyhodnotenie prijatých opatrení uvedených v písomnom zozname prijatých opatrení som sa Vami prijatými opatreniami zaoberal a vzhľadom na závažnosť nedostatkov odôvodnene predpokladám, že prijaté opatrenia nebudú dostatočne účinné na zabezpečenie nápravy zistených nedostatkov a na odstránenie príčin ich vzniku. Na základe ustanovenia § 21 ods. 3 písm. e) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov si Vás dovoľujeme požiadať o prepracovanie nižšie uvedených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku: (Uvedú sa nedostatky a prijaté opatrenia povinnou osobou, ktoré boli vyhodnotené ako nedostatočné, a ktoré oprávnená osoba požaduje prepracovať). Prepracovaný písomný zoznam prijatých opatrení zašlite v lehote do (DD. MM. RRRR) na adresu oprávnenej osoby.
S pozdravom
meno a priezvisko vedúci audítorskej skupiny
POUČENIE:
Podľa § 28 ods. 1 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov je orgán verejnej správy oprávnený uložiť za nesplnenie povinnosti poriadkovú pokutu povinnej osobe alebo tretej osobe do výšky 100 000 eur; resp. zamestnancovi povinnej osoby alebo zamestnancovi tretej osoby do výšky 3 000 eur.
Názov a sídlo orgánu verejnej správy
(útvar vnútorného auditu)
Poverenie č. .... (registratúrne číslo) na vykonanie vnútorného auditu Zo dňa: (DD. MM. RRRR)
ZÁPIS Z OVERENIA SPLNENIA PRIJATÝCH OPATRENÍ
(Názov povinnej osoby) (dátum vypracovania zápisu) Termín overenia: (DD. MM. RRRR začatia) – (DD. MM. RRRR skončenia) Cieľ: overenie splnenia opatrení z vykonaného vnútorného auditu č. ....
Overenie vykonali: (meno a priezvisko vedúceho/členov audítorskej skupiny, ktorí overenie vykonali)
Postup overenia splnenia opatrení
(Stručne sa uvedie postup overenia splnenia opatrení, napr. overenie bolo vykonané dokumentárne/novým vnútorným auditom, na základe dokladov...., ktoré preukazujú splnenie opatrení.) Písomný zoznam opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku bol doručený oprávnenej osobe dňa (DD. MM. RRRR). Prepracovaný písomný zoznam opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku bol/nebol predložený v určenom termíne, t. j. do (DD. MM. RRRR, ak je to relevantné). Dokumentácia preukazujúca splnenie prijatých opatrení bola predložená oprávnenej osobe dňa (DD. MM. RRRR).
Výsledky z overenia splnenia prijatých opatrení
V nasledujúcej tabuľke uvádzame prehľad nedostatkov a navrhované odporúčania z vnútorného auditu č. ....
| P. č. | Popis odôvodnením | Závažnosť nedostatku | P. nedostatku Závažnosť Navrhované Prijaté splnené Spôsob č. spolu s nedostatku odporúčanie opatrenie čiastočne / splnenia | Prijaté opatrenie | Splnené / nesplnené | Spôsob splnenia | Dokument preukazujúci splnenie opatrenia |
|---|---|---|---|---|---|---|---|
| nedostatku (názov nedostatku), ktorý vystihuje jeho podstatu ako aj odôvodnenie nedostatku. | Uvedie sa nízka/stredná Uvedie sa stručný opis /vysoká návrh | odporúčania na nápravu nedostatku a na odstránenie príčin jeho vzniku. | Uvedie sa opatrenie, ktoré prijala povinná osoba. | spôsob dokumentu opatrenia (napr. splnenie prijatie internej opatrenia smernice, atď. ) | Uvedie sa názov dokumentu preukazujúceho splnenie opatrenia |
splnenia preukazujúceho Príloha č. 22 Názov a sídlo orgánu verejnej správy (útvar vnútorného auditu)
Závery
(Vyhodnotiť výsledky a uviesť ďalší postup v prípade nedostatočného plnenia alebo nesplnenia prijatých opatrení.)
V dňa
člen audítorskej skupiny
vedúci audítorskej skupiny
Vypracoval:
Schválil
Dátum:
Podpis:
SAMOHODNOTIACI KONTOLNÝ LIST VEDÚCEHO ÚTVARU VNÚTORNÉHO AUDITU
| P. | Splnené | P. č. | ||
|---|---|---|---|---|
| Kontrolné otázky | Áno | Nie | ||
| 1. | Overovanie súladu štatútu vnútorného | auditu | ||
| Je štatút vnútorného auditu v súlade s ustanoveniami zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov týkajúcimi sa útvaru vnútorného auditu ? | 1.1. | |||
| Je štatút vnútorného auditu v súlade s Globálnymi štandardmi interného auditu? | 1.2. | |||
| 2. | Overovanie nezávislosti vnútorného auditu | |||
| Bol útvar vnútorného auditu od posledného samohodnotenia poverovaný inými aktivitami, 2.1. ktoré by mohli mať vplyv na nezávislosť vnútorného auditu a objektívnosť budúcich zistení z vnútorného auditu? | 2.1. | |||
| Nastala situácia, kedy nebolo možné vykonať naplánovaný vnútorný audit z dôvodu 2.2. nedostatku prostriedkov v rozpočte alebo z dôvodu personálneho nezabezpečenia (t. j. nemal byť kým vykonaný vnútorný audit)? | 2.2. | |||
| Nastali v sledovanom období prípady, ktoré 2.3. by poukazovali na predpojatosť vnútorného audítora? | 2.3. | |||
| Boli prípady predpojatosti vnútorného audítora nahlásené okamžite po zistení tejto situácie? | 2.4. | |||
| 2.5. | Boli prípady predpojatosti vnútorného audítora identifikované z externého prostredia? | |||
| Existuje definovaný vnútorný postup 2.6. na vysporiadanie sa prípadov predpojatosti vnútorného audítora? | 2.6. | |||
| Nastala situácia, kedy bola nezávislosť a objektívnosť vnútorného audítora ohrozená? | 2.7. | |||
| 3. | 3. Overovanie personálnych kapacít | |||
| Má útvar vnútorného auditu dostatočné 3.1. personálne kapacity na výkon vnútorného auditu naplánovaného podľa ročného plánu? | 3.1. | |||
| 3.2. | Sú vnútorní audítori dostatočne odborne pripravení na výkon vnútorného auditu? | |||
| 3.3. | Je zabezpečený dohľad nad prácou nových 3.3. vnútorných audítorov skúsenejším vnútorným audítorom? | |||
Zistenia / Poznámky
Áno Nie
1.2.
| Kontrolné otázky | Splnené | P. č. | ||
|---|---|---|---|---|
| Áno | Nie | |||
| 3.4. | Existuje zastupiteľnosť vedúceho útvaru vnútorného auditu? | |||
| 3.5. | Absolvoval vnútorný audítor povinné odborné vzdelávanie? | |||
| 4. | Overovanie zákonných postupov pri vykonávaní vnútorného auditu | |||
| 4.1. | Zodpovedá plán (strednodobý, resp. ročný) 4.1. vyhodnoteniu rizík v príslušnom orgáne verejnej správy? | |||
| 4.2. | Boli vnútorné audity vykonané v súlade so schváleným plánom? | |||
| 4.3. | Existuje rezerva na neplánované vnútorné audity? | |||
| 4.4. | Má orgán verejnej správy vypracovanú rizikovú analýzu? | |||
| 4.5. | Je riziková analýza vnútorného auditu 4.5. aktualizovaná v nadväznosti na zistené nedostatky? | |||
| 4.6. | Boli vypracované postupy/metodika pre vykonávanie vnútorného auditu? | |||
| 4.7. | Sú vypracované postupy/metodika pre vykonávanie vnútorného auditu aktuálne? | |||
| 4.8. | Sú postupy/metodika na vykonávanie vnútorného auditu dodržiavané? | |||
| 4.9. | Bolo dodržiavanie postupov/metodiky 4.9. na vykonávanie vnútorného auditu overené na vybranej vzorke? | na | ||
Zistenia / Poznámky Áno Nie
4.
| Vypracoval: |
| Dátum: |
| Podpis: |
Odporúčaný vzor záznamu o vykonaných úkonoch predchádzajúcich vnútornému auditu
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
ZÁZNAM o vykonaných úkonoch predchádzajúcich vnútornému auditu
V súlade s § 22a zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) boli vykonané úkony predchádzajúce vnútornému auditu:
zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom zabezpečenia podkladov pre posúdenie, či je potrebné vykonať vnútorný audit.
Popis vykonaných úkonov podľa § 22a zákona č. 357/2015 Z. z. (napr. oprávnená osoba vyžiadala nasledovnú dokumentáciu od povinnej osoby):
Na základe vykonaných úkonov oprávnená osoba rozhodla, že je potrebné vykonať vnútorný audit/nie je potrebné vykonať vnútorný audit.
Dňa _____________ v _______________(uvedie sa dátum a miesto vyhotovenia záznamu o vykonaných úkonoch predchádzajúcich vnútornému auditu)
Poznámky pod čiarou
2Pozri napr. ISA 200, podľa ktorého je potrebné zaujať postoj, ktorý sa vyznačuje pochybovačnosťou a ostražitosťou zameranou na podmienky, ktoré by mohli naznačovať možnosť nesprávnosti spôsobenej chybou alebo podvodom, a kritickým posudzovaním audítorských dôkazov.
3Zákon č. 54/2019 Z. z. o ochrane oznamovateľov protispoločenskej činnosti a o zmene a doplnení niektorých zákonov
* ponechá sa relevantné
* ponechá sa relevantné
* ponechá sa relevantné
*ponechá sa relevantné
4Medzinárodný audítorský štandard ISA 701
*ponechá sa relevantné
(*Položka „ostatné“ sa nahradí konkrétnym zákonom, za porušenie ktorého je navrhovaná sankcia, v prípade porušení viacerých zákonov, za ktoré sa navrhuje sankcia, zmení sa aj počet riadkov tejto tabuľky.)
5Medzinárodný audítorský štandard ISA 701
Odpovede značiť „X“