Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/010824/2023-1411 k vykonávaniu vnútorného auditu
Schválil: Ing. Vladimíra Zacharidesová v.r.
1. ÚVOD
Metodické usmernenie k výkonu vnútorného auditu (ďalej len „metodické usmernenie“) upravuje výkon vnútorného auditu podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“). Metodické usmernenie upravuje základné pravidlá, ciele a spôsob vykonávania vnútorného auditu pre všetkých zamestnancov správcov kapitol štátneho rozpočtu podľa § 9 ods. 1 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 523/2004 Z. z.“), ktorí vykonávajú vnútorný audit. Cieľom metodického usmernenia je zabezpečiť jednotnú aplikáciu ustanovení § 10, § 16 až 18 a § 20 až 28 zákona č. 357/2015 Z. z. Pri výkone vnútorného auditu sa všetci zamestnanci správcov kapitol štátneho rozpočtu, ktorí vykonávajú vnútorný audit, riadia Etickým kódexom pre výkon vnútorného auditu, zverejneným vo Finančnom spravodajcovi Ministerstva financií Slovenskej republiky (ďalej len „Etický kódex“). Metodické usmernenie je vypracované so zohľadnením medzinárodne uznávaných audítorských štandardov, najmä Medzinárodných štandardov pre profesionálnu prax interného auditu1 vydaných Inštitútom interných audítorov (ďalej len „Štandardy“). Podľa § 3 písm. b) zákona č. 357/2015 Z. z. Ministerstvo financií Slovenskej republiky (ďalej len „ministerstvo financií“), ako ústredný orgán štátnej správy pre finančnú kontrolu a audit, usmerňuje vykonávanie vnútorného auditu, pričom príslušné subjekty sú povinné usmernenia ministerstva financií dodržiavať. Odporúča sa, aby si každý správca kapitoly štátneho rozpočtu vypracoval postupy pre výkon vnútorného auditu, prípadne metodiku pre výkon vnútorného auditu, ktorú prispôsobí na vlastné prostredie, resp. podmienky, kde podrobnejšie popíše vlastné procesy, a to so zohľadnením a dodržaním zásad vyplývajúcich zo zákona č. 357/2015 Z. z. a tohto metodického usmernenia.
2. PRÁVNY RÁMEC
zákon č. 357/2015 Z. z.,
vyhláška Ministerstva financií Slovenskej republiky č. 204/2019 Z. z., ktorou sa ustanovuje obsah ročnej správy o vykonaných vnútorných auditoch (ďalej len „vyhláška ministerstva financií“).
3. ZÁKLADNÉ POJMY A DEFINÍCIE
Pre účely metodického usmernenia sa rozumie:
Audítorská skupina (ďalej len „AS“) - skupina minimálne dvoch osôb, vedúceho AS a člena/členov AS, ktorí vykonávajú vnútorný audit; Čiastková správa z vnútorného auditu – písomný dokument, ktorý sa môže vypracovať, ak je potrebné skončiť vnútorný audit v časti finančnej operácie alebo v časti vnútorného auditu, ak je potrebné bez zbytočného odkladu prijať opatrenia na nápravu zistených nedostatkov a odstrániť príčiny ich vzniku, alebo ak sa vnútorný audit vykonáva vo viacerých povinných osobách. V prípade, ak boli počas vnútorného auditu zistené nedostatky, čiastková správa z vnútorného auditu sa vypracováva až po doručení návrhu čiastkovej správy z vnútorného auditu a preverení opodstatnenosti predložených námietok, ak to je relevantné;
Doklad, písomnosti a informácie – oficiálny písomný dokument alebo iný dôkaz nielen písomného charakteru (napr. záznam z technického nosiča dát) súvisiaci s realizáciou finančných operácií alebo ich častí, ktorý tvorí základný článok preukázateľnosti zistení a nedostatkov; dokladom môže byť aj písomné vyjadrenie zodpovedného zamestnanca povinnej osoby, resp. tretej osoby, ku skutočnostiam zisteným pri výkone vnútorného auditu; Návrh čiastkovej správy z vnútorného auditu – písomný dokument vypracovaný z vnútorného auditu v prípade zistenia nedostatkov, a ktorý predchádza vypracovaniu čiastkovej správy z vnútorného auditu; Návrh správy z vnútorného auditu – písomný dokument vypracovaný z vnútorného auditu v prípade zistenia nedostatkov, a ktorý predchádza vypracovaniu správy z vnútorného auditu; Nedostatok – negatívna odchýlka od žiaduceho stavu zistená počas výkonu vnútorného auditu; Odporúčanie – návrh AS na nápravu alebo minimalizáciu zisteného nedostatku, skvalitnenie riadiaceho a kontrolného systému a/alebo predchádzanie alebo zmiernenie rizík; Opatrenie – úkon povinnej osoby, ktorý prijme a splní v nadväznosti na zistený nedostatok a navrhované odporúčanie AS, za účelom nápravy zisteného nedostatku a odstránenia príčin jeho vzniku; Primerané kontrolné mechanizmy – súhrn kontrolných činností, ktoré sú súčasťou bežných pracovných postupov, vyvodzovanie opatrení na nápravu v nadväznosti na výsledky kontrolných činností a realizácia týchto opatrení a nezávislé kontroly/audity, ktoré vykonáva útvar vnútorného auditu a útvar kontroly; Riziková analýza – nástroj pre účely plánovania vnútorných auditov, proces nastavovania a hodnotenia faktorov vnútorného kontrolného prostredia s cieľom posúdiť ich rizikovosť vo vzťahu k plneniu cieľov organizácie a zachovávania súladu s príslušnou legislatívou; Rozpočtový informačný systém (ďalej len „RIS.KAA.VNA“) – informačný systém, ktorý je určený na centrálnu evidenciu plánov vnútorných auditov, monitorovanie a reporting výsledkov z vnútorných auditov, prostredníctvom modulu kontrola a audit – vnútorný audit; Správa z vnútorného auditu – písomný dokument vypracovaný po doručení návrhu správy z vnútorného auditu povinnej osobe, so zohľadnením opodstatnených námietok povinnej osoby spolu s odôvodnením neopodstatnených námietok, v prípade ak boli zistené nedostatky z vnútorného auditu, alebo písomný dokument vypracovaný z vnútorného auditu, ak neboli zistené nedostatky; Univerzum vnútorného auditu – predstavuje základ pre určenie rozsahu výkonu vnútorného auditu, t. j. ide o zoskupenie všetkých auditovateľných oblastí, jednotiek alebo entít, ktoré podporujú vypracovanie strednodobého a ročného plánu vnútorného auditu. Univerzum vnútorného auditu zahŕňa všetky procesy správcu kapitoly štátneho rozpočtu a jeho podriadených organizácií; Univerzum rizík - zoznam rizík, ktorým organizácia čelí alebo by mohla čeliť, spolu s opisom ich závažnosti a frekvencie a spolu s rozhodnutím, čo chce organizácia s takýmto rizikom ďalej urobiť. Používa sa ako návod pre manažérov, ktorí riadia riziko na dennej báze. Univerzum rizík tvorí celkový počet rizikových prvkov pre overenie riadenia založeného na rizikách (môže obsahovať napr. priority, výzvy o nenávratný finančný príspevok, orgány, operácie, žiadosti o platbu, výdavky a pod.); Vnútorné kontrolné prostredie – zásady, postupy a činnosti finančného riadenia, ktoré majú zaistiť udržanie rizík na akceptovateľnej úrovni a zahŕňajú najmä integritu a etické hodnoty, organizačnú štruktúru a spôsob riadenia, stanovenie právomoci a zodpovednosti, zásady a postupy riadenia ľudských zdrojov, kvalifikáciu zamestnancov; Vnútorný audítor – zamestnanec správcu kapitoly štátneho rozpočtu, ktorý bol vymenovaný štatutárnym orgánom správcu kapitoly štátneho rozpočtu po splnení podmienok podľa § 12 ods. 1 zákona č. 357/2015 Z. z.; Zamestnanec vykonávajúci vnútorný audit – zamestnanec správcu kapitoly štátneho rozpočtu, ktorý vykonáva vnútorný audit pod vedením vnútorného audítora a nie je vymenovaný za vnútorného audítora; Zistenie/Zistené skutočnosti – pozitívna alebo negatívna skutočnosť, týkajúca sa povinnej osoby, zistená počas vnútorného auditu oprávnenou osobou. Ďalšie relevantné pojmy sú definované najmä v zákone č. 357/2015 Z. z.
4. POSTAVENIE A ORGANIZÁCIA ÚTVARU VNÚTORNÉHO AUDITU
Každý správca kapitoly štátneho rozpočtu má v súlade s § 16 zákona č. 357/2015 Z. z. povinnosť zriadiť útvar vnútorného auditu, ktorý je organizačne priamo podriadený štatutárnemu orgánu správcu kapitoly štátneho rozpočtu (ďalej len „štatutárny orgán“). Úlohy vedúceho útvaru vnútorného auditu a vnútorného audítora sa môžu kumulovať v jednej osobe, avšak nie je to podmienka. Za nesplnenie povinnosti zriadiť útvar vnútorného auditu, ktorý je organizačne priamo podriadený štatutárnemu orgánu, je ministerstvo financií oprávnené uložiť pokutu správcovi kapitoly štátneho rozpočtu, do výšky 3 000 eur podľa § 28 ods. 5 zákona č. 357/2015 Z. z. Útvar vnútorného auditu je v zmysle § 16 ods. 1 zákona č. 357/2015 Z. z. funkčne a organizačne oddelený a nezávislý od iných organizačných útvarov a útvarov zodpovedných za výkon finančnej kontroly a vládneho auditu. Útvar vnútorného auditu je povinný vypracovať a predložiť na schválenie štatutárnemu orgánu štatút vnútorného auditu, v ktorom sú určené postavenie, ciele a činnosti útvaru vnútorného auditu. Vnútorný audit ako integrálna súčasť vnútorného kontrolného prostredia je nástroj správcu kapitoly štátneho rozpočtu, ktorý svojím nezávislým overovaním a hodnotením napomáha štatutárnemu orgánu k zlepšovaniu efektívnosti riadenia rizík, riadiacich a kontrolných procesov, ako aj dosiahnutiu cieľov správcu kapitoly štátneho rozpočtu. Štatutárny orgán zodpovedá za efektívne a účinné využitie výsledkov vnútorného auditu. Vnútorný audit možno vykonávať len pod vedením vnútorného audítora, pričom vnútorný audit vykonávajú minimálne dvaja zamestnanci správcu kapitoly štátneho rozpočtu (vrátane vnútorného audítora) na základe písomného poverenia na vykonanie vnútorného auditu vydaného štatutárnym orgánom. Vnútorný audítor a zamestnanec vykonávajúci vnútorný audit je pri výkone vnútorného auditu povinný zdržať sa konania, ktoré by mohlo viesť k jeho predpojatosti, musí postupovať nestranne a nezaujato, byť objektívny a zachovávať postoj profesionálneho skepticizmu.2 Pri zachovaní nezávislosti musí postupovať v súlade s Etickým kódexom a dbať na to, aby sa jeho osobné záujmy a ambície nestali prekážkou pre objektívne a nestranné posúdenie skutočností v povinnej osobe.
5. PLÁNOVANIE VÝKONU VNÚTORNÉHO AUDITU
Vnútorný audit sa vykonáva v súlade so strednodobým plánom vnútorného auditu (ďalej len „strednodobý plán“), s ročným plánom jednotlivých vnútorných auditov (ďalej len „ročný plán“, spolu ďalej len „plány vnútorného auditu“) a podľa programu vnútorného auditu podľa § 17 zákona č. 357/2015 Z. z. Plánovaním vnútorného auditu sa zabezpečuje optimálne využitie kapacít útvaru vnútorného auditu a efektívne plnenie jeho činností. Základom pre vypracovanie plánov vnútorného auditu je objektívne hodnotenie rizík, t. j. riziková analýza zameraná na identifikáciu a vyhodnotenie rizík v jednotlivých procesoch/oblastiach, s prihliadnutím aj na výsledky iných kontrol a auditov. Riziková analýza predstavuje nástroj útvaru vnútorného auditu na určenie procesov/oblastí, ktoré majú byť primárne zaradené do plánov vnútorného auditu, ako aj na naplánovanie personálnych zdrojov na výkon konkrétneho vnútorného auditu. Cieľom je zamerať sa najmä na najrizikovejšie procesy/oblasti. Pri rizikovej analýze vychádza vnútorný audítor najmä zo skúseností z výkonu činností vnútorného auditu minulých období, prihliada na riziká, ktoré identifikovali organizačné útvary správcu kapitoly štátneho rozpočtu a jeho podriadené organizácie v rámci riadenia rizík podľa § 5 ods. 1 písm. a) zákona č. 357/2015 Z. z., ako aj na požiadavky a názory štatutárneho orgánu. Plány vnútorného auditu vychádzajú napr. aj z/zo:
a)návrhov, rozhodnutí štatutárneho orgánu v súlade s § 17 ods. 5 zákona č. 357/2015 Z. z.;
b)hodnotenia rizík, pričom vnútorný audit využíva pre tieto účely aj hodnotenie rizík vypracované vedúcimi zamestnancami príslušného orgánu verejnej správy v rámci ich riadenia rizík podľa § 5 ods. 1 písm. a) zákona č. 357/2015 Z. z.;
c)vlastného hodnotenia rizík, ktoré si vypracováva útvar vnútorného auditu na základe rizikovej analýzy uvedenej v prílohe č. 1a metodického usmernenia;
d)záverov predchádzajúcich vnútorných auditov, auditov EDA, kontrol NKÚ SR, vnútorných kontrol a výsledkov štátneho dozoru;
e)výsledkov predchádzajúcich vládnych auditov (aj hodnotenia kvality vykonávania vnútorného auditu), vrátane výsledkov, záverov z dokumentárneho overenia splnenia prijatých opatrení (najmä v prípadoch, ak povinná osoba prijaté opatrenia čiastočne splnila alebo povinná osoba prijaté opatrenia nesplnila);
f)stratégií a cieľov správcu kapitoly štátneho rozpočtu;
g)legislatívnych požiadaviek;
h)ostatných skutočností (napr. mediálne kauzy, hlásenia oznamovateľov protispoločenskej činnosti tzv. „whistlerblowerov“3;
i)skúseností z profesionálnej praxe vedúceho vnútorného auditu, vnútorných audítorov.
Plánovaním jednotlivého vnútorného auditu sa zabezpečí, že ciele vnútorného auditu budú dôkladne určené a práca zamestnancov vykonávajúcich vnútorný audit bude časovo rozvrhnutá a predovšetkým zameraná na získavanie dôkazov z najkritickejších oblastí potenciálnych nesprávností. Každá povinná osoba je jedinečná a z toho dôvodu je pri plánovaní potrebné brať do úvahy tieto jedinečné okolnosti. V plánoch vnútorného auditu je potrebné vždy počítať s vyčlenením určitej kapacity vnútorného auditu pre plnenie operatívnych úloh (pre tzv. ad hoc vnútorné audity), ktoré môžu počas roka vyplynúť z požiadavky štatutárneho orgánu. Efektívnym a dôkladným plánovaním vnútorného auditu sa má zabezpečiť overovanie všetkých oblastí/procesov správcu kapitoly štátneho rozpočtu (univerzum vnútorného auditu), pričom jednotlivé oblasti/procesy majú byť zaradené na overenie na základe rizikovej analýzy. Následne je uvedené potrebné premietnuť do nasledovných dokumentov: plány vnútorného auditu, program vnútorného auditu, časový harmonogram vnútorného auditu. V celom procese je dôležité včas odhaliť významné nesprávnosti, a taktiež je dôležité predchádzať nevykonaniu plánovaných vnútorných auditov (v ročných správach o vykonaných vnútorných auditoch vypracovávaných podľa § 18 zákona č. 357/2015 Z. z. je nevyhnutné dôsledne odpočtovať, prečo sa naplánované vnútorné audity nevykonali). Ak sa vnútorný audit dobre nenaplánuje, hrozí riziko, že audítorská práca nebude efektívna, a tým ani hospodárna. Útvar vnútorného auditu by mal pri plánovaní vnútorného auditu vždy zvažovať a určiť:
aké problémy by mohli nastať;
aká je pravdepodobnosť, že takéto problémy nastanú; aký by bol dosah a dopad problémov; čo možno urobiť na zníženie rizika vzniku problémov; a ako riadiť takéto riziko v prípade, že vznikne.
Pri plánovaní vnútorného auditu by mali vnútorní audítori brať do úvahy nasledujúce skutočnosti v súvislosti:
a) so získaním najnovších poznatkov o povinnej osobe
Napr. stanoviť hlavné procesy systému riadenia a kontroly (vrátane systémov IT) z hľadiska riadneho finančného hospodárenia, určiť informačné zdroje dostupné pre plánovaný vnútorný audit.
b) s analýzou rizík
Napr. audítor by mal kriticky preskúmať všetky oblasti s vysokým rizikom aby sa zabezpečilo, že plánované audítorské postupy primerane pokrývajú tieto oblasti a aby na ich overenie boli pridelení kompetentní vnútorní audítori. Vnútorní audítori väčšinou postupujú smerom k pochopeniu súčasného prostredia riadenia rizík v danej povinnej osobe a nápravných opatrení zavedených k vyriešeniu už skôr identifikovaných rizík. Za tým účelom je nevyhnutné pre vnútorných audítorov poznať, akým spôsobom povinná osoba identifikuje, hodnotí a poskytuje dohľad nad rizikami.
c) so stratégiami a cieľmi organizácie
Napr. účinná implementácia finančných nástrojov EÚ a inej zahraničnej pomoci pri dodržiavaní zásad správneho finančného riadenia.
d) so zmenami v legislatíve, v interných riadiacich smerniciach, v audítorských štandardoch
Napr. pravidelný prehľad v legislatíve SR a EÚ t. j. úroveň znalosti práva (právne povedomie) a pod. umožňuje vnútornému audítorovi pri výkone vnútorného auditu ľahšie odhaliť možný nesúlad s legislatívou SR a EÚ, následne adresne naformulovať nedostatok, vrátane jeho odôvodnenia.
e) so zmenami v povinnej osobe
Napr. nové obsadenie vedúcich miest (ako napr. vymenovanie nového finančného riaditeľa), významné organizačné zmeny a nová organizačná štruktúra, nové procesy v povinnej osobe, či zvýšená fluktuácia, si môže vyžiadať zmeny v existujúcich plánoch vnútorného auditu.
f) so zmenami v systéme vedenia účtovníctva, výkazníctva, rozpočtovania a pod.
Napr. keď povinná osoba zavádza, či už zaviedla významné zmeny vo svojich prevádzkových postupoch je potrebné overovať a vyhodnotiť dopad týchto zmien na fungovanie jej systému vnútornej kontroly.
g) s personálnym obsadením
Napr. Vedúci AS, by mal naplánovať primeraný počet zamestnancov s požadovanými zručnosťami pre vnútorný audit, so zohľadnením skúseností, absolvovaných školení vnútorných audítorov.
h) s prípadnou potrebou prizvania externých špecialistov – prizvaných osôb
Napr. vnútorný audítor by mal pred začiatkom vykonávania vnútorného auditu v poverení na vykonanie vnútorného auditu a pod. určiť aspekty, špecifiká príslušného plánovaného vnútorného auditu, ktorý si môže vyžadovať služby špecialistov tzv. prizvaných osôb podľa § 24 zákona č. 357/2015 Z. z. napr. špecialista oceňovania poistenia, na verejné obstarávanie alebo počítačové aplikácie a pod.
i) s audítorským prístupom
Napr. na základe oboznámenia sa so systémom vnútornej kontroly, vnútorný audítor by mal byť schopný rozhodnúť o prístupe k vnútornému auditu. Audítorský prístup bude založený na miere spoliehania sa na systém vnútornej kontroly. Možné závery a odporúčania uvedené v správe z vnútorného auditu sa zvažujú od fázy plánovania auditu. AS musí včas už počas vykonávania vnútorného auditu posúdiť, či bude možné z vnútorného auditu vyvodiť jasné závery a odporúčania. Vnútorných audítorov to podnieti k tomu, aby od začiatku vnútorného auditu rozmýšľali o pravdepodobných hlavných bodoch správy z vnútorného auditu, ktoré sa budú prezentovať povinnej osobe a o spôsobe, akým zvýšiť užitočnosť, výstižnosť a dosah správy z vnútorného auditu.
j) s termínmi určenými na predloženie správ z vnútorného auditu
Napr. ak má povinná osoba stanovené termíny pre svoje zákonné činnosti, úlohy, je pre vnútorného audítora dôležité pracovať v súlade s takýmito termínmi. Taktiež je dôležité, aby vnútorní audítori odovzdali všetky správy v termínoch stanovených v priebehu fázy plánovania vnútorného auditu.
Okrem plánovania auditov je žiadúce taktiež posúdiť riziká pri konkrétnom vnútornom audite, pričom ako príklad je uvedený model audítorského rizika v prílohe č. 24 metodického usmernenia.
Pri tvorbe plánov vnútorného auditu, plánovaní jednotlivého vnútorného auditu odporúčame zohľadniť medzinárodné audítorské štandardy uvedené v prílohe č.1b metodického usmernenia.
5.1.Riziková analýza
Riziková analýza, ako jedna z najdôležitejších fáz plánovania výkonu vnútorného auditu, zahŕňa definovanie kritérií pre hodnotenie rizík (ďalej len „rizikové kritériá“), priradenie ich váh, ako aj určenie stupňa rizika pre jednotlivé procesy/oblasti vo väzbe na rizikové kritériá. Cieľom rizikovej analýzy je vyhodnotiť riziká v jednotlivých procesoch/oblastiach ako aj posúdiť vnútorné kontrolné prostredie za účelom získania spoľahlivého základu pre tvorbu plánov vnútorného auditu. Vykonanie rizikovej analýzy riadi a zodpovedá za ňu vedúci útvaru vnútorného auditu. Riziková analýza tvorí základ pri plánovaní vnútorného auditu. V rámci nej je potrebné:
identifikovať všetky procesy/oblasti v rámci správcu kapitoly štátneho rozpočtu ako aj jeho podriadených organizácií, identifikovať hroziace riziká, overiť, či vnútorná kontrola alebo nastavené postupy sú schopné minimalizovať alebo predchádzať hroziacim rizikám, zhodnotiť štruktúru vnútornej kontroly.
Základ pre určenie rozsahu výkonu vnútorného auditu, t. j. univerzum vnútorného auditu, je determinovaný vo vzťahu k procesom/oblastiam správcu kapitoly štátneho rozpočtu a jeho podriadených organizácií. Univerzum vnútorného auditu sa preto odporúča zostaviť s prihliadnutím na procesnú analýzu rizík, vypracovanú podriadenými organizáciami v nadväznosti na povinnosť podľa § 5 ods. 1 písm. a) zákona č. 357/2015 Z. z.
Vzhľadom na rôznorodosť správcov kapitoly štátneho rozpočtu ako aj na významné odlišnosti vo väzbe na počet organizácií spadajúcich do pôsobnosti výkonu ich vnútorného auditu, je na zvážení útvaru vnútorného auditu aký prístup k rizikovej analýze zvolí. Nastavený prístup k rizikovej analýze je však potrebné náležite upraviť v rámci metodiky vypracovanej útvarom vnútorného auditu, a to aj pre účely hodnotenia kvality vykonávania vnútorného auditu podľa § 10a, resp. § 19 ods. 4 zákona č. 357/2015 Z. z. V ďalšom texte je uvedený príklad možného prístupu k rizikovej analýze. V prvom kroku, po zostavení univerza vnútorného auditu, je potrebné určiť rizikové kritéria, a to tak, aby boli zárukou adekvátneho vyhodnotenia rizika v jednotlivých procesoch/oblastiach na účely plánovania vnútorných auditov. Každému rizikovému kritériu sa následne na základe odborného posúdenia vnútorného audítora, resp. iného zamestnanca útvaru vnútorného auditu, stanoví váha, ktorá odzrkadľuje jeho dôležitosť v relatívnom pomere k inému aplikovanému rizikovému kritériu. Rizikové kritériá môžu byť objektívne (napr. vo finančnom vyjadrení) a subjektívne (napr. schopnosti zamestnancov, kvalita vnútorného kontrolného prostredia). Objektívnym rizikovým kritériám sa priraďujú spravidla vyššie váhy, ale napr. subjektívne rizikové kritérium - kvalita vnútorného kontrolného prostredia má ťažiskový význam pre zabezpečenie cieľov finančného riadenia, preto je jeho váha spravidla najvyššia. V druhom kroku vnútorný audítor, resp. iný zamestnanec útvaru vnútorného auditu, určí na základe profesionálneho úsudku stupne rizika pre zadefinované procesy/oblasti tvoriace univerzum vnútorného auditu, vo väzbe na jednotlivé rizikové kritériá. Pre určenie stupňa rizika môže vnútorný audítor, resp. iný zamestnanec útvaru vnútorného auditu použiť napr. trojstupňovú škálu (od 1 – 3) alebo päťstupňovú škálu (od 1 - 5). Pri určovaní stupňa rizika vnútorný audítor, resp. iný zamestnanec útvaru vnútorného auditu, môže zohľadniť aj výsledky analýzy rizík správcu kapitoly štátneho rozpočtu, resp. organizácií spadajúcich do pôsobnosti vnútorného auditu, vykonanej v rámci riadenia rizík podľa § 5 ods. 1 písm. a) zákona č. 357/2015 Z. z., pričom využije vlastné pozorovania a úsudky, prípadne podnety a návrhy štatutárneho orgánu, ako aj informácie z externého prostredia. V treťom kroku sa určí výsledný rating pre daný proces/oblasť. Výsledný rating (ďalej len „VR“) predstavuje súčet výsledných hodnôt za jednotlivé rizikové kritériá v danom procese/oblasti, ktoré sú súčinom váhy stanovenej pre rizikové kritérium (ďalej len „VRK“) a stupňa rizika (ďalej len „SR“) určenému pre proces/oblasť vo väzbe na dané rizikové kritérium.
Následne sa jednotlivé procesy/oblasti zoradia podľa dosiahnutého VR od najvyššieho po najnižší.
Pri procese plánovania v nadväznosti na takto vyhodnotené procesy/oblasti spravidla platí, že je potrebné vykonať vnútorný audit tých procesov/oblastí, ktoré dosiahli najvyššie hodnoty VR. Do úvahy sa pri plánovaní konečného počtu procesov/oblastí, ktoré budú zaradené do ročného plánu na príslušný rok, vezmú aj personálne kapacity plánované na príslušný rok. V nadväznosti na uvedené sa v rámci plánovania vnútorných auditov odporúča zohľadniť nasledovné skutočnosti:
spravidla všetky procesy/oblasti, ktoré dosiahli najvyšší VR by mali byť zaradené do ročného plánu,
pri plánovaní by mali byť zohľadnené kapacitné možnosti (napr. personálne obsadenie útvaru vnútorného auditu a plánovaný čas potrebný na vykonanie vnútorného auditu), vrátane odborných kapacít útvaru vnútorného auditu, prípadne naplánovanie aj prizvanej osoby podľa § 24 zákona č. 357/2015 Z. z., každý proces/oblasť by mal byť zaradený do plánu minimálne raz za tri roky; a to predovšetkým na úrovni správcu kapitoly štátneho rozpočtu.
Pre celý postup rizikovej analýzy je nevyhnutné, aby bol dostatočne podložený písomnou dokumentáciou.
Modelový príklad na hodnotenie rizík je uvedený v prílohe č.1a metodického usmernenia. MF SR vytvorilo modul Riadenia rizík v rozpočtovom informačnom systéme (RIS.RR), ktorý je bezplatne sprístupnený ústredným orgánom štátnej správy. Pri plánovaní vnútorných auditov (napr. pri vypracovaní univerza vnútorného auditu, strednodobého plánu, ročných plánov) sa odporúča dôsledne využívať RIS.RR.
5.2.Strednodobý plán vnútorného auditu a ročný plán vnútorných auditov
Podľa § 17 ods. 4 zákona č. 357/2015 Z. z. sa plány vnútorného auditu vypracujú na základe objektívneho hodnotenia rizík s prihliadnutím na výsledky iných kontrol a auditov a so zohľadnením návrhov a odporúčaní štatutárneho orgánu. Existencia primerane zdokumentovaného plánu vnútorného auditu svedčí o tom, že audítor audit naplánoval.
Strednodobý plán vnútorného auditu
V strednodobom pláne by mali byť určené najmä priority vnútorného auditu, čas potrebný na vykonanie vnútorného auditu a plánovaný termín výkonu vnútorných auditov, potreby správcu kapitoly štátneho rozpočtu z hľadiska doterajších výsledkov jeho činnosti a predpokladané ciele na viacročné obdobie, spravidla na tri roky. Pri príprave strednodobého plánu by sa mali zohľadniť poznatky z predchádzajúcich vnútorných auditov, poznatky o stave plnenia opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku. Jednotlivé priority strednodobého plánu sa bližšie rozpracovávajú v ročných plánoch a môžu byť súčasťou viacerých vnútorných auditov.
Ročný plán vnútorných auditov
Pri príprave ročného plánu, útvar vnútorného auditu vychádza zo strednodobého plánu, pričom sa zohľadnia najmä výsledky rizikovej analýzy, návrhy zo strany štatutárneho orgánu ako aj informácie, resp. podnety získané z externého prostredia. Pri plánovaní sa taktiež zohľadňujú poznatky z predchádzajúcich vnútorných auditov, poznatky o stave plnenia opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku. Ročný plán by mal obsahovať minimálne nasledovné údaje: pridelené číslo vnútorného auditu, označenie povinnej osoby, ciele a predpokladanú dobu trvania vnútorného auditu, auditované obdobie, meno a priezvisko osoby, ktorá vypracovala ročný plán, a štatutárny orgán, ktorý ho schválil. K príprave plánov vnútorného auditu je možné využiť informačný systém RIS.KAA.VNA. Vnútorný audítor, resp. iný zamestnanec útvaru vnútorného auditu, pri tvorbe plánov vnútorného auditu vychádza z časového fondu, t. j. celkový počet pracovných dní, so zohľadnením času na dovolenku, odborné vzdelávanie, chorobu a inú neprítomnosť na pracovisku. Taktiež je potrebné zohľadniť určitú rezervu na výkon vnútorných auditov, ktoré neboli zaradené do ročného plánu a iné.
| Vedúci audítor/zamestnanec ÚVNA | Počet prac. dní v roku „n“ | Dovolenka v roku „n“ | Odborné vzdelávanie | PN, lekár | Pracovné cesty | Iná odborná činnosť | Rezerva | Čas na výkon auditu |
|---|
Príklad pridelenia personálnych zdrojov v rámci ročného plánu
Vedúci útvaru vnútorného auditu prerokuje vypracované plány vnútorného auditu so štatutárnym orgánom. Cieľom prerokovania je oboznámiť štatutárny orgán s plánmi vnútorného auditu, pričom v plánoch vnútorného auditu sa zohľadnia prípadné návrhy a odporúčania štatutárneho orgánu. Po odsúhlasení všetkých zmien a doplnení plánov vnútorného auditu štatutárny orgán plány vnútorného auditu schváli v súlade s § 17 zákona č. 357/2015 Z. z. Okrem vnútorných auditov, ktoré sú zaradené v ročnom pláne, môže útvar vnútorného auditu v odôvodnených prípadoch, najmä pri podozrení na výskyt nepredvídaných rizík, na základe rozhodnutia štatutárneho orgánu alebo s jeho súhlasom, vykonať vnútorný audit, ktorý nebol uvedený v ročnom pláne. V prípade, že nastane situácia podľa predchádzajúcej vety, nevyžaduje sa vykonanie zmeny ročného plánu; informácie o vnútornom audite, ktorý bol vykonaný nad rámec ročného plánu, oznámi útvar vnútorného auditu ministerstvu financií prostredníctvom ročnej správy o vykonaných vnútorných auditoch. Útvar vnútorného auditu je podľa § 18 ods. 1 písm. a) zákona č. 357/2015 Z. z. povinný zaslať schválené plány vnútorného auditu ministerstvu financií a Najvyššiemu kontrolnému úradu SR do 31. januára príslušného roka. V prípade potreby zmeny alebo doplnenia (napr. pri zmene počtu zamestnancov útvaru, pri prehodnotení priorít) schváleného strednodobého plánu alebo ročného plánu a na základe aktuálneho prehodnotenia rizík, sa vypracuje dodatok k strednodobému plánu a/alebo ročnému plánu. V predmetnom dodatku sa náležite odôvodnia jednotlivé zmeny alebo doplnenia. Dodatok k plánom vnútorného auditu schvaľuje štatutárny orgán podľa § 17 ods. 4 zákona č. 357/2015 Z. z. Každá zmena v plánoch vnútorného auditu sa podľa § 18 ods. 1 písm. a) zákona č. 357/2015 Z. z. zasiela ministerstvu financií a Najvyššiemu kontrolnému úradu SR do desiatich pracovných dní odo dňa jej schválenia.
Personálne
Prerokovanie a
Zaslanie plánov obsadenie a časový
Definovanie univerza
Zostavenie plánov schválenie plánov
fond na výkon
Riziková analýza
vmútorného auditu vnútorného auditu MF SR a NKÚ SR štatutárnym orgánom
konkrétneho
vnútorného auditu
Proces tvorby strednodobých a ročných plánov vnútorných auditov
5.3.Cieľ vnútorného auditu
Cieľom vnútorného auditu (ďalej len „cieľ“) je napríklad:
overiť a hodnotiť účinnosť vnútorného kontrolného prostredia a kontrolných mechanizmov povinnej osoby a posúdiť existujúce riziká; overiť, či zavedený vnútorný kontrolný systém zabezpečuje, že poskytnuté/použité verejné financie sú spravované v súlade s aplikovateľným právom EÚ a SR a že zavedený vnútorný kontrolný systém je schopný predchádzať, odhaľovať a naprávať prípady konfliktu záujmov, korupcie, podvodu a dvojitého financovania; napomáhať k plneniu cieľov, úloh a zámerov orgánu verejnej správy; prinášať systematický metodický prístup k zlepšovaniu efektívnosti finančného riadenia; overiť a hodnotiť systém riadenia rizík, identifikovanie a hodnotenie možných rizík súvisiacich s finančným riadením povinnej osoby a inými činnosťami; overiť dodržiavanie zákonnosti postupu a hospodárnosti pri verejnom obstarávaní vybraných zákaziek; overiť a hodnotiť dodržiavanie osobitných predpisov, uzatvorených zmlúv, rozhodnutí vydaných na základe osobitných predpisov alebo vnútorných predpisov pri finančnom riadení a iných činnostiach; overiť a hodnotiť hospodárnosť, efektívnosť, účinnosť a účelnosť pri hospodárení s verejnými financiami; overiť a hodnotiť splnenie podmienok na poskytnutie verejných financií a dodržiavanie podmienok ich použitia; overiť správnosť a preukázateľnosť vykonávania finančnej operácie alebo jej časti; overiť a hodnotiť spoľahlivosť výkazníctva a dostupnosť, správnosť a úplnosť informácií o finančných operáciách alebo ich častiach; overiť a hodnotiť úroveň ochrany majetku, úroveň ochrany informácií a úroveň predchádzania podvodom, nezrovnalostiam a korupcii; overiť a hodnotiť bezpečnosť a funkčnosť informačných systémov, primeranosť a úplnosť informácií, ktoré informačný systém obsahuje; overiť splnenie opatrení prijatých na nápravu nedostatkov a na odstránenie príčin ich vzniku zistených vnútorným auditom; odporúčať zlepšenia riadenia rizík a finančného riadenia na minimalizáciu rizík; overiť a hodnotiť ďalšie skutočnosti súvisiace s finančnou operáciou alebo jej časťou a finančným riadením; overiť tvorbu rozpočtu, dodržiavanie určených záväzných ukazovateľov, správnosť použitia vybraných položiek, zúčtovanie finančných vzťahov so štátnym rozpočtom; overiť vykonávanie administratívnej finančnej kontroly poskytovateľmi verejných financií; overiť nastavenie a funkčnosť vnútorného kontrolného systému s dôrazom na predchádzanie korupcii, podvodom, konfliktom záujmov a dvojitému financovaniu, a taktiež dodržiavaniu uplatniteľných predpisov pri implementácii investícií a reforiem v rámci Plánu obnovy a odolnosti; overiť a hodnotiť ďalšie skutočnosti, ak tak ustanovuje osobitný predpis.
Cieľ/ciele musia byť stanovené pre každý vykonávaný vnútorný audit osobitne. V rámci vnútorného auditu sa môže stanoviť jeden alebo viacero cieľov. Vnútorný audit sa v nadväznosti na stanovený cieľ zameriava na určitú vymedzenú činnosť, resp. oblasť, ktorou môže byť napr. verejné obstarávanie, účtovníctvo, informačný systém, riadenie rizík alebo použitie, resp. poskytnutie dotácie. Pri určovaní cieľov vnútorného auditu sa zváži pravdepodobnosť existencie významných chýb, podvodov, odchýlok a ďalších rizík. Cieľ sa uvádza v schválenom ročnom pláne, poverení na vykonanie vnútorného auditu a programe vnútorného auditu. K rozšíreniu/prehodnoteniu cieľov môže dôjsť pred začatím vnútorného auditu ako aj v priebehu jeho výkonu, ak sa zistia nové skutočnosti, ktoré je potrebné overiť. V prípade rozšírenia/prehodnotenia cieľov sa poverenie na vykonanie vnútorného auditu a program vnútorného auditu doplní formou dodatku, ak už boli vydané, resp. schválené.
6. POSTUP PRE VÝKON VNÚTORNÉHO AUDITU

6.1.Príprava na výkon vnútorného auditu
V rámci prípravy na výkon vnútorného auditu budúca AS zhromažďuje potrebnú dokumentáciu a informácie, pričom sa oboznámi aj so správami z predchádzajúcich vnútorných auditov, prípadne aj s inými audítorskými a kontrolnými správami. Budúca AS sa oboznámi s právnym rámcom danej oblasti skúmania (legislatíva SR, nariadenia EÚ, interné riadiace akty a pod.), a ak je to potrebné, získa aktuálne informácie o povinnej osobe (najmä kontakt, organizačné členenie, systém riadenia, vnútorný kontrolný systém, právomoci a zodpovednosti zamestnancov, prípadne iné dostupné informácie) a oboznámi sa s pracovnými postupmi povinnej osoby v danej oblasti skúmania (napr. forma financovania, účtovníctvo, obeh účtovných dokladov, rozpočtový proces, správa majetku, tvorba interných riadiacich aktov). V rámci prípravy je potrebné vykonať aj ďalšie činnosti ako napríklad vypracovať kontrolné otázky vo väzbe na príslušnú legislatívu a ciele vnútorného auditu, ak je to relevantné, pripraviť zoznam dokumentov, ktoré bude potrebné vyžiadať od povinnej osoby a spracovať podrobný program vnútorného auditu. Jednotlivé informácie v rámci prípravy na výkon vnútorného auditu sa získavajú z interných informačných systémov, existujúcich dokumentov uložených v spisoch z vykonaných vnútorných auditov, internetových stránok, verejne dostupných registrov, médií a ostatných informačných zdrojov získaných v súlade so všeobecne záväznými právnymi predpismi. V rámci prípravy na výkon vnútorného auditu by sa mali získať všetky relevantné informácie, ktoré sú dostupné a môžu byť získané vopred, t. j. ešte pred samotným začatím vnútorného auditu. Uvedené by malo prispieť k včasnému oboznámeniu sa s povinnou osobou, správnemu pochopeniu cieľa vnútorného auditu, identifikovaniu možných rizikových oblastí, resp. potencionálnych rizík finančného riadenia (inherentné a kontrolné riziká), ako aj k výberu vhodných metód (napr. porovnávacia metóda, analýza alebo syntéza, dedukcia alebo indukcia) a techník (napr. pozorovanie, rozhovor, dotazník, testovanie), ktoré budú použité pri výkone vnútorného auditu, čím sa zefektívni samotný výkon vnútorného auditu.
6.1.1.Poverenie na vykonanie vnútorného auditu
Poverenie na vykonanie vnútorného auditu schvaľuje a vydáva štatutárny orgán oprávnenej osoby, pričom za vypracovanie je zodpovedný vedúci/člen budúcej AS. Poverenie na vykonanie vnútorného auditu je dokument, ktorý oprávňuje AS vykonať vnútorný audit; vždy musí byť vyhotovené v písomnej podobe. Poverenie na vykonanie vnútorného auditu obsahuje najmä:
číslo poverenia,
miesto a dátum vydania poverenia,
ustanovenie všeobecne záväzného právneho predpisu, podľa ktorého je oprávnená osoba oprávnená vykonať vnútorný audit, názov a sídlo oprávnenej osoby, mená a priezviská vedúceho AS a členov AS, vrátane prizvaných osôb poverených výkonom vnútorného auditu (ak je to relevantné), cieľ vnútorného auditu, názov, sídlo, príp. IČO povinnej osoby a meno, priezvisko a podpis štatutárneho orgánu oprávnenej osoby.
Odporúčaný vzor poverenia na vykonanie vnútorného auditu je uvedený v prílohe č. 2a metodického usmernenia. Poverenie na vykonanie vnútorného auditu je možné vytvoriť priamo v informačnom systéme RIS.KAA.VNA.
Ak je potrebné aktualizovať alebo doplniť údaje vo vydanom poverení na vykonanie vnútorného auditu (napr. zmena vedúceho AS, zmena členov AS, zmena cieľov, doplnenie povinných osôb), vypracuje sa dodatok k povereniu na vykonanie vnútorného auditu. Proces vypracovania a schválenia dodatku je rovnaký ako pri príprave poverenia na vykonanie vnútorného auditu. Odporúčaný vzor dodatku k povereniu na vykonanie vnútorného auditu je uvedený v prílohe č. 2b metodického usmernenia. Dodatok k povereniu na vykonanie vnútorného auditu je možné vytvoriť priamo v informačnom systéme RIS.KAA.VNA.
6.1.2.Program vnútorného auditu
Program vnútorného auditu podľa § 17 ods. 6 zákona č. 357/2015 Z. z. schvaľuje štatutárny orgán pred začatím vnútorného auditu. AS vypracuje program vnútorného auditu, ktorý slúži najmä na podrobné rozpracovanie stanovených cieľov vnútorného auditu, určenie vedúceho AS a členov AS zodpovedných za overenie konkrétnych skutočností, resp. cieľov, stanovenie konkrétnych audítorských postupov a krokov, ktorými sa majú dosiahnuť ciele. Súčasťou každého programu vnútorného auditu je aj určenie podrobného časového harmonogramu priebehu vnútorného auditu. Za rozdelenie úloh ako aj ich plnenie, vrátane nastavenia a plnenia termínov harmonogramu, zodpovedá vedúci AS. Program vnútorného auditu sa vypracováva na základe relevantných informácií týkajúcich sa povinnej osoby a plánovaných cieľov vyplývajúcich z plánov vnútorných auditov. V programe vnútorného auditu sú uvedené najmä nasledujúce informácie:
číselné označenie vnútorného auditu,
právny rámec, na základe ktorého sa uskutoční vnútorný audit (t. j. relevantná legislatíva vrátane zákona č. 357/2015 Z. z. a ročný plán, ak je to relevantné), identifikácia oprávnenej osoby, povinnej osoby a prizvanej osoby (ak je to relevantné), mená a priezviská vedúceho AS a členov AS, hodnotený úsek činnosti povinnej osoby (napr. hospodárenie s verejnými financiami), cieľ/ciele vnútorného auditu, auditované obdobie, t. j. obdobie, ktoré bude hodnotené vnútorným auditom, začiatok a predpokladaný termín vykonávania vnútorného auditu, spôsob výberu vzorky na testovanie (ak je to relevantné), predpokladaný harmonogram vnútorného auditu, v ktorom sa zaznačí plánovaný časový rozvrh jednotlivých činností a aktivít, spolu s označením konkrétneho člena AS, resp. vedúceho AS, ktorý za ich vykonávanie zodpovedá.
Program vnútorného auditu sa vypracuje ako samostatný dokument a je súčasťou audítorskej dokumentácie.
Odporúčaný vzor programu vnútorného auditu je uvedený v prílohe č. 3a metodického usmernenia. Program vnútorného auditu je možné vytvoriť priamo v informačnom systéme RIS.KAA.VNA. Ak je potrebné zmeniť údaje uvedené v programe vnútorného auditu (napr. zmena vedúceho AS, členov AS, cieľov, harmonogramu) vypracuje sa dodatok k programu vnútorného auditu. Proces vypracovania a schválenia dodatku je rovnaký ako pri príprave programu vnútorného auditu. Odporúčaný vzor dodatku k programu vnútorného auditu je uvedený v prílohe č. 3b metodického usmernenia. Dodatok k programu vnútorného auditu je možné vytvoriť priamo v informačnom systéme RIS.KAA.VNA.
6.2.Začatie vnútorného auditu
Vnútorný audit sa podľa § 20 ods. 1 zákona č. 357/2015 Z. z. začína vykonaním prvého úkonu oprávnenej osoby voči povinnej osobe. Za takýto prvý úkon sa považuje zaslanie/osobné doručenie oznámenia o výkone vnútorného auditu.
6.2.1.Oznámenie o výkone vnútorného auditu
Na základe poverenia na vykonanie vnútorného auditu vypracuje AS oznámenie o výkone vnútorného auditu. Povinnej osobe alebo tretej osobe je potrebné oznámiť termín začatia a cieľ výkonu vnútorného auditu.
Oznámenie o výkone vnútorného auditu sa preukázateľne zašle poštou, elektronicky (napr. prostredníctvom elektronickej schránky podľa zákona č. 305/2013 Z. z. o e-Governmente) alebo iným spôsobom (napr. kuriérom), prípadne sa povinnej osobe doručí osobne proti podpisu. Ak povinná osoba odmietne pri osobnom doručení potvrdiť doručenie oznámenia o výkone vnútorného auditu, resp. odmietne oznámenie o výkone vnútorného auditu prevziať, predmetnú skutočnosť AS zdokumentuje v pracovnej dokumentácii. Aj v prípade odmietnutia potvrdiť doručenie oznámenia o výkone vnútorného auditu, resp. odmietnutia prevzatia oznámenia o výkone vnútorného auditu, sa považuje vnútorný audit za začatý. Oznámenie o výkone vnútorného auditu je potrebné zaslať, resp. osobne doručiť povinnej osobe najneskôr pri vstupe do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok povinnej osoby alebo jej obydlia, ak sa používa na podnikanie alebo vykonávanie inej hospodárskej činnosti. Súčasťou oznámenia o výkone vnútorného auditu môže byť aj požiadavka na predloženie dokumentácie potrebnej na výkon vnútorného auditu v lehote a rozsahu, ktorú určí AS. Odporúčaný vzor oznámenia o výkone vnútorného auditu je uvedený v prílohe č. 4a metodického usmernenia. Oznámenie o výkone vnútorného auditu je možné vypracovať priamo v informačnom systéme RIS.KAA.VNA.
6.2.2.Úvodné stretnutie s povinnou osobou
AS si môže s povinnou osobou dohodnúť úvodné stretnutie. Zorganizovanie úvodného stretnutia s povinnou osobou závisí od rozhodnutia AS, pri zohľadnení zamerania vnútorného auditu, povinnej osoby, prípadne iných skutočností, ktoré majú vplyv na výkon vnútorného auditu. Úvodné stretnutie, ako aj ďalšie pracovné stretnutia, sa môžu uskutočniť prezenčne alebo elektronicky (online formou), ak sa AS s povinnou osobou na takejto forme stretnutia a komunikácie dohodne. Podľa § 20 ods. 5 písm. b) zákona č. 357/2015 Z. z. sú vedúci AS a členovia AS pri vykonávaní vnútorného auditu povinní preukázať sa poverením na vykonanie vnútorného auditu a umožniť na základe požiadavky povinnej osoby nahliadnuť do preukazu totožnosti alebo služobného preukazu. Poverenie na vykonanie vnútorného auditu sa povinnej osobe neodovzdáva. AS počas úvodného stretnutia oboznámi povinnú osobu najmä s cieľom/cieľmi vnútorného auditu a s predpokladaným časovým harmonogramom vykonávania vnútorného auditu. Počas úvodného stretnutia s povinnou osobou môže AS vyžiadať od povinnej osoby doklady, písomnosti a informácie, ak tak nespravila už pred úvodným stretnutím s povinnou osobou. AS môže počas tohto stretnutia zistiť aj ďalšie skutočnosti, napr. kontaktné údaje, ktoré organizačné útvary, a ktorí zamestnanci povinnej osoby sú zodpovední za auditované činnosti, kontaktnú osobu povinnej osoby, ktorá bude komunikovať v mene povinnej osoby s AS počas výkonu vnútorného auditu, prípadne dohodnúť termín ďalšieho stretnutia so zodpovednými zástupcami povinnej osoby. V prípade poskytnutia vyžiadaných dokladov, písomností a informácií AS písomne potvrdí povinnej osobe ich prevzatie. AS zabezpečí ochranu dokumentácie pred stratou, zničením, poškodením a zneužitím. Z úvodného stretnutia s povinnou osobou môže AS vypracovať zápis z úvodného stretnutia. Odporúčaný vzor zápisu z úvodného stretnutia s povinnou osobou je uvedený v prílohe č. 5 metodického usmernenia. Zápis z úvodného stretnutia k vnútornému auditu je možné vypracovať priamo v informačnom systéme RIS.KAA.VNA.
6.2.3.Vyžiadanie dokladov, písomností a informácií
Vyžiadanie dokladov, písomností a informácií sa v záujme urýchlenia vnútorného auditu môže predložiť povinnej osobe ako súčasť oznámenia o výkone vnútorného auditu. Vyžiadanie dokladov, písomností a informácií sa môže povinnej osobe zaslať alebo predložiť aj ako samostatný list napr. na úvodnom stretnutí s povinnou osobou; vyžiadanie dokladov, písomností a informácií je potrebné zaslať/predložiť preukázateľným spôsobom (napr. osobné odovzdanie proti podpisu, zaslanie doporučenou poštovou zásielkou), tak aby nebolo možné žiadnym spôsobom spochybniť jeho vykonanie. Vyžiadanie dokladov, písomností a informácií je možné počas výkonu vnútorného auditu vykonať aj iným vhodným spôsobom (napr. formou elektronickej komunikácie) pri zachovaní preukázateľnosti vyžiadania. Počas výkonu vnútorného auditu sa môžu predložiť povinnej osobe aj ďalšie vyžiadania dokladov, písomností a informácií, v rozsahu nevyhnutnom pre zabezpečenie a dosiahnutie cieľov vnútorného auditu.
AS určuje rozsah dokladov, písomností a informácií, ktoré jej má povinná osoba povinnosť predložiť v určenej lehote. Lehota na predloženie dokladov, písomností a informácií určená AS musí byť primeraná najmä vo vzťahu k charakteru vyžiadaných dokladov, písomností a informácií ako aj k ich rozsahu. Vo vzťahu k vyžiadavaniu dokladov, písomností a informácií je potrebné, aby AS svoje požiadavky voči povinnej osobe formulovala čo najefektívnejšie, napr. zaslaním zoznamu otázok/požiadaviek zozbieraného za určitý časový úsek (napr. týždeň). Tieto otázky/požiadavky sú konkrétne, jednoznačné a zrozumiteľné s cieľom minimalizácie času povinnej osoby, ktorý musí povinná osoba vynaložiť na prípravu svojich odpovedí a na zhromaždenie požadovaných dokladov, písomností a informácií, avšak pri zachovaní efektívneho výkonu vnútorného auditu.
AS pri každom vyžiadaní dokladov, písomností a informácií upozorní povinnú osobu o možnosti uloženia poriadkovej pokuty v zmysle § 28 ods. 1 zákona č. 357/2015 Z. z., ak povinná osoba nepredloží vyžiadané doklady, písomnosti a informácie v stanovenom termíne, prípadne ak ich nepredloží v požadovanom rozsahu. Ak povinná osoba preukázateľne neposkytuje náležitú súčinnosť, AS môže podať návrh na uloženie poriadkovej pokuty povinnej osobe podľa § 28 ods. 1 zákona č. 357/2015 Z. z., t. j. povinnej osobe poriadkovú pokutu do výšky 100 000 eur, prípadne zamestnancovi povinnej osoby poriadkovú pokutu do výšky 3000 eur. Originály alebo úradne osvedčené kópie vyžiadaných dokladov, písomností a informácií AS bezodkladne vráti povinnej osobe, od ktorej ich vyžiadala tak, aby tým nedošlo k zmareniu výkonu vnútorného auditu, a ak nie sú potrebné na konanie podľa Trestného poriadku alebo na iné konanie podľa osobitných predpisov (najmä správne konanie). Úkony súvisiace s vyžiadaním dokladov, písomností a informácií sa obdobne vzťahujú aj na vyžiadanie dokladov, písomností a informácií od tretej osoby, v zmysle § 23 zákona č. 357/2015 Z. z. Odporúčaný vzor vyžiadania dokladov, písomností a informácií je uvedený v prílohe č. 6 metodického usmernenia. Vyžiadanie dokladov, písomnosti a informácií je možné vypracovať priamo v informačnom systéme RIS.KAA.VNA.
6.3.Výkon vnútorného auditu
Pri výkone vnútorného auditu sa AS riadi základnými pravidlami auditu uvedenými v § 20 až 27 zákona č. 357/2015 Z. z. V rámci výkonu vnútorného auditu AS najmä:
overuje a hodnotí dokumenty a informácie predložené povinnou osobou, prípadne tretími osobami, vykonáva testovanie vzorky, uskutočňuje rozhovory so zamestnancami povinnej osoby a tretími osobami, zaznamenáva zistené skutočnosti do pracovnej a podpornej dokumentácie, priebežne komunikuje skutočnosti zistené počas výkonu vnútorného auditu s povinnou osobou a vykonáva ďalšie relevantné úkony vedúce k zisteniu skutočného stavu a k odhaleniu nedostatkov.
Vo fáze výkonu vnútorného auditu prebieha samotné zisťovanie stavu skutočností prostredníctvom overovania v plnom rozsahu, t. j. 100 % operácií/procesov, resp. na primeranej vzorke. Pred výberom vzorky by mala AS zhodnotiť vnútorné kontrolné prostredie a finančné riadenie v povinnej osobe s cieľom identifikovať a posúdiť riziká. AS skúma a overuje vnútorné kontrolné prostredie a nastavenie kontrolných mechanizmov pri každom vnútornom audite v povinnej osobe. Veľkosť vzorky vyplýva z úrovne rizika, ktoré je AS ochotná akceptovať. Čím nižšie je riziko, ktoré je AS ochotná akceptovať, tým väčšia bude vzorka. Takéto hodnotenie by mala AS vykonať pred samotným výkonom vnútorného auditu. Pre výber vzorky sa odporúča použiť audítorský štandard ISA 530, ktorý tento postup podrobne rozpracováva.
6.3.1.Pracovná a podporná dokumentácia
Vedúci AS a členovia AS v rámci vnútorného auditu vypracovávajú pracovnú a podpornú dokumentáciu, ktorou dostatočným spôsobom dokladujú celý postup výkonu vnútorného auditu. AS počas výkonu vnútorného auditu vypracováva najmä pracovný list z vykonanej práce, kontrolné otázky (v prípade, že sú v procese výkonu vnútorného auditu vypracované) a zápis z vykonaného rozhovoru s povinnou osobou, ak sa takýto rozhovor uskutočnil a je to relevantné.
Pracovná a podporná dokumentácia slúži aj ako auditný dôkaz, ktorým AS dokáže odôvodniť svoje závery. Pracovná a podporná dokumentácia tvorí neoddeliteľnú súčasť spisu audítorskej dokumentácie k predmetnému vnútornému auditu. Pracovná a podporná dokumentácia netvorí prílohy návrhu (čiastkovej) správy, ani prílohy (čiastkovej) správy. Pracovná a podporná dokumentácia má byť logicky štruktúrovaná, má obsahovať krížové odkazy na časti programu vnútorného auditu ako aj odkazovať na zistené nedostatky uvedené v (čiastkovej) správe z vnútorného auditu. AS zhromažďuje a vypracováva takú pracovnú a podpornú dokumentáciu, ktorá bude poskytovať dostatočný audítorský záznam (tzv. audit trail) z celého vykonaného vnútorného auditu tak, aby skúsenému audítorovi bez predchádzajúceho kontaktu s vnútorným auditom a bez predchádzajúcich bližších informácií o vnútornom audite umožnila pochopiť:
a)povahu, načasovanie a rozsah audítorských postupov,
b)výsledky vykonaných audítorských postupov a získané audítorské dôkazy,
c)významné skutočnosti, ktoré vznikli počas vnútorného auditu, súvisiace prijaté závery a významné odborné úsudky urobené pri formovaní týchto záverov a dospieť k rovnakým záverom ako AS. Každý člen AS, resp. vedúci AS zodpovedá, vo vzťahu k jemu vykonanému overeniu, za vypracovanie pracovnej dokumentácie a zhromaždenie podpornej dokumentácie, ktoré budú dostatočné tak z vecnej ako aj formálnej stránky. Pracovnú a podpornú dokumentáciu tvoria najmä nasledovné dokumenty (ktoré sa vypracovávajú podľa odporúčaných vzorov uvedených v prílohe č. 7 až 9 tohto metodického usmernenia):
1.Pracovný list z vykonanej práce - slúži na zaznamenanie overených a zistených skutočností ako aj relevantných dokladov a podporných dôkazov, ktoré nie sú zaznamenané vo vypracovaných kontrolných otázkach. Pracovný list z vykonanej práce vypracováva vedúci AS a členovia AS vždy, pričom sa vypracováva priebežne počas výkonu vnútorného auditu; AS môže v priebehu vnútorného auditu vypracovať niekoľko pracovných listov v závislosti od overovaných skutočností. V pracovnom liste z vykonanej práce sa uvedie najmä: cieľ/ciele vnútorného auditu; tento cieľ (prípadne ciele) musí byť identický s cieľom uvedeným v poverení na vykonanie vnútorného auditu a v programe vnútorného auditu, pričom je možné v prípade potreby ho v pracovnom liste bližšie špecifikovať a rozšíriť, informácia o použitých dokumentoch, napr. zmluvy, interné riadiace akty alebo postupy (pre lepšiu prehľadnosť sa odporúča členiť použitú dokumentáciu na dokumenty legislatívneho charakteru a na dokumentáciu súvisiacu priamo s overovanou operáciou); ak by bolo vymenovávanie dokumentov neefektívne z dôvodu veľkého rozsahu, je možné uviesť zoznam overovaných dokumentov ako prílohu pracovného listu, popis vykonanej práce; uvádza sa napr. výsledok analýzy informácií získaných v rámci prípravy na výkon vnútorného auditu, spôsob výberu vzorky, zistené skutočnosti a prípadné nedostatky či odchýlky od požadovaného stavu vyplývajúce z overovania, zhodnotenie, aký je výsledok overovania vo vzťahu k cieľu/cieľom vnútorného auditu. Nedostatky zaznamenané v pracovných listoch musia byť náležite podložené dôkazovým materiálom, na základe ktorého boli nedostatky zistené; na fotokópiách dôkazových materiálov k nedostatkom AS vždy uvedie text napr. „Zhodu s predloženým dokladom overil“, meno a priezvisko, podpis vedúceho AS, resp. člena AS, a dátum overenia. Doklady preukazujúce zistené nedostatky tvoria prílohu pracovného listu. Odporúčaný vzor pracovného listu z vykonanej práce je prílohou č. 7 metodického usmernenia. Pracovný list z vykonanej práce je možné vypracovať v informačnom systéme RIS.KAA.VNA.
2.Kontrolné otázky - AS môže zostaviť kontrolné otázky na základe požiadaviek vyplývajúcich pre overovanú oblasť z príslušnej legislatívy, metodických materiálov, riadiacich aktov, procedúr povinných osôb a pod. Účelom zostavenia kontrolných otázok je zabezpečiť, aby všetky úkony a skutočnosti relevantné pre naplnenie cieľov vnútorného auditu boli náležite vykonané a overené. Odporúčaný vzor kontrolných otázok k vnútornému auditu je uvedený v prílohe č. 8 metodického usmernenia.
3.Zápis z vykonaného rozhovoru - vypracuje sa vždy za účelom zdokumentovania rozhovoru so zástupcami povinnej osoby, t. j. napr. rozhovor, ktorý má vplyv na výsledok overenia alebo objasnenia zistených skutočností a posúdenie zistených nedostatkov. V prípade, že z rozhovoru vyplynuli dôležité skutočnosti, ktoré môžu byť zohľadnené v záveroch vnútorného auditu, prípadne spochybnené povinnou osobou, je potrebné vypracovať zápis z vykonaného rozhovoru, ktorý podpíšu všetky zúčastnené osoby. V prípade, že zástupcovia povinnej osoby odmietnu takýto zápis podpísať, je potrebné túto skutočnosť, spolu s dôvodmi odmietnutia podpísania, ak ich povinná osoba oznámi, uviesť v zápise a následne zaslať zápis povinnej osobe. Odporúčaný vzor zápisu z vykonaného rozhovoru je uvedený v prílohe č. 9 metodického usmernenia. Zápis z vykonaného rozhovoru je možné vypracovať v informačnom systéme RIS.KAA.VNA.
V rámci vnútorného auditu sa musí zabezpečiť, aby všetky úkony a skutočnosti relevantné pre naplnenie cieľov vnútorného auditu boli náležite vykonané a overené. Pri vypracovaní pracovnej a podpornej dokumentácie sa postupuje primerane podľa medzinárodného audítorského štandardu ISA 230 Audítorská dokumentácia.
Pri dokumentovaní povahy, načasovania a rozsahu zrealizovaných audítorských postupov audítor zaznamená:
a)identifikačné charakteristiky konkrétnych testovaných položiek alebo skutočností;
b)osobu, ktorá vykonala audítorské práce, ako aj dátum ukončenia daných prác;
c)osobu, ktorá vykonané audítorské práce preverila, ako aj dátum a rozsah tejto previerky.
6.3.2.Priebežná komunikácia s povinnou osobou
AS v priebehu výkonu vnútorného auditu priebežne komunikuje s povinnou osobou za účelom získavania audítorských dôkazov ako aj informovania povinnej osoby o zistených skutočnostiach vrátane možných nedostatkov. Je potrebné, aby priebežná komunikácia s povinnou osobou prebiehala intenzívne najmä ešte v čase pred vypracovaním návrhu (čiastkovej) správy, resp. pred finálnym sformulovaním identifikovaných nedostatkov tak, aby mala povinná osoba možnosť dostatočným spôsobom reagovať, vyjadriť sa, prípadne vyvrátiť potencionálny nedostatok. Priebežnou komunikáciou sa má zabezpečiť priestor na získanie informácií a vysvetlení potrebných za účelom náležitého formulovania zistení, najmä nedostatkov, v návrhu (čiastkovej) správy a (čiastkovej) správe. AS komunikuje s povinnou osobou po získaní audítorských dôkazov aj to, či získané informácie a poskytnuté vysvetlenie je pre ňu dostatočné alebo či je potrebné získať ešte ďalšie audítorské dôkazy na to, aby AS získala primerané uistenie o zistených skutočnostiach vrátane možných nedostatkov. Účinná obojstranná komunikácia napomáha:
a)AS pochopiť v súvislostiach otázky týkajúce sa vnútorného auditu a vytvoriť si konštruktívny pracovný vzťah; pri rozvíjaní tohto vzťahu sa zachováva nezávislosť a objektívnosť členov AS, resp. vedúceho AS;
b)AS získať od povinných osôb informácie relevantné pre vnútorný audit. Povinné osoby môžu AS napríklad pomôcť lepšie pochopiť ich prostredie a činnosť, identifikovať vhodné zdroje audítorských dôkazov a získať informácie o špecifických skutočnostiach;
c)povinným osobám plniť si povinnosti, ktoré sú overované vnútorným auditom a v možnosti predložiť relevantné argumenty skôr ako je formulovaný prípadný nedostatok v návrhu (čiastkovej) správy.
6.3.3.Nedostatky
V prípade zistenia nedostatku, je potrebné, aby každý člen AS, resp. vedúci AS posúdil druh a závažnosť zistených nedostatkov, ktoré identifikoval. Vo vzťahu k zisteným nedostatkom a pre zachovanie auditnej stopy by mal byť každý člen AS, resp. vedúci AS schopný zdokumentovať postup ako k danému záveru (nedostatku) dospel a nedostatky by mal podporiť dostatočnou podpornou dokumentáciou. Za nedostatok sa považuje napríklad porušenie a nedodržanie podmienok zmlúv, ktoré povinná osoba uzatvorila; porušenie a nedodržanie zákonov, ostatných všeobecne záväzných právnych predpisov SR a uznesení vlády SR; porušenie a nedodržanie interných riadiacich aktov, smerníc, pokynov; nedodržanie hospodárnosti, efektívnosti, účinnosti a účelnosti pri hospodárení s materiálnymi, finančnými, ľudskými a inými zdrojmi; porušenie a nedodržanie podmienok verejného obstarávania; nedodržanie zásad správneho riadenia, najlepšej praxe a zásad správy a riadenia verejných organizácií a porušenie bezpečnosti informačných systémov (napr. informačný systém účtovania).
AS zabezpečí a zdokumentuje relevantné podklady tak, aby boli zaistené dôkazy podporujúce jednotlivé zistenia, najmä nedostatky (vrátane odôvodnenia nedostatku), závery a odporúčania. AS musí zabezpečiť a zdokumentovať dostatočné, spoľahlivé, relevantné a účelné audítorské dôkazy. Audítorský dôkaz musí byť presvedčivý a založený na faktoch, získaný s použitím vhodných audítorských techník. Existujú systémové nedostatky a nesystémové nedostatky, ktoré môžu byť s finančným vplyvom (ďalej len „finančný nedostatok“) alebo bez finančného vplyvu (ďalej len „nefinančný nedostatok“). Systémový nedostatok je finančný nedostatok alebo nefinančný nedostatok, ktorý vážnym spôsobom ohrozuje správne nastavenie a funkčnosť finančného riadenia, a ktorý vznikol alebo môže vzniknúť opakovane vo viacerých operáciách ako dôsledok vážnych nedostatkov a chybných nastavení vo finančnom riadení. Systémový nedostatok je aj opakujúci sa nedostatok, ktorý je dôsledkom neúčinného fungovania systému riadenia a kontroly. Nesystémový nedostatok je finančný nedostatok alebo nefinančný nedostatok, ktorý nevznikol zlyhaním alebo nesprávnym nastavením finančného riadenia a nemá dopad na nastavenie a účinnosť finančného riadenia povinnej osoby. Nesystémový nedostatok je jednorazová chyba, ktorá je nezávislá od iných chýb alebo nedostatkov v riadiacom a kontrolnom systéme. Popis nedostatku obsahuje:
názov nedostatku vystihujúci podstatu nedostatku,
stručný a výstižný opis nedostatku zisteného vnútorným auditom, spolu s jeho odôvodnením, ktoré musí byť dostatočne detailné tak, aby povinná osoba vedela jednoznačne určiť procesy a činnosti, v rámci ktorých boli identifikované nedostatky a všetky skutočnosti odôvodňujúce identifikáciu nedostatku, pri porušení osobitných predpisov označenie konkrétnych ustanovení, ktoré boli porušené spolu s návrhmi odporúčaní na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku (t. j. odkaz na konkrétne ustanovenia právneho predpisu alebo interného riadiaceho aktu a pod.), číslo dokladu (ak je to možné uviesť), kde bol nedostatok identifikovaný a požadovaný stav (napríklad podľa platnej legislatívy).
AS určí pri každom nedostatku aj jeho závažnosť. Závažnosť nedostatku môže byť:
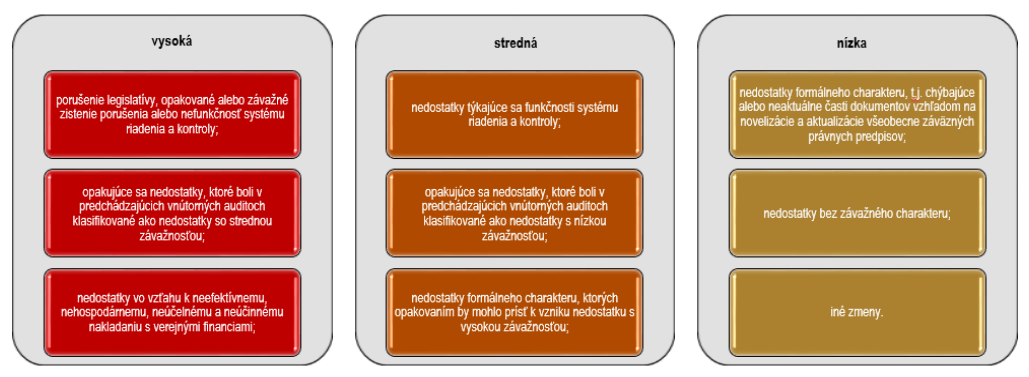
6.3.4.Odporúčania
V zmysle ustanovenia § 22 ods. 3 písm. e) zákona č. 357/2015 Z. z. je AS povinná ku každému zistenému nedostatku navrhnúť odporúčanie. Odporúčanie predstavuje návrh na nápravu alebo minimalizáciu zisteného nedostatku, na zlepšenie finančného riadenia, prípadne riadiaceho a kontrolného systému a iných činností vykonávaných povinnou osobou, návrh na predchádzanie alebo zmiernenie rizík ako aj návrh na odstránenie príčin vzniku nedostatku.
Vedúci AS, resp. člen AS, môže akceptovať aj iné/efektívnejšie opatrenie prijaté povinnou osobou, ktoré smeruje k náprave nedostatku a odstráneniu príčin jeho vzniku. V prípade ak povinná osoba prijala a splnila účinné opatrenia už počas výkonu vnútorného auditu na základe jej vlastného rozhodnutia; je možné uviesť v návrhu (čiastkovej) správy a (čiastkovej) správe, že návrh odporúčania stratil opodstatnenie z dôvodu, že povinná osoba už prijala a splnila relevantné opatrenia na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku. Uvedené neplatí, ak je možné navrhnúť odporúčanie, ktoré je možné smerovať do budúcna a predísť tak vzniku obdobného nedostatku. V nadväznosti na zistené nedostatky a navrhnuté odporúčania má povinná osoba povinnosť prijať a splniť v lehote určenej AS opatrenia na nápravu nedostatkov uvedených v (čiastkovej) správe a odstrániť príčiny ich vzniku. Nad rámec uvedeného je možné, aby vedúci AS, resp. člen AS, uviedol v návrhu (čiastkovej) správy a (čiastkovej) správe v nadväznosti na zistenia, ktoré nepredstavujú nedostatky, aj návrhy na zlepšenie. Tento postup je možné uplatniť napr. v prípadoch, ak je riadiaci a kontrolný systém nastavený v súlade s platnou legislatívou, avšak AS identifikuje priestor na jeho zlepšenie.
7. SKONČENIE VNÚTORNÉHO AUDITU
Vnútorný audit je skončený dňom zaslania správy povinnej osobe, pričom zaslaním čiastkovej správy je skončená tá časť vnútorného auditu, ktorej sa čiastková správa týka. V prípade, ak AS identifikuje nedostatky, vypracovaniu správy alebo čiastkovej správy predchádza vypracovanie ich návrhu. V (čiastkovej) správe a jej návrhu sa neuvádzajú podozrenia zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu v prípadoch hodných osobitného zreteľa, t. j. ak by uvedením takýchto podozrení mohlo dôjsť k zmareniu ďalšieho konania orgánov príslušných podľa osobitných predpisov (napr. orgánov činných v trestnom konaní, Protimonopolného úradu SR). Podľa § 20 ods. 4 písm. e) zákona č. 357/2015 Z. z. je oprávnená osoba povinná oznámiť podozrenie zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu orgánom príslušným podľa trestného poriadku a podľa osobitných predpisov. Oznámenie o podozrení zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu je súčasťou spisu z vnútorného auditu. Čiastkovú správu, resp. návrh čiastkovej správy (ak relevantné) z vnútorného auditu, môže AS vypracovať, ak:
je potrebné skončiť vnútorný audit v časti finančnej operácie alebo v časti vnútorného auditu,
je potrebné bez zbytočného odkladu prijať opatrenia na nápravu zistených nedostatkov a odstrániť príčiny ich vzniku, alebo sa vnútorný audit vykonáva vo viacerých povinných osobách.
7.1.Postup v prípade neidentifikovania nedostatkov
Ak vnútorným auditom neboli zistené nedostatky, vedúci AS vypracuje (čiastkovú) správu z vnútorného auditu.
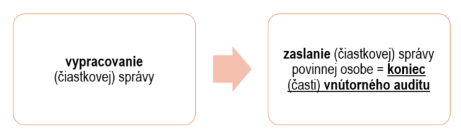
Odporúčaný vzor (čiastkovej) správy z vnútorného auditu je uvedený v prílohe č. 12 metodického usmernenia. (Čiastkovú) správu z vnútorného auditu je možné vypracovať v informačnom systéme RIS.KAA.VNA.
7.2.Postup v prípade identifikovania nedostatkov
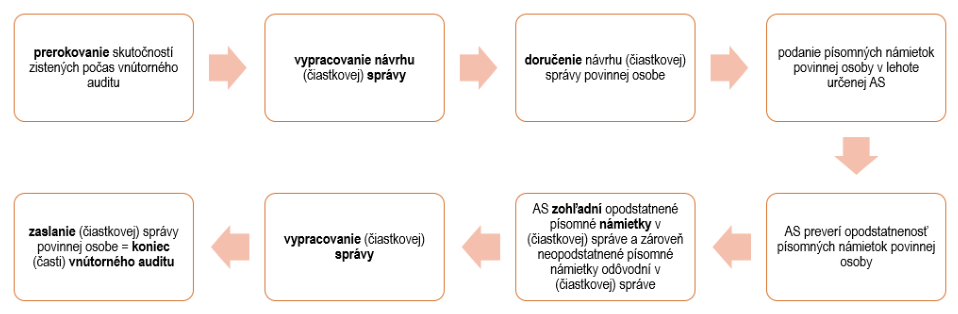
7.2.1.Prerokovanie skutočností zistených počas vnútorného auditu
Pred doručením návrhu (čiastkovej) správy povinnej osobe sa uskutoční prerokovanie pozitívnych a negatívnych skutočností zistených počas vnútorného auditu s povinnou osobou; uvedeným úkonom nie je dotknutá priebežná komunikácia medzi AS a povinnou osobou už počas výkonu vnútorného auditu. Prerokovanie skutočností zistených počas vnútorného auditu (ďalej len „prerokovanie“) má byť zamerané nielen na nedostatky, ktoré boli v rámci vnútorného auditu identifikované, ale zároveň, a pokiaľ je to možné, aj na informovanie povinnej osoby o pozitívnych skutočnostiach zistených počas vnútorného auditu. Prerokovanie nie je „ námietkové konanie“, a zároveň povinná osoba nemá oprávnenie, resp. nemôže si nárokovať, aby bola oboznámená s návrhom (čiastkovej) správy pred uskutočnením prerokovania skutočností zistených počas vnútorného auditu. AS oznámi povinnej osobe miesto a dátum prerokovania, spravidla po dohode s povinnou osobou. AS sa môže s povinnou osobou dohodnúť aj na prerokovaní elektronicky (online formou). Oznámenie môže byť urobené formou listu, elektronicky, telefonicky alebo iným preukázateľným spôsobom. Prerokovania sa za oprávnenú osobu zúčastnia minimálne dvaja zamestnanci, spravidla vedúci AS a ním určený člen AS. Na prerokovaní je povinná osoba povinná umožniť účasť aj iného zamestnanca správcu kapitoly štátneho rozpočtu, ako toho zamestnanca, ktorý bol poverený na výkon vnútorného auditu. Účasť na prerokovaní nie je pre povinnú osobu povinná; v prípade, ak sa povinná osoba nedostaví na prerokovanie v termíne určenom oprávnenou osobou, považujú sa skutočnosti zistené počas výkonu vnútorného auditu za prerokované. V rámci prerokovania možno zároveň povinnej osobe doručiť návrh (čiastkovej) správy. Povinná osoba potvrdí prevzatie návrhu (čiastkovej) správy svojím podpisom a uvedením dátumu prevzatia návrhu (čiastkovej) správy. Z prerokovania, môže AS vypracovať zápisnicu. Odporúčaný vzor zápisnice z prerokovania je uvedený v prílohe č. 10 metodického usmernenia, resp. je možné ju vypracovať v informačnom systéme RIS.KAA.VNA.
7.2.2.Návrh čiastkovej správy a návrh správy z vnútorného auditu
Na základe skutočností zistených počas vnútorného auditu, vypracuje AS návrh (čiastkovej) správy.
V návrhu (čiastkovej) správy AS určí povinnej osobe:
lehotu na podanie písomných námietok k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení, lehotu na predloženie písomného zoznamu prijatých opatrení a lehotu na splnenie prijatých opatrení (súčasne sa odporúča určiť aj lehotu na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení).
AS určí lehotu na podanie písomných námietok najmenej na päť pracovných dní odo dňa doručenia návrhu (čiastkovej) správy povinnej osobe. AS sa môže preukázateľným spôsobom dohodnúť s povinnou osobou aj na kratšej lehote. Lehota na podanie písomných námietok sa určuje s ohľadom na charakter nedostatkov tak, aby povinná osoba mala potrebný čas na vypracovanie a zaslanie písomných námietok AS.
V návrhu (čiastkovej) správy uvedie vedúci AS okrem iného aj informáciu o prerokovaní.
Návrh (čiastkovej) správy podpisuje vedúci AS, členovia AS a prizvané osoby, ktorí vykonávali vnútorný audit. Podpis týchto osôb sa v prípadoch hodných osobitného zreteľa nevyžaduje, ak je návrh (čiastkovej) správy z vykonaného vnútorného auditu podpísaný vedúcim AS. Dôvody hodné osobitného zreteľa, v prípade ak nie je návrh (čiastkovej) správy podpísaný všetkými členmi AS a prizvanými osobami, sa uvedú priamo na návrhu (čiastkovej) správy. AS zabezpečí doručenie návrhu (čiastkovej) správy povinnej osobe preukázateľným spôsobom, t. j. napr. osobné odovzdanie proti podpisu, zaslanie doporučenou poštovou zásielkou, doručenie elektronickou formou prostredníctvom elektronickej schránky na Ústrednom portáli verejnej správy. Doručenie návrhu (čiastkovej) správy môže byť vykonané aj na prerokovaní, pokiaľ v rámci prerokovania neboli zistené žiadne nové skutočnosti, ktoré by návrh (čiastkovej) správy mohli zmeniť. Takýmto postupom však nesmie byť dotknuté ustanovenie § 22 ods. 5 zákona č. 357/2015 Z. z., podľa ktorého návrh (čiastkovej) správy obsahuje informáciu o prerokovaní. Návrh (čiastkovej) správy sa považuje za doručený, aj v prípade, ak ho povinná osoba odmietne prevziať, a to dňom odmietnutia jeho prevzatia. V prípade, ak povinná osoba odmietne prevziať návrh (čiastočnej) správy pri osobnom doručení oprávnenou osobou, AS zašle návrh (čiastkovej) správy povinnej osobe doporučenou poštovou zásielkou prípadne elektronickou formou prostredníctvom elektronickej schránky na Ústrednom portáli verejnej správy. Ak návrh (čiastkovej) správy nemožno doručiť na známu adresu povinnej osoby, tento návrh sa považuje za doručený dňom vrátenia nedoručeného návrhu (čiastkovej) správy oprávnenej osobe, aj keď sa o tom povinná osoba nedozvedela. Odporúčaný vzor návrhu (čiastkovej) správy z vnútorného auditu je uvedený v prílohe č. 11 metodického usmernenia. Návrh (čiastkovej) správy je možné vypracovať v informačnom systéme RIS.KAA.VNA.
7.2.3.Čiastková správa a správa z vnútorného auditu
Na základe skutočností zistených počas vnútorného auditu a po vysporiadaní AS s písomnými námietkami povinnej osoby, vypracuje AS (čiastkovú) správu. Povinná osoba má oprávnenie podať v lehote, ktorú určí AS v návrhu (čiastkovej) správy, písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení uvedeným v návrhu (čiastkovej) správy. Ak povinná osoba podá písomné námietky, AS je povinná sa nimi zaoberať a preveriť ich opodstatnenosť. Námietky, ktoré AS vyhodnotí ako opodstatnené, zohľadní v (čiastkovej) správe (napr. vypustením nedostatku zo správy alebo znížením závažnosti nedostatku) a tie, ktoré vyhodnotí ako neopodstatnené, uvedie v (čiastkovej) správe spolu s náležitým odôvodnením ich neopodstatnenosti. Odôvodnenie musí byť dostatočne jasné a presné; nestačí napr. len strohé konštatovanie, že povinná osoba nepredložila žiadne nové informácie/dôkazy v súvislosti s identifikovaným nedostatkom. V prípade, ak povinná osoba písomné námietky nepodá, AS uvedie túto informáciu v (čiastkovej) správe. AS nie je povinná prihliadať na žiadosť povinnej osoby o predĺženie lehoty určenej na podanie písomných námietok. Individuálne však AS môže vyhodnotiť, že takáto žiadosť je opodstatnená, a primerane lehotu určenú v návrhu (čiastkovej) správy predĺžiť preukázateľným spôsobom. Ak povinná osoba podá písomné námietky po uplynutí lehoty na podanie písomných námietok avšak ešte pred zaslaním (čiastkovej) správy z vnútorného auditu, AS nie je povinná na takéto námietky prihliadať. AS by sa však mala s takýmito námietkami oboznámiť a vyhodnotiť, či nepredstavujú také audítorské dôkazy, na základe ktorých je potrebné pristúpiť k prehodnoteniu zistených skutočností. (Čiastková) správa by mala spĺňať nasledovné kritéria: presnosť, objektívnosť, jasnosť, stručnosť, konštruktívnosť, úplnosť a včasnosť, uvedené platí aj pre návrh (čiastkovej) správy. (Čiastková) správa z vnútorného auditu nemá zachytávať všetky skutočnosti viažuce sa k danému vnútornému auditu, nakoľko na tento účel slúži spis z vnútorného auditu. (Čiastková) správa by mala obsahovať len významné a relevantné údaje, ktoré sú dôležité pre pochopenie vykonaného vnútorného auditu a jeho výsledkov. Zároveň sa odporúča, ak je to relevantné, aby (čiastková) správa z vnútorného auditu obsahovala na záver o. i. aj zhrnutie, resp. stanovisko, či vo väzbe na stanovený cieľ/ciele vnútorného auditu bolo získané primerané uistenie, napr. že AS získala primerané uistenie, že verejné financie boli vynaložené hospodárne, efektívne, účinne a účelne.
(Čiastkovú) správu podpisuje vedúci AS, členovia AS a prizvané osoby, ktoré vykonávali vnútorný audit. Podpis týchto osôb sa v prípadoch hodných osobitného zreteľa nevyžaduje, ak je (čiastková) správa z vykonaného vnútorného auditu podpísaná vedúcim AS. Dôvody hodné osobitného zreteľa v prípade, ak nie je (čiastková) správa podpísaná všetkými členmi AS a prizvanými osobami sa uvedú priamo v (čiastkovej) správe. Podľa § 17 ods. 8 zákona č. 357/2015 Z. z. vedúci AS predloží (čiastkovú) správu z vykonaného vnútorného auditu štatutárnemu orgánu. AS zabezpečí zaslanie (čiastkovej) správy povinnej osobe, a to preukázateľným spôsobom, aby v prípade potreby vedela preukázať zaslanie (čiastkovej) správy z vnútorného auditu. Vnútorný audit je skončený dňom zaslania správy z vnútorného auditu povinnej osobe, pričom zaslaním čiastkovej správy je skončená tá časť vnútorného auditu, ktorej sa čiastková správa týka. Ak sú po skončení vnútorného auditu zistené chyby v písaní, počítaní alebo iné zrejmé nesprávnosti, (čiastková) správa sa opraví a časť (čiastkovej) správy, ktorej sa oprava týka, sa bezodkladne zašle povinnej osobe a všetkým, ktorým bola pôvodná (čiastková) správa zaslaná. Odporúčaný vzor (čiastkovej) správy z vnútorného auditu je uvedený v prílohe č. 12 metodického usmernenia. (Čiastkovú) správu môže AS vypracovať v informačnom systéme RIS.KAA.VNA.
7.2.4.Vyhotovenie záznamu o zastavení vnútorného auditu
Ak AS identifikuje dôvody hodné osobitného zreteľa podľa § 22 ods. 6 zákona č. 357/2015 Z. z., zastaví vnútorný audit alebo jeho časť, o čom vyhotoví záznam. Za dôvody hodné osobitného zreteľa (v zmysle § 22 ods. 6 zákona č. 357/2015 Z. z.) sú považované prípady, kedy pokračovanie vnútorného auditu neplní svoj účel a je potrebné skončiť vnútorný audit inak ako zaslaním správy. Tieto dôvody je nevyhnutné posudzovať individuálne a v nadväznosti na všetky známe skutkové a iné okolnosti daného vnútorného auditu. Medzi dôvody hodné osobitného zreteľa sa zaraďuje napr. zánik povinnej osoby alebo akákoľvek skutočnosť, ktorá bude objektívne znemožňovať výkon vnútorného auditu. Nejedná sa o prípady, ak povinná osoba neposkytne potrebnú súčinnosť oprávnenej osobe pri výkone vnútorného auditu, alebo ak povinná osoba marí alebo sťažuje oprávnenej osobe výkon a riadny priebeh vnútorného auditu, napr. ak povinná osoba odmietne predložiť dokumentáciu v nadväznosti na žiadosť oprávnenej osoby, alebo ak povinná osoba neumožní oprávnenej osobe vstup do objektu. Taktiež nepôjde o prípad, ak dôjde k odvolaniu vnútorného audítora, ktorý bol poverený vedením vnútorného auditu, alebo ak dôjde k ukončeniu pracovného pomeru vedúceho AS alebo člena AS, nakoľko aj v takomto prípade je potrebné zabezpečiť výkon a ukončenie vnútorného auditu v súlade so zákonom č. 357/2015 Z. z. (t. j. vnútorný audit musí byť o. i. vykonaný pod vedením vnútorného audítora a minimálne 2 osobami). V zázname o zastavení vnútorného auditu sa uvedie najmä:
na základe čoho bol vnútorný audit vykonaný, t. j. ročný plán na príslušný rok, resp. rozhodnutie štatutárneho orgánu, poverenie na vykonanie vnútorného auditu v znení dodatkov, ak boli vydané, dátum začatia vnútorného auditu, povinná osoba, oprávnená osoba s identifikovaním vedúceho AS, členov AS, resp. prizvanej osoby (ak je to relevantné), konštatovanie, že vnútorný audit sa zastavuje a náležité opísanie dôvodov, na základe ktorých AS zastavuje vnútorný audit.
Na zázname o zastavení vnútorného auditu sa uvedie deň jeho vyhotovenia; deň vyhotovenia záznamu o zastavení vnútorného auditu je dňom skončenia vnútorného auditu. Vedúci AS, členovia AS a prizvaná osoba, ak vykonávala vnútorný audit, sa na zázname o zastavení vnútorného auditu podpíšu. Podpis týchto osôb sa v prípadoch hodných osobitného zreteľa nevyžaduje, ak je záznam o zastavení vnútorného auditu podpísaný vedúcim AS. Vyhotovený a podpísaný záznam o zastavení vnútorného auditu sa zašle povinnej osobe bezodkladne. Uvedené neplatí, ak povinná osoba zanikla. Odporúčaný vzor záznamu o zastavení vnútorného auditu je uvedený v prílohe č. 13 metodického usmernenia.
8. ÚKONY USKUTOČNENÉ PO SKONČENÍ VNÚTORNÉHO AUDITU
8.1.Vypracovanie spisu z vnútorného auditu
V priebehu každého vnútorného auditu zhromažďuje AS dokumenty vzťahujúce sa k vnútornému auditu najmä za účelom:
preukázania vykonania vnútorného auditu,
zdokumentovania vykonanej práce, použitých postupov, techniky a metód a ich zhody s predpismi SR,
vytvorenia podkladu pre ďalšie konanie,
umožnenia overenia a vyhodnotenia kvality vykonaného vnútorného auditu zo strany iných audítorských a kontrolných orgánov, zabezpečenia komplexných informácii pre účely oprávnenej tretej strany, napr. orgány činné v trestnom konaní.
Spis z vnútorného auditu je súbor dokumentov vzťahujúcich sa na vykonaný vnútorný audit, ktorý AS vytvorila a zhromaždila v rámci prípravy na vnútorný audit, počas jeho výkonu a v období po jeho ukončení. Pri vytváraní spisu z vnútorného auditu AS dbá na to, aby dokumenty boli logicky usporiadané, úplné, relevantné a zrozumiteľné. Skompletizovaný spis všetkých dokumentov vytvorených a získaných v rámci výkonu vnútorného auditu je bezodkladne uschovaný (uložený) v súlade s interným riadiacim aktom oprávnenej osoby, ktorý upravuje problematiku archivácie a spisovej služby.
8.1.1.Následné informácie
Po vypracovaní (čiastkovej) správy z vnútorného auditu vedúci AS môže zabezpečiť vypracovanie ďalšej dokumentácie, ktorá je súčasťou spisu z vnútorného auditu. Ide o nasledovnú dokumentáciu:
1.Poznámky pre budúce vnútorné audity – AS vypracuje poznámky pre budúce vnútorné audity, ak by informácie z vnútorného auditu mohli byť užitočné pri nasledujúcom vnútornom audite v povinnej osobe alebo pri overovaní splnenia prijatých opatrení na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku. Odporúčaný vzor poznámok pre budúce vnútorné audity je uvedený v prílohe č. 14 metodického usmernenia.
2.Zoznam kontrolných otázok pre spätnú kontrolu vnútorného auditu - dokument slúži na ubezpečenie, že všetky činnosti vedúce k stanoveným cieľom vnútorného auditu boli náležite vykonané a zdokumentované. Zoznam kontrolných otázok pre spätnú kontrolu vnútorného auditu vypracuje AS priebežne počas vnútorného auditu, najneskôr do ukončenia výkonu vnútorného auditu. Odporúčaný vzor zoznamu kontrolných otázok pre spätnú kontrolu vnútorného auditu je uvedený v prílohe č. 15 metodického usmernenia. Podľa štandardu IIA 1311 je priebežné sledovanie výkonnosti útvaru vnútorného auditu neoddeliteľnou súčasťou každodenného dohľadu (supervízie), preverovania a merania činnosti vnútorného auditu. Priebežné sledovanie je začlenené do bežných zásad a postupov používaných k riadeniu vnútorného auditu, vyplnenie tohto formuláru je vhodným nástrojom priebežného sledovania v rámci interného hodnotenia činnosti a výkonnosti vnútorného auditu.
3.Hodnotenie priebehu vnútorného auditu povinnou osobou, organizačným útvarom, v ktorom bol vykonaný vnútorný audit - cieľom vypracovania hodnotenia povinnou osobou je zvýšiť efektívnosť a kvalitu vykonávania vnútorného auditu. Po skončení vnútorného auditu AS požiada povinnú osobu o vypracovanie hodnotenia priebehu vnútorného auditu, pričom vypracovanie hodnotenia priebehu vnútorného auditu je zo strany povinnej osoby dobrovoľné. Odporúčaný vzor hodnotenia priebehu vnútorného auditu povinnou osobou je uvedený v prílohe č. 16 metodického usmernenia.
4.Hodnotenie priebehu vnútorného auditu vedúcim AS, resp. členom AS – hodnotí sa kvalita výkonu vnútorného auditu. Hodnotenie priebehu vnútorného auditu môže vypracovať vedúci AS ako aj člen AS. Odporúčaný vzor hodnotenia priebehu vnútorného auditu vedúcim/členom AS je uvedený v prílohe č. 17 a 18 metodického usmernenia.
8.2.Overenie splnenia prijatých opatrení
Po skončení vnútorného auditu má povinná osoba povinnosť prijať opatrenia na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku uvedených v (čiastkovej) správe a predložiť oprávnenej osobe písomný zoznam prijatých opatrení. Uvedené má povinná osoba povinnosť vykonať v lehote určenej oprávnenou osobou v (čiastkovej) správe. Oprávnená osoba má možnosť vyžadovať od povinnej osoby prepracovanie a predloženie prepracovaného písomného zoznamu prijatých opatrení, ak oprávnená osoba odôvodnene predpokladá vzhľadom na závažnosť nedostatkov, že prijaté opatrenia nebudú účinné, a to aj opakovane. Na predloženie prepracovaného písomného zoznamu prijatých opatrení určí oprávnená osoba povinnej osobe primeranú lehotu so zohľadnením lehoty určenej AS na splnenie prijatých opatrení. Ak povinná osoba nepredloží oprávnenej osobe písomný zoznam prijatých opatrení, resp. prepracovaný písomný zoznam prijatých opatrení, v lehote určenej AS, oprávnená osoba môže najskôr upozorniť povinnú osobu na nesplnenie povinnosti, a zároveň upozorní na postup podľa § 28 ods. 1 zákona č. 357/2015 Z. z., t. j. na možnosť uloženia poriadkovej pokuty. Ak si povinná osoba ani po upozornení nesplní svoju povinnosť, môže jej oprávnená osoba uložiť poriadkovú pokutu. Odporúčaný vzor upozornenia o nesplnení povinnosti povinnej osoby predložiť písomný zoznam prijatých opatrení a upozornenia na možnosť uloženia pokuty oprávnenou osobou je uvedený v prílohe č. 19 metodického usmernenia. Povinná osoba má povinnosť splniť prijaté opatrenia v lehote určenej AS v (čiastkovej) správe; táto lehota môže byť primerane predĺžená preukázateľným spôsobom, ak určený zamestnanec oprávnenej osoby vyžiada od povinnej osoby prepracovanie a predloženie prepracovaného písomného zoznamu prijatých opatrení. Následne má povinná osoba, na výzvu oprávnenej osoby, povinnosť predložiť oprávnenej osobe dokumentáciu preukazujúcu splnenie prijatých opatrení.
8.2.1.Overenie písomného zoznamu prijatých opatrení
Po predložení písomného zoznamu prijatých opatrení povinnou osobou oprávnená osoba pristúpi k overeniu dostatočnosti prijatých opatrení uvedených v predloženom písomnom zozname prijatých opatrení, t. j. posúdi, či budú prijaté opatrenia vzhľadom na závažnosť nedostatkov dostatočne účinné. Uvedený krok má svoje opodstatnenie, keďže v prípade neúčinných opatrení môže povinná osoba (najmä s ohľadom na efektívnosť celého procesu) pristúpiť k úprave navrhnutých opatrení, a to v čase ešte pred ich splnením. Vo výnimočných prípadoch (napr. ide o prijaté opatrenia, o ktorých účinnosti niet pochýb) sa overenie písomného zoznamu prijatých opatrení nemusí vykonať; táto skutočnosť sa zaznamená spolu s odôvodnením v pracovnej dokumentácii, napr. v samostatnom pracovnom liste, ktorá sa založí do spisu z vnútorného auditu. Pri overovaní písomného zoznamu prijatých opatrení môžu nastať dve situácie:
AS vyhodnotí, že prijaté opatrenia budú účinné, vypracuje zápis z predbežného posúdenia za účelom zabezpečenia audit trail-u (auditnej stopy). AS vyhodnotí, že prijaté opatrenia nebudú účinné, vyžiada listom od povinnej osoby prepracovanie a následné predloženie prepracovaného písomného zoznamu prijatých opatrení v primeranej lehote, ktorú jej zamestnanec oprávnenej osoby určí (oprávnená osoba môže vyžadovať od povinnej osoby prepracovanie a následné predloženie prepracovaného písomného zoznamu prijatých opatrení aj viackrát). Po predložení prepracovaného písomného zoznamu prijatých opatrení povinnou osobou, určený zamestnanec oprávnenej osoby opätovne pristúpi k overeniu prijatých opatrení uvedených v prepracovanom písomnom zozname prijatých opatrení. Odporúčaný vzor vyžiadania prepracovania písomného zoznamu prijatých opatrení je uvedený v prílohe č. 20 metodického usmernenia.
V prípade, ak povinná osoba v určenej lehote nepredloží oprávnenej osobe písomný zoznam prijatých opatrení, resp. prepracovaný písomný zoznam prijatých opatrení, oprávnená osoba jej môže uložiť poriadkovú pokutu podľa § 28 ods. 1 zákona č. 357/2015 Z. z. Oprávnená osoba sa môže rozhodnúť, že povinnú osobu najskôr upozorní na nesplnenie povinností a na postup podľa § 28 ods. 1zákona č. 357/2015 Z. z.
8.2.2.Dokumentárne overenie splnenia prijatých opatrení
Za účelom overenia splnenia prijatých opatrení vyzve oprávnená osoba povinnú osobu k predloženiu dokumentácie preukazujúcej splnenie prijatých opatrení; uvedené neplatí, ak oprávnená osoba vyzvala povinnú osobu k predloženiu dokumentácie preukazujúcej splnenie prijatých opatrení v rámci iného predchádzajúceho úkonu, napr. v správe z vnútorného auditu.
Vedúci AS, resp. člen AS, ktorý vykonal vnútorný audit, v rámci dokumentárneho overenia overí, či povinná osoba splnila opatrenia prijaté a predložené v písomnom zozname prijatých opatrení, a zároveň overí, či sú tieto opatrenia dostatočné a účinné. Ak nie je možné na základe predloženej dokumentácie overiť splnenie opatrení „od stola“ t. j. z predloženej dokumentácie, oprávnená osoba môže overiť splnenie opatrení aj na mieste, t. j. priamo v povinnej osobe. V takomto prípade je potrebné o vykonaní overenia splnenia opatrení na mieste informovať povinnú osobu a dohodnúť s ňou termín vykonania overenia. Overiť splnenie opatrení na mieste sú oprávnení iba tí zamestnanci, ktorí boli uvedení na poverení na vykonanie vnútorného auditu (resp. v dodatku k povereniu na vykonanie vnútorného auditu), ktorého sa overenie na mieste týka. V prípade, ak určený zamestnanec oprávnenej osoby nebol vedúcim AS resp. členom AS, prípadne žiadny zamestnanec pôvodnej AS už nie je zamestnancom oprávnenej osoby, vykoná sa overenie splnenia opatrení ako jeden z cieľov nového vnútorného auditu. Pri vyhodnotení splnenia prijatých opatrení môže nastať niekoľko situácií:
povinná osoba prijaté opatrenia splnila (ak splnenie opatrenia vyhodnotí určený zamestnanec oprávnenej osoby vo vzťahu k náprave zisteného nedostatku a vo vzťahu k odstráneniu príčin jeho vzniku ako dostatočné a účinné v plnej miere), povinná osoba prijaté opatrenia čiastočne splnila (ak splnenie opatrenia vyhodnotí určený zamestnanec oprávnenej osoby vo vzťahu k náprave zisteného nedostatku a vo vzťahu k odstráneniu príčin jeho vzniku ako nie úplne (čiastočne) dostatočné a účinné), povinná osoba prijaté opatrenia nesplnila (ak splnenie opatrenia vyhodnotí určený zamestnanec oprávnenej osoby vo vzťahu k náprave zisteného nedostatku a vo vzťahu k odstráneniu príčin jeho vzniku ako nedostatočné a neúčinné, alebo ak prijaté opatrenia povinná osoba nesplnila vôbec), splnenie prijatých opatrení stratilo opodstatnenie (t. j. z objektívnych dôvodov, napríklad časového hľadiska, nie je splnenie prijatého opatrenia vo vzťahu k náprave zisteného nedostatku alebo vo vzťahu k odstráneniu príčin jeho vzniku relevantné), splnenie prijatých opatrení nie je z objektívnych dôvodov možné overiť dokumentárnym overením (či už od stola alebo na mieste), , a preto je potrebné overiť splnenie prijatých opatrení novým vnútorným auditom.
Ak boli opatrenia vyhodnotené ako nesplnené, resp. čiastočne splnené, je potrebné túto skutočnosť uviesť v zápise z overenia splnenia prijatých opatrení a navrhnúť ďalší postup (napr. overenie vnútorným auditom alebo zaslanie urgencie s poučením o možnosti uložiť poriadkovú pokutu podľa § 28 ods. 1 zákona č. 357/2015 Z. z.). V prípade, ak povinná osoba nesplní prijaté opatrenia a nepredloží dokumentáciu preukazujúcu splnenie prijatých opatrení v lehote určenej AS, môže jej oprávnená osoba uložiť poriadkovú pokutu podľa § 28 ods. 1 zákona č. 357/2015 Z. z. Oprávnená osoba najprv upozorní povinnú osobu na nesplnenie si povinnosti a na možnosť uloženia poriadkovej pokuty podľa § 28 ods. 1 zákona č. 357/2015 Z. z. Odporúčaný vzor zápisu z overenia splnenia prijatých opatrení je uvedený v prílohe č. 21 metodického usmernenia.
8.2.3.Overenie splnenia prijatých opatrení vnútorným auditom
Overenie splnenia prijatých opatrení vnútorným auditom sa vykoná, ak:
oprávnená osoba vyhodnotí dokumentárne overenie(overenie od stola/overenie na mieste) splnenia prijatých opatrení ako nedostatočné alebo neefektívne (napr. vzhľadom na množstvo, rozsah a charakter zistených nedostatkov alebo z dôvodu plánovania ďalšieho vnútorného auditu v povinnej osobe v dohľadnej dobe), splnenie prijatých opatrení nie je možné overiť na základe predloženej dokumentácie preukazujúcej splnenie prijatých opatrení ani overiť na mieste, pričom oprávnená osoba navrhne ako ďalší postup, overenie splnenia prijatých opatrení novým vnútorným auditom.
Overenie splnenia prijatých opatrení vykoná oprávnená osoba samostatným vnútorným auditom alebo overenie splnenia prijatých opatrení oprávnená osoba vykoná ako jeden z cieľov v rámci ďalšieho vnútorného auditu plánovaného v povinnej osobe. V prípade, ak povinná osoba nesplní prijaté opatrenia alebo ich splní len čiastočne, môže jej oprávnená osoba uložiť poriadkovú pokutu podľa § 28 ods. 1 zákona č. 357/2015 Z. z. Oprávnená osoba najprv upozorní povinnú osobu na nesplnenie si povinnosti a na možnosť uloženia poriadkovej pokuty podľa § 28 ods. 1 zákona č. 357/2015 Z. z. Pri overení splnenia prijatých opatrení samostatným vnútorným auditom sa postupuje rovnako ako pri výkone vnútorného auditu. Výsledok takéhoto overenia bude súčasťou správy z vnútorného auditu. Pri nesplnených alebo čiastočne splnených opatreniach sa navrhne ďalší postup (nový termín, resp. ďalšie konanie). Do spisu z pôvodného vnútorného auditu vedúci AS, resp. člen AS, vloží zápis s informáciou o overení splnenia prijatých opatrení v rámci samostatného vnútorného auditu, resp. v rámci jedného z cieľov ďalšieho vnútorného auditu plánovaného v povinnej osobe.
9. POSTUP VOČI TRETEJ OSOBE
Pokiaľ nie je možné pri výkone vnútorného auditu získať všetky potrebné informácie/doklady/podklady a pod. od povinnej osoby, oprávnená osoba alebo prizvaná osoba ich môžu vyžiadať aj od tretej osoby; t. j. osoby, ktorá je vo vzťahu k finančnej operácii alebo jej časti dodávateľom výkonov, tovarov, prác alebo služieb, alebo akákoľvek iná osoba, ktorá má informácie, doklady alebo iné podklady, ktoré sú potrebné pre výkon vnútorného auditu. Na tretiu osobu sa zároveň vzťahujú obdobné oprávnenia a povinnosti ako na povinnú osobu, konkrétne oprávnenia ustanovené v § 21 ods. 1 písm. a) a ods. 2 zákona č. 357/2015 Z. z. a povinnosti ustanovené v § 21 ods. 3 písm. a) až c) a ods. 4 zákona č. 357/2015 Z. z. Súčasne oprávnená osoba disponuje voči tretej osobe oprávneniami ustanovenými v § 20 ods. 2 písm. a), b) a ods. 3 zákona č. 357/2015 Z. z. a povinnosťami ustanovenými v § 20 ods. 4 písm. a) a ods. 5 písm. a) zákona č. 357/2015 Z. z. Ak AS v priebehu vnútorného auditu vyžaduje súčinnosť od tretej osoby (napr. vznikne potreba overenia tovarov, výkonov a služieb, ktoré súvisia s vykonávaným vnútorným auditom v povinnej osobe alebo potreba vstúpiť do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok tretej osoby alebo do jej obydlia, ak sa používa na podnikanie alebo vykonávanie inej hospodárskej činnosti), AS musí vopred, najneskôr pri vstupe do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok tretej osoby alebo jej obydlia, ak sa používa na podnikanie alebo vykonávanie inej hospodárskej činnosti oznámiť tretej osobe termín začatia výkonu vnútorného auditu a cieľ vnútorného auditu (napr. overenie výkonov a služieb súvisiacich s overovanou oblasťou v povinnej osobe). Súčasťou oznámenia môže byť aj vyžiadanie dokladov, písomností a informácií od tretej osoby. AS sa tretej osobe preukáže poverením na vykonanie vnútorného auditu a na základe požiadavky jej umožní nahliadnuť do preukazu totožnosti alebo služobného preukazu. Oprávnená osoba neoboznamuje tretiu osobu s návrhom (čiastkovej) správy, ani sa jej tieto dokumenty nezasielajú. Rovnako sa voči tretej osobe nevypracováva samostatná (čiastková) správa a ani sa jej nezasiela správa určená povinnej osobe. Zistené skutočnosti v tretej osobe sa zaznamenajú v pracovnom liste. V prípade, ak tretia osoba je spôsobilá byť povinnou osobou, v zmysle § 16 ods. 4 zákona č. 357/2015 Z. z., vedúci AS môže na podklade zistených nedostatkov navrhnúť štatutárnemu orgánu zaradiť do ročného plánu nový vnútorný audit v tretej osobe. Vedúci AS za účelom vypracovania oznámenia o výkone vnútorného auditu a vyžiadania dokladov, písomností a informácií môže použiť vzor oznámenia o výkone vnútorného auditu pre tretiu osobu uvedeného v prílohe č. 4b metodického usmernenia, ako aj vzor vyžiadania dokladov, písomností a informácií uvedeného v prílohe č. 6 metodického usmernenia.
10. ROČNÁ SPRÁVA O VYKONANÝCH VNÚTORNÝCH AUDITOCH
Útvar vnútorného auditu je podľa § 18 ods. 1 písm. b) zákona č. 357/2015 Z. z. povinný vypracovať ročnú správu o vykonaných vnútorných auditoch (ďalej len „ročná správa“) za predchádzajúci rok a schválenú ročnú správu štatutárnym orgánom zaslať do konca februára príslušného roka ministerstvu financií a Výboru pre vnútorný audit a vládny audit (ďalej len „výbor“).
Za vypracovanie ročnej správy zodpovedá vedúci útvaru vnútorného auditu. Vyhláška ministerstva financií stanovuje obsah ročnej správy so všetkými jej náležitosťami.
Vedúci útvaru vnútorného auditu zašle ročnú správu ministerstvu financií a výboru nielen poštou, ale aj elektronicky na emailovú adresu: vybor.sekretariat@mfsr.sk. Tzn. obe formy ročnej správy, listinnú formu ročnej správy, zasielanú poštou a elektronickú verziu ročnej správy, zasielanú výboru na vyššie uvedenú emailovú adresu, je nutné zaslať v lehote podľa § 18 ods. 1 písm. b) zákona č. 357/2015 Z. z. Výbor podľa § 11 ods. 2 písm. c) zákona č. 357/2015 Z. z. posudzuje ročnú správu a môže zaslať správcovi kapitoly štátneho rozpočtu návrh odporúčaní vyplývajúcich z posúdenia ročnej správy. Zároveň je ministerstvo financií oprávnené uložiť správcovi kapitoly štátneho rozpočtu pokutu do výšky 3000 eur za nesplnenie povinnosti vypracovať a zaslať ročnú správu v súlade s § 18 ods. 1 písm. b) zákona č. 357/2015 Z. z.
11. ZABEZPEČENIE A ZVYŠOVANIE KVALITY VNÚTORNÉHO AUDITU
V priebehu každého vnútorného auditu AS zodpovedá za kvalitu výkonu vnútorného auditu. Hlavnú zodpovednosť za výkon vnútorných auditov nesie vedúci útvaru vnútorného auditu, ktorý dohliada, aby útvar vnútorného auditu poskytoval uisťovacie a konzultačné činnosti v súlade so zákonom č. 357/2015 Z. z., medzinárodne uznávanými audítorskými štandardami a podľa zásad Etického kódexu. Vo väzbe na uvedené sa odporúča zaviesť systém zabezpečenia kvality výkonu vnútorných auditov za účelom minimalizovania nedostatkov pri výkone vnútorných auditov a záruky ich efektívnosti a účinnosti. Zabezpečenie kvality môže byť premietnuté do programu na zabezpečenie a zvyšovanie kvality4.
Vedúci útvaru vnútorného auditu nesie plnú zodpovednosť za útvar vnútorného auditu, z toho dôvodu má vykonávať dohľad nad prácou vnútorných audítorov, resp. zamestnancov vykonávajúcich vnútorný audit. Ďalej sa odporúča, aby vedúci útvaru vnútorného auditu zabezpečoval kvalitu vnútorného auditu prostredníctvom pravidelného samohodnotenia práce útvaru vnútorného auditu. Zároveň sa odporúča zabezpečiť aj nezávislé externé hodnotenie, tak ako to za istých okolností vyžadujú Štandardy. V prípade, ak vedúci útvaru vnútorného auditu nebude dbať na zabezpečenie kvality výkonu vnútorných auditov, môže to mať negatívny dopad na postavenie, ciele a činnosti útvaru vnútorného auditu.
Systém zabezpečenia kvality výkonu vnútorných auditov pozostáva z:
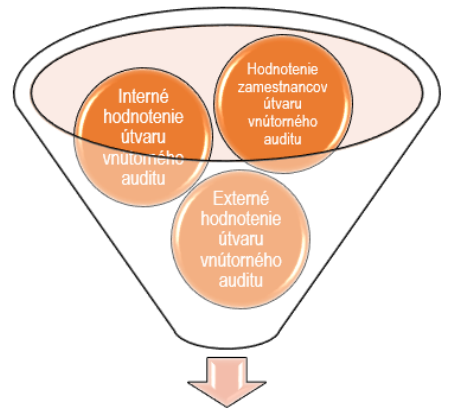
11.1.Hodnotenie zamestnancov útvaru vnútorného auditu
Vedúci útvaru vnútorného auditu by mal vykonať minimálne jedenkrát ročne hodnotenie zamestnancov útvaru vnútorného auditu. Za hodnotenie zamestnancov útvaru vnútorného auditu môže byť považované služobné hodnotenie podľa § 122 zákona č. 55/2017 Z. z. o štátnej službe a o zmene a doplnení niektorých zákonov v prípade, ak vnútorný audítor, resp. iný zamestnanec útvaru vnútorného auditu, je štátnym zamestnancom. Ostatných zamestnancov útvaru vnútorného auditu, ktorí nie sú štátnymi zamestnancami, hodnotí vedúci útvaru vnútorného auditu v súlade so služobným predpisom.
11.2.Interné hodnotenie útvaru vnútorného auditu
Interným hodnotením sa má zabezpečiť neustále zlepšovanie činností útvaru vnútorného auditu, a tým zvýšiť efektívnosť a účinnosť vykonaných vnútorných auditov. Interné hodnotenie pozostáva z dvoch vzájomne prepojených častí, a to z:
priebežného monitorovania výkonu vnútorného auditu,
pravidelného samohodnotenia práce útvaru vnútorného auditu.
Priebežné monitorovanie vnútorného auditu je realizované najmä prostredníctvom priebežných činností ako sú napr. plánovanie vnútorných auditov, vykonávania dohľadu nad nimi, zavedenie štandardizovaných postupov, postupov pre vytváranie a schvaľovanie pracovnej dokumentácie, posudzovanie správ a tiež identifikácia možných slabín alebo oblastí, ktoré vyžadujú zlepšenie a plány opatrení na ich vyriešenie. Priebežné monitorovanie výkonu vnútorného auditu je neoddeliteľnou súčasťou každodenného dohľadu, kontroly a zhodnotenia aktivít vnútorného auditu.
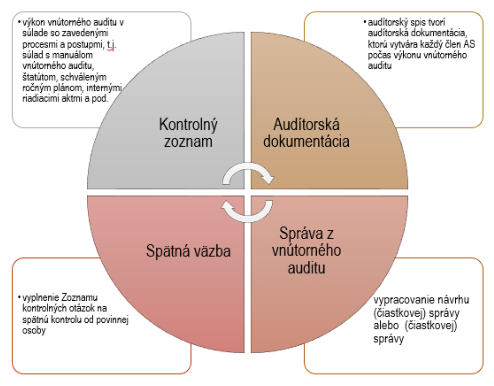
Mechanizmus priebežného sledovania
Pravidelné samohodnotenie práce útvaru vnútorného auditu vykoná útvar vnútorného auditu prostredníctvom samohodnotiaceho kontrolného listu. Samohodnotiaci kontrolný list vedúceho útvaru vnútorného auditu pozostáva z otázok týkajúcich sa fungovania vnútorného auditu. Vedúci útvaru vnútorného auditu objektívne vypĺňa samohodnotiaci kontrolný list minimálne jedenkrát ročne. Kontrolné otázky vzoru samohodnotiaceho kontrolného listu vedúceho útvaru vnútorného auditu sú rozdelené do štyroch oblastí:
overovanie súladu so štatútom vnútorného auditu,
overovanie nezávislosti útvaru vnútorného auditu,
overovanie dostatočnosti personálnych kapacít útvaru vnútorného auditu a ich odborných schopností, overovanie zákonných postupov pri vykonávaní vnútorného auditu.
Odporúčaný vzor samohodnotiaceho kontrolného listu vedúceho útvaru vnútorného auditu je súčasťou prílohy č. 22 metodického usmernenia. Samohodnotiaci kontrolný list je možné vypracovať v informačnom systéme RIS.KAA.VNA.
11.3.Externé hodnotenie útvaru vnútorného auditu
Odporúča sa, aby útvar vnútorného auditu absolvoval aspoň raz za päť rokov externé hodnotenie útvaru vnútorného auditu. Taktiež existuje niekoľko situácií, pri ktorých Štandardy odporúčajú externé hodnotenie útvaru vnútorného auditu (napr. pri zmene vo vedení útvaru vnútorného auditu alebo pri vysokej fluktuácií zamestnancov útvaru vnútorného auditu). Externým hodnotením sa overujú činnosti útvaru vnútorného auditu a ich súlad so Štandardami, ako aj postup vnútorných audítorov podľa Etického kódexu IIA.
Externé hodnotenie útvaru vnútorného auditu môže vykonať iba nezávislý a odborne spôsobilý externý hodnotiteľ. Vedúcemu útvaru vnútorného auditu sa odporúča prerokovať so štatutárnym orgánom potrebu zabezpečenia externého hodnotenia a odbornosť externého hodnotiteľa alebo skupiny hodnotiteľov. Výsledkom externého hodnotenia útvaru vnútorného auditu je správa z externého hodnotenia, ktorá obsahuje vyjadrenie, či útvar vnútorného auditu má nastavené procesy súvisiace s výkonom vnútorného auditu v súlade/čiastočnom súlade/nesúlade so Štandardami.
12. ZÁVEREČNÉ USTANOVENIA
Nadobudnutím účinnosti tohto metodického usmernenia sa zrušuje Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/012170/2019-1411 k výkonu vnútorného auditu, zverejnené vo Finančnom spravodajcovi v roku 2019 pod príspevkom č. 7.
13. PLATNOSŤ A ÚČINNOSŤ
Metodické usmernenie nadobúda platnosť a účinnosť dňoch jeho schválenia generálnou riaditeľkou sekcie auditu a kontroly.
14. ZOZNAM PRÍLOH
Príloha č. 1a Modelový príklad pre hodnotenie rizík Príloha č. 1b Medzinárodné audítorské štandardy, ktoré je možné zohľadniť pri plánovaní vnútorného auditu Príloha č. 2a Poverenie na vykonanie vnútorného auditu Príloha č. 2b Dodatok k povereniu na vykonanie vnútorného auditu Príloha č. 3a Program vnútorného auditu Príloha č. 3b Dodatok k programu vnútorného auditu Príloha č. 4a Oznámenie o výkone vnútorného auditu Príloha č. 4b Oznámenie o výkone vnútorného auditu pre tretiu osobu Príloha č. 5 Zápis z úvodného stretnutia k vnútornému auditu Príloha č. 6 Vyžiadanie dokladov, písomností a informácií Príloha č. 7 Pracovný list z vykonanej práce Príloha č. 8 Zoznam kontrolných otázok k vnútornému auditu Príloha č. 9 Zápis z vykonaného rozhovoru Príloha č. 10 Zápisnica z prerokovania skutočnosti zistených počas vnútorného auditu Príloha č. 11 Návrh správy/Návrh čiastkovej správy z vnútorného auditu Príloha č. 12 Správa/Čiastková správa z vnútorného auditu Príloha č. 13 Záznam o zastavení vnútorného auditu Príloha č. 14 Poznámky pre budúce vnútorné audity Príloha č. 15 Zoznam kontrolných otázok pre spätnú kontrolu Príloha č. 16 Hodnotenie priebehu vnútorného auditu povinnou osobou, organizačným útvarom, v ktorom bol vykonaný vnútorný audit Príloha č. 17 Hodnotenie priebehu vnútorného auditu vedúcim audítorskej skupiny Príloha č. 18 Hodnotenie priebehu vnútorného auditu členom audítorskej skupiny Príloha č. 19 Nesplnenie povinnosti - upozornenie Príloha č. 20 Vyžiadanie prepracovania písomného zoznamu opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku Príloha č. 21 Zápis z overenia splnenia prijatých opatrení Príloha č. 22 Samohodnotiaci kontrolný list vedúceho útvaru vnútorného auditu Príloha č. 23 Detaily týkajúce sa zložiek vnútornej kontroly v povinnej osobe v rámci výkonu vnútorného auditu Príloha č. 24 Model audítorského rizika a definovanie stupňov uistenia
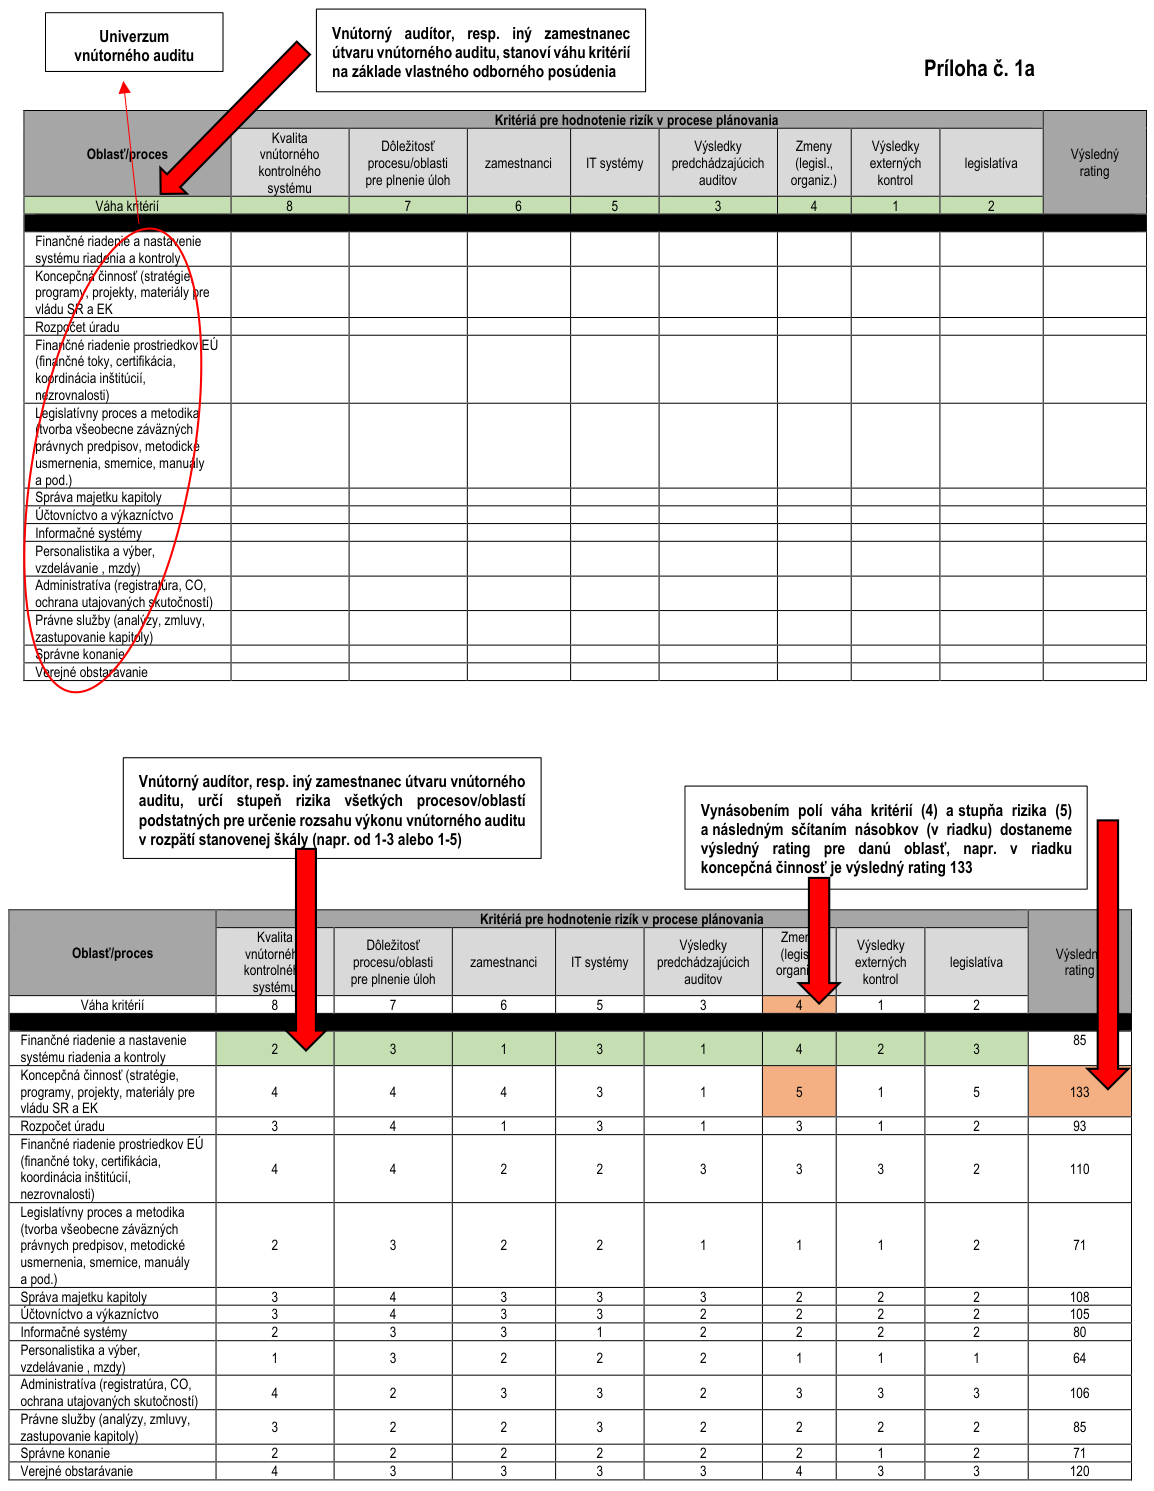
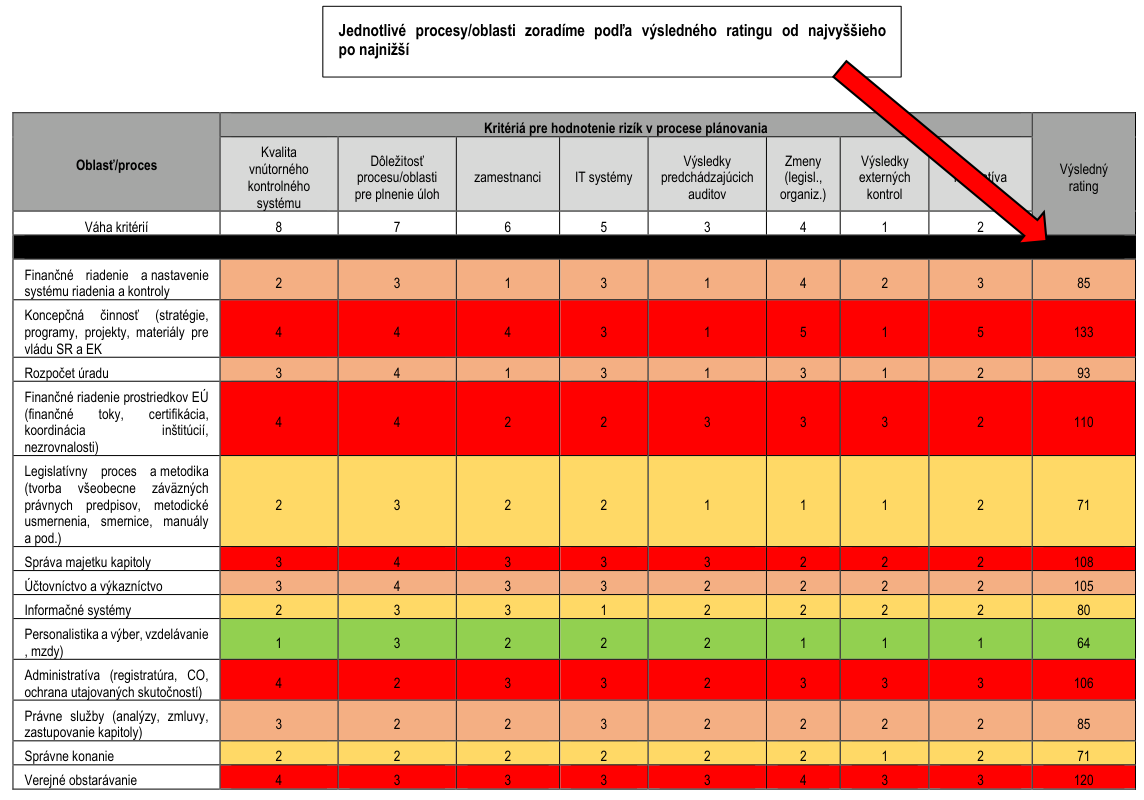
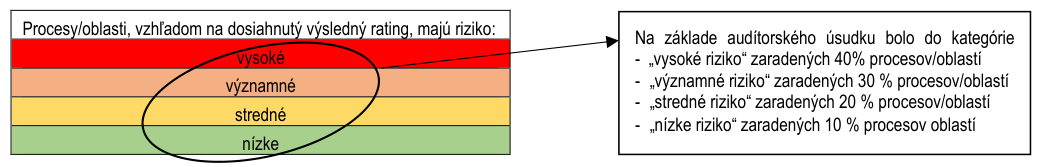
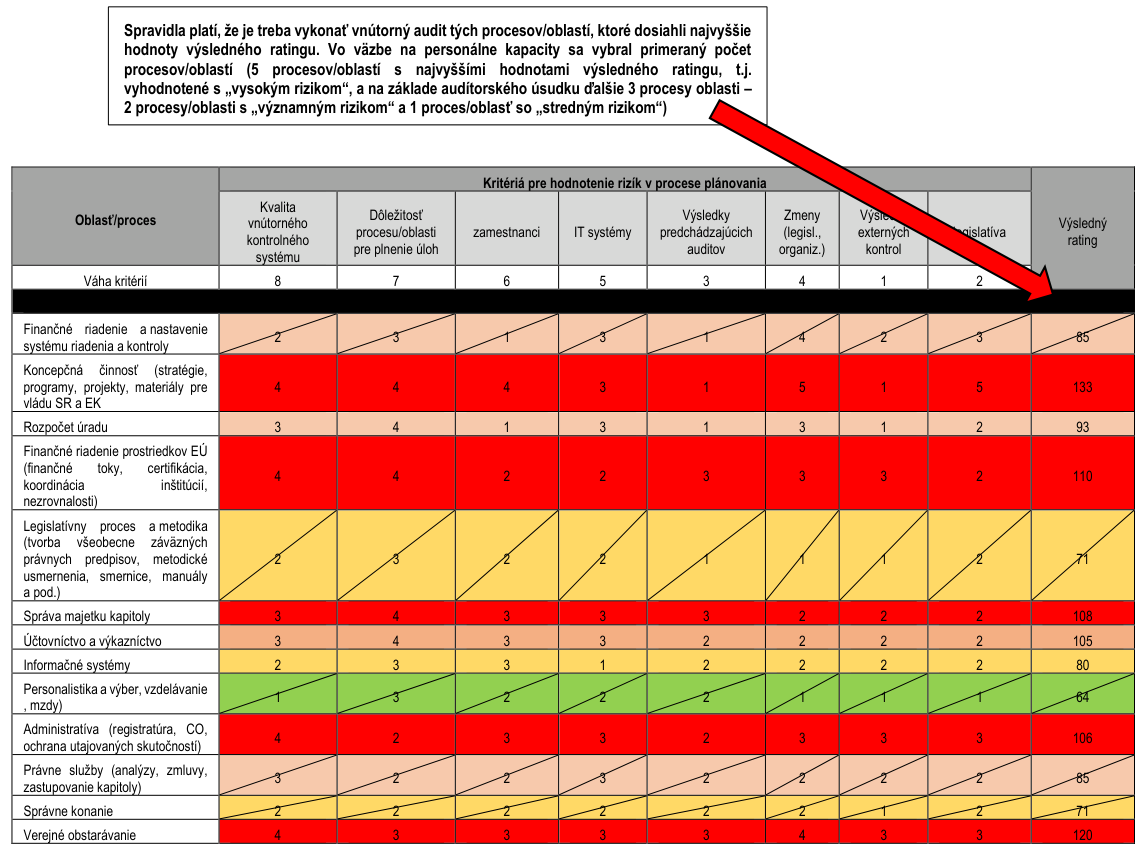
| Riziko procesu/oblasti auditu | Veľkosť výberu vzorky v % | Počet auditov v ročnom pláne |
|---|---|---|
| vysoké | 100% | 5 (100% z 5) |
| významné | 50% | 2 (50% z 4) |
| stredné | 30% | 1 (30% z 3) |
| nízke | 10% | 0 (10% z 1) |
Príloha 1b Príloha č. 2a Príloha č. 2b Príloha č. 3b registratúrne číslo Príloha č. 4a Príloha č. 4b Príloha č. 5 Príloha č. 6 Príloha č. 7 Príloha č. 8 Príloha č. 9 Príloha č. 10 Príloha č. 11
Medzinárodné audítorské štandardy, ktoré je možné zohľadniť pri plánovaní vnútorného auditu
Pri tvorbe plánov vnútorného auditu, plánovaní jednotlivého vnútorného auditu odporúčame zohľadniť najmä nasledovné medzinárodné audítorské štandardy:
IIA štandardov najmä
| IIA 2000 - Riadenie vnútorného auditu |
| Vedúci vnútorného auditu musí účinne riadiť výkon vnútorného auditu tak, aby vnútorný audit prinášal organizácii pridanú hodnotu. Vnútorný audit pridáva hodnotu organizácii a ostatným zainteresovaným subjektom pokiaľ berie do úvahy stratégie, ciele a riziká, pokiaľ usiluje o nájdenie ciest k zdokonaleniu procesov riadenia a správy spoločnosti, riadenia rizík a riadiacich a kontrolných procesov, a pokiaľ objektívnym spôsobom poskytuje náležité uistenie. |
| IIA 2010 – Plánovanie |
| Vedúci vnútorného auditu musí vytvoriť rizikovo zameraný plán, ktorý v súlade s cieľmi organizácie stanovuje priority výkonu vnútorného auditu. Z hľadiska prípravy rizikovo orientovaného plánu vedúci vnútorného auditu komunikuje s vedením a orgánmi organizácie, a získava tak pochopenie týkajúce sa organizačných stratégií, kľúčových cieľov, súvisiacich rizík a procesov riadenia rizík. Vedúci vnútorného auditu musí preveriť a, ak je to potrebné, musí upraviť tento plán v reakcii na zmeny v prostredí organizácie, rizikách, procesoch, plánoch, systémoch a v riadiacich a kontrolných mechanizmoch danej organizácie. |
| IIA 2020 – Komunikácia a schvaľovanie |
| Vedúci vnútorného auditu musí predkladať plány vnútorného auditu a požiadavky na zdroje vrátane ich priebežných významných zmien, na posúdenie a schválenie štatutárnemu orgánu organizácie. Vedúci vnútorného auditu musí taktiež informovať o dopadoch vzniknutých v dôsledku obmedzených zdrojov. |
| IIA 2030 - Riadenie zdrojov |
| Vedúci vnútorného auditu musí zaistiť, aby zdroje vnútorného auditu pre splnenie schváleného plánu boli vhodné, dostatočné a účinne rozmiestnené. |
| IIA 2040 – Zásady a postupy |
| Vedúci vnútorného auditu musí stanoviť zásady a postupy, ktorými sa riadi činnosť vnútorného auditu. (pozn. vrátane postupov na plánovanie vnútorného auditu.) |
| IIA 2050 – Koordinácia a možnosti spoľahnutia sa |
| Vedúci vnútorného auditu by mal zdieľať informácie, koordinovať činnosti, a zvážiť možnosť spoľahnutia sa na prácu ostatných vnútorných a externých dodávateľov obdobných uisťovacích a poradenských služieb tak, aby bolo zistené dostatočné pokrytie auditnými a poradenskými činnosťami a boli minimalizované duplicitné činností. |
| IIA 2060 - Odovzdávanie správ vedeniu a orgánom spoločnosti |
| Vedúci vnútorného auditu musí štatutárnemu orgánu organizácie pravidelne odovzdávať správy týkajúce sa účelu, právomocí, zodpovedností vnútorného auditu a jeho výkonnosti v porovnaní s plánom vnútorného auditu. Vedúci vnútorného auditu musí štatutárnemu orgánu organizácie pravidelne poskytovať informácie o súlade s Etickým kódexom a Štandardami. Tieto správy musia obsahovať aj zistenia týkajúce sa významných rizík, riadiaceho a kontrolného systému, vrátane rizík podvodu a tiež zistenia ohľadom riadenia a správy organizácie a ďalších záležitostí, ktoré vyžadujú pozornosť štatutárnemu orgánu organizácie. |
| IIA 2120 – Riadenie rizík |
| Vnútorný audit musí hodnotiť účinnosť procesov riadenia rizík a prispievať k zdokonaľovaniu týchto procesov. Rozhodnutie, či sú procesy riadenia rizík účinné, je výsledkom úsudku vnútorného audítora založenom na zhodnotení napr. že významné rizika sú identifikované a ohodnotené; v reakcii na rizika sú podniknuté primerané kroky, ktoré dávajú do súladu veľkosť rizika s rizikovou toleranciou orgánu verejnej správy; dôležité informácie týkajúce sa rizík sú získané a včas oznamované naprieč orgánom verejnej správy a tieto informácie umožňujú zamestnancom, vedeniu vykonávať ich zodpovednosti. |
| IIA 2200 – Plánovanie zákazky |
| Pre každú zákazku musia vnútorní audítori vypracovať a zdokumentovať plán, ktorý zahŕňa ciele zákazky vrátane stanovenia rozsahu, načasovanie a rozvrhnutie zdrojov. Tento plán musí brať do úvahy stratégie, ciele a riziká relevantné pre danú organizácii a danú zákazku. (Tzn. vedúci vnútorného auditu musí vytvoriť rizikovo zameraný plán, ktorý v súlade s cieľmi organizácie stanoví priority výkonu vnútorného auditu.) |
| IIA 2201 – Prístup k plánovaniu |
| Pri plánovaní jednotlivých zákaziek musia vnútorní audítori vziať do úvahy: • stratégie a ciele preverovanej činnosti a prostriedky, ktorými sa výkon tejto činnosti riadený a kontrolovaný, • významné riziká súvisiace s touto činnosťou, jej cieľmi, zdrojmi a postupy, a ďalej prostriedky, použitím ktorých je udržiavaný možný vplyv rizika na prijateľnej úrovni, • primeranosť a účinnosť procesov riadenia a správy organizácie, riadenia rizík a riadiacich a kontrolných procesov týkajúcich sa preverovanej činnosti a ich porovnanie s celkovým rámcom alebo modelom, • príležitosti pre dosiahnutie významných zdokonalenie procesov riadenia a správy organizácie, riadenia rizík a riadiacich a kontrolných procesov týkajúcich sa preverovanej činnosti. |
| IIA 2210 – Ciele zákazky |
| Každá zákazka musí mať stanovené ciele. Vnútorní audítori musia uskutočniť ohodnotenie rizík súvisiacich s overovanou činnosťou. Ciele vnútorného auditu musia rešpektovať výsledky tohto ohodnotenia. Pri určovaní cieľov vnútorného auditu musia vnútorní audítori zvážiť pravdepodobnosť výskytu významných chýb, podvodu, odchýlok a ostatných rizík. |
| IIA 2220 – Rozsah zákazky |
| Stanovený rozsah zákazky musí byť dostatočný k dosiahnutiu cieľov zákazky. |
| IIA 2230 – Rozvrhnutie zdrojov v rámci zákazky |
| Na základe hodnotenia povahy a zložitosti každej zákazky, časových obmedzení a dostupnosti zdrojov, musia vnútorní audítori určiť vhodné zdroje, ktoré sú vhodné a dostatočné k splneniu cieľov zákazky. |
| IIA 2240 – Pracovný program zákazky |
| Vnútorní audítori musia mať vypracované pracovné programy, ktoré majú za dôsledok dosiahnutie cieľov zákazky, ktoré musia byť zdokumentované. |
| IIA 2420 – Kvalita správ |
| Správy z vnútorného auditu musia byť presné, objektívne, jasné, stručné, konštruktívne, úplné a včasné. S procesom plánovania vnútorného auditu je spojený kvalitatívny atribút – včasnosť. Je dôležité, aby vnútorní audítori odovzdali všetky správy v termínoch stanovených v priebehu fázy plánovania. Chápanie „včas/načas, v termíne“ v kontexte odovzdania správy z vnútorného auditu sa môže líšiť aj podľa typu organizácie. Napr. vedúci vnútorného auditu môže zaviesť kľúčové indikátory výkonnosti, ktoré merajú včasnosť. |
ISA štandardov najmä
ISA 260 – Komunikácia s osobami poverenými spravovaním
ISA 300 – Plánovanie auditu finančných výkazov - Zaoberá sa povinnosťou audítora plánovať audit. Tento štandard platí pre opakujúce sa zákazky. Dodatočné záležitosti týkajúce sa prvých zákaziek sú samostatne označené. Cieľom audítora je naplánovať audit tak, aby bol vykonaný účinným spôsobom. Plánovanie zahŕňa stanovenie celkovej stratégie auditu a vypracovanie plánu auditu. Stanovenie celkovej stratégie auditu musí mať určený rozsah, načasovanie a smerovanie auditu a stáva sa podkladom pre vypracovanie plánu auditu. Plánovanie je nepretržitý a opakujúci sa proces počas celého auditu. ISA 315 (revidované znenie) Identifikácia a posúdenie rizika významných nesprávnosti poznaním účtovnej jednotky a jej prostredia - upravuje povinnosti audítora identifikovať a vyhodnotiť riziká významných nedostatkov na základe znalostí auditovanej jednotky vrátane jej vnútorného kontrolného systému. ISA 320 – Významnosť pri plánovaní a vykonávaní auditu - Upravuje povinnosť audítora použiť koncept významnosti pri plánovaní a výkone auditu. Určenie významnosti audítorom je záležitosťou jeho odborného úsudku a je ovplyvnené predstavou audítora o potrebách finančných informácií užívateľov. ISA 530 – Výber vzorky v audite – uplatnenie audítorských postupov na menej ako 100 % položiek v rámci populácie relevantnej z hľadiska auditu tak, aby všetky jednotky zahrnuté do výberu vzorky mali šancu byť vybrané s cieľom poskytnúť audítorovi primeraný základ na vytvorenie záverov týkajúcich sa celej populácie. Uplatňuje sa vtedy, keď sa audítor rozhodol vyberať pri vykonávaní audítorských postupov vzorky. Zaoberá sa štatistickým a neštatistickým výberom vzoriek, ktorý audítor uplatní pri vypracúvaní a výbere vzorky, pri vykonávaní testov kontrol a testov detailov a pri vyhodnocovaní výsledkov na základe vzorky.
Vykonávacích smerníc IIA štandardom najmä
| IIA vykonávacia smernica 2010 – Plánovanie |
| IIA vykonávacia smernica 2020 - Komunikácia a schvaľovanie |
| IIA vykonávacia smernica 2050 – Koordinácia a možnosti spoľahnutia sa |
| IIA vykonávacia smernica 2120 – Riadenie rizík |
| IIA vykonávacia smernica 2200 - Plánovanie zákazky |
| IIA vykonávacia smernica 2201 - Prístup k plánovaniu |
| IIA vykonávacia smernica 2210 - Ciele zákazky |
| IIA vykonávacia smernica 2220 - Rozsah zákazky |
| IIA vykonávacia smernica 2420 – Kvalita správ |
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
miesto a dátum vydania registratúrne číslo
P O V E R E N I E NA VYKONANIE VNÚTORNÉHO AUDITU
č. .....
Podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov
poverujem
na vykonanie vnútorného auditu a na úkony súvisiace s vykonaným vnútorným auditom:
I. Oprávnená osoba
(Uvedie sa správca kapitoly štátneho rozpočtu.)
Titul, meno a priezvisko
-vedúci audítorskej skupiny (vnútorný audítor)
Titul, meno a priezvisko
-člen audítorskej skupiny (môže byť zamestnanec správcu kapitoly štátneho rozpočtu vykonávajúci vnútorný audit)
Prizvaná osoba (ak je to relevantné)
(Uvedie sa názov a sídlo prizvanej osoby.)
Titul, meno a priezvisko
-prizvaná osoba
II. Povinná osoba
(Uvedie sa názov a sídlo povinnej osoby organizačný útvar, resp. obchodné meno, sídlo, príp. IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby.)
III. Cieľ vnútorného auditu
(Uvedie sa cieľ/ciele vnútorného auditu, ako napr.: overenie a hodnotenie systému finančného riadenia, overenie a hodnotenie hospodárnosti, efektívnosti, účelnosti a účinnosti pri hospodárení s verejnými financiami.)
POUČENIE:
Vedúcemu audítorskej skupiny, členom audítorskej skupiny a prizvanej osobe (ak je to relevantné) pri výkone vnútorného auditu prináležia oprávnenia a povinnosti podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov a pri výkone vnútorného auditu majú postavenie verejných činiteľov podľa ustanovenia § 128 zákona č. 300/2005 Z. z. Trestný zákon v znení neskorších predpisov.
............................................................................................. meno, priezvisko a podpis štatutárneho orgánu oprávnenej osoby a odtlačok pečiatky
Názov a sídlo správcu kapitoly štátneho rozpočtu (útvar vnútorného auditu)
miesto a dátum vydania
registratúrne číslo
DODATOK Č. ... K POVERENIU NA VYKONANIE VNÚTORNÉHO AUDITU
č. ......
Podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov a na základe Poverenia na vykonanie vnútorného auditu č. ...... zo dňa DD. MM. RRRR vydaného (uviesť štatutárny orgán oprávnenej osoby) začala audítorská skupina dňa DD. MM. RRRR výkon vnútorného auditu v (uviesť názov organizačného útvaru, resp. obchodné meno a sídlo povinnej osoby). S účinnosťou od DD. MM. RRRR sa mení/dopĺňa (nehodiace sa vypustiť) Poverenie na vykonanie vnútorného auditu č. ..... nasledovne: v časti I. Oprávnená osoba (uviesť, ak sa mení/dopĺňa; primerane sa uplatní aj pre prizvanú osobu)
(Uvedie sa názov a sídlo oprávnenej osoby.)
Titul, meno a priezvisko
-vedúci audítorskej skupiny
Titul, meno a priezvisko
-člen audítorskej skupiny
v časti II. Povinná osoba (uviesť, ak sa mení/dopĺňa)
(Uvedie sa názov a sídlo povinnej osoby, organizačný útvar, resp. obchodné meno, sídlo, príp. IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby
v časti III. Cieľ vnútorného auditu (uviesť, ak sa mení/ dopĺňa)
(Uvedie sa cieľ/ciele vnútorného auditu, ako napr.: overenie a hodnotenie systému finančného riadenia, overenie a hodnotenie hospodárnosti, efektívnosti, účelnosti a účinnosti pri hospodárení s verejnými financiami.)
Ostatné náležitosti Poverenia na vykonanie vnútorného auditu č. ...... ostávajú nezmenené.
............................................................................................. meno, priezvisko a podpis štatutárneho orgánu oprávnenej osoby a odtlačok pečiatky
Príloha č. 3a
registratúrne číslo
PROGRAM VNÚTORNÉHO AUDITU
č. .....
I. Úvod
Východiskami pre výkon vnútorného auditu sú najmä:
-Zákon č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov,
-Ročný plán vnútorných auditov na rok xxxx (uvedie sa, ak je to relevantné).
II. Oprávnená osoba, vedúci a členovia audítorskej skupiny, prizvaná osoba (Uvedie sa názov, sídlo, IČO oprávnenej osoby a označenie útvaru vnútorného auditu.) Vedúci audítorskej skupiny: (Uvedie sa titul, meno, priezvisko, e-mailová adresa.)
Člen/členovia audítorskej skupiny:
(Uvedie sa titul, meno, priezvisko, e-mailová adresa.)
Prizvaná osoba (ak je to relevantné):
(Uvedie sa titul, meno, priezvisko, e-mailová adresa, prípadne organizácia, ktorej je zamestnancom, resp. povolanie.)
III. Povinná osoba
(Uvedie sa názov a sídlo povinnej osoby, organizačný útvar, resp. obchodné meno, sídlo, príp. IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby)
IV. Hodnotený úsek činnosti povinnej osoby
(Uvedie sa zameranie vnútorného auditu, napr. hospodárenie s verejnými financiami.)
V. Ciele vnútorného auditu
(Uvedú sa ciele z poverenia na vykonanie vnútorného auditu, ako napr.:
1.Overenie a hodnotenie hospodárnosti, efektívnosti, účinnosti a účelnosti pri hospodárení s verejnými financiami.
2.Overenie a hodnotenie efektívnosti a účinnosti finančného riadenia povinnej osoby.
3.Overenie a hodnotenie zúčtovania finančných vzťahov so štátnym rozpočtom.)
VI. Auditované obdobie
DD. MM. RRRR - DD. MM. RRRR (uvedie sa obdobie, ktoré sa bude vnútorným auditom overovať)
VII. Predpokladaný termín/obdobie výkonu vnútorného auditu
DD. MM. RRRR - DD. MM. RRRR
VIII. Harmonogram vnútorného auditu
(Uvedú sa plánované aktivity s predpokladanými termínmi ich realizácie od dátumu začatia výkonu vnútorného auditu až do termínu odovzdania kompletnej spisovej zložky do príslušného archívu. Časový harmonogram sa z dôvodu lepšej prehľadnosti odporúča uviesť v nasledujúcom formáte.)
Plánovaný časový rozvrh činností a zodpovednosti za ich vykonanie
| Termín výkonu | Činnosť | Zodpovedný za vykonanie |
|---|---|---|
| DD. MM. RRRR - DD. MM. RRRR | (Uvedú sa konkrétne aktivity/ činnosti.) | (Uvedú sa mená zodpovedných osôb za vykonanie pridelených činností.) |
IX. Schválenie programu vnútorného auditu
Vypracoval: .....................................................
(meno a priezvisko vedúceho AS)
(miesto, DD. MM. RRRR)
Schválil:
.....................................................
(meno a priezvisko štatutárneho orgánu oprávnenej osoby) (miesto, DD. MM. RRRR)
DODATOK č. .... K PROGRAMU VNÚTORNÉHO AUDITU
č. .......
Dodatkom č. .... sa mení Program vnútorného auditu č. .... v bode ... (uvedie sa bod z pôvodného programu vnútorného auditu) nasledovne: (Napríklad:)
IX. Harmonogram vnútorného auditu
Plánovaný časový rozvrh činností a zodpovednosti za ich vykonanie
| Termín výkonu | Činnosť | Zodpovedný za vykonanie |
|---|---|---|
| DD. MM. RRRR - DD. MM. RRRR Zmena DD. MM. RRRR - DD. MM. RRRR | (Uvedú sa konkrétne aktivity/ činnosti.) | (Uvedú sa mená zodpovedných osôb za vykonanie pridelených činností.) |
Zdôvodnenie:
(Uvedú sa dôvody vypracovania Dodatku k Programu vnútorného auditu č. .....).
Ostatné náležitosti Programu vnútorného auditu č. ...... ostávajú nezmenené.
Schválenie Dodatku č .... k Programu vnútorného auditu č. ....
Vypracoval: .....................................................
(meno a priezvisko vedúceho AS)
(miesto, DD. MM. RRRR)
Schválil:
............................................................................................. (meno a priezvisko štatutárneho orgánu oprávnenej osoby) (miesto, DD. MM. RRRR)
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
miesto a dátum vydania registratúrne číslo
Vec:
Vec: Oznámenie o výkone vnútorného auditu
Vážený pán/vážená pani (uvedie sa funkcia štatutárneho orgánu povinnej osoby)
podľa § 20 ods. 5 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) Vám oznamujem, že na základe Poverenia na vykonanie vnútorného auditu č. ...., vydaného dňa DD. MM. RRRR, audítorská skupina (uvedie sa názov správcu kapitoly štátneho rozpočtu, resp. názov a sídlo prizvanej osoby, ak je to relevantné) v zložení: titul, meno, priezvisko – vedúci audítorskej skupiny titul, meno, priezvisko – člen audítorskej skupiny a titul, meno a priezvisko - prizvaná osoba (ak je to relevantné) vykoná v povinnej osobe (uvedie sa názov a sídlo povinnej osoby, organizačný útvar, resp. obchodné meno, sídlo, príp. IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby) vnútorný audit, cieľom ktorého je (uvedie sa napr. overenie a hodnotenie hospodárnosti, efektívnosti, účinnosti a účelnosti pri hospodárení s verejnými financiami, efektívnosti a účinnosti finančného riadenia povinnej osoby, zúčtovanie finančných vzťahov so štátnym rozpočtom a ďalšie skutočnosti ustanovené osobitnými predpismi) za obdobie ............... (uvedie sa auditované obdobie). Predpokladaný termín začatia výkonu vnútorného auditu v povinnej osobe (uvedie sa názov povinnej osoby) je DD. MM. RRRR. Úvodné stretnutie k výkonu vnútorného auditu navrhujeme uskutočniť dňa DD. MM. RRRR o HH:MM v (uvedie sa názov a sídlo povinnej osoby). Dovoľujem si Vás podľa § 21 ods. 3 písm. c) zákona č. 357/2015 Z. z. požiadať o zabezpečenie súčinnosti zodpovedných zamestnancov a o predloženie dokladov, písomností a informácií uvedených v prílohe tohto listu audítorskej skupine v termíne do DD. MM. RRRR/ na úvodnom stretnutí <DD. MM. RRRR>. V prípade, že uvedená dokumentácia je k dispozícii aj v elektronickej podobe, dovoľujem si Vás požiadať o jej zaslanie v stanovenom termíne na e-mailové adresy: (e-mailová adresa vedúceho audítorskej skupiny) a (e-mailová adresa člena audítorskej skupiny). (Uvedie sa, ak sú súčasťou oznámenia požiadavky na predloženie dokladov, písomností a informácií).
POUČENIE:
Podľa § 21 ods. 3 a 4 zákona č. 357/2015 Z. z., ste povinní predložiť v lehote a rozsahu určených oprávnenou osobou alebo prizvanou osobou (uvedie sa, ak je to relevantné) vyžiadané originály alebo úradne osvedčené kópie dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupy, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s auditom a vydať jej na vyžiadanie písomné potvrdenie o ich úplnosti a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať si kópie týchto podkladov, poskytnúť súčinnosť oprávnenej osobe a prizvanej osobe (uvedie sa, ak je to relevantné) a vytvoriť podmienky na vykonanie vnútorného auditu, zdržať sa konania, ktoré by mohlo ohroziť jeho začatie a riadny priebeh (ustanovenie § 21 ods. 3 týkajúce sa predloženia dokladov sa uvádza, ak je prílohou oznamovacieho listu vyžiadanie dokladov). Za porušenie týchto povinností môže správca kapitoly štátneho rozpočtu podľa § 28 ods. 1 zákona č. 357/2015 Z. z. uložiť povinnej osobe alebo tretej osobe poriadkovú pokutu do výšky 100 000 eur alebo zamestnancovi povinnej osoby alebo zamestnancovi tretej osoby do výšky 3 000 eur.
Vedúcemu audítorskej skupiny, členom audítorskej skupiny a prizvanej osobe (ak je to relevantné) pri výkone vnútorného auditu prináležia oprávnenia a povinnosti podľa zákona č. 357/2015 Z. z. a pri výkone vnútorného auditu majú postavenie verejných činiteľov podľa ustanovenia § 128 zákona č. 300/2005 Z. z. Trestný zákon v znení neskorších predpisov. S pozdravom
............................................................................................. meno, priezvisko a podpis vedúceho audítorskej skupiny
Príloha: Zoznam vyžiadaných dokladov, písomností a informácií (uvedie sa, ak je to relevantné)
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
miesto a dátum vydania registratúrne číslo Za porušenie týchto povinností môže správca kapitoly štátneho rozpočtu podľa § 28 ods. 1 zákona č. 357/2015 Z. z. uložiť tretej osobe poriadkovú pokutu do výšky 100 000 eur alebo zamestnancovi tretej osoby do výšky 3 000 eur.
Vec: Oznámenie o výkone vnútorného auditu
Vážený pán/vážená pani (uvedie sa funkcia štatutárneho orgánu tretej osoby)
podľa § 20 ods. 5 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) Vám oznamujem, že na základe Poverenia na vykonanie vnútorného auditu č. ...., vydaného dňa DD. MM. RRRR, audítorská skupina (uvedie sa názov správcu kapitoly štátneho rozpočtu, resp. názov a sídlo prizvanej osoby, ak je to relevantné) v zložení: titul, meno, priezvisko
–vedúci audítorskej skupiny
titul, meno, priezvisko
–člen audítorskej skupiny
a
titul, meno a priezvisko - prizvaná osoba (ak je to relevantné)
vykoná od <DD. MM. RRRR> (uvedie sa termín začatia výkonu vnútorného auditu) v povinnej osobe (uvedie sa názov a sídlo povinnej osoby, organizačný útvar, resp. obchodné meno, sídlo, príp. IČO, resp. meno a priezvisko, trvalé bydlisko povinnej osoby) vnútorný audit, cieľom ktorého je (uvedie sa napr. overenie a hodnotenie hospodárnosti, efektívnosti, účinnosti a účelnosti pri hospodárení s verejnými financiami, efektívnosti a účinnosti finančného riadenia povinnej osoby, zúčtovanie finančných vzťahov so štátnym rozpočtom a ďalšie skutočnosti ustanovené osobitnými predpismi) za obdobie ............... (uvedie sa auditované obdobie). V zmysle § 23 v spojení s § 21 ods. 3 zákona č. 357/2015 Z. z. si Vás, ako tretiu osobu, dovoľujeme požiadať o poskytnutie súčinnosti a zabezpečenie predloženia dokladov, písomností a informácií uvedených v prílohe tohto listu audítorskej skupine v termíne do <DD. MM. RRRR> na adresu <názov a sídlo oprávnenej osoby> / na osobné prevzatie v priestoroch tretej osoby (uvedie sa požadovaný spôsob predloženia dokladov, písomností a informácií). V prípade, že uvedená dokumentácia je k dispozícii aj v elektronickej podobe, dovoľujeme si Vás požiadať o jej zaslanie v stanovenej lehote na e-mailové adresy: <e-mailová adresa vedúceho AS> a <e-mailová adresa člena AS> (tento odsek sa uvedie, ak je súčasťou oznámenia požiadavka na predloženie dokladov, písomností a informácií). V súvislosti s vykonávaným vnútorným auditom navrhujeme uskutočniť osobné stretnutie dňa <DD. MM. RRRR> so začiatkom o <HH:MM> v priestoroch <názov a adresa tretej osoby> (uvedie sa, ak je osobné stretnutie relevantné).
POUČENIE:
Podľa § 23 v spojení s § 21 ods. 3 zákona č. 357/2015 Z. z., ste povinní predložiť v lehote a rozsahu určených oprávnenou osobou alebo prizvanou osobou (uvedie sa, ak je to relevantné) vyžiadané originály alebo úradne osvedčené kópie dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupy, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s auditom a vydať jej na vyžiadanie písomné potvrdenie o ich úplnosti a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať si kópie týchto podkladov, poskytnúť súčinnosť oprávnenej osobe a prizvanej osobe (uvedie sa, ak je to relevantné) a vytvoriť podmienky na vykonanie vnútorného auditu, zdržať sa konania, ktoré by mohlo ohroziť jeho začatie a riadny priebeh (ustanovenie týkajúce sa predloženia dokladov sa uvádza, ak je prílohou oznamovacieho listu vyžiadanie dokladov).
Vedúcemu audítorskej skupiny, členom audítorskej skupiny a prizvanej osobe (ak je to relevantné) pri výkone vnútorného auditu prináležia oprávnenia a povinnosti podľa zákona č. 357/2015 Z. z. a pri výkone vnútorného auditu majú postavenie verejných činiteľov podľa ustanovenia § 128 zákona č. 300/2005 Z. z. Trestný zákon v znení neskorších predpisov. S pozdravom
............................................................................................. meno, priezvisko a podpis vedúceho audítorskej skupiny
Príloha: Zoznam vyžiadaných dokladov, písomností a informácií (uvedie sa, ak je to relevantné)
ZÁPIS Z ÚVODNÉHO STRETNUTIA K VNÚTORNÉMU AUDITU
č. ......
A. Všeobecné údaje
Dňa DD. MM. RRRR sa uskutočnilo úvodné stretnutie k vnútornému auditu v priestoroch (uvedie sa názov a adresa povinnej osoby, IČO povinnej osoby) / formou videokonferencie prostredníctvom komunikačnej platformy (uvedie sa relevantné).
Úvodného stretnutia sa zúčastnili:
Za povinnú osobu:
(uvedú sa mená a priezviská, funkcie)
Za oprávnenú osobu:
(uvedú sa mená a priezviská vedúceho a členov audítorskej skupiny a prizvanej osoby, ktorí sa úvodného stretnutia zúčastnili)
B. Priebeh úvodného stretnutia
-..............................................................................................................................................................
-..............................................................................................................................................................
-.............................................................................................................................................................. C. Získané informácie a závery
Za oprávnenú osobu:
(Titul, meno a priezvisko): Podpis: ...........................................................
(Titul, meno a priezvisko):
Podpis: ...........................................................
Za povinnú osobu:
(Titul, meno a priezvisko):
Podpis: ..........................................................
(odporúča sa minimálne jeden podpis za oprávnenú osobu, a minimálne jeden podpis za podpis za povinnú osobu, ak je to relevantné)
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
(názov a sídlo povinnej osoby/tretej osoby)
Vaše číslo/zo dňa
Naše číslo
Vybavuje / tel.
Bratislava DD. MM. RRRR
Vec
Vyžiadanie dokladov, písomností a informácií
V súvislosti s výkonom vnútorného auditu č. .... si Vás dovoľujem požiadať o poskytnutie nasledovných dokladov, písomností a informácií: (Uvedú sa všetky požadované dokumenty, ktoré sú potrebné pre výkon vnútorného auditu, napr.:
-aktuálny organizačný poriadok a organizačná štruktúra,
-vnútorné predpisy a smernice, ktoré sa týkajú cieľov vnútorného auditu,
-relevantné zmluvy,
-správy z vykonaných auditov a kontrol,
-kompletná spisová dokumentácia napr. k realizovaným verejným obstarávaniam,
-rozpočtové opatrenia súvisiace s cieľmi vnútorného auditu,
-ďalšie doklady a materiály súvisiace s vnútorným auditom podľa potrieb audítorskej skupiny.)
Vyššie uvedenú dokumentáciu žiadame predložiť audítorskej skupine v termíne do DD. MM. RRRR na (adresa doručenia vyžiadaných dokumentov) alternatívne pri osobnom prevzatí (DD. MM. RRRR). V nadväznosti na ustanovenia § 21 ods. 3 a ods. 4 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“), žiadame písomne potvrdiť úplnosť predloženej dokumentácie s uvedením, ktorý z predkladaných dokumentov je originál/úradne osvedčená kópia. V prípade, že uvedená dokumentácia je k dispozícii aj v elektronickej podobe, dovoľujem si Vás požiadať o jej zaslanie/doručenie v stanovenej lehote prostredníctvom ústredného portálu verejnej správy/ na e-mailové adresy: (e-mailová adresa vedúceho audítorskej skupiny a príslušného člena audítorskej skupiny)/na všeobecne akceptovanom nosiči údajov (CD, DVD, USB). V prípade, že požadovaná dokumentácia je k dispozícii v elektronickej podobe v IT systémoch, je možné jej predloženie formou odkazu na jej umiestnenie v IT systéme, pričom v termíne na predloženie dokumentácie, je potrebné zabezpečiť osobitný a neobmedzený prístup audítorskej skupiny do daného IT systému. Zároveň si Vás dovoľujeme informovať, že ak predložená dokumentácia bude obsahovať osobné údaje fyzických osôb, tieto sa budú spracúvať v súlade s príslušnými ustanoveniami Nariadenia Európskeho parlamentu a Rady (EÚ) 2016/679 z 27. apríla 2016 o ochrane fyzických osôb pri spracúvaní osobných údajov a o voľnom pohybe takýchto údajov, ktorým sa zrušuje smernica 95/46/ES (všeobecné nariadenie o ochrane údajov) a v súlade so zákonom č. 18/2018 Z. z. o ochrane osobných údajov a o zmene a doplnení niektorých zákonov v znení neskorších predpisov. Osobné údaje dotknutých osôb sa budú spracúvať výlučne na účely výkonu vnútorného auditu a úkonov súvisiacich s týmto vnútorným auditom a iba v rozsahu potrebnom na dosiahnutie uvedených účelov.
POUČENIE:
Podľa § 21 ods. 3 zákona č. 357/2015 Z. z., ste povinní predložiť v lehote a rozsahu určených oprávnenou osobou alebo prizvanou osobou (uvedie sa, ak je to relevantné) vyžiadané originály alebo úradne osvedčené kópie dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupy, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s vnútorným auditom a vydať jej na vyžiadanie písomné potvrdenie o ich úplnosti a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať si kópie týchto podkladov. Podľa § 21 zákona č. 357/2015 Z. z., ste povinní vytvoriť podmienky na vykonanie vnútorného auditu, zdržať sa konania, ktoré by mohlo ohroziť jeho začatie a riadny priebeh a poskytnúť súčinnosť oprávnenej osobe a prizvanej osobe (ak je to relevantné). Za porušenie týchto povinností môže oprávnená osoba podľa § 28 ods. 1 zákona č. 357/2015 Z. z. uložiť povinnej osobe alebo tretej osobe poriadkovú pokutu do výšky 100 000 EUR alebo zamestnancovi povinnej osoby alebo zamestnancovi tretej osoby poriadkovú pokutu do výšky 3 000 EUR.
................................................................................
meno, priezvisko a podpis vedúceho audítorskej skupiny
Prevzal/a:
Prevzal/a: (uvedie sa, ak je to relevantné)
Dňa:
Meno, priezvisko a podpis
PRACOVNÝ LIST Z VYKONANEJ PRÁCE
Číslo vnútorného auditu: ....
Oprávnená osoba:
Oprávnená osoba: (názov, sídlo, IČO oprávnenej osoby a označenie útvaru vnútorného auditu)
Meno a priezvisko:
Meno a priezvisko: (titul, meno a priezvisko vedúceho, resp. člena audítorskej skupiny)
Ciele vnútorného auditu:
(uvedú sa ciele v zmysle programu vnútorného auditu.)
Použité dokumenty:
(Uvedie sa, aké dokumenty boli overené, resp. ak by vymenovávanie všetkých dokumentov bolo neefektívne z dôvodu veľkého rozsahu je možné uviesť, že zoznam overených dokumentov je prílohou k pracovnému listu.)
Vykonaná práca:
(Popíše sa vykonaná práca vrátane popisu všetkých overených cieľov, tzn. všetko, čo bolo overené.)
Záver:
(Uvedie sa, aký je výsledok vo vzťahu k cieľom vnútorného auditu (naplnenie alebo dosiahnutie cieľa), definovanie návrhov zistených nedostatkov, stanovenie odporúčaní a získanie úrovne uistenia.)
Člen audítorskej skupiny/vedúci audítorskej skupiny* Vedúci audítorskej skupiny/vedúci zamestnanec*
Vypracoval: ...............................................
Schválil..............................................
Dátum: ...............................................
Podpis: ...............................................
Zoznam kontrolných otázok k vnútornému auditu
Číslo vnútorného auditu:
Titul, meno a priezvisko vedúceho audítorskej skupiny/člena audítorskej skupiny*:
Názov povinnej osoby: (útvar, organizácia, IČO)
Auditované obdobie:
Overovaný cieľ:
| P. č. | Otázka | Odkaz na zákony, interné riadiace akty, smernice, ... | Vyhodnotenie vnútorného audítora |
|---|---|---|---|
| 1. | |||
| 2. | |||
| 3. | |||
| 4. | |||
| 5. | |||
| 6. | |||
| 7. | |||
| 8. |
Vedúci audítorskej skupiny/člen audítorskej skupiny* Vedúci zamestnanec/vedúci audítorskej skupiny* Vypracoval: ...............................................
Schválil: ............................................
Dátum: ...............................................
Podpis: ...............................................
ZÁPIS Z VYKONANÉHO ROZHOVORU Vnútorný audit č.......
Dňa DD. MM. RRRR sa uskutočnil rozhovor so zamestnancami povinnej osoby v priestoroch (miesto a adresa, kde sa uskutočnil rozhovor) / online/formou videokonferencie prostredníctvom komunikačnej platformy (uvedie sa relevantné).
Zúčastnení za povinnú osobu:
(mená a priezviská, funkcie)
Zúčastnení za oprávnenú osobu:
(mená a priezviská, funkcie)
Získané informácie a závery:
(Uvedú sa dôležité skutočnosti, informácie a závery z vykonaného rozhovoru.)
Vypracoval: .................................................
(titul, meno, priezvisko zástupcu oprávnenej osoby, ktorý sa zúčastnil vykonaného rozhovoru) Dátum: ................................................. Podpis: .................................................
.................................................
(titul, meno, priezvisko zástupcu povinnej osoby, ktorý sa zúčastnil vykonaného rozhovoru) Dátum: .................................................. Podpis: ................................................. (podpis povinnej osoby sa vyžaduje len v prípade, ak vedúci/člen audítorskej skupiny použijú získané informácie na preukázanie/dokladovanie zistených nedostatkov)
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
ZÁPISNICA Z PREROKOVANIA skutočností zistených počas vnútorného auditu č. ......
Dňa DD. MM. RRRR sa uskutočnilo prerokovanie skutočností zistených počas vnútorného auditu č....... (uvedie sa miesto a spôsob prerokovania), napr. v priestoroch <miesto prerokovania (uvedie sa adresa miesta prerokovania)> /online /formou videokonferencie prostredníctvom elektronickej platformy (uvedie sa názov elektronickej platformy, napr. Teams). Na prerokovaní skutočností zistených počas vnútorného auditu sa zúčastnili: Za povinnú osobu -
Za povinnú osobu - (názov a sídlo povinnej osoby, prípadne aj IČO):
Titul, meno a priezvisko Titul, meno a priezvisko
Za oprávnenú osobu -
Za oprávnenú osobu - (názov a sídlo oprávnenej osoby, prípadne aj IČO):
Titul, meno a priezvisko Titul, meno a priezvisko
ZÁVERY:
(Uvedú sa dôležité skutočnosti, informácie a závery z prerokovania.)
V ............................................. dňa DD. MM. RRRR
Za oprávnenú osobu (názov oprávnenej osoby):
Titul, meno a priezvisko:
Podpis: ...........................................................
Titul, meno a priezvisko:
Podpis: ..........................................................
Za povinnú osobu (názov povinnej osoby):(podpisy sa vyžadujú pri osobnom doručení návrhu (čiastkovej)správy) Titul, meno a priezvisko:
Podpis: ..........................................................
(štatutárny orgán povinnej osoby,
resp. ním určený zamestnanec)
Titul, meno a priezvisko:
Podpis: ..........................................................
(Odporúča sa aspoň jeden podpis za oprávnenú osobu, a aspoň jeden podpis za povinnú osobu, ak je to relevantné. V prípade online prerokovania je možné aj preukázateľné e-mailové odsúhlasenie zápisu povinnou osobou.)
Ak je to relevantné, môže sa uviesť nasledovné:
Počas prerokovania skutočností zistených počas vnútorného auditu bol povinnej osobe, (názov povinnej osoby), doručený návrh (čiastkovej) správy. Návrh (čiastkovej) správy prevzal/a: Za povinnú osobu: (podpisy sa vyžadujú pri osobnom doručení návrhu (čiastkovej) správy) (Titul, meno a priezvisko): Podpis: .......................................................... (Ak zástupcovia povinnej osoby odmietnu zápisnicu z prerokovania podpísať, je potrebné túto skutočnosť s dôvodmi odmietnutia podpísania, resp. informáciu o odmietnutí, uviesť na tomto mieste, a následne ju preukázateľným spôsobom povinnej osobe zaslať.)
Názov a sídlo správcu kapitoly štátneho rozpočtu (útvar vnútorného auditu)
N Á V R H S P R Á V Y/ N Á V R H Č I A S T K O V E J S P R Á V Y z vnútorného auditu č....
| Číslo poverenia/zo dňa | (číslo poverenia) zo dňa (DD. MM. RRRR) | |
| Auditované obdobie: | (DD. MM. RRRR) – (DD. MM. RRRR) | |
| Povinná osoba: | (názov) | |
| (sídlo) | ||
| (IČO) | ||
| Oprávnená osoba: | (názov a sídlo správcu kapitoly štátneho rozpočtu, IČO, útvar vnútorného auditu) | |
| Audítorská skupina: | (titul, meno, priezvisko) – vedúci audítorskej skupiny (podpis) | (podpis) |
| (titul, meno, priezvisko) – člen audítorskej skupiny (podpis) | (podpis) | |
| (titul, meno, priezvisko) – prizvaná osoba (ak je to relevantné) (podpis) | (podpis) | |
| Miesto a dátum vypracovania návrhu správy/návrhu čiastkovej správy*: | (miesto), (DD. MM. RRRR) | |
*ponechá sa relevantné
1. ÚVOD
V súlade s Poverením na vykonanie vnútorného auditu č. .... (číslo poverenia) zo dňa (DD. MM. RRRR), na základe (uvedie sa napríklad Ročného plánu vnútorných auditov na rok RRRR/rozhodnutia štatutárneho orgánu správcu kapitoly štátneho rozpočtu) bol dňa (DD. MM. RRRR) začatý vnútorný audit č. .... (číslo auditu).
2. CIELE A METODIKA 2.1. Ciele vnútorného auditu
(Uvedie sa cieľ/ciele podľa poverenia na vykonanie vnútorného auditu, napr. overiť a hodnotiť hospodárnosť, efektívnosť, účinnosť a účelnosť pri hospodárení s verejnými financiami, dodržiavanie osobitných predpisov alebo vnútorných predpisov pri finančnom riadení a iných činnostiach a overiť zúčtovanie finančných vzťahov so štátnym rozpočtom za roky XXXX.)
2.2.Legislatívny rámec
Pri výkone vnútorného auditu audítorská skupina použila všeobecne záväzné právne predpisy: (doplniť podľa potreby vzostupne podľa roku prijatia legislatívneho rámca, napr.: zákon NR SR č. 278/1993 Z. z. o správe majetku štátu v znení neskorších predpisov, - zákon NR SR č. 152/1994 Z. z. o sociálnom fonde a o zmene a doplnení zákona č. 286/1992 Zb. o daniach - z príjmov v znení neskorších predpisov, zákon č. 211/2000 Z. z. o slobodnom prístupe k informáciám a o zmene a doplnení niektorých zákonov - v znení neskorších predpisov, zákon č. 311/2001 Z. z. Zákonník práce v znení neskorších predpisov, - zákon č. 283/2002 Z. z. o cestovných náhradách v znení neskorších predpisov, - zákon č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov, - zákon č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov - v znení neskorších predpisov, zákon č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení - neskorších predpisov).
2.3.Metodika
Pri výkone vnútorného auditu boli použité nasledujúce metódy, techniky a iné postupy získavania informácií: (napr. štúdium dokladov a písomností, osobné rozhovory, porovnávacia metóda, analýza údajov a syntéza).
3. VYKONANÁ PRÁCA 3.1. Overená dokumentácia a overené oblasti
(Uvedú sa hlavné dokumenty, ktoré boli vnútorným auditom overené. Stručne sa uvedie prístup vedúceho/členov audítorskej skupiny a informácie o vybratej vzorke dokladov napr. ciele vnútorného auditu boli overené na základe predloženej účtovnej dokumentácie a iných podporných dokladov.)
4. ZISTENÉ NEDOSTATKY A NAVRHOVANÉ ODPORÚČANIA
| Popis nedostatku | Odôvodnenie nedostatku | Navrhované odporúčanie | Závažnosť nedostatku/ druh nedostatku |
|---|---|---|---|
| Uvedie sa stručný opis nedostatku (názov nedostatku), ktorý vystihuje jeho podstatu. Následne sa uvedie podrobný opis nedostatku a označenie konkrétnych ustanovení, ktoré boli porušené, resp. popis nedostatočne nastavených postupov povinnej osoby. Pri porušení finančnej disciplíny podľa § 31 ods. 1 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov sa uvedie porušenie ods. 1 písmena a) – n). Pri nedostatkoch finančne vyčísliteľných vedúci/člen audítorskej skupiny popíše návrh odvodu, penále alebo pokuty, resp. navrhne jej výšku. V prípade vysokej závažnosti vedúci/člen audítorskej skupiny na záver vždy uvedie aké riziko hrozí v prípade neodstránenia tohto nedostatku (resp. neprijatia opatrení). | Uvedie sa detailne odôvodnenie nedostatku napr. aby bolo zrejme, v čom spočíva podstata nedostatku | Uvedie sa návrh odporúčania na nápravu nedostatku a na odstránenie príčin jeho vzniku. | nízka/ stredná/vysoká systémový - finančne vyčísliteľný/ finančne nevyčísliteľný / nesystémový - finančne vyčísliteľný/ finančne nevyčísliteľný |
P. č.
5. ZÁVER
5.1.Vyhodnotenie cieľov vnútorného auditu
(Vedúci audítorskej skupiny, resp. člen audítorskej skupiny, v tejto časti vyhodnotí, či a v akom rozsahu bol splnený cieľ/ciele vnútorného auditu, vyplývajúce z poverenia na vykonanie vnútorného auditu a programu vnútorného auditu, s prípadným uvedením odkazu na číslo nedostatku uvedeného v časti 4; ak je to relevantné, uvedie sa aj to, či audítorská skupina vo väzbe na stanovený cieľ/ciele získala primerané uistenie. V tejto časti môže byť uvedené aj konštatovanie o pozitívnom stave overovaných skutočností, ak bolo uvedené výsledkom overenia vykonaného v rámci vnútorného auditu.)
5.2.Zhrnutie výsledkov vnútorného auditu
| Finančne vyčísliteľné nedostatky | Výška porušenia v EUR | Návrh odvodu, pokuty alebo penále áno/nie | Odvod, pokuta alebo penále v EUR |
|---|---|---|---|
| - porušenie finančnej disciplíny | |||
| - ostatné* | |||
| - spolu |
(*Položka „ostatné“ sa nahradí konkrétnym zákonom, za porušenie ktorého je navrhovaná sankcia, v prípade porušení viacerých zákonov, za ktoré sa navrhuje sankcia, zmení sa aj počet riadkov tejto tabuľky.)
5.3.Ďalší postup a doplňujúce informácie
(V tejto kapitole sa uvádzajú doplňujúce informácie a iné skutočnosti súvisiace s vykonaným vnútorným auditom, ak je to vzhľadom na závery vnútorného auditu a závažnosť zistených skutočností potrebné (napr. zdôraznenie skutočností a pod.5) Zároveň sa môžu uviesť návrhy na zlepšenie a odporúčania vyplývajúce z týchto návrhov a to pri zisteniach, ktoré neboli vyhodnotené ako nedostatky, a z toho dôvodu neboli uvedené v časti 4 Zistené nedostatky a navrhované odporúčania. V tejto časti sa ďalej uvedie informácia o prerokovaní skutočností zistených počas vnútorného auditu; uvedie sa deň a miesto spôsob (napr. osobne/online) prerokovania skutočností zistených počas vnútorného auditu, ak audítorská skupina vyhodnotí ako relevantné, uvedú sa aj konkrétne závery/iné informácie, resp. uvedie sa informácia, že povinná osoba sa na prerokovanie skutočností zistených počas vnútorného auditu nedostavila spolu s odôvodnením, ak ho povinná osoba uviedla.) Povinná osoba je v zmysle ustanovenia § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov oprávnená podať (názov a sídlo oprávnenej osoby) písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení v lehote do päť pracovných dní (prípadne sa môže určiť aj dlhšia lehota, avšak v zmysle zákona č. 357/2015 Z. z., sa stanoví najmenej 5 pracovných dní prípadne ak sa AS dohodne s povinnou osobou tak sa môže určiť aj kratšia lehota ako 5 pracovných dní, ale musí sa to uviesť v návrhu správy, že sa tak dohodli) odo dňa doručenia návrhu (čiastkovej) správy. Povinná osoba je v zmysle ustanovenia § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov povinná prijať opatrenia na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku a predložiť (názov a sídlo oprávnenej osoby) písomný zoznam prijatých opatrení v lehote do (DD. MM. RRRR). Povinná osoba je v zmysle ustanovenia § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov povinná splniť prijaté opatrenia v lehote do (DD. MM. RRRR).
6. PODKLADY PREUKAZUJÚCE ZISTENÉ NEDOSTATKY
(Uvedie sa zoznam podkladov preukazujúcich zistené nedostatky.)
7. ROZDEĽOVNÍK
Názov a sídlo správcu kapitoly štátneho rozpočtu (útvar vnútorného auditu)
S P R Á V A/ Č I A S T K O V Á S P R Á V A
z vnútorného auditu č. ...
| Číslo poverenia/zo dňa | (číslo poverenia) zo dňa (DD. MM. RRRR) | |
| Auditované obdobie: | (DD. MM. RRRR) – (DD. MM. RRRR) | |
| Povinná osoba: | (názov) | |
| (sídlo) | ||
| (IČO) | ||
| Oprávnená osoba: | (názov a sídlo správcu kapitoly štátneho rozpočtu, IČO, útvar vnútorného auditu) | |
| Audítorská skupina: | (titul, meno, priezvisko) – vedúci audítorskej skupiny (podpis) | (podpis) |
| (titul, meno, priezvisko) – člen audítorskej skupiny (podpis) | (podpis) | |
| (titul, meno, priezvisko) – prizvaná osoba (ak je to relevantné) (podpis) | (podpis) | |
| Miesto a dátum vypracovania správy/čiastkovej správy*: | (miesto), (DD. MM. RRRR) | |
*ponechá sa relevantné
1. ÚVOD
V súlade s Poverením na vykonanie vnútorného auditu č. .... (číslo poverenia) zo dňa (DD. MM. RRRR), na základe (uvedie sa napríklad Ročného plánu vnútorných auditov na rok RRRR/rozhodnutia štatutárneho orgánu správcu kapitoly štátneho rozpočtu) bol dňa (DD. MM. RRRR) začatý vnútorný audit č. .... (číslo auditu).
2. CIELE A METODIKA 2.1. Ciele vnútorného auditu
(Uvedie sa cieľ/ciele podľa poverenia na vykonanie vnútorného auditu, napr. overiť a hodnotiť hospodárnosť, efektívnosť, účinnosť a účelnosť pri hospodárení s verejnými financiami, dodržiavanie osobitných predpisov alebo vnútorných predpisov pri finančnom riadení a iných činnostiach a overiť zúčtovanie finančných vzťahov so štátnym rozpočtom za roky XXXX.)
2.2.Legislatívny rámec
Pri výkone vnútorného auditu audítorská skupina použila všeobecne záväzné právne predpisy: (doplniť podľa potreby vzostupne podľa roku prijatia legislatívneho rámca, napr.: zákon NR SR č. 278/1993 Z. z. o správe majetku štátu v znení neskorších predpisov, - zákon NR SR č. 152/1994 Z. z. o sociálnom fonde a o zmene a doplnení zákona č. 286/1992 Zb. o daniach - z príjmov v znení neskorších predpisov, zákon č. 211/2000 Z. z. o slobodnom prístupe k informáciám a o zmene a doplnení niektorých zákonov - v znení neskorších predpisov, zákon č. 311/2001 Z. z. Zákonník práce v znení neskorších predpisov, - zákon č. 283/2002 Z. z. o cestovných náhradách v znení neskorších predpisov, - zákon č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov, - zákon č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov - v znení neskorších predpisov, zákon č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení - neskorších predpisov).
2.3.Metodika
Pri výkone vnútorného auditu boli použité nasledujúce metódy, techniky a iné postupy získavania informácií: (napr. štúdium dokladov a písomností, osobné rozhovory, porovnávacia metóda, analýza údajov a syntéza).
3. VYKONANÁ PRÁCA 3.1. Overená dokumentácia a overené oblasti
(Uvedú sa hlavné dokumenty, ktoré boli vnútorným auditom overené. Stručne sa uvedie prístup vedúceho/členov audítorskej skupiny a informácie o vybratej vzorke dokladov napr. ciele vnútorného auditu boli overené na základe predloženej účtovnej dokumentácie a iných podporných dokladov.)
4. ZISTENÉ NEDOSTATKY A NAVRHOVANÉ ODPORÚČANIA
(uvedie sa, ak boli zistené nedostatky)
| P. č. | Popis nedostatku | Odôvodnenie nedostatku | Navrhované odporúčanie | Závažnosť nedostatku/ druh nedostatku | Námietky |
|---|---|---|---|---|---|
| Uvedie sa stručný opis nedostatku (názov nedostatku), ktorý vystihuje jeho podstatu. Následne sa uvedie podrobný opis nedostatku a označenie konkrétnych ustanovení, ktoré boli porušené, resp. popis nedostatočne nastavených postupov povinnej osoby. Pri porušení finančnej disciplíny podľa § 31 ods. 1 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov sa uvedie porušenie ods. 1 písmena a) – n). Pri nedostatkoch finančne vyčísliteľných vedúci/člen audítorskej skupiny popíše návrh odvodu, penále alebo pokuty, resp. navrhne jej výšku. V prípade vysokej závažnosti vedúci/člen audítorskej skupiny na záver vždy uvedie aké riziko hrozí v prípade neodstránenia tohto nedostatku (resp. neprijatia opatrení). | Uvedie sa detailne odôvodnenie nedostatku napr. aby bolo zrejme, v čom spočíva podstata nedostatku | Uvedie sa návrh odporúčania na nápravu nedostatku a na odstránenie príčin jeho vzniku. | nízka/ stredná/vysoká systémový/ finančne vyčísliteľný/ finančne nevyčísliteľný nesystémový - finančne vyčísliteľný/ finančne nevyčísliteľný | Uvedie sa informácia, či povinná osoba podala námietky k nedostatku, resp. k navrhovanému odporúčaniu, a spôsob vysporiadania sa s týmito námietkami. |
5. ZÁVER 5.1. Vyhodnotenie cieľov vnútorného auditu
(Vedúci audítorskej skupiny, resp. člen audítorskej skupiny, v tejto časti vyhodnotí, či a v akom rozsahu bol splnený cieľ/ciele vnútorného auditu, vyplývajúce z poverenia na vykonanie vnútorného auditu a programu vnútorného auditu, s prípadným uvedením odkazu na číslo nedostatku uvedeného v časti 4, ak boli zistené nedostatky. Ak je to relevantné uvedie sa aj to, či audítorská skupina vo väzbe na stanovený cieľ/ciele získala primerané uistenie. V tejto časti môže byť uvedené aj konštatovanie o pozitívnom stave overovaných skutočností, ak bolo uvedené výsledkom overenia vykonaného v rámci vnútorného auditu.).
5.2.Informácia o vypracovaní a záveroch čiastkovej správy z vnútorného auditu, ak bola vypracovaná
(Tento bod sa vypĺňa v prípade, ak bola vypracovaná čiastková správa z vnútorného auditu.)
5.3.Zhrnutie výsledkov vnútorného auditu
| Finančne vyčísliteľné nedostatky | Výška porušenia v EUR | Návrh odvodu, penále alebo pokuty áno/nie | Odvod, penále alebo pokuta v EUR |
|---|---|---|---|
| - porušenie finančnej disciplíny | |||
| - ostatné* | |||
| - spolu |
Ak neboli zistené nedostatky uvedie sa nasledovné:
Vnútorným auditom neboli zistené nedostatky v povinnej osobe.
5.4.Ďalší postup a doplňujúce informácie
(V tejto kapitole sa uvádzajú doplňujúce informácie a iné skutočnosti súvisiace s vykonaným vnútorným auditom, ak je to vzhľadom na závery vnútorného auditu a závažnosť zistených skutočností potrebné (napr. zdôraznenie skutočností a pod.6
Zároveň sa môžu uviesť návrhy na zlepšenie a odporúčania vyplývajúce z týchto návrhov a to pri zisteniach, ktoré neboli vyhodnotené ako nedostatky, a z toho dôvodu neboli uvedené v časti 4 Zistené nedostatky a navrhované odporúčania. V tejto časti sa ďalej uvedie informácia o prerokovaní skutočností zistených počas vnútorného auditu; uvedie sa deň a miesto, spôsob (osobne/online) prerokovania skutočností zistených počas vnútorného auditu, ak audítorská skupina vyhodnotí ako relevantné, uvedú sa aj konkrétne závery/iné informácie, resp. uvedie sa informácia, že povinná osoba sa na prerokovanie skutočností zistených počas vnútorného auditu nedostavila spolu s odôvodnením, ak ho povinná osoba uviedla.)
Táto časť sa uvedie ak boli zistené nedostatky:
Návrh (čiastkovej) správy bol doručený povinnej osobe na oboznámenie dňa (DD. MM. RRRR).
Povinná osoba podala/nepodala v stanovenej lehote písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku. (Uvedie sa spôsob vysporiadania sa s podanými námietkami, ak táto informácia nie je uvedená v inej časti správy/čiastkovej správy.) Povinná osoba je v zmysle ustanovenia § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov povinná prijať opatrenia na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku a predložiť (názov a sídlo oprávnenej osoby) písomný zoznam prijatých opatrení v lehote do (DD. MM. RRRR). Povinná osoba je v zmysle ustanovenia § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov povinná splniť prijaté opatrenia v lehote do (DD. MM. RRRR). (V tejto časti sa môže povinná osoba vyzvať na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení, napr. formuláciou: Povinná osoba je v zmysle ustanovenia § 21 ods. 3 písm. g) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov povinná predložiť (názov a sídlo oprávnenej osoby) dokumentáciu preukazujúcu splnenie prijatých opatrení v lehote do (DD. MM. RRRR, resp. do XX dní odo dňa uplynutia lehoty na splnenie prijatých opatrení určenej v tejto správe).
6. PODKLADY PREUKAZUJÚCE ZISTENÉ NEDOSTATKY
(Uvedie sa zoznam podkladov preukazujúcich zistené nedostatky, v prípade ak boli zistené nedostatky.)
7. ROZDEĽOVNÍK
Príloha č. 14 Príloha č. 15 Názov a sídlo správcu kapitoly štátneho rozpočtu
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
ZÁZNAM O ZASTAVENÍ VNÚTORNÉHO AUDITU Č. ...
V súlade s Poverením na vykonanie vnútorného auditu č. .... (číslo poverenia) zo dňa (DD. MM. RRRR), na základe (uvedie sa napríklad Ročného plánu vnútorných auditov na rok RRRR/rozhodnutia štatutárneho orgánu správcu kapitoly štátneho rozpočtu) bol dňa (DD. MM. RRRR) začatý vnútorný audit v povinnej osobe (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom (uvedie sa cieľ/ciele vnútorného auditu z poverenia na vykonanie vnútorného auditu). Vnútorný audit bol vykonávaný zamestnancami oprávnenej osoby (uvedie sa názov, sídlo a IČO oprávnenej osoby) v zložení: Titul, meno a priezvisko
-vedúci audítorskej skupiny
.......................................... (podpis)
Titul, meno a priezvisko
-člen audítorskej skupiny
.......................................... (podpis)
Titul, meno a priezvisko
-prizvaná osoba (ak je to relevantné) ......................................... (podpis)
Vnútorný audit č. ... (číslo poverenia) sa zastavuje.
Dôvody zastavenia podľa § 22 ods. 6 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov: (Uvedú sa dôvody hodné osobitného zreteľa, na základe ktorých bol vnútorný auditu zastavený.)
Dňa ( DD. MM. RRRR
Dňa (DD. MM. RRRR) v .....................................................
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
POZNÁMKY PRE BUDÚCE VNÚTORNÉ AUDITY
Na základe zistených skutočností z vnútorného auditu č. .... (uvedie sa číslo vnútorného auditu), ktorý bol vykonaný audítorskou skupinou: titul, meno, priezvisko – vedúci audítorskej skupiny titul, meno, priezvisko – člen audítorskej skupiny
v povinnej osobe
v povinnej osobe (názov, sídlo a IČO povinnej osoby) v termíne: (DD. MM. RRRR začatia) – (DD. MM. RRRR skončenia)
uvádzame tieto poznatky a identifikované riziká:
(Uvedú sa poznatky, týkajúce sa napr. citlivých oblastí, špecifických problémov, identifikované riziká napr. nedostatočné informačné systémy, slabé personálne obsadenie a pod., ktoré treba mať na zreteli pri nasledujúcich vnútorných auditoch.)
(útvar vnútorného auditu)
ZOZNAM KONTROLNÝCH OTÁZOK NA SPÄTNÚ KONTROLU
Číslo vnútorného auditu: (vyplní vedúci audítorskej skupiny) Cieľ vnútorného auditu: (vyplní vedúci audítorskej skupiny) Obdobie vykonania vnútorného auditu: (vyplní vedúci audítorskej skupiny)
| Položka | Áno | Nie | Netýka sa | Poznámky |
|---|---|---|---|---|
| Boli v prípade zistenia nových informácií prehodnotené ciele vnútorného auditu a boli zohľadnené v dodatku poverenia na vykonanie vnútorného auditu? | ||||
| Boli v prípade zistenia nedostatkov prerokované skutočnosti zistené počas vnútorného auditu pred doručením návrhu správy/čiastkovej správy? | ||||
| Boli všetky činnosti uskutočnené podľa programu vnútorného auditu? | ||||
| Boli náležite vydané/schválené/predložené/zaslané dokumenty: - Poverenie na vykonanie vnútorného auditu - Program vnútorného auditu - Oznámenie o výkone vnútorného auditu - Relevantná pracovná dokumentácia - Správa z vnútorného auditu/Čiastková správa z vnútorného auditu? | ||||
| Boli všetky nedostatky náležite zdokumentované a plne doložené v pracovnej dokumentácii? | ||||
| Bola všetka pracovná dokumentácia podpísaná zamestnancom, ktorý ju vypracoval a schválil? | ||||
| Nachádza sa kompletná pracovná dokumentácia v spise? | ||||
| Bolo zdokumentované odovzdanie skúsenosti a poznámky pre budúce vnútorné audity? |
V .................................... dňa ....................................
člen audítorskej skupiny
vedúci audítorskej skupiny
Vypracoval: ...............................................
Schválil............................................
Dátum: ...............................................
Podpis: ...............................................
Príloha č. 16 Príloha č. 17 Príloha č. 18 Príloha č. 21 Príloha č. 22 Názov a sídlo správcu kapitoly štátneho rozpočtu (útvar vnútorného auditu)
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
HODNOTENIE PRIEBEHU VNÚTORNÉHO AUDITU POVINNOU OSOBOU, ORGANIZAČNÝM ÚTVAROM, V KTOROM BOL VYKONANÝ VNÚTORNÝ AUDIT
Vážení kolegovia,
útvar vnútorného auditu (uvedie sa názov správcu kapitoly štátneho rozpočtu) sa snaží zavádzať a rozvíjať systém kvality svojej práce, takisto priebežne sleduje a vyhodnocuje svoju činnosť s cieľom zachovania určitej dosiahnutej úrovne. Neustále sa snažíme skvalitňovať svoju činnosť, preto sú pre nás cenné akékoľvek informácie, ktoré môžeme získať od subjektov, s ktorými prichádzame do styku. Vážime si získané názory na efektívnosť a kvalitu vykonávania vnútorného auditu, preto Vás prosíme o zodpovedanie nižšie uvedených otázok otvorene a podľa Vášho najlepšieho svedomia. Vami poskytnuté informácie budeme považovať za dôverné. Uvítali by sme doručenie vyplneného dotazníka na e-mailovú adresu (uvedie sa e-mail vnútorného audítora) do (DD. MM. RRRR). Číslo vnútorného auditu: (vyplní vnútorný audítor) Cieľ vnútorného auditu: (vyplní vnútorný audítor) Obdobie vykonania vnútorného auditu: (vyplní vnútorný audítor)
Výkon vnútorného auditu
| P.č. | P.č. Otázka | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| 1. | 1. Ako hodnotíte prospešnosť vnútorného auditu? | |||||
| 2. | 2. Ako vhodne boli stanovené ciele a rozsah výkonu vnútorného auditu v oblasti, za ktorú zodpovedáte? | |||||
| 3. | 3. Aká bola komunikácia s audítorskou skupinou s ? | |||||
| 4. | 4. Aká bola úroveň odbornosti audítorskej skupiny? | |||||
| 5. | 5. Boli požiadavky na povinnú osobu počas výkonu vnútorného auditu adekvátne? | |||||
| 6. | 6. Ako uspokojivé bolo trvanie celého výkonu vnútorného auditu? | |||||
| 7. | Aká bola zrozumiteľnosť definovania záverov (napr. nedostatkov, odporúčaní a opatrení) v návrhu správy/správe z vnútorného auditu? | |||||
| 8. | 8. Sú odporúčania z vnútorného auditu pre Vás prínosné? |
Odpovede značiť „X“
Stupnica: výborný (1), veľmi dobrý (2), dobrý (3), uspokojivý (4), nedostatočný (5)
Celkový dojem
Hodnoťte na stupnici od 1 (výborný) do 5 (nedostatočný)
Prosíme, uveďte akékoľvek ďalšie návrhy, odporúčania a pripomienky, ktoré súvisia s vykonaným vnútorným auditom, predchádzajúcimi otázkami alebo iné podnety, ktoré by nám mohli pomôcť zlepšiť našu prácu.
ĎAKUJEME VÁM
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
HODNOTENIE PRIEBEHU VNÚTORNÉHO AUDITU VEDÚCIM AUDÍTORSKEJ SKUPINY
Číslo vnútorného auditu: (vyplní vedúci audítorskej skupiny) Cieľ vnútorného auditu: (vyplní vedúci audítorskej skupiny) Obdobie vykonania vnútorného auditu: (vyplní vedúci audítorskej skupiny)
| P.č. | P.č. Hodnotená oblasť | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| 1. | 1. Úroveň odborných znalostí člena/členov audítorskej skupiny. | |||||
| 2. | 2. Prehľad člena/členov audítorskej skupiny o charaktere overovanej činnosti. | |||||
| 3. | 3. Úroveň komunikácie medzi členom/členmi audítorskej skupiny a vedúcim audítorskej skupiny. | |||||
| 4. | 4. Celková spolupráca člena/členov audítorskej skupiny s vedúcim audítorskej skupiny. | |||||
| 5. | 5. Úroveň plnenia pokynov vedúceho audítorskej skupiny členom/členmi audítorskej skupiny. | |||||
| 6. | Reprezentatívnosť vystupovania člena/členov audítorskej skupiny pri komunikácií s povinnou osobou (napr. úvodné stretnutie, prerokovanie návrhu správy/čiastkovej správy z vnútorného auditu, rozhovor s povinnou osobou). | |||||
| 7. | Plnenie úloh člena/členmi audítorskej skupiny v rámci vnútorného auditu v čase stanovenom vedúcim audítorskej skupiny v programe vnútorného auditu. | |||||
| 8. | 8. Kvalitatívna úroveň výstupov člena/členov audítorskej skupiny. | |||||
| 9. | 9. Zrozumiteľnosť definovania záverov (napr. nedostatky, odporúčania a opatrenia) členom/členmi audítorskej skupiny. |
Odpovede značiť „X“
Stupnica: výborný (1), veľmi dobrý (2), dobrý (3), uspokojivý (4), nedostatočný (5)
Celkový dojem
Hodnoťte na stupnici od 1 (výborný) do 5 (nedostatočný)
Prosíme, uveďte akékoľvek ďalšie návrhy, odporúčania a pripomienky, ktoré súvisia s vykonaným vnútorným auditom, predchádzajúcimi otázkami alebo iné podnety, ktoré by nám mohli pomôcť zlepšiť našu prácu.
ĎAKUJEME VÁM
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
HODNOTENIE PRIEBEHU VNÚTORNÉHO AUDITU ČLENOM AUDÍTORSKEJ SKUPINY
Číslo vnútorného auditu: (vyplní člen audítorskej skupiny) Cieľ vnútorného auditu: (vyplní člen audítorskej skupiny) Obdobie vykonania vnútorného auditu: (vyplní člen audítorskej skupiny)
| P.č. | P.č. Hodnotená oblasť | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| 1. | Rovnomernosť rozdelenia činností vedúcim audítorskej skupiny v rámci vnútorného auditu, zodpovedností a právomocí členom audítorskej skupiny. | |||||
| 2. | Zrozumiteľnosť zadávania jednotlivých pokynov a požiadaviek vedúcim audítorskej skupiny v súvislosti s výkonom vnútorného auditu. | |||||
| 3. | 3. Úroveň usmerňovania člena/členov audítorskej skupiny vedúcim audítorskej skupiny z metodického a organizačného hľadiska. | |||||
| 4. | 4. Úroveň komunikácie medzi členom/členmi audítorskej skupiny a vedúcim audítorskej skupiny. | |||||
| 5. | 5. Celková spolupráca vedúceho audítorskej skupiny s členom/členmi audítorskej skupiny. | |||||
| 6. | Reprezentatívnosť vystupovania vedúceho audítorskej skupiny pri komunikácií s povinnou osobou (napr. začatie vnútorného auditu, prerokovanie skutočností zistených počas vnútorného auditu s povinnou osobou). | |||||
| 7. | 7. Organizačné schopnosti vedúceho audítorskej skupiny. | |||||
| 8. | 8. Riešenie krízových situácií vedúcim audítorskej skupiny. | |||||
| 9. | 9. Pozitívny prístup k práci vedúceho audítorskej skupiny. | |||||
| 10. | 10. Rýchlosť a kvalita spätnej väzby od vedúceho audítorskej skupiny v rámci vykonávaného vnútorného auditu. |
Stupnica: výborný (1), veľmi dobrý (2), dobrý (3), uspokojivý (4), nedostatočný (5)
Celkový dojem
Hodnoťte na stupnici od 1 (výborný) do 5 (nedostatočný)
Prosíme, uveďte akékoľvek ďalšie návrhy, odporúčania a pripomienky, ktoré súvisia s vykonaným vnútorným auditom, predchádzajúcimi otázkami alebo iné podnety, ktoré by nám mohli pomôcť zlepšiť našu prácu.
ĎAKUJEME VÁM
Príloha č. 19
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
(názov a sídlo povinnej osoby)
Vaše číslo/zo dňa Naše číslo
Vybavuje / tel.
Bratislava DD. MM. RRRR
Vec
Nesplnenie povinnosti – upozornenie
Alternatíva a)
Podľa ustanovenia § 21 ods. 3 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, je povinná osoba povinná predložiť v lehote a rozsahu určených oprávnenou osobou alebo prizvanou osobou vyžiadané originály alebo úradne osvedčené kópie dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupy, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s auditom a vydať jej na vyžiadanie písomné potvrdenie o ich úplnosti a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať si kópie týchto podkladov. Vzhľadom na to, že túto povinnosť ste do dnešného dňa nesplnili, Vás upozorňujeme, že v prípade, ak dokumentáciu požadovanú na základe vyžiadania z (DD. MM. RRRR), nepredložíte v termíne do (DD. MM. RRRR), bude voči Vám uplatnený postup podľa § 28 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov.
Alternatíva b)
Podľa ustanovenia § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, je povinná osoba povinná prijať opatrenia na nápravu nedostatkov a na odstránenie príčin ich vzniku uvedených v čiastkovej správe alebo v správe a predložiť oprávnenej osobe písomný zoznam prijatých opatrení v lehote určenej oprávnenou osobou v správe z vnútorného auditu. Vzhľadom na to, že túto povinnosť ste do dnešného dňa nesplnili, Vás upozorňujeme, že v prípade, ak vyššie uvedený písomný zoznam nepredložíte v termíne do (DD. MM. RRRR), bude voči Vám uplatnený postup podľa § 28 vyššie uvedeného zákona.
Alternatíva c)
Podľa ustanovenia § 21 ods. 3 písm. e) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, je povinná osoba povinná prepracovať a predložiť písomný zoznam prijatých opatrení, a to v lehote uvedenej v žiadosti o prepracovanie písomného zoznamu prijatých opatrení zo dňa (DD. MM. RRRR). Vzhľadom na to, že túto povinnosť ste do dnešného dňa nesplnili, Vás upozorňujeme, že v prípade, ak vyššie uvedený písomný zoznam nepredložíte v termíne do (DD. MM. RRRR), bude voči Vám uplatnený postup podľa § 28 vyššie uvedeného zákona.
Alternatíva d)
Podľa ustanovenia § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, je povinná osoba povinná splniť prijaté opatrenia, a to v lehote určenej oprávnenou osobou. Vzhľadom na to, že túto povinnosť ste do dnešného dňa nesplnili, Vás upozorňujeme, že v prípade, ak prijaté opatrenia nesplníte v termíne do (DD. MM. RRRR), bude voči Vám uplatnený postup podľa § 28 vyššie uvedeného zákona.
Alternatíva e)
Podľa ustanovenia § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, je povinná osoba povinná splniť prijaté opatrenia, a to v lehote určenej oprávnenou osobou. Na základe vykonaného overenia splnenia prijatých opatrení zisteným vnútorným auditom č. .... oprávnená osoba vyhodnotila, že nasledovné opatrenia boli splnené čiastočne, resp. neboli splnené (uvedú sa čiastočne splnené opatrenia, resp. nesplnené opatrenia so stručným odôvodnením). Vzhľadom na uvedené Vás žiadame o nápravu zisteného stavu v lehote do (DD. MM. RRRR) a o následné predloženie dokumentácie preukazujúcej splnenie prijatých opatrení na adresu oprávnenej osoby v termíne do (XX pracovných dní) odo dňa uplynutia uvedenej lehoty.
Alternatíva f)
Podľa ustanovenia § 21 ods. 3 písm. g) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, je povinná osoba povinná predložiť dokumentáciu preukazujúcu splnenie prijatých opatrení na výzvu oprávnenej osoby. Vzhľadom na to, že túto povinnosť ste do dnešného dňa nesplnili, Vás upozorňujeme, že v prípade, ak vyžiadanú dokumentáciu nepredložíte v termíne do (DD. MM. RRRR), bude voči Vám uplatnený postup podľa § 28 vyššie uvedeného zákona.
S pozdravom
meno a priezvisko vedúci audítorskej skupiny
POUČENIE:
Podľa § 28 ods. 1 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov je správca kapitoly štátneho rozpočtu oprávnený uložiť za nesplnenie povinnosti poriadkovú pokutu povinnej osobe alebo tretej osobe do výšky 100 000 eur; resp. zamestnancovi povinnej osoby alebo zamestnancovi tretej osoby do výšky 3 000 eur.
Príloha č. 20
Názov a sídlo správcu kapitoly štátneho rozpočtu
(útvar vnútorného auditu)
(názov a sídlo povinnej osoby)
Vaše číslo/zo dňa
Naše číslo
Vybavuje / tel.
Bratislava DD. MM. RRRR
Vec
Vyžiadanie prepracovania písomného zoznamu prijatých opatrení
Listom č. .... zo dňa (DD. MM. RRRR) nám bol doručený písomný zoznam opatrení prijatých na nápravu nedostatkov a na odstránenie príčin ich vzniku (ďalej len „písomný zoznam prijatých opatrení“), ktorý ste vypracovali na základe správy z vnútorného auditu č. .... . Ako zamestnanec oprávnenej osoby určený na vyhodnotenie prijatých opatrení uvedených v písomnom zozname prijatých opatrení som sa Vami prijatými opatreniami zaoberal a vzhľadom na závažnosť nedostatkov odôvodnene predpokladám, že prijaté opatrenia nebudú dostatočne účinné na zabezpečenie nápravy zistených nedostatkov a na odstránenie príčin ich vzniku. Na základe ustanovenia § 21 ods. 3 písm. e) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov si Vás dovoľujeme požiadať o prepracovanie nižšie uvedených opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku: (Uvedú sa nedostatky a prijaté opatrenia povinnou osobou, ktoré boli vyhodnotené ako nedostatočné, a ktoré oprávnená osoba požaduje prepracovať). Prepracovaný písomný zoznam prijatých opatrení zašlite v lehote do (DD. MM. RRRR) na adresu oprávnenej osoby. S pozdravom
meno a priezvisko vedúci audítorskej skupiny
POUČENIE:
Podľa § 28 ods. 1 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov je správca kapitoly štátneho rozpočtu oprávnený uložiť za nesplnenie povinnosti poriadkovú pokutu povinnej osobe alebo tretej osobe do výšky 100 000 eur; resp. zamestnancovi povinnej osoby alebo zamestnancovi tretej osoby do výšky 3 000 eur.
Názov a sídlo správcu kapitoly štátneho rozpočtu (útvar vnútorného auditu)
Poverenie č. .... (registratúrne číslo) na vykonanie vnútorného auditu Zo dňa: (DD. MM. RRRR)
ZÁPIS Z OVERENIA SPLNENIA PRIJATÝCH OPATRENÍ
(Názov povinnej osoby) (dátum vypracovania zápisu) Termín overenia: (DD. MM. RRRR začatia) – (DD. MM. RRRR skončenia) Cieľ: overenie splnenia opatrení z vykonaného vnútorného auditu č. ....
Overenie vykonali: (meno a priezvisko vedúceho/členov audítorskej skupiny, ktorí overenie vykonali)
Postup overenia splnenia opatrení
(Stručne sa uvedie postup overenia splnenia opatrení, napr. overenie bolo vykonané dokumentárne/na mieste//novým vnútorným auditom, na základe dokladov...., ktoré preukazujú splnenie opatrení.) Písomný zoznam opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku bol doručený oprávnenej osobe dňa (DD. MM. RRRR). Prepracovaný písomný zoznam opatrení prijatých na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku bol/nebol predložený v určenom termíne, t. j. do (DD. MM. RRRR, ak je to relevantné). Dokumentácia preukazujúca splnenie prijatých opatrení bola predložená oprávnenej osobe dňa (DD. MM. RRRR).
Výsledky z overenia splnenia prijatých opatrení
V nasledujúcej tabuľke uvádzame prehľad nedostatkov a navrhované odporúčania z vnútorného auditu č. ....
| P. č. | Popis nedostatku spolu s odôvodnením | Závažnosť nedostatku/ druh nedostatku | Navrhované odporúčanie | Prijaté opatrenie | Splnené / splnené čiastočne / nesplnené | Spôsob splnenia |
|---|---|---|---|---|---|---|
| Uvedie sa stručný opis nedostatku (názov nedostatku), ktorý vystihuje jeho podstatu ako aj odôvodnenie nedostatku. | nízka/stredná /vysoká systémový finančne vyčísliteľný/ finančne nevyčísliteľný / nesystémový finančne vyčísliteľný/ finančne nevyčísliteľný | Uvedie sa návrh odporúčania na nápravu nedostatku a na odstránenie príčin jeho vzniku. | Uvedie sa opatrenie, ktoré prijala povinná osoba. | Uvedie sa spôsob splnenia opatrenia (napr. prijatie internej smernice, atď. ) |
Závery
(Vyhodnotiť výsledky a uviesť ďalší postup v prípade nedostatočného plnenia alebo nesplnenia prijatých opatrení.)
V .................................... dňa ....................................
člen audítorskej skupiny
vedúci audítorskej skupiny
Vypracoval: ...............................................
Schválil............................................
Dátum: ...............................................
Podpis: ...............................................
SAMOHODNOTIACI KONTOLNÝ LIST VEDÚCEHO ÚTVARU VNÚTORNÉHO AUDITU
| P. | Kontrolné otázky | Splnené | P. č. | |
|---|---|---|---|---|
| Áno | Nie | |||
| 1. | Overovanie súladu štatútu vnútorného | auditu | ||
| 1.1. | Je štatút vnútorného auditu v súlade s ustanoveniami zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov týkajúcimi sa útvaru vnútorného auditu ? | s o a | ||
| 1.2. | Je štatút vnútorného auditu v súlade s medzinárodnými audítorskými štandardami pre profesionálnu prax interných audítorov? | |||
| 2. | Overovanie nezávislosti vnútorného auditu | |||
| 2.1. | Bol útvar vnútorného auditu od posledného samohodnotenia poverovaný inými aktivitami, ktoré by mohli mať vplyv na nezávislosť vnútorného auditu a objektívnosť budúcich zistení z vnútorného auditu? | |||
| 2.2. | Nastala situácia, kedy nebolo možné vykonať naplánovaný vnútorný audit z dôvodu nedostatku prostriedkov v rozpočte alebo z dôvodu personálneho nezabezpečenia (t. j. nemal byť kým vykonaný vnútorný audit)? | |||
| 2.3. | Nastali v sledovanom období prípady, ktoré by poukazovali na predpojatosť vnútorného | audítora? | ||
| 2.4. | Boli prípady predpojatosti vnútorného audítora nahlásené okamžite po zistení tejto situácie? | |||
| 2.5. | Boli prípady predpojatosti vnútorného audítora identifikované z externého prostredia? | |||
| 2.6. | Existuje definovaný vnútorný postup na vysporiadanie sa prípadov predpojatosti vnútorného audítora? | |||
| 2.7. | Nastala situácia, kedy bola nezávislosť a objektívnosť vnútorného audítora ohrozená? | |||
| 3. | Overovanie personálnych kapacít | |||
| 3.1. | Má útvar vnútorného auditu dostatočné personálne kapacity na výkon vnútorného auditu naplánovaného podľa ročného plánu? | |||
| 3.2. | Sú vnútorní audítori dostatočne odborne pripravení na výkon vnútorného auditu? | |||
Zistenia / Poznámky
1.2.
| P. č. | Kontrolné otázky | Splnené | ||
|---|---|---|---|---|
| Áno | Nie | |||
| 3.3. | Je zabezpečený dohľad nad prácou nových vnútorných audítorov skúsenejším vnútorným audítorom? | |||
| 3.4. | Existuje zastupiteľnosť vedúceho útvaru vnútorného auditu? | |||
| 3.5. | Absolvoval vnútorný audítor povinné odborné vzdelávanie? | |||
| 4. | Overovanie zákonných postupov pri vykonávaní vnútorného auditu | |||
| 4.1. | Zodpovedá plán (strednodobý, resp. ročný) vyhodnoteniu rizík v príslušnom správcovi kapitoly štátneho rozpočtu? | |||
| 4.2. | Boli vnútorné audity vykonané v súlade so schváleným plánom? | |||
| 4.3. | Existuje rezerva na neplánované vnútorné audity? | |||
| 4.4. | Má správca kapitoly štátneho rozpočtu vypracovanú rizikovú analýzu? | |||
| 4.5. | Je riziková analýza vnútorného auditu aktualizovaná v nadväznosti na zistené nedostatky? | |||
| 4.6. | Boli vypracované pracovné postupy pre vykonávanie vnútorného auditu? | |||
| 4.7. | Sú vypracované pracovné postupy pre vykonávanie vnútorného auditu aktuálne? | |||
| 4.8. | Sú pracovné postupy na vykonávanie vnútorného auditu dodržiavané? | |||
| 4.9. | Bolo dodržiavanie pracovných postupov na vykonávanie vnútorného auditu overené na vybranej vzorke? | na | ||
Zistenia / Poznámky
4.• rozhoduje o prijatí opatrení na ich zvládnutie
| Vypracoval: |
| Dátum: |
| Podpis: |
Príloha č. 23 Detaily týkajúce sa zložiek vnútornej kontroly v povinnej osobe v rámci výkonu vnútorného
auditu
| Zložka | Prvky zložky | Spôsob získavania informácií |
|---|---|---|
| Kontrolné prostredie | Kontrolné prostredie | Rozšírený charakter kontrolného prostredia si vyžaduje, aby vnútorný audítor zvážil, či nasledujúce prvky poskytujú primeraný Zisťovanie základ pre iné zložky vnútornej kontroly alebo naopak oslabujú ich účinnosť: Pozorovanie • komunikácia/presadzovanie integrity/etických hodnôt • odhodlanie presadzovať kompetentnosť Preskúmanie dokumentov, napr. • finančné riadenie etického kódexu, organizačného • organizačná štruktúra poriadku • pridelenie právomocí a zodpovednosti • politiky a postupy v oblasti ľudských zdrojov |
| Ako základ vlastného posúdenia rizika vnútorný audítor zváži, ako povinná osoba riadi riziko v rámci finančného riadenia a najmä ako: Proces posudzovania • odhaľuje riziká pre finančné výkazníctvo a súlad rizika v povinnej osobe • odhaduje závažnosť • posudzuje pravdepodobnosť výskytu rizika | Proces posudzovania rizika v povinnej osobe | Preskúmanie procesu posudzovania rizika a súvisiacich dokumentov povinnej osoby |
| Informačné systémy a komunikácia | Keďže sú zdrojom všetkých záznamov a finančných operácií povinnej osoby, je zásadne dôležité, aby vnútorný audítor porozumel: Zisťovanie, ako vznikajú a ako • významným kategóriám finančných operácií alebo ich častí sa spracúvajú finančné operácie • postupom na iniciovanie, zaznamenávanie, spracovanie a alebo ich časti vykazovanie finančných operácií alebo ich častí • účtovným záznamom Podrobný opis postupu • procesu finančného vykazovania • spracovaniu mimoriadne veľkých alebo nezvyčajných Previerka finančných operácií alebo ich častí • opätovnému spracovaniu odmietnutých finančných operácií | |
| Pozornosť vnútorného audítora je zameraná na to, ako sa kontrolnými činnosťami jednotlivo alebo vcelku znižuje riziko, pričom osobitný dôraz sa kladie na: • autorizáciu Kontrolné činnosti • preskúmanie výkonnosti • spracovanie informácií • fyzické kontroly • oddelenie úloh | Kontrolné činnosti | Zisťovanie Pozorovanie |
| Monitorovanie kontrol | Monitorovanie kontrol | Posúdením toho, nakoľko dôkladne povinná osoba monitoruje kontroly a v prípade potreby prijíma nápravné opatrenia, vnútorný audítor získava prehľad o účinnosti vnútornej kontroly v povinnej Previerky zdrojov osobe. Aspekty, ktoré treba posúdiť, zahŕňajú: monitorovacích • činnosti súvisiace s riadením a dohľadom informácií • vnútorné kontroly vedúcich zamestnancov • informácie od tretích osôb (napr. sťažnosti, podnety, Zisťovanie whistleblowing) • hodnotenia |
alebo ich častí
Príloha č. 24
Model audítorského rizika a definovanie stupňov uistenia
Model audítorského rizika je potrebný na plánovanie vykonávania auditu a stanovenie audítorských postupov.
Audítorské riziko (AR) je riziko, že audítor vydá kladné stanovisko (stanovisko bez výhrad) v prípade, keď auditované transakcie obsahujú významné chyby. Audítor musí na základe svojich postupov zabezpečiť 95 % stupeň uistenia, aby mohol vo svojom stanovisku audítora tvrdiť, že získal „primerané uistenie“. Audítorské riziko je teda 5 %. Tri zložky audítorského rizika sa označujú ako inherentné riziko (IR), kontrolné riziko (CR) a detekčné riziko (DR) a v modeli audítorského rizika sú obsiahnuté takto: AR = IR x CR x DR Inherentné riziko (IR) predstavuje vnímanú úroveň rizika, že v auditovaných transakciách sa môže vyskytnúť významná chyba, ak chýbajú postupy vnútornej kontroly. Inherentné riziko je spojené s činnosťami povinnej osoby a bude závisieť od externých faktorov (kultúrne, politické, ekonomické, obchodné činnosti, klienti a dodávatelia atď.) a interných faktorov (druh organizácie, postupy, odborná spôsobilosť zamestnancov, nedávne zmeny postupov alebo zmeny na riadiacich pozíciách atď.). Inherentné riziko sa musí posúdiť ešte pred začatím podrobných audítorských postupov (rozhovory s riadiacimi pracovníkmi a kľúčovým personálom, preskúmanie kontextových informácií, ako sú organizačné grafy, manuály a interné/externé dokumenty).
Audítor by mal posúdiť inherentné riziko na príslušnej úrovni (vrstva alebo súbor), pričom ho môže posúdiť ako vysoké (100 %) alebo nízke (60 %).
Kontrolné riziko (CR) predstavuje vnímanú úroveň rizika, že pomocou postupov vnútornej kontroly, ktoré uplatňuje vedenie (manažment) povinnej osoby, sa nepodarí zabrániť významným chybám v auditovaných transakciách a ani ich odhaliť a opraviť. Takto vymedzené kontrolné riziká súvisia s tým, ako dobre sú riadené (kontrolované) inherentné riziká, a budú závisieť od systému vnútornej kontroly vrátane kontrol aplikácií, kontrol IT a organizačných kontrol. Kontrolné riziká možno vyhodnotiť pomocou podrobného testovania kontrol, ktorého cieľom je zabezpečiť dôkazy o účinnosti návrhu a fungovania systému kontroly pri predchádzaní či odhaľovaní významných nesprávností a o schopnosti organizácie zaznamenať, spracovať, sumarizovať a vykazovať údaje.
Kontrolné riziko by malo byť posúdené ako: nízke (možno sa spoľahnúť na kontroly) alebo vysoké (nemožno sa spoľahnúť na kontroly).
Súčin inherentného a kontrolného rizika sa označuje ako riziko významnej chyby.
AR = riziko významnej chyby x DR
Riziko významnej chyby súvisí s výsledkom auditov s cieľom testovať systém vnútornej kontroly.
Detekčné riziko predstavuje vnímanú úroveň rizika, že audítor neodhalí významnú chybu v transakciách. Detekčné riziká súvisia s primeranosťou vykonávania auditov, vrátane metodiky výberu vzorky, odbornej spôsobilosti personálu, audítorských metód, audítorských nástrojov atď. Detekčné riziká súvisia s vykonávaním substantívneho testovania (t. j. testovania podrobností transakcií, a to spravidla na základe výberu vzorky z transakcií). Detekčné riziko možno určiť na základe stanoveného audítorského rizika, inherentného rizika a kontrolného rizika: DR = AR/(IR x CR)
Stupne uistenia v prípade audítorských postupov
Posudzovanie rizika zahŕňa niekoľko krokov. V medzinárodne prijatých audítorských štandardoch sa vo všeobecnosti uvádzajú tieto kroky:
1.poznanie povinnej osoby a jej prostredia, čo by malo zahŕňať:
kontrolné prostredie vrátane príslušného právneho a regulačného rámca, a to na základe znalosti zavedených systémov riadenia a kontroly, a najmä rizík zistených v predchádzajúcich obdobiach. Posúdenie rizika by sa malo priebežne aktualizovať prepojením príslušných zistení vyplývajúcich z auditu s možnými zlepšeniami, ako aj prihliadnutím na zistenia iných audítorov, ako je Európsky dvor audítorov, EK, NKÚ, vládnych auditov, atď.;
kontrolné činnosti (primárne a monitorovacie) a činnosti vykonávané informačným systémom v rámci hlavných procesov; audítor by mal posúdiť povahu týchto kontrol a určiť, či boli zavedené a či sú uplatňované v praxi;
2.posúdenie (prípadných) zmien systému vnútornej kontroly od posledného auditu;
Audítor musí posúdiť vplyv zmien organizačných a procesných podmienok od predchádzajúceho auditu. Nové ciele, procesy, systémy a zodpovednosti povinnej osoby môžu predstavovať oveľa vyššie riziko ako dlhodobo zavedené procesy s historicky nízkou mierou chybovosti;
3.posúdenie účinnosti riadenia rizík so zameraním na: porozumieť rizikám a stanoviť ich prioritu, identifikovať kontroly na riešenie kľúčových rizík vrátane rizika podvodu, zistiť informácie, ktoré presvedčivo preukážu, či systém vnútornej kontroly funguje účinne;
4.potvrdenie rizík; Riziká významných chýb/nedostatkov možno rozdeliť na dve zložky (inherentné riziká a kontrolné riziká), ktoré bude potrebné posúdiť. Rozsah overovania/ testov by však mal závisieť od potvrdených rizík a ich možného vplyvu.
Audítorský prístup – reakcia audítora na posudzované riziká a získavanie uistenia
Audítorský prístup pozostáva z realizácie postupov s cieľom reagovať na zistené riziká významnej nesprávnosti, a tým sa zamerať na najrizikovejšie oblasti a činnosti na účely auditu. Základom audítorského prístupu je predovšetkým stanovisko, ktoré má audítor vyjadriť v súvislosti so systémom vnútornej kontroly. Celkový stupeň uistenia požadovaný od auditu je stanovený na 95 %. Toto uistenie z auditu sa zabezpečuje na základe:
1.posúdenia kontrolného prostredia (posúdením inherentného a kontrolného rizika) a
2.substantívneho testovania (podrobné testovanie na základe stanoveného modelu audítorského rizika, posudzované detekčné riziko). Uistenie o fungovaní systému predstavuje spoľahlivosť systému vnútornej kontroly. Vymedzuje sa na základe preskúmania systému vnútornej kontroly. Na základe tejto audítorskej činnosti sa na vyhodnotenie kontrolných postupov použijú tieto štyri úrovne spoľahnutia na systém vnútornej kontroly:
1.funguje dobre, potrebné sú len menšie zlepšenia – vysoký (stredne vysoký) stupeň uistenia o fungovaní systému,
2.funguje, ale sú potrebné určité zlepšenia – priemerný stupeň uistenia o fungovaní systému,
3.funguje čiastočne, sú potrebné značné zlepšenia – stredne nízky stupeň uistenia o fungovaní systému,
4.nefunguje – nízky stupeň uistenia o fungovaní systému.
Stupeň uistenia vyplývajúci zo substantívneho testovania a následne stupeň spoľahlivosti, ktorý vlastne určuje veľkosť vzorky, bude závisieť od stupňa uistenia získaného z testovania kontrol.
Korelácia posúdenia systému vnútornej kontroly, uistenia o fungovaní systému a stupňa spoľahlivosti
| Posúdenie kombinovaného rizika | Posúdenie systému vnútornej kontroly | Stupeň uistenia o fungovaní systému | Stupeň uistenia vyplývajúci zo substantívneho testovania |
|---|---|---|---|
| Minimálne | funguje dobre | vysoký (stredne vysoký) | nízky/stredne nízky |
| Nízke | funguje | priemerný | priemerný |
| Mierne | funguje čiastočne | stredne nízky | stredne vysoký |
| Vysoké | nefunguje | nízky | vysoký |
V nižšie uvedenej tabuľke sa uvádzajú príklady stupňov uistenia o fungovaní systému (vyplývajúcich z posúdenia kombinovaného rizika: (IR x CR) vo vzťahu k detekčnému riziku (DR) a uisteniu, ktoré vyplynie zo substantívneho testovania. Tieto príklady tvoria rámec pre stanovenie modelu rizík a modelu uistenia, ktorými sa audítor má riadiť pri svojich audítorských postupoch.
Príklady posúdenia modelu audítorského rizika a súvisiacich stupňov uistenia
| Posúdenie kombinovaného rizika | Stupeň uistenia vyplývajúci z testovania kontrol | Stupeň uistenia zo systému | Stupeň spoľahlivosti | Detekčné riziko |
|---|---|---|---|---|
| minimálne | funguje dobre, potrebné sú len menšie zlepšenia | vysoký (stredne vysoký) | najmenej 60 % | 40 % alebo nižšie |
| nízke | funguje, ale sú potrebné určité zlepšenia | priemerný | 70 % | 30 % |
| mierne | funguje čiastočne, sú potrebné podstatné zlepšenia | stredne nízky | 80 % | 20 % |
| vysoké | v zásade nefunguje | nízky | najmenej 90 % | najviac 10 % |
Z toho vyplýva, že čím vyššia je úroveň kombinovaného rizika podľa posúdenia audítora, tým nižšie je detekčné riziko. V dôsledku toho vzniká potreba rozsiahlejšieho substantívneho testovania (väčšia veľkosť vzoriek). Rovnako tak posúdenie nižšieho kombinovaného inherentného a kontrolného rizika prináša vyššie detekčné riziko, čo má za následok menej rozsiahle substantívne testovanie a väčšie spoľahnutie sa na systém vnútornej kontroly. Nastavenie primeraného stupňa spoľahlivosti je veľmi dôležitá otázka, keďže veľkosť vzorky významne závisí od stupňa spoľahlivosti (čím je stupeň spoľahlivosti vyšší, tým je väčšia veľkosť vzorky). Je možné znížiť stupeň spoľahlivosti, ktorý sa má získať zo substantívneho testovania, a následne aj pracovné zaťaženie auditu v prípade systémov s nízkou mierou chybovosti (a teda vysokým stupňom uistenia) a zároveň zachovať požiadavku vysokého stupňa spoľahlivosti (a následne väčšej veľkosti vzorky) v prípade systémov, ktoré vykazujú potenciálne vyššiu mieru chybovosti (a teda nízky stupeň uistenia). Vo výnimočných prípadoch platí, že ak audítor dospeje k záveru, že na systém vnútornej kontroly sa nemožno spoľahnúť, stupeň uistenia/spoľahlivosti, ktorý sa má získať zo substantívneho testovania, bude 95 %. S cieľom znížiť audítorské riziko na prijateľne nízku úroveň by audítor mal určiť celkové reakcie na riešenie posudzovaných rizík významných nesprávností na úrovni súboru a navrhnúť a vykonať ďalšie audítorské postupy, ktorých povaha, časový plán a rozsah zodpovedajú posudzovaným rizikám významných nesprávností.
Poznámky pod čiarou
2Pozri napr. ISA 200, podľa ktorého je potrebné zaujať postoj, ktorý sa vyznačuje pochybovačnosťou a ostražitosťou zameranou na podmienky, ktoré by mohli naznačovať možnosť nesprávnosti spôsobenej chybou alebo podvodom, a kritickým posudzovaním audítorských dôkazov.
3Zákon č. 54/2019 Z. z. o ochrane oznamovateľov protispoločenskej činnosti a o zmene a doplnení niektorých zákonov
4Štandardy 1300 až 1320.
* ponechá sa relevantné
* ponechá sa relevantné
* ponechá sa relevantné
5Medzinárodný audítorský štandard ISA 701
(*Položka „ostatné“ sa nahradí konkrétnym zákonom, za porušenie ktorého je navrhovaná sankcia, v prípade porušení viacerých zákonov, za ktoré sa navrhuje sankcia, zmení sa aj počet riadkov tejto tabuľky.)
6Medzinárodný audítorský štandard ISA 701
Odpovede značiť „X“