Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/006646/2022-1411 k finančnej kontrole
| Určené pre: | Orgány verejnej správy |
|---|---|
| Vypracoval: | Odbor legislatívy vzdelávania a podporných činností Oddelenie legislatívy a metodiky pre kontrolu a audit |
| Dátum platnosti: | 22.09.2022 |
| Dátum účinnosti: | 22.09.2022 |
Schválila:
Ing. Vladimíra Zacharidesová
generálna riaditeľka sekcie auditu a kontroly
Metodické usmernenie
sekcie auditu a kontroly Ministerstva financií SR č. MF/006646/2022-1411 k finančnej kontrole
Úvod
Ministerstvo financií SR (ďalej len „ministerstvo financií“) vydáva toto metodické usmernenie podľa § 3 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) s cieľom zabezpečiť jeho jednotnú aplikáciu. Metodické usmernenie je záväzné pre orgány verejnej správy vykonávajúce finančnú kontrolu podľa zákona č. 357/2015 Z. z.; prílohou metodického usmernenia sú odporúčané vzory, ktoré si orgány verejnej správy môžu upraviť s ohľadom na svoje potreby so zachovaním minimálnych požiadaviek vyplývajúcich zo zákona č. 357/2015 Z. z. Toto metodické usmernenie sa vydáva v nadväznosti na novelu zákona č. 357/2015 Z. z., ktorá bola zverejnená v Zbierke zákonov pod číslom 39/2022 a nadobudla účinnosť 1. marca 2022.
Finančná kontrola
Finančná kontrola je súhrn činností zabezpečujúcich overovanie hospodárnosti, efektívnosti, účinnosti a účelnosti finančných operácií alebo ich častí pred ich uskutočnením, v ich priebehu a až do ich konečného vysporiadania, zúčtovania, dosiahnutia a udržania výsledkov a cieľov finančných operácií alebo ich častí. Finančná kontrola sa vykonáva ako:
základná finančná kontrola,
administratívna finančná kontrola a finančná kontrola na mieste.
Pre všetky tri typy finančnej kontroly platí, že podľa § 6 ods. 4 orgán verejnej správy finančnou kontrolou overuje, v súlade s cieľmi finančnej kontroly a podľa povahy každej finančnej operácie alebo jej časti, jej súlad so skutočnosťami podľa písmena a) až g) (bližšie v kapitole 2.3.). Orgán verejnej správy je povinný vykonávať finančnú kontrolu, nakoľko mu napomáha zabezpečovať správne finančné riadenie v rámci plnenia svojich úloh. Cieľom finančnej kontroly je zabezpečiť najmä dodržiavanie hospodárnosti, efektívnosti, účinnosti a účelnosti pri hospodárení s verejnými financiami a realizácii finančných operácií alebo ich častí, predchádzanie podvodom, nezrovnalostiam a korupcii a pod., pričom jednotlivé ciele je potrebné posudzovať v súvislostiach s prepojením na § 6 ods. 4 zákona č. 357/2015 Z. z. Za vykonanie finančnej kontroly zodpovedá štatutárny orgán orgánu verejnej správy (ďalej len „štatutárny orgán“). Ak orgán verejnej správy poverí výkonom administratívnej finančnej kontroly alebo finančnej kontroly na mieste iný orgán verejnej správy, za vykonanie tejto finančnej kontroly naďalej zodpovedá štatutárny orgán orgánu verejnej správy, ktorý iný orgán verejnej správy poveril výkonom administratívnej finančnej kontroly alebo finančnej kontroly na mieste.
2.1.Finančná operácia alebo jej časť
Finančnou operáciou alebo jej časťou sa podľa § 2 písm. d) zákona č. 357/2015 Z. z. rozumie príjem, poskytnutie alebo použitie verejných financií, právny úkon alebo iný úkon majetkovej povahy. Vo vzťahu k výkonu finančnej kontroly platí, že overovanie sa vždy viaže na finančnú operáciu alebo jej časť, nie na doklady (napr. zmluva, faktúra, objednávka). Relevantné doklady však môžu slúžiť pri základnej finančnej kontrole ako doklad súvisiaci s finančnou operáciou alebo jej časťou, na ktorom sa potvrdí vykonanie základnej finančnej kontroly, t. j. nevykonáva sa základná finančná kontrola faktúry, žiadanky alebo objednávky a pod., ale predmetné doklady môžu byť určené na potvrdenie vykonania základnej finančnej kontroly finančnej operácie alebo jej časti (ktorou je napr. použitie verejných financií na kúpu tovaru). Pri administratívnej finančnej kontrole a finančnej kontrole na mieste taktiež orgán verejnej správy nevykonáva kontrolu „dokladov“, ale na základe relevantnej dokumentácie a informácii získava uistenia o súlade realizovanej overovanej finančnej operácie alebo jej časti so skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z.
Úkony, ktoré predstavujú finančnú operáciu:
Príjem: miestne dane, poplatky, dotácie, granty, transfery, príjem do pokladne orgánu verejnej správy a pod. Poskytnutie: dotácie, granty, nenávratný finančný príspevok a pod. Použitie: mzdy, tovary, služby, nájomné, obstaranie hmotného/nehmotného majetku a pod. Právny úkon: kúpna zmluva, kolektívna zmluva, dodatok k zmluve a pod.1 Iný úkon majetkovej povahy: zaraďovanie/vyraďovanie majetku, likvidácia majetku a pod.
Finančná operácia sa môže deliť na časti, a to:
z časového hľadiska: finančná operácia zvyčajne prebieha v niekoľkých fázach, t. j. pozostáva z viacerých častí. Začína sa prípravou finančnej operácie (napr. rozhodovanie o jej uskutočnení), ďalej samotnou realizáciou finančnej operácie, ktorá môže prebiehať tiež v niekoľkých častiach (napr. uzavretie zmluvy, vyplatenie zálohy, vypracovanie objednávky, úhrada faktúry a pod.) a končí sa až naplnením jej cieľov, resp. dosiahnutím požadovaného výsledku (napr. vyúčtovanie poskytnutých verejných financií, overenie dodržania podmienok finančnej operácie počas stanoveného obdobia udržateľnosti pri použití prostriedkov EÚ a pod.); z hľadiska vecnej pôsobnosti: rozdelenie finančnej operácie na časti môže vyplývať zo zodpovednosti jednotlivých zamestnancov orgánu verejnej správy za jednotlivé úseky, resp. oblasti, napr. rozpočet, verejné obstarávanie, správa majetku a iné odborné činnosti podľa organizačného začlenenia týchto zamestnancov, ktoré je v podmienkach verejnej správy premietnuté do organizačného poriadku/organizačnej štruktúry organizácie; z matematického hľadiska: rozdelenie finančnej operácie na časti môže vyplývať z jej delenia na jednotlivé čiastkové sumy, napr. preddavky;
Príklad finančnej operácie rozdelenej na jednotlivé časti
Pri poskytovaní dotácií sa finančná kontrola vykoná napríklad2 pri týchto častiach finančnej operácie:
| vyhlásenie výzvy | • overí sa napr. • súlad s rozpočtom, teda dostatok verejných financií, • správnosť definovania podmienok poskytnutia verejných financií, ich súlad s osobitnými predpismi |
| rozhodovanie o pridelení | • overí sa napr. • splnenie kritérií stanovených vo všeobecne záväznom právnom predpise/uvedených vo výzve záujemcom/žiadateľom |
| uzatváranie zmluvy | • overí sa napr. • súlad zmluvy s relevantnými právnymi predpismi • súlad zmluvy s výzvou |
| realizovanie úhrady | • overí sa napr. • súlad so zmluvou o poskytnutí dotácie • súlad s rozpočtom |
| vyúčtovanie poskytnutých VF | • overí sa napr. • dodržanie účelu použitia dotácie v súlade so všeobecne záväzným predpisom/zmluvou o poskytnutí dotácie/vnútorným predpisom/inými podmienkami poskytnutia dotácie • overí sa napr. |
| vrátenie nepoužitej/nes právne použitej | • overí sa napr. • súlad so všeobecne záväzným predpisom/zmluvou o poskytnutí dotácie • pri vymoženej sume, či súhlasí s požadovanou sumou |
| dotácie dosiahnutie | • overí sa napr. • súlad s nastavením podmienok poskytnutia VF vo všeobecne záväznom právnom predpise/zmluve |
| cieľov FO | • |
Finančná kontrola sa nevykonáva len do času vyplatenia verejných financií, ale musí sa vykonávať až do posledného momentu dosiahnutia stanovených cieľov finančnej operácie alebo jej časti. Napr. ak právnická osoba dostane verejné financie na vytvorenie a udržanie pracovného miesta, ukončenie finančnej operácie je až v momente splnenia všetkých podmienok poskytnutia verejných financií, pričom orgán verejnej správy je povinný vykonávať finančnú kontrolu až do momentu splnenia podmienok/cieľa poskytnutia verejných financií. Ak je udržanie pracovného miesta časovo ohraničené, napr. právnická osoba musí udržať vytvorené pracovné miesto päť rokov, aj počas týchto piatich rokov je potrebné vykonávať finančnú kontrolu v súlade so zákonom č. 357/2015 Z. z., nakoľko finančná operácia je ukončená až momentom dosiahnutia jej cieľa.
2.2.Subjekt vykonávajúci finančnú kontrolu
Finančnú kontrolu je podľa zákona č. 357/2015 Z. z. povinný vykonávať
orgán verejnej správy, ktorým je subjekt verejnej správy podľa § 3 ods. 1 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 523/2004 Z. z.“) a právnická osoba, prostredníctvom ktorej sa poskytujú verejné financie.
Podľa zákona č. 523/2004 Z. z. je subjektom verejnej správy právnická osoba zapísaná v registri organizácií vedenom Štatistickým úradom Slovenskej republiky a zaradená vo verejnej správe v súlade s jednotnou metodikou platnou pre Európsku úniu, a to bez ohľadu na jej právnu formu. Register subjektov verejnej správy je možné nájsť na nasledovnom odkaze: www.statistics.sk
Vyššie uvedená definícia orgánu verejnej správy nemusí byť naplnená kumulatívne, t. j. stačí, ak platí jedna z dvoch požiadaviek. Napr. právnická osoba síce nie je zapísaná v registri organizácií vedenom Štatistickým úradom Slovenskej republiky, a teda nie je zaradená vo verejnej správe v súlade s jednotnou metodikou platnou pre Európsku úniu, avšak ak sa prostredníctvom tejto osoby poskytujú verejné financie iným osobám, považuje sa za orgán verejnej správy.
2.3.Verejné financie
Definícia pojmu verejné financie je ustanovená v § 2 písm. e) zákona č. 357/2015 Z. z., pričom podľa uvedeného ustanovenia sa za verejné financie na účely zákona č. 357/2015 Z. z. považujú:
1.finančné prostriedky podľa § 2 písm. a), e) a f) a § 35a zákona č. 523/2004 Z. z., t.j.:
finančné prostriedky, s ktorými hospodária právnické osoby verejnej správy,
prostriedky EÚ, t.j. finančné prostriedky poskytnuté SR z rozpočtu EÚ, ktoré sa SR poskytujú prostredníctvom platobného orgánu (MF SR) alebo MPRV SR, odvody EÚ, prostriedky poskytnuté z rozpočtu EÚ na vykonávanie Plánu obnovy a odolnosti SR,
2.finančné prostriedky zo zahraničia poskytnuté na základe medzinárodných zmlúv, ktorými je SR viazaná,
3.finančné prostriedky z rozpočtov členských EÚ a finančné prostriedky z rozpočtov iných štátov ako členských štátov EÚ určené na financovanie alebo spolufinancovanie programov EÚ,
4.verejnými financiami sú aj vlastné finančné prostriedky osoby určené na financovanie programov realizovaných na základe medzinárodných zmlúv, ktorými je SR viazaná, alebo určené na spolufinancovanie programov EÚ.
Za verejné financie sa považujú aj finančné prostriedky, ktoré poskytuje subjekt verejnej správy právnickej osobe alebo fyzickej osobe, až do ich použitia na určený účel, a to aj vtedy, ak sa poskytujú prostredníctvom inej právnickej osoby. Ak je orgán verejnej správy subjektom verejnej správy podľa § 3 zákona č. 523/2004 Z. z., tak všetky prostriedky, s ktorými hospodári bez ohľadu na ich pôvod, sú považované za verejné financie podľa zákona č. 357/2015 Z. z. (keďže sú finančnými prostriedkami podľa § 2 písm. a) zákona č. 523/2004 Z. z.). V prípade, že orgánom verenej správy je právnická osoba, prostredníctvom ktorej sa poskytujú verejné financie, nepovažujú sa verejné financie „ostatné“ prostriedky s ktorými hospodári; takáto právnická osoba vykonáva príslušné finančné kontroly len vo vzťahu k verejným financiám, ktoré sa prostredníctvom nej poskytujú inej osobe.
2.4.Overenie súladu finančnej operácie
Finančnou kontrolou overuje orgán verejnej správy súlad finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z., ktorými sú:
a)rozpočet orgánu verejnej správy na príslušný rozpočtový rok,
b)rozpočet orgánu verejnej správy na dva rozpočtové roky nasledujúce po rozpočtovom roku podľa predchádzajúceho odseku, ak financovanie finančnej operácie alebo jej časti neskončí v príslušnom roku a ide o realizáciu verejného obstarávania; to platí, ak ide o štátnu rozpočtovú organizáciu,
c)osobitné predpisy alebo medzinárodné zmluvy, ktorými je Slovenská republika viazaná a na základe ktorých sa Slovenskej republike poskytujú finančné prostriedky zo zahraničia,
d)zmluvy uzatvorené orgánom verejnej správy,
e)rozhodnutia vydané na základe osobitných predpisov,
f)vnútorné predpisy alebo
g)iné podmienky poskytnutia a použitia verejných financií.
Za iné podmienky poskytnutia a použitia verejných financií sa považujú akékoľvek podmienky, ktoré sú uvedené, napr. v systémových dokumentoch (napr. Systém riadenia EŠIF, Schéma regionálnej investičnej pomoci), metodike upravujúcej konkrétnu finančnú operáciu alebo jej časť alebo vo výzve na predkladanie žiadostí, a ktoré sú známe a musia byť splnené pri poskytnutí a použití verejných financií. Orgán verejnej správy overuje súlad finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z. vždy podľa povahy finančnej operácie. To znamená, že finančnou kontrolou sa overujú vždy všetky relevantné skutočnosti, ktoré sú pre finančnú operáciu v danej fáze overovania platné. Z uvedeného vyplýva, že nie je potrebné pri každej finančnej operácii alebo jej časti vždy overovať súlad so všetkými skutočnosťami uvedenými v § 6 ods. 4 písm. a) až g) zákona č. 357/2015 Z. z., nakoľko každú jednotlivú finančnú operáciu alebo jej časť je potrebné posudzovať individuálne s ohľadom na jej charakter a čas overovania. Napr. ak orgán verejnej správy nie je štátnou rozpočtovou organizáciou, neoveruje súlad finančnej operácie alebo jej časti s § 6 ods. 4 písm. b) zákona č. 357/2015 Z. z. (t. j. s rozpočtom orgánu verejnej správy na dva rozpočtové roky nasledujúce po príslušnom rozpočtovom roku). Ak ide o finančnú operáciu, ktorou je použitie verejných financií formou úhrady faktúry, táto sa overí súlad s rozpočtom orgánu verejnej správy, uzatvorenou zmluvou, vnútorným predpisom, pričom ak takýto vnútorný predpis nie je vydaný neoveruje sa súlad s § 6 ods. 4 písm. f) zákona č. 357/2015 Z. z.
Príklady overenia súladu finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z.
-Vyhlásenie verejného obstarávania - overuje sa súlad s rozpočtom orgánu verejnej správy na príslušný rok, súlad s plánom verejného obstarávania, súlad so zákonom o verejnom obstarávaní a súlad s vnútornými predpismi orgánu verejnej správy, ak také existujú.
-Ak má byť výsledkom verejného obstarávania rámcová zmluva a orgán verejnej správy nemá vo fáze vyhlásenia verejného obstarávania v rozpočte na aktuálny rok vyčlenený dostatok finančných prostriedkov na pokrytie celkového plnenia z rámcovej zmluvy, overenie súladu s rozpočtom vo fáze vyhlásenia verejného obstarávania pred uzatvorením rámcovej zmluvy neznamená, že orgán verejnej správy musí mať v tejto fáze v rozpočte prostriedky na krytie celého plnenia z rámcovej zmluvy. Znamená to, že vyhlásené verejné obstarávanie ako aj rámcová zmluva budú nastavené tak, že na čas plnenia bude mať orgán verejnej správy zabezpečený v rozpočte dostatok verejných financií. Uvedené vyplýva z toho, že orgán verejnej správy overuje súlad finančnej operácie alebo jej časti vždy s tými skutočnosťami, ktoré sú pre danú finančnú operáciu alebo jej časť v danom čase relevantné. Má teda zabezpečiť najmä to, aby nevstúpil do takých záväzkov, na plnenie ktorých nemá alebo nebude mať dostatok verejných financií v budúcnosti, v čase plnenia. V tejto fáze (vyhlásenie verejného obstarávania) je potrebné vo vzťahu k rozpočtu overiť napr. súlad predmetného verejného obstarávania so schváleným plánom verejného obstarávania na aktuálny rok, a ak plnenie z rámcovej zmluvy bude realizované už v danom roku, v tomto rozsahu sa overí aj súlad so schváleným rozpočtom orgánu verejnej správy na príslušný rok. Zároveň naďalej platí, že ak je orgánom verejnej správy štátna rozpočtová organizácia a financovanie finančnej operácie alebo jej časti neskončí v príslušnom roku, orgán verejnej správy je povinný overiť súlad finančnej operácie alebo jej časti s rozpočtom aj na nasledujúce dva rozpočtové roky. Ak k plneniu bude dochádzať až na základe uzatvorenia jednotlivých zmlúv, resp. na základe objednávok, tak až v tejto fáze (t. j. pri uzatváraní jednotlivých zmlúv, resp. pri zadávaní objednávok) bude potrebné v rámci overovania súladu tejto časti finančnej operácie s rozpočtom skúmať to, či orgán verejnej správy má rozpočtované vo svojom rozpočte verejné financie, a teda reálne disponuje s verejnými financiami, ktoré budú kryť plnenie z týchto individuálnych zmlúv/objednávok. Zároveň je potrebné pri uzatváraní jednotlivých zmlúv, resp. zadávania objednávok, overiť aj súlad s uzatvorenou rámcovou zmluvou.
-Vyradenie majetku - overí sa súlad s vnútorným predpisom orgánu verejnej správy, ak je taký vydaný, s rozhodnutím štatutárneho orgánu (rozhodnutie o neupotrebiteľnosti majetku štátu, rozhodnutie o prebytočnosti majetku štátu) osobitným právnym predpisov (zákon o správe majetku štátu, zákon o účtovníctve).
-Zaplatenie faktúry od dodávateľa - overí sa súlad s rozpočtom orgánu verejnej správy, uzatvorenou zmluvou, resp. objednávkou, preberacím/odovzdávací protokolom.
-Uzatvorenie služobnej zmluvy – overí sa súlad s rozpočtom orgánu verejnej správy, súlad s osobitnými právnymi predpismi (Zákonník práce, zákon č. 55/2017 Z. z.), vnútornými predpismi (ak také existujú).
-Poplatky uhrádzané obci/mestu –overuje sa súlad s vydaným rozhodnutím obce/mesta, najmä výška poplatku a jeho splatnosť. V prípade, že poplatok nie je uhradený včas, je potrebné ho vymáhať, prípadne uložiť relevantnú sankciu za nesplnenie termínu na úhradu.
2.5.Druhy finančnej kontroly
Finančná kontrola sa vykonáva ako základná finančná kontrola, administratívna finančná kontrola a finančná kontrola na mieste.
| základná finančná kontrola | administratívna finančná kontrola | finančná kontrola na mieste |
|---|---|---|
| •povinná pri každej FO alebo jej časti •vykonáva zodpovedný zamestnanec a určený vedúci zamestnanec (resp. štatutárny orgán) •výstupom je potvrdenie súladu FO alebo jej časti s overovanými skutočnosťami na doklade súvisiacom s FO alebo jej časťou | •povinná pri FO alebo jej časti, ktorou je poskytnutie verejných financií •vykonáva zodpovedný zamestnanec a určený vedúci zamestnanec (resp. štatutárny orgán) •výstupom je návrh správy/návrh čiastkovej správy a správa/čiastková správa alebo záznam | •fakultatívna pri vybranej FO alebo jej časti •vykonávajú poverení zamestnanci •výstupom je návrh správy/návrh čiastkovej správy a správa/čiastková správa alebo záznam |
Základná finančná kontrola
Orgán verejnej správy je povinný postupovať v súlade so schváleným rozpočtom3, osobitnými predpismi, zmluvami ako aj medzinárodnými zmluvami, ktorými je Slovenská republika viazaná, vydanými rozhodnutiami ako aj v súlade s vlastnými vnútornými predpismi, či ďalšími, pre orgán verejnej správy záväznými, podmienkami poskytnutia a použitia verejných financií. Zároveň platí, že podľa § 5 ods. 1 písm. d) zákona č. 357/2015 Z. z. orgán verejnej správy zabezpečuje, aby sa finančná operácia alebo jej časť vykonala alebo sa v nej pokračovalo, len ak je v súlade s § 6 ods. 4 zákona č. 357/2015 Z. z. Základná finančná kontrola je kontrola, ktorá sa vykonáva „dovnútra“ orgánu verejnej správy vo vzťahu ku každému úkonu orgánu verejnej správy, ktorý predstavuje finančnú operáciu alebo jej časť, t. j. príjem, použitie alebo poskytnutie verejných financií, právny úkon alebo iný úkon majetkovej povahy. Základná finančná kontrola je integrálnou súčasťou procesov orgánu verejnej správy, ktoré sa týkajú finančnej operácie alebo jej časti. V nadväznosti na vykonanú základnú finančnú kontrolu je orgán verejnej správy povinný určiť, či vo finančnej operácii alebo jej časti je možné pokračovať, alebo či ju je možné vykonať, resp. či je potrebné vymáhať poskytnuté plnenie, ak sa finančná operácia alebo jej časť už vykonala. Základná finančná kontrola predstavuje inštitút, ktorý zabezpečuje o.i. predchádzanie vzniku nedostatkov, podvodov, nezrovnalostí a korupcii pri hospodárení orgánu verejnej správy s verejnými financiami, ako aj to, aby orgán verejnej správy nevstúpil do takých záväzkov, na ktorých plnenie nemá alebo nebude mať dostatok verejných financií. Základnú finančnú kontrolu sú povinné vykonávať všetky orgány verejnej správy vo vzťahu ku každej finančnej operácii alebo jej časti, a to aj v prípade, ak orgán verejnej správy vykonáva overovanie finančnej operácie alebo jej časti administratívnou finančnou kontrolou alebo finančnou kontrolou na mieste. Súlad finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z. sa overuje po celý čas, od jej prípravy až po jej ukončenie a splnenie všetkých jej cieľov. Napr. v rámci zmluvného vzťahu s dodávateľom sa vykoná základná finančná kontrola pri vyhlásení verejného obstarávania, kde sa overí napr. súlad s osobitným predpisom (zákon o verejnom obstarávaní), vnútorným predpisom orgánu verejnej správy (ak existuje), s rozpočtom orgánu verejnej správy (a ak ide o štátnu rozpočtovú organizáciu súlad s rozpočtom na dva nasledujúce roky, ak financovanie finančnej operácie alebo jej časti neskončí v príslušnom rozpočtovom roku). V ďalšom kroku je potrebné vykonať základnú finančnú kontrolu pred uzatvorením zmluvy s dodávateľom, kde sa overí napr. súlad s výsledkom verejného obstarávania, súlad s rozpočtom orgánu verejnej správy a súlad s osobitnými predpismi, prípadne s vnútornými predpismi orgánu verejnej správy. Pokiaľ je na základe uzatvorenej zmluvy potrebné zadať objednávku, základnú finančnú kontrolu je potrebné vykonať aj v tomto kroku, kde sa overí napr. súlad s rozpočtom orgánu verejnej správy a súlad s uzatvorenou zmluvou. K použitiu verejných financií dochádza v čase úhrady za tovar/službu, a teda je potrebné vykonať základnú finančnú kontrolu aj vo fáze, kedy orgán verejnej správy uhrádza faktúru za daný tovar/službu ako aj v čase príjmu tovaru na sklad (v prípade tovaru) - iný úkon majetkovej povahy.
Ak sa základnou finančnou kontrolou zistí nesúlad finančnej operácie alebo jej časti s relevantnými skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z., finančnú operáciu nemožno vykonať, resp. v nej nemožno pokračovať alebo je potrebné vymáhať poskytnuté plnenie, ak sa finančná operácia alebo jej časť už vykonala. Základnú finančnú kontrolu nemožno v takomto prípade prerušiť do času odstránenia nesúladu finančnej operácie alebo jej časti s relevantnými skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z., nakoľko zákon č. 357/2015 Z. z. neupravuje inštitút „prerušenia“ finančnej kontroly. V takomto prípade, ak sú počas základnej finančnej kontroly identifikované nedostatky, je potrebné zodpovedným zamestnancom uviesť vyjadrenie v negatívnom variante, napr. vo finančnej operácii alebo jej časti nemožno pokračovať/finančnú operáciu alebo jej časť nemožno vykonať. Po odstránení nedostatkov, resp. náprave stavu, ktorý viedol k nesúladu finančnej operácie s relevantnými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z., orgán verejnej správy opäť vykoná základnú finančnú kontrolu, pričom v rámci tejto už môže byť zistený súlad finančnej operácie s relevantnými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. V takomto prípade sa už pri potvrdzovaní vykonania základnej finančnej kontroly uvedie vyjadrenie, že finančnú operáciu je možné vykonať, resp. v nej pokračovať, príp. že nie je potrebné vymáhať poskytnuté plnenie, ak sa finančná operácia alebo jej časť už vykonala. Z uvedeného vyplýva, že rovnakú finančnú operáciu alebo jej časť je možné overiť základnou finančnou kontrolou aj viackrát a s rozličným záverom.
Príklady vykonania základnej finančnej kontroly
-Uzatvorenie pracovnej zmluvy - keďže pracovná zmluva predstavuje právny úkon, je potrebné pred jej uzatvorením vykonať základnú finančnú kontrolu, v rámci ktorej sa overí súlad s rozpočtom orgánu verejnej správy, s osobitným právnym predpisom (napr. Zákonník práce), s vnútorným predpisom orgánu verejnej správy.
-Príjmové finančné operácie - je potrebné sledovať, či verejné financie boli pripísané na účet, prípadne prijaté v pokladni v správnej výške a príp. v záväznom termíne. Z uvedeného dôvodu je potrebné aj pri príjmových operáciách vykonávať základnú finančnú kontrolu (napr. pri dotácii elektronickej registračnej pokladne v hotovosti, príjmy z vyberaných poplatkov, príjem z odoslanej faktúry).
-Príkaz na pracovnú cestu - základnou finančnou kontrolou sa overí súlad s plánom, resp. zameraním pracovnej cesty, s rozpočtom orgánu verejnej správy, s vnútorným predpisom týkajúcim sa uskutočňovania pracovných/služobných ciest, prípadne súlad s pracovnou náplňou/opisom štátnozamestnaneckého miesta z dôvodu relevancie k pracovnému miestu a v neposlednom rade aj samotnú hospodárnosť finančnej operácie. Vo fáze vyúčtovania pracovnej cesty sa overí súlad s rozpočtom orgánu verejnej správy, overí sa, či sa pracovná cesta skutočne vykonala (iné podmienky poskytnutia verejných financií). Ak sa zamestnancovi vyplácajú preddavky na pracovnú cestu, je potrebné vykonať základnú finančnú kontrolu aj pred vyplatením preddavkov.
3.1.Zodpovednosť za vykonanie základnej finančnej kontroly
Základnú finančnú kontrolu vykonávajú:
štatutárny orgán alebo ním určený vedúci zamestnanec a
zamestnanec4 zodpovedný za rozpočet, verejné obstarávanie, správu majetku alebo za iné odborné činnosti podľa povahy finančnej operácie alebo jej časti na základe rozhodnutia štatutárneho orgánu.
Jednou z osôb vykonávajúcich základnú finančnú kontrolu je teda vždy zamestnanec orgánu verejnej správy, ktorý je zodpovedný za overenie finančnej operácie z pohľadu určitej oblasti, napr. overenie súladu za oblasť rozpočtu. Určenie takého zamestnanca môže byť zabezpečené organizačným poriadkom alebo podpisovým poriadkom, opisom pracovných činností jednotlivých zamestnancov, pracovnou zmluvou prípadne inou vhodnou písomnou formou. Ak zamestnanec orgánu verejnej správy vo svojej činnosti kumuluje viaceré funkcie činnosti orgánu verejnej správy (napr. je zodpovedný za oblasť rozpočtu a verejného obstarávania), vykonáva základnú finančnú kontrolu za oblasti, za ktoré zodpovedá, práve tento zamestnanec. Ďalšou osobou, ktorá vykonáva základnú finančnú kontrolu je štatutárny orgán alebo ním určený vedúci zamestnanec. Štatutárny orgán môže určiť vedúceho zamestnanca zodpovedného za vykonávanie finančnej kontroly v opise pracovnej činnosti, samostatným dokumentom, vo vnútornom predpise, pričom vhodný je napr. organizačný poriadok a na neho nadväzujúci podpisový poriadok. V zmysle uvedeného teda nie je potrebné, aby štatutárny orgán udelil určenému vedúcemu zamestnancovi plnú moc vo vzťahu k vykonávaniu základnej finančnej kontroly, napríklad formou písomného poverenia. Určenie zodpovednosti vedúceho zamestnanca za vykonanie základnej finančnej kontroly môže vyplývať aj z charakteristiky druhu práce, pričom do vykonania základnej finančnej kontroly môže byť zapojených viacero poverených vedúcich zamestnancov podľa oblastí, za ktoré zodpovedajú, alebo podľa jednotlivých stupňov riadenia. Vždy musí byť dodržaná podmienka, že pri vykonávaní základnej finančnej kontroly musí byť prítomný „prvok vedúceho“, t. j. nie je možné, aby určený vedúci zamestnanec trvalo delegoval povinnosť vykonávať základnú finančnú kontrolu na zamestnanca, ktorý nie je vo vedúcej pozícii; uvedeným však nie je vylúčená možnosť dočasne poveriť zastupovaním takéhoto zamestnanca zabezpečením vykonávania základnej finančnej kontroly z dôvodu napr. krátkodobej práceneschopnosti, dovolenky alebo služobnej cesty vedúceho zamestnanca. Ak má orgán verejnej správy organizačné útvary, ktoré samostatne zodpovedajú za jednotlivé oblasti relevantné pre overovanú finančnú operáciu alebo jej časť, napr. verejné obstarávanie, rozpočet, zmluvy, objednávky a pod., základnú finančnú kontrolu vykonajú viaceré osoby. V prípade, ak orgán verejnej správy vzhľadom na svoju veľkosť a personálne kapacity nemá vedúcich zamestnancov, základnú finančnú kontrolu vykonáva priamo štatutárny orgán spolu s určeným zamestnancom. To, ktoré konkrétne osoby vykonávajú základnú finančnú kontrolu závisí od charakteru realizovanej finančnej operácie alebo jej časti ako aj od nastavenia procesov týkajúcich sa realizovanej finančnej operácie alebo jej časti v rámci daného orgánu verejnej správy. Základná finančná kontrola nie je „samostatným“ procesom, naopak je integrálnou súčasťou pracovných procesov nastavených v orgáne verejnej správy pri realizovaní finančnej operácie alebo jej časti. Základnú finančnú kontrolu vykonávajú tí zamestnanci, ktorí sa podieľajú na realizovaní finančnej operácie alebo jej časti, pričom každý zodpovedný zamestnanec získava uistenie o súlade realizovanej finančnej operácii alebo jej časti s relevantnými skutočnosťami podľa § 6 ods. 4 vzhľadom na svoju vecnú zodpovednosť. Základnú finančnú kontrolu nevykonávajú takí zamestnanci, ktorých pracovné činnosti vecne s touto finančnou operáciou alebo jej časťou nesúvisia. Napr. ak sa finančná operácia neuskutočňuje na základe verejného obstarávania (napr. uzatvorenie pracovnej zmluvy), nie žiadúce, aby sa v rámci vykonávanej finančnej kontroly vyjadrovali zamestnanci zodpovední za oblasť verejného obstarávania. Zároveň však platí, že každá oblasť, a teda všetky relevantné skutočnosti podľa § 6 ods. 4, sú overené popri zodpovednom zamestnancovi aj určeným vedúcim zamestnancom, resp. štatutárnym orgánom. Vykonávaním základnej finančnej kontroly minimálne dvomi osobami, orgán verejnej správy zabezpečí dodržanie tzv. princípu „kontroly štyroch očí“. Požiadavka vykonávať finančnú kontrolu vo vzťahu k verejným financiám ako aj zabezpečiť jej vykonávanie ako kontroly tzv. „štyroch očí“, plynie z požiadaviek Európskej únie (a to napr. ako jedna z podmienok v rámci prístupových rokovaní ako aj v súčasnosti v rámci základných princípov systému verejnej vnútornej kontroly). Potvrdzovanie vykonania základnej finančnej kontroly nemá predstavovať pre orgán verejnej správy administratívnu záťaž, a preto je vhodné nastaviť si potvrdzovanie vykonania základnej finančnej kontroly čo najefektívnejšie s ohľadom na procesy, ktoré má orgán verejnej správy zavedené vo vzťahu k realizovanej finančnej operácii alebo jej časti a jeho organizačnej štruktúre.
Príklady zabezpečenia princípu „kontroly štyroch očí“
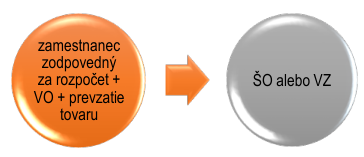
-V orgánoch verejnej správy, ktoré majú menší počet zamestnancov (napr. menšie školské zariadenia) a funkcia zamestnanca zodpovedného za rozpočet, verejné obstarávanie, prevzatie tovaru, atď. sa kumuluje v jednej osobe, táto osoba vykoná základnú finančnú kontrolu za všetky relevantné oblasti spolu so štatutárnym orgánom alebo ním určeným vedúcim zamestnancom (riaditeľ školy, resp. zástupca riaditeľa školy).
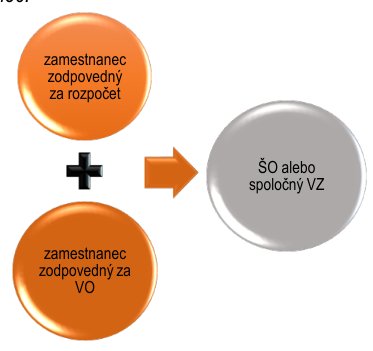
-V orgánoch verejnej správy s menším počtom zamestnancov, v ktorých jednotlivé činnosti vykonávajú konkrétni zamestnanci, základnú finančnú kontrolu vykonajú viacerí zamestnanci. V tomto prípade, vzhľadom na povahu finančnej operácie alebo jej časti, overí jej súlad s relevantnými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. zamestnanec zodpovedný za rozpočet, zamestnanec zodpovedný za VO, atď. Druhým párom očí pre týchto zamestnancov vykonávajúcich základnú finančnú kontrolu bude štatutárny orgán, resp. aspoň jeden určený vedúci zamestnanec.
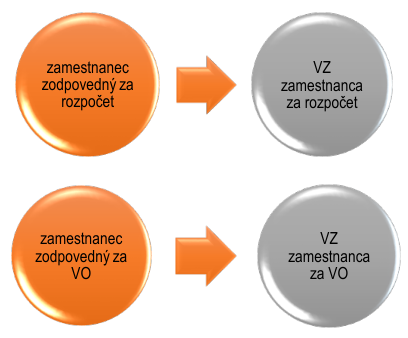
-V ústredných orgánoch štátnej správy a ostatných dostatočne personálne zabezpečených orgánoch verejnej správy spravidla každú odbornú činnosť zabezpečuje samostatný útvar. Zamestnanec zodpovedný za rozpočet a jeho vedúci zamestnanec overí základnou finančnou kontrolou súlad finančnej operácie s rozpočtom, zamestnanec zodpovedný za verejné obstarávanie a jeho vedúci zamestnanec overí súlad s plánom verejného obstarávania, prípadne s osobitnými predpismi, atď. Základná finančná kontrola sa vykonáva na všetkých stupňoch riadenia orgánu verejnej správy.
Pozn.
VO – verejné obstarávanie
ŠO – štatutárny orgán
VZ – vedúci zamestnanec
Výkon základnej finančnej kontroly nie je možné externalizovať , t. j. nie je možné presunúť zodpovednosť za jej vykonanie na inú právnickú osobu alebo fyzickú osobu, ktorá nie je v pracovnoprávnom vzťahu alebo v obdobnom pracovnom vzťahu s orgánom verejnej správy alebo na iný orgán verejnej správy. Uvedené nie je možné obísť ani úpravou vo vnútornom predpise.
Príklad
-Orgán verejnej správy má zabezpečené spracovanie miezd dodávateľským spôsobom, avšak zamestnanci takéhoto dodávateľa nie sú oprávnení podľa zákona č. 357/2015 Z. z. vykonávať základnú finančnú kontrolu. Základnú finančnú kontrolu vykoná štatutárny orgán, resp. určený vedúci zamestnanec, a vecne zodpovedný zamestnanec. Dokumentácia predložená a spracovaná dodávateľom však spravidla slúži týmto osobám ako podklad k výkonu základnej finančnej kontroly.
3.2.Výsledok základnej finančnej kontroly
Vykonanie základnej finančnej kontroly sa potvrdzuje na doklade súvisiacom s finančnou operáciou alebo jej časťou. Takýmto dokladom je napr. cestovný príkaz, faktúra, žiadosť o platbu, príjmový pokladničný doklad a pod. Orgán verejnej správy si môže pre svoje podmienky vytvoriť a použiť aj krycí list (ktorý je považovaný za doklad súvisiaci s finančnou operáciou alebo jej časťou). V prípade väčšieho množstva finančných operácií rovnakého druhu (napr. príjmové/výdavkové pokladničné doklady) je možné vykonať základnú finančnú kontrolu na jednom spoločnom doklade (spoločnom/súhrnnom krycom liste) za určité obdobie. V takomto prípade je však potrebné, aby zo súhrnného krycieho listu bola zrejmá identifikácia finančných operácií alebo ich častí, ktorých sa týka (napr. koľko a akých finančných operácií sa vykonalo, s akým celkovým objemom a na akých konkrétnych dokladoch) a obdobie, za ktoré sa vyhotovuje. Do súhrnného krycieho listu možno zahrnúť len finančné operácie alebo ich časti rovnakej povahy. Rovnaká povaha finančnej operácie zahŕňa určitú homogénnu oblasť činnosti orgánu verejnej správy, ako je napríklad vyberanie poplatkov za odpady, hotovostný príjem do pokladnice, pravidelné platby za energie, tlač a pod. Na doklade súvisiacom s finančnou operáciou alebo jej časťou sa podľa § 7 ods. 3 zákona č. 357/2015 Z. z. uvádza meno a priezvisko osoby, ktorá vykonala základnú finančnú kontrolu, jej podpis, dátum vykonania základnej finančnej kontroly a v nadväznosti na vykonané overenie jedno z vyjadrení, či:
finančnú operáciu alebo jej časť možno vykonať alebo nemožno vykonať,
vo finančnej operácii alebo jej časti možno pokračovať alebo nemožno pokračovať alebo
poskytnuté plnenie treba vymáhať alebo poskytnuté plnenie nie je potrebné vymáhať, ak sa finančná operácia alebo jej časť už vykonala.
Každú z vyššie uvedených skutočností (meno, priezvisko, dátum, podpis a vyjadrenie) je potrebné uvádzať zvlášť za každú osobu, ktorá vykonala základnú finančnú kontrolu, t. j. napr. nie je možné uviesť len jedno spoločné vyjadrenie za všetky osoby, ktoré vykonali základnú finančnú kontrolu. Podpisom sa podľa § 2 písm. t) zákona č. 357/2015 Z. z. rozumie vlastnoručný podpis, kvalifikovaný elektronický podpis alebo obdobný preukázateľný podpisový záznam v elektronickej podobe nahrádzajúci vlastnoručný podpis, ktorý umožňuje jednoznačnú preukázateľnú identifikáciu osoby, ktorá podpisový záznam vyhotovila. Nie je prípustné podpisovať vykonanie základnej finančnej kontroly pečiatkou podpisu, tzv. faksimile podpisu. V prípade náležitostí „dátumu“ je potrebné uvádzať ten dátum, kedy sa reálne základná finančná kontrola vykonala, pričom dátumy nemusia byť pri jednotlivých osobách vykonávajúcich základnú finančnú kontrolu totožné. Možnosť/nemožnosť vykonať finančnú operáciu, pokračovať vo finančnej operácii a potreba vymáhať poskytnuté plnenie, ak sa finančná operácia alebo jej časť už vykonala sa dá vyjadriť nielen exaktným použitím slovného spojenia uvedeného v § 7 ods. 3 zákona č. 357/2015 Z. z., ale aj formuláciou „je/nie je možné vykonať“, „je/nie je možné pokračovať“ a „je/nie je potrebné vymáhať“. Každá osoba vyššie uvedeným spôsobom deklaruje za seba, že na základe ňou vykonaného overenia súladu finančnej operácie alebo jej časti s relevantnými skutočnosťami podľa § 6 ods. 4, je možné finančnú operáciu alebo jej časť vykonať, alebo že je v nej možné pokračovať, resp. že nie je potrebné vymáhať poskytnuté plnenie, ak sa finančná operácia alebo je časť už vykonala. Ak fyzická osoba uvedená v § 7 ods. 2 zákona č. 357/2015 Z. z. nevykoná základnú finančnú kontrolu, vykoná ju v rozpore s § 7 ods. 2 a 3 alebo jej vyjadrenie je nesprávne, je možné uložiť takejto osobe uložiť podľa § 28 ods. 2 zákona č. 357/2015 Z. z. v správnom konaní pokutu. Podľa charakteru finančnej operácie sa pri potvrdzovaní vykonania základnej finančnej kontroly uvedie jedno z vyjadrení (v jeho pozitívnom alebo negatívnom variante vzhľadom na zistený súlad/nesúlad overovanej finančnej operácie alebo jej časti so skutočnosťami podľa § 6 ods. 4), resp. v praxi sa môžu na krycom liste uviesť všetky vyjadrenia a vyškrtnú sa tie, ktoré sú irelevantné vzhľadom na vykonané overenie. Zákon č. 357/2015 Z. z. nešpecifikuje, ktoré vyjadrenie sa má použiť pre jednotlivé finančné operácie a ich časti. Je na nastavení orgánu verejnej správy, s ohľadom na charakter finančnej operácie, ktoré vyjadrenie bude kedy používať. Je však potrebné zachovávať kontinuitu vzhľadom na používané vyjadrenia vo vzťahu k rovnakým typom finančných operácii, resp. ich častí v rámci jedného orgánu verejnej správy.
Pre samotné overenie základnou finančnou kontrolou je podstatné najmä vecné zameranie, t. j. či finančná operácia alebo jej časť je naozaj v súlade so súvisiacimi skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z., či je hospodárna, efektívna, účinná a účelná a či je možné finančnú operáciu alebo jej časť realizovať. Potvrdenie vykonania základnej finančnej kontroly, t. j. overenie súladu finančnej operácie alebo jej časti so skutočnosťami podľa § 6 ods. 4, formou uvedenia relevantného vyjadrenia predstavuje len vonkajšiu formu vykonaného overenia a deklarovania zodpovedného zamestnanca za súladnosť finančnej operácie alebo jej časti.
Príklad použitia vyjadrenia je /nie je možné pokračovať/vykonať
-Ak finančná operácia pozostáva z častí, tak je možné, aby všetky osoby vykonávajúce základnú finančnú kontrolu uviedli, okrem ostatných povinných náležitostí, na doklade súvisiacom s finančnou operáciou alebo jej časťou vyjadrenie „vo finančnej operácie je možné pokračovať“, pričom posledná osoba vykonávajúca základnú finančnú kontrolu, t. j. napr. štatutárny orgán, resp. určený vedúci zamestnanec, uviedol vyjadrenie „finančnú operáciu je možné vykonať“.
-Ak sa finančná operácia alebo jej časť overuje viacerými organizačnými útvarmi, je možné, aby osoba príslušného organizačného útvaru na prvom stupni uviedla vyjadrenie „vo finančnej operácii je možné pokračovať“ a vedúci zamestnanec tohto organizačného útvaru uviedol vyjadrenie „finančnú operáciu je možné vykonať“.
Príklad potvrdenia vykonania základnej finančnej kontroly
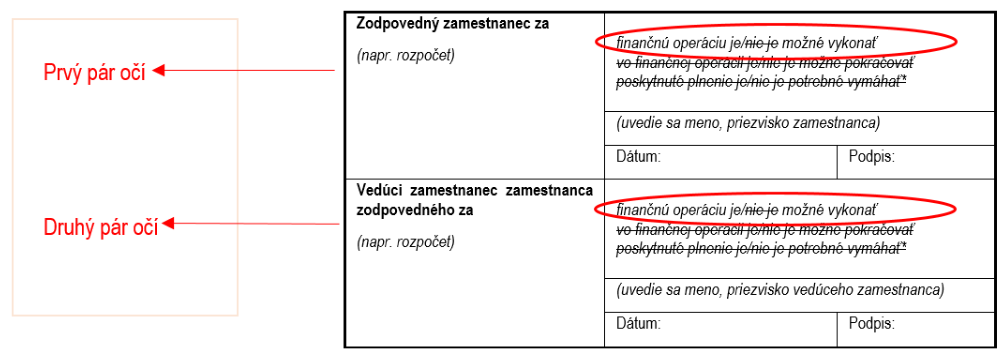
-V tomto prípade ide o príklad vykonania základnej finančnej kontroly spôsobom, že za každú relevantnú oblasť vykonáva základnú finančnú kontrolu na prvom stupni zamestnanec zodpovedný za relevantnú oblasť (tzv. „prvý pár očí“), a „druhým párom očí“ je vedúci zamestnanec zodpovedný za relevantnú oblasť (v našom prípade za rozpočet). Obaja vykonajú overenie súladu finančnej operácie s rozpočtom orgánu verejnej správy, resp. inými skutočnosťami súvisiacimi s rozpočtom. Ak zistia, že finančná operácia je v súlade s týmito skutočnosťami, uvedú vyjadrenie, že finančnú operáciu je možné vykonať, pričom ostatné nehodiace sa možnosti na krycom liste vyškrtnú.
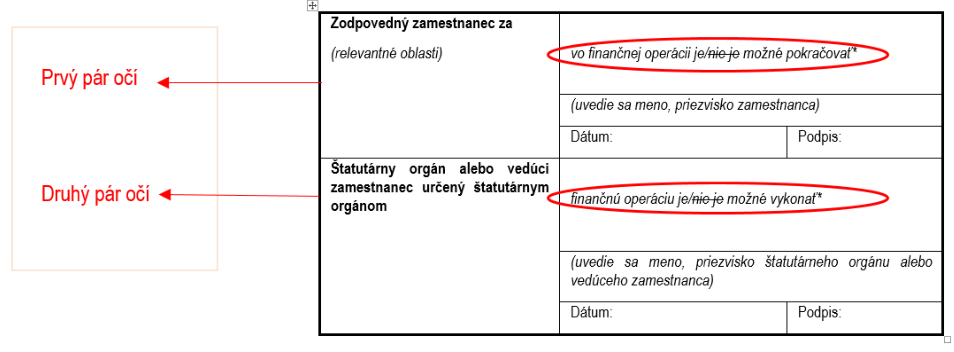
-V tomto prípade ide o príklad vykonania základnej finančnej kontroly spôsobom, že overenie na prvom stupni vykoná za všetky relevantné oblasti (napr. za rozpočet, verejné obstarávanie, majetok a pod.) len jeden zamestnanec (tzv. „prvý pár očí“). „Druhým párom očí“ je v tomto prípade štatutárny orgán alebo ním určený vedúci zamestnanec. Po vykonaní overenia súladu finančnej operácie so všetkými relevantnými skutočnosťami podľa 6 ods. 4 zákona č. 357/2015 Z. z. zamestnanec na prvom stupni konštatuje, že vo finančnej operácii je možné pokračovať a štatutárny orgán, prípadne vedúci zamestnanec konštatuje, že finančnú operáciu je možné vykonať.
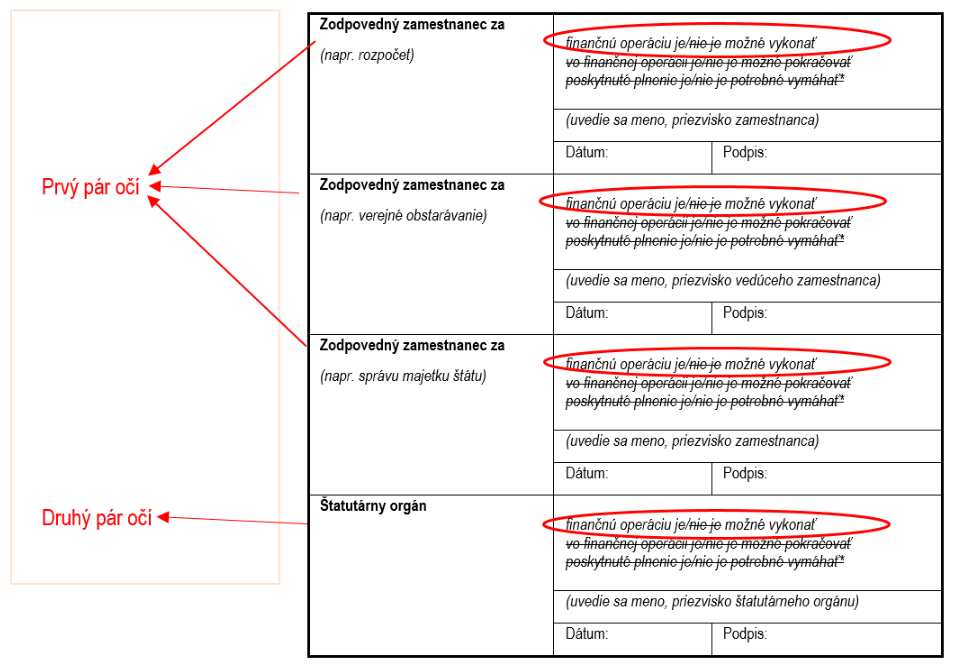
-V tomto prípade ide o príklad vykonania základnej finančnej kontroly spôsobom, že finančnú operáciu overia na prvom stupni viacerí zamestnanci, ktorí sú zodpovední za rôzne oblasti, napr. rozpočet, VO, správu majetku (tzv. „prvý pár očí“). Títo zamestnanci v rámci svojej pôsobnosti overia súlad finančnej operácie s tými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z., ktoré sú pre danú finančnú operáciu relevantné; „druhým párom očí“ je v tomto prípade štatutárny orgán. Všetci vykonali overenie súladu finančnej operácie s relevantnými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. a zistili, že finančná operácia je v súlade s týmito skutočnosťami, na základe čoho konštatujú, že finančnú operáciu je možné vykonať; ostatné nehodiace sa možnosti na krycom liste vyškrtnú.
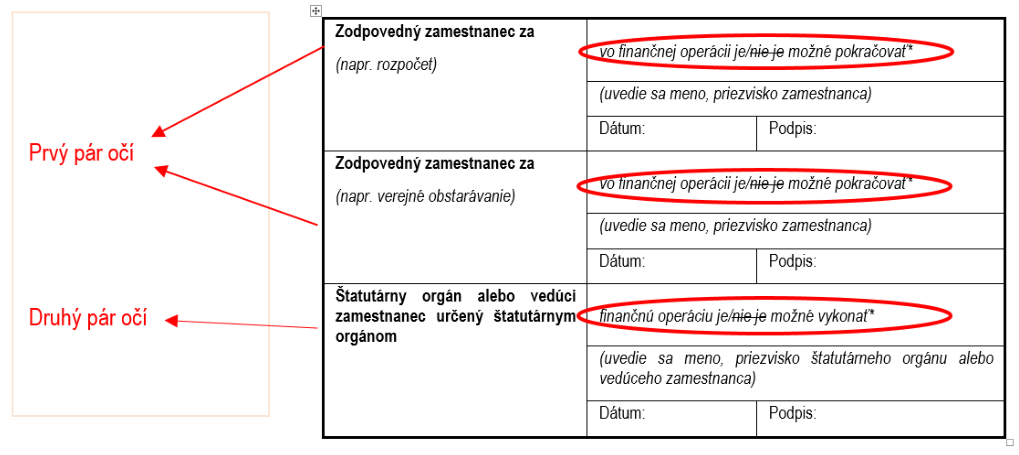
-Plne súladný je aj spôsob vykonania základnej finančnej kontroly, ak zamestnanci zodpovední napr. za rozpočet a verejné obstarávanie uvedú vyjadrenie, že vo finančnej operácii je možné pokračovať a štatutárny orgán, resp. vedúci zamestnanec, uvedie vyjadrenie, že finančnú operáciu je možné vykonať.
V záujme zabezpečenia jednoznačného a nespochybniteľného vyjadrenia, môže zamestnanec vykonávajúci základnú finančnú kontrolu uviesť v prípade zistenia nedostatkov aj dôvody nesúladu finančnej operácie so skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. Skutočnosť, že finančná operácia je v súlade s relevantnými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. vyplýva z uvedenia mena, priezviska, podpisu a pozitívneho vyjadrenia zodpovedného zamestnanca. Zákon č. 357/2015 Z. z. nevyžaduje, aby osoby vykonávajúce základnú finančnú kontrolu explicitne uvádzali na doklade súvisiacom s finančnou operáciou alebo jej časťou, skutočnosti podľa § 6 ods. 4 zákona č. 357/2015 Z. z., s ktorými súlad finančnej operácie alebo jej časť overili. Zároveň je však potrebné, aby osoby vykonávajúce základnú finančnú kontrolu overili súlad finančnej operácie so všetkými skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z., ktoré sú pre danú finančnú operáciu alebo jej časť relevantné. Pokiaľ štatutárny orgán usúdi, že pre podmienky orgánu verejnej správy je vhodné uvádzať na doklade súvisiacom s finančnou operáciou alebo jej časťou konkrétne skutočnosti podľa § 6 ods. 4 zákona č. 357/2015 Z. z., s ktorými je finančná operácia alebo jej časť v súlade (napr. finančná operácia je v súlade s rozpočtom orgánu verejnej správy, s konkrétnym ustanovením osobitného predpisu alebo s vnútorným predpisom), môžu sa na súvisiacom doklade tieto skutočnosti uvádzať, uvedené je však nad rámec zákona č. 357/2015 Z. z.
Konštatovanie, že sa základná finančná kontrola uskutočnila, pričom je vyjadrený len súhlas s finančnou operáciou, nie je postačujúce a nie je v súlade so zákonom č. 357/2015 Z. z.
Odporúčaný vzor krycieho listu, ktorý obsahuje všetky možnosti vyjadrenia zamestnancov, vykonávajúcich základnú finančnú kontrolu, je uvedený v prílohe č. 1. Ide o univerzálny krycí list, ktorý je možné použiť pre rôzne typy finančných operácií. Pokiaľ sa používa krycí list pre rovnaký typ operácií, uvádza sa iba jedno relevantné vyjadrenie, pričom musí byť umožnené osobe vyjadriť pozitívny, resp. negatívny výrok.
3.3.Prípady nevykonávania základnej finančnej kontroly
Základnú finančnú kontrolu nevykonáva orgán verejnej správy pri plnení úloh integrovaného záchranného systému a Policajný zbor, Hasičský a záchranný zbor, Horská záchranná služba, finančná správa v oblasti colníctva, ozbrojené sily Slovenskej republiky, Zbor väzenskej a justičnej stráže, Národný bezpečnostný úrad Slovenskej republiky a spravodajské služby pri plnení tých úloh, ktoré podľa osobitného predpisu neznesú odklad. Pri iných ako vyššie uvedených činnostiach sú dané orgány verejnej správy povinné vykonať základnú finančnú kontrolu. Základná finančná kontrola sa taktiež nevykonáva pri odstraňovaní dôsledkov prevádzkových havárií a iných havarijných stavov bezprostredne po ich vzniku, ak odstránenie týchto dôsledkov neznesie odklad v záujme ochrany života, zdravia a v záujme predchádzania škodám na majetku. Avšak, ak ide o bežnú opravu majetku orgánu verejnej správy, ktorá síce súvisí s prevádzkovou haváriou, avšak už nehrozí nebezpečenstvo vzniku škody na majetku alebo ohrozenie života a zdravia, orgán verejnej správy je povinný vykonať základnú finančnú kontrolu.
Príklad, kedy sa nevykoná základná finančná kontrola
-Havarijná situácia, pri ktorej je potrebné predísť škodám na majetku a zdraví vznikne, ak v budove orgánu verejnej správy praskne vodovod, a je nevyhnutné ihneď zastaviť vodu. Bez toho, aby sa vykonala vopred základná finančná služba, privolá sa havarijná služba. Ak však prasknutý vodovod poškodil inventár orgánu verejnej správy (koberce, nábytok, podlahu), ktorý treba vymeniť, alebo je potrebné vymaľovať zatečené steny, v takomto prípade už je potrebné vykonať základnú finančnú kontrolu, nakoľko nedochádza k ďalšiemu poškodzovaniu majetku, ani ochrane života alebo zdravia.
3.4.Úprava základnej finančnej kontroly vo vnútornom predpise orgánu verejnej správy
Za účelom jednotnej aplikácie ustanovení zákona č. 357/2015 Z. z., jednoznačnosti ustanovenia povinností zodpovedných osôb a predchádzaniu vzniku nedostatkov orgány verejnej správy vypracúvajú vnútorný predpis upravujúci vykonávanie základnej finančnej kontroly, administratívnej finančnej kontroly a finančnej kontroly na mieste. Uvedené súvisí aj s povinnosťou orgánu verejnej správy vytvoriť, zachovávať a rozvíjať finančné riadenie. V rámci základnej finančnej kontroly môže byť vo vnútornom predpise upresnené, ktorí zamestnanci sú zodpovední za jej vykonanie pre jednotlivé oblasti činnosti orgánu verejnej správy. Vo vnútornom predpise je vhodné upraviť aj určenie vedúceho zamestnanca (vykonávajúceho finančnú kontrolu) namiesto štatutárneho orgánu, prípadne jeho zastúpenie v čase jeho neprítomnosti. Určenie zodpovedných útvarov/zamestnancov za vykonávanie finančnej kontroly vymedzuje aj organizačný poriadok resp. podpisový poriadok orgánu verejnej správy. Podrobnosti k minimálnym odporúčaným náležitostiam na vypracovanie vnútorného predpisu k finančnej kontrole obsahuje metodická pomôcka sekcie auditu a kontroly, uverejnená na webovom sídle ministerstva financií.5
Administratívna finančná kontrola
Administratívnu finančnú kontrolu je orgán verejnej správy povinný vykonať, ak poskytne alebo poskytol verejné financie inej právnickej osobe alebo fyzickej osobe alebo ak sa verejné financie poskytujú v súlade s osobitným predpisom (finančné prostriedky určené na cieľ Európska územná spolupráca). Administratívna finančná kontrola sa vykonáva od momentu vzniku právneho nároku na poskytnutie verejných financií, a to spravidla od uzatvorenia zmluvy alebo vydania rozhodnutia o poskytnutí verejných financií až po ich vyplatenie a splnenie všetkých podmienok, na základe ktorých sa verejné financie poskytli. Administratívna finančná kontrola je nástroj orgánu verejnej správy na získanie uistenia o tom, že sú splnené všetky podmienky na to, aby poskytol verejné financie inej osobe, ktorá má na poskytnutie verejných financií právny nárok, alebo o tom, že nie je potrebné pristúpiť k vymáhaniu verejných financií, ktoré už inej osobe poskytol. Proces administratívnej finančnej kontroly formalizuje proces overovania súladu poskytnutia verejných financií s relevantnými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. vo vzťahu k prijímateľovi verejných financií, t. j. vo vzťahu k povinnej osobe. V rámci procesu administratívnej finančnej kontroly je zabezpečené, aby mal prijímateľ, ako povinná osoba, v prípade zistených nedostatkov možnosť v rámci kontradiktórneho konania „brániť“ sa formou podania písomných námietok, a aby poskytovateľ verejných financií, ako oprávnená osoba, nemohol napr. svojvoľne „krátiť“ poskytované verejné financie, na ktoré má prijímateľ právny nárok (spravidla zo zmluvy alebo rozhodnutia). Administratívna finančná kontrola začína vykonaním prvého úkonu povinnej osoby voči oprávnenej osobe. Zákon č. 357/2015 Z. z. bližšie nešpecifikuje prvý úkon povinnej osoby voči oprávnenej osobe. Je preto na uvážení orgánu verejnej správy vyhodnotiť, s ohľadom na charakter finančnej operácie a mechanizmus poskytovania verejných financií, ktorý úkon povinnej osoby sa bude považovať na účely administratívnej finančnej kontroly za prvý úkon. Je vhodné, aby si predmetné orgán verejnej správy interne upravil napr. vo vnútornom predpise alebo manuáli a zároveň, aby o skutočnosti, ktorým úkonom začína administratívna finančná kontrola, bola informovaná aj povinná osoba (napr. v zmluve o poskytnutí verejných financií). Prvým úkonom povinnej osoby voči oprávnenej osobe môže byť napr. predloženie žiadosti o platbu alebo predloženie vyúčtovania poskytnutej dotácie. Taktiež je vhodné ustanoviť (napr. zmluvne), čo bude predstavovať prvý úkon v prípade, ak poverí orgán verejnej správy výkonom administratívnej finančnej kontroly iný orgán verejnej správy. V praxi by malo ísť o rovnaké úkony aké by boli považované za začiatok administratívnej finančnej kontroly, ak by orgán verejnej správy nedelegoval výkon administratívnej finančnej kontroly na iný orgán verejnej správy, t. j. napr. predloženie žiadosti o platbu po nadobudnutí účinnosti zmluvy o nenávratný finančný príspevok poskytovateľovi elektronicky prostredníctvom ITMS2014+. Zároveň však nie je vylúčené, aby prvý úkon vykonala povinná osoba voči poskytovateľovi verejných financií – poverujúci orgán verejnej správy, ktorý sprostredkuje predloženú dokumentáciu poverenému (inému) orgánu verejnej správy, na ktorý orgán verejnej správy delegoval výkon administratívnej finančnej kontroly.
Ak po ukončení administratívnej finančnej kontroly nastanú významné skutočnosti, ktoré budú vyžadovať vykonanie finančnej kontroly, orgán verejnej správy, t. j. oprávnená osoba, môže vykonať finančnú kontrolu na mieste alebo opätovnú administratívnu finančnú kontrolu z vlastného podnetu. Opätovná administratívna finančná kontrola sa začne prvým úkonom oprávnenej osoby voči povinnej osobe. Rovnako je vhodné, aby si oprávnená osoba nastavila prvý úkon interne, napr. vo vnútornom predpise alebo manuáli. Takýmto úkonom môže byť napr. zaslanie informácie/oznámenia o výkone opätovnej administratívnej finančnej kontroly povinnej osobe. Opätovnou administratívnou finančnou kontrolou sa overia tie skutočnosti, ktoré odôvodňujú jej opätovné začatie, t. j. nie je potrebné overiť všetky skutočnosti podľa § 6 ods. 4, ktoré súvisia s finančnou operáciou tak, ako to bolo potrebné pri „pôvodnej“ administratívnej finančnej kontrole.
Overenie skutočností podľa § 6 ods. 4
Administratívnou finančnou kontrolou sa overuje súlad finančnej operácie alebo jej časti (poskytnutia verejných financií) s relevantnými skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z. Uvedené znamená, že v rámci administratívnej finančnej kontroly sa orgán verejnej správy zaoberá všetkými skutočnosťami, ktoré sú vo vzťahu k poskytnutiu verených financií relevantné, a teda pre orgán verejnej správy záväzné, t. j. zaoberá sa súladom poskytnutia verejných financií s osobitnými predpismi upravujúcimi poskytovanie verejných financií ako aj súladom so súvisiacimi medzinárodnými zmluvami, ktorými je Slovenská republika viazaná, zmluvami alebo rozhodnutiami, ak také vo vzťahu k poskytnutiu verejných financií existujú. Orgán verejnej správy sa taktiež musí zaoberať aj súladom poskytnutia verejných financií s ďalšími podmienkami poskytnutia verejných financií, ak také existujú. Orgán verejnej správy môže pristúpiť k overeniu menšieho rozsahu skutočností podľa § 6 ods. 4, avšak iba v prípade, ak mu to osobitný predpis6 alebo medzinárodná zmluva, ktorou je Slovenská republika viazaná, umožní. Orgán verejnej správy v takomto prípade môže overiť súlad finančnej operácie alebo jej časti len s určenými skutočnosťami podľa § 6 ods. 4. Spôsob, akým sa tieto skutočnosti určia, ustanovia tieto osobitné predpisy alebo medzinárodné zmluvy, ktorými je Slovenská republika viazaná. Takýmito osobitnými predpismi sú predovšetkým zákon č. 121/2022 Z. z. o príspevkoch z fondov Európskej únie a o zmene a doplnení niektorých zákonov v spojitosti s nariadením EÚ 2021/10607, zákon č. 323/2015 Z. z. o finančných nástrojoch financovaných z európskych štrukturálnych a investičných fondov a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, zákon č. 368/2021 Z. z. o mechanizme na podporu obnovy a odolnosti a o zmene a doplnení niektorých zákonov, zákon č. 292/2014 Z. z. o príspevku poskytovanom z európskych štrukturálnych a investičných fondov a o zmene a doplnení niektorých zákonov v znení neskorších predpisov. Vzhľadom na skutočnosť, že predmetná právna úprava vychádza najmä z nariadenia EÚ 2021/1060, príp. ďalších relevantných predpisov Európskej únie alebo medzinárodných zmlúv, na základe ktorých sa poskytujú verejné financie zo zahraničia, pôjde o určenie skutočností podľa § 6 ods. 4 na základe vopred vypracovanej písomnej analýzy rizík. Metodické usmerňovanie prístupu k určeniu skutočností, ktoré je potrebné v rámci administratívnej finančnej kontroly overiť, je v kompetencii jednotlivých gestorov týchto osobitných predpisov. Aj v prípade administratívnej finančnej kontroly vykonávanej na základe písomnej analýzy rizík, je potrebné zabezpečiť, aby vykonanou administratívnou finančnou kontrolou boli naplnené jej ciele.
Overenie súladu finančnej operácie alebo jej časti s určenými skutočnosťami podľa § 6 ods. 4, ak tak ustanoví osobitný predpis alebo medzinárodná zmluva, ktorou je Slovenská republika viazaná, je podľa § 8 ods. 1 druhá veta zákona č. 357/2015 Z. z. možnosťou, nie povinnosťou. Ak však takýto prístup upraví osobitný predpis alebo medzinárodná zmluva, ktorou je Slovenská republika viazaná, ako povinnosť, má takýto osobitný predpis alebo medzinárodná zmluva prednosť, keďže je tzv. lex specialis, a teda vykonávanie administratívnej finančnej kontroly na základe písomnej analýzy rizík bude pre orgán verejnej správy povinnosťou, a nie oprávnením. Overovanie súladu s určenými skutočnosťami podľa § 6 ods. 4 znamená, že rozsah overovaných skutočností sa môže meniť v nadväznosti na vykonanú analýzu rizík, a to od formálnej kontroly (napr. overí sa len to, či žiadosť o platbu prišla od správneho žiadateľa, v správnom čase a či požaduje správnu sumu na správne číslo účtu) až po overenie všetkých relevantných skutočností podľa § 6 ods. 4 zákona č. 357/2015 Z. z., t. j. overenie v 100 % rozsahu. Povinnosť vykonať administratívnu finančnú kontrolu vo vzťahu ku každej finančnej operácii alebo jej časti, ktorou je poskytnutie verejných financií, zostáva zachovaná, a teda orgán verejnej správy je povinný informovať povinnú osobu o výsledku vykonanej administratívnej finančnej kontroly zaslaním (čiastkovej) správy, resp. vyhotovením a zaslaním záznamu, bez ohľadu na rozsah vykonaného overenia. Uvedené je najmä z toho dôvodu, aby sa zabezpečila právna istota prijímateľa, a teda aby bol prijímateľ, ako povinná osoba, vždy informovaný pri poskytovaní verejných financií o tom, že voči nemu bola vykonaná administratívna finančná kontrola a v akom rozsahu. Povinná osoba teda má byť informovaná aj o tom, že administratívna finančná kontrola bola voči nemu zo strany oprávnenej osoby vykonaná len v rámci overenia niektorých určených skutočností podľa § 6 ods. 4 zákona č. 357/2015 Z. z., čo nevylučuje budúce kontroly v 100% rozsahu zo strany ďalších oprávnených kontrolných/auditných subjektov. Vyššie uvedené však neznamená, že oprávnená osoba overuje finančné operácie na vybranej „vzorke“, stále platí, že orgán verejnej správy je povinný overiť každú finančnú operáciu alebo jej časť, ktorou je poskytnutie verejných financií, avšak rozsah overovaných skutočností sa môže meniť v nadväznosti na vykonanú analýzu rizík. V rámci zachovania audit trailu a pre účely následných externých kontrol/auditov je potrebné uchovávať príslušnú dokumentáciu, ktorá preukazuje spôsob určenia overovaných skutočností podľa § 6 ods. 4 zákona č. 357/2015 Z. z., napr. uchovávať písomnú analýzu rizík (v listinnej alebo elektronickej podobe) ako aj jej prípadné prehodnotenie. Podľa § 5 ods. 2 zákona č. 357/2015 Z. z. je orgán verejnej správy povinný určiť pri poskytovaní a použití verejných financií také podmienky, aby bolo zabezpečené hospodárne, efektívne, účinné a účelné hospodárenie s verejnými financiami. Zároveň vyplývajú orgánom verejnej správy povinnosti ohľadne poskytovania verejných financií aj z osobitných právnych predpisov a medzinárodných zmlúv, ktorými je Slovenská republika viazaná, či iných, pre orgán verejnej správy záväzných, dokumentov. Z uvedeného vyplýva, že napriek určeniu menšieho rozsahu overovaných skutočností podľa § 6 ods. 4 v rámci administratívnej finančnej kontroly, orgán verejnej správy je naďalej povinný realizovať len takú finančnú operáciu alebo jej časť, ktorá je súladná so všetkými skutočnosťami, ktoré sú pre orgán verejnej správy záväzné. Overovanie menšieho rozsahu skutočností podľa § 6 ods. 4 teda neznamená to, že orgán verejnej správy prestáva byť zodpovedný za neoverované skutočnosti. Poskytovateľ verejných financií je povinný zabezpečiť v rámci finančného riadenia hospodárnu, efektívnu, účinnú a účelnú realizáciu finančnej operácie alebo jej časti a v neposlednom rade aj predchádzanie podvodom a nezrovnalostiam, ich odhaľovanie a zabezpečenie nápravy. Za vytvorenie, zachovávanie a rozvíjanie finančného riadenia, ako aj za vykonanie finančnej kontroly zodpovedá štatutárny orgán orgánu verejnej správy. Tejto zodpovednosti nie je možné zbaviť sa tým, že v rámci písomnej analýzy rizík budú overené len určené skutočnosti podľa § 6 ods. 4 zákona č. 357/2015 Z. z.
Dokumentácia, ktorú je potrebné pri administratívnej finančnej kontrole skúmať
Podľa § 8 ods. 1 zákona č. 357/2015 Z. z. je orgán verejnej správy povinný overovať administratívnou finančnou kontrolou súlad každej finančnej operácie alebo jej časti s § 6 ods. 4 zákona č. 357/2015 Z. z., ak je finančnou operáciou poskytnutie verejných financií. Zákon č. 357/2015 Z. z. teda ukladá povinnosť overiť súlad poskytnutia verejných financií so všetkými relevantnými skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. (ak osobitný predpis neustanoví inak), pričom však neupravuje spôsob, akým má orgán verejnej správy toto overenie vykonať. Zákon č. 357/2015 Z. z. neupravuje, aké konkrétne dokumenty je potrebné pri overovaní finančnej operácie alebo jej časti skúmať ako ani rozsah týchto dokumentov. Spôsob overovania, ako aj rozsah skúmaných dokumentov bude závisieť najmä od overovaných skutočností podľa § 6 ods. 4 zákona č. 357/2015 Z. z., najmä od podmienok poskytnutia verejných financií ustanovených v osobitnom predpise, rozhodnutí, zmluve, v inom relevantnom dokumente a pod. Pri nastavovaní podmienok poskytnutia verejných financií však musia byť zvolené také podmienky, t. j. aj taká dokumentácia na predkladanie zo strany povinnej osoby, na základe ktorých sa orgán verejnej správy bude vedieť uistiť o tom, že výdavky zo strany povinnej osoby boli oprávnené a napĺňajú podmienku súladu s § 6 ods. 4 zákona č. 357/2015 Z. z. Zároveň aj pre oprávnenú osobu ostáva povinnosť uchovávať si všetku dokumentáciu súvisiacu s výkonom administratívnej finančnej kontroly, teda tzv. audit trail. Uvedené je potrebné najmä z hľadiska budúcich prípadných súdnych/správnych konaní, následných auditov alebo iných kontrol zo strany externých kontrolných/auditných orgánov. V závislosti od nastavenia organizácie môže ísť predovšetkým o kontrolné listy, pracovné listy, manuály, resp. postupy výkonu kontroly, príslušnú komunikáciu s povinnou osobou a samozrejme výsledné dokumenty návrh správy/návrh čiastkovej správy a správu/čiastkovú správu, resp. záznam. Uvedené platí rovnako aj pre výkon finančnej kontroly na mieste.
Príklad, kedy sa vykoná administratívna finančná kontrola
Pri poskytovaní nenávratného finančného príspevku riadiacim orgánom vzniká právny nárok na poskytnutie - príspevku nadobudnutím účinnosti zmluvy alebo nadobudnutím právoplatnosti rozhodnutia, ak je prijímateľ a poskytovateľ tá istá osoba. Poskytnutie príspevku na základe zmluvy je viazané na preukázanie splnenia podmienok upravených o.i. v zmluve. Prijímateľ žiada o poskytnutie príspevku alebo jeho časti po uzatvorení zmluvy alebo nadobudnutí právoplatnosti rozhodnutia prostredníctvom žiadosti o platbu, ktorá pre účely začatia administratívnej finančnej kontroly predstavuje prvý úkon povinnej osoby voči oprávnenej osobe. Administratívna finančná kontrola sa vykoná na základe predloženej žiadosti o platbu a predloženej dokumentácie, ktorou prijímateľ preukazuje oprávnenosť výdavkov, ktoré žiada od poskytovateľa preplatiť, t. j. v čase po uzatvorení zmluvy a pred poskytnutím verejných financií. Poskytovateľ verejných financií administratívnou finančnou kontrolou overuje súlad poskytnutia verejných financií so skutočnosťami podľa § 6 ods. 4, t. j. zaoberá sa tým, či poskytnutie verejných financií vo výške, ktorú prijímateľ žiada preplatiť, je oprávnené. Procesy, ktoré predchádzajú uzatvoreniu zmluvy (napr. vyhlásenie výzvy, posudzovanie žiadosti o pridelenie príspevku), sa overujú len základnou finančnou kontrolou.
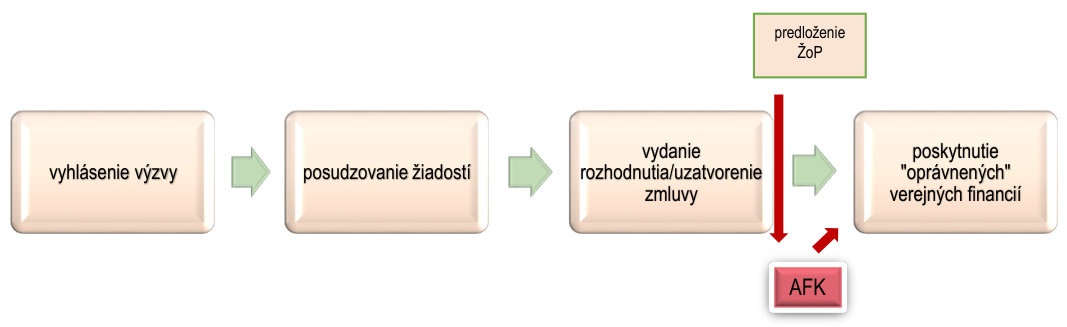
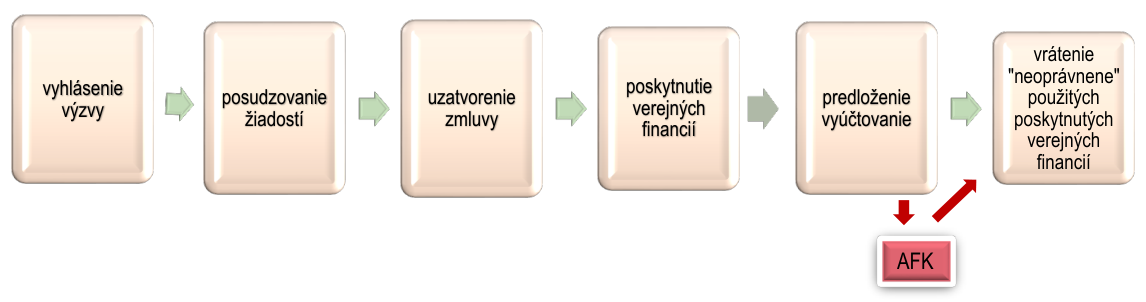
-Pri poskytovaní dotácie orgánom verejnej správy na základe uzatvorenej zmluvy so žiadateľom, na základe rozhodnutia alebo na základe osobitného zákona je žiadateľ spravidla povinný túto dotáciu vyúčtovať a predložiť dokumentáciu, napr. informáciu, doklady, správu o jej použití. Pred uzatvorením zmluvy o poskytnutí dotácie sa vykoná len základná finančná kontrola. Administratívna finančná kontrola sa vykoná až po poskytnutí dotácie na základe predloženého vyúčtovania a dokumentácie o použití dotácie povinnou osobou (prvý úkon povinnej osoby voči oprávnenej osobe). Orgán verejnej správy overí správnosť použitia poskytnutých verejných financií.
V súvislosti s vykonávaním administratívnej finančnej kontroly je potrebné rozlišovať dve formy nakladania s verejnými financiami, a to použitie verejných financií a poskytnutie verejných financií. Administratívna finančná kontrola sa vykoná len v prípade poskytnutia verejných financií inej osobe. Osoba, ktorej boli poskytnuté verejné financie, napríklad prostredníctvom dotácií, grantov, finančných príspevkov, tieto prostriedky ďalej použije na stanovený účel, príp. stanoveným spôsobom, alebo ich ďalej poskytne ďalšej osobe. Použitie verejných financií na určený účel je konečná fáza vynakladania verejných financií, napr. použitie na úhradu za objednanú službu, kúpu spotrebného materiálu, vyplatenie miezd, úhradu faktúr. Ak orgán verejnej správy verejné financie priamo používa pre vlastnú spotrebu (teda ich neposkytuje), nemá povinnosť vykonávať administratívnu finančnú kontrolu. Tým však nie je dotknutá jeho povinnosť vykonávať základnú finančnú kontrolu pri každej takejto finančnej operácii alebo jej časti.
Príklad poskytnutia verejných financií
-Orgán verejnej správy poskytne na základe uzatvorenej zmluvy fyzickej osobe alebo právnickej osobe nenávratný finančný príspevok (napr. na podporu cestovného ruchu, podporu podnikateľského prostredia a pod.). Fyzická osoba alebo právnická osoba, ktorá poskytnutý príspevok použije na určený účel, napr. na nákup dohodnutých tovarov, prác alebo služieb, má postavenie povinnej osoby pri vykonávaní administratívnej finančnej kontroly/finančnej kontroly na mieste, nakoľko je povinná dokladovať účel použitia nenávratného finančného príspevku.
Príklad použitia verejných financií
-Verejné financie vynaložené orgánom verejnej správy (vyšší územný celok) vo forme príspevku podľa osobitného predpisu8 na úhradu služby vo verejnom záujme, ktorú poskytuje právnická osoba (autobusový prepravca), z rozpočtu orgánu verejnej správy na základe zmluvy o službách (služby na zabezpečenie autobusovej prepravy) uzatvorenej medzi orgánom verejnej správy a právnickou osobou, nepodliehajú overeniu administratívnou finančnou kontrolou. Verejné financie nie sú v tomto prípade poskytované inej osobe za účelom ich následného ďalšieho použitia, ale sú priamo použité na úhradu dohodnutej služby. V takýchto prípadoch právnická osoba nepreukazuje orgánu verejnej správy účel alebo spôsob použitia verejných financií, nakoľko tieto jej boli uhradené orgánom verejnej správy na základe zmluvného nároku.
4.1.Vzťah administratívnej finančnej kontroly a základnej finančnej kontroly
Vykonaním administratívnej finančnej kontroly nezaniká povinnosť orgánu verejnej správy vykonať aj základnú finančnú kontrolu. Administratívnu finančnú kontrolu vykonáva orgán verejnej správy, t. j. oprávnená osoba, voči prijímateľovi verejných financií (právnickej osobe alebo fyzickej osobe), teda povinnej osobe, ak jej poskytne alebo poskytol verejné financie alebo ak sa verejné financie poskytujú v súlade s osobitným prepisom. Z uvedeného vyplýva, že formou ide o kontrolu smerom „von“ z orgánu verejnej správy. Naproti tomu, základná finančná kontrola je formou kontrolou smerom „dovnútra“ orgánu verejnej správy, kedy orgán verejnej správy konštatuje (pre seba), či je alebo nie jej možné finančnú operáciu alebo jej časť vykonať, je alebo nie je možné vo finančnej operácii alebo jej časti pokračovať, alebo je alebo nie je potrebné vymáhať poskytnuté plnenie, ak sa finančná operácia alebo jej časť už vykonala.
Vykonanie základnej finančnej kontroly (t. j. súlad finančnej operácie alebo jej časti so skutočnosťami podľa § 6 ods. 4) sa potvrdzuje na doklade súvisiacom s finančnou operáciou, pričom za takýto doklad možno považovať aj správu z administratívnej finančnej kontroly. V takomto prípade môžu osoby vykonávajúce základnú finančnú kontrolu potvrdiť jej vykonanie (uvedením skutočností podľa § 7 ods. 3 zákona č. 357/2015 Z. z.) na samostatnom krycom liste, spisovom obale ale napr. aj na rovnopise správy z administratívnej finančnej kontroly, ktorý slúži pre interné účely (založenie do spisu), a teda v žiadnom prípade nemá byť vykonanie základnej finančnej kontroly uvedené na správe, ktorá sa zasiela povinnej osobe. Dôvodom je skutočnosť, že výsledok základnej finančnej kontroly slúži pre potreby orgánu verejnej správy a nie je určený pre povinnú osobu. V prípade, ak je administratívna finančná kontrola vykonávaná elektronicky, vykonanie základnej finančnej kontroly je potrebné potvrdiť v informačnom systéme tak, ako je uvedené v kapitole 12.
Príklad vzťahu administratívnej finančnej kontroly a základnej finančnej kontroly
Prijímateľ nenávratného finančného príspevku predloží orgánu verejnej správy žiadosť o platbu na základe - uzatvorenej zmluvy o poskytnutí nenávratného finančného príspevku. Orgán verejnej správy, ako oprávnená osoba, vykoná administratívnu finančnú kontrolu voči prijímateľovi, ako povinnej osobe, na základe predloženej žiadosti o platbu. Oprávnená osoba v rámci kontroly identifikuje nedostatky, v nadväznosti na čo vypracuje návrh správy a následne správu. Správa je výstupom z administratívnej finančnej kontroly a jej zaslaním je administratívna finančná kontrola skončená. Orgánu verejnej správy však nezaniká povinnosť vykonať základnú finančnú kontrolu v súvislosti s finančnou operáciou, vo vzťahu ku ktorej vykonáva orgán verejnej správy administratívnu finančnú kontrolu. Na základe nedostatkov, ktoré orgán verejnej správy zistil v rámci overovania súladu poskytnutia verejných financií so skutočnosťami podľa § 6 ods. 4 a uviedol v správe z administratívnej finančnej kontroly, pri potvrdzovaní vykonania základnej finančnej kontroly popri ostatných náležitostiach podľa § 7 ods. 3 uvedie, že vo finančnej operácii nie je možné pokračovať. Uvedené znamená, že zistil taký nesúlad, na základe ktorého nemôže pristúpiť k poskytnutiu verejných financií, ktoré prijímateľ žiada v žiadosti o platbu. Uvedeným však nie je dotknutá možnosť vykonať ďalšiu základnú finančnú kontrolu po preverení prijatých nápravných opatrení po tom, čo prijímateľ napraví zistené nedostatky. Na základe tejto základnej finančnej kontroly, ak sa zistí súlad poskytnutia verejných financií so skutočnosťami podľa § 6 ods. 4 po tom, ako sa zistený nesúlad odstránil, môže orgán verejnej správy skonštatovať, že vo finančnej operácii je možné pokračovať, a verejné financie prijímateľovi vyplatí. Základnú finančnú kontrolu a administratívnu finančnú kontrolu teda orgán verejnej správy vykonáva súbežne, nakoľko v rámci obidvoch finančných kontrol sa overuje súlad finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z., pričom jediným rozdielom je výstup z týchto finančných kontrol. Pri základnej finančnej kontrole je to doklad súvisiaci s finančnou operáciou a pri administratívnej finančnej kontrole je to správa z administratívnej finančnej kontroly. Vzhľadom na uvedené je preto žiadúce, aby boli obe kontroly vykonané tými istými osoby tak, aby bola zabezpečená čo najnižšia administratívna náročnosť.
4.2.Zodpovednosť za vykonanie administratívnej finančnej kontroly
Administratívnu finančnú kontrolu, tak ako základnú finančnú kontrolu, vykonáva štatutárny orgán alebo ním určený vedúci zamestnanec a zodpovedný zamestnanec. Spravidla platí, že v rozsahu skutočností podľa § 6 ods. 4 overených v rámci administratívnej finančnej kontroly vykonajú prislúchajúcu základnú finančnú kontrolu totožné osoby. Vykonať administratívnu finančnú kontrolu má orgán verejnej správy, ktorý je poskytovateľom verejných financií. Ak tak ustanoví osobitný predpis9 alebo medzinárodná zmluva, ktorou je Slovenská republika viazaná, môže tento orgán verejnej správy, t. j. poskytovateľ verejných financií, poveriť výkonom administratívnej finančnej kontroly (alebo aj časti administratívnej finančnej kontroly) iný orgán verejnej správy. Má ísť najmä o prípady, ak poverujúci orgán verejnej správy (t. j. poskytovateľ verejných financií) z objektívnych dôvodov nie je schopný vlastnými kapacitami vykonať administratívnu finančnú kontrolu. Poverený orgán verejnej správy musí disponovať potrebnými odbornými, personálnymi a materiálnymi predpokladmi na zabezpečenie výkonu administratívnej finančnej kontroly a dosiahnutie jej cieľa, teda tento inštitút je vhodné zvoliť len v tom prípade, ak orgán verejnej správy zodpovedný za vykonanie administratívnej finančnej kontroly sám nedisponuje predmetným aparátom.
Poverenie môže mať napr. formu normatívneho ustanovenia v osobitnom právnom predpise v spojení s písomnou zmluvou, upravujúcou podrobnosti. Zároveň ale musí byť zachovaná podmienka výkonu tejto kontroly aspoň dvomi zamestnancami iného orgánu verejnej správy (z toho aspoň jeden musí byť štatutárny orgán orgánu verejnej správy alebo ním určený vedúci zamestnanec). Zodpovednosť za vykonanú finančnú kontrolu však naďalej zostáva na orgáne verejnej správy, ktorý iný orgán verejnej správy poveril. V týchto prípadoch je vhodné zmluvne si upraviť aj postihový regres analogicky podľa ustanovení Občianskeho zákonníka o všeobecnej zodpovednosti alebo inej aplikovateľnej právnej normy v závislosti od podmienok konkrétneho prípadu. V prípade externalizácie výkonu administratívnej finančnej kontroly naďalej zostáva zachovaná povinnosť pre „pôvodný“ orgán verejnej správy vykonať základnú finančnú kontrolu vlastnými personálnymi kapacitami, nakoľko výkon základnej finančnej kontroly nie je možné externalizovať. Znamená to, že potvrdenie vykonania základnej finančnej kontroly je zodpovednosťou zamestnancov poverujúceho orgánu verejnej správy, a to na základe vykonaného overenia externým orgánom verejnej správy, nakoľko je poskytovateľom a zodpovedá za hospodárnosť, efektívnosť, účinnosť a účelnosť hospodárenia s verejnými financiami.
4.3.Výsledok administratívnej finančnej kontroly
Výsledkom administratívnej finančnej kontroly je správa/čiastková správa, ktorej vypracovaniu v prípade identifikovania nedostatkov predchádza vypracovanie návrhu správy/čiastkovej správy; v osobitných prípadoch (napr. pri zániku povinnej osoby, pri odobratí overovanej dokumentácie orgánmi činnými v trestnom konaní) je výsledkom administratívnej finančnej kontroly záznam (pozri kapitolu 6).
4.4.Prípady nevykonávania administratívnej finančnej kontroly
Zákon č. 357/2015 Z. z. v § 8 ods. 4 a 5 uvádza výnimky z povinnosti vykonať administratívnu finančnú kontrolu. Administratívna finančná kontrola sa nevykoná vo vzťahu k poskytnutiu verejných financií z rozpočtu orgánu verejnej správy, ak finančná operácia alebo jej časť súvisí so zabezpečením vlastnej prevádzky iného orgánu verejnej správy zapojeného na jeho rozpočet alebo iného orgánu verejnej správy v jeho vecnej pôsobnosti. Napr. rozpočtový proces poskytovania verejných financií rozpočtovým a príspevkovým organizáciám súvisiaci so zabezpečením ich vlastnej prevádzky na mzdy, služby, nákup hmotného majetku a pod., t. j. výdavky na vlastnú prevádzku. Pojem „zabezpečenie vlastnej prevádzky“ nie je definovaný v zákone č. 357/2015 Z. z., pri jeho vymedzení sa vychádza z § 261 ods. 2 zákona č. 513/1991 Zb. Obchodný zákonník v znení neskorších predpisov a opatrenia Ministerstva financií SR z 8. decembra 2004 č. MF/010175/2004-42, ktorým sa ustanovuje druhová klasifikácia, organizačná klasifikácia a ekonomická klasifikácia rozpočtovej klasifikácie v platnom znení. Zabezpečovanie vlastnej prevádzky je spojené nielen s bežnými výdavkami, ale aj s kapitálovými výdavkami. Podľa predmetného opatrenia ekonomická klasifikácia vymedzuje bežné výdavky najmä ako rozpočtové výdavky na mzdy, platy, poistné, tovary a služby. Kapitálovými výdavkami sa rozumejú najmä rozpočtové výdavky na obstaranie a zhodnotenie hmotného majetku a nehmotného majetku a pod., bez ktorých orgán verejnej správy nevie zabezpečiť vykonávanie činností, na ktoré bol zriadený. Teda aj v prípade použitia kapitálových výdavkov na zabezpečenie vlastnej prevádzky orgánu verejnej správy, resp. poskytnutia kapitálových výdavkov v prospech podriadenej organizácie, ktoré súvisia so zabezpečením jej prevádzky, nie je povinnosť vykonávať administratívnu finančnú kontrolu.
Príklad, kedy sa nevykoná administratívna finančná kontrola podľa § 8 ods. 4 zákona č. 357/2015 Z. z.
-Pokiaľ orgán verejnej správy vynakladá verejné financie na zabezpečenie prevádzky svojej rozpočtovej organizácie, napríklad výdavky na dodávku energií, na obstaranie softvéru, licencie, nákup kancelárskych potrieb atď., vzťahuje sa na uvedený úkon výnimka podľa § 8 ods. 4 zákona č. 357/2015 Z. z., a z toho dôvodu nemá povinnosť vykonať administratívnu finančnú kontrolu, má však povinnosť vykonať základnú finančnú kontrolu. Ďalšou výnimkou z povinnosti vykonať administratívnu finančnú kontrolu sú prípady, ak sa finančná operácia alebo jej časť vykonáva na základe správneho konania, súdneho konania, certifikačného overovania alebo iného konania podľa osobitných predpisov (napr. konanie o žiadosti o nenávratný finančný príspevok), nakoľko všetky tieto procesy umožňujú povinným osobám voči záverom orgánu verejnej správy podať opravný prostriedok (napr. vo forme námietok, odvolania a pod.).
Príklad, kedy sa nevykoná administratívna finančná kontrola podľa § 8 ods. 5 zákona č. 357/2015 Z. z.
-Ak je orgán verejnej správy povinný nahradiť v rámci súdneho konania fyzickej osobe alebo právnickej osobe náhradu trov konania, takéto poskytnutie verejných financií nepodlieha administratívnej finančnej kontrole.
-Poskytovanie sociálnych štipendií verejnou vysokou školou rozhodnutím podľa správneho poriadku nepodlieha administratívnej finančnej kontrole.
-Poskytovanie dávok zo sociálneho zabezpečenia nepodlieha administratívnej finančnej kontrole, nakoľko ide o konanie podľa osobitného predpisu (zákon č. 461/2003 Z. z. o sociálnom poistení v znení neskorších predpisov). V praxi sa však vyskytujú aj prípady nad rámec výnimiek podľa § 8 ods. 4 a 5 zákona č. 357/2015 Z. z., kedy z povahy finančnej operácie ide o poskytnutie verejných výdavkov a platí povinnosť vykonať administratívnu finančnú kontrolu, ale neexistuje prvý úkon povinnej osoby voči oprávnenej osobe. Pokiaľ je mechanizmus poskytovania verejných financií nastavený orgánom verejnej správy tak, že v čase po uzatvorení zmluvy alebo vydaní rozhodnutia o poskytnutí verejných financií už povinná osoba nezasiela oprávnenej osobe žiadnu ďalšiu dokumentáciu (napr. ďalšiu žiadosť o platbu, alebo doklady preukazujúce oprávnenosť použitia poskytnutých verejných financií) absentuje prvý úkon povinnej osoby voči oprávnenej osobe a tým pádom nedochádza k začatiu administratívnej finančnej kontroly. Vo vyššie uvedených prípadoch si však môže orgán verejnej správy zmluvne dohodnúť s prijímateľom, že na základe vyžiadania je prijímateľ povinný poskytovateľovi predložiť relevantnú dokumentáciu – kedy nastáva prvý úkon zo strany povinnej osoby, a teda začiatok administratívnej finančnej kontroly. Za účelom ochrany verejných financií by mal orgán verejnej správy nastaviť také podmienky ich poskytovania a použitia, aby bolo zabezpečené hospodárne, efektívne, účinné a účelné hospodárenie s verejnými financiami. V prípadoch, kedy nenastanú podmienky na obligatórne vykonanie administratívnej finančnej kontroly má orgán verejnej správy možnosť využiť inštitút finančnej kontroly na mieste, pomocou ktorého sa môže uistiť o oprávnenosti výdavkov.
Finančná kontrola na mieste
Finančná kontrola na mieste je nástroj orgánu verejnej správy na získanie dôkazov, preverenie a zisťovanie skutočností, ktoré považuje za potrebné na účely overenia finančnej operácie alebo jej časti so skutočnosťami podľa § 6 ods. 4 zákona č. 357/2015 Z. z. Vykonávanie finančnej kontroly na mieste je pre orgán verejnej správy možnosť, nie povinnosť. Finančná kontrola na mieste sa vykonáva na základe rozhodnutia štatutárneho orgánu, prípadne na základe interného alebo externého podnetu. Finančná kontrola na mieste môže slúžiť aj ako doplnok k základnej finančnej kontrole, najmä však k administratívnej finančnej kontrole. Finančnou kontrolou na mieste je orgán verejnej správy oprávnený overovať súlad finančnej operácie alebo jej časti so skutočnosťami podľa § 6 ods. 4 zákona 357/2015 Z. z. aj opakovane. Finančná kontrola na mieste je, rovnako ako administratívna finančná kontrola, vykonávaná navonok voči povinnej osobe a priamo u povinnej osoby na mieste. Začína sa vykonaním prvého úkonu oprávnenej osoby voči povinnej osobe. Prvým úkonom voči povinnej osobe je napr. zaslanie oznámenia o výkone finančnej kontroly na mieste, ktoré môže byť spojené s vyžiadaním dokladov, podkladov a informácií. V prípade, keď oprávnená osoba oznamuje začatie až pri vstupe do povinnej osoby, prvým úkonom je vstup oprávnenej osoby do povinnej osoby. Definovanie prvého úkonu je vhodné uviesť vo vnútornej smernici orgánu verejnej správy, prípadne internom manuáli. Oprávnená osoba je povinná potvrdiť odobratie dokladov, podkladov a informácií povinnej osobe. Oprávnená osoba je povinná vopred, najneskôr pri vstupe oznámiť povinnej osobe termín začatia a cieľ výkonu finančnej kontroly na mieste. Odporúčaný vzor oznámenia o výkone finančnej kontroly na mieste je uvedený v prílohe č. 3. Odporúčaný vzor vyžiadania dokladov, podkladov a informácií je uvedený v prílohe č. 4. Odporúčaný vzor potvrdenia o prevzatí dokladov, podkladov a informácií je uvedený v prílohe č. 5. Cieľom finančnej kontroly na mieste je tak, ako pri ostatných typoch finančnej kontroly zabezpečiť najmä hospodárnosť, efektívnosť, účinnosť a účelnosť vynakladania verejných financií ako aj dodržanie ostatných cieľov uvedených v § 6 ods. 3 zákona č. 357/2015 Z. z., ako je ochrana majetku v správe alebo vo vlastníctve orgánu verejnej správy, predchádzanie podvodom a nezrovnalostiam, ich odhaľovanie a zabezpečenie nápravy a pod.
Finančná kontrola na mieste je nástroj, ktorým je možné overovať finančné operácie alebo ich časti bez časového obmedzenia, resp. vo väzbe na povinnosť uchovávania dokladov súvisiacich s finančnou operáciou alebo jej časťou. Finančnou kontrolou na mieste sa overuje celkový súlad informácií, viažucich sa na overovanú finančnú operáciu alebo jej časť, deklarovaných zo strany povinnej osoby prostredníctvom predložených dokladov so skutočnosťou (napr. skutočné dodanie tovarov, služieb a prác, účtovníctvo povinnej osoby, súlad fyzickej realizácie finančnej operácie s podmienkami dohodnutými v zmluve a pod.).
Príklad vykonania finančnej kontroly na mieste
-Orgán verejnej správy poskytne fyzickej osobe dotáciu na zateplenie domu, pričom pri vyúčtovaní dotácie bola vykonaná administratívna finančná kontrola. Štatutárny orgán písomne poverí zamestnancov orgánu verejnej správy, aby dodatočne prostredníctvom finančnej kontroly na mieste skontrolovali skutočný stav využitia príspevku na mieste, t. j. skutočné zateplenie domu. Pokiaľ by administratívna finančná kontrola ešte nebola skončená a súčasne by prebiehala aj finančná kontrola na mieste, či už tými istými zamestnancami alebo inými, je možné obe kontroly spojiť do jedného celku v rámci administratívneho zjednodušenia kontroly, kde výsledným dokumentom bude spoločný návrh správy/správa z administratívnej finančnej kontroly a finančnej kontroly na mieste.
5.1.Zodpovednosť za vykonanie finančnej kontroly na mieste
Finančnú kontrolu na mieste vykonávajú aspoň dvaja zamestnanci orgánu verejnej správy (kontrola štyroch očí) na základe písomného poverenia vydaného štatutárnym orgánom alebo ním písomne splnomocneným vedúcim zamestnancom. Z poverenia musí byť zrejmá identifikácia osôb oprávnených na výkon finančnej kontroly na mieste, identifikácia povinnej osoby a cieľ finančnej kontroly na mieste. V prípade zmeny zloženia kontrolnej skupiny, alebo rozšírenia/zúženia cieľa overovania finančnou kontrolou na mieste je možné vypracovať dodatok k povereniu. Oprávnená osoba je povinná preukázať sa týmto poverením pri vykonávaní finančnej kontroly na mieste a umožniť povinnej osobe na vyžiadanie nahliadnuť do služobného preukazu alebo preukazu totožnosti príslušných zamestnancov. Odporúčaný vzor poverenia na vykonanie finančnej kontroly na mieste je uvedený v prílohe č. 2. Zákon č. 357/2015 Z. z. nešpecifikuje, ktorí zamestnanci orgánu verejnej správy vykonávajú finančnú kontrolu na mieste. Voľba organizačného usporiadania pre výkon finančnej kontroly na mieste je na rozhodnutí štatutárneho orgánu. Výkonom finančnej kontroly na mieste možno poveriť aj tých istých zamestnancov, ktorí vykonali administratívnu finančnú kontrolu, a to z dôvodu zabezpečenia efektívnosti overovania finančnej operácie alebo jej časti. Na vykonávanie finančnej kontroly na mieste môže byť zriadený aj samostatný útvar organizačne nezávislý od iných organizačných útvarov orgánu verejnej správy. Z dôvodu efektívneho využívania ľudských zdrojov, času ako aj verejných financií odporúčame organizačne usporiadať výkon finančnej kontroly na mieste na tom istom organizačnom útvare, ktorý vykonáva aj administratívnu finančnú kontrolu. Uvedené je veľmi odporúčané z dôvodu, že ak zamestnanci vykonávajúci administratívnu finančnú kontrolu majú naštudované doklady, poznajú presne zmluvné podmienky, ktoré majú byť naplnené, tak potreba vykonať finančnú kontrolu na mieste tými istými zamestnancami je z tohto pohľadu efektívnejšia ako by si všetky podmienky poskytnutia mal študovať iný organizačný útvar, ktorý vykonáva finančnú kontrolu na mieste oddelene od výkonu administratívnej finančnej kontroly. Výkon finančnej kontroly na mieste je možné externalizovať na iný orgán verejnej správy, ak tak ustanovia osobitné predpisy.10Tak ako pri administratívnej finančnej kontrole, aj pri výkone finančnej kontroly na mieste iným povereným orgánom verejnej správy, musí tento orgán verejnej správy spĺňať odborné, personálne a materiálne predpoklady na výkon finančnej kontroly na mieste, t. j. najmä disponovať zamestnancami s potrebnými odbornými znalosťami a skúsenosťami, v súlade so zásadou kontroly štyroch očí. Prislúchajúcu základnú finančnú kontrolu však musí vykonať pôvodný orgán verejnej správy, zodpovedný za finančnú operáciu alebo jej časť. Iný orgán verejnej správy vystupuje pri vykonávaní finančnej kontroly na mieste v pozícii oprávnenej osoby, a preto sa na neho vzťahujú ustanovenia § 20 až 27 zákona č. 357/2015 Z. z. o základných pravidlách finančnej kontroly a auditu, t. j. vrátane ustanovení § 26 o predpojatosti a § 27 o mlčanlivosti.
5.2.Výsledok finančnej kontroly na mieste
Výsledkom finančnej kontroly na mieste je správa/čiastková správa, ktorej vypracovaniu v prípade identifikovania nedostatkov predchádza vypracovanie návrhu správy/čiastkovej správy; v osobitných prípadoch (napr. pri zániku povinnej osoby, pri odobratí overovanej dokumentácie orgánmi činnými v trestnom konaní) je výsledkom finančnej kontroly na mieste záznam (pozri kapitolu 6).
5.3.Subjekty, v ktorých sa vykonáva finančná kontrola na mieste
Finančnú kontrolu na mieste je orgán verejnej správy oprávnený vykonať v:
a)jeho organizačných útvaroch, napríklad v jednotlivých organizačných útvaroch zodpovedných za poskytovanie dotácií,
b)právnickej osobe, ktorej je zakladateľom alebo zriaďovateľom, v ktorej vykonáva akcionárske práva alebo práva vyplývajúce z vlastníctva majetkových podielov alebo ktorú spravuje, napríklad v rozpočtových/ príspevkových organizáciách, ktoré zriadil, akciových spoločnostiach, v ktorých vykonáva akcionárske práva, spoločnostiach s ručením obmedzeným, v ktorých vykonáva práva vyplývajúce z vlastníctva obchodných podielov, štátnych podnikoch, ktoré založil, fondoch, v ktorých vykonáva správu,
c)právnickej osobe, prostredníctvom ktorej sa poskytujú verejné financie z jeho rozpočtu, prostredníctvom ktorej sa poskytujú verejné financie, za ktoré zodpovedá orgán verejnej správy, alebo prostredníctvom ktorej sa poskytujú verejné financie v súlade s osobitným predpisom11, napríklad v sprostredkovateľskom orgáne, u prijímateľa v rámci programu Európskej územnej spolupráce,
d)inej osobe, ktorej orgán verejnej správy poskytol verejné financie z jeho rozpočtu, ktorej boli poskytnuté verejné financie, za ktoré zodpovedá orgán verejnej správy, ktorej boli poskytnuté verejné financie v súlade s osobitným predpisom12 alebo ktorej boli poskytnuté verejné financie právnickou osobou podľa § 9 ods. 2 písm. b) alebo písm. c).
Skončenie administratívnej finančnej kontroly/finančnej kontroly na mieste
Z administratívnej finančnej kontroly/finančnej kontroly na mieste sa vypracováva návrh správy/čiastkovej správy (ak boli zistené nedostatky) a správa/čiastková správa. Čiastková správa je písomný dokument, ktorý orgán verejnej správy môže vypracovať, ak:
a)je potrebné skončiť administratívnu finančnú kontrolu/finančnú kontrolu na mieste v časti finančnej operácie alebo v časti administratívnej finančnej kontroly/finančnej kontroly na mieste,
b)je potrebné bez zbytočného odkladu prijať opatrenia na nápravu zistených nedostatkov a odstrániť príčiny ich vzniku, alebo
c)sa administratívna finančná kontrola/finančná kontrola na mieste vykonáva vo viacerých povinných osobách.
6.1.Postup v prípade identifikovania nedostatkov
Zistenie je pozitívna alebo negatívna skutočnosť, týkajúca sa povinnej osoby, identifikovaná počas výkonu finančnej kontroly. Negatívnou skutočnosťou identifikovanou počas výkonu finančnej kontroly sa rozumie negatívna odchýlka od žiaduceho stavu a je označovaná ako nedostatok.
Ak boli administratívnou finančnou kontrolou/finančnou kontrolou na mieste zistené nedostatky, oprávnená osoba vypracuje návrh správy/čiastkovej správy, v ktorom sa uvedú najmä skutočnosti uvedené v § 22 ods. 3 zákona č. 357/2015 Z. z. Je potrebné, o. i. uviesť zistené nedostatky spolu s ich odôvodnením, návrhy odporúčaní na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku, lehotu na prijatie opatrení a predloženie písomného zoznamu opatrení prijatých na nápravu nedostatkov a na odstránenie príčin ich vzniku (ďalej len „písomný zoznam prijatých opatrení“) a lehotu na splnenie prijatých opatrení. Odôvodnenie nedostatku musí byť dostatočne detailné tak, aby povinná osoba vedela jednoznačne určiť procesy/činnosti, v rámci ktorých boli identifikované nedostatky a všetky skutočnosti odôvodňujúce identifikáciu nedostatku. Odôvodnenie nedostatku má povinnej osobe napomôcť pochopiť myšlienkové postupy zamestnancov oprávnenej osoby, ktorí zistenie identifikovali ako nedostatok. Je potrebné uvádzané nedostatky odôvodniť čo najpodrobnejšie tak, aby povinná osoba nemala pochybnosti o ich opodstatnenosti. V návrhu správy/čiastkovej správy sa ďalej uvádza lehota na podanie písomných námietok k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení. Táto lehota nesmie byť kratšia ako 5 pracovných dní odo dňa doručenia návrh správy/návrhu čiastkovej správy, okrem prípadov, ak sa z relevantných dôvodov (napr. odôvodnené urýchlenie výkonu finančnej kontroly) nedohodne oprávnená osoba s povinnou osobou preukazným spôsobom inak. Na základe poznatkov z aplikačnej praxe sa odporúča pri stanovení lehoty na podanie námietok v návrhu správy/čiastkovej správy z administratívnej finančnej kontroly/finančnej kontroly na mieste uvádzať lehotu na podanie námietok napr. spôsobom „do 10 pracovných dní od doručenia návrhu správy“, „do 10 pracovných dní od prevzatia návrhu správy“. Ak povinná osoba požiada oprávnenú osobu o predĺženie lehoty na podanie písomných námietok uvedenej v návrhu správy/návrhu čiastkovej správy, je na zvážení oprávnenej osoby, či takejto požiadavke vzhľadom na dôvody žiadosti o predĺženie tejto lehoty vyhovie. Ak povinná osoba podá písomné námietky po lehote určenej oprávnenou osobou, tá nemá povinnosť predložené námietky zohľadňovať. Návrhy odporúčaní na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku uvedené v návrhu správy/čiastkovej správy by mali reflektovať zistené nedostatky a prinášať pridanú hodnotu pri ich odstraňovaní, resp. zamedzení ich opätovného výskytu. V priebehu finančnej kontroly môže nastať situácia, že povinná osoba odstráni nedostatok už v priebehu finančnej kontroly. Aj napriek tomu je však potrebné uviesť zistený nedostatok v návrhu správy/návrhu čiastkovej správy a návrh odporúčania formulovať v tom zmysle, aby sa zistenému nedostatku predchádzalo do budúcna. Ak nie je možné formulovať návrh odporúčania ani týmto spôsobom, je prípustné uviesť, že navrhnuté odporúčanie stratilo vzhľadom na priebežné odstránenie nedostatku a príčin jeho vzniku svoje opodstatnenie. V praxi taktiež môže nastať situácia, kedy dôjde k identifikovaniu rovnakého nedostatku aký bol identifikovaný v rámci predchádzajúcich finančných kontrol. Pokiaľ pôvodný nedostatok nebol v danom čase odstránený resp. neuplynul čas na prijatie nápravných opatrení, je potrebné takýto nedostatok uviesť znova v rámci prebiehajúcej finančnej kontroly v návrhu správy/správe z finančnej kontroly. Návrh správy/čiastkovej správy musí byť povinnej osobe doručený na oboznámenie, pričom oprávnená osoba je povinná poučiť povinnú osobu o možnosti podať písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení, uvedeným v návrhu čiastkovej správy alebo v návrhu správy. Ak povinná osoba k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení uvedeným v návrhu čiastkovej správy alebo v návrhu správy nepredloží námietky v lehote podľa § 20 ods. 4 písm. b) zákona č. 357/2015 Z. z., považujú sa zistené nedostatky, navrhnuté odporúčania, lehota na predloženie písomného zoznamu prijatých opatrení a lehota na splnenie prijatých opatrení za akceptované. Návrh správy/návrh čiastkovej správy sa považuje za doručený, aj keď ho povinná osoba odmietne prevziať, a to dňom odmietnutia jeho prevzatia. Ak návrh správy/návrh čiastkovej správy nie je možné doručiť na známu adresu povinnej osoby, návrh správy/čiastkovej správy sa považuje za doručený dňom vrátenia nedoručeného návrhu správy/čiastkovej správy oprávnenej osobe, aj keď sa o tom povinná osoba nedozvedela. Ak dôjde k dodatočnému identifikovaniu nedostatkov v čase po vypracovaní návrhu správy/návrhu čiastkovej správy, avšak pred skončením samotnej administratívnej finančnej kontroly/finančnej kontroly na mieste a oprávnená osoba považuje za nevyhnutné zohľadniť tieto skutočnosti, v záujme šetrenia administratívnych kapacít a času, odporúča sa vypracovať dodatok k návrhu správy/návrhu čiastkovej správy z administratívnej finančnej kontroly/finančnej kontroly na mieste, ktorým dôjde k doplneniu/úprave pôvodne vypracovaného návrhu správy/návrhu čiastkovej správy. V takomto prípade je však nevyhnutné dodržať všetky procesné povinnosti, ktoré vyplývajú pre oprávnenú osobu v súvislosti s vypracovaním návrhu správy/návrhu čiastkovej správy, t. j.
predovšetkým to, že dodatok k návrhu správy/návrhu čiastkovej správy musí byť doručený povinnej osobe na oboznámenie, a zároveň oprávnená osoba musí poučiť povinnú osobu o možnosti podať písomné námietky v určenej lehote (pozri text vyššie).
Odporúčaný vzor návrhu správy/návrhu čiastkovej správy z administratívnej finančnej kontroly je uvedený v prílohe č. 6. Odporúčaný vzor návrhu správy/návrhu čiastkovej správy z finančnej kontroly na mieste je uvedený v prílohe č. 9.
Správa/čiastková správa
Povinná osoba má právo podať písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení uvedených v návrhu správy/návrhu čiastkovej správy. Oprávnená osoba vykonávajúca administratívnu finančnú kontrolu/finančnú kontrolu na mieste vyhodnotí opodstatnenosť námietok predložených povinnou osobou a spôsob vysporiadania sa s námietkami uvedie v správe/čiastkovej správe. Opodstatnené námietky sa zohľadnia v správe/čiastkovej správe, napr. vypustením nedostatku zo správy/čiastkovej správy, znížením závažnosti nedostatku a pod. Neopodstatnené námietky sa uvedú v správe/čiastkovej správe spolu s odôvodnením ich neopodstatnenosti. Opäť je potrebné odôvodnenie neopodstatnenosti námietok vyjadriť čo najpodrobnejšie tak, aby spĺňalo voči povinnej osobe aj edukatívny charakter. Administratívna finančná kontrola/finančná kontrola na mieste je skončená zaslaním správy z administratívnej finančnej kontroly/finančnej kontroly na mieste povinnej osobe. Zaslaním čiastkovej správy je skončená tá časť administratívnej finančnej kontroly/finančnej kontroly na mieste, ktorej sa čiastková správa týka. Pokiaľ je administratívna finančná kontroly/finančná kontrola na mieste skončená dvoma a viac čiastkovými správami, nevypracuje sa žiadna spoločná správa, ktorá by obsahovala súhrn z týchto čiastkových správ, nakoľko tieto časti finančnej kontroly sú už riadne skončené. Odporúčaný vzor správy/čiastkovej správy z administratívnej finančnej kontroly – ak boli zistené nedostatky je uvedený v prílohe č. 7. Odporúčaný vzor správy/čiastkovej správy z finančnej kontroly na mieste – ak boli zistené nedostatky je uvedený v prílohe č. 10.
Ak sa tá istá finančná operácia overuje administratívnou finančnou kontrolou a zároveň aj finančnou kontrolou na mieste, môže sa vypracovať spoločný návrh správy/návrh čiastkovej správy a spoločná správa/čiastková správa z vykonanej administratívnej finančnej kontroly a finančnej kontroly na mieste z dôvodu zníženia administratívnej záťaže. Uvedené platí aj v prípade neidentifikovania nedostatkov. Odporúčaný vzor návrhu spoločnej správy/návrhu čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly vykonali tí istí zamestnanci je uvedený v prílohe č. 12. Odporúčaný vzor návrhu spoločnej správy/návrhu čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak kontroly nevykonali tí istí zamestnanci je uvedený v prílohe č. 13. Odporúčaný vzor spoločnej správy/čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly vykonali tí istí zamestnanci je uvedený v prílohe č. 14 a odporúčaný vzor spoločnej správy/čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak kontroly nevykonali tí istí zamestnanci je uvedený v prílohe č. 15.
Grafické znázornenie postupu, ak sa pri administratívnej finančnej kontrole/finančnej kontrole na mieste zistia nedostatky
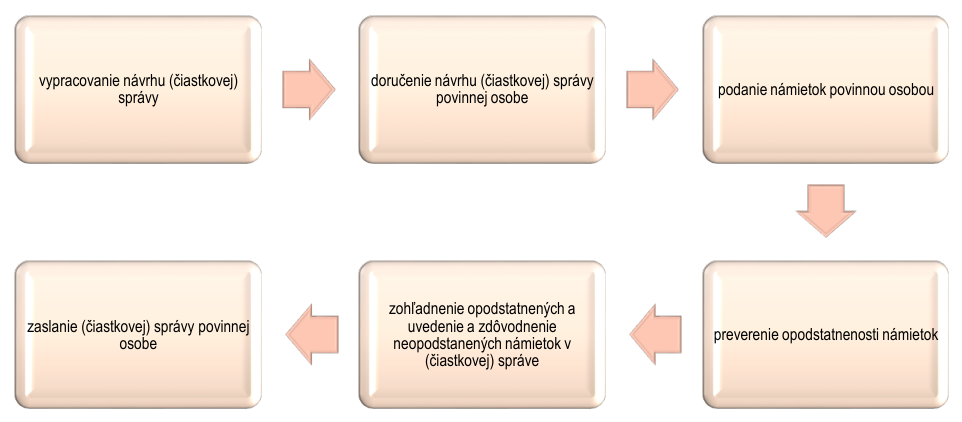
6.2.Postup v prípade neidentifikovania nedostatkov Správa/čiastková správa
Ak pri výkone administratívnej finančnej kontroly/finančnej kontroly na mieste neboli zistené nedostatky, oprávnená osoba zašle povinnej osobe správu/čiastkovú správu z vykonanej administratívnej kontroly/finančnej kontroly na mieste. Administratívna finančná kontrola/finančná kontrola na mieste je skončená zaslaním správy z administratívnej finančnej kontroly/finančnej kontroly na mieste. Zaslaním čiastkovej správy je skončená tá časť administratívnej finančnej kontroly/finančnej kontroly na mieste, ktorej sa čiastková správa týka. Odporúčaný vzor správy/čiastkovej správy z administratívnej finančnej kontroly – ak neboli zistené nedostatky je uvedený v prílohe č. 8. Odporúčaný vzor správy/čiastkovej správy z finančnej kontroly na mieste – ak neboli zistené nedostatky je uvedený v prílohe č. 11.
6.3.Zastavenie administratívnej finančnej kontroly/finančnej kontroly na mieste
Administratívnu finančnú kontrolu/finančnú kontrolu na mieste alebo ich časť možno skončiť aj iným spôsobom ako zaslaním správy, konkrétne vyhotovením záznamu v prípade zastavenia administratívnej finančnej kontroly/finančnej kontroly na mieste z dôvodov hodných osobitného zreteľa. Za dôvody hodné osobitného zreteľa (v zmysle § 22 ods. 6 zákona č. 357/2015 Z. z.) sú považované prípady, kedy pokračovanie finančnej kontroly neplní svoj účel a je potrebné skončiť finančnú kontrolu inak ako zaslaním správy. Tieto dôvody je nevyhnutné posudzovať individuálne a v nadväznosti na všetky známe skutkové a iné okolnosti danej administratívnej finančnej kontroly/finančnej kontroly na mieste. Medzi dôvody hodné osobitného zreteľa sa zaraďujú napr. zánik povinnej osoby alebo späťvzatie relevantnej dokumentácie (ak je to prípustné), v nadväznosti na čo vykonávaná administratívna finančná kontrola stratí opodstatnenie. Nejedná sa o prípady, ak povinná osoba neposkytne potrebnú súčinnosť oprávnenej osobe pri výkone administratívnej finančnej kontroly/finančnej kontroly na mieste, alebo ak povinná osoba marí alebo sťažuje oprávnenej osobe výkon a riadny priebeh administratívnej finančnej kontroly/finančnej kontroly na mieste, napr. ak povinná osoba odmietne predložiť dokumentáciu v nadväznosti na žiadosť oprávnenej osoby alebo ak povinná osoba neumožní oprávnenej osobe vstup do objektu. Za dôvody hodné osobitného zreteľa sa vo všeobecnosti nepovažuje ani ukončenie pracovného pomeru osôb, ktoré danú finančnú kontrolu vykonávali. V prípade zastavenia administratívnej finančnej kontroly/finančnej kontroly na mieste oprávnená osoba vyhotoví záznam, ktorý sa bezodkladne zašle povinnej osobe. Povinnosť zaslať záznam sa nevzťahuje na prípad, ak povinná osoba zanikla.
Odporúčaný vzor záznamu o zastavení administratívnej finančnej kontroly je uvedený v prílohe č. 16. Odporúčaný vzor záznamu o zastavení finančnej kontroly na mieste je uvedený v prílohe č. 17. Zastavením administratívnej finančnej kontroly/finančnej kontroly na mieste vyhotovením záznamu nie je dotknutá povinnosť oprávnenej osoby oznámiť podozrenie zo spáchania trestného činu, priestupku alebo iného správneho deliktu orgánom príslušným podľa trestného poriadku alebo podľa osobitných predpisov (§ 20 ods. 4 písm. e) zákona č. 357/2015 Z. z.). Pre úplnosť uvádzame, že podozrenia zo spáchania trestného činu, priestupku alebo iného správneho deliktu sa v prípadoch hodných osobitného zreteľa (t. j. ak by uvedením týchto podozrení mohlo dôjsť k zmareniu trestného konania alebo iného konania podľa osobitného predpisu) neuvádzajú v návrhu správy/návrhu čiastkovej správy, v správe/ čiastkovej správe. Uvedený odkaz na prípady hodné osobitného zreteľa v § 20 ods. 4 písm. e) zákona č. 357/2015 Z. z. nemožno spájať s dôvodmi, kedy je možné ukončiť administratívnu finančnú kontrolu/finančnú kontrolu na mieste vyhotovením záznamu (dôvody hodné osobitného zreteľa sú pre účely tohto ustanovenia odlišné). Identifikovanie podozrení zo spáchania trestného činu, priestupku alebo iného správneho deliktu nemá za následok ukončenie kontroly vyhotovením záznamu.
Postup po skončení administratívnej finančnej kontroly/finančnej kontroly na mieste
Oprávnená osoba a povinná osoba aj po skončení administratívnej finančnej kontroly/finančnej kontroly na mieste vykonajú ďalšie úkony v zmysle § 20 až 27 zákona č. 357/2015 Z. z. Tak ako aj pri samotnom výkone administratívnej finančnej kontroly a finančnej kontroly na mieste aj pri úkonoch po ich skončení je povinná osoba povinná poskytnúť oprávnenej osobe náležitú súčinnosť, a to napr. umožniť oprávnenej osobe pri overovaní splnenia prijatých opatrení vstupovať do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok povinnej osoby alebo vstupovať do obydlia, ak sa používa aj na podnikanie alebo na vykonávanie inej hospodárskej činnosti. Povinná osoba je povinná prijať opatrenia na nápravu nedostatkov a na odstránenie príčin ich vzniku a v určenej lehote predložiť oprávnenej osobe písomný zoznam prijatých opatrení, napríklad formou listu. Ak oprávnená osoba vyhodnotí, že prijaté opatrenia nie sú vzhľadom na závažnosť zistených nedostatkov účinné, vyžiada od povinnej osoby prepracovanie písomného zoznamu prijatých opatrení. Na predloženie prepracovaného písomného zoznamu prijatých opatrení určí oprávnená osoba povinnej osobe primeranú lehotu so zohľadnením lehoty určenej na splnenie prijatých opatrení (resp. v prípade potreby upraví lehotu na splnenie prijatých opatrení). Oprávnená osoba je oprávnená vyžadovať prepracovanie písomného zoznamu prijatých opatrení a jeho predloženie aj opakovane. Povinná osoba je povinná splniť prijaté opatrenia v lehote, ktorú jej určí oprávnená osoba, a na výzvu oprávnenej osoby predložiť oprávnenej osobe dokumentáciu preukazujúcu splnenie prijatých opatrení po uplynutí lehoty na splnenie prijatých opatrení. Dokumentáciu preukazujúcu splnenie prijatých opatrení overujú spravidla tí istí zamestnanci, ktorí vykonávali administratívnu finančnú kontrolu/finančnú kontrolu. Overenie tejto dokumentácie môže s ohľadom na splnené opatrenia prebiehať tzv. „od stola“ alebo na mieste u povinnej osoby. V prípade, že je potrebné overiť splnenie opatrení na mieste u povinnej osoby, nie je potrebné vydávať nové poverenie na vykonanie finančnej kontroly na mieste, nakoľko oprávnenia a povinnosti v zmysle § 20 až 27 zákona č. 357/2015 Z. z. platia aj na úkony súvisiace s vykonanou administratívnou finančnou kontrolou/finančnou kontrolou na mieste.
Grafické znázornenie postupu po skončení administratívnej finančnej kontroly/finančnej kontroly na mieste
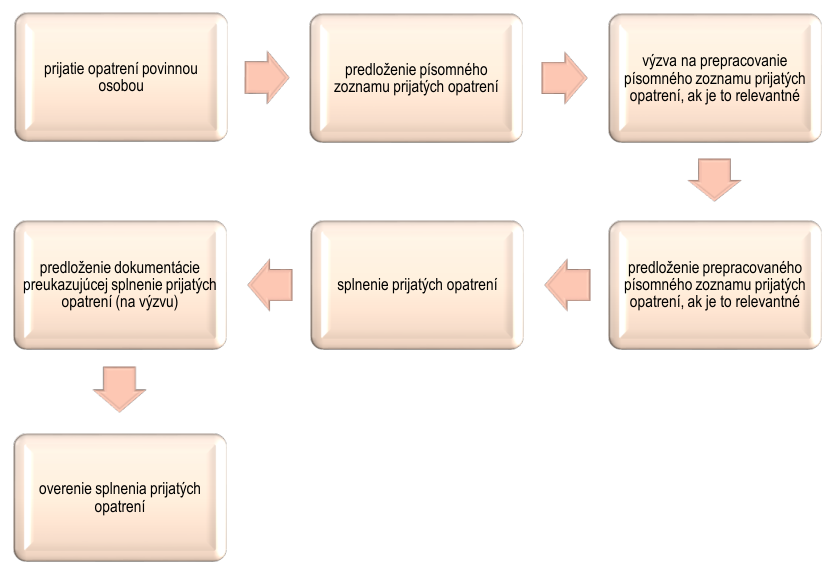
Základné pravidlá administratívnej finančnej kontroly a finančnej kontroly na mieste
Pre oprávnenia a povinnosti oprávnenej a povinnej osoby platí, že sú vo vzájomnej korelácii, právu jedného subjektu zodpovedá spravidla povinnosť druhého subjektu a naopak. V tabuľke sa uvádza stručný prehľad.
| Oprávnená osoba | ||
|---|---|---|
| oprávnenia | povinnosti | Povinnosti |
| vyžadovať a odoberať od povinnej osoby alebo 3. osoby relevantné doklady/podklady súvisiace s finančnou kontrolou, vyhotovovať si ich kópie a nakladať s nimi (v určenej lehote a rozsahu) Pozri poznámku č. 1 | predložiť na vyžiadanie výsledky kontrol alebo auditov predložiť v lehote a rozsahu určených oprávnenou osobou vyžiadané doklady/podklady súvisiace s finančnou kontrolou a vydať na jej vyžiadanie písomné potvrdenie o ich úplnosti a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať si kópie | |
| vyžadovať od povinnej osoby alebo 3. osoby súčinnosť | poskytnúť súčinnosť oprávnenej alebo prizvanej osobe | |
| vyžadovať predloženie písomného zoznamu prijatých opatrení v určenej lehote | prijať opatrenia na nápravu nedostatkov a na odstránenie príčin ich vzniku a predložiť písomný zoznam prijatých opatrení v lehote určenej oprávnenou osobou | |
| vyžadovať prepracovanie písomného zoznamu prijatých opatrení a jeho predloženie v určenej lehote | prepracovať a predložiť prepracovaný písomný zoznam prijatých opatrení v určenej lehote | |
| vyžadovať splnenie prijatých opatrení v určenej lehote | splniť prijaté opatrenia v určenej lehote | |
| vyžadovať predloženie dokumentácie preukazujúcej splnenie prijatých opatrení | predložiť na výzvu oprávnenej osoby dokumentáciu preukazujúcu splnenie prijatých opatrení | |
| overiť splnenie prijatých opatrení | ||
Povinná osoba oprávnenia
| Oprávnená osoba | Povinná osoba | ||
|---|---|---|---|
| oprávnenia | povinnosti | oprávnenia | Povinnosti |
| potvrdiť povinnej osobe alebo 3. osobe odobratie poskytnutých dokladov/podkladov, tieto veci oprávnená osoba bezodkladne vráti tomu, od koho sa vyžiadali, ak nie sú potrebné na konanie podľa Trestného poriadku alebo na iné konanie podľa osobitných predpisov Pozri poznámku č. 2 | vyžadovať potvrdenie o odobratí dokladov/podkladov | ||
| oboznámiť povinnú osobu s návrhom čiastkovej správy/návrhom správy jeho doručením a poučiť povinnú osobu o možnosti podať písomné námietky v lehote najmenej 5 pracovných dní odo dňa doručenia návrhu ČS/S (ak sa nedohodnú inak) k - zisteným nedostatkom, - navrhnutým odporúčaniam - lehote na predloženie písomného zoznamu prijatých opatrení - lehote na splnenie prijatých opatrení Pozri poznámku č. 3 | podať v lehote podľa § 20 ods. 4 písm. b) písomné námietky k - zisteným nedostatkom, - navrhnutým odporúčaniam - lehote na predloženie písomného zoznamu prijatých opatrení - lehote na splnenie prijatých opatrení | ||
| preveriť opodstatnenosť námietok | |||
| - zaslať čiastkovú správu/správu povinnej osobe - zaslať záznam povinnej osobe | - vyžadovať zaslanie čiastkovej správy/správy - vyžadovať zaslanie záznamu | ||
| oznámiť podozrenie zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu; tieto sa v prípadoch hodných osobitného zreteľa v návrhu čiastkovej správy/správy, čiastkovej správe/správe neuvádzajú | |||
| Ďalšie špecifické oprávnenia a povinnosti pri finančnej kontrole na mieste | |||
| vopred, najneskôr pri vstupe oznámiť povinnej osobe alebo 3. osobe termín začatia a cieľ výkonu finančnej kontroly na mieste | |||
| preukázať sa písomným poverením a umožniť na základe požiadavky povinnej osoby nahliadnuť do preukazu totožnosti alebo služobného preukazu | vyžadovať preukázanie sa písomným poverením a vyžadovať nahliadnutie do preukazu totožnosti alebo služobného preukazu | ||
| v nevyhnutnom rozsahu vstupovať do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok povinnej osoby alebo 3. osoby | vytvoriť podmienky na vykonanie finančnej kontroly na mieste a zdržať sa konania, ktoré by mohlo ohroziť jej začatie a riadny priebeh oboznámiť pri začatí oprávnenú osobu alebo prizvanú osobu s bezpečnostnými predpismi, ktoré sa vzťahujú na priestory, v ktorých sa vykonáva finančná kontrola na mieste umožniť oprávnenej osobe alebo prizvanej osobe vstup do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok alebo vstup do obydlia, ak sa používa aj na podnikanie alebo na vykonávanie inej hospodárskej činnosti | ||
Poznámka č. 1
Podľa § 20 ods. 2 písm. a) zákona č. 357/2015 Z. z. je oprávnená osoba pri výkone administratívnej finančnej kontroly a finančnej kontroly na mieste oprávnená vyžadovať a odoberať od povinnej osoby alebo od tretej osoby, v určenej lehote a rozsahu originály alebo úradne osvedčené kópie dokladov, písomnosti, záznamy dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s administratívnou finančnou kontrolou a finančnou kontrolou na mieste a vyhotovovať si ich kópie a nakladať s nimi. Vyžiadanie originálov, resp. úradne osvedčených kópii je oprávnenie oprávnenej osoby, nie jej povinnosť. Je na zvážení oprávnenej osoby, či sa pri výkone finančnej kontroly uspokojí s predložením neoverených kópii, resp. či budú na účely finančnej kontroly postačujúce doklady a iné informácie predložené elektronickým spôsobom. V takomto prípade, je potrebné zvážiť možné riziká súvisiace najmä s tým, že predložená neoriginálna dokumentácia môže byť pozmenená alebo nebude dostatočne vierohodná pre prípadné ďalšie konanie (správne, súdne). Uvedeným nie je dotknutá možnosť predkladať doklady elektronicky ako originálne doklady, pokiaľ tak ustanovuje osobitný predpis13. Zákon č. 357/2015 Z. z. pripúšťa, aby si oprávnená osoba zabezpečila kópie originálnej dokumentácie (v listinnej podobe), pričom odporúčame takéto kópie porovnať s originálnym dokumentom a označiť túto kópiu ako súhlasiace s originálom, a to prostredníctvom zamestnanca orgánu verejnej správy ktorý overenie s originálom vykonal.
Zároveň platí, že ak predložené doklady na základe vyžiadania nebudú úplné, takýto stav je možné považovať za nedostatok a bude zohľadnený v návrhu správy/správe z vykonanej administratívnej finančnej kontroly/finančnej kontroly na mieste.
Poznámka č. 2
Pokiaľ overovaná dokumentácia už nie je ďalej potrebná pre samotné overovanie finančnou kontrolou, alebo nie je potrebná pre účely trestného konania alebo konania podľa osobitných predpisov, oprávnená osoba je povinná bezodkladne túto dokumentáciu vrátiť povinnej osobe, a to najmä z dôvodu aby sa povinná osoba vedela riadne vyjadriť k nedostatkom zisteným oprávnenou osobou. Včasné vrátenie dokumentácie povinnej osobe má napomôcť procesu námietkovania, t. j. aby mala povinná osoba pri formulovaní námietok k dispozícii originálnu dokumentáciu, ktorej sa zistené nedostatky týkajú. Za týmto účelom má oprávnená osoba k dispozícii kópie dokladov pre účely spisu z vykonanej kontroly, ktoré si sama porovnala s originálom a potvrdila ich súhlas. V rámci audit trailu je v tejto súvislosti potrebné viesť si evidenciu vyžiadanej, prevzatej a vrátenej dokumentácie.
Poznámka č. 3
Návrh správy/návrh čiastkovej správy a správa/čiastková správa musí obsahovať minimálne náležitosti podľa § 22 ods. 3 a 4 zákona č. 357/2015 Z. z. Podpis zamestnancov, ktorí vykonali administratívnu finančnú kontrolu a finančnú kontrolu na mieste sa v prípadoch hodných osobitného zreteľa nevyžaduje, ak je návrh správy/návrh čiastkovej správy alebo správa/čiastková správa podpísaná aspoň jedným zamestnancom oprávnenej osoby, ktorý vykonal administratívnu finančnú kontrolu alebo finančnú kontrolu na mieste. Za dôvody hodné osobitného zreteľa sa považujú najmä prípady práceneschopnosti zamestnancov orgánu verejnej správy, skončenie pracovného pomeru alebo smrť, t. j. objektívne dôvody, na základe ktorých nie je možné získať podpisy relevantných zamestnancov. Ak nastanú takéto dôvody, je potrebné zabezpečiť dostatočný audit trail, a to aj pre účely prípadného ďalšieho správneho konania. Je preto vhodné uviesť dôvody hodné osobitného zreteľa priamo na návrhu správy/návrhu čiastkovej správy a správe/čiastkovej správe.
Prizvaná osoba
Orgán verejnej správy môže na účasť na výkone administratívnej finančnej kontroly/finančnej kontroly na mieste prizvať prizvanú osobu s jej súhlasom, ak je to odôvodnené osobitnou povahou danej finančnej kontroly. Medzi prípady osobitnej povahy finančnej kontroly zaraďujeme situácie, keď je na zabezpečenie odborného posúdenia kontrolovaných skutočností potrebné stanovisko odborníka v príslušnej oblasti. Prizvanou osobou podľa § 2 písm. i) zákona č. 357/2015 Z. z. je zamestnanec iného orgánu verejnej správy, zamestnanec právnickej osoby, cudzinec a iná fyzická osoba, ak ich orgán verejnej správy prizval na účasť na administratívnej finančnej kontroly/finančnej kontroly na mieste. V zmysle uvedeného je prizvanou osobou vždy len fyzická osoba a nikdy nie právnická osoba. Oprávnenia a povinnosti prizvanej osoby určuje § 24 ods. 6 zákona č. 357/2015 Z. z. Prizvaná osoba je oprávnená o. i. vyžadovať a odoberať od povinnej osoby a tretej osoby doklady, písomnosti a iné podklady súvisiace s administratívnou finančnou kontrolou/finančnou kontrolou na mieste, vyžadovať od povinnej osoby a tretej osoby súčinnosť, v nevyhnutnom rozsahu vstupovať do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok povinnej osoby alebo tretej osoby. Povinnosťou prizvanej osoby je o. i. potvrdiť povinnej osobe a tretej osobe odobratie dokladov, písomností a iných podkladov, oznámiť podozrenie zo spáchania trestného činu, priestupku alebo iného správneho deliktu príslušným orgánom. Účasť prizvanej osoby na administratívnej kontrole/finančnej kontrole na mieste sa považuje za iný úkon vo všeobecnom záujme, zamestnanci oprávnenej osoby a prizvaná osoba majú pri plnení úloh postavenie verejných činiteľov. Náklady prizvanej osobe spojené s jej účasťou na administratívnej kontrole/finančne kontrole na mieste uhrádza ten orgán verejnej správy, ktorý túto osobu prizval, ak sa prizvaná osoba s orgánom verejnej správy nedohodne inak.
Tretia osoba
V priebehu výkonu administratívnej finančnej kontroly/finančnej kontroly na mieste môže orgán verejnej správy vyžadovať informácie, doklady alebo iné podklady potrebné pre výkon finančnej kontroly nielen od povinnej osoby, ale aj od tretej osoby. Treťou osobou sa rozumie právnická osoba alebo fyzická osoba, ktorá je vo vzťahu k finančnej operácii alebo jej časti dodávateľom výkonov, tovarov, prác alebo služieb, alebo akákoľvek iná osoba, ktorá má informácie, doklady alebo iné podklady, ktoré sú potrebné na výkon finančnej kontroly. Oprávnená osoba je pri výkone finančnej kontroly na mieste povinná oznámiť tretej osobe termín začatia a cieľ výkonu finančnej kontroly na mieste. Podľa § 23 zákona č. 357/2015 Z. z. má tretia osoba obdobné oprávnenia a povinnosti ako povinná osoba, t. j. môže vyžadovať potvrdenie o odobratí dokladov, písomností a iných podkladov súvisiacich s administratívnou finančnou kontrolou/finančnou kontrolou na mieste, vyžadovať od oprávnenej osoby preukázanie sa písomným poverením na vykonanie finančnej kontroly na mieste a vyžadovať nahliadnutie do preukazu totožnosti alebo služobného preukazu. Rovnako ako povinná osoba má tretia osoba povinnosť predložiť na požiadanie oprávnenej osobe výsledky kontrol alebo auditov vykonaných inými orgánmi, ktoré súvisia s administratívnou finančnou kontrolou/finančnou kontrolou na mieste, predložiť v určenej lehote oprávnenou osobou vyžiadané doklady, písomnosti a iné podklady súvisiace s administratívnou finančnou kontrolou/finančnou kontrolou na mieste a poskytnúť súčinnosť oprávnenej osobe alebo prizvanej osobe. Tretej osobe sa nezasiela návrh správy/čiastkovej správy z administratívnej finančnej kontroly/finančnej kontroly na mieste, ani správa/čiastková správa z administratívnej finančnej kontroly/finančnej kontroly na mieste, a ani záznam o zastavení administratívnej finančnej kontroly/finančnej kontroly na mieste. V prípade, ak oprávnená osoba zistí nedostatky v dokladoch a podkladoch predložených treťou osobou, ktoré by mohli zakladať a odôvodňovať porušenia právnych predpisov, môže oprávnená osoba iniciovať novú finančnú kontrolu na mieste voči tejto tretej osobe, ak možno túto tretiu osobu považovať za povinnú osobu podľa § 9 ods. 2 zákona č. 357/2015 Z. z.
Mlčanlivosť
Pre zamestnancov oprávnenej osoby14 a prizvanú osoba platí povinnosť zachovávať mlčanlivosť o skutočnostiach, o ktorých sa dozvedeli pri výkone finančnej kontroly. Táto povinnosť im trvá aj po skončení pracovnoprávneho vzťahu alebo obdobného pracovného vzťahu. V prípade porušenia tejto povinnosti je orgán verejnej správy oprávnený uložiť tejto osobe pokutu v správnom konaní do výšky 3 000 eur.
Výkon finančnej kontroly elektronicky 12.1. Základná finančná kontrola elektronicky
Ak je finančná operácia alebo jej časť vykonávaná elektronickou formou, napr. prostredníctvom elektronického registratúrneho systému, orgán verejnej správy môže potvrdzovať vykonanie prislúchajúcej základnej finančnej kontroly aj elektronicky, ak má na to vytvorené dostatočné materiálno-technické podmienky. Orgán verejnej správy v takomto prípade zodpovedá za bezpečnosť a ochranu pred neoprávneným prístupom k spracovávaným a uchovávaným údajom a pred ich zneužitím a stratou. Potvrdenie vykonania základnej finančnej kontroly elektronickou formou musí rovnako spĺňať náležitosti ustanovené zákonom č. 357/2015 Z. z., t. j. musí byť uvedené meno, priezvisko, podpis osôb vykonávajúcich základnú finančnú kontrolu, dátum vykonania základnej finančnej kontroly a príslušné vyjadrenie podľa § 7 ods. 3 zákona č. 357/2015 Z. z. Zamestnancom by mala byť aj v prípade elektronického potvrdzovania vykonania základnej finančnej kontroly daná možnosť vyjadriť sa aj v prípade negatívneho výroku, t. j. nemala by byť v informačnom systéme prednastavená len pozitívna forma vyjadrenia a mala by byť zabezpečená možnosť vrátiť finančnú operáciu alebo jej časť vykonávanú elektronicky na dopracovanie v prípade zistenia jej nesúladu s § 6 ods. 4 zákona č. 357/2015 Z. z. Technicky musí byť základná finančná kontrola potvrdená tak, aby nebolo možné žiadnym spôsobom spochybniť jej vykonanie v prípadnom ďalšom správnom konaní, resp. konaní podľa osobitných predpisov. Použité elektronické prostriedky musia umožniť zachytenie obsahu vykonanej základnej finančnej kontroly a z použitých elektronických prostriedkov musí byť možné jednoznačné a nespochybniteľné určenie osoby, ktorá základnú finančnú kontrolu vykonala. Elektronické potvrdenie vykonania základnej finančnej kontroly musí spĺňať podmienky autenticity, integrity a nepopierateľnosti. Pre účely zákona č. 357/2015 Z. z. sa za podpis považuje vlastnoručný podpis (listinná forma), kvalifikovaný elektronický podpis alebo obdobný preukázateľný podpisový záznam v elektronickej podobe nahrádzajúci vlastnoručný podpis, ktorý umožňuje jednoznačnú preukázateľnú identifikáciu osoby, ktorá podpisový záznam vyhotovila. Ako podpisový záznam zodpovednej osoby pri potvrdzovaní vykonania základnej finančnej kontroly môže byť teda akceptované aj overenie osoby prostredníctvom informačného systému, ak osoba na prístup využíva osobný prístupový kód, prístupové meno a heslo alebo šifrovací kľúč, pomocou ktorého je možné jednoznačne a preukázateľne identifikovať zodpovednú osobu. Takúto formu elektronického podpisu je možné využiť pri zachovaní podmienky vytvorenia dostatočných materiálno-technických podmienok v prostredí orgánu verejnej správy, a to najmä autenticity, integrity a nepopierateľnosti potvrdenia vykonania finančnej kontroly. Musí byť teda možné jednoznačné a nespochybniteľné určenie osoby, ktorá finančnú kontrolu vykonala, a zároveň orgán verejnej správy musí technickými a bezpečnostnými nastaveniami zamedziť zneužitiu prihlasovacích údajov zodpovedného zamestnanca.
12.2.Administratívna finančná kontrola elektronicky
Vyššie uvedená definícia podpisu sa vzťahuje aj na vykonávanie administratívnej finančnej kontroly elektronicky. Ak poskytovateľ verejných financií komunikuje s prijímateľom napr. cez informačný systém, pričom do tohto systému je možné „nahrať“ relevantné dokumenty, resp. ak komunikujú prostredníctvom ústredného portálu verejnej správy, je možné vykonať administratívnu finančnú kontrolu elektronicky. Výsledkom z takto vykonanej administratívnej finančnej kontroly je návrh správy/návrh čiastkovej správy, správa/čiastková správa resp. záznam, ktorých originál má elektronickú podobu, a ktoré sa doručujú/zasielajú povinnej osobe elektronicky. Uvedené dokumenty musia obsahovať minimálne náležitosti podľa § 22 ods. 3 a ods. 4 zákona č. 357/2015 Z. z. Pre elektronické doručovanie a zasielanie výsledných dokumentov z administratívnej finančnej kontroly a súvisiacu elektronickú komunikáciu s povinnou osobou je podstatné, že tieto úkony sú vykonané preukazným spôsobom. Znamená to, že oprávnená osoba musí vedieť preukázať, že povinnej osobe bol návrh správy/návrh čiastkovej správy elektronicky doručený, poprípade, že povinná osoba tieto dokumenty odmietla prevziať. Uvedené je dôležité aj z hľadiska audit trailu, uchovávania elektronickej dokumentácie súvisiacej s administratívnou finančnou kontrolou a následným možným hodnotením kvality vykonávania finančnej kontroly zo strany ministerstva financií alebo Úradu vládneho auditu ako aj s účelom zabezpečenia dôkazov v prípadnom konaní pred správnym orgánom, resp. súdom alebo iným relevantným orgánom (konanie pred uvedenými orgánmi môže byť spochybnené aj procesne, a to z dôvodu nedostatočnosti, neúplnosti dôkazných prostriedkov). Pri doručovaní návrhu čiastkovej správy/návrhu správy je možné postupovať analogicky podľa ustanovení osobitného predpisu15 alebo je možné si podmienky elektronického doručovania upraviť zmluvne medzi poskytovateľom a prijímateľom verejných financií, pričom však úprava v zmluve nesmie byť v rozpore so zákonom č. 357/2015 Z. z. (napr. ustanovenia o doručovaní návrhu správy/návrhu čiastkovej správy) .
Z dôvodu jednoznačnosti je vhodné vo vnútornom predpise upraviť aj elektronický výkon finančnej kontroly (základnej aj administratívnej, prípadne elektronickú komunikáciu s povinnou osobou v rámci finančnej kontroly na mieste16).
Ďalšie konanie 13.1. Porušenie zákona č. 357/2015 Z. z.
Orgán verejnej správy, ktorý vykonáva administratívnu finančnú kontrolu/finančnú kontrolu na mieste je oprávnený za nesplnenie povinností uvedených v § 21 ods. 3, 4 a 6 alebo § 23 zákona č. 357/2015 Z. z. uložiť povinnej osobe alebo tretej osobe poriadkovú pokutu až do výšky 100 000 eur a zamestnancovi povinnej osoby alebo zamestnancovi tretej osoby poriadkovú pokutu až do výšky 3 000 eur. Výška pokuty závisí od povahy, závažnosti, času trvania a následkov porušenia povinnosti. Pokuty môžu byť uložené napr. za neposkytnutie súčinnosti, nepredloženie písomného zoznamu prijatých opatrení, nevytvorenie podmienok na vykonanie finančnej kontroly na mieste a pod. V prípade zistenia vyššie označeného porušenia zákona č. 357/2015 Z. z. orgán verejnej správy, ktorý vykonáva administratívnu finančnú kontrolu/finančnú kontrolu na mieste, je oprávnený vypracovať návrh na začatie správneho konania (uloženie pokuty podľa § 28 ods. 1 zákona č. 357/2015 Z. z.). Vypracovaný návrh na začatie správneho konania, spolu s relevantnou dokumentáciou17, predloží príslušnému správnemu orgánu. Pokuty sú príjmom rozpočtu orgánu verejnej správy vykonávajúceho administratívnu finančnú kontrolu/finančnú kontrolu na mieste, ktorý ich uložil a možno ich uložiť aj opakovane, pričom ich uložením nezanikajú povinnosti, za ktorých porušenie sa pokuta uložila. Na konanie o uložení pokuty sa vzťahuje zákon č. 71/1967 Zb. o správnom konaní (správny poriadok) v znení neskorších predpisov. V prípade externalizácie výkonu administratívnej finančnej kontroly a finančnej kontroly na mieste je oprávnený konať v správnom konaní o uloženie pokuty podľa § 28 ods. 1 iný orgán verejnej správy podľa § 8 ods. 2 alebo podľa § 9 ods. 4, t. j. ten, ktorý reálne finančnú kontrolu vykonáva, keďže ide o tzv. poriadkové pokuty, pokuty sú tak príjmom rozpočtu tohto orgánu verejnej správy. Zákon č. 357/2015 Z. z. myslí na situácie, keď jeho porušenie, za ktoré je možné uložiť pokutu podľa § 28 ods. 2 až 4 zistí orgán verejnej správy, ktorý nie je oprávnený ich uložiť. Ustanovuje sa tak tzv. univerzálny správny orgán (auditujúci orgán), ktorým je Úrad vládneho auditu, resp. ministerstvo financií, na ukladanie pokút podľa ods. 2 až 4, ak správny orgán na ukladanie pokút nie je určený (napr. ak porušenie ust. zákona č. 357/2015 Z. z., za ktoré je možné uložiť pokutu podľa ods. 2 až 4, zistí Najvyšší kontrolný úrad SR).
13.2.Porušenie finančnej disciplíny podľa zákona č. 523/2004 Z. z
Ak orgán verejnej správy, ktorý vykonáva administratívnu finančnú kontrolu/finančnú kontrolu na mieste, zistí porušenie finančnej disciplíny podľa zákona č. 523/2004 Z. z., orgán verejnej správy, ktorý vykonáva administratívnu finančnú kontrolu/finančnú kontrolu na mieste, vypracuje návrh na začatie správneho konania, ak tak ustanovuje zákon č. 523/2004 Z. z. Ak porušenie finančnej disciplíny, za ktoré sa ukladá odvod a penále podľa zákona č. 523/2004 Z. z. a ukladá sa alebo sa môže uložiť pokuta podľa tohto zákona, zistí pri výkone kontroly podľa zákona č. 357/2015 Z. z. orgán verejnej správy, ktorý nie je oprávnený na uloženie sankcie podľa § 31 a 32 zákona č. 523/2004 Z. z. a protiprávny stav nie je odstránený, je povinný oznámiť porušenie finančnej disciplíny orgánu vykonávajúcemu kontrolu, auditujúcemu orgánu alebo orgánu dozoru štátu, ktorý je oprávnený konať v rozsahu svojej pôsobnosti ustanovenej osobitnými predpismi. Za takýto orgán sa v zmysle § 31 ods. 9 zákona č. 523/2004 Z. z. považuje aj Úrad vládneho auditu a ministerstvo financií v rozsahu pôsobnosti upravenej osobitnými predpismi, napr. § 3 písm. k) a § 4 ods. 4 písm. b) až e) zákona č. 357/2015 Z. z.
Vypracovaný návrh na začatie správneho konania, spolu s relevantnou dokumentáciou15, predloží orgán verejnej správy príslušnému správnemu orgánu.
13.3.Porušenie iných predpisov
Ak orgán verejnej správy, ktorý vykonáva administratívnu finančnú kontrolu/finančnú kontrolu na mieste, zistí podozrenie zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu, štatutárny orgán alebo ním určený zamestnanec, zabezpečí oznámenie takéhoto podozrenia orgánom príslušným podľa Trestného poriadku alebo podľa osobitných predpisov18. Tieto podozrenia sa v prípadoch hodných osobitného zreteľa, t. j. ak by mohlo dôjsť k zmareniu trestného konania alebo iného konania podľa osobitného predpisu, v návrhu čiastkovej správy/správy a v čiastkovej správe/správe z vykonanej administratívnej finančnej kontroly/finančnej kontroly na mieste neuvádzajú. Oprávnená osoba každý prípad posudzuje individuálne a v nadväznosti na všetky známe skutkové a iné okolnosti danej administratívnej finančnej kontroly/finančnej kontroly na mieste. V praxi sa vyskytuje napr. podozrenie zo spáchania trestného činu subvenčného podvodu, machinácií pri verejnom obstarávaní a verejnej dražbe, poškodzovania finančných záujmov Európskej únie a pod. V prípade, ak orgán verejnej správy zistí porušenie iných právnych predpisov, štatutárny orgán alebo ním určený zamestnanec, môže oznámiť toto zistenie príslušným orgánom pre potreby ďalšieho konania (napr. Protimonopolný úrad SR, Úrad pre verejné obstarávanie, Finančné riaditeľstvo SR). Odporúčaný vzor návrhu na začatie ďalšieho konania/na uloženie pokuty je uvedený v prílohe č. 18.
Finančná kontrola na úrovni obce/mesta a samosprávneho kraja
Obec/mesto a samosprávny kraj ako orgán verejnej správy je povinný dodržiavať ustanovenia zákona č. 357/2015 Z. z. Obec/mesto a samosprávny kraj je povinný vykonávať základnú finančnú kontrolu a administratívnu finančnú kontrolu a je oprávnený vykonať finančnú kontrolu na mieste (zamestnancami obce/mesta). Kým základnú finančnú kontrolu a administratívnu finančnú kontrolu vykonáva starosta obce/primátor mesta alebo predseda samosprávneho kraja alebo nimi určený vedúci zamestnanec a zamestnanci zodpovedný za príslušnú odbornú činnosť podľa rozhodnutia starostu obce/primátora mesta alebo predsedu samosprávneho kraja, finančnú kontrolu na mieste vykonávajú zamestnanci obce/mesta na základe písomného poverenia vydaného starostom obce/primátorom mesta alebo predsedom samosprávneho kraja alebo ním písomne splnomocneným vedúcim zamestnancom. Princíp kontroly štyroch očí sledovaný zákonom č. 357/2015 Z. z. musí byť zabezpečený aj v prípade, ak obec nemá dostatočný počet zamestnancov, alebo nemá žiadnych zamestnancov. Ak obec z objektívnych dôvodov nemôže zabezpečiť základnú finančnú kontrolu, administratívnu finančnú kontrolu a finančnú kontrolu na mieste najmenej dvoma svojimi zamestnancami, tak ju vykoná starosta obce a ďalšia fyzická osoba schválená uznesením obecného zastupiteľstva. Takouto osobou môže byť aj poslanec obecného zastupiteľstva, resp. zamestnanec dodávateľskej firmy, ak zabezpečuje určitú činnosť, napríklad vedenie účtovníctva dodávateľským spôsobom, avšak stále platí podmienka, že takúto fyzickú osobu musí schváliť obecné zastupiteľstvo uznesením. Táto výnimka však neplatí pre orgány verejnej správy, ktoré nie sú obcami, a teda tieto nie sú oprávnené poveriť vykonávaním základnej finančnej kontroly, administratívnej finančnej kontroly a finančnej kontroly na mieste osobu, ktorá nie je zamestnancom orgánu verejnej správy, napríklad zamestnanca dodávateľskej firmy.
Ministerstvo financií a Úrad vládneho auditu sú oprávnené podľa § 10a hodnotiť kvalitu vykonávania finančnej kontroly v orgánoch verejnej správy, t. j. overovať a hodnotiť či a ako je finančná kontrola vykonávaná v organizáciách, ktoré sú povinné vykonávať finančnú kontrolu. Verejnosť má možnosť podať podnet na ministerstvo financií alebo Úrad vládneho auditu, ak má odôvodnené podozrenie na nedodržiavanie zákona č. 357/2015 Z. z. za účelom vykonania hodnotenia kvality. Za nevykonávanie finančnej kontroly alebo nesprávne vykonávanie finančnej kontroly je auditujúci orgán oprávnený v rámci hodnotenia kvality uložiť pokutu podľa § 28 zákona č. 357/2015 Z. z., a to konkrétne:
fyzickej osobe, ak fyzická osoba uvedená v § 7 ods. 2 zákona č. 357/2015 Z. z. nevykoná základnú - finančnú kontrolu, vykoná základnú finančnú kontrolu v rozpore s § 7 ods. 2 a 3 alebo jej vyjadrenie podľa § 7 ods. 3 je nesprávne, orgánu verejnej správy - o za nevykonanie administratívnej finančnej kontroly, vykonanie administratívnej finančnej kontroly v rozpore s § 8, vykonanie finančnej kontroly na mieste v rozpore s § 9 alebo, ak čiastková správa alebo správa neobsahuje nedostatky, ktoré v čase výkonu administratívnej finančnej kontroly alebo finančnej kontroly na mieste existovali, ale orgán verejnej správy ich nezistil, hoci na základe dostupných dokladov a skutočností ich zistiť mal, o nesplnenie povinností uvedených v § 7 (základná finančná kontrola), o nesplnenie povinností uvedených v § 8 (administratívna finančná kontrola) alebo vykonanie finančnej kontroly na mieste v rozpore s § 9 (finančná kontrola na mieste), ak nie je splnená podmienka na uloženie pokuty podľa prvej bodky.
Záverečné ustanovenia
Zrušuje sa metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/008005/2019-1411 k finančnej kontrole vykonávanej podľa zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, zverejnené vo Finančnom spravodajcovi z roku 2019, Príspevok č. 4. Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/006646/2022-1411 k finančnej kontrole nadobúda platnosť a účinnosť dňom zverejnenia vo Finančnom spravodajcovi.
Zoznam príloh*
| Príloha č. 1 | Odporúčaný vzor krycieho listu na potvrdenie vykonania základnej finančnej kontroly |
| Príloha č. 2 | Odporúčaný vzor poverenia na vykonanie finančnej kontroly na mieste |
| Príloha č. 3 | Odporúčaný vzor oznámenia o výkone finančnej kontroly na mieste |
| Príloha č. 4 | Odporúčaný vzor vyžiadania originálov alebo úradne osvedčených kópií dokladov, písomností a informácií |
| Príloha č. 5 | Odporúčaný vzor potvrdenia o odobratí originálov alebo úradne osvedčených kópií dokladov, písomností a informácií |
| Príloha č. 6 | Odporúčaný vzor návrhu správy/návrhu čiastkovej správy z administratívnej finančnej kontroly |
| Príloha č. 7 | Odporúčaný vzor správy/čiastkovej správy z administratívnej finančnej kontroly – ak boli zistené nedostatky |
| Príloha č. 8 | Odporúčaný vzor správy/čiastkovej správy z administratívnej finančnej kontroly – ak neboli zistené nedostatky |
| Príloha č. 9 | Odporúčaný vzor návrhu správy/návrhu čiastkovej správy z finančnej kontroly na mieste |
| Príloha č. 10 | Odporúčaný vzor správy/čiastkovej správy z finančnej kontroly na mieste – ak boli zistené nedostatky |
| Príloha č. 11 | Odporúčaný vzor správy/čiastkovej správy z finančnej kontroly na mieste – ak neboli zistené nedostatky |
| Príloha č. 12 | Odporúčaný vzor návrhu spoločnej správy/návrhu spoločnej čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly vykonali tí istí zamestnanci |
| Príloha č. 13 | Odporúčaný vzor návrhu spoločnej správy/návrhu spoločnej čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly nevykonali tí istí zamestnanci |
| Príloha č. 14 | Odporúčaný vzor spoločnej správy/spoločnej čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly vykonávali tí istí zamestnanci a boli zistené nedostatky |
| Príloha č. 15 | Odporúčaný vzor spoločnej správy/spoločnej čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly nevykonali tí istí zamestnanci a boli zistené nedostatky |
| Príloha č. 16 | Odporúčaný vzor záznamu o zastavení administratívnej finančnej kontroly |
| Príloha č. 17 | Odporúčaný vzor záznamu o zastavení finančnej kontroly na mieste |
* Pozn. Vzory je možné použiť aj v prípade externalizácie finančnej kontroly na iný orgán verejnej správy.
Príloha č. 1 – Odporúčaný vzor krycieho listu na potvrdenie vykonania základnej finančnej kontroly
KRYCÍ LIST
| Vecne príslušný organizačný útvar | ||
| Označenie alebo popis finančnej operácie alebo jej časti | ||
| Zamestnanec za ............................... (uvedie sa organizačný útvar) | finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať* | |
| (uvedie sa meno, priezvisko zamestnanca) | ||
| Dátum: | Podpis: | |
| Vedúci zamestnanec za ............................... (uvedie sa organizačný útvar) | finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať* | |
| (uvedie sa meno, priezvisko vedúceho zamestnanca) | ||
| Dátum: | Podpis: | |
| Zamestnanec za ............................... (uvedie sa organizačný útvar) | finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať* | |
| (uvedie sa meno, priezvisko zamestnanca) | ||
| Dátum: | Podpis: | |
| Vedúci zamestnanec za ............................... (uvedie sa organizačný útvar) | finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať* | |
| (uvedie sa meno, priezvisko vedúceho zamestnanca) | ||
| Dátum: | Podpis: | |
Pozn.: Pokiaľ osoba vykonávajúca základnú finančnú kontrolu pri overovaní finančných operácií alebo ich častí s § 6 ods. 4 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov zistila nesúlad, môže uviesť dôvod, pre ktorý nie je možné finančnú operáciu vykonať, v nej pokračovať alebo ju vymáhať. Krycí list je možné upraviť podľa potreby orgánu verejnej správy pri zachovaní ustanovení zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov. Ide o univerzálny krycí list, ktorý je možné použiť pre rôzne typy finančných operácií. Pokiaľ sa používa krycí list pre rovnaký typ operácií, postačí ponechať iba jednu možnosť relevantného vyjadrenia, napr. finančnú operáciu „je/nie je možné vykonať“, pričom musí byť umožnené osobe vyjadriť pozitívny, resp. negatívny výrok.
Odporúčaný vzor poverenia na vykonanie finančnej kontroly na mieste (obdobne platí aj pre
prípadný dodatok k povereniu, v ktorom sa uvedie, ktoré skutočnosti sa dodatkom menia)
___________________________
(uvedie sa názov a sídlo oprávnenej osoby) V ______________ dňa ______________
POVERENIE na vykonanie finančnej kontroly na mieste číslo............
Podľa § 9 ods. 3 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“)
poverujem
zamestnancov ___________________ (uvedie sa názov oprávnenej osoby) (titul, meno, priezvisko) __________________________________ (titul, meno, priezvisko) __________________________________
a prizvanú osobu (ak relevantné)
(titul, meno, priezvisko) __________________________________ (názov a sídlo orgánu verejnej správy/právnickej osoby, ktorej zamestnancom je prizvaná osoba) __________________________________
na vykonanie finančnej kontroly na mieste v _________________________ (uvedie sa názov a sídlo povinnej osoby).
Cieľom finančnej kontroly na mieste je ________________ (uvedie sa cieľ finančnej kontroly na mieste).
Zamestnancom vykonávajúcim finančnú kontrolu na mieste a prizvanej osobe (ak relevantné) pri výkone finančnej kontroly na mieste prináležia oprávnenia a povinnosti podľa zákona č. 357/2015 Z. z. a pri plnení úloh podľa zákona č. 357/2015 Z. z. majú postavenie verejných činiteľov podľa ustanovenia § 128 Trestného zákona.
______________________________________
(titul, meno, priezvisko, funkcia a podpis štatutárneho orgánu oprávnenej osoby alebo písomne splnomocneného vedúceho zamestnanca)
Odporúčaný vzor oznámenia o výkone finančnej kontroly na mieste (obdobne sa použije aj
vo vzťahu k tretej osobe podľa § 23 zákona č. 357/2015 Z. z.)
__________________________
(uvedie sa názov a sídlo oprávnenej osoby) V ______________ dňa ______________
___________________________________
(uvedie sa názov povinnej osoby, sídlo povinnej osoby meno a priezvisko štatutárneho orgánu povinnej osoby)
Vec:
Oznámenie o výkone finančnej kontroly na mieste
Podľa § 20 ods. 5 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov Vám oznamujem, že: zamestnanci _________________(uvedie sa názov a sídlo oprávnenej osoby) (titul, meno, priezvisko) __________________________________ (titul, meno, priezvisko) __________________________________ a prizvaná osoba (ak relevantné) (titul, meno, priezvisko) __________________________________
(názov a sídlo orgánu verejnej správy/právnickej osoby, ktorej zamestnancom je prizvaná osoba) __________________________________
vykonajú na základe poverenia na vykonanie finančnej kontroly na mieste č.____________ zo dňa __________ v _____________ (uvedie sa názov a sídlo povinnej osoby) finančnú kontrolu na mieste s cieľom________________(uvedie sa cieľ finančnej kontroly na mieste). Predpokladaný termín začatia výkonu finančnej kontroly na mieste je __________ (uvedie sa predpokladaný deň začatia výkonu finančnej kontroly na mieste v povinnej osobe).
__________________________________________
(titul, meno, priezvisko, funkcia a podpis štatutárneho orgánu oprávnenej osoby alebo písomne splnomocneného vedúceho zamestnanca*)
Pozn.: Zaslanie oznámenia o výkone finančnej kontroly na mieste môže byť spojené s vyžiadaním originálov alebo úradne osvedčených kópií dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrení, informácií, dokumentov a iných podkladov súvisiacich s finančnou kontrolou na mieste.
Odporúčaný vzor vyžiadania originálov alebo úradne osvedčených kópií dokladov,
písomností a informácií
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
V _____________ dňa _______________
__________________________________
(uvedie sa názov a sídlo povinnej osoby)
VYŽIADANIE
originálov alebo úradne osvedčených kópií dokladov, písomností a informácií (uvedie sa podľa požiadaviek zamestnancov oprávnenej osoby)
Podľa § 20 ods. 2 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) a v súvislosti s výkonom administratívnej finančnej kontroly/finančnej kontroly na mieste si Vás dovoľujeme požiadať o poskytnutie:
-dokladov ____________________________________________________________________ (konkretizovať*)
-písomností____________________________________________________________________ (konkretizovať)
-záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov ________ (konkretizovať)
-vyjadrení _____________________________________________________________________ (konkretizovať)
-informácií _____________________________________________________________________(konkretizovať)
-dokumentov___________________________________________________________________ (konkretizovať)
-iných podkladov_______________________________________________________________ (konkretizovať)
Podľa § 21 ods. 3 písm. b) zákona č. 357/2015 Z. z. Vás žiadame, aby ste vyššie požadované podklady predložili ____________ (uvedie sa titul, meno a priezvisko zamestnanca oprávnenej osoby) ______________ (uvedie sa forma predloženia, napr. osobne, elektronicky alebo prostredníctvom poštovej prepravy) v lehote do _________ (uvedie sa dátum, prípadne hodina). Zároveň podľa § 21 ods. 3 písm. b) zákona č. 357/2015 Z. z. žiadame spolu s predložením vyššie požadovaných podkladov predložiť aj písomné potvrdenie o ich úplnosti.** Osobné údaje dotknutých osôb sa budú spracúvať výlučne na účely výkonu administratívnej finančnej kontroly/finančnej kontroly na mieste a budú sa spracúvať iba v rozsahu potrebnom na dosiahnutie účelu výkonu administratívnej finančnej kontroly/finančnej kontroly na mieste v súlade s nariadením Európskeho parlamentu a Rady (EÚ) 2016/679 z 27. apríla 2016 o ochrane fyzických osôb pri spracúvaní osobných údajov a o voľnom pohybe takýchto údajov, ktorým sa zrušuje smernica 95/46/ES (všeobecné nariadenie o ochrane údajov).
S pozdravom
______________________________________
(titul, meno, priezvisko, funkcia a podpis zamestnanca oprávnenej osoby)
POUČENIE:
Podľa § 28 ods. 1 zákona č. 357/2015 Z. z. je orgán verejnej správy, ktorý vykonáva administratívnu finančnú kontrolu/finančnú kontrolu na mieste, za nesplnenie povinnosti predložiť v lehote a rozsahu určenom oprávnenou osobou alebo prizvanou osobou vyžiadané originály alebo úradne osvedčené kópie dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupy, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s administratívnou finančnou kontrolou/finančnou kontrolou na mieste ako aj za nesplnenie povinnosti vydať na vyžiadanie písomné potvrdenie o ich úplnosti, oprávnený uložiť pokutu. * Podľa § 20 ods. 2 písm. a) zákona č. 357/2015 Z. z. je oprávnená osoba pri výkone administratívnej finančnej kontroly a finančnej kontroly na mieste oprávnená vyžadovať a odoberať od povinnej osoby alebo od tretej osoby podklady a doklady v určenej lehote a rozsahu. Znamená to, že v prípade potreby (napr. neprimeraného zahlcovania dokladmi zo strany povinnej osoby) je oprávnená osoba oprávnená určiť konkrétny rozsah požadovanej dokumentácie (napr. viažucej sa ku konkrétnej finančnej operácii alebo jej časti). **UPOZORNENIE: Ak predložené doklady na základe vyžiadania nebudú úplné, takýto stav je možné považovať za nedostatok a bude zohľadnený v návrhu správy/správe z vykonanej administratívnej finančnej kontroly/finančnej kontroly na mieste.
Odporúčaný vzor potvrdenia o odobratí originálov alebo úradne osvedčených kópií dokladov,
písomností a informácií
___________________________
(uvedie sa názov a sídlo povinnej osoby)
POTVRDENIE
o odobratí originálov alebo úradne osvedčených kópií dokladov, písomností a informácií
Oprávnená osoba___________________ (uvedie sa názov a sídlo oprávnenej osoby) podľa § 20 ods. 4 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov potvrdzuje odobratie nižšie uvedených originálov alebo úradne osvedčených kópií dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrení, informácií, dokumentov a iných podkladov mimo priestorov* ________________ (uvedie sa názov a sídlo povinnej osoby):
1._______________________________________________________________
2._______________________________________________________________
3._______________________________________________________________
(uvedie sa napr. názov, označenie a číslo dokladu, počet listov, bližšia identifikácia dokumentov a pod.)
V _________________ dňa ____________
______________________________________
(titul, meno, priezvisko, funkcia a podpis zamestnanca oprávnenej osoby)
Zamestnanec povinnej osoby ________________ (uvedie sa meno, priezvisko, funkcia zamestnanca povinnej osoby) potvrdzuje vrátenie vyššie uvedených originálov alebo úradne osvedčených kópií dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrení, informácií, dokumentov a iných podkladov.
V _________________ dňa ____________
______________________________________
(titul, meno, priezvisko, funkcia a podpis zamestnanca povinnej osoby)
Odporúčaný vzor návrhu správy/návrhu čiastkovej správy z administratívnej finančnej kontroly
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
Dňa _____________ (uvedie sa dátum) začala administratívna finančná kontrola vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly – overovaná finančná operácia alebo časť finančnej operácie).
Administratívnou finančnou kontrolou boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Návrhy odporúčaní |
|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného administratívnou finančnou kontrolou spolu s jeho odôvodnením (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) |
Povinná osoba je podľa § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) oprávnená podať písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení v lehote do _________________ (odporúča sa uviesť počet pracovných, príp. kalendárnych dní odo dňa doručenia návrhu správy/návrhu čiastkovej správy, lehota nesmie byť kratšia ako 5 pracovných dní odo dňa doručenia návrhu správy/návrhu čiastkovej správy, ak sa oprávnená osoba nedohodne s povinnou osobou inak). Povinná osoba je podľa § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia návrhu správy/návrhu čiastkovej správy z administratívnej finančnej kontroly)
Odporúčaný vzor správy/čiastkovej správy z administratívnej finančnej – ak boli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z administratívnej finančnej kontroly
Dňa _____________ (uvedie sa dátum) začala administratívna finančná kontrola vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly – overovaná finančná operácia alebo časť finančnej operácie).
Administratívnou finančnou kontrolou boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Návrhy odporúčaní |
|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného administratívnou finančnou kontrolou spolu s jeho odôvodnením (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) | |
| Námietky | ||
| (uvedú sa námietky povinnej osoby k zistenému nedostatku a navrhnutému odporúčaniu) | ||
| Spôsob vysporiadania sa s námietkami | ||
| (uvedie sa spôsob vysporiadania sa oprávnenej osoby s námietkami povinnej osoby a odôvodnenie ich neopodstatnenosti) | ||
Návrh správy/návrh čiastkovej správy bol povinnej osobe doručený dňa _________________ (uvedie sa dátum doručenia návrhu správy/návrhu čiastkovej správy na oboznámenie povinnej osobe). Povinná osoba podala/nepodala* v stanovenej lehote písomné námietky k zisteným nedostatkom, navrhnutým odporúčania, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení (podrobnejší popis námietok a vysporiadanie sa s nimi je uvedený v tabuľke, námietky k ostatným skutočnostiam podľa § 22 ods. 3 písm. i) a j) zákona č. 357/2015 Z. z. je možné uviesť v textovej časti správy).
Povinná osoba je podľa § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej „len zákon č. 357/2015 Z. z.“) povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
(V správe je možné uviesť spôsob a termín predloženia dokumentácie preukazujúcej splnenie prijatých opatrení; uvedené predstavuje vyžiadanie podľa § 20 ods. 2 písm. e) zákona č. 357/2015 Z. z., pričom sa odporúča uviesť počet pracovných, prípadne kalendárnych dní odo dňa uplynutia lehoty určenej v správe/čiastkovej správe na splnenie opatrení.)
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia správy/čiastkovej správy z administratívnej finančnej kontroly)
Pozn.: Nižšie uvedená časť sa uvádza len v prípade, ak sa potvrdzuje vykonanie základnej finančnej kontroly na správe/čiastkovej správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise správy/čiastkovej správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci zamestnanec určený štatutárnym orgánom
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom) Dátum:
Podpis:
Odporúčaný vzor správy/čiastkovej správy z administratívnej finančnej kontroly – ak neboli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z administratívnej finančnej kontroly
Dňa _____________ (uvedie sa dátum) začala administratívna finančná kontrola vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly – overovaná finančná operácia alebo časť finančnej operácie).
Na základe vykonaného overovania neboli zistené žiadne nedostatky.
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia správy/čiastkovej správy z administratívnej finančnej kontroly)
Pozn.: Nižšie uvedená časť sa uvádza len v prípade, ak sa potvrdzuje vykonanie základnej finančnej kontroly na správe/čiastkovej správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise správy/čiastkovej správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci zamestnanec určený štatutárnym orgánom
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom) Dátum:
Podpis:
Odporúčaný vzor návrhu správy/návrhu čiastkovej správy z finančnej kontroly na mieste
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
Na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala dňa ___________(uvedie sa dátum) finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby)
_______________ (
_______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby)
_______________ (
_______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby)
a prizvanou osobou (ak relevantné)
_______________
_______________ (titul, meno, priezvisko a podpis prizvanej osoby)
_______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ finančnej kontroly na mieste).
Finančnou kontrolou na mieste boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Návrhy odporúčaní |
|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného finančnou kontrolou na mieste spolu s jeho odôvodnením (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) |
Povinná osoba je podľa § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) oprávnená podať písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení v lehote do _________________ (odporúča sa uviesť počet pracovných, príp. kalendárnych dní odo dňa doručenia návrhu správy/návrhu čiastkovej správy, lehota nesmie byť kratšia ako 5 pracovných dní odo dňa doručenia návrhu správy/návrhu čiastkovej správy, ak sa oprávnená osoba nedohodne s povinnou osobou inak). Povinná osoba je podľa § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok). Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia návrhu správy/návrhu čiastkovej správy z finančnej kontroly na mieste)
Odporúčaný vzor správy/čiastkovej správy z finančnej kontroly na mieste– ak boli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z finančnej kontroly na mieste
Na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala dňa ___________ (uvedie sa dátum) finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ finančnej kontroly na mieste).
Finančnou kontrolou na mieste boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Návrhy odporúčaní |
|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného finančnou kontrolou na mieste spolu s jeho odôvodnením (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) | |
| Námietky | ||
| (uvedú sa námietky povinnej osoby k zistenému nedostatku a navrhnutému odporúčaniu) | ||
| Spôsob vysporiadania sa s námietkami | ||
| (uvedie sa spôsob vysporiadania sa oprávnenej osoby s námietkami povinnej osoby a odôvodnenie ich neopodstatnenosti) | ||
Návrh správy/návrh čiastkovej správy bol povinnej osobe doručený dňa _________________ (uvedie sa dátum doručenia návrhu správy/návrhu čiastkovej správy na oboznámenie povinnej osobe). Povinná osoba podala/nepodala* v stanovenej lehote písomné námietky k zisteným nedostatkom, navrhnutým odporúčania, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení (podrobnejší popis námietok a vysporiadanie sa s nimi je uvedený v tabuľke, námietky k ostatným skutočnostiam podľa § 22 ods. 3 písm. i) a j) zákona č. 357/2015 Z. z. je možné uviesť v textovej časti správy). Povinná osoba je podľa § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej „len zákon č. 357/2015 Z. z.“) povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
(V správe je možné uviesť spôsob a termín predloženia dokumentácie preukazujúcej splnenie prijatých opatrení; uvedené predstavuje vyžiadanie podľa § 20 ods. 2 písm. e) zákona č. 357/2015 Z. z., pričom sa odporúča uviesť počet pracovných, prípadne kalendárnych dní odo dňa uplynutia lehoty určenej v správe/čiastkovej správe na splnenie opatrení.)
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia správy/čiastkovej správy z finančnej kontroly na mieste)
Pozn.: Nižšie uvedená časť sa uvádza len v prípade, ak sa potvrdzuje vykonanie základnej finančnej kontroly na správe/čiastkovej správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise správy/čiastkovej správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci zamestnanec určený štatutárnym orgánom
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom) Dátum:
Podpis:
* nehodiace sa vyjadrenia prečiarknite
Odporúčaný vzor správy/čiastkovej správy z finančnej kontroly na mieste – ak neboli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z finančnej kontroly na mieste
Na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala dňa ___________ (uvedie sa dátum) finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ finančnej kontroly na mieste).
Na základe vykonaného overovania neboli zistené žiadne nedostatky.
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia správy/čiastkovej správy z finančnej kontroly na mieste)
Pozn.: Nižšie uvedená časť sa uvádza len v prípade, ak sa potvrdzuje vykonanie základnej finančnej kontroly na správe/čiastkovej správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise správy/čiastkovej správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci zamestnanec určený štatutárnym orgánom
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom) Dátum:
Podpis:
Odporúčaný vzor návrhu spoločnej správy/návrhu spoločnej čiastkovej správy
z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak obe kontroly vykonali tí istí zamestnanci
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
Dňa _____________ (uvedie sa dátum) začala administratívna finančná kontrola a dňa ___________ (uvedie sa dátum) na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly a finančnej kontroly na mieste). Administratívnou finančnou kontrolou a finančnou kontrolou na mieste boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Návrhy odporúčaní |
|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného finančnou kontrolou na mieste a administratívnou finančnou kontrolou spolu s jeho odôvodnením (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) |
Povinná osoba je podľa § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) oprávnená podať písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení v lehote do _________________ (odporúča sa uviesť počet pracovných, príp. kalendárnych dní odo dňa doručenia návrhu správy/návrhu čiastkovej správy, lehota nesmie byť kratšia ako 5 pracovných dní odo dňa doručenia návrhu správy/návrhu čiastkovej správy, ak sa oprávnená osoba nedohodne s povinnou osobou inak). Povinná osoba je podľa § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok). Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia návrhu správy/návrhu čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste)
Odporúčaný vzor návrhu spoločnej správy/návrhu spoločnej čiastkovej správy
z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak kontroly nevykonali tí istí zamestnanci
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
Dňa _____________ (uvedie sa dátum začatia) začala administratívna finančná kontrola vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
a zároveň dňa __________________ (uvedie sa dátum začatia) na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly a finančnej kontroly na mieste). Administratívnou finančnou kontrolou a finančnou kontrolou na mieste boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Návrh odporúčaní |
|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného finančnou kontrolou na mieste a administratívnou finančnou kontrolou spolu s jeho odôvodnením (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) |
Povinná osoba je podľa § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) oprávnená podať písomné námietky k zisteným nedostatkom, navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení v lehote do _________________ (odporúča sa uviesť počet pracovných, príp. kalendárnych dní odo dňa doručenia návrhu správy/návrhu čiastkovej správy, lehota nesmie byť kratšia ako 5 pracovných dní odo dňa doručenia návrhu správy/návrhu čiastkovej správy, ak sa oprávnená osoba nedohodne s povinnou osobou inak). Povinná osoba je podľa § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia návrhu správy/návrhu čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste)
Odporúčaný vzor spoločnej správy/spoločnej čiastkovej správy z administratívnej finančnej
kontroly a finančnej kontroly na mieste podľa zákona č. 357/2015 Z. z., ak obe kontroly vykonali tí istí zamestnanci a boli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA
z administratívnej finančnej kontroly a finančnej kontroly na mieste
Dňa _____________ (uvedie sa dátum) začala administratívna finančná kontrola a dňa ___________ (uvedie sa dátum) na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly a finančnej kontroly na mieste). Administratívnou finančnou kontrolou a finančnou kontrolou na mieste boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Návrhy odporúčaní |
|---|---|---|
| (uvedie sa stručný a výstižný opis nedostatku zisteného finančnou kontrolou na mieste a administratívnou finančnou kontrolou (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa návrh odporúčania na nápravu zisteného nedostatku a na odstránenie príčin jeho vzniku) | |
| Námietky | ||
| (uvedú sa námietky povinnej osoby k zistenému nedostatku a navrhnutému odporúčaniu) | ||
| Spôsob vysporiadania sa námietkami | ||
| (uvedie sa spôsob vysporiadania sa oprávnenej osoby s námietkami povinnej osoby a odôvodnenie ich neopodstatnenosti) | ||
Návrh správy/návrh čiastkovej správy bol povinnej osobe doručený dňa _________________ (uvedie sa dátum doručenia návrhu správy/čiastkovej správy na oboznámenie povinnej osobe). Povinná osoba podala/nepodala* v stanovenej lehote písomné námietky k zisteným nedostatkom, navrhnutým odporúčania, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení. (podrobnejší popis námietok a vysporiadanie sa s nimi je uvedený v tabuľke, námietky k ostatným skutočnostiam podľa § 22 ods. 3 písm. i) a j) zákona č. 357/2015 Z. z. je možné uviesť v textovej časti správy). Povinná osoba je podľa § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej „len zákon č. 357/2015 Z. z.“) povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
(V správe je možné uviesť spôsob a termín predloženia dokumentácie preukazujúcej splnenie prijatých opatrení; uvedené predstavuje vyžiadanie podľa § 20 ods. 2 písm. e) zákona č. 357/2015 Z. z., pričom sa odporúča uviesť počet pracovných, prípadne kalendárnych dní odo dňa uplynutia lehoty určenej v správe/čiastkovej správe na splnenie opatrení.)
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia správy/čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste)
Pozn.: Nižšie uvedená časť sa uvádza len v prípade, ak sa potvrdzuje vykonanie základnej finančnej kontroly na správe/čiastkovej správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise správy/čiastkovej správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci zamestnanec určený štatutárnym orgánom
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom) Dátum:
Podpis:
* nehodiace sa vyjadrenia prečiarknite Príloha č. 15 – Odporúčaný vzor spoločnej správy/spoločnej čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste, ak kontroly nevykonali tí istí zamestnanci a boli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z administratívnej finančnej kontroly a finančnej kontroly na mieste
Dňa _____________ (uvedie sa dátum začatia) začala administratívna finančná kontrola vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
a zároveň dňa __________________ (uvedie sa dátum začatia) na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly a finančnej kontroly na mieste). Administratívnou finančnou kontrolou a finančnou kontrolou na mieste boli zistené nasledovné nedostatky:
Por. č.
Nedostatky
Návrhy odporúčaní
(uvedie sa stručný a výstižný opis nedostatku
(uvedie sa návrh odporúčania na nápravu zisteného
zisteného finančnou kontrolou na mieste a
nedostatku a na odstránenie príčin jeho vzniku)
administratívnou finančnou kontrolou spolu
s jeho odôvodnením (t. j. zistený stav) a pri
porušení
osobitných
predpisov alebo medzinárodných zmlúv, ktorými je SR
viazaná a na základe ktorých sa SR poskytujú
finančné prostriedky zo zahraničia, označenie
konkrétnych ustanovení, ktoré boli porušené)
Námietky
(uvedú sa námietky povinnej osoby k zistenému nedostatku a navrhnutému odporúčaniu)
Spôsob vysporiadania sa s námietkami
(uvedie sa spôsob vysporiadania sa oprávnenej osoby s námietkami povinnej osoby a odôvodnenie ich neopodstatnenosti)
Návrh správy/návrh čiastkovej správy bol povinnej osobe doručený dňa _________________ (uvedie sa dátum doručenia návrhu správy/ čiastkovej správy na oboznámenie povinnej osobe). Povinná osoba podala/nepodala* v stanovenej lehote písomné námietky k zisteným nedostatkom, navrhnutým odporúčania, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na splnenie prijatých opatrení (podrobnejší popis námietok a vysporiadanie sa s nimi je uvedený v tabuľke, námietky k ostatným skutočnostiam podľa § 22 ods. 3 písm. i) a j) zákona č. 357/2015 Z. z. je možné uviesť v textovej časti správy). Povinná osoba je podľa § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej „len zákon č. 357/2015 Z. z.“) povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok). Povinná osoba je podľa § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia v lehote do _________________ (uvedie sa deň, mesiac, rok).
(V správe je možné uviesť spôsob a termín predloženia dokumentácie preukazujúcej splnenie prijatých opatrení; uvedené predstavuje vyžiadanie podľa § 20 ods. 2 písm. e) zákona č. 357/2015 Z. z., pričom sa odporúča uviesť počet pracovných, prípadne kalendárnych dní odo dňa uplynutia lehoty určenej v správe/čiastkovej správe na splnenie opatrení.)
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia správy/čiastkovej správy z administratívnej finančnej kontroly a finančnej kontroly na mieste)
Pozn.: Nižšie uvedená časť sa uvádza len v prípade, ak sa potvrdzuje vykonanie základnej finančnej kontroly na správe/čiastkovej správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise správy/čiastkovej správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci zamestnanec určený štatutárnym orgánom
finančnú operáciu je/nie je možné vykonať vo finančnej operácii je/nie je možné pokračovať poskytnuté plnenie je/nie je potrebné vymáhať*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom) Dátum:
Podpis:
Odporúčaný vzor záznamu o zastavení administratívnej finančnej kontroly
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
ZÁZNAM o zastavení administratívnej finančnej kontroly
Dňa _____________ (uvedie sa dátum začatia) začala administratívna finančná kontrola vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ administratívnej finančnej kontroly – overovaná finančná operácia alebo časť finančnej operácie).
Administratívna finančná kontrola (resp. uvedie sa, v ktorej časti sa administratívna finančná kontrola zastavuje) sa zastavuje.
Dôvody zastavenia podľa § 22 ods. 6 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov: (Uvedú sa dôvody hodné osobitného zreteľa, na základe ktorých bola administratívna finančná kontrola zastavená.)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia záznamu o zastavení administratívnej finančnej kontroly)
Odporúčaný vzor záznamu o zastavení z finančnej kontroly na mieste
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
ZÁZNAM o zastavení finančnej kontroly na mieste
Na základe poverenia na vykonanie finančnej kontroly na mieste č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly na mieste) začala dňa ________ (uvedie sa dátum) finančná kontrola na mieste vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ finančnej kontroly na mieste).
Finančná kontrola na mieste (resp. uvedie sa, v ktorej časti sa finančná kontrola na mieste zastavuje) sa zastavuje.
Dôvody zastavenia podľa § 22 ods. 6 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov: (Uvedú sa dôvody hodné osobitného zreteľa, na základe ktorých bola finančná kontrola na mieste zastavená.)
Dňa _____________ v _______________(uvedie sa dátum a miesto vyhotovenia záznamu o zastavení vykonanej finančnej kontroly na mieste)
Poznámky pod čiarou
1Finančná operácia „právny úkon“, t.j. najmä uzatváranie zmlúv, sa neviaže len na tie právne úkony, z ktorých vyplýva finančné alebo iné majetkové plnenie. Znamená to, že predmetom overenia základnou finančnou kontrolou budú aj také zmluvy, ktorých predmetom sú aj bezodplatné plnenia.
2To, či fáza realizácie finančnej operácie predstavuje časť finančnej operácie závisí od viacerých faktorov, napr. od procesov nastavených v orgáne verejnej správy ako aj zodpovednosti jednotlivých zamestnancov orgánu verejnej správy alebo aj od charakteru samotnej finančnej operácie.
3Podľa § 19 ods. 4 a 5 zákona č. 523/2004 Z. z. štatutárny orgán subjektu verejnej správy je povinný zabezpečiť, aby sa verejné prostriedky uvoľňovali iba v takej výške, aká zodpovedá rozsahu plnenia úloh zahrnutých v rozpočte subjektu verejnej správy. Zároveň nie je subjekt verejnej správy oprávnený zaväzovať sa v bežnom rozpočtovom roku na také úhrady, ktoré nemá zabezpečené v rozpočte na bežný rozpočtový rok a zaťažujú nasledujúce rozpočtové roky z dôvodu nedostatku zdrojov v bežnom rozpočtovom roku.
4Podľa novely zákona č. 357/2015 Z. z. účinnej od 01. 03. 2022 sa zamestnancom rozumie fyzická osoba v pracovnoprávnom vzťahu alebo obdobnom pracovnom vzťahu. Znamená to, že za zamestnanca sa pre účely výkonu finančnej kontroly považuje už aj fyzická osoba pracujúca na dohody o prácach vykonávaných mimo pracovného pomeru, t. j. tzv. dohodár.
5Metodická pomôcka sekcie auditu a kontroly Ministerstva financií SR k vypracovaniu smernice k vykonávaniu finančnej kontroly. https://www.mfsr.sk/files/archiv/86/Metodicka_pomocka_smernica_FK.pdf
6§ 7 ods. 3 zákona č. 292/2014 Z. z. v znení zákona č. 461/2019 Z. z.
§ 7 ods. 3 zákona č. 323/2015 Z. z. o finančných nástrojoch financovaných z európskych štrukturálnych a investičných fondov a o zmene a doplnení niektorých zákonov v znení zákona č. 461/2019 Z. z.
Nariadenie (EÚ) 2021/1059 z 24. júna 2021 o osobitných ustanoveniach týkajúcich sa cieľa Európska územná spolupráca (Interreg) podporovaného z Európskeho fondu regionálneho rozvoja a vonkajších finančných nástrojov (Ú. v. EÚ L 231, 30.6. 2021).
Nariadenie Európskeho parlamentu a Rady (EÚ) 2021/1060 z 24. júna 2021, ktorým sa stanovujú spoločné ustanovenia o Európskom fonde regionálneho rozvoja, Európskom sociálnom fonde plus, Kohéznom fonde, Fonde na spravodlivú transformáciu a Európskom námornom, rybolovnom a akvakultúrnom fonde a rozpočtové pravidlá pre uvedené fondy, ako aj pre Fond pre azyl, migráciu a integráciu, Fond pre vnútornú bezpečnosť a Nástroj finančnej podpory na riadenie hraníc a vízovú politiku (Ú. v. EÚ L 231, 30. 6. 2021).
§ 5 ods. 6 zákona č. 368/2021 Z. z. o mechanizme na podporu obnovy a odolnosti a o zmene a doplnení niektorých zákonov.
7Nariadenie Európskeho parlamentu a Rady (EÚ) 2021/1060. Uvedené sa bude vzhľadom na všeobecné nariadenie v spojitosti s nariadením (EÚ) 2021/1059 vzťahovať aj na overovanie administratívnou finančnou kontrolou v rámci cezhraničných programov (napr. Program spolupráce Interreg Poľsko – Slovensko, Program spolupráce Interreg Slovenská republika – Maďarsko alebo Program ENI Cezhraničná spolupráca Maďarsko – Slovensko – Rumunsko – Ukrajina).
8Zákon č. 56/2012 Z. z. o cestnej doprave v znení neskorších predpisov.
9Napríklad zákon č. 292/2014 Z. z. v znení neskorších predpisov, zákon č. 323/2015 Z. z. v znení neskorších predpisov.
10Napríklad zákon č. 292/2014 Z. z. v znení neskorších predpisov, zákon č. 323/2015 Z. z. v znení neskorších predpisov.
11Čl. 4 a 23 nariadenia Európskeho parlamentu a Rady (EÚ) č. 1299/2013 zo 17. decembra 2013 o osobitných ustanoveniach na podporu cieľa Európska územná spolupráca z Európskeho fondu regionálneho rozvoja (Ú. v. EÚ L 347, 20. 12. 2013).
Čl. 9 a 46 nariadenia (EÚ) 2021/1059.
12Čl. 4 a čl. 23 nariadenia (EÚ) č. 1299/2013.
Čl. 83 nariadenia (EÚ) č. 1306/2013 zo 17. decembra 2013 o financovaní, riadení a monitorovaní spoločnej poľnohospodárskej politiky a ktorým a zrušujú nariadenia Rady (EHS) č. 352/78, (ES) č. 165/94, (ES) č. 2799/98, (ES) č. 814/2000, (ES) č. 1290/2005 a (ES) č. 485/2008 (Ú. v. EÚ L 347, 20. 12. 2013) v platnom znení.
Čl. 9 a 46 nariadenia (EÚ) 2021/1059.
13Napríklad zákon č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov.
14Platí aj v prípade, ak finančnú kontrolu vykonáva fyzická osoba, ktorú schválilo obecné zastupiteľstvo uznesením pri malých obciach, ktoré nemajú vlastných zamestnancov.
15§ 29 až 34 zákona č. 305/2013 o elektronickej podobe výkonu pôsobnosti orgánov verejnej moci a o zmene a doplnení niektorých zákonov (zákon o e- Governmente) v znení neskorších predpisov. Výkon finančnej kontroly však nepredstavuje výkon verejnej moci, preto ustanovenia zákona č. 305/2013 Z. z. nie sú v tomto prípade obligatórne.
16Zo samotnej podstaty inštitútu finančnej kontroly na mieste ako aj zo znenia zákona č. 357/2015 Z. z. vyplýva, že finančnú kontrolu namieste nie je možné vykonávať elektronicky, na rozdiel od administratívnej finančnej kontroly (tá predstavuje tzv. „kontrolu od stola“); uvedeným však nie je dotknutá možnosť zabezpečiť elektronickou formou podpisovanie relevantných dokumentov súvisiacich s vykonávanou finančnou kontrolou na mieste ako aj komunikáciu s povinnou osobou.
17Napr. dokumentácia podľa pokynu MF SR č. MF/013086/2021-243 zverejneného vo Finančnom spravodajcovi Ministerstva financií SR 2021, príspevok č. 14. https://www.mfsr.sk/files/archiv/26/Pokyn2021.pdf
18Napríklad Civilný sporový poriadok v znení neskorších predpisov, Civilný mimosporový poriadok, Správny súdny poriadok v znení neskorších predpisov, zákon č. 71/1967 Zb. Zákon o správnom konaní (správny poriadok) v znení neskorších predpisov, zákon SNR č. 372/1990 Zb. o priestupkoch v znení neskorších predpisov, zákon NR SR č. 171/1993 Z. z. o Policajnom zbore v znení neskorších predpisov, zákon č. 136/2001 Z. z. o ochrane hospodárskej súťaže a o zmene a doplnení zákona SNR č. 347/1990 Zb. o organizácii ministerstiev a ostatných ústredných orgánov štátnej správy Slovenskej republiky v znení neskorších predpisov v znení neskorších predpisov, zákon č. 153/2001 Z. z. o prokuratúre v znení neskorších predpisov.
* nehodiace sa vyjadrenia prečiarknite
*Oznámenie o výkone finančnej kontroly na mieste je možné podpísať aj zamestnancom orgánu verejnej správy povereným na vykonanie finančnej kontroly na mieste.
* V prípade veľkého množstva dokumentácie je alternatívne možné uviesť „Oprávnená osoba odoberá dokumentáciu podľa priloženého zoznamu.“, pričom povinná osoba vylistuje v priloženom zozname podrobnosti o odoberanej dokumentácii (číslo, počet strán a pod.).
* nehodiace sa vyjadrenia prečiarknite
* nehodiace sa vyjadrenia prečiarknite
* nehodiace sa vyjadrenia prečiarknite
* nehodiace sa vyjadrenia prečiarknite