Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/005050/2026-1411 k finančnej kontrole
Schválila: Ing. Vladimíra Zacharidesová, generálna riaditeľka sekcie auditu a kontroly
1.Úvod
Ministerstvo financií SR (ďalej len „ministerstvo financií“) vydáva Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/005050/2026-1411 k finančnej kontrole podľa § 3 písm. b) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) s cieľom zabezpečiť jeho jednotnú aplikáciu. Metodické usmernenie je záväzné pre orgány verejnej správy vykonávajúce finančnú kontrolu podľa zákona č. 357/2015 Z. z.; prílohami metodického usmernenia sú odporúčané vzory, ktoré si orgány verejnej správy môžu upraviť s ohľadom na svoje potreby so zachovaním minimálnych požiadaviek vyplývajúcich zo zákona č. 357/2015 Z. z.
Toto metodické usmernenie sa vydáva v nadväznosti na novelu zákona č. 357/2015 Z. z. účinnú od 1. januára 2026 a vzťahuje sa na finančné kontroly začaté po tomto dátume.
2.Finančná kontrola
Finančná kontrola je súčasťou vnútorného kontrolného systému a predstavuje jednu z kontrolných činností, ktorou orgán verejnej správy zabezpečuje najmä dodržiavanie hospodárnosti, efektívnosti, účinnosti a účelnosti pri realizácii finančných operácií, dodržiavanie rozpočtu orgánu verejnej správy, dodržiavanie právnych predpisov, zmlúv, predchádzanie podvodom a korupcii.
Za správne nastavenie finančnej kontroly v rámci orgánu verejnej správy zodpovedá štatutárny orgán. V súlade s § 6 ods. 6 zákona č. 357/2015 Z. z. je orgán verejnej správy povinný do 30. júna 2026 vypracovať vnútorný predpis (smernicu), ktorým upraví výkon finančnej kontroly. Podrobnosti o minimálnych náležitostiach vypracovania vnútorného predpisu k finančnej kontrole, ako aj vzor vnútorného predpisu pre orgány verejnej správy, obsahuje metodické usmernenie sekcie auditu a kontroly Ministerstva financií Slovenskej republiky k vypracovaniu smernice k výkonu finančnej kontroly, uverejnené na webovom sídle ministerstva financií.
Od 1. januára 2026 sa pri výkone finančnej kontroly nepoužívajú názvy ako základná finančná kontrola, administratívna finančná kontrola alebo finančná kontrola na mieste. Namiesto toho sa používa označenie finančná kontrola podľa § 7, § 8 resp. finančná kontrola podľa § 9. Ak však budú orgány verejnej správy naďalej používať označenia/názvy finančných kontrol podľa predchádzajúcej právnej úpravy (t. j. základná finančná kontrola, administratívna finančná kontrola, finančná kontrola na mieste), nejde o porušenie zákona č. 357/2015 Z. z. ani o nesprávny výkon finančnej kontroly.
Na rozdiel od predchádzajúcej právnej úpravy účinnej do 31. decembra 2025, ktorá umožňovala overovanie tej istej finančnej operácie v tom istom čase v rámci viacerých finančných kontrol (napríklad základná finančná kontrola a administratívna finančná kontrola), sa od 1. januára 2026 takýto postup už nevyžaduje a v tom istom čase sa bude vykonávať len jedna finančná kontrola. Postupovať sa pritom bude podľa toho, či pôjde o poskytovanie verejných financií, alebo bude potrebné vykonať finančnú kontrolu priamo na mieste u povinnej osoby, prípadne sa vykoná len finančná kontrola postupom podľa § 7 zákona č. 357/2015 Z. z. (napríklad pri príjme verejných financií alebo nákupe tovaru).
3.Subjekt vykonávajúci finančnú kontrolu
Finančnú kontrolu je podľa zákona č. 357/2015 Z. z. povinný vykonávať
•orgán verejnej správy, ktorým je subjekt verejnej správy podľa § 3 ods. 1 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 523/2004 Z. z.“) a
•právnická osoba, prostredníctvom ktorej sa poskytujú verejné financie.
Podľa zákona č. 523/2004 Z. z. je subjektom verejnej správy právnická osoba zapísaná v registri organizácií vedenom Štatistickým úradom Slovenskej republiky a zaradená vo verejnej správe v súlade s jednotnou metodikou platnou pre Európsku úniu, a to bez ohľadu na jej právnu formu. Register subjektov verejnej správy je možné nájsť na nasledovnom odkaze: www.statistics.sk, kde je potrebné kliknúť na databázy a následne na subjekty verejnej správy.
Vyššie uvedená definícia orgánu verejnej správy nemusí byť naplnená kumulatívne; napr. právnická osoba síce nie je zapísaná v registri organizácií vedenom Štatistickým úradom Slovenskej republiky, a teda nie je zaradená vo verejnej správe v súlade s jednotnou metodikou platnou pre Európsku úniu, avšak ak sa prostredníctvom tejto právnickej osoby poskytujú verejné financie iným osobám, považuje sa za orgán verejnej správy.
4.Verejné financie
Definícia pojmu verejné financie je ustanovená v § 2 písm. d) zákona č. 357/2015 Z. z.
V súlade s § 35a zákona č. 523/2004 Z. z. sa za verejné financie považujú aj finančné prostriedky, ktoré poskytuje subjekt verejnej správy právnickej osobe alebo fyzickej osobe, až do ich použitia na určený účel, a to aj vtedy, ak sa poskytujú prostredníctvom inej právnickej osoby.
Ak je orgán verejnej správy subjektom verejnej správy podľa § 3 zákona č. 523/2004 Z. z. všetky prostriedky s ktorými hospodári (prijíma, vynakladá), bez ohľadu na ich pôvod, sa považujú za verejné financie podľa zákona č. 357/2015 Z. z. V prípade, ak je orgánom verenej správy právnická osoba, prostredníctvom ktorej sa poskytujú verejné financie, za verejné financie sa nepovažujú „ostatné“ prostriedky s ktorými disponuje/hospodári; takáto právnická osoba vykonáva príslušné finančné kontroly len vo vzťahu k verejným financiám, ktoré sa prostredníctvom nej poskytujú inej osobe, ktorá ich použije na určený účel.
5.Finančná operácia
Finančnou operáciou alebo jej časťou sa podľa § 2 písm. c) zákona č. 357/2015 Z. z. rozumie príjem verejných financií, vynaloženie verejných financií alebo iný úkon majetkovej povahy.
Vo vzťahu k výkonu finančnej kontroly platí, že overovanie sa vždy viaže na finančnú operáciu alebo jej časť (fázu). Relevantné doklady (napr. zmluva, faktúra, žiadanka, objednávka) môžu slúžiť pri finančnej kontrole ako doklad súvisiaci s finančnou operáciou, na ktorom sa potvrdí vykonanie finančnej kontroly. Predmetné doklady môžu byť určené na potvrdenie vykonania finančnej kontroly finančnej operácie alebo jej časti (ktorou je napr. vynaloženie verejných financií na kúpu tovaru alebo obstaranie služby).
Príjem verejných financií: miestne dane, poplatky, dotácie, granty, transfery, príjem do pokladne orgánu verejnej správy a pod.
Vynaloženie verejných financií:
-(použitie) úhrada dodaných tovarov, prác alebo služieb, vyplácanie miezd, odmien,
-poskytnutie príspevkov, dotácií alebo grantov, rôzne transfery, presuny a pod.
Iný úkon majetkovej povahy: zaraďovanie/vyraďovanie majetku, likvidácia majetku a pod. (dochádza k úbytku alebo nadobudnutiu majetku)
V prípade právneho úkonu rozlišujeme dve situácie:
-Ak právny úkon má vplyv na finančnú operáciu (príjem, vynaloženie verejných financií alebo iný úkonom majetkovej povahy), t. j. na verejné financie orgánu verejnej správy alebo jeho majetok, bude potrebné vykonať finančnú kontrolu. V tomto prípade právny úkon (napr. kúpna zmluva/ pracovná zmluva súvisiaca s budúcim vynaložením verejných financií) predstavuje časť finančnej operácie a finančnú kontrolu je potrebné vykonať v každej časti finančnej operácie. Právny úkon, na základe ktorého dochádza k úbytku alebo nadobudnutiu majetku (napr. darovacia zmluva), je považovaný za časť finančnej operácie, ktorou je iný úkon majetkovej povahy.
-Ak právny úkon nemá vplyv na finančnú operáciu, t. j. na verejné financie orgánu verejnej správy alebo jeho majetok, orgán verejnej správy nie je povinný vykonávať finančnú kontrolu. Právny úkon v tomto prípade nie je považovaný za časť finančnej operácie. Jedná sa napríklad o bezodplatné zmluvy/dohody alebo rôzne dodatky k zmluvám, pri ktorých sa mení napríklad iba miesto realizácie projektu, štatutárny orgán alebo adresa trvalého bydliska prijímateľa.
Iný úkon majetkovej povahy predstavuje akýkoľvek úkon, ktorý nespadá do definície príjmu alebo vynaloženia verejných financií, ale má vplyv na majetok orgánu verejnej správy (ide napríklad o zaraďovanie alebo vyraďovanie majetku, likvidáciu majetku). To znamená, že iným úkonom majetkovej povahy je akýkoľvek úkon, ktorý mení právny stav, hodnotu alebo štruktúru majetku orgánu verejnej správy, no nepredstavuje príjem ani vynaloženie verejných financií. Môže ísť tiež napríklad o prevody majetku v rámci verejnej správy bezodplatne, zámenu majetku, zverenie majetku do užívania inému subjektu, zriadenie vecného bremena, vklad majetku do inej právnickej osoby, odpisy majetku z dôvodu škody alebo straty, bezodplatné nadobudnutie majetku, zriadenie záložného práva k majetku.
Finančná operácia sa môže deliť na časti, a to napríklad:
•z časového hľadiska: finančná operácia zvyčajne prebieha v niekoľkých fázach, t. j. pozostáva z viacerých častí. Začína sa prípravou finančnej operácie (napr. rozhodovanie o jej uskutočnení, vykonanie rozpočtového opatrenia), ďalej samotnou realizáciou finančnej operácie, ktorá môže prebiehať tiež v niekoľkých častiach (napr. vyplatenie zálohy, vypracovanie objednávky, úhrada faktúry, poskytnutie dotácie a pod.) a končí sa až naplnením jej cieľov, resp. dosiahnutím požadovaného výsledku (napr. vyúčtovanie poskytnutých verejných financií, overenie dodržania podmienok finančnej operácie počas stanoveného obdobia udržateľnosti pri použití prostriedkov EÚ a pod.);
•z hľadiska vecnej pôsobnosti: rozdelenie finančnej operácie na časti môže vyplývať zo zodpovednosti jednotlivých zamestnancov orgánu verejnej správy za jednotlivé úseky, resp. oblasti (zamestnanci vykonávajú finančnú kontrolu v rozsahu svojej vecnej pôsobnosti), napr. rozpočet, verejné obstarávanie, správa majetku a iné odborné činnosti podľa organizačného začlenenia týchto zamestnancov, ktoré je v podmienkach verejnej správy premietnuté do organizačného poriadku/organizačnej štruktúry organizácie;
•z matematického hľadiska: rozdelenie finančnej operácie na časti môže vyplývať z jej delenia na jednotlivé čiastkové sumy, napr. preddavky;
Príklad finančnej operácie rozdelenej na jednotlivé časti
Pri poskytovaní dotácií sa finančná kontrola vykoná napríklad1 pri týchto častiach finančnej operácie:
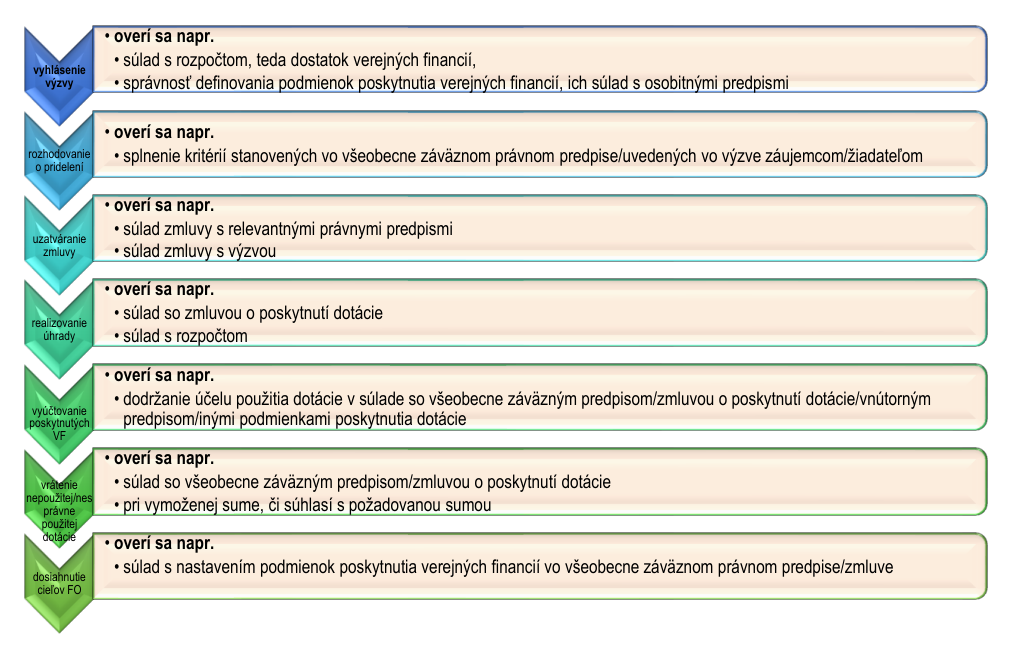
Finančná kontrola sa nevykonáva len do času vyplatenia verejných financií, ale musí sa vykonávať až do posledného momentu dosiahnutia stanoveného cieľa finančnej operácie alebo jej časti. Napr. ak právnická osoba dostane verejné financie na vytvorenie a udržanie pracovného miesta, ukončenie finančnej operácie nastáva až v momente splnenia všetkých podmienok poskytnutia verejných financií. Orgán verejnej správy je povinný vykonávať finančnú kontrolu až do momentu splnenia podmienok/cieľa poskytnutia verejných financií. Ak je udržanie pracovného miesta časovo ohraničené, napr. právnická osoba musí udržať vytvorené pracovné miesto päť rokov, aj počas týchto piatich rokov je potrebné vykonávať finančnú kontrolu, keďže finančná operácia je ukončená až momentom dosiahnutia jej cieľa.
6.Overenie súladu finančnej operácie
Finančnou kontrolou overuje orgán verejnej správy v súlade s § 6 ods. 3 zákona č. 357/2015 Z. z. súlad každej finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 zákona č. 357/2015 Z. z. (ďalej len „§ 6 ods. 4”), ktorými sú:
a)rozpočet orgánu verejnej správy na príslušný rozpočtový rok,
b)rozpočet orgánu verejnej správy na dva rozpočtové roky nasledujúce po rozpočtovom roku podľa predchádzajúceho odseku, ak financovanie finančnej operácie alebo jej časti neskončí v príslušnom roku a ide o realizáciu verejného obstarávania; to platí, ak ide o štátnu rozpočtovú organizáciu,
c)osobitné predpisy alebo medzinárodné zmluvy, ktorými je Slovenská republika viazaná a na základe ktorých sa Slovenskej republike poskytujú finančné prostriedky zo zahraničia,
d)zmluvy uzatvorené orgánom verejnej správy,
e)rozhodnutia vydané na základe osobitných predpisov,
f)vnútorné predpisy alebo
g)iné podmienky poskytnutia a použitia verejných financií.
Za iné podmienky poskytnutia a použitia verejných financií sa považujú akékoľvek podmienky, ktoré sú uvedené, napr. v systémových dokumentoch (napr. Rámec implementácie fondov, Príručka k finančnému riadeniu fondov EÚ, Schéma regionálnej investičnej pomoci), metodike upravujúcej konkrétnu finančnú operáciu alebo jej časť alebo vo výzve na predkladanie žiadostí, a ktoré sú známe a musia byť splnené pri poskytnutí a použití verejných financií.
Orgán verejnej správy overuje súlad finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 vždy podľa povahy finančnej operácie. To znamená, že finančnou kontrolou sa overujú vždy všetky relevantné skutočnosti, ktoré sú pre finančnú operáciu v danej fáze overovania relevantné. Z uvedeného vyplýva, že nie je potrebné pri každej finančnej operácii alebo jej časti vždy overovať súlad so všetkými skutočnosťami uvedenými v § 6 ods. 4 písm. a) až g), keďže každú jednotlivú finančnú operáciu alebo jej časť je potrebné posudzovať individuálne s ohľadom na jej charakter a čas overovania. Napr. ak orgán verejnej správy nie je štátnou rozpočtovou organizáciou, neoveruje súlad finančnej operácie alebo jej časti s rozpočtom orgánu verejnej správy na dva rozpočtové roky nasledujúce po príslušnom rozpočtovom roku (podľa § 6 ods. 4 písm. b)).
Príklady overenia súladu finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4
-Vyhlásenie verejného obstarávania - overuje sa súlad s rozpočtom orgánu verejnej správy na príslušný rok, súlad s plánom verejného obstarávania, súlad so zákonom o verejnom obstarávaní a súlad s vnútornými predpismi orgánu verejnej správy, ak také existujú.
-Ak má byť výsledkom verejného obstarávania rámcová zmluva - overenie súladu s rozpočtom vo fáze vyhlásenia verejného obstarávania pred uzatvorením rámcovej zmluvy neznamená, že orgán verejnej správy musí mať v tejto fáze v rozpočte prostriedky na krytie celého plnenia z rámcovej zmluvy. Orgán verejnej správy musí však zabezpečiť, že v čase realizácie plnenia z rámcovej zmluvy bude rozpočtové krytie reálne zabezpečené, musí overiť súlad verejného obstarávania so schváleným plánom verejného obstarávania na aktuálny rok, a ak má byť plnenie realizované už v bežnom roku, musí overiť aj súlad so schváleným rozpočtom orgánu verejnej správy na príslušný rok. Zároveň platí, že ak je orgánom verejnej správy štátna rozpočtová organizácia a financovanie finančnej operácie alebo jej časti neskončí v príslušnom roku, orgán verejnej správy je povinný overiť súlad finančnej operácie alebo jej časti s rozpočtom aj na nasledujúce dva rozpočtové roky. Ak nie je zabezpečené dostatočné rozpočtové krytie vo fáze vyhlásenia verejného obstarávania, pred uzatvorením rámcovej zmluvy s plnením záväzkov až nasledujúci rok je nevyhnutné, aby osoby vykonávajúce finančnú kontrolu podľa § 7 zákona č. 357/2015 Z. z., overili skutočnosť, že vyhlásené verejné obstarávanie ako aj rámcová zmluva budú nastavené tak, že na čas plnenia bude mať orgán verejnej správy zabezpečený v rozpočte dostatok verejných financií. Zároveň je nevyhnutné, aby o riadnom overení zachovali dostatočný „audit trail“ a správne vykonanie finančnej kontroly vedeli preukázať aj v prípade následného auditu. Ak k plneniu z rámcovej zmluvy bude dochádzať až na základe uzatvorenia jednotlivých zmlúv/objednávok, tak až v tejto fáze (t. j. pri uzatváraní jednotlivých zmlúv/objednávok) bude potrebné v rámci výkonu finančnej kontroly pri overovaní súladu finančnej operácie s rozpočtom orgánu verejnej správy skúmať, či má orgán verejnej správy na tento účel rozpočtované vo svojom rozpočte verejné financie. Je nevyhnutné, aby orgán verejnej správy mal vo svojom rozpočte zabezpečené finančné krytie vo fáze uzatvorenia zmluvy, ktorá má byť realizovaná v tom istom roku a teda reálne disponoval s verejnými financiami, ktoré budú kryť realizáciu finančnej operácie alebo jej časti. Zároveň je potrebné pri uzatváraní jednotlivých zmlúv, resp. zadávania objednávok, overiť aj súlad s uzatvorenou rámcovou zmluvou.
-Vyradenie majetku - overí sa súlad s vnútorným predpisom orgánu verejnej správy, ak je taký vydaný, s rozhodnutím štatutárneho orgánu (rozhodnutie o neupotrebiteľnosti majetku štátu, rozhodnutie o prebytočnosti majetku štátu) osobitným právnym predpisov (zákon č. 278/1993 Z. z. o správe majetku štátu v znení neskorších predpisov, zákon č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov).
-Zaplatenie faktúry od dodávateľa - overí sa súlad s rozpočtom orgánu verejnej správy, uzatvorenou zmluvou, resp. objednávkou, preberacím/odovzdávací protokolom.
-Poplatky uhrádzané obci/mestu - overuje sa súlad s vydaným rozhodnutím obce/mesta, najmä výška poplatku a jeho splatnosť. V prípade, že poplatok nie je uhradený včas, je potrebné ho vymáhať, prípadne uložiť relevantnú sankciu za nesplnenie termínu na úhradu.
7.Vykonávanie finančnej kontroly
Orgán verejnej správy je povinný vykonávať finančnú kontrolu vo vzťahu ku každej finančnej operácii alebo jej časť, pričom v prípade, ak ide o finančnú operáciu ktorou je poskytnutie verejných financií postupuje podľa § 8 zákona č. 357/2015 Z. z. a v prípade, že v rámci finančnej kontroly potrebuje vykonať overenie na mieste, postupuje podľa § 9 zákona č. 357/2015 Z. z.
Ak sa finančnou kontrolou zistí nesúlad finančnej operácie alebo jej časti s relevantnými skutočnosťami uvedenými v § 6 ods. 4, finančnú operáciu nemožno realizovať a vyjadriť s ňou súhlas. Finančnú kontrolu nemožno v takomto prípade prerušiť do času odstránenia nesúladu finančnej operácie alebo jej časti s relevantnými skutočnosťami uvedenými v § 6 ods. 4. Zákon č. 357/2015 Z. z. neupravuje inštitút „prerušenia“ finančnej kontroly. V takomto prípade, ak sú počas finančnej kontroly identifikované nedostatky, je potrebné zodpovedným zamestnancom uviesť nesúhlas s realizovaním finančnej operácie alebo jej časti. Po odstránení nedostatkov, resp. náprave stavu, ktorý viedol k nesúladu finančnej operácie s relevantnými skutočnosťami podľa § 6 ods. 4, orgán verejnej správy opäť vykoná finančnú kontrolu, pričom v rámci tejto už môže byť zistený súlad finančnej operácie s relevantnými skutočnosťami podľa § 6 ods. 4. V takomto prípade sa už pri potvrdzovaní vykonania finančnej kontroly uvedie súhlas s realizovaním finančnej operácie. Z uvedeného vyplýva, že rovnakú finančnú operáciu alebo jej časť je možné overiť finančnou kontrolou aj viackrát a s rozličným záverom.
Príklady vykonania finančnej kontroly
-Uzatvorenie pracovnej zmluvy - keďže pracovná zmluva predstavuje časť finančnej operácie, ktorou je vynaloženie verejných financií, je potrebné pred jej uzatvorením vykonať finančnú kontrolu, v rámci ktorej sa overí súlad s rozpočtom orgánu verejnej správy, s osobitným právnym predpisom (napr. Zákonník práce), s vnútorným predpisom orgánu verejnej správy.
-Príjmové finančné operácie - je potrebné sledovať, či verejné financie boli pripísané na účet, prípadne prijaté v pokladni v správnej výške a príp. v záväznom termíne. Z uvedeného dôvodu je potrebné aj pri príjmových operáciách vykonávať finančnú kontrolu (napr. pri dotácii elektronickej registračnej pokladne v hotovosti, príjmy z vyberaných poplatkov, príjem z odoslanej faktúry).
-Príkaz na pracovnú cestu - finančnou kontrolou sa overí súlad s plánom, resp. zameraním pracovnej cesty, s rozpočtom orgánu verejnej správy, s vnútorným predpisom týkajúcim sa uskutočňovania pracovných/služobných ciest, prípadne súlad s pracovnou náplňou/opisom štátnozamestnaneckého miesta z dôvodu relevancie k pracovnému miestu a v neposlednom rade aj samotnú hospodárnosť finančnej operácie. Vo fáze vyúčtovania pracovnej cesty sa overí súlad s rozpočtom orgánu verejnej správy, overí sa, či sa pracovná cesta skutočne vykonala (iné podmienky poskytnutia alebo použitia verejných financií). Ak sa zamestnancovi vyplácajú preddavky na pracovnú cestu, je potrebné vykonať finančnú kontrolu aj pred vyplatením preddavkov.
Doklad súvisiaci s finančnou operáciou
Vykonanie finančnej kontroly sa potvrdzuje na doklade súvisiacom s finančnou operáciou alebo jej časťou. Takýmto dokladom je napr. cestovný príkaz, faktúra, žiadosť o platbu, príjmový pokladničný doklad, zmluva a pod. Orgán verejnej správy si môže pre svoje podmienky vytvoriť a použiť aj krycí list (ktorý je považovaný za doklad súvisiaci s finančnou operáciou alebo jej časťou). V prípade väčšieho množstva finančných operácií rovnakého druhu (napr. príjmové/výdavkové pokladničné doklady) je možné vykonať finančnú kontrolu na jednom spoločnom doklade (spoločnom/súhrnnom krycom liste) za určité obdobie. V takom prípade je však potrebné, aby zo súhrnného krycieho listu bola zrejmá identifikácia finančných operácií alebo ich častí, ktorých sa týka (napr. koľko a akých finančných operácií sa vykonalo, s akým celkovým objemom a na akých konkrétnych dokladoch) a obdobie, za ktoré sa vyhotovuje. Do súhrnného krycieho listu možno zahrnúť len finančné operácie alebo ich časti rovnakej povahy. Rovnaká povaha finančnej operácie zahŕňa určitú homogénnu oblasť činnosti orgánu verejnej správy, ako je napríklad vyberanie poplatkov za odpady, hotovostný príjem do pokladnice, pravidelné platby za energie, tlač a pod.
Doklad súvisiaci s finančnou operáciou alebo jej časťou musí podľa § 7 ods. 3 zákona č. 357/2015 Z. z. obsahovať:
•meno a priezvisko osoby, ktorá vykonala finančnú kontrolu,
•podpis osoby, ktorá vykonala finančnú kontrolu,
•dátum vykonania finančnej kontroly a v nadväznosti na vykonané overenie
•vyjadrenie súhlasu alebo nesúhlasu s finančnou operáciou alebo jej časťou.
Každú z vyššie uvedených skutočností (meno, priezvisko, dátum, podpis a vyjadrenie súhlasu alebo nesúhlasu s finančnou operáciou alebo jej časťou) je potrebné uvádzať zvlášť za každú osobu, ktorá vykonala finančnú kontrolu, t. j. napr. nie je možné uviesť len jeden súhlas s finančnou operáciou alebo jej časťou za všetky osoby, ktoré vykonali finančnú kontrolu.
Podpisom sa podľa § 2 písm. q) zákona č. 357/2015 Z. z. rozumie vlastnoručný podpis, kvalifikovaný elektronický podpis alebo obdobný preukázateľný podpisový záznam v elektronickej podobe nahrádzajúci vlastnoručný podpis, ktorý umožňuje jednoznačnú preukázateľnú identifikáciu osoby, ktorá podpisový záznam vyhotovila. Nie je prípustné podpisovať vykonanie finančnej kontroly pečiatkou podpisu, tzv. faksimile podpisu.
V prípade náležitostí „dátumu“ je potrebné uvádzať ten dátum, kedy sa reálne finančná kontrola vykonala, teda overili sa relevantné skutočnosti podľa § 6 ods. 4, pričom dátumy nemusia byť pri jednotlivých osobách vykonávajúcich finančnú kontrolu totožné.
Súhlas s finančnou operáciou
Každá osoba vykonávajúca finančnú kontrolu vyššie uvedeným spôsobom deklaruje za seba, že na základe ňou vykonaného overenia súladu finančnej operácie alebo jej časti s relevantnými skutočnosťami podľa § 6 ods. 4, je/ nie je možné realizovať finančnú operáciu alebo jej časť.
Čo sa týka náležitosti vyjadrenia, akékoľvek vyjadrenie súhlasu (resp. nesúhlasu) s vykonaním alebo pokračovaním finančnej operácie alebo jej časti, sa považuje za vykonanie finančnej kontroly.
Pokiaľ ktorýkoľvek zamestnanec a vedúci zamestnanec zodpovedný za svoju oblasť alebo štatutárny orgán orgánu verejnej správy súhlasí s realizovaním finančnej operácie, má sa za to, že vykonal finančnú kontrolu s pozitívnym záverom, teda že finančná operácia alebo jej časť je v súlade s § 6 ods. 4 z hľadiska jeho vecnej pôsobnosti.
Za súhlas s finančnou operáciou alebo jej časťou je možné považovať aj systém výrokov, resp. vyjadrení, ktoré bolo potrebné podľa § 7 ods. 3 zákona č. 357/2015 Z. z. uvádzať do 31. decembra 2025, t. j. vo finančnej operácii je/nie je možné pokračovať, finančnú operáciu je/nie je možné vykonať alebo je potrebné/nie je potrebné vymáhať poskytnuté plnenie, ak sa finančná operácia už vykonala. To znamená, že je možné ponechať krycie listy v organizácií v pôvodnom znení/v doterajšej podobe a nie je nutné meniť ani nastavenie informačných systémov.
Vyjadriť súhlas s finančnou operáciou alebo jej časťou je možné len v prípade, ak sa osoby vykonávajúce finančnú kontrolu uistili o jej súlade so skutočnosťami uvedenými v § 6 ods. 4.
Vždy je potrebné, aby doklady, na základe ktorých sa osoby vykonávajúce finančnú kontrolu uisťujú o súlade finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4, boli dostatočné a komplexné. Napríklad, ak boli verejné financie poskytnuté na nákup dlhodobého hmotného majetku, pri zúčtovaní poskytnutých verejných financií nepostačuje, za účelom získania uistenia o splnení podmienok poskytnutia verejných financií, napríklad overiť len prehľadový dokument (napr. word dokument, excelovskú tabuľku), zápis, sumár a pod., kde bude uvedené, že označený dlhodobý hmotný majetok za určitú sumu bol zakúpený.
Osoby vykonávajúce finančnú kontrolu na účely uistenia sa o súlade finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4, by mali využívať hodnoverné doklady, najlepšie účtovné doklady, zápisy alebo iné účtovné záznamy, originály resp. overené kópie dokladov alebo iné hodnoverné doklady a dokumenty. Teda takú dokumentáciu, ktorá reálne, pravdivo a nespochybniteľne preukazuje skutočnosti, ktoré zodpovedajú overovanej finančnej operácii alebo jej časti. Rovnako aj pri zjednodušených formách poskytovania verejných financií, by sa mali osoby vykonávajúce finančnú kontrolu vedieť uistiť o splnení podmienok poskytnutia verejných financií. Napríklad, ak boli verejné financie poskytnuté tak, že za každú vyškolenú osobu v určitej oblasti dostane prijímateľ príspevok v určitej výške, nie je síce podstatné to, aké boli náklady na vyškolenie danej osoby, avšak je potrebné uistiť sa, že daná osoba bola skutočne vyškolená. Uvedené uistenie je možné získať napríklad pomocou prezenčnej listiny.
Odporúča sa, aby doklady súvisiace s finančnou operáciou alebo jej časťou, boli nahrávané priamo aj do informačných systémov využívaných na evidenciu, účtovanie alebo výkazníctvo o finančných operáciách hneď ako vzniknú alebo sa budú v budúcnosti na základe takýchto dokladov poskytovať verejné financie. Nahrávaním dokladov preukazujúcich reálnosť a pravdivosť finančných operácií sa predchádza neskoršiemu manipulovaniu s dokladmi, čo prispieva k vyššej transparentnosti.
V záujme zabezpečenia jednoznačného a nespochybniteľného vyjadrenia nesúhlasu s finančnou operáciou alebo jej časťou, môže zamestnanec vykonávajúci finančnú kontrolu uviesť v prípade zistenia nedostatkov aj dôvody nesúladu finančnej operácie so skutočnosťami podľa § 6 ods. 4.
Zákon č. 357/2015 Z. z. nevyžaduje, aby osoby vykonávajúce finančnú kontrolu explicitne uvádzali na doklade súvisiacom s finančnou operáciou alebo jej časťou, skutočnosti podľa § 6 ods. 4, s ktorými súlad finančnej operácie alebo jej časť overili. Pokiaľ štatutárny orgán usúdi, že pre podmienky orgánu verejnej správy je vhodné uvádzať na doklade súvisiacom s finančnou operáciou alebo jej časťou konkrétne skutočnosti podľa § 6 ods. 4, s ktorými je finančná operácia alebo jej časť v súlade/nesúlade (napr. finančná operácia je v súlade s rozpočtom orgánu verejnej správy, s konkrétnym ustanovením osobitného predpisu alebo s vnútorným predpisom), môžu sa na súvisiacom doklade tieto skutočnosti uvádzať, uvedené je však nad rámec zákona č. 357/2015 Z. z.
Ak fyzická osoba uvedená v § 7 ods. 2 zákona č. 357/2015 Z. z. nevykoná finančnú kontrolu, vykoná ju v rozpore s § 7 ods. 3 zákona č. 357/2015 Z. z. alebo súhlasila s finančnou operáciou alebo jej časťou, ktorá nebola v súlade s § 6 ods. 4, je možné uložiť takejto osobe podľa § 28 ods. 2 zákona č. 357/2015 Z. z. v správnom konaní pokutu.
Odporúčané vzory krycieho listu na potvrdenie vykonania finančnej kontroly sú uvedené v prílohe č. 1 metodického usmernenia.
7.1Osoby vykonávajúce finančnú kontrolu
Finančnú kontrolu vykonávajú:
•štatutárny orgán alebo ním určený vedúci zamestnanec,
•všetci zamestnanci, ktorí sa v rozsahu svojej pôsobnosti podieľajú na overovaní súladu finančnej operácie alebo jej časti s § 6 ods. 4 podľa rozhodnutia štatutárneho orgánu a
•prizvané osoby (ak je to relevantné)
Finančná kontrola má byť vykonávaná všetkými zamestnancami orgánu verejnej správy, ktorí sa podľa rozhodnutia štatutárneho orgánu orgánu verejnej správy v rozsahu svojej pôsobnosti podieľajú na overovaní súladu finančnej operácie alebo jej časti s § 6 ods. 4, a teda zodpovedajú, z hľadiska svojej vecnej pôsobnosti za to, že finančná operácia alebo jej časť spĺňa všetky podmienky na to, aby mohla byť realizovaná.
Zodpovední zamestnanci orgánu verejnej správy za výkon finančnej kontroly budú prioritne zamestnanci zodpovední za rozpočet, verejné obstarávanie, správu majetku alebo za iné odborné činnosti podľa povahy finančnej operácie a podľa rozhodnutia štatutárneho orgánu verejnej správy. Určenie takýchto zamestnancov môže byť zabezpečené organizačným poriadkom alebo podpisovým poriadkom, opisom pracovných činností jednotlivých zamestnancov, pracovnou zmluvou prípadne inou vhodnou písomnou formou. Ak zamestnanec orgánu verejnej správy vo svojej činnosti kumuluje viaceré funkcie činnosti orgánu verejnej správy, teda je zodpovedný za viaceré činnosti (napr. je zodpovedný za oblasť rozpočtu a verejného obstarávania), vykonáva finančnú kontrolu za oblasti, za ktoré zodpovedá.
Finančnú kontrolu musia vykonať vždy minimálne dve osoby. Vykonávaním finančnej kontroly minimálne dvomi osobami, orgán verejnej správy zabezpečí dodržanie tzv. princípu „kontroly štyroch očí“. Počet osôb zapojených do výkonu finančnej kontroly závisí od nastavenia procesov v rámci daného orgánu verejnej správy a veľkosti organizačnej štruktúry orgánu verejnej správy. Pokiaľ je organizačná štruktúra orgánu verejnej správy rozsiahla a na overovaní súladu finančnej operácie alebo jej časti s jednotlivými skutočnosťami uvedenými v § 6 ods. 4 sa podieľajú viac ako dvaja zamestnanci, všetci zamestnanci, ktorí sa podieľajú na overovaní skutočností uvedených v § 6 ods. 4 vykonávajú finančnú kontrolu a vyplýva im povinnosť vyjadriť súhlas alebo nesúhlas s finančnou operáciou alebo jej časťou spolu s uvedením svojho mena, priezviska, podpisu a dátumu výkonu finančnej kontroly.
Štatutárny orgán orgánu verejnej správy zodpovedá za určenie organizačných útvarov v rámci organizačnej štruktúry orgánu verejnej správy, ako aj konkrétnych zamestnancov v týchto útvaroch, ktorí sú z hľadiska svojej vecnej pôsobnosti zodpovední za overenie súladu finančnej operácie alebo jej časti s § 6 ods. 4.
Ak má orgán verejnej správy organizačné útvary, ktoré samostatne zodpovedajú za jednotlivé činnosti relevantné pre overovanú finančnú operáciu alebo jej časť, napr. verejné obstarávanie, rozpočet, zmluvy, objednávky a pod., finančnú kontrolu vykonajú všetky osoby, ktoré sa podieľajú na overovaní skutočností uvedených v § 6 ods. 4. V prípade, ak orgán verejnej správy vzhľadom na svoju veľkosť a personálne kapacity nemá vedúcich zamestnancov, finančnú kontrolu vykonáva priamo štatutárny orgán spolu s určeným zamestnancom/zamestnancami.
Finančná kontrola nie je „samostatným“ procesom, ale je integrálnou súčasťou procesov nastavených v orgáne verejnej správy pri realizovaní finančnej operácie. Pokiaľ sú zamestnanci zapojení do schvaľovacieho procesu (aj v prípade schvaľovania v rámci informačného systému) má sa za to, že zároveň vykonávajú finančnú kontrolu vzhľadom na skutočnosť, že sú zodpovední za súlad finančnej operácie s relevantnými skutočnosťami podľa § 6 ods. 4. Takto určení zamestnanci sa nemôžu zbaviť svojej zodpovednosti v súvislosti s vykonávaním finančnej kontroly tým, že neuvedú formálne náležitosti podľa § 7 ods. 3 zákona č. 357/2015 Z. z. Finančná kontrola teda nie je oddelený proces od schvaľovacieho procesu, keďže v zmysle § 5 ods. 1 písm. d) zákona č. 357/2015 Z. z. platí povinnosť pre orgán verejnej správy, realizovať finančnú operáciu len vtedy, ak je v súlade s § 6 ods. 4.
Štatutárny orgán orgánu verejnej správy má podľa § 7 ods. 2 zákona č. 357/2015 Z. z. ustanovenú povinnosť vykonávať finančnú kontrolu každej finančnej operácie alebo jej časti, pokiaľ svoju povinnosť neprenesie na určeného vedúceho zamestnanca.
Štatutárny orgán orgánu verejnej správy môže určiť iného vedúceho zamestnanca, aby za neho vykonával finančnú kontrolu. Štatutárny orgán môže určiť vedúceho zamestnanca zodpovedného za vykonávanie finančnej kontroly samostatným dokumentom, vo vnútornom predpise, v opise pracovnej činnosti, pričom vhodný je napr. organizačný poriadok a na neho nadväzujúci podpisový poriadok. V zmysle uvedeného, teda nie je potrebné, aby štatutárny orgán udelil určenému vedúcemu zamestnancovi plnú moc vo vzťahu k vykonávaniu finančnej kontroly, napríklad formou písomného poverenia. Určenie zodpovednosti vedúceho zamestnanca za vykonanie finančnej kontroly môže vyplývať aj z charakteristiky druhu práce, pričom do vykonania finančnej kontroly môže byť zapojených viacero poverených vedúcich zamestnancov podľa oblastí, za ktoré zodpovedajú, alebo podľa jednotlivých stupňov riadenia. Vždy musí byť dodržaná podmienka, že pri vykonávaní finančnej kontroly musí byť prítomný „prvok vedúceho“, t. j. nie je možné, aby určený vedúci zamestnanec trvalo delegoval povinnosť vykonávať finančnú kontrolu na zamestnanca, ktorý nie je vo vedúcej pozícii. Uvedeným však nie je vylúčená možnosť dočasne poveriť zastupovaním takéhoto zamestnanca zabezpečením vykonávania finančnej kontroly z dôvodu napr. krátkodobej práceneschopnosti, dovolenky alebo služobnej cesty vedúceho zamestnanca.
V prípade, že určitá osoba nie je zapojená do schvaľovacieho procesu, znamená to, že nevykonáva finančnú kontrolu. Napríklad, ak štatutárny orgán určí iného vedúceho zamestnanca, ktorý bude zodpovedný za finančnú operáciu alebo jej časť, štatutárny orgán nebude vykonávať finančnú kontrolu. Avšak štatutárny orgán je stále zodpovedný v kontexte § 5 zákona č. 357/2015 Z. z. za nastavenie finančného riadenia ako takého, a preto aj keď preniesol povinnosť vykonať finančnú kontrolu na iného vedúceho zamestnanca, zodpovedá celkovo za takto zavedený vnútorný kontrolný systém a finančné riadenie.
Pri nastavovaní schvaľovacieho prostredia a určovaní, kto je v rámci organizačnej štruktúry zodpovedný za overenie súladu finančnej operácie alebo jej časti, by sa mali zohľadňovať aj riziká vzniku podvodov, korupcie a iných nezrovnalostí.
Príklady zabezpečenia princípu „kontroly štyroch očí“
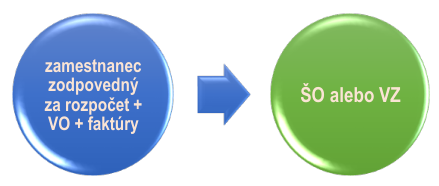
-V orgánoch verejnej správy, ktoré majú menší počet zamestnancov (napr. menšie školské zariadenia) a jeden zamestnanec je zodpovedný za rozpočet, verejné obstarávanie, faktúry, atď., tak tento zamestnanec vykoná finančnú kontrolu z hľadiska svojej zodpovednosti za všetky relevantné oblasti spolu so štatutárnym orgánom alebo ním určeným vedúcim zamestnancom (riaditeľ školy, resp. zástupca riaditeľa školy).
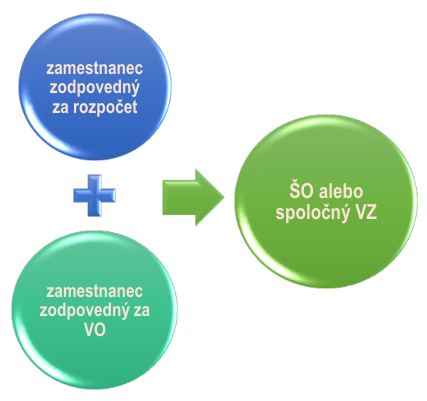
-V orgánoch verejnej správy s menším počtom zamestnancov, v ktorých jednotlivé činnosti vykonávajú konkrétni zamestnanci, finančnú kontrolu vykonajú viacerí zamestnanci. V tomto prípade, vzhľadom na povahu finančnej operácie alebo jej časti, overí jej súlad s relevantnými skutočnosťami podľa § 6 ods. 4 zamestnanec zodpovedný za rozpočet, zamestnanec zodpovedný za VO, zamestnanec zodpovedný za faktúry, atď. Druhým párom očí pre týchto zamestnancov vykonávajúcich finančnú kontrolu bude štatutárny orgán, resp. minimálne jeden určený vedúci zamestnanec.
-V ústredných orgánoch štátnej správy a ostatných dostatočne personálne zabezpečených orgánoch verejnej správy spravidla každú odbornú činnosť zabezpečuje samostatný útvar. Zamestnanec zodpovedný za rozpočet a jeho vedúci zamestnanec overí finančnou kontrolou súlad finančnej operácie s rozpočtom, zamestnanec zodpovedný za verejné obstarávanie a jeho vedúci zamestnanec overí súlad s plánom verejného obstarávania, prípadne s osobitnými predpismi, atď. Finančná kontrola sa vykonáva na všetkých stupňoch riadenia orgánu verejnej správy.
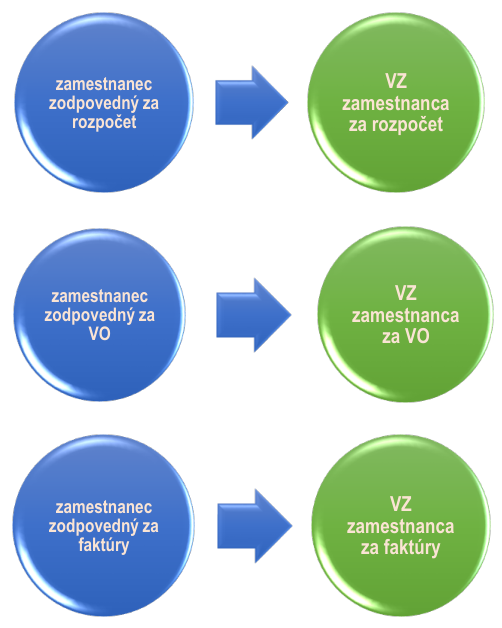
Pozn.
VO – verejné obstarávanie
ŠO – štatutárny orgán
VZ – vedúci zamestnanec
V prípade, ak sa vyskytnú aj také finančné operácie alebo ich časti, ktorých overenie súladu so skutočnosťami ustanovenými v § 6 ods. 4, nevie orgán verejnej správy zabezpečiť svojimi vlastnými zamestnancami, môže na účely vykonania finančnej kontroly prizvať prizvanú osobu.
Prizvaná osoba
Podľa § 24 zákona č. 357/2015 Z. z. môže orgán verejnej správy na účasť na výkone finančnej kontroly prizvať prizvanú osobu s jej súhlasom, ak je to odôvodnené osobitnou povahou danej finančnej kontroly. Podľa právnej úpravy platnej do 31. decembra 2025 sa prizvaná osoba mohla zúčastniť iba na administratívnej finančnej kontrole a finančnej kontrole na mieste, avšak nie na základnej finančnej kontrole. Od 1. januára 2026 sa na finančnej kontrole môže vždy zúčastniť (teda ju vykonávať) aj prizvaná osoba, ak je to odôvodnené osobitnou povahou finančnej kontroly, a ak s tým súhlasí. Medzi prípady osobitnej povahy finančnej kontroly sa zaraďujú situácie, keď je na zabezpečenie odborného posúdenia kontrolovaných skutočností potrebné stanovisko odborníka v príslušnej oblasti.
Prizvanou osobou podľa § 2 písm. h) zákona č. 357/2015 Z. z. je zamestnanec iného orgánu verejnej správy, zamestnanec právnickej osoby, cudzinec alebo iná fyzická osoba, ak ich orgán verejnej správy prizval na účasť na finančnej kontrole. Zo zákona č. 357/2015 Z. z. explicitne vyplýva, že § 2 písm. h) umožňuje prizvať na účasť na finančnej kontrole len fyzickú osobu, a to v postavení zamestnanca iného orgánu verejnej správy, zamestnanca právnickej osoby, cudzinca alebo fyzickú osobu v inom postavení. Prizvanou osobou nemôže byť právnická osoba alebo iný právny subjekt. Napríklad prostredníctvom využitia inštitútu prizvanej osoby nie je možné uzatvoriť obchodnoprávne zmluvy na výkon finančnej kontroly so súkromnou spoločnosťou a de facto delegovať výkon finančnej kontroly na inú osobu, ako je orgán verejnej správy, takéto delegovanie nemá zákonnú oporu v právnom poriadku Slovenskej republiky.
Ak orgán verejnej správy plánuje pri výkone finančnej kontroly využívať inštitút prizvanej osoby a vie o tom vopred, mal by uvedené upraviť aj vo svojom vnútornom predpise k finančnej kontrole. Nie je potrebné, aby v danom vnútornom predpise určil konkrétnu fyzickú osobu, ktorá bude vystupovať v pozícii prizvanej osoby, ale postačuje, aby uviedol napríklad, že finančnú kontrolu bude vykonávať zamestnanec určitého orgánu verejnej správy, pričom ak je to možné, môže špecifikovať aj konkrétny útvar. Tiež je potrebné špecifikovať aj rozsah, t. j. za overenie ktorých skutočností podľa § 6 ods. 4 bude prizvaná osoba zodpovedná.
Ak sa na vykonávaní finančnej kontroly zúčastní prizvaná osoba, uvedie sa na doklade súvisiacom s finančnou operáciou, že ide o prizvanú osobu, t. j. musí byť zrejmé, že daná osoba je prizvanou osobou. Prizvaná osoba vykonávajúca finančnú kontrolu, tak ako aj ostatné osoby vykonávajúce finančnú kontrolu, potvrdí na doklade súvisiacom s finančnou operáciou alebo jej časťou súlad finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 a uvedie povinné náležitosti podľa § 7 ods. 3 zákona č. 357/2015 Z. z, t. j. uvedie svoje meno, priezvisko, podpis, dátum vykonania finančnej kontroly a súhlas alebo nesúhlas s finančnou operáciou alebo jej časťou.
V prípade, ak sa z finančnej kontroly vyhotovuje návrh (čiastkovej) správy a (čiastková) správa, tieto dokumenty obsahujú okrem iného aj meno, priezvisko a podpis prizvanej osoby, ktorá vykonala finančnú kontrolu podľa § 8 alebo § 9. V prípadoch hodných osobitného zreteľa sa jej podpis nevyžaduje, ak je návrh (čiastkovej) správy alebo (čiastková) správa podpísaný aspoň jedným zamestnancom oprávnenej osoby, ktorý vykonal finančnú kontrolu.
Zákon č. 357/2015 Z. z. uvádza postup prizvania, charakter prizvania, výkon činností, úhradu nákladov a práva a povinnosti prizvanej osoby, ktoré jej vyplývajú z postavenia prizvanej osoby pri finančnej kontrole. Zo zákona č. 357/2015 Z. z. vyplýva nasledovné:
•prizvaná (fyzická) osoba musí s prizvaním súhlasiť,
•musí existovať osobitná povaha finančnej kontroly,
•pri účasti a výkone činností ako prizvanej osoby vykonáva fyzická osoba tzv. iný úkon vo všeobecnom záujme,
•náklady vzniknuté z činností prizvanej osoby uhrádza orgán, ktorý ju prizval, ak sa prizvaná osoba nedohodne s orgánom verejnej správy inak,
•za oprávnené náklady vzniknuté v súvislosti s činnosťou prizvanej osoby sa považuje len náhrada mzdy alebo platu (podľa charakteru pracovnoprávneho vzťahu prizvanej osoby s jej zamestnávateľom) a náhrady, ktorých vznik upravuje zákon č. 283/2002 Z. z. o cestovných náhradách a zákon č. 282/2004 Z. z.
o znalcoch, tlmočníkoch a prekladateľoch, teda napr. výdavky na cestovné, stravné, ubytovacie náklady, iné vedľajšie výdavky pri pracovnej ceste, znalecké pri znalcoch, náhrada hotových výdavkov a náhrada za stratu času pri prekladateľoch a tlmočníkoch,
•prizvaná osoba pri výkone činností nadobúda zákonom určené práva a povinnosti ako oprávnená osoba pri výkone finančnej kontroly podľa § 8 alebo § 9 zákona č. 357/2015 Z. z., nie však v plnom rozsahu, z čoho je možné odvodiť, že prizvaná osoba nie je oprávnená vykonávať samostatne finančnú kontrolu.
Oprávnenia a povinnosti prizvanej osoby určuje § 24 ods. 6 zákona č. 357/2015 Z. z. Prizvaná osoba je oprávnená o. i. vyžadovať a odoberať od povinnej osoby a tretej osoby doklady, písomnosti a iné podklady súvisiace s finančnou kontrolou podľa § 8 alebo § 9 zákona č. 357/2015 Z. z., vyžadovať od povinnej osoby a tretej osoby súčinnosť, v nevyhnutnom rozsahu vstupovať do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok povinnej osoby alebo tretej osoby pri výkone finančnej kontroly podľa § 9. Povinnosťou prizvanej osoby je o. i. potvrdiť povinnej osobe a tretej osobe odobratie dokladov, písomností a iných podkladov, oznámiť podozrenie zo spáchania trestného činu, priestupku alebo iného správneho deliktu príslušným orgánom.
Účasť prizvanej osoby na finančnej kontrole sa považuje za iný úkon vo všeobecnom záujme, zamestnanci oprávnenej osoby a prizvaná osoba majú pri plnení úloh postavenie verejných činiteľov. Pre aplikovanie inštitútu prizvanej osoby a samotnému úkonu prizvania prizvanej osoby, nie je napríklad možné použiť postupy verejného obstarávania, upravené zákonom č. 343/2015 Z. z. o verejnom obstarávaní a o zmene a doplnení niektorých zákonov v znení neskorších predpisov z dôvodu, že pri prizvaní fyzickej osoby na výkon finančnej kontroly ide o osobitný inštitút prizvania, ktorý vychádza z príslušných ustanovení zákona č. 357/2015 Z. z. a samotná účasť prizvanej osoby sa považuje za iný úkon vo všeobecnom záujme (podľa § 24 ods. 2 zákona č. 357/2015 Z. z.).
Pri úkonoch vo všeobecnom záujme ide o úkony, ktoré vykonáva fyzická osoba za účelom, ktorý presahuje jej osobný záujem a uspokojovanie jej osobných potrieb a charakter týchto úkonov a ich následok je prospešný pre širší okruh osôb alebo pre spoločnosť. Charakter činnosti, ktorá sa vykonáva vo všeobecnom záujme podľa právneho poriadku Slovenskej republiky, vylučuje, aby ju právnické osoby vykonávali ako podnikateľskú činnosť zameranú na dosahovanie zisku. Možno konštatovať, že úkon vo všeobecnom záujme je teda v priamom protiklade s komerčným záujmom subjektov vykonávajúcich podnikateľskú činnosť. Pri činnosti prizvanej osoby nejde teda o komerčnú službu, ktorá je založená na obchodnoprávnej zmluve, a preto nie je možné za činnosť prizvanej osoby dojednať osobitné zmluvné odmeňovanie s obchodnoprávnym charakterom, ktorého obsahom budú náklady mimo tých, ktoré sú ustanovené v § 24 ods. 4 zákona č. 357/2015 Z. z. Teda napríklad nie je možné v prípade inštitútu prizvanej osoby dohodnúť odmenu pre právnickú osobu, ktorá ju zamestnáva napr. v zmysle zákona č. 18/1996 Z. z. o cenách v znení neskorších predpisov.
V zmysle právneho poriadku sa iný úkon vo všeobecnom záujme považuje za natoľko dôležitý, že v prípade splnenia zákonných podmienok zamestnávateľ nemá možnosť výberu a musí svojho zamestnanca na tento úkon uvoľniť aj na úkor jeho pracovných povinností.
7.2Výnimky z povinnosti vykonať finančnú kontrolu
Finančnú kontrolu orgán verejnej správy nemusí vykonať pri plnení úloh integrovaného záchranného systému a Policajný zbor, Hasičský a záchranný zbor, Horská záchranná služba, finančná správa v oblasti colníctva, ozbrojené sily Slovenskej republiky, Zbor väzenskej a justičnej stráže, Národný bezpečnostný úrad Slovenskej republiky a spravodajské služby pri plnení tých úloh, ktoré podľa osobitného predpisu neznesú odklad. Pri iných ako vyššie uvedených činnostiach sú dané orgány verejnej správy povinné vykonať finančnú kontrolu.
Finančná kontrola sa taktiež nemusí vykonať pri odstraňovaní dôsledkov prevádzkových havárií a iných havarijných stavov bezprostredne po ich vzniku, ak odstránenie týchto dôsledkov neznesie odklad v záujme ochrany života, zdravia a v záujme predchádzania škodám na majetku. Avšak, ak ide o bežnú opravu majetku orgánu verejnej správy, ktorá síce súvisí s prevádzkovou haváriou, avšak už nehrozí nebezpečenstvo vzniku škody na majetku alebo ohrozenie života a zdravia, orgán verejnej správy je povinný vykonať finančnú kontrolu.
Príklad, kedy sa finančná kontrola nemusí vykonať
-Havarijná situácia, pri ktorej je potrebné predísť škodám na majetku a zdraví vznikne, ak v budove orgánu verejnej správy praskne vodovod, a je nevyhnutné ihneď zastaviť vodu. Bez toho, aby sa vykonala vopred finančná kontrola, privolá sa havarijná služba. Ak však prasknutý vodovod poškodil inventár orgánu verejnej správy (koberce, nábytok, podlahu), ktorý treba vymeniť, alebo je potrebné vymaľovať zatečené steny, v takomto prípade už je potrebné vykonať finančnú kontrolu, nakoľko nedochádza k ďalšiemu poškodzovaniu majetku, ani ochrane života alebo zdravia.
8.Finančná kontrola pri poskytovaní verejných financií
Ustanovenie § 8 zákona č. 357/2015 Z. z. sa uplatňuje v prípade, ak orgán verejnej správy po vzniku právneho nároku prijímateľa na poskytnutie verejných financií overuje splnenie podmienok ich poskytnutia. V takom prípade sa finančná kontrola vykonáva postupom podľa § 20 až 27 zákona č. 357/2015 Z. z. Na to, aby orgán verejnej správy vykonával finančnú kontrolu podľa § 8 zákona č. 357/2015 Z. z. (ďalej len „finančná kontrola podľa § 8”) a postupoval podľa § 20 až 27 (pozri kapitolu 12), musia byť kumulatívne naplnené tieto skutočnosti:
a)musí ísť o orgán verejnej správy, ktorý poskytuje verejné financie (za poskytovateľa verených financií sa považuje každý orgán verejnej správy, ktorý poskytuje verejné financie inej osobe, ktorej vznikol právny nárok na ich poskytnutie)
b)musí existovať právny nárok prijímateľa na poskytnutie verejných financií (napr. na základe uzatvorenej zmluvy, vydaného rozhodnutia v správnom alebo inom konaní podľa osobitných predpisov, na základe zákona, kde sa tiež predpokladá určitá forma priznania - iná ako rozhodnutie v správnom alebo obdobnom konaní)
c)orgán verejnej správy po vzniku právneho nároku overuje splnenie podmienok poskytnutia (iným spôsobom ako v rámci ďalšieho rozhodnutia v správnom konaní alebo inom konaní podľa osobitných predpisov pozri bližšie kapitolu 8.2 )
To, či orgán verejnej správy po poskytnutí verejných financií overuje splnenie podmienok poskytnutia, bude závisieť od nastavenia systému poskytovania uvedeného napr. v osobitných predpisoch (zákony, vyhlášky, nariadenia), internej dokumentácii, zmluvných podmienkach a pod.
Napr. ak orgán verejnej správy poskytne verejné financie na určitý účel, bude musieť overiť, či boli na daný účel použité (zvyčajne na základe vyúčtovania). Taktiež v rámci predloženia žiadosti o platbu môže orgán verejnej správy overovať oprávnenosť výdavkov. Orgán verejnej správy môže overiť, či prijímateľ spĺňa určité požiadavky na poskytnutie verejných financií (bezúhonnosť, neexistencia nedoplatkov a pod.)
O poskytnutie verejných financií nepôjde napr. v prípade, ak sa orgán verejnej správy rozhodne prideliť rozpočtovým opatrením verejné financie svojej podriadenej organizácii na zabezpečenie jej prevádzky, a to na platy zamestnancov, zateplenie budovy a pod., nakoľko v tomto prípade neexistuje právny nárok na poskytnutie verejných financií, ale o individuálne rozhodnutie orgánu verejnej správy verejné financie poskytnúť. Avšak v prípade, ak by podriadenej organizácii vznikol právny nárok na poskytnutie verejných financií na základe uzatvorenej zmluvy o poskytnutí dotácie alebo nenávratného finančného príspevku, v takomto prípade už ide o vzťah medzi poskytovateľom a prijímateľom verejných financií a je potrebné vykonať finančnú kontrolu podľa § 8.
Finančná kontrola podľa § 8 sa môže vykonať
•pred poskytnutím verejných financií prijímateľovi (napr. v prípade žiadosti o platbu po jej predložení zo strany prijímateľa),
•po poskytnutí verených financií prijímateľovi (napr. keď prijímateľ predloží vyúčtovanie poskytnutej dotácie).
Ak po ukončení finančnej kontroly podľa § 8 nastanú významné skutočnosti, ktoré budú vyžadovať vykonanie finančnej kontroly, orgán verejnej správy, t. j. oprávnená osoba, môže vykonať finančnú podľa § 8 znova, prípadne môže vykonať finančnú kontrolu podľa § 9, ak to bude považovať z hľadiska finančnej operácie/overovaných skutočností za vhodné/potrebné.
Aj v rámci finančnej kontroly vykonávanej podľa § 8 sa overuje súlad finančnej operácie alebo jej časti (poskytnutia verejných financií) s relevantnými skutočnosťami uvedenými v § 6 ods. 4. Orgán verejnej správy sa zaoberá všetkými skutočnosťami, ktoré sú vo vzťahu k poskytnutiu verených financií relevantné, a teda pre orgán verejnej správy záväzné, t. j. zaoberá sa súladom poskytnutia verejných financií s rozpočtom orgánu verejnej správy, s osobitnými predpismi upravujúcimi poskytovanie verejných financií ako aj súladom so súvisiacimi medzinárodnými zmluvami, ktorými je Slovenská republika viazaná, zmluvami alebo rozhodnutiami, ak také vo vzťahu k poskytnutiu verejných financií existujú.
Pokiaľ v rámci finančnej kontroly podľa § 8 budú zistené nedostatky, ktoré majú vplyv na poskytnutie verejných financií (dôjde k neposkytnutiu verejných financií alebo k ich poskytnutiu v zníženej výške alebo bude potrebné poskytnuté verejné financie vymáhať, ak už boli poskytnuté), orgán verejne správy, ktorý poskytuje verejné financie musí vypracovať a zaslať povinnej osobe návrh (čiastkovej) správy a (čiastkovú) správu z finančnej kontroly podľa § 22 zákona č. 357/2015 Z. z. Okrem návrhu (čiastkovej) správy a (čiastkovej) správy je výstupom z tejto finančnej kontroly schválenie resp. neschválenie finančnej operácie alebo jej časti (teda súhlas alebo nesúhlas s finančnou operáciou alebo jej časťou) zodpovednými osobami podľa § 7 ods. 3 zákona č. 357/2015 Z. z. Ak orgán verejnej správy zistí iné nedostatky ako tie ktoré majú vplyv na poskytnutie verejných financií, je na jeho zvážení, či návrh správy a správu vypracuje. Kompletná problematika skončenia finančnej kontroly podľa § 8 je upravená v kapitole 12.
Príklad, kedy sa vykoná finančná kontrola podľa § 8
-Pri poskytovaní nenávratného finančného príspevku riadiacim orgánom vzniká právny nárok na poskytnutie príspevku nadobudnutím účinnosti zmluvy alebo nadobudnutím právoplatnosti rozhodnutia, ak je prijímateľ a poskytovateľ tá istá osoba. Poskytnutie príspevku na základe zmluvy je viazané na preukázanie splnenia podmienok upravených o. i. v zmluve. Poskytovateľ teda overuje podmienky poskytnutia verejných financií uvedených v zmluve alebo v rozhodnutí. Prijímateľ žiada o poskytnutie príspevku alebo jeho časti po uzatvorení zmluvy alebo nadobudnutí právoplatnosti rozhodnutia prostredníctvom žiadosti o platbu, ktorej predložením sa môže začať finančná kontrola podľa § 8. V tomto prípade sa finančná kontrola vykoná na základe predloženej žiadosti o platbu a predloženej dokumentácie, ktorou prijímateľ preukazuje oprávnenosť výdavkov, ktoré žiada od poskytovateľa preplatiť, t. j. v čase po uzatvorení zmluvy a pred poskytnutím verejných financií. Poskytovateľ verejných financií finančnou kontrolou overuje podmienky poskytnutia verejných financií, t. j. zaoberá sa tým, či poskytnutie verejných financií vo výške, ktorú prijímateľ žiada preplatiť, je oprávnené. Procesy, ktoré predchádzajú uzatvoreniu zmluvy (napr. vyhlásenie výzvy, posudzovanie žiadosti o pridelenie príspevku), sa overujú len finančnou kontrolou podľa § 7.
Orgán verejnej správy uzatvorí s prijímateľom zmluvu o poskytnutí dotácie, pričom zmluva ustanovuje, že - dotácia bude prijímateľovi poskytnutá automaticky po nadobudnutí účinnosti zmluvy. Prijímateľ je povinný v lehote uvedenej v zmluve predložiť vyúčtovanie dotácie a požadovanú dokumentáciu (napr. účtovné doklady, opis realizovaných aktivít). Na základe predloženého vyúčtovania orgán verejnej správy vykoná finančnú kontrolu podľa § 8, ktorej cieľom je overiť, či boli poskytnuté verejné financie použité v súlade s účelom uvedeným v zmluve, teda overuje podmienky poskytnutia verejných financií.
8.1Osoby vykonávajúce finančnú kontrolu
Finančnú kontrolu vykonáva štatutárny orgán alebo ním určený vedúci zamestnanec a všetci zamestnanci, ktorí sa v rozsahu svojej pôsobnosti podieľajú na overovaní súladu finančnej operácie s § 6 ods. 4 (overovaní podmienok poskytnutia verejných financií) podľa rozhodnutia štatutárneho orgánu a prizvané osoby (ak je to relevantné). Predmetná problematika je upravená v kapitole 7.1.
Splnomocnenie na iný orgán verejnej správy
Ustanovenie § 8 ods. 3 zákona č. 357/2015 Z. z. umožňuje orgánu verejnej správy (poskytovateľovi verejných financií) splnomocniť na základe písomnej zmluvy na výkon finančnej kontroly podľa § 8 iný orgán verejnej správy, ktorý má potrebné odborné, personálne a materiálne predpoklady na výkon finančnej kontroly. Uvedené možno využiť napr. v prípadoch, keď orgán verejnej správy, ktorý poskytuje verejné financie nemá dostatočné personálne kapacity, iný orgán verejnej správy má jednoduchší prístup k potrebným dokladom a podobne.
V prípade splnomocnenia iného orgánu verejnej správy, bude za výkon finančnej kontroly naďalej zodpovedný štatutárny orgán orgánu verejnej správy, ktorý splnomocnil na výkon finančnej kontroly iný orgán verenej správy z dôvodu, že tento je primárne zodpovedný za ním realizované finančné operácie, a teda v tomto prípade za poskytnutie verejných financií.
Pokiaľ orgán verejnej správy splnomocnil iný orgán verejnej správy, aby overil súlad finančnej operácie s podmienkami ustanovenými v § 6 ods. 4, má sa za to, že splnomocnený orgán verejnej správy vykonáva finančnú kontrolu v tej časti finančnej operácie a zodpovedá za súlad finančnej operácie alebo jej časti s tými skutočnosťami, ktoré v zmysle splnomocnenia mal overiť. Aj pri splnomocnení iného orgánu verejnej správy sa finančná kontrola podľa § 8 vykonáva za dodržania všetkých podmienok ustanovených v zákone č. 357/2015 Z. z. Musí byť zachovaná podmienka výkonu tejto finančnej kontroly aspoň dvomi zamestnancami iného orgánu verejnej správy (z toho aspoň jedným musí byť štatutárny orgán orgánu verejnej správy alebo ním určený vedúci zamestnanec v zmysle § 7 ods. 2 zákona č. 357/2015 Z. z.) za účelom zachovania princípu kontroly „štyroch očí“, zároveň tieto osoby zodpovedajú za správnosť svojich záverov na základe svojho vykonaného overenia.
Aj napriek tomu, že za výkon finančnej kontroly je naďalej zodpovedný štatutárny orgán orgánu verejnej správy, ktorý splnomocnil na výkon finančnej kontroly iný orgán verejnej správy, zamestnanci iného orgánu verejnej správy zodpovedajú za nimi vykonané overenie a závery nimi vykonanej finančnej kontroly. Zamestnanci iného orgánu verejnej správy vykonávajúci finančnú kontrolu, rovnako ako štandardne zamestnanci orgánu verejnej správy pri výkone finančnej kontroly, potvrdzujú súlad finančnej operácie alebo jej časti so skutočnosťami ustanovenými v § 6 ods. 4 uvedením svojho mena a priezviska, podpisu, dátumu vykonania finančnej kontroly a uvedením súhlasu alebo nesúhlasu s finančnou operáciou alebo jej časťou.
Splnomocnenie iného orgánu verejnej správy na výkon finančnej kontroly sa uskutočňuje na základe písomnej zmluvy, v ktorej je potrebné dostatočným spôsobom vymedziť nasledovné:
•na čo sa splnomocnenie vzťahuje, t. j. na aký rozsah finančnej kontroly sa splnomocnenie vzťahuje, nakoľko splnomocnený orgán vykonáva finančnú kontrolu len v rozsahu určenom touto písomnou zmluvou,
•práva a povinnosti zmluvných strán,
•sankčný mechanizmus, ak splnomocnený orgán verejnej správy poruší podmienky ustanovené v zmluve alebo ak nevykoná finančné kontroly v požadovanom rozsahu, a to analogicky podľa ustanovení Občianskeho zákonníka o všeobecnej zodpovednosti alebo inej aplikovateľnej právnej normy v závislosti od podmienok konkrétneho prípadu.
Zo strany orgánu verejnej správy, ktorý splnomocnil iný orgán verejnej správy, je vhodné priebežne kontrolovať, či orgán verejnej správy, na ktorý boli prenesené povinnosti súvisiace s overením súladu vybraných skutočností uvedených v § 6 ods. 4, stále napĺňa zákonom definované podmienky, kedy je možné splnomocniť na výkon finančnej kontroly iný orgán verejnej správy a či sú overenia jednotlivými zamestnancami iného orgánu verejnej správy vykonávané v požadovanom rozsahu a kvalite. Uvedenú kontrolu napĺňania zákonom definovaných podmienok je možné vykonať aj na mieste a to podľa ustanovenia § 9 ods. 1 písm. e) zákona č. 357/2015 Z. z., ktoré umožňuje orgánu verejnej správy vykonať finančnú kontrolu na mieste v inom orgáne verejnej správy, ktorý bol splnomocnený na výkon finančnej kontroly.
8.2Prípady nevykonávania finančnej kontroly pri poskytovaní verejných financií
§ 8 ods. 1 zákona č. 357/2015 Z. z. ustanovuje, kedy sa finančná kontrola podľa § 8 nevykoná. Ide o situácie, ak splnenie podmienok poskytnutia verejných financií (po vzniku právneho nároku prijímateľa na poskytnutie verejných financií) overuje orgán verejnej správy podľa osobitných predpisov (napríklad zákon č. 71/1967 Zb. o správnom konaní (správny poriadok) v znení neskorších predpisov, zákon Slovenskej národnej rady č. 372/1990 Zb. o priestupkoch v znení neskorších predpisov, zákon č. 461/2003 Z. z. o sociálnom poistení v znení neskorších predpisov), ktoré upravujú osobitné konanie (napr. správne konanie), v rámci ktorého má prijímateľ zvyčajne možnosť uplatniť námietky, resp. opravný prostriedok. Cieľom uvedenej výnimky je odstraňovať duplicity v kontrolnom systéme Slovenskej republiky, nakoľko v týchto osobitných konaniach je možné „brániť sa“ voči „rozhodnutiu“ o poskytnutí alebo neposkytnutí verejných financií prostredníctvom opravných prostriedkov, napr. odvolaním.
Ďalším prípadom je situácia, ak bol na výkon finančnej kontroly splnomocnený Úrad pre verejné obstarávanie podľa § 8 ods. 3 zákona č. 357/2015 Z. z., ktorý postupuje pri výkone tejto kontroly podľa zákon č. 343/2015 Z. z. o verejnom obstarávaní a o zmene a doplnení niektorých zákonov v znení neskorších predpisov.
8.3Finančná kontrola na základe analýzy rizík
Iba v prípade, ak orgán verejnej správy vykonáva finančnú kontrolu poskytnutia verejných financií, ktorými sú:
•finančné prostriedky Európskej únie, ktoré sa v Slovenskej republike poskytujú podľa osobitných predpisov (na základe zákona č. 121/2022 Z. z. o príspevkoch z fondov Európskej únie a o zmene a doplnení niektorých zákonov, zákona č. 323/2015 Z. z. o finančných nástrojoch financovaných z európskych štrukturálnych a investičných fondov a o zmene a doplnení niektorých zákonov v znení neskorších predpisov, zákona č. 368/2021 Z. z. o mechanizme na podporu obnovy a odolnosti a o zmene a doplnení niektorých zákonov v znení neskorších predpisov),
•finančné prostriedky Modernizačného fondu, ktoré sa v Slovenskej republike poskytujú podľa § 18 zákona č. 414/2012 Z. z. o obchodovaní s emisnými kvótami a zmene a doplnení niektorých zákonov v znení zákona č. 236/2024 Z. z. alebo
•verejné financie, ktoré sa v Slovenskej republike poskytujú na základe medzinárodných zmlúv, ktorými je Slovenská republika viazaná,
môže vykonať finančnú kontrolu na základe písomnej analýzy rizík. Ide o možnosť orgánu verejnej správy, nie jeho povinnosť. Zároveň možnosť pre orgán verejnej správy využiť rizikovú analýzu vyplýva priamo zo zákona č. 357/2015 Z. z. a nie je potrebné to ďalej upravovať v osobitných predpisoch.
Finančnú kontrolu na základe písomnej analýzy rizík nie je možné vykonať pokiaľ ide o iné verejné financie ako sú uvedené vyššie, t. j. napríklad prostriedky štátneho rozpočtu.
Riziková analýza ako nástroj cieleného výberu práve na tie najrizikovejšie oblasti alebo položky zabezpečuje, že sa finančnou kontrolou odhalia najzávažnejšie chyby a nedostatky finančných operácií alebo ich častí.
Písomná analýza rizík stanoví orgánu verejnej správy rozsah finančnej kontroly, t. j. napríklad môže stanoviť, že sa nemusí overovať súlad finančnej operácie alebo jej časti so všetkými relevantnými skutočnosťami podľa § 6 ods. 4, ale len s tými, ktoré vyjdú ako najrizikovejšie na základe analýzy rizík. Nejde však o jedinú možnosť akou sa dá pristúpiť k analýze rizík a je výslovne na orgáne verejnej správy, aby si zvolil čo bude „rizikovať“ vo vzťahu k poskytnutiu verejných financií. (napr. typ prijímateľov, výšku príspevkov a pod.)
Stále však platí, že sa musia overovať všetky finančné operácie alebo ich časti, a teda finančnej kontrole podlieha každá finančná operácia alebo jej časť (napr. žiadosť o platbu), pričom vždy pôjde minimálne o formálne overenie, ktoré nie je administratívne náročné a overia sa pri ňom minimálne požiadavky. Napr. sa overí, či žiadosť o platbu prišla od správneho prijímateľa, v správnom čase a či požaduje správnu sumu na správne číslo účtu.
Uvedenú možnosť ustanovujú aj dokumenty vydané Európskou komisiou, respektíve pracovnými skupinami na úrovni Európskej komisie. Podľa predmetných dokumentov, by ex-ante hodnotenie rizika malo definovať rizikové faktory alebo kritériá (počet, typ, veľkosť a obsah operácie, typ príjemcu, skúsenosti, zložitosť operácie, výsledky minulých auditov/overení, hodnota položiek atď.) na výber oblastí/skutočností, ktoré môžu byť predmetom overovania.
Orgán verejnej správy vykonávajúci finančnú kontrolu zodpovedá za vypracovanie písomnej analýzy rizík vrátane určenia rizík, ako aj za použitie písomnej analýzy rizík a to takým spôsobom, aby poskytovanie verejných financií bolo hospodárne, efektívne, účinné a účelné.
Analýza rizík musí byť prehodnocovaná s cieľom získať uistenie, že je aktuálna a že zohľadňuje skutočne všetky riziká, aby sa medzi neoverenú populáciu naozaj dostali len také položky, ktoré nenesú žiadnu chybu, resp. chybu málo závažnú. Nesprávne nastavenie a používanie analýzy rizík môže spôsobiť neoprávnené poskytnutie verejných financií, za ktoré je orgán verejnej správy stále zodpovedný v celom rozsahu, aj v prípade, že neoveril niektoré skutočnosti, nejakú časť výdavkov a pod.
V rámci zachovania audit trailu a pre účely následných kontrol alebo auditov je potrebné uchovávať príslušnú dokumentáciu, ktorá preukazuje rozsah finančnej kontroly, teda je najmä potrebné uchovávať písomnú analýzu rizík (v listinnej alebo elektronickej podobe) ako aj jej prípadné prehodnotenie.
Poskytovateľ verejných financií je aj naďalej povinný zabezpečiť dodržiavanie hospodárnosti, efektívnosti, účinnosti a účelnosti pri hospodárení s verejnými financiami a realizácii finančnej operácie alebo jej časti a v neposlednom rade aj predchádzanie podvodom, korupcii a iným nezrovnalostiam, ako aj ich odhaľovanie a zabezpečenie nápravy.
9.Finančná kontrola vykonávaná na mieste
Podľa § 9 ods. 1 zákona č. 357/2015 Z. z. je orgán verejnej správy oprávnený vykonať finančnú kontrolu aj na mieste, a to v zákonom vymedzených subjektoch. Ak orgán verejnej správy zistí, že je potrebné overovať finančnú operáciu alebo jej časť na mieste, postupuje podľa ustanovenia § 9 zákona č. 357/2015 Z. z. Podľa úpravy účinnej od 1. januára 2026 bude možné vykonať finančnú kontrolu podľa § 9 aj pred poskytnutím verejných financií u prijímateľa podľa § 9 ods. 1 písm. d) zákona č. 357/2015 Z. z.
Finančná kontrola podľa § 9 zákona č. 357/2015 Z. z. (ďalej len „finančná kontrola podľa § 9”) je, rovnako ako finančná kontrola podľa § 8, vykonávaná navonok voči povinnej osobe avšak priamo u povinnej osoby na mieste. Finančnú kontrolu podľa § 9 nie je možné vykonať „od stola”. Pri výkone finančnej kontroly podľa § 9 sa vopred oznamuje termín jej začatia, napr. zaslaním oznámenia o jej výkone, ktoré môže byť spojené s vyžiadaním dokladov, podkladov a informácií. Oprávnená osoba môže oznámiť začatie finančnej kontroly podľa § 9 až pri vstupe do povinnej osoby. Kedy bude začínať finančná kontrola podľa § 9 (akým úkonom) je vhodné uviesť vo vnútornom predpise orgánu verejnej správy. Na výkon finančnej kontroly podľa § 9 sa vzťahujú základné pravidlá finančnej kontroly upravené v § 20 až 27 zákona č. 357/2015 Z. z. (pozri kapitolu 12).
Odporúčaný vzor oznámenia o výkone finančnej kontroly podľa § 9 je uvedený v prílohe č. 3. Odporúčaný vzor vyžiadania dokladov, podkladov a informácií je uvedený v prílohe č. 4. Odporúčaný vzor potvrdenia o odobratí dokladov, podkladov a informácií je uvedený v prílohe č. 5.
Príklad vykonania finančnej kontroly podľa § 9
-Orgán verejnej správy poskytne fyzickej osobe dotáciu na zateplenie domu, pričom pri vyúčtovaní dotácie zistí nejaké nepresnosti/nejasnosti, ktoré potrebuje overiť na mieste. Štatutárny orgán preto písomne poverí zamestnancov orgánu verejnej správy, aby prostredníctvom finančnej kontroly podľa § 9 overili skutočný stav využitia príspevku na mieste, t. j. skutočné zateplenie domu. Vzhľadom na skutočnosť, že vo vzťahu k finančným operáciám alebo ich častiam sa vždy vykonáva len finančná kontrola nie je potrebné postupovať pri výkone tejto kontroly aj podľa § 8, ale bude sa postupovať pri výkone tejto finančnej kontroly vykonávanej na mieste podľa § 9 zákona č. 357/2015 Z. z. V tomto prípade sa budú vždy vypracovávať výstupné dokumenty z finančnej kontroly podľa § 9 (návrh (čiastkovej)správy/(čiastková)správa z finančnej kontroly).
9.1Subjekty, v ktorých sa vykonáva finančná kontrola vykonávaná na mieste
Finančnú kontrolu je orgán verejnej správy oprávnený vykonať na mieste v:
a)jeho organizačných útvaroch, napríklad v jednotlivých organizačných útvaroch zodpovedných za poskytovanie dotácií,
b)právnickej osobe, ktorej je zakladateľom alebo zriaďovateľom, v ktorej vykonáva akcionárske práva alebo práva vyplývajúce z vlastníctva majetkových podielov alebo ktorú spravuje, napríklad v rozpočtových/ príspevkových organizáciách, ktoré zriadil, akciových spoločnostiach, v ktorých vykonáva akcionárske práva, spoločnostiach s ručením obmedzeným, v ktorých vykonáva práva vyplývajúce z vlastníctva obchodných podielov, štátnych podnikoch, ktoré založil, fondoch, v ktorých vykonáva správu,
c)právnickej osobe, prostredníctvom ktorej sa poskytujú verejné financie z jeho rozpočtu, prostredníctvom ktorej sa poskytujú verejné financie, za ktoré zodpovedá orgán verejnej správy, alebo prostredníctvom ktorej sa poskytujú verejné financie v súlade s osobitnými predpismi2, napríklad v sprostredkovateľskom orgáne, u prijímateľa v rámci programu Európskej územnej spolupráce,
d)inej osobe, ktorej orgán verejnej správy má poskytnúť verejné financie alebo ktorej sa poskytli verejné financie z jeho rozpočtu, ktorej sa majú poskytnúť alebo sa poskytli verejné financie, za ktoré zodpovedá orgán verejnej správy, ktorej sa majú poskytnúť alebo sa poskytli verejné financie v súlade s osobitným predpisom3 alebo ktorej sa majú poskytnúť alebo sa poskytli verejné financie právnickou osobou podľa § 9 ods. 1 písm. b) alebo písm. c),
e)inom orgáne verejnej správy, ktorý bol splnomocnený na výkon finančnej kontroly podľa § 9 ods. 4 alebo podľa § 8 ods. 3.
9.2Osoby vykonávajúce finančnú kontrolu na mieste
Finančnú kontrolu podľa § 9 vykonávajú aspoň dvaja zamestnanci orgánu verejnej správy (kontrola štyroch očí) na základe písomného poverenia vydaného štatutárnym orgánom alebo ním písomne splnomocneným vedúcim zamestnancom. Z poverenia musí byť zrejmá identifikácia osôb oprávnených na výkon finančnej kontroly podľa § 9, identifikácia povinnej osoby a cieľ finančnej kontroly podľa § 9. V prípade zmeny zloženia kontrolnej skupiny, alebo rozšírenia/zúženia cieľa overovania finančnou kontrolou podľa § 9 je možné vypracovať dodatok k povereniu. Oprávnená osoba je povinná preukázať sa týmto poverením pri vykonávaní finančnej kontroly podľa § 9 a umožniť povinnej osobe na vyžiadanie nahliadnuť do služobného preukazu alebo preukazu totožnosti príslušných zamestnancov.
Odporúčaný vzor poverenia na vykonanie finančnej kontroly podľa § 9 je uvedený v prílohe č. 2.
Zákon č. 357/2015 Z. z. nešpecifikuje, ktorí zamestnanci orgánu verejnej správy vykonávajú finančnú kontrolu podľa § 9. Voľba organizačného usporiadania pre výkon finančnej kontroly podľa § 9 je na rozhodnutí štatutárneho orgánu. Výkonom finančnej kontroly podľa § 9 je vhodné poveriť tých istých zamestnancov, ktorí bežne vykonávajú finančnú kontrolu danej finančnej operácie alebo jej časti. Na vykonávanie finančnej kontroly podľa § 9 môže byť zriadený aj samostatný útvar organizačne nezávislý od iných organizačných útvarov orgánu verejnej správy.
9.3Úkony predchádzajúce finančnej kontrole vykonávanej na mieste
Pre zefektívnenie vykonávania finančnej kontroly podľa § 9, ktorá je fakultatívnou kontrolou, je v § 22a zákona č. 357/2015 Z. z. ustanovená možnosť pre oprávnenú osobu, pred prípadným vykonaním finančnej kontroly podľa § 9, vykonať voči povinnej osobe úkony, ktorých cieľom je zaobstaranie dokumentácie, informácií a iných podkladov, aby oprávnená osoba mohla posúdiť, či je vôbec potrebné vykonať finančnú kontrolu podľa § 9.
O výsledku tohto posúdenia, teda o vykonaných úkonoch voči povinnej osobe vypracuje oprávnená osoba záznam, v ktorom sa na základe predložených podkladov zhodnotí, či je potrebné vykonať finančnú kontrolu podľa § 9. Tento záznam oprávnená osoba zašle povinnej osobe. Odporúčaný vzor záznamu o vykonaných úkonoch predchádzajúcich finančnej kontrole podľa § 9 je uvedený v prílohe č. 14.
Tieto úkony, resp. overenie predchádzajúce finančnej kontrole podľa § 9 môže byť vykonávané len „od stola“, t. j. oprávnená osoba nemá oprávnenie za účelom získania dokumentácie, informácií a iných podkladov pre rozhodnutie sa, či dôjde alebo nedôjde k vykonaniu finančnej kontroly podľa § 9 ísť na miesto, ako je to v prípade vykonávania finančnej kontroly podľa § 9.
§ 22a zákona č. 357/2015 Z. z. nešpecifikuje, kedy uvedené úkony predchádzajúce finančnej kontrole podľa § 9 možno vykonať. Ustanovenie § 22a možno využiť napr. v čase prípravy plánu finančných kontrol podľa § 9 prípadne na základe doručeného podnetu, je možné ísť overiť prostredníctvom tohto inštitútu, či je potrebné ísť vykonať finančnú kontrolu podľa § 9.
Na úkony predchádzajúce finančnej kontrole podľa § 9 sa primerane vzťahujú nasledovné oprávnenia a povinnosti oprávnenej osoby a povinnej osoby:
•oprávnenie oprávnenej osoby vyžadovať a odoberať od povinnej osoby v určenej lehote a rozsahu originály alebo úradne osvedčené kópie dokladov, písomnosti, záznamy dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrenia, informácie, dokumenty a iné podklady (ďalej len „podklady”) súvisiace s finančnou kontrolou podľa § 9, vyžadovať prístup alebo nahliadnutie do informačných systémov povinnej osoby, pokiaľ údaje obsiahnuté v týchto informačných systémoch súvisia s finančnou kontrolou a vyhotovovať výstupy z nich, ak tomu nebránia osobitné predpisy (zákon Národnej rady Slovenskej republiky č. 46/1993 Z. z. o Slovenskej informačnej službe v znení neskorších predpisov, zákon č. 500/2022 Z. z. o Vojenskom spravodajstve v znení zákona č. 367/2024 Z. z.)
•oprávnenie oprávnenej osoby vyžadovať od povinnej osoby súčinnosť,
•povinnosť oprávnenej osoby potvrdiť povinnej osobe odobratie poskytnutých podkladov súvisiacich s finančnou kontrolou a zabezpečiť ich riadnu ochranu pred stratou, zničením, poškodením a zneužitím,
•oprávnenie povinnej osoby vyžadovať od oprávnenej osoby potvrdenie o odobratí poskytnutých podkladov súvisiacich s finančnou kontrolou,
•povinnosť povinnej osoby predložiť oprávnenej osobe na vyžiadanie výsledky kontrol alebo auditov vykonaných inými orgánmi a povinnou osobou, ktoré súvisia s finančnou kontrolou,
•povinnosť povinnej osoby predložiť v lehote a rozsahu určených oprávnenou osobou vyžiadané podklady súvisiace s finančnou kontrolou, vydať jej na vyžiadanie písomné potvrdenie o ich úplnosti a pravdivosti, umožniť oprávnenej osobe vyhotovovať kópie týchto podkladov a zabezpečiť prístup alebo nahliadnutie do informačných systémov povinnej osoby, ak údaje obsiahnuté v týchto informačných systémoch súvisia s finančnou kontrolou a umožniť oprávnenej osobe vyhotovovať z nich výstupy, ak tomu nebránia osobitné predpisy (zákon Národnej rady Slovenskej republiky č. 46/1993 Z. z. o Slovenskej informačnej službe v znení neskorších predpisov, zákon č. 500/2022 Z. z. o Vojenskom spravodajstve v znení zákona č. 367/2024 Z. z.),
•povinnosť povinnej osoby poskytnúť súčinnosť oprávnenej osobe.
10.Tretia osoba
Treťou osobou sa rozumie právnická osoba alebo fyzická osoba, ktorá je vo vzťahu k finančnej operácii alebo jej časti dodávateľom výkonov, tovarov, prác alebo služieb, alebo akákoľvek iná osoba, ktorá má informácie, doklady alebo iné podklady, ktoré sú potrebné na výkon finančnej kontroly. Oprávnená osoba je pri výkone finančnej kontroly podľa § 9 povinná oznámiť tretej osobe termín začatia a cieľ výkonu finančnej kontroly podľa § 9.
Podľa § 23 zákona č. 357/2015 Z. z. má tretia osoba obdobné oprávnenia a povinnosti ako povinná osoba, t. j. môže napríklad vyžadovať potvrdenie o odobratí dokladov, písomností a iných podkladov súvisiacich s finančnou kontrolou, vyžadovať od oprávnenej osoby preukázanie sa písomným poverením na vykonanie finančnej kontroly podľa § 9 a vyžadovať nahliadnutie do preukazu totožnosti alebo služobného preukazu. Rovnako ako povinná osoba má tretia osoba povinnosť predložiť na požiadanie oprávnenej osobe výsledky kontrol alebo auditov vykonaných inými orgánmi, ktoré súvisia s finančnou kontrolou, predložiť v určenej lehote oprávnenou osobou vyžiadané doklady, písomnosti a iné podklady súvisiace s finančnou kontrolou a poskytnúť súčinnosť oprávnenej osobe alebo prizvanej osobe.
V prípade, ak oprávnená osoba zistí nedostatky v dokladoch a podkladoch predložených treťou osobou, ktoré by mohli zakladať a odôvodňovať porušenia právnych predpisov, môže oprávnená osoba iniciovať novú finančnú kontrolu podľa § 9 voči tejto tretej osobe, ak možno túto tretiu osobu považovať za povinnú osobu podľa § 9 ods. 1 zákona č. 357/2015 Z. z.
11.Výkon finančnej kontroly elektronicky
Výkon finančnej kontroly podľa § 7 elektronicky
Ak je finančná operácia alebo jej časť vykonávaná elektronickou formou, napr. prostredníctvom elektronického registratúrneho systému, orgán verejnej správy môže potvrdzovať vykonanie prislúchajúcej finančnej kontroly aj elektronicky, ak má na to vytvorené dostatočné materiálno-technické podmienky. Orgán verejnej správy v takomto prípade zodpovedá za bezpečnosť a ochranu pred neoprávneným prístupom k spracovávaným a uchovávaným údajom a pred ich zneužitím a stratou. Potvrdenie vykonania finančnej kontroly elektronickou formou musí rovnako spĺňať náležitosti ustanovené v § 7 ods. 3 zákona č. 357/2015 Z. z.
Zamestnancom by mala byť aj v prípade elektronického potvrdzovania vykonania finančnej kontroly daná možnosť vyjadriť nesúhlas s finančnou operáciou alebo jej časťou, t. j. nemala by byť v informačnom systéme prednastavená len pozitívna forma vyjadrenia, teda súhlasu/schválenia a mala by byť zabezpečená možnosť vrátiť finančnú operáciu alebo jej časť vykonávanú elektronicky na dopracovanie v prípade zistenia jej nesúladu s § 6 ods. 4.
Použité elektronické prostriedky musia umožniť zachytenie obsahu vykonanej finančnej kontroly a z použitých elektronických prostriedkov musí byť možné jednoznačné a nespochybniteľné určenie osoby, ktorá finančnú kontrolu vykonala a zároveň orgán verejnej správy musí technickými a bezpečnostnými nastaveniami zamedziť zneužitiu prihlasovacích údajov zodpovedného zamestnanca. Elektronické potvrdenie vykonania finančnej kontroly musí spĺňať podmienky autenticity, integrity a nepopierateľnosti. To znamená, že je potrebné zabezpečiť takú formu elektronického záznamu, ktorá bude použiteľná pre ďalšie správne alebo súdne konanie, a zabezpečí integritu dokumentu, ku ktorému je podpis pripojený alebo s ním logicky spojený. Taktiež je potrebné v informačných systémoch nastaviť podpisovanie dokumentov tak, aby daný elektronický záznam nebol spochybniteľný voči externým kontrolám alebo auditom, v ďalšom súdnom alebo správnom konaní.
Za podpis sa podľa § 2 písm. q) zákona č. 357/2015 Z. z. okrem iného považuje aj preukázateľný podpisový záznam v elektronickej podobe nahrádzajúci vlastnoručný podpis, ktorý umožňuje jednoznačnú preukázateľnú identifikáciu osoby, ktorá podpisový záznam vyhotovila. Ako podpisový záznam zodpovednej osoby pri potvrdzovaní vykonania finančnej kontroly podľa § 7 ods. 3 zákona č. 357/2015 Z. z. môže byť teda akceptované aj overenie osoby prostredníctvom informačného systému, ak osoba na prístup využíva osobný prístupový kód, prístupové meno a heslo alebo šifrovací kľúč, pomocou ktorého je možné jednoznačne a preukázateľne identifikovať zodpovednú osobu.
Výkon finančnej kontroly podľa § 8 elektronicky
Definícia podpisu podľa § 2 písm. q) zákona č. 357/2015 Z. z. sa vzťahuje aj na vykonávanie finančnej kontroly podľa § 8 elektronicky. Ak orgán verejnej správy, ktorý je poskytovateľom verejných financií komunikuje s prijímateľom napr. cez informačný systém, pričom do tohto systému je možné „nahrať“ relevantné dokumenty, resp. ak komunikujú prostredníctvom ústredného portálu verejnej správy, je možné vykonať finančnú kontrolu podľa § 8 elektronicky. Výsledkom z takto vykonanej finančnej kontroly podľa § 8, ak boli zistené nedostatky, ktoré majú vplyv na poskytnutie verejných financií je návrh (čiastkovej) správy, (čiastková) správa, ktorých originál má elektronickú podobu, a ktoré sa doručujú/zasielajú povinnej osobe elektronicky. Uvedené dokumenty musia obsahovať minimálne náležitosti podľa § 22 ods. 3 a ods. 4 zákona č. 357/2015 Z. z. Prípadne výsledkom tejto finančnej kontroly, ak neboli zistené nedostatky, ktoré majú vplyv na poskytnutie verejných financií alebo ak neboli zistené nedostatky vôbec, je potvrdenie vykonania finančnej kontroly elektronicky spôsobom podľa § 7 ods. 3 zákona č. 357/2015 Z. z., tento výsledok sa však nezasiela povinnej osobe.
Pre elektronické doručovanie a zasielanie výsledných dokumentov z finančnej kontroly podľa § 8 a súvisiacu elektronickú komunikáciu s povinnou osobou je podstatné, že tieto úkony sú vykonané preukázateľným spôsobom. Oprávnená osoba musí vedieť preukázať, že povinnej osobe (v prípade jeho vypracovania) bol návrh (čiastkovej) správy elektronicky doručený, poprípade že povinná osoba ho odmietla prevziať.
Pri doručovaní návrhu (čiastkovej) správy je možné postupovať analogicky podľa ustanovení osobitného predpisu (napr. podľa zákona č. 305/2013 Z. z. o elektronickej podobe výkonu pôsobnosti orgánov verejnej moci a o zmene a doplnení niektorých zákonov (zákon o e-Governmente)) alebo je možné si podmienky elektronického doručovania upraviť zmluvne medzi poskytovateľom a prijímateľom verejných financií, pričom však úprava v zmluve nesmie byť v rozpore so zákonom č. 357/2015 Z. z. (napr. ustanovenia o doručovaní návrhu (čiastkovej) správy).
12.Základné pravidlá finančnej kontroly vykonávanej podľa § 8 alebo 9
Základné pravidlá finančnej kontroly upravené v § 20 až 27 zákona č. 357/2015 Z. z. platia len pre finančnú kontrolu podľa § 8 (vykonávanú pri poskytovaní verejných financií) a pre finančnú kontrolu podľa § 9 (vykonávanú na mieste). Pre oprávnenia a povinnosti oprávnenej a povinnej osoby platí, že sú vo vzájomnej korelácii, právu jedného subjektu zodpovedá spravidla povinnosť druhého subjektu a naopak. V tabuľke sa uvádza stručný prehľad.
| Oprávnená osoba | Povinná osoba | ||
|---|---|---|---|
| oprávnenia | povinnosti | oprávnenia | povinnosti |
| vyžadovať a odoberať od povinnej osoby alebo tretej osoby v určenej lehote a rozsahu relevantné doklady/podklady súvisiace s finančnou kontrolou, vyžadovať písomné potvrdenie o ich úplnosti a pravdivosti, vyhotovovať si ich kópie a nakladať s nimi, vyžadovať prístup alebo nahliadnutie do IS povinnej osoby, ak údaje v IS súvisia s finančnou kontrolou a vyhotovovať výstupy z nich, ak tomu nebránia osobitné predpisy Pozri poznámku č. 1 | výsledky kontrol alebo auditov predložiť v lehote a rozsahu určených oprávnenou osobou vyžiadané doklady/podklady súvisiace s finančnou kontrolou a vydať na jej vyžiadanie písomné potvrdenie o ich úplnosti a pravdivosti a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať si kópie podkladov, zabezpečiť prístup/nahliadnutie do IS povinnej osoby, ak údaje obsiahnuté v týchto IS súvisia s finančnou kontrolou a umožniť oprávnenej osobe alebo prizvanej osobe vyhotovovať z nich výstupy, ak tomu nebránia osobitné predpisy | ||
| vyžadovať od povinnej osoby alebo tretej osoby súčinnosť | poskytnúť súčinnosť oprávnenej alebo prizvanej osobe | ||
| vyžadovať od povinnej osoby predloženie písomného zoznamu prijatých opatrení v určenej lehote | prijať opatrenia na nápravu nedostatkov a na odstránenie príčin ich vzniku a predložiť písomný zoznam prijatých opatrení v lehote určenej oprávnenou osobou | ||
| vyžadovať od povinnej osoby prepracovanie písomného zoznamu prijatých opatrení a jeho predloženie v určenej lehote | prepracovať a predložiť prepracovaný písomný zoznam prijatých opatrení v určenej lehote | ||
| vyžadovať od povinnej osoby predloženie dokumentácie preukazujúcej splnenie prijatých opatrení v určenej lehote | splniť prijaté opatrenia a predložiť dokumentáciu preukazujúcu splnenie prijatých opatrení v určenej lehote | ||
| overiť splnenie prijatých opatrení | |||
| odobratie poskytnutých dokladov/podkladov, tieto veci oprávnená dokladov/podkladov osoba bezodkladne vráti tomu, od koho sa vyžiadali, ak nie sú potrebné na konanie podľa Trestného poriadku alebo na iné konanie podľa osobitných predpisov Pozri poznámku č. 2 | potvrdiť povinnej osobe alebo tretej osobe vyžadovať od oprávnenej osoby alebo od prizvanej osoby potvrdenie o odobratí | ||
predložiť na vyžiadanie osoby nahliadnuť do preukazu totožnosti do preukazu totožnosti alebo služobného
| Oprávnená osoba | Povinná osoba | ||
|---|---|---|---|
| oprávnenia | povinnosti | oprávnenia | povinnosti |
| (čiastkovej) správy jeho doručením a písomné námietky k poučiť povinnú osobu o možnosti podať - pravdivosti, úplnosti alebo písomné námietky v lehote najmenej 5 preukázateľnosti zistených pracovných dní odo dňa doručenia (čiastkovej) návrhu správy (ak sa - navrhnutým odporúčaniam nedohodnú inak) k - pravdivosti, úplnosti alebo preukázateľnosti zistených nedostatkov - navrhnutým odporúčaniam - lehote na predloženie písomného zoznamu prijatých opatrení - lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení Pozri poznámku č. 3 | oboznámiť povinnú osobu s návrhom podať v lehote podľa § 20 ods. 3 písm. b) nedostatkov, - lehote na predloženie písomného zoznamu prijatých opatrení - lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení | ||
| preveriť opodstatnenosť námietok | |||
| zaslať (čiastkovú) správu povinnej osobe vyžadovať zaslanie (čiastkovej) správy zaslať záznam povinnej osobe Pozri poznámku č. 4 | vyžadovať zaslanie záznamu | ||
| oznámiť podozrenie zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu; tieto sa v prípadoch hodných osobitného zreteľa v návrhu (čiastkovej) správy, (čiastkovej) správe neuvádzajú | |||
| Ďalšie špecifické oprávnenia a povinnosti pri finančnej kontrole podľa § 9 | |||
| vopred, najneskôr pri vstupe oznámiť povinnej osobe alebo tretej osobe termín začatia a cieľ výkonu finančnej kontroly | |||
| preukázať sa písomným poverením vyžadovať preukázanie sa písomným a umožniť na základe požiadavky povinnej poverením a vyžadovať nahliadnutie alebo služobného preukazu | preukazu | ||
| v nevyhnutnom rozsahu vstupovať do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok povinnej osoby alebo tretej osoby alebo vstupovať do obydlia, ak sa používa aj na podnikanie alebo na vykonávanie inej hospodárskej činnosti | vytvoriť podmienky na vykonanie finančnej kontroly a zdržať sa konania, ktoré by mohlo ohroziť jej začatie a riadny priebeh oboznámiť pri začatí finančnej kontroly oprávnenú osobu alebo prizvanú osobu s bezpečnostnými predpismi, ktoré sa vzťahujú na priestory, v ktorých sa vykonáva finančná kontrola umožniť oprávnenej osobe alebo prizvanej osobe vstup do objektu, zariadenia, prevádzky, dopravného prostriedku, na pozemok alebo vstup do obydlia, ak sa používa aj na podnikanie alebo na vykonávanie inej hospodárskej činnosti | ||
Poznámka č. 1
Podľa § 20 ods. 1 písm. a) zákona č. 357/2015 Z. z. je oprávnená osoba pri výkone finančnej kontroly podľa § 8 alebo § 9 oprávnená vyžadovať a odoberať od povinnej osoby alebo od tretej osoby, v určenej lehote a rozsahu originály alebo úradne osvedčené kópie dokladov, písomnosti, záznamy dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s finančnou kontrolou, vyžadovať písomné potvrdenie o ich úplnosti a pravdivosti, vyhotovovať ich kópie a nakladať s nimi a vyžadovať prístup alebo nahliadnutie do informačných systémov povinnej osoby, ak údaje obsiahnuté v týchto informačných systémoch súvisia s finančnou kontrolou a vyhotovovať výstupy z nich, ak tomu nebránia osobitné predpisy (zákon Národnej rady Slovenskej republiky č. 46/1993 Z. z. o Slovenskej informačnej službe v znení neskorších predpisov, zákon č. 500/2022 Z. z. o Vojenskom spravodajstve v znení zákona č. 367/2024 Z. z.).
Vyžiadanie originálov, resp. úradne osvedčených kópii je oprávnenie oprávnenej osoby, nie jej povinnosť. Je na zvážení oprávnenej osoby, či sa pri výkone finančnej kontroly uspokojí s predložením neoverených kópii, resp. či budú na účely finančnej kontroly postačujúce doklady a iné informácie predložené elektronickým spôsobom. V takomto prípade, je potrebné zvážiť možné riziká súvisiace najmä s tým, že predložená neoriginálna dokumentácia môže byť pozmenená alebo nebude dostatočne vierohodná pre prípadné ďalšie konanie (správne, súdne). Uvedeným nie je dotknutá možnosť predkladať doklady elektronicky ako originálne doklady, pokiaľ tak ustanovuje osobitný predpis4. Zákon č. 357/2015 Z. z. pripúšťa, aby si oprávnená osoba zabezpečila kópie originálnej dokumentácie (v listinnej podobe), pričom odporúčame takéto kópie porovnať s originálnym dokumentom a označiť túto kópiu ako súhlasiace s originálom, a to prostredníctvom zamestnanca orgánu verejnej správy, ktorý overenie s originálom vykonal.
Oprávnená osoba je oprávnená vyžadovať od povinnej osoby písomné potvrdenie o úplnosti a hlavne pravdivosti predloženej dokumentácie v rámci finančnej kontroly a povinná osoba je povinná takéto písomné potvrdenie vydať. Uvedené je potrebné využívať, aby sa nestávalo, že povinná osoba bude pri výkone finančnej kontroly predkladať nepravdivú dokumentáciu, ktorá nezodpovedá originálu.
Zároveň platí, že ak predložené doklady na základe vyžiadania nebudú úplné alebo pravdivé, takýto stav je možné považovať za nedostatok a bude zohľadnený v návrhu (čiastkovej) správy a v (čiastkovej) správe z vykonanej finančnej kontroly.
§ 20 ods. 1 písm. a) zákona č. 357/2015 Z. z. ustanovuje aj oprávnenie oprávnenej osoby vyžadovať prístup alebo nahliadnutie do informačných systémov povinnej osoby a vyhotovovať výstupy z nich.
Poznámka č. 2
Pokiaľ overovaná dokumentácia už nie je ďalej potrebná pre samotné overovanie finančnou kontrolou, alebo nie je potrebná pre účely trestného konania alebo konania podľa osobitných predpisov, oprávnená osoba je povinná bezodkladne túto dokumentáciu vrátiť povinnej osobe, a to najmä z dôvodu aby sa povinná osoba vedela riadne vyjadriť k nedostatkom zisteným oprávnenou osobou. Včasné vrátenie dokumentácie povinnej osobe má napomôcť procesu námietkovania, t. j. aby mala povinná osoba pri formulovaní námietok k dispozícii originálnu dokumentáciu, ktorej sa zistené nedostatky týkajú. Za týmto účelom má oprávnená osoba k dispozícii kópie dokladov pre účely spisu z vykonanej finančnej kontroly, ktoré si sama porovnala s originálom a potvrdila ich súhlas. V rámci audit trailu je v tejto súvislosti potrebné viesť si evidenciu vyžiadanej, prevzatej a vrátenej dokumentácie.
Poznámka č. 3
Návrh (čiastkovej) správy a (čiastková) správa musí obsahovať minimálne náležitosti podľa § 22 ods. 3 a 4 zákona č. 357/2015 Z. z. Podpis zamestnancov, ktorí vykonali finančnú kontrolu podľa § 8 alebo § 9 sa v prípadoch hodných osobitného zreteľa nevyžaduje, ak je návrh (čiastkovej) správy alebo (čiastková) správa podpísaná aspoň jedným zamestnancom oprávnenej osoby, ktorý vykonal finančnú kontrolu. Za dôvody hodné osobitného zreteľa sa považujú najmä prípady práceneschopnosti zamestnancov orgánu verejnej správy, skončenie pracovného pomeru alebo smrť, t. j. objektívne dôvody, na základe ktorých nie je možné získať podpisy relevantných zamestnancov. Ak nastanú takéto dôvody, je potrebné zabezpečiť dostatočný audit trail (auditná stopa), a to aj pre účely prípadného ďalšieho správneho konania. Je preto vhodné uviesť dôvody hodné osobitného zreteľa priamo na návrhu (čiastkovej) správy a (čiastkovej) správe.
Poznámka č. 4
V prípade, ak oprávnená osoba nevypracováva správu z finančnej kontroly podľa § 8, ak nezistila nedostatky s vplyvom na poskytnutie verejných financií alebo nezistila žiadne nedostatky, nebude mať povinnosť zaslať (čiastkovú) správu povinnej osobe a povinná osoba nemá oprávnenie vyžadovať od oprávnenej osoby zaslanie (čiastkovej) správy.
Záznam sa povinnej osobe nezasiela v prípade, ak povinná osoba zanikla.
12.1Mlčanlivosť
Pre zamestnancov oprávnenej osoby5 a prizvanú osoba platí povinnosť zachovávať mlčanlivosť o skutočnostiach, o ktorých sa dozvedeli pri výkone finančnej kontroly alebo pri úkonoch predchádzajúcich finančnej kontrole podľa § 9. Táto povinnosť im trvá aj po skončení pracovnoprávneho vzťahu alebo obdobného pracovného vzťahu. V prípade porušenia tejto povinnosti je orgán verejnej správy oprávnený uložiť tejto osobe pokutu v správnom konaní do výšky 3 000 eur.
Pokiaľ sa finančnou kontrolou podľa § 8 (t. j. finančnou kontrolou, ktorá sa vykonáva vo vzťahu k finančnej operácii alebo jej časti, ktorou je poskytnutie verejných financií) nezistia nedostatky, ktoré majú vplyv na poskytnutie verejných financií, z finančnej kontroly sa nemusí vypracovať návrh (čiastkovej) správy a (čiastková) správa. Uvedené platí aj v prípade, ak sa v rámci finančnej kontroly podľa § 8 nezistia žiadne nedostatky.
Nedostatky, ktoré majú vplyv na poskytnutie verejných financií predstavujú také nedostatky, na základe ktorých dôjde k neposkytnutiu verejných financií alebo k ich poskytnutiu v zníženej výške alebo bude potrebné poskytnuté verejné financie vymáhať, ak už boli verejné financie poskytnuté.
Zákon č. 357/2015 Z. z. teda ustanovuje možnosť nevypracovať výstupné dokumenty z finančnej kontroly podľa § 8, ak v rámci nej nebudú zistené nedostatky, ktoré majú vplyv na poskytnutie verejných financií alebo nebudú zistené nedostatky vôbec, t. j. dôjde k poskytnutiu verejných financií v plnej výške. V takom prípade budú osoby vykonávajúce finančnú kontrolu vyjadrovať len súhlas s finančnou operáciou spôsobom podľa § 7 ods. 3 zákona č. 357/2015 Z. z. Finančná kontrola bude ukončená spôsobom podľa § 7 ods. 3 zákona č. 357/2015 Z. z., to znamená, že osoby vykonávajúce finančnú kontrolu potvrdia na doklade súvisiacom s finančnou operáciou alebo jej časťou súlad so skutočnosťami uvedenými v § 6 ods. 4 a uvedú povinné zákonné náležitosti, t. j. meno a priezvisko, podpis, dátum vykonania finančnej kontroly a vyjadrenie súhlasu alebo nesúhlasu s finančnou operáciou alebo jej časťou.
Ak sa však oprávnená osoba rozhodne aj v prípade, že v rámci finančnej kontroly podľa § 8 identifikuje iba nedostatky, ktoré nemajú vplyv na poskytnutie verejných financií, vypracovať výstupné dokumenty z tejto finančnej kontroly, znamená to, že bude musieť vypracovať návrh (čiastkovej) správy a následne (čiastkovú) správu. Nemôže sa teda rozhodnúť, že vypracuje napríklad len správu. Taktiež sa môže oprávnená osoba rozhodnúť, že ak neidentifikuje žiadne nedostatky, že vypracuje správu z finančnej kontroly podľa § 8, ktorú zašle povinnej osobe.
V prípade, ak pri finančnej kontrole podľa § 8 orgán verejnej správy zistí nedostatky, ktoré majú vplyv na poskytnutie verejných financií povinne vypracuje návrh (čiastkovej) správy a (čiastkovú) správu z finančnej kontroly a zároveň vyjadruje súhlas s finančnou operáciou spôsobom podľa § 7 ods. 3 zákona č. 357/2015 Z. z.
V prípade výkonu finančnej kontroly podľa § 9, ktorá sa vykonáva na mieste, oprávnená osoba okrem potvrdenia súladu finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 spôsobom podľa § 7 ods. 3
zákona č. 357/2015 Z. z. vždy, ak zistí akékoľvek nedostatky, vypracováva aj návrh (čiastkovej) správy a (čiastkovú) správu alebo len správu (v prípade, ak nezistí nedostatky). To znamená, že výsledkom finančnej kontroly podľa § 9 je (čiastková) správa, ktorej vypracovaniu v prípade identifikovania nedostatkov predchádza vypracovanie návrhu (čiastkovej) správy. V prípade finančnej kontroly podľa § 9 neplatí možnosť nevypracovania návrhu (čiastkovej) správy a (čiastkovej) správy z finančnej kontroly ako je to pri finančnej kontrole podľa § 8.
V prípade, ak orgán verejnej správy vykonáva finančnú kontrolu podľa § 9 v orgáne verejnej správy, ktorý bol splnomocnený na výkon finančnej kontroly podľa § 8 alebo § 9 (finančná kontrola vykonávaná v subjekte podľa § 9 ods. 1 písm. e) zákona č. 357/2015 Z. z.) nie je potrebné potvrdzovať súlad finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 postupom podľa § 7 ods. 3. To znamená, že v tomto prípade sa bude vypracovávať len návrh (čiastkovej) správy a (čiastková) správa alebo len správa, v prípade ak oprávnená osoba nezistí nedostatky a nebudú sa uvádzať náležitosti podľa § 7 ods. 3 zákona č. 357/2015 Z .z.
Čiastková správa je písomný dokument, ktorý orgán verejnej správy môže vypracovať, ak:
a)je potrebné skončiť finančnú kontrolu podľa § 8 alebo § 9 v časti finančnej operácie alebo v časti finančnej kontroly, napríklad, keď oprávnená osoba vykonáva finančnú kontrolu pri poskytovaní verejných financií a zistí, že nejaká časť výdavkov je oprávnená a nejaká časť nie je, čiastkovou správou môže byť uzavretá tá časť finančnej operácie, ktorej výdavky sú oprávnené,
b)je potrebné bez zbytočného odkladu prijať opatrenia na nápravu zistených nedostatkov a odstrániť príčiny ich vzniku, ide o prípady, keď boli zistené nedostatky, ktoré je potrebné čo najrýchlejšie odstrániť a prijať nápravné opatrenia, napríklad ak trvanie finančnej kontroly je naplánované na tri mesiace, ale závažný nedostatok je zistený hneď na začiatku finančnej kontroly a je potrebné, čo najskôr prijať opatrenia na jeho nápravu,
c)sa finančná kontrola podľa § 8 alebo § 9 vykonáva vo viacerých povinných osobách, napríklad vo viacerých podriadených organizáciách alebo u všetkých prijímateľov naraz a nie je vhodné, aby boli všetky povinné osoby oboznámené so všetkými zistenými nedostatkami, vtedy sa môže oprávnená osoba rozhodnúť uzavrieť zistené nedostatky prostredníctvom čiastkových správ individuálne u každej povinnej osoby zvlášť.
12.2.1Postup v prípade neidentifikovania nedostatkov
(Čiastková) správa
Pokiaľ v rámci finančnej kontroly podľa § 8 nebudú zistené nedostatky, oprávnená osoba nemusí vypracovávať (čiastkovú) správu z finančnej kontroly a vyjadruje len súhlas s finančnou operáciou spôsobom podľa § 7 ods. 3 zákona č. 357/2015 Z. z. Ak sa však oprávnená osoba rozhodne vypracovať (čiastkovú) správu, postupuje ako je uvedené nižšie pri finančnej kontrole podľa § 9.
Odporúčaný vzor (čiastkovej) správy z finančnej kontroly podľa § 8, ak neboli zistené nedostatky a oprávnená osoba sa aj napriek tomu rozhodne vypracovať správu je uvedený v prílohe č. 8.
Ak pri výkone finančnej kontroly podľa § 9 neboli zistené nedostatky, oprávnená osoba zašle povinnej osobe (čiastkovú) správu z vykonanej finančnej kontroly. Finančná kontrola podľa § 9 je skončená zaslaním správy z finančnej kontroly. Zaslaním čiastkovej správy je skončená tá časť finančnej kontroly podľa § 9, ktorej sa čiastková správa týka.
Odporúčaný vzor (čiastkovej) správy z finančnej kontroly podľa § 9 – ak neboli zistené nedostatky je uvedený v prílohe č. 11.
Grafické znázornenie postupu, ak sa pri finančnej kontrole podľa § 9 nezistia nedostatky
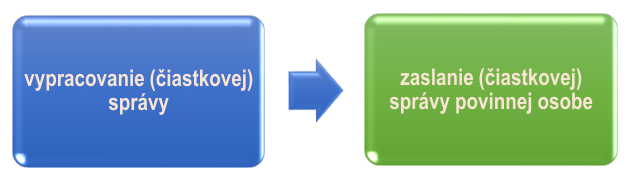
12.2.2Postup v prípade identifikovania nedostatkov
Nedostatkom je negatívna odchýlka od žiaduceho stavu zistená počas výkonu finančnej kontroly.
Ak boli finančnou kontrolou podľa § 8 zistené nedostatky, ktoré majú vplyv na poskytnutie verejných financií alebo ak boli finančnou kontrolou podľa § 9 zistené akékoľvek nedostatky oprávnená osoba povinne vypracuje návrh (čiastkovej) správy, v ktorom sa uvedú najmä skutočnosti uvedené v § 22 ods. 3 zákona č. 357/2015 Z. z.
V návrhu (čiastkovej) správy je potrebné, o. i. uviesť nasledovné:
•zistené nedostatky spolu s ich odôvodnením,
•návrhy odporúčaní na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku,
•lehotu na predloženie písomného zoznamu opatrení prijatých na nápravu nedostatkov a na odstránenie príčin ich vzniku (ďalej len „písomný zoznam prijatých opatrení“) a
•lehotu na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení.
Odôvodnenie nedostatku musí byť dostatočne detailné tak, aby povinná osoba vedela jednoznačne určiť procesy/činnosti, v rámci ktorých boli identifikované nedostatky a všetky skutočnosti odôvodňujúce identifikáciu nedostatku. Odôvodnenie nedostatku má povinnej osobe napomôcť pochopiť myšlienkové postupy zamestnancov oprávnenej osoby, ktorí zistenie identifikovali ako nedostatok. Je potrebné uvádzané nedostatky odôvodniť čo najpodrobnejšie tak, aby povinná osoba nemala pochybnosti o ich opodstatnenosti.
V návrhu (čiastkovej) správy sa ďalej uvádza lehota na podanie písomných námietok k pravdivosti, úplnosti alebo preukázateľnosti zistených nedostatkov, k navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení. Táto lehota nesmie byť kratšia ako 5 pracovných dní odo dňa doručenia návrh (čiastkovej) správy, okrem prípadov, ak sa z relevantných dôvodov (napr. odôvodnené urýchlenie výkonu finančnej kontroly) nedohodne oprávnená osoba s povinnou osobou preukázateľným spôsobom inak. Na základe poznatkov z aplikačnej praxe sa odporúča pri stanovení lehoty na podanie námietok v návrhu (čiastkovej) správy uvádzať lehotu na podanie námietok napr. spôsobom „do 10 pracovných dní od doručenia návrhu správy“, „do 10 pracovných dní od prevzatia návrhu správy“. Ak povinná osoba požiada oprávnenú osobu o predĺženie lehoty na podanie písomných námietok uvedenej v návrhu (čiastkovej) správy, je na zvážení oprávnenej osoby, či takejto požiadavke vzhľadom na dôvody žiadosti o predĺženie tejto lehoty vyhovie. Ak povinná osoba podá písomné námietky po lehote určenej oprávnenou osobou, tá nemá povinnosť predložené námietky zohľadňovať.
Námietky môže povinná osoba podávať v prípade zistených nedostatkov len k ich pravdivosti, úplnosti alebo preukázateľnosti a nemôže ich podávať napríklad k závažnosti zisteného nedostatku. Závažnosť nedostatku je doplňujúcim údajom, ktorý slúži najmä pre oprávnenú osobu za účelom prípravy štatistík a pod.
Návrhy odporúčaní na nápravu zistených nedostatkov a na odstránenie príčin ich vzniku uvedené v návrhu (čiastkovej) správy by mali reflektovať zistené nedostatky a prinášať pridanú hodnotu pri ich odstraňovaní, resp. zamedzení ich opätovného výskytu. V priebehu finančnej kontroly môže nastať situácia, že povinná osoba odstráni nedostatok už v jej priebehu. Aj napriek tomu je však potrebné uviesť zistený nedostatok v návrhu (čiastkovej) správy a návrh odporúčania formulovať v tom zmysle, aby sa zistenému nedostatku predchádzalo do budúcna.
Ak nie je možné formulovať návrh odporúčania ani týmto spôsobom, je prípustné uviesť, že navrhnuté odporúčanie stratilo vzhľadom na priebežné odstránenie nedostatku a príčin jeho vzniku svoje opodstatnenie. V praxi taktiež môže nastať situácia, kedy dôjde k identifikovaniu rovnakého nedostatku aký bol identifikovaný v rámci predchádzajúcich finančných kontrol. Pokiaľ pôvodný nedostatok nebol v danom čase odstránený, resp. neuplynul čas na prijatie nápravných opatrení, je potrebné takýto nedostatok uviesť znova v rámci prebiehajúcej finančnej kontroly v návrhu (čiastkovej) správy z finančnej kontroly.
Návrh (čiastkovej) správy sa považuje za doručený, aj keď ho povinná osoba odmietne prevziať, a to dňom odmietnutia jeho prevzatia. Ak návrh (čiastkovej) správy nie je možné doručiť na známu adresu povinnej osoby, návrh (čiastkovej) správy sa považuje za doručený dňom vrátenia nedoručeného návrhu (čiastkovej) správy oprávnenej osobe, aj keď sa o tom povinná osoba nedozvedela.
Oprávnená osoba je povinná poučiť povinnú osobu o oprávnení podať písomné námietky:
•k pravdivosti, úplnosti alebo preukázateľnosti zistených nedostatkov,
•k navrhnutým odporúčaniam,
•k lehote na predloženie písomného zoznamu prijatých opatrení a
•k lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení, uvedeným v návrhu (čiastkovej) správy.
Ak povinná osoba k vyššie uvedeným skutočnostiam nepredloží námietky v lehote podľa § 20 ods. 3 písm. b) zákona č. 357/2015 Z. z., považujú sa zistené nedostatky, navrhnuté odporúčania, lehota na predloženie písomného zoznamu prijatých opatrení a lehota na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení za akceptované.
Ak dôjde k dodatočnému identifikovaniu nedostatkov v čase po vypracovaní návrhu (čiastkovej) správy, avšak pred skončením samotnej finančnej kontroly (teda pred zaslaním správy) a oprávnená osoba považuje za nevyhnutné zohľadniť tieto skutočnosti, v záujme šetrenia administratívnych kapacít a času, odporúča sa vypracovať dodatok k návrhu (čiastkovej) správy. Týmto dodatkom dôjde k doplneniu/úprave pôvodne vypracovaného návrhu (čiastkovej) správy. V takomto prípade je nevyhnutné dodržať všetky procesné povinnosti, ktoré vyplývajú pre oprávnenú osobu v súvislosti s vypracovaním návrhu (čiastkovej) správy, t. j. predovšetkým to, že dodatok k návrhu (čiastkovej) správy musí byť doručený povinnej osobe na oboznámenie, a zároveň oprávnená osoba musí poučiť povinnú osobu o oprávnení podať písomné námietky v určenej lehote (pozri text vyššie).
(Čiastková) správa
Povinná osoba má právo podať písomné námietky k pravdivosti, úplnosti alebo preukázateľnosti zistených nedostatkov, k navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení uvedených v návrhu (čiastkovej) správy.
Oprávnená osoba vykonávajúca finančnú kontrolu vyhodnotí opodstatnenosť námietok predložených povinnou osobou a spôsob vysporiadania sa s námietkami uvedie v (čiastkovej) správe. Opodstatnené námietky sa zohľadnia v (čiastkovej) správe, napr. vypustením nedostatku zo (čiastkovej) správy, predĺžením lehoty na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení. Neopodstatnené námietky sa uvedú v (čiastkovej) správe spolu s odôvodnením ich neopodstatnenosti. Je potrebné odôvodnenie neopodstatnenosti námietok vyjadriť čo najpodrobnejšie tak, aby spĺňalo voči povinnej osobe aj edukatívny charakter.
Zaslaním čiastkovej správy je skončená tá časť finančnej kontroly podľa § 8 alebo § 9, ktorej sa čiastková správa týka. Pokiaľ je finančná kontroly podľa § 8 alebo § 9 skončená dvoma a viacerými čiastkovými správami, nevypracuje sa žiadna spoločná správa, ktorá by obsahovala súhrn z týchto čiastkových správ, nakoľko tieto časti finančnej kontroly sú už riadne skončené.
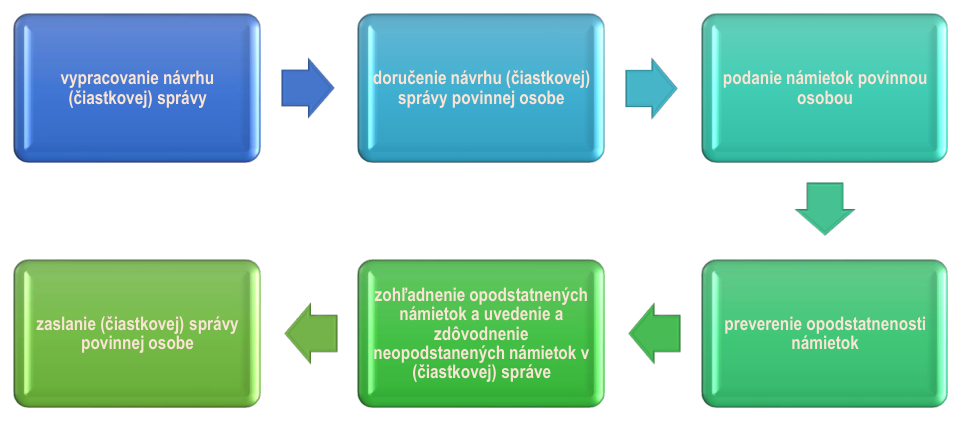
Za dôvody hodné osobitného zreteľa (v zmysle § 22 ods. 6 zákona č. 357/2015 Z. z.) sú považované prípady, kedy pokračovanie finančnej kontroly neplní svoj účel a je potrebné skončiť finančnú kontrolu inak ako správou. Tieto dôvody je nevyhnutné posudzovať individuálne a v nadväznosti na všetky známe skutkové a iné okolnosti danej finančnej kontroly. Medzi dôvody hodné osobitného zreteľa sa zaraďujú napr. zánik povinnej osoby, odobratie overovanej dokumentácie orgánmi činnými v trestnom konaní, späťvzatie relevantnej dokumentácie (ak je to prípustné), v nadväznosti na čo vykonávaná finančná kontrola stratí opodstatnenie. Nejedná sa o prípady, ak povinná osoba neposkytne potrebnú súčinnosť oprávnenej osobe pri výkone finančnej kontroly, alebo ak povinná osoba marí alebo sťažuje oprávnenej osobe výkon a riadny priebeh finančnej kontroly, napr. ak povinná osoba odmietne predložiť dokumentáciu v nadväznosti na žiadosť oprávnenej osoby alebo ak povinná osoba neumožní oprávnenej osobe vstup do objektu. Za dôvody hodné osobitného zreteľa sa vo všeobecnosti nepovažuje ani ukončenie pracovného pomeru osôb, ktoré danú finančnú kontrolu vykonávali.
V prípade, ak povinná osoba zomrela, nastal dôvod hodný osobitného zreteľa a je potrebné ukončiť finančnú kontrolu záznamom (záznam môže obsahovať aj informácie, na základe ktorých dospel napr. poskytovateľ k záveru, že výdavky sú oprávnené), nakoľko nie je možné povinnej osobe ani doručovať návrh správy a správu z finančnej kontroly a rovnako nie je možné požadovať od povinnej osoby ďalšie úkony naviazané na zistenie nedostatkov (predloženie písomného zoznamu prijatých opatrení, predloženie dokumentácie preukazujúcej splnenie prijatých opatrení).
Zastavením finančnej kontroly podľa § 8 alebo § 9 vyhotovením záznamu nie je dotknutá povinnosť oprávnenej osoby oznámiť podozrenie zo spáchania trestného činu, priestupku alebo iného správneho deliktu orgánom príslušným podľa trestného poriadku alebo podľa osobitných predpisov (§ 20 ods. 3 písm. e) zákona č. 357/2015 Z. z.). Podozrenia zo spáchania trestného činu, priestupku alebo iného správneho deliktu sa v prípadoch hodných osobitného zreteľa (t. j. ak by uvedením týchto podozrení mohlo dôjsť k zmareniu trestného konania alebo iného konania podľa osobitného predpisu) neuvádzajú v návrhu (čiastkovej) správy a v (čiastkovej) správe. Uvedený odkaz na prípady hodné osobitného zreteľa v § 20 ods. 3 písm. e) zákona č. 357/2015 Z. z. nemožno spájať s dôvodmi, kedy je možné ukončiť finančnú kontrolu podľa § 8 alebo § 9 vyhotovením záznamu (dôvody hodné osobitného zreteľa sú pre účely tohto ustanovenia odlišné). Identifikovanie podozrení zo spáchania trestného činu, priestupku alebo iného správneho deliktu nemá za následok ukončenie finančnej kontroly vyhotovením záznamu.
Oprávnená osoba a povinná osoba aj po skončení finančnej kontroly podľa § 8 (ak boli zistené nedostatky, ktoré majú vplyv na poskytnutie verejných financií, alebo v prípade ak sa oprávnená osoba rozhodne aj pri zistení iných nedostatkov bez vplyvu na poskytnutie verejných financií vypracovať výstupné dokumenty) alebo finančnej kontroly podľa § 9 vykonajú ďalšie úkony v zmysle § 20 až 27 zákona č. 357/2015 Z. z. Tak ako aj pri samotnom výkone finančnej kontroly podľa § 8 a § 9 aj pri úkonoch po ich skončení je povinná osoba povinná poskytnúť oprávnenej osobe náležitú súčinnosť.
Povinná osoba je povinná prijať opatrenia na nápravu nedostatkov a na odstránenie príčin ich vzniku a v určenej lehote predložiť oprávnenej osobe písomný zoznam prijatých opatrení, napríklad formou listu. Ak oprávnená osoba vyhodnotí, že prijaté opatrenia nie sú vzhľadom na závažnosť zistených nedostatkov účinné, vyžiada od povinnej osoby prepracovanie písomného zoznamu prijatých opatrení. Na predloženie prepracovaného písomného zoznamu prijatých opatrení určí oprávnená osoba povinnej osobe primeranú lehotu so zohľadnením lehoty určenej na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení (resp. v prípade potreby upraví lehotu na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení). Oprávnená osoba je oprávnená vyžadovať prepracovanie písomného zoznamu prijatých opatrení a jeho predloženie aj opakovane. Povinná osoba je povinná splniť prijaté opatrenia a predložiť oprávnenej osobe dokumentáciu preukazujúcu splnenie prijatých opatrení v lehote, ktorú jej určí oprávnená osoba v (čiastkovej) správe z finančnej kontroly.
Dokumentáciu preukazujúcu splnenie prijatých opatrení overujú spravidla tí istí zamestnanci, ktorí vykonávali finančnú kontrolu. Overenie tejto dokumentácie môže s ohľadom na splnené opatrenia prebiehať tzv. „od stola“ alebo na mieste u povinnej osoby (len v prípade úkonov po skončení finančnej kontroly podľa § 9). V prípade, že je potrebné overiť splnenie opatrení na mieste u povinnej osoby, nie je potrebné vydávať nové poverenie na vykonanie finančnej kontroly podľa § 9, nakoľko oprávnenia a povinnosti v zmysle § 20 až 27 zákona č. 357/2015 Z. z. platia aj na úkony súvisiace s vykonanou finančnou kontrolou. Overiť splnenie prijatých opatrení možno aj v rámci novej finančnej kontroly.
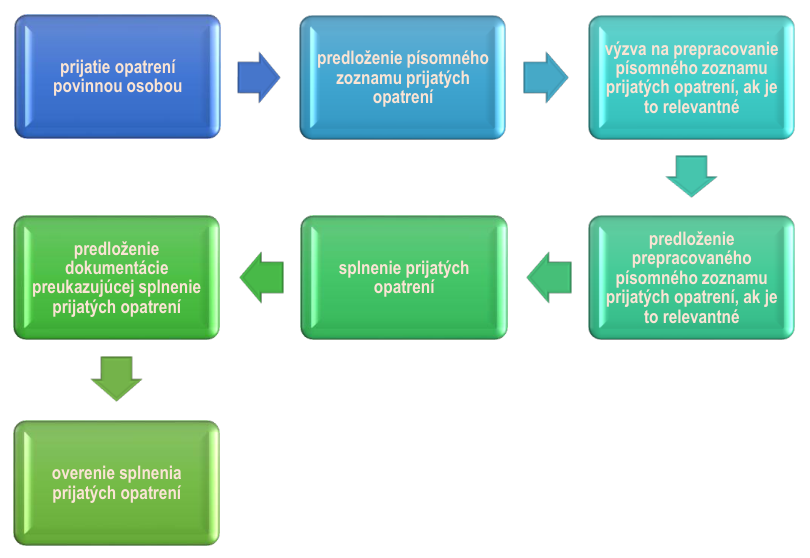
13.Ďalšie konanie
Na zistenia v rámci výkonu finančnej kontroly môže nadväzovať konanie príslušných orgánov. Podľa § 20 ods. 3 písm. e) zákona č. 357/2015 Z. z. je oprávnená osoba povinná oznámiť podozrenie zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu orgánom príslušným podľa trestného poriadku alebo podľa osobitných predpisov (napr. podľa Civilného sporového poriadku, Civilného mimosporového poriadku, Správneho súdneho poriadku, zákona č. 71/1967 Zb. o správnom konaní (správny poriadok) v znení neskorších prepisov, zákona Slovenskej národnej rady č. 372/1990 Zb. o priestupkoch v znení neskorších predpisov).
13.1Porušenie zákona č. 357/2015 Z. z
Orgán verejnej správy, ktorý vykonáva finančnú kontrolu podľa § 8 alebo § 9 je oprávnený za nesplnenie povinností uvedených v § 21 ods. 3 a 4 alebo § 23 zákona č. 357/2015 Z. z. uložiť povinnej osobe alebo tretej osobe poriadkovú pokutu až do výšky 100 000 eur a zamestnancovi povinnej osoby alebo zamestnancovi tretej osoby poriadkovú pokutu až do výšky 3 000 eur. Výška pokuty závisí od povahy, závažnosti, času trvania a následkov porušenia povinnosti. Pokuty môžu byť uložené napr. za neposkytnutie súčinnosti, nepredloženie písomného zoznamu prijatých opatrení, nevytvorenie podmienok na vykonanie finančnej kontroly podľa § 9 a pod. V prípade zistenia vyššie označeného porušenia zákona č. 357/2015 Z. z. je orgán verejnej správy, ktorý vykonáva finančnú kontrolu podľa § 8 alebo § 9, oprávnený vypracovať návrh na začatie správneho konania (uloženie pokuty podľa § 28 ods. 1 zákona č. 357/2015 Z. z.). Vypracovaný návrh na začatie správneho konania, spolu s relevantnou dokumentáciou6, predloží príslušnému správnemu orgánu. Pokuty sú príjmom rozpočtu orgánu verejnej správy vykonávajúceho finančnú kontrolu podľa § 8 alebo § 9, ktorý ich uložil a možno ich uložiť aj opakovane, pričom ich uložením nezanikajú povinnosti, za ktorých porušenie sa pokuta uložila. Na konanie o uložení pokuty sa vzťahuje zákon č. 71/1967 Zb. o správnom konaní (správny poriadok) v znení neskorších predpisov.
V prípade splnomocnenia iného orgánu verejnej správy na výkon finančnej kontroly podľa § 8 alebo podľa § 9 (podľa § 8 ods. 3 alebo § 9 ods. 4 zákona č. 357/2015 Z. z.), je oprávnený konať v správnom konaní o uloženie pokuty podľa § 28 ods. 1 zákona č. 357/2015 Z. z. iný orgán verejnej správy podľa § 8 ods. 3 alebo podľa § 9 ods. 4, t. j. ten, ktorý reálne finančnú kontrolu vykonáva, keďže ide o tzv. poriadkové pokuty, pokuty sú tak príjmom rozpočtu tohto orgánu verejnej správy.
Ak fyzická osoba uvedená v § 7 ods. 2 zákona č. 357/2015 Z. z. nevykoná finančnú kontrolu, vykoná finančnú
kontrolu v rozpore s § 7 ods. 3 zákona č. 357/2015 Z. z. alebo ak súhlasila s finančnou operáciou alebo jej časťou, ktorá nebola v súlade s § 6 ods. 4, auditujúci orgán alebo správca kapitoly štátneho rozpočtu, ak vykonal vnútorný audit, je oprávnený uložiť jej pokutu do výšky 3 000 eur.
§ 28 ods. 3 zákona č. 357/2015 Z. z. ustanovuje možnosť uloženia pokuty orgánu verejnej správy, ak realizoval finančnú operáciu alebo jej časť, ktorá nebola v súlade s § 6 ods. 4, t. j. nevykonal riadne alebo vôbec overenie súladu finančnej operácie alebo jej časti so skutočnosťami uvedenými v 6 ods. 4. Taktiež je ustanovená možnosť uloženia tejto pokuty orgánu verejnej správy, ktorý splnomocnil na výkon finančnej kontroly podľa § 8 alebo § 9 iný orgán verejnej správy, čím je zdôraznená zodpovednosť orgánu verejnej správy, ktorý iný orgán verejnej správy splnomocnil podľa § 8 ods. 3 alebo podľa § 9 ods. 4 zákona č. 357/2015 Z. z., za vykonanie finančnej kontroly. Pokutu najviac do výšky sumy zodpovedajúcej sume verejných financií, ktoré boli neoprávnene poskytnuté alebo použité je oprávnený uložiť auditujúci orgán alebo správca kapitoly štátneho rozpočtu, ak vykonal vnútorný audit.
Zákon č. 357/2015 Z. z. umožňuje uložiť pokutu štatutárnemu orgánu orgánu verejnej správy za porušenie povinností ustanovených v § 6 zákona č. 357/2015 Z. z. súvisiacich s vykonaním finančnej kontroly. Pokutu je oprávnený uložiť auditujúci orgán, teda ministerstvo financií, a to do výšky 3000 eur.
Zákon č. 357/2015 Z. z. v § 28 ods. 9 myslí na situácie, keď porušenie, za ktoré je možné uložiť pokutu podľa § 28 ods. 2 až 5 zákona č. 357/2015 Z. z., zistí orgán verejnej správy, ktorý nie je oprávnený ich uložiť. Je ustanovený tzv. univerzálny správny orgán (auditujúci orgán), ktorým je ministerstvo financií, na ukladanie pokút podľa § 28 ods. 2 až 5 zákona č. 357/2015 Z. z., ak správny orgán na ukladanie pokút nie je určený (napr. ak porušenie ust. zákona č. 357/2015 Z. z., za ktoré je možné uložiť pokutu podľa ods. 2 až 5, zistí Najvyšší kontrolný úrad SR).
Vyššie uvedené pokuty možno uložiť do piatich rokov odo dňa, keď sa orgán verejnej správy, ktorý vykonáva finančnú kontrolu, správca kapitoly štátneho rozpočtu, ktorý vykonáva vnútorný audit, alebo auditujúci orgán dozvedel o porušení povinností, najneskôr však do desiatich rokov odo dňa porušenia povinností.
13.2Porušenie finančnej disciplíny podľa zákona č. 523/2004 Z. z
Ak porušenie finančnej disciplíny, za ktoré sa ukladá odvod a penále podľa zákona č. 523/2004 Z. z. a ukladá sa alebo sa môže uložiť pokuta podľa tohto zákona, zistí pri výkone kontroly podľa zákona č. 357/2015 Z. z. orgán verejnej správy, ktorý nie je oprávnený na uloženie sankcie podľa § 31 a 32 zákona č. 523/2004 Z. z. a protiprávny stav nie je odstránený, je povinný oznámiť porušenie finančnej disciplíny orgánu vykonávajúcemu kontrolu, auditujúcemu orgánu alebo orgánu dozoru štátu, ktorý je oprávnený konať v rozsahu svojej pôsobnosti ustanovenej osobitnými predpismi. Za takýto orgán sa v zmysle § 31 ods. 9 zákona č. 523/2004 Z. z. považuje aj ministerstvo financií v rozsahu pôsobnosti upravenej osobitnými predpismi, napr. § 3 písm. l) až o) zákona č. 357/2015 Z. z.
Vypracovaný návrh na začatie správneho konania, spolu s relevantnou dokumentáciou7, predloží orgán verejnej správy príslušnému správnemu orgánu.
13.3Porušenie iných predpisov
Ak orgán verejnej správy, ktorý vykonáva finančnú kontrolu podľa § 8 alebo § 9, zistí podozrenie zo spáchania trestného činu, priestupku alebo zo spáchania iného správneho deliktu, štatutárny orgán alebo ním určený zamestnanec, zabezpečí oznámenie takéhoto podozrenia orgánom príslušným podľa Trestného poriadku alebo podľa osobitných predpisov8. Tieto podozrenia sa v prípadoch hodných osobitného zreteľa, t. j. ak by mohlo dôjsť
k zmareniu trestného konania alebo iného konania podľa osobitného predpisu, v návrhu (čiastkovej) správy a v (čiastkovej) správe z vykonanej finančnej kontroly neuvádzajú. Oprávnená osoba každý prípad posudzuje individuálne a v nadväznosti na všetky známe skutkové a iné okolnosti danej finančnej kontroly. V praxi sa vyskytuje napr. podozrenie zo spáchania trestného činu subvenčného podvodu, machinácií pri verejnom obstarávaní a verejnej dražbe, poškodzovania finančných záujmov Európskej únie a pod.
V prípade, ak orgán verejnej správy zistí porušenie iných právnych predpisov, štatutárny orgán alebo ním určený zamestnanec, môže oznámiť toto zistenie príslušným orgánom pre potreby ďalšieho konania (napr. Protimonopolný úrad SR, Úrad pre verejné obstarávanie, Finančné riaditeľstvo SR).
14.Záverečné ustanovenia
Zrušuje sa metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/006646/2022-1411 k finančnej kontrole zverejnené vo Finančnom spravodajcovi z roku 2022, Príspevok č. 14.
Metodické usmernenie sekcie auditu a kontroly Ministerstva financií SR č. MF/005050/2026-1411 k finančnej kontrole nadobúda platnosť a účinnosť dňa 01.02.2026.
Zoznam príloh*
| P ríloha č. 1 | Príloha č. 1 Odporúčaný vzor krycieho listu na potvrdenie vykonania finančnej kontroly |
| P ríloha č. 2 | Príloha č. 2 Odporúčaný vzor poverenia na vykonanie finančnej kontroly podľa § 9 |
| P ríloha č. 3 | Príloha č. 3 Odporúčaný vzor oznámenia o výkone finančnej kontroly podľa § 9 |
| P ríloha č. 4 | Príloha č. 4 Odporúčaný vzor vyžiadania dokladov, podkladov a informácií a prístupu/nahliadnutia do informačných systémov |
| P ríloha č. 5 | Príloha č. 5 Odporúčaný vzor potvrdenia o odobratí dokladov, podkladov a informácií |
| P ríloha č. 6 | Príloha č. 6 Odporúčaný vzor návrhu (čiastkovej) správy z finančnej kontroly podľa § 8 - ak boli zistené nedostatky s vplyvom na poskytnutie verejných financií** |
| P ríloha č. 7 | Príloha č. 7 Odporúčaný vzor (čiastkovej) správy z finančnej kontroly podľa § 8 - ak boli zistené nedostatky s vplyvom na poskytnutie verejných financií** |
| P ríloha č. 8 | Príloha č. 8 Odporúčaný vzor (čiastkovej) správy z finančnej kontroly podľa § 8 - ak neboli zistené nedostatky a oprávnená osoba sa dobrovoľne rozhodne vypracovať správu |
| P ríloha č. 9 | Príloha č. 9 Odporúčaný vzor návrhu (čiastkovej) správy z finančnej kontroly podľa § 9 |
| P ríloha č. 10 | Príloha č. 10 Odporúčaný vzor (čiastkovej) správy z finančnej kontroly podľa § 9 – ak boli zistené nedostatky |
| P ríloha č. 11 | Príloha č. 11 Odporúčaný vzor (čiastkovej) správy z finančnej kontroly podľa § 9 – ak neboli zistené nedostatky |
| P ríloha č. 12 | Príloha č. 12 Odporúčaný vzor záznamu o zastavení finančnej kontroly podľa § 8 |
| P ríloha č. 13 | Príloha č. 13 Odporúčaný vzor záznamu o zastavení finančnej kontroly podľa § 9 |
| Príloha č. 14 | Príloha č. 14 Odporúčaný vzor záznamu o vykonaných úkonoch predchádzajúcich výkonu finančnej kontroly podľa § 9 |
Príloha č. 1 – Odporúčaný vzor krycieho listu na potvrdenie vykonania finančnej kontroly (podľa § 7 ods. 3 zákona č. 357/2015 Z. z.)
KRYCÍ LIST
| Vecne príslušný organizačný útvar | ||
| Označenie alebo popis finančnej operácie alebo jej časti | ||
| Zamestnanec za (uvedie sa organizačný útvar) | súhlasím s finančnou operáciou/nesúhlasím s finančnou operáciou* | |
| (uvedie sa meno, priezvisko zamestnanca) | ||
| Dátum: | Podpis: | |
| Vedúci zamestnanec za (uvedie sa organizačný útvar) | súhlasím s finančnou operáciou/nesúhlasím s finančnou operáciou* | |
| (uvedie sa meno, priezvisko vedúceho zamestnanca) | ||
| Dátum: | Podpis: | |
| Zamestnanec za (uvedie sa organizačný útvar) | súhlasím s finančnou operáciou/nesúhlasím s finančnou operáciou* | |
| (uvedie sa meno, priezvisko zamestnanca) | ||
| Dátum: | Podpis: | |
| Vedúci zamestnanec za (uvedie sa organizačný útvar) | súhlasím s finančnou operáciou/nesúhlasím s finančnou operáciou* | |
| (uvedie sa meno, priezvisko vedúceho zamestnanca) | ||
| Dátum: | Podpis: | |
Pozn.: Pokiaľ osoba vykonávajúca finančnú kontrolu pri overovaní finančných operácií alebo ich častí s § 6 ods. 4 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) zistila nesúlad, môže uviesť dôvod, pre ktorý nesúhlasí s finančnou operáciou alebo jej časťou.
Krycí list je možné upraviť podľa potreby orgánu verejnej správy pri zachovaní ustanovení zákona č. 357/2015 Z. z. Ide o univerzálny krycí list, ktorý je možné použiť pre rôzne typy finančných operácií, pričom musí byť umožnené osobe vyjadriť pozitívne, resp. negatívne vyjadrenie, teda súhlas, resp. nesúhlas s finančnou operáciou alebo jej časťou. Takéto vyjadrenie je možné uviesť aj slovami schvaľujem resp. neschvaľujem finančnú operáciu alebo jej časť. Prípadne je tiež možné ponechať systém výrokov, aké sa používali podľa zákona č. 357/2015 Z. z. účinného do 31.12.2025.
Príloha č. 2 – Odporúčaný vzor poverenia na vykonanie finančnej kontroly podľa § 9 (obdobne platí aj pre prípadný dodatok k povereniu, v ktorom sa uvedie, ktoré skutočnosti sa dodatkom menia)
___________________________
(uvedie sa názov a sídlo oprávnenej osoby) V ______________ dňa ______________
POVERENIE na vykonanie finančnej kontroly číslo............
Podľa § 9 ods. 3 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“)
poverujem
zamestnancov ___________________ (uvedie sa názov oprávnenej osoby) (titul, meno, priezvisko) __________________________________ (titul, meno, priezvisko) __________________________________
a prizvanú osobu (ak relevantné)
(titul, meno, priezvisko) __________________________________ (názov a sídlo orgánu verejnej správy/právnickej osoby, ktorej zamestnancom je prizvaná osoba) __________________________________
na vykonanie finančnej kontroly podľa § 9 zákona č. 357/2015 Z. z. (ďalej len „finančná kontrola”), ktorá sa vykonáva na mieste v _________________________ (uvedie sa názov a sídlo povinnej osoby).
Cieľom finančnej kontroly je ________________ (uvedie sa cieľ finančnej kontroly).
Zamestnancom vykonávajúcim finančnú kontrolu a prizvanej osobe (ak relevantné) pri výkone finančnej kontroly prináležia oprávnenia a povinnosti podľa zákona č. 357/2015 Z. z. a pri plnení úloh podľa zákona č. 357/2015 Z. z. majú postavenie verejných činiteľov podľa ustanovenia § 128 Trestného zákona.
______________________________________
(titul, meno, priezvisko, funkcia a podpis štatutárneho orgánu oprávnenej osoby alebo písomne splnomocneného vedúceho zamestnanca)
Príloha č. 3 – Odporúčaný vzor oznámenia o výkone finančnej kontroly podľa § 9 (obdobne sa použije aj vo vzťahu k tretej osobe podľa § 23 zákona č. 357/2015 Z. z.)
__________________________
(uvedie sa názov a sídlo oprávnenej osoby)
V ______________ dňa ______________
___________________________________
(uvedie sa názov povinnej osoby, sídlo povinnej osoby meno a priezvisko štatutárneho orgánu povinnej osoby)
Vec:
Oznámenie o výkone finančnej kontroly podľa § 9 zákona č. 357/2015 Z. z.
Podľa § 20 ods. 4 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) Vám oznamujem, že:
zamestnanci _________________(uvedie sa názov a sídlo oprávnenej osoby)
(titul, meno, priezvisko) __________________________________
(titul, meno, priezvisko) __________________________________
a prizvaná osoba (ak relevantné)
(titul, meno, priezvisko) __________________________________
(názov a sídlo orgánu verejnej správy/právnickej osoby, ktorej zamestnancom je prizvaná osoba) __________________________________
vykonajú na základe poverenia na vykonanie finančnej kontroly podľa § 9 zákona č. 357/2015 Z. z. (ďalej len „finančná kontrola”) č.____________ zo dňa __________ v _____________ (uvedie sa názov a sídlo povinnej osoby) finančnú kontrolu s cieľom________________(uvedie sa cieľ finančnej kontroly).
Predpokladaný termín začatia výkonu finančnej kontroly je __________ (uvedie sa predpokladaný deň začatia výkonu finančnej kontroly v povinnej osobe).
__________________________________________
(titul, meno, priezvisko, funkcia a podpis štatutárneho orgánu oprávnenej osoby alebo písomne splnomocneného vedúceho zamestnanca*)
Pozn.: Zaslanie oznámenia o výkone finančnej kontroly môže byť spojené s vyžiadaním originálov alebo úradne osvedčených kópií dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrení, informácií, dokumentov a iných podkladov súvisiacich s finančnou kontrolou.
Príloha č. 4 – Odporúčaný vzor vyžiadania dokladov, podkladov, informácií a prístupu/nahliadnutia do informačných systémov
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
V _____________ dňa _______________
__________________________________
(uvedie sa názov a sídlo povinnej osoby)
VYŽIADANIE
dokladov, podkladov, informácií a prístupu/nahliadnutia do informačných systémov (uvedie sa podľa požiadaviek zamestnancov oprávnenej osoby)
Podľa § 20 ods. 1 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) a v súvislosti s výkonom finančnej kontroly si Vás dovoľujeme požiadať o poskytnutie:
-dokladov ____________________________________________________________________ (konkretizovať*)
-písomností____________________________________________________________________ (konkretizovať)
-záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov ________ (konkretizovať)
-vyjadrení _____________________________________________________________________ (konkretizovať)
-informácií _____________________________________________________________________(konkretizovať)
-dokumentov___________________________________________________________________ (konkretizovať)
-iných podkladov_______________________________________________________________ (konkretizovať)
-prístupu/nahliadnutia do informačného systému ______________________________________ (konkretizovať)
Podľa § 21 ods. 3 písm. b) zákona č. 357/2015 Z. z. Vás žiadame, aby ste vyššie požadované podklady do informačného systému predložili ____________ (uvedie sa titul, meno a priezvisko zamestnanca oprávnenej osoby) ______________ (uvedie sa forma predloženia, napr. osobne, elektronicky alebo prostredníctvom poštovej prepravy) v lehote do _________ (uvedie sa dátum, prípadne hodina). Prístup/nahliadnutie do uvedeného informačného systému žiadame zabezpečiť v lehote do _________ (uvedie sa dátum, prípadne hodina).
Zároveň podľa § 21 ods. 3 písm. b) zákona č. 357/2015 Z. z. žiadame spolu s predložením vyššie požadovaných podkladov predložiť aj písomné potvrdenie o ich úplnosti a pravdivosti.** Osobné údaje dotknutých osôb sa budú spracúvať výlučne na účely výkonu finančnej kontroly a budú sa spracúvať iba v rozsahu potrebnom na dosiahnutie účelu výkonu finančnej kontroly v súlade s nariadením Európskeho parlamentu a Rady (EÚ) 2016/679 z 27. apríla 2016 o ochrane fyzických osôb pri spracúvaní osobných údajov a o voľnom pohybe takýchto údajov, ktorým sa zrušuje smernica 95/46/ES (všeobecné nariadenie o ochrane údajov).
S pozdravom
______________________________________
(titul, meno, priezvisko, funkcia a podpis zamestnanca oprávnenej osoby)
POUČENIE:
Podľa § 28 ods. 1 zákona č. 357/2015 Z. z. je orgán verejnej správy, ktorý vykonáva finančnú kontrolu podľa § 8 alebo § 9 zákona č. 357/2015 Z. z., za nesplnenie povinnosti predložiť v lehote a rozsahu určenom oprávnenou osobou alebo prizvanou osobou vyžiadané originály alebo úradne osvedčené kópie dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupy, vyjadrenia, informácie, dokumenty a iné podklady súvisiace s finančnou kontrolou, za nesplnenie povinnosti vydať na vyžiadanie písomné potvrdenie o ich úplnosti a pravdivosti, za nezabezpečenie prístupu alebo nahliadnutia do informačných systémov povinnej osoby, ak údaje obsiahnuté v týchto informačných systémoch súvisia s finančnou kontrolou, oprávnený uložiť pokutu.
Odporúčaný vzor potvrdenia o odobratí dokladov, podkladov a informácií
___________________________
(uvedie sa názov a sídlo povinnej osoby)
POTVRDENIE o odobratí dokladov, podkladov a informácií
Oprávnená osoba___________________ (uvedie sa názov a sídlo oprávnenej osoby) podľa § 20 ods. 3 písm. a) zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov potvrdzuje odobratie nižšie uvedených originálov alebo úradne osvedčených kópií dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrení, informácií, dokumentov a iných podkladov mimo priestorov* ________________ (uvedie sa názov a sídlo povinnej osoby):
1._______________________________________________________________
2._______________________________________________________________
3._______________________________________________________________
(uvedie sa napr. názov, označenie a číslo dokladu, počet listov, bližšia identifikácia dokumentov a pod.)
V _________________ dňa ____________
______________________________________
(titul, meno, priezvisko, funkcia a podpis zamestnanca oprávnenej osoby)
Zamestnanec povinnej osoby ________________ (uvedie sa meno, priezvisko, funkcia zamestnanca povinnej osoby) potvrdzuje vrátenie vyššie uvedených originálov alebo úradne osvedčených kópií dokladov, písomností, záznamov dát na pamäťových médiách prostriedkov výpočtovej techniky, ich výpisov, výstupov, vyjadrení, informácií, dokumentov a iných podkladov.
V _________________ dňa ____________
______________________________________
(titul, meno, priezvisko, funkcia a podpis zamestnanca povinnej osoby)
Odporúčaný vzor návrhu (čiastkovej) správy z finančnej kontroly podľa § 8 - ak boli zistené nedostatky s vplyvom na poskytnutie verejných financií*
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
Dňa _____________ (uvedie sa dátum) začala finančná kontrola podľa § 8 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) (ďalej len „finančná kontrola”) vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby).
Finančnou kontrolou boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Návrhy odporúčaní |
|---|---|---|
| odôvodnením (t. j. zistený stav) a pri porušení vzniku) osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa stručný a výstižný opis nedostatku (uvedie sa návrh odporúčania na nápravu zisteného finančnou kontrolou spolu s jeho zisteného nedostatku a na odstránenie príčin jeho |
Povinná osoba je podľa § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. oprávnená podať písomné námietky k pravdivosti, úplnosti alebo preukázateľnosti zistených nedostatkov, k navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení v lehote do _________________ (odporúča sa uviesť počet pracovných, príp. kalendárnych dní odo dňa doručenia návrhu (čiastkovej) správy, lehota nesmie byť kratšia ako 5 pracovných dní odo dňa doručenia návrhu (čiastkovej) správy, ak sa oprávnená osoba nedohodne s povinnou osobou inak).
Povinná osoba je podľa § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok).
Povinná osoba je podľa § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia a predložiť dokumentáciu preukazujúcu splnenie prijatých opatrení v lehote do _________________ (uvedie sa deň, mesiac, rok).
Podklady preukazujúce zistené nedostatky:
_______________
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia návrhu (čiastkovej) správy z finančnej kontroly)
Odporúčaný vzor (čiastkovej) správy z finančnej kontroly podľa § 8 - ak boli zistené nedostatky s vplyvom na poskytnutie verejných financií*
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z finančnej kontroly podľa § 8 zákona č. 357/2015 Z. z.
Dňa _____________ (uvedie sa dátum) začala finančná kontrola podľa § 8 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) (ďalej len „finančná kontrola”) vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby)
_______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby).
Finančnou kontrolou boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Návrhy odporúčaní |
|---|---|---|
| odôvodnením (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa stručný a výstižný opis nedostatku (uvedie sa návrh odporúčania na nápravu zisteného zisteného finančnou kontrolou spolu s jeho nedostatku a na odstránenie príčin jeho vzniku) | |
| Námietky | ||
| (uvedú sa námietky povinnej osoby k pravdivosti, úplnosti alebo preukázateľnosti zisteného nedostatku a navrhnutému odporúčaniu) | ||
| Spôsob vysporiadania sa s námietkami | ||
| (uvedie sa spôsob vysporiadania sa oprávnenej osoby s námietkami povinnej osoby a odôvodnenie ich neopodstatnenosti) | ||
Návrh (čiastkovej) správy bol povinnej osobe doručený dňa _________________ (uvedie sa dátum doručenia návrhu (čiastkovej) správy na oboznámenie povinnej osobe).
Povinná osoba podala/nepodala** v stanovenej lehote písomné námietky k pravdivosti, úplnosti alebo preukázateľnosti zistených nedostatkov, k navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení (podrobnejší popis námietok a vysporiadanie sa s nimi je uvedený v tabuľke, námietky k ostatným skutočnostiam podľa § 22 ods. 3 písm. j) a k) zákona č. 357/2015 Z. z. je možné uviesť v textovej časti správy).
Povinná osoba je podľa § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok).
Povinná osoba je podľa § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia a predložiť dokumentáciu preukazujúcu splnenie prijatých opatrení v lehote do _________________ (uvedie sa deň, mesiac, rok).
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia (čiastkovej) správy z finančnej kontroly)
Pozn.: Potvrdenie súladu finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 postupom podľa § 7 ods. 3 zákona č. 357/2015 Z. z. sa môže vypracovať na (čiastkovej) správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise (čiastkovej) správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
súhlasím s finančnou operáciou/nesúhlasím s finančnou operáciou**
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci štatutárnym orgánom
zamestnanec určený súhlasím s finančnou operáciou/nesúhlasím s finančnou operáciou**
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom)
Dátum:
Podpis:
Odporúčaný vzor (čiastkovej) správy z finančnej kontroly podľa § 8 - ak neboli zistené nedostatky a oprávnená osoba sa dobrovoľne rozhodne vypracovať správu
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA
z finančnej kontroly podľa § 8 zákona č. 357/2015 Z. z.
Dňa _____________ (uvedie sa dátum) sa začala finančná kontrola podľa § 8 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) (ďalej len „finančná kontrola”) vykonávaná: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba) v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby).
Na základe vykonaného overovania neboli zistené žiadne nedostatky.
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia (čiastkovej) správy z finančnej kontroly)
Pozn.: Potvrdenie súladu finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 postupom podľa § 7 ods. 3 zákona č. 357/2015 Z. z. sa môže vypracovať na (čiastkovej) správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise (čiastkovej) správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
súhlasím s finančnou operáciou/nesúhlasím s finančnou operáciou*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci štatutárnym orgánom
zamestnanec určený súhlasím s finančnou operáciou/nesúhlasím s finančnou operáciou*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom)
Dátum:
Podpis:
Odporúčaný vzor návrhu (čiastkovej) správy z finančnej kontroly podľa § 9
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
Na základe poverenia na vykonanie finančnej kontroly podľa § 9 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) (ďalej len „finančná kontrola“) č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly) začala dňa ___________(uvedie sa dátum) finančná kontrola vykonávaná na mieste: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ finančnej kontroly).
Finančnou kontrolou boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Návrhy odporúčaní |
|---|---|---|
| odôvodnením (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa stručný a výstižný opis nedostatku (uvedie sa návrh odporúčania na nápravu zisteného zisteného finančnou kontrolou spolu s jeho nedostatku a na odstránenie príčin jeho vzniku) |
Povinná osoba je podľa § 21 ods. 1 písm. b) zákona č. 357/2015 Z. z. oprávnená podať písomné námietky k pravdivosti, úplnosti alebo preukázateľnosti zistených nedostatkov, k navrhnutým odporúčaniam, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení v lehote do _________________ (odporúča sa uviesť počet pracovných, príp. kalendárnych dní odo dňa doručenia návrhu (čiastkovej) správy, lehota nesmie byť kratšia ako 5 pracovných dní odo dňa doručenia návrhu (čiastkovej) správy, ak sa oprávnená osoba nedohodne s povinnou osobou inak).
Povinná osoba je podľa § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok).
Povinná osoba je podľa § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia a predložiť dokumentáciu preukazujúcu splnenie prijatých opatrení v lehote do _________________ (uvedie sa deň, mesiac, rok).
Podklady preukazujúce zistené nedostatky:
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia návrhu (čiastkovej) správy z finančnej kontroly)
Odporúčaný vzor (čiastkovej) správy z finančnej kontroly podľa § 9 - ak boli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z finančnej kontroly podľa § 9 zákona č. 357/2015 Z. z.
Na základe poverenia na vykonanie finančnej kontroly podľa § 9 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) (ďalej len „finančná kontrola“) č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly) začala dňa ___________ (uvedie sa dátum) finančná kontrola vykonávaná na mieste: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ finančnej kontroly).
Finančnou kontrolou boli zistené nasledovné nedostatky:
| Por. č. | Nedostatky | Návrhy odporúčaní |
|---|---|---|
| odôvodnením (t. j. zistený stav) a pri porušení osobitných predpisov alebo medzinárodných zmlúv, ktorými je SR viazaná a na základe ktorých sa SR poskytujú finančné prostriedky zo zahraničia, označenie konkrétnych ustanovení, ktoré boli porušené) | (uvedie sa stručný a výstižný opis nedostatku (uvedie sa návrh odporúčania na nápravu zisteného zisteného finančnou kontrolou spolu s jeho nedostatku a na odstránenie príčin jeho vzniku) | |
| Námietky | ||
| (uvedú sa námietky povinnej osoby k pravdivosti, úplnosti alebo preukázateľnosti zisteného nedostatku a navrhnutému odporúčaniu) | ||
| Spôsob vysporiadania sa s námietkami | ||
| (uvedie sa spôsob vysporiadania sa oprávnenej osoby s námietkami povinnej osoby a odôvodnenie ich neopodstatnenosti) | ||
Návrh (čiastkovej) správy bol povinnej osobe doručený dňa _________________ (uvedie sa dátum doručenia návrhu (čiastkovej) správy na oboznámenie povinnej osobe).
Povinná osoba podala/nepodala* v stanovenej lehote písomné námietky k pravdivosti, úplnosti alebo preukázateľnosti zistených nedostatkov, k navrhnutým odporúčania, k lehote na predloženie písomného zoznamu prijatých opatrení a k lehote na predloženie dokumentácie preukazujúcej splnenie prijatých opatrení (podrobnejší popis námietok a vysporiadanie sa s nimi je uvedený v tabuľke, námietky k ostatným skutočnostiam podľa § 22 ods. 3 písm. j) a k) zákona č. 357/2015 Z. z. je možné uviesť v textovej časti správy).
Povinná osoba je podľa § 21 ods. 3 písm. d) zákona č. 357/2015 Z. z. povinná prijať opatrenia a predložiť písomný zoznam prijatých opatrení v lehote do ________________ (uvedie sa deň, mesiac, rok).
Povinná osoba je podľa § 21 ods. 3 písm. f) zákona č. 357/2015 Z. z. povinná splniť prijaté opatrenia a predložiť dokumentáciu preukazujúcu splnenie prijatých opatrení v lehote do _________________ (uvedie sa deň, mesiac, rok).
Podklady preukazujúce zistené nedostatky:
_______________
_______________ (uvedie sa zoznam podkladov preukazujúcich zistené nedostatky)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia (čiastkovej) správy z finančnej kontroly)
Pozn.: Potvrdenie súladu finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 postupom podľa § 7 ods. 3 zákona č. 357/2015 Z. z. sa môže vypracovať na (čiastkovej) správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise (čiastkovej) správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
súhlasím s finančnou operáciou/nesúhlasím s finančnou operáciou*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci štatutárnym orgánom
zamestnanec určený súhlasím s finančnou operáciou/nesúhlasím s finančnou operáciou*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom)
Dátum:
Podpis:
* nehodiace sa vyjadrenia prečiarknite
Odporúčaný vzor (čiastkovej) správy z finančnej kontroly podľa § 9 – ak neboli zistené nedostatky
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
SPRÁVA/ČIASTKOVÁ SPRÁVA z finančnej kontroly podľa § 9 zákona č. 357/2015 Z. z.
Na základe poverenia na vykonanie finančnej kontroly podľa § 9 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) (ďalej len „finančná kontrola“) č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly) začala dňa ___________ (uvedie sa dátum) finančná kontrola vykonávaná na mieste: zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ finančnej kontroly).
Na základe vykonaného overovania neboli zistené žiadne nedostatky.
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia (čiastkovej) správy z finančnej kontroly)
Pozn.: Potvrdenie súladu finančnej operácie alebo jej časti so skutočnosťami uvedenými v § 6 ods. 4 postupom podľa § 7 ods. 3 zákona č. 357/2015 Z. z. sa môže vypracovať na (čiastkovej) správe ako na doklade súvisiacom s finančnou operáciou alebo jej časťou, pričom táto časť sa uvádza len na rovnopise (čiastkovej) správy, ktorý sa nezasiela povinnej osobe.
Zodpovedný zamestnanec
súhlasím s finančnou operáciou/nesúhlasím s finančnou operáciou*
(uvedie sa meno, priezvisko zamestnanca)
Dátum:
Podpis:
Štatutárny orgán alebo vedúci štatutárnym orgánom
zamestnanec určený súhlasím s finančnou operáciou/nesúhlasím s finančnou operáciou*
(uvedie sa meno, priezvisko štatutárneho orgánu alebo vedúceho zamestnanca určeného štatutárnym orgánom)
Dátum:
Podpis:
Odporúčaný vzor záznamu o zastavení finančnej kontroly podľa § 8
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
ZÁZNAM o zastavení finančnej kontroly podľa § 8 zákona č. 357/2015 Z. z.
Dňa _____________ (uvedie sa dátum začatia) začala finančná kontrola podľa § 8 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) (ďalej len „finančná kontrola“) vykonávaná:
zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby).
Finančná kontrola (resp. uvedie sa, v ktorej časti sa finančná kontrola zastavuje) sa zastavuje.
Dôvody zastavenia podľa § 22 ods. 6 zákona č. 357/2015 Z. z.:
(Uvedú sa dôvody hodné osobitného zreteľa, na základe ktorých bola finančná kontrola zastavená.)
Dňa _____________ v ________________(uvedie sa dátum a miesto vyhotovenia záznamu o zastavení finančnej kontroly)
Odporúčaný vzor záznamu o zastavení finančnej kontroly podľa § 9
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
ZÁZNAM o zastavení finančnej kontroly podľa § 9 zákona č. 357/2015 Z. z.
Na základe poverenia na vykonanie finančnej kontroly podľa § 9 zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) (ďalej len „finančná kontrola“) č. _______________ (uvedie sa označenie poverenia na vykonanie finančnej kontroly) začala dňa ________ (uvedie sa dátum) finančná kontrola vykonávaná na mieste:
zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) a prizvanou osobou (ak relevantné) _______________ (titul, meno, priezvisko a podpis prizvanej osoby) _______________ (názov a sídlo orgánu verejnej správy alebo právnickej osoby, ktorej zamestnancom je prizvaná osoba)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom ________________ (uvedie sa cieľ finančnej kontroly).
Finančná kontrola (resp. uvedie sa, v ktorej časti sa finančná kontrola zastavuje) sa zastavuje.
Dôvody zastavenia podľa § 22 ods. 6 zákona č. 357/2015 Z. z.:
(Uvedú sa dôvody hodné osobitného zreteľa, na základe ktorých bola finančná kontrola zastavená.)
Dňa _____________ v _______________(uvedie sa dátum a miesto vyhotovenia záznamu o zastavení vykonanej finančnej kontroly)
Príloha č. 14 – Odporúčaný vzor záznamu o vykonaných úkonoch predchádzajúcich finančnej kontrole podľa § 9
_____________________________
(uvedie sa názov a sídlo oprávnenej osoby)
ZÁZNAM
o vykonaných úkonoch predchádzajúcich finančnej kontrole podľa § 9 zákona č. 357/2015 Z. z.
V súlade s § 22a zákona č. 357/2015 Z. z. o finančnej kontrole a audite a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon č. 357/2015 Z. z.“) boli vykonané úkony predchádzajúce finančnej kontrole podľa § 9 zákona č. 357/2015 Z. z.:
zamestnancami oprávnenej osoby _______________ (uvedie sa názov, sídlo a IČO oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby) _______________ (titul, meno, priezvisko a podpis zamestnanca oprávnenej osoby)
v povinnej osobe ______________ (uvedie sa názov, sídlo a IČO, resp. meno, priezvisko a bydlisko povinnej osoby) s cieľom zabezpečenia podkladov pre posúdenie, či je potrebné vykonať finančnú kontrolu podľa § 9 zákona č. 357/2015 Z. z.
Popis vykonaných úkonov podľa § 22a zákona č. 357/2015 Z. z. (napr. oprávnená osoba vyžiadala nasledovnú dokumentáciu od povinnej osoby):
_______________________________
_______________________________
Na základe vykonaných úkonov oprávnená osoba rozhodla, že je potrebné vykonať finančnú kontrolu podľa § 9 zákona č. 357/2015 Z. z./nie je potrebné vykonať finančnú kontrolu podľa § 9 zákona č. 357/2015 Z. z.
Dňa _____________ v _______________(uvedie sa dátum a miesto vyhotovenia záznamu o vykonaných úkonoch predchádzajúcich finančnej kontrole podľa § 9 zákona č. 357/2015 Z. z.)
Poznámky pod čiarou
1To, či fáza realizácie finančnej operácie predstavuje časť finančnej operácie závisí od viacerých faktorov, napr. od procesov nastavených v orgáne verejnej správy ako aj zodpovednosti jednotlivých zamestnancov orgánu verejnej správy alebo aj od charakteru samotnej finančnej operácie.
2Čl. 4 a 23 nariadenia Európskeho parlamentu a Rady (EÚ) č. 1299/2013 zo 17. decembra 2013 o osobitných ustanoveniach na podporu cieľa Európska územná spolupráca z Európskeho fondu regionálneho rozvoja (Ú. v. EÚ L 347, 20. 12. 2013).
Čl. 9 a 46 nariadenia (EÚ) 2021/1059.
3Čl. 4 a čl. 23 nariadenia (EÚ) č. 1299/2013.
Čl. 83 nariadenia (EÚ) č. 1306/2013 zo 17. decembra 2013 o financovaní, riadení a monitorovaní spoločnej poľnohospodárskej politiky a ktorým a zrušujú nariadenia Rady (EHS) č. 352/78, (ES) č. 165/94, (ES) č. 2799/98, (ES) č. 814/2000, (ES) č. 1290/2005 a (ES) č. 485/2008 (Ú. v. EÚ L 347, 20. 12. 2013) v platnom znení.
Čl. 9 a 46 nariadenia (EÚ) 2021/1059.
4Napríklad zákon č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov.
5Platí aj v prípade, ak finančnú kontrolu vykonáva fyzická osoba, ktorú schválilo obecné zastupiteľstvo uznesením pri malých obciach, ktoré nemajú vlastných zamestnancov.
6Napr. dokumentácia podľa pokynu MF SR č. MF/013086/2021-243 zverejneného vo Finančnom spravodajcovi Ministerstva financií SR 2021, príspevok č. 14. https://www.mfsr.sk/files/archiv/26/Pokyn2021.pdf
7Napr. dokumentácia podľa pokynu MF SR č. MF/013086/2021-243 zverejneného vo Finančnom spravodajcovi Ministerstva financií SR 2021, príspevok č. 14. https://www.mfsr.sk/files/archiv/26/Pokyn2021.pdf
8Napríklad Civilný sporový poriadok v znení neskorších predpisov, Civilný mimosporový poriadok, Správny súdny poriadok v znení neskorších predpisov, zákon č. 71/1967 Zb. Zákon o správnom konaní (správny poriadok) v znení neskorších predpisov, zákon SNR č. 372/1990 Zb. o priestupkoch v znení neskorších predpisov, zákon NR SR č. 171/1993 Z. z. o Policajnom zbore v znení neskorších predpisov, zákon č. 136/2001 Z. z. o ochrane hospodárskej
súťaže a o zmene a doplnení zákona SNR č. 347/1990 Zb. o organizácii ministerstiev a ostatných ústredných orgánov štátnej správy Slovenskej republiky v znení neskorších predpisov v znení neskorších predpisov, zákon č. 153/2001 Z. z. o prokuratúre v znení neskorších predpisov.
** Pozn. Uvedené vzory môže oprávnená osoba použiť aj v prípade, ak sa (dobrovoľne) rozhodne vypracovať výstupné dokumenty z finančnej kontroly podľa § 8, z ktorej nezistí nedostatky, ktoré majú vplyv na poskytnutie verejných financií (teda zistí len také nedostatky, ktoré nemajú vplyv na poskytnutie verejných financií).
* nehodiace sa vyjadrenia prečiarknite
*Oznámenie o výkone finančnej kontroly je možné podpísať aj zamestnancom orgánu verejnej správy povereným na vykonanie finančnej kontroly.
* Podľa § 20 ods. 1 písm. a) zákona č. 357/2015 Z. z. je oprávnená osoba pri výkone finančnej kontroly podľa § 8 alebo § 9 zákona č. 357/2015 Z. z. oprávnená vyžadovať a odoberať od povinnej osoby alebo od tretej osoby podklady a doklady v určenej lehote a rozsahu. Znamená to, že v prípade potreby (napr. neprimeraného zahlcovania dokladmi zo strany povinnej osoby) je oprávnená osoba oprávnená určiť konkrétny rozsah požadovanej dokumentácie (napr. viažucej sa ku konkrétnej finančnej operácii alebo jej časti).
**UPOZORNENIE: Ak predložené doklady na základe vyžiadania nebudú úplné alebo pravdivé, takýto stav je možné považovať za nedostatok a bude zohľadnený v návrhu správy a správe z vykonanej finančnej kontroly.
* V prípade veľkého množstva dokumentácie je alternatívne možné uviesť „Oprávnená osoba odoberá dokumentáciu podľa priloženého zoznamu.“, pričom povinná osoba vylistuje v priloženom zozname podrobnosti o odoberanej dokumentácii (číslo, počet strán a pod.).
* Uvedený vzor môže oprávnená osoba použiť aj v prípade, ak sa (dobrovoľne) rozhodne vypracovať návrh (čiastkovej) správy z finančnej kontroly podľa § 8 zákona č. 357/2015 Z. z., z ktorej zistí nedostatky, ktoré nemajú vplyv na poskytnutie verejných financií.
** nehodiace sa prečiarknite
* Uvedený vzor môže oprávnená osoba použiť aj v prípade, ak sa (dobrovoľne) rozhodne vypracovať (čiastkovú) správu z finančnej kontroly podľa § 8 zákona č. 357/2015 Z. z., z ktorej zistí nedostatky, ktoré nemajú vplyv na poskytnutie verejných financií.
* nehodiace sa vyjadrenia prečiarknite
* nehodiace sa vyjadrenia prečiarknite