OPATRENIE Ministerstva financií Slovenskej republiky Z 19. decembra 2017 č. MF/017353/2017-352, ktorým sa ustanovuje usporiadanie, obsahové vymedzenie, spôsob, termín a miesto predkladania informácií z účtovníctva a údajov potrebných na účely hodnotenia plnenia rozpočtu verejnej správy
Ministerstvo financií Slovenskej republiky podľa § 2b ods. 2 zákona č. 291/2002 Z. z. o Štátnej pokladnici a o zmene a doplnení niektorých zákonov v znení neskorších predpisov ustanovuje:
§ 1
Informáciami z účtovníctva a údajmi potrebnými na účely hodnotenia plnenia rozpočtu predkladaných subjektami verejnej správy1) sú informácie a údaje uvedené vo finančných výkazoch, ktorých vzory sú uvedené v prílohách č. 1 až 6; takýmito informáciami a údajmi nie sú informácie a údaje, ktoré sú utajovanými skutočnosťami podľa osobitného predpisu2).
§ 2
(1)Finančné výkazy sa predkladajú Ministerstvu financií Slovenskej republiky v elektronickej podobe.
(2)Finančné výkazy sa predkladajú v termínoch ustanovených v § 3 až 7. Ak pripadne posledný deň predloženia finančného výkazu na sobotu, nedeľu, štátny sviatok alebo deň pracovného pokoja, termín na jeho predloženie je nasledujúci pracovný deň.
(3)Finančné výkazy sa predkladajú za tieto subjekty verejnej správy
a)štátne rozpočtové organizácie,
b)štátne príspevkové organizácie,
c)štátne účelové fondy (ďalej len „štátne fondy),
d)subjekty verejnej správy zaradené podľa štatistického registra organizácií v súlade s európskou metodikou ESA 20103) a zaradené podľa číselníka registra organizácií4) do inštitucionálneho subsektora ústrednej štátnej správy pod kódom S. 13110 alebo subsektora fondov sociálneho zabezpečenia pod kódom S. 13140,
e)zdravotnícke zariadenia zaradené podľa štatistického registra organizácií do verejnej správy v súlade s európskou metodikou ESA 20103) a zaradené podľa číselníka registra organizácií4) do inštitucionálneho subsektora miestnej samosprávy pod kódom S. 13130 a zároveň majú predmet činnosti uvedený v štatistickej klasifikácii ekonomických činností SK NACE rev. 2 (2008) pod päťmiestnym kódom začínajúcim číslom 86,
f)vyššie územné celky a nimi zriadené rozpočtové organizácie a príspevkové organizácie,
g)obce a nimi zriadené rozpočtové organizácie a príspevkové organizácie,
h)dopravné podniky zaradené podľa štatistického registra organizácií do sektora verejnej správy v súlade s európskou metodikou ESA 20103) a zaradené podľa číselníka registra organizácií4) zaradené do inštitucionálneho subsektora miestnej samosprávy pod kódom S.13130 a zároveň majú predmet činnosti uvedený v štatistickej klasifikácii ekonomických činností SK NACE rev. 2 (2008) pod kódom 49310.
(1)Finančný výkaz o príjmoch, výdavkoch a finančných operáciách FIN 1-12 sa predkladá do 26 kalendárnych dní po skončení príslušného kalendárneho mesiaca za subjekty verejnej správy uvedené v § 2 ods. 3 písm. a) až e).
(2)Finančný výkaz o príjmoch, výdavkoch a finančných operáciách FIN 1-12 sa predkladá podľa stavu k 31. marcu, k 30. júnu a k 30. septembru vykazovaného obdobia do 30 kalendárnych dní po skončení príslušného kalendárneho štvrťroka a podľa stavu k 31. decembru vykazovaného obdobia do 5. februára nasledujúceho vykazovaného obdobia za subjekty verejnej správy uvedené v § 2 ods. 3 písm. f) až h).
§ 4
(1)Finančný výkaz o vybraných údajoch z aktív a z pasív FIN 2-04 sa predkladá podľa stavu k 31. marcu, k 30. júnu a k 30. septembru vykazovaného obdobia do 30 kalendárnych dní po skončení príslušného štvrťroka za subjekty verejnej správy uvedené v § 2 ods. 3 písm. a) až d), okrem subjektov verejnej správy, ktorými sú zdravotné poisťovne.
(2)Finančný výkaz o vybraných údajoch z aktív a z pasív FIN 2-04 sa predkladá podľa stavu k 31. marcu, k 30. júnu a k 30. septembru vykazovaného obdobia do 35 kalendárnych dní po skončení príslušného kalendárneho štvrťroka za subjekty verejnej správy uvedené v § 2 ods. 3 písm. e) až h).
(3)Finančný výkaz o vybraných údajoch z aktív a z pasív FIN 2-04 sa prekladá podľa stavu k 31. decembru vykazovaného obdobia do 5. februára nasledujúceho vykazovaného obdobia za subjekty verejnej správy uvedené v § 2 ods. 3 okrem subjektov verejnej správy uvedených v § 2 ods. 3 písm. a) až c), f) a g) a subjektami verejnej správy, ktorými sú zdravotné poisťovne.
(4)Finančný výkaz o vybraných údajoch z aktív a z pasív FIN 2-04 sa prekladá podľa stavu k 31. decembru vykazovaného obdobia do 31. júla nasledujúceho vykazovaného obdobia na základe schválenej účtovnej závierky za subjekt verejnej správy,
a)ktorý zostavuje účtovnú závierku podľa osobitného predpisu5),
b)ktorý je zaradený ako mikro účtovná jednotka podľa osobitného predpisu6),
c)ktorým je Exportno-importná banka Slovenskej republiky.
§ 5
(1)Finančný výkaz o finančných aktívach podľa sektorov FIN 3-04 a Finančný výkaz o finančných pasívach podľa sektorov FIN 4-04 sa predkladajú podľa stavu k 31. marcu, k 30. júnu a k 30. septembru vykazovaného obdobia do 30 kalendárnych dní po skončení príslušného kalendárneho štvrťroka a podľa stavu k 31. decembru vykazovaného obdobia do 5. februára nasledujúceho vykazovaného obdobia za subjekty verejnej správy uvedené v § 2 ods. 3 písm. a) až d).
(2)Finančný výkaz o finančných aktívach podľa sektorov FIN 3-04 a Finančný výkaz o finančných pasívach podľa sektorov FIN 4-04 sa predkladajú podľa stavu k 31. marcu, k 30. júnu a k 30. septembru vykazovaného obdobia do 35 kalendárnych dní po skončení príslušného kalendárneho štvrťroka a podľa stavu k 31. decembru vykazovaného obdobia do 10. februára nasledujúceho vykazovaného obdobia za subjekty verejnej správy uvedené v § 2 ods. 3 písm. e) až h).
___________________________________________________
(1)Finančný výkaz o dlhových nástrojoch a vybraných záväzkoch FIN 5-04 sa predkladá podľa stavu k 31. marcu, k 30. júnu a k 30. septembru vykazovaného obdobia do 30 kalendárnych dní po skončení príslušného kalendárneho štvrťroka a podľa stavu k 31. decembru vykazovaného obdobia do 5. februára nasledujúceho vykazovaného obdobia za subjekty verejnej správy uvedené v § 2 ods. 3 písm. a) až d).
(2)Finančný výkaz o dlhových nástrojoch a vybraných záväzkoch FIN 5-04 sa predkladá podľa stavu k 31. marcu, k 30. júnu a k 30. septembru vykazovaného obdobia do 35 kalendárnych dní po skončení príslušného kalendárneho štvrťroka a podľa stavu k 31. decembru vykazovaného obdobia roka do 10. februára nasledujúceho vykazovaného obdobia za subjekty verejnej správy uvedené v § 2 ods. 3 písm. e) až h).
(3)Finančný výkaz o dlhových nástrojoch a vybraných záväzkoch FIN 5-04 sa predkladá podľa stavu k 31. decembru vykazovaného obdobia do 31. júla nasledujúceho vykazovaného obdobia na základe schválenej účtovnej závierky za subjekt verejnej správy,
a)ktorý zostavuje účtovnú závierku podľa osobitného predpisu5),
b)ktorý je zaradený ako mikro účtovná jednotka podľa osobitného predpisu6),
c)ktorým je Exportno-importná banka Slovenskej republiky.
§ 7
Finančný výkaz o bankových účtoch a záväzkoch obcí, vyšších územných celkov a nimi zriadených rozpočtových organizácií FIN 6-04 sa predkladá podľa stavu k 31. marcu, k 30. júnu a k 30. septembru vykazovaného obdobia do 35 kalendárnych dní po skončení príslušného kalendárneho štvrťroka a podľa stavu k 31. decembru vykazovaného obdobia do 10. februára nasledujúceho vykazovaného obdobia za subjekty verejnej správy uvedené v § 2 ods. 3 písm. f) a g), okrem subjektov verejnej správy, ktorými sú príspevkové organizácie.
§ 8
Týmto opatrením sa preberajú právne záväzné akty Európskej únie uvedené v prílohe č. 7.
§ 9
(1)Podľa tohto opatrenia sa postupuje prvýkrát pri predkladaní informácií a údajov uvedených vo finančných výkazoch predkladaných mesačne k 31. januáru 2018.
(2)Podľa tohto opatrenia sa postupuje prvýkrát pri predkladaní informácií a údajov uvedených vo finančných výkazoch predkladaných štvrťročne k 31. marcu 2018.
(3)Podľa § 4 ods. 4 a § 6 ods. 3 sa postupuje prvýkrát pri predkladaní finančného výkazu o vybraných údajoch z aktív a z pasív FIN 2-04 a finančného výkazu o dlhových nástrojoch a vybraných záväzkoch FIN 5-04 podľa stavu k 31. decembru 2017 do 31. júla 2018.
§ 10
Zrušuje sa opatrenie Ministerstva financií Slovenskej republiky z 10. decembra 2015 č. MF/18977/2015-31, ktorým sa ustanovuje usporiadanie, obsahové vymedzenie, spôsob, termín a miesto predkladania informácií z účtovníctva a údajov potrebných na účely hodnotenia plnenia rozpočtu verejnej správy (oznámenie č. 56/2016 Z. z.) v znení opatrenia z 13. apríla 2016 č. MF/010711/2016-31 (oznámenie č. 166/2016 Z. z.).
Toto opatrenie nadobúda účinnosť 1. januára 2018
Peter Kažimír minister financií
Poznámky pod čiarou
1§ 3 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov v znení neskorších predpisov.
2§ 2 písm. a) zákona č. 215/2004 Z. z. o ochrane utajovaných skutočností a o zmene a doplnení niektorých zákonov.
3Nariadenie Európskeho parlamentu a Rady (EÚ) č. 549/2013 z 21. mája 2013 o európskom systéme národných a regionálnych účtov v Európskej únii (Ú. v. EÚ L 174, 26. 06. 2013) v platnom znení.
4)) Zákon č. 540/2001 Z. z. o štátnej štatistike v znení neskorších predpisov.
5§ 17a zákona č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov.
6§ 2 zákona č. 431/2002 Z. z. v znení neskorších predpisov.
k opatreniu č. MF/017353/2017-352 VZOR
FIN 1-12 Finančný výkaz o príjmoch, výdavkoch a finančných operáciách
Časť I. Príjmy a výdavky
| 1.1. Príjmy | ||||||||
|---|---|---|---|---|---|---|---|---|
| Druh rozpočtu | Zdroj | Ekonomická klasifikácia | Schválený rozpočet | Rozpočet po zmenách | Očakávaná skutočnosť | Skutočnosť k | ||
| Položka | Podpoložka | N á z o v | ||||||
| a | b | c | d | e | 1 | 2 | 3 | 4 |
| Spolu | ||||||||
| 1.2. Výdavky | |||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Druh rozpočtu | Zdroj | Program | Funkčná klasifikácia | Ekonomická klasifikácia | Schválený rozpočet | Rozpočet po zmenách | Očakávaná skutočnosť | Skutočnosť k | |||||
| Oddiel | Skupina | Trieda | Podtrieda | Položka | Podpoložka | N á z o v | |||||||
| a | b | c | d | e | f | g | h | i | j | 1 | 2 | 3 | 4 |
| Spolu | |||||||||||||
Časť II. Finančné operácie
| 2.1. Príjmové operácie | |||||||||
|---|---|---|---|---|---|---|---|---|---|
| Kód účtu | Druh rozpočtu | Zdroj | Ekonomická klasifikácia | Schválený rozpočet | Rozpočet po zmenách | Očakávaná skutočnosť | Skutočnosť k | ||
| Položka | Podpoložka | N á z o v | |||||||
| a | b | c | d | e | f | 1 | 2 | 3 | 4 |
| Spolu | |||||||||
| 2.2. Výdavkové operácie | |||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Kód účtu | Druh rozpočtu | Zdroj | Funkčná klasifikácia | Ekonomická klasifikácia | Schválený rozpočet | Rozpočet po zmenách | Očakávaná skutočnosť | Skutočnosť k | |||||
| Oddiel | Skupina | Trieda | Podtrieda | Položka | Podpoložka | N á z o v | |||||||
| a | b | c | d | e | f | g | h | i | j | 1 | 2 | 3 | 4 |
| Spolu | |||||||||||||
Vysvetlivky na vyplnenie finančného výkazu FIN 1-12
Finančný výkaz FIN 1-12 sa vypĺňa za subjekty verejnej správy v členení na príjmy, výdavky a finančné operácie.
K časti I. Príjmy a výdavky
1.V tejto časti sa uvádzajú všetky príjmy a výdavky subjektu verejnej správy, ktoré sa klasifikujú podľa rozpočtovej klasifikácie, okrem finančných operácií. Za subjekty verejnej správy, ktorými sú obce a nimi zriadené rozpočtové organizácie a vyššie územné celky a nimi zriadené rozpočtové organizácie, sa táto časť výkazu vypĺňa osobitne za bežné príjmy a bežné výdavky a osobitne za kapitálové príjmy a kapitálové výdavky [§ 10 ods. 3 zákona č. 583/2004 Z. z. o rozpočtových pravidlách územnej samosprávy a o zmene a doplnení niektorých zákonov (ďalej len „zákon č. 583/2004 Z. z.“)].
2.Stĺpec a v častiach 1.1. a 1.2. sa vypĺňa za subjekty verejnej správy, ktorými sú štátne rozpočtové organizácie. Uvádza sa druh rozpočtu, podľa opatrenia Ministerstva financií Slovenskej republiky z 8. decembra 2004 č. MF/010175/2004-42, ktorým sa ustanovuje druhová klasifikácia, organizačná klasifikácia a ekonomická klasifikácia rozpočtovej klasifikácie v znení neskorších predpisov (ďalej len „opatrenie MF/010175/2004-42 “).
3.Stĺpec b v častiach 1.1. a 1.2. sa vypĺňa za všetky subjekty verejnej správy uvedené v § 2 ods. 3 opatrenia Ministerstva financií Slovenskej republiky z 19. decembra č. MF/017353/2017-352, ktorým sa ustanovuje usporiadanie, obsahové vymedzenie, spôsob, termín a miesto predkladania informácií z účtovníctva a údajov potrebných na účely hodnotenia rozpočtu (ďalej len „opatrenie MF/017353/2017-352“). Kód zdroja sa vypĺňa ako povinný údaj.
4.V stĺpcoch c až e v časti 1.1. a v stĺpcoch d až j v časti 1.2. sa uvádzajú príjmy a výdavky subjektu verejnej správy triedené podľa rozpočtovej klasifikácie [§ 4 ods. 4 zákona č. 523/2004 Z. z. o rozpočtových pravidlách verejnej správy a o zmene a doplnení niektorých zákonov (ďalej len „zákon č. 523/2004 Z. z.“)]. Stĺpec c v časti 1.2. sa vypĺňa za subjekty verejnej správy, ktorými sú štátne rozpočtové organizácie, štátne príspevkové organizácie a štátne fondy. Uvádza sa alfanumerický kód programu.
5.V stĺpci 1 v častiach 1.1. a 1.2. sa uvádzajú údaje o príjmoch a výdavkoch subjektu verejnej správy schválené a rozpísané na základe zákona o štátnom rozpočte na príslušné vykazované obdobie alebo na základe rozpočtu verejnej správy schváleného vládou Slovenskej republiky alebo schváleného orgánom príslušného subjektu verejnej správy (§ 14 zákona č. 523/2004 Z .z. v znení neskorších predpisov).
6.V stĺpci 2 v častiach 1.1. a 1.2. sa uvádzajú údaje o príjmoch a výdavkoch subjektu verejnej správy upravené o vykonané rozpočtové opatrenia v štátnom rozpočte (§ 15 až 18 zákona č. 523/2004 Z. z. v znení neskorších predpisov) alebo upravené na základe rozhodnutia orgánu príslušného subjektu verejnej správy.
7.V stĺpci 3 v častiach 1.1. a 1.2. sa uvádzajú údaje o očakávanej skutočnosti, ktorou sa rozumie predpokladané plnenie rozpočtu do konca roka. Za subjekty verejnej správy, ktorými sú štátne rozpočtové organizácie, štátne príspevkové organizácie, štátne fondy, subjekty ústrednej správy pod kódom S. 13110 alebo S. 13140 a zdravotnícke zariadenia v subsektore miestnej samosprávy pod kódom S. 13130 sa uvádzajú údaje o očakávanej skutočnosti za obdobie január až november. Za subjekty verejnej správy, ktorými sú vyššie územné celky a ich rozpočtové organizácie a príspevkové organizácie a dopravné podniky v subsektore miestnej samosprávy pod kódom S. 13130, sa uvádzajú údaje o očakávanej skutočnosti za prvý až tretí štvrťrok.
8.V stĺpci 4 v častiach 1.1. a 1.2. sa uvádzajú údaje o skutočných príjmoch a výdavkoch subjektu verejnej správy podľa stavu k termínu, ku ktorému sa finančný výkaz zostavuje.
K časti II. Finančné operácie
1.Časti 2.1. a 2.2. obsahujú údaje o finančných operáciách subjektu verejnej správy (§ 2 ods. 3 opatrenia MF/017353/2017-352), a o pohyboch na samostatných účtoch štátnych rozpočtových organizácií a príspevkových organizácií. Za štátne rozpočtové organizácie sa uvádzajú údaje o pohyboch na samostatných účtoch v súlade s § 22 ods. 4 zákona č. 523/2004 Z. z. v znení neskorších predpisov. Za štátne príspevkové organizácie a príspevkové organizácie zriadené obcou alebo vyšším územným celkom sa uvádzajú údaje o pohyboch na samostatných účtoch, na ktorých sa uvádzajú príjmy a výdavky z podnikateľskej činnosti v súlade s § 28 zákona č. 523/2004 Z. z. v znení neskorších predpisov.
2.Stĺpec a v častiach 2.1. a 2.2. sa vypĺňa za subjekty verejnej správy, ktorými sú štátne rozpočtové organizácie, za ktoré sa uvádza kód samostatného účtu. Za subjekty verejnej správy, ktorými sú príspevkové organizácie štátu, obce alebo vyššieho územného celku, sa uvádza kód samostatného účtu podnikateľskej činnosti.
3.Stĺpec b v častiach 2.1. a 2.2. sa vypĺňa za subjekty verejnej správy, ktorými sú štátne rozpočtové organizácie. Uvádza sa druh rozpočtu podľa opatrenia MF/010175/2004-42.
4.Stĺpec c v častiach 2.1. a 2.2. sa vypĺňa za všetky subjekty verejnej správy uvedené v § 2 ods. 3 opatrenia MF/017353/2017-352. Kód zdroja sa vypĺňa ako povinný údaj.
5.V stĺpcoch d až f v časti 2.1. a v stĺpcoch d až j v časti 2.2. sa uvádzajú príjmové finančné operácie a výdavkové finančné operácie (§ 4 ods. 7 písm. a) a b) zákona č. 523/2004 Z. z. v znení zákona č. 69/2012 Z. z.) subjektu verejnej správy triedené podľa rozpočtovej klasifikácie. Za subjekty verejnej správy, ktorými sú štátne rozpočtové organizácie, sa uvádzajú aj údaje o ďalších pohyboch na samostatných účtoch. Za subjekty verejnej správy, ktorými sú štátne príspevkové organizácie a subjekty verejnej správy, ktorými sú príspevkové organizácie obce alebo vyššieho územného celku, sa uvádzajú údaje o samostatných účtoch, na ktorých sa realizujú príjmy a výdavky z podnikateľskej činnosti v súlade s § 28 zákona č. 523/2004 Z. z. v znení neskorších predpisov. Prevodové príjmy a prevodové finančné operácie štátnych rozpočtových organizácií sa klasifikujú na úrovni kategórie a položky.
6.V stĺpci 1 v častiach 2.1. a 2.2. sa uvádzajú údaje o schválených príjmových finančných operáciách a výdavkových finančných operáciách subjektu verejnej správy. Za štátne rozpočtové organizácie sa uvádzajú údaje za prevodové príjmy a prevodové finančné operácie vo všetkých stĺpcoch, okrem stĺpcov 1 a 2.
7.V stĺpci 2 v častiach 2.1. a 2.2. sa uvádzajú údaje o príjmových finančných operáciách a výdavkových finančných operáciách subjektu verejnej správy upravené v priebehu vykazovaného obdobia. Za štátne rozpočtové organizácie sa uvádzajú údaje za prevodové príjmy a prevodové finančné operácie vo všetkých stĺpcoch, okrem stĺpcov 1 a 2.
8.V stĺpci 3 v častiach 2.1. a 2.2. sa uvádzajú údaje o očakávanej skutočnosti, ktorou sa rozumie predpokladané plnenie rozpočtu do konca kalendárneho roka. Za subjekty verejnej správy, ktorými sú štátne rozpočtové organizácie, štátne príspevkové organizácie, štátne fondy, subjekty ústrednej správy pod kódom S. 13110 alebo S. 13140 a zdravotnícke zariadenia v subsektore miestnej samosprávy pod kódom S. 13130, sa uvádzajú údaje o očakávanej skutočnosti za obdobie január až november. Za subjekty verejnej správy, ktorými sú vyššie územné celky a ich rozpočtové organizácie a príspevkové organizácie a dopravné podniky v subsektore samosprávy pod kódom S. 13130, sa uvádzajú údaje o očakávanej skutočnosti za obdobia prvý až tretí štvrťrok.
9.V stĺpcoch 1, 2 a 3 v častiach 2.1. a 2.2. sa nevypĺňajú údaje za štátnu rozpočtovú organizáciu, ktorá sleduje príjmy a výdavky na samostatných účtoch z prostriedkov Európskej únie, ktoré sa nerozpočtujú.
10.V stĺpci 4 v častiach 2.1. a 2.2. sa uvádzajú údaje o plnení príjmových finančných operácií a výdavkových finančných operácií subjektu verejnej správy podľa stavu k termínu, ku ktorému sa finančný výkaz zostavuje.
k opatreniu č. MF/017353/2017-352 Záväzky z ostatného a operatívneho prenájmu
VZOR FIN 2-04 Finančný výkaz o vybraných údajoch z aktív a z pasív
1.Za subjekty verejnej správy uvedené v § 2 ods. 3 okrem Exportno-importnej banky Slovenskej republiky
| Č.r. | 1.1 Vybrané aktíva | Zostatok k ........... vykazovaného obdobia | Zostatok k 31. decembru bezprostredne predchádzajúceho vykazovaného obdobia | ||
|---|---|---|---|---|---|
| Brutto | Korekcia | Netto | |||
| a | b | 1 | 2 | 3 | 4 |
| 1. | Dlhodobý nehmotný majetok (r. 2 až r. 7) | ||||
| 2. | Aktivované náklady na vývoj, nehmotné výsledky z vývojovej a obdobnej činnosti | ||||
| 3. | Softvér | ||||
| 4. | Oceniteľné práva, goodwill | ||||
| 5. | Poskytnuté preddavky na dlhodobý nehmotný majetok | ||||
| 6. | Drobný dlhodobý nehmotný majetok, ostatný dlhodobý nehmotný majetok | ||||
| 7. | Obstaranie dlhodobého nehmotného majetku | ||||
| 8. | Dlhodobý hmotný majetok (r. 9 až r. 18) | ||||
| 9. | Pozemky | ||||
| 10. | Pestovateľské celky trvalých porastov | ||||
| 11. | Umelecké diela a zbierky, predmety z drahých kovov | ||||
| 12. | Stavby | ||||
| 13. | Samostatné hnuteľné veci a súbory hnuteľných vecí, stroje, prístroje a zariadenia | ||||
| 14. | Dopravné prostriedky | ||||
| 15. | Poskytnuté preddavky na dlhodobý hmotný majetok | ||||
| 16. | Základné stádo a ťažné zvieratá, drobný dlhodobý hmotný majetok, ostatný dlhodobý hmotný majetok | ||||
| 17. | Obstaranie dlhodobého hmotného majetku | ||||
| 18. | Oprávky k opravnej položke k nadobudnutému majetku | ||||
| 19. | Dlhodobý finančný majetok (r. 20 až r. 25) | ||||
| 20. | Podielové cenné papiere a podiely, realizovateľné cenné papiere a podiely, vklady | ||||
| 21. | Dlhové cenné papiere držané do splatnosti | ||||
| 22. | Poskytnuté pôžičky | ||||
| 23. | Ostatný dlhodobý finančný majetok | ||||
| 24. | Obstaranie dlhodobého finančného majetku | ||||
| 25. | Poskytnuté preddavky na dlhodobý finančný majetok | ||||
| 26. | Zásoby | ||||
| 27. | Zúčtovanie medzi subjektmi verejnej správy (r. 28 až r. 34) | ||||
| 28. | Zúčtovanie odvodov príjmov rozpočtových organizácií do rozpočtu zriaďovateľa | ||||
| 29. | Zúčtovanie z financovania zo štátneho rozpočtu | ||||
| 30. | Zúčtovanie transferov štátneho rozpočtu | ||||
| 31. | Zúčtovanie z financovania z rozpočtu obce a vyššieho územného celku | ||||
| 32. | Zúčtovanie transferov rozpočtu obce a vyššieho územného celku | ||||
| 33. | Zúčtovanie transferov zo štátneho rozpočtu v rámci konsolidovaného celku | ||||
| 34 | Ostatné zúčtovanie medzi subjektmi verejnej správy | ||||
| 35. | Pohľadávky (r. 36 až r. 51) | ||||
| 36. | Odberatelia | ||||
| 37. | Zmenky na inkaso Poskytnuté prevádzkové preddavky | ||||
| 38. | preddavky | ||||
| 39. | Pohľadávky za eskontované cenné papiere, pohľadávky z vydaných dlhopisov |
| 40. | Pohľadávky z daňových a colných rozpočtových príjmov |
| 41. | Pohľadávky z daňových príjmov obcí a vyšších územných celkov |
| 42. | Daňové pohľadávky a pohľadávky zo sociálneho poistenia a zdravotného poistenia |
| 43. | Pohľadávky z nájmu |
| 44. | Pohľadávky z pevných termínových operácií a nakúpené opcie |
| 45. | Pohľadávky voči združeniu, zúčtovanie s Európskou úniou, transfery a ostatné zúčtovanie, spojovací účet pri združení |
| 46. | Pohľadávky voči spoločníkom |
| 47. | Pohľadávky v rámci konsolidovaného celku |
| 48. | Pohľadávky z predaja majetku |
| 49. | Ostatné pohľadávky |
| 50. | Pohľadávky na poistnom a príspevkoch na starobné dôchodkové sporenie |
| 51. | Dotácie a zúčtovania so štátnym rozpočtom, dotácie a zúčtovania s rozpočtom územnej samosprávy |
| 52. | Finančné účty (r. 53 až r. 60) |
| 53. | Pokladnica a ceniny |
| 54. | Bankové účty |
| 55. | Výdavkový rozpočtový účet |
| 56. | Príjmový rozpočtový účet |
| 57. | Účty štátnej pokladnice |
| 58. | Majetkové cenné papiere |
| 59. | Dlhové cenné papiere |
| 60. | Obstaranie krátkodobého finančného majetku |
| 61. | Návratné finančné výpomoci (r. 62 + r. 63) |
| 62. | Návratné finančné výpomoci poskytnuté subjektom verejnej správy |
| 63. | Návratné finančné výpomoci poskytnuté subjektom mimo sektora verejnej správy |
| 64. | Náklady a komplexné náklady budúcich období |
| 65. | Príjmy budúcich období |
| 66. | Účet štátnych rozpočtových príjmov |
| 67. | Vzťahy k účtom klientov Štátnej pokladnice |
| 68. | Vybrané aktíva spolu (r. 1 + r. 8 + r. 19 + r. 26 + r. 27 + r. 35 + r. 52 + r. 61 + r. 64 + r. 65 + r. 66 + r. 67) |
| Č. r. | 1.2. Vybrané pasíva | Zostatok k ... vykazovaného obdobia | Zostatok k 31. decembru bezprostredne predchádzajúceho vykazovaného obdobia |
|---|---|---|---|
| a | b | 5 | vykazovaného obdobia 6 |
| 69. | Vlastné imanie a vlastné zdroje krytia majetku (r. 70 až r. 75) | ||
| 70. | Základné imanie | ||
| 71. | Fondy tvorené z vkladov a príspevkov | ||
| 72. | Fondy tvorené zo zisku | ||
| 73. | Fondy Sociálnej poisťovne | ||
| 74. | Oceňovacie rozdiely | ||
| 75. | Výsledok hospodárenia | ||
| 76. | Rezervy | ||
| 77. | Zúčtovanie medzi subjektmi verejnej správy (r. 78 až r. 84) | ||
| 78. | Zúčtovanie odvodov príjmov rozpočtových organizácií do rozpočtu zriaďovateľa | ||
| 79. | Zúčtovanie z financovania zo štátneho rozpočtu | ||
| 80. | Zúčtovanie transferov štátneho rozpočtu | ||
| 81. | Zúčtovanie z financovania z rozpočtu obce a vyššieho územného celku | ||
| 82. | Zúčtovanie transferov rozpočtu obce a vyššieho územného celku | ||
| 83. | Zúčtovanie transferov zo štátneho rozpočtu v rámci konsolidovaného celku | ||
| 84. | Ostatné zúčtovanie medzi subjektmi verejnej správy | ||
| 85. | Záväzky dlhodobé (r. 86 až r. 97) | ||
| 86. | Zmenky na úhradu | ||
| 87. | Záväzky z pevných termínovaných operácií a predané opcie | ||
| 88. | Vydané dlhopisy | ||
| 89. | Prijaté zábezpeky | ||
| Prijaté preddavky | |||
| 90. | Dodávatelia a nevyfakturované dodávky Prijaté preddavky | ||
| 91. | |||
| Záväzky z finančného prenájmu | |||
| 93. | Záväzky zo zmlúv o dodávke energetických služieb (EPC kontraktov) | ||
| 94. 95. | Záväzky zo sociálneho fondu | ||
| 96. | Záväzky voči prepojeným účtovným jednotkám | ||
| 97. | Ostatné záväzky | ||
| 99. | |||
| 99. | Bankové úvery dlhodobé | ||
| 100. | 100. Nebankové pôžičky a finančné výpomoci od subjektov mimo verejnej správy | ||
| 101. | 101. Finančné výpomoci a pôžičky od subjektov verejnej správy | ||
| 102. 103. | 102. Záväzky krátkodobé (r. 103 až r. 121) | ||
| 103. Zmenky na úhradu 104. Záväzky z pevných termínovaných operácií a predané opcie | |||
| 104. | 103. Zmenky na úhradu 104. Záväzky z pevných termínovaných operácií a predané opcie | ||
| 105. | |||
| 105. Vydané dlhopisy | |||
| 106. | 106. Prijaté zábezpeky 107. Dodávatelia a nevyfakturované dodávky | ||
| 107. 108. | 107. Dodávatelia a nevyfakturované dodávky 108. Prijaté preddavky | ||
| 109. | 109. Záväzky z ostatného a operatívneho prenájmu | ||
| 110. | 110. Záväzky z finančného prenájmu | ||
| 111. | 111. Záväzky zo zmlúv o dodávke energetických služieb (EPC kontraktov) | ||
| 113. | Daňové záväzky a záväzky zo sociálneho poistenia a zdravotného poistenia |
92.Úvery, pôžičky a výpomoci dlhodobé (r. 99 až r. 101) 98.
112.Záväzky voči zamestnancom
| 114. | Dotácie a zúčtovanie so štátnym rozpočtom, dotácie a zúčtovanie s rozpočtom samosprávy |
| 115. | 115. Záväzky z upísaných nesplatených cenných papierov a vkladov |
| 116. | Záväzky voči združeniu, zúčtovanie s Európskou úniou, transfery a ostatné zúčtovanie so subjektami, spojovací účet pri združení |
| 117. | 117. Záväzky v rámci konsolidovaného celku |
| 118. | 118. Záväzky z kúpy podniku |
| 119. | 119. Záväzky z poistných vzťahov |
| 120. | 120. Záväzky voči dôchodkovej doplnkovej spoločnosti |
| 121. | 121. Ostatné záväzky |
| 122. | 122. Úvery, pôžičky a výpomoci krátkodobé (r. 123 až r. 125) |
| 123. | 123. Bankové úvery |
| 124. | 124. Nebankové pôžičky a finančné výpomoci od subjektov mimo verejnej správy |
| 125. | 125. Finančné výpomoci a pôžičky od subjektov verejnej správy |
| 126. | 126. Časové rozlíšenie (r. 127 + r. 128) |
| 127. | 127. Výdavky budúcich období |
| 128. | 128. Výnosy budúcich období |
| 129. | 129. Účet štátnych rozpočtových výdavkov |
| 130. | 130. Vzťahy k účtom klientov Štátnej pokladnice |
| 131. | Vybrané pasíva spolu (r. 69 + r. 76 + r. 77 + r. 85 + r. 98 + r. 102 + r. 122 + r. 126 + r. 129 + r. 130) |
2.Za subjekt verejnej správy, ktorým je Exportno-importná banka Slovenskej republiky
| Č. r. | 2.1. Vybrané aktíva | Zostatok k .............. vykazovaného obdobia (netto) | Zostatok k 31. decembru bezprostredne predchádzajúceho vykazovaného obdobia (netto) |
|---|---|---|---|
| a | b | 1 | 4 |
| 1. | Peňažné prostriedky a ich ekvivalenty a pohľadávky voči bankám – hotovosť | ||
| 2. | Peňažné prostriedky a ich ekvivalenty a pohľadávky voči bankám – bežné účty bez výpovednej lehoty | ||
| 3. | Peňažné prostriedky a ich ekvivalenty a pohľadávky voči bankám – termínované účty | ||
| 4. | Peňažné prostriedky a ich ekvivalenty a pohľadávky voči bankám – poskytnuté úvery bankám s dobou splatnosti do jedného roka vrátane | ||
| 5. | Peňažné prostriedky a ich ekvivalenty a pohľadávky voči bankám – poskytnuté úvery bankám s dobou splatnosti dlhšou ako jeden rok | ||
| 6. | Finančný majetok na obchodovanie a na predaj – kótované akcie | ||
| 7. | Finančný majetok na obchodovanie a na predaj – nekótované akcie | ||
| 8. | Finančný majetok na obchodovanie a na predaj – ostatné majetkové účasti | ||
| 9. | Finančný majetok na obchodovanie a na predaj – podielové listy investičných spoločností | ||
| 10. | Derivátové finančné pohľadávky | ||
| 11. | Pohľadávky voči klientom s dobou splatnosti do jedného roka vrátane | ||
| 12. | Pohľadávky voči klientom s dobou splatnosti dlhšou ako jeden rok | ||
| 13. | Pohľadávky z poistenia | ||
| 14. | Majetok a pohľadávky zo zaistenia | ||
| 15. | Investície držané do splatnosti s pôvodnou dobou splatnosti do jedného roka vrátane | ||
| 16. | Investície držané do splatnosti s pôvodnou dobou splatnosti dlhšou ako jeden rok | ||
| 17. | Hmotný majetok - pozemky | ||
| 18. | Hmotný majetok – budovy a stavby | ||
| 19. | Hmotný majetok – stroje a zariadenia | ||
| 20. | Obstaranie hmotného majetku | ||
| 21. | Nehmotný majetok | ||
| 22. | Splatná daňová pohľadávka | ||
| 23. | Odložená daňová pohľadávka | ||
| 24. | Ostatný majetok – pohľadávky | ||
| 25. | Ostatný majetok – rezervy | ||
| 26. | Náklady a príjmy budúcich období | ||
| 27. | Vybrané aktíva spolu (r. 1 až r. 26) |
| Č. r. | 2.2. Vybrané pasíva | Zostatok k .............. vykazovaného obdobia | Zostatok k 31. decembru bezprostredne predchádzajúceho vykazovaného obdobia |
|---|---|---|---|
| a | b | 5 | 6 |
| 28. | Základné imanie | ||
| 29. | Kapitálové fondy | ||
| 30. | Oceňovacie rozdiely z ocenenia majetku a záväzkov | ||
| 31. | Výsledok hospodárenia | ||
| 32. | Záväzky voči bankám – prijaté úvery s dobou splatnosti do jedného roka vrátane | ||
| 33. | Záväzky voči bankám – prijaté úvery s dobou splatnosti dlhšou ako jeden rok | ||
| 34. | Záväzky z obchodovania | ||
| 35. | Derivátové finančné záväzky | ||
| 36. | Záväzky voči klientom – s dobou splatnosti do jedného roka vrátane | ||
| 37. | Záväzky voči klientom – s dobou splatnosti dlhšou ako jeden rok | ||
| 38. | Záväzky zo zaistenia | ||
| 39. | Emitované dlhové cenné papiere – s dobou splatnosti do jedného roka vrátane | ||
| 40. | Emitované dlhové cenné papiere – s dobou splatnosti dlhšou ako jeden rok | ||
| 41. | Technické rezervy na poistenie | ||
| 42. | Ostatné finančné záväzky | ||
| 43. | Ostatné záväzky | ||
| 44. | Splatný daňový záväzok | ||
| 45. | Odložený daňový záväzok | ||
| 46. | Ostatné rezervy | ||
| 47. | Výnosy a výdavky budúcich období | ||
| 48. | Vybrané pasíva spolu: (r. 28 až r. 47) |
Vysvetlivky na vyplnenie finančného výkazu FIN 2-04
1.Finančný výkaz FIN 2-04 obsahuje údaje o vybraných údajoch z aktív a z pasív za subjekty verejnej správy, uvedené v § 2 ods. 3 opatrenia MF/017353/2017-352. Údaje sa vypĺňajú kumulatívne k príslušnému dátumu za bezprostredne predchádzajúce vykazované obdobie.
2.V stĺpcoch 4 a 6 sa uvádzajú hodnoty zostatkov majetku, záväzkov a rozdielu majetku a záväzkov podľa ekonomickej kategórie zodpovedajúcej účtovej osnovy subjektu verejnej správy k 31. decembru bezprostredne predchádzajúceho vykazovaného obdobia.
3.V stĺpcoch 1, 2 a 5 sa uvádzajú hodnoty zostatkov majetku, záväzkov a rozdielu majetku a záväzkov podľa ekonomickej kategórie zodpovedajúcej účtovej osnovy subjektu verejnej správy k 31. marcu, 30. júnu, 30. septembru a k 31. decembru vykazovaného obdobia. Za subjekty verejnej správy, ktorými sú štátne rozpočtové organizácie, štátne príspevkové organizácie, štátne fondy, vyššie územné celky a nimi zriadené rozpočtové organizácie a príspevkové organizácie a obce a nimi zriadené rozpočtové organizácie a príspevkové organizácie, sa uvádzajú údaje k 31. marcu, 30. júnu a 30. septembru; údaje k 31. decembru vykazovaného obdobia sa predložia vo forme účtovného výkazu súvaha z ročnej účtovnej závierky. V stĺpci 3 sa vykazuje rozdiel medzi stĺpcami 1 a 2.
4.Údaje v sumárnych riadkoch sa určia ako výsledok algoritmu uvedeného v konkrétnom riadku.
5.Výsledok hospodárenia zahŕňa výsledok hospodárenia minulých období, nevysporiadaný výsledok hospodárenia minulého obdobia, ako aj výsledok hospodárenia v schvaľovaní a výsledok hospodárenia vytvorený od začiatku vykazovaného obdobia do dňa, ku ktorému sa finančný výkaz zostavuje.
6.Bakovými účtami sú účet v banke alebo pobočke zahraničnej banky
7.Bankou sa rozumie banka a pobočka zahraničnej banky.
Použitá skratka
Č. r. – číslo riadku výkazu
k opatreniu č. MF/017353/2017-352 42. z toho
VZOR FIN 3-04 Finančný výkaz o finančných aktívach podľa sektorov
| Č. r. | VYBRANÉ AKTÍVA | Majetkové cenné papiere | v tom | Dlhové cenné papiere | z toho: dlhodobé | Poskytnuté pôžičky a návratné finančné výpomoci | z toho: dlhodobé | Vybrané pohľadávky a poskytnuté preddavky | |||
|---|---|---|---|---|---|---|---|---|---|---|---|
| VYBRANÉ AKTÍVA | akcie | z toho: kótované | podielové listy | ostatné majetkové vklady | |||||||
| a | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| 1. | I. STAV k 1.januáru VYKAZOVANEHO OBDOBIA (r.2 + r.3 + r.6 + r.10 až 12) | ||||||||||
| 2. | a) nefinančné korporácie | ||||||||||
| 3. | b) finančné korporácie | ||||||||||
| 4. | z toho: poisťovacie spoločnosti | ||||||||||
| 5. | penzijné fondy | ||||||||||
| 6. | c) verejná správa spolu (r.07 až 09) | ||||||||||
| 7. | ústredná správa | ||||||||||
| 8. | územná samospráva | ||||||||||
| 9. | fondy sociálneho poistenia a zdravotného poistenia | ||||||||||
| 10. | 10. d) domácnosti | ||||||||||
| 11. | 11. e) neziskové inštitúcie slúžiace domácnostiam | ||||||||||
| 12. | 12. f) zahraničie | ||||||||||
| II. TRANSAKCIE | |||||||||||
| 13. | 13. Zvýšenie stavu aktív (r.14 + r.15 + r.18 + r.22 až 24) | ||||||||||
| 14. | 14. a) nefinančné korporácie | ||||||||||
| 15. | 15. b) finančné korporácie | ||||||||||
| 39. | 39. V. STAV K POSLEDNÉMU DŇU VYKAZOVANÉHO OBDOBIA kumulatívne (r. 1 + r. 13 - r. 25 + r. 37 + r. 38) |
| 40. | 40. a) nefinančné korporácie |
| 41. | 41. b) finančné korporácie |
| 42. | poisťovacie spoločnosti |
| 43. | 43. penzijné fondy |
| 44. | 44. c) verejná správa spolu (r.45 až 47) |
| 45. | 45. ústredná správa |
| 46. | 46. územná samospráva |
| 47. | 47. fondy sociálneho poistenia a zdravotného poistenia |
| 48. | 48. d) domácnosti |
| 49. | 49. e) neziskové inštitúcie slúžiace domácnostiam |
| 50. | 50. f) zahraničie |
Vysvetlivky na vyplnenie finančného výkazu FIN 3-04
1.Finančný výkaz sa vypĺňa za všetky subjekty verejnej správy uvedené v § 2 ods. 3 opatrenia MF/017353/2017-352.
2.V riadku 1 sa uvádza začiatočný stav vybraných aktív v netto hodnote k 1. januáru vykazovaného obdobia v štruktúre uvedenej v stĺpcoch 1 až 10.
3.V riadkoch 2 až 12 sa uvádza začiatočný stav vybraných aktív v štruktúre uvedenej v stĺpcoch 1 až 10 spolu a v členení podľa jednotlivých sektorov [Nariadenie Rady (ES) č. 2223/1996 z 25. júna 1996 o európskom systéme národných a regionálnych účtov v Spoločenstve v platnom znení (Mimoriadne vydanie Ú. v. EÚ, kap. 10/zv. 002)].
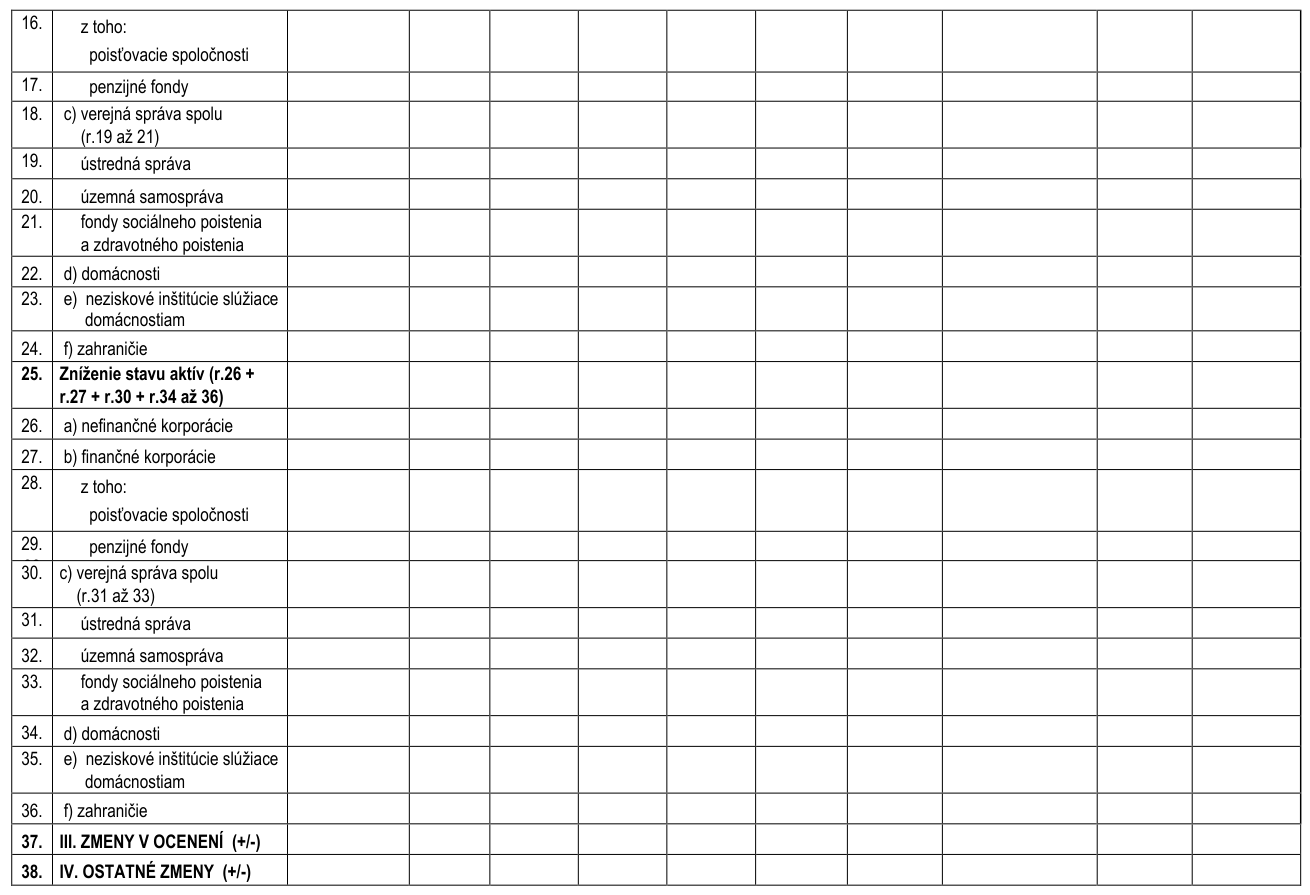
4.V riadkoch 13 až 24 sa uvádza zvýšenie stavu vybraných aktív vyplývajúce z transakcií s aktívami v štruktúre uvedenej v stĺpcoch 1 až 10 spolu a v členení podľa jednotlivých sektorov.
5.V riadkoch 25 až 36 sa uvádza zníženie stavu vybraných aktív vyplývajúce z transakcií s aktívami v štruktúre uvedenej v stĺpcoch 1 až 10 spolu a v členení podľa jednotlivých sektorov.
6.V riadku 37 sa uvádza v štruktúre uvedenej v stĺpcoch 1 až 10 tvorba opravnej položky ako zníženie ocenenia (-) a zrušenie opravnej položky ako zvýšenie ocenenia (+), kurzové rozdiely ziskové (+), kurzové rozdiely stratové (-) a zmena hodnoty cenných papierov vyplývajúca z ich precenenia.
7.V riadku 38 sa uvádza v štruktúre uvedenej v stĺpcoch 1 až 10 zvýšenie alebo zníženie stavu vybraných aktív z dôvodu organizačných zmien, živelných pohrôm, zmeny v metóde účtovania alebo z dôvodu jednostranného odpisu obstarania finančného majetku, napríklad cenných papierov, dlhopisov, pretože dlžník zanikol.
8.V riadkoch 39 až 50 sa uvádza stav vybraných aktív v netto hodnote k poslednému dňu kalendárneho štvrťroka v štruktúre uvedenej v stĺpcoch 1 až 10 spolu a v členení podľa jednotlivých sektorov.
9.V stĺpci 1 sa uvádza celková výška majetkových cenných papierov, ktoré sa ďalej členia v stĺpcoch 2 až 5.
10.V stĺpci 6 sa uvádza celková výška dlhových cenných papierov a v stĺpci 7 sa uvádza z toho výška dlhových cenných papierov s dobou splatnosti viac ako jeden rok.
11.V stĺpci 8 sa uvádza celková výška poskytnutých pôžičiek a návratných finančných výpomocí a v stĺpci 9 sa uvádza z toho výška poskytnutých pôžičiek a návratných finančných výpomocí s dobou splatnosti viac ako jeden rok.
12.V stĺpci 10 sa uvádza suma poskytnutých preddavkov, časového rozlíšenia aktív a vybraných pohľadávok.
Použité skratky
Č. r. – číslo riadku výkazu.
r. – riadok
k opatreniu č. MF/017353/2017-352 16. z toho: verejnej správy
VZOR FIN 4-04 Finančný výkaz o finančných pasívach podľa sektorov
| Č.r. | VYBRANÉ PASÍVA (1. časť) | Emitované dlhopisy | Zmenky | Bankové úvery | Investičné dodávateľské úvery | Dodávateľské úvery | Úvery od Štátneho fondu rozvoja bývania | Úvery od enviromentálneho fondu | |||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Nesplatená menovitá hodnota | Úrok | Nesplatená menovitá hodnota | Úrok | Nesplatená menovitá hodnota | Úrok | Nesplatená menovitá hodnota | Úrok | Nesplatená menovitá hodnota | Úrok | Nesplatená menovitá hodnota | Úrok | Nesplatená menovitá hodnota | Úrok | ||
| a | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | |
| 1. | I. STAV k 1.januáru VYKAZOVANÉHO OBDOBIA (r. 2 + r. 3 + r.6 + r.10 až 12) | ||||||||||||||
| 2. | a) nefinančné korporácie | x | x | x | x | x | x | ||||||||
| 3. | b) finančné korporácie | x | x | x | x | ||||||||||
| 4. | z toho: poisťovacie spoločnosti | x | x | x | x | x | x | ||||||||
| 5. | penzijné fondy | x | x | x | x | x | x | ||||||||
| 6. | c) verejná správa spolu (r.7 až 9) | x | x | ||||||||||||
| 7. | ústredná správa | x | x | ||||||||||||
| 8. | územná samospráva | x | x | x | x | x | x | ||||||||
| 9. | fondy sociálneho poistenia a zdravotného poistenia | x | x | x | x | x | x | ||||||||
| 10. | 10. d) domácnosti | x | x | x | x | x | x | ||||||||
| 11. | 11. e) neziskové inštitúcie slúžiace domácnostiam | x | x | x | x | x | x | ||||||||
| 12. | 12. f) zahraničie | x | x | x | x | ||||||||||
| II. TRANSAKCIE | |||||||||||||||
| 13. | 13. Zvýšenie stavu pasív (r.14 + r.15 + r.18 + r.22 až 24) | ||||||||||||||
| 14. | 14. a) nefinančné korporácie | x | x | x | x | x | x | ||||||||
| 15. | 15. b) finančné korporácie | x | x | x | x | ||||||||||
| 16. | poisťovacie spoločnosti | x | x | x | x | x | x |
| 17. | 17. penzijné fondy | x | x | x | x | x | x |
| 18. | 18. c) verejná správa spolu (r.19 až 21) | x | x | ||||
| 19. | 19. ústredná správa | x | x | ||||
| 20. | 20. územná samospráva | x | x | x | x | x | x |
| 21. | 21. fondy sociálneho poistenia a zdravotného poistenia | x | x | x | x | x | x |
| 22. | 22. d) domácnosti | x | x | x | x | x | x |
| 23. | 23. e) neziskové inštitúcie slúžiace domácnostiam | x | x | x | x | x | x |
| 24. | 24. f) zahraničie | x | x | x | x | ||
| 25. | 25. Zníženie stavu pasív (r.26 + r.27 + r.30 + r.34 až 36) | ||||||
| 26. | 26. a) nefinančné korporácie | x | x | x | x | x | x |
| 27. | 27. b) finančné korporácie | x | x | x | x | ||
| 28. | 28. z toho: poisťovacie spoločnosti | x | x | x | x | x | x |
| 29. | 29. penzijné fondy | x | x | x | x | x | x |
| 30. | 30. c) verejná správa spolu (r.31 až 33) | x | x | ||||
| 31. | 31. ústredná správa | x | x | ||||
| 32. | 32. územná samospráva | x | x | x | x | x | x |
| 33. | 33. fondy sociálneho poistenia a zdravotného poistenia | x | x | x | x | x | x |
| 34. | 34. d) domácnosti | x | x | x | x | x | x |
| 35. | 35. e) neziskové inštitúcie slúžiace domácnostiam | x | x | x | x | x | x |
| 36. | 36. f) zahraničie | x | x | x | x | ||
| 37. | 37. III. ZMENY V OCENENÍ (+/-) | ||||||
| 38. | 38. IV. OSTATNÉ ZMENY (+/-) | ||||||
| 39. | 39. V. STAV K POSLEDNÉMU DŇU VYKAZOVANÉHO OBDOBIA kumulatívne (r.1 + r 13 – r.25 + r.37 + r.38) | ||||||
| 40. | 40. a) nefinančné korporácie | x | x | x | x | x | x |
| 41. | 41. b) finančné korporácie | x | x | x | x | ||
| 42. | 42. z toho: poisťovacie spoločnosti | x | x | x | x | x | x |
| 43. | 43. penzijné fondy | x | x | x | x | x | x |
| 44. | 44. c) verejná správa spolu (r.45 až 47) | x | x | x | x | ||
| 45. | 45. ústredná správa | x | x | x | x | ||
| 46. | 46. územná samospráva | x | x | x | x | x | x |
| 47. | 47. fondy sociálneho poistenia a zdravotného poistenia | x | x | x | x | x | x |
| 48. | 48. d) domácnosti | x | x | x | x | x | x |
| 49. | 49. e) neziskové inštitúcie slúžiace domácnostiam | x | x | x | x | x | x |
| 50. | 50. f) zahraničie | x | x | x | x |
| Č.r . | VYBRANÉ PASÍVA (2. časť) | Finančné výpomoci a pôžičky od subjektov verejnej správy | Finančný prenájom | Nebankové pôžičky a finančné výpomoci od subjektov mimo | Prijaté zábezpeky | Záväzky vyplývajúce zo zmlúv o dodávke energetických služieb* | Záväzky z obchodného styku a prijaté preddavky | Vybrané záväzky | |||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Nesplatená menovitá hodnota | Úrok | Nesplatená menovitá hodnota | Úrok | Nesplatená menovitá hodnota | Úrok | Nesplatená menovitá hodnota | Úrok | Nesplatená menovitá hodnota | Úrok | Nesplatená menovitá hodnota | Úrok | Nesplatená menovitá hodnota | Úrok | ||
| a | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | 24 | 25 | 26 | 27 | 28 | |
| 1. | I. STAV k 1.januáru VYKAZOVANÉHO OBDOBIA (r.2 + r.3 + r.6 + r.10 až 12) | ||||||||||||||
| 2. | a) nefinančné korporácie | x | x | ||||||||||||
| 3. | b) finančné korporácie | x | x | ||||||||||||
| 4. | z toho: poisťovacie spoločnosti | x | x | ||||||||||||
| 5. | 5. penzijné fondy | x | x | ||||||||||||
| 6. | c) verejná správa spolu ( r.7 až 9) | x | x | ||||||||||||
| 7. | 7. ústredná správa | x | x | ||||||||||||
| 8. | 8. územná samospráva | x | x | ||||||||||||
| 9. | fondy sociálneho poistenia a zdravot- ného poistenia | x | x | ||||||||||||
| 10. | d) domácnosti | x | x | ||||||||||||
| 11. | e) neziskové inštitúcie slúžiace domácnostiam | x | x | ||||||||||||
| 12. | f) zahraničie | x | x | ||||||||||||
| II. TRANSAKCIE | |||||
|---|---|---|---|---|---|
| 13. | Zvýšenie stavu pasív (r.14 + r.15 + r.18 + r.22 až 24) | ||||
| 14. | a) nefinančné korporácie | x | x | ||
| 15. | b) finančné korporácie | x | x | ||
| 16. | 16. z toho: poisťovacie spoločnosti | x | x | ||
| 17. | 17. penzijné fondy | x | x | ||
| 18. | 18. c) verejná správa spolu ( r.19 až 21) | x | x | ||
| 19. | 19. ústredná správa | x | x | ||
| 20. | územná samospráva | x | x | ||
| 21. | fondy sociálneho poistenia a zdravot- ného poistenia | x | x | ||
| 22. | 22. d) domácnosti | x | x | ||
| 23. | e) neziskové inštitúcie slúžiace domácnostiam | x | x | ||
| 24. | 24. f) zahraničie | x | x | ||
| 25. | Zníženie stavu pasív (r.26 + r.27 + r.30 + r.34 až 36) | ||||
| 26. | 26. a) nefinančné korporácie | x | x | ||
| 27. | 27. b) finančné korporácie | x | x | ||
| 28. | 28. z toho: poisťovacie spoločnosti | x | x | ||
| 29. | penzijné fondy | x | x | ||
| 30. | c) verejná správa spolu ( r. 31 až 33) | x | x | ||
| 31. | 31. ústredná správa |
| 32. | územná samospráva | x | x | |
|---|---|---|---|---|
| 33. | 33. fondy sociálneho poistenia a zdravot- ného poistenia | x | x | |
| 34. | d) domácnosti | x | ||
| 35. | e) neziskové inštitúcie slúžiace domácnostiam | x | ||
| 36. | f) zahraničie | x | ||
| 37. | III. ZMENY V OCENENÍ (+/-) | |||
| 38. | IV. OSTATNÉ ZMENY (+/-) | |||
| 39. | V. STAV K POSLEDNÉMU DŇU VYKAZOVANÉHO OBDOBIA kumula- tívne (r.1 + r 13 – r.25 + r.37 +r.38) | |||
| 40. | a) nefinančné korporácie | x | ||
| 41. | b) finančné korporácie | x | ||
| 42. | z toho: poisťovacie spoločnosti | x | ||
| 43. | penzijné fondy | x | ||
| 44. | c) verejná správa spolu ( r. 45 až 47) | x | x | |
| 45. | ústredná správa | x | x | |
| 46. | územná samospráva | x | x | |
| 47. | fondy sociálneho poistenia a zdravot- ného poistenia | x | x | |
| 48. | d) domácnosti | x | ||
| 49. | e) neziskové inštitúcie slúžiace domácnostiam | x | x | |
| 50. | f) zahraničie | x | x |
* Zákon č. 321/2014 Z. z. o energetickej efektívnosti a o zmene a doplnení niektorých zákonov.
Vysvetlivky na vyplnenie finančného výkazu FIN 4-04
1.Finančný výkaz sa vypĺňa za subjekty verejnej správy uvedené v § 2 ods. 3 opatrenia MF/017353/2017-352.
2.V riadku 1 sa uvádza začiatočný stav vybraných pasív k 1. januáru vykazovaného obdobia v štruktúre uvedenej v stĺpcoch 1 až 28.
3.V riadkoch 2 až 12 sa uvádza začiatočný stav vybraných pasív v štruktúre uvedenej v stĺpcoch 1 až 28 v členení podľa jednotlivých sektorov [Nariadenie Rady (ES) č. 2223/1996 z 25. júna 1996 o európskom systéme národných a regionálnych účtov v Spoločenstve v platnom znení (Mimoriadne vydanie Ú. v. EÚ, kap. 10/zv. 002)].
4.V riadkoch 13 až 24 sa uvádza zvýšenie stavu vybraných pasív v štruktúre uvedenej v stĺpcoch 1 až 28 spolu a v členení podľa jednotlivých sektorov.
5.V riadkoch 25 až 36 sa uvádza zníženie stavu vybraných pasív v štruktúre uvedenej v stĺpcoch 1 až 28 spolu a v členení podľa jednotlivých sektorov.
6.V riadku 37 sa uvádzajú v štruktúre uvedenej v stĺpcoch 1 až 28 kurzové rozdiely ziskové (+), kurzové rozdiely stratové (-) a zmena hodnoty vyplývajúca z precenenia.
7.V riadku 38 sa uvádza v štruktúre uvedenej v stĺpcoch 1 až 28 zvýšenie alebo zníženie stavu vybraných pasív z dôvodu preklasifikovania finančného pasíva, napríklad investičný dodávateľský úver sa preklasifikuje na bankový úver, alebo z dôvodu chybného vykazovania v predchádzajúcich obdobiach.
8.V riadkoch 39 až 50 sa uvádza stav vybraných pasív k poslednému dňu kalendárneho štvrťroka v štruktúre uvedenej v stĺpcoch 1 až 28.
9.V stĺpcoch 1 až 28 sa uvádza suma vybraných pasív v členení na nesplatenú menovitú hodnotu a úrok.
Použité skratky
Č. r. – číslo riadku výkazu
r. – riadok
k opatreniu č. MF/017353/2017-352 VZOR
FIN 5-04 Finančný výkaz o dlhových nástrojoch a vybraných záväzkoch
| Symbol dlhového nástroja | Kód meny | Dátum prijatia prostriedkov | Dátum splatnosti dlhového nástroja | Druh úroku F / V | Nesplatená menovitá hodnota k | z toho: zahraniční veritelia | Úroky | z toho: zahraniční veritelia |
|---|---|---|---|---|---|---|---|---|
| a | b | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Spolu | ||||||||
Vysvetlivky na vyplnenie finančného výkazu FIN 5-04
1.Finančný výkaz sa vypĺňa za všetky subjekty verejnej správy uvedené v § 2 ods. 3 opatrenia MF/017353/2017-352.
2.V stĺpci a sa uvádzajú v každom riadku samostatne jednotlivé druhy dlhových nástrojov, pri ktorých hodnota v stĺpci 4 nie je nulová.
| Druh dlhového nástroja | symbol |
|---|---|
| Emitované dlhopisy | ED |
| Zmenky | Z |
| Bankové úvery | BU |
| Investičné dodávateľské úvery | IDU |
| Dodávateľské úvery | DU |
| Úvery od Štátneho fondu rozvoja bývania | SFRB |
| Úvery od Environmentálneho fondu | ENVF |
| Finančné výpomoci a pôžičky od subjektov verejnej správy | NFV |
| Finančný prenájom | FP |
| Nebankové pôžičky a finančné výpomoci od subjektov mimo verejnej správy | OST |
| Prijaté zábezpeky | ZAB |
| Záväzky vyplývajúce zo zmlúv o dodávke energetických služieb* | EPC |
| Záväzky z obchodného styku a prijaté preddavky – krátkodobé | KZOS |
| Záväzky z obchodného styku a prijaté preddavky - dlhodobé | DZOS |
| Vybrané záväzky | VZ |
3.Dlhové nástroje rovnakého druhu s rovnakým dátumom prijatia prostriedkov, rovnakým dátumom splatnosti dlhového nástroja a rovnakým druhom úroku sa uvádzajú sumárne v jednom riadku. Sumárne v jednom riadku sa uvádzajú aj prijaté zábezpeky, pri ktorých nie je známy dátum splatnosti, pričom stĺpce 1 a 2 sa nevypĺňajú.
4.V stĺpci b sa uvádza kód meny podľa kurzového lístka Národnej banky Slovenska, v ktorej bol dlhový nástroj pôvodne prijatý. Ak pôvodnou menou dlhového nástroja bola slovenská koruna, uvedie sa kód SKK.
5.V stĺpci 1 sa uvádza dátum emisie podľa emisných podmienok alebo dátum prvého dňa čerpania dlhových nástrojov podľa zmluvy v tvare RRRRMMDD.
6.V stĺpci 2 sa uvádza dátum, kedy sa podľa emisných podmienok alebo zmluvy dlhový nástroj splatí v tvare RRRRMMDD.
7.V stĺpci 3 sa uvádza druh úroku dlhového nástroja. Ak je úrok určený fixnou sadzbou alebo ak sa dlhový nástroj neúročí, uvádza sa písmeno „F“, ak je úroková sadzba počas splatnosti dlhového nástroja variabilná, uvádza sa písmeno „V“.
8.V stĺpci 4 sa uvádza nesplatená výška dlhových nástrojov k 31. marcu, 30. júnu, 30. septembru a 31. decembru v menovitej hodnote. Údaje sa uvádzajú bez záväzkov z úrokov. Ak je dlhový nástroj v cudzej mene, prepočíta sa na menu euro referenčným výmenným kurzom určeným a vyhláseným Európskou centrálnou bankou alebo Národnou bankou Slovenska platným v posledný pracovný deň príslušného kalendárneho štvrťroka.
9.V stĺpci 5 sa uvádza nesplatená výška dlhových nástrojov k 31. marcu, 30. júnu, 30. septembru a 31. decembru voči zahraničným veriteľom v menovitej hodnote. Údaje sa uvádzajú bez záväzkov z úrokov. Ak je dlhový nástroj v cudzej mene, prepočíta sa na menu euro referenčným výmenným kurzom určeným a vyhláseným Európskou centrálnou bankou alebo Národnou bankou Slovenska platným v posledný pracovný deň príslušného kalendárneho štvrťroka.
10.Výkaz sa predkladá aj, ak sa vykazujú nulové hodnoty; vyplní sa len riadok „Spolu“, pričom v stĺpcoch 4 a 5 sa uvádza nula. Symboly dlhového nástroja v stĺpci „a“ sa neuvádzajú.
11.V stĺpci 6 sa uvádza výška nesplatených záväzkov z úrokov k 31. marcu, 30. júnu, 30. septembru a 31. decembru.
12.V stĺpci 7 sa uvádza výška nesplatených záväzkov z úrokov k 31. marcu, 30. júnu, 30. septembru a 31. decembru zahraničným veriteľom. Suma záväzkov z úrokov sa prepočíta na menu euro referenčným výmenným kurzom určeným a vyhláseným Európskou centrálnou bankou alebo Národnou bankou Slovenska platným v posledný pracovný deň príslušného kalendárneho štvrťroka.
13.Údaje za záväzky z obchodného styku a prijaté preddavky – krátkodobé a za vybrané záväzky sa uvádzajú v stĺpcoch a, b, 4 a 5.
14.Údaje za záväzky vyplývajúce zo zmlúv o dodávke energetických služieb, záväzky z obchodného styku a prijaté preddavky – dlhodobé sa uvádzajú v stĺpcoch a, b, 1, 2, 4, a 5. Ako dátum prijatia prostriedkov sa uvádza dátum zdaniteľného plnenia alebo deň prijatia preddavku.
15.Ako záväzky z obchodného styku a prijaté preddavky - dlhodobé sa uvádzajú záväzky, ktorých doba splatnosti pri vzniku je dlhšia ako 12 mesiacov.
k opatreniu č. MF/017353/2017-352
VZOR
FIN 6-04 Finančný výkaz o bankových účtoch a záväzkoch obcí, vyšších územných celkov a nimi zriadených rozpočtových organizácií
| Č.r. | Prehľad o stave bankových účtov a záväzkov | Zostatok k ....... vykazovaného obdobia | Zostatok k 31. decembru bezprostredne predchádzajúceho vykazovaného obdobia |
|---|---|---|---|
| a | 1 | 2 | |
| 1. | Bankové účty | ||
| 2. | z toho: účty peňažných fondov obcí a vyšších územných celkov | ||
| 3. | z toho: rezervný fond | ||
| 4. | Záväzky celkom | ||
| 5. | z toho: záväzky po lehote splatnosti | ||
| 6. | z toho: uznané záväzky neuhradené 60 a viac dní po lehote splatnosti | ||
| 7. | Úvery zo Štátneho fondu rozvoja bývania | ||
| 8. | z toho: úvery zo Štátneho fondu rozvoja bývania podľa § 17 ods. 8 zákona č. 583/2004 Z. z. | ||
| 9. | Pôžičky z Audiovizuálneho fondu | ||
| 10. | Pôžičky z Fondu na podporu umenia | ||
| 11. | Bankové úvery a finančné výpomoci | ||
| 12. | z toho: bankové úvery prijaté na zabezpečenie predfinancovania spoločných programov Slovenskej republiky a Európskej únie podľa § 17 ods. 8 zákona č. 583/2004 Z. z. | ||
| 13. | Poskytnuté záruky za bankové úvery a iné pôžičky celkom | ||
| 14. | z toho: realizované záruky |
Vysvetlivky na vyplnenie finančného výkazu FIN 6-04
1.Finančný výkaz sa vypĺňa za subjekty verejnej správy, ktorými sú vyššie územné celky a nimi zriadené rozpočtové organizácie a obce a nimi zriadené rozpočtové organizácie. Uvádzajú sa všetky účty v banke alebo pobočke zahraničnej banky.
2.V riadku 1 sa uvádza stav peňažných prostriedkov, o ktorých sa účtuje na syntetických účtoch 221 a 211 vrátane kladného alebo záporného zostatku účtu 261.
3.V riadkoch 2 a 3 sa uvádzajú údaje o stave peňažných fondov obcí a vyšších územných celkov (§ 15 zákona č. 583/2004 Z. z. v znení neskorších predpisov).
4.V riadku 4 sa uvádza stav záväzkov účtovaných na účtoch účtových skupín 23, 24, 27, 32, 33, 34, 36, 37, 39, 46 a 47 a na účte 221 – Bankové účty, na ktorých sa vykazuje pasívny zostatok, napríklad kontokorentný účet. Rezervy a časové rozlíšenie na strane pasív a zúčtovanie medzi subjektmi verejnej správy v účtovej skupine 35 sa neuvádzajú.
5.V riadku 5 sa uvádzajú záväzky neuhradené v lehote splatnosti (§ 19 ods. 1 zákona č. 583/2004 Z. z. v znení neskorších predpisov).
6.V riadku 6 sa uvádzajú uznané záväzky neuhradené 60 a viac dní po lehote splatnosti (§ 19 ods. 1 zákona č. 583/2004 Z. z. v znení neskorších predpisov). Neuvádzajú sa tu napríklad záväzky z neukončených súdnych sporov.
7.V riadku 7 sa uvádzajú úvery poskytnuté zo Štátneho fondu rozvoja bývania (istina bez úrokov).
8.V riadku 8 sa uvádza tá časť úveru poskytnutého zo Štátneho fondu rozvoja bývania, ktorá bola prijatá na obstaranie obecných nájomných bytov a nevstupuje do dlhu obce podľa § 17 ods. 8 zákona č. 583/2004 Z. z. v znení neskorších predpisov; ide o tú časť úveru, ktorého splátky sú zahrnuté v cene nájomného za obecné nájomné byty.
9.V riadku 9 sa uvádzajú pôžičky poskytnuté z Audiovizuálneho fondu (istina bez úrokov).
10.V riadku 10 sa uvádzajú pôžičky poskytnuté z Fondu na podporu umenia (istina bez úrokov).
11.V riadku 11 sa uvádzajú prijaté úvery poskytnuté bankou alebo pobočkou zahraničnej banky a finančné výpomoci od ostatných subjektov, účtované na účtoch účtových skupín 23, 24, 27, 46 a na účte 221 – Bankové účty, na ktorých sa vykazuje pasívny zostatok, napríklad kontokorentný účet.
12.V riadku 12 sa uvádzajú úvery poskytnuté bankou alebo pobočkou zahraničnej banky prijaté na zabezpečenie predfinancovania spoločných programov Slovenskej republiky a Európskej únie, a to najviac v sume nenávratného finančného príspevku poskytnutého na základe zmluvy uzatvorenej medzi obcou alebo vyšším územným celkom a orgánom podľa osobitného predpisu ( § 17 ods. 8 zákona č. 583/2004 Z.z. v znení neskorších predpisov). Úvermi na predfinancovanie projektov Slovenskej republiky a Európskej únie sa rozumejú finančné prostriedky z prijatého úveru, ktorými sa zaplatia faktúry v rámci realizácie uvedeného projektu a následne po refundácii z rozpočtu Európskej únie a štátneho rozpočtu na spolufinancovanie sa týmito prostriedkami prednostne zaplatí takýto úver.
13.V riadku 13 sa uvádza celkový stav záruk za úvery poskytnuté bankou alebo pobočkou zahraničnej banky a iné pôžičky poskytnutých obcou a vyšším územným celkom k termínu, ku ktorému sa finančný výkaz zostavuje. Ide o sumár všetkých poskytnutých záruk a prísľubov, na ktoré sú buď tvorené rezervy, sú vykázané ako podmienené záruky, ktoré nie sú uvedené v účtovných výkazoch, pretože podľa ich rizikovosti sa nepredpokladá, že sa v budúcnosti znížia ekonomické úžitky účtovnej jednotky.
14.V riadku 14 sa uvádza stav realizovaných záruk, ktoré sú zaúčtované ako záväzky úvery poskytnuté bankou alebo pobočkou zahraničnej banky a iné pôžičky poskytnutých obcou a vyšším územným celkom k termínu, ku ktorému sa finančný výkaz zostavuje.
Použitá skratka
Č. r. – číslo riadku výkazu
k opatreniu č. MF/017353/2017-352
Zoznam preberaných právne záväzných aktov Európskej únie
1.Smernica Rady 2011/85/EÚ z 8. novembra 2011 o požiadavkách na rozpočtové rámce členských štátov (Ú.v. EÚ L 306, 23.11.2011).