Usmernenie k postupu fyzickej osoby pri poukazovaní podielu zaplatenej dane rodičovi
Finančné riaditeľstvo SR, vzhľadom na zmeny a doplnenia ustanovení zákona č. 595/2003 Z. z. o dani z príjmov v zn.n.p. (ďalej len „ZDP“), v záujme zabezpečenia jednotného postupu pri aplikácii ustanovenia § 50aa ZDP, vydáva toto usmernenie: V súlade s § 50 a 50aa ZDP daňovník, ktorý je fyzickou osobou, je oprávnený poukázať podiel zaplatenej dane prostredníctvom:
•vyhlásenia, ktoré je súčasťou daňového priznania k dani z príjmov fyzickej osoby (ďalej len „DP FO“ alebo „daňové priznanie“) alebo
•vyhlásenia na samostatnom tlačive, ak ide o daňovníka, ktorému zamestnávateľ, ktorý je platiteľom dane (ďalej len „zamestnávateľ“), vykonal ročné zúčtovanie preddavkov na daň z príjmov zo závislej činnosti (ďalej len „ročné zúčtovanie“).
1.VZOR „VYHLÁSENIA“
Ministerstvo financií SR podľa § 15 ods. 5 zákona č. 563/2009 Z. z. o správe daní (daňový poriadok) a o zmene a doplnení niektorých zákonov v znení neskorších predpisov na zabezpečenie jednotného postupu pri podávaní daňových priznaní podľa ZDP vydalo nové vzory tlačív DP FO za zdaňovacie obdobie 2025. Vyhlásenie o poukázaní podielu zaplatenej dane z príjmov fyzickej osoby podľa § 50 a § 50aa ZDP sa v DP FO typ A nachádza v VIII. ODDIELe a v DP FO typ B v XII. ODDIELe. Finančné riaditeľstvo SR od 01.01.2026 určilo dva nové vzory tlačív, ktoré sa používajú v súvislosti s poukázaním podielu zaplatenej dane:
1.„Vyhlásenie o poukázaní podielu zaplatenej dane z príjmov fyzickej osoby podľa § 50 a 50aa zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov (ďalej len „zákon“), ktorej bolo za zdaňovacie obdobie vykonané ročné zúčtovanie preddavkov na daň z príjmov zo závislej činnosti“ – V2Pv25_1 (ďalej len „vyhlásenie na samostatnom tlačive“),
2.„Potvrdenie o zaplatení dane z príjmov zo závislej činnosti na účely vyhlásenia o poukázaní sumy do výšky 2 % alebo 3 % zaplatenej dane fyzickej osoby podľa zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov (ďalej len „zákon“)“ – V2Pv25_P (ďalej len „potvrdenie“).
Daňovník, ktorý je fyzickou osobou, má možnosť vyhlásiť, že podiel zaplatenej dane:
-do výšky 2 % sa má poukázať ním určenej právnickej osobe podľa § 50 ods. 4 ZDP (ďalej len „prijímateľ“) alebo že sa má za splnenia ustanovených podmienok prijímateľovi poukázať podiel zaplatenej dane do výšky 3 %, ak ide o daňovníka, ktorý v zdaňovacom období, ktorého sa vyhlásenie týka, vykonával dobrovoľnícku činnosť podľa osobitného predpisu počas najmenej 40 hodín v zdaňovacom období a predloží o tom písomné potvrdenie o výkone tejto činnosti,
-vo výške 2 % sa má poukázať ním určenému rodičovi podľa § 50aa ZDP.
Z vyššie uvádzaného vyplýva, že daňovník, ktorý je fyzickou osobou, bude mať možnosť po prvýkrát za zdaňovacie obdobie 2025 poukázať podiel zaplatenej dane v úhrne 6 % (resp. 7 %, ak vykonával dobrovoľnícku činnosť), a to 2 % (resp. 3 %) prijímateľovi, 2 % jednému rodičovi a 2 % druhému rodičovi.
2.FYZICKÁ OSOBA, KTORÁ SA NA ÚČELY POUKÁZANIA PODIELU ZAPLATENEJ DANE POVAŽUJE ZA RODIČA
Za rodiča daňovníka podľa § 50aa ods. 2 ZDP sa považuje fyzická osoba, ktorá je k 31. decembru kalendárneho roka, za ktorý sa poukazuje podiel zaplatenej dane podľa § 50aa ods. 1 ZDP, poberateľom starobného dôchodku, poberateľom invalidného dôchodku vyplácaného po dovŕšení dôchodkového veku, poberateľom výsluhového dôchodku (napr. zákon č. 328/2002 Z. z. v znení zákona č. 278/2024 Z. z., zákon č. 461/203 Z. z. v znení zákona č. 278/2024 Z. z.) vyplácaného po dovŕšení dôchodkového veku a poberateľom invalidného výsluhového dôchodku vyplácaného po dovŕšení dôchodkového veku, ak je
a)rodičom daňovníka, pričom daňovník je vlastným alebo osvojeným dieťaťom tohto rodiča,
b)fyzickou osobou, ktorej bol daňovník zverený do starostlivosti nahrádzajúcej starostlivosť rodičov na základe rozhodnutia príslušného orgánu.
Daňovník, ktorý poukazuje podiel zaplatenej dane rodičovi, ktorému bol zverený do starostlivosti nahrádzajúcej starostlivosť rodičov, priloží k vyhláseniu kópiu rozhodnutia príslušného orgánu o tejto skutočnosti. Rozhodnutie daňovník neprikladá, ak už bolo predložené správcovi dane. To neplatí, ak došlo k zmene skutočností uvedených v tomto rozhodnutí (§ 50aa ods. 5 ZDP).
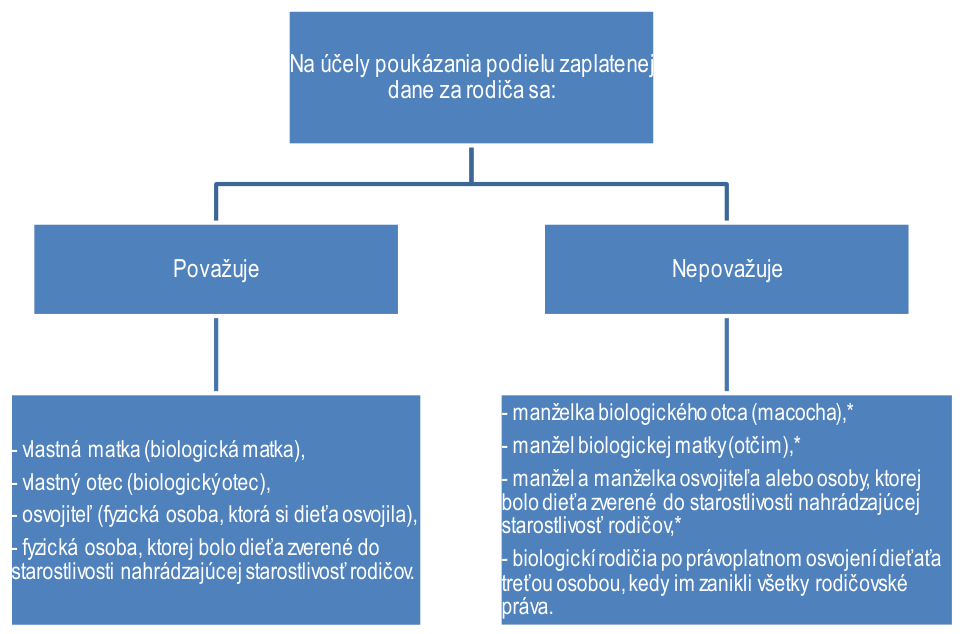
* Manžel alebo manželka (otčim alebo macocha), ktorí nie sú biologickým rodičom dieťaťa, o ktoré sa prakticky starali spolu s biologickým rodičom, na účely poukázania podielu zaplatenej dane rodičovi, musia mať aj právne postavenie osoby, ktorá sa o dieťa stará, napr. súdne rozhodnutie o náhradnej osobnej starostlivosti alebo súdne rozhodnutie o osvojení (adopcia).
Daňovník vo vyhlásení uvádza identifikačné údaje max. dvoch rodičov (rodné číslo, priezvisko a meno).
Príklad č. 1
Daňovníka vyživoval vlastný otec a otcova manželka, ktorá nie je biologickou matkou daňovníka. Otec s manželkou celý rok 2025 poberali invalidný dôchodok. Otec dovŕšil dôchodkový vek 10.01.2026 a jeho manželka dovŕšila dôchodkový vek 10.12.2025. Môže daňovník týmto osobám poukázať podiel zaplatenej dane za zdaňovacie obdobie 2025?
Ani otec ani jeho manželka nesplnila podmienky na poukázanie podielu zaplatenej dane rodičom. Otec daňovníka dosiahol dôchodkový vek až po 31.12.2025 a jeho manželka sa na účely § 50aa ZDP nepovažuje za rodiča. Daňovník najskôr za zdaňovacie obdobie 2026, bude môcť po splnení aj ďalších ustanovených podmienok poukázať podiel zaplatenej dane otcovi.
Príklad č. 2
Môže daňovník poukázať podiel zaplatenej dane vlastným rodičom, ktorí dovŕšili dôchodkový vek v decembri 2025, ak otec v marci 2026 požiadal o spätné priznanie starobného dôchodku k 20.12.2025 a matka vo februári 2026 požiadala o spätné priznanie starobného dôchodku k 02.01.2026)? Daňovník po splnení všetkých ustanovených podmienok má možnosť poukázať podiel zaplatenej dane otcovi, ak Sociálna poisťovňa otcovi prizná spätne starobný dôchodok k 20.12.2025 (vo vyhlásení uvedie identifikačné údaje otca). Matka za zdaňovacie obdobie 2025 nespĺňa ustanovenú podmienku rodiča (§ 50aa ods. 2 ZDP), nakoľko je predpoklad, že poberateľkou starobného dôchodku bude až po 31.12.2025, t. j. od 02.01.2026.
Vyhlásenie na samostatnom tlačive má možnosť použiť len ten daňovník, ktorému zamestnávateľ vykoná ročné zúčtovanie podľa § 38 ZDP. Daňovník, ktorému ročné zúčtovanie nebude vykonané, má možnosť poukázať podiel zaplatenej dane prostredníctvom vyhlásenia, ktoré je súčasťou daňového priznania. Ak daňovníkovi bolo vykonané ročné zúčtovanie avšak podľa ZDP je povinný podať daňové priznanie, potom aj tento daňovník má možnosť podiel zaplatenej dane poukázať len prostredníctvom vyhlásenia, ktoré je súčasťou DP FO.
Na účely poukázania podielu zaplatenej dane pre rodiča splnenie podmienok dovŕšenia dôchodkového veku a vyplácania jedného z dôchodkov uvedených v § 50aa ods. 2 ZDP overuje Sociálna poisťovňa.
Ak daňovník zistí, že vo vyhlásení uviedol nesprávne alebo neúplné údaje, môže v lehote na podanie vyhlásenia podať nové (opravné) vyhlásenie. Vo vyhlásení na samostatnom tlačive je na to určené zaškrtávacie pole, ktoré sa vyznačí krížikom. Daňovník nové (opravné) vyhlásenie predkladá s vyplnením všetkých príslušných údajov.
3.ŠPECIFICKÝ SPÔSOB POUKÁZANIA PODIELU ZAPLATENEJ DANE RODIČOVI
Za splnenia ustanovených podmienok môže o vykonanie ročného zúčtovania podľa § 38 ods. 1 ZDP požiadať zamestnanec:
1.ktorý je príslušníkom Slovenskej informačnej služby s odkazom na zákon č. 73/1998 Z. z. v zn.n.p., profesionálnym vojakom s odkazom na zákon č. 281/2015 Z. z. v zn.n.p. alebo zamestnancom Ministerstva obrany SR (ďalej len „zamestnanec podľa OP“), ktorého pracovnoprávne vzťahy alebo obdobné pracovné vzťahy upravujú osobitné predpisy (Zákonník práce, zákon č. 552/2003 Z. z. v zn.n.p., zákon č. 55/2017 Z z. v zn.n.p.), len toho zamestnávateľa, ktorý tohto zamestnanca zamestnáva podľa osobitného predpisu [Zákonník práce, zákon č. 73/1998 Z. z. v zn.n.p., zákon č. 552/2003 Z. z. v zn.n.p., zákon č. 281/2015 Z. z. v zn.n.p., zákon č. 55/2017 Z. z. v zn.n.p. (ďalej len „zamestnávateľ podľa OP)],
2.ktoréhokoľvek zamestnávateľa, od ktorého v zdaňovacom období poberal zdaniteľný príjem zo závislej činnosti, okrem zamestnanca podľa OP, ktorý o ročné zúčtovanie môže požiadať len zamestnávateľa podľa OP.
Zamestnávateľom podľa OP je Slovenská informačná služba (ďalej len „SIS“), Ministerstvo obrany SR (ďalej len „MO SR“) a zamestnávatelia profesionálnych vojakov.
Zamestnancom podľa OP je príslušník SIS, ktorý je v štátnej službe podľa zákona č. 73/1998 Z. z. v zn.n.p., profesionálny vojak, ktorý vykonáva štátnu službu v služobnom pomere podľa zákona č. 281/2015 Z. z. v zn.n.p., zamestnanec MO SR, ktorého pracovnoprávne vzťahy alebo obdobné pracovné vzťahy upravuje Zákonník práce alebo zákon č. 552/2003 Z. z. v zn.n.p. alebo zákon č. 55/2017 Z. z. v zn.n.p. Zamestnancom podľa OP je len ten zamestnanec, ktorý je v právnom vzťahu k zamestnávateľovi podľa OP. Zamestnanec SIS v pracovnom pomere podľa Zákonníka práce nie je zamestnancom podľa OP.
Zamestnanec podľa OP, ak za zdaňovacie obdobie poberal zdaniteľné príjmy zo závislej činnosti od viacerých zamestnávateľov, potom má možnosť o ročné zúčtovanie požiadať len svojho zamestnávateľa podľa OP, v opačnom prípade je podľa § 32 ods. 2 písm. e) ZDP povinný podať DP FO. Ak zamestnanec podľa OP nie je už v právnom vzťahu k zamestnávateľovi podľa OP, potom sa ustanovenie § 38 ods. 1 druhá veta ZDP na neho nevzťahuje a môže požiadať o ročné zúčtovanie ktoréhokoľvek zamestnávateľa, od ktorého v zdaňovacom období poberal zdaniteľné príjmy zo závislej činnosti, napr. zamestnanec MO SR, ktorý je zamestnancom MO SR k 15.02.2026, môže o ročné zúčtovanie požiadať len MO SR, resp. môže si ročnú daňovú povinnosť vyrovnať prostredníctvom daňového priznania. Ak by tento zamestnanec požiadal o ročné zúčtovanie iného zamestnávateľa, potom by postupoval v rozpore s ustanoveniami ZDP a nárok na poukázanie podielu zaplatenej dane jeho rodičom v súlade s § 50aa ods. 12 ZDP zaniká.
Vyhlásenie na samostatnom tlačive sa podáva do 30. apríla po skončení zdaňovacieho obdobia. Zamestnanec, ktorý požiadal svojho zamestnávateľa o ročné zúčtovanie podľa:
•§ 38 ods. 1 prvej vety ZDP, vyhlásenie na samostatnom tlačive podáva len správcovi dane,
•§ 38 ods. 1 druhej vety ZDP, vyhlásenie na samostatnom tlačive podáva:
V tabuľke sú uvedené situácie, kedy zamestnanec, vrátane zamestnanca podľa OP, použije vyhlásenie na samostatnom tlačive alebo vyhlásenie, ktoré je súčasťou daňového priznania a komu takéto vyhlásenie predkladá, ak postupuje podľa § 50 a 50aa ZDP.
Tabuľka
| Daňovník | Vyrovnanie ročnej daňovej povinnosti | Poukázanie podielu prostredníctvom | Podanie vyhlásenia |
|---|---|---|---|
| Zamestnanec, okrem zamestnanca podľa OP | Ročné zúčtovanie | Vyhlásenia na samostatnom tlačive | Vyhlásenie na samostatnom tlačive sa predkladá správcovi dane. |
| Daňové priznanie | Vyhlásenia, ktoré je súčasťou daňového priznania | Daňové priznanie sa predkladá správcovi dane. | |
| Zamestnanec podľa OP | Ročné zúčtovanie vykonané zamestnávateľom podľa OP | Vyhlásenia na samostatnom tlačive | predkladá: - správcovi dane, v ktorom neuplatňuje postup podľa § 50aa ZDP, - zamestnávateľovi podľa OP, |
| Daňové priznanie | Vyhlásenia, ktoré je súčasťou daňového priznania | Daňové priznanie sa predkladá správcovi dane. | |
| Ročné zúčtovanie vykonané iným zamestnávateľom ako je zamestnávateľ podľa OP, čo je v rozpore so ZDP | Vyhlásenia, ktoré je súčasťou daňového priznania | Daňové priznanie sa predkladá správcovi dane.* |
Vyhlásenie na samostatnom tlačive sa
v ktorom neuplatňuje postup podľa
§ 50ZDP
*zamestnanec podľa OP, ktorý požiadal o ročné zúčtovanie iného zamestnávateľa ako je zamestnávateľ podľa OP je povinný podľa § 32 ods. 2 písm. e) ZDP podať v ustanovenej lehote daňové priznanie, inak nárok na poukázanie podielu zaplatenej dane zaniká.
Zamestnávateľ podľa OP je povinný podľa § 39 ods. 7 ZDP na žiadosť zamestnanca, vrátane zamestnanca podľa OP, vystaviť potvrdenie o zaplatení dane na účely § 50 a § 50aa ZDP najneskôr do 15. apríla roku, v ktorom zamestnancovi vykonal ročné zúčtovanie. V tlačive potvrdenie o zaplatení dane riadky 11 a 12 (pozri nižšie) vypĺňa len zamestnávateľ podľa OP, pričom riadok 11 vyplní tomu zamestnancovi, ktorý je uvedený v § 38 ods. 1 druhej vete ZDP a riadok 12 vyplní zamestnancovi, ktorý už nie je zamestnancom podľa OP, resp. takýmto zamestnancom vôbec nebol.
Riadky 11 a 12 z potvrdenia, ktoré vypĺňa len zamestnávateľ podľa OP:

V súlade s § 50aa ods. 12 ZDP zamestnávateľ podľa OP poukáže podiel zaplatenej dane pre rodiča rodičovi zamestnanca podľa OP, až po overí splnenia podmienok podľa § 50aa ods. 2 a 7 ZDP. Ustanovenie § 50aa ZDP sa prvýkrát použije pri poukázaní podielu zaplatenej dane pre rodiča z vyhlásenia za zdaňovacie obdobie začínajúce najskôr 1. januára 2025.
Vypracoval:
Odbor daňovej metodiky I. Február 2026